
Tamaño y Cuota del Mercado de Bolsas de Sangre Desechables
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 522.43 Millones de dólares |
| Tamaño del Mercado (2032) | 643.60 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bolsas de Sangre Desechables por Mordor Intelligence
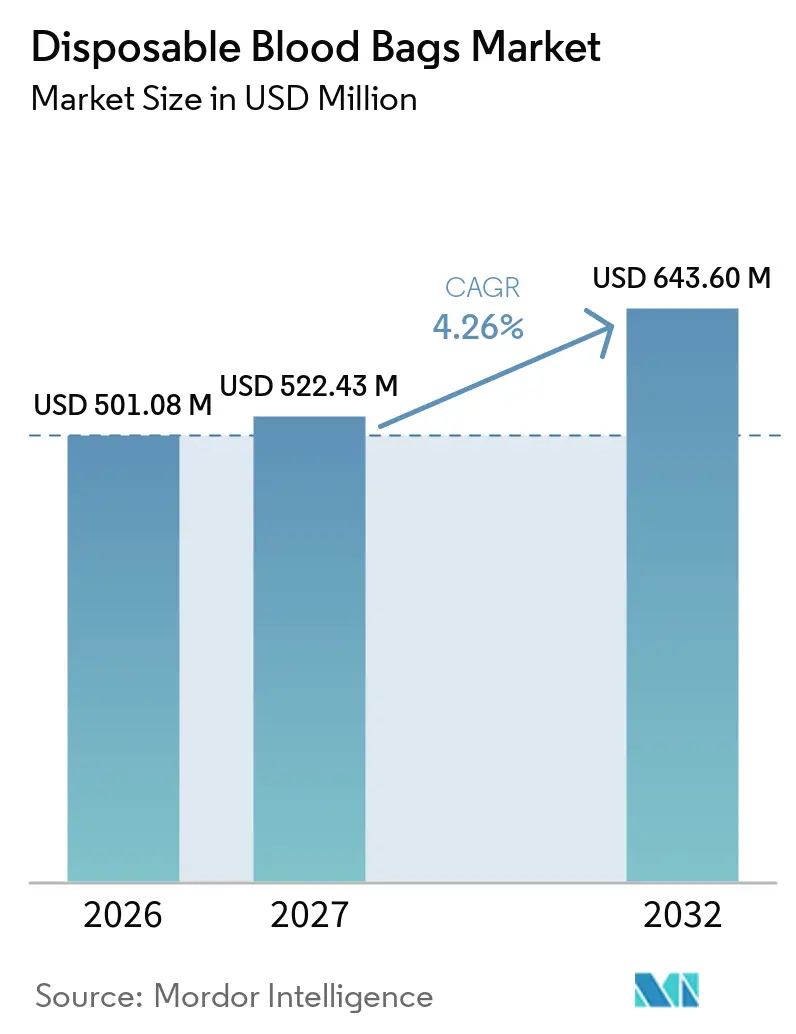
Se proyecta que el tamaño del Mercado de Bolsas de Sangre Desechables se expanda desde 501,08 millones de USD en 2026 y 522,43 millones de USD en 2027 hasta 643,60 millones de USD en 2032, registrando una CAGR del 4,26% entre 2027 y 2032.
La confluencia del envejecimiento demográfico, el aumento de los volúmenes quirúrgicos y los controles de calidad habilitados por la tecnología está fortaleciendo la demanda de sistemas de recolección y almacenamiento estériles de un solo uso. Los programas gubernamentales que digitalizan las redes de donación, junto con las inversiones en logística de cadena de frío y entrega por drones, están ampliando el acceso en entornos de menores ingresos. Los hospitales están acelerando la adopción de configuraciones de bolsas múltiples con reducción de patógenos que maximizan el rendimiento de componentes y minimizan el riesgo de contaminación. Simultáneamente, la presión regulatoria para eliminar el plastificante DEHP está estimulando una rápida innovación en materiales y colaboraciones estratégicas entre los actores establecidos.
Conclusiones Clave del Informe
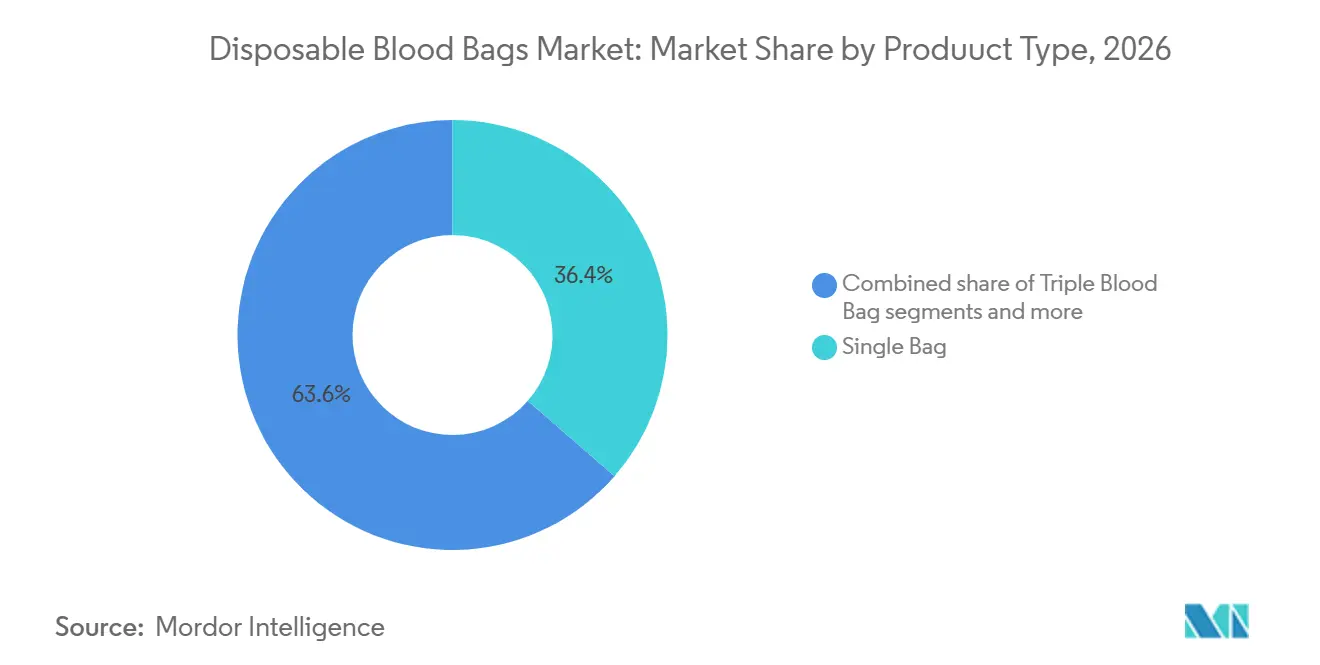
- Por tipo de producto, las bolsas de sangre simples lideraron con el 36,42% de la participación del mercado de bolsas de sangre desechables en 2026, mientras que las bolsas cuádruples registraron la CAGR más rápida del 4,34% hasta 2032.
- Por material, los productos de PVC con DEHP representaron el 62,54% del tamaño del mercado de bolsas de sangre desechables en 2026; las alternativas de PVC sin DEHP se están expandiendo a una CAGR del 4,47% hasta 2032.
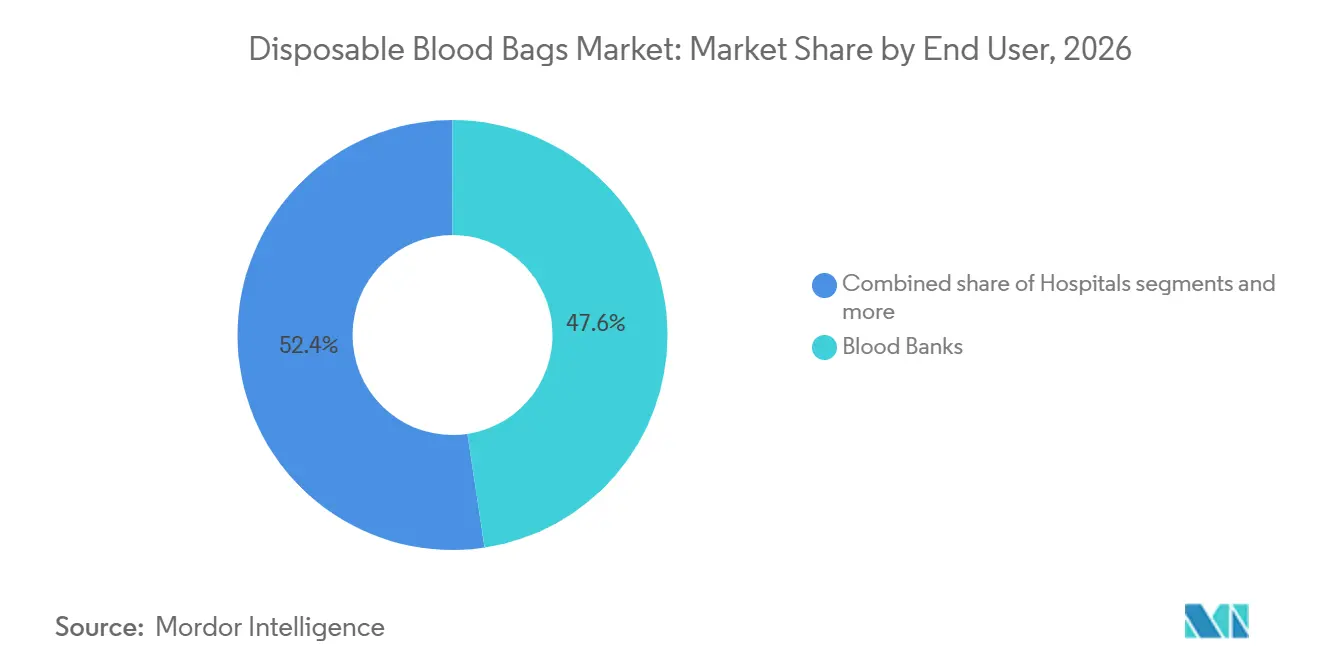
- Por usuario final, los bancos de sangre mantuvieron el 47,62% de participación del tamaño del mercado de bolsas de sangre desechables en 2026, mientras que los hospitales avanzan a una CAGR del 4,66% hasta 2032.
- Por aplicación, la recolección capturó el 55,14% del tamaño del mercado de bolsas de sangre desechables en 2026 y el procesamiento avanza a una CAGR del 4,78% hasta 2032.
- Por geografía, América del Norte comandó el 38,64% de participación en 2026; se proyecta que Asia-Pacífico registre la CAGR más rápida del 4,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de procedimientos quirúrgicos y tasas de transfusión en poblaciones envejecidas | 1.2% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Prevalencia creciente de traumatismos y enfermedades crónicas que requieren componentes sanguíneos | 0.9% | Global, con mayor impacto en Asia-Pacífico y países de ingresos bajos y medios | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales para mejorar la donación voluntaria y la infraestructura de cadena de frío | 0.8% | Núcleo Asia-Pacífico, con expansión a Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Transición hacia productos de control de infecciones de un solo uso | 0.7% | Global, liderado por los marcos regulatorios de América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Adopción emergente de bolsas ecológicas sin PVC | 0.5% | América del Norte y Unión Europea, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Unidades de donación móviles que amplían la terapia de componentes en países de ingresos bajos y medios | 0.4% | Países de ingresos bajos y medios, en particular África Subsahariana y Asia del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de procedimientos quirúrgicos y tasas de transfusión en poblaciones envejecidas
La edad mediana de los pacientes quirúrgicos aumentó de 56 a 59 años entre 2008 y 2020, y las previsiones indican un incremento adicional a 61,5 años para 2030. Las personas mayores frecuentemente presentan un hematocrito preoperatorio más bajo, lo que genera una mayor frecuencia de transfusiones en las especialidades ortopédica, cardiovascular y oncológica. La cirugía cardiovascular por sí sola consumió entre el 10% y el 15% de todos los componentes sanguíneos de Estados Unidos en 2024, subrayando una base de demanda duradera. Las comorbilidades asociadas a la edad también elevan las complicaciones, lo que impulsa a los hospitales a mantener mayores inventarios de plaquetas con reducción de patógenos y glóbulos rojos leucodepletados. Los mandatos de calidad de la norma ISO 13485 y de la FDA obligan a los fabricantes a entregar envases que salvaguarden la potencia del producto para esta cohorte vulnerable. En conjunto, estas realidades clínicas refuerzan el consumo sostenido en el mercado de bolsas de sangre desechables.
Prevalencia creciente de traumatismos y enfermedades crónicas que requieren componentes sanguíneos
El traumatismo sigue siendo una de las principales causas de mortalidad entre los adultos en edad laboral, impulsando la demanda aguda de glóbulos rojos concentrados específicos por tipo en los servicios de urgencias de los corredores urbanos de Asia-Pacífico. Las enfermedades crónicas como la drepanocitosis, la talasemia y ciertos cánceres requieren transfusiones frecuentes, y Asia representa más de la mitad de la carga mundial de enfermedades hematológicas[1]. La ampliación de la cobertura del seguro médico y el crecimiento económico están mejorando la accesibilidad a los procedimientos, elevando así los volúmenes de transfusión en hospitales de nivel medio. Los programas de terapia de componentes móviles en países de ingresos bajos y medios permiten que los centros de traumatología remotos reciban plaquetas en ocho minutos mediante envío por drones, comprimiendo la ventana de entrega terrestre tradicional de 55 minutos. A medida que aumenta la incidencia de enfermedades no transmisibles, también lo hace el requisito de sistemas de bolsas consistentes y libres de contaminación que cumplan con los estándares del 21 CFR Parte 640. Estas dinámicas amplifican continuamente el crecimiento en el mercado de bolsas de sangre desechables.
Iniciativas gubernamentales para mejorar la donación voluntaria y la infraestructura de cadena de frío
La plataforma digital e-Raktkosh de India ahora coordina 4.263 centros de sangre autorizados, acelerando la visibilidad de existencias y la movilización de donantes[2]. El Reino Unido apunta a una autosuficiencia del 25% en plasma doméstico para 2025, comprometiéndose a ahorrar USD 12,6 millones anuales mediante la sustitución de importaciones. Las unidades móviles financiadas por el Programa Nacional de Control del SIDA en India impulsaron las tasas de donación voluntaria del 8,5% al 14,39% en dos años. Simultáneamente, las orientaciones del sistema de calidad de la OMS guían la acreditación armonizada, garantizando que el aumento de escala no comprometa la seguridad. Las inversiones en refrigeradores inteligentes y cajas de frío con GPS reducen el desperdicio por excursiones de temperatura, mientras que los proyectos piloto de transporte por drones demuestran una logística rápida y rentable que amplía el alcance a regiones desatendidas. En consecuencia, el apoyo de las políticas públicas está reforzando la demanda estructural en el mercado de bolsas de sangre desechables.
Transición hacia productos de control de infecciones de un solo uso
La COVID-19 catalizó una estricta cultura de prevención de infecciones, impulsando a los hospitales a adoptar conjuntos de bolsas de sangre de un solo uso herméticamente selladas que eliminan el riesgo de contaminación cruzada. La guía de la FDA de 2024 sobre el procesamiento de la capa leucocitaria subraya los componentes desechables, reforzando la adopción en el mercado. Los sistemas automatizados, como el Reveos de Terumo, reducen los pasos manuales de 26 a 9, minimizan los puntos de contacto e integran tuberías de un solo uso, garantizando así la esterilidad y reduciendo la variabilidad de lote a lote. Los hospitales reportan menos investigaciones de infecciones transmitidas por transfusión tras la transición a conjuntos desechables todo en uno que cumplen con los estándares del envase del 21 CFR 864.9115. Los registros de calidad alineados con la norma ISO documentan además tasas de error reducidas, validando los beneficios clínicos y operativos tangibles que sustentan la expansión sostenida en el mercado de bolsas de sangre desechables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución de las tasas de natalidad y técnicas de transfusión autóloga en los mercados desarrollados | -0.8% | América del Norte y Europa, con surgimiento en Asia Oriental | Largo plazo (≥ 4 años) |
| Obstáculos regulatorios estrictos para los nuevos materiales de bolsas | -0.6% | Global, con aplicación más estricta en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Dependencia de la cadena de suministro de la volatilidad del precio de la resina de PVC de grado médico | -0.5% | Global, con mayor impacto en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Programas de Gestión de la Sangre del Paciente (PBM) que reducen los volúmenes de transfusión | -0.7% | Núcleo en América del Norte y Europa, con expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disminución de las tasas de natalidad y técnicas de transfusión autóloga en los mercados desarrollados
Las tasas de fecundidad en América del Norte y Europa cayeron por debajo de los niveles de reemplazo, reduciendo el conjunto de transfusiones obstétricas que históricamente generaba una demanda estable de sangre total. Simultáneamente, los dispositivos de recuperación celular recapturan sangre intraoperatoria, lo que permite a los cirujanos ortopédicos y cardíacos devolver glóbulos rojos autólogos a los pacientes, reduciendo así el uso alogénico. Los hospitales que implementan unidades de recuperación registraron reducciones del 15% al 30% en las solicitudes de sangre de donante durante los reemplazos articulares mayores, aliviando la presión sobre los niveles de inventario. Aunque las bolsas de recuperación aún requieren desechables estériles, los volúmenes son significativamente menores que los de los conjuntos de donación estándar. La contracción demográfica a largo plazo y la superposición de la tecnología quirúrgica disminuyen el impulso de crecimiento futuro, especialmente en los mercados maduros de la industria de bolsas de sangre desechables.
Programas de Gestión de la Sangre del Paciente (PBM) que reducen los volúmenes de transfusión
Las implementaciones integrales de PBM en centros terciarios redujeron el uso de glóbulos rojos hasta en un 39%, generando ahorros anuales que superan los USD 2 millones por hospital. La certificación nacional de PBM lanzada por La Comisión Conjunta en 2025 estandariza los umbrales restrictivos de transfusión en 7–8 g/dL para adultos estables. La mejora de las proporciones de pruebas cruzadas a transfusión —de 15:1 a 1,5:1— indica una mayor eficiencia y menores tasas de descarte. Si bien el PBM genera excelencia operativa, suprime directamente la demanda de unidades, ejerciendo un efecto moderador sobre las proyecciones de CAGR en el mercado de bolsas de sangre desechables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La separación de componentes impulsa la adopción de bolsas múltiplesLas bolsas simples mantuvieron un liderazgo del 36,42% en 2026 como herramientas rentables de recolección de sangre total para situaciones de emergencia y campañas rurales, anclando el volumen base en el mercado de bolsas de sangre desechables. Sin embargo, el tamaño del mercado de bolsas de sangre desechables para conjuntos simples está creciendo más lentamente que las configuraciones de múltiples cámaras a medida que los hospitales se orientan hacia la terapia de componentes. Las bolsas cuádruples, que se expanden a una CAGR del 4,34%, permiten la preparación simultánea de glóbulos rojos concentrados, plasma, plaquetas y crioprecipitado, maximizando el valor terapéutico por donación. Las plataformas Reveos automatizadas se integran con los kits cuádruples para estandarizar los rendimientos, entregando 150 ml de plasma y ≥3×10⁹ plaquetas por unidad, una ventaja sobre los procesos manuales.
El creciente reconocimiento de las métricas de costo por terapia fortalece el atractivo de las bolsas múltiples entre los hospitales orientados al reembolso. Las bolsas dobles y triples mantienen relevancia en instalaciones de nivel medio que realizan una demanda moderada de plaquetas pero enfrentan restricciones presupuestarias. Los conjuntos penta, aunque de nicho, admiten inactivación avanzada de patógenos y filtración adicional, atrayendo a centros de sangre especializados. En todas las variantes, los criterios de resistencia a la rotura de la norma ISO 8363 y los mandatos de esterilidad del 21 CFR Parte 640 rigen el diseño, lo que obliga a los proveedores a perfeccionar las propiedades de barrera mientras limitan la migración de plastificantes. Estos parámetros clínicos y de cumplimiento en evolución garantizan una evolución sostenida de la combinación de productos dentro del mercado de bolsas de sangre desechables.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Segmento de Bolsas de Transferencia de Sangre en el Mercado Global de Bolsas de Sangre Desechables
El segmento de bolsas de transferencia de sangre mantiene la cuota de mercado restante y sirve como componente crucial en el proceso de banco de sangre y transfusión. Estas bolsas están específicamente diseñadas para transportar componentes sanguíneos entre los puntos de recolección y las instalaciones de salud, garantizando una transferencia segura y libre de contaminación de los productos sanguíneos. El crecimiento del segmento está respaldado por la creciente adopción de técnicas de separación de componentes y la creciente necesidad de sistemas eficientes de transporte de componentes sanguíneos en entornos de atención médica. La demanda se ve impulsada adicionalmente por la creciente red de bancos de sangre y centros de transfusión, en particular en las regiones en desarrollo, junto con el creciente énfasis en mantener una gestión adecuada de la cadena de frío durante el transporte de productos sanguíneos. Este segmento es una parte integral del mercado de bolsas de transferencia de sangre dentro del mercado más amplio de bolsas médicas desechables.
Por Material:
La transición sin DEHP acelera la innovación en seguridadLas bolsas de PVC con DEHP dominaron con una participación de mercado del 62,54% en 2026, beneficiándose de la arraigada experiencia en producción y la comprobada hemocompatibilidad. Sin embargo, el escrutinio toxicológico de la disrupción endocrina del DEHP ha llevado a California a legislar una prohibición de dispositivos médicos para 2030, aunque con exención para las bolsas de sangre, lo que señala una tendencia regulatoria progresiva. El tamaño del mercado de bolsas de sangre desechables vinculado a las formulaciones de PVC sin DEHP avanza a una CAGR del 4,47% a medida que los proveedores adoptan el plastificante DINCH o copolímeros de EVA. Los estudios revelan que las bolsas con DINCH mantienen la viabilidad de los glóbulos rojos durante 24 días con menor hemólisis en comparación con los controles con DEHP.
Los canales de I+D también exploran polímeros de cicloolefina que ofrecen claridad ultravioleta para la inspección visual mientras resisten la adsorción de lípidos. El Reglamento de la UE sobre Dispositivos Médicos (MDR) y la próxima regulación SoHO exigen una exhaustiva biocompatibilidad y vigilancia poscomercialización, lo que alarga los plazos de aprobación pero recompensa a los pioneros con credibilidad en materia de cumplimiento. Fabricantes como Fresenius Kabi se están asociando con empresas de inactivación de patógenos para incorporar características de seguridad en nuevas líneas de bolsas, diferenciándose más allá del material por sí solo. La innovación en materiales es, por tanto, un vector central para asegurar ventajas competitivas en el mercado de bolsas de sangre desechables.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La integración hospitalaria transforma la gestión de la sangreLos bancos de sangre contribuyeron con el 47,62% de los ingresos en 2026 al agregar la recolección, las pruebas y la distribución regional para redes de múltiples hospitales. No obstante, la demanda hospitalaria está aumentando a una CAGR del 4,66% a medida que la fabricación avanzada de terapias en el punto de atención obtiene aprobación regulatoria. La industria de bolsas de sangre desechables sirve cada vez más a quirófanos que realizan la concentración final de crioprecipitado o el enriquecimiento de terapia celular a pie de cama, reduciendo los tiempos de entrega y el desperdicio.
Los cirujanos que integran algoritmos de Gestión de Sangre del Paciente (PBM) prefieren sistemas de bolsas múltiples con leucorreducción integrada para alinearse con umbrales restrictivos. Los centros de diagnóstico forman un segmento más pequeño pero estable, utilizando minibolsas en laboratorios de pruebas cruzadas y clínicas de enfermedades crónicas. Los servicios médicos de emergencia adoptan kits ligeros con capacidad de aféresis para respuesta ante desastres, un submercado de nicho pero visible. A medida que los laboratorios hospitalarios asumen roles de fabricación más amplios, los criterios de calificación de proveedores ahora incluyen métricas de rendimiento sobre compatibilidad con centrífugas hospitalarias e integridad del sistema cerrado. Esta profunda integración clínica consolida la influencia de los hospitales sobre las especificaciones de los productos dentro del mercado de bolsas de sangre desechables.
Por Aplicación:
La innovación en procesamiento mejora la seguridad de la sangreLa recolección se mantuvo como el ancla con el 55,14% de participación en 2026 gracias a los programas de donación voluntaria y por reposición en curso en todo el mundo. Sin embargo, el procesamiento está registrando la CAGR más rápida del 4,78% a medida que los sistemas de salud buscan extender la vida útil y mitigar el riesgo de patógenos. La participación del mercado de bolsas de sangre desechables para kits de procesamiento está aumentando sobre la base de módulos de leucorreducción, fraccionamiento de la capa leucocitaria e inactivación de patógenos que se envían con tuberías y filtros listos para conectar.
El transporte y el almacenamiento mantienen relevancia, especialmente en la logística militar y de socorro en casos de desastre, donde las bolsas reforzadas con revestimiento de EVA soportan las fluctuaciones de temperatura. La compatibilidad con centrífugas automatizadas mejora el rendimiento de 60 a 120 unidades por hora, reduciendo el costo de mano de obra por componente en un 35% en centros de alto volumen. Las guías de la FDA finalizadas en 2024 fomentan sistemas integrados que realizan la recolección, el procesamiento y el almacenamiento dentro de un circuito sellado, eliminando las transferencias abiertas y reduciendo la incidencia de contaminación bacteriana. Estos avances tecnológicos continúan elevando las aplicaciones de procesamiento como principal foco de crecimiento para el mercado de bolsas de sangre desechables.
Análisis Geográfico
Mercado de Bolsas de Sangre Desechables en América del Norte
América del Norte mantuvo una participación dominante del 38,64% en 2026, respaldada por un sólido reembolso, una amplia adopción de la Gestión de Sangre del Paciente (PBM) y una estricta supervisión de la FDA que favorece sistemas de bolsas premium e innovadores. La próxima prohibición de dispositivos con DEHP en California ya ha influido en los equipos de adquisiciones para pilotar alternativas de DINCH y EVA, acelerando los plazos de migración de materiales en los grupos hospitalarios de EE. UU. El programa nacional de ciencias de Canadá financia investigaciones sobre plastificantes seguros para uso pediátrico, ampliando la evidencia clínica que informa las decisiones de compra a nivel nacional.
Mercado de Bolsas de Sangre Desechables en Asia-Pacífico
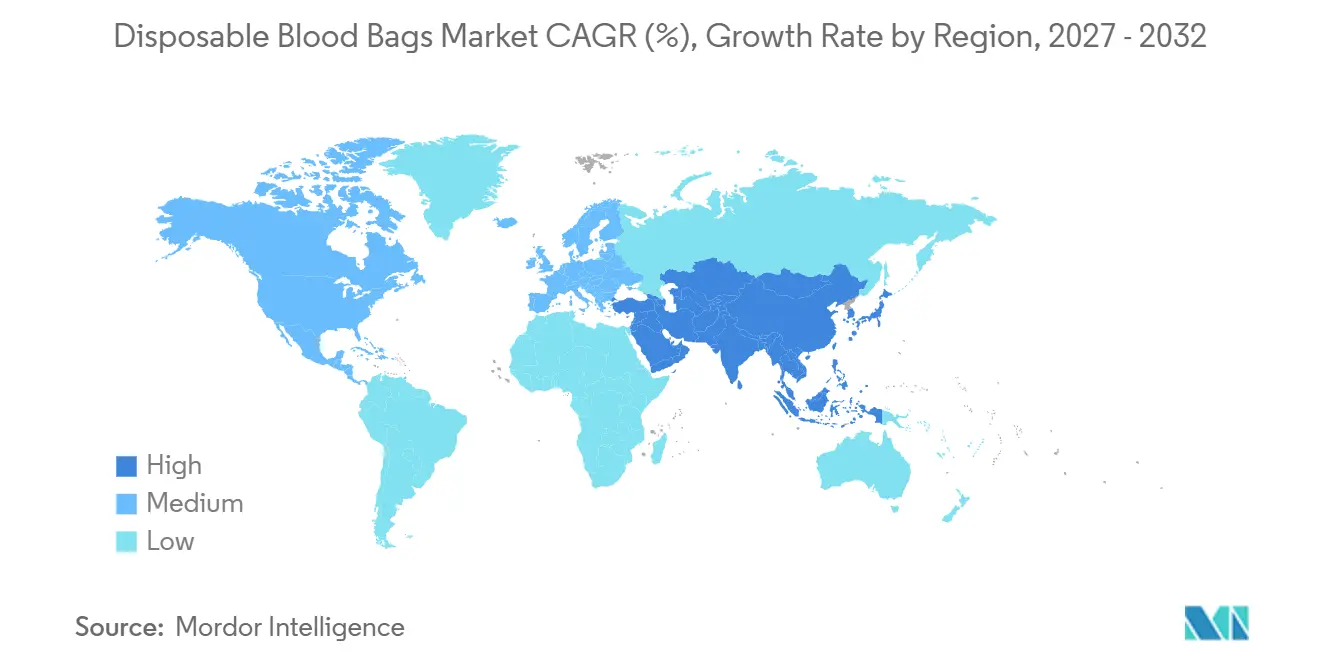
Asia-Pacífico representa el territorio de más rápido crecimiento con una CAGR proyectada del 4,92% hasta 2032, a medida que las poblaciones en proceso de urbanización impulsan la demanda quirúrgica y los gobiernos invierten en infraestructura digital de gestión de sangre. La iniciativa de localización de Terumo por valor de 15 millones de USD en Hangzhou ilustra cómo la fabricación doméstica puede reducir los aranceles de importación y reforzar la seguridad del suministro regional. Las unidades móviles de donación de la India ahora dan servicio a distritos remotos, mientras que los corredores de drones entre los centros regionales y los centros de trauma reducen los tiempos de entrega en un 85%. Estas expansiones de capacidad alimentan un impulso sostenido en el mercado de bolsas de sangre desechables.
Mercado de Bolsas de Sangre Desechables en EMEA y América del Sur
Europa exhibe un crecimiento moderado, sostenido por la sustitución de los inventarios heredados de DEHP y la armonización bajo la regulación SoHO, vigente a partir de agosto de 2027. La iniciativa de plasma doméstico del Reino Unido busca una autosuficiencia del 80% en albúmina, impulsando inversiones en kits de recolección avanzados y mejoras en la cadena de frío. América del Sur y la región de Oriente Medio-África presentan una oportunidad sin explotar, donde la OMS estima un déficit anual de 102 millones de unidades. Las colaboraciones internacionales tienen como objetivo introducir refrigeración compacta con energía solar y plataformas simplificadas de bolsas múltiples, adecuadas para entornos con recursos limitados. En conjunto, la heterogeneidad regional en regulación, infraestructura y práctica clínica da forma a un mercado de bolsas de sangre desechables matizado, aunque en constante expansión.
Panorama regulatorio
La supervisión regulatoria de las bolsas de sangre desechables abarca los marcos de EE. UU. y la UE. En Estados Unidos, la supervisión de la FDA sobre productos sanguíneos está a cargo del CBER, con consideraciones de dispositivos que pueden implicar rutas 510(k) según el diseño. En Europa, el Reglamento MDR 2017/745 de la UE impulsa el acceso al mercado para los sistemas de donación de sangre, con la norma ISO 3826-4:2015 que establece criterios de rendimiento para los sistemas de bolsas de aféresis y expectativas de vigilancia posterior a la comercialización. En mayo de 2026, Fresenius Kabi obtuvo la certificación CE de Clase III bajo el MDR para sistemas de donación de sangre, lo que señala un umbral regulatorio más alto para el acceso y refuerza la diferenciación para los proveedores con capacidades sólidas de documentación y vigilancia.
Análisis de la cadena de valor
Los insumos previos incluyen polímeros de grado médico, plastificantes DINCH, soluciones anticoagulantes, tubos y componentes integrados; los fabricantes los convierten en configuraciones de una o varias bolsas mediante compuestos, extrusión de láminas, moldeo, soldadura y ensamblaje en sistema cerrado. La esterilización y las pruebas de liberación, mediante modalidades de EtO o gamma, garantizan la biocompatibilidad y esterilidad conforme a la norma ISO 10993 y estándares relacionados, con capacidad gestionada internamente o mediante instalaciones contratadas. En la etapa posterior, la distribución suele fluir a través de servicios nacionales de sangre, organizaciones de compras grupales y licitaciones hospitalarias, donde la documentación, los sistemas de calidad alineados con el MDR y la FDA, y la conformidad con la norma ISO 3826 influyen en la calificación y continuidad de los proveedores, especialmente durante las transiciones que dejan atrás las químicas de plastificantes heredadas. En mayo de 2026, el énfasis continuo en la preparación para el MDR complementa las vías de la FDA y la ISO, y subraya la necesidad de la cadena de valor de coordinar la documentación regulatoria con la capacidad de fabricación y esterilización.
Panorama Competitivo
Concentración del Mercado
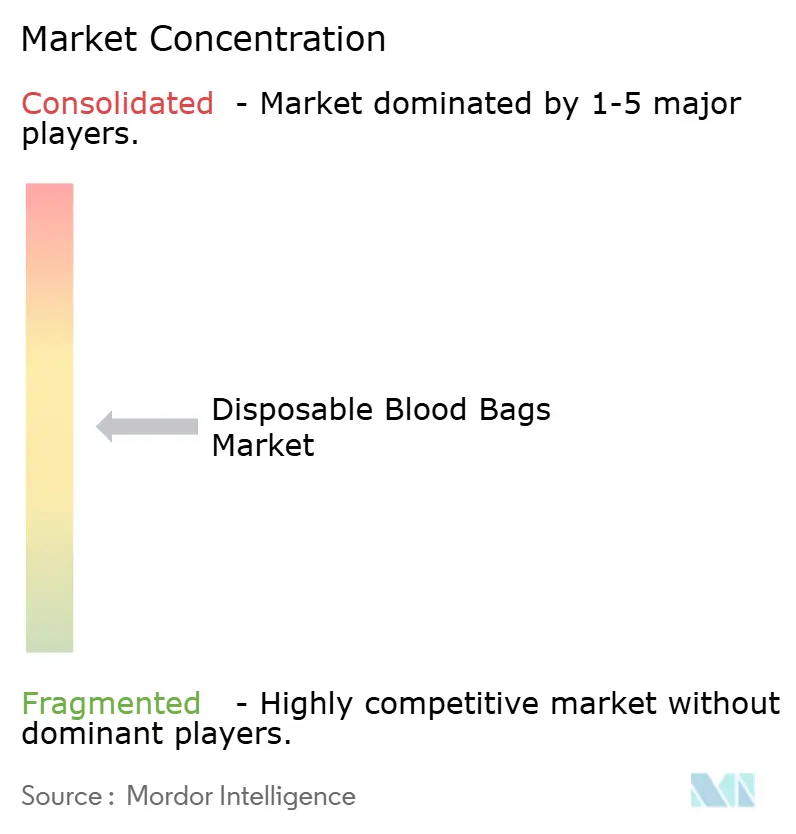
El mercado de bolsas de sangre desechables muestra una concentración moderada, con fabricantes establecidos que aprovechan la escala, la automatización y los historiales regulatorios para preservar su posicionamiento. Terumo, Fresenius Kabi y Haemonetics representan colectivamente una cuota sustancial, beneficiándose de la mezcla de resinas integrada verticalmente, la extrusión interna y las redes globales de servicio en campo. La adquisición por parte de GVS de los activos de sangre total de Haemonetics por USD 67,8 millones en 2025 amplió su acceso a la fabricación en Estados Unidos y México, señalando una racionalización activa de la cartera entre los operadores establecidos.
El liderazgo tecnológico diferencia a los competidores: la plataforma Reveos de Terumo integra algoritmos de rendimiento basados en sensores ópticos; Fresenius Kabi se enfoca en materiales sin DEHP combinados con inactivación de patógenos; Haemonetics escala su línea de aféresis para apoyar la recolección de inmunoterapia de alto margen. Los sistemas de inventario de inteligencia artificial implementados por determinados bancos de sangre optimizan la rotación de vencimientos, reduciendo las fechas de caducidad en un 20% e impulsando indirectamente la demanda de variantes de bolsas de almacenamiento especializadas. Los proveedores asiáticos emergentes aprovechan las eficiencias de costos, pero enfrentan obstáculos empinados de conformidad con la norma ISO 13485 y el MDR, lo que ralentiza la entrada en los mercados premium.
Las colaboraciones estratégicas se están profundizando: el acuerdo a diez años de Sanquin para implementar Reveos en 400.000 donaciones anuales agiliza el rendimiento del procesamiento europeo. Fresenius se alinea con Cerus para empaquetar conjuntamente las fundas de inactivación de patógenos INTERCEPT, ofreciendo un paquete de seguridad integral atractivo para los hospitales orientados al PBM. Mientras tanto, los innovadores en materiales se asocian con empresas petroquímicas para asegurar un suministro constante de DINCH, mitigando la volatilidad del precio de la resina. La intensidad competitiva se prevé que aumente a medida que se acerquen los plazos regulatorios sobre el DEHP, impulsando a todos los actores a acelerar las transiciones ecológicas dentro del mercado de bolsas de sangre desechables.
Líderes de la Industria de Bolsas de Sangre Desechables
-
Fresenius SE & Co. KGaA
-
Haemonetics Corporation
-
MacoPharma
-
Teleflex Incorporated
-
Terumo Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bolsas de Sangre Desechables Empresas cubiertas en este informe
- Terumo
- Fresenius
- Haemonetics
- MacoPharma
- Grifols
- B. Braun
- JMS Co. Ltd.
- Shandong Weigao Group Medical Polymer Co. Ltd.
- Poly Medicure Ltd.
- HLL Lifecare
- Demotek Ltd.
- \AdvaCare Pharma
- Mitra Industries Pvt. Ltd.
- Neomedic International
- Span Healthcare Private Ltd.
- Troge Medical
- Demophorius Healthcare
- Eightwe Digital Transformations Pvt. Ltd
- Mitra Industries Pvt Ltd.
Oportunidades de mercado y perspectivas futuras
Las transiciones de materiales hacia plataformas de bolsas sin DEHP y a base de DINCH siguen siendo una prioridad para los programas de seguridad y cumplimiento, con Terumo destacando públicamente estrategias de bolsas sin DEHP a base de poliolefina para responder a las exigencias regulatorias de dispositivos libres de plastificantes. La certificación CE de Clase III bajo el MDR de la UE obtenida por Fresenius Kabi en mayo de 2026 demuestra que las carteras conformes pueden captar ciclos de reemplazo en mercados regulados con exigentes obligaciones de documentación y postcomercialización, mientras que la autorización 510(k) de la FDA obtenida por Haemonetics en febrero de 2026 para el sistema de recolección de plasma NexSys PCS con tecnología Persona PLUS refuerza las inversiones continuas en automatización de la recolección de plasma, que se traducen en una mayor demanda de conjuntos desechables compatibles y flujos de trabajo integrados. En el plano de los sistemas, el procesamiento automático y en circuito cerrado, los kits de varias bolsas y los módulos de inactivación de patógenos amplían los ámbitos de aplicación; la licitación pública de enero de 2026 de la Unidade Local de Saúde de Santo António para bolsas de recolección de sangre con colocación de equipo durante 36 meses (valor de 549.528 euros) ilustra una sólida actividad de compras a corto plazo y un apetito por configuraciones listas para el MDR.
Desarrollos recientes de la industria en Mercado de Bolsas de Sangre Desechables
- Mayo de 2026: Fresenius Kabi obtuvo la certificación CE de Clase III bajo el MDR para sistemas de donación de sangre conforme al Reglamento (UE) 2017/745. Este hito restringe el acceso al mercado para plataformas de donación de mayor riesgo y eleva los requisitos de vigilancia postcomercialización. Señala una creciente prima para las carteras listas para el MDR entre las redes regionales de compras.
- Febrero de 2026: Haemonetics recibió la autorización 510(k) de la FDA para el sistema de recolección de plasma NexSys PCS con tecnología Persona PLUS. La autorización respalda la expansión de la automatización en la recolección de plasma y refuerza la demanda de conjuntos desechables compatibles y flujos de trabajo de procesamiento integrados. Subraya el impulso hacia la adopción a escala de plataforma en servicios de sangre de alto rendimiento.
- Enero de 2026: la Unidade Local de Saúde de Santo António publicó una licitación pública internacional para la adquisición de bolsas de recolección de sangre con colocación de equipo durante 36 meses, valorada en 549.528 euros. Esta actividad de compras señala una demanda a corto plazo de configuraciones conformes de bolsas de sangre en las redes hospitalarias regionales. Demuestra cómo los compradores del sector público se están alineando con soluciones de bolsas listas para el MDR y automatizadas.
Mercado de Bolsas de Sangre Desechables Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de bolsas de sangre desechables abarca las bolsas de un solo uso utilizadas para recolectar, almacenar, transportar y transfundir sangre total y componentes separados, junto con la tubería estándar y los puertos integrados que se venden como parte del conjunto de bolsas.
Exclusiones del alcance: Se excluyen los equipos duraderos de almacenamiento de sangre, el hardware de transfusión (que no sea la bolsa en sí) y los accesorios independientes que no se venden con un conjunto de bolsas desechables.
Descripción General de la Segmentación
- Por Tipo de Producto (Valor, millones de USD)
- Bolsa de Sangre Simple
- Bolsa de Sangre Doble
- Bolsa de Sangre Triple
- Bolsa de Sangre Cuádruple
- Bolsa de Sangre Penta
- Por Material (Valor, millones de USD)
- PVC DEHP
- PVC sin DEHP
- Sin PVC (EVA y otros)
- Por Usuario Final (Valor, millones de USD)
- Hospitales
- Bancos de Sangre
- Centros de Diagnóstico
- Otros
- Por Aplicación (Valor)
- Recolección
- Transporte / Almacenamiento
- Procesamiento (Leucodepletación, etc.)
- Por Geografía (Valor, millones de USD)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una visión clara de las señales de demanda y las restricciones para los volúmenes, y fundamentamos el modelo en estadísticas públicas de salud y seguridad sanguínea para que el pronóstico se mantenga realista. Las fuentes utilizadas para esto incluyen, por ejemplo, la orientación de la Organización Mundial de la Salud sobre suministro de sangre y transfusiones, la información de seguridad sanguínea de los CDC y las publicaciones de los ministerios nacionales de salud que resumen la actividad de donación y las cargas de procedimientos hospitalarios.
También revisamos las normas y la dirección de cumplimiento (como la orientación de asociaciones y los avisos regulatorios) porque las especificaciones de las bolsas y los cambios en los plásticos pueden modificar los precios promedio con el tiempo. Para traducir estas señales en la ejecución a nivel de empresa, leemos informes anuales, presentaciones para inversores, catálogos de productos y comunicados de prensa, y utilizamos suscripciones de pago para obtener información financiera de las empresas y contexto de noticias. También utilizamos bases de datos de patentes como verificación de la dirección de los productos. Estas fuentes son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con fabricantes, distribuidores, operadores de bancos de sangre y partes interesadas en transfusiones hospitalarias en las principales regiones, para poder validar los patrones de uso y la lógica de precios por configuración de bolsa. Utilizamos estas conversaciones para someter a prueba de presión los supuestos documentales sobre la adopción de conjuntos de bolsas múltiples, los ciclos de adquisición y la división entre bolsas relacionadas con la recolección y la transfusión, y para cerrar las brechas donde los datos públicos no son consistentes por país.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 45% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 37% | Europa, Oriente Medio y África (EMEA): 34% |
| Actores menores: 22% | Gerentes: 43% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
Dimensionamos el mercado utilizando una construcción de arriba hacia abajo que reconstruye la demanda por país a partir de la actividad de recolección de sangre y la intensidad del servicio de transfusión, y luego aplica factores de uso realistas para convertir esas señales en consumo de bolsas desechables. Donde los totales de donación a nivel de país no estaban completos, se utilizaron indicadores proxy, y solo avanzamos después de realizar verificaciones cruzadas con las partes interesadas locales.
Los insumos clave del modelo incluyen los volúmenes anuales de donación y recolección de sangre, la combinación típica de conjuntos de bolsas simples frente a dobles, triples y cuádruples utilizados en la recolección rutinaria, las prácticas de separación de componentes que influyen en cuántas bolsas se utilizan por donación, las bandas de precios de adquisición por configuración de bolsa, y los cambios en los plastificantes y las normas de seguridad que pueden elevar o limitar los precios de venta promedio con el tiempo. Estas variables se alinearon con indicadores de actividad sanitaria como las cargas de procedimientos quirúrgicos y la demanda de transfusiones hospitalarias, lo que ayuda a evitar el doble conteo en mercados con menor utilización.
Los pronósticos se construyeron utilizando análisis de escenarios respaldados por el consenso de expertos, donde factores como el crecimiento de procedimientos, la expansión del programa de recolección y el movimiento de precios por tipo de material se variaron dentro de rangos razonables. Los totales se corroboraron con verificaciones selectivas de abajo hacia arriba, incluidos cálculos de precio por volumen muestreados de las discusiones con los canales y resúmenes parciales de ingresos de proveedores. Donde persistían brechas, se aplicaron factores de cobertura conservadores hasta que se revalidaron en llamadas de seguimiento.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante triangulación a través de señales independientes. Comparamos la demanda modelada de bolsas con los volúmenes de recolección de sangre, los patrones de uso de componentes conocidos y las bandas de precios observadas en las conversaciones de adquisición. Cuando el resultado de un país parece fuera de rango, se verifican los supuestos, se documentan las anomalías y los insumos relevantes se recalibran antes de la aprobación del analista.
Un segundo paso de revisión garantiza que las definiciones se mantuvieron consistentes entre países, y que la conversión de divisas y la alineación de años no distorsionaron los totales. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando un evento material cambia los precios, la regulación o las condiciones de suministro, seguidas de una verificación final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Bolsas de Sangre Desechables de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado para las bolsas de sangre desechables porque cada editor elige su propio momento, límite de alcance y lógica de precios, y esas elecciones pueden desplazar los totales incluso si el tema suena idéntico. En nuestras verificaciones, las mayores diferencias suelen provenir de lo que se cuenta como un conjunto de bolsas, cómo se actualizan los precios promedio a lo largo de los años y si el grupo de demanda está anclado a patrones realistas de recolección de sangre y manejo de componentes.
En este espacio, la cadencia de actualización y el momento de la conversión de divisas importan porque los precios basados en licitaciones pueden moverse, y no todas las regiones ajustan los precios de venta promedio al mismo ritmo cuando cambian las especificaciones de los materiales. La estimación se mantiene vinculada a un momento de conversión de USD consistente y a bandas de precios revalidadas por configuración (simple, doble, triple, cuádruple). Esta disciplina basada en la actualización es una razón clave por la que la cifra de 2026 utilizada por Mordor Intelligence puede diferir de los números más amplios o menos frecuentemente actualizados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 501,08 millones de USD (2026) | |
| Revista Especializada A | 750,46 millones de USD (2026) | Esta cifra parece reflejar un límite de producto más amplio y una definición de bolsa más laxa, donde los desechables de transfusión adyacentes y los conjuntos de un solo uso más amplios pueden agruparse, lo que infla el valor en comparacin con el conteo exclusivo de bolsas. |
| Consultora Global B | 2,07 mil millones de USD (2026) | El alcance parece más cercano a un universo más amplio de bolsas de sangre de un solo uso con variantes adicionales y consumibles relacionados, y la base de precios puede trasladarse con una validación limitada a nivel de configuración, lo que puede elevar el total cuando se mezclan subtipos de mayor precio. |
La diferencia entre las fuentes se explica principalmente por los límites del alcance y cómo se trasladan los precios al año en curso, en lugar de por un verdadero desacuerdo sobre la actividad subyacente de recolección de sangre. Al mantener el grupo de demanda vinculado a los flujos de trabajo de recolección y componentes, y luego someter a prueba de estrés los precios por configuración de bolsa y región, el número final se vuelve más fácil de rastrear y repetir cuando se actualizan nuevos insumos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de bolsas de sangre desechables?
El tamaño del mercado de bolsas de sangre desechables alcanzó 522,43 millones de USD en 2027 y se proyecta que llegue a 643,60 millones de USD en 2032.
¿Qué región lidera la demanda global de bolsas de sangre desechables?
América del Norte mantuvo la mayor participación del 38,64% en 2026, impulsada por las estrictas regulaciones de la FDA y la avanzada infraestructura sanitaria.
¿Qué segmento de producto se está expandiendo más rápido?
Las bolsas de sangre cuádruples registran la CAGR más alta del 4,34% gracias a su capacidad para separar múltiples componentes de una sola donación.
¿Por qué los materiales sin DEHP están ganando impulso?
El escrutinio regulatorio sobre la toxicidad del DEHP y las próximas prohibiciones están impulsando a los hospitales a adoptar bolsas plastificadas con DINCH o EVA que mantienen la calidad de la sangre sin riesgos endocrinos.
¿Cómo afectan los programas de Gestión de la Sangre del Paciente a la demanda de unidades?
Las iniciativas de PBM han reducido las transfusiones de glóbulos rojos hasta en un 39%, lo que lleva a los hospitales a preferir bolsas de alta eficacia que soporten la terapia de componentes con menos unidades en total.
¿Qué acuerdo importante remodelaron recientemente el panorama competitivo?
En enero de 2025, GVS adquirió los activos de sangre total de Haemonetics por USD 67,8 millones, ampliando su presencia manufacturera en las Américas.