
Tamaño y Cuota del Mercado de Cámaras Digitales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
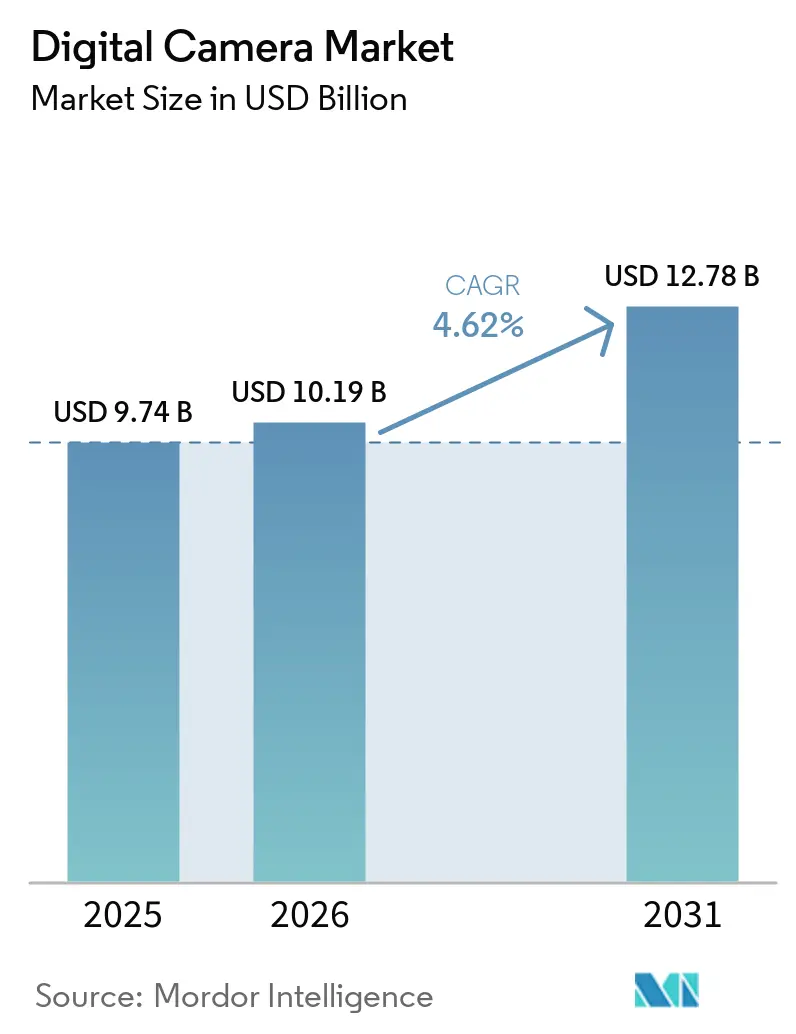
| Tamaño del Mercado (2026) | 10.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Cámaras Digitales por Mordor Intelligence
El tamaño del mercado de cámaras digitales en 2026 se estima en USD 10.19 mil millones, creciendo desde el valor de 2025 de USD 9.74 mil millones, con proyecciones para 2031 que muestran USD 12.78 mil millones, creciendo a una CAGR del 4.62% durante 2026-2031.
Esto señala que el tamaño del mercado se está expandiendo más rápido que muchas categorías de imagen adyacentes. Los fabricantes han reposicionado el hardware como herramientas diseñadas específicamente para profesionales y creadores, lo que permite que los precios de venta promedio aumenten incluso cuando los volúmenes de unidades quedan por detrás de la adopción de teléfonos inteligentes. El protagonismo de Asia-Pacífico, el liderazgo de 22 años de Canon en objetivos y las dinámicas de la economía de creadores ilustran colectivamente cómo el hardware premium, las funciones impulsadas por IA y los flujos de trabajo en redes sociales impulsan hacia adelante el mercado de cámaras digitales.[1]Fuente: Canon Inc., "Canon celebra el 22.º año consecutivo de cuota número 1," global.canon La intensidad competitiva se centra ahora en el autoenfoque computacional y la integración de transmisión en vivo en lugar de solo en el precio, mientras que los shocks en la cadena de suministro derivados de la escasez de semiconductores y los aranceles del 24–46% de EE. UU. han elevado los precios minoristas entre un 20 y un 40% en las principales marcas. El aumento del 213% de China en los envíos de cámaras compactas, la recuperación del turismo y la proliferación de sensores de fotograma completo subrayan cómo el mercado de cámaras digitales está reenmarcando con éxito su propuesta de valor como complementaria a la fotografía móvil.
Conclusiones Clave del Informe
- Por tipo de cámara, los sistemas sin espejo representaron el 57.85% de la cuota del mercado de cámaras digitales en 2025, y el segmento avanza a una CAGR del 6.23% hasta 2031.
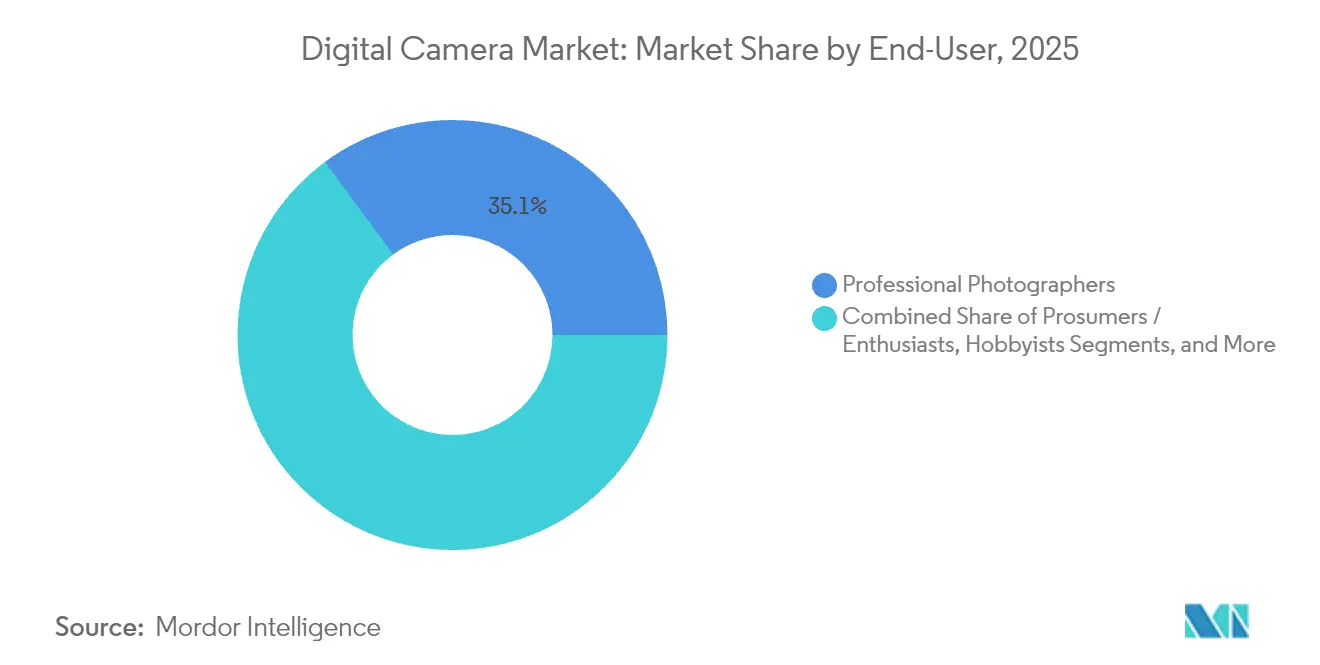
- Por usuario final, los creadores de contenido registraron la trayectoria de crecimiento más rápida con una CAGR del 6.44% hasta 2031, mientras que los fotógrafos profesionales conservaron el 35.10% de la cuota de ingresos en 2025.
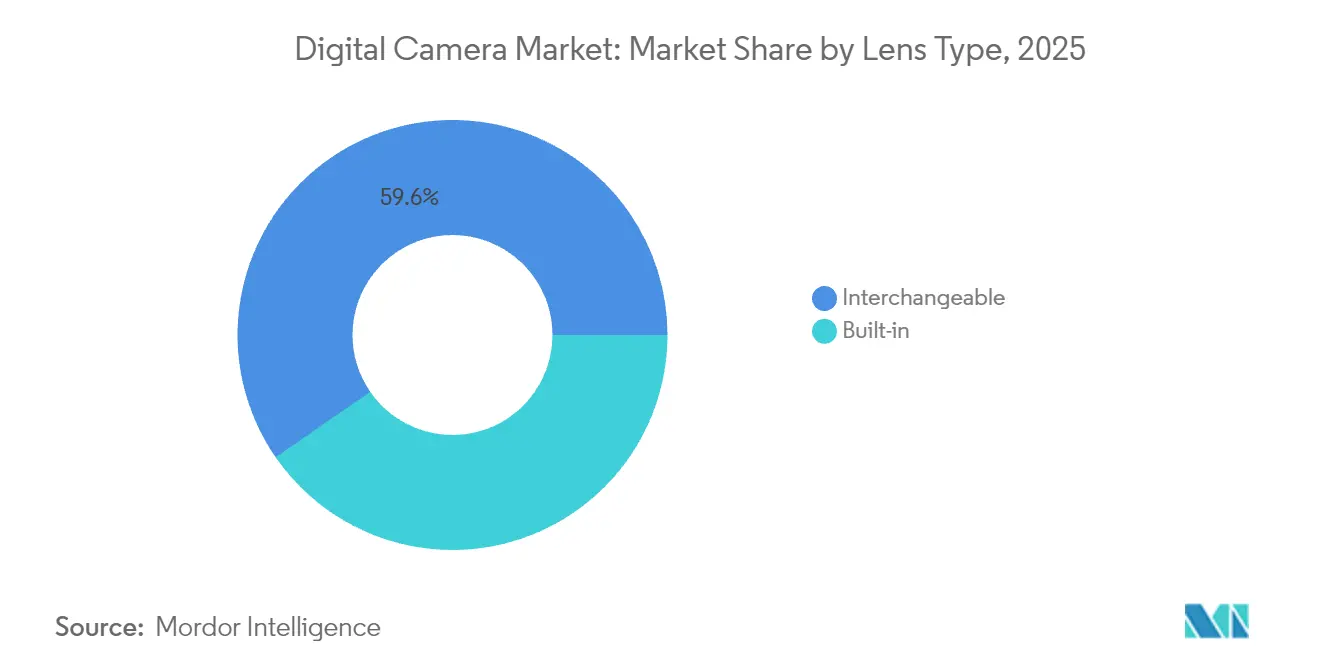
- Por tipo de objetivo, los sistemas intercambiables representaron el 59.62% del tamaño del mercado de cámaras digitales en 2025 y se proyecta que se expandirán a una CAGR del 5.52% durante 2026-2031.
- Por tamaño de sensor, el fotograma completo representó el 37.25% del tamaño del mercado de cámaras digitales en 2025 y está creciendo al 5.63% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 31.42% de la cuota del mercado de cámaras digitales en 2025 y está creciendo al 5.76% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Cambio de DSLR a sistemas sin espejo de alto margen | +1.8 | Global; Asia-Pacífico liderando | Mediano plazo (2-4 años) |
| Demanda de la economía de creadores de equipos híbridos de foto-vídeo | +1.2 | América del Norte y Europa como núcleo; expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances en autoenfoque impulsado por IA y seguimiento de sujetos | +0.9 | Global, segmento premium | Corto plazo (≤ 2 años) |
| Recuperación del turismo post-COVID que impulsa las ventas de cámaras premium | +0.7 | Asia-Pacífico como núcleo; expansión hacia Europa | Mediano plazo (2-4 años) |
| Auge de modelos compactos "retro" de objetivo fijo entre la Generación Z | +0.6 | Global; China y América del Norte | Corto plazo (≤ 2 años) |
| Asociaciones OEM para agrupar cámaras con accesorios de transmisión en vivo | +0.4 | América del Norte y Europa; expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de la economía de creadores de equipos híbridos de foto-vídeo
La economía de los creadores está en camino de duplicarse, generando una cohorte de compradores que espera video cinematográfico en 8K60p, códecs listos para transmisión en vivo y exportaciones fluidas a TikTok.[2]Fuente: David Schonauer, "¿Impulsará la creciente economía de los creadores un auge en las ventas de cámaras?" ai-ap.com La EOS R5 Mark II de Canon, con 8K RAW interno y conexiones al flujo de trabajo de Cinema EOS, apunta a esta base de usuarios prosumer. La demanda viral de la PowerShot G7X Mark III cinco años después de su lanzamiento demuestra cómo las redes sociales extienden los ciclos de vida de los productos cuando ciertas características resuenan entre los influencers.[3]Fuente: Allison Johnson, "Comparación de sensores de cámara del Galaxy S23 Ultra," theverge.com B and H Photo Video reveló que el 42% de las ventas de cámaras de cine en 2025 implicaron financiamiento de terceros, lo que ilustra cómo la flexibilidad de pago facilita la adquisición para cineastas independientes y agencias boutique. A medida que los flujos de trabajo entre fotografía y video se difuminan, los fabricantes deben integrar conectividad y aplicaciones móviles en cada producto insignia.
Cambio de DSLR a sistemas sin espejo de alto margen.
Las cámaras sin espejo confirman que el mercado de cámaras digitales está migrando hacia arquitecturas que admiten actualizaciones de firmware por IA y obturadores silenciosos.[4]Fuente: DPReview Staff, "Los datos de enero de 2025 de CIPA muestran que las cámaras compactas son más populares que nunca," dpreview.com La EOS R1 de Canon ejemplifica este cambio al combinar procesadores DIGIC duales con ráfaga de 40 fps para justificar un precio premium. Los precios de venta promedio aumentaron un 200% en cinco años a medida que las marcas cosecharon mayores márgenes brutos de cuerpos menos numerosos pero mejor equipados. La integración de software y hardware sustenta ahora la ventaja competitiva, y la hoja de ruta de los sistemas sin espejo se extiende hacia flujos de trabajo de vídeo de rápido crecimiento.
Avances en autoenfoque impulsado por IA y seguimiento de sujetos
Los algoritmos de aprendizaje profundo desplazan el autoenfoque de reactivo a predictivo. El AF de Prioridad de Acción de Canon analiza vectores de movimiento para enfocar a un atleta antes del momento de máxima acción.[5]Fuente: Dave Etchells, "Entrevista con Canon CP+ 2025," imaging-resource.com Camera Verify de Sony incorpora firmas criptográficas que certifican la procedencia de la imagen, combatiendo las amenazas de los medios sintéticos. El escalado mediante redes neuronales de Canon eleva la resolución un 400% y reduce el ruido en dos pasos, permitiendo que los sensores más pequeños rivalicen con la producción de formato medio. Estas capacidades crean ventajas defensibles y convierten la fotografía computacional en un requisito básico para el mercado de cámaras digitales.
Recuperación del turismo post-COVID que impulsa las ventas de cámaras premium
Los ingresos de los sistemas sin espejo aumentaron a medida que los viajeros chinos reanudaron sus viajes al extranjero y buscaron óptica superior para los destinos emblemáticos. Las encuestas de CIPA encontraron que el 40% de los adolescentes japoneses se sintieron más motivados para fotografiar momentos de viaje después de la pandemia. La recuperación del turismo beneficia desproporcionadamente a los cuerpos de fotograma completo de alto margen y a los teleobjetivos premium, apoyando la tesis de premiumización del mercado de cámaras digitales.
Análisis del Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Canibalización de la fotografía computacional de los teléfonos inteligentes | -1.4 | Global; mercados emergentes | Largo plazo (≥ 4 años) |
| Expansión de los modelos de alquiler y suscripción que reducen la demanda de unidades | -0.8 | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez global de chips de memoria que aumenta los costos de la lista de materiales | -0.6 | Global; centros de fabricación de Asia | Corto plazo (≤ 2 años) |
| Regulación de sostenibilidad de la UE sobre la durabilidad del ciclo del obturador | -0.3 | Europa; expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Canibalización de la fotografía computacional de los teléfonos inteligentes
El Galaxy S23 Ultra de Samsung incorpora un sensor de 200 MP con agrupación de píxeles que produce imágenes listas para compartir que rivalizan con las cámaras de nivel básico, erosionando la demanda de los principiantes. La X90 Pro de Vivo añade un sensor de 1 pulgada, comprimiendo aún más la relevancia de las cámaras de apuntar y disparar. Los fabricantes de cámaras deben enfatizar los objetivos intercambiables, la superioridad en condiciones de poca luz y la ergonomía óptica para mantener segmentos de audiencia impermeables a la comodidad de los teléfonos inteligentes.
Expansión de los modelos de alquiler y suscripción que reducen la demanda de unidades
El giro en los ingresos de GoPro ilustra cómo las suscripciones pueden canibalizar las compras de unidades nuevas al tiempo que siguen monetizando a los usuarios a lo largo del tiempo. Las plataformas de alquiler de objetivos permiten a los trabajadores independientes acceder a objetivos de cine de USD 3.000 por USD 40 por fin de semana, una propuesta de valor que elimina las barreras de entrada pero reduce las ventas directas. El mercado de cámaras digitales, por lo tanto, debe equilibrar el volumen frente al valor de por vida ofreciendo ecosistemas de alquiler propios de la marca o financiación incluida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Objetivo:
Los Sistemas Intercambiables Impulsan la Migración PremiumLos sistemas intercambiables representaron el 59.62% del tamaño del mercado de cámaras digitales en 2025 y se expandirán a una CAGR del 5.52% hasta 2031, ya que los fotógrafos consideran las colecciones de objetivos como activos a largo plazo. El dominio de 22 años de Canon en objetivos subraya las economías de bloqueo que disuaden el cambio de marca y refuerzan el valor del ecosistema.
La ventaja del sistema de montura de objetivo protege los márgenes porque los usuarios adquieren múltiples objetivos a lo largo de la vida útil de un cuerpo, estabilizando los ingresos incluso si los envíos anuales de cuerpos fluctúan. Los modelos con objetivo integrado siguen siendo relevantes en las categorías compacta y de acción, donde la robustez y la portabilidad superan a la flexibilidad óptica, lo que garantiza que el mercado de cámaras digitales siga atendiendo tanto a los nichos centrados en la comodidad como en el rendimiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Cámara:
La Revolución Sin Espejo se AceleraLas cámaras sin espejo capturaron el 57.85% de la cuota del mercado de cámaras digitales en 2025, superando a las DSLR con una CAGR del 6.23% hasta 2031. Canon, Nikon y Sony debutaron todos con cuerpos sin espejo insignia en 2024-2025, confirmando el compromiso total de la industria en EE. UU.
El declive de las DSLR se está acelerando a medida que los presupuestos de I+D se desplazan completamente hacia los sistemas sin espejo. Las cámaras compactas y de 360 grados se abren camino en el crecimiento adyacente a través de la viralidad en las redes sociales, ya que la Pocket 3 de DJI triplicó las ventas a RMB 80 millones (USD 11.2 millones) en un solo mes. Las cámaras de acción, por lo tanto, complementan el dominio de los sistemas sin espejo en lugar de competir directamente, manteniendo el mercado de cámaras digitales diversificado en diferentes casos de uso.
Por Usuario Final:
Los Creadores de Contenido Emergen como Motor de CrecimientoLos creadores de contenido registraron una CAGR del 6.44% y están reformando la trayectoria del tamaño del mercado de cámaras digitales al demandar funciones listas para transmisión en vivo a precios accesibles para el consumidor. Los fotógrafos profesionales siguen generando la mayor parte de las ventas de alto valor de cuerpos y objetivos, pero los creadores aportan volumen y visibilidad social.
A medida que las plataformas recompensan algorítmicamente el vídeo de alta calidad, los creadores migran de los teléfonos inteligentes a equipos sin espejo capaces de salida HDMI limpia, metadatos de vídeo vertical y cargas directas a la nube. La aplicación Live Switcher Mobile de Canon responde a esta brecha convirtiendo dos cuerpos EOS en un estudio multicámara portátil. El mercado de cámaras digitales se bifurca ahora entre los flujos de trabajo profesionales tradicionales y los paquetes centrados en el creador.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Sensor:
El Dominio del Fotograma Completo Refleja el Enfoque PremiumEl fotograma completo mantuvo el 37.25% de la cuota y está creciendo un 5.63% anualmente, consolidando su estatus como referente premium en la jerarquía de cuota del mercado de cámaras digitales. El formato medio seduce con resolución extrema con rumores de un sistema de 247 MP para 2025.
El APS-C sigue siendo importante para los entusiastas que buscan alcance y asequibilidad, mientras que el Micro Cuatro Tercios sostiene las plataformas de acción y vlog donde el peso importa. El escalado por IA puede eventualmente nivelar las brechas percibidas, pero la profundidad de campo impulsada por la óptica mantiene el fotograma completo aspiracional. La escala de sensores, por lo tanto, sustenta la estratificación de precios dentro del mercado de cámaras digitales.
Análisis Geográfico
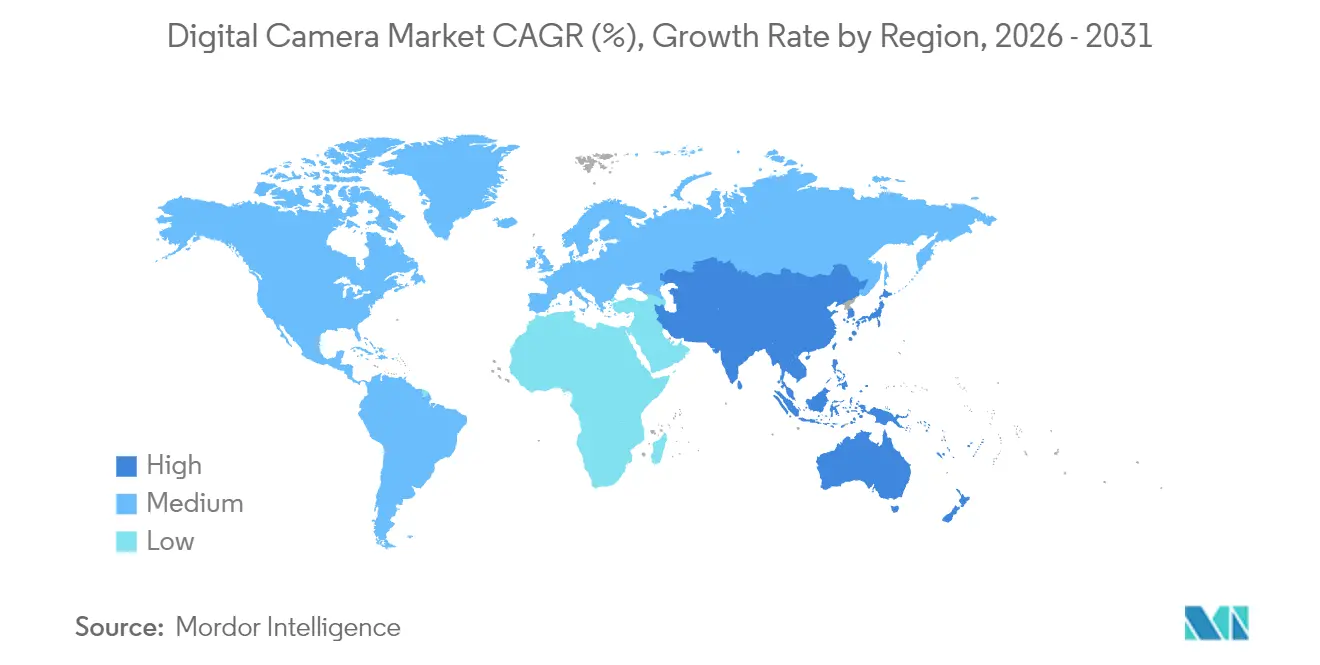
Mercado de Cámaras Digitales de Asia-Pacífico
Asia-Pacífico contribuyó con el 31,42% del tamaño del mercado de cámaras digitales en 2025 y avanza a una tasa del 5,76% hasta 2031. China pasó de ser un centro de fabricación a una potencia de consumo, ya que Xiaohongshu registró 1.200 millones de visualizaciones relacionadas con cámaras, impulsando las ventas virales del DJI Pocket 3. Japón ancla el liderazgo en I+D, y los Premios BCN ilustran cómo Sony y Nikon ganan terreno en el mercado local.
Mercado de Cámaras Digitales en América, EMEA y Asia-Pacífico
América del Norte sigue siendo un referente en los flujos de trabajo de los creadores de contenido, a pesar de la inflación minorista impulsada por aranceles del 20–40% sobre las importaciones. La base instalada madura de la región se actualiza para incorporar funciones de IA y códecs de transmisión. La regulación de ecodiseño 2024/1781 de Europa obliga a las marcas a prolongar la durabilidad del ciclo del obturador, orientando los presupuestos de ingeniería hacia la reparabilidad. América del Sur, Oriente Medio y África aportan cuotas modestas en la actualidad, pero la asequibilidad de las cámaras sin espejo y la penetración de las redes sociales desbloquean un potencial alcista a largo plazo. Nikon espera que India se sitúe entre sus cinco principales mercados en cuatro años, lo que refleja la divergencia subregional dentro de Asia. El plan de Fujifilm para ampliar sus puntos de venta minoristas en India respalda esa tesis. El mercado de cámaras digitales combina, por tanto, una saturación madura con puntos emergentes de alto dinamismo que sostienen el crecimiento agregado.

Panorama regulatorio
Las cámaras digitales enfrentan un mosaico de normas de cumplimiento de producto y comercio que varían según el mercado. En la Unión Europea, los requisitos del Cargador Común exigen conectores de carga USB-C y la separación de la venta del cargador, con la ventana de cumplimiento vigente desde el 28 de diciembre de 2024, lo que da forma al empaquetado de accesorios y al diseño de dispositivos en la región. El comercio transfronterizo también influye en los precios y el abastecimiento. La clasificación industrial utiliza códigos SA como 8525.89, 9006.53 y 9006.59, que afectan los resultados arancelarios según el destino; Estados Unidos aplica medidas de la Sección 301 a determinadas importaciones originarias de China. En India, los requisitos de certificación BIS se aplican a las importaciones de cámaras, mientras que Europa está endureciendo las políticas de consumo en torno a la reparabilidad, con la adopción por parte de los Estados miembros de normas de reparación a partir del 31 de julio de 2026, lo que aumenta la disponibilidad de repuestos y la preparación de servicios.
Análisis de la cadena de valor
La cadena de valor de las cámaras digitales comienza con componentes de imagen upstream (sensores CMOS, vidrio óptico y elementos de lente, procesadores, memoria y circuitos integrados de gestión de energía) y continúa con el empaquetado de sensores, módulos de obturador o IBIS, visores electrónicos/LCD y grupos de lentes, antes del ensamblaje final e integración de firmware. El control sobre componentes críticos es un factor diferenciador, con Sony Semiconductor Solutions actuando como proveedor central de sensores para muchas marcas, y la óptica y la manufactura de precisión sustentando la diferenciación en los ecosistemas de lentes intercambiables. La manufactura y el ensamblaje midstream se concentran en Asia Oriental, con capacidad de módulos de cámara y ensamblaje relacionado anclada en China y centros cercanos como Corea del Sur, Taiwán y Vietnam, lo que genera exposición a la logística y a la escasez de componentes. En el downstream, las marcas dependen de una combinación de comercio electrónico directo al consumidor, venta especializada de fotografía y canales profesionales, respaldados por redes de servicio posventa; las condiciones de suministro recientes destacan la necesidad de flexibilidad de capacidad en óptica y sensores, ya que los proveedores reinician líneas inactivas y las marcas presionan por una alineación más estrecha entre las hojas de ruta de sensores, óptica y firmware.
Panorama Competitivo
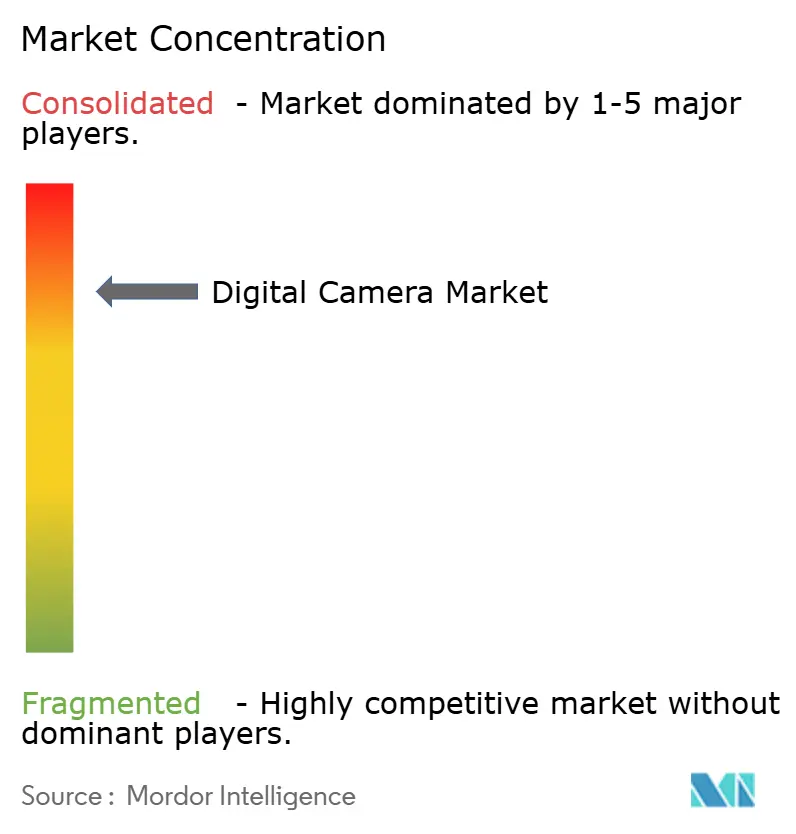
Canon, Sony y Nikon poseen colectivamente una cuota mayoritaria, lo que hace que el mercado de cámaras digitales esté moderadamente concentrado pero abierto a la disrupción. La racha de 22 años de Canon en el liderazgo de objetivos intercambiables refleja la inversión acumulada en la montura de objetivos y la infraestructura de servicio profesional. Sony aprovecha la fabricación interna de sensores para lanzar nuevos modelos Alpha rápidamente, incorporando autoenfoque por IA y firmas de procedencia que diferencian más allá de la óptica.
La adquisición de RED Cinema por parte de Nikon demuestra la expansión vertical hacia los flujos de trabajo de cine digital, ampliando el mercado total direccionable. Los competidores chinos como DJI e Insta360 explotan cadenas de suministro de electrónica de consumo ágiles para dominar los nichos de acción y 360°, capturando casi el 70% de la cuota del segmento panorámico de China. Los puntos focales de innovación para todos los actores incluyen ahora el escalado por IA, la integración en la nube y los conjuntos completos para creadores, en lugar de simples carreras de megapíxeles.
Las estrategias de precios se han inclinado hacia lo premium a medida que la escasez de chips y los aranceles inflan los costos, pero las marcas amortiguan el impacto mediante ventajas de suscripción, garantías extendidas y desbloqueos de software. El lanzamiento de la planta de objetivos automatizada de Canon en abril de 2025 ilustra un giro operativo hacia la fabricación flexible. La narrativa competitiva, por lo tanto, se centra en la profundidad del ecosistema, la diferenciación por IA y el compromiso omnicanal que mantiene dinámico el mercado de cámaras digitales.
Líderes de la Industria de Cámaras Digitales
-
Canon Inc.
-
Sony Group Corporation
-
Nikon Corporation
-
Fujifilm Holdings Corporation
-
Panasonic Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cámaras Digitales
- Canon Inc.
- Sony Group Corporation
- Nikon Corporation
- Fujifilm Holdings Corporation
- Panasonic Holdings Corporation
- OM Digital Solutions Corporation
- Leica Camera AG
- Sigma Corporation
- Victor Hasselblad AB
- Eastman Kodak Company
- Ricoh Imaging Company, Ltd.
- GoPro, Inc.
- Insta360 (Arashi Vision Inc.)
- DJI Technology Co., Ltd.
- Blackmagic Design Pty. Ltd.
- Phase One A/S
- RED Digital Cinema, LLC
- Z CAM (Shenzhen ImagineVision Tech)
- Pentax (Brand of Ricoh Imaging)
- Tamron Co., Ltd.
- Carl Zeiss AG (Consumer Imaging)
- Yongnuo Photographic Equipment Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Los segmentos de captura premium y especializados se están expandiendo a medida que los principales fabricantes impulsan hardware y flujos de trabajo diferenciados. La cámara multipropósito MS-510 de Canon, construida alrededor de un sensor SPAD de 1 pulgada para captura de video a todo color en condiciones de muy baja luz, ejemplifica este cambio, mientras que Sony ha presentado la Alpha 7R VI con un sensor de fotograma completo apilado de 66,8 MP y procesamiento de IA, y la RX10 V, una superzoom todo en uno dirigida a las necesidades de los creadores integrados. Las funciones de video centradas en creadores y los paquetes cercanos al ámbito cinematográfico se presentan como canales de crecimiento, con Canon posicionando la EOS R6 V y el RF20-50mm F4 L IS USM PZ como un kit para creadores de video, Nikon alineándose con RED para capacidades cinematográficas a través de su plan FY2026-2030, y los envíos totales de cámaras alcanzando 9,44 millones de unidades en 2025 y 9,59 millones de unidades en 2026 según CIPA. El endurecimiento de los requisitos de reparación de la UE a partir de julio de 2026 estimula aún más los ecosistemas de repuestos y las redes de servicio.
Recent Industry Developments in Mercado de Cámaras Digitales
- Julio de 2026: Sony Electronics presentó la RX10 V, una cámara superzoom todo en uno de quinta generación que combina un objetivo de 24-600 mm con enfoque automático de Reconocimiento en Tiempo Real impulsado por IA y un sensor apilado de tipo 1,0. El lanzamiento refuerza la demanda de cámaras premium de lente fija que condensan los casos de uso de viaje y vida salvaje en un solo dispositivo, manteniendo el rendimiento del autoenfoque como diferenciador clave.
- Mayo de 2026: Canon anunció la cámara mirrorless de fotograma completo EOS R6 V junto con el RF 20-50mm F4 L IS USM PZ, su primer objetivo de la serie L RF con zoom motorizado interno. La combinación apunta a flujos de trabajo de creadores que priorizan un control de zoom suave y una operación híbrida foto-video, fortaleciendo la fidelidad al ecosistema mediante cuerpos y objetivos diseñados como un kit combinado.
- Marzo de 2024: Nikon anunció un acuerdo para adquirir RED.com, LLC con el fin de expandir su negocio de cámaras de cine digital profesionales. El movimiento vincula la herencia de óptica e imagen de Nikon con las capacidades de la plataforma cinematográfica de RED, reforzando el posicionamiento de Nikon en la producción de video de alta gama adyacente al mercado más amplio de cámaras de lente intercambiable.


Mercado de Cámaras Digitales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado se define como los ingresos generados por la venta de hardware de cámaras digitales, en las que las imágenes y el video se capturan en un sensor digital y se almacenan electrónicamente. La cobertura incluye formatos de cámaras de consumo general y profesionales vendidos a través de canales en línea y fuera de línea en las principales regiones.
Exclusiones del alcance: Este dimensionamiento no incluye teléfonos inteligentes, cámaras web, videocámaras vendidas como categorías separadas ni suscripciones de edición de software de carácter exclusivo.
Descripción General de la Segmentación
-
Por Tipo de Objetivo
- Integrado
- Intercambiable
-
Por Tipo de Cámara
- Cámara Digital Compacta
- DSLR (Réflex Digital de Objetivo Único)
- Sin Espejo
- Acción / 360°
-
Por Usuario Final
- Fotógrafos Profesionales
- Prosumidores / Entusiastas
- Aficionados
- Creadores de Contenido / Streamers
-
Por Tamaño de Sensor
- Formato Medio
- Fotograma Completo
- APS-C
- Micro Cuatro Tercios y Menores
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
-
Oriente Medio y África
-
Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
-
África
- Sudáfrica
- Egipto
-
Oriente Medio
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la primera estructura del modelo y para anclar los insumos a señales públicas reproducibles. Se consultaron fuentes como estadísticas de envíos de la industria de cámaras e imágenes provenientes de organismos comerciales, series de datos de comercio y aduanas para flujos de importación y exportación, y estadísticas gubernamentales que reflejan el gasto en electrónica de consumo y los movimientos de precios.
Para evitar una dependencia excesiva de un único conjunto de datos, también se revisaron informes anuales y presentaciones de resultados de empresas, anuncios de lanzamiento de productos y cobertura periodística confiable sobre tendencias en imagen, como la adopción de sistemas sin espejo, el comportamiento de adquisición de lentes y la combinación de formatos de sensor. Cuando fue necesario, se utilizaron fuentes de suscripción de pago para obtener información financiera e inteligencia empresarial, una base de datos de patentes y una base de datos de envíos a nivel de importación y exportación para verificar la capacidad, el mapeo de productos y la dirección del comercio. Estas fuentes son meramente ilustrativas, y también se consultaron otros documentos públicos y puntos de datos para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué impulsa la compra y el reemplazo real de cámaras, y luego en someter a prueba de estrés los supuestos documentales que pueden afectar los totales. Se realizaron conversaciones con partes interesadas a lo largo de la cadena de valor, incluidas marcas y socios de fabricación, ejecutivos de canales y distribución, y comunidades de usuarios profesionales, manteniendo una cobertura equilibrada de encuestados en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 17% | APAC: 48% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 41% | EMEA: 29% |
| Actores menores: 22% | Gerentes: 42% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda global se reconstruye utilizando señales de envíos de cámaras y comercio, ajustadas posteriormente por bandas de precio de venta promedio y el cambio en la combinación entre tipos de cámaras. Una vez producido el primer total, se corrobora con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestral por volumen según los principales formatos de cámara y verificaciones de canal sobre los patrones de venta al consumidor final, ajustando los totales cuando la brecha puede explicarse.
Los insumos clave del modelo incluyen la participación de lentes intercambiables frente a lentes integrados, la combinación de sistemas sin espejo frente a DSLR frente a compactas, la combinación de tamaños de sensor (fotograma completo frente a APS-C y otros), el momento del ciclo de reemplazo y los sesgos de demanda regional que se manifiestan en los flujos comerciales y las tendencias de envíos. Dado que las divulgaciones son desiguales entre las marcas más pequeñas y algunos mercados, los puntos faltantes se gestionan mediante la aproximación con divisiones de envíos regionales y distribuciones por banda de precios, seguida de una verificación cruzada con los comentarios de las entrevistas.
Para el pronóstico, se utilizó un análisis de escenarios respaldado por el suavizado de tendencias en envíos y la progresión del precio de venta promedio. Los supuestos están alineados con las expectativas de los expertos en canales y productos para la demanda de mitad de ciclo, las compras impulsadas por creadores y las actualizaciones basadas en características como video en 4K y 8K y conectividad. Cada escenario se revisa para garantizar la coherencia interna, de modo que el crecimiento no supere la recuperación realista de unidades y el comportamiento de precios.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican de forma cruzada con señales independientes, como los totales de envíos de categorías reportados, los cambios en la dirección del comercio y los indicadores de movimiento de precios; posteriormente, el modelo se revisa en busca de valores atípicos por región y formato de cámara. Si una varianza es demasiado amplia, se reabre el rastro de supuestos y se generan preguntas de seguimiento con el conjunto de entrevistas pertinente para comprender el factor determinante.
Se sigue una revisión de múltiples pasos antes de la aprobación final, en la que se verifican los cálculos, las conversiones de unidades y el tratamiento de divisas, y la lógica es cuestionada por otro analista. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en el ciclo de productos o variaciones repentinas en la demanda. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Cámaras Digitales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para cámaras digitales frecuentemente no coinciden porque diferentes estudios contabilizan distintos productos y utilizan diferentes momentos para su año base y la conversión de divisas. Las diferencias también provienen de cómo cada publicador trata la combinación de precios entre cámaras compactas, DSLR y sin espejo, dado que las tendencias de unidades y el movimiento del precio de venta promedio pueden apuntar en direcciones opuestas.
En este estudio, los principales factores detrás de las brechas en las estimaciones son si las cámaras de acción y de 360 grados se incluyen como parte de las cámaras digitales, si los kits de lentes incluidos se valoran de manera consistente, y si se utilizan señales de comercio y envíos para mantener los totales regionales dentro de parámetros realistas. Algunas estimaciones también se apoyan en recuperaciones optimistas de unidades o aplican una amplia vinculación de accesorios que infla los ingresos sin una lógica clara de unidades, lo que puede alejar los totales de lo que indica la venta al consumidor final en los canales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,19 mil millones de USD (2026) | |
| Editor del Sector A | 7,16 mil millones de USD (2023) | Utiliza un año base anterior y puede incorporar periféricos adyacentes relacionados con cámaras dentro de la categoría en partes de la narrativa, lo que desplaza los totales en comparación con una visión exclusiva de hardware de cámara. |
| Consultora Regional B | 9,77 mil millones de USD (2025) | Posiciona 2025 como el año de referencia y extiende el horizonte de pronóstico más allá, donde supuestos de crecimiento a largo plazo más elevados y elecciones de combinación regional pueden elevar la trayectoria de ingresos implícita. |
La dispersión en la tabla se explica principalmente por la selección del año base y por lo que se contabiliza como ingresos de cámaras frente a elementos adyacentes como kits y formatos de acción, y esas elecciones modifican el cálculo del precio de venta promedio y la combinación. Al vincular el total a verificaciones de envíos y comercio y manteniendo explícito el alcance por tipo de cámara, la estimación permanece rastreable a variables claras, una disciplina aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de cámaras digitales en 2031?
Se proyecta que alcanzará USD 12.78 mil millones, expandiéndose a una CAGR del 4.62% desde 2026.
¿Qué tipo de cámara está creciendo más rápido?
Los cuerpos sin espejo lideran con una CAGR del 6.23%, aumentando desde el 57.85% de cuota en 2025 para dominar en 2031.
¿Por qué son importantes los creadores de contenido para las ventas de cámaras?
La economía de creadores está duplicando su valor, y los creadores demandan herramientas híbridas de foto-vídeo, impulsando la CAGR del 6.44% del segmento.
¿Qué regiones impulsan el mayor crecimiento?
Asia-Pacífico tiene el 31.42% de la cuota y crece al 5.76% gracias al auge de China en la demanda de cámaras compactas y la recuperación del turismo regional.
¿Cuál es el tamaño del mercado en 2026?
USD 10.19 mil millones en 2026.
Última actualización de la página el:


