
Tamaño y Participación del Mercado de Módulos de Cámara Compacta
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 37.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 51.22 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.20 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
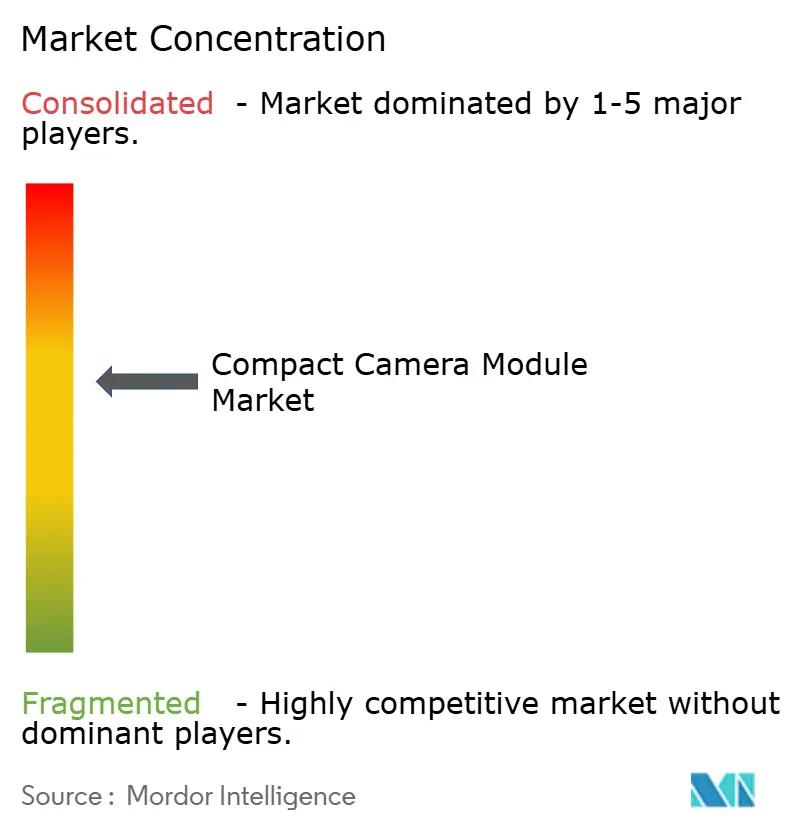
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Módulos de Cámara Compacta por Mordor Intelligence
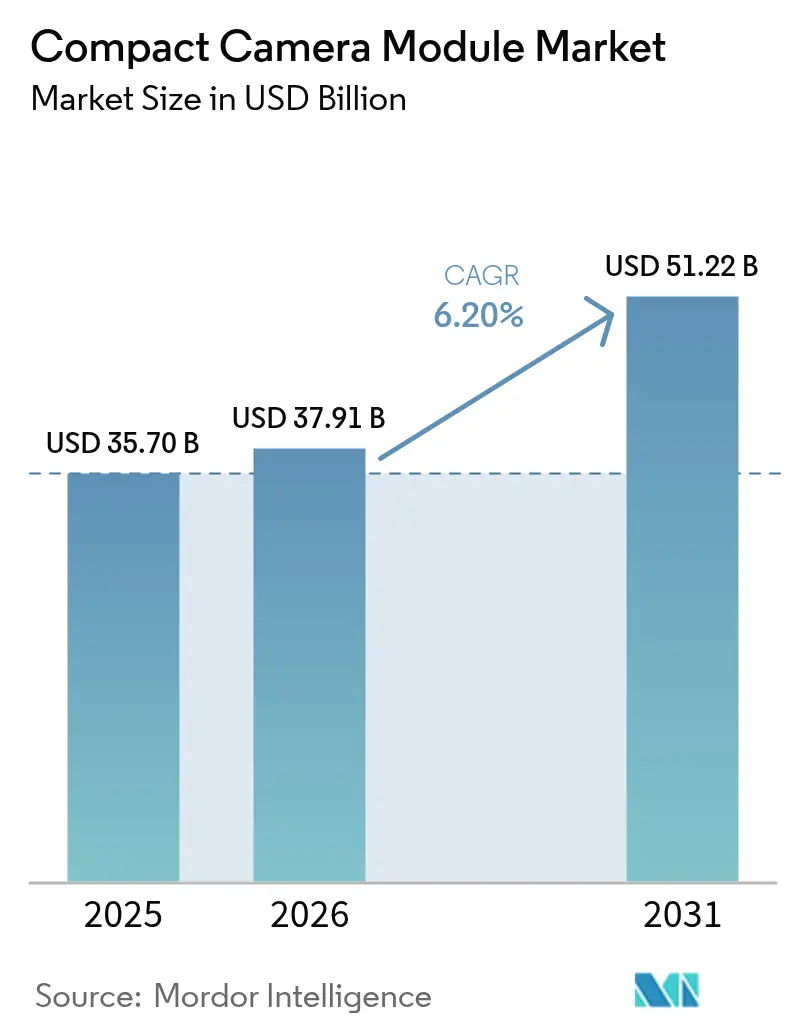
Se espera que el tamaño del mercado de módulos de cámara compacta crezca de USD 35,7 mil millones en 2025 a USD 37,91 mil millones en 2026, y se prevé que alcance USD 51,22 mil millones en 2031 a una CAGR del 6,20% durante 2026-2031. El crecimiento está impulsado por los teléfonos inteligentes con múltiples cámaras, los mandatos regulatorios para los sistemas avanzados de asistencia al conductor (ADAS) y los nuevos casos de uso en realidad extendida (XR) y automatización industrial. Los proveedores están pasando de unidades individuales a matrices de múltiples cámaras que incorporan zoom periscopio, sensores bajo la pantalla y capacidad de infrarrojo de onda corta (SWIR), elevando tanto los precios de venta promedio como los volúmenes de envío. Asia-Pacífico mantiene la ventaja de centro de fabricación, mientras que las instalaciones con incentivos de Vietnam y los controles de exportación de Japón reconfiguran la distribución global de la cadena de suministro. Los litigios de patentes, especialmente en torno a las lentes de zoom tetraprismáticas, subrayan cómo la propiedad intelectual sigue siendo una palanca competitiva decisiva. Al mismo tiempo, los controles de procesos impulsados por inteligencia artificial, como la plataforma de reducción de defectos de LG Innotek, están comprimiendo los costos de producción y mejorando las tasas de rendimiento, reforzando la competitividad.
Conclusiones Clave del Informe
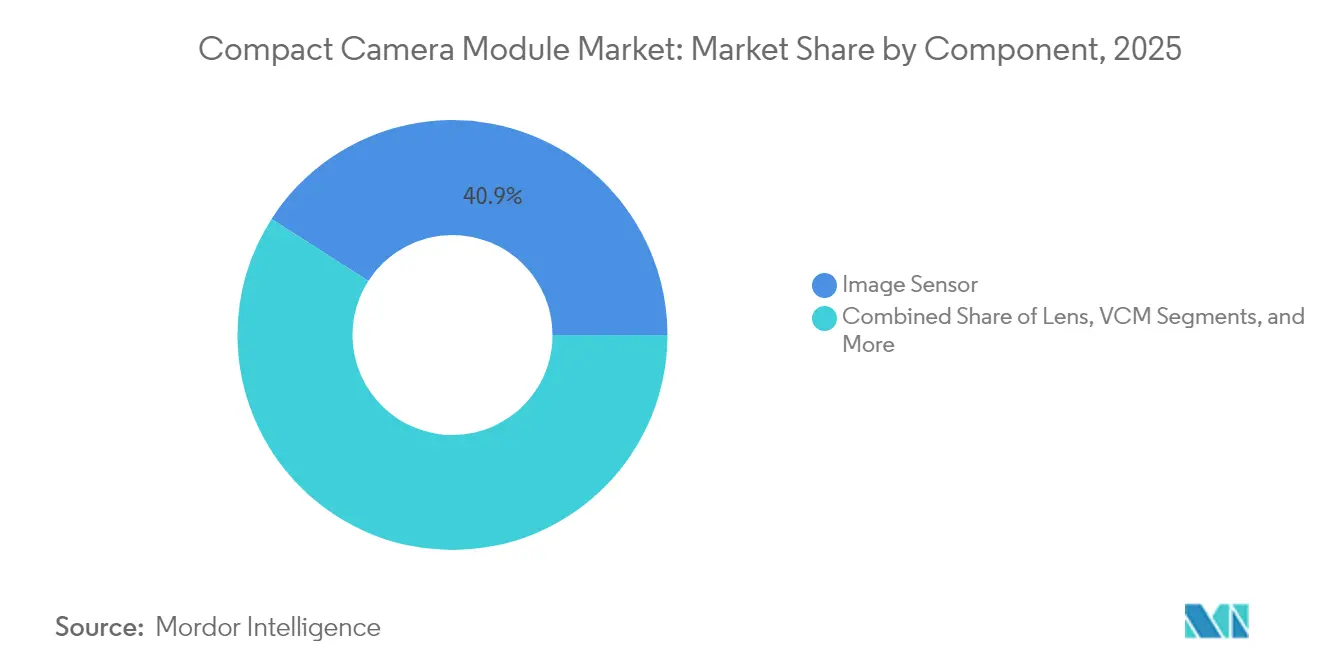
- Por componente, los sensores de imagen lideraron con una participación de ingresos del 40,92% en 2025, mientras que los motores de bobina de voz se expanden a una CAGR del 7,05% hasta 2031.
- Por tipo de enfoque, los dispositivos de autoenfoque mantuvieron el 78,35% de la participación del mercado de módulos de cámara compacta en 2025 y crecen a una CAGR del 6,18%.
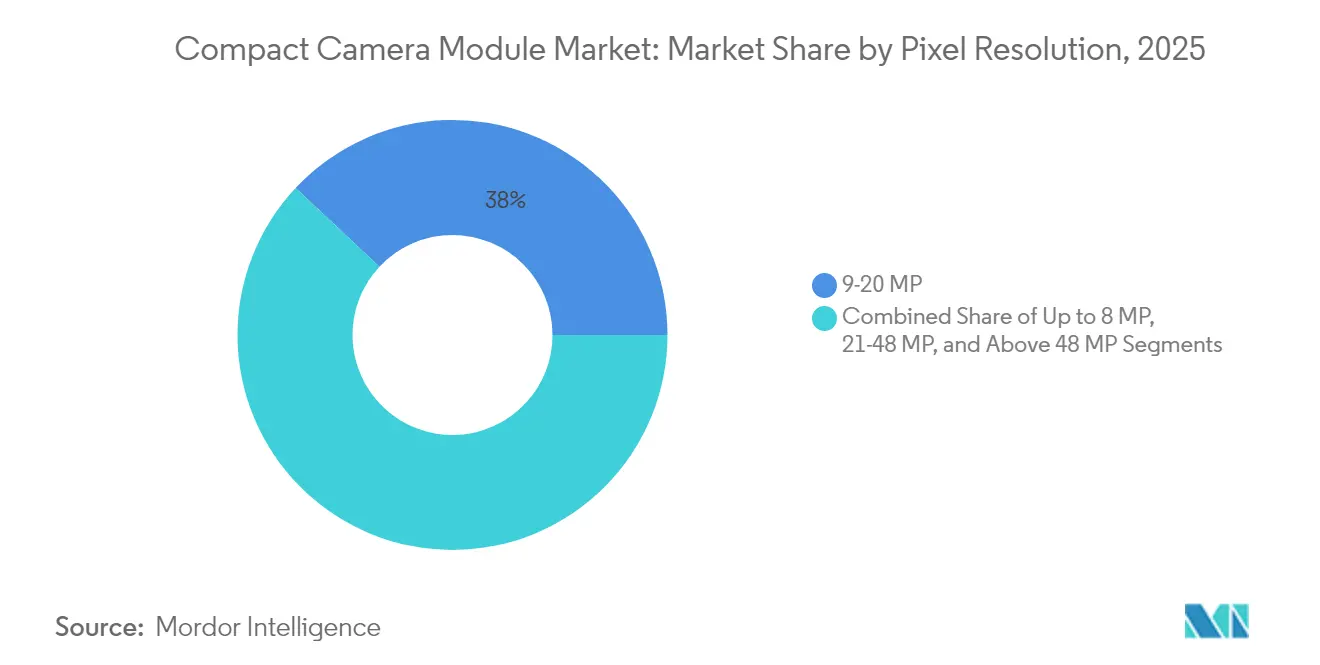
- Por resolución de píxeles, el segmento de más de 48 MP avanza más rápido a una CAGR del 7,55%, mientras que el rango de 9 a 20 MP retuvo una participación del 38,02%.
- Por aplicación, el segmento móvil capturó el 62,05% del tamaño del mercado de módulos de cámara compacta en 2025; se proyecta que el sector automotriz crecerá a una CAGR del 6,55% hasta 2031.
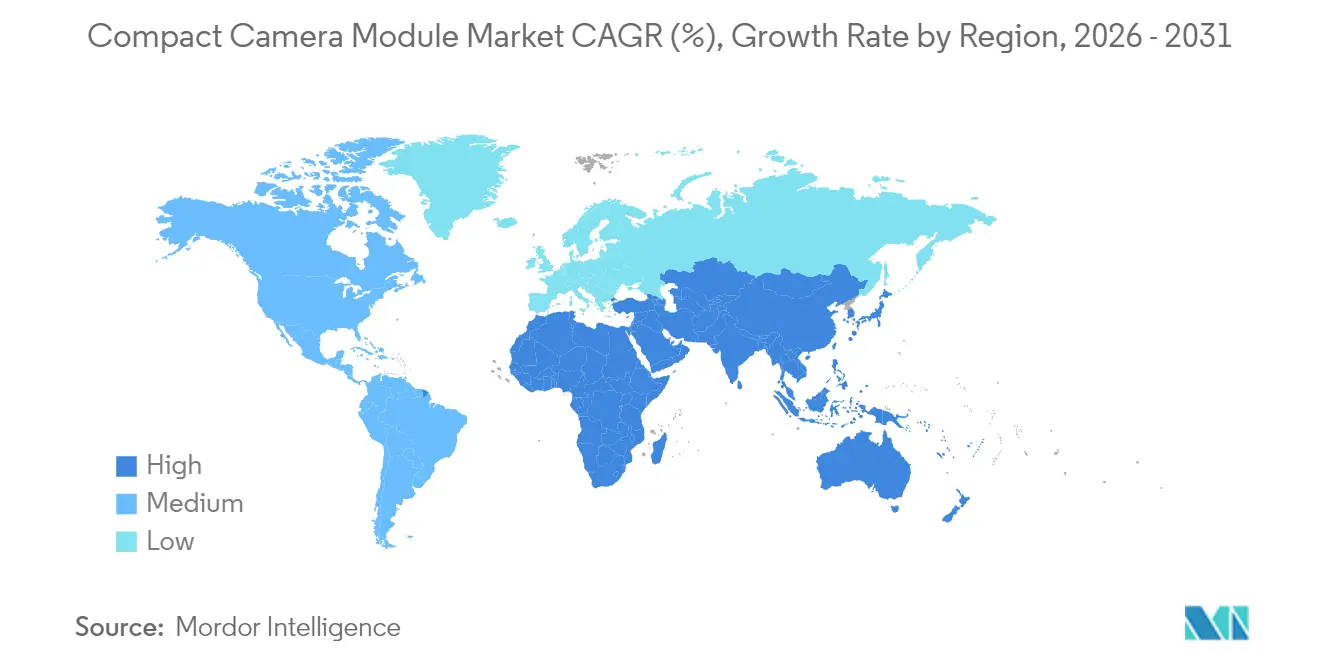
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 66,35% en 2025, mientras que Oriente Medio y África registran la CAGR más alta del 7,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Teléfonos inteligentes con múltiples cámaras (>50 MP CIS) que aceleran la demanda en China e India | +1.2% | Núcleo de Asia-Pacífico, expansión global | Corto plazo (≤ 2 años) |
| Mandatos de ADAS que impulsan instalaciones de cámaras de visión perimetral en vehículos de la UE y Estados Unidos | +0.8% | América del Norte y UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Modernización industrial y sanitaria con módulos de cámara compacta habilitados para SWIR | +0.6% | Global, adopción temprana en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Auriculares XR/AR que requieren cámaras de seguimiento interior-exterior con 6 grados de libertad | +0.4% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Adopción de módulos de selfie ópticos bajo la pantalla por parte de fabricantes de equipos originales coreanos | +0.3% | Núcleo de Asia-Pacífico, expansión global | Largo plazo (≥ 4 años) |
| Incentivos del gobierno de Vietnam para el ensamblaje de módulos de cámara compacta orientado a la exportación | +0.2% | Desplazamiento manufacturero en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Teléfonos inteligentes con múltiples cámaras (>50 MP CIS) que aceleran la demanda en China e India
Los fabricantes de teléfonos inteligentes están estandarizando configuraciones de triple y cuádruple cámara, multiplicando la demanda unitaria ya que cada dispositivo ahora lleva de tres a cuatro módulos de cámara compacta en lugar de un único ensamblaje. El sensor LYT-818 de 50 MP de Sony y la hoja de ruta de CIS apilado de Samsung intensifican la competencia y comprimen las curvas de costos, permitiendo que los dispositivos de gama media adopten imágenes de alta resolución. Las marcas chinas utilizan las especificaciones de cámara como diferenciación principal, impulsando a fundiciones como SmartSens a escalar capacidad tras una ronda de financiación Serie D de USD 225 millones.
Mandatos de ADAS que impulsan instalaciones de cámaras de visión perimetral en vehículos de la UE y Estados Unidos
Las normas GSR2 de la UE, vigentes desde julio de 2024, junto con las próximas normas FMVSS 127 de EE. UU., exigen sistemas de frenado de emergencia automático y detección de peatones, encendiendo la demanda de conjuntos de ADAS con múltiples cámaras.[1]Autonomous Vehicle International, "Las nuevas regulaciones de seguridad de la UE exigen el uso de ADAS," autonomousvehicleinternational.com Samsung Electro-Mechanics ha respondido con carcasas calefactadas y repelentes al agua que garantizan la fiabilidad en condiciones adversas. Se proyecta que los ingresos del sector automotriz superarán al mercado general de módulos de cámara compacta con una CAGR del 13,8% hasta 2030.
Modernización industrial y sanitaria con módulos de cámara compacta habilitados para SWIR
Los sensores IMX992/993 de Sony combinan longitudes de onda visibles e infrarrojas de onda corta (SWIR), permitiendo que un solo módulo reemplace a múltiples cámaras heredadas en la detección de humedad, inspección de alimentos y líneas de reciclaje. La integración de puntos cuánticos coloidales a través de la adquisición de SWIR Vision Systems por parte de onsemi reduce las barreras de costo, mientras que los módulos NanEye de menos de 2,3 mm de ams OSRAM abren oportunidades endoscópicas. El mercado de modernización direccionable crece a medida que la maquinaria existente actualiza en lugar de reemplazar completamente los sistemas de imagen.
Auriculares XR/AR que requieren cámaras de seguimiento interior-exterior con 6 grados de libertad
La demanda de matrices de micro-cámaras capaces de mapear profundidad en tiempo real está aumentando con la próxima ola de auriculares XR. Las patentes de Meta y Samsung describen barriles de lentes compactos, blindaje electromagnético y reflectores de Bragg distribuidos que sustentan diseños ligeros. La micropantalla OLED de 0,44 pulgadas de Sony establece referencias de tamaño que indirectamente elevan las necesidades de precisión para los módulos de cámara complementarios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Controles de exportación de CIS entre Japón y China que restringen el suministro de nivel 2 | -0.9% | Núcleo de Asia-Pacífico, disrupción global | Corto plazo (≤ 2 años) |
| Bajo rendimiento en óptica a nivel de oblea para módulos de video 8K | -0.7% | Fabricación global, centro de Asia-Pacífico | Mediano plazo (2-4 años) |
| Guerras de patentes sobre actuadores de zoom periscopio | -0.5% | Global, teléfonos inteligentes de gama alta | Largo plazo (≥ 4 años) |
| Escasez impulsada por el cobre en bobinas VCSEL de grado automotriz | -0.3% | Cadenas automotrices globales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Controles de exportación de CIS entre Japón y China que restringen el suministro de nivel 2
La lista actualizada de materiales críticos de Tokio complica los envíos de componentes CMOS avanzados a plantas chinas, obligando a empresas como Toppan a reubicar ciertas líneas mientras los incentivos vietnamitas atraen nuevos proyectos. El período de transición genera fluctuaciones de costos e incertidumbre en la planificación a lo largo de la cadena de suministro del mercado de módulos de cámara compacta.
Bajo rendimiento en óptica a nivel de oblea para módulos de video 8K
La unión híbrida de obleas y el apilamiento 3D elevan las tasas de defectos a medida que los tamaños de píxel se reducen. Los ingenieros de procesos enfrentan compromisos entre la intensidad de inspección y el costo de producción, lo que limita la disponibilidad de módulos listos para 8K y eleva las primas de precio. Los proveedores de equipos señalan la formación de vacíos y la uniformidad de las películas como cuellos de botella persistentes que restringen la elasticidad de la oferta a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Sensores de Imagen Anclan los Ingresos, los VCM Lideran el CrecimientoLos sensores de imagen aportaron el 40,92% de los ingresos de 2025, subrayando su papel como núcleo de valor del mercado de módulos de cámara compacta. La arquitectura apilada en 3D de Sony permite la miniaturización del sistema y precios premium, mientras que la estrategia multifabricante de Apple incorpora a Samsung en un dominio largo tiempo dominado por Sony. Los fabricantes de lentes persiguen mezclas híbridas de vidrio y plástico para soportar temperaturas automotrices extremas, y las casas de ensamblaje enfrentan presión sobre los márgenes a medida que aumenta la complejidad de integración.
Los motores de bobina de voz (VCM) para autoenfoque y estabilización óptica de imagen registran la CAGR más rápida del 7,05%, impulsados por las demandas de vibración vehicular y los teléfonos inteligentes con múltiples cámaras. El impulso del segmento muestra cómo los requisitos de los usuarios finales repercuten en los componentes, redefiniendo las prioridades de inversión del mercado de módulos de cámara compacta. El cambio en el suministro también mitiga el riesgo de proveedor único, facilitando la entrega a fabricantes de equipos originales de dispositivos móviles y vehículos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Enfoque:
El Autoenfoque Extiende su Dominio en Medio de la Proliferación de FuncionesLos módulos de autoenfoque capturaron el 78,35% en 2025 y continúan ganando terreno a una CAGR del 6,18%, entrelazados con funciones de fotografía premium que requieren un ajuste focal rápido y preciso. La lente tetraprismática de LG Innotek para el iPhone 16 Pro ejemplifica cómo los requisitos de los modelos insignia se propagan a lo largo de la cadena de enfoque. Sin embargo, las disputas sobre actuadores de zoom periscopio exponen la vulnerabilidad ante quiebres en la propiedad intelectual.
Los módulos de enfoque fijo siguen enviándose a dispositivos móviles de gama baja, sensores portátiles y ciertos dispositivos industriales donde la simplicidad y la fiabilidad superan a la flexibilidad óptica. Sin embargo, incluso en estos ámbitos, las mejoras algorítmicas como la reducción de ruido basada en inteligencia artificial elevan el rendimiento de referencia, sosteniendo indirectamente el impulso del mercado de módulos de cámara compacta.
Por Resolución de Píxeles:
La Ultra Alta Resolución se Acelera por Encima de los 48 MPLos sensores de más de 48 MP avanzan a una CAGR del 7,55%, impulsados por el dispositivo telefoto ISOCELL HP9 de 200 MP de Samsung, que ofrece una mayor captura de luz preservando la compacidad. Como resultado, los fabricantes de equipos originales de dispositivos móviles compiten por lanzar al mercado modelos insignia de resolución extrema, creando efectos de halo en los segmentos inferiores.
El rango de 9 a 20 MP, aún el punto óptimo para el equilibrio entre costo y calidad en el mercado masivo, mantiene una participación del 38,02%. La dinámica del mercado apunta a una migración gradual hacia resoluciones más altas a medida que los canales de procesamiento de imágenes y las restricciones de almacenamiento se alivian. Sin embargo, los límites de difracción de las lentes y la carga de procesamiento pueden limitar la escalada de píxeles, reforzando la diferenciación a través de la fotografía computacional más que por el simple recuento de píxeles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Uso Final:
El Liderazgo Móvil Enfrenta el Auge AutomotrizLos teléfonos inteligentes representan el 62,05% del mercado de módulos de cámara compacta, pero el crecimiento se está moderando a medida que la penetración global alcanza su punto máximo. Los fabricantes buscan nuevos ingresos en teléfonos plegables y módulos bajo la pantalla mientras preservan los volúmenes unitarios.
Los módulos automotrices, que avanzan a una CAGR del 6,55%, se destacan como la oportunidad de mayor crecimiento. Los sistemas de visión perimetral, el monitoreo del conductor y las arquitecturas de fusión de sensores multiplican el número de cámaras por vehículo, aumentando el valor del contenido por unidad. Mientras tanto, los mini-módulos para el sector salud y las modernizaciones industriales con SWIR crean nichos especializados que recompensan a los proveedores capaces de cumplir con los umbrales de certificación y fiabilidad.
Análisis Geográfico
Mercado de Módulos de Cámara Compacta en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 66,35% en 2025 gracias a cadenas de suministro integradas que abarcan desde la fabricación de obleas hasta el ensamblaje final. China lidera la inversión en sensores avanzados, Corea del Sur innova en producción optimizada con inteligencia artificial y Vietnam escala con instalaciones repletas de incentivos que diversifican el riesgo alejándolo de los concentrados centros costeros chinos.
Mercado de Módulos de Cámara Compacta en América del Norte y Europa
América del Norte y Europa conforman centros de aplicaciones premium. La regulación GSR2 de la UE asegura una demanda a largo plazo para los conjuntos de cámaras automotrices, mientras que las empresas estadounidenses son pioneras en tecnologías de cámara para XR a través de una I+D intensiva en patentes.
Mercado de Módulos de Cámara Compacta en Oriente Medio y África
Oriente Medio y África, aunque parten de una base más pequeña, exhiben la CAGR más alta del 7,12% a medida que aumenta la penetración de los teléfonos inteligentes y las normativas de seguridad vial. La inversión en redes 5G y clústeres de ensamblaje respalda una madurez del ecosistema en constante mejora, lo que indica una contribución incremental al mercado de módulos de cámara compacta a lo largo del horizonte de previsión.

Análisis de la cadena de valor
La cadena de valor de los módulos de cámara compactos comienza con insumos ascendentes de semiconductores y materiales, en particular sensores de imagen CMOS (Sony, Samsung, OmniVision), elementos ópticos (conjuntos de lentes, óptica a nivel de oblea, filtros de corte de infrarrojos) y componentes de movimiento como los motores de bobina móvil para AF/OIS. Los actores intermedios luego integran estas piezas en ensamblajes miniaturizados mediante alineación de precisión, empaquetado, calibración y pruebas de fiabilidad, con una producción concentrada en gran medida en Asia Oriental, incluyendo China, Corea del Sur, Taiwán y, cada vez más, Vietnam a medida que se expanden las capacidades de ensamblaje orientadas a la exportación.
La demanda descendente está determinada por los fabricantes de equipos originales (OEM) de teléfonos inteligentes que adquieren matrices multimódulo a gran escala y por los programas automotrices que requieren una validación de mayor grado (térmica, de vibración y de protección contra ingreso) para sistemas ADAS y de monitoreo en cabina. Los cuellos de botella se concentran en los sustratos de sensores avanzados, la gestión del rendimiento en la óptica a nivel de oblea para módulos de alta resolución y de clase 8K, y la necesidad de contar con reservas de stock de seguridad en los centros de los OEM cuando el reabastecimiento justo a tiempo se ve interrumpido por la geopolítica y los controles de exportación, incluidas las restricciones vinculadas a Japón sobre los flujos de componentes CMOS avanzados hacia una base de suministro centrada en China.
Panorama Competitivo
El liderazgo de la industria está compartido entre un puñado de gigantes verticalmente integrados que aprovechan el conocimiento óptico y amplias carteras de patentes. La plataforma de reducción de defectos habilitada por inteligencia artificial de LG Innotek reduce las tasas de desperdicio en un 90%, preservando el margen ante la presión de precios.[3]LG Innotek, "LG Innotek consolida su posición como líder en módulos de cámara a través de innovadores procesos de inteligencia artificial," lginnotek.com Samsung Electro-Mechanics aprovecha los avances en materiales para ofrecer módulos de cámara automotrices resistentes a la intemperie, aprovechando las sinergias entre sus divisiones de electrónica.[4]Samsung Electro-Mechanics, "Samsung Electro-Mechanics planea producir en masa módulos de cámara automotrices 'resistentes a la intemperie'," samsungsem.com
Los conflictos de patentes siguen siendo fundamentales. La demanda de Largan para defender la exclusividad del tetraprismo con Apple muestra cómo los resultados judiciales pueden alterar los listados de proveedores de la noche a la mañana. Los nuevos participantes en espacios en blanco, como ams OSRAM y onsemi, explotan los nichos de SWIR y médico donde los titulares carecen de experiencia especializada.
La robótica emerge como una vía de diversificación: Samsung y LG apuntan a capturar módulos de visión para robots humanoides, un ámbito adyacente proyectado para escalar de KRW 40 mil millones en 2026 a KRW 4,7 billones en 2029, ampliando las fuentes de ingresos más allá de los volúmenes de teléfonos inteligentes en meseta.
Líderes de la Industria de Módulos de Cámara Compacta
Chicony Electronics Co. Ltd
Cowell E Holdings Inc.
Fujifilm Corporation
LG Innotek Co. Ltd
LuxVisions Innovation Limited (Lite-On Technology Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Módulos de Cámara Compacta
- LG Innotek Co., Ltd
- Samsung Electro-Mechanics Co., Ltd
- Sunny Optical Technology (Group) Co., Ltd
- OFilm Group Co., Ltd
- Sharp Corp.
- Chicony Electronics Co., Ltd
- Cowell E Holdings Inc.
- Primax Electronics Ltd
- Sony Corp.
- STMicroelectronics N.V.
- ams OSRAM AG
- OmniVision Technologies Inc.
- Fujifilm Corp.
- Largan Precision Co., Ltd
- Hon Hai Precision (Foxconn)
- LuxVisions Innovation Limited (Lite-On Technology Corporation)
- Leica Camera AG (Leica Microsystems Imaging Solutions)
- Teledyne Lumenera
- Leopard Imaging Inc.
- CM Technology Co., Ltd
- Fujikura Ltd
- Canon Inc.
Lea el análisis de las empresas de módulo de cámara compacta

Oportunidades de mercado y perspectivas futuras
El contenido de cámaras automotrices se está expandiendo más allá del ámbito móvil, respaldado por la adopción de ADAS impulsada por la regulación y el giro hacia el monitoreo en cabina. Prueba de esta creciente comercialización es que LG Innotek divulgó módulos de cámara automotriz RGB-IR para monitoreo en cabina y presentó un concepto de cámara bajo pantalla para tableros de instrumentos en el CES 2026, lo que indica que los módulos de cámara se están diseñando para una detección oculta y siempre activa dentro de los vehículos, y no solo para la percepción externa. Esto genera un espacio de oportunidad para los proveedores capaces de industrializar óptica de alta fiabilidad, carcasas calefaccionadas y resistentes a la intemperie, y un rendimiento en condiciones de poca luz, mientras cumplen con los ciclos de calificación de los OEM.
Las aplicaciones industriales, sanitarias y de seguridad ofrecen una segunda capa de oportunidades, donde la compacidad y la capacidad espectral importan más que la optimización de costos al estilo de los teléfonos inteligentes. Los módulos habilitados con SWIR (por ejemplo, la detección de la clase Sony IMX992/993 y las capacidades de onsemi desarrolladas mediante SWIR Vision Systems) permiten actualizaciones en inspección, detección de humedad, reciclaje e imágenes médicas, mientras que la integración de IA en el borde a nivel de módulo o de cámara respalda el análisis en tiempo real en seguridad inteligente y gestión de flotas. En todos estos casos de uso, la integración vertical en óptica, actuadores y software de calibración, junto con el control de propiedad intelectual en las arquitecturas periscópicas y bajo pantalla, sigue siendo una palanca clave de diferenciación a medida que la capacidad de ensamblaje se traslada dentro de Asia-Pacífico (incluida la expansión respaldada por incentivos en Vietnam) para reducir el riesgo de concentración en un único país.
Recent Industry Developments in Mercado de Módulos de Cámara Compacta
- Mayo de 2026: Chicony Electronics analizó una recuperación en su desempeño del primer trimestre de 2026, citando un giro hacia mezclas de productos de gama más alta, incluidos productos relacionados con la imagen. La actualización refuerza un movimiento más amplio entre los ODM hacia hardware de visión de valor agregado, a medida que aumenta la diferenciación en los puntos finales de seguridad e industriales.
- Diciembre de 2025: LG Innotek anunció una cámara bajo pantalla de nueva generación para tableros de instrumentos automotrices y posicionó el concepto para su exhibición en el CES 2026. El desarrollo respalda diseños de detección oculta en cabina y amplía la hoja de ruta de los módulos de cámara automotriz más allá de las cámaras visibles convencionales montadas en la cabina.
- Diciembre de 2024: LG Innotek divulgó su iniciativa de módulo de cámara automotriz RGB-IR para monitoreo en cabina como parte de la ampliación de su negocio de detección automotriz. Las arquitecturas RGB-IR fortalecen el rendimiento del monitoreo del conductor y los ocupantes en condiciones de iluminación difíciles, elevando el nivel técnico exigido a los proveedores de módulos que buscan la calificación automotriz.


Mercado de Módulos de Cámara Compacta Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los módulos de cámara compactos vendidos para su integración en dispositivos, donde el módulo es una unidad de cámara empaquetada construida en torno a un sensor de imagen y óptica, y luego suministrada a OEM e integradores para productos finales.
Exclusiones del alcance: se excluyen las cámaras digitales independientes y los accesorios de venta minorista de reemplazo, a menos que se vendan como módulos compactos destinados a la integración en dispositivos.
Descripción general de la segmentación
- Por Componente
- Sensor de Imagen
- Lente
- Ensamblaje de Módulo de Cámara
- VCM (AF y OIS)
- Por Tipo de Enfoque
- Autoenfoque
- Enfoque Fijo
- Por Resolución de Píxeles
- Hasta 8 MP
- 9-20 MP
- 21-48 MP
- Más de 48 MP
- Por Aplicación de Uso Final
- Móvil
- Electrónica de Consumo (Excluido Móvil)
- Automotriz
- Salud
- Seguridad y Vigilancia
- Industrial
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- CCG
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la estructura base del modelo y anclarlo en señales observables del sector electrónico y automotriz antes de aplicar supuestos. Para el contexto de la demanda por región, se revisaron conjuntos de datos públicos y fuentes oficiales como las estadísticas comerciales de UN Comtrade, los indicadores de conectividad de dispositivos de la Unión Internacional de Telecomunicaciones, las series macroeconómicas del Banco Mundial y los datos de producción industrial de la OCDE.
En cuanto a la oferta y la tecnología, también se revisaron publicaciones de la Oficina de Patentes y Marcas de los Estados Unidos, revistas de imagen y óptica revisadas por pares, y portales de reguladores y de seguridad vial donde se analizan normas relacionadas con cámaras para vehículos y casos de uso de vigilancia. Se revisaron informes anuales de empresas, presentaciones ante organismos reguladores y presentaciones a inversores para comprender los cambios en la combinación de productos, incluida la adopción del autoenfoque y las tendencias hacia mayores megapíxeles, y para verificar la coherencia de la dirección de los precios. Para mayor consistencia, se consultó una base de datos de suscripción paga para datos financieros de empresas y cronologías de noticias, y se utilizó otra herramienta de patentes de pago para examinar las solicitudes de módulos de cámara. Las fuentes aquí mencionadas son ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
Los insumos primarios se recopilaron de participantes de la cadena de suministro de módulos, roles orientados a OEM de dispositivos, especialistas en componentes y compradores descendentes que siguen la adopción de cámaras en los ámbitos móvil, de electrónica de consumo, automotriz, sanitario, industrial y de seguridad. Cubrimos Asia-Pacífico, EMEA y América para poder corregir en el modelo las diferencias regionales de combinación, comportamiento de precios y momento de la demanda, antes de finalizar los totales definitivos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos de alto nivel (CXO): 13% | Asia-Pacífico: 43% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 38% | EMEA: 35% |
| Actores más pequeños: 19% | Gerentes: 49% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que los volúmenes de fabricación de dispositivos y las tasas de adopción se reconstruyeron por uso final, para luego traducirse en valor de módulos utilizando el número típico de cámaras por dispositivo y rangos de precio de venta promedio combinados. Para mantener el modelo práctico, nos centramos en insumos repetibles, incluida la dirección de los envíos de teléfonos inteligentes y electrónica de consumo, la penetración de cámaras en vehículos para ADAS y monitoreo en cabina, el cambio de mezcla de enfoque fijo a autoenfoque, la proporción de resoluciones de mayor cantidad de píxeles y el contenido típico de lentes y VCM por módulo.
Tras la primera pasada, los totales se corroboraron utilizando aproximaciones ascendentes selectivas, incluidas consolidaciones a partir de divulgaciones de ingresos de proveedores muestreados, verificaciones de canal sobre los movimientos de precios de los módulos, y construcciones simples de volumen por precio de venta promedio para algunas categorías de dispositivos de alto volumen. Cuando la visión ascendente estaba incompleta, las brechas se resolvieron aplicando participaciones regionales conservadoras acordadas en las entrevistas, y luego se sometieron a pruebas de estrés para que ningún supuesto individual dominara el resultado.
Para la previsión, se utilizó un análisis de escenarios, que luego se ajustó con una regresión multivariante ligera sobre los impulsores de demanda que mostraban un comportamiento histórico estable, como los envíos de dispositivos, la producción automotriz y la penetración de cámaras por plataforma. Las trayectorias de crecimiento finales se ajustaron solo después de que los expertos primarios confirmaran los tiempos realistas para los cambios tecnológicos, como las configuraciones multicámara, las tasas de adopción de autoenfoque y la adopción de mayor resolución.
Validación de datos y ciclo de actualización
Los resultados se contrastaron con señales independientes, incluida la dirección de los envíos por categoría de dispositivo, el impulso de fabricación regional y la tendencia de precio de venta promedio implícita en el modelo. Las diferencias se investigaron antes de la aprobación final. Cuando aparecían saltos inusualmente pronunciados, se revisaban los supuestos y se enviaban preguntas de seguimiento a algunos encuestados para confirmar si el cambio reflejaba la realidad o un desajuste de alcance o de tiempo.
Se sigue una revisión interna de varios pasos para que los totales del mercado, las tasas de crecimiento y los impulsores clave se mantengan coherentes con la definición y el alcance declarados. Los informes se actualizan anualmente, y se realizan actualizaciones provisorias si un evento material afecta la producción de dispositivos, el flujo comercial o los precios, tras lo cual se completa una revisión final por parte de un analista justo antes de la entrega, de modo que los clientes reciban la visión más actualizada.
Tamaño del mercado de módulos de cámara compactos de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para los módulos de cámara compactos pueden variar porque el límite entre un módulo de cámara, un paquete más amplio de componentes de cámara e incluso el valor de imagen a nivel de dispositivo no siempre se trata de la misma manera entre los distintos publicadores. Las diferencias también provienen del año base elegido, de si los valores se informan como ingresos basados en envíos o como valor de contenido instalado, y de la velocidad a la que se supone que se mueven los precios a medida que cambian los megapíxeles y las funciones de autoenfoque.
En este estudio, los principales factores de la brecha suelen ser el alcance y la evidencia utilizada para mantener supuestos realistas. Algunas estimaciones incorporan componentes de imagen adyacentes más allá de la construcción del módulo, o aplican un crecimiento agresivo de unidades sin conciliarlo con los envíos de dispositivos y las señales de producción regional, lo que puede elevar la cifra principal por encima de lo que respalda el conjunto de demanda.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 37,91 mil millones USD (2026) | |
| Editor del Sector A | 39,41 mil millones USD (2024) | Utiliza un año base diferente y mezcla ingresos con reportes de producción en partes del análisis, lo que puede alterar los precios de venta promedio implícitos cuando los supuestos de unidades se trasladan a las previsiones de valor. |
| Consultora Global B | 66,20 mil millones USD (2023) | Aplica un conjunto de valor mucho más amplio que parece capturar más contenido de imagen en torno al módulo, y la trayectoria de crecimiento se establece en un nivel más alto que está menos estrechamente conciliado con la dirección de los envíos de dispositivos. |
La dirección de los envíos de dispositivos, la penetración de cámaras por uso final y la tendencia de precio de venta promedio implícita son las verificaciones que mantienen la estimación de Mordor Intelligence vinculada al conjunto de demanda de módulos compactos, razón por la cual la brecha se reduce una vez que se alinean el alcance y la lógica de precios. En general, la tabla de referencia muestra que la selección del año y lo que se cuenta como valor del módulo explican la mayor parte de la diferencia, y nuestro enfoque se mantiene trazable porque cada paso se corresponde con volúmenes, mezclas y supuestos de precios claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de módulos de cámara compacta?
El mercado está valorado en USD 37,91 mil millones en 2026 y se proyecta que alcance USD 51,22 mil millones en 2031.
¿Qué región tiene la mayor participación en el mercado de módulos de cámara compacta?
Asia-Pacífico lidera con el 66,35% de los ingresos globales, gracias a su ecosistema de fabricación integrado.
¿Cuáles son las áreas de aplicación de más rápido crecimiento para los módulos de cámara compacta?
Los sistemas ADAS automotrices lideran el crecimiento con una CAGR del 6,55%, seguidos por las modernizaciones industriales y sanitarias con SWIR.
¿Cómo están afectando los controles de exportación a las cadenas de suministro?
Las normas más estrictas de exportación de CIS de Japón están impulsando a los proveedores a diversificarse hacia Vietnam y otros centros del Sudeste Asiático, introduciendo volatilidad de costos a corto plazo.
¿Qué tendencia tecnológica definirá las prioridades de diseño futuras?
El cambio hacia matrices de múltiples cámaras con zoom periscopio, sensores bajo la pantalla y funcionalidad SWIR está redefiniendo las arquitecturas de los módulos y las hojas de ruta de los proveedores.
Última actualización de la página el:



