
Tamaño y Cuota del Mercado de Cámaras sin Espejo
Análisis del Mercado de Cámaras sin Espejo por Mordor Intelligence
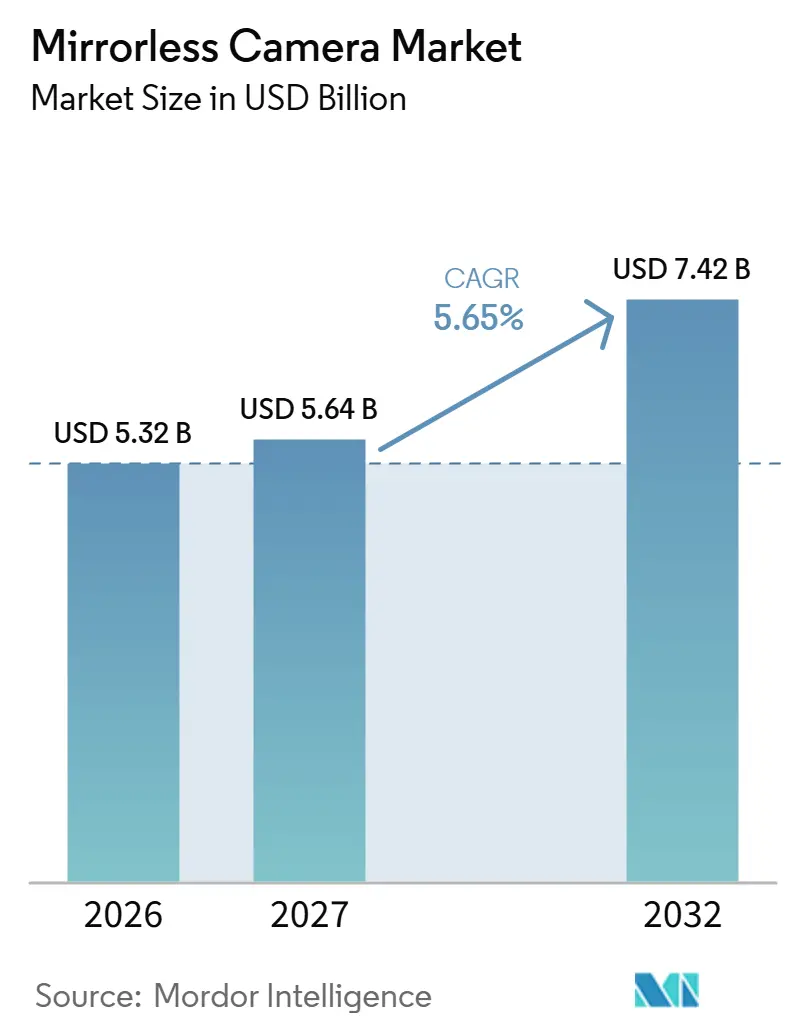
El tamaño del mercado de cámaras sin espejo está proyectado para expandirse desde 5,32 mil millones de USD en 2026 y 5,64 mil millones de USD en 2027 hasta 7,42 mil millones de USD en 2032, registrando un CAGR del 5,65% entre 2027 y 2032.
El uso orientado al vídeo amplía la propuesta de valor de la cámara para el comprador, mientras que los encargos remunerados recurrentes pueden justificar la inversión en cuerpos dedicados. La producción institucional compartida en Canadá añade una aplicación multiusuario, lo que ofrece a los proveedores la posibilidad de vincular el cuerpo con hardware de captura y soporte de software. La integración de software puede profundizar esa oferta, pero la presión sobre los costes de adquisición limita el margen para ampliar la demanda mediante precios más bajos del cuerpo. La demanda se concentra, por tanto, en cuerpos con capacidad de vídeo y de fotograma completo que generan un uso remunerado recurrente, mientras que la sustitución por teléfonos inteligentes y los precios de los componentes limitan el número de compradores primerizos que los proveedores pueden captar.
Conclusiones Clave del Informe
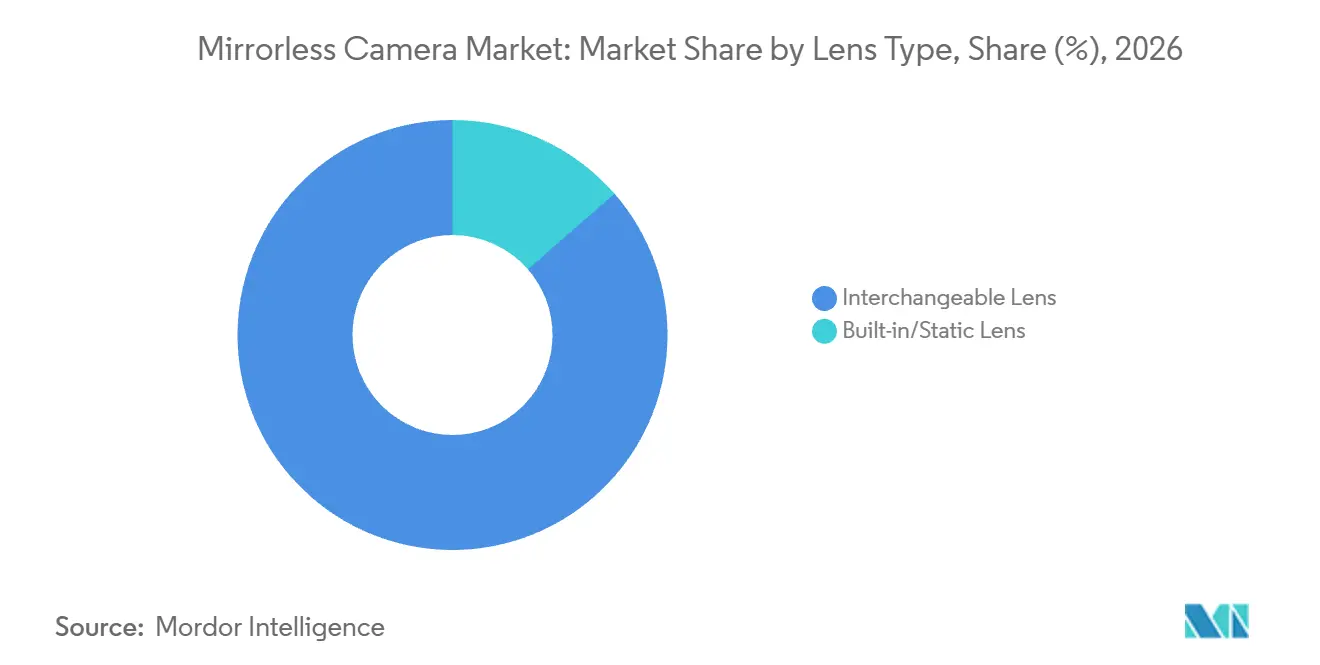
- Por tipo de objetivo, las cámaras con objetivo intercambiable representaron el 86,42% de la participación del mercado de cámaras sin espejo en 2026, mientras que se prevé que las cámaras con objetivo fijo/integrado crezcan más rápido, con un CAGR del 8,75% entre 2027 y 2032.
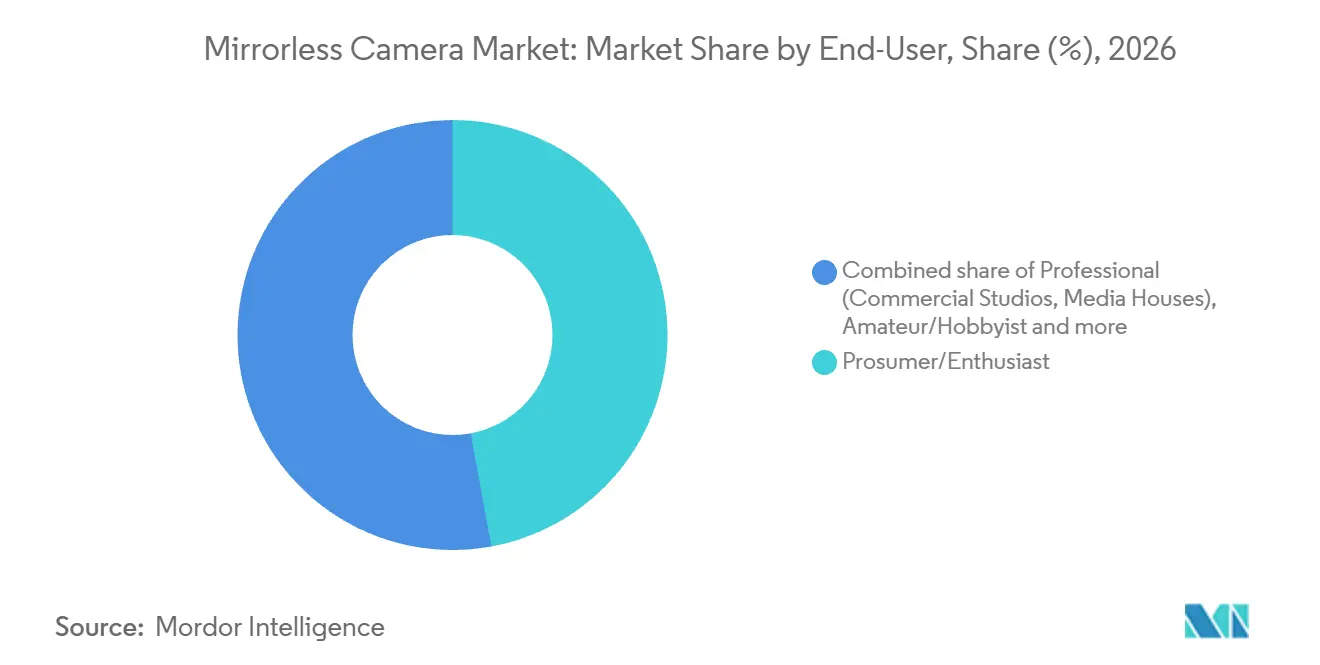
- Entre los usuarios finales, los prosumidores y entusiastas representaron el 47,1% del tamaño del mercado de cámaras sin espejo en 2026, mientras que se prevé que los usuarios profesionales, incluidos los estudios comerciales y las casas de medios, crezcan más rápido, con un CAGR del 5,92% entre 2027 y 2032.
- Por resolución de vídeo, las cámaras que graban hasta 4K representaron el 60,72% de los ingresos en 2026, mientras que se prevé que los modelos por encima de 6K/8K crezcan más rápido, con un CAGR del 9,85% entre 2027 y 2032.
- En cuanto a los puntos de precio, las cámaras de gama media con precios de entre 1.000 y 3.000 USD representaron el 50,55% de los ingresos en 2026, mientras que se prevé que las cámaras de alta gama con precios superiores a 3.000 USD crezcan más rápido, con un CAGR del 8,3% entre 2027 y 2032.
- Dentro de los canales de distribución, la venta minorista física, incluidas las tiendas de marca y especializadas, representó el 67,16% de los ingresos en 2026, y se prevé que la venta minorista en línea crezca más rápido, con un CAGR del 8,75% entre 2027 y 2032.
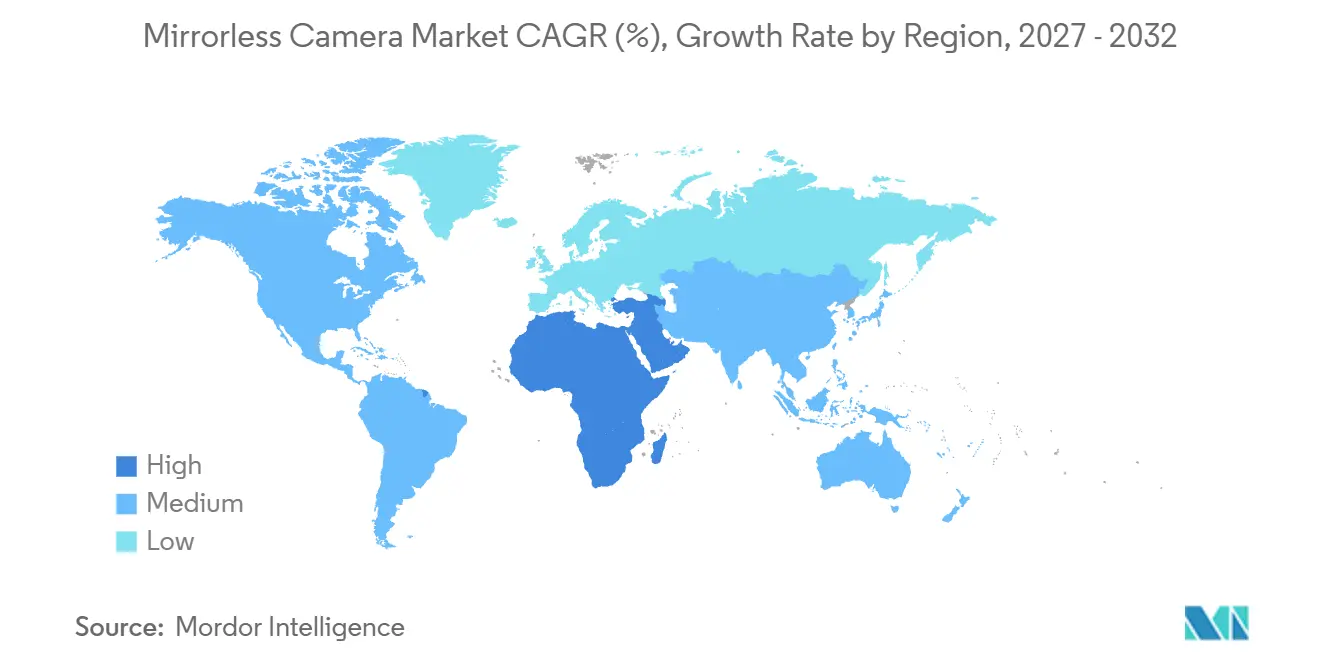
- Por regiones, Asia-Pacífico representó el 35,95% de los ingresos en 2026, mientras que se prevé que la región de Oriente Medio y África crezca más rápido, con un CAGR del 8,6% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Modelos Híbridos de Grabación 4K/6K entre los Creadores de Contenido | +3.5% | Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Creciente Adopción de Cuerpos de Fotograma Completo por Parte de Profesionales de Bodas y Eventos en Europa | +1.3% | En los países europeos | Mediano plazo (2-4 años) |
| Transición del Sector Corporativo y Educativo hacia Cámaras sin Espejo para Configuraciones de Transmisión en Vivo (América del Norte) | +1% | Dentro del mercado canadiense | Mediano plazo (2-4 años) |
| Programas Gubernamentales de Incentivos Cinematográficos que Impulsan las Compras de Alta Gama (Oriente Medio) | +0.5% | En Arabia Saudita | Mediano plazo (2-4 años) |
| Rápida Expansión de las Hojas de Ruta de Objetivos por Parte de los Fabricantes de Equipos Originales Japoneses que Aceleran los Ciclos de Actualización | +0.4% | Japón, América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición de las Emisoras de Cámaras de Vídeo ENG a Sistemas sin Espejo (Asia) | +0.2% | En los países asiáticos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Modelos Híbridos de Grabación 4K/6K entre los Creadores de Contenido
Los creadores que buscan cámaras orientadas al vídeo dan a los fabricantes un motivo para competir en utilidad de grabación junto con las capacidades de imagen fija. Canon Inc. informó de un aumento en las ventas del tercer trimestre de 2025 de la cámara sin espejo EOS R50 V y la cámara compacta PowerShot V1, tras la favorable acogida por parte de los usuarios de vídeo para redes sociales y vlogs. Para 2025, Canon también informó de un aumento en las ventas de cámaras con objetivo intercambiable en medio de un incremento en el número de usuarios de cámaras, especialmente entre los jóvenes. Un cuerpo híbrido puede hacer que un dispositivo dedicado sea relevante para una mayor parte de la producción del comprador al combinar la utilidad de imagen fija y vídeo. La captación de compradores orientada al vídeo ofrece, por tanto, a los fabricantes una vía de demanda más allá de las compras de reemplazo por parte de fotógrafos de imagen fija ya establecidos.
Creciente Adopción de Cuerpos de Fotograma Completo por Parte de Profesionales de Bodas y Eventos en Europa
Para los profesionales de bodas, la cobertura remunerada recurrente puede mejorar la rentabilidad de un cuerpo de fotograma completo a lo largo de su vida útil. En febrero de 2025, el fotógrafo de bodas de Nottinghamshire Ed Godden informó haber fotografiado más de 80 bodas con su primer cuerpo de fotograma completo Sony α7 IV, adquirido en el verano de 2022. Distribuir el coste de adquisición entre encargos recurrentes puede hacer que un cuerpo de mayor valor sea comercialmente viable sin necesidad de que cada reserva recupere un gran gasto en equipos. En un relato de enero de 2026, Godden hizo referencia a sus cuerpos α7 IV y describió una reciente boda en Londres fotografiada con objetivos de 35 mm, 20 mm y 85 mm. Su práctica con múltiples cuerpos ilustra la demanda de cuerpos adicionales dentro de un sistema establecido, por lo que los proveedores pueden vender otro cuerpo a un fotógrafo de bodas en activo antes de que una cámara en buen estado necesite ser reemplazada.
Transición del Sector Corporativo y Educativo hacia Cámaras sin Espejo para Configuraciones de Transmisión en Vivo (América del Norte)
Una sala de medios compartida convierte a una cámara sin espejo en parte de la infraestructura de producción de una institución. El 4 de septiembre de 2026, la Universidad de Victoria en Canadá puso a disposición su estudio CLE B023 para reservas por parte de estudiantes, instructores y personal, equipado con una cámara Sony a6400, hardware de captura y software de transmisión en vivo. Esta configuración convierte la sala equipada en la unidad de demanda relevante, en lugar del número de usuarios individuales. Equipar salas adicionales podría generar demanda de cuerpos conectados a hardware de captura y software de producción. Los proveedores pueden, por tanto, abordar la expansión institucional a través de paquetes completos de sala, con la demanda de cámaras vinculada a nuevas instalaciones en lugar de reservas recurrentes.
Programas Gubernamentales de Incentivos Cinematográficos que Impulsan las Compras de Alta Gama (Oriente Medio)
Los incentivos a la producción pueden reforzar el argumento comercial a favor de los cuerpos de alta gama al respaldar los proyectos que utilizan equipos de imagen. La Comisión de Cine de Arabia Saudita anunció un reembolso en efectivo para la producción cinematográfica de hasta el 60% de los gastos en Arabia Saudita el 15 de mayo de 2026.[1] El límite superior hace que la calificación del proyecto sea comercialmente importante, ya que los productores no pueden tratar el máximo como una reducción automática de los costes de producción. El aumento desde el 40% refuerza el incentivo para localizar producciones calificadas en Arabia Saudita, lo que podría ampliar la actividad de rodaje remunerado. Las compras de cámaras sin espejo de alta gama se vuelven más justificables cuando los rodajes remunerados recurrentes pueden distribuir los costes de propiedad, convirtiendo la utilización en el vínculo decisivo entre el apoyo a la producción y la demanda de equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Fotografía Computacional de los Teléfonos Inteligentes Insignia Canibalizando las Ventas de Gama de Entrada | -0.6% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Volatilidad de la Cadena de Suministro en Componentes CMOS e IBIS que Afecta a los Precios de Venta Medios | -0.4% | Dentro del mercado japonés | Corto plazo (≤ 2 años) |
| Pronunciada Curva de Aprendizaje que Limita la Adopción por Parte de Aficionados Primerizos | -0.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escalada de Aranceles de Importación sobre Óptica en América del Sur | -0.2% | En América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Fotografía Computacional de los Teléfonos Inteligentes Insignia Canibalizando las Ventas de Gama de Entrada
Un comprador de cámara por primera vez necesita un beneficio fotográfico adicional cuando un teléfono inteligente insignia ya satisface la producción prevista. La restricción es más fuerte cuando el teléfono existente del comprador puede completar la tarea para la que se está considerando una cámara independiente. En ese caso, un cuerpo de gama de entrada añade una compra y otro dispositivo que transportar, por lo que sus ventajas deben justificar ese compromiso adicional. Una cámara dedicada puede responder con capacidades adecuadas para una tarea de fotografía específica, pero esas capacidades deben importar al usuario primerizo. El obstáculo comercial restante es el valor incremental de un segundo dispositivo, que puede retrasar la entrada en un sistema de cámara incluso cuando los precios del cuerpo no aumentan.
Volatilidad de la Cadena de Suministro en Componentes CMOS e IBIS que Afecta a los Precios de Venta Medios
Para los fabricantes de cámaras, la presión en la adquisición de componentes puede erosionar el margen para fijar el precio de un modelo orientado a una adopción más amplia. El 24 de junio de 2025, Panasonic Corp. anunció un aumento del precio de envío del 4% al 5% para sus cámaras sin espejo LUMIX DC-GH7 y DC-GH7L, citando la escasez de semiconductores y otros componentes. La empresa señaló que los esfuerzos internos no podían absorber la presión de adquisición derivada de los precios de las materias primas, el suministro de componentes y los cambios en los tipos de cambio. Un precio de envío más alto puede trasladar la carga de recuperación hacia los distribuidores y minoristas, dejando la oferta minorista final dependiente de cómo se absorba ese coste. La restricción es una base de costes más ajustada para llevar la misma cámara al comprador, con menos margen para la expansión impulsada por el precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Objetivo:
Flexibilidad del Sistema y Diseño Completo de la CámaraLas cámaras con objetivo intercambiable representaron el 86,42% del tamaño del mercado de cámaras sin espejo en 2026, convirtiéndose en el segmento más grande. La Camera & Imaging Products Association (CIPA) registró 6,31 millones de envíos de cámaras sin espejo en todo el mundo en 2025, un 12,5% más que en 2024.[2] Un sistema que permite al comprador cambiar de objetivo puede satisfacer los requisitos de captura cambiantes mientras el cuerpo sigue siendo parte de la misma plataforma de equipos. Esa flexibilidad respalda decisiones separadas sobre una actualización óptica y un reemplazo del cuerpo, permitiendo que cada compra aborde una tarea de fotografía específica. Para un fabricante, el valor comercial reside en mantener el cuerpo relevante a medida que el comprador cambia de objetivo para diferentes necesidades fotográficas.
Se prevé que las cámaras con objetivo fijo/integrado sean el segmento de más rápido crecimiento, con un CAGR del 8,75% entre 2027 y 2032. Una configuración óptica fija hace que la elección inicial de la cámara sea decisiva, ya que los cambios de objetivo posteriores no pueden ampliar su función fotográfica. Los compradores pueden evaluar una cámara completa en torno a un encargo definido, mientras que los proveedores pueden desarrollar el cuerpo y la óptica permanente como una sola propuesta. Esa integración puede simplificar la decisión sobre el equipo, pero también hace más difícil corregir una mala correspondencia entre el objetivo y la tarea prevista. Las ofertas de cámara completa orientadas cuya óptica fija se adapta a la aplicación principal del comprador impulsan el crecimiento de este segmento.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Demanda Individual y Adopción de Sistemas ProfesionalesLos prosumidores y entusiastas representaron el 47,1% de la participación del mercado de cámaras sin espejo en 2026 y formaron el segmento más grande. Canon informó de un crecimiento en las ventas de la EOS R6 Mark III en el primer semestre de 2026. Canon lanzó el modelo sin espejo de fotograma completo en noviembre de 2025 para usuarios aficionados avanzados. Un comprador aficionado avanzado puede evaluar un cuerpo de fotograma completo por su valor para la fotografía personal, sin necesidad de encargos remunerados para recuperar el precio de compra. Eso abre una vía de ingresos separada para los fabricantes, ya que las ambiciones fotográficas de un individuo pueden respaldar una actualización a fotograma completo fuera del ciclo de equipos de un estudio comercial.
Se prevé que los usuarios profesionales, incluidos los estudios comerciales y las casas de medios, sean el segmento de más rápido crecimiento, con un CAGR del 5,92% entre 2027 y 2032. El Estudio de Lectores de Fotógrafos Profesionales de 2025 de la Professional Photographers of America (PPA) informó de una adopción del 78% de cámaras sin espejo y un uso del 64% de cámaras réflex digitales entre los encuestados.[3] También informó de que el 83% de los miembros de la PPA son propietarios de un estudio o negocio de fotografía. Un fotógrafo que opera un estudio puede asignar un nuevo cuerpo sin espejo a un papel de trabajo junto con el equipo que ya respalda el negocio. La apertura comercial incluye ventas de cuerpos complementarios a operadores establecidos, lo que ofrece a los fabricantes una vía más allá del reemplazo completo del sistema de cámara existente de un profesional.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Resolución de Vídeo:
Demanda Establecida de 4K y Aplicaciones de Mayor ResoluciónLas cámaras que graban hasta 4K representaron el 60,72% del mercado en 2026, convirtiéndose en el segmento más grande. En la muestra de BCN Ranking de enero a junio de 2026 procedente de los principales minoristas de electrónica y tiendas en línea de Japón, la EOS R50 de Canon ocupó el primer lugar entre las series de cámaras sin espejo por ventas unitarias. El liderazgo en volumen a nivel de serie y un techo de grabación de 4K pueden coexistir, por lo que la resolución más alta no es un requisito previo para liderar las ventas unitarias en esa muestra japonesa. Una actualización de mayor resolución necesita una aplicación que se beneficie de la capacidad de captura adicional, ya que la resolución por sí sola no determina la producción requerida. Los cuerpos de hasta 4K pueden, por tanto, mantener un papel de volumen junto con los sistemas de mayor resolución, dependiendo el argumento de actualización del trabajo que el comprador pretende entregar.
Se prevé que las cámaras por encima de 6K/8K sean el segmento de más rápido crecimiento, registrando un CAGR del 9,85% entre 2027 y 2032. Canon informó de ventas estables en el segundo trimestre de 2025 de su EOS R5 Mark II sin espejo de fotograma completo. El modelo puede grabar directamente vídeo RAW 8K a 60p. La combinación sitúa la captura de alta resolución dentro de una oferta de cámara comercial establecida, por lo que los proveedores pueden enmarcar la actualización en torno a un requisito de producción específico. El crecimiento puede provenir de hacer que la captura RAW en 8K sea útil para más aplicaciones de grabación, extendiendo una capacidad establecida a compradores adicionales que puedan justificar su uso.
Por Punto de Precio:
Volumen de Gama Media y Valor de Transacción de Alta GamaLas cámaras de gama media con precios de entre 1.000 y 3.000 USD representaron el 50,55% del mercado en 2026, convirtiéndose en el segmento más grande. En abril de 2025, el mes en que salió a la venta el 25 de abril, la Z5II de Nikon capturó el 33,4% de las ventas unitarias de cámaras sin espejo de fotograma completo japonesas de la muestra. Su precio medio muestral sin impuestos fue de 247.000 JPY (1.712 USD), combinando ventas de solo cuerpo y kit con objetivo. Ese precio la situó por debajo de la media de la muestra de fotograma completo, lo que le otorgó a esta configuración una ventaja de precio relativa dentro de esa clase de cámara. Un proveedor de gama media puede, por tanto, ofrecer capacidad de fotograma completo a un precio de configuración más bajo, haciendo de la asequibilidad dentro del fotograma completo la base de su oferta.
Se prevé que las cámaras de alta gama con precios superiores a 3.000 USD sean el segmento de más rápido crecimiento, con un CAGR del 8,3% entre 2027 y 2032. Canon informó de un aumento en las ventas del primer trimestre de 2025 de cámaras de fotograma completo, especialmente la EOS R5 Mark II. El anuncio de lanzamiento de Canon Canada del 17 de julio de 2024 estimó el precio de solo cuerpo en 5.899,99 CAD (4.311,3 USD al tipo del Banco de Canadá de ese día), situándolo por encima de los 3.000 USD. En este extremo del rango, una transacción puede aportar más ingresos por cámara, lo que hace que el valor de cada configuración sea importante para la propuesta de ventas. Los proveedores de gama alta pueden ampliar los ingresos a través de una combinación de ventas de mayor valor, así como de unidades adicionales, lo que otorga relevancia comercial a una oferta de alta gama enfocada sin necesidad de volúmenes de mercado masivo.
Por Canal de Distribución:
Escala del Comercio Minorista Físico y Venta Especializada en LíneaLa venta minorista física, incluidas las tiendas de marca y especializadas, representó el 67,16% del mercado en 2026 y fue el segmento más grande. En 2025, los grandes minoristas especializados en electrodomésticos de Japón operaban 2.657 tiendas. Su categoría de equipos de cámara, incluidos objetivos, accesorios y productos ópticos, generó 139,2 mil millones de JPY (930,7 millones de USD) en ventas durante 2025. La cobertura de tiendas y una amplia categoría de equipos ofrecen a los proveedores de cámaras un canal que puede presentar el cuerpo junto con sus opciones ópticas asociadas. Una oferta integrada de cámara y objetivo puede abordar más de la configuración de fotografía dentro del papel de venta establecido del minorista físico.
Se prevé que la venta minorista en línea sea el segmento de más rápido crecimiento, registrando un CAGR del 8,75% entre 2027 y 2032. Camera Kitamura informó de ventas totales récord en su tienda del mercado Rakuten durante la Rakuten Super Sale de fin de año de 2025. Kitamura también vende cámaras nuevas en línea. Los eventos de venta en mercados como la Rakuten Super Sale ofrecen a las tiendas especializadas en línea que venden cámaras nuevas un canal promocional hacia los compradores, aunque el récord de Kitamura abarca toda la tienda y no solo las cámaras.
Análisis Geográfico
Mercado de Cámaras sin Espejo en Asia-Pacífico
Asia-Pacífico representó el 35,95% de la participación del mercado de cámaras sin espejo en 2026, convirtiéndose en la geografía más grande. Las empresas miembro de la CIPA, incluida su producción en el extranjero, enviaron 1,9 millones de cámaras sin espejo a China en 2025, un 15,9% más que en 2024. Canon India anunció su tienda electrónica oficial para consumidores el 20 de enero de 2025, con productos suministrados por socios autorizados, mientras que Henry's Cameras abrió una sucursal en Cagayan de Oro City en Filipinas el 7 de abril de 2025. En Corea del Sur, Nikon Imaging Korea informó de que los adolescentes y los usuarios de entre 20 y 30 años formaban la mayoría de los registrantes de su sitio web para productos de la línea sin espejo y de cine a noviembre de 2025. La expansión regional puede, por tanto, depender de organizar la distribución autorizada además de suministrar cuerpos de cámara, con socios que conecten la oferta del fabricante con los clientes más allá de la huella de tiendas de un minorista individual.
Mercado de Cámaras sin Espejo en Oriente Medio y África
Se prevé que la región de Oriente Medio y África sea la geografía de más rápido crecimiento, con un CAGR del 8,6% entre 2027 y 2032. En 2025, Hot Cold Studio, un operador de estudios de Dubái que alquila cámaras y equipos de producción, se unió a Grand Stores, un distribuidor y minorista de imagen profesional en los Emiratos Árabes Unidos. Hot Cold señaló que la alianza dio a sus clientes acceso a una gama de equipos más amplia y a un inventario ampliado respaldado por el distribuidor. Una flota de alquiler respaldada por un distribuidor ofrece a los equipos de producción acceso a equipos más allá de las ventas minoristas directas, que es donde los proveedores encuentran la apertura en esta región.
En Europa, las normas de la UE sobre equipos de radio han exigido puertos USB-C desde el 28 de diciembre de 2024 para las cámaras fotográficas y de vídeo digitales con baterías recargables extraíbles o integradas y carga por cable. La excepción de la UE se aplica a las cámaras digitales diseñadas exclusivamente para el sector audiovisual o para seguridad y vigilancia. En América del Norte, Camera West abrió una tienda insignia de equipos fotográficos en San Francisco en marzo de 2026. En América del Sur, el GECEX de Brasil rechazó la solicitud de Canon do Brasil de 2025 para reducir un arancel de importación del 20% al 0% para una configuración específica de cámara sin espejo con objetivo intercambiable APS-C profesional. Estos casos distinguen una obligación de diseño para las cámaras de la UE cubiertas de una expansión minorista local y una solicitud de arancel brasileña rechazada, haciendo que su relevancia comercial dependa de la elegibilidad del producto y la ubicación.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los fabricantes e importadores que venden cámaras sin espejo equipadas con radio. La columna del Reino Unido cubre el marco de acceso al mercado de Gran Bretaña. La comparación se centra en las funciones de radio cubiertas, ya que las vías de autorización dependen de la clasificación del producto. La conformidad del producto debe, por tanto, abordarse para la configuración real ofrecida en cada destino.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | Brasil |
|---|---|---|---|
| Autoridad principal | Oficina de Ingeniería y Tecnología de la FCC | Ofcom para el espectro; las Normas de Comercio locales para otros aspectos | Anatel |
| Instrumentos clave o dirección | 47 CFR Parte 2; condiciones propuestas de reconocimiento de organismos de evaluación extranjeros | Reglamento de Equipos de Radio de 2017, Gran Bretaña | Resolución 715/2019; Certifica para nuevas solicitudes generales |
| Efecto comercial | Autorización de radiofrecuencia específica por clasificación antes de la comercialización o importación | Conformidad y trazabilidad del importador; identificación condicional del embalaje o documentación | Certificación por organismo designado y homologación de Anatel antes de la venta comercial |
| Atractivo actual de la política | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||
Estados Unidos está calificado como Medio porque los dispositivos de radiofrecuencia cubiertos necesitan autorización antes de la entrada al mercado. El endurecimiento refleja la propuesta de la FCC publicada el 1 de mayo de 2026 sobre el reconocimiento de organismos de evaluación extranjeros en economías con acuerdos de libre comercio no recíprocos, lo que podría reducir las opciones de prueba si se implementa. La calificación Media de Gran Bretaña equilibra los deberes de conformidad y trazabilidad frente a la flexibilidad condicional, mientras que su alternativa temporal de etiquetado de importadores del EEE/Suiza se aplica solo antes del 31 de diciembre de 2027, lo que sustenta el Endurecimiento. Brasil es Medio porque la certificación y la homologación preceden a la venta comercial, mientras que la transición de Certifica del 8 de septiembre de 2026 cambia la vía de solicitud general y preserva el deber de acceso, lo que respalda Sin cambios.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de componentes, la producción de objetivos y cuerpos, la distribución minorista y el mantenimiento como etapas de ingresos separadas. La gama de objetivos RF de Canon alcanzó los 63 modelos en 2025 dentro de un Grupo de Imagen que también suministra cámaras sin espejo. Esa amplitud hace que la coordinación de las ofertas de cámara y objetivo sea parte del papel económico de un productor integrado. Los especialistas participan a través de sensores para cámaras de consumo, venta minorista autorizada y mantenimiento remunerado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de sensores de imagen | Proveedores de sensores para cámaras de consumo, como Sony Semiconductor Solutions Corporation | Ventas de componentes | Adaptar un sensor al diseño de cámara previsto | Calificar alternativas antes de comprometer una plataforma |
| Producción de objetivos | Fabricantes de objetivos como Canon Inc., Nikon Corp. y Sigma Corp. | Ventas de objetivos | Gestionar la variación en una amplia cartera de objetivos | Organizar la producción en torno a familias de objetivos validadas |
| Integración del cuerpo de la cámara | Productores de cámaras como Canon Inc. y Nikon Corp. | Ventas de cuerpo de cámara y kit | Coordinar los cambios de diseño del cuerpo y la montura | Reutilizar diseños validados de cuerpo y montura |
| Distribución minorista autorizada | Minoristas autorizados como Adorama y B&H Photo | Ventas minoristas de productos | Transferencia desde la compra hasta el registro de garantía | Guiar a los compradores a través del registro para los beneficios aplicables |
| Mantenimiento | Proveedores de mantenimiento de cámaras remunerado como Precision Camera & Video | Honorarios por servicios de mantenimiento | Diagnosticar las necesidades de servicio del cuerpo y el objetivo | Evaluar el cuerpo y el objetivo juntos antes del servicio |
| Fuente: Mordor Intelligence | ||||
La distinción estructural es entre ganar una venta de cuerpo y retener el trabajo después de que ese cuerpo entre en servicio. El paquete de mantenimiento de cámara sin espejo o réflex digital de Precision Camera & Video incluye un objetivo. Esa agrupación le da a un proveedor independiente una relación comercial con el sistema de cámara en uso, lo que permite que los ingresos por servicio continúen sin necesidad de una nueva venta de cuerpo.
Panorama Competitivo
Concentración del Mercado
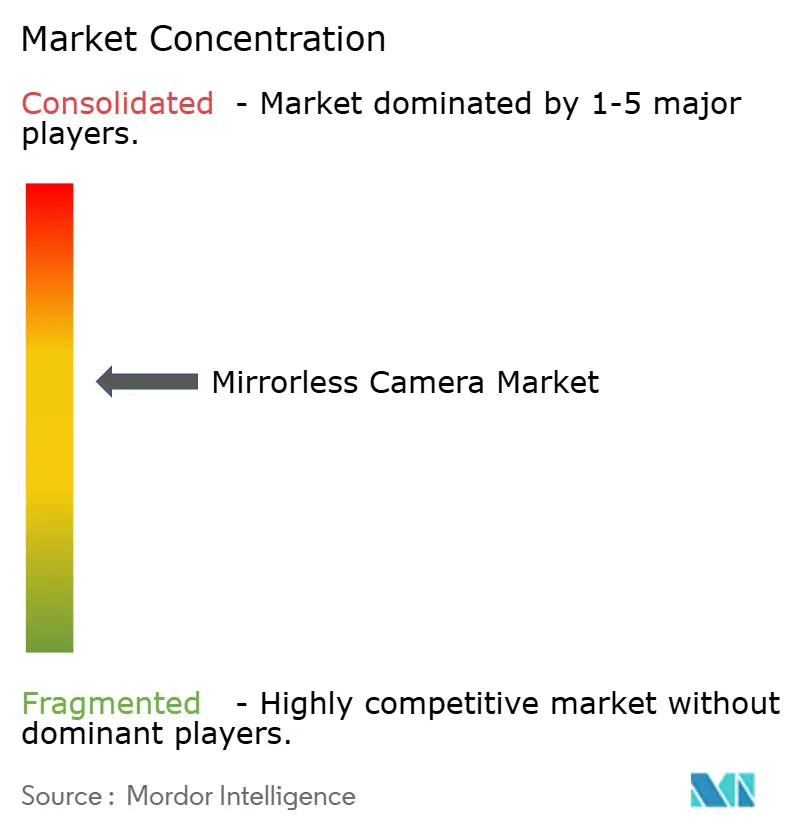
La competencia se centra en Canon Inc., Sony Corp., Nikon Corp., FUJIFILM Corp. y Panasonic Corp. como grupo líder establecido. La propia encuesta de Canon situó sus cámaras digitales con objetivo intercambiable, incluidos los modelos réflex y sin espejo, en el número 1 a nivel mundial por 23.º año consecutivo en 2025. En los datos de punto de venta de BCN de 2025 procedentes de minoristas y vendedores en línea japoneses participantes, Sony ocupó el primer lugar en la categoría de cámaras sin espejo, representando el 29,9% de las ventas unitarias registradas. La estructura está moderadamente concentrada en torno a esos proveedores establecidos, mientras que los diferentes sistemas de cámara dejan margen para la competencia dentro de usos y geografías particulares.
Nikon Corp. lanzó la cámara de cine de fotograma completo ZR en 2025, combinando las tecnologías de Nikon con las de su filial RED Digital Cinema, Inc. para cine, producciones de alta gama y creadores. FUJIFILM Corp. anunció el lanzamiento global de la X-E5 en junio de 2025, combinando un cuerpo compacto sin espejo con un sensor de 40,2 megapíxeles y el procesador X-Processor 5. Estos enfoques diferencian las ofertas de cámara a través de la capacidad de producción o el formato físico integrado en el cuerpo. Nikon compite por los requisitos de producción cinematográfica, mientras que la X-E5 de FUJIFILM aborda el uso de cuerpo compacto, por lo que igualar únicamente la resolución del sensor dejaría sin resolver esas diferentes prioridades fotográficas.
Panasonic Corp. informó de que su participación en el mercado europeo de cámaras de fotograma completo alcanzó el 10% en 2025, frente al 3% en 2020. El 25 de febrero de 2025, Panasonic Entertainment & Communication Co., Ltd., el negocio de cámaras del grupo Panasonic, anunció una asociación con el proveedor de software de fotografía Capture One, cuya versión 16.5.7 añadió soporte de tethering para la LUMIX S1RII. El fabricante de cámaras también declaró que el cuerpo S1RII, modelo DC-S1MYR 2, cumple con la Directiva de la UE 2014/53/UE. Para los equipos de radio cubiertos, los fabricantes deben declarar la conformidad después de que una evaluación demuestre el cumplimiento, lo que convierte la declaración en una línea de base de acceso al mercado. Un competidor que apunte a los estudios de Capture One necesita, por tanto, cuerpos con radio conformes y soporte de captura por tethering que compita con la integración de software de la S1RII.
Líderes de la Industria de Cámaras sin Espejo
-
Canon Inc.
-
Sony Corp.
-
Nikon Corp.
-
FUJIFILM Corp.
-
Panasonic Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cámaras sin Espejo Empresas cubiertas en este informe
- Canon Inc.
- Sony Corp.
- Nikon Corp.
- FUJIFILM Corp.
- Panasonic Corp.
- OM Digital Solutions Corp.
- Leica Camera AG
- Ricoh Imaging Co. Ltd. (Pentax)
- Sigma Corp.
- Victor Hasselblad AB
- Blackmagic Design Pty Ltd.
- SZ DJI Technology Co. Ltd.
- GoPro Inc.
- Phase One A/S
- Sharp Corp. (8K Mirrorless)
- Z CAM Ltd.
- Eastman Kodak Co.
- Samsung Electronics Co. Ltd.
- Xiaomi Corp. (Concept APS-C)
- RED Digital Cinema Inc.
Oportunidades Clave para los Participantes del Mercado
La comparación se centra en paquetes de cámaras sin espejo específicos para aplicaciones destinados a compradores de fotografía y vídeo en India. La revisión de 2025 de la CIPA describió la selección de cámaras por uso previsto y características deseadas, y caracterizó los modelos sin espejo como adecuados para fotografía y vídeo. Panasonic Life Solutions India lanzó las cámaras sin espejo de fotograma completo LUMIX S1II y S1IIE en India en 2025 para usos que incluyen bodas, publicidad, moda y documentales. Esas aplicaciones crean diferentes propuestas de venta incluso cuando la plataforma de cámara habilitante es compartida.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Cobertura combinada de fotografía y vídeo de bodas | El lanzamiento indio de 2025 apunta a la fotografía y el vídeo de bodas | Fotógrafos y videógrafos de bodas | Desarrollar un paquete combinado de cuerpo y objetivo para cobertura completa | Demostrar que la misma configuración es adecuada para ambas producciones requeridas | Panasonic Life Solutions India y distribuidores autorizados |
| Paquetes de captura comercial de mayor resolución | La S1II ofrece grabación en 5,8K y 5,1K hasta 60 fps | Equipos de producción comercial y documental | Demostrar los formatos de grabación frente a un resumen de producción definido | Establecer una necesidad de producción para la capacidad de grabación adicional | Panasonic Life Solutions India y distribuidores autorizados |
| Actualizaciones de creadores específicas para cada propósito | La S1IIE está posicionada para creadores de contenido que buscan una actualización | Creadores que evalúan una actualización dedicada a cámara sin espejo | Demostrar la mejora en la producción prevista del creador | Mostrar una mejora suficiente para justificar el reemplazo de una configuración en funcionamiento | Panasonic Life Solutions India y distribuidores autorizados |
| Fuente: Mordor Intelligence | |||||
Una apertura concreta es un paquete de bodas que gana su valor tanto en las entregas de fotografía fija como de vídeo. Los distribuidores pueden demostrar ambas producciones antes de seleccionar los objetivos, de modo que el equipo propuesto se pruebe frente al encargo completo. Eso conecta la venta del cuerpo con el servicio de bodas que se está prestando, lo que ofrece a los distribuidores indios autorizados una forma concreta de competir a través de la idoneidad del paquete para el trabajo remunerado.
Desarrollos recientes de la industria en Mercado de Cámaras sin Espejo
- Sep 2026: Nikon Corp. anunció el lanzamiento de la cámara sin espejo de fotograma completo Z5IIC con montura Nikon Z.
- Jun 2026: Canon Inc. lanzó la EOS R6 V, una cámara sin espejo de fotograma completo para creadores de vídeo.
- May 2026: Sony Electronics presentó la cámara sin espejo con objetivo intercambiable de fotograma completo Alpha 7R VI.
Mercado de Cámaras sin Espejo Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de cámaras sin espejo mide los ingresos anuales mundiales procedentes de las ventas de cámaras sin espejo, clasificados por configuración de objetivo, tipo de comprador, resolución de vídeo, punto de precio, canal minorista y región. Las ventas se valoran en USD a la venta final al comprador.
Exclusiones del alcance: las cámaras réflex digitales, las cámaras digitales compactas con objetivo fijo, los objetivos y accesorios de cámara independientes, y los servicios posventa vendidos por separado de una cámara están excluidos.
Descripción General de la Segmentación
- Por Tipo de Objetivo
- Objetivo Integrado/Fijo
- Objetivo Intercambiable
- Por Usuario Final
- Profesional (Estudios Comerciales, Casas de Medios)
- Prosumidor/Entusiasta
- Aficionado/Hobbyist
- Por Resolución de Vídeo
- Hasta 4K
- 4K - 6K
- Superior a 6K/8K
- Por Precio
- Gama de Entrada (Menos de USD 1.000)
- Gama Media (USD 1.000 - USD 3.000)
- Gama Alta (Superior a USD 3.000)
- Por Canal de Distribución
- Venta Minorista Offline (Tiendas de Marca y Especializadas)
- Venta Minorista Online
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Resto de América del Sur
- Asia-Pacífico
- China
- Japón
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Países del Consejo de Cooperación del Golfo
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como las tablas de envíos de cámaras digitales de la CIPA de 2025 y sus perspectivas de envíos de 2026, proporcionan comprobaciones mundiales de unidades y destinos, mientras que la presentación del Grupo de Imagen de Canon de 2025 y el Informe Nikon 2025 describen las categorías de cámaras, los ciclos de productos y el contexto financiero de la empresa. Dichos materiales públicos ayudan a distinguir los envíos y el rendimiento del fabricante de los ingresos minoristas, y las definiciones de productos y los períodos de presentación de informes se verifican antes de utilizarlos como indicadores.
Los archivos públicos de las empresas y los materiales para inversores añaden contexto de ingresos a nivel de empresa y de ciclo de productos, mientras que los anuncios de las empresas y las observaciones minoristas pueden verificarse con respecto a esas series. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a fabricantes de cámaras, distribuidores, minoristas especializados y compradores profesionales, entusiastas y aficionados de la región de Asia-Pacífico, EMEA y las Américas, con preguntas adaptadas a las ventas, los precios y el comportamiento de compra. La evidencia se utilizaría para probar las interpretaciones de fuentes secundarias, verificar los supuestos sobre la cobertura de productos y canales, y aclarar los insumos faltantes o contradictorios, mientras que las brechas se triangularían con indicadores independientes de empresas, envíos y minoristas antes de incorporarlos al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales globales de venta final en USD con una visión de arriba hacia abajo de la demanda de cámaras sin espejo, y luego divide ese total entre la configuración de objetivo, el tipo de comprador, la resolución de vídeo, el nivel de precio, el canal y la región utilizando evidencia sobre la combinación de ventas de cada grupo. Los insumos clave incluyen los volúmenes de envío de la CIPA por tipo de cámara y destino, los ingresos de cámaras de los fabricantes y las divulgaciones del ciclo de productos, los precios observados de cámaras y kits, la combinación de canales de minoristas e informes de empresas, y los indicadores de uso por parte del comprador, como la demanda de vídeo profesional y de creadores. Los datos de envío anclan las unidades, mientras que el precio y la combinación de productos las traducen en ingresos.
Los valores históricos y las participaciones de segmento proporcionan la serie de partida para una previsión de regresión multivariante, con análisis de escenarios utilizado donde los costes de componentes, los tipos de cambio o los lanzamientos de productos podrían cambiar materialmente el camino. Las comprobaciones ascendentes selectivas comparan los volúmenes de cámaras y kits muestreados multiplicados por los precios de venta observados con las estimaciones de arriba hacia abajo, utilizando resúmenes de proveedores y comprobaciones de minoristas donde los datos públicos lo permiten, con las brechas en esas muestras estimadas a partir del producto, canal o región comparable más cercano y verificadas con las tendencias de envío e ingresos. Las participaciones de segmento se derivan de la evidencia disponible de volumen, ingresos, precio y canal específica de cada categoría, y los encuestados de investigación primaria verificarían las principales previsiones a nivel de variable y explicarían las divergencias materiales antes de las actualizaciones del modelo.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las divulgaciones de los fabricantes, los envíos de la CIPA, los precios públicos, las señales minoristas y la evidencia de entrevistas o encuestas, y luego verifican los totales, las participaciones de segmento, los cambios interanuales y los insumos de previsión en busca de anomalías frente a señales de mercado independientes. Una segunda revisión rastrea cada insumo material hasta su fuente y prueba las diferencias en la cobertura de productos, la geografía, la unidad y el año. Los analistas resuelven los valores atípicos antes de la aprobación y vuelven a contactar a los encuestados cuando una respuesta entra en conflicto con una divulgación posterior, tiene un período o definición poco claros, o cambia materialmente un insumo clave. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia las condiciones de demanda o suministro, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado Global de Cámaras sin Espejo de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de cámaras sin espejo mide los ingresos anuales mundiales procedentes de las ventas de cámaras sin espejo, clasificados por configuración de objetivo, tipo de comprador, resolución de vídeo, punto de precio, canal minorista y región.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los insumos clave incluyen los volúmenes de envío de la CIPA por tipo de cámara y destino, los ingresos de cámaras de los fabricantes y las divulgaciones del ciclo de productos, los precios observados de cámaras y kits, la combinación de canales de minoristas e informes de empresas, y los indicadores de uso por parte del comprador, como la demanda de vídeo profesional y de creadores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,64 mil millones de USD (2027) | |
| Consultora Global A | 5 mil millones de USD (2025) | En su base de 2025, esta estimación es un 11,3% inferior al valor de este informe para 2027 de 5,64 mil millones de USD, 2 años después. La estimación utiliza un año base de 2025, dos años antes del año de medición de 2027 de este informe. |
| Consultora Global B | 4,14 mil millones de USD (2026) | En su base de 2026, esta estimación es un 26,6% inferior al valor de este informe para 2027 de 5,64 mil millones de USD, 1 año después. La estimación publicada para 2026 precede al año de medición de 2027 de este informe. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los fabricantes, los envíos de la CIPA, los precios públicos, las señales minoristas y la evidencia de entrevistas o encuestas, y luego verifican los totales, las participaciones de segmento, los cambios interanuales y los insumos de previsión en busca de anomalías frente a señales de mercado independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de cámaras sin espejo?
Se proyecta que los ingresos crezcan de 5,64 mil millones de USD en 2027 a 7,42 mil millones de USD en 2032, con un CAGR del 5,65% entre 2027 y 2032.
¿Qué respalda el crecimiento de la demanda de cámaras sin espejo?
La creación de vídeo y las configuraciones de producción institucional compartida respaldan la demanda. En septiembre de 2026, la Universidad de Victoria en Canadá puso a disposición un estudio con una cámara Sony a6400 y software de transmisión en vivo.
¿Qué configuración de objetivo lidera los ingresos del mercado de cámaras sin espejo?
Los modelos con objetivo intercambiable lideraron con el 86,42% de los ingresos en 2026.
¿Qué empresas lideran la industria de cámaras sin espejo?
Canon Inc., Sony Corp., Nikon Corp., FUJIFILM Corp. y Panasonic Corp. forman el grupo líder.
¿Qué limita la asequibilidad de las cámaras sin espejo?
La presión sobre los costes de los componentes puede dificultar la adopción impulsada por el precio. Panasonic Corp. anunció un aumento del precio de envío del 4% al 5% para los modelos DC-GH7 y DC-GH7L el 24 de junio de 2025.
¿Qué región lidera los ingresos del mercado de cámaras sin espejo y cuál crece más rápido?
Asia-Pacífico lideró con el 35,95% de los ingresos en 2026. Se prevé que la región de Oriente Medio y África crezca más rápido, con un CAGR del 8,6% entre 2027 y 2032.