
Tamaño y Participación del Mercado de Crowdfunding
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
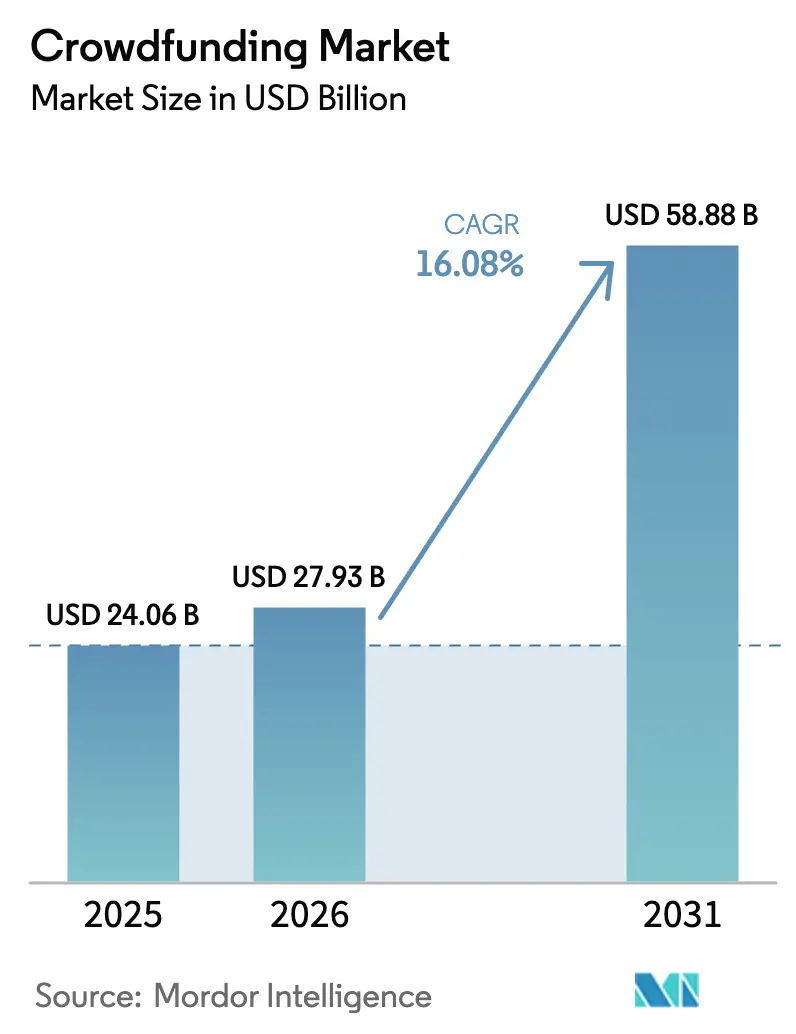
| Tamaño del Mercado (2026) | 27.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 58.88 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.08 % |
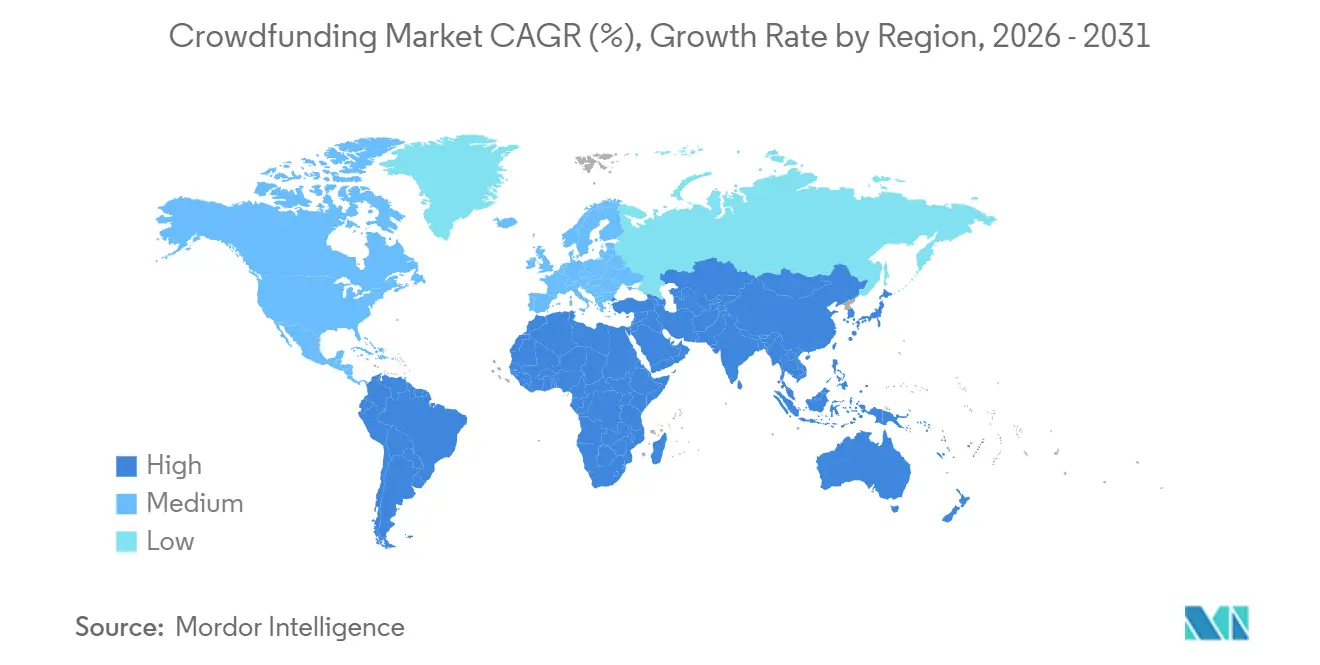
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia Pacífico |
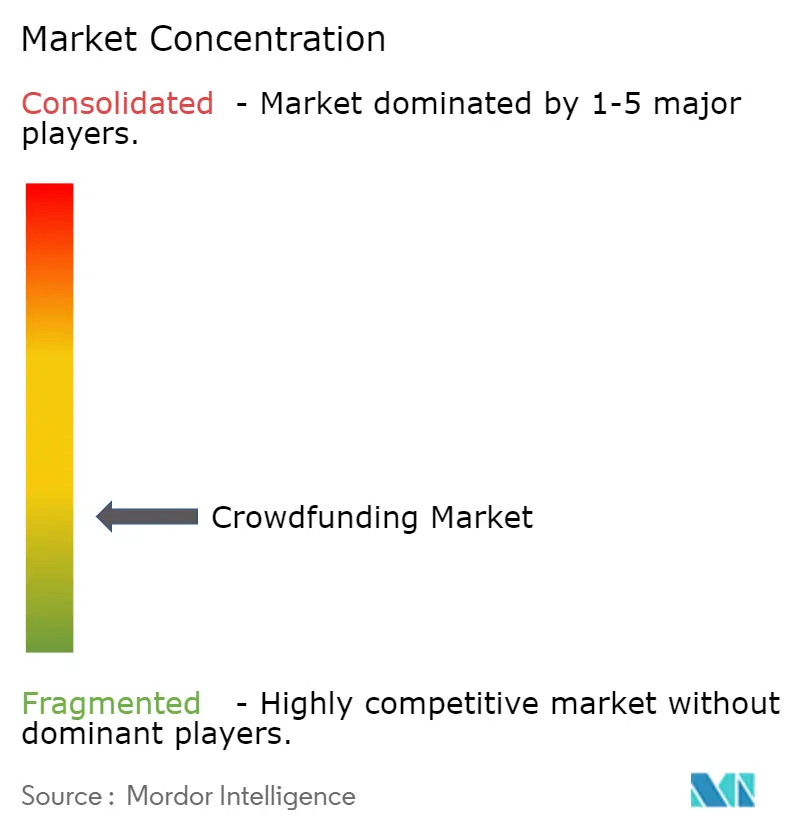
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Crowdfunding por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Crowdfunding sea de USD 24.060 millones en 2025, USD 27.930 millones en 2026, y alcance USD 58.880 millones en 2031, creciendo a una CAGR del 16,08% de 2026 a 2031. Esta sólida trayectoria refleja la armonización regulatoria en Europa, la propiedad fraccionada habilitada por cadena de bloques en Asia Pacífico y la optimización de campañas impulsada por inteligencia artificial, que conjuntamente elevan las tasas de éxito y amplían la participación de los inversores. Asia Pacífico mantiene el liderazgo en el mercado de crowdfunding gracias a su cultura orientada al móvil, sus densas redes de microinversión y sus normas favorables a la tokenización, mientras que África registra el crecimiento regional más rápido a medida que mejora el acceso a las pasarelas de pago. Las estructuras híbridas que incorporan capacidades de contratos inteligentes están erosionando de manera constante el dominio de las campañas de recompensas tradicionales, y los inversores institucionales están ingresando al mercado de crowdfunding a gran escala a medida que las vías de mercado secundario aumentan la liquidez. Las plataformas nativas de la nube sustentan ahora la mayor parte de los volúmenes de transacciones, lo que permite el monitoreo de riesgos en tiempo real y la orquestación transfronteriza de KYC.
Conclusiones Clave del Informe
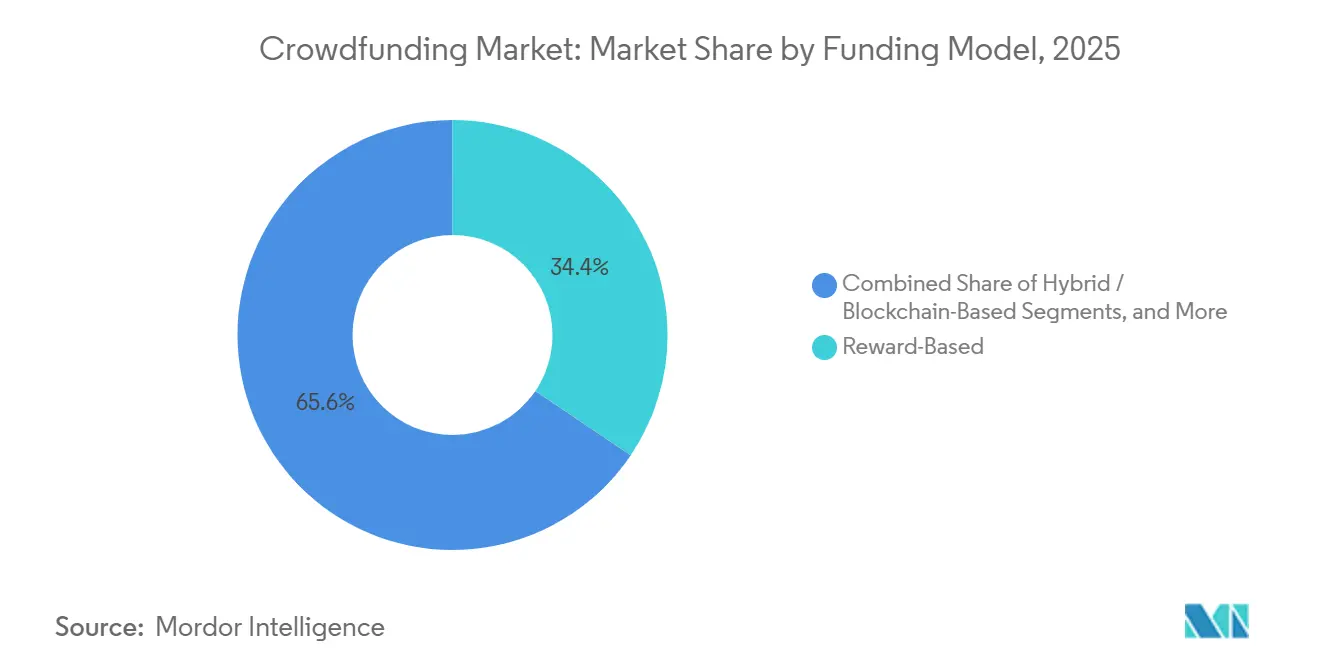
- Por modelo de financiamiento, las campañas basadas en recompensas lideraron con una participación de ingresos del 34,44% en 2025, mientras que las estructuras híbridas avanzan a una CAGR del 16,22% hasta 2031.
- Por tamaño de inversión, las microinversiones representaron el 50,24% de la participación del mercado de crowdfunding en 2025; se prevé que las campañas de gran envergadura por encima de USD 1 millón se expandan a una CAGR del 17,06% hasta 2031.
- Por despliegue de plataforma, la arquitectura basada en la nube capturó el 72,69% del tamaño del mercado de crowdfunding en 2025 y está creciendo a una CAGR del 17,56% hasta 2031.
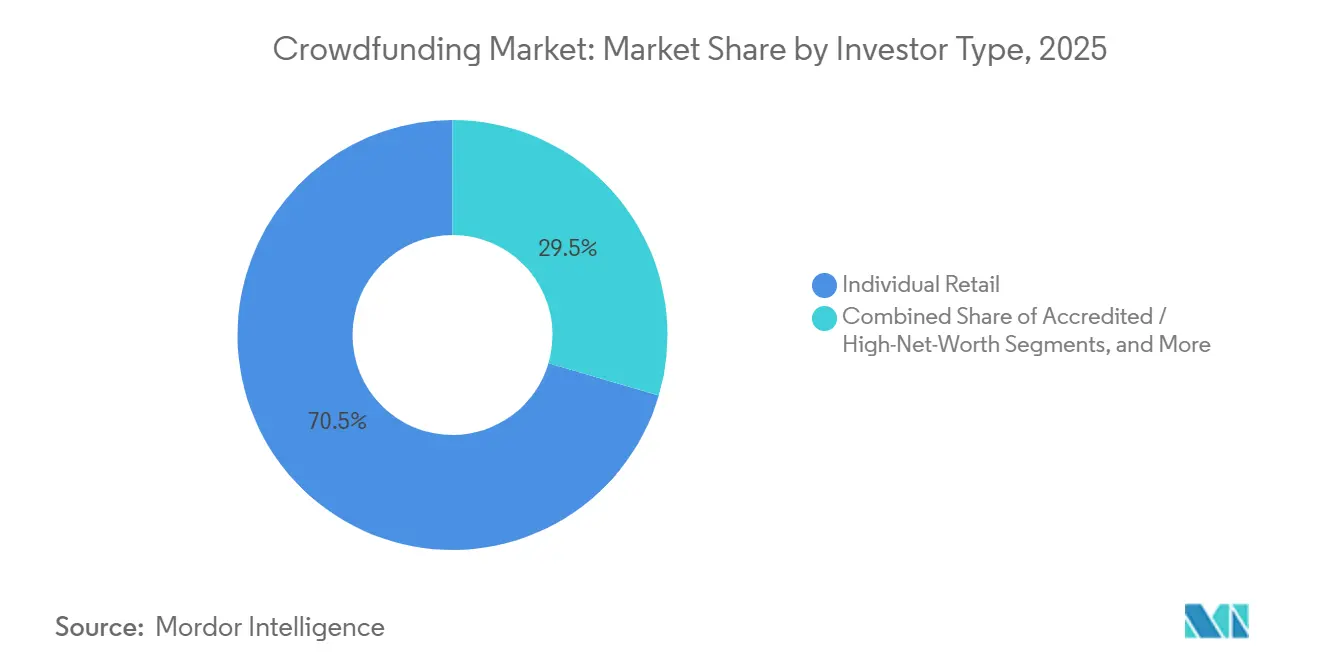
- Por tipo de inversor, los inversores minoristas representaron el 70,46% de la participación en 2025, mientras que la participación institucional registra la CAGR más alta del 16,88% hasta 2031.
- Por sector de aplicación, tecnología e innovación dominó con una participación del 30,12% en 2025, aunque las campañas inmobiliarias avanzan a una CAGR del 16,46% hacia 2031.
- Por geografía, Asia Pacífico comandó el 50,28% de la participación en 2025, mientras que África sigue siendo la región de más rápido crecimiento con una CAGR del 17,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La viralidad en redes sociales impulsa las campañas de recompensas | +2.1% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| La regulación ECSP a nivel de la UE desbloquea el crowdfunding de participación accionaria transfronterizo | +2.8% | Europa, con efecto secundario en Oriente Medio y África | Mediano plazo (2-4 años) |
| Los análisis de campañas impulsados por IA elevan las tasas de éxito | +2.5% | Global | Mediano plazo (2-4 años) |
| La tokenización mediante cadena de bloques habilita bienes raíces fraccionados | +3.0% | Núcleo de Asia Pacífico, con efecto secundario en América del Norte y Oriente Medio | Largo plazo (≥ 4 años) |
| Los compromisos ESG corporativos financian proyectos de impacto social | +1.9% | África y América del Sur | Mediano plazo (2-4 años) |
| Creciente adopción de plataformas conformes con la Sharia | +1.7% | Oriente Medio, Malasia, Indonesia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Regulación ECSP a Nivel de la UE Desbloquea el Crowdfunding de Participación Accionaria Transfronterizo
El Reglamento Europeo de Proveedores de Servicios de Crowdfunding 2020/1503 ofrece un pasaporte único que permite a las plataformas llegar a inversores de todos los estados miembros sin necesidad de abrir entidades locales. Esto reduce los gastos legales, agrega liquidez y amplía el alcance del emisor, todo ello con un límite de oferta de EUR 5 millones (USD 4,24 millones) y la obligación de divulgaciones estandarizadas.[1]Agencia de Servicios Financieros, "Reformas Regulatorias para Empresas Emergentes," fsa.go.jp Seedrs y Crowdcube ahora penetran en el sur y el este de Europa, mientras que los reguladores del Golfo y África toman como referencia el marco para acelerar la convergencia. La persistente divergencia en las interpretaciones de la normativa contra el lavado de dinero sigue generando duplicación de cumplimiento, favoreciendo a las plataformas con grandes equipos legales.
Análisis de Campañas Impulsado por IA que Aumenta las Tasas de Éxito a Nivel Global
Los motores de aprendizaje automático analizan datos históricos de compromisos y métricas de participación en tiempo real para optimizar precios, niveles de recompensa y tiempos de lanzamiento. Estudios revisados por pares muestran un incremento de 15 a 20 puntos porcentuales en las tasas de éxito para campañas mejoradas con IA. Los modelos de lenguaje natural refinan la calidad de los argumentos de venta, mientras que la detección de anomalías bloquea a patrocinadores falsos y billeteras duplicadas. Estas funciones duales mejoran la confianza de los inversores e impulsan la adopción en mercados que anteriormente estaban obstaculizados por el fraude.
Surgimiento de la Tokenización mediante Cadena de Bloques que Habilita Bienes Raíces Fraccionados en Asia Pacífico
La tokenización divide propiedades de alto valor en valores digitales de baja denominación. Las reformas de Japón en 2024 elevaron el límite de pequeñas ofertas a JPY 500 millones (USD 3,35 millones), abriendo un camino para las ofertas de tokens de seguridad en el mercado de crowdfunding. La orientación de la MAS de Singapur también aclara cuándo los tokens califican como valores, lo que permite a plataformas como RealX comercializar unidades de forma transfronteriza. Los contratos inteligentes automatizan los pagos de alquileres y el cumplimiento normativo, haciendo que las participaciones fraccionadas en propiedades sean líquidas y transparentes.
Compromisos ESG Corporativos que Canalizan Fondos hacia Campañas de Impacto Social
Las multinacionales están destinando presupuestos de sostenibilidad a campañas que financian minirredes solares, clínicas comunitarias y agricultura de pequeños productores, a menudo igualando las contribuciones minoristas para duplicar los ingresos. Los informes transparentes satisfacen las normas de divulgación y refuerzan el valor de marca. La dependencia de un puñado de patrocinadores corporativos plantea, no obstante, un riesgo de concentración si las prioridades cambian durante las recesiones económicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las elevadas pérdidas por fraude en plataformas socavan la confianza | -2.3% | Asia Pacífico, partes de América del Sur y África | Corto plazo (≤ 2 años) |
| Las normas fragmentadas de KYC/AML elevan los costos de cumplimiento | -1.8% | Europa y Estados Unidos | Mediano plazo (2-4 años) |
| La fatiga del crowdfunding reduce la conversión de donaciones | -1.5% | Global, aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Acceso restringido a pasarelas de pago en África | -1.4% | África, América del Sur selectiva y Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Elevadas Pérdidas por Fraude en Plataformas Socavan la Confianza de los Inversores en Asia Pacífico
Las campañas fraudulentas y la apropiación indebida de fondos persisten donde la supervisión va a la zaga de los volúmenes de transacciones. Algunos operadores eluden los requisitos de cuentas segregadas y auditorías, erosionando la confianza entre los patrocinadores habituales. La Comisión de Vigilancia de Valores y Bolsa de Japón ha reforzado la supervisión, aunque la aplicación sigue siendo desigual, lo que permite a las plataformas deshonestas aprovechar las jurisdicciones más débiles.
Normas Fragmentadas de KYC/AML que Elevan los Costos de Cumplimiento
El pasaporte ECSP no armoniza las verificaciones de identidad, por lo que las plataformas deben gestionar 27 reglamentos de KYC divergentes y adaptar los flujos de trabajo país por país, lo que incrementa el gasto legal.[2]Comisión de Bolsa y Valores de EE. UU., "Inversores en Etapa Temprana," sec.gov Los operadores estadounidenses enfrentan una fricción análoga al conciliar las exenciones federales con las leyes estatales de «cielo azul», lo que limita a los participantes más pequeños. Las plataformas que incorporan inversores de varios estados miembros deben mantener flujos de trabajo de cumplimiento paralelos, cada uno adaptado a las expectativas del regulador nacional, y asumir el costo de revisiones legales duplicadas e integraciones tecnológicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Financiamiento:
Las Estructuras Híbridas Redefinen el Acceso al CapitalLas campañas de recompensas representaron una participación del 34,44% en el mercado de crowdfunding en 2025, aunque los tokens híbridos avanzan a una CAGR del 16,22% a medida que los contratos inteligentes combinan beneficios con derechos de participación accionaria. Las rondas de participación accionaria se benefician del cambio normativo de la SEC en 2021 que permite recaudaciones de hasta USD 5 millones, ampliando el mercado de crowdfunding. Los modelos basados en deuda atienden a prestatarios desatendidos en economías emergentes, mientras que las campañas de donación se disparan durante las crisis sanitarias.
Las ofertas híbridas satisfacen el apetito de los inversores por el potencial alcista y la liquidez. Republic ahora convierte beneficios en participación accionaria a través de fondos continuos, y el nuevo régimen japonés de pequeñas ofertas acomoda expresamente las ofertas de tokens. La claridad fiscal y las normas de mercado secundario siguen siendo trabajos en curso, añadiendo complejidad operativa incluso cuando la adopción se acelera.


Por Tamaño de Inversión:
El Capital Institucional Escala las Campañas de Gran EnvergaduraLos compromisos micro por debajo de USD 10.000 aún representan el 50,24% de la participación en 2025, pero las rondas de gran envergadura por encima de USD 1 millón muestran una CAGR del 17,06% a medida que los fondos de pensiones y las oficinas familiares adoptan el mercado de crowdfunding. Las reformas de la SEC que eliminan los límites para los inversores acreditados fomentan los cheques de siete cifras. Las inversiones pequeñas entre USD 10.000 y USD 250.000 sirven a ángeles acreditados y sindicatos que agrupan capital para acceder al flujo de operaciones seleccionadas por las plataformas, mientras que las inversiones medianas entre USD 250.000 y USD 1 millón cubren la brecha entre las rondas de ángeles y las financiaciones institucionales de Serie A.
Las plataformas responden con KYC escalonado, cartas complementarias e integraciones de tabla de capitalización aceptables para asignadores sofisticados. AngelList informa que un tercio de sus operaciones de capital semilla involucran empresas emergentes de IA, lo que ilustra cómo los flujos institucionales favorecen los temas de alto crecimiento. El riesgo es desplazar a los patrocinadores minoristas que valoran la comunidad por encima de los rendimientos financieros.
Por Despliegue de Plataforma:
La Infraestructura en la Nube Habilita el Cumplimiento en Tiempo RealLas implementaciones en la nube capturaron el 72,69% del tamaño del mercado de crowdfunding en 2025 y están creciendo a una CAGR del 17,56% a medida que los operadores prefieren centros de datos escalables con utilidades AML integradas. La capacidad elástica mantiene los sitios receptivos durante los lanzamientos virales, y los nodos multirregión cumplen con los mandatos de residencia de datos. Las plataformas en la nube integran servicios de verificación de identidad de terceros, bases de datos de detección de sanciones y algoritmos de detección de fraude que reducen las cargas de revisión manual y aceleran la incorporación de inversores de días a minutos.
Las instalaciones en instalaciones propias permanecen entre las instituciones que valoran el control directo, pero enfrentan mayores gastos de capital y lanzamientos de funciones más lentos. La Ley de Servicios de Pago de Japón ahora permite custodios de terceros alojados en la nube, inclinando aún más el campo competitivo hacia los nativos de la nube.
Por Tipo de Inversor:
El Dominio Minorista Cede Paso a los Flujos InstitucionalesEl sector minorista aún comanda el 70,46% de la participación, emblemático de los orígenes democratizados del mercado de crowdfunding, aunque el capital institucional crece más rápido con una CAGR del 16,88%. Los individuos acreditados y de alto patrimonio neto ocupan un nivel intermedio, participando en campañas de crowdfunding de participación accionaria e inmobiliario que requieren certificación de inversor pero ofrecen mayor potencial de retorno y liquidez en el mercado secundario, mientras que los estrategas corporativos aprovechan las campañas para la validación temprana de productos.
La recaudación de USD 1.000 millones de Kalshi en diciembre de 2025 subraya el apetito generalizado por nuevos modelos que fusionan el comercio con la mecánica del crowdfunding. No obstante, los términos preferenciales exigidos por las instituciones pueden diluir el espíritu igualitario central del crowdfunding.
Por Sector de Aplicación:
El Sector Inmobiliario Supera a la Tecnología en CrecimientoTecnología e innovación mantuvo el 30,12% de participación en 2025, pero el sector inmobiliario se expande a una CAGR del 16,46% a medida que la tokenización reduce los umbrales de entrada. Alimentos y bebidas, medios de comunicación y salud disfrutan de volúmenes estables, mientras que los proyectos de impacto social aprovechan las aportaciones ESG corporativas para ampliar el alcance de los donantes. Las campañas de alimentos y bebidas atraen a emprendedores de productos de consumo que lanzan marcas directas al consumidor, mientras que los proyectos de medios de comunicación y entretenimiento financian producciones cinematográficas, álbumes musicales y títulos de videojuegos que ofrecen a los patrocinadores contenido exclusivo y participación creativa.
Los límites de oferta liberalizados de Japón reducen los costos para las ventas de propiedades tokenizadas, otorgando al sector inmobiliario una ventaja estructural. La distribución automatizada de alquileres y los registros transparentes atraen tanto a compradores minoristas como institucionales al mercado de crowdfunding.
Análisis Geográfico
Mercado de Crowdfunding de Asia Pacífico
Asia Pacífico concentra la mitad del volumen mundial, impulsado por las billeteras móviles, las regulaciones de sandbox favorables y las reformas japonesas de 2024 que cuadruplicaron los límites de oferta pequeña. Los centros de blockchain de la región Singapur, Hong Kong y Tokio— albergan bolsas de tokens de seguridad que profundizan la liquidez y anclan el mercado de crowdfunding. Las preocupaciones por el fraude siguen siendo pronunciadas en China y partes del Sudeste Asiático, aunque el monitoreo impulsado por inteligencia artificial está reduciendo la brecha de confianza.
Mercado de Crowdfunding de África
La CAGR del 17,54% de África proviene de la ubicuidad del dinero móvil y los flujos de ESG corporativo. Las plataformas integran las redes de M-Pesa para aceptar compromisos sin necesidad de cuentas bancarias, ampliando el alcance. Sin embargo, las elevadas tarifas de red y las pasarelas de tarjetas restringidas en África Occidental aumentan los costos operativos, retrasando la expansión hacia los países francófonos.[3]Milaap, "Confianza y Transparencia," milaap.org
Mercado de Crowdfunding de América del Norte y Europa
América del Norte se beneficia de una amplia base de inversores acreditados y de los límites relajados de la SEC, lo que impulsa rondas de gran envergadura que difuminan las fronteras con el capital de riesgo. Europa aprovecha el pasaporte ECSP para integrar mercados fragmentados, pero las divergentes normas contra el lavado de dinero mantienen altos los costos de cumplimiento, consolidando la cuota entre los operadores más grandes.
Mercado de Crowdfunding de América del Sur y Oriente Medio
América del Sur enfrenta volatilidad cambiaria, por lo que las plataformas brasileñas y argentinas ofrecen ahora campañas denominadas en stablecoins para cubrirse ante la inflación. Las estructuras conformes con la Sharia en Oriente Medio están ganando terreno, especialmente en el Golfo, donde el reparto de beneficios respaldado por activos se alinea con los principios de las finanzas islámicas.

Panorama regulatorio
El entorno regulatorio continúa formalizándose en torno al crowdfunding basado en inversión, mientras que la aplicación de los requisitos de KYC/AML todavía varía sustancialmente según la jurisdicción. En Europa, el Reglamento (UE) 2020/1503 (el Reglamento de Proveedores de Servicios de Financiación Participativa Europeos, ECSPR) proporciona un pasaporte transfronterizo para las plataformas y estandariza las protecciones básicas de los inversores, con ofertas limitadas a 5 millones de EUR. El marco se complementó con el Reglamento Delegado (UE) 2024/358 de la Comisión, que añadió normas técnicas para las prácticas de calificación crediticia, fijación de precios y gestión de riesgos utilizadas en la selección de proyectos de crowdfunding y en los modelos basados en préstamos.
En Estados Unidos, la Regulation Crowdfunding (Reg CF) permite a los emisores elegibles recaudar hasta 5 millones de USD en un período de 12 meses a través de intermediarios registrados en la SEC, bajo limitaciones definidas para emisores e inversores. El 17 de febrero de 2026, la División de Finanzas Corporativas de la SEC emitió interpretaciones adicionales de cumplimiento y divulgación para la Reg CF que aclararon aspectos prácticos como el cambio de intermediarios, la elegibilidad y el tratamiento de la información financiera cuando una oferta se extiende más allá del cierre de un año fiscal. En ambas regiones, el cambio principal es una aclaración operativa más que nuevas exenciones, lo que aumenta la importancia de las herramientas de cumplimiento escalables para las plataformas que gestionan flujos de incorporación y divulgación en múltiples países.
Análisis de la cadena de valor
La cadena de valor del crowdfunding comienza con los emisores (startups, pymes, creadores, organizaciones sin fines de lucro y patrocinadores inmobiliarios) que estructuran campañas, divulgaciones y narrativas de proyectos, y luego se conecta con los operadores de plataformas que gestionan la publicación, la orquestación de marketing, el manejo de custodia y fondos segregados, y las comunicaciones con los inversores. La ejecución de las transacciones depende de procesadores de pagos y socios bancarios, mientras que los proveedores de verificación de identidad, las herramientas de detección de sanciones y de monitoreo de AML respaldan la incorporación y el cumplimiento. Para las estructuras de capital y habilitadas por tokens, los registradores o agentes de transferencia, los custodios y, en algunos mercados, las bolsas o plataformas de negociación secundaria, operan en la etapa posterior para mantener los registros de propiedad y habilitar vías de liquidez.
Los proveedores de tecnología se ubican a lo largo de la cadena, proporcionando infraestructura en la nube, motores de análisis de fraude y calificación con IA, y herramientas de blockchain o contratos inteligentes para la propiedad fraccionada y liquidaciones automatizadas. En los modelos basados en recompensas, la ejecución posterior a la financiación se extiende hacia fabricantes por contrato, proveedores de logística y socios de cumplimiento de pedidos, donde los retrasos en la producción y los deslizamientos en la cadena de suministro pueden traducirse en reembolsos y presión reputacional para las plataformas. Las obligaciones relacionadas con el ECSPR de la UE influyen en la cadena al codificar los deberes de las plataformas en materia de divulgación y gestión de riesgos, mientras que las interpretaciones de KYC/AML país por país crean procesos ramificados que aumentan los costos operativos y tienden a favorecer a las plataformas con pilas de cumplimiento integradas y configurables.
Panorama Competitivo
El mercado de crowdfunding sigue siendo fragmentado, con Kickstarter e Indiegogo defendiendo los nichos de recompensas heredados mientras Republic, Seedrs y Fundable compiten por el dominio de la participación accionaria. La reorganización de Kickstarter en junio de 2024, que reemplazó a siete altos directivos, revela la creciente presión para reactivar el crecimiento a medida que las recompensas se estancan.
La adquisición de Seedrs por parte de Republic en 2024 forjó una potencia transatlántica posicionada para explotar el pasaporte ECSP, mientras que el arsenal de USD 1.000 millones de Kalshi subraya el impulso de los modelos basados en predicciones que fusionan el crowdfunding con la especulación de mercado. La diferenciación tecnológica se agrupa en torno a motores de puntuación de IA, custodia mediante cadena de bloques y cumplimiento nativo de la nube.
Las plataformas que integran detección de sanciones, KYC biométrico y monitoreo AML automatizado retienen la confianza de los inversores y obtienen la buena voluntad regulatoria. El capital institucional intensifica la rivalidad; las plataformas que ofrecen derechos de coinversión, puestos en el consejo de administración y liquidez secundaria atraen a los fondos de pensiones, mientras que los portales centrados en el sector minorista enfatizan los beneficios comunitarios. Las barreras de entrada aumentan a medida que las normas multijurisdiccionales favorecen a los operadores bien capitalizados con sólidos equipos legales.
Líderes de la Industria de Crowdfunding
-
Kickstarter PBC
-
Indiegogo Inc
-
Fundable LLC
-
Crowdcube Limited
-
GoFundMe Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Crowdfunding
- Kickstarter PBC
- Indiegogo Inc.
- GoFundMe Inc.
- Crowdcube Limited
- Fundable LLC
- Wefunder Inc.
- CircleUp Network Inc.
- SeedInvest Technology Inc.
- Patreon Inc.
- Fundrise LLC
- Crowdfunder Inc.
- StartEngine Crowdfunding Inc.
- AngelList Holdings LLC
- GoGetFunding
- RealCrowd Inc.
- MicroVentures
- LendingClub Corporation
- Seedrs Limited
- Ulule SAS
- Campfire Inc.
- Milaap Social Ventures India Private Limited
- Makestar Co., Ltd.
- Mightycause Corporation

Oportunidades de mercado y perspectivas futuras
La oportunidad se está agrupando en torno a la escalabilidad de nivel regulatorio, en particular para las plataformas que respaldan múltiples jurisdicciones y tipos de inversores. El pasaporte del ECSPR en Europa y la aclaración continua de la SEC sobre las operaciones de la Reg CF, incluidas las interpretaciones de cumplimiento y divulgación de febrero de 2026, están impulsando a los intermediarios a estandarizar la forma en que se gestionan los límites acumulativos, las verificaciones de elegibilidad y las transiciones de informes, lo que incrementa la demanda de incorporación asistida por máquinas, generación de documentos e informes listos para auditoría. Las plataformas que combinan la orquestación repetible de KYC transfronterizo, la detección integrada de sanciones y los controles de fraude explicables se están alineando con la misma dirección que están tomando los reguladores y con las expectativas observadas en la debida diligencia institucional.
Una segunda oportunidad está surgiendo en la intersección de la tokenización y el crowdfunding de activos reales, donde la fraccionalización reduce los tamaños de entrada y los contratos inteligentes automatizan las distribuciones y la lógica de cumplimiento. Asia-Pacífico ofrece ejemplos concretos a través de las reformas de Japón de 2024, que elevaron el límite de las ofertas pequeñas a 500 millones de JPY, y a través de la guía de la MAS de Singapur sobre cuándo los tokens quedan sujetos a las normas de valores, ampliando las vías para ofertas de tokens reguladas vinculadas a bienes inmuebles y otros activos privados. Al mismo tiempo, las plataformas están avanzando más allá de las campañas puntuales hacia vías de nivel institucional, incluidas asociaciones que vinculan el crowdfunding de capital con una infraestructura de mercado de capitales más amplia, lo que crea espacio para flujos de trabajo de mercado secundario, integraciones de custodia y automatización de tablas de capitalización alineadas con recaudaciones más grandes y estructuradas.
Recent Industry Developments in Mercado de Crowdfunding
- Mayo de 2026: Kickstarter PBC amplió la cobertura de su Kickstarter Partner Program para creadores de hardware al añadir a Circuits Central como Socio Experto, ofreciendo revisiones de diseño para fabricación y soporte de producción. Esto traslada más valor hacia la ejecución posterior a la financiación, ayudando a los creadores a reducir el riesgo de fabricación que puede provocar entregas tardías y presión por reembolsos. El movimiento también fortalece la diferenciación del ecosistema de Kickstarter frente a las plataformas de mera publicación y pagos.
- Febrero de 2026: Crowdcube se alineó más estrechamente con la infraestructura del mercado público al finalizar una asociación con London Stock Exchange Group para actuar como puerta de entrada minorista para PISCES, el Private Intermittent Securities and Capital Exchange System. Este paso vincula la participación en el crowdfunding de capital con mecanismos emergentes de negociación de activos privados, reforzando la importancia de la liquidez secundaria y el acceso conforme para los inversores. También señala un impulso hacia vías de nivel institucional para la inversión en empresas privadas en etapas más avanzadas.
- Octubre de 2025: Indiegogo lanzó una experiencia de plataforma de crowdfunding reimaginada, construida sobre la infraestructura de Gamefound, estandarizando las campañas en un modelo de Financiación Fija con una estructura de tarifas simplificada y una incorporación de KYC actualizada. La consolidación del modelo operativo reduce la complejidad de las campañas para los creadores y crea una propuesta más clara para los patrocinadores con menos variaciones de resultados. El rediseño de la plataforma subraya el énfasis competitivo en la fiabilidad, la confianza y el cumplimiento simplificado a medida que el crowdfunding se expande más allá de los segmentos de adoptantes tempranos.


Mercado de Crowdfunding Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de crowdfunding es el valor total de los fondos recaudados a través de plataformas de crowdfunding en línea en los principales formatos de campaña, contabilizado de forma anual y convertido a USD.
Exclusiones de alcance: las campañas de recaudación de fondos fuera de línea y los préstamos al consumo emitidos fuera de las normativas de crowdfunding reconocidas quedan excluidos de los totales del mercado.
Descripción general de la segmentación
-
Por Modelo de Financiamiento
- Basado en Recompensas
- Basado en Participación Accionaria
- Deuda / Préstamos entre Pares
- Basado en Donaciones
- Híbrido / Basado en Cadena de Bloques
- Crowdfunding Específico de Bienes Raíces
-
Por Tamaño de Inversión
- Micro (Menos de USD 10 k)
- Pequeño (USD 10 k - 250 k)
- Mediano (USD 250 k - 1 m)
- Grande (Mayor de USD 1 m)
-
Por Despliegue de Plataforma
- Basado en la Nube
- En Instalaciones Propias
-
Por Tipo de Inversor
- Minorista Individual
- Acreditado / Alto Patrimonio Neto
- Institucional
- Estratégico Corporativo
-
Por Sector de Aplicación
- Tecnología e Innovación
- Alimentos y Bebidas
- Medios de Comunicación y Entretenimiento
- Bienes Raíces y Construcción
- Salud y Ciencias de la Vida
- Impacto Social y Sin Fines de Lucro
- Productos de Consumo y Moda
- Otros Sectores de Aplicación
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
-
Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Sudeste Asiático
- Resto de Asia Pacífico
-
Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
-
África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
-
América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite del mercado y anclar el modelo a señales públicas que pueden verificarse año tras año. Consultamos fuentes como comunicados de bancos centrales y reguladores financieros sobre normas de crowdfunding y valores, indicadores de acceso financiero del Banco Mundial, publicaciones de la OCDE sobre economía digital y financiación de pymes, notas de la UNCTAD sobre comercio electrónico y comercio digital transfronterizo, y bases de datos de patentes para observar las tendencias de funcionalidades de las plataformas.
Estos insumos se combinaron con presentaciones corporativas, presentaciones a inversores, divulgaciones de las principales plataformas y cobertura de prensa creíble para mapear los impulsores de la demanda, como la adopción de pagos en línea y las necesidades de financiación de pequeñas empresas. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros de empresas e inteligencia de noticias con el fin de confirmar rangos de ingresos y acciones corporativas que influyen en la actividad de las plataformas. Las fuentes aquí mencionadas son solo ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos de la investigación documental y para llenar vacíos que no se publican de forma consistente, como las tasas de comisión habituales, la combinación de campañas transfronterizas y la rapidez con que las nuevas normas cambian la elegibilidad de las plataformas. Hablamos con operadores de plataformas, asesores de pagos y cumplimiento, gestores de campañas y recaudadores de fondos recurrentes en APAC, EMEA y las Américas, de modo que el conjunto de la demanda pudiera interpretarse de manera coherente por región.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 12% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 43% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 45% | Américas: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde los fondos recaudados a través de plataformas se reconstruyen utilizando indicadores de actividad regional y cobertura regulatoria, y luego se convierten en un único valor en USD utilizando tipos de cambio promedio anuales. Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como volúmenes muestreados de plataformas, tamaños de boleto típicos por formato de campaña y verificaciones de canal sobre las tasas de comisión, que luego se utilizan para ajustar los valores atípicos.
Entre los insumos clave que dieron forma al modelo se incluyen el número de campañas de crowdfunding activas, la aportación o inversión promedio por campaña, la proporción de la financiación que corresponde a los formatos de capital, préstamo, recompensa y donación, y la parte del volumen que es transfronteriza frente a la nacional. También rastreamos los cambios normativos de apoyo o restrictivos, y los cambios en el uso de pagos en línea, ya que estos suelen modificar las tasas de conversión de visitantes a contribuyentes. Para las previsiones, se utilizó el análisis de escenarios para reflejar cómo la regulación, la confianza del consumidor y las normas de incorporación de las plataformas pueden ajustar los volúmenes al alza o a la baja con el tiempo, y las ponderaciones de los escenarios se alinearon con lo que esperan los entrevistados en los próximos años. Cuando faltaban datos de abajo hacia arriba para mercados más pequeños, los vacíos se gestionaron utilizando ratios proxy de mercados comparables con una penetración digital y madurez regulatoria similares, y luego se verificaron nuevamente con expertos.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como los totales de financiación anunciados, la estacionalidad conocida en torno a las principales campañas, y los cambios en los patrones de tráfico y conversión reportados por las plataformas. Cuando un país o formato de campaña muestra un aumento o una caída inusual, revisamos los factores determinantes, verificamos nuevamente el momento de conversión de divisas y volvemos a contactar a las fuentes si el cambio no puede explicarse por un evento claro.
Antes de la aprobación final, el análisis pasa por múltiples revisiones internas para que los supuestos, la aritmética y el mapeo del alcance sean coherentes entre regiones. El informe se actualiza anualmente, con actualizaciones intermedias activadas por acciones regulatorias importantes, cierres de plataformas o cambios macroeconómicos abruptos que puedan afectar el apetito de recaudación de fondos. Justo antes de la entrega, se realiza una última revisión para que los clientes reciban la visión más actual, respaldada por los mismos pasos repetibles.
El tamaño del mercado de crowdfunding de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para el crowdfunding a menudo no coinciden porque la definición de lo que se está contabilizando puede cambiar de una fuente a otra, y esa elección afecta directamente al total final en USD. Las diferencias también provienen de cómo se sincroniza la conversión de divisas, si se incluye la actividad de tipo préstamo y con qué frecuencia se actualizan los supuestos.
La tabla muestra una dispersión clara que proviene principalmente de los límites de alcance y de la unidad que se está midiendo, y en el modelo de Mordor Intelligence el mercado se contabiliza como el total de fondos anuales recaudados en campañas de recompensa, capital, deuda o préstamos entre particulares, y donación, utilizando el tipo de cambio promedio anual, lo cual no es lo mismo que contabilizar solo los ingresos por comisiones de las plataformas o solo las ventas relacionadas con software.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 27,93 mil millones de USD (2026) | |
| Publicación Sectorial A | 17,72 mil millones de USD (2024) | Utiliza un perímetro más estrecho y una instantánea de un año anterior, con parte de la actividad de tipo préstamo y los volúmenes transfronterizos tratados de manera inconsistente entre regiones, lo que mantiene el total más bajo en comparación con una visión completa de fondos recaudados. |
| Boletín Sectorial B | 22,12 mil millones de USD (2024) | Presenta una proyección de punto único que no aclara si mide los fondos recaudados o un proxy de ingresos, y las notas de alcance son limitadas en cuanto a los tipos de campaña y el momento de la conversión de divisas, lo que puede alterar los totales de manera sustancial. |
Lo más importante para la toma de decisiones es hacer coincidir la cifra con la pregunta que se está formulando. Cuando el alcance se ancla a los fondos recaudados y los insumos se verifican con indicadores repetibles y comentarios de entrevistas, el valor final del mercado se vuelve más fácil de rastrear, comparar entre años y explicar sobre una base sencilla de factores impulsores.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado global de crowdfunding en 2026?
El tamaño del mercado de crowdfunding asciende a USD 27.930 millones en 2026 y se proyecta que se duplique para 2031.
¿Qué región lidera los volúmenes actuales de crowdfunding?
Asia Pacífico posee el 50,28% del valor de las transacciones de 2025, respaldado por pagos móviles, microinversiones y normas de tokenización.
¿Qué modelo de financiamiento está creciendo más rápido?
Las estructuras híbridas habilitadas por cadena de bloques se están expandiendo a una CAGR del 16,22% al combinar beneficios de recompensas con participación accionaria y liquidez en el mercado secundario.
¿Cómo están influyendo los inversores institucionales en el espacio?
El capital institucional es el segmento de inversores de más rápido crecimiento con una CAGR del 16,88%, impulsando tamaños de ticket más grandes y el desarrollo del mercado secundario.
¿Qué sector de aplicación muestra el mayor impulso de crecimiento?
Los proyectos inmobiliarios tokenizados avanzan a una CAGR del 16,46%, superando a las campañas tecnológicas debido a los menores umbrales de entrada y las distribuciones automatizadas de alquileres.
¿Cuál es el principal catalizador regulatorio en Europa?
El Reglamento ECSP crea un pasaporte único de la UE para las plataformas, simplificando el crowdfunding de participación accionaria transfronterizo y ampliando la base de inversores direccionable.
Última actualización de la página el:


