
Tamaño y Cuota del Mercado de Remedios para la Tos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
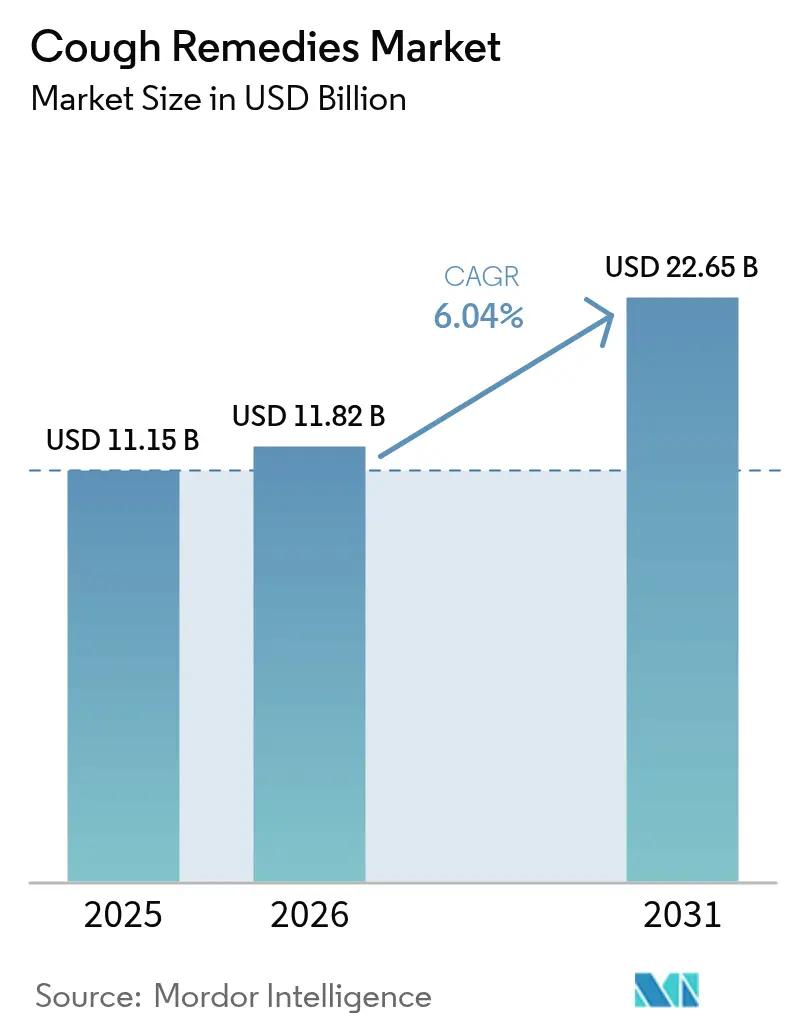
| Tamaño del Mercado (2026) | 11.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.04 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
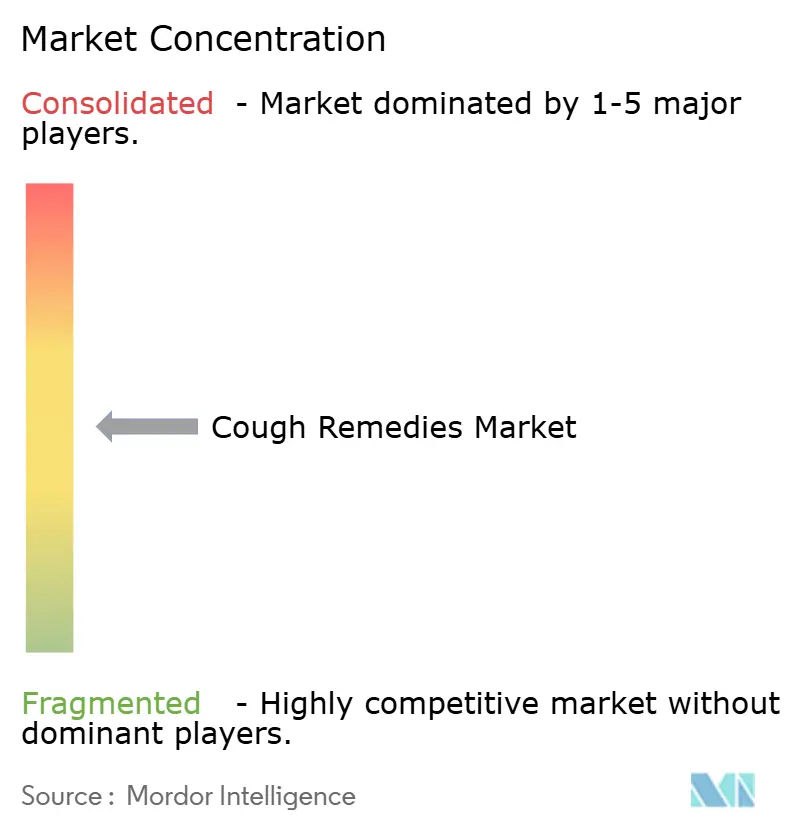
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Remedios para la Tos por Mordor Intelligence
Se espera que el tamaño del Mercado de Remedios para la Tos crezca desde 11.150 millones de USD en 2025 hasta 11.820 millones de USD en 2026 y se prevé que alcance los 22.650 millones de USD en 2031 a una CAGR del 6,04% durante 2026-2031.
La creciente carga mundial de enfermedades respiratorias, junto con las reclasificaciones aceleradas de medicamentos de venta libre (OTC) y las avanzadas herramientas de comercio minorista digital, está impulsando una fuerte demanda en el mercado. Los expectorantes dominaron los ingresos en 2025; sin embargo, los broncodilatadores están experimentando un crecimiento acelerado a medida que aumenta el apoyo regulatorio para los protocolos de autogestión de la enfermedad pulmonar obstructiva crónica (EPOC). Las e-farmacias están captando de manera constante cuota de mercado de las farmacias tradicionales, aprovechando los pedidos móviles, las soluciones basadas en inteligencia artificial (IA) y la entrega en el mismo día, alineándose con las preferencias de los consumidores por la comodidad. Al mismo tiempo, las regulaciones más estrictas sobre la codeína y las escaseces de raíz de regaliz y extracto de hoja de hiedra inducidas por el clima están impulsando un cambio en las carteras de productos hacia antitusivos no opioides y expectorantes de origen botánico.
Conclusiones Clave del Informe
- Por tipo de producto, los expectorantes capturaron el 32,65% de la cuota del mercado de remedios para la tos en 2025, mientras que se proyecta que los broncodilatadores se expandirán a una CAGR del 8,54% hasta 2031.
- Por forma farmacéutica, los formatos de jarabe y linctus representaron el 39,54% del tamaño del mercado de remedios para la tos en 2025, mientras que se prevé que las variantes de gominolas y confitería crezcan a un 8,76% hasta 2031.
- Por canal de distribución, las farmacias de hospitales y clínicas mantuvieron el 41,76% de los ingresos en 2025; los canales en línea avanzan a una CAGR del 9,54% durante el período de previsión.
- Por grupo de edad, los adultos de entre 18 y 60 años representaron el 65,21% del uso en 2025, pero el segmento pediátrico y adolescente está creciendo a una CAGR del 9,12% hasta 2031.
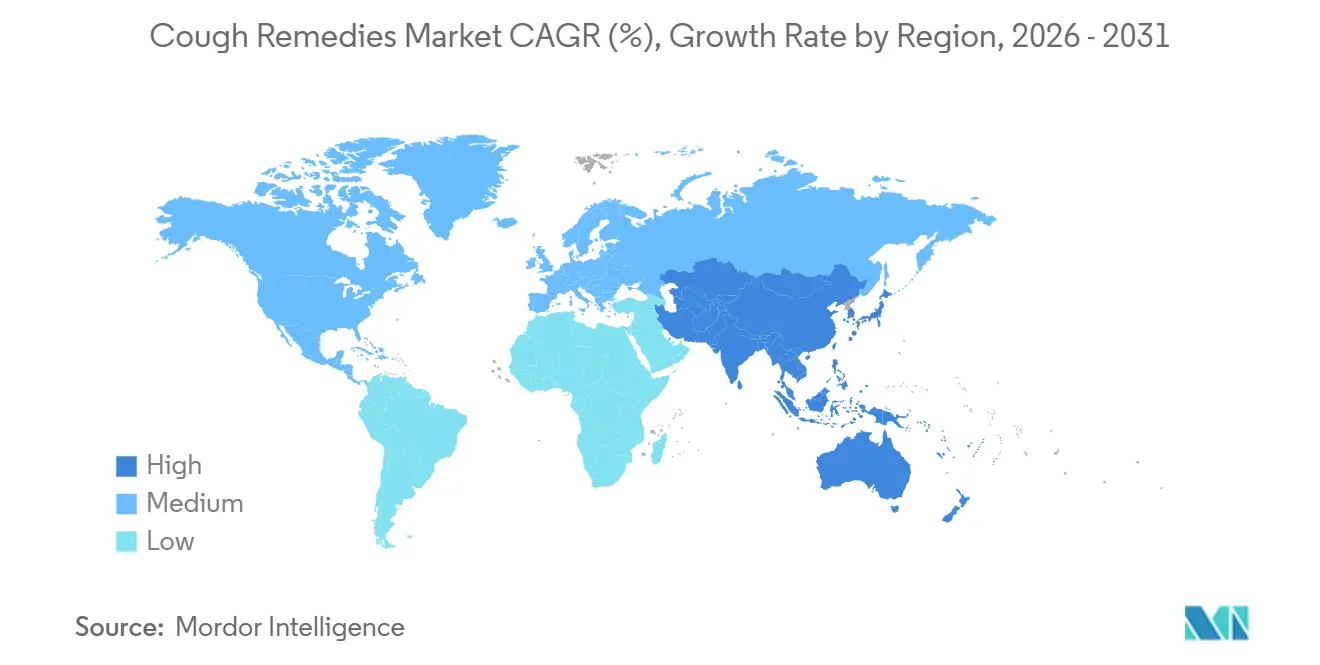
- Por geografía, América del Norte lideró con una cuota de ingresos del 42,76% en 2025, mientras que se anticipa que Asia-Pacífico registrará la CAGR regional más rápida del 7,54% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente carga mundial de enfermedades respiratorias | +1.8% | Global (mayor en APAC y MEA) | Largo plazo (≥ 4 años) |
| Expansión de la accesibilidad a medicamentos de venta libre | +1.2% | América del Norte y UE, en expansión en APAC | Mediano plazo (2-4 años) |
| Creciente preferencia del consumidor por la atención sanitaria de autocuidado | +1.5% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Adopción creciente de canales de comercio minorista digital | +0.9% | Global, más fuerte en áreas urbanas | Corto plazo (≤ 2 años) |
| Desarrollo de nuevas terapias antitusivas no opioides | +0.4% | América del Norte y UE inicialmente | Largo plazo (≥ 4 años) |
| Iniciativas gubernamentales que promueven la concienciación sobre la salud pública | +0.3% | Global, varía según la madurez del sistema | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga Mundial de Enfermedades Respiratorias
Más de 569 millones de personas vivían con afecciones respiratorias crónicas en 2023, y las infecciones respiratorias seguían siendo la cuarta causa principal de mortalidad a nivel mundial. La contaminación del aire urbano en megaciudades como Delhi y Pekín está impulsando la incidencia de EPOC y asma, mientras que el envejecimiento de la población en Europa y Japón está ampliando el grupo de personas que requieren control de la tos a largo plazo. Los fabricantes de medicamentos responden reformulando productos heredados para limitar los efectos secundarios y lanzando combinaciones multisintomáticas que abordan la rinitis alérgica o la irritación posviral, aumentando así el gasto por episodio.
Expansión de la Accesibilidad a Medicamentos de Venta Libre
Los reguladores consideran cada vez más el acceso de venta libre guiado por farmacéuticos como una vía para aliviar las clínicas sobrecargadas. La Administración de Alimentos y Medicamentos de los Estados Unidos autorizó varios inhaladores broncodilatadores para la venta sin receta en 2024, y el ministerio de salud de Japón amplió las categorías de expectorantes de venta libre en 2025[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA aprueba el uso de ciertos broncodilatadores sin receta," fda.gov. Las menores barreras reducen el tiempo de comercialización de los genéricos y permiten a los fabricantes desviar los presupuestos de marketing del detallado médico hacia campañas digitales centradas en el consumidor.
Crecimiento de las E-Farmacias y las Plataformas de Comercio Minorista Digital
Los volúmenes de las e-farmacias se dispararon tras la pandemia, ya que los modelos de entrega a domicilio y recarga por suscripción demostraron ser atractivos para los usuarios crónicos. Las plataformas chinas e indias integran motores de recomendación que se basan en compras anteriores y datos de síntomas para aumentar el valor de los pedidos, mientras que la guía de la Agencia Europea de Medicamentos de 2025 creó un mercado único para los envíos transfronterizos de medicamentos sin receta[2]Agencia Europea de Medicamentos, "Directriz sobre ventas transfronterizas de medicamentos sin receta," ema.europa.eu. Las marcas más pequeñas aprovechan estos canales para eludir a los intermediarios físicos y dirigirse directamente a grupos de consumidores de nicho.
Adopción de Aplicaciones de Triaje de Síntomas Basadas en IA que Impulsan la Automedicación Dirigida
Estudios clínicos publicados en 2024 encontraron que los clasificadores de audio de tos superaron el 90% de precisión diagnóstica, distinguiendo entre tos productiva y tos seca y proporcionando sugerencias de venta libre personalizadas. La escalada integrada de telemedicina permite una derivación médica fluida cuando se cumplen criterios de alerta. Las empresas farmacéuticas se asocian con desarrolladores de aplicaciones, incorporando vales de productos dentro de los flujos de trabajo de triaje para crear ecosistemas de circuito cerrado ricos en datos.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Marco regulatorio estricto para los ingredientes de los medicamentos para la tos | -1.1% | Global, más estricto en mercados desarrollados | Mediano plazo (2-4 años) |
| Preocupaciones de seguridad relacionadas con las formulaciones a base de opioides y codeína | -0.8% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Evidencia clínica limitada que respalde la eficacia del producto | -0.6% | Global, pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Disponibilidad de terapias alternativas no farmacológicas | -0.5% | Global, mayor en regiones orientadas al bienestar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad en Torno a las Formulaciones a Base de Opioides y Codeína
La FDA y los reguladores europeos endurecieron las advertencias sobre los jarabes para la tos con codeína tras informes sostenidos de uso indebido y depresión respiratoria, culminando en retiradas de estantes por parte de varios minoristas del Reino Unido y Alemania en 2025. El dextrometorfano, aunque no es opioide, ahora enfrenta leyes de restricción de edad en varios estados de los Estados Unidos debido a casos de abuso adolescente. Los fabricantes están acelerando el cambio hacia supresores a base de miel y alternativas botánicas, aunque los estándares de evidencia siguen siendo objeto de debate.
Vulnerabilidad de la Cadena de Suministro ante Escaseces Botánicas Relacionadas con el Clima
La sequía en Asia Central redujo los rendimientos de raíz de regaliz en aproximadamente un 15% entre 2022 y 2024, mientras que las heladas tardías afectaron los cultivos de hiedra en Europa del Este[3]Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Impactos climáticos en los rendimientos de plantas medicinales, Informe 2024," fao.org. Los picos de costos y la variación de calidad amenazan a los pequeños especialistas en hierbas que carecen de fuentes diversificadas. Las multinacionales responden con agricultura por contrato en Marruecos y Turquía y exploran biotecnologías de cultivo celular vegetal para estabilizar el suministro de compuestos activos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Broncodilatadores Ganan Terreno a Medida que se Expande el Autocuidado de la EPOCSe proyecta que los broncodilatadores crecerán a una CAGR del 8,54%, muy por encima del mercado general de remedios para la tos. La aprobación de venta libre de inhaladores de beta-agonistas de baja dosis en Japón y Corea del Sur permite a los pacientes con EPOC gestionar los brotes leves sin visitas a la clínica, trasladando una categoría tradicionalmente de prescripción al espacio minorista. Los expectorantes representaron el 32,65% de los ingresos de 2025, liderados por jarabes de guaifenesina y variantes herbales como el regaliz y la hiedra. Los antitusivos enfrentan vientos en contra relacionados con la codeína, lo que impulsa la reformulación con miel, malvavisco y otros ingredientes naturales. Los paquetes combinados de resfriado y tos se están proliferando a medida que los minoristas favorecen las unidades de mantenimiento de existencias (SKU) que ofrecen cobertura multisintomática dentro de un espacio de estante limitado.
Los impactos de segundo orden incluyen el creciente I+D en torno a polímeros disuasivos del abuso para el dextrometorfano y la tecnología de perlas de liberación prolongada que mantiene los niveles en sangre estables durante la noche. El posicionamiento diferencial es claro: los broncodilatadores y mucolíticos respaldados por evidencia atraen a los médicos, mientras que los expectorantes y antitusivos formulados botánicamente atraen a los consumidores orientados al bienestar. La arquitectura de marca flexible que aborda a ambos grupos se está convirtiendo en una necesidad estratégica.
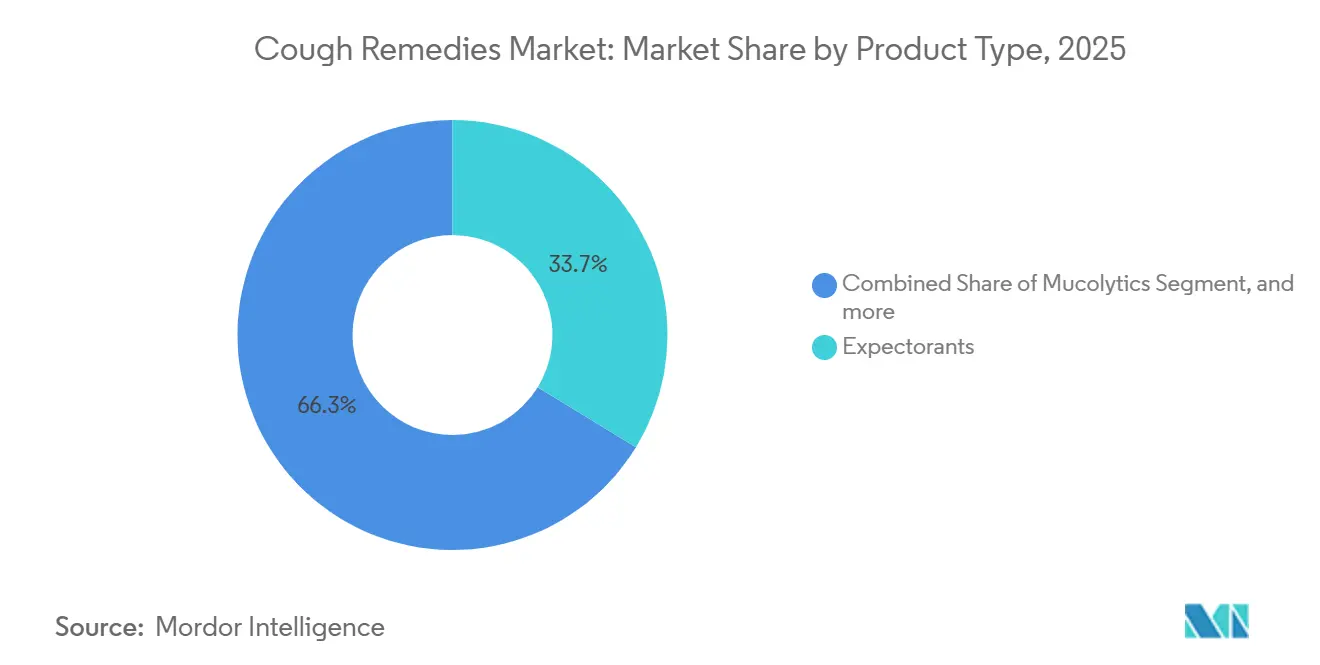
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Forma Farmacéutica:
Las Gominolas Reconfiguran el Cumplimiento PediátricoLos jarabes aún representaron el 39,54% del mercado de remedios para la tos en 2025, sin embargo, se prevé que los formatos de gominola y masticable se expandan un 8,76% anualmente a medida que los sabores aptos para niños reducen la resistencia a la dosificación. Los comprimidos y cápsulas dominan el uso adulto porque la portabilidad compensa el inicio más lento, y las pastillas para la garganta llenan el nicho de mentol o benzocaína para aliviar la garganta. Las tiras de película herbal de disolución rápida han recibido aprobaciones pediátricas en India y partes del Sudeste Asiático, ofreciendo absorción sublingual y eliminando la necesidad de tragar.
El impulso de inversión es fuerte: Reckitt Benckiser puso en marcha nuevas líneas de gominolas en 2025, y Haleon pilotó comprimidos de desintegración oral para su franquicia Robitussin. Los fabricantes por contrato con experiencia en pectina o gelatina vegana obtienen valoraciones premium a medida que las marcas externalizan la producción especializada.
Por Grupo de Edad:
La Pediatría Impulsa los Ciclos de InnovaciónLos adultos de entre 18 y 60 años representaron el 65,21% del uso en 2025, lo que refleja los costos del absentismo laboral y una cultura de autocuidado que favorece la venta libre en primer lugar. Sin embargo, el segmento de pediátricos y adolescentes, con una CAGR del 9,12%, está impulsando el I+D hacia ingredientes con enmascaramiento del sabor y formatos de dosificación que previenen el atragantamiento o el derrame. Las matrices de dextrometorfano disuasorias del abuso obtuvieron la autorización de la FDA en 2025, abordando el uso indebido adolescente sin limitar el alivio legítimo. Las formulaciones geriátricas evitan la carga anticolinérgica y los antihistamínicos sedantes, apoyándose en cambio en activos naturales de baja dosis que minimizan el riesgo de interacción farmacológica con regímenes de polifarmacia.
Los reguladores exigen planes de investigación pediátrica para cada nueva presentación en Europa, lo que aumenta los costos de desarrollo pero en última instancia refuerza la confianza del cuidador en la dosificación etiquetada. El diseño de marca y envase adaptado a la edad —frascos con gotero para lactantes, sobres individuales para escolares— se ha convertido en un factor clave de diferenciación.
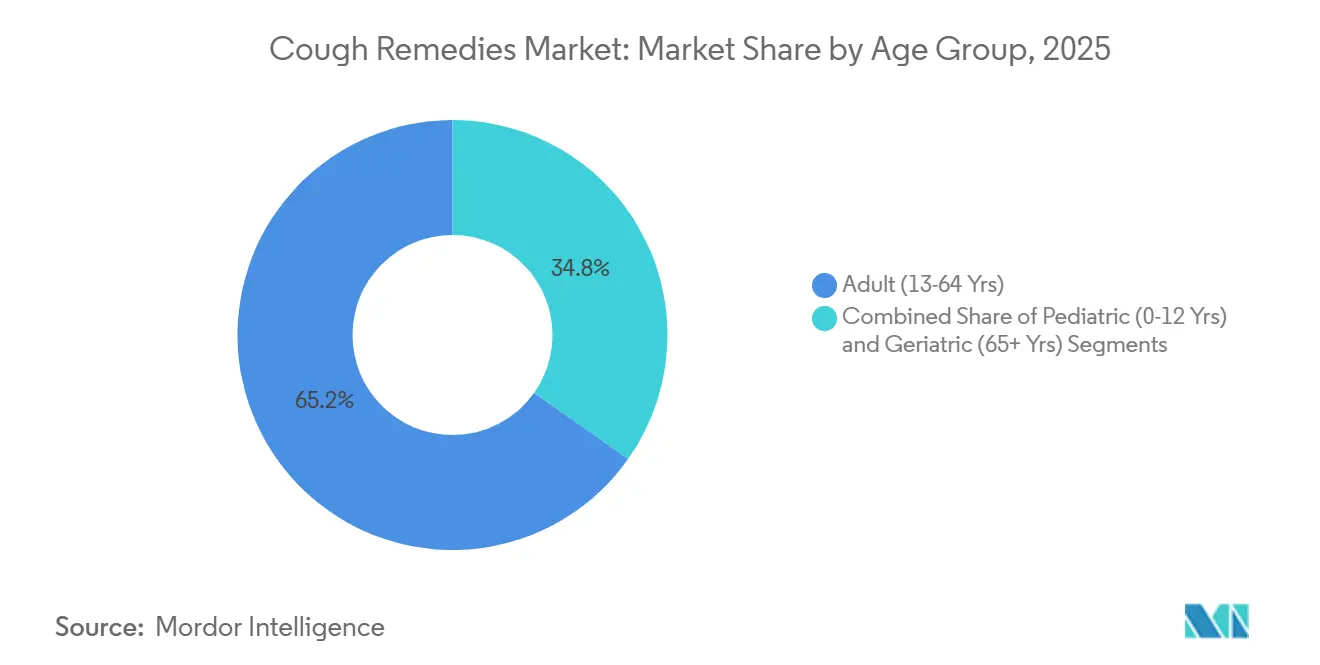
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las E-Farmacias Disrumpen el Comercio Minorista TradicionalLas farmacias de hospitales y clínicas siguieron siendo el canal líder en 2025 con una cuota del 41,76%, gracias a las recomendaciones médicas y el tráfico cautivo de pacientes. Sin embargo, los canales en línea avanzan al 9,54% y están reconfigurando el mercado de remedios para la tos. Las aplicaciones móviles integran asesoramiento algorítmico de productos, puntos de fidelidad y recargas por suscripción que vinculan a los pacientes con tos crónica en flujos de ingresos predecibles.
Las cadenas físicas responden con taquillas de recogida y quioscos digitales en tienda, pero la presión sobre los márgenes es evidente a medida que crece la transparencia de precios. El lanzamiento de Amazon Pharmacy en los Estados Unidos en 2024 comprimió los precios de venta promedio, obligando a las cadenas regionales a renegociar los términos con los proveedores. El próximo campo de batalla es la integración de inventario omnicanal, donde la visibilidad del stock en tiempo real y los datos unificados del consumidor sustentan el cambio fluido entre puntos de contacto en línea y fuera de línea.
Análisis Geográfico
Mercado de Remedios para la Tos en América del Norte
América del Norte generó el 42,76% de los ingresos globales en 2025, respaldada por una alta elasticidad del gasto en salud, la fidelidad de marca hacia etiquetas tradicionales y extensas redes de farmacias. El crecimiento es constante más que explosivo, dado que la región se aproxima a la saturación; sin embargo, la innovación en productos naturales y las integraciones con ecosistemas digitales contribuyen a sostener precios premium. La decisión de la FDA de permitir broncodilatadores de venta libre abrió un segmento de prevención secundaria anteriormente inaccesible, mientras que la inclusión de ciertos jarabes para la tos en los planes públicos de medicamentos de Canadá amplió el acceso para los grupos de bajos ingresos.
Mercado de Remedios para la Tos en Asia-Pacífico
Asia-Pacífico es la región de expansión más rápida, con una proyección de crecimiento a una CAGR del 7,54% hasta 2031, y actualmente aporta una participación creciente en los ingresos totales del mercado de remedios para la tos. La contaminación del aire urbano y la omnipresencia de los teléfonos inteligentes impulsan tanto la incidencia de la enfermedad como los comportamientos de compra centrados en canales digitales. La estructura dual de China separa el predominio de la medicina tradicional china (MTC) en las zonas rurales de la preferencia por la medicina sintética occidental entre los millennials urbanos. En India, los líderes del sector ayurvédico aprovechan su fortaleza en la distribución rural, mientras que las multinacionales se concentran en torno al crecimiento del comercio electrónico en las grandes ciudades. Japón y Corea del Sur, mercados maduros, registran un aumento de la demanda impulsado por pacientes de edad avanzada con EPOC y por los sistemas nacionales de seguros que reembolsan determinadas terapias respiratorias de venta libre. La heterogeneidad regulatoria en la ASEAN continúa complicando el registro de productos, aunque los esfuerzos de armonización en curso prometen lanzamientos panregionales más fluidos en un plazo de tres años.
Mercado de Remedios para la Tos en EMEA y América del Sur
El panorama europeo combina una estricta farmacovigilancia con una sólida tradición herbal, especialmente en Alemania, donde los jarabes de hoja de hiedra y tomillo comparten espacio en los estantes con marcas sintéticas. La restricción impuesta por la Agencia Europea de Medicamentos en 2025 sobre la codeína acortó el ciclo de vida de los productos tradicionales, desplazando el volumen hacia los productos naturales y los envases combinados. América del Sur y Oriente Medio y África siguen siendo contribuyentes menores en la actualidad; no obstante, la expansión del comercio minorista en el Consejo de Cooperación del Golfo y la armonización regulatoria del Mercosur están sentando las bases para una aceleración a mediano plazo. La volatilidad cambiaria en Brasil y Argentina otorga a los productores locales una ventaja de precio frente a las importaciones, mientras que los incipientes modelos de e-farmacia en África buscan sortear tanto las deficiencias de infraestructura como los riesgos de falsificación.

Panorama regulatorio
La regulación de los remedios para la tos se está endureciendo en torno al etiquetado, la seguridad de los ingredientes y los controles de dispensación, con una divergencia entre la expansión de OTC guiada por farmacéuticos y una supervisión más estricta de los líquidos de mayor riesgo y los opioides. En Canadá, Health Canada adoptó la Non-prescription Oral Adult Cough, Cold and Flu Labelling Standard, vigente desde el 1 de abril de 2025, elevando los requisitos de cumplimiento para las declaraciones, advertencias e instrucciones de los productos sin receta.
En India, el Ministerio de Salud y Bienestar Familiar notificó las Drugs (Fifth Amendment) Rules, 2026 en junio de 2026, eliminando los jarabes para la tos del Schedule K y exigiendo así receta médica para los jarabes para la tos dispensados a través de farmacias. En Estados Unidos, los productos OTC para la tos y el resfriado siguen rigiéndose por monografías de la FDA como 21 CFR Part 341, que establece las condiciones para las combinaciones de principios activos y el etiquetado. Esto refuerza la necesidad de cambios en las carteras y los envases a medida que los reguladores responden a los riesgos de uso indebido y de seguridad pediátrica.
Análisis de la cadena de valor
La cadena de valor de los remedios para la tos abarca el abastecimiento de materias primas (APIs como antitusivos y expectorantes, botánicos como la raíz de regaliz y la hoja de hiedra, edulcorantes, saborizantes, conservantes) a través de la formulación y el llenado (jarabes/linctus, tabletas, pastillas, gomitas), el envasado (frascos, tapas a prueba de niños, etiquetas/cartones) y las pruebas de liberación de calidad. Las restricciones relacionadas con el clima sobre los botánicos y el mayor escrutinio de la calidad de los líquidos orales incrementan la importancia de la calificación de proveedores, las pruebas de recepción y las estrategias multifuente, mientras que los actores de marca utilizan tecnologías de enmascaramiento del sabor y de administración para diferenciarse. Estas decisiones retroalimentan las decisiones de formulación y fabricación por contrato.
La fabricación y la distribución están cada vez más determinadas por el cumplimiento normativo y los cambios de canal. En India, los controles más estrictos, como los requisitos de la DGFT para las pruebas de exportación y los certificados de análisis (octubre de 2024), y las acciones de cumplimiento contra combinaciones de dosis fija no aprobadas (directiva de la CDSCO en abril de 2025), elevan el costo del incumplimiento y presionan a las plantas más pequeñas para que se actualicen. Las expectativas revisadas de GMP del Schedule M aumentan aún más la documentación y los controles de proceso. En el tramo posterior, la ejecución de la ruta al estante avanza hacia el cumplimiento omnicanal, ya que las farmacias electrónicas y la entrega rápida reducen la dependencia exclusiva de la promoción minorista tradicional, y la escasez persistente reportada en algunos mercados destaca el valor de una capacidad resiliente, pruebas de liberación confiables y visibilidad de inventario entre distribuidores y plataformas en línea.
Panorama Competitivo
Para 2025, se proyecta que los cinco mayores proveedores —Haleon, Reckitt Benckiser, Johnson & Johnson Consumer Health, Procter & Gamble (Vicks) y Perrigo— mantendrán una cuota de mercado combinada de aproximadamente el 40%. Estos actores clave aprovechan extensas redes de distribución global, inversiones consistentes en medios y tecnologías de administración patentadas para mantener su ventaja competitiva. Sus formulaciones combinadas, diseñadas para abordar múltiples síntomas nasales y torácicos, aseguran un espacio prominente en los estantes y disuaden a los minoristas de racionalizar las unidades de mantenimiento de existencias.
En enero de 2026, Haleon se asoció con Hyfe AI para integrar análisis de monitoreo de tos en la aplicación Robitussin, ofreciendo recordatorios de dosificación personalizados e incentivos de cupones. Esta iniciativa alinea la salud del consumidor con los terapéuticos digitales. Reckitt amplió su capacidad de producción de gominolas en el Reino Unido para capturar el crecimiento en el segmento pediátrico, mientras que Johnson & Johnson colaboró con JD Health para capitalizar el mercado de e-farmacia de rápido crecimiento de China.
Las empresas de nicho de medicina ayurvédica y medicina tradicional china (MTC), como Dabur, Himalaya Wellness y Nin Jiom, se dirigen a consumidores conscientes del bienestar que prefieren los productos naturales a los sintéticos. Estas empresas refuerzan sus afirmaciones de autenticidad mediante el abastecimiento de hierbas resistentes al clima, la agricultura vertical y la trazabilidad habilitada por cadena de bloques. Los fabricantes de genéricos, aunque compiten agresivamente en precio a medida que vencen las patentes —especialmente para las combinaciones de guaifenesina y dextrometorfano—, tienen dificultades para igualar la experiencia en enmascaramiento del sabor y las inversiones en envases a prueba de niños de las corporaciones multinacionales. Las oportunidades de crecimiento estratégico se encuentran en los antitusivos no opioides, los activos de cultivo celular vegetal y el compromiso omnicanal impulsado por IA, con tanto los actores establecidos como las empresas emergentes esforzándose por asegurar ventajas de primer movimiento en estas áreas.
Líderes de la Industria de Remedios para la Tos
Johnson & Johnson
Reckitt Benckiser Group plc
GlaxoSmithKline plc
Bayer AG
Pfizer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Remedios para la Tos
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Boiron Group
- Church & Dwight Co.
- Cipla
- Dabur
- Engelhard Arzneimittel GmbH & Co. KG
- GlaxoSmithKline
- Haleon Plc
- Himalaya Wellness Co.
- Hisamitsu Pharmaceutical Co.
- Johnson & Johnson
- Novartis SA
- Otsuka Pharmaceutical Co.
- Perrigo Company
- Pfizer
- Prestige Consumer Healthcare
- Procter & Gamble
- Reckitt Benckiser Group
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceutical Co.
- Tris Pharma Inc.
- Viatris

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es el rediseño de la cartera hacia opciones no opioides y formatos de menor riesgo, a medida que los reguladores endurecen los controles sobre los jarabes líquidos para la tos y amplían la supervisión de la fabricación. India ofrece un ejemplo claro: en junio de 2026, las Drugs (Fifth Amendment) Rules, 2026 eliminaron los jarabes para la tos del Schedule K, exigiendo receta médica, mientras que la CDSCO informó de amplias inspecciones centradas en las GMP en los fabricantes en 2026 en medio de preocupaciones por contaminación. Este cambio regulatorio crea espacio para que los actores en cumplimiento se expandan a través de canales alineados con la receta, mejoren los sistemas de calidad y reequilibren la demanda hacia formas de dosificación alternativas (por ejemplo, gomitas/masticables y otros formatos no líquidos) cuando corresponda.
El triaje digital y la evaluación de la tos habilitada por IA también ofrecen un impulso de comercialización, vinculando el cribado de síntomas con recomendaciones y vales de OTC específicos dentro de los flujos de trabajo de las farmacias electrónicas. El mercado ya muestra un movimiento hacia una participación habilitada por datos, incluidas asociaciones que integran análisis de monitoreo de la tos en plataformas de consumo y el despliegue vinculado a Bayer de un verificador acústico de tos con IA en Alemania. Para los proveedores y los propietarios de marcas, estos avances respaldan oportunidades en la ejecución omnicanal en cumplimiento (contenido, etiquetado, apoyo farmacéutico y cumplimiento) y en un abastecimiento más trazable de botánicos y excipientes para reducir la variabilidad y el riesgo de calidad en los SKU con orientación herbal.
Recent Industry Developments in Mercado de Remedios para la Tos
- Junio de 2026: Bayer inició un impulso nacional de marketing y distribución para Alka-Seltzer Cold and Cough Maximum Strength Fast Dissolve en Estados Unidos (NDC 0280-8267). La iniciativa amplía el acceso a través de grandes minoristas y comercio electrónico, agudizando la diferenciación de marca en los formatos OTC de disolución rápida y mejorando la visibilidad en todos los canales.
- Marzo de 2026: GSK informó sobre avances en el desarrollo de la tos crónica en etapa avanzada, incluida la finalización de la inscripción de la Fase 3 de CALM-1 y el uso continuo del Chronic Cough Diary como criterio de valoración secundario clave. La actualización destaca la inversión continua en soluciones respaldadas por evidencia para la tos crónica que pueden redefinir el límite entre los remedios de consumo y el manejo dirigido por receta.
- Febrero de 2026: Resmonics y Bayer lanzaron un verificador acústico de tos con IA basado en navegador (ResGuard Med) integrado en la plataforma Phytohustil de Bayer en Alemania. Incorporar la evaluación de la tos en una experiencia de marca de consumo respalda la participación digital de primer contacto y puede mejorar la coincidencia de productos y la conversión dentro de las rutas de autocuidado.


Mercado de Remedios para la Tos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca medicamentos y productos de salud de consumo utilizados para aliviar o suprimir los síntomas de la tos, tanto en uso OTC como con receta, y se contabiliza como el valor de ventas generado a través de canales de farmacia y en línea.
Exclusiones del alcance: excluimos los servicios de diagnóstico de la tos, los ingresos por procedimientos hospitalarios y los dispositivos respiratorios generales que no entregan un producto remedio para la tos.
Descripción general de la segmentación
- Por Tipo de Producto
- Antitusivos (Opioides y No Opioides)
- Expectorantes
- Mucolíticos
- Broncodilatadores
- Antihistamínicos
- Descongestionantes
- Medicamentos Combinados
- Otros Tipos de Productos
- Por Forma Farmacéutica
- Jarabe / Linctus
- Comprimidos y Cápsulas
- Pastillas para la Garganta
- Gotas / Aerosoles Nasales
- Gominolas y Confitería
- Bálsamos / Inhaladores
- Por Grupo de Edad
- Pediátricos y Adolescentes (Menores de 18 años)
- Adultos (18-60 años)
- Geriátricos (Mayores de 60 años)
- Por Canal de Distribución
- Farmacias Minoristas
- Farmacias de Hospital / Clínica
- Farmacias en Línea / E-Farmacias
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con señales de salud pública y de población que ayudan a explicar por qué los episodios de tos aumentan y disminuyen según las estaciones y las geografías. Nos referimos a fuentes como las actualizaciones de enfermedades respiratorias de los CDC, las notas de vigilancia de enfermedades de la OMS y las publicaciones de estadísticas de salud nacionales para construir el contexto sobre las oleadas de infección y los grupos vulnerables.
Para conectar la demanda con las ventas efectivas, también utilizamos fuentes como las bases de datos de medicamentos y la información de etiquetado de la FDA de EE. UU., los registros de medicamentos e ingredientes de la National Library of Medicine, y artículos seleccionados revisados por pares sobre antitusivos, expectorantes y terapias combinadas. Los informes de las empresas, las presentaciones a inversionistas, la prensa reputada y las páginas de asociaciones comerciales ayudaron a confirmar la cobertura de la cartera y la combinación de canales, y se utilizó una suscripción de pago para datos financieros y noticias de empresas con el fin de verificar la dirección de los ingresos de los principales participantes. Las fuentes enumeradas anteriormente son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con fabricantes, distribuidores, actores de farmacias minoristas y en línea, y expertos con conocimiento clínico y regulatorio que comprenden los patrones de uso y el cambio de producto entre tipos de remedios para la tos. Dado que el mercado es global, las aportaciones se verificaron en América, EMEA y APAC para poder ajustar supuestos como las participaciones por canal, la división entre OTC y receta, y la evolución de precios antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 19% | APAC: 48% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 36% | EMEA: 31% |
| Actores más pequeños: 20% | Gerentes: 45% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró utilizando un modelo descendente en el que se emplean la población por región, las señales de incidencia de tos y resfriado, y los indicadores de demanda de la categoría OTC para reconstruir el gasto abordable, que luego se asigna entre los principales tipos de remedios para la tos y canales. Los resultados se probaron mediante aproximaciones ascendentes selectivas, como puntos de precio muestreados por forma de dosificación, verificaciones de canal con farmacéuticos y distribuidores, y una consolidación de los ingresos de productos reportados cuando se dispuso de divulgación.
Algunas entradas se trataron como huellas prácticas, incluida la combinación de formas de dosificación (jarabes y linctus frente a tabletas, pastillas, aerosoles y bálsamos), la división entre uso en adultos y pediátrico, el movimiento de participación entre farmacias minoristas y farmacias electrónicas, y la progresión de precios para los principios activos comunes y los productos combinados. Cuando existía una brecha de datos para un país o un canal pequeño, utilizamos un proxy basado en un mercado similar con una estructura de edad y acceso a farmacias comparables, seguido de confirmación por expertos.
Para la previsión, se utilizó el análisis de escenarios porque la demanda de tos se ve afectada por picos estacionales y el momento de los brotes respiratorios, y luego los supuestos clave se sometieron a pruebas de estrés mediante la retroalimentación de las entrevistas. Las tasas de crecimiento también se verificaron cruzadamente frente a indicadores macro como la dirección del gasto en salud y la expansión del canal farmacéutico, de modo que la línea de tendencia se mantuviera realista.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones, comenzando por reconciliar los totales modelados con señales independientes como las tasas de crecimiento de la categoría, la expansión de canales y los cambios en las formas de dosificación observados en el mercado. Los valores atípicos se marcan, se revisan y se corrigen si son impulsados por un evento puntual, un salto en el tipo de cambio o un alcance de producto no coincidente.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión de analistas en varios pasos, y se activan devoluciones de llamada cuando la retroalimentación de las entrevistas muestra una variación significativa por región o canal. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final justo antes de la entrega para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado de remedios para la tos de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los remedios para la tos pueden parecer diferentes entre fuentes porque el límite del producto no siempre es consistente y el año base puede variar. Las diferencias también provienen de cómo se combinan las ventas OTC y con receta, cómo se tratan canales como las farmacias electrónicas, y cómo se maneja el momento de la conversión de divisas.
Al hacer seguimiento de la combinación de formas de dosificación, las participaciones de canal y la evolución de precios año tras año, Mordor Intelligence mantiene el total de remedios para la tos vinculado a un conjunto definido de categorías de remedios en lugar de ampliarlo hacia productos respiratorios adyacentes. Algunas estimaciones también se apoyan en un único año histórico y proyectan esa estructura hacia adelante, mientras que otras aplican un aumento más agresivo relacionado con brotes sin verificar si se alinea con los patrones de ventas efectivas de farmacia en las distintas regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,82 mil millones de USD (2026) | |
| Consultora global A | 9,90 mil millones de USD (2023) | Utiliza un año base anterior y una canasta de tipos más estrecha en la página pública, lo que puede subestimar los formatos más nuevos y la expansión posterior de canales en comparación con una vista anclada en 2026. |
| Editorial del sector B | 11,12 mil millones de USD (2025) | La construcción parece apoyarse más en una única estimación de año base con menos verificaciones visibles sobre las formas de dosificación y las participaciones de las farmacias electrónicas, lo que puede desplazar el total cuando el precio y la combinación de canales cambian rápidamente. |
La tabla muestra que la selección del año y lo que se cuenta dentro del límite de los remedios para la tos explican gran parte de la dispersión. Cuando el alcance y la lógica de precios se declaran con claridad y luego se verifican de forma cruzada con las señales de canal y de uso, la cifra final se vuelve más fácil de rastrear y de repetir para futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de remedios para la tos para 2031?
Se prevé que el sector alcance los 22.650 millones de USD en 2031 con una trayectoria de CAGR del 6,04%.
¿Qué categoría de producto está creciendo más rápido?
Los broncodilatadores, que se expanden a una CAGR del 8,54%, superan a todas las demás categorías hasta 2031.
¿Por qué las gominolas están ganando popularidad en el cuidado de la tos pediátrica?
Los sabores aptos para niños y los formatos masticables mejoran el cumplimiento de la dosificación, impulsando una CAGR del 8,76% para las variantes de gominola y confitería.
¿Qué tan significativas son las e-farmacias para las ventas futuras?
Se proyecta que los canales en línea crecerán un 9,54% anualmente, captando de manera constante cuota de las farmacias tradicionales de hospitales y clínicas.
¿Qué tendencia regulatoria afecta más a la estrategia de formulación?
Las mayores restricciones sobre el uso indebido de codeína y dextrometorfano están empujando a los fabricantes hacia alternativas no opioides y botánicas.
Última actualización de la página el:



