
Tamanho e Participação do Mercado de Consultoria em Mudanças Climáticas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.04 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.14 % |
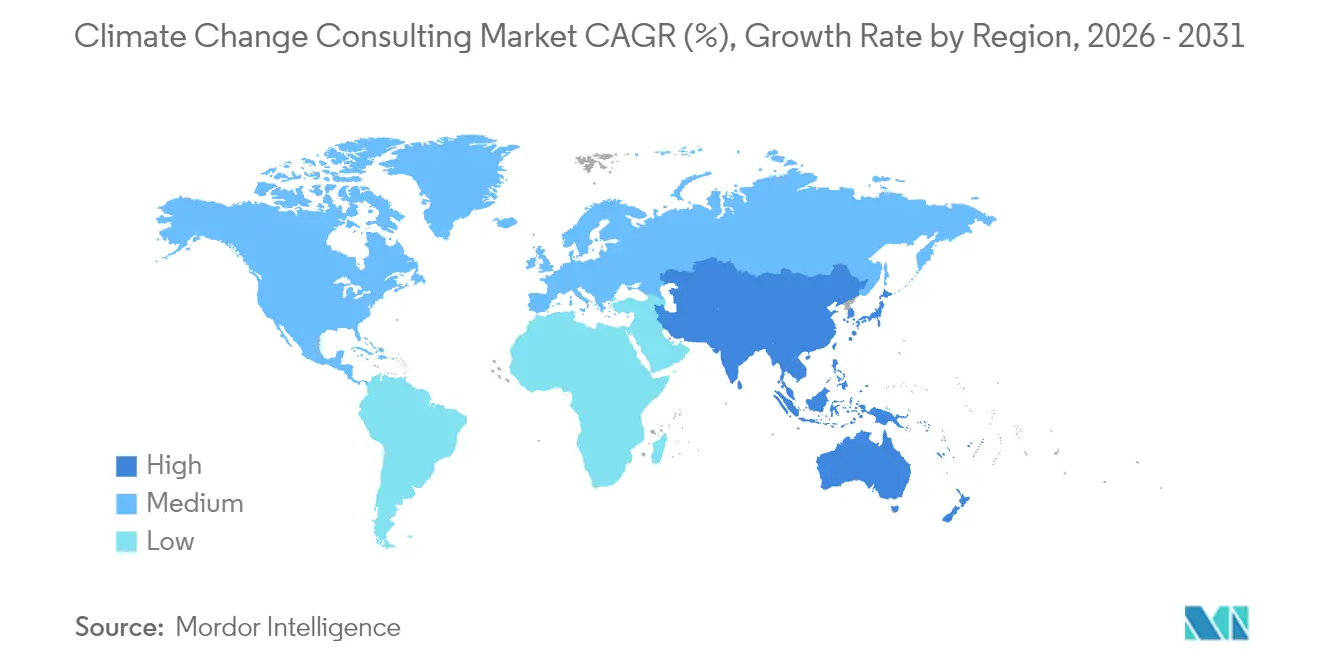
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
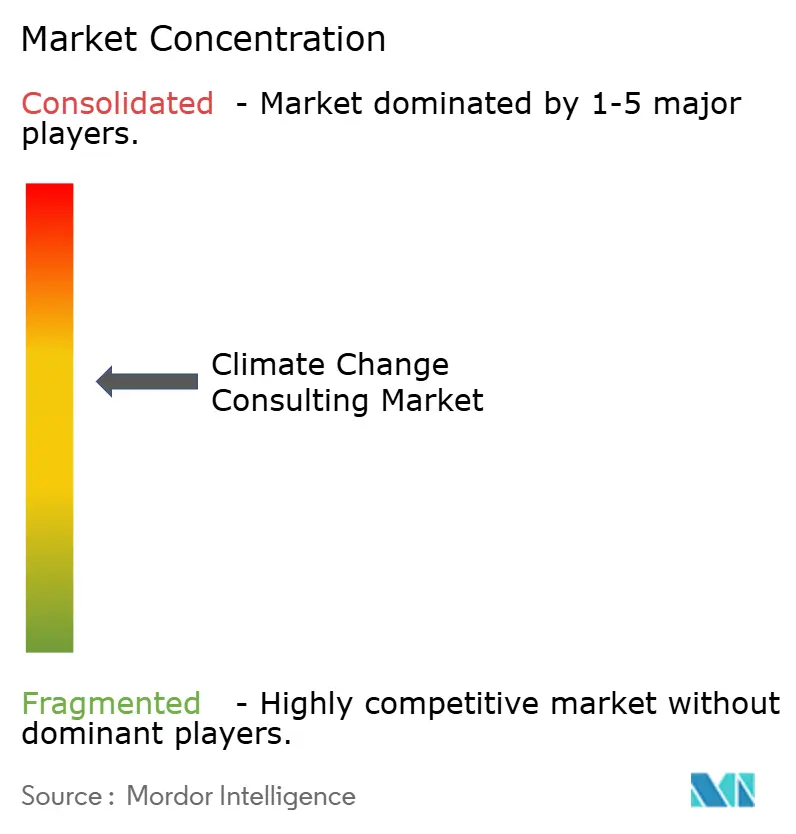
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Consultoria em Mudanças Climáticas por Mordor Intelligence
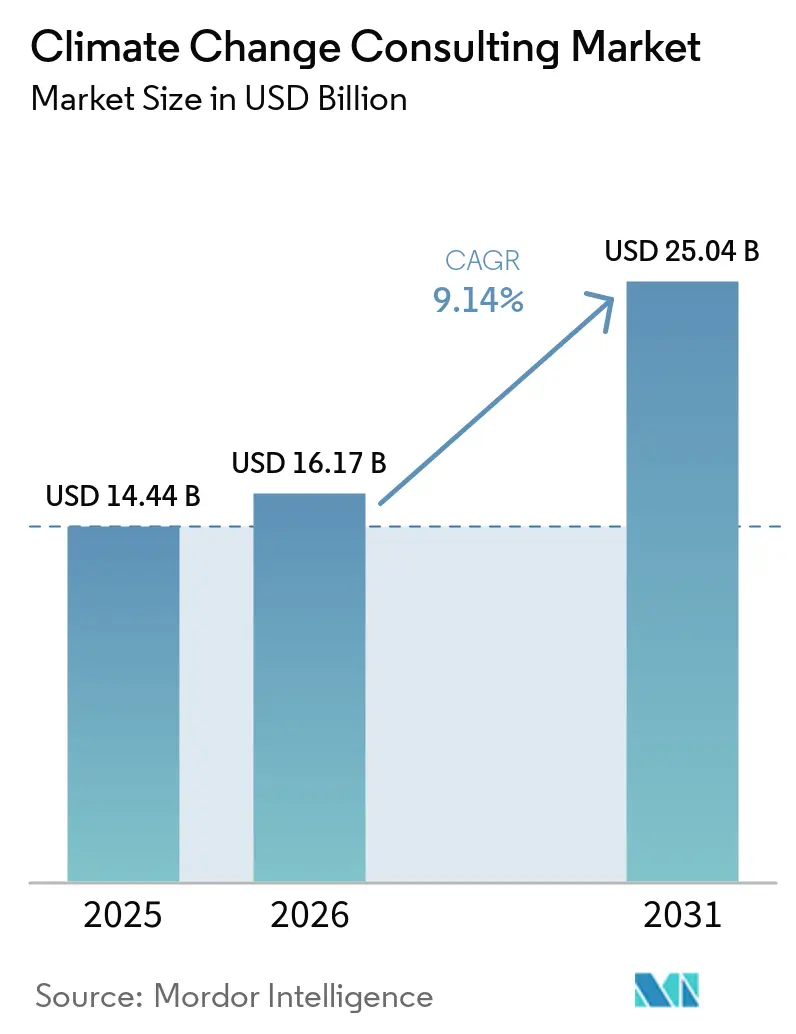
O tamanho do mercado de consultoria em mudanças climáticas foi avaliado em 14,44 bilhões de USD em 2025 e estima-se que cresça de 16,17 bilhões de USD em 2026 para atingir 25,04 bilhões de USD até 2031, a um CAGR de 9,14% durante o período de previsão (2026-2031). As regras obrigatórias de divulgação nos Estados Unidos e na União Europeia transformaram os gastos com assessoria de opcionais para essenciais, enquanto o rápido crescimento dos instrumentos financeiros vinculados à sustentabilidade incorporou a verificação independente nos processos de captação de capital. As grandes empresas estão impulsionando a receita de curto prazo à medida que correm para cumprir os prazos acelerados de reporte, mas as pequenas e médias empresas estão rapidamente se equiparando, pois os scorecards de cadeia de suprimentos agora vinculam as renovações de contratos a roteiros de descarbonização verificados. As empresas de consultoria que combinam competências em ciência climática, finanças e engenharia digital estão desfrutando de margens premium e estão utilizando ferramentas de cenários baseadas em IA para comprimir os prazos dos projetos e fortalecer as propostas de valor. Enquanto isso, os investidores que aplicam auditorias de carbono paralelas criaram uma demanda recorrente por análises em nível de portfólio, impulsionando o mercado de consultoria em mudanças climáticas em direção a uma expansão de dois dígitos até meados da década.
Principais Conclusões do Relatório
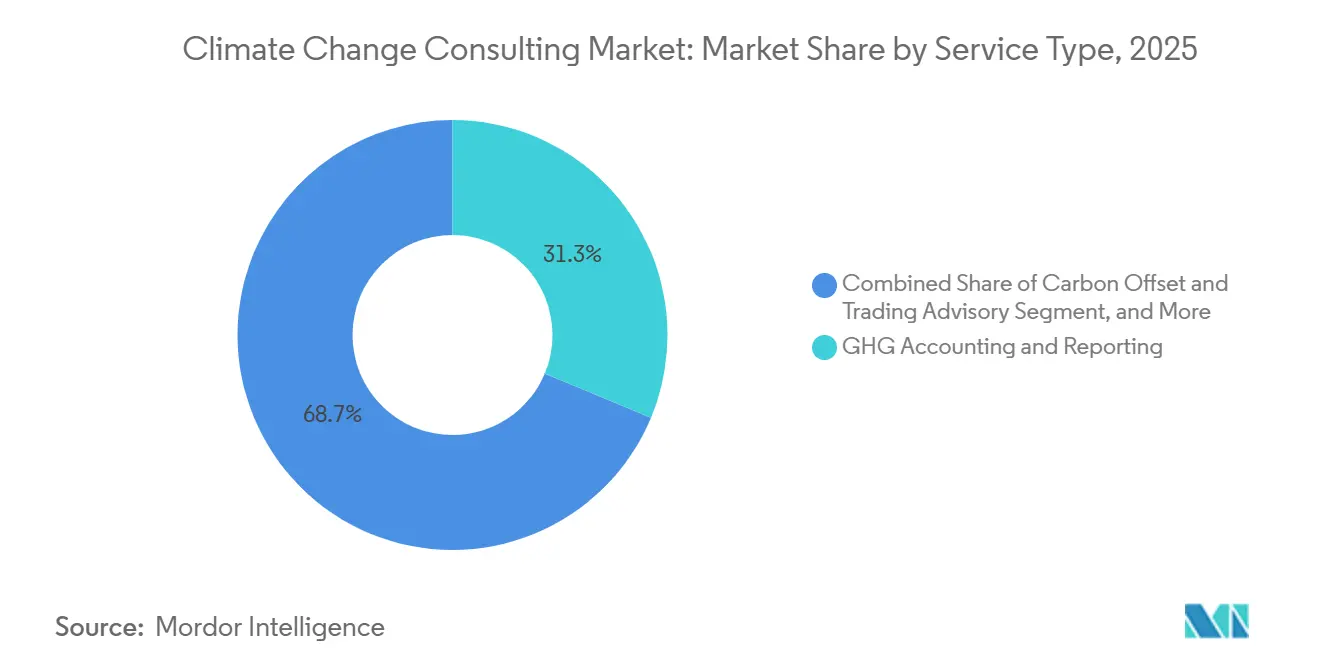
- Por tipo de serviço, a contabilidade e o reporte de GEE lideraram com 31,28% da receita em 2025, enquanto o planejamento de adaptação climática e resiliência está projetado para crescer a uma CAGR de 11,40% até 2031.
- Por setor de usuário final, energia e energia elétrica captaram 28,53% dos gastos de 2025, enquanto mineração e metais estão previstos para avançar a uma CAGR de 10,61% até 2031.
- Por porte da organização, as grandes empresas responderam por 66,75% do valor de mercado em 2025, mas espera-se que as pequenas e médias empresas se expandam a uma CAGR de 10,84% durante 2026-2031.
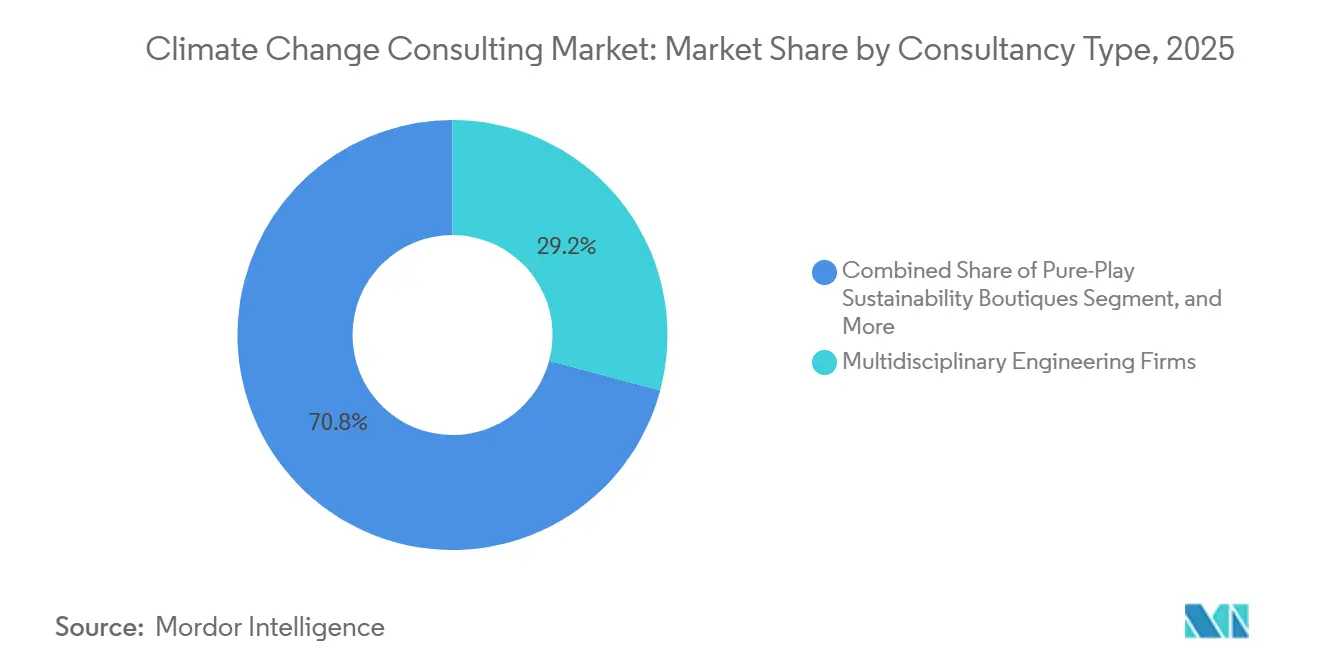
- Por tipo de consultoria, as empresas de engenharia multidisciplinar detinham uma participação de 29,16% em 2025, enquanto as boutiques especializadas em sustentabilidade estão definidas para registrar uma CAGR de 11,18% até 2031.
- Por modo de entrega, a assessoria presencial representou 52,74% da receita em 2025, mas os contratos híbridos estão prontos para crescer a uma CAGR de 11,29% até 2031.
- Por geografia, a América do Norte comandou 37,33% das vendas de 2025, e a Ásia-Pacífico está prevista para registrar uma CAGR de 11,07% ao longo de 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento das Divulgações Obrigatórias de ESG em Todo o Mundo | +2.80% | Global, com aplicação antecipada na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Auditorias de Carbono Sombra Corporativas Exigidas por Investidores | +1.90% | América do Norte, Europa, centros financeiros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Rápida Expansão dos Instrumentos de Financiamento Vinculados à Sustentabilidade | +2.10% | Global, concentrado nos mercados da OCDE | Médio prazo (2-4 anos) |
| Pressões de Descarbonização da Cadeia de Suprimentos por Parte das Montadoras | +1.60% | Global, mais forte nas cadeias de suprimentos automotivas e de eletrônicos | Longo prazo (≥ 4 anos) |
| Avanços em Análises de Risco Climático Baseadas em IA | +1.40% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Assessoria em Remoção de Carbono Baseada na Natureza | +1.20% | Global, com projetos piloto na América do Sul e na África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das Divulgações Obrigatórias de ESG em Todo o Mundo
A elaboração de normas pela Comissão de Valores Mobiliários dos EUA em 2024 e a Diretiva de Relatórios de Sustentabilidade Corporativa da União Europeia no mesmo ano desencadearam uma onda de avaliações de emissões de linha de base e atualizações de controles internos.[1]Comissão de Valores Mobiliários dos EUA, "SEC Adota Regras para Aprimorar e Padronizar Divulgações Relacionadas ao Clima," SEC.gov O Conselho Internacional de Normas de Sustentabilidade harmonizou o reporte por meio das normas IFRS S1 e S2, eliminando a arbitragem jurisdicional e elevando o nível de rigor.[2]Fundação IFRS, "Normas de Divulgação de Sustentabilidade IFRS S1 e S2," IFRS.org Os consultores agora projetam arquiteturas de dados, realizam análises de dupla materialidade e preparam arquivos prontos para auditoria que satisfazem os prazos escalonados de 2025 a 2028. Como as divulgações exigem garantia de terceiros, a demanda por assessoria persiste além dos primeiros registros, criando visibilidade de receita plurianual para o mercado de consultoria em mudanças climáticas.
Auditorias de Carbono Sombra Corporativas Exigidas por Investidores
Gestores de ativos supervisionando USD 130 trilhões sob a iniciativa Net Zero Asset Managers começaram a ordenar que as empresas do portfólio publicassem trajetórias de emissões financiadas em 2024. A Parceria para Contabilidade de Carbono em Finanças padronizou os cálculos do Escopo 3, obrigando bancos e seguradoras a auditar participações e remediar os retardatários. Os patrocinadores de private equity agora incorporam cláusulas climáticas em acordos de gestão que podem ajustar os ganhos variáveis. Os consultores garantem mandatos duplos, atendendo investidores com triagens de portfólio e investidas com roteiros aprofundados de descarbonização, reforçando a receita recorrente para o mercado de consultoria em mudanças climáticas.
Rápida Expansão dos Instrumentos de Financiamento Vinculados à Sustentabilidade
A emissão acumulada de empréstimos e títulos vinculados à sustentabilidade atingiu USD 1,2 trilhão em 2025. Os princípios atualizados da ICMA de 2024 endureceram os limites de ambição e verificação, obrigando os tomadores de empréstimos a contratar assessores para definição de metas e reporte anual.[3]Associação Internacional do Mercado de Capitais, "Princípios de Títulos Vinculados à Sustentabilidade 2024," Icmagroup.org Os bancos agora insistem em opiniões técnicas independentes antes da subscrição, expandindo as camadas de assessoria pré-emissão. A escassez de verificadores credenciados pela ISO 14097 levou grupos de engenharia a adquirir empresas de certificação, alinhando garantia e assessoria e aprofundando a penetração do mercado de consultoria em mudanças climáticas.
Pressões de Descarbonização da Cadeia de Suprimentos por Parte das Montadoras
Líderes do setor automotivo anunciaram que as emissões do Escopo 3 dos fornecedores influenciariam os cartões de pontuação até 2026, colocando em risco de exclusão os fornecedores não conformes. O CDP registrou 23.000 divulgações de fornecedores em 2025, mas menos de 20% tinham metas baseadas em ciência.[4]CDP, "Relatório da Cadeia de Suprimentos 2025," CDP.net As marcas de eletrônicos aplicaram demandas semelhantes, catalisando a adoção de assessoria entre as PMEs da Ásia-Pacífico que carecem de expertise interna. Os consultores navegam em disputas de métodos de alocação e realizam workshops com fornecedores, garantindo contratos de longo horizonte que sustentam o mercado de consultoria em mudanças climáticas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Dados Verificáveis de Emissões do Escopo 3 | -1.30% | Global, mais aguda em mercados emergentes e cadeias de suprimentos complexas | Curto prazo (≤ 2 anos) |
| Mecanismos Regionais Inconsistentes de Precificação de Carbono | -0.90% | Global, com divergência entre o EU ETS, a Califórnia e os mercados voluntários | Médio prazo (2-4 anos) |
| Escassez de Talentos na Interface entre Ciência Climática e Finanças | -1.10% | América do Norte, Europa, centros selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Risco de Litígio por Greenwashing Desestimulando a Adoção de Assessoria | -0.70% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Dados Verificáveis de Emissões do Escopo 3
O Escopo 3 frequentemente representa 70%-90% da pegada de uma empresa, mas os dados dos fornecedores permanecem fragmentados, forçando a dependência de proxies baseados em gastos que podem desviar em mais de 50%. O Conselho Internacional de Normas de Sustentabilidade apenas iniciou consultas sobre melhores metodologias, atrasando a padronização até pelo menos 2027. As cadeias de suprimentos automotivas e de eletrônicos são particularmente expostas, onde as multinacionais obtêm suprimentos de mais de 50 países. As lacunas persistentes de dados frustram os clientes e adiam compromissos plurianuais, moderando a expansão dentro do mercado de consultoria em mudanças climáticas.
Mecanismos Regionais Inconsistentes de Precificação de Carbono
As licenças do EU ETS custaram EUR 85 por tonelada métrica (USD 96) em janeiro de 2026, enquanto o sistema de cap-and-trade da Califórnia foi liquidado a USD 38 e os créditos de compensação voluntários foram negociados a USD 12-25. A China estendeu o comércio ao aço e ao cimento em 2025, mas distribuiu licenças gratuitas que atenuaram os sinais de preço. A variabilidade complica os modelos de precificação interna que os consultores constroem para as multinacionais. Os clientes frequentemente dividem os mandatos por região, aumentando os custos de coordenação e prolongando os ciclos de decisão, reduzindo assim o crescimento do mercado de consultoria em mudanças climáticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Dominância do Reporte Cede Espaço ao Planejamento de AdaptaçãoO tamanho do mercado de consultoria em mudanças climáticas para contabilidade e reporte de GEE atingiu USD 1,90 bilhão em 2025, equivalente a 31,28% da receita total. As empresas priorizaram inventários de linha de base para satisfazer as novas leis de divulgação, posicionando este serviço como o ponto de entrada para a maioria dos contratos. À medida que o risco físico se torna financeiramente relevante, o planejamento de adaptação climática e resiliência está projetado para crescer a uma CAGR de 11,40%, a mais rápida entre os tipos de serviço. Essa mudança realoca os gastos em direção à modelagem de inundações, mapeamento de estresse térmico e roteiros de investimento em resiliência. A interação entre divulgação, quantificação de riscos e financiamento criou ofertas agrupadas que integram análise de cenários com planejamento de capex de adaptação, reforçando oportunidades de venda cruzada no mercado de consultoria em mudanças climáticas.
Os serviços de estratégia de descarbonização foram além das curvas de custo marginal de abatimento para avaliar opções de hidrogênio, captura de carbono e eletrificação. Os assessores integram cada vez mais a estruturação de financiamento sustentável, vinculando roteiros de investimento a títulos verdes ou empréstimos vinculados à sustentabilidade. A assessoria em compensação e negociação de carbono permanece modesta porque as revisões de integridade invalidaram muitos créditos florestais, mas a demanda persiste por projetos de remoção baseados na natureza de alta qualidade, especialmente onde os clientes buscam afirmações de neutralidade de carbono que exigem compensação residual. A consultoria em biodiversidade e economia circular, atualmente de nicho, está se expandindo à medida que as próximas regras europeias de due diligence ampliam a definição de impacto ambiental, prometendo receita incremental para empresas especializadas dentro do mercado de consultoria em mudanças climáticas.


Por Setor de Usuário Final:
Mineração e Metais Superam a Transição EnergéticaEnergia e energia elétrica geraram USD 1,73 bilhão em 2025, representando 28,53% da receita do mercado de consultoria em mudanças climáticas. As concessionárias enfrentaram prazos imediatos de divulgação e obrigações de cap-and-trade, impulsionando gastos pesados em auditorias de linha de base e roteiros. Mineração e metais, embora menores, se expandirão a uma CAGR de 10,61% até 2031, à medida que os investidores pressionam por trajetórias críveis do Escopo 1 e 2 alinhadas com os compromissos setoriais de neutralidade de carbono. Os consultores assessoram sobre caminhões de transporte eletrificados, ferro de redução direta com hidrogênio verde e integração de energia renovável, fomentando uma demanda robusta por análise tecno-econômica.
A demanda do setor público está crescendo porque os canais multilaterais de financiamento climático exigem estudos de viabilidade antes de desembolsar fundos. A manufatura, abrangendo do setor automotivo ao químico, está incorporando a descarbonização nos ciclos de planejamento de capital, gerando mandatos multidisciplinares que combinam engenharia de processos com orientação em financiamento climático. As instituições de serviços financeiros precisam de análises de risco em nível de portfólio para cumprir os testes de estresse dos bancos centrais. Os operadores de TIC e telecomunicações contratam assessores para otimização de energia em data centers e reduções da pegada da cadeia de suprimentos. Agricultura, alimentos, transporte e logística estão ampliando a base do mercado de consultoria em mudanças climáticas, cada um com requisitos de serviço distintos, desde a medição de carbono no solo até cenários de eletrificação de frotas.
Por Porte da Organização:
As PMEs Aceleram sob os Mandatos da Cadeia de SuprimentosAs grandes empresas comandaram dois terços dos gastos de 2025, mas os contratos com PMEs estão crescendo porque os cartões de pontuação das montadoras agora vinculam a adjudicação de contratos a metas baseadas em ciência verificadas. O tamanho do mercado de consultoria em mudanças climáticas para PMEs está projetado para atingir USD 1,87 bilhão até 2031, expandindo-se junto com modelos de assessoria baseados em plataformas que reduzem os custos unitários. Os consultores que atendem PMEs frequentemente agrupam a contabilidade de carbono com encaminhamentos de financiamento para janelas de empréstimos verdes de bancos de desenvolvimento, acelerando a adoção entre fornecedores com restrições de capital.
Os programas de grandes empresas permanecem mais profundos e abrangentes, com integrações de planejamento de recursos empresariais e modelagem de cenários em nível de conselho. O preço premium prevalece nesses mandatos personalizados, mas as durações dos projetos estão se prolongando porque os clientes navegam pela complexidade de divulgação transfronteiriça. As empresas de assessoria estão segmentando suas estratégias de entrada no mercado de acordo, seja escalando plataformas padronizadas para PMEs ou apostando em práticas empresariais orientadas por relacionamento, uma tendência que molda a dinâmica competitiva no mercado de consultoria em mudanças climáticas.
Por Tipo de Consultoria:
As Boutiques Ganham Participação por Meio da EspecializaçãoAs empresas de engenharia multidisciplinar detinham 29,16% da receita de 2025. Sua experiência em campo em infraestrutura e indústria pesada sustenta a força competitiva no planejamento de adaptação e na descarbonização em nível de instalações. As boutiques especializadas em sustentabilidade, embora mais fragmentadas, registrarão o maior crescimento com uma CAGR de 11,18%. Sua vantagem reside em ofertas especializadas, como remoção de carbono baseada na natureza e validação de metas baseadas em ciência, áreas em que os clientes valorizam a expertise profunda em detrimento da escala.
As grandes firmas de auditoria dominam os contratos orientados por garantia, aproveitando os relacionamentos de auditoria, mas permanecendo limitadas pelas regras de independência. As firmas de consultoria de gestão integram o clima com a estratégia corporativa, agrupando roteiros de transformação com economias de custos e iniciativas de crescimento. Os think tanks e as ONGs ocupam um nicho híbrido, fornecendo credibilidade e alinhamento de missão para clientes do setor público e filantrópicos. A atividade de aquisições está se intensificando à medida que plataformas maiores compram boutiques para suprir lacunas de capacidade, uma dinâmica que continuará a redefinir o panorama do mercado de consultoria em mudanças climáticas.
Por Modo de Entrega:
Os Modelos Híbridos Otimizam Custo e ExpertiseA assessoria presencial reteve 52,74% dos faturamentos de 2025, pois as auditorias de instalações, os workshops e as apresentações ao conselho se beneficiam da presença física. No entanto, os modelos híbridos que combinam análises remotas com visitas presenciais direcionadas se expandirão a uma CAGR de 11,29%, impulsionados por economias de custos de viagem de 40%-60% e prazos de entrega mais rápidos. A assessoria exclusivamente remota prospera para revisões padronizadas e treinamentos, mas a satisfação diminui para mandatos de estratégia complexos.
Os espaços de trabalho digitais e os painéis de cenários baseados em IA permitem que os consultores interajam com os clientes de forma assíncrona, mas os planos de contrato agora especificam quais marcos exigem validação presencial para garantir a robustez do projeto. As preferências regionais também moldam a entrega: os clientes da Ásia-Pacífico tendem ao contato presencial, enquanto a América do Norte e a Europa aceitam cada vez mais formatos híbridos e remotos. Essa diversificação de entrega adiciona resiliência ao mercado de consultoria em mudanças climáticas.
Análise Geográfica
Mercado de Consultoria em Mudanças Climáticas na América do Norte
A América do Norte gerou 37,33% da receita global em 2025, sustentada pela regra de divulgação da SEC e pelo programa de limite e comércio da Califórnia, que abrangem milhares de emissores e plantas industriais. O teto de precificação de carbono do Canadá, que subiu para CAD 80 por tonelada métrica (USD 59) em 2025, estimulou a demanda por consultoria nos setores de energia, mineração e manufatura. O sistema piloto de comércio de emissões do México, embora restrito, prepara o terreno para futuros engajamentos. O contencioso regulatório nos Estados Unidos introduz riscos de execução, levando algumas empresas a pausar os gastos até que haja clareza jurídica, mas a profundidade dos mercados de capitais sustenta a demanda de base por análises de emissões financiadas, impulsionando o mercado de consultoria em mudanças climáticas.
Mercado de Consultoria em Mudanças Climáticas na Europa
A Europa ocupa o segundo lugar em receita, impulsionada pela Diretiva de Relatórios de Sustentabilidade Corporativa, pelo Regulamento de Taxonomia da UE e pelo Mecanismo de Ajuste de Carbono na Fronteira, que juntos constituem o marco mais rigoroso de divulgação e precificação do mundo. O programa de subsídios de EUR 30 bilhões (USD 34 bilhões) da Alemanha para hidrogênio verde e eletrificação alimenta estudos de viabilidade, enquanto as regras de planos de transição do Reino Unido exigem relatórios de cenários prospectivos. As obrigações do Artigo 29 da França impulsionam a análise de portfólios, e as empresas nórdicas buscam projetos de remoção baseados na natureza para suas metas de emissões líquidas zero. Esses mandatos sobrepostos geram trabalho consultivo de alto valor e multijurisdicional, reforçando a influência da região no mercado de consultoria em mudanças climáticas.
Mercado de Consultoria em Mudanças Climáticas na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 11,07%. A China expandiu seu sistema nacional de comércio de emissões para oito setores em 2025 e vinculou as metas de duplo carbono a planos de ação provinciais, gerando contratos de consultoria em nível municipal. A Índia finalizou sua taxonomia verde e endureceu os padrões de eficiência energética, obrigando as indústrias de difícil descarbonização a buscar consultoria. A Liga de Transformação Verde do Japão está canalizando USD 150 bilhões para projetos de baixo carbono, enquanto o marco de neutralidade de carbono da Coreia do Sul exige roteiros setoriais. Os países do Sudeste Asiático competem por fluxos de financiamento climático, mas a capacidade local de consultoria ainda é escassa, criando oportunidades de entrada para players globais ansiosos por ampliar sua presença no mercado de consultoria em mudanças climáticas.
Mercado de Consultoria em Mudanças Climáticas no Oriente Médio e África e América do Sul
A América do Sul e o Oriente Médio e África são menores, mas estão se acelerando. O mercado regulado de carbono do Brasil, previsto para 2027, já motiva auditorias de pré-conformidade. Os fundos soberanos do Oriente Médio estão alocando capital em energias renováveis, e as companhias nacionais de petróleo precisam de estratégias de transição alinhadas ao compromisso de emissões líquidas zero dos Emirados Árabes Unidos. Esses desenvolvimentos estão lançando as bases para um mercado de consultoria em mudanças climáticas cada vez mais diversificado nas regiões emergentes.

Panorama regulatório
Os regimes de divulgação relacionados ao clima e de taxonomia estão se tornando mais rigorosos, e estão direcionando os gastos com consultoria para relatórios prontos para auditoria, controles e coordenação de asseguração entre jurisdições. Nos Estados Unidos, a regulamentação de divulgação climática da U.S. Securities and Exchange Commission em 2024 e iniciativas da Califórnia, como a SB 253, apoiam programas estruturados de relatórios de Escopo 1 e 2, enquanto a convergência global é reforçada pelos padrões do International Sustainability Standards Board (IFRS S1 e S2), que elevam o rigor de referência para emissores multimercado.
Na Europa, a Corporate Sustainability Reporting Directive e o EU Taxonomy Regulation continuam a moldar a dupla materialidade, a arquitetura de dados e o trabalho de verificação, embora as atualizações de políticas ainda estejam em ciclos de implementação. A Comissão Europeia preparou uma minuta de Ato Delegado sobre Clima Emendado, com o objetivo de simplificar os critérios técnicos de triagem, com aplicação prevista para 1º de janeiro de 2027. O Reino Unido avançou na arquitetura de planos de transição e relatórios por meio dos propostos UK Sustainability Reporting Standards e propostas relacionadas da FCA, incluindo divulgações climáticas a partir de 1º de janeiro de 2027 e o Escopo 3 em base de cumprir ou explicar a partir de 2028. Junto com ferramentas de fronteira e precificação, como as regras de verificação relacionadas ao CBAM, essas mudanças aumentam a demanda por quantificação de emissões e documentação capaz de resistir ao escrutínio de reguladores e auditores.
Panorama Competitivo
O mercado de consultoria em mudanças climáticas permanece moderadamente fragmentado; os cinco principais provedores detêm cerca de 35% de participação combinada. As grandes firmas de auditoria aproveitam a expertise em garantia, as empresas de engenharia capitalizam na profundidade técnica e as boutiques especializadas vencem mandatos de alta complexidade. O investimento em tecnologia é o novo campo de batalha. A Deloitte implantou uma plataforma de cenários baseada em IA que reduz pela metade o tempo de análise, a WSP adquiriu uma empresa de análise geoespacial para refinar os modelos de risco físico, e a AECOM fez parceria com um provedor de nuvem para executar gêmeos digitais para instalações industriais.
Enquanto isso, as startups de software como serviço que automatizam a contabilidade de carbono ameaçam tornar o trabalho de nível básico uma commodity, levando os incumbentes a se concentrar em programas de transformação onde a visão estratégica carrega poder de precificação.
As regras de independência regulatória limitam a venda cruzada relacionada a auditorias, dando às boutiques espaço para prosperar. A aquisição da South Pole em 2025 por private equity sublinha a crença dos investidores nos mercados voluntários de carbono. A escassez de talentos persiste; os ciclos de contratação de consultores sênior excedem 90 dias, e a remuneração ultrapassa USD 200.000 na América do Norte e na Europa. As empresas atraem especialistas com participações acionárias e branding de missão. A consolidação é provável à medida que grandes plataformas adquirem players de nicho para suprir lacunas de capacidade, uma tendência que elevará a pressão competitiva, mas gradualmente aumentará a concentração de mercado dentro do mercado de consultoria em mudanças climáticas.
Líderes do Setor de Consultoria em Mudanças Climáticas
Jacobs Solutions Inc.
AECOM
WSP Global Inc.
Stantec Inc.
Ramboll Group A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Consultoria em Mudanças Climáticas
- Jacobs Solutions Inc.
- AECOM
- WSP Global Inc.
- Stantec Inc.
- Ramboll Group A/S
- Tetra Tech Inc.
- ERM International Group Ltd.
- Arup Group Ltd.
- GHD Group Pty Ltd.
- Sweco AB
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers International Ltd.
- KPMG International Ltd.
- Ernst and Young Global Ltd.
- McKinsey and Company
- Boston Consulting Group Inc.
- ICF International Inc.
- South Pole Holding AG
- Carbon Trust Advisory Ltd.
- Sustainalytics

Oportunidades de mercado e perspectivas futuras
A conformidade está se transformando em produtos de dados escaláveis que reduzem o atrito de relatórios em múltiplas jurisdições, particularmente onde os dados de Escopo 3 permanecem fragmentados. Recursos digitais modulares que mapeiam os requisitos da CSRD, IFRS S1/S2 e regionais em fluxos de trabalho repetíveis dão às consultorias uma forma de empacotar arquitetura de dados, design de controles e suporte à auditoria em ofertas orientadas por plataforma, o que reduz os custos unitários para PMEs atraídas por scorecards de OEMs e programas de divulgação de fornecedores, como os relatórios de cadeia de suprimentos do CDP.
A adaptação e a resiliência habilitadas por tecnologia também oferecem uma via de monetização de curto prazo, uma vez que os clientes buscam análises de qualidade decisória em vez de declarações narrativas de risco. Essa mudança se manifesta em trabalhos concluídos e em andamento, incluindo o lançamento do Flood IQ pela Jacobs (uma solução de risco de enchentes habilitada por IA para cidades e concessionárias) e esforços de resiliência ligados ao Port of San Francisco Waterfront Resilience Program, que apoia consultoria relacionada à adaptação à elevação do nível do mar e à modernização da infraestrutura. Além da resiliência liderada pela engenharia, soluções baseadas na natureza e o monitoramento da biodiversidade estão se tornando mais padronizados no planejamento urbano e de infraestrutura, incluindo diretrizes do governo de Hong Kong apoiadas pela AECOM. Essa ampliação cria espaço para consultorias que combinam análises geoespaciais, ferramentas de cenários e suporte a licenciamento ou financiamento, incluindo assistência para solicitações de subsídios voltados a programas de infraestrutura.
Recent Industry Developments in Mercado de Consultoria em Mudanças Climáticas
- Junho de 2026: A Jacobs estendeu seu papel como gerente de programa do Port of San Francisco Waterfront Resilience Program, apoiando a adaptação à elevação do nível do mar e a modernização da infraestrutura. O mandato expandido reforça grandes programas de resiliência de vários anos como um centro de demanda essencial para a consultoria climática. Também fortalece a capacidade da Jacobs de realizar vendas cruzadas de análises de risco, design e entrega de programas entre clientes costeiros e municipais.
- Dezembro de 2025: A WSP Global garantiu um contrato de cinco anos, no valor de 85 milhões de dólares, com o Asian Development Bank, para fornecer planejamento de adaptação climática em 12 países da Ásia-Pacífico. O contrato expande a presença de execução regional da WSP e cria um pipeline de atribuições multinacionais financiadas por doadores, que reúnem apoio em políticas, engenharia e implementação. Também aumenta a pressão competitiva sobre empresas que buscam escala em estruturas de adaptação do setor público.
- Outubro de 2024: A AECOM firmou parceria com um provedor de computação em nuvem para implantar gêmeos digitais para a descarbonização industrial na América do Norte e na Europa. A parceria incorpora capacidades de dados e simulação em trabalhos de mapeamento de rotas de descarbonização e planejamento de investimentos de capital. Isso sinaliza uma mudança em direção a uma consultoria produtizada e entregue via nuvem, capaz de reduzir os ciclos de entrega em instalações complexas.


Mercado de Consultoria em Mudanças Climáticas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange serviços de assessoria profissional remunerados que auxiliam organizações a medir, planejar e executar ações relacionadas à mitigação e adaptação climática. Inclui trabalhos de consultoria que apoiam o estabelecimento de linhas de base de emissões, o planejamento de transição, a avaliação de riscos climáticos, a preparação para reporte e o suporte à execução de programas relacionados junto a compradores dos setores privado e público.
Exclusões de escopo: Excluímos receitas de assinaturas de software puro, vendas de produtos independentes e custos internos de consultoria interna que não são faturados como serviços externos de assessoria climática.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Avaliação de Riscos e Análise de Cenários
- Contabilidade e Reporte de GEE
- Estratégia de Descarbonização e Elaboração de Roteiros
- Planejamento de Adaptação Climática e Resiliência
- Assessoria em Compensação e Negociação de Carbono
- Financiamento Sustentável e Integração de ESG
- Outros Tipos de Serviço
- Por Setor de Usuário Final
- Energia e Energia Elétrica
- Mineração e Metais
- Setor Público
- Manufatura
- Serviços Financeiros
- TIC e Telecomunicações
- Agricultura e Alimentos
- Transporte e Logística
- Outros Setores de Usuário Final
- Por Porte da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Tipo de Consultoria
- Empresas de Engenharia Multidisciplinar
- Boutiques Especializadas em Sustentabilidade
- Grandes Firmas de Auditoria
- Firmas de Consultoria de Gestão
- Think Tanks e ONGs
- Por Modo de Entrega
- Assessoria Presencial
- Assessoria Remota / Virtual
- Contratos Híbridos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir a forma inicial da demanda e para manter as definições consistentes entre as geografias. Geralmente revisamos regras e orientações públicas de divulgação climática, como materiais da SEC, da Comissão Europeia (CSRD), da Fundação IFRS (ISSB) e do Protocolo GHG, pois estes determinam quais trabalhos de assessoria são esperados e com que frequência se repetem.
Também utilizamos fontes como portais de estatísticas governamentais, publicações da UNFCCC, conjuntos de dados de risco climático do Banco Mundial e rastreadores de políticas da OCDE para identificar onde os programas climáticos estão sendo financiados e priorizados. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável nos ajudam a mapear quais tipos de serviços climáticos estão sendo agrupados e quais modelos de entrega estão se tornando comuns. Para âncoras de receita e sinais de negócios, também podemos recorrer a assinaturas pagas que rastreiam dados financeiros de empresas, patentes e contratos e licitações globais, dependendo da disponibilidade de dados. Esses exemplos não são exaustivos, e muitas outras fontes são utilizadas para coleta, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em verificar o que realmente é vendido, o que é renovado anualmente e como os preços se movem quando as regras mudam. Conversamos com uma combinação de profissionais de consultoria, especialistas em garantia e reporte climático, líderes de sustentabilidade do lado comprador e partes interessadas de aquisições ou finanças nas principais regiões, para que as premissas sobre a composição dos projetos e as faixas de honorários possam ser verificadas.
Por meio dessas conversas, são confirmados dados como a duração típica dos projetos, a divisão entre suporte recorrente de reporte e trabalho estratégico pontual, e o ritmo de integração de clientes, que são então utilizados para ajustar as estimativas baseadas em pesquisa documental antes da aprovação final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 18% | APAC: 50% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 27% | EMEA: 30% |
| Players menores: 18% | Gerentes: 55% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual o conjunto de demanda é reconstruído a partir da cobertura de divulgação climática, da cadência dos ciclos de reporte e do esforço típico de consultoria necessário para atingir a conformidade e o reporte de qualidade para investidores. Uma vez formado esse envelope, são utilizadas verificações seletivas de baixo para cima, como benchmarks de honorários amostrados por tipo de serviço, verificações de canal sobre volumes de projetos e verificações cruzadas de receita a partir do crescimento de práticas discutido publicamente, o que ajuda a evitar a superestimação dos gastos em países em fase inicial de adoção.
Os principais insumos utilizados no modelo incluem o cronograma de implementação das regras obrigatórias de reporte, a participação de grandes empresas versus PMEs que entram no escopo de divulgação, a composição entre suporte à contabilidade de emissões e planejamento de transição, a duração média dos projetos por tipo de comprador e a parcela de trabalho que se renova anualmente. Onde os preços diretos são escassos, tratamos as lacunas utilizando faixas de honorários delimitadas provenientes de entrevistas e, em seguida, testamos a sensibilidade por setor e porte organizacional para que os resultados permaneçam realistas.
Para as previsões, a análise de cenários é utilizada para refletir diferentes caminhos de aplicação de regras e ciclos orçamentários, sendo apoiada por técnicas de tendência simples, como suavização exponencial em linhas de serviço estáveis onde as renovações predominam. As premissas são então refinadas com base nas opiniões de especialistas sobre quando o trabalho de assessoria passa da configuração inicial para atualizações recorrentes e trabalho de preparação para garantia.
Validação de Dados e Ciclo de Atualização
Validamos os resultados verificando a consistência lógica entre regiões, composição de serviços e coortes de compradores, e realizando verificações de variância quando um submercado cresce mais rapidamente do que seus sinais subjacentes de política ou financiamento. Os valores discrepantes são revisados no controle de qualidade dos analistas e, se uma discrepância persistir, perguntas de acompanhamento são acionadas junto aos entrevistados para confirmar se a mudança é estrutural ou temporária.
Os resultados do modelo também são comparados com indicadores independentes, como o número de entidades que entram no escopo de divulgação e os cronogramas públicos para os prazos de reporte, o que ajuda a manter os totais vinculados a uma base de demanda real. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou grandes variações na utilização de consultoria. Antes da entrega, uma revisão final dos analistas é concluída para que o cliente receba a visão mais atual disponível.
Tamanho do Mercado de Consultoria em Mudanças Climáticas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para este mercado podem variar porque as empresas nem sempre utilizam o mesmo momento, escopo ou lógica de precificação para trabalhos de assessoria semelhantes. As diferenças frequentemente decorrem de se os valores estão ancorados a um ano de faturamento específico, de como os programas de transformação plurianuais são reconhecidos e de se a conversão cambial é feita usando médias anuais ou um único ponto no tempo.
Uma lacuna decorrente de atualizações também é comum neste espaço, pois as regras de reporte e as expectativas de garantia evoluem rapidamente, o que altera a composição entre trabalho recorrente e estratégia pontual. Ao atualizar as faixas de honorários e a composição de serviços utilizando prazos recentes de divulgação e reverificações por meio de entrevistas, e ao aplicar um timing de câmbio anual consistente para consolidações globais, a Mordor Intelligence chega a um valor para 2026 que pode não coincidir com estimativas baseadas em taxas de projetos mais antigas ou em inclusões mais amplas de consultoria em sustentabilidade.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,76 bilhões de USD (2026) | |
| Publicação Setorial A | 6,81 bilhões de USD (2024) | Utiliza um ano base diferente e não esclarece como o suporte recorrente de reporte é separado dos projetos pontuais de estratégia climática, o que pode alterar a taxa de execução implícita quando as regras se aceleram. |
| Editora de Pesquisa Setorial B | 9,37 bilhões de USD (2031) | Apresenta uma previsão de longo prazo que pode assumir uma inflação de honorários mais estável e um agrupamento de serviços mais amplo, e o caminho do timing das políticas para os volumes de projetos não é apresentado de forma rastreável. |
No geral, a dispersão nos valores é explicada principalmente pelo timing do ano base, pela forma como os serviços de assessoria versus os serviços adjacentes de sustentabilidade são contabilizados e pela atualização ou não dos preços à medida que os ciclos de divulgação se intensificam. Manter as premissas vinculadas a prazos observáveis, lógica de honorários reproduzível e verificações cruzadas a partir de contribuições de especialistas ajuda a manter a estimativa prática para uso em planejamento e orçamento.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de consultoria em mudanças climáticas até 2031?
O mercado tem previsão de atingir 25,04 bilhões de USD até 2031.
Qual tipo de serviço crescerá mais rapidamente até 2031?
O planejamento de adaptação climática e resiliência está pronto para se expandir a uma CAGR de 11,40%.
Por que as pequenas e médias empresas estão aumentando seus gastos em consultoria?
Os cartões de pontuação da cadeia de suprimentos das montadoras agora vinculam as renovações de contratos a roteiros de descarbonização verificados, pressionando as PMEs a contratar assessores.
Qual região deve registrar a maior CAGR?
Prevê-se que a Ásia-Pacífico cresça a uma CAGR de 11,07% durante 2026-2031.
Quão concentrado é o panorama competitivo?
As cinco principais empresas detêm cerca de 35% de participação, indicando um mercado moderadamente fragmentado.
Qual modelo de entrega está ganhando popularidade?
Os contratos híbridos que combinam análises remotas com visitas presenciais seletivas estão crescendo a uma CAGR de 11,29%.
Página atualizada pela última vez em:



