
Taille et part du marché du conseil en changement climatique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.17 Milliards de dollars |
| Taille du Marché (2031) | 25.04 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.14 % |
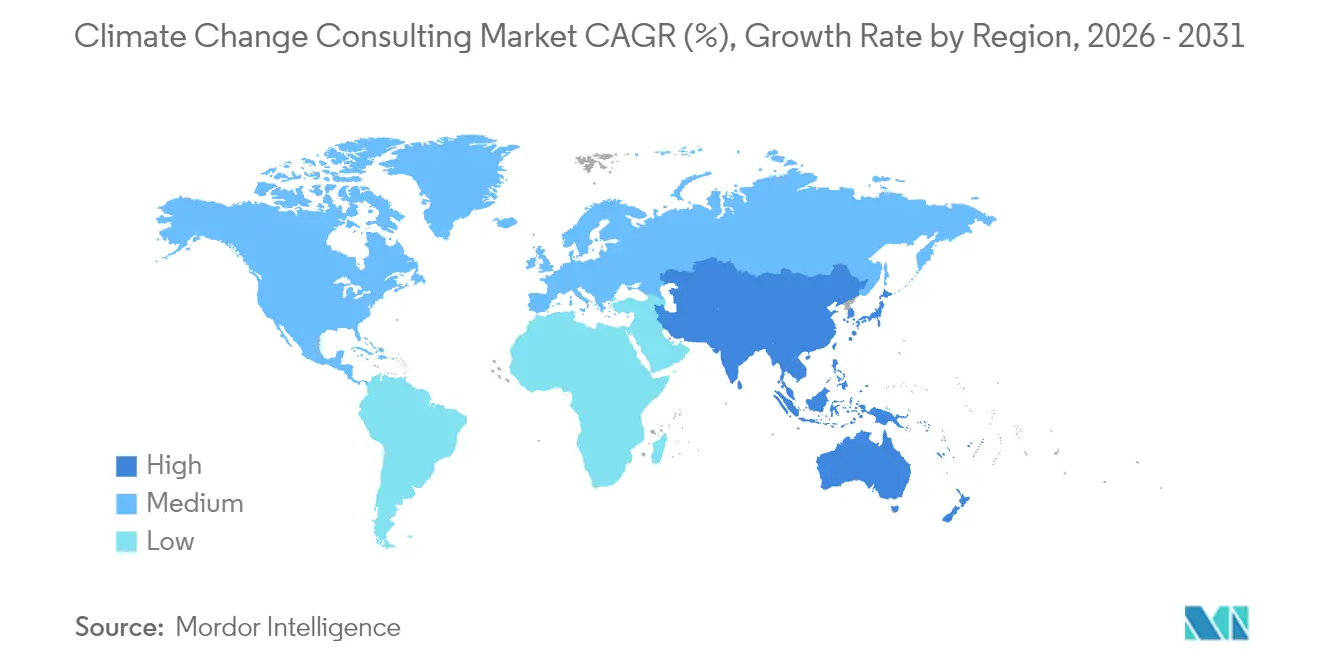
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
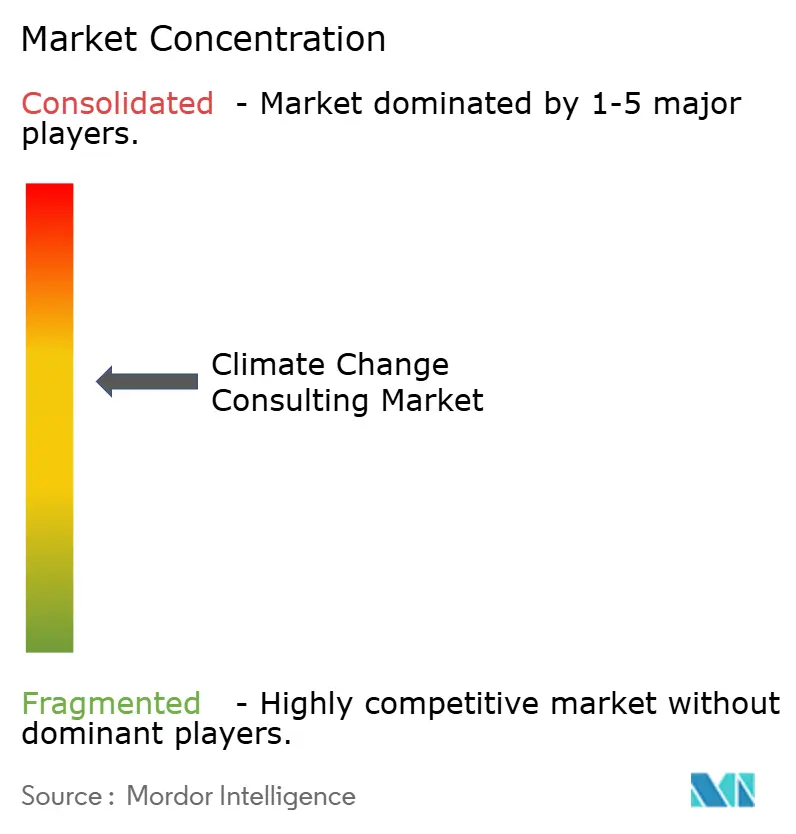
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du conseil en changement climatique par Mordor Intelligence
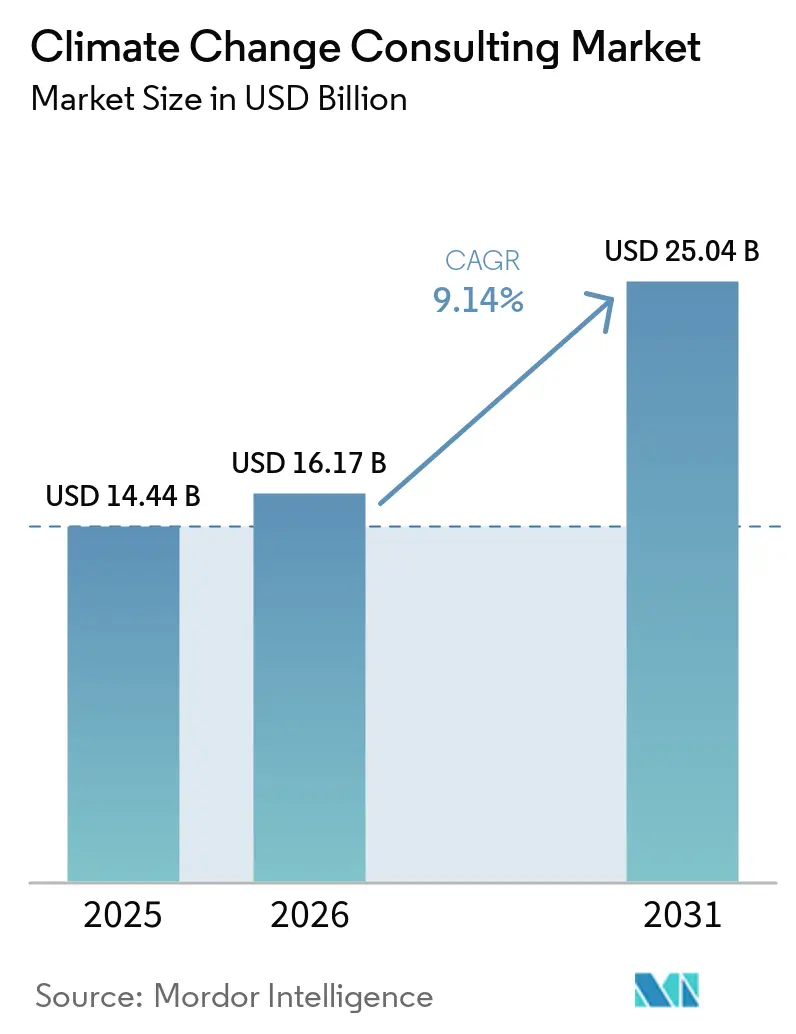
La taille du marché du conseil en changement climatique était évaluée à 14,44 milliards USD en 2025 et devrait croître de 16,17 milliards USD en 2026 pour atteindre 25,04 milliards USD d'ici 2031, à un CAGR de 9,14 % durant la période de prévision (2026-2031). Les règles de divulgation obligatoire aux États-Unis et dans l'Union européenne ont transformé les dépenses de conseil de facultatives à essentielles, tandis que l'essor rapide des instruments de financement liés à la durabilité a intégré la vérification indépendante dans les processus de levée de capitaux. Les grandes entreprises stimulent les revenus à court terme en s'efforçant de respecter des délais de reporting accélérés, tandis que les petites et moyennes entreprises rattrapent rapidement leur retard, car les tableaux de bord des chaînes d'approvisionnement lient désormais les renouvellements de contrats à des feuilles de route de décarbonation vérifiées. Les cabinets de conseil qui combinent des compétences en sciences du climat, en finance et en ingénierie numérique bénéficient de marges premium, et ils utilisent des outils de scénarios basés sur l'IA pour réduire les délais de projet et renforcer leurs propositions de valeur. Par ailleurs, les investisseurs qui imposent des audits carbone parallèles ont créé une demande récurrente pour des analyses au niveau du portefeuille, orientant le marché du conseil en changement climatique vers une expansion à deux chiffres jusqu'au milieu de la décennie.
Principaux enseignements du rapport
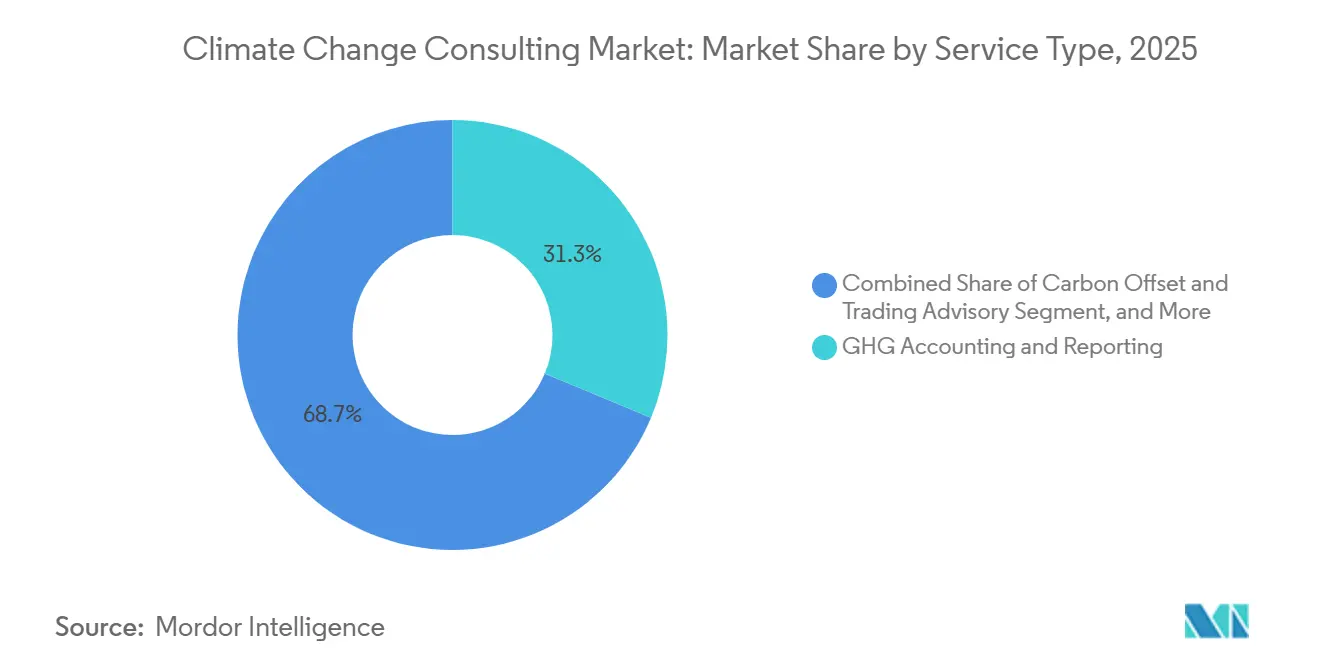
- Par type de service, la comptabilisation et le reporting des GES ont représenté 31,28 % des revenus en 2025, tandis que la planification de l'adaptation climatique et de la résilience devrait croître à un TCAC de 11,40 % jusqu'en 2031.
- Par secteur d'activité utilisateur final, l'énergie et l'électricité ont capté 28,53 % des dépenses de 2025, tandis que les mines et les métaux devraient progresser à un TCAC de 10,61 % d'ici 2031.
- Par taille d'organisation, les grandes entreprises représentaient 66,75 % de la valeur du marché en 2025, mais les petites et moyennes entreprises devraient se développer à un TCAC de 10,84 % durant 2026-2031.
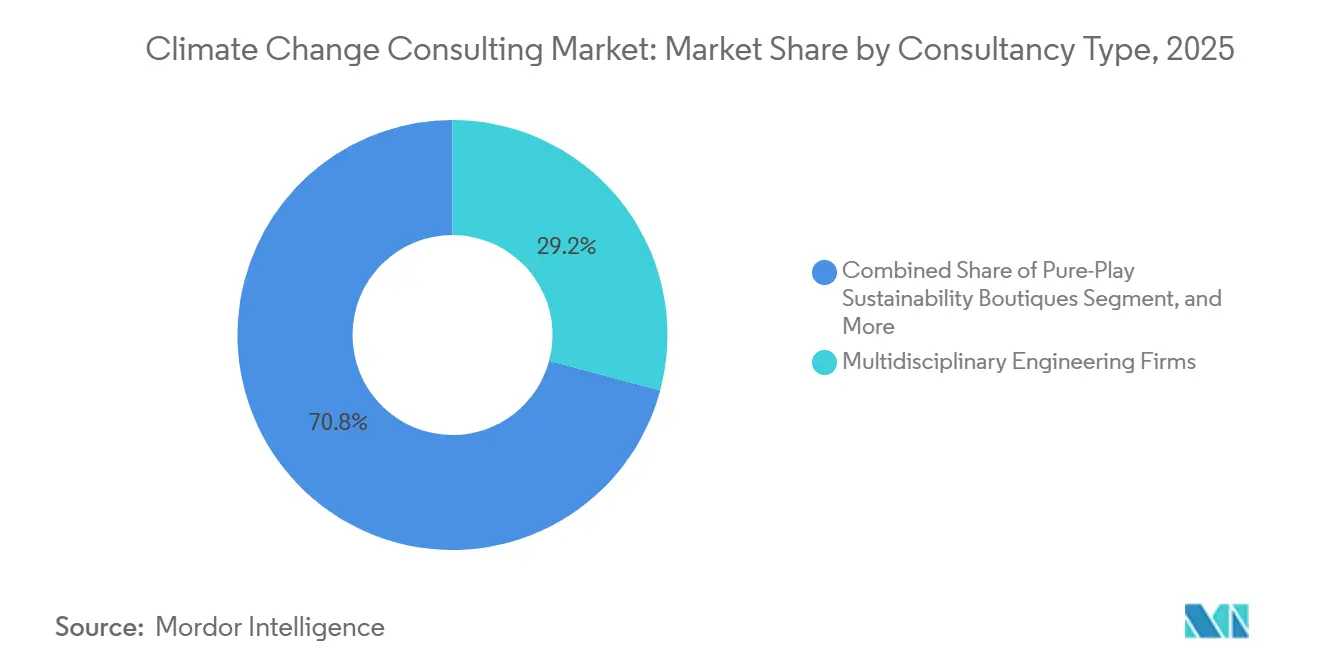
- Par type de cabinet de conseil, les cabinets d'ingénierie pluridisciplinaires détenaient une part de 29,16 % en 2025, tandis que les boutiques spécialisées en développement durable devraient enregistrer un TCAC de 11,18 % jusqu'en 2031.
- Par mode de prestation, le conseil sur site représentait 52,74 % des revenus en 2025, mais les missions hybrides devraient progresser à un TCAC de 11,29 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 37,33 % des ventes de 2025, et l'Asie-Pacifique devrait enregistrer un TCAC de 11,07 % sur 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement mondial des obligations de divulgation ESG | +2.80% | Mondial, avec une application anticipée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Audits carbone fantômes d'entreprises exigés par les investisseurs | +1.90% | Amérique du Nord, Europe, places financières d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Développement rapide des instruments de financement liés à la durabilité | +2.10% | Mondial, concentré dans les marchés de l'OCDE | Moyen terme (2-4 ans) |
| Pressions des équipementiers pour la décarbonation des chaînes d'approvisionnement | +1.60% | Mondial, plus fort dans les chaînes d'approvisionnement automobile et électronique | Long terme (≥ 4 ans) |
| Avancées dans l'analyse des risques climatiques pilotée par l'IA | +1.40% | Amérique du Nord, Europe, marchés sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de conseil en élimination du carbone d'origine naturelle | +1.20% | Mondial, avec des projets pilotes en Amérique du Sud et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement mondial des obligations de divulgation ESG
L'élaboration de règles par la Commission des valeurs mobilières des États-Unis en 2024 et la directive européenne sur le reporting de durabilité des entreprises la même année ont déclenché une vague d'évaluations des émissions de référence et de mises à niveau des contrôles internes.[1]Commission des valeurs mobilières des États-Unis, « La SEC adopte des règles pour renforcer et standardiser les divulgations liées au climat », SEC.gov Le Conseil des normes internationales de durabilité a harmonisé le reporting via IFRS S1 et S2, supprimant l'arbitrage juridictionnel et élevant le niveau d'exigence.[2]Fondation IFRS, « Normes de divulgation en matière de durabilité IFRS S1 et S2 », IFRS.org Les consultants conçoivent désormais des architectures de données, réalisent des analyses de double matérialité et préparent des dossiers prêts pour l'audit qui satisfont aux échéances progressives s'échelonnant de 2025 à 2028. Étant donné que les divulgations requièrent une assurance tierce, la demande de conseil persiste au-delà des premiers dépôts, créant une visibilité pluriannuelle des revenus pour le marché du conseil en changement climatique.
Audits carbone fantômes d'entreprises exigés par les investisseurs
Les gestionnaires d'actifs supervisant 130 000 milliards USD dans le cadre de l'initiative Net Zero Asset Managers ont commencé en 2024 à demander aux entreprises de leur portefeuille de publier des trajectoires d'émissions financées. Le Partenariat pour la comptabilisation financière du carbone a standardisé les calculs du Scope 3, obligeant les banques et les assureurs à auditer leurs participations et à remédier aux retardataires. Les sponsors de capital-investissement intègrent désormais des clauses climatiques dans les accords de gestion pouvant ajuster les compléments de prix. Les consultants obtiennent des mandats doubles, servant les investisseurs avec des analyses de portefeuille et les entreprises investies avec des feuilles de route de décarbonation approfondies, renforçant les revenus récurrents pour le marché du conseil en changement climatique.
Développement rapide des instruments de financement liés à la durabilité
Les émissions cumulées de prêts et d'obligations liés à la durabilité ont atteint 1 200 milliards USD en 2025. Les principes actualisés de l'ICMA de 2024 ont renforcé les seuils d'ambition et de vérification, obligeant les emprunteurs à faire appel à des conseillers pour la définition des objectifs et le reporting annuel.[3]Association internationale des marchés de capitaux, « Principes des obligations liées à la durabilité 2024 », Icmagroup.org Les banques exigent désormais des avis techniques indépendants avant la souscription, élargissant les couches de conseil pré-émission. La pénurie de vérificateurs accrédités ISO 14097 a conduit des groupes d'ingénierie à acquérir des sociétés de certification, alignant l'assurance et le conseil et approfondissant la pénétration du marché du conseil en changement climatique.
Pressions des équipementiers pour la décarbonation des chaînes d'approvisionnement
Les leaders de l'automobile ont annoncé que les émissions du Scope 3 des fournisseurs influenceraient les tableaux de bord d'ici 2026, exposant les fournisseurs non conformes à un risque de déréférencement. Le CDP a enregistré 23 000 divulgations de fournisseurs en 2025, mais moins de 20 % avaient des objectifs fondés sur la science.[4]CDP, « Rapport sur la chaîne d'approvisionnement 2025 », CDP.net Les marques d'électronique ont appliqué des exigences similaires, catalysant l'adoption du conseil parmi les PME d'Asie-Pacifique qui manquent d'expertise interne. Les consultants naviguent dans les litiges sur les méthodes d'allocation et animent des ateliers pour les fournisseurs, s'assurant des missions à long horizon qui soutiennent le marché du conseil en changement climatique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté des données vérifiables sur les émissions du Scope 3 | -1.30% | Mondial, plus aigu dans les marchés émergents et les chaînes d'approvisionnement complexes | Court terme (≤ 2 ans) |
| Mécanismes régionaux de tarification du carbone incohérents | -0.90% | Mondial, avec des divergences entre le SEQE de l'UE, la Californie et les marchés volontaires | Moyen terme (2-4 ans) |
| Pénurie de talents à l'interface sciences du climat-finance | -1.10% | Amérique du Nord, Europe, pôles sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Risque de contentieux pour écoblanchiment décourageant l'adoption du conseil | -0.70% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rareté des données vérifiables sur les émissions du Scope 3
Le Scope 3 représente souvent 70 % à 90 % de l'empreinte d'une entreprise, mais les données des fournisseurs restent fragmentées, forçant le recours à des approximations basées sur les dépenses qui peuvent dévier de plus de 50 %. Le Conseil des normes internationales de durabilité n'a commencé que des consultations sur de meilleures méthodologies, retardant la standardisation jusqu'en 2027 au moins. Les chaînes d'approvisionnement automobile et électronique sont particulièrement exposées, où les multinationales s'approvisionnent dans plus de 50 pays. Les lacunes persistantes dans les données frustrent les clients et reportent les engagements pluriannuels, tempérant l'expansion au sein du marché du conseil en changement climatique.
Mécanismes régionaux de tarification du carbone incohérents
Les quotas du SEQE de l'UE coûtaient 85 EUR par tonne métrique (96 USD) en janvier 2026, tandis que le système de plafonnement et d'échange de la Californie s'est établi à 38 USD et les compensations volontaires se négociaient entre 12 et 25 USD. La Chine a étendu les échanges à l'acier et au ciment en 2025, mais a distribué des quotas gratuits qui ont atténué les signaux de prix. La variabilité complique les modèles de tarification interne que les consultants construisent pour les multinationales. Les clients divisent souvent les mandats par région, augmentant les coûts de coordination et allongeant les cycles de décision, réduisant ainsi la croissance du marché du conseil en changement climatique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la domination du reporting cède la place à la planification de l'adaptationLa taille du marché du conseil en changement climatique pour la comptabilisation et le reporting des GES a atteint 1,90 milliard USD en 2025, soit 31,28 % du chiffre d'affaires total. Les entreprises ont priorisé les inventaires de référence pour satisfaire aux nouvelles lois sur la divulgation, positionnant ce service comme point d'entrée pour la plupart des missions. À mesure que le risque physique devient financièrement matériel, la planification de l'adaptation climatique et de la résilience devrait croître à un TCAC de 11,40 %, le plus rapide parmi les types de services. Ce changement réoriente les dépenses vers la modélisation des inondations, la cartographie du stress thermique et les feuilles de route d'investissement en résilience. L'interaction entre divulgation, quantification des risques et financement a créé des offres groupées qui intègrent l'analyse de scénarios avec la planification des dépenses d'investissement en adaptation, renforçant les opportunités de vente croisée dans le marché du conseil en changement climatique.
Les services de stratégie de décarbonation ont évolué au-delà des courbes de coût marginal d'abattement pour évaluer les options d'hydrogène, de captage du carbone et d'électrification. Les conseillers intègrent de plus en plus la structuration du financement durable, liant les feuilles de route d'investissement à des obligations vertes ou à des prêts liés à la durabilité. Le conseil en compensation carbone et en trading reste modeste car les examens d'intégrité ont invalidé de nombreux crédits forestiers, mais la demande persiste pour des projets de haute qualité d'élimination d'origine naturelle, notamment pour les clients qui poursuivent des objectifs de zéro émission nette nécessitant une compensation résiduelle. Le conseil en biodiversité et en économie circulaire, actuellement de niche, se développe à mesure que les prochaines règles européennes de diligence raisonnable élargissent la définition de l'impact environnemental, promettant des revenus supplémentaires pour les cabinets spécialisés au sein du marché du conseil en changement climatique.


Par secteur d'activité utilisateur final :
les mines et les métaux dépassent la transition énergétiqueL'énergie et l'électricité ont généré 1,73 milliard USD en 2025, représentant 28,53 % des revenus du marché du conseil en changement climatique. Les services publics ont fait face à des délais de divulgation immédiats et à des obligations de plafonnement et d'échange, entraînant des dépenses importantes en audits de référence et en feuilles de route. Les mines et les métaux, bien que plus modestes, se développeront à un TCAC de 10,61 % jusqu'en 2031, les investisseurs poussant à des trajectoires crédibles pour les Scopes 1 et 2 alignées sur les engagements de zéro émission nette du secteur. Les consultants conseillent sur les camions de transport électrifiés, le fer à réduction directe à l'hydrogène vert et l'intégration des énergies renouvelables, favorisant une demande robuste pour l'analyse technico-économique.
La demande du secteur public augmente car les canaux de financement climatique multilatéraux exigent des études de faisabilité avant de débloquer des fonds. L'industrie manufacturière, de l'automobile à la chimie, intègre la décarbonation dans les cycles de planification des investissements, générant des mandats pluridisciplinaires qui mêlent ingénierie des procédés et conseil en finance climatique. Les institutions de services financiers ont besoin d'analyses de risques au niveau du portefeuille pour se conformer aux tests de résistance des banques centrales. Les opérateurs des TIC et des télécommunications font appel à des conseillers pour l'optimisation énergétique des centres de données et la réduction de l'empreinte de la chaîne d'approvisionnement. L'agriculture, l'alimentation, le transport et la logistique élargissent la base du marché du conseil en changement climatique, chacun avec des exigences de service distinctes, de la mesure du carbone des sols aux scénarios d'électrification des flottes.
Par taille d'organisation :
les PME s'accélèrent sous les mandats des chaînes d'approvisionnementLes grandes entreprises représentaient les deux tiers des dépenses de 2025, mais les missions auprès des PME augmentent car les tableaux de bord des équipementiers lient désormais les attributions de contrats à des objectifs fondés sur la science vérifiés. La taille du marché du conseil en changement climatique pour les PME devrait atteindre 1,87 milliard USD d'ici 2031, se développant parallèlement à des modèles de conseil basés sur des plateformes qui réduisent les coûts unitaires. Les consultants au service des PME regroupent souvent la comptabilisation carbone avec des références de financement vers des guichets de prêts verts de banques de développement, accélérant l'adoption parmi les fournisseurs à contraintes de capital.
Les programmes des grandes entreprises restent plus profonds et plus larges, avec des intégrations de planification des ressources d'entreprise et une modélisation de scénarios au niveau du conseil d'administration. La tarification premium prévaut dans ces mandats sur mesure, mais les durées des projets s'allongent car les clients naviguent dans la complexité des divulgations transfrontalières. Les cabinets de conseil segmentent leurs stratégies de mise sur le marché en conséquence, soit en développant des plateformes PME standardisées, soit en se concentrant sur des pratiques d'entreprise axées sur les relations, une tendance qui façonne la dynamique concurrentielle dans le marché du conseil en changement climatique.
Par type de cabinet de conseil :
les boutiques gagnent des parts grâce à la spécialisationLes cabinets d'ingénierie pluridisciplinaires détenaient 29,16 % des revenus de 2025. Leur expérience sur le terrain dans les infrastructures et l'industrie lourde sous-tend leur force concurrentielle dans la planification de l'adaptation et la décarbonation au niveau des installations. Les boutiques spécialisées en développement durable, bien que plus fragmentées, afficheront la croissance la plus élevée avec un TCAC de 11,18 %. Leur avantage réside dans des offres spécialisées telles que l'élimination du carbone d'origine naturelle et la validation des objectifs fondés sur la science, des domaines où les clients valorisent l'expertise approfondie plutôt que l'échelle.
Les cabinets comptables des Big Four dominent les missions axées sur l'assurance, tirant parti des relations d'audit tout en restant contraints par les règles d'indépendance. Les cabinets de conseil en management intègrent le climat dans la stratégie d'entreprise, regroupant les feuilles de route de transformation avec des économies de coûts et des initiatives de croissance. Les groupes de réflexion et les ONG occupent une niche hybride, fournissant crédibilité et alignement de mission pour les clients du secteur public et philanthropiques. L'activité d'acquisition s'intensifie à mesure que les grandes plateformes rachètent des boutiques pour combler les lacunes de compétences, une dynamique qui continuera à redéfinir le paysage du marché du conseil en changement climatique.
Par mode de prestation :
les modèles hybrides optimisent les coûts et l'expertiseLe conseil sur site a conservé 52,74 % des facturations de 2025, car les audits d'installations, les ateliers et les présentations au conseil d'administration bénéficient d'une présence physique. Cependant, les modèles hybrides combinant l'analyse à distance avec des visites ciblées sur site se développeront à un TCAC de 11,29 %, portés par des économies de frais de déplacement de 40 % à 60 % et des délais d'exécution plus rapides. Le conseil entièrement à distance prospère pour les examens standardisés et la formation, mais la satisfaction diminue pour les mandats de stratégie complexes.
Les espaces de travail numériques et les tableaux de bord de scénarios basés sur l'IA permettent aux consultants d'itérer avec les clients de manière asynchrone, mais les plans de mission précisent désormais quelles étapes nécessitent une validation sur site pour garantir la robustesse du projet. Les préférences régionales façonnent également la prestation : les clients d'Asie-Pacifique privilégient l'engagement en personne, tandis que l'Amérique du Nord et l'Europe acceptent de plus en plus les formats hybrides et à distance. Cette diversification des modes de prestation renforce la résilience du marché du conseil en changement climatique.
Analyse géographique
Marché du conseil en changement climatique en Amérique du Nord
L'Amérique du Nord a généré 37,33 % des revenus mondiaux en 2025, portée par la règle de divulgation de la SEC et le programme de plafonnement et d'échange de la Californie, qui couvrent des milliers d'émetteurs et d'installations industrielles. Le mécanisme canadien de tarification du carbone, qui a atteint 80 CAD par tonne métrique (59 USD) en 2025, a stimulé la demande de conseil dans les secteurs de l'énergie, des mines et de la fabrication. Le système pilote d'échange d'émissions du Mexique, bien que limité, prépare le terrain pour de futurs engagements. Les contentieux réglementaires aux États-Unis introduisent un risque d'exécution, poussant certaines entreprises à différer leurs dépenses dans l'attente d'une clarification juridique, mais la profondeur exceptionnelle des marchés de capitaux maintient une demande de base pour l'analyse des émissions financées, renforçant ainsi le marché du conseil en changement climatique.
Marché du conseil en changement climatique en Europe
L'Europe se classe au deuxième rang en termes de revenus, portée par la directive sur la publication d'informations en matière de durabilité des entreprises, le règlement sur la taxonomie de l'UE et le mécanisme d'ajustement carbone aux frontières, qui constituent ensemble le cadre de divulgation et de tarification le plus strict au monde. Le programme de subventions allemand de 30 milliards EUR (34 milliards USD) en faveur de l'hydrogène vert et de l'électrification alimente les études de faisabilité, tandis que les règles britanniques relatives aux plans de transition exigent des rapports de scénarios prospectifs. Les obligations françaises issues de l'article 29 stimulent l'analyse de portefeuille, et les entreprises nordiques poursuivent des projets de séquestration fondés sur la nature pour étayer leurs revendications de neutralit carbone. Ces mandats qui se chevauchent génèrent des missions de conseil à haute valeur ajoutée et multijuridictionnelles, renforçant l'influence de la région sur le marché du conseil en changement climatique.
Marché du conseil en changement climatique en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 11,07 %. La Chine a étendu son système national d'échange de quotas d'émissions à huit secteurs en 2025 et a lié ses objectifs de double neutralité carbone à des plans d'action provinciaux, générant des contrats de conseil à l'échelle des villes. L'Inde a finalisé sa taxonomie verte et renforcé ses normes d'efficacité énergétique, contraignant les industries difficiles à décarboner à recourir à des services de conseil. La Ligue de transformation verte du Japon canalise 150 milliards USD vers des projets bas-carbone, tandis que le cadre de neutralité carbone de la Corée du Sud impose des feuilles de route sectorielles. Les pays d'Asie du Sud-Est rivalisent pour attirer des flux de financement climatique, mais les capacités locales de conseil restent limitées, créant des opportunités d'entrée pour les acteurs mondiaux désireux d'élargir leur présence sur le marché du conseil en changement climatique.
Marché du conseil en changement climatique au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique sont des marchés plus modestes mais en accélération. Le marché carbone réglementé du Brésil, attendu pour 2027, motive déjà des audits de pré-conformité. Les fonds souverains du Moyen-Orient allouent des capitaux aux énergies renouvelables, et les compagnies pétrolières nationales ont besoin de stratégies de transition alignées sur l'engagement de neutralité carbone des Émirats arabes unis. Ces évolutions posent les bases d'un marché du conseil en changement climatique de plus en plus diversifié dans les régions émergentes.

Paysage réglementaire
Les régimes de divulgation climatique et de taxonomie se durcissent, et ils orientent les dépenses de conseil vers des rapports prêts pour l'audit, des contrôles et une coordination de l'assurance à travers les juridictions. Aux États-Unis, l'élaboration de règles de divulgation climatique de la U.S. Securities and Exchange Commission en 2024 et des initiatives californiennes telles que SB 253 soutiennent des programmes structurés de reporting Scope 1 et 2, tandis que la convergence mondiale est renforcée par les normes de l'International Sustainability Standards Board (IFRS S1 et S2) qui élèvent le niveau de rigueur de base pour les émetteurs multi-marchés.
En Europe, la Corporate Sustainability Reporting Directive et le règlement sur la taxonomie de l'UE continuent de façonner la double matérialité, l'architecture des données et le travail de vérification, bien que les mises à jour politiques soient encore en cours d'implémentation. La Commission européenne a préparé un projet d'acte délégué climatique modifié visant à simplifier les critères de sélection technique, avec une application prévue pour le 1er janvier 2027. Le Royaume-Uni a fait progresser l'architecture des plans de transition et de reporting via les normes proposées UK Sustainability Reporting Standards et les propositions connexes de la FCA, incluant des divulgations climatiques à partir du 1er janvier 2027, et le Scope 3 sur une base « appliquer ou expliquer » à partir de 2028. Parallèlement à des outils de frontière et de tarification tels que les règles de vérification liées au CBAM, ces changements accroissent la demande de quantification et de documentation des émissions capables de résister à l'examen des régulateurs et des auditeurs.
Paysage concurrentiel
Le marché du conseil en changement climatique reste modérément fragmenté ; les cinq premiers prestataires détiennent environ 35 % de part combinée. Les auditeurs des Big Four tirent parti de leur expertise en assurance, les cabinets d'ingénierie capitalisent sur leur profondeur technique, et les boutiques spécialisées remportent les mandats à haute complexité. L'investissement technologique est le nouveau champ de bataille. Deloitte a déployé une plateforme de scénarios basée sur l'IA qui réduit de moitié le temps d'analyse, WSP a acquis une société d'analyse géospatiale pour affiner les modèles de risques physiques, et AECOM s'est associé à un fournisseur de cloud pour exploiter des jumeaux numériques pour les installations industrielles.
Pendant ce temps, les start-ups de logiciels en tant que service qui automatisent la comptabilisation carbone menacent de commoditiser le travail de base, incitant les acteurs établis à se concentrer sur les programmes de transformation où la perspicacité stratégique confère un pouvoir de tarification.
Les règles d'indépendance réglementaire limitent la vente croisée liée à l'audit, laissant de la place aux boutiques pour prospérer. L'acquisition de South Pole par un fonds de capital-investissement en 2025 souligne la conviction des investisseurs dans les marchés volontaires du carbone. La pénurie de talents persiste ; les cycles de recrutement de consultants seniors dépassent 90 jours, et la rémunération dépasse 200 000 USD en Amérique du Nord et en Europe. Les cabinets courtisent les spécialistes avec des participations au capital et une image de marque axée sur la mission. La consolidation est probable à mesure que les grandes plateformes acquièrent des acteurs de niche pour combler les lacunes de compétences, une tendance qui élèvera la pression concurrentielle tout en augmentant progressivement la concentration du marché au sein du marché du conseil en changement climatique.
Leaders du secteur du conseil en changement climatique
Jacobs Solutions Inc.
AECOM
WSP Global Inc.
Stantec Inc.
Ramboll Group A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Conseil en Changement Climatique
- Jacobs Solutions Inc.
- AECOM
- WSP Global Inc.
- Stantec Inc.
- Ramboll Group A/S
- Tetra Tech Inc.
- ERM International Group Ltd.
- Arup Group Ltd.
- GHD Group Pty Ltd.
- Sweco AB
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers International Ltd.
- KPMG International Ltd.
- Ernst and Young Global Ltd.
- McKinsey and Company
- Boston Consulting Group Inc.
- ICF International Inc.
- South Pole Holding AG
- Carbon Trust Advisory Ltd.
- Sustainalytics

Opportunités de marché et perspectives d'avenir
La conformité se transforme en produits de données évolutifs qui réduisent les frictions du reporting multi-juridictionnel, en particulier là où les données Scope 3 restent fragmentées. Des ressources numériques modulaires qui traduisent la CSRD, les normes IFRS S1/S2 et les exigences régionales en flux de travail répétables donnent aux cabinets de conseil un moyen de conditionner l'architecture des données, la conception des contrôles et le support d'audit en offres pilotées par plateforme, ce qui réduit les coûts unitaires pour les PME attirées par les tableaux de bord des équipementiers et les programmes de divulgation des fournisseurs tels que le reporting sur la chaîne d'approvisionnement du CDP.
L'adaptation et la résilience assistées par la technologie offrent également une voie de monétisation à court terme, alors que les clients recherchent des analyses de qualité décisionnelle plutôt que des déclarations narratives sur les risques. Ce changement se manifeste dans des travaux achevés et en cours, notamment le lancement par Jacobs de Flood IQ (une solution de risque d'inondation basée sur l'IA pour les villes et les services publics) et les efforts de résilience liés au Port of San Francisco Waterfront Resilience Program, qui soutient le conseil relatif à l'adaptation à l'élévation du niveau de la mer et à la modernisation des infrastructures. Au-delà de la résilience portée par l'ingénierie, les solutions fondées sur la nature et la surveillance de la biodiversité se standardisent davantage dans la planification urbaine et infrastructurelle, y compris les directives du gouvernement de Hong Kong soutenues par AECOM. Cet élargissement crée de la place pour les cabinets de conseil qui combinent analyses géospatiales, outils de scénarios et soutien aux permis ou au financement, y compris l'assistance aux demandes de subventions pour les programmes d'infrastructure.
Recent Industry Developments in Marché du Conseil en Changement Climatique
- Juin 2026 : Jacobs a prolongé son rôle de gestionnaire de programme pour le Port of San Francisco Waterfront Resilience Program, soutenant l'adaptation à l'élévation du niveau de la mer et la modernisation des infrastructures. Ce mandat élargi renforce les grands programmes de résilience pluriannuels comme centre de demande central pour le conseil climatique. Il renforce également la capacité de Jacobs à vendre de manière croisée des analyses de risque, de la conception et de la livraison de programmes auprès de clients côtiers et municipaux.
- Décembre 2025 : WSP Global a obtenu un contrat de cinq ans, d'un montant de 85 millions USD, avec la Banque asiatique de développement pour fournir une planification de l'adaptation climatique dans 12 pays d'Asie-Pacifique. Ce contrat étend l'empreinte d'exécution régionale de WSP et crée un pipeline de missions multi-pays financées par des donateurs qui regroupent politique, ingénierie et soutien à la mise en œuvre. Il accroît également la pression concurrentielle pour les entreprises cherchant à se développer dans les cadres d'adaptation du secteur public.
- Octobre 2024 : AECOM s'est associé à un fournisseur de cloud computing pour déployer des jumeaux numériques pour la décarbonation industrielle en Amérique du Nord et en Europe. Ce partenariat intègre des capacités de données et de simulation dans les missions de feuille de route de décarbonation et de planification des dépenses d'investissement. Il signale une évolution vers un conseil productisé, livré via le cloud, capable de raccourcir les cycles de livraison pour les installations complexes.


Marché du Conseil en Changement Climatique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les services de conseil professionnel rémunérés qui aident les organisations à mesurer, planifier et exécuter des actions liées à l'atténuation et à l'adaptation au changement climatique. Il comprend les travaux de conseil qui soutiennent l'établissement des référentiels d'émissions, la planification de la transition, l'évaluation des risques climatiques, la préparation au reporting et le soutien à l'exécution des programmes connexes auprès des acheteurs des secteurs privé et public.
Exclusions du périmètre : Nous excluons les revenus purs d'abonnements logiciels, les ventes de produits autonomes et les coûts de conseil interne qui ne sont pas facturés en tant que services de conseil climatique externes.
Aperçu de la segmentation
- Par type de service
- Évaluation des risques et analyse de scénarios
- Comptabilisation et reporting des GES
- Stratégie de décarbonation et feuille de route
- Planification de l'adaptation climatique et de la résilience
- Conseil en compensation carbone et trading
- Finance durable et intégration ESG
- Autres types de services
- Par secteur d'activité utilisateur final
- Énergie et électricité
- Mines et métaux
- Secteur public
- Industrie manufacturière
- Services financiers
- TIC et télécommunications
- Agriculture et alimentation
- Transport et logistique
- Autres secteurs d'activité utilisateur final
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises
- Par type de cabinet de conseil
- Cabinets d'ingénierie pluridisciplinaires
- Boutiques spécialisées en développement durable
- Cabinets comptables des Big Four
- Cabinets de conseil en management
- Groupes de réflexion et ONG
- Par mode de prestation
- Conseil sur site
- Conseil à distance ou virtuel
- Missions hybrides
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire la forme initiale de la demande et pour maintenir des définitions cohérentes entre les zones géographiques. Nous examinons généralement les règles et orientations publiques en matière de divulgation climatique, telles que les documents de la SEC, de la Commission européenne (CSRD), de la Fondation IFRS (ISSB) et du Protocole GES, car ceux-ci déterminent les travaux de conseil attendus et leur fréquence de renouvellement.
Nous utilisons également des sources telles que les portails de statistiques gouvernementales, les publications de la CCNUCC, les ensembles de données sur les risques climatiques de la Banque mondiale et les outils de suivi des politiques de l'OCDE pour identifier où les programmes climatiques sont financés et priorisés. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse crédible nous aident à cartographier les types de services climatiques qui sont regroupés et les modèles de prestation qui se généralisent. Pour les points d'ancrage de revenus et les signaux de transactions, nous pouvons également nous référer à des abonnements payants qui suivent les données financières des entreprises, les brevets et les contrats et appels d'offres mondiaux, selon la disponibilité des données. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources sont utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Le travail primaire se concentre sur la vérification de ce qui est réellement vendu, de ce qui est renouvelé annuellement et de la façon dont les prix évoluent lorsque les réglementations changent. Nous nous entretenons avec un ensemble de praticiens du conseil, de spécialistes de l'assurance et du reporting climatiques, de responsables du développement durable côté acheteur, et de parties prenantes en matière d'approvisionnement ou de finance dans les principales régions, afin de vérifier les hypothèses sur la composition des projets et les fourchettes de honoraires.
Au cours de ces échanges, des données telles que la durée typique des projets, la répartition entre le soutien récurrent au reporting et le travail stratégique ponctuel, et le rythme d'intégration des clients sont confirmées, puis utilisées pour ajuster les estimations documentaires avant la validation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 18 % | APAC : 50 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle le bassin de demande est reconstitué à partir de la couverture des divulgations climatiques, de la cadence des cycles de reporting et de l'effort de conseil typique nécessaire pour atteindre la conformité et un reporting de qualité investisseur. Une fois cette enveloppe formée, des vérifications ascendantes sélectives sont utilisées, telles que des références de honoraires par type de service, des vérifications de canal sur les volumes de projets et des recoupements de revenus à partir de la croissance des pratiques discutée publiquement, ce qui aide à éviter de surestimer les dépenses dans les pays en phase d'adoption précoce.
Les principaux paramètres utilisés dans le modèle comprennent le calendrier de déploiement des règles de reporting obligatoires, la part des grandes entreprises par rapport aux PME entrant dans le périmètre de divulgation, la répartition entre le soutien à la comptabilisation des émissions et la planification de la transition, la durée moyenne des projets par type d'acheteur, et la part des travaux renouvelés annuellement. Lorsque les données de prix directes sont rares, nous gérons les lacunes en utilisant des fourchettes de honoraires délimitées issues des entretiens, puis en testant la sensibilité par secteur et taille d'organisation afin que les résultats restent réalistes.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter différents chemins d'application des réglementations et cycles budgétaires, et elle est soutenue par des techniques de tendance simples comme le lissage exponentiel sur les lignes de services stables où les renouvellements dominent. Les hypothèses sont ensuite affinées à l'aide des avis d'experts sur le moment où les travaux de conseil passent de la mise en place initiale aux mises à jour récurrentes et aux travaux de préparation à l'assurance.
Validation des données et cycle de mise à jour
Nous validons les résultats en vérifiant la cohérence logique entre les régions, la composition des services et les cohortes d'acheteurs, et en effectuant des vérifications de variance lorsqu'un sous-marché croît plus vite que ses signaux politiques ou de financement sous-jacents. Les valeurs aberrantes sont examinées lors du contrôle qualité des analystes, et si un écart persiste, des questions de suivi sont posées aux personnes interrogées pour confirmer si le changement est structurel ou temporaire.
Les résultats du modèle sont également comparés à des indicateurs indépendants, tels que le nombre d'entités entrant dans le périmètre de divulgation et les calendriers publics des délais de reporting, ce qui aide à maintenir les totaux liés à une base de demande réelle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de réglementation ou des évolutions importantes de l'utilisation du conseil. Avant la livraison, une révision finale par un analyste est effectuée afin que le client reçoive la vue la plus actuelle disponible.
Taille du marché du conseil en changement climatique de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent varier car les entreprises n'utilisent pas toujours la même temporalité, le même périmètre ou la même logique de tarification pour des travaux de conseil similaires. Les différences proviennent souvent du fait que les chiffres sont ancrés à une année de facturation spécifique, de la façon dont les programmes de transformation pluriannuels sont comptabilisés, et du fait que la conversion des devises est effectuée en utilisant des moyennes annuelles ou un point unique dans le temps.
Un écart lié à l'actualisation est également courant dans ce domaine, car les règles de reporting et les exigences d'assurance évoluent rapidement, ce qui modifie la composition des travaux récurrents par rapport aux stratégies ponctuelles. En mettant à jour les fourchettes de honoraires et la composition des services à l'aide des délais de divulgation récents et des vérifications par entretien, puis en appliquant une temporalité FX annuelle cohérente pour les consolidations mondiales, Mordor Intelligence arrive à une valeur 2026 qui peut ne pas correspondre aux estimations qui s'appuient sur des taux de projet plus anciens ou des inclusions plus larges du conseil en durabilité.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,76 milliards USD (2026) | |
| Revue professionnelle A | 6,81 milliards USD (2024) | Utilise une année de base différente et ne précise pas comment le soutien récurrent au reporting est séparé des projets de stratégie climatique ponctuels, ce qui peut modifier le taux d'exécution implicite lorsque les rglementations s'accélèrent. |
| Éditeur de recherche sectorielle B | 9,37 milliards USD (2031) | Présente une prévision à long terme qui peut supposer une inflation des honoraires plus stable et un regroupement de services plus large, et le cheminement entre le calendrier des politiques et les volumes de projets n'est pas présenté de manière traçable. |
Dans l'ensemble, l'écart entre les chiffres s'explique principalement par la temporalité de l'année de base, la façon dont les services de conseil par rapport aux services de durabilité adjacents sont comptabilisés, et si les prix sont actualisés à mesure que les cycles de divulgation se resserrent. Le fait de maintenir les hypothèses liées à des délais observables, à une logique de honoraires reproductible et à des vérifications croisées issues des contributions d'experts aide l'estimation à rester pratique pour une utilisation dans la planification et la budgétisation.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du conseil en changement climatique d'ici 2031 ?
Le marché devrait atteindre 25,04 milliards USD d'ici 2031.
Quel type de service connaîtra la croissance la plus rapide jusqu'en 2031 ?
La planification de l'adaptation climatique et de la résilience devrait se développer à un TCAC de 11,40 %.
Pourquoi les petites et moyennes entreprises augmentent-elles leurs dépenses en conseil ?
Les tableaux de bord des chaînes d'approvisionnement des équipementiers lient désormais les renouvellements de contrats à des feuilles de route de décarbonation vérifiées, poussant les PME à faire appel à des conseillers.
Quelle région devrait enregistrer le TCAC le plus élevé ?
L'Asie-Pacifique devrait croître à un TCAC de 11,07 % durant 2026-2031.
Quel est le degré de concentration du paysage concurrentiel ?
Les cinq premières entreprises détiennent environ 35 % de part, indiquant un marché modérément fragmenté.
Quel modèle de prestation gagne en popularité ?
Les missions hybrides combinant l'analyse à distance avec des visites sélectives sur site croissent à un TCAC de 11,29 %.
Dernière mise à jour de la page le:



