
Marktgröße und Marktanteil der Klimawandel-Beratung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
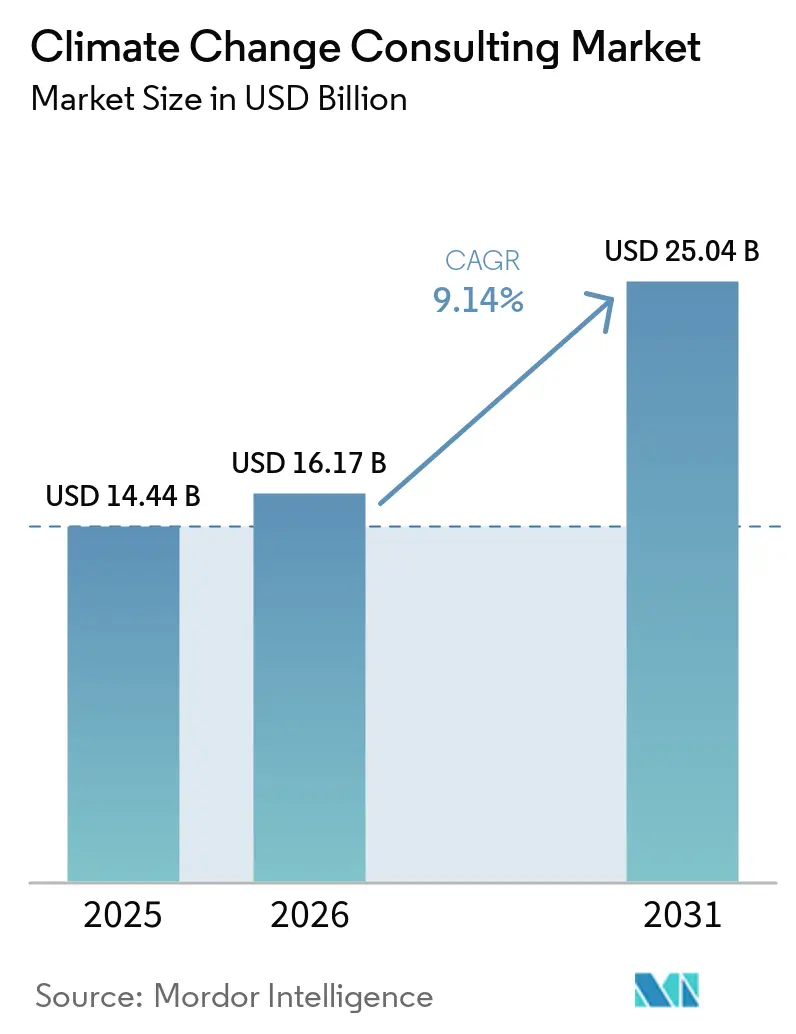
| Marktgröße (2026) | 16.17 Milliarden US-Dollar |
| Marktgröße (2031) | 25.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.14 % |
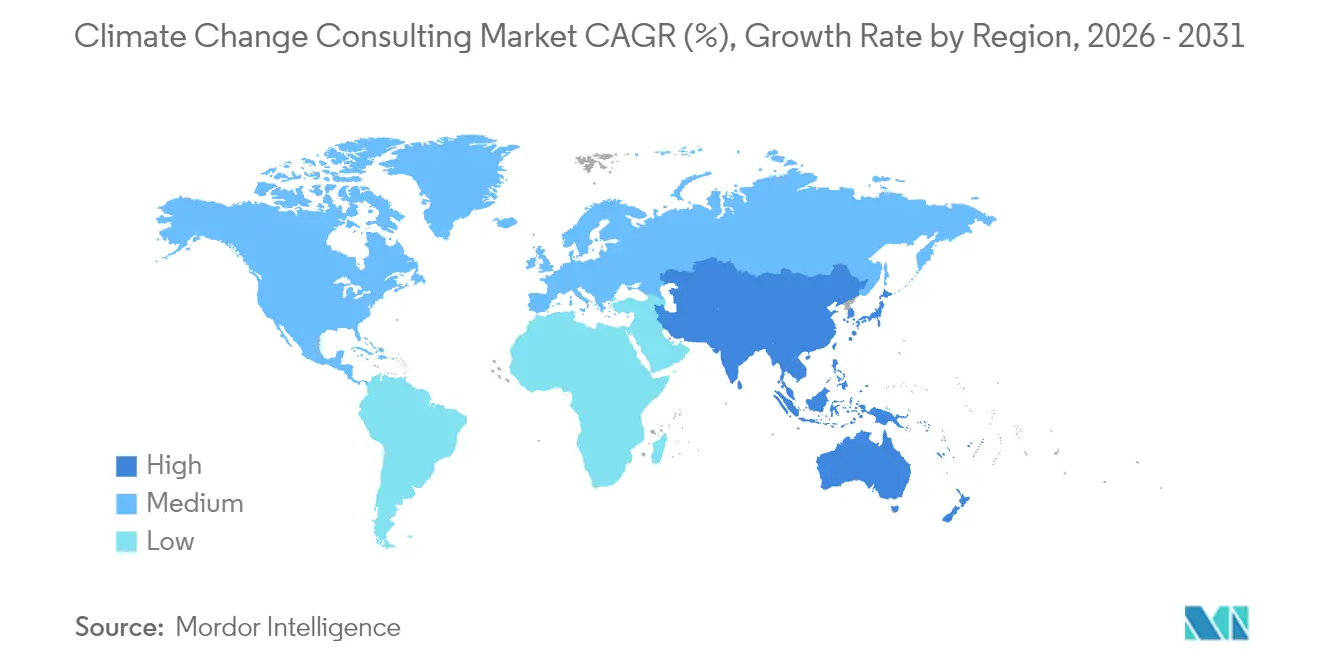
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
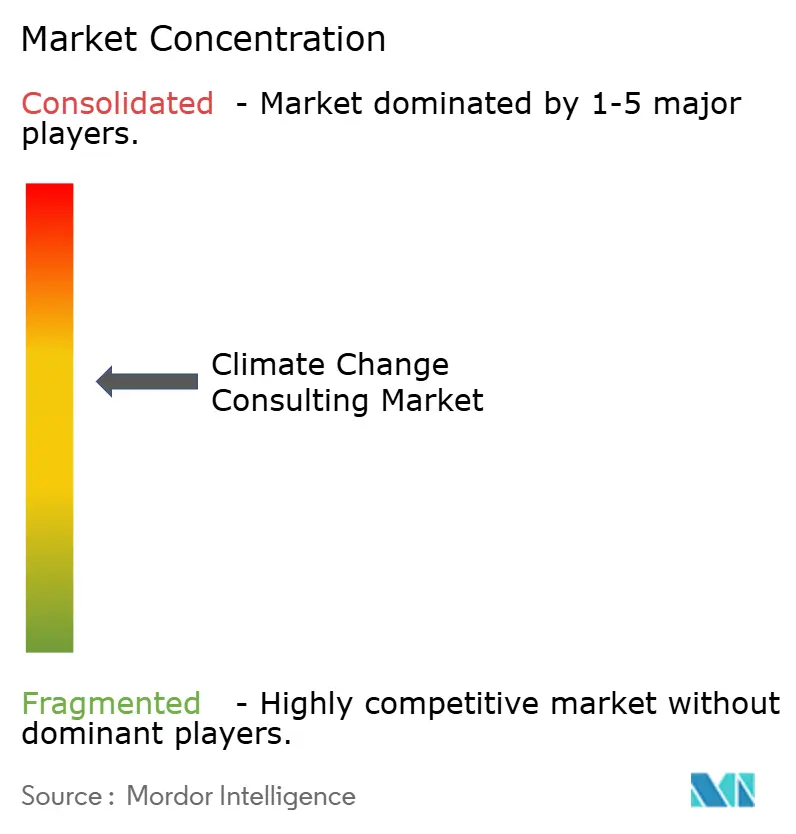
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Klimawandel-Beratung von Mordor Intelligence
Die Marktgröße für Klimawandel-Beratung wurde im Jahr 2025 auf 14,44 Milliarden USD geschätzt und wird voraussichtlich von 16,17 Milliarden USD im Jahr 2026 auf 25,04 Milliarden USD bis 2031 wachsen, mit einer CAGR von 9,14 % während des Prognosezeitraums (2026–2031). Obligatorische Offenlegungsvorschriften in den Vereinigten Staaten und der Europäischen Union haben die Beratungsausgaben von optional zu unverzichtbar gemacht, während der rasche Aufstieg von nachhaltigkeitsgebundenen Finanzinstrumenten die unabhängige Verifizierung in Kapitalaufnahmeprozesse eingebettet hat. Große Unternehmen treiben den kurzfristigen Umsatz voran, da sie darum wetteifern, beschleunigte Berichterstattungsfristen einzuhalten, doch kleine und mittlere Unternehmen holen schnell auf, weil Lieferketten-Scorecards Vertragsverlängerungen nun an verifizierte Dekarbonisierungs-Roadmaps knüpfen. Beratungsunternehmen, die Klimawissenschaft, Finanzen und digitale Ingenieurkompetenzen vereinen, erzielen überdurchschnittliche Margen und nutzen KI-basierte Szenario-Tools, um Projektlaufzeiten zu verkürzen und Wertversprechen zu stärken. Unterdessen hat die Durchsetzung von Schatten-Kohlenstoffprüfungen durch Investoren eine wiederkehrende Nachfrage nach Analysen auf Portfolioebene geschaffen und den Markt für Klimawandel-Beratung in Richtung zweistelliger Expansion bis zur Mitte des Jahrzehnts gelenkt.
Wesentliche Erkenntnisse des Berichts
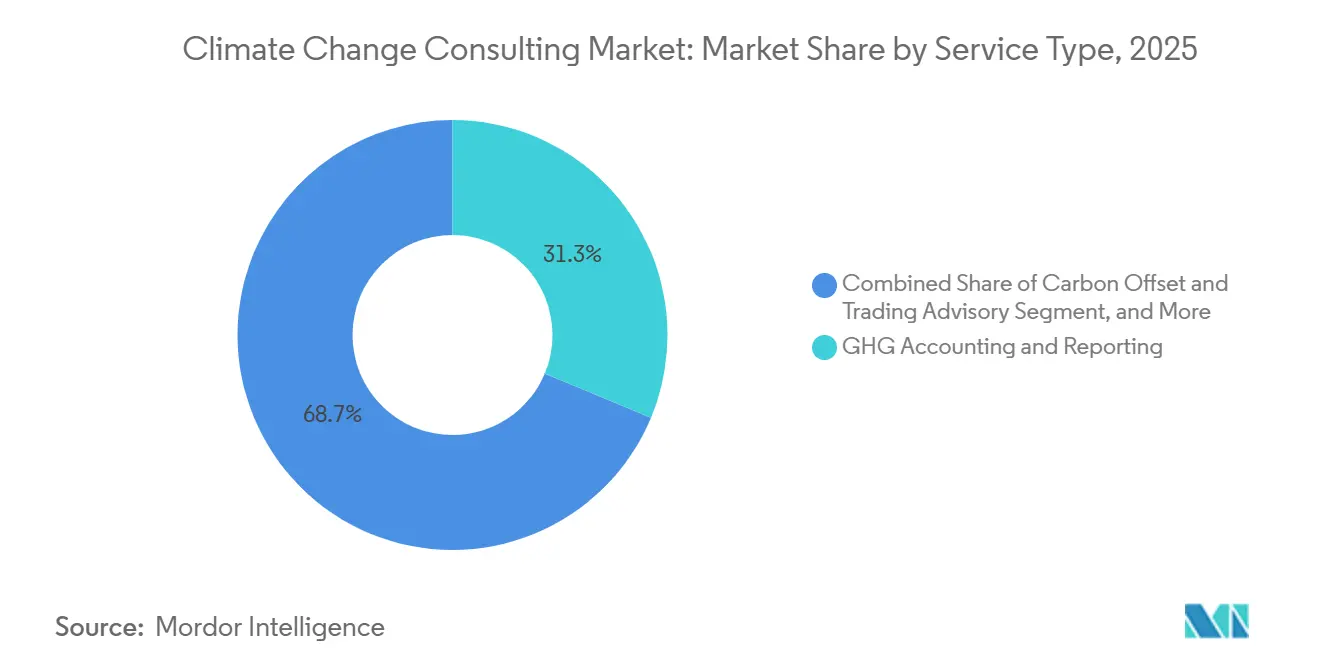
- Nach Dienstleistungsart führte die THG-Bilanzierung und -Berichterstattung im Jahr 2025 mit einem Umsatzanteil von 31,28 %, während die Klimaanpassungs- und Resilienzplanung bis 2031 voraussichtlich mit einer CAGR von 11,40 % wachsen wird.
- Nach Endnutzerbranche entfiel auf Energie und Strom im Jahr 2025 ein Anteil von 28,53 % der Ausgaben, während für Bergbau und Metalle bis 2031 eine CAGR von 10,61 % prognostiziert wird.
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 66,75 % des Marktwerts, doch kleine und mittlere Unternehmen werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 10,84 % wachsen.
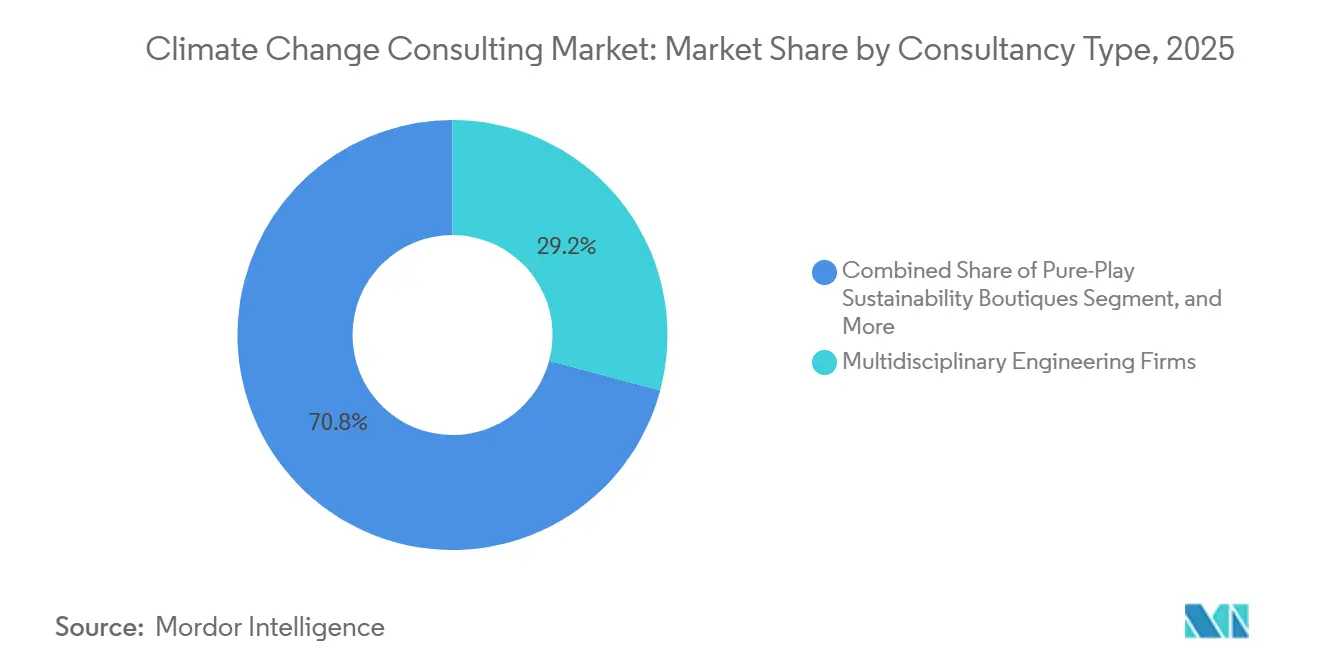
- Nach Beratungstyp hielten multidisziplinäre Ingenieurbüros im Jahr 2025 einen Anteil von 29,16 %, während reine Nachhaltigkeitsboutiquen bis 2031 eine CAGR von 11,18 % verzeichnen werden.
- Nach Liefermodus entfielen auf die Vor-Ort-Beratung im Jahr 2025 52,74 % des Umsatzes, doch hybride Aufträge werden voraussichtlich mit einer CAGR von 11,29 % bis 2031 zunehmen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 37,33 % am Umsatz, und für den asiatisch-pazifischen Raum wird im Zeitraum 2026–2031 eine CAGR von 11,07 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weltweite Verschärfung verbindlicher ESG-Offenlegungspflichten | +2.80% | Global, mit früher Durchsetzung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Von Investoren geforderte Schatten-Kohlenstoffprüfungen bei Unternehmen | +1.90% | Nordamerika, Europa, Finanzzentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasante Ausweitung nachhaltigkeitsgebundener Finanzinstrumente | +2.10% | Global, konzentriert in OECD-Märkten | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungsdruck in der Lieferkette durch Erstausrüster | +1.60% | Global, am stärksten in der Automobil- und Elektronikindustrie-Lieferkette | Langfristig (≥ 4 Jahre) |
| Durchbrüche bei KI-gestützter Klimarisikoanalyse | +1.40% | Nordamerika, Europa, ausgewählte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Beratung zu naturbasierten Kohlenstoffsenken | +1.20% | Global, mit Pilotprojekten in Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weltweite Verschärfung verbindlicher ESG-Offenlegungspflichten
Die Regelgebung der US-amerikanischen Börsenaufsichtsbehörde im Jahr 2024 und die Richtlinie der Europäischen Union zur Nachhaltigkeitsberichterstattung von Unternehmen im selben Jahr lösten eine Welle von Basisemissionsbewertungen und Upgrades interner Kontrollen aus.[1]US-amerikanische Börsenaufsichtsbehörde, „Die Börsenaufsichtsbehörde verabschiedet Regeln zur Verbesserung und Standardisierung klimabezogener Offenlegungen,” SEC.gov Das Internationale Nachhaltigkeitsstandards-Gremium harmonisierte die Berichterstattung durch IFRS S1 und S2, beseitigte jurisdiktionale Arbitrage und erhöhte die Anforderungen.[2]IFRS-Stiftung, „IFRS S1 und S2 Nachhaltigkeitsoffenlegungsstandards,” IFRS.org Berater entwerfen nun Datenarchitekturen, führen Doppelwesentlichkeitsanalysen durch und erstellen prüfungsreife Unterlagen, die gestaffelte Fristen von 2025 bis 2028 erfüllen. Da Offenlegungen eine Drittparteiprüfung erfordern, bleibt die Beratungsnachfrage über die ersten Einreichungen hinaus bestehen und schafft mehrjährige Umsatzsichtbarkeit für den Markt für Klimawandel-Beratung.
Von Investoren geforderte Schatten-Kohlenstoffprüfungen bei Unternehmen
Vermögensverwalter, die im Rahmen der Initiative Net Zero Asset Managers 130 Billionen USD verwalten, begannen 2024 damit, Portfoliounternehmen zur Veröffentlichung von Emissionspfaden für finanzierte Emissionen aufzufordern. Die Partnerschaft für Kohlenstoffbilanzierung im Finanzwesen standardisierte Scope-3-Berechnungen und verpflichtete Banken und Versicherer zur Prüfung ihrer Beteiligungen und zur Behebung von Defiziten. Private-Equity-Sponsoren betten nun Klimaklauseln in Managementvereinbarungen ein, die Earn-outs anpassen können. Berater sichern sich doppelte Mandate, indem sie Investoren mit Portfolioanalysen und Investitionsobjekte mit tiefgreifenden Dekarbonisierungs-Roadmaps bedienen, was wiederkehrende Einnahmen für den Markt für Klimawandel-Beratung stärkt.
Rasante Ausweitung nachhaltigkeitsgebundener Finanzinstrumente
Die kumulierte Emission nachhaltigkeitsgebundener Darlehen und Anleihen erreichte 2025 einen Wert von 1,2 Billionen USD. Die aktualisierten ICMA-Grundsätze von 2024 verschärften die Ambitionen und Verifizierungsschwellen und verpflichteten Kreditnehmer, Berater für die Zielsetzung und jährliche Berichterstattung zu beauftragen.[3]Internationale Vereinigung der Kapitalmärkte, „Grundsätze für nachhaltigkeitsgebundene Anleihen 2024,” Icmagroup.org Banken bestehen nun auf unabhängigen technischen Gutachten vor der Übernahme, was vorgelagerte Beratungsebenen erweitert. Ein Mangel an nach ISO 14097 akkreditierten Prüfern hat Ingenieurgruppen dazu veranlasst, Zertifizierungsunternehmen zu erwerben, wodurch Prüfung und Beratung aufeinander abgestimmt und die Marktdurchdringung im Bereich Klimawandel-Beratung vertieft werden.
Dekarbonisierungsdruck in der Lieferkette durch Erstausrüster
Automobilführer kündigten an, dass Scope-3-Emissionen von Lieferanten ab 2026 in Scorecards einfließen würden, wodurch nicht konforme Lieferanten vom Ausschluss bedroht sind. CDP verzeichnete 2025 23.000 Lieferantenoffenlegungen, doch weniger als 20 % hatten wissenschaftsbasierte Ziele.[4]CDP, „Lieferkettenreport 2025,” CDP.net Elektronikunternehmen stellten ähnliche Anforderungen und katalysierten die Beratungsnachfrage bei kleinen und mittleren Unternehmen im asiatisch-pazifischen Raum, denen internes Fachwissen fehlt. Berater navigieren Allokationsmethodenstreitigkeiten und führen Lieferanten-Workshops durch, was langfristige Aufträge sichert, die den Markt für Klimawandel-Beratung stützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an verifizierbaren Scope-3-Emissionsdaten | -1.30% | Global, am stärksten in Schwellenmärkten und komplexen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente regionale Kohlenstoffpreismechanismen | -0.90% | Global, mit Divergenz zwischen EU-EHS, Kalifornien und freiwilligen Märkten | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel an der Schnittstelle von Klimawissenschaft und Finanzen | -1.10% | Nordamerika, Europa, ausgewählte Zentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Greenwashing-Klagerisiko schreckt Beratungsnachfrage ab | -0.70% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an verifizierbaren Scope-3-Emissionsdaten
Scope 3 repräsentiert häufig 70 %–90 % des Fußabdrucks eines Unternehmens, doch die Lieferantendaten bleiben fragmentiert, was zur Abhängigkeit von ausgabenbasierten Näherungswerten zwingt, die um mehr als 50 % abweichen können. Das Internationale Nachhaltigkeitsstandards-Gremium hat erst Konsultationen zu besseren Methoden begonnen und die Standardisierung bis mindestens 2027 verzögert. Automobil- und Elektroniklieferketten sind besonders exponiert, da multinationale Unternehmen aus über 50 Ländern beziehen. Anhaltende Datenlücken frustrieren Kunden und verzögern mehrjährige Verpflichtungen, was die Expansion im Markt für Klimawandel-Beratung dämpft.
Inkonsistente regionale Kohlenstoffpreismechanismen
EU-EHS-Zertifikate kosteten im Januar 2026 85 EUR pro Tonne (96 USD), während Kaliforniens Cap-and-Trade-System bei 38 USD abschloss und freiwillige Ausgleichszertifikate bei 12–25 USD gehandelt wurden. China weitete den Handel 2025 auf Stahl und Zement aus, verteilte jedoch kostenlose Zertifikate, die Preissignale abschwächten. Die Variabilität erschwert interne Preismodelle, die Berater für multinationale Unternehmen erstellen. Kunden teilen Mandate häufig nach Region auf, was die Koordinationskosten erhöht und Entscheidungszyklen verlängert und damit das Wachstum im Markt für Klimawandel-Beratung bremst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Dominanz der Berichterstattung weicht der AnpassungsplanungDie Marktgröße für Klimawandel-Beratung im Bereich THG-Bilanzierung und -Berichterstattung erreichte 2025 einen Wert von 1,90 Milliarden USD, was 31,28 % des Gesamtumsatzes entspricht. Unternehmen priorisierten Basisinventare zur Erfüllung neuer Offenlegungsgesetze und positionierten diesen Dienst als Einstiegspunkt für die meisten Aufträge. Da physische Risiken finanziell wesentlich werden, wird die Klimaanpassungs- und Resilienzplanung voraussichtlich mit einer CAGR von 11,40 % wachsen – dem schnellsten Wachstum unter allen Dienstleistungsarten. Diese Verschiebung verlagert Ausgaben in Richtung Hochwassermodellierung, Hitzestress-Kartierung und Resilienzinvestitions-Roadmaps. Das Zusammenspiel von Offenlegung, Risikoquantifizierung und Finanzierung hat gebündelte Angebote geschaffen, die Szenarioanalyse mit Anpassungs-Investitionsplanung integrieren und Cross-Selling-Möglichkeiten im Markt für Klimawandel-Beratung stärken.
Dekarbonisierungsstrategiedienste sind über Grenzkostenkurven hinausgegangen und bewerten nun Wasserstoff-, Kohlenstoffabscheidungs- und Elektrifizierungsoptionen. Berater integrieren zunehmend nachhaltige Finanzierungsstrukturen und verknüpfen Investitions-Roadmaps mit grünen Anleihen oder nachhaltigkeitsgebundenen Darlehen. Die Beratung zu Kohlenstoffausgleich und -handel bleibt bescheiden, da Integritätsprüfungen viele Forstgutschriften für ungültig erklärt haben, doch die Nachfrage nach hochwertigen naturbasierten Kohlenstoffsenken bleibt bestehen, insbesondere dort, wo Kunden Netto-Null-Ansprüche verfolgen, die eine Restemissionsausgleichung erfordern. Biodiversitäts- und Kreislaufwirtschaftsberatung, derzeit eine Nische, expandiert, da bevorstehende europäische Sorgfaltspflichtregeln die Definition von Umweltauswirkungen erweitern und spezialisierten Unternehmen im Markt für Klimawandel-Beratung inkrementelle Einnahmen versprechen.


Nach Endnutzerbranche:
Bergbau und Metalle überholen die EnergiewendeEnergie und Strom erwirtschaftete 2025 einen Umsatz von 1,73 Milliarden USD, was 28,53 % des Umsatzes im Markt für Klimawandel-Beratung entspricht. Versorgungsunternehmen standen vor unmittelbaren Offenlegungsfristen und Cap-and-Trade-Verpflichtungen, was hohe Ausgaben für Basisprüfungen und Roadmaps antrieb. Bergbau und Metalle werden zwar kleiner sein, aber bis 2031 mit einer CAGR von 10,61 % wachsen, da Investoren glaubwürdige Scope-1- und Scope-2-Pfade fordern, die mit sektoralen Netto-Null-Verpflichtungen übereinstimmen. Berater beraten zu elektrifizierten Muldenkippern, grünem Wasserstoff für die Direktreduktion von Eisenerz und der Integration erneuerbarer Energien, was eine robuste Nachfrage nach techno-ökonomischen Analysen fördert.
Die Nachfrage des öffentlichen Sektors steigt, da multilaterale Klimafinanzierungskanäle Machbarkeitsstudien vor der Auszahlung von Mitteln verlangen. Das verarbeitende Gewerbe, von der Automobilindustrie bis zur Chemieindustrie, integriert Dekarbonisierung in Kapitalplanungszyklen und generiert multidisziplinäre Mandate, die Prozessingenieurwesen mit Klimafinanzierungsberatung verbinden. Finanzdienstleistungsinstitute benötigen portfolioweite Risikoanalysen zur Einhaltung von Stresstests der Zentralbanken. IKT- und Telekommunikationsbetreiber beauftragen Berater für die Energieoptimierung von Rechenzentren und die Reduzierung des Lieferketten-Fußabdrucks. Landwirtschaft, Lebensmittel, Transport und Logistik verbreitern die Basis des Marktes für Klimawandel-Beratung, jede mit spezifischen Dienstleistungsanforderungen von der Bodenkohlenstoffmessung bis zu Flottenelektrifizierungsszenarien.
Nach Unternehmensgröße:
Kleine und mittlere Unternehmen beschleunigen sich unter LieferkettenmandatenGroßunternehmen dominierten zwei Drittel der Ausgaben im Jahr 2025, doch Aufträge für kleine und mittlere Unternehmen steigen, da Erstausrüster-Scorecards Vertragsabschlüsse nun an verifizierte wissenschaftsbasierte Ziele knüpfen. Die Marktgröße für Klimawandel-Beratung im Segment der kleinen und mittleren Unternehmen wird bis 2031 voraussichtlich 1,87 Milliarden USD erreichen und wächst parallel zu plattformbasierten Beratungsmodellen, die Stückkosten senken. Berater, die kleine und mittlere Unternehmen bedienen, bündeln häufig Kohlenstoffbilanzierung mit Finanzierungsverweisen an Grünkreditfenster von Entwicklungsbanken und beschleunigen die Akzeptanz bei kapitalknappen Lieferanten.
Programme für Großunternehmen bleiben tiefer und breiter angelegt und umfassen Integrationen in Enterprise-Resource-Planning-Systeme sowie Szenariomodellierungen auf Vorstandsebene. In diesen maßgeschneiderten Mandaten herrschen Premiumpreise vor, doch die Projektlaufzeiten verlängern sich, da Kunden grenzüberschreitende Offenlegungskomplexität navigieren. Beratungsunternehmen segmentieren ihre Markteinführungsstrategien entsprechend, indem sie entweder standardisierte Plattformen für kleine und mittlere Unternehmen skalieren oder beziehungsgetriebene Unternehmenspraktiken intensivieren – ein Trend, der die Wettbewerbsdynamik im Markt für Klimawandel-Beratung prägt.
Nach Beratungstyp:
Boutiquen gewinnen durch Spezialisierung MarktanteileMultidisziplinäre Ingenieurbüros hielten 2025 einen Anteil von 29,16 % am Umsatz. Ihre Erfahrung vor Ort in Infrastruktur und Schwerindustrie untermauert ihre Wettbewerbsstärke in der Anpassungsplanung und der anlagenspezifischen Dekarbonisierung. Reine Nachhaltigkeitsboutiquen werden trotz ihrer stärkeren Fragmentierung das höchste Wachstum mit einer CAGR von 11,18 % verzeichnen. Ihr Vorteil liegt in spezialisierten Angeboten wie naturbasierten Kohlenstoffsenken und der Validierung wissenschaftsbasierter Ziele – Bereiche, in denen Kunden tiefes Fachwissen über Skalierung stellen.
Die Wirtschaftsprüfungsgesellschaften der Großen Vier dominieren prüfungsgetriebene Aufträge, nutzen Prüfungsbeziehungen, sind jedoch durch Unabhängigkeitsregeln eingeschränkt. Managementberatungen integrieren Klima in die Unternehmensstrategie und bündeln Transformations-Roadmaps mit Kosteneinsparungen und Wachstumsinitiativen. Denkfabriken und Nichtregierungsorganisationen besetzen eine hybride Nische und liefern Glaubwürdigkeit und Missionsausrichtung für Kunden aus dem öffentlichen Sektor und der Philanthropie. Die Akquisitionstätigkeit intensiviert sich, da größere Plattformen Boutiquen aufkaufen, um Kompetenzlücken zu schließen – eine Dynamik, die die Wettbewerbslandschaft im Markt für Klimawandel-Beratung weiter neu definieren wird.
Nach Liefermodus:
Hybridmodelle optimieren Kosten und FachwissenDie Vor-Ort-Beratung behielt 2025 einen Anteil von 52,74 % der Abrechnungen, da Anlagenprüfungen, Workshops und Vorstandspräsentationen von physischer Präsenz profitieren. Hybridmodelle, die Fernanalysen mit gezielten Vor-Ort-Besuchen kombinieren, werden jedoch mit einer CAGR von 11,29 % wachsen, angetrieben durch Reisekosteneinsparungen von 40 %–60 % und schnellere Bearbeitungszeiten. Reine Fernberatung gedeiht bei standardisierten Prüfungen und Schulungen, doch die Zufriedenheit sinkt bei komplexen Strategiemandaten.
Digitale Arbeitsbereiche und KI-basierte Szenario-Dashboards ermöglichen es Beratern, asynchron mit Kunden zu iterieren, doch Auftragsplanungen legen nun fest, welche Meilensteine eine Vor-Ort-Validierung erfordern, um die Projektstabilität zu sichern. Regionale Präferenzen prägen auch die Lieferung: Kunden im asiatisch-pazifischen Raum bevorzugen persönliche Treffen, während Nordamerika und Europa zunehmend hybride und Fernformate akzeptieren. Diese Diversifizierung der Lieferung stärkt die Resilienz des Marktes für Klimawandel-Beratung.
Geografische Analyse
Markt für Klimawandel-Beratung in Nordamerika
Nordamerika erwirtschaftete 2025 37,33 % des weltweiten Umsatzes, gestützt durch die SEC-Offenlegungsregel und das Cap-and-Trade-Programm Kaliforniens, die Tausende von Emittenten und Industrieanlagen abdecken. Kanadas Carbon-Pricing-Backstop, der 2025 auf 80 CAD pro Tonne (59 USD) anstieg, stimulierte die Beratungsnachfrage in den Bereichen Energie, Bergbau und Fertigung. Mexikos Pilotprogramm für den Emissionshandel schafft, obwohl noch eng gefasst, die Grundlage für künftige Beratungsmandate. Regulatorische Rechtsstreitigkeiten in den Vereinigten Staaten führen zu Umsetzungsrisiken und veranlassen einige Unternehmen, Ausgaben bis zur Klärung der Rechtslage zurückzustellen; die schiere Tiefe der Kapitalmärkte hält jedoch die Grundnachfrage nach Analysen finanzierter Emissionen aufrecht und stärkt den Markt für Klimawandel-Beratung.
Markt für Klimawandel-Beratung in Europa
Europa belegt den zweiten Platz beim Umsatz, angetrieben durch die Corporate Sustainability Reporting Directive, die EU-Taxonomieverordnung und den Carbon Border Adjustment Mechanism, die gemeinsam den weltweit strengsten Offenlegungs- und Preisrahmen bilden. Deutschlands Förderprogramm in Höhe von 30 Milliarden EUR (34 Milliarden USD) für grünen Wasserstoff und Elektrifizierung befeuert Machbarkeitsstudien, während die Übergangsplanregeln des Vereinigten Königreichs zukunftsorientierte Szenarioberichte erfordern. Frankreichs Artikel-29-Verpflichtungen treiben Portfolio-Analysen voran, und nordische Unternehmen verfolgen naturbasierte Kompensationsprojekte für Netto-Null-Ansprüche. Diese sich überschneidenden Mandate erzeugen hochwertige, jurisdiktionsübergreifende Beratungsarbeit, die den Einfluss der Region auf den Markt für Klimawandel-Beratung stärkt.
Markt für Klimawandel-Beratung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 11,07 %. China erweiterte sein nationales Emissionshandelssystem 2025 auf acht Sektoren und verknüpfte die Dual-Carbon-Ziele mit provinziellen Aktionsplänen, was Beratungsverträge auf Stadtebene hervorbrachte. Indien finalisierte seine grüne Taxonomie und verschärfte Energieeffizienzstandards, was schwer zu dekarbonisierende Industrien zur Inanspruchnahme von Beratungsleistungen zwingt. Japans Green Transformation League leitet 150 Milliarden USD in kohlenstoffarme Projekte, während Südkoreas Rahmenwerk zur Kohlenstoffneutralität sektorale Fahrpläne vorschreibt. Südostasiatische Länder konkurrieren um Klimafinanzierungszuflüsse, doch die lokale Beratungskapazität bleibt gering, was Einstiegsmöglichkeiten für globale Akteure schafft, die ihren Fußabdruck im Markt für Klimawandel-Beratung vergrößern möchten.
Markt für Klimawandel-Beratung in Nahost und Afrika sowie Südamerika
Südamerika sowie der Nahe Osten und Afrika sind kleinere, aber sich beschleunigende Märkte. Brasiliens regulierter Kohlenstoffmarkt, der für 2027 erwartet wird, motiviert bereits jetzt Pre-Compliance-Audits. Staatsfonds im Nahen Osten allokieren Kapital in erneuerbare Energien, und nationale Ölgesellschaften benötigen Transformationsstrategien, die mit den Netto-Null-Verpflichtungen der VAE übereinstimmen. Diese Entwicklungen legen den Grundstein für einen zunehmend diversifizierten Markt für Klimawandel-Beratung in aufstrebenden Regionen.

Regulatorisches Umfeld
Klimabezogene Offenlegungs- und Taxonomieregelungen werden verschärft und verlagern die Beratungsausgaben hin zu prüfungsfähiger Berichterstattung, Kontrollen und einer Koordination der Prüfungssicherung über Rechtsräume hinweg. In den Vereinigten Staaten unterstützen die Klimaoffenlegungsvorschriften der U.S. Securities and Exchange Commission von 2024 sowie kalifornische Initiativen wie SB 253 strukturierte Berichtsprogramme für Scope 1 und 2, während die globale Konvergenz durch die Standards des International Sustainability Standards Board (IFRS S1 und S2) gestärkt wird, die das Grundniveau der Sorgfalt für Emittenten mit mehreren Märkten anheben.
In Europa prägen die Corporate Sustainability Reporting Directive und die EU-Taxonomieverordnung weiterhin die doppelte Wesentlichkeit, die Datenarchitektur und die Verifizierungsarbeit, obwohl politische Aktualisierungen noch die Umsetzungszyklen durchlaufen. Die Europäische Kommission hat einen Entwurf für ein geändertes delegiertes Klimarechtsakt erarbeitet, der die technischen Bewertungskriterien vereinfachen soll, mit einer geplanten Anwendung ab dem 1. Januar 2027. Das Vereinigte Königreich hat die Architektur für Transitionspläne und Berichterstattung durch die vorgeschlagenen UK Sustainability Reporting Standards und damit verbundene FCA-Vorschläge vorangetrieben, einschließlich Klimaoffenlegungen ab dem 1. Januar 2027 und Scope 3 auf Comply-or-Explain-Basis ab 2028. Zusammen mit Grenz- und Preisinstrumenten wie den CBAM-bezogenen Verifizierungsregeln erhöhen diese Änderungen die Nachfrage nach Emissionsquantifizierung und Dokumentation, die einer Prüfung durch Regulierungsbehörden und Wirtschaftsprüfer standhält.
Wettbewerbslandschaft
Der Markt für Klimawandel-Beratung bleibt mäßig fragmentiert; die fünf größten Anbieter halten zusammen etwa 35 % Marktanteil. Wirtschaftsprüfer der Großen Vier nutzen ihr Prüfungs-Fachwissen, Ingenieurbüros profitieren von technischer Tiefe, und reine Boutiquen gewinnen hochkomplexe Mandate. Technologieinvestitionen sind das neue Schlachtfeld. Deloitte setzte eine KI-Szenarioplattform ein, die die Analysezeit halbiert, WSP erwarb ein Unternehmen für Geodatenanalyse zur Verfeinerung physischer Risikomodelle, und AECOM kooperierte mit einem Cloud-Anbieter, um digitale Zwillinge für Industrieanlagen zu betreiben.
Gleichzeitig bedrohen Software-as-a-Service-Start-ups, die Kohlenstoffbilanzierung automatisieren, die Einstiegsarbeit zu commoditisieren, was etablierte Anbieter dazu veranlasst, sich auf Transformationsprogramme zu konzentrieren, bei denen strategische Erkenntnisse Preissetzungsmacht verleihen.
Regulatorische Unabhängigkeitsregeln begrenzen prüfungsbezogenes Cross-Selling und geben Boutiquen Raum zum Gedeihen. Die Übernahme von South Pole durch Private Equity im Jahr 2025 unterstreicht das Investorenvertrauen in freiwillige Kohlenstoffmärkte. Fachkräftemangel hält an; Einstellungszyklen für leitende Berater überschreiten 90 Tage, und die Vergütung übersteigt in Nordamerika und Europa 200.000 USD. Unternehmen umwerben Spezialisten mit Eigenkapitalbeteiligungen und Missionsbranding. Konsolidierung ist wahrscheinlich, da große Plattformen Nischenanbieter erwerben, um Kompetenzlücken zu schließen – ein Trend, der den Wettbewerbsdruck erhöhen und die Marktkonzentration im Markt für Klimawandel-Beratung schrittweise steigern wird.
Marktführer im Bereich Klimawandel-Beratung
Jacobs Solutions Inc.
AECOM
WSP Global Inc.
Stantec Inc.
Ramboll Group A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Klimawandel-Beratung
- Jacobs Solutions Inc.
- AECOM
- WSP Global Inc.
- Stantec Inc.
- Ramboll Group A/S
- Tetra Tech Inc.
- ERM International Group Ltd.
- Arup Group Ltd.
- GHD Group Pty Ltd.
- Sweco AB
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers International Ltd.
- KPMG International Ltd.
- Ernst and Young Global Ltd.
- McKinsey and Company
- Boston Consulting Group Inc.
- ICF International Inc.
- South Pole Holding AG
- Carbon Trust Advisory Ltd.
- Sustainalytics

Marktchancen und Zukunftsaussichten
Compliance entwickelt sich zu skalierbaren Datenprodukten, die die Reibungsverluste bei der Berichterstattung über mehrere Rechtsräume hinweg verringern, insbesondere dort, wo Scope-3-Daten weiterhin fragmentiert sind. Modulare digitale Ressourcen, die CSRD-, IFRS-S1/S2- und regionale Anforderungen in wiederholbare Arbeitsabläufe überführen, ermöglichen es Beratungsunternehmen, Datenarchitektur, Kontrolldesign und Prüfungsunterstützung in plattformbasierte Angebote zu verpacken, was die Stückkosten für KMU senkt, die durch OEM-Scorecards und Programme zur Lieferantenoffenlegung wie das CDP-Lieferkettenreporting angezogen werden.
Technologiegestützte Anpassung und Resilienz bieten ebenfalls einen kurzfristigen Monetarisierungsweg, da Kunden nach entscheidungsreifen Analysen und nicht nach narrativen Risikoaussagen suchen. Dieser Wandel zeigt sich in abgeschlossenen und laufenden Arbeiten, darunter die Einführung von Flood IQ durch Jacobs (eine KI-gestützte Hochwasserrisikolösung für Städte und Versorgungsunternehmen) und Resilienzmaßnahmen im Zusammenhang mit dem Waterfront Resilience Program des Port of San Francisco, das Beratungsleistungen zur Anpassung an den Meeresspiegelanstieg und zur Modernisierung der Infrastruktur unterstützt. Über die technikgeführte Resilienz hinaus werden naturbasierte Lösungen und Biodiversitätsmonitoring in der Stadt- und Infrastrukturplanung zunehmend standardisiert, einschließlich der von AECOM unterstützten Richtlinien der Regierung Hongkongs. Diese Erweiterung schafft Raum für Beratungsunternehmen, die geoanalytische Werkzeuge, Szenariomodelle und Genehmigungs- oder Fördermittelunterstützung kombinieren, einschließlich Unterstützung bei Förderanträgen für Infrastrukturprogramme.
Recent Industry Developments in Markt für Klimawandel-Beratung
- Juni 2026: Jacobs erweiterte seine Rolle als Programmmanager für das Waterfront Resilience Program des Port of San Francisco und unterstützt die Anpassung an den Meeresspiegelanstieg und die Modernisierung der Infrastruktur. Das erweiterte Mandat stärkt große, mehrjährige Resilienzprogramme als zentrales Nachfragezentrum für Klimaberatung. Es stärkt zudem Jacobs' Fähigkeit, Risikoanalysen, Design und Programmumsetzung branchenübergreifend an Küsten- und Kommunalkunden zu vermarkten.
- Dezember 2025: WSP Global sicherte sich einen Fünfjahresvertrag über 85 Millionen USD mit der Asian Development Bank zur Durchführung von Klimaanpassungsplanung in 12 asiatisch-pazifischen Ländern. Der Auftrag erweitert WSPs regionalen Ausführungsradius und schafft eine Pipeline mehrländerübergreifender, geberfinanzierter Aufträge, die Politikberatung, Ingenieurwesen und Umsetzungsunterstützung bündeln. Er erhöht zudem den Wettbewerbsdruck für Unternehmen, die Größenvorteile in öffentlichen Anpassungsrahmenwerken anstreben.
- Oktober 2024: AECOM ging eine Partnerschaft mit einem Cloud-Computing-Anbieter ein, um digitale Zwillinge für die industrielle Dekarbonisierung in Nordamerika und Europa einzuführen. Die Partnerschaft integriert Daten- und Simulationsfähigkeiten in Dekarbonisierungs-Roadmapping und Investitionsplanungsaufträge. Sie signalisiert eine Verlagerung hin zu produktisierter, cloudbasierter Beratung, die die Lieferzyklen für komplexe Anlagen verkürzen kann.


Markt für Klimawandel-Beratung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige professionelle Beratungsdienstleistungen, die Organisationen dabei helfen, Maßnahmen im Zusammenhang mit Klimaschutz und Klimaanpassung zu messen, zu planen und umzusetzen. Er umfasst Beratungsleistungen, die die Ermittlung von Emissionsgrundwerten, Transformationsplanung, Klimarisikobeurteilung, Berichterstattungsbereitschaft und damit verbundene Programmausführungsunterstützung für private und öffentliche Auftraggeber unterstützen.
Ausschlüsse aus dem Umfang: Wir schließen reine Software-Abonnementerlöse, eigenständige Produktverkäufe und interne Beratungskosten aus, die nicht als externe Klimaberatungsdienstleistungen abgerechnet werden.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Risikobewertung und Szenarioanalyse
- THG-Bilanzierung und -Berichterstattung
- Dekarbonisierungsstrategie und Roadmapping
- Klimaanpassungs- und Resilienzplanung
- Kohlenstoffausgleich- und Handelsberatung
- Nachhaltige Finanzierung und ESG-Integration
- Sonstige Dienstleistungsarten
- Nach Endnutzerbranche
- Energie und Strom
- Bergbau und Metalle
- Öffentlicher Sektor
- Verarbeitendes Gewerbe
- Finanzdienstleistungen
- IKT und Telekommunikation
- Landwirtschaft und Lebensmittel
- Transport und Logistik
- Sonstige Endnutzerbranchen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Beratungstyp
- Multidisziplinäre Ingenieurbüros
- Reine Nachhaltigkeitsboutiquen
- Wirtschaftsprüfungsgesellschaften der Großen Vier
- Managementberatungsunternehmen
- Denkfabriken und Nichtregierungsorganisationen
- Nach Liefermodus
- Vor-Ort-Beratung
- Fern- / virtuelle Beratung
- Hybride Aufträge
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird verwendet, um die grundlegende Nachfragestruktur aufzubauen und Definitionen über Regionen hinweg konsistent zu halten. Wir prüfen in der Regel öffentliche Klimaoffenlegungsvorschriften und -leitlinien, wie etwa Materialien der SEC, der Europäischen Kommission (CSRD), der IFRS Foundation (ISSB) und des GHG Protocol, da diese bestimmen, welche Beratungsleistungen erwartet werden und wie häufig sie wiederkehren.
Wir nutzen auch Quellen wie staatliche Statistikportale, UNFCCC-Veröffentlichungen, Klimarisiko-Datensätze der Weltbank und OECD-Richtlinien-Tracker, um zu erkennen, wo Klimaprogramme finanziert und priorisiert werden. Unternehmens-Geschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen helfen uns dabei, abzubilden, welche Arten von Klimadienstleistungen gebündelt werden und welche Liefermodelle sich durchsetzen. Für Umsatzanker und Transaktionssignale können wir je nach Datenverfügbarkeit auch auf kostenpflichtige Abonnements zurückgreifen, die Unternehmensfinanzdaten, Patente sowie globale Verträge und Ausschreibungen verfolgen. Diese Beispiele sind nicht abschließend, und viele weitere Quellen werden für die Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf zu überprüfen, was tatsächlich verkauft wird, was jährlich verlängert wird und wie sich die Preisgestaltung verändert, wenn sich Vorschriften ändern. Wir sprechen mit einer Mischung aus Beratungspraktikern, Klima-Assurance- und Berichterstattungsspezialisten, nachhaltigkeitsverantwortlichen Entscheidungsträgern auf Auftraggeberseite sowie Beschaffungs- und Finanzverantwortlichen in den wichtigsten Regionen, damit Annahmen zu Projektmix und Honorarspannen überprüft werden können.
Durch diese Gespräche werden Angaben wie typische Projektdauer, die Aufteilung zwischen wiederkehrender Berichterstattungsunterstützung und einmaliger Strategiearbeit sowie das Tempo der Kundengewinnung bestätigt und anschließend verwendet, um schreibtischbasierte Schätzungen vor der endgültigen Freigabe anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 18 % | APAC: 50 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 27 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 55 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der Nachfragepool aus der Abdeckung von Klimaoffenlegungen, dem Rhythmus der Berichterstattungszyklen und dem typischen Beratungsaufwand rekonstruiert wird, der erforderlich ist, um Compliance und investorengerechte Berichterstattung zu erreichen. Sobald dieser Rahmen gebildet ist, werden selektive Bottom-up-Überprüfungen eingesetzt, wie etwa Stichproben von Honorar-Benchmarks nach Dienstleistungsart, Kanalprüfungen zu Projektvolumina und Umsatzgegenprüfungen aus öffentlich diskutiertem Praxiswachstum, was dabei hilft, die Ausgaben in Ländern mit früher Marktdurchdringung nicht zu überschätzen.
Zu den wichtigsten im Modell verwendeten Eingaben gehören der Einführungszeitplan obligatorischer Berichterstattungsvorschriften, der Anteil großer Unternehmen gegenüber KMU, die in den Offenlegungsbereich eintreten, die Mischung zwischen Unterstützung bei der Emissionserfassung und Transformationsplanung, die durchschnittliche Projektdauer nach Auftraggebertyp sowie der Anteil der Arbeiten, die jährlich verlängert werden. Wo direkte Preisangaben spärlich sind, werden Lücken durch begrenzte Honorarspannen aus Interviews geschlossen und anschließend die Sensitivität nach Branche und Unternehmensgröße getestet, damit die Ergebnisse realistisch bleiben.
Für die Prognose wird eine Szenarioanalyse verwendet, um unterschiedliche Durchsetzungspfade von Vorschriften und Budgetzyklen abzubilden, und sie wird durch einfache Trendtechniken wie exponentielle Glättung bei stabilen Dienstleistungslinien unterstützt, bei denen Verlängerungen dominieren. Die Annahmen werden dann mithilfe von Expertenmeinungen darüber verfeinert, wann die Beratungsarbeit von der Ersteinrichtung zu wiederkehrenden Aktualisierungen und Assurance-Bereitschaftsarbeiten übergeht.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir die logische Konsistenz über Regionen, Dienstleistungsmix und Auftraggeberkohorten hinweg prüfen und Varianzprüfungen durchführen, wenn ein Teilmarkt schneller wächst als seine zugrunde liegenden Richtlinien- oder Finanzierungssignale. Ausreißer werden in der Analysten-Qualitätssicherung überprüft, und wenn eine Diskrepanz bestehen bleibt, werden Folgefragen an die Interviewpartner gestellt, um zu bestätigen, ob die Veränderung struktureller oder vorübergehender Natur ist.
Modellergebnisse werden auch mit unabhängigen Indikatoren verglichen, wie der Anzahl der Unternehmen, die in den Offenlegungsbereich eintreten, und öffentlichen Zeitplänen für Berichterstattungsfristen, was dazu beiträgt, die Gesamtwerte an eine reale Nachfragebasis zu knüpfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Regeländerungen oder erhebliche Verschiebungen bei der Beratungsauslastung. Vor der Auslieferung wird ein abschließender Analysten-Durchgang durchgeführt, damit der Kunde die aktuellste verfügbare Einschätzung erhält.
Marktgröße für Klimawandel-Beratung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können variieren, da Unternehmen nicht immer dieselbe Zeitplanung, denselben Umfang oder dieselbe Preislogik für ähnliche Beratungsleistungen verwenden. Unterschiede entstehen häufig dadurch, ob Zahlen an ein bestimmtes Abrechnungsjahr geknüpft sind, wie mehrjährige Transformationsprogramme erfasst werden und ob die Währungsumrechnung anhand von Jahresdurchschnittswerten oder einem einzigen Zeitpunkt erfolgt.
Eine durch Aktualisierungen bedingte Lücke ist in diesem Bereich ebenfalls häufig, da sich Berichterstattungsvorschriften und Assurance-Erwartungen schnell verändern, was den Mix aus wiederkehrender Arbeit und einmaliger Strategie verändert. Durch die Aktualisierung von Honorarspannen und Dienstleistungsmix anhand aktueller Offenlegungsfristen und erneuter Interview-Überprüfungen sowie durch die Anwendung eines konsistenten jährlichen Wechselkurs-Timings für globale Zusammenfassungen gelangt Mordor Intelligence zu einem Wert für 2026, der möglicherweise nicht mit Schätzungen übereinstimmt, die auf älteren Projektsätzen oder umfassenderen Einbeziehungen von Nachhaltigkeitsberatung basieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,76 Milliarden USD (2026) | |
| Fachzeitschrift A | 6,81 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und klärt nicht, wie wiederkehrende Berichterstattungsunterstützung von einmaligen Klimastrategieprojekten getrennt wird, was die implizite Laufrate verschieben kann, wenn sich Vorschriften beschleunigen. |
| Branchenforschungsverlag B | 9,37 Milliarden USD (2031) | Präsentiert eine langfristige Prognose, die möglicherweise eine gleichmäßigere Honorarinflation und eine breitere Dienstleistungsbündelung annimmt, und der Weg von der Richtlinienplanung zu Projektvolumina wird nicht auf nachvollziehbare Weise dargestellt. |
Insgesamt lässt sich die Streuung der Zahlen hauptsächlich durch das Basisjahr-Timing, die Art der Zählung von Beratungs- gegenüber angrenzenden Nachhaltigkeitsdienstleistungen und die Frage erklären, ob die Preisgestaltung aktualisiert wird, wenn sich Offenlegungszyklen verschärfen. Die Bindung von Annahmen an beobachtbare Fristen, wiederholbare Honorarlogik und Gegenprüfungen aus Expertenbeiträgen trägt dazu bei, dass die Schätzung für Planungs- und Budgetierungszwecke praktisch nutzbar bleibt.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Klimawandel-Beratung bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 25,04 Milliarden USD erreichen.
Welche Dienstleistungsart wird bis 2031 am schnellsten wachsen?
Die Klimaanpassungs- und Resilienzplanung wird voraussichtlich mit einer CAGR von 11,40 % wachsen.
Warum erhöhen kleine und mittlere Unternehmen ihre Beratungsausgaben?
Erstausrüster-Lieferketten-Scorecards knüpfen Vertragsverlängerungen nun an verifizierte Dekarbonisierungs-Roadmaps und veranlassen kleine und mittlere Unternehmen, Berater zu beauftragen.
Welche Region wird die höchste CAGR verzeichnen?
Für den asiatisch-pazifischen Raum wird im Zeitraum 2026–2031 eine CAGR von 11,07 % prognostiziert.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Unternehmen halten zusammen etwa 35 % Marktanteil, was auf einen mäßig fragmentierten Markt hindeutet.
Welches Liefermodell gewinnt an Beliebtheit?
Hybride Aufträge, die Fernanalysen mit gezielten Vor-Ort-Besuchen kombinieren, wachsen mit einer CAGR von 11,29 %.
Seite zuletzt aktualisiert am:



