
Tamaño y Participación del Mercado de Derivados de Celulosa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
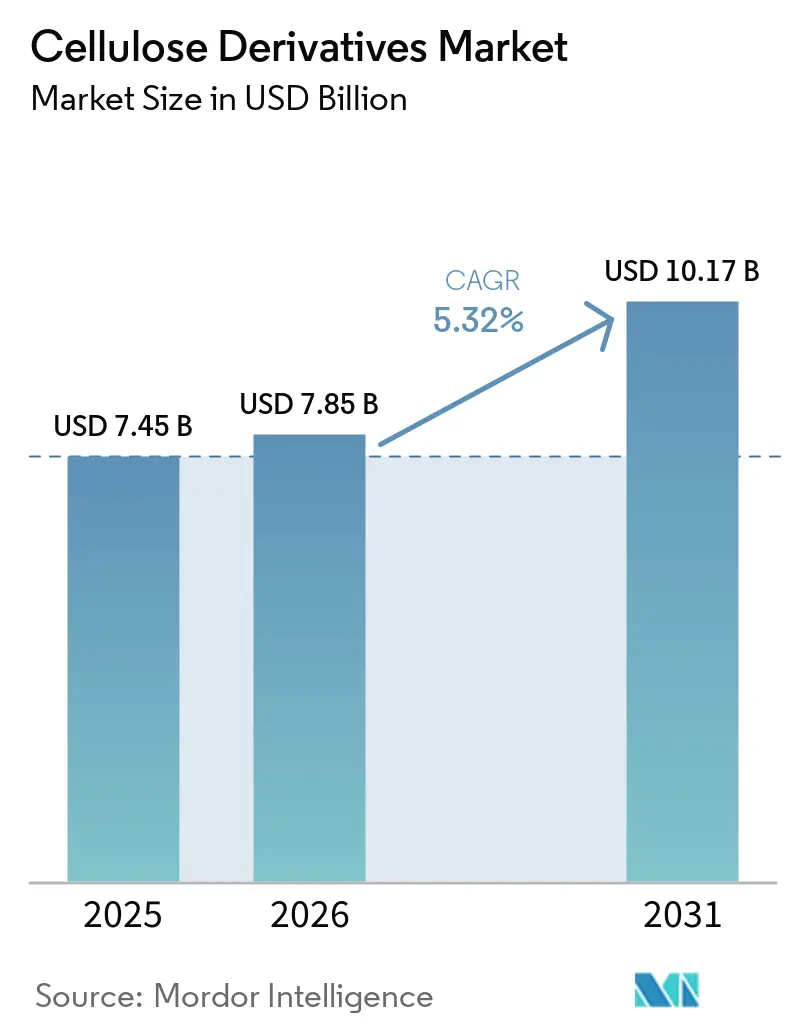
| Tamaño del Mercado (2026) | 7.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.32 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Derivados de Celulosa por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Derivados de Celulosa se expanda desde 7.450 millones de USD en 2025 y 7.850 millones de USD en 2026 hasta 10.170 millones de USD en 2031, registrando una CAGR del 5,32% entre 2026 y 2031. La mayor demanda de hidroxipropil metilcelulosa (HPMC) en morteros de mezcla seca, mandatos más estrictos de envases biodegradables, el aumento de la producción de baterías de iones de litio y el consumo constante de excipientes farmacéuticos refuerzan colectivamente las perspectivas de crecimiento a corto plazo del mercado de derivados de celulosa. Los fabricantes de construcción, alimentos y baterías valoran los éteres de celulosa por su retención de agua y sus atributos de etiqueta limpia, mientras que las películas de celulosa regenerada ganan terreno ante las prohibiciones de plásticos de un solo uso. La integración vertical en la pulpa de madera disuelta protege a los principales proveedores de las fluctuaciones de materias primas; sin embargo, las restricciones de disolventes del Anexo XVII del Reglamento REACH de la Unión Europea y la competencia del fluoruro de polivinilideno (PVDF) en ánodos de alta gama moderan el potencial alcista. En todas las regiones, la nueva capacidad de éteres de China, el plan de Incentivos Vinculados a la Producción (PLI) de India y las autorizaciones de Reconocimiento General como Seguro (GRAS) de la Administración de Alimentos y Medicamentos de los Estados Unidos amplían la huella del mercado de derivados de celulosa; las inversiones en cumplimiento normativo y los aglutinantes sintéticos competidores siguen siendo los principales riesgos de coste y sustitución.
Conclusiones Clave del Informe
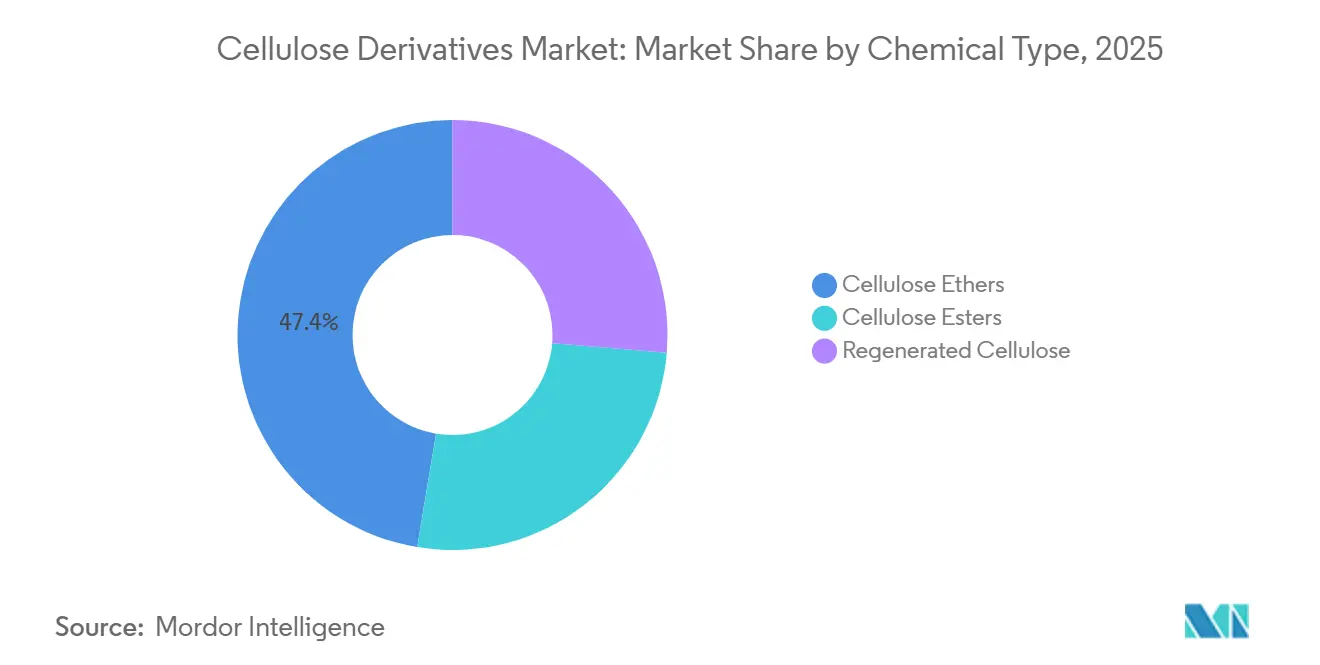
- Los éteres de celulosa lideraron con el 47,38% de la participación del mercado de derivados de celulosa en 2025, mientras que se prevé que la celulosa regenerada registre la CAGR más rápida del 6,21% hasta 2031.
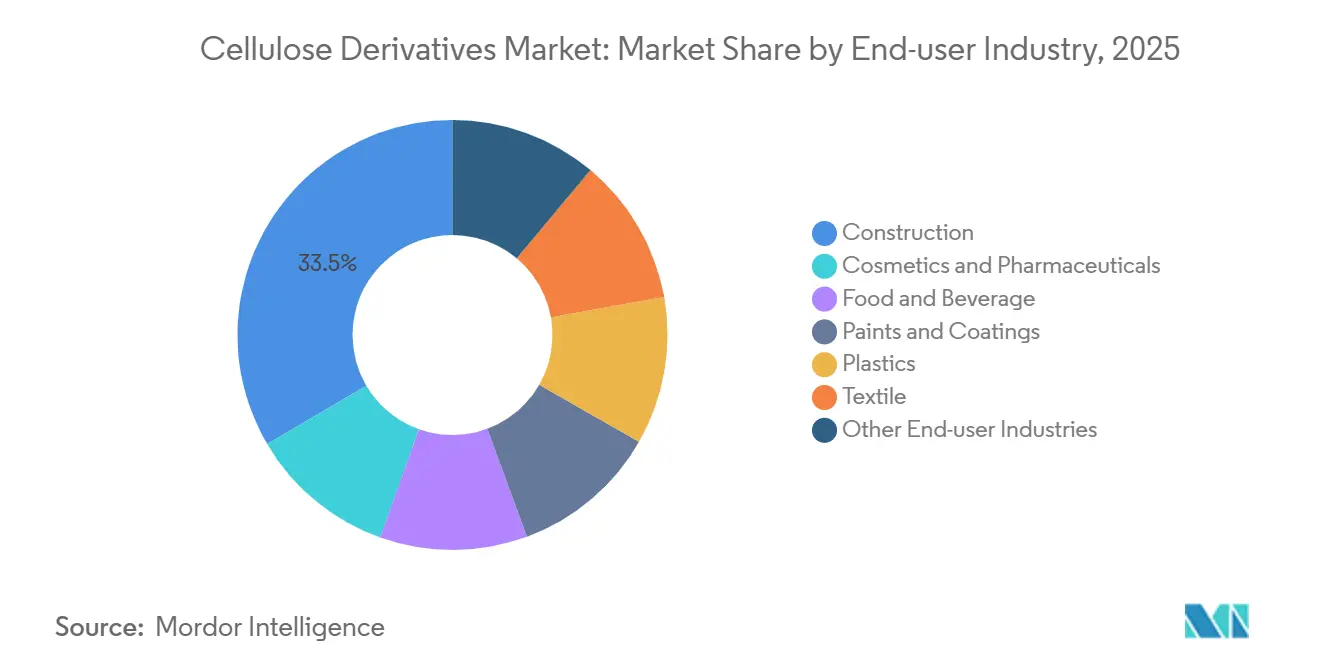
- Las aplicaciones de construcción representaron el 33,46% del tamaño del mercado de derivados de celulosa en 2025; se prevé que cosméticos y productos farmacéuticos avancen a una CAGR del 6,34% hasta 2031.
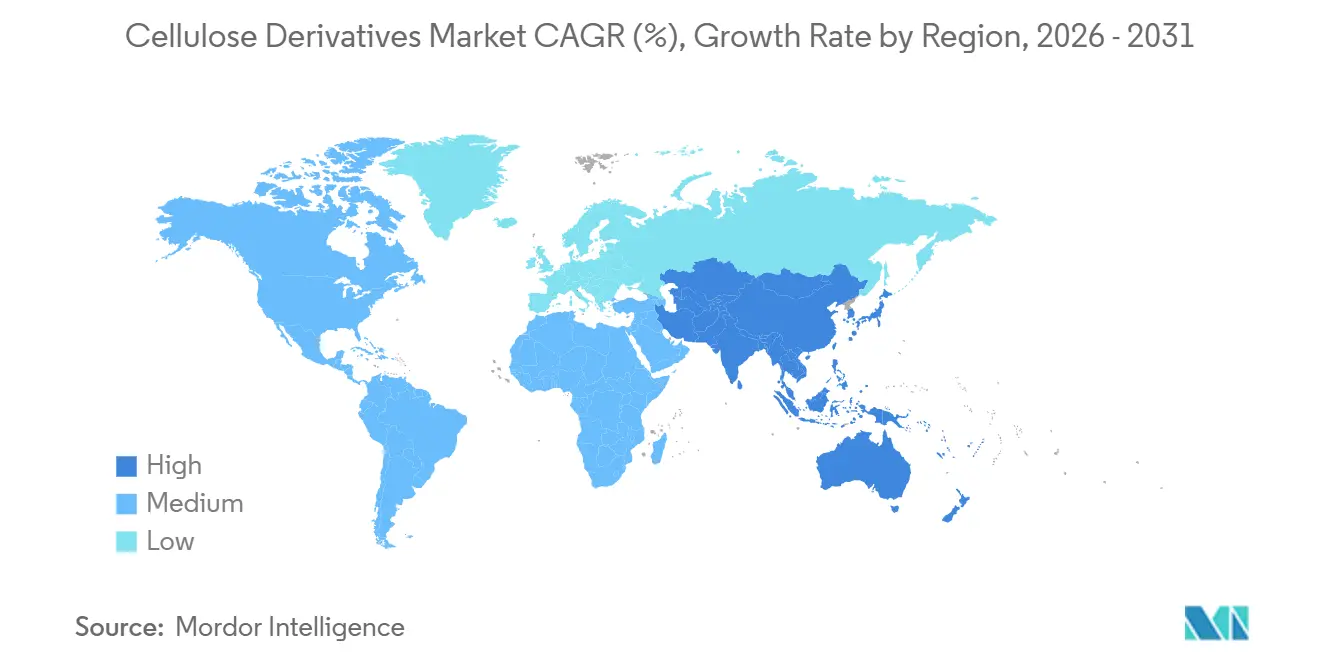
- Asia-Pacífico dominó con una participación del 48,27% en el mercado de derivados de celulosa en 2025 y se proyecta que se expanda a una CAGR del 5,92% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de excipientes de grado farmacéutico | +1.20% | Global, con concentración en América del Norte, Europa e India | Mediano plazo (2-4 años) |
| Crecimiento en morteros de construcción y productos de mezcla seca | +1.50% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y Norte de África | Corto plazo (≤ 2 años) |
| Expansión del uso de estabilizadores en alimentos y bebidas | +0.80% | América del Norte y la UE, emergente en centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Impulso de sostenibilidad hacia sustitutos biodegradables | +0.70% | Liderazgo regulatorio de la UE, extendiéndose a América del Norte y mercados costeros de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de aglutinantes de ánodo para baterías de iones de litio | +0.90% | Centros de fabricación de Asia-Pacífico (China, Corea del Sur), corredores de vehículos eléctricos de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Excipientes de Grado Farmacéutico
Las monografías de la Farmacopea de los Estados Unidos para la hipromelosa y el ftalato de acetato de celulosa estandarizan los grados de viscosidad, lo que permite a los fabricantes optimizar el diseño de comprimidos de liberación controlada y mejorar la consistencia de los lotes[1]Farmacopea de los Estados Unidos, "Monografía de Hipromelosa," usp.org. Los incentivos PLI de India impulsan la producción localizada de HPMC y carboximetilcelulosa (CMC-Na), reduciendo los plazos de importación y alineándose con los límites de impurezas elementales Q3D del Consejo Internacional para la Armonización. Los formuladores de medicamentos genéricos continúan reemplazando los disgregantes sintéticos por CMC-Na para una disolución rápida a un coste competitivo. La clasificación 21 CFR 182.1745 de la Administración de Alimentos y Medicamentos de los Estados Unidos, que cubre la metilcelulosa, facilita las vías de uso dual en gominolas nutracéuticas y suspensiones pediátricas. La expansión de los canales de biosimilares sostiene un crecimiento de volumen de excipientes de dos dígitos, lo que permite al mercado de derivados de celulosa capturar una participación incremental en las innovaciones de formas farmacéuticas sólidas orales.
Crecimiento en Morteros de Construcción y Productos de Mezcla Seca
Los grados de HPMC dominan las mezclas de adhesivos para baldosas, revoques y sistemas de aislamiento y acabado exterior (EIFS) gracias a su superior retención de agua y extensión del tiempo abierto. Las carteras WALOCEL de Dow y METOLOSE de Shin-Etsu permiten a los contratistas ajustar con precisión la viscosidad para aplicaciones verticales y curado en climas cálidos. El megaproyecto de infraestructura de China ancla la demanda de éteres incluso cuando la construcción residencial se enfría, mientras que los gigaproyectos de Arabia Saudita especifican HPMC de especialidad para combatir la pérdida prematura de agua en condiciones de obra a 40 °C. En los subsegmentos sensibles al precio, el alcohol polivinílico compite en coste, aunque el HPMC retiene el nicho premium donde la resistencia del adhesivo es determinante. Los ciclos de entrega cortos para viviendas prefabricadas elevan aún más la demanda de morteros de fraguado rápido estabilizados con éteres de celulosa, lo que subraya el impulso a corto plazo del mercado de derivados de celulosa.
Expansión del Uso de Estabilizadores en Alimentos y Bebidas
Las preferencias de etiqueta limpia impulsan a los formuladores hacia las gomas de celulosa como emulsionantes y espesantes en carne de origen vegetal, alternativas lácteas y bebidas proteicas listas para consumir. Las Notificaciones GRAS GRN 000498 y 000897 de la Administración de Alimentos y Medicamentos confirman la seguridad de la metilcelulosa y el HPMC en contacto con alimentos, acelerando su despliegue en América del Norte. Los números E de la Autoridad Europea de Seguridad Alimentaria E461 y E464 armonizan los límites de uso en toda Europa, simplificando el cumplimiento normativo de las marcas multinacionales[2]Autoridad Europea de Seguridad Alimentaria, "Base de Datos de Aditivos Alimentarios," efsa.europa.eu. Los procesadores de bebidas seleccionan CMC de baja viscosidad para mantener en suspensión las partículas de cacao o proteínas durante la vida útil aséptica, reduciendo los rechazos por sedimentación. La gelificación térmica de la metilcelulosa permite que las hamburguesas de origen vegetal imiten la fusión de la grasa animal y retengan la jugosidad, reforzando la oportunidad del mercado de derivados de celulosa en el diseño de texturas.
Adopción de Aglutinantes de Ánodo para Baterías de Iones de Litio
Los sistemas CMC-SBR de base acuosa reducen los costes de fabricación hasta un 30% en comparación con las líneas de PVDF/N-metil-2-pirrolidona, al tiempo que eliminan las unidades de recuperación de disolventes señaladas bajo la Proposición 65 de California y el Anexo XVII del Reglamento REACH de la UE. La CMC funcionalizada con amonio mejora la adhesión del ánodo de silicio, proporcionando una vida útil del ciclo un 35% más larga según datos de 2024 del Journal of Power Sources. Las gigafábricas chinas y coreanas ya integran aglutinantes de CMC en celdas de vehículos eléctricos de gama media, capturando entre el 25% y el 30% del conjunto de aglutinantes de ánodo. Las regulaciones de seguridad de baterías IEC 62660 siguen siendo agnósticas en cuanto a la química, lo que permite la selección de aglutinantes basada en el valor. El ajuste de la viscosidad y el grado de sustitución permite a los proveedores adaptar el flujo para el recubrimiento con ranura de troquel y cuchilla de doctor, posicionando al mercado de derivados de celulosa para ganancias incrementales de participación en baterías.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de fibras sintéticas y de base proteica | -0.70% | Global, con mayor intensidad en los segmentos de baterías premium de América del Norte y construcción de la UE | Mediano plazo (2-4 años) |
| Volatilidad del precio de la pulpa de madera y las borras de algodón | -0.50% | Cadena de suministro global, aguda en las regiones de abastecimiento de Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Regulaciones de toxicidad de disolventes para grados de acetato | -0.60% | Jurisdicción REACH de la UE, Proposición 65 de California, extendiéndose a marcos regulatorios de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Fibras Sintéticas y de Base Proteica
El PVDF mantiene una participación de ≥90% en los ánodos de baterías de alta energía, limitando la influencia de la CMC a los segmentos de vehículos eléctricos impulsados por el coste a pesar de los mandatos de sostenibilidad. En los morteros, el alcohol polivinílico iguala la retención de agua a un precio un 15-20% inferior, sustrayendo volumen en el Sudeste Asiático donde los márgenes de los contratistas son reducidos. Los aislados de proteínas como la soja y el gluten de trigo atraen a los formuladores de etiqueta limpia, pero requieren declaraciones de alérgenos y enfrentan fluctuaciones de suministro, lo que modera su avance. Los productores de polímeros sintéticos eluden los nuevos expedientes REACH, evitando las tasas de cumplimiento impuestas a los nuevos participantes en éteres de celulosa, generando una ventaja de coste del 3-5%. Los avances tecnológicos en la eterificación continua podrían reducir el coste de conversión de los éteres de celulosa en un 8-12%, restaurando la competitividad del mercado de derivados de celulosa frente a los sintéticos.
Volatilidad del Precio de la Pulpa de Madera y las Borras de Algodón
Los precios de la pulpa disolvente cayeron de 1.400 USD por tonelada en 2022 a 1.285 USD en el tercer trimestre de 2024, aliviando la presión sobre los márgenes pero subrayando el riesgo cíclico. Las fluctuaciones en el suministro de linter de algodón varían con la demanda textil y los rendimientos estacionales, afectando la disponibilidad de celulosa de linter blanqueada y generando restricciones de pureza para el tow de acetato utilizado en filtros de cigarrillos y películas ópticas. La cotización de Bracell para el tercer trimestre de 2024 de 1.250 USD por tonelada pone de relieve las disparidades regionales vinculadas a los cambios en el flete y las divisas. La integración vertical por parte de Ashland y Lenzing estabiliza los flujos de insumos, pero exige desembolsos de capital superiores a 100 millones de USD por sitio. La cobertura mediante futuros amortigua los picos a corto plazo; sin embargo, las caídas estructurales en la viscosa o los cambios en la política forestal aún pueden reducir los márgenes de EBITDA del mercado de derivados de celulosa entre 200 y 300 puntos básicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo Químico:
Los Éteres Lideran, la Celulosa Regenerada se AceleraLos éteres de celulosa capturaron el 47,38% de la participación del mercado de derivados de celulosa en 2025, anclados por el uso de HPMC y CMC en morteros de construcción, productos farmacéuticos y estabilizadores de alimentos. Se prevé que la celulosa regenerada registre la CAGR más rápida del 6,21%, impulsada por las prohibiciones de plásticos de un solo uso que favorecen las películas compostables para el envasado de confitería y tabaco. Dentro del tamaño del mercado de derivados de celulosa, los ésteres como el acetato de celulosa sirven para filtros de cigarrillos y películas ópticas, pero enfrentan presión de costes derivada de las actualizaciones de cumplimiento de disolventes. El proceso Ioncell de Lenzing disuelve la pulpa en líquidos iónicos, eliminando las emisiones de disulfuro de carbono y habilitando la recuperación en circuito cerrado que se alinea con la norma ISO 14001.
La hidroxipropil metilcelulosa reina en la demanda de éteres gracias a sus propiedades duales de retención de agua y formación de películas, valoradas por los formuladores de adhesivos para baldosas y los desarrolladores de comprimidos de liberación controlada. El procesamiento de base acuosa de la CMC asegura su adopción en aglutinantes de baterías y estabilización de helados, mientras que la metilcelulosa apoya los sistemas de alimentos con gel térmico, como las carnes de origen vegetal. La etilcelulosa sigue siendo un polímero de recubrimiento barrera de nicho. Las películas de celulosa regenerada como Futamura NatureFlex y Sappi Ultracast cuentan con certificación de compostabilidad bajo la norma EN 13432, lo que resulta atractivo para los propietarios de marcas que enfrentan reglas de responsabilidad ampliada del productor (EPR) en Francia y Alemania.


Por Industria de Usuario Final:
La Construcción Domina, el Sector Farmacéutico Crece con FuerzaLa construcción representó el 33,46% del tamaño del mercado de derivados de celulosa en 2025, ya que el HPMC se consolidó en los morteros de mezcla seca. Se prevé que cosméticos y productos farmacéuticos superen al resto con una CAGR del 6,34%, impulsados por genéricos con recubrimiento de película, geles oftálmicos y cremas tópicas. Las categorías de alimentos y bebidas aprovechan la CMC y la metilcelulosa para cumplir los objetivos de viscosidad y sensación en boca de etiqueta limpia. Las pinturas y recubrimientos utilizan la hidroxietilcelulosa para el control del escurrimiento en acabados arquitectónicos de base acuosa, beneficiándose de los límites de compuestos orgánicos volátiles (COV) en California y la UE. Las aplicaciones plásticas, como las monturas de gafas de acetato, crecen más lentamente debido a las incursiones del policarbonato, aunque el tow de acetato para filtros de cigarrillos continúa consumiendo volúmenes de ésteres.
La adopción farmacéutica se ve reforzada por las monografías de la Farmacopea de los Estados Unidos que aclaran los umbrales de pureza, reduciendo el riesgo de formulación y agilizando las aprobaciones de medicamentos. Los regímenes de seguridad alimentaria ISO 22000 aseguran además a las marcas de bebidas que los derivados de celulosa cumplen los límites microbianos en instalaciones asépticas. En conjunto, estas normas refuerzan la confianza entre los usuarios finales y respaldan las continuas ganancias de participación del mercado de derivados de celulosa en aplicaciones premium.
Análisis Geográfico
Mercado de Derivados de Celulosa en Asia-Pacífico
Asia-Pacífico concentró el 48,27% de la cuota del mercado de derivados de celulosa en 2025 y está preparada para expandirse a una CAGR del 5,92% hasta 2031. Los reactores adicionales de HPMC de China abastecen tanto los canales de construcción domésticos como los de exportación, mientras que los incentivos PLI de India atraen 200 millones de USD hacia plantas de éteres de grado farmacéutico, reduciendo la dependencia de las importaciones europeas. Los gigantes japoneses y coreanos de baterías emplean aglutinantes de CMC en líneas de celdas para vehículos eléctricos dentro de las aplicaciones de baterías. El auge de infraestructura en el Sudeste Asiático y el ecosistema de baterías de níquel de Indonesia refuerzan aún más la adopción a largo plazo.
Mercado de Derivados de Celulosa en América del Norte
En América del Norte, las clasificaciones GRAS de la FDA facilitan el lanzamiento de alimentos funcionales, mientras que el ciclo de reparación residencial de los Estados Unidos sustenta la demanda de HPMC en sistemas de aislamiento y acabado exterior (EIFS) y compuestos para juntas. Canadá adapta los morteros de éteres de celulosa para la construcción en climas fríos, y el polo automotriz de México atrae el uso de CMC para aplicaciones de baterías y recubrimientos.
Mercado de Derivados de Celulosa en Europa
La cuota de Europa se vio moderada por la madurez del sector de la construcción, pero fue impulsada por la producción farmacéutica en Alemania, Francia e Italia. Las restricciones del Anexo XVII del Reglamento REACH sobre la N-metil-2-pirrolidona obligan a las plantas de acetato a instalar sistemas de acetilación de circuito cerrado, lo que eleva los costos de los grados especiales, aunque impulsa la investigación en disolventes más ecológicos. Las obras en Europa del Este adoptan revestimientos mejorados con HPMC para fachadas energéticamente eficientes, lo que proporciona un impulso moderado.
Mercado de Derivados de Celulosa en Oriente Medio y África y América del Sur
En América del Sur y en Oriente Medio y África, el flujo de proyectos de construcción de Brasil y su integración con la pulpa fomentan el consumo de éteres de celulosa, mientras que los gigaproyectos de Arabia Saudita especifican formulaciones de HPMC de alta temperatura. Los mercados africanos de hormigón premezclado se encuentran en una etapa incipiente, pero muestran potencial a medida que los estándares de calidad convergen con los códigos internacionales, ofreciendo un territorio incremental para el mercado de derivados de celulosa.

Panorama regulatorio
La regulación que afecta a los derivados de celulosa está enmarcada por las normas de productos químicos y seguridad alimentaria de la UE, con restricciones adicionales bajo los requisitos de aditivos alimentarios de EE. UU. En la Unión Europea, REACH continúa impulsando los esfuerzos de cumplimiento, y la guía sectorial (Industrial Cellulose Association, julio de 2025) describe cómo los materiales a base de celulosa se ajustan a REACH, señalando que ciertos polímeros de celulosa modificada pueden superponerse con restricciones como el régimen de microplásticos de la UE (Reglamento (UE) 2023/2055) según los criterios de exención (por ejemplo, solubilidad o degradabilidad). Para usos alimentarios, el Reglamento (UE) 2025/666 de la Comisión (adoptado en abril de 2025) endureció los límites de elementos tóxicos en los aditivos de celulosa (E460 a E469) y retiró la autorización de la carboximetilcelulosa sódica (E466) en categorías específicas de alimentos para lactantes y niños pequeños, aumentando los requisitos de especificación y pruebas para los proveedores que atienden aplicaciones de nutrición reguladas.
La trazabilidad del origen forestal también ha cobrado mayor relevancia para las materias primas derivadas de la madera. El Reglamento de Deforestación de la UE (EUDR, Reglamento (UE) 2023/1115) se aplica a la madera y sus productos derivados, con aclaraciones adicionales de alcance e implementación emitidas en 2026 mediante actualizaciones de la Comisión Europea. Esto incrementa las exigencias documentales en las etapas previas, incluidos el abastecimiento de pulpa, la cadena de custodia y las declaraciones de diligencia debida, para los operadores que comercializan productos derivados de la madera relevantes en el mercado de la UE. En Estados Unidos, los derivados de celulosa utilizados en alimentos y procesamiento siguen regulados por las normas de la FDA (por ejemplo, 21 CFR 172.868), lo que mantiene el cumplimiento de etiquetado y especificaciones como un aspecto central para los proveedores que atienden mercados finales regulados.
Análisis de la cadena de valor
La cadena de valor de los derivados de celulosa comienza con materias primas fibrosas, principalmente pulpa de madera disolvente y linters de algodón. Los productores luego realizan pasos de purificación y conversión, incluidos la eterificación, la esterificación o la regeneración, para formar éteres de celulosa, ésteres de celulosa y grados de celulosa regenerada. La conversión es intensiva en capital y en cumplimiento normativo, por lo que los proveedores suelen integrarse hacia atrás en la pulpa o asegurar acuerdos de pulpa a largo plazo para gestionar el costo, la calidad y el riesgo logístico. Los controles ambientales, incluido el manejo de aguas residuales y solventes para algunas rutas de esterificación, elevan aún más las barreras de entrada y favorecen a los fabricantes establecidos con escala y capacidades de servicio técnico.
Aguas abajo, la demanda se atiende mediante una combinación de suministro directo a grandes usuarios industriales (morteros de construcción, farmacéutica, alimentos, recubrimientos y baterías) y redes de distribución especializadas que apoyan la formulación, el inventario y la cobertura regional para clientes más pequeños. La reciente optimización de la distribución refleja cómo los productores protegen los niveles de servicio y fortalecen el acceso en usos finales regulados: Ashland nombró a Tilley Distribution como su distribuidor exclusivo en EE. UU. para ingredientes de alimentos y bebidas (incluidos CMC, metilcelulosa, HPMC y HPC) en octubre de 2025, y la cobertura de excipientes farmacéuticos en Europa se amplió mediante un acuerdo que vincula a Biogrund y Shin-Etsu para España, vigente desde enero de 2026. Estos movimientos refuerzan que los laboratorios de aplicación, la documentación de cumplimiento y la disponibilidad local confiable pueden diferenciar a los proveedores más allá del paso de conversión química.
Panorama Competitivo
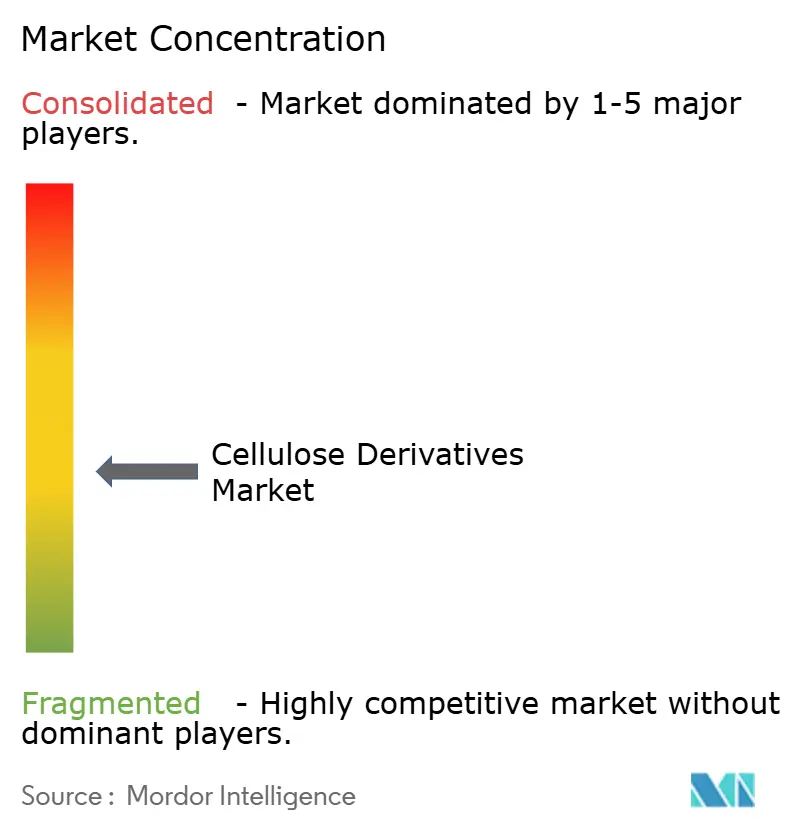
El mercado de Derivados de Celulosa está moderadamente fragmentado. Los movimientos estratégicos se concentran en expansiones en Asia, modernizaciones de acetilación en circuito cerrado y lanzamientos de películas especiales. Por ejemplo, Lenzing invirtió 50 millones de USD en líneas de envasado compostable VEOCEL, mientras que Futamura mejoró la barrera de humedad de NatureFlex para extender la vida útil sin laminados de aluminio. Las empresas emergentes que desarrollan modificadores de reología de celulosa modificada enzimáticamente enfrentan barreras de escala y obstáculos de autorización regulatoria, lo que limita la disrupción inmediata. En general, la defensa del margen depende de la integración de materias primas, la eficiencia en la recuperación de disolventes y la rápida personalización de grados a medida que el mercado de derivados de celulosa madura.
Líderes de la Industria de Derivados de Celulosa
Ashland
Eastman Chemical Company
Shin-Etsu Chemical Co., Ltd
Dow
Lenzing AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Derivados de Celulosa
- Ashland
- Eastman Chemical Company
- Dow Inc.
- Shin-Etsu Chemical Co.
- Lenzing AG
- Celanese Corporation
- Daicel Corporation
- Mitsubishi Chemical
- Nouryon
- Grasim (Aditya Birla)
- Rayonier Advanced Materials
- Sappi Limited
- Cerdia International
- Futamura Chemical
- FKuR
- CP Kelco (JM Huber)
- Xinjiang Zhongtai Chemical
- Shandong Heda Yaguang
- Hubei Golden Ring
- Sichuan Vinylon Works

Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco a corto plazo en los grados biobasados y biodegradables que desplazan a los polímeros sintéticos en detergentes, cuidado personal y envasado, donde los requisitos de cumplimiento y las restricciones de marca favorecen a los modificadores de reología y partículas de origen natural. Nouryon amplió esta dirección en febrero de 2026 con el lanzamiento de FinnFix PB MAX, posicionado como una carboximetilcelulosa 100% biobasada y biodegradable para detergentes de lavandería, reforzando el desarrollo de productos centrado en el rendimiento junto con las afirmaciones de fin de vida útil. En cuidado personal, Eastman firmó un memorando de entendimiento con Kolmar Korea en enero de 2026 para colaborar en soluciones biodegradables que amplían el acceso a la tecnología de micropolvo de éster de celulosa Eastman Esmeri, alineando los formatos de partículas de éster de celulosa con el escrutinio cada vez más estricto sobre microplásticos en mercados de consumo clave.
En el lado de la oferta, las inversiones en pulpa a productos químicos y pulpa especializada crean rutas adicionales para que los productores de derivados de celulosa asegurar opciones de materia prima y desarrollar nuevos intermedios, particularmente donde las biorrefinerías coproducen azúcares, lignina y corrientes de celulosa. UPM inició la producción comercial en su biorrefinería de Leuna en Alemania en enero de 2026, incluyendo la separación estable de lignina y azúcares, lo que señala un impulso a escala industrial en las plataformas químicas a base de madera que puede ampliar la flexibilidad de materias primas para derivados y recubrimientos aguas abajo. En materias primas relacionadas con higiene, Suzano inauguró una línea ampliada de pulpa fluff en su fábrica de Limeira en junio de 2026, elevando la capacidad anual a 440.000 toneladas y señalando un énfasis continuo en corrientes de celulosa de mayor valor; para los fabricantes de derivados, esto respalda contratos a más largo plazo y cambios de cartera que vinculan las pulpas disolventes y especializadas a un rendimiento diferenciado de uso final en lugar de exposición a productos básicos.
Recent Industry Developments in Mercado de Derivados de Celulosa
- Junio de 2026: Eastman implementó un aumento global de precios para productos celulósicos, incluidos los polímeros de éster de celulosa, vigente desde el 1 de junio de 2026, citando mayores costos de materia prima, energía y logística. El cambio reajusta los precios contractuales y subraya cuán sensible es la economía de los ésteres y polímeros especializados a la volatilidad de los insumos, lo que da forma a las estrategias de adquisición para formuladores de recubrimientos, plásticos y cuidado personal.
- Enero de 2026: Ashland y Univar Solutions B.V. iniciaron una asociación de distribución exclusiva para éteres de celulosa en el sector de alimentos y bebidas en toda la región EMEA, con un despliegue por etapas que comienza en países europeos seleccionados y luego se expande a partes de Oriente Medio hasta abril de 2026. El acuerdo refuerza la disponibilidad local y el soporte técnico para grados como metilcelulosa, HPMC y CMC en aplicaciones reguladas, donde la continuidad del suministro y la documentación pueden determinar la calificación del cliente.
- Junio de 2025: Eastman presentó Eastman Esmeri CC1N10, un micropolvo de éster de celulosa posicionado para cosméticos de color y diseñado para ser fácilmente biodegradable. El lanzamiento amplió las opciones de éster de celulosa para el cuidado personal, posicionando alternativas a las partículas de polímeros sintéticos a medida que las marcas buscan vías de reformulación bajo requisitos más estrictos de evaluación ambiental y de ingredientes.


Mercado de Derivados de Celulosa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los derivados de celulosa vendidos comercialmente que se utilizan como aditivos funcionales y materiales de alto rendimiento en aplicaciones industriales y de consumo, contabilizados en el punto de venta del material derivado.
Exclusiones del alcance: Se excluyen los productos finales de uso posterior en los que los derivados de celulosa son únicamente un ingrediente, así como las transferencias internas que no reflejan una transacción de mercado externo.
Descripción General de la Segmentación
- Por Tipo Químico
- Ésteres de Celulosa
- Éteres de Celulosa
- Celulosa Regenerada
- Por Industria de Usuario Final
- Construcción
- Cosméticos y Productos Farmacéuticos
- Alimentos y Bebidas
- Pinturas y Recubrimientos
- Plásticos
- Textil
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre las señales de oferta, demanda y precios que puede verificarse año tras año. Para este mercado, nos apoyamos en fuentes públicas como las estadísticas de comercio de UN Comtrade, datos de la USITC, Eurostat y las oficinas estadísticas nacionales de los principales países manufactureros, con el fin de comprender los flujos de importación y exportación y las tendencias de actividad.
También consultamos fuentes como la FDA de los Estados Unidos y la Autoridad Europea de Seguridad Alimentaria para obtener contexto relacionado con ingredientes y aditivos, junto con revistas científicas revisadas por pares para obtener notas sobre adopción técnica y sustitución en distintas aplicaciones. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa se utilizaron para mapear las ampliaciones de capacidad, el posicionamiento de productos y los cambios a nivel de planta; posteriormente, se recurrió a una suscripción de pago para acceder a estados financieros de empresas, patentes y registros de importación y exportación a nivel de envío, con el fin de cubrir las brechas donde los informes públicos se mantienen en un nivel general. Las fuentes documentales aquí enumeradas son ilustrativas, y se revisaron muchas otras referencias públicas y de pago para respaldar la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas Primarias y Encuestas
Los insumos primarios se recopilaron mediante entrevistas estructuradas y encuestas breves con participantes a lo largo de la cadena de valor de los derivados de celulosa, incluyendo productores, distribuidores, compounders y equipos de adquisiciones en las principales industrias usuarias finales. Para un mercado global como este, se garantizó la cobertura en APAC, EMEA y las Américas, de modo que la combinación de aplicaciones, las prácticas de precios y las restricciones de suministro locales pudieran validarse y luego utilizarse para ajustar los supuestos que no quedaban claros a partir de las fuentes documentales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 16% | APAC: 46% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 39% | EMEA: 29% |
| Actores menores: 18% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un modelo de arriba hacia abajo en el que los indicadores de producción, comercio y demanda de uso final se integran en un conjunto de demanda consistente para los derivados de celulosa por región, y luego se expresan en valor mediante una lógica de precios observable. Para mantener los totales dentro de parámetros realistas, también se corroboraron los resultados con aproximaciones selectivas de abajo hacia arriba, incluyendo verificaciones de ingresos de proveedores muestreados, verificaciones de canales de distribuidores y volúmenes en aplicaciones clave multiplicados por rangos de precios realizados típicos.
En el modelo, los insumos incluyen volúmenes de importación y exportación para las principales familias de derivados, ampliaciones de capacidad y dirección de la utilización, cambios en el consumo a nivel de aplicación en mezclas de construcción y recubrimientos, señales de demanda de aditivos farmacéuticos y alimentarios, y movimientos en los costos de materias primas que influyen en los ajustes de precios de venta. Cuando faltaba una serie de datos para un país, se aplicó un indicador sustituto utilizando mercados cercanos con una estructura industrial similar, y el supuesto fue revisado posteriormente en llamadas primarias. Para el pronóstico, se utilizó un análisis de escenarios en torno a los impulsores de la demanda, como la actividad de construcción, la producción de alimentos envasados y las tendencias en la formulación de productos de cuidado personal, y luego se suavizó con verificaciones de series temporales para que la curva no presente saltos sin un evento claro.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones para que el número final no esté determinado por un único conjunto de datos. Los analistas comparan el valor modelado y las tasas de crecimiento con señales independientes como la dirección de los flujos comerciales, los cambios de capacidad reportados y los comentarios sobre la demanda de aplicaciones, e investigan cualquier variación que parezca demasiado elevada para los indicadores subyacentes.
Antes de la aprobación final, los supuestos se revisan por etapas, y se activa un seguimiento adicional cuando los comentarios de las entrevistas entran en conflicto con las tendencias documentales, o cuando surge una actualización clave de precios o capacidad. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, incluidas grandes puestas en marcha de capacidad, cambios de política que afectan a los aditivos o fluctuaciones sostenidas en los costos de las materias primas. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Derivados de Celulosa de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los derivados de celulosa pueden parecer diferentes incluso cuando parecen describir el mismo espacio, porque la cesta de productos y el punto de contabilización no siempre están alineados. Las diferencias también aparecen cuando un estudio se ancla a un año base diferente, utiliza un momento de conversión de divisas distinto o asume un incremento de precios más rápido que el que reportan los compradores.
Un factor común que genera brechas es la expansión del alcance hacia materiales adyacentes a base de celulosa o hacia productos formulados de uso posterior, lo que puede elevar los totales más allá de lo que se comercializa como material derivado. Algunas estimaciones también se apoyan en supuestos de crecimiento agresivos para las aplicaciones de construcción y farmacéuticas sin verificar los volúmenes implícitos con las señales comerciales y los cambios de capacidad visibles en los conjuntos de datos públicos. En el modelo utilizado por Mordor Intelligence, el total se limita a ésteres de celulosa, éteres de celulosa y celulosa regenerada vendida como materiales derivados en todos los usos finales, y se reconcilia con los movimientos de producción y comercio antes de finalizar la curva de valor.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,85 mil millones de USD (2026) | |
| Global Consultancy A | 8,02 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más largo, y el alcance se presenta frecuentemente con capas de grado y usuario final que pueden incorporar accidentalmente bienes formulados de uso posterior en algunas aplicaciones, lo que eleva el valor. |
| Industry Publisher B | 6,52 mil millones de USD (2024) | El tamaño reportado más bajo puede deberse a una cobertura más estrecha de las familias de derivados y a una mayor dependencia de las participaciones de uso final declaradas sin reconciliar completamente los totales con los flujos comerciales y los cambios de capacidad, lo que puede subestimar el suministro transfronterizo. |
La tabla muestra que la mayor parte de la dispersión proviene de lo que se contabiliza y de cómo se gestionan los anclajes de precio y año, más que de un único impulsor de la demanda. Cuando el alcance se limita a los materiales derivados comercializados y se verifica con señales de volumen observables, el valor final resulta más fácil de replicar y de explicar durante la toma de decisiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global actual del mercado de derivados de celulosa?
El tamaño del mercado de derivados de celulosa alcanzó los 7.850 millones de USD en 2026.
¿A qué velocidad crece la demanda de derivados de celulosa en Asia-Pacífico?
Se prevé que el consumo en Asia-Pacífico aumente a una CAGR del 5,92% hasta 2031, impulsado por la construcción china y los vínculos con la industria farmacéutica india.
¿Qué segmento químico se expande con mayor rapidez?
Se proyecta que la celulosa regenerada crezca a una CAGR del 6,21% a medida que las políticas globales de envasado favorecen las películas compostables.
¿Por qué se prefiere el HPMC en los morteros de mezcla seca?
El HPMC proporciona una retención de agua y un rendimiento de tiempo abierto superiores, esenciales para los adhesivos para baldosas y las aplicaciones de EIFS.
¿Cómo se utilizan los derivados de celulosa en las baterías de iones de litio?
La carboximetilcelulosa sirve como aglutinante de ánodo de base acuosa, reduciendo costes y evitando los disolventes tóxicos presentes en los sistemas de PVDF.
Última actualización de la página el:



