
Marktgröße und Marktanteil für Cellulosederivate
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
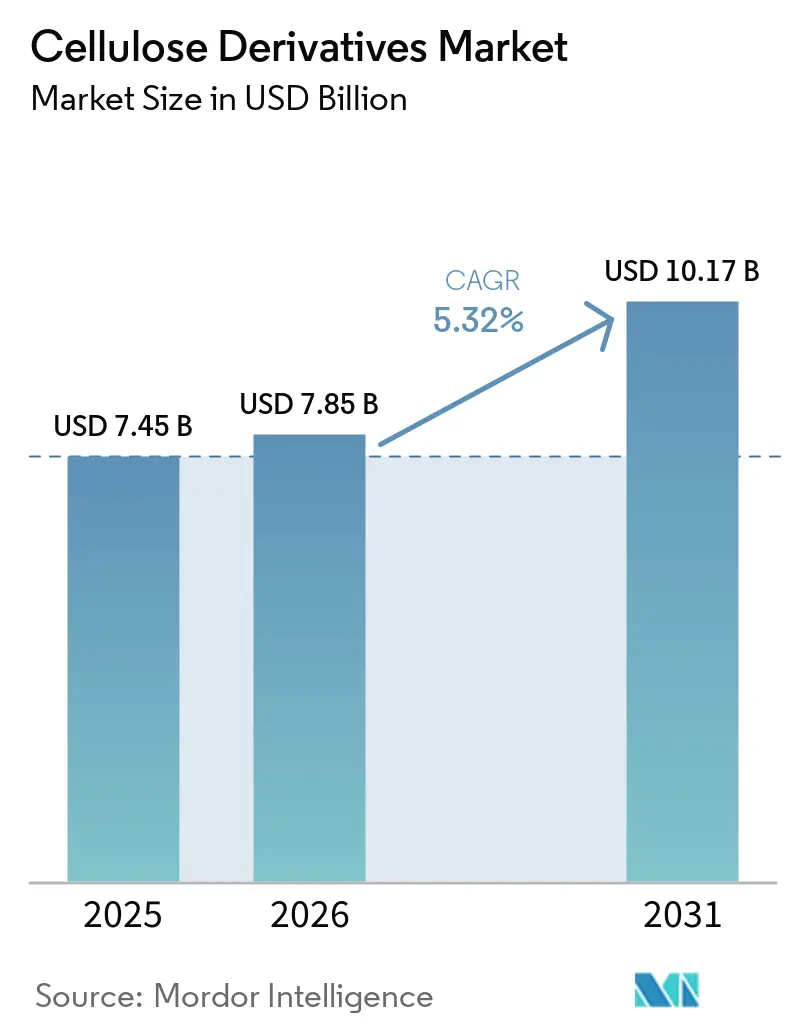
| Marktgröße (2026) | 7.85 Milliarden US-Dollar |
| Marktgröße (2031) | 10.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cellulosederivate von Mordor Intelligence
Die Marktgröße für Cellulosederivate wird voraussichtlich von 7,45 Milliarden USD im Jahr 2025 und 7,85 Milliarden USD im Jahr 2026 auf 10,17 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,32 % zwischen 2026 und 2031 entspricht. Die gestiegene Nachfrage nach Hydroxypropylmethylcellulose (HPMC) in Trockenmörteln, strengere Vorschriften für biologisch abbaubare Verpackungen, die steigende Produktion von Lithium-Ionen-Batterien und ein stetiger Verbrauch pharmazeutischer Hilfsstoffe stärken gemeinsam die kurzfristigen Wachstumsaussichten für den Markt für Cellulosederivate. Bau-, Lebensmittel- und Batteriehersteller schätzen Celluloseether für ihre Wasserrückhaltung und Clean-Label-Eigenschaften, während Regeneratcellulose-Folien aufgrund von Verboten für Einwegkunststoffe an Bedeutung gewinnen. Die vertikale Integration in Auflöseholzzellstoff schützt führende Lieferanten vor Rohstoffschwankungen, doch die Lösungsmittelbeschränkungen gemäß EU-REACH-Anhang XVII und der Wettbewerb durch Polyvinylidenfluorid (PVDF) bei Premium-Anoden dämpfen das Aufwärtspotenzial. In den verschiedenen Regionen erweitern Chinas neue Etherkapazitäten, Indiens Produktionsgebundenes Anreizprogramm (PLI) und die Einstufungen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde als allgemein als sicher anerkannt (GRAS) den Marktfußabdruck für Cellulosederivate; Compliance-Investitionen und konkurrierende synthetische Bindemittel bleiben die primären Kosten- und Substitutionsrisiken.
Wichtigste Erkenntnisse des Berichts
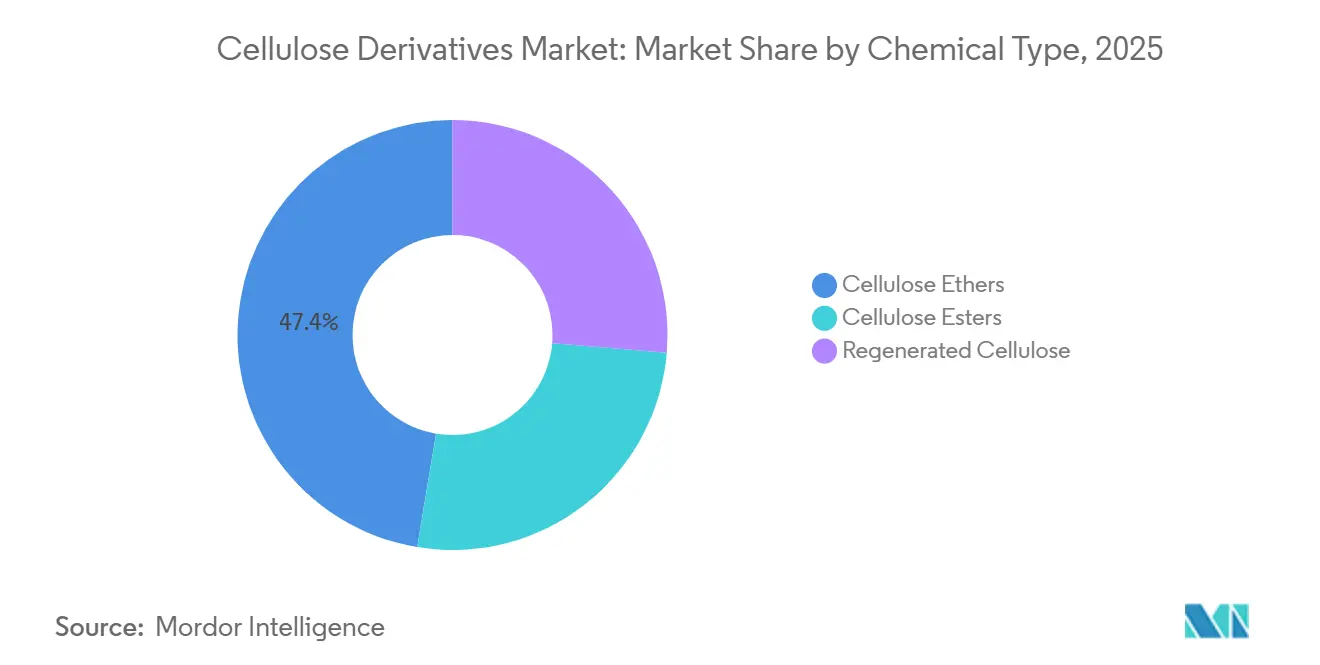
- Celluloseether führten mit einem Marktanteil von 47,38 % am Markt für Cellulosederivate im Jahr 2025, während Regeneratcellulose voraussichtlich die schnellste CAGR von 6,21 % bis 2031 verzeichnen wird.
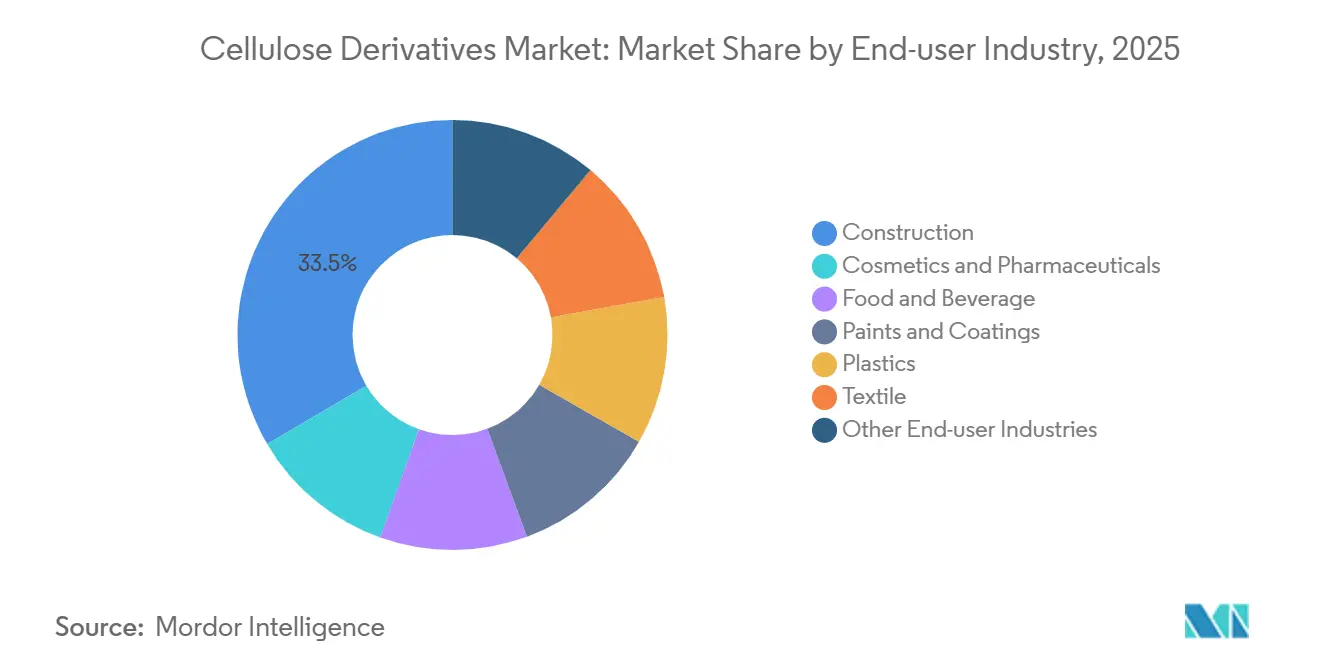
- Bauanwendungen machten 33,46 % der Marktgröße für Cellulosederivate im Jahr 2025 aus; Kosmetik und Pharmazeutika werden bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen.
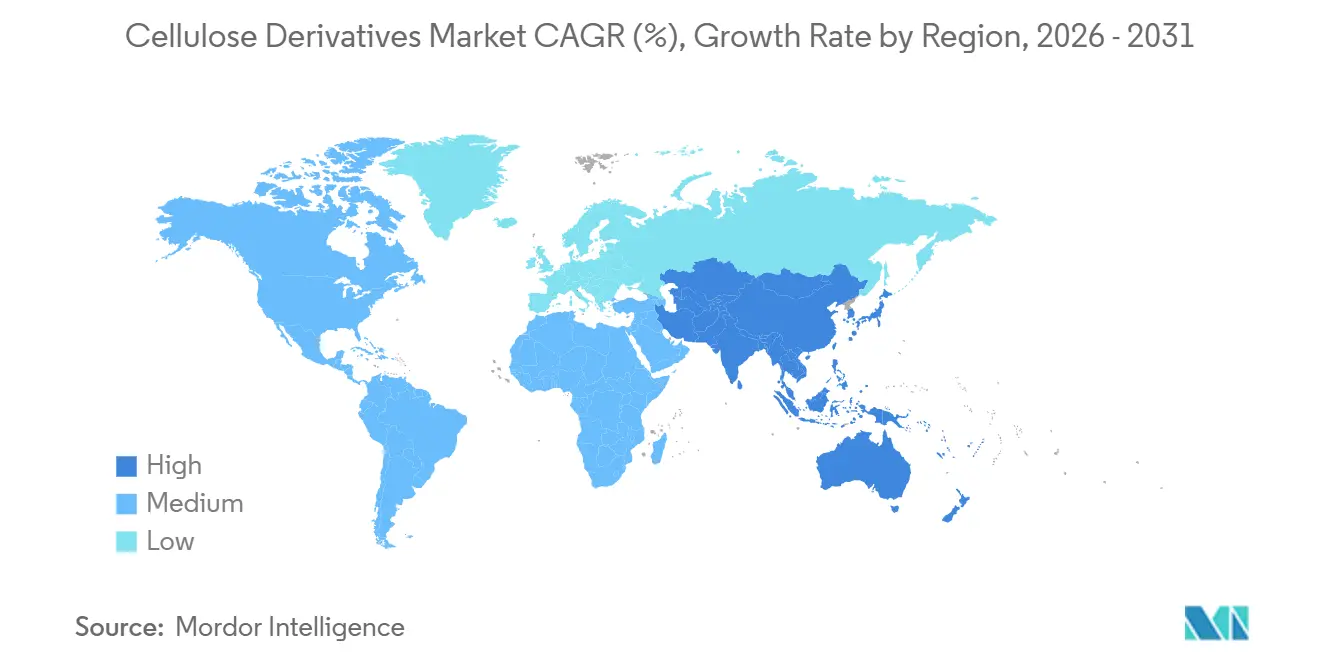
- Asien-Pazifik dominierte mit einem Anteil von 48,27 % am Markt für Cellulosederivate im Jahr 2025 und wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,92 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach pharmazeutischen Hilfsstoffen in Pharmaqualität | +1.20% | Global, mit Schwerpunkt in Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Wachstum bei Baumörteln und Trockenmischprodukten | +1.50% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung von Stabilisatoren in Lebensmitteln und Getränken | +0.80% | Nordamerika und EU, aufkommend in städtischen Zentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsdruck hin zu biologisch abbaubaren Ersatzstoffen | +0.70% | Regulatorische Führungsrolle der EU, Ausbreitung nach Nordamerika und Küstenmärkte Asien-Pazifiks | Langfristig (≥ 4 Jahre) |
| Einführung von Anodenbindemitteln für Lithium-Ionen-Batterien | +0.90% | Fertigungszentren in Asien-Pazifik (China, Südkorea), Elektrofahrzeug-Korridore in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach pharmazeutischen Hilfsstoffen in Pharmaqualität
Die Monografien der US-amerikanischen Pharmakopöe für Hypromellose und Celluloseacetatphthalat standardisieren Viskositätsgrade, sodass Hersteller das Design von Tabletten mit kontrollierter Freisetzung optimieren und die Chargenkonsistenz verbessern können[1]US-amerikanische Pharmakopöe, „Hypromellose-Monografie,” usp.org. Indiens PLI-Anreize fördern die lokalisierte Produktion von HPMC und Carboxymethylcellulose (CMC-Na) und verkürzen die Importvorlaufzeiten, während sie sich an den Grenzwerten für elementare Verunreinigungen gemäß Q3D des Internationalen Rates für Harmonisierung ausrichten. Generika-Formulierer ersetzen weiterhin synthetische Sprengmittel durch CMC-Na für eine schnelle Auflösung zu wettbewerbsfähigen Kosten. Die Auflistung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde gemäß 21 CFR 182.1745 für Methylcellulose erleichtert Doppelnutzungswege in Nahrungsergänzungsmittel-Gummis und pädiatrischen Suspensionen. Wachsende Biosimilar-Pipelines halten das zweistellige Volumenwachstum bei Hilfsstoffen aufrecht und ermöglichen es dem Markt für Cellulosederivate, inkrementelle Anteile bei Innovationen im Bereich oraler fester Darreichungsformen zu gewinnen.
Wachstum bei Baumörteln und Trockenmischprodukten
HPMC-Qualitäten dominieren Fliesenkleber-, Putz- und Wärmedämmverbundsystem-Mischungen (WDVS) dank überlegener Wasserrückhaltung und Verlängerung der offenen Zeit. Die WALOCEL-Portfolios von Dow und die METOLOSE-Portfolios von Shin-Etsu ermöglichen es Verarbeitern, die Viskosität für vertikale Anwendungen und das Aushärten bei heißem Wetter fein abzustimmen. Chinas umfangreiche Infrastrukturpipeline verankert die Ethernachfrage, auch wenn sich der Wohnungsbau abkühlt, während saudi-arabische Gigaprojekte spezielle HPMC vorschreiben, um einem vorzeitigen Wasserverlust bei Baustellenbedingungen von 40 °C entgegenzuwirken. In preissensiblen Teilsegmenten konkurriert Polyvinylalkohol beim Preis, doch HPMC behält die Premiumnische, wo die Haftfestigkeit entscheidend ist. Kurze Lieferzyklen für vorgefertigte Gebäude steigern die Nachfrage nach schnell abbindenden Mörteln, die mit Celluloseethern stabilisiert sind, und unterstreichen die kurzfristige Dynamik für den Markt für Cellulosederivate.
Zunehmende Verwendung von Stabilisatoren in Lebensmitteln und Getränken
Clean-Label-Präferenzen treiben Formulierer dazu, Cellulosegummis als Emulgatoren und Verdickungsmittel in pflanzlichem Fleisch, Milchalternativen und trinkfertigen Proteingetränken einzusetzen. Die GRAS-Mitteilungen GRN 000498 und 000897 der US-amerikanischen Lebensmittel- und Arzneimittelbehörde bestätigen die Sicherheit von Methylcellulose und HPMC in Lebensmittelkontakt und beschleunigen den Einsatz in Nordamerika. Die EFSA-E-Nummern E461 und E464 harmonisieren die Verwendungsgrenzen in ganz Europa und vereinfachen die Einhaltung multinationaler Markenvorschriften[2]Europäische Behörde für Lebensmittelsicherheit, „Datenbank für Lebensmittelzusatzstoffe,” efsa.europa.eu. Getränkehersteller wählen niedrigviskose CMC, um Kakao- oder Proteinpartikel während der aseptischen Haltbarkeit in der Schwebe zu halten und Sedimentationsausschuss zu reduzieren. Die thermische Gelierung von Methylcellulose ermöglicht es pflanzlichen Burgern, das Schmelzen von tierischem Fett nachzuahmen und Saftigkeit zu bewahren, was die Marktchance für Cellulosederivate im Bereich der Texturgestaltung stärkt.
Einführung von Anodenbindemitteln für Lithium-Ionen-Batterien
Wasserbasierte CMC-SBR-Systeme senken die Herstellungskosten um bis zu 30 % gegenüber PVDF/N-Methyl-2-pyrrolidon-Linien und eliminieren gleichzeitig Lösungsmittelrückgewinnungseinheiten, die gemäß California Proposition 65 und EU-REACH-Anhang XVII beanstandet werden. Ammoniumfunktionalisierte CMC verbessert die Haftung an Siliziumanoden und liefert laut Daten aus dem Journal of Power Sources von 2024 eine um 35 % längere Zyklenlebensdauer. Chinesische und koreanische Gigafabriken integrieren bereits CMC-Bindemittel in Mittelklasse-Elektrofahrzeugzellen und erfassen 25–30 % des Anodenbindemittelpools. Die IEC-62660-Batteriesicherheitsvorschriften sind chemieagnostisch und ermöglichen eine wertbasierte Bindemittelauswahl. Die Abstimmung von Viskosität und Substitutionsgrad ermöglicht es Lieferanten, den Fluss für Schlitzdüsen- und Rakelauftrag anzupassen, und positioniert den Markt für Cellulosederivate für inkrementelle Anteilsgewinne im Batteriebereich.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch synthetische und proteinbasierte Fasern | -0.70% | Global, mit Schwerpunkt in nordamerikanischen Premium-Batterie- und EU-Bausegmenten | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Holzzellstoff und Baumwoll-Linters | -0.50% | Globale Lieferkette, akut in Beschaffungsregionen Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Lösungsmitteltoxizitätsvorschriften für Acetatqualitäten | -0.60% | EU-REACH-Zuständigkeit, California Prop 65, Ausbreitung auf regulatorische Rahmenbedingungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch synthetische und proteinbasierte Fasern
PVDF hält einen Anteil von ≥ 90 % bei Hochenergie-Batterieanoden und begrenzt den CMC-Einfluss auf kostengetriebene Elektrofahrzeugsegmente trotz Nachhaltigkeitsvorgaben. Bei Mörteln entspricht Polyvinylalkohol der Wasserrückhaltung bei einem um 15–20 % niedrigeren Preis und entzieht Volumen in Südostasien, wo die Margen der Verarbeiter gering sind. Proteinisolate wie Soja- und Weizengluten locken Clean-Label-Formulierer, erfordern jedoch Allergenkennzeichnungen und sind Versorgungsschwankungen ausgesetzt, was ihren Vormarsch dämpft. Synthetische Polymerhersteller umgehen neue REACH-Dossiers und vermeiden die Compliance-Gebühren, die neuen Celluloseether-Marktteilnehmern auferlegt werden, was einen Kostenvorteil von 3–5 % erzeugt. Technologische Durchbrüche bei der kontinuierlichen Veretherung könnten die Umwandlungskosten für Celluloseether um 8–12 % senken und die Wettbewerbsfähigkeit des Marktes für Cellulosederivate gegenüber Syntheseprodukten wiederherstellen.
Preisvolatilität bei Holzzellstoff und Baumwoll-Linters
Die Preise für Dissolving-Zellstoff sanken von 1.400 USD pro Tonne im Jahr 2022 auf 1.285 USD im dritten Quartal 2024, was den Margendruck zwar verringerte, aber das zyklische Risiko unterstreicht. Das Angebot an Baumwoll-Linters schwankt mit der Textilnachfrage und den saisonalen Erträgen, was die Verfügbarkeit von gebleichter Linter-Cellulose beeinflusst und Reinheitsbeschränkungen für Acetatfasern verursacht, die in Zigarettenfiltern und optischen Folien verwendet werden. Das Angebot von Bracell im dritten Quartal 2024 von 1.250 USD pro Tonne verdeutlicht regionale Unterschiede, die auf Fracht- und Währungsschwankungen zurückzuführen sind. Die vertikale Integration durch Ashland und Lenzing stabilisiert die Inputflüsse, erfordert jedoch Kapitalaufwendungen von über 100 Millionen USD pro Standort. Futures-Absicherungen dämpfen kurzfristige Spitzen, dennoch können strukturelle Viskose-Abschwünge oder Änderungen der Forstpolitik die EBITDA-Margen im Markt für Cellulosederivate um 200 bis 300 Basispunkte verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach chemischem Typ:
Ether führen, Regeneratcellulose beschleunigtCelluloseether erfassten 2025 einen Marktanteil von 47,38 % am Markt für Cellulosederivate, gestützt durch die Verwendung von HPMC und CMC in Baumörteln, Pharmazeutika und Lebensmittelstabilisatoren. Regeneratcellulose wird voraussichtlich die schnellste CAGR von 6,21 % verzeichnen, angetrieben durch Verbote für Einwegkunststoffe, die kompostierbare Folien für Süßwaren- und Tabakverpackungen begünstigen. Innerhalb der Marktgröße für Cellulosederivate stehen Ester wie Celluloseacetat für Zigarettenfilter und optische Folien unter Kostendruck durch Lösungsmittel-Compliance-Upgrades. Lenzings Ioncell-Verfahren löst Zellstoff in ionischen Flüssigkeiten auf, eliminiert Schwefelkohlenstoffemissionen und ermöglicht eine Kreislaufrückgewinnung, die mit ISO 14001 übereinstimmt.
Hydroxypropylmethylcellulose dominiert die Ethernachfrage aufgrund ihrer dualen Wasserrückhalte- und Filmbildungseigenschaften, die von Fliesenkleber-Formulierern und Entwicklern von Tabletten mit kontrollierter Freisetzung geschätzt werden. Die wasserbasierte Verarbeitung von CMC sichert die Akzeptanz bei Batteriebindemitteln und der Eiscreme-Stabilisierung, während Methylcellulose thermische Gel-Lebensmittelsysteme wie pflanzliches Fleisch unterstützt. Ethylcellulose bleibt ein Nischen-Barrierebeschichtungspolymer. Regeneratcellulose-Folien wie Futamura NatureFlex und Sappi Ultracast verfügen über eine Kompostierbarkeits-Zertifizierung gemäß EN 13432 und sprechen Markeninhaber an, die mit Regeln zur erweiterten Herstellerverantwortung (EPR) in Frankreich und Deutschland konfrontiert sind.


Nach Endverbraucherbranche:
Bauwesen dominiert, Pharma wächst starkDas Bauwesen beanspruchte 2025 33,46 % der Marktgröße für Cellulosederivate, da sich HPMC in Trockenmörteln fest etabliert hat. Kosmetik und Pharmazeutika werden voraussichtlich mit einer CAGR von 6,34 % das Feld anführen, angetrieben durch filmüberzogene Generika, ophthalmische Gele und topische Cremes. Lebensmittel- und Getränkekategorien nutzen CMC und Methylcellulose, um Clean-Label-Viskositäts- und Mundgefühlsziele zu erreichen. Farben und Beschichtungen verwenden Hydroxyethylcellulose zur Ablaufkontrolle in wasserbasierenden Architekturfarben und profitieren von VOC-Obergrenzen in Kalifornien und der EU. Kunststoffanwendungen wie Acetat-Brillengestelle wachsen aufgrund von Polycarbonat-Einbrüchen langsamer, doch Acetatfasern für Zigarettenfilter verbrauchen weiterhin Estervolumina.
Die pharmazeutische Akzeptanz wird durch USP-Monografien gestärkt, die Reinheitsschwellen klären, das Formulierungsrisiko verringern und die Arzneimittelzulassungen beschleunigen. ISO-22000-Lebensmittelsicherheitsregimes versichern Getränkemarken zusätzlich, dass Cellulosederivate die mikrobiellen Grenzwerte in aseptischen Anlagen einhalten. Zusammen stärken diese Standards das Vertrauen der Endverbraucher und unterstützen weitere Anteilsgewinne für den Markt für Cellulosederivate in Premium-Anwendungen.
Geografische Analyse
APAC-Markt für Cellulosederivate
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 48,27 % am Markt für Cellulosederivate und ist bereit, bis 2031 mit einer CAGR von 5,92 % zu wachsen. Chinas zusätzliche HPMC-Reaktoren versorgen sowohl den inländischen Bausektor als auch Exportkanäle, während Indiens PLI-Anreize 200 Millionen USD in Richtung pharmazeutischer Etherwerke lenken und die Abhängigkeit von europäischen Importen verringern. Japanische und koreanische Batterieriesen setzen CMC-Binder in EV-Zelllinien im Bereich Batterieanwendungen ein. Der Infrastrukturboom in Südostasien und Indonesiens Nickel-Batterie-Ökosystem stützen den langfristigen Absatz zusätzlich.
Nordamerikanischer Markt für Cellulosederivate
In Nordamerika erleichtern FDA-GRAS-Zulassungen die Einführung von Functional-Food-Produkten, während der US-amerikanische Wohngebäude-Renovierungszyklus die HPMC-Nachfrage in EIFS und Fugenmassen stützt. Kanada passt Celluloseether-Mörtel für den Einsatz im Kaltklima-Bauwesen an, und Mexikos Automobilzentrum zieht CMC für Batterie- und Beschichtungsanwendungen an.
Europäischer Markt für Cellulosederivate
Europas Anteil wurde durch einen reifen Bausektor gedämpft, jedoch durch die pharmazeutische Produktion in Deutschland, Frankreich und Italien gestützt. Die Beschränkungen gemäß REACH-Anhang XVII für N-Methyl-2-pyrrolidon zwingen Acetatanlagen zur Nachrüstung mit geschlossenen Acetylierungskreisläufen, was die Kosten für Spezialqualitäten erhöht und gleichzeitig die Forschung nach umweltfreundlicheren Lösungsmitteln vorantreibt. Osteuropäische Bauprojekte setzen HPMC-verstärkte Putze für energieeffiziente Fassaden ein und sorgen so für einen moderaten Aufschwung.
MEA- und südamerikanischer Markt für Cellulosederivate
In Südamerika sowie im Nahen Osten und Afrika fördern Brasiliens Baupipeline und die Integration der Zellstoffproduktion den Verbrauch von Celluloseethern, während Saudi-Arabiens Gigaprojekte HPMC-Formulierungen für hohe Temperaturen vorschreiben. Die afrikanischen Märkte für Transportbeton befinden sich noch in einem frühen Stadium, zeigen jedoch Potenzial, da sich die Qualitätsstandards an internationale Normen angleichen und dem Markt für Cellulosederivate schrittweise neue Absatzgebiete erschließen.

Regulatorisches Umfeld
Die Regulierung von Cellulosederivaten wird durch EU-Chemikalien- und Lebensmittelsicherheitsvorschriften geprägt, mit zusätzlichen Einschränkungen durch US-amerikanische Anforderungen an Lebensmittelzusatzstoffe. In der Europäischen Union treibt REACH die Compliance-Bemühungen weiterhin voran, und Branchenleitlinien (Industrial Cellulose Association, Juli 2025) beschreiben, wie sich cellulosebasierte Materialien in REACH einordnen, wobei darauf hingewiesen wird, dass bestimmte modifizierte Cellulosepolymere je nach Ausnahmekriterien (zum Beispiel Löslichkeit oder Abbaubarkeit) mit Einschränkungen wie der EU-Mikroplastikregelung (Verordnung (EU) 2023/2055) überlappen können. Für Lebensmittelanwendungen verschärfte die Verordnung (EU) 2025/666 der Kommission (angenommen im April 2025) die Grenzwerte für toxische Elemente in Celluloseadditiven (E460 bis E469) und entzog die Zulassung für Natriumcarboxymethylcellulose (E466) in bestimmten Kategorien von Säuglings- und Kleinkindnahrung, wodurch die Anforderungen an Spezifikationen und Prüfungen für Lieferanten in regulierten Ernährungsanwendungen steigen.
Die Rückverfolgbarkeit der Waldherkunft ist bei holzbasierten Rohstoffen ebenfalls wichtiger geworden. Die EU-Entwaldungsverordnung (EUDR, Verordnung (EU) 2023/1115) gilt für Holz und daraus abgeleitete Produkte, mit zusätzlichen Klarstellungen zu Anwendungsbereich und Umsetzung, die 2026 durch Aktualisierungen der Europäischen Kommission veröffentlicht wurden. Dies erhöht die Dokumentationsanforderungen vorgelagert, einschließlich Zellstoffbeschaffung, Lieferkettennachweis und Sorgfaltspflichterklärungen, für Unternehmen, die relevante holzbasierte Produkte auf dem EU-Markt in Verkehr bringen. In den Vereinigten Staaten unterliegen Cellulosederivate, die in Lebensmitteln und der Verarbeitung eingesetzt werden, weiterhin den FDA-Vorschriften (zum Beispiel 21 CFR 172.868), wodurch Kennzeichnung und Spezifikationskonformität für Lieferanten in regulierten Endmärkten zentral bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Cellulosederivate beginnt mit faserigen Rohstoffen, hauptsächlich Löseholzzellstoff und Baumwolllinters. Die Hersteller führen dann Reinigungs- und Umwandlungsschritte durch, einschließlich Veretherung, Veresterung oder Regeneration, um Celluloseether, -ester und regenerierte Cellulosequalitäten herzustellen. Die Umwandlung ist sowohl kapital- als auch compliance-intensiv, sodass Lieferanten sich häufig rückwärts in den Zellstoffbereich integrieren oder langfristige Zellstoffvereinbarungen sichern, um Kosten-, Qualitäts- und Logistikrisiken zu steuern. Umweltauflagen, einschließlich Abwasser- und Lösungsmittelhandhabung bei einigen Esterverfahren, erhöhen zusätzlich die Marktzutrittsbarrieren und bevorzugen etablierte Hersteller mit Skaleneffekten und technischen Servicefähigkeiten.
Nachgelagert wird die Nachfrage durch eine Mischung aus Direktlieferungen an große industrielle Anwender (Baumörtel, Pharmazeutika, Lebensmittel, Beschichtungen und Batterien) und spezialisierte Vertriebsnetze bedient, die Formulierung, Bestandsführung und regionale Abdeckung für kleinere Kunden unterstützen. Die jüngste Optimierung des Vertriebs zeigt, wie Hersteller Servicelevel schützen und den Zugang bei regulierten Endanwendungen stärken: Ashland benannte Tilley Distribution im Oktober 2025 als exklusiven US-Vertriebspartner für Lebensmittel- und Getränkeinhaltsstoffe (einschließlich CMC, Methylcellulose, HPMC und HPC), und die Abdeckung pharmazeutischer Hilfsstoffe in Europa wurde durch eine Vereinbarung zwischen Biogrund und Shin-Etsu für Spanien, wirksam ab Januar 2026, erweitert. Diese Schritte unterstreichen, dass Anwendungslabore, Compliance-Dokumentation und verlässliche lokale Verfügbarkeit Lieferanten über den chemischen Umwandlungsschritt hinaus differenzieren können.
Wettbewerbslandschaft
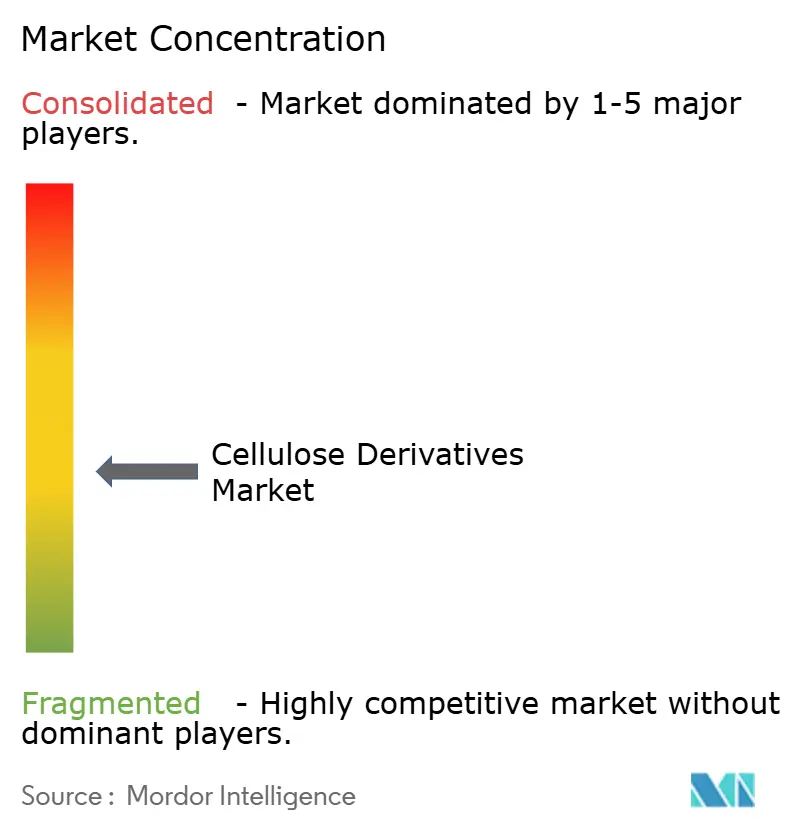
Der Markt für Cellulosederivate ist mäßig fragmentiert. Strategische Schritte konzentrieren sich auf asiatische Expansionen, Nachrüstungen für geschlossene Acetylierungskreisläufe und die Einführung von Spezialfolien. So investierte Lenzing beispielsweise 50 Millionen USD in VEOCEL-Linien für kompostierbare Verpackungen, während Futamura die feuchtigkeitsbarriereverstärkte NatureFlex verbesserte, um die Haltbarkeit ohne Aluminiumlaminate zu verlängern. Start-ups, die enzymatisch modifizierte Cellulose-Rheologiemodifikatoren entwickeln, stehen vor Skalierungshürden und regulatorischen Zulassungshindernissen, was eine unmittelbare Disruption begrenzt. Insgesamt hängt die Margenverteidigung von der Rohstoffintegration, der Effizienz der Lösungsmittelrückgewinnung und der schnellen Qualitätsanpassung ab, da der Markt für Cellulosederivate reift.
Marktführer der Branche für Cellulosederivate
Ashland
Eastman Chemical Company
Shin-Etsu Chemical Co., Ltd
Dow
Lenzing AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Cellulosederivate
- Ashland
- Eastman Chemical Company
- Dow Inc.
- Shin-Etsu Chemical Co.
- Lenzing AG
- Celanese Corporation
- Daicel Corporation
- Mitsubishi Chemical
- Nouryon
- Grasim (Aditya Birla)
- Rayonier Advanced Materials
- Sappi Limited
- Cerdia International
- Futamura Chemical
- FKuR
- CP Kelco (JM Huber)
- Xinjiang Zhongtai Chemical
- Shandong Heda Yaguang
- Hubei Golden Ring
- Sichuan Vinylon Works

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum bildet sich bei biobasierten und biologisch abbaubaren Qualitäten, die synthetische Polymere in Waschmitteln, Körperpflegeprodukten und Verpackungen verdrängen, wo Compliance-Anforderungen und Markenvorgaben natürlich abgeleitete Rheologiemodifikatoren und Partikel bevorzugen. Nouryon baute diese Richtung im Februar 2026 mit der Einführung von FinnFix PB MAX aus, positioniert als 100 % biobasierte und biologisch abbaubare Carboxymethylcellulose für Waschmittel, was die Produktentwicklung im Hinblick auf Leistung neben Aussagen zum Lebensende stärkt. Im Bereich Körperpflege unterzeichnete Eastman im Januar 2026 eine Absichtserklärung mit Kolmar Korea zur Zusammenarbeit an biologisch abbaubaren Lösungen, die den Zugang zur Eastman Esmeri Cellulose-Ester-Mikropulver-Technologie erweitern und damit Cellulose-Ester-Partikelformate an die zunehmende Prüfung von Mikroplastik in wichtigen Verbrauchermärkten anpassen.
Auf der Angebotsseite schaffen Investitionen in Zellstoff-zu-Chemikalien und Spezialzellstoff zusätzliche Wege für Hersteller von Cellulosederivaten, um Rohstoffoptionen zu sichern und neue Zwischenprodukte zu entwickeln, insbesondere dort, wo Bioraffinerien Zucker-, Lignin- und Cellulosenströme gemeinsam produzieren. UPM nahm im Januar 2026 die kommerzielle Produktion in seiner Bioraffinerie Leuna in Deutschland auf, einschließlich der stabilen Trennung von Lignin und Zucker, was auf eine industrielle Dynamik bei holzbasierten Chemieplattformen hinweist, die die Rohstoffflexibilität für nachgelagerte Derivate und Beschichtungen erweitern kann. Bei hygienebezogenen Rohstoffen eröffnete Suzano im Juni 2026 eine erweiterte Fluff-Pulp-Linie in seinem Werk Limeira, wodurch die jährliche Kapazität auf 440.000 Tonnen steigt, was auf eine fortgesetzte Betonung höherwertiger Cellulosenströme hinweist; für Derivathersteller unterstützt dies langfristigere Vertragsgestaltung und Portfolioverschiebungen, die Lösezellstoffe und Spezialzellstoffe an differenzierte Endanwendungsleistung statt an Rohstoffexposition binden.
Recent Industry Developments in Markt für Cellulosederivate
- Juni 2026: Eastman führte eine globale Preiserhöhung für Celluloseprodukte, einschließlich Cellulose-Ester-Polymere, mit Wirkung zum 1. Juni 2026 ein und begründete dies mit höheren Rohstoff-, Energie- und Logistikkosten. Die Änderung verankert die Vertragspreise neu und unterstreicht, wie empfindlich die Wirtschaftlichkeit von Ester- und Spezialpolymeren gegenüber Inputvolatilität ist, was die Beschaffungsstrategien für Beschichtungen, Kunststoffe und Formulierer im Bereich Körperpflege beeinflusst.
- Januar 2026: Ashland und Univar Solutions B.V. begannen eine exklusive Vertriebspartnerschaft für Celluloseether im Lebensmittel- und Getränkesektor in der EMEA-Region, mit einer schrittweisen Einführung, die in ausgewählten europäischen Ländern beginnt und sich dann bis April 2026 auf Teile des Nahen Ostens ausweitet. Die Vereinbarung stärkt die lokale Verfügbarkeit und technische Unterstützung für Qualitäten wie Methylcellulose, HPMC und CMC in regulierten Anwendungen, bei denen Versorgungskontinuität und Dokumentation die Kundenqualifikation bestimmen können.
- Juni 2025: Eastman stellte Eastman Esmeri CC1N10 vor, ein Cellulose-Ester-Mikropulver, das für Farbkosmetik positioniert und als leicht biologisch abbaubar konzipiert ist. Die Einführung erweiterte die Cellulose-Ester-Optionen für die Körperpflege und positionierte Alternativen zu synthetischen Polymerpartikeln, da Marken angesichts strengerer Umwelt- und Inhaltsstoffprüfungsanforderungen nach Neuformulierungswegen suchen.


Markt für Cellulosederivate Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus kommerziell verkauften Cellulosederivaten, die als funktionelle Additive und Leistungswerkstoffe in industriellen und Verbraucheranwendungen eingesetzt werden, erfasst am Verkaufspunkt des Derivatmaterials.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Fertigprodukte aus, bei denen Cellulosederivate lediglich ein Inhaltsstoff sind, sowie interne Transfers, die keine externe Markttransaktion widerspiegeln.
Segmentierungsübersicht
- Nach chemischem Typ
- Celluloseester
- Celluloseether
- Regeneratcellulose
- Nach Endverbraucherbranche
- Bauwesen
- Kosmetik und Pharmazeutika
- Lebensmittel und Getränke
- Farben und Beschichtungen
- Kunststoffe
- Textilien
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis für Angebots-, Nachfrage- und Preissignale, die von Jahr zu Jahr überprüft werden können. Für diesen Markt stützten wir uns auf öffentliche Quellen wie die Handelsstatistiken von UN Comtrade, USITC-Daten, Eurostat sowie nationale Statistikämter in großen Herstellerländern, um Import-Export-Ströme und Aktivitätstrends zu verstehen.
Wir haben außerdem Quellen wie die US-amerikanische FDA und die Europäische Behörde für Lebensmittelsicherheit für den Kontext zu Inhaltsstoffen und Additiven herangezogen sowie begutachtete Fachzeitschriften für technische Adoptions- und Substitutionshinweise in verschiedenen Anwendungen. Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen wurden verwendet, um Kapazitätserweiterungen, Produktpositionierungen und Änderungen auf Werksebene zu erfassen. Anschließend wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patente und Importexportdatensätze auf Sendungsebene genutzt, um Lücken zu schließen, wo die öffentliche Berichterstattung auf hohem Niveau verbleibt. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Unterstützung der Datenerhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben wurden durch strukturierte Interviews und kurze Umfragen mit Teilnehmern entlang der Wertschöpfungskette für Cellulosederivate gesammelt, darunter Hersteller, Distributoren, Compoundierer und Beschaffungsteams in wichtigen Endverbraucherbranchen. Für einen globalen Markt wie diesen wurde eine Abdeckung in APAC, EMEA und Amerika sichergestellt, damit Anwendungsmix, Preisgestaltungspraktiken und lokale Angebotsengpässe validiert und zur Anpassung von Annahmen genutzt werden konnten, die aus Desk-Quellen unklar waren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 16 % | APAC: 46 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 39 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Modells, bei dem Produktions-, Handels- und Endverbrauchsnachfrageindikatoren zu einem konsistenten Nachfragepool für Cellulosederivate nach Region zusammengeführt und anschließend anhand einer beobachtbaren Preislogik in Werte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse zusätzlich durch selektive Bottom-up-Näherungen abgesichert, darunter stichprobenartige Umsatzprüfungen bei Lieferanten, Kanalprüfungen bei Distributoren sowie Volumina in wichtigen Anwendungen multipliziert mit typischen realisierten Preisspannen.
In das Modell fließen Importexportvolumina für wichtige Derivatfamilien, Kapazitätserweiterungen und Auslastungsrichtungen, anwendungsbezogene Verbrauchsverschiebungen in Baumischungen und Beschichtungen, Nachfragesignale für pharmazeutische und Lebensmitteladditive sowie Rohstoffkostenbewegungen ein, die Verkaufspreisanpassungen beeinflussen. Wenn eine Datenreihe für ein Land fehlte, wurde ein Proxy anhand benachbarter Märkte mit ähnlicher Industriestruktur angewendet und die Annahme anschließend in Primärgesprächen überprüft. Für die Prognose wurde eine Szenarioanalyse rund um Nachfragetreiber wie Bautätigkeit, Produktion verpackter Lebensmittel und Trends bei der Formulierung von Körperpflegeprodukten eingesetzt und anschließend mit Zeitreihenchecks geglättet, damit die Kurve nicht ohne ein klares Ereignis springt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl nicht von einem einzigen Datensatz abhängt. Analysten vergleichen den modellierten Wert und die Wachstumsraten mit unabhängigen Signalen wie der Richtung der Handelsströme, gemeldeten Kapazitätsänderungen und Kommentaren zur Anwendungsnachfrage und untersuchen dann jede Abweichung, die angesichts der zugrunde liegenden Indikatoren zu hoch erscheint.
Vor der Freigabe werden Annahmen schrittweise überprüft, und eine Nachverfolgung wird ausgelöst, wenn das Interview-Feedback mit Desk-Trends in Konflikt steht oder wenn eine wichtige Preis- oder Kapazitätsaktualisierung auftritt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, darunter große Kapazitätsinbetriebnahmen, politische Änderungen, die Additive betreffen, oder anhaltende Rohstoffkostenschwankungen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sicht zu diesem Zeitpunkt erhalten.
Marktgröße für Cellulosederivate von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Cellulosederivate können unterschiedlich aussehen, selbst wenn sie scheinbar denselben Bereich beschreiben, da der Produktkorb und der Erfassungspunkt nicht immer übereinstimmen. Unterschiede treten auch auf, wenn eine Studie ein anderes Basisjahr zugrunde legt, einen anderen Währungszeitpunkt verwendet oder eine schnellere Preissteigerung annimmt, als Käufer berichten.
Ein häufiger Treiber von Abweichungen ist die Ausweitung des Umfangs auf angrenzende cellulosebasierte Materialien oder auf nachgelagerte formulierte Produkte, was die Gesamtwerte über das hinaus anheben kann, was als Derivatmaterial gehandelt wird. Einige Schätzungen stützen sich auch auf aggressive Wachstumsannahmen für Bau- und Pharmaanwendungen, ohne die impliziten Volumina gegen Handelssignale und Kapazitätsänderungen zu überprüfen, die in öffentlichen Datensätzen sichtbar sind. Im für Mordor Intelligence verwendeten Modell ist der Gesamtwert auf Celluloseester, Celluloseether und regenerierte Cellulose beschränkt, die als Derivatmaterialien über Endverwendungen hinweg verkauft werden, und er wird gegen Produktions- und Handelsbewegungen abgeglichen, bevor die Wertkurve finalisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,85 Mrd. USD (2026) | |
| Global Consultancy A | 8,02 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont, und der Umfang wird häufig mit Qualitäts- und Endverbraucherschichten dargestellt, die in einigen Anwendungen versehentlich nachgelagerte formulierte Waren einbeziehen können, was den Wert nach oben treibt. |
| Industry Publisher B | 6,52 Mrd. USD (2024) | Eine niedrigere ausgewiesene Größe kann auf eine engere Abdeckung der Derivatfamilien und eine stärkere Abhängigkeit von angegebenen Endverbrauchsanteilen zurückzuführen sein, ohne die Gesamtwerte vollständig mit Handelsströmen und Kapazitätsänderungen abzugleichen, was die grenzüberschreitende Versorgung unterbewerten kann. |
Die Tabelle zeigt, dass der größte Teil der Streuung darauf zurückzuführen ist, was gezählt wird und wie die Preis- und Jahresanker gehandhabt werden, und nicht auf einen einzelnen Nachfragetreiber. Wenn der Umfang auf gehandelte Derivatmaterialien beschränkt und anhand beobachtbarer Volumensignale überprüft wird, bleibt der endgültige Wert leichter reproduzierbar und im Entscheidungsprozess erklärbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Marktes für Cellulosederivate?
Die Marktgröße für Cellulosederivate erreichte im Jahr 2026 7,85 Milliarden USD.
Wie schnell wächst die Nachfrage nach Cellulosederivaten in Asien-Pazifik?
Der Verbrauch in Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 5,92 % steigen, angetrieben durch den chinesischen Bausektor und indische Pharmaverbindungen.
Welches chemische Segment wächst am schnellsten?
Regeneratcellulose wird voraussichtlich mit einer CAGR von 6,21 % wachsen, da globale Verpackungsrichtlinien kompostierbare Folien bevorzugen.
Warum wird HPMC in Trockenmörteln bevorzugt?
HPMC bietet überlegene Wasserrückhaltung und offene Zeitperformance, die für Fliesenkleber und WDVS-Anwendungen unerlässlich sind.
Wie werden Cellulosederivate in Lithium-Ionen-Batterien eingesetzt?
Carboxymethylcellulose dient als wasserbasiertes Anodenbindemittel, senkt die Kosten und vermeidet toxische Lösungsmittel, die in PVDF-Systemen vorkommen.
Seite zuletzt aktualisiert am:



