
Taille et part de marché des dérivés de cellulose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
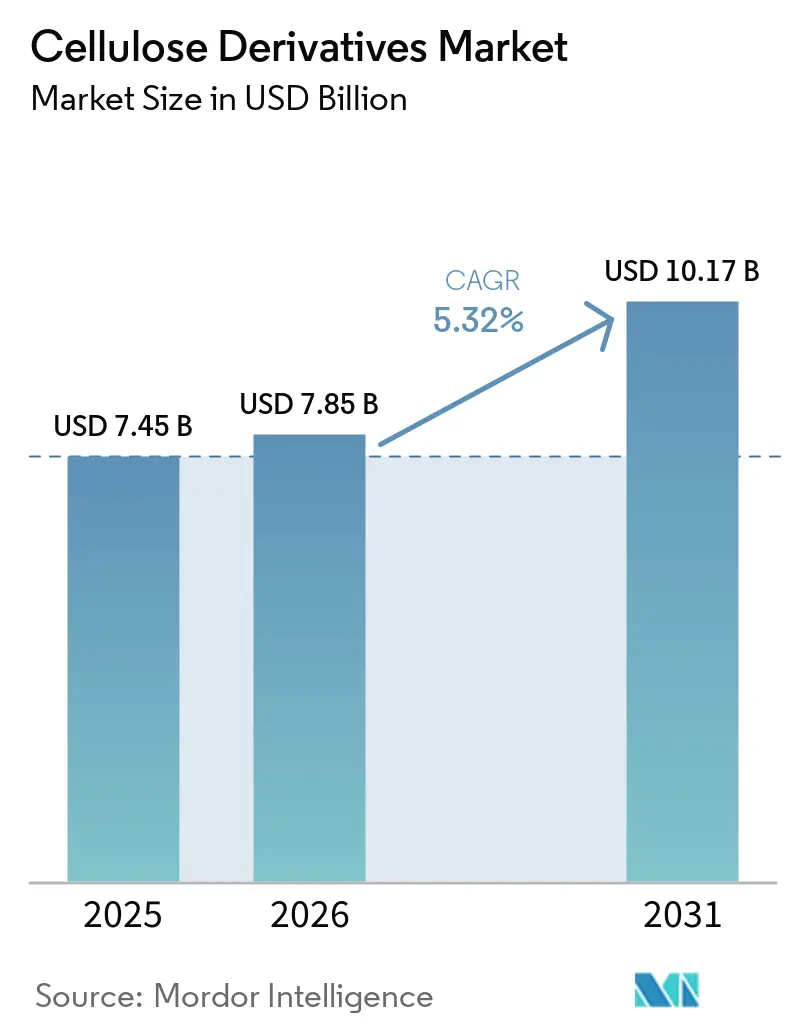
| Taille du Marché (2026) | 7.85 Milliards de dollars |
| Taille du Marché (2031) | 10.17 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
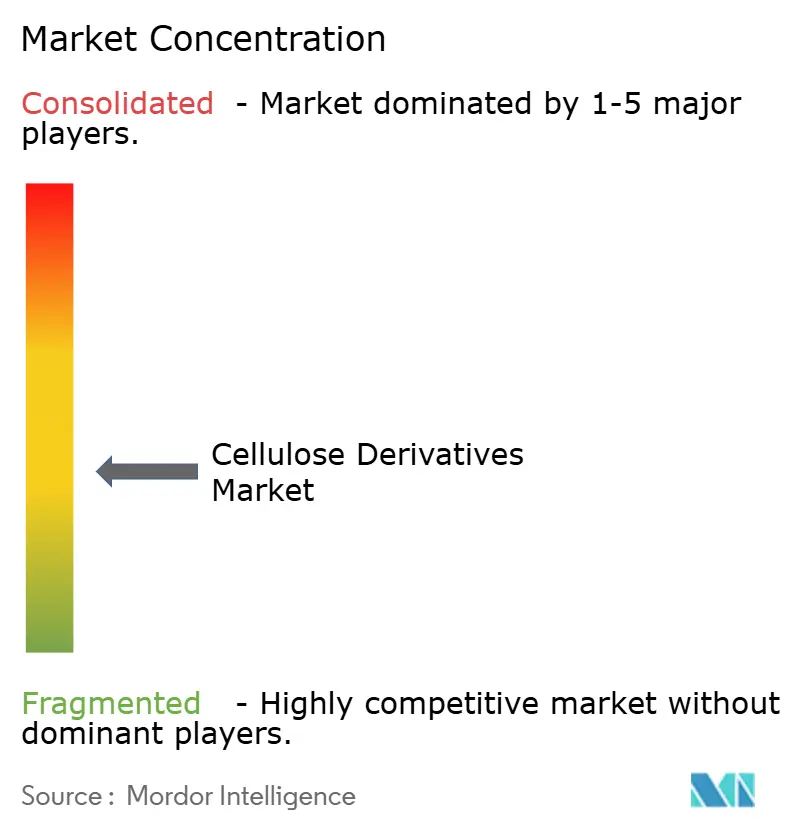
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dérivés de cellulose par Mordor Intelligence
La taille du marché des dérivés de cellulose devrait s'étendre de 7,45 milliards USD en 2025 et 7,85 milliards USD en 2026 à 10,17 milliards USD d'ici 2031, enregistrant un CAGR de 5,32 % entre 2026 et 2031. La demande accrue d'hydroxypropylméthylcellulose (HPMC) dans les mortiers en poudre, les mandats plus stricts en matière d'emballages biodégradables, la production croissante de batteries lithium-ion et la consommation stable d'excipients pharmaceutiques renforcent collectivement les perspectives de croissance à court terme du marché des dérivés de cellulose. Les secteurs de la construction, de l'alimentation et de la fabrication de batteries apprécient les éthers de cellulose pour leur rétention d'eau et leurs attributs d'étiquette propre, tandis que les films de cellulose régénérée gagnent du terrain grâce aux interdictions des plastiques à usage unique. L'intégration verticale dans la pâte de bois à dissoudre protège les principaux fournisseurs des fluctuations des matières premières, mais les restrictions de solvants de l'annexe XVII du règlement REACH de l'Union européenne et la concurrence du fluorure de polyvinylidène (PVDF) dans les anodes haut de gamme modèrent le potentiel de hausse. Dans toutes les régions, les nouvelles capacités d'éthers de la Chine, le programme d'incitation liée à la production (PLI) de l'Inde et les autorisations « Généralement reconnu comme sûr » (GRAS) de la Food and Drug Administration des États-Unis élargissent l'empreinte du marché des dérivés de cellulose ; les investissements en matière de conformité et les liants synthétiques concurrents demeurent les principaux risques de coût et de substitution.
Points clés du rapport
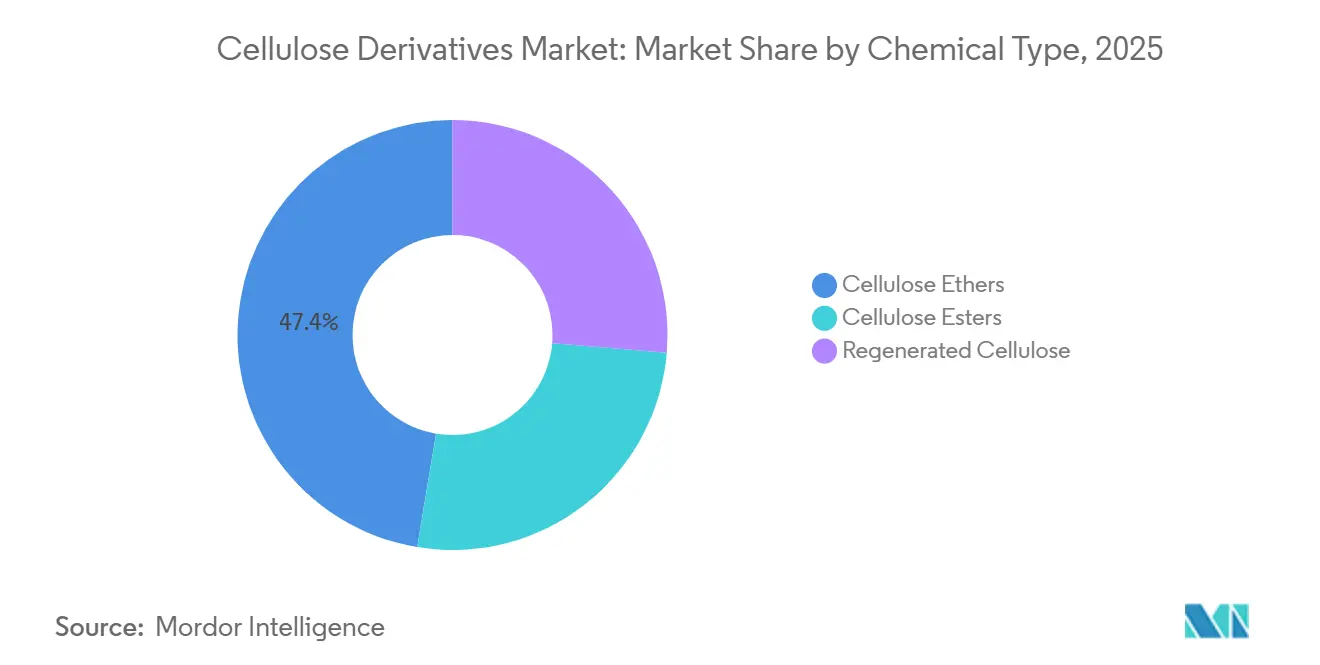
- Les éthers de cellulose ont représenté 47,38 % de la part de marché des dérivés de cellulose en 2025, tandis que la cellulose régénérée devrait enregistrer le CAGR le plus rapide, soit 6,21 %, d'ici 2031.
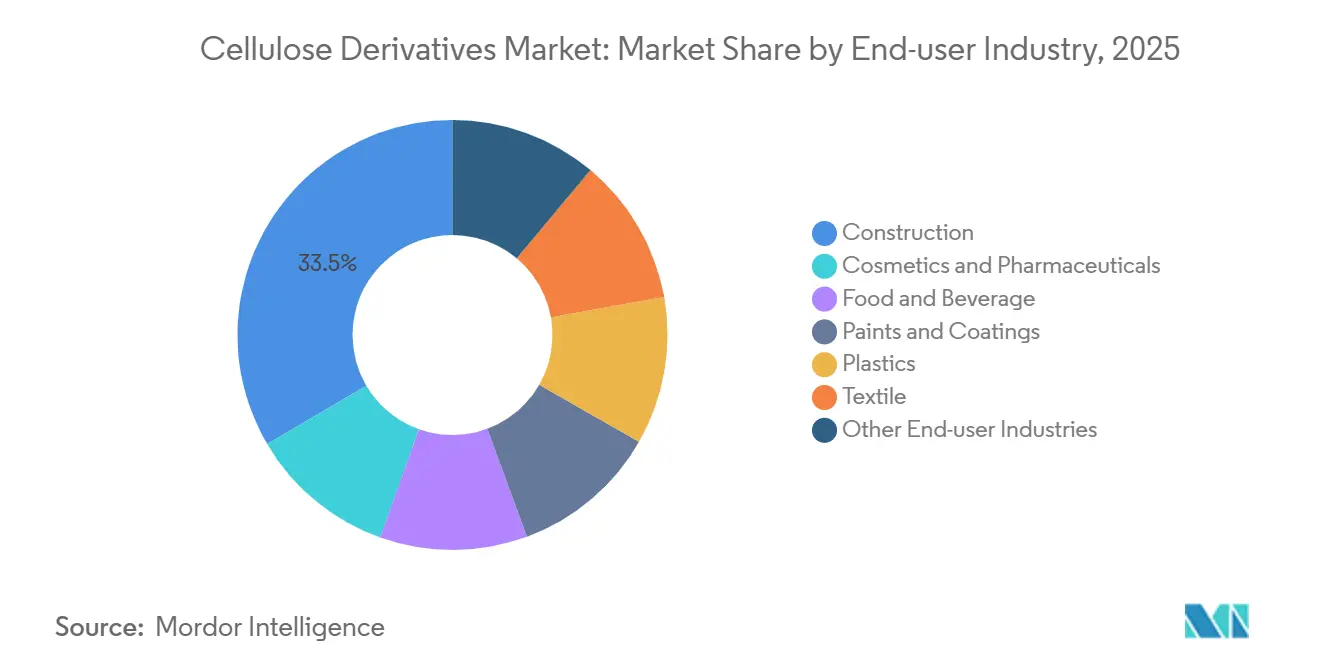
- Les applications dans la construction ont représenté 33,46 % de la taille du marché des dérivés de cellulose en 2025 ; les cosmétiques et les produits pharmaceutiques devraient progresser à un CAGR de 6,34 % jusqu'en 2031.
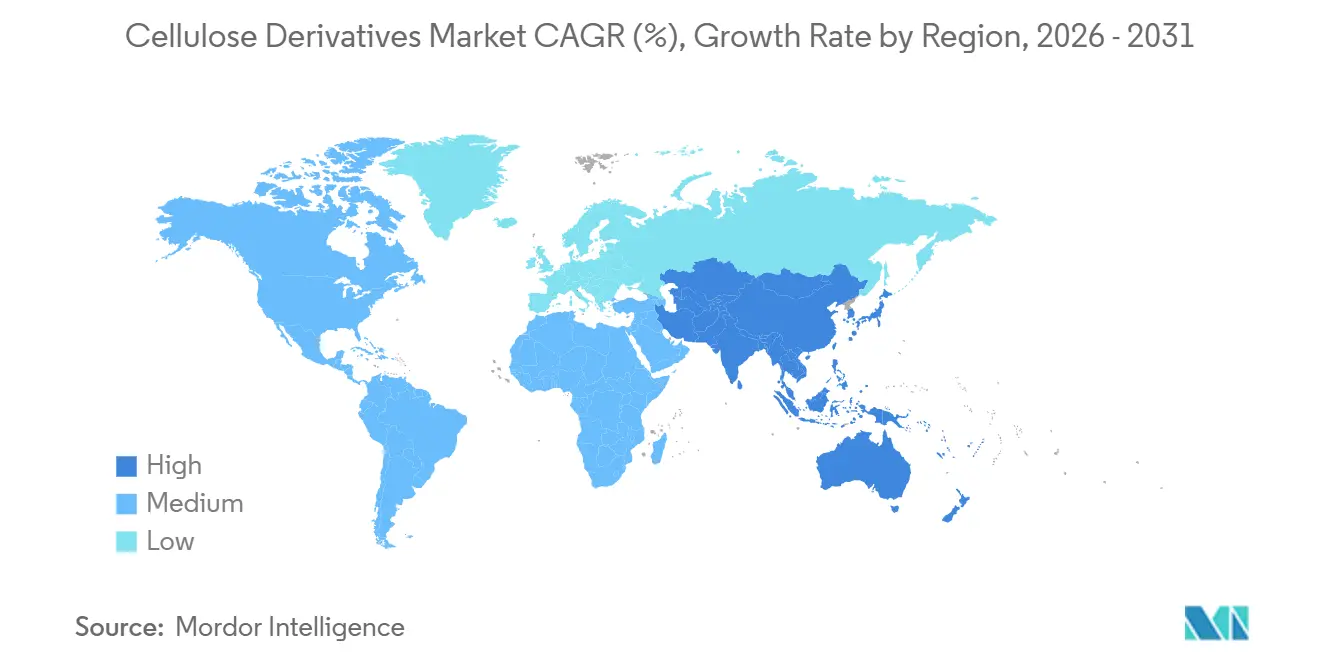
- L'Asie-Pacifique a dominé avec une part de 48,27 % du marché des dérivés de cellulose en 2025 et devrait se développer à un CAGR de 5,92 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'excipients pharmaceutiques de qualité | +1.20% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Inde | Moyen terme (2 à 4 ans) |
| Croissance dans les mortiers de construction et les produits en poudre | +1.50% | Cœur en Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique du Nord | Court terme (≤ 2 ans) |
| Utilisation croissante de stabilisants dans l'alimentation et les boissons | +0.80% | Amérique du Nord et UE, émergence dans les centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Poussée vers la durabilité en faveur des substituts biodégradables | +0.70% | Leadership réglementaire de l'UE, se répandant en Amérique du Nord et sur les marchés côtiers d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption des liants d'anode pour batteries Li-ion | +0.90% | Pôles de fabrication en Asie-Pacifique (Chine, Corée du Sud), corridors de véhicules électriques en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'excipients pharmaceutiques de qualité
Les monographies de la Pharmacopée des États-Unis pour l'hypromellose et le phtalate d'acétate de cellulose standardisent les grades de viscosité, permettant aux fabricants de rationaliser la conception des comprimés à libération contrôlée et d'améliorer la cohérence des lots[1]Pharmacopée des États-Unis, « Monographie de l'hypromellose », usp.org. Les incitations PLI de l'Inde stimulent la production localisée d'HPMC et de carboxyméthylcellulose (CMC-Na), réduisant les délais d'importation et s'alignant sur les limites d'impuretés élémentaires Q3D du Conseil international pour l'harmonisation. Les formulateurs de médicaments génériques continuent de remplacer les désintégrants synthétiques par la CMC-Na pour une dissolution rapide à un coût compétitif. La liste 21 CFR 182.1745 de la Food and Drug Administration des États-Unis couvrant la méthylcellulose facilite les voies à double usage dans les gommes nutraceutiques et les suspensions pédiatriques. L'expansion des pipelines de biosimilaires soutient une croissance à deux chiffres du volume d'excipients, permettant au marché des dérivés de cellulose de capter une part croissante dans les innovations de formes solides orales.
Croissance dans les mortiers de construction et les produits en poudre
Les grades d'HPMC dominent les mélanges d'adhésifs pour carrelage, d'enduits et de systèmes d'isolation et de finition extérieurs (EIFS) grâce à une rétention d'eau supérieure et à une extension du temps ouvert. Les portefeuilles WALOCEL de Dow et METOLOSE de Shin-Etsu permettent aux entrepreneurs de régler finement la viscosité pour les applications verticales et le durcissement par temps chaud. Le méga-pipeline d'infrastructures de la Chine ancre la demande d'éthers même si les constructions résidentielles se refroidissent, tandis que les gigaprojets saoudiens spécifient de l'HPMC de spécialité pour lutter contre la perte d'eau prématurée dans des conditions de chantier à 40 °C. Dans les sous-segments sensibles aux prix, l'alcool polyvinylique est concurrentiel sur le coût, mais l'HPMC conserve la niche haut de gamme où la résistance des liaisons est importante. Les cycles de livraison courts pour les logements préfabriqués augmentent encore la demande de mortiers à prise rapide stabilisés avec des éthers de cellulose, soulignant la dynamique à court terme du marché des dérivés de cellulose.
Utilisation croissante de stabilisants dans l'alimentation et les boissons
Les préférences pour les étiquettes propres poussent les formulateurs vers les gommes de cellulose comme émulsifiants et épaississants dans les viandes d'origine végétale, les alternatives laitières et les boissons protéinées prêtes à boire. Les avis GRAS GRN 000498 et 000897 de la FDA confirment la sécurité de la méthylcellulose et de l'HPMC au contact des aliments, accélérant leur déploiement en Amérique du Nord. Les numéros E de l'EFSA E461 et E464 harmonisent les limites d'utilisation en Europe, simplifiant la conformité des marques multinationales[2]Autorité européenne de sécurité des aliments, « Base de données des additifs alimentaires », efsa.europa.eu. Les transformateurs de boissons sélectionnent la CMC à faible viscosité pour maintenir les particules de cacao ou de protéines en suspension pendant la durée de conservation aseptique, réduisant ainsi les rejets par sédimentation. La gélification thermique de la méthylcellulose permet aux hamburgers d'origine végétale d'imiter la fonte des graisses animales et de conserver leur jutosité, renforçant l'opportunité du marché des dérivés de cellulose dans la conception de textures.
Adoption des liants d'anode pour batteries Li-ion
Les systèmes CMC-SBR à base d'eau réduisent les coûts de fabrication jusqu'à 30 % par rapport aux lignes PVDF/N-méthyl-2-pyrrolidone tout en éliminant les unités de récupération de solvants signalées au titre de la Proposition 65 de Californie et de l'annexe XVII du règlement REACH de l'UE. La CMC fonctionnalisée à l'ammonium améliore l'adhérence des anodes en silicium, offrant une durée de vie de cycle 35 % plus longue selon les données 2024 du Journal of Power Sources. Les gigafactories chinoises et coréennes intègrent déjà des liants CMC dans les cellules de véhicules électriques de gamme intermédiaire, captant 25 à 30 % du pool de liants d'anode. Les réglementations de sécurité des batteries IEC 62660 restent neutres vis-à-vis de la chimie, permettant une sélection de liants basée sur la valeur. Le réglage de la viscosité et du degré de substitution permet aux fournisseurs d'adapter le flux pour le revêtement par filière à fente et par lame de raclage, positionnant le marché des dérivés de cellulose pour des gains de parts supplémentaires dans les batteries.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence des fibres synthétiques et à base de protéines | -0.70% | Mondial, avec une intensité dans les segments de batteries haut de gamme en Amérique du Nord et de construction dans l'UE | Moyen terme (2 à 4 ans) |
| Volatilité des prix de la pâte de bois et des linters de coton | -0.50% | Chaîne d'approvisionnement mondiale, aiguë dans les régions d'approvisionnement d'Asie-Pacifique et d'Amérique du Sud | Court terme (≤ 2 ans) |
| Réglementations sur la toxicité des solvants pour les grades d'acétate | -0.60% | Juridiction REACH de l'UE, Proposition 65 de Californie, se répandant dans les cadres réglementaires d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des fibres synthétiques et à base de protéines
Le PVDF maintient une part ≥ 90 % dans les anodes de batteries à haute énergie, limitant l'influence de la CMC aux niveaux de véhicules électriques axés sur les coûts malgré les mandats de durabilité. Dans les mortiers, l'alcool polyvinylique correspond à la rétention d'eau à un prix inférieur de 15 à 20 %, siphonnant les volumes en Asie du Sud-Est où les marges des entrepreneurs sont faibles. Les isolats de protéines tels que le soja et le gluten de blé séduisent les formulateurs d'étiquettes propres mais nécessitent des déclarations d'allergènes et font face à des fluctuations d'approvisionnement, tempérant leur avancée. Les producteurs de polymères synthétiques contournent les nouveaux dossiers REACH, évitant les frais de conformité imposés aux nouveaux entrants dans les éthers de cellulose, produisant un avantage de coût de 3 à 5 %. Les percées technologiques dans l'éthérification continue pourraient réduire le coût de conversion des éthers de cellulose de 8 à 12 %, restaurant la compétitivité du marché des dérivés de cellulose face aux synthétiques.
Volatilité des prix de la pâte de bois et des linters de coton
Les prix de la pâte à dissoudre ont glissé de 1 400 USD par tonne en 2022 à 1 285 USD au T3-2024, allégeant la pression sur les marges tout en soulignant le risque cyclique. Les fluctuations de l'approvisionnement en linters de coton suivent la demande textile et les rendements saisonniers, affectant la disponibilité de la cellulose de linters blanchie et entraînant des contraintes de pureté pour le câble d'acétate utilisé dans les filtres de cigarettes et les films optiques. Le devis de Bracell au T3-2024 de 1 250 USD par tonne met en évidence les disparités régionales liées aux variations du fret et des devises. L'intégration verticale par Ashland et Lenzing stabilise les flux d'approvisionnement mais exige des dépenses en capital supérieures à 100 millions USD par site. La couverture par contrats à terme atténue les pics à court terme, mais les baisses structurelles de la viscose ou les changements de politique forestière peuvent encore réduire les marges d'EBITDA du marché des dérivés de cellulose de 200 à 300 points de base.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type chimique :
les éthers en tête, la cellulose régénérée s'accélèreLes éthers de cellulose ont capté 47,38 % de la part de marché des dérivés de cellulose en 2025, ancrés par l'utilisation de l'HPMC et de la CMC dans les mortiers de construction, les produits pharmaceutiques et les stabilisants alimentaires. La cellulose régénérée devrait afficher le CAGR le plus rapide, soit 6,21 %, propulsée par les interdictions des plastiques à usage unique qui favorisent les films compostables pour les emballages de confiserie et de tabac. Au sein de la taille du marché des dérivés de cellulose, les esters tels que l'acétate de cellulose servent les filtres à cigarettes et les films optiques mais font face à des pressions de coûts liées aux mises à niveau de conformité des solvants. Le procédé Ioncell de Lenzing dissout la pâte dans des liquides ioniques, éliminant les émissions de disulfure de carbone et permettant une récupération en circuit fermé conforme à la norme ISO 14001.
L'hydroxypropylméthylcellulose règne dans la demande d'éthers grâce à ses propriétés combinées de rétention d'eau et de formation de film, appréciées par les formulateurs d'adhésifs pour carrelage et les développeurs de comprimés à libération contrôlée. Le traitement à base d'eau de la CMC assure son adoption dans les liants de batteries et la stabilisation des crèmes glacées, tandis que la méthylcellulose soutient les systèmes alimentaires à gel thermique tels que les viandes d'origine végétale. L'éthylcellulose reste un polymère de revêtement barrière de niche. Les films de cellulose régénérée tels que Futamura NatureFlex et Sappi Ultracast détiennent une certification de compostabilité selon la norme EN 13432, séduisant les propriétaires de marques confrontés aux règles de responsabilité élargie des producteurs (REP) en France et en Allemagne.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par secteur d'utilisation finale :
la construction domine, le secteur pharmaceutique progresseLa construction a représenté 33,46 % de la taille du marché des dérivés de cellulose en 2025, l'HPMC s'étant solidement implanté dans les mortiers en poudre. Les cosmétiques et les produits pharmaceutiques devraient surpasser les autres avec un CAGR de 6,34 %, portés par les génériques enrobés de film, les gels ophtalmiques et les crèmes topiques. Les catégories alimentation et boissons exploitent la CMC et la méthylcellulose pour atteindre les objectifs de viscosité et de sensation en bouche des étiquettes propres. Les peintures et revêtements utilisent l'hydroxyéthylcellulose pour le contrôle de l'affaissement dans les finitions architecturales à base d'eau, bénéficiant des plafonds de COV en Californie et dans l'UE. Les applications plastiques telles que les montures de lunettes en acétate croissent plus lentement en raison des incursions du polycarbonate, mais le câble d'acétate pour les filtres à cigarettes continue de consommer des volumes d'esters.
L'adoption pharmaceutique est renforcée par les monographies USP qui clarifient les seuils de pureté, réduisant le risque de formulation et accélérant les approbations de médicaments. Les régimes de sécurité alimentaire ISO 22000 assurent en outre aux marques de boissons que les dérivés de cellulose respectent les limites microbiennes dans les installations aseptiques. Ensemble, ces normes renforcent la confiance des utilisateurs finaux et soutiennent la poursuite des gains de parts du marché des dérivés de cellulose dans les applications haut de gamme.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Dérivés de Cellulose en Asie-Pacifique
L'Asie-Pacifique détenait 48,27 % de part du marché des dérivés de cellulose en 2025 et est en passe de se développer à un CAGR de 5,92 % jusqu'en 2031. Les réacteurs HPMC supplémentaires de la Chine alimentent à la fois les canaux de construction domestiques et d'exportation, tandis que les incitations PLI de l'Inde attirent 200 millions USD vers des usines d'éthers de qualité pharmaceutique, réduisant la dépendance aux importations européennes. Les géants japonais et coréens des batteries utilisent des liants CMC dans les lignes de cellules VE dans le cadre des applications de batteries. L'essor des infrastructures en Asie du Sud-Est et l'écosystème de batteries au nickel de l'Indonésie soutiennent davantage l'adoption à long terme.
Marché des Dérivés de Cellulose en Amérique du Nord
En Amérique du Nord, les inscriptions FDA GRAS facilitent les lancements d'aliments fonctionnels, tandis que le cycle de rénovation résidentielle aux États-Unis soutient la demande en HPMC dans les systèmes EIFS et les enduits de joints. Le Canada adapte les mortiers à base d'éthers de cellulose pour la construction en climat froid, et le pôle automobile du Mexique attire le CMC pour des usages dans les batteries et les revêtements.
Marché des Dérivés de Cellulose en Europe
La part de l'Europe a été tempérée par une construction mature, mais soutenue par la production pharmaceutique en Allemagne, en France et en Italie. Les restrictions de l'Annexe XVII du règlement REACH sur la N-méthyl-2-pyrrolidone contraignent les usines d'acétate à moderniser l'acétylation en circuit fermé, ce qui fait augmenter les coûts des grades spéciaux tout en stimulant la recherche de solvants plus écologiques. Les constructions en Europe de l'Est adoptent des enduits améliorés au HPMC pour des façades à haute efficacité énergétique, offrant un léger coup de pouce.
Marché des Dérivés de Cellulose au Moyen-Orient, en Afrique et en Amérique du Sud
En Amérique du Sud et au Moyen-Orient & Afrique, le pipeline de construction du Brésil et l'intégration de la pâte à papier encouragent la consommation d'éthers de cellulose, tandis que les méga-projets d'Arabie Saoudite spécifient des formulations HPMC haute température. Les marchés africains du béton prêt à l'emploi en sont encore à un stade précoce, mais montrent des perspectives prometteuses à mesure que les normes de qualité convergent avec les codes internationaux, offrant un territoire supplémentaire pour le marché des dérivés de cellulose.

Paysage réglementaire
La réglementation affectant les dérivés cellulosiques est encadrée par les règles européennes sur les produits chimiques et la sécurité alimentaire, avec des contraintes supplémentaires imposées par les exigences américaines relatives aux additifs alimentaires. Dans l'Union européenne, REACH continue de stimuler les efforts de conformité, et des lignes directrices sectorielles (Industrial Cellulose Association, juillet 2025) précisent la manière dont les matériaux à base de cellulose s'inscrivent dans le cadre REACH, tout en notant que certains polymères de cellulose modifiée peuvent chevaucher des restrictions telles que le régime européen sur les microplastiques (règlement (UE) 2023/2055), selon les critères d'exemption (par exemple, la solubilité ou la biodégradabilité). Pour les usages alimentaires, le règlement (UE) 2025/666 de la Commission (adopté en avril 2025) a resserré les limites d'éléments toxiques pour l'ensemble des additifs cellulosiques (E460 à E469) et a retiré l'autorisation de la carboxyméthylcellulose de sodium (E466) pour certaines catégories d'aliments destinés aux nourrissons et aux jeunes enfants, accentuant les exigences de spécification et de test pour les fournisseurs desservant les applications nutritionnelles réglementées.
La traçabilité de l'origine forestière est également devenue plus importante pour les matières premières dérivées du bois. Le règlement européen sur la déforestation (RDUE, règlement (UE) 2023/1115) s'applique au bois et aux produits dérivés, avec des précisions supplémentaires sur le champ d'application et la mise en œuvre publiées en 2026 par la Commission européenne. Cela alourdit les exigences documentaires en amont, notamment l'approvisionnement en pâte, la chaîne de traçabilité et les déclarations de diligence raisonnée, pour les opérateurs mettant des produits dérivés du bois concernés sur le marché de l'UE. Aux États-Unis, les dérivés cellulosiques utilisés dans l'alimentation et la transformation restent régis par les réglementations de la FDA (par exemple, 21 CFR 172.868), maintenant la conformité en matière d'étiquetage et de spécification au cœur des priorités pour les fournisseurs desservant des marchés finaux réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur des dérivés cellulosiques commence par les matières premières fibreuses, principalement la pâte de bois soluble et les linters de coton. Les producteurs procèdent ensuite à des étapes de purification et de conversion, notamment l'éthérification, l'estérification ou la régénération, pour former des éthers, esters et qualités de cellulose régénérée. La conversion est à la fois capitalistique et exigeante en matière de conformité, si bien que les fournisseurs s'intègrent souvent en amont vers la pâte ou sécurisent des accords d'approvisionnement à long terme afin de gérer le coût, la qualité et le risque logistique. Les contrôles environnementaux, notamment le traitement des eaux usées et des solvants pour certaines voies d'estérification, renforcent encore les barrières à l'entrée et favorisent les fabricants établis disposant d'une échelle et de capacités de service technique.
En aval, la demande est satisfaite par un mélange d'approvisionnement direct auprès de grands utilisateurs industriels (mortiers de construction, produits pharmaceutiques, alimentation, revêtements et batteries) et de réseaux de distribution spécialisés qui soutiennent la formulation, la gestion des stocks et la couverture régionale pour les clients plus petits. L'optimisation récente de la distribution illustre comment les producteurs protègent leurs niveaux de service et renforcent leur accès aux usages finaux réglementés : Ashland a nommé Tilley Distribution comme son distributeur exclusif aux États-Unis pour les ingrédients alimentaires et de boissons (y compris CMC, méthylcellulose, HPMC et HPC) en octobre 2025, et la couverture des excipients pharmaceutiques en Europe s'est étendue grâce à un accord reliant Biogrund et Shin-Etsu pour l'Espagne, effectif en janvier 2026. Ces mouvements confirment que les laboratoires d'application, la documentation de conformité et une disponibilité locale fiable peuvent différencier les fournisseurs au-delà de l'étape de conversion chimique.
Paysage concurrentiel
Le marché des dérivés de cellulose est modérément fragmenté. Les mouvements stratégiques se concentrent sur les expansions en Asie, les modernisations d'acétylation en circuit fermé et les lancements de films de spécialité. Par exemple, Lenzing a investi 50 millions USD dans des lignes d'emballages compostables VEOCEL, tandis que Futamura a amélioré le NatureFlex à barrière contre l'humidité pour prolonger la durée de conservation sans stratifiés en aluminium. Les start-ups développant des modificateurs de rhéologie à base de cellulose modifiée enzymatiquement font face à des obstacles d'échelle et à des obstacles d'autorisation réglementaire, limitant les perturbations immédiates. Dans l'ensemble, la défense des marges repose sur l'intégration des matières premières, l'efficacité de la récupération des solvants et la personnalisation rapide des grades à mesure que le marché des dérivés de cellulose arrive à maturité.
Leaders du secteur des dérivés de cellulose
Ashland
Eastman Chemical Company
Shin-Etsu Chemical Co., Ltd
Dow
Lenzing AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dérivés de Cellulose
- Ashland
- Eastman Chemical Company
- Dow Inc.
- Shin-Etsu Chemical Co.
- Lenzing AG
- Celanese Corporation
- Daicel Corporation
- Mitsubishi Chemical
- Nouryon
- Grasim (Aditya Birla)
- Rayonier Advanced Materials
- Sappi Limited
- Cerdia International
- Futamura Chemical
- FKuR
- CP Kelco (JM Huber)
- Xinjiang Zhongtai Chemical
- Shandong Heda Yaguang
- Hubei Golden Ring
- Sichuan Vinylon Works

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme se forme dans les qualités biosourcées et biodégradables qui remplacent les polymères synthétiques dans les détergents, les soins personnels et l'emballage, où les exigences de conformité et les contraintes de marque favorisent les modificateurs de rhéologie et particules d'origine naturelle. Nouryon a renforcé cette orientation en février 2026 avec le lancement de FinnFix PB MAX, positionné comme une carboxyméthylcellulose 100 % biosourcée et biodégradable pour les détergents à lessive, confirmant un développement de produits centré sur la performance associée à des allégations de fin de vie. Dans les soins personnels, Eastman a signé un protocole d'accord avec Kolmar Korea en janvier 2026 pour collaborer sur des solutions biodégradables élargissant l'accès à la technologie de micropoudre d'ester de cellulose Eastman Esmeri, alignant les formats de particules d'esters de cellulose avec le durcissement du contrôle des microplastiques sur les principaux marchés de consommation.
Du côté de l'offre, les investissements dans la transformation de la pâte en produits chimiques et dans la pâte spéciale créent des voies supplémentaires pour les producteurs de dérivés cellulosiques afin de sécuriser des options de matières premières et de développer de nouveaux intermédiaires, en particulier lorsque les bioraffineries coproduisent des flux de sucres, de lignine et de cellulose. UPM a lancé la production commerciale à sa bioraffinerie de Leuna en Allemagne en janvier 2026, incluant une séparation stable de la lignine et des sucres, ce qui témoigne d'un élan à l'échelle industrielle des plateformes chimiques à base de bois susceptibles d'élargir la flexibilité des matières premières pour les dérivés et revêtements en aval. Dans les matières premières liées à l'hygiène, Suzano a inauguré une ligne de pâte fluff élargie à son usine de Limeira en juin 2026, portant la capacité annuelle à 440 000 tonnes et confirmant l'accent continu sur les flux de cellulose à plus forte valeur ; pour les fabricants de dérivés, cela favorise une contractualisation à plus long terme et des évolutions de portefeuille reliant les pâtes solubles et spéciales à une performance d'usage final différenciée plutôt qu'à une exposition aux matières premières.
Recent Industry Developments in Marché des Dérivés de Cellulose
- Juin 2026 : Eastman a mis en œuvre une hausse de prix mondiale pour les produits cellulosiques, y compris les polymères d'esters de cellulose, effective à partir du 1er juin 2026, citant des coûts plus élevés de matières premières, d'énergie et de logistique. Ce changement réancre la tarification contractuelle et souligne à quel point l'économie des esters et des polymères spéciaux est sensible à la volatilité des intrants, façonnant les stratégies d'achat des formulateurs de revêtements, de plastiques et de soins personnels.
- Janvier 2026 : Ashland et Univar Solutions B.V. ont lancé un partenariat de distribution exclusif pour les éthers de cellulose dans le secteur de l'alimentation et des boissons dans la région EMEA, avec un déploiement progressif débutant dans certains pays européens sélectionnés, puis s'étendant à des parties du Moyen-Orient jusqu'en avril 2026. L'accord renforce la disponibilité locale et le soutien technique pour des qualités telles que la méthylcellulose, l'HPMC et le CMC dans des applications réglementées, où la continuité de l'approvisionnement et la documentation peuvent déterminer la qualification des clients.
- Juin 2025 : Eastman a dévoilé Eastman Esmeri CC1N10, une micropoudre d'ester de cellulose positionnée pour les cosmétiques colorés et conçue pour être facilement biodégradable. Ce lancement a élargi les options d'esters de cellulose pour les soins personnels, positionnant des alternatives aux particules de polymères synthétiques alors que les marques recherchent des voies de reformulation dans un contexte d'exigences environnementales et de contrôle des ingrédients plus strictes.


Marché des Dérivés de Cellulose Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les revenus générés par les dérivés de cellulose vendus commercialement, utilisés comme additifs fonctionnels et matériaux de performance dans les applications industrielles et grand public, comptabilisés au point de vente du matériau dérivé.
Exclusions du périmètre : Nous excluons les produits finis en aval dans lesquels les dérivés de cellulose ne sont qu'un ingrédient, ainsi que les transferts internes qui ne reflètent pas une transaction de marché externe.
Aperçu de la Segmentation
- Par type chimique
- Esters de cellulose
- Éthers de cellulose
- Cellulose régénérée
- Par secteur d'utilisation finale
- Construction
- Cosmétiques et produits pharmaceutiques
- Alimentation et boissons
- Peintures et revêtements
- Plastiques
- Textile
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la constitution d'une base de faits fiable concernant les signaux d'offre, de demande et de prix, pouvant être vérifiée d'une année sur l'autre. Pour ce marché, nous avons eu recours à des sources publiques telles que les statistiques commerciales d'UN Comtrade, les données de l'USITC, d'Eurostat et des offices statistiques nationaux des grands pays manufacturiers afin de comprendre les flux d'importation-exportation et les tendances d'activité.
Nous avons également consulté des sources telles que la FDA américaine et l'Autorité européenne de sécurité des aliments pour le contexte relatif aux ingrédients et aux additifs, ainsi que des revues scientifiques à comité de lecture pour les notes sur l'adoption technique et la substitution dans les différentes applications. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse ont été utilisés pour cartographier les ajouts de capacité, le positionnement des produits et les évolutions au niveau des usines ; un abonnement payant aux données financières des entreprises, aux brevets et aux enregistrements d'importation-exportation au niveau des expéditions a ensuite été utilisé pour combler les lacunes là où les rapports publics restent à un niveau élevé. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été examinées pour soutenir la collecte de données, les vérifications croisées et les clarifications.
Entretiens Primaires et Enquêtes
Les données primaires ont été collectées par le biais d'entretiens structurés et d'enquêtes courtes auprès de participants tout au long de la chaîne de valeur des dérivés de cellulose, notamment des producteurs, des distributeurs, des compoundeurs et des équipes d'approvisionnement dans les principaux secteurs d'utilisation finale. Pour un marché mondial comme celui-ci, une couverture a été assurée en Asie-Pacifique, en EMEA et dans les Amériques afin de valider le mix d'applications, les pratiques tarifaires et les contraintes d'approvisionnement locales, puis d'ajuster les hypothèses qui n'étaient pas claires à partir des sources documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 29 % |
| Acteurs de plus petite taille : 18 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à l'aide d'un modèle descendant dans lequel les indicateurs de production, de commerce et de demande d'utilisation finale sont assemblés en un bassin de demande cohérent pour les dérivés de cellulose par région, puis exprimés en valeur à l'aide d'une logique de prix observable. Pour maintenir des totaux réalistes, nous avons également corroboré les résultats avec des approximations ascendantes sélectives, notamment des vérifications des revenus d'échantillons de fournisseurs, des vérifications des canaux de distribution et des volumes dans les applications clés multipliés par des fourchettes de prix réalisés typiques.
Dans le modèle, les données d'entrée comprennent les volumes d'importation-exportation pour les principales familles de dérivés, les ajouts de capacité et la direction du taux d'utilisation, les évolutions de la consommation au niveau des applications dans les mélanges de construction et les revêtements, les signaux de demande d'additifs pharmaceutiques et alimentaires, ainsi que les mouvements des coûts des matières premières qui influencent les réajustements des prix de vente. Lorsqu'une série de données était manquante pour un pays, un indicateur de substitution a été appliqué en utilisant des marchés voisins présentant une structure industrielle similaire, et l'hypothèse a ensuite été examinée lors d'appels primaires. Pour les prévisions, une analyse de scénarios a été utilisée autour des moteurs de la demande, tels que l'activité de construction, la production alimentaire conditionnée et les tendances de formulation des soins personnels, puis lissée avec des vérifications de séries temporelles afin que la courbe ne progresse pas sans événement clairement identifié.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de multiples vérifications afin que le chiffre final ne soit pas déterminé par un seul ensemble de données. Les analystes comparent la valeur modélisée et les taux de croissance avec des signaux indépendants tels que la direction des flux commerciaux, les évolutions de capacité déclarées et les commentaires sur la demande des applications, puis examinent tout écart qui semble trop élevé par rapport aux indicateurs sous-jacents.
Avant la validation finale, les hypothèses sont examinées par étapes, et des démarches de suivi sont déclenchées lorsque les retours d'entretiens sont en contradiction avec les tendances documentaires, ou lorsqu'une mise à jour importante de prix ou de capacité émerge. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, notamment des démarrages de grandes capacités, des changements de politique affectant les additifs, ou des fluctuations soutenues des coûts des matières premières. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus à jour disponible à ce moment-là.
Taille du Marché des Dérivés de Cellulose selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les dérivés de cellulose peuvent sembler différentes même lorsqu'elles semblent décrire le même espace, car le panier de produits et le point de comptabilisation ne sont pas toujours alignés. Des différences apparaissent également lorsqu'une étude s'ancre sur une année de base différente, utilise un calendrier de change différent, ou suppose une hausse des prix plus rapide que ce que les acheteurs rapportent.
Un facteur courant d'écart est le glissement du périmètre vers des matériaux à base de cellulose adjacents ou vers des produits formulés en aval, ce qui peut faire monter les totaux au-delà de ce qui est échangé en tant que matériau dérivé. Certaines estimations s'appuient également sur des hypothèses de croissance agressives pour les applications de construction et pharmaceutiques sans revérifier les volumes implicites par rapport aux signaux commerciaux et aux évolutions de capacité visibles dans les ensembles de données publics. Dans le modèle utilisé par Mordor Intelligence, le total est limité aux esters de cellulose, aux éthers de cellulose et à la cellulose régénérée vendus en tant que matériaux dérivés dans les différentes utilisations finales, et il est réconcilié avec les mouvements de production et de commerce avant que la courbe de valeur ne soit finalisée.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 7,85 milliards USD (2026) | |
| Global Consultancy A | 8,02 milliards USD (2024) | Utilise une année de base antérieure et un horizon plus long, et le périmètre est souvent présenté avec des couches de grade et d'utilisateur final qui peuvent accidentellement intégrer des produits formulés en aval dans certaines applications, ce qui fait monter la valeur. |
| Industry Publisher B | 6,52 milliards USD (2024) | La taille déclarée plus faible peut provenir d'une couverture plus étroite des familles de dérivés et d'une dépendance plus importante aux parts d'utilisation finale déclarées sans réconciliation complète des totaux avec les flux commerciaux et les évolutions de capacité, ce qui peut sous-estimer l'approvisionnement transfrontalier. |
Le tableau montre que la majeure partie de l'écart provient de ce qui est comptabilisé et de la manière dont les ancres de prix et d'année sont gérées, plutôt que d'un seul moteur de demande. Lorsque le périmètre est limité aux matériaux dérivés échangés et vérifié par rapport aux signaux de volume observables, la valeur finale reste plus facile à reproduire et à expliquer lors de la prise de décision.


Questions clés auxquelles le rapport répond
Quelle est la valeur mondiale actuelle du marché des dérivés de cellulose ?
La taille du marché des dérivés de cellulose a atteint 7,85 milliards USD en 2026.
À quelle vitesse la demande de dérivés de cellulose en Asie-Pacifique croît-elle ?
La consommation en Asie-Pacifique devrait augmenter à un CAGR de 5,92 % jusqu'en 2031, portée par la construction chinoise et les liens avec le secteur pharmaceutique indien.
Quel segment chimique se développe le plus rapidement ?
La cellulose régénérée devrait croître à un CAGR de 6,21 % alors que les politiques mondiales d'emballage favorisent les films compostables.
Pourquoi l'HPMC est-il privilégié dans les mortiers en poudre ?
L'HPMC offre une rétention d'eau et des performances de temps ouvert supérieures, essentielles pour les adhésifs pour carrelage et les applications EIFS.
Comment les dérivés de cellulose sont-ils utilisés dans les batteries lithium-ion ?
La carboxyméthylcellulose sert de liant d'anode à base d'eau, réduisant les coûts et évitant les solvants toxiques présents dans les systèmes PVDF.
Dernière mise à jour de la page le:



