
セルロース誘導体市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
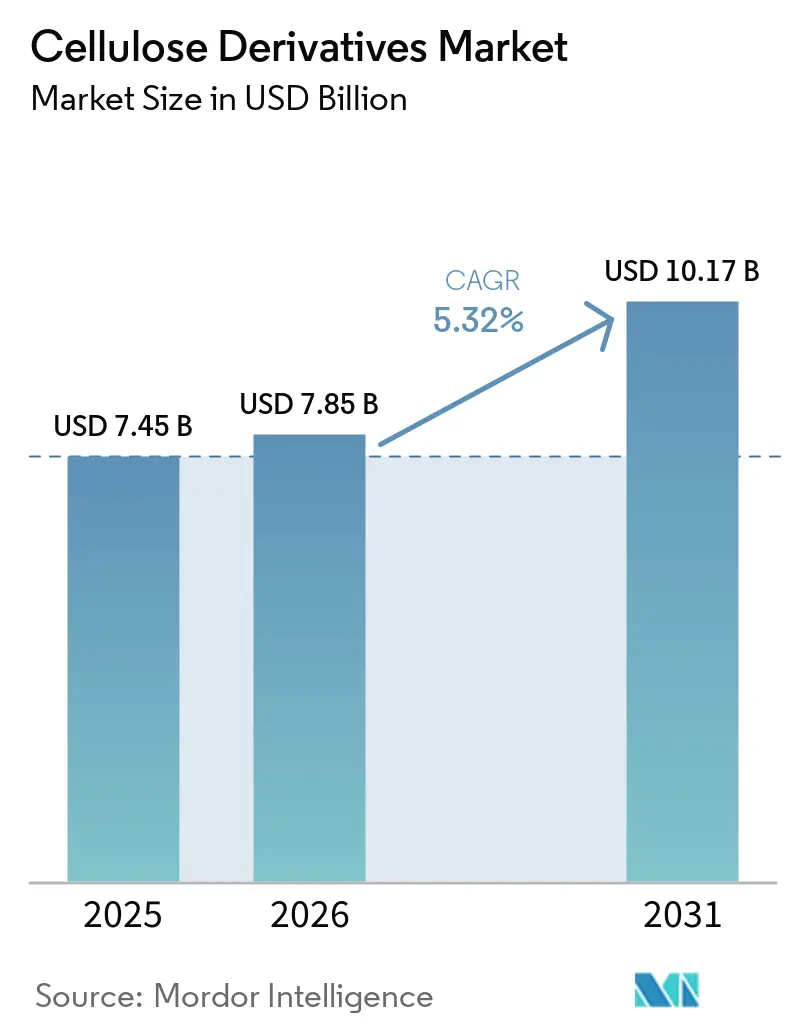
| 市場規模 (2026) | 7.85 十億米ドル |
| 市場規模 (2031) | 10.17 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
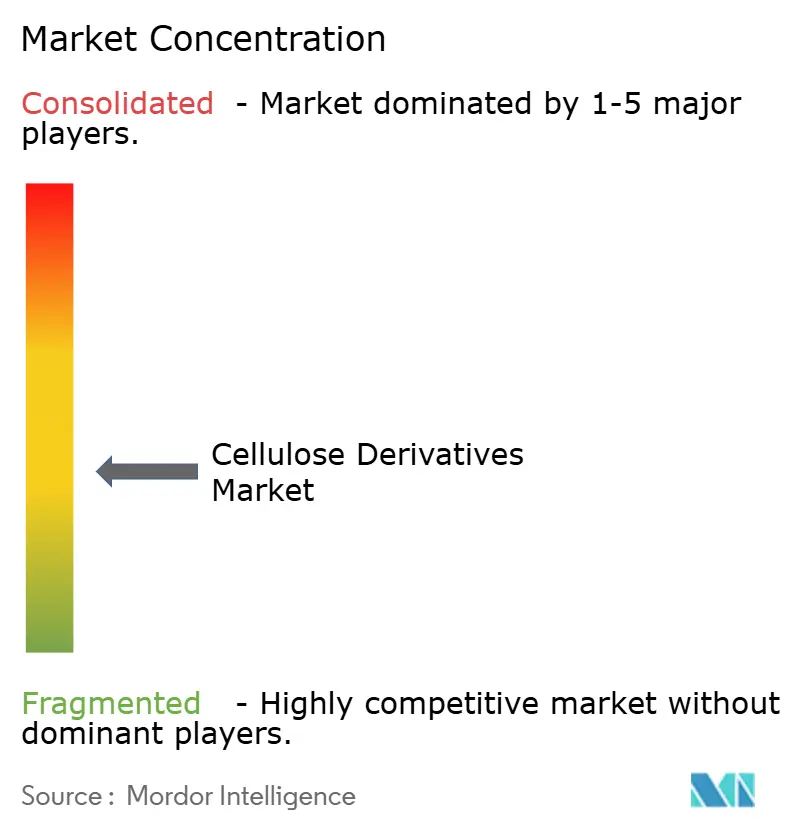
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルロース誘導体市場分析
セルロース誘導体市場規模は、2025年の74億5,000万米ドルおよび2026年の78億5,000万米ドルから、2031年までに101億7,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.32%を記録すると予測されます。ドライミックスモルタルにおけるヒドロキシプロピルメチルセルロース(HPMC)の需要増大、生分解性包装に関する規制強化、リチウムイオン電池生産の拡大、および医薬品添加剤の安定した消費が、セルロース誘導体市場の近期成長見通しを総合的に強化しています。建設、食品、電池メーカーは水分保持とクリーンラベル特性を理由にセルロースエーテルを評価しており、一方で再生セルロースフィルムは使い捨てプラスチック禁止を背景に普及が進んでいます。溶解木材パルプへの垂直統合は主要サプライヤーを原料価格変動から守っていますが、欧州連合のREACH附属書XVIIによる溶剤規制およびプレミアム負極材におけるポリフッ化ビニリデン(PVDF)との競合が上昇余地を抑制しています。地域別では、中国の新たなエーテル生産能力、インドの生産連動型インセンティブ(PLI)制度、および米国食品医薬品局(FDA)の一般的に安全と認められる(GRAS)認定がセルロース誘導体市場のフットプリントを拡大しており、コンプライアンス投資と競合する合成バインダーが主要なコストおよび代替リスクとして残っています。
主要レポートのポイント
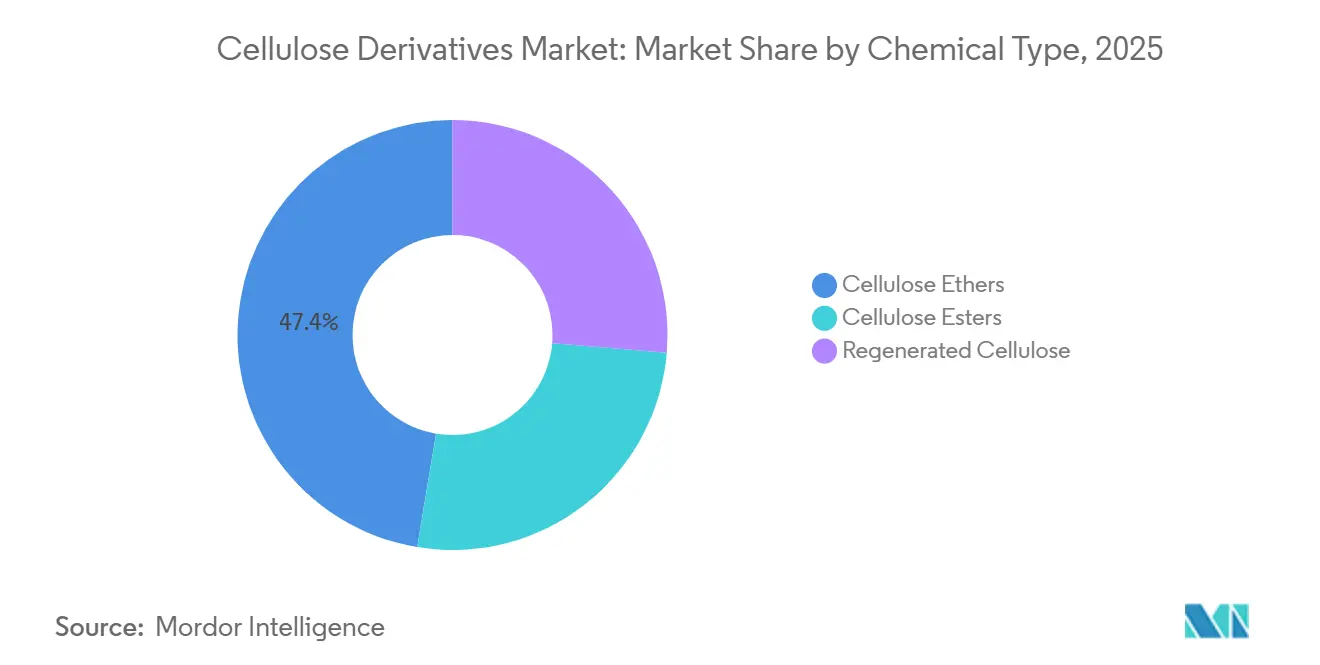
- セルロースエーテルは2025年のセルロース誘導体市場シェアの47.38%をリードし、再生セルロースは2031年までに最速の6.21% CAGRを記録すると予測されています。
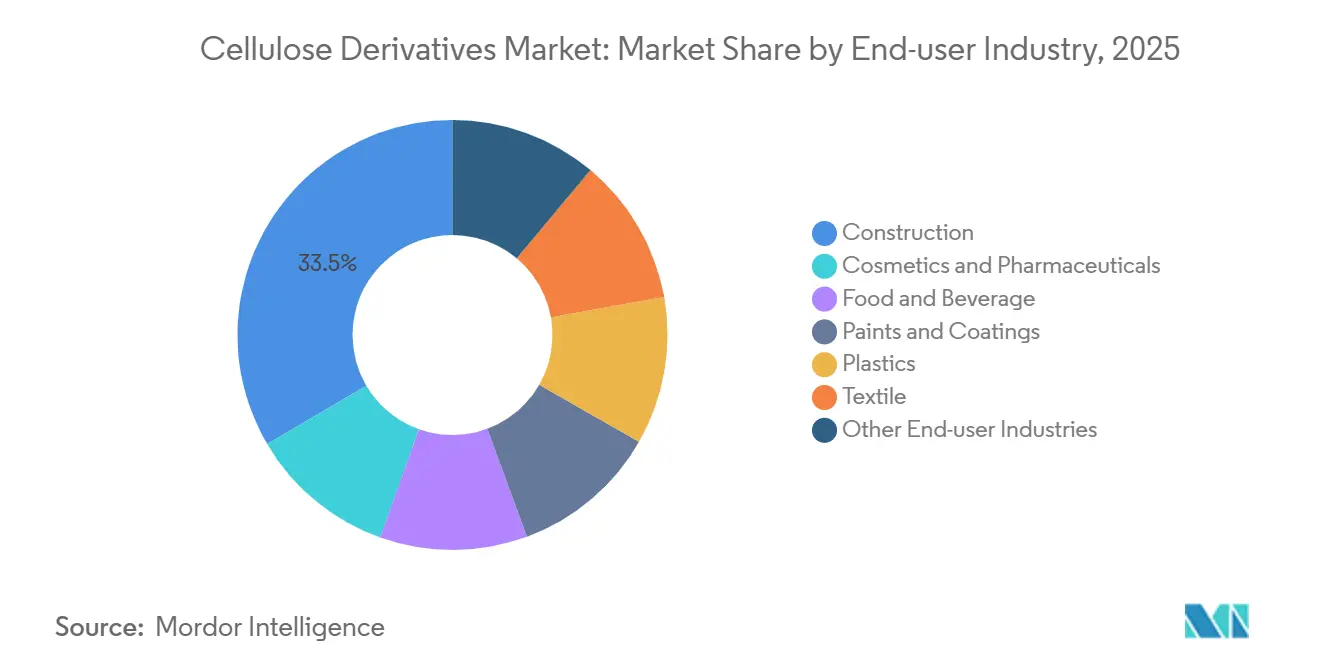
- 建設用途は2025年のセルロース誘導体市場規模の33.46%を占め、化粧品・医薬品は2031年にかけてCAGR 6.34%で成長する見込みです。
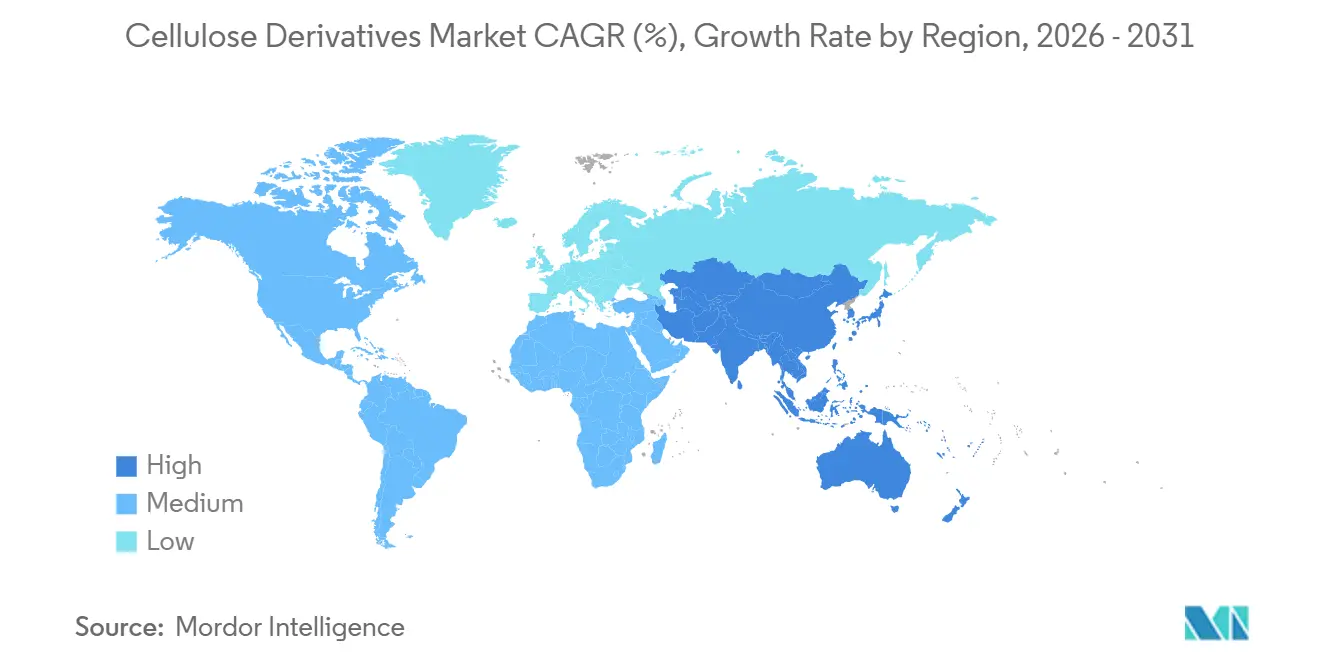
- アジア太平洋は2025年のセルロース誘導体市場において48.27%のシェアで首位を占め、2026〜2031年にかけてCAGR 5.92%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品グレード添加剤需要の増大 | +1.20% | 北米、欧州、インドに集中したグローバル | 中期(2〜4年) |
| 建設用モルタルおよびドライミックス製品の成長 | +1.50% | APACが中核、中東・北アフリカへの波及 | 短期(2年以内) |
| 食品・飲料安定剤使用の拡大 | +0.80% | 北米およびEU、APACの都市部で新興 | 中期(2〜4年) |
| 生分解性代替品に向けたサステナビリティの推進 | +0.70% | EUの規制主導、北米およびAPAC沿岸市場へ拡大 | 長期(4年以上) |
| リチウムイオン電池負極バインダーの採用 | +0.90% | APACの製造拠点(中国、韓国)、北米のEVコリドー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医薬品グレード添加剤需要の増大
ヒプロメロースおよびセルロースアセテートフタレートに関する米国薬局方モノグラフは粘度グレードを標準化し、メーカーが徐放性錠剤設計を合理化してバッチの一貫性を向上させることを可能にしています[1]米国薬局方、「ヒプロメロースモノグラフ」、usp.org。インドのPLIインセンティブはHPMCおよびカルボキシメチルセルロース(CMC-Na)の国内生産を促進し、輸入リードタイムを短縮するとともに、医薬品規制調和国際会議Q3D元素不純物限度に適合しています。後発医薬品製剤メーカーは、競争力のあるコストで迅速な溶解を実現するために、合成崩壊剤をCMC-Naに置き換え続けています。メチルセルロースを対象とする米国食品医薬品局の21 CFR 182.1745リストは、栄養補助食品グミおよび小児用懸濁液における二重用途経路を容易にしています。バイオシミラーパイプラインの拡大は添加剤の二桁台の数量成長を持続させ、セルロース誘導体市場が経口固形製剤イノベーションにおける増分シェアを獲得することを可能にしています。
建設用モルタルおよびドライミックス製品の成長
HPMCグレードは、優れた水分保持とオープンタイム延長により、タイル接着剤、レンダー、および外断熱仕上げシステム(EIFS)ミックスで主流となっています。DowのWALOCELおよびShin-EtsuのMETOLOSEポートフォリオにより、施工業者は垂直施工および高温養生に向けた粘度を微調整することができます。中国の大規模インフラパイプラインは住宅建設が冷え込む中でもエーテル需要を支え、サウジアラビアのギガプロジェクトは40℃を超える現場条件での早期水分損失を防ぐために特殊HPMCを指定しています。価格感応度の高いサブセグメントではポリビニルアルコールがコスト面で競合していますが、接着強度が重要なプレミアムニッチではHPMCが優位を保っています。プレハブ住宅の短納期サイクルがセルロースエーテルで安定化された速硬性モルタルへの需要をさらに高め、セルロース誘導体市場の近期モメンタムを裏付けています。
食品・飲料安定剤使用の拡大
クリーンラベル志向が、植物性肉、乳製品代替品、レディトゥドリンクプロテイン飲料における乳化剤および増粘剤としてのセルロースガムへの需要を高めています。FDA GRASノーティスGRN 000498および000897は食品接触におけるメチルセルロースおよびHPMCの安全性を確認し、北米での展開を加速しています。EFSA E番号E461およびE464は欧州全域での使用限度を調和させ、多国籍ブランドのコンプライアンスを簡素化しています[2]欧州食品安全機関、「食品添加物データベース」、efsa.europa.eu。飲料メーカーは低粘度CMCを選択し、無菌保存期間中にカカオやタンパク質粒子を懸濁状態に保ち、沈殿による不良品を削減しています。メチルセルロースの熱ゲル化は植物性バーガーが動物性脂肪の溶け方を模倣してジューシーさを保持することを可能にし、テクスチャー設計におけるセルロース誘導体市場の機会を強化しています。
リチウムイオン電池負極バインダーの採用
水系CMC-SBRシステムは、カリフォルニア州プロポジション65およびEU REACH附属書XVIIの下で問題視される溶剤回収ユニットを排除しながら、PVDF/N-メチル-2-ピロリドンラインと比較して製造コストを最大30%削減します。アンモニウム官能化CMCはシリコン負極の接着性を向上させ、2024年のJournal of Power Sourcesのデータによれば35%長いサイクル寿命を実現します。中国および韓国のギガファクトリーはすでに中級EVセルにCMCバインダーを統合し、負極バインダープールの25〜30%を獲得しています。IEC 62660電池安全規制は化学的に中立であり、価値に基づくバインダー選択を可能にしています。粘度および置換度の調整により、サプライヤーはスロットダイおよびドクターブレードコーティング用のフローを調整でき、セルロース誘導体市場が電池分野での増分シェア獲得に向けて位置付けられています。
制約の影響分析*
| 制約 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成繊維およびタンパク質系繊維との競合 | -0.70% | 北米のプレミアム電池およびEU建設セグメントで激化するグローバル | 中期(2〜4年) |
| 木材パルプおよびコットンリンターの価格変動 | -0.50% | グローバルサプライチェーン、アジア太平洋および南米の調達地域で深刻 | 短期(2年以内) |
| アセテートグレードに対する溶剤毒性規制 | -0.60% | EU REACH管轄、カリフォルニア州プロポジション65、APACの規制枠組みへ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
合成繊維およびタンパク質系繊維との競合
PVDFは高エネルギー電池負極において90%以上のシェアを維持しており、サステナビリティ義務にもかかわらずCMCの影響をコスト主導のEVティアに限定しています。モルタルでは、ポリビニルアルコールが15〜20%低い価格で水分保持を実現し、施工業者のマージンが薄い東南アジアで数量を奪っています。大豆や小麦グルテンなどのタンパク質分離物はクリーンラベル製剤メーカーを引き付けますが、アレルゲン表示が必要であり供給変動に直面しているため、その普及は抑制されています。合成ポリマーメーカーは新たなREACHドシエを回避し、新興セルロースエーテル参入者に課されるコンプライアンス費用を避けることで、3〜5%のコスト優位を生み出しています。連続エーテル化の技術的ブレークスルーにより、セルロースエーテルの変換コストが8〜12%削減され、合成品に対するセルロース誘導体市場の競争力が回復する可能性があります。
木材パルプおよびコットンリンターの価格変動
溶解パルプ価格は2022年のトン当たり1,400 ミリオン 米ドルから2024年第3四半期には1,285 米ドルへと下落し、マージン圧力は緩和されたものの、景気循環リスクを浮き彫りにしている。コットンリンターの供給は繊維需要と季節的な収量に左右され、漂白リンターセルロースの入手可能性に影響を与え、タバコフィルターや光学フィルムに使用されるアセテートトウの純度制約を引き起こしている。Bracellが2024年第3四半期に提示したトン当たり1,250 米ドルという価格は、輸送費と為替変動に起因する地域格差を浮き彫りにしている。AshlandおよびLenzingによる垂直統合は原材料の調達フローを安定させるが、1サイト当たり1億 米ドルを超える設備投資を必要とする。先物ヘッジは短期的な価格急騰を緩和するものの、構造的なビスコース市場の低迷や林業政策の変更により、セルロース誘導体市場のEBITDAマージンが200〜300ベーシスポイント圧縮される可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学タイプ別:
エーテルが主導、再生セルロースが加速セルロースエーテルは2025年のセルロース誘導体市場シェアの47.38%を獲得し、建設用モルタル、医薬品、食品安定剤におけるHPMCおよびCMCの使用に支えられています。再生セルロースは、菓子類やタバコ包装向けの堆肥化可能フィルムを優遇する使い捨てプラスチック禁止に後押しされ、最速の6.21% CAGRを記録すると予測されています。セルロース誘導体市場規模の中で、セルロースアセテートなどのエステルはタバコフィルターや光学フィルムに使用されていますが、溶剤コンプライアンスアップグレードによるコスト圧力に直面しています。LenzingのIoncellプロセスはイオン液体でパルプを溶解し、二硫化炭素排出を排除してISO 14001に適合したクローズドループ回収を可能にしています。
ヒドロキシプロピルメチルセルロースは、タイル接着剤製剤メーカーおよび徐放性錠剤開発者が評価する二重の水分保持とフィルム形成特性により、エーテル需要を牽引しています。CMCの水系処理は電池バインダーおよびアイスクリーム安定化での採用を確保し、メチルセルロースは植物性肉などの熱ゲル食品システムを支えています。エチルセルロースはニッチなバリアコーティングポリマーとして残っています。Futamura NatureFlex や Sappi Ultracast などの再生セルロースフィルムはEN 13432に基づく堆肥化可能認証を保有しており、フランスおよびドイツの拡大生産者責任(EPR)規則に直面するブランドオーナーに訴求しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


エンドユーザー産業別:
建設が主導、医薬品が急成長建設は2025年のセルロース誘導体市場規模の33.46%を占め、HPMCがドライミックスモルタルに定着しています。化粧品・医薬品はフィルムコーティング後発医薬品、眼科用ゲル、局所クリームに後押しされ、CAGR 6.34%でトップの成長を遂げる見込みです。食品・飲料カテゴリーはCMCおよびメチルセルロースを活用してクリーンラベルの粘度と食感目標を達成しています。塗料・コーティングはヒドロキシエチルセルロースを水系建築仕上げのたれ防止に使用しており、カリフォルニア州およびEUのVOC規制の恩恵を受けています。アセテート眼鏡フレームなどのプラスチック用途はポリカーボネートの侵食により成長が緩やかですが、タバコフィルター向けアセテートトウは引き続きエステル数量を消費しています。
医薬品の採用は、純度閾値を明確にするUSPモノグラフによって強化され、製剤リスクを縮小し医薬品承認を迅速化しています。ISO 22000食品安全体制は、セルロース誘導体が無菌施設における微生物限度を満たすことを飲料ブランドにさらに保証しています。これらの基準は総合的にエンドユーザーの信頼を強化し、プレミアム用途全体でセルロース誘導体市場の継続的なシェア獲得を支えています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域セルロース誘導体市場
アジア太平洋地域は2025年のセルロース誘導体市場において48.27%のシェアを占め、2031年にかけて5.92%のCAGRで拡大する見込みである。中国の追加HPMC反応炉は国内建設および輸出チャネルの双方に供給しており、インドのPLI優遇措置はファーマグレードエテルプラントに向けて200 ミリオン 米ドルを誘致し、欧州からの輸入依存を低減している。日本および韓国のバッテリー大手は、バッテリーアプリケーションにおけるEVセルラインにCMCバインダーを採用している。東南アジアのインフラブームおよびインドネシアのニッケルバッテリーエコシステムが、長期的な需要をさらに下支えしている。
北米セルロース誘導体市場
北米では、FDAのGRAS認定が機能性食品の上市を容易にする一方、米国の住宅修繕サイクルがEIFSおよびジョイントコンパウンドにおけるHPMC需要を支えている。カナダは寒冷気候の建設向けにセルロースエーテルモルタルを適応させており、メキシコの自動車ハブはバッテリーおよびコーティング用途向けにCMCを調達している。
欧州セルロース誘導体市場
欧州のシェアは成熟した建設市場により抑制されたが、ドイツ、フランス、イタリアにおける医薬品生産によって支えられた。N-メチル-2-ピロリドンに関するREACH附属書XVIIの規制により、酢酸塩プラントは閉ループアセチル化への改修を余儀なくされ、スペシャルティグレドのコストが上昇する一方、よりグリーンな溶媒に関する研究が促進されている。東欧の建設プロジェクトでは、エネルギー効率の高いファサード向けにHPMC強化レンダーが採用されており、緩やかな需要押し上げ要因となっている。
中東・アフリカおよび南米セルロース誘導体市場
南米および中東・アフリカでは、ブラジルの建設パイプラインとパルプ統合がセルロースエーテルの消費を促進しており、サウジアラビアのギガプロジェクトでは高温対応HPMC配合が指定されている。アフリカのレディーミクスコンクリート市場は依然として初期段階にあるが、品質基準が国際規格に収斂するにつれて有望性を示しており、セルロース誘導体市場に対して漸進的な拡大余地をもたらしている。

規制環境
セルロース誘導体に影響を及ぼす規制は、EUの化学物質規制および食品安全規則を基盤とし、米国の食品添加物要件による追加的な制約を伴う。欧州連合では、REACHが引き続きコンプライアンス対応を主導しており、業界ガイダンス(Industrial Cellulose Association、2025年7月)は、セルロース系材料がREACHの下でどのように位置付けられるかを示す一方、一部の改質セルロースポリマーが、EUマイクロプラスチック規制(規則(EU)2023/2055)などの規制と、免除基準(例えば溶解性や分解性)に応じて重複する可能性があると指摘している。食品用途については、委員会規則(EU)2025/666(2025年4月採択)がセルロース系添加物(E460からE469)全般にわたる有害元素の限度値を強化し、特定の乳幼児・幼児向け食品カテゴリーにおけるカルボキシメチルセルロースナトリウム(E466)の認可を撤回したため、規制対象の栄養用途に供給するサプライヤーに対する規格および試験要件が強化された。
木材由来原料についても、森林原産地の追跡可能性がより重要視されるようになっている。EU森林破壊防止規則(EUDR、規則(EU)2023/1115)は木材および木材由来製品に適用され、2026年には欧州委員会による更新を通じて適用範囲および実施に関する追加の明確化が示された。これにより、パルプの調達、製品追跡(chain-of-custody)、デューデリジェンス声明を含む上流工程での文書化要件が強化され、対象となる木材由来製品をEU市場に投入する事業者に影響を与える。米国では、食品および加工用途に使用されるセルロース誘導体は、FDA規制(例:21 CFR 172.868)の下で規制されており、規制対象の最終市場に供給するサプライヤーにとって、ラベリングおよび規格適合が引き続き中心的な課題となっている。
バリューチェーン分析
セルロース誘導体のバリューチェーンは、主に溶解木材パルプおよびコットンリンターといった繊維系原料から始まる。生産者は続いて、精製および変換工程を実施し、エーテル化、エステル化、または再生といった処理を通じて、セルロースエーテル、セルロースエステル、再生セルロースグレードを形成する。変換工程は資本集約的であると同時にコンプライアンス負荷も高いため、サプライヤーはコスト、品質、物流リスクを管理するために、パルプ事業への後方統合を進めるか、長期的なパルプ調達契約を確保することが多い。一部のエステル製造工程における排水および溶剤処理を含む環境管理要件は、参入障壁をさらに高め、規模と技術サービス能力を備えた既存メーカーに有利に働く。
下流では、大手産業ユーザー(建築用モルタル、医薬品、食品、コーティング、電池)への直接供給と、小規模顧客向けに配合支援、在庫管理、地域カバレッジを提供する専門流通ネットワークとの組み合わせによって需要が満たされている。近年の流通最適化は、生産者が規制対象の最終用途におけるサービス水準を確保し、アクセスを強化する動きを反映している。Ashlandは2025年10月、Tilley Distributionを食品・飲料用原料(CMC、メチルセルロース、HPMC、HPCを含む)の米国における独占販売代理店として指名し、また欧州における医薬品添加剤のカバレッジは、2026年1月発効のBiogrundとShin-Etsuとのスペイン向け提携契約を通じて拡大された。これらの動きは、応用ラボ、コンプライアンス文書、信頼できる地域内供給体制が、化学変換工程を超えてサプライヤーを差別化しうることを裏付けている。
競合環境
セルロース誘導体市場は中程度に分散しています。戦略的動向はアジアへの拡大、クローズドループアセチル化の改修、および特殊フィルムの上市に集中しています。例えば、LenzingはVEOCEL堆肥化可能包装ラインに5,000万米ドルを投資し、Futamuraはアルミニウムラミネートなしで賞味期限を延長するために水分バリアNatureFlexを強化しました。酵素修飾セルロースレオロジー改質剤を開発するスタートアップはスケールアップの障壁と規制認可のハードルに直面しており、即時の破壊的影響は限定的です。全体として、セルロース誘導体市場が成熟するにつれ、マージン防衛は原料統合、溶剤回収効率、および迅速なグレードカスタマイズにかかっています。
セルロース誘導体産業のリーダー企業
Ashland
Eastman Chemical Company
Shin-Etsu Chemical Co., Ltd
Dow
Lenzing AG
- 注:主要企業の掲載順は順位を示すものではありません。
セルロース誘導体市場
- Ashland
- Eastman Chemical Company
- Dow Inc.
- Shin-Etsu Chemical Co.
- Lenzing AG
- Celanese Corporation
- Daicel Corporation
- Mitsubishi Chemical
- Nouryon
- Grasim (Aditya Birla)
- Rayonier Advanced Materials
- Sappi Limited
- Cerdia International
- Futamura Chemical
- FKuR
- CP Kelco (JM Huber)
- Xinjiang Zhongtai Chemical
- Shandong Heda Yaguang
- Hubei Golden Ring
- Sichuan Vinylon Works

市場機会と将来展望
洗剤、パーソナルケア、包装分野において合成ポリマーを代替するバイオベース・生分解性グレードに、短期的なホワイトスペースが形成されつつある。これらの分野では、コンプライアンス要件やブランド上の制約から、天然由来のレオロジー調整剤や粒子材料が好まれる傾向にある。Nouryonは2026年2月、この方向性をさらに推進し、洗剤用途向けに100%バイオベースかつ生分解性のカルボキシメチルセルロースとして位置付けられるFinnFix PB MAXを発売し、性能面と製品廃棄時の特性を両立させた製品開発を強化した。パーソナルケア分野では、Eastmanが2026年1月にKolmar Koreaとの覚書を締結し、生分解性ソリューションの協業を通じてEastman Esmeriセルロースエステルマイクロパウダー技術へのアクセスを拡大することで、主要消費市場でのマイクロプラスチック規制強化にセルロースエステル粒子フォーマットを適合させている。
供給側では、パルプ・ケミカル一体化投資および特殊パルプ投資により、セルロース誘導体メーカーが原料選択肢を確保し、新規中間体を開発するための追加的な経路が生まれている。特に、バイオリファイナリーが糖類、リグニン、セルロースの各ストリームを共同生産する場合において、その傾向は顕著である。UPMは2026年1月、ドイツのロイナ・バイオリファイナリーで商業生産を開始し、リグニンと糖類の安定的な分離を含む工程を実現した。これは、下流の誘導体やコーティング製品向けの原材料の柔軟性を広げうる、木材ベースの化学プラットフォームにおける産業規模の進展を示すものである。衛生関連原料においては、Suzanoが2026年6月、Limeira工場でフラフパルプ生産ラインの拡張を稼働させ、年間生産能力を44万トンに引き上げたことで、より高付加価値のセルロースストリームへの継続的な注力が示された。誘導体メーカーにとって、これは溶解パルプおよび特殊パルプを、コモディティとしての露出よりも差別化された最終用途性能に結び付ける、長期契約およびポートフォリオシフトを支えるものとなる。
Recent Industry Developments in セルロース誘導体市場
- 2026年6月:Eastmanは、セルロースエステルポリマーを含むセルロース系製品について、2026年6月1日付でグローバルな価格改定を実施した。原材料、エネルギー、物流コストの上昇を理由としている。この変更は契約価格の再基準化を促し、エステルおよび特殊ポリマーの経済性が原料価格の変動にいかに敏感であるかを浮き立たせ、コーティング、プラスチック、パーソナルケア配合業者の調達戦略に影響を与えている。
- 2026年1月:AshlandおよびUnivar Solutions B.V.は、EMEA地域における食品・飲料分野向けセルロースエーテルの独占流通提携を開始した。段階的な展開は一部の欧州諸国から始まり、2026年4月までに中東の一部地域へ拡大される予定である。この提携は、メチルセルロース、HPMC、CMCなどのグレードについて、規制対象用途における地域内供給体制および技術サポートを強化するものであり、こうした用途では供給の継続性と文書対応が顧客認定を左右し得る。
- 2025年6月:Eastmanは、カラーコスメティクス向けに位置付けられ、易生分解性を目的として設計されたセルロースエステルマイクロパウダーであるEastman Esmeri CC1N10を発表した。この発売により、パーソナルケア分野向けのセルロースエステルの選択肢が広がり、より厳格な環境要件および成分審査要件のもとで再配合を模索するブランドに対し、合成ポリマー粒子の代替案が提供された。


セルロース誘導体市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、工業用および消費者向け用途において機能性添加剤および高性能材料として使用される商業販売されたセルロース誘導体から生じる収益を対象とし、誘導体材料の販売時点で計上される。
調査範囲の除外事項:セルロース誘導体が単なる原料成分に過ぎない川下の最終製品、および外部市場取引を反映しない社内移転は除外する。
セグメンテーション概要
- 化学タイプ別
- セルロースエステル
- セルロースエーテル
- 再生セルロース
- エンドユーザー産業別
- 建設
- 化粧品・医薬品
- 食品・飲料
- 塗料・コーティング
- プラスチック
- 繊維
- その他エンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、前年比で検証可能な供給、需要、および価格シグナルに関する正確なファクトベースを構築することから始まる。本市場においては、輸出入フローおよび活動動向を把握するため、国連Comtrade貿易統計、USITC データ、Eurostat、および主要製造国の国家統計局などの公開情報源を活用した。
また、原料・添加剤関連の文脈については米国FDAおよび欧州食品安全機関(EFSA)の情報源を参照し、用途横断的な技術採用および代替に関する注記については査読済み学術誌を参照した。企業の年次報告書、投資家向けプレゼンテーション、プレスリリースは、設備増強、製品ポジショニング、プラントレベルの変化をマッピングするために使用し、公開報告が概括的にとどまる部分については、企業財務、特許、および輸出入の船積みレベルの記録に関する有料サブスクリプションを活用してギャップを補完した。ここに記載したデスクソースは例示であり、データ収集、クロスチェック、および明確化を支援するために、他の多数の公開・有料情報源も参照した。
一次インタビューおよびサーベイ
一次情報は、生産者、流通業者、コンパウンダー、および主要最終用途産業の調達チームを含むセルロース誘導体バリューチェーン全体の参加者との構造化インタビューおよび簡易サーベイを通じて収集した。本市場のよなグローバル市場においては、アプリケーションミックス、価格慣行、および地域の供給制約を検証できるよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカ全域にわたるカバレッジを確保し、デスクソースから不明確であった前提条件の修正に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):16% | アジア太平洋(APAC):46% |
| 中位層:53% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ(EMEA):29% |
| 中小規模プレイヤー:18% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、生産、貿易、および最終用途需要指標を地域別のセルロース誘導体に関する一貫した需要プールに統合し、観察可能な価格ロジックを用いて金額で表現するトップダウンモデルを用いて構築される。合計値の妥当性を確保するため、サンプリングされたサプライヤー収益チェック、流通チャネルチェック、および主要用途への投入量に典型的な実現価格レンジを乗じたものを含む選択的なボトムアップ推計によっても結果を裏付けた。
モデルの入力値には、主要誘導体ファミリーの輸出入量、設備増強と稼働率の方向性、建設用混合材料およびコーティングにおける用途レベルの消費シフト、医薬品および食品添加剤の需要シグナル、ならびに販売価格の見直しに影響を与える原材料コストの動向が含まれる。ある国のデータ系列が欠落している場合は、類似の産業構造を持つ近隣市場をプロキシとして適用し、その前提条件を一次インタビューで検証した。予測においては、建設活動、包装食品生産量、パーソナルケア処方トレンドなどの需要ドライバーに関するシナリオ分析を実施し、明確なイベントなしに曲線が急変しないよう時系列チェックで平滑化した。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終値が単一のデータセットに依存しないようにしている。アナリストは、モデル化された値と成長率を、貿易フローの方向性、報告された設備変更、および用途需要に関するコメントなどの独立したシグナルと比較し、基礎となる標に対して過大に見える乖離を調査する。
承認前に前提条件を段階的に検証し、インタビューのフィードバックがデスクトレンドと相反する場合、または主要な価格や設備の更新が生じた場合にはフォローアップのアウトリーチを実施する。レポートは年次で更新され、大規模な設備稼働開始、添加剤に影響する政策変更、または持続的な原料コストの変動など、重要なイベントが発生した場合には中間更新を行う。納品直前に最終レビューを完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのセルロース誘導体市場規模と他の公表推計値との比較
セルロース誘導体の公表市場規模は、同一の市場を説明しているように見えても、製品バスケットと計上時点が必ずしも一致していないため、異なる数値が示されることがある。また、ある調査が異なる基準年を採用している場合、異なる通貨タイミングを使用している場合、または購買担当者が報告する実態よりも急速な価格上昇を想定している場合にも差異が生じる。
よくある乖離の要因は、隣接するセルロース系材料や川下の配合製品への調査範囲の拡大であり、これにより誘導体材料として取引される範囲を超えて合計値が膨らむ可能性がある。また、建設および医薬品用途に関する積極的な成長前提に依拠しながら、公開データセットで確認可能な貿易シグナルや設備変更に照らして想定量を再検証していない推計も存在する。Mordor Intelligenceが使用するモデルでは、合計値はセルロースエステル、セルロースエーテル、および最終用途全体にわたって誘導体材料として販売される再生セルロースに限定され、価値曲線を確定する前に生産・貿易の動向と照合される。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 78.5 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 80.2 ビリオン 米ドル(2024年) | より早い基準年とより長い予測期間を使用しており、調査範囲はグレードおよびエンドユーザー層を含む形で提示されることが多く、一部の用途において川下の配合製品を誤って取り込む可能性があり、それが値を押し上げる要因となっている。 |
| 業出版社B | 65.2 ビリオン 米ドル(2024年) | 報告された規模が低い理由は、誘導体ファミリーのカバレッジが狭く、貿易フローや設備変更と合計値を十分に照合せずに表明されたエンドユーザーシェアへの依存度が高いことにあり、国境を越えた供給を過小評価する可能性がある。 |
この表は、乖離の大部分が単一の需要ドライバーではなく、計上対象の範囲と価格・年次アンカーの取り扱い方に起因することを示している。調査範囲を取引される誘導体材料に限定し、観察可能な数量シグナルと照合することで、最終値は意思決定において再現・説明がより容易になる。


レポートで回答される主要な質問
セルロース誘導体市場の現在の世界的な価値はいくらですか?
セルロース誘導体市場規模は2026年に78億5,000万米ドルに達しました。
セルロース誘導体に対するアジア太平洋の需要はどのくらいの速さで成長していますか?
アジア太平洋の消費量は、中国の建設およびインドの医薬品との結びつきに後押しされ、2031年にかけてCAGR 5.92%で増加すると予測されています。
どの化学セグメントが最も急速に拡大していますか?
再生セルロースは、世界的な包装政策が堆肥化可能フィルムを優遇する中、CAGR 6.21%で成長すると予測されています。
なぜHPMCはドライミックスモルタルで好まれるのですか?
HPMCはタイル接着剤およびEIFS用途に不可欠な優れた水分保持とオープンタイム性能を提供します。
セルロース誘導体はリチウムイオン電池においてどのように使用されますか?
カルボキシメチルセルロースは水系負極バインダーとして機能し、コストを削減するとともにPVDFシステムに含まれる有毒溶剤を回避します。
最終更新日:



