
Tamaño y Participación del Mercado de Resina C5
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Growth Rate | 3.93 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
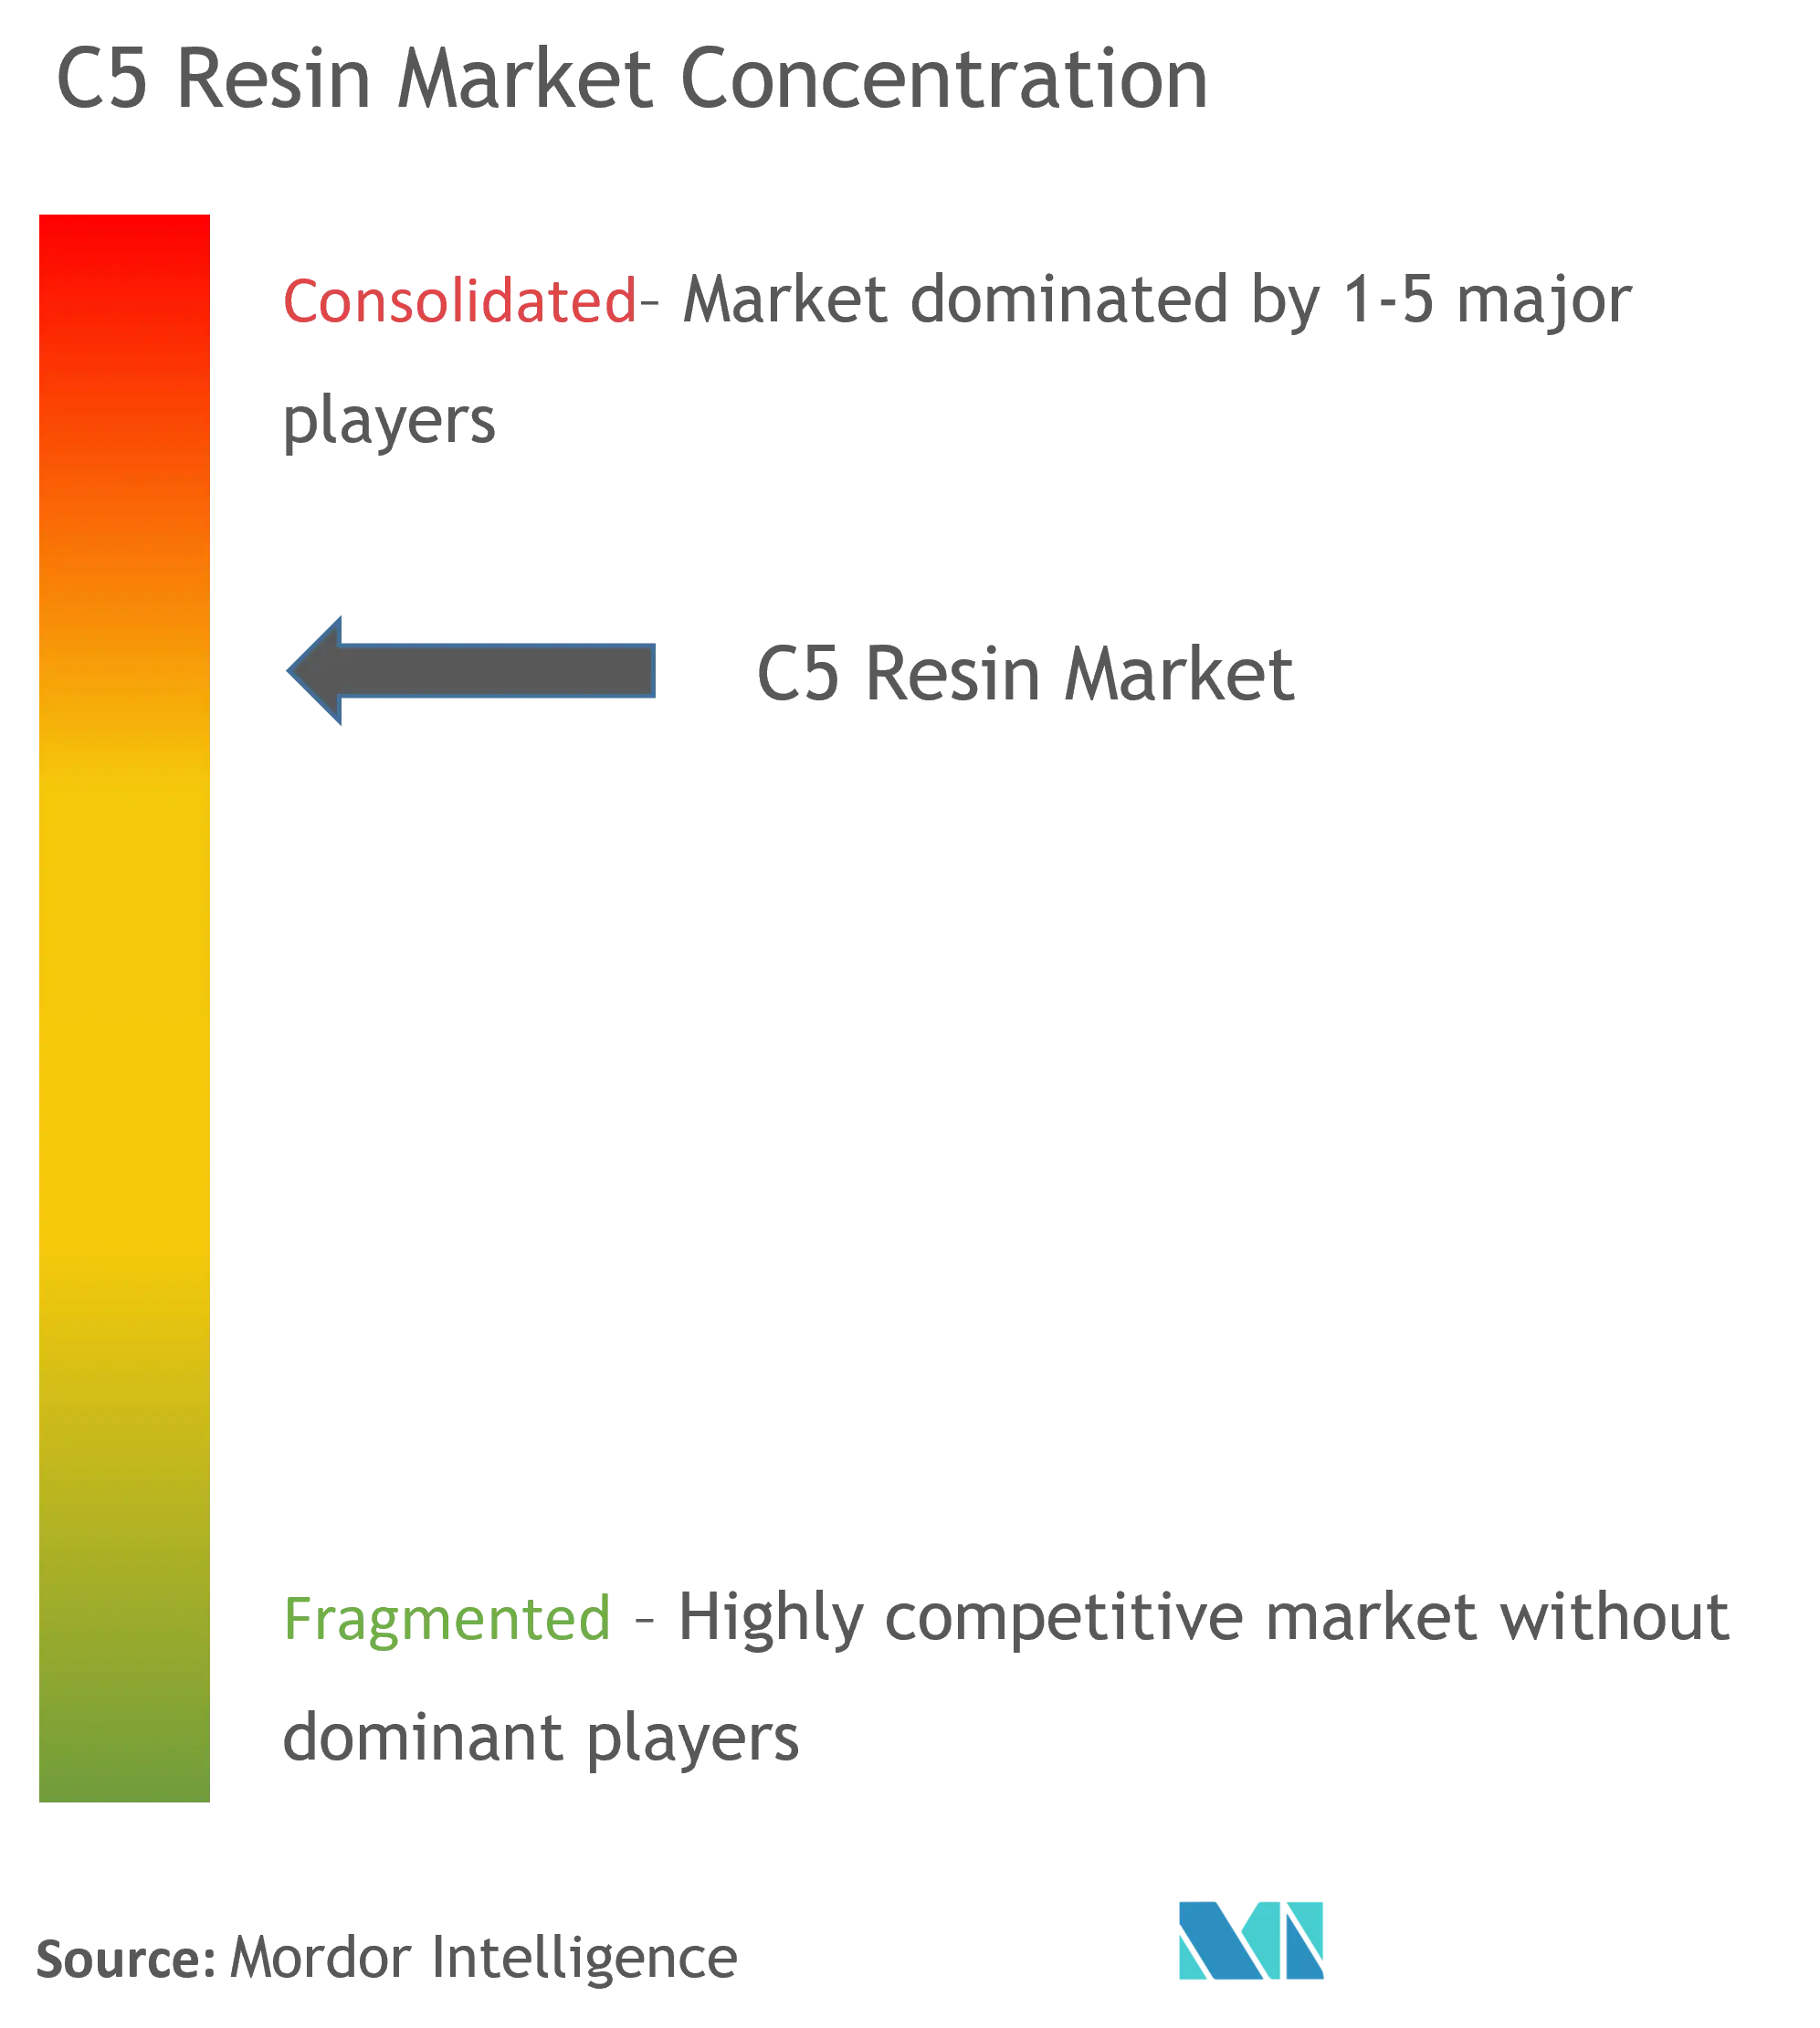
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resina C5 por Mordor Intelligence
Se espera que el tamaño del mercado de resina C5 registre una CAGR del 3,93% durante el período de pronóstico.
La industria de las resinas C5 está experimentando una transformación significativa impulsada por los avances tecnológicos y la evolución de la dinámica del mercado. El surgimiento de los vehículos eléctricos ha creado nuevas oportunidades para las aplicaciones de resina C5, particularmente en adhesivos especializados y compuestos de caucho. Según datos de la industria, las ventas mundiales de automóviles eléctricos aumentaron significativamente, con los vehículos eléctricos de batería representando dos tercios de los nuevos registros de automóviles eléctricos. Este cambio ha llevado a los fabricantes a desarrollar formulaciones especializadas optimizadas para los componentes y procesos de ensamblaje de vehículos eléctricos. Los principales fabricantes de neumáticos incorporan cada vez más formulaciones avanzadas de resina C5 para satisfacer los requisitos de rendimiento específicos de los vehículos eléctricos.
La industria está siendo testigo de cambios sustanciales en las estrategias de fabricación y cadena de suministro, con empresas que se centran en las capacidades de producción regional. Varios fabricantes líderes han anunciado expansiones de capacidad y nuevos desarrollos de instalaciones para fortalecer su presencia en el mercado. Por ejemplo, en julio de 2021, Bridgestone anunció una inversión de 139 millones de USD en su planta de fabricación en Brasil para satisfacer la creciente demanda de neumáticos premium. De manera similar, Sumitomo Rubber Industries se ha comprometido con 200 millones de USD para aumentar su capacidad de producción en Brasil, con el objetivo de alcanzar 23.000 neumáticos para automóviles de pasajeros y camiones ligeros por día para abril de 2024.
El mercado está experimentando desarrollos notables en las aplicaciones de uso final, particularmente en el segmento de adhesivos y selladores. Según FEICA (la Asociación de la Industria Europea de Adhesivos y Selladores), se proyecta que el mercado europeo de adhesivos y selladores alcance los 22.200 millones de EUR para 2026. Los fabricantes se centran cada vez más en desarrollar soluciones sostenibles y mejorar las características de rendimiento de los productos. La integración de resinas C5 en formulaciones adhesivas avanzadas ha permitido una mayor resistencia de unión, una mejor estabilidad térmica y una mejor compatibilidad con diversos sustratos.
El panorama de la industria está siendo remodelado por las capacidades de fabricación regional y los centros de innovación tecnológica. Los principales actores están estableciendo instalaciones de investigación y desarrollo para desarrollar productos especializados para aplicaciones específicas. La tendencia hacia la localización de la producción ha ganado impulso, con fabricantes que invierten en ubicaciones estratégicas para servir mejor a los mercados regionales. Este cambio es particularmente evidente en la región de Asia-Pacífico, donde varias empresas han anunciado planes de expansión y actualizaciones tecnológicas en sus instalaciones de fabricación. El enfoque en las capacidades de fabricación regional también ha llevado a una mayor eficiencia en la cadena de suministro y a una menor dependencia de las importaciones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Aumento de la Demanda de Adhesivos y Selladores por parte de la Industria del Embalaje
El sólido crecimiento de la industria del embalaje ha impulsado una demanda significativa de resina adhesiva, que se utiliza ampliamente en la fabricación de adhesivos y selladores para diversas aplicaciones de embalaje. Las resinas C5 demuestran una compatibilidad superior con el caucho natural, las olefinas (LDPE) y los elastómeros sintéticos de baja polaridad, lo que las hace ideales para aplicaciones de embalaje. Estas resinas sirven como excelentes agentes homogeneizadores, resinas tackificantes y modificadores de rendimiento, particularmente en la fabricación de resinas adhesivas de fusión en caliente. Los adhesivos y selladores producidos con resinas C5 exhiben una resistencia excepcional a los ácidos, el agua y las condiciones alcalinas, al tiempo que proporcionan excelentes propiedades de adhesión y ayudan a reducir los costos de producción.
La demanda mundial de soluciones de embalaje ha experimentado un crecimiento notable, impulsado por los cambios en los estilos de vida, el aumento del poder adquisitivo, la rápida urbanización y el crecimiento exponencial del comercio electrónico. La industria del embalaje alcanzó un valor de 917.100 millones de USD en 2019 y se proyecta que alcance 1.039.000 millones de USD para 2022. Este crecimiento está respaldado además por la expansión del mercado logístico mundial, que alcanzó los 8,6 billones de USD en 2020, creando una demanda sustancial de materiales y soluciones de embalaje. El creciente número de hipermercados, supermercados nacionales y cadenas minoristas internacionales que expanden su presencia en las regiones en desarrollo ha puesto a los consumidores en contacto con la cultura de compras occidental y los hábitos de consumo de alimentos, lo que aumenta la demanda de materiales de embalaje y los adhesivos y selladores asociados.
Expansión de la Industria de la Construcción
El crecimiento de la industria de la construcción ha surgido como un importante impulsor del mercado de resina de petróleo C5, particularmente debido a su uso extensivo en la fabricación de adhesivos, recubrimientos y diversos materiales de construcción. Las resinas C5, cuando se utilizan en pinturas y recubrimientos, ofrecen una humectación superior de pigmentos, mayor brillo, mayor dureza de la película y propiedades de adhesión superiores. Además, estas resinas contribuyen a mejores características de flujo y nivelación, al tiempo que reducen las emisiones de compuestos orgánicos volátiles (COV) y proporcionan una mayor resistencia al agua y al moho, lo que las hace invaluables en aplicaciones de construcción.
Se proyecta que la industria de la construcción mundial experimente un crecimiento sustancial, con una tasa de crecimiento anual promedio del 3,6% de 2021 a 2030, impulsada por factores como el aumento de la población, la mayor urbanización y diversas iniciativas gubernamentales de infraestructura. Se espera que la industria alcance los 8 billones de USD para 2030, con un crecimiento concentrado en las principales economías, incluidas China, India, Indonesia y los Estados Unidos, que en conjunto representan aproximadamente el 58% del crecimiento proyectado. Esta expansión está respaldada por importantes planes de estímulo gubernamental e iniciativas de desarrollo de infraestructura, como el proyecto de ley de infraestructura bipartidista de 1,2 billones de USD en los Estados Unidos, que crea una demanda sostenida de materiales de construcción que incorporan resina alifática.
Análisis de Segmento: Aplicación
Segmento de Adhesivos y Selladores en el Mercado de Resinas C5
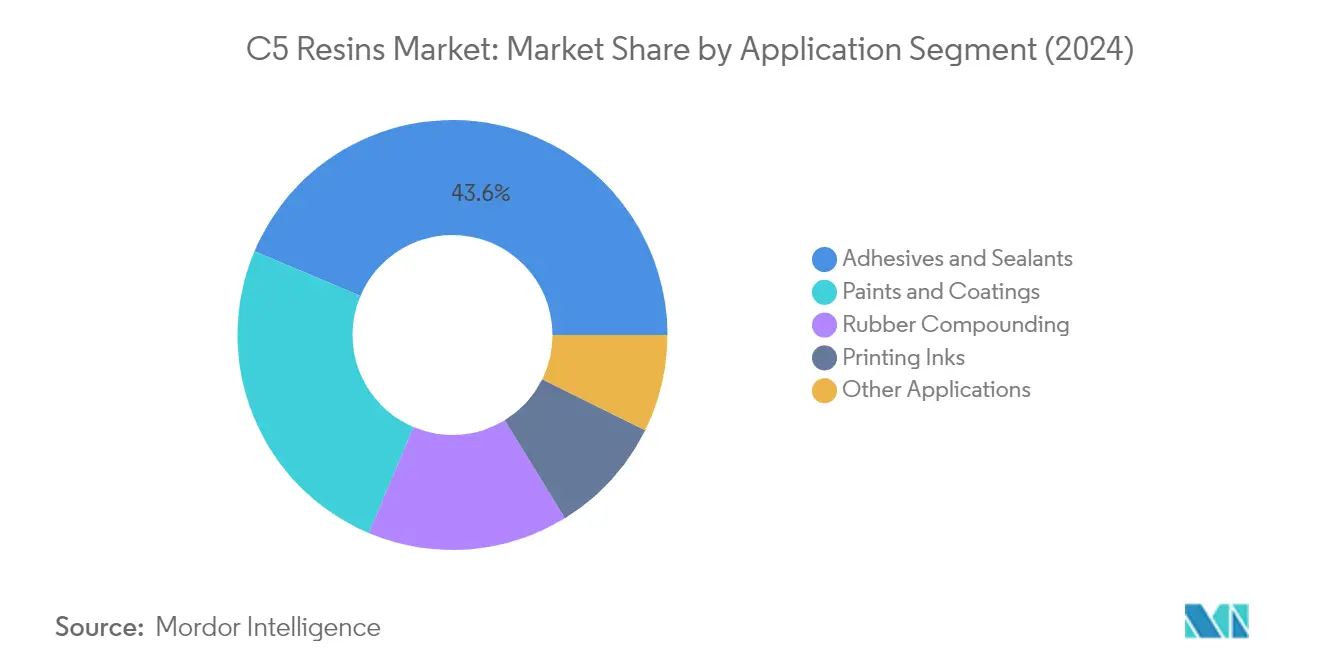
El segmento de adhesivos y selladores domina el mercado global de resinas C5, representando aproximadamente el 43,62% del volumen total del mercado en 2025. La posición de liderazgo de este segmento está impulsada principalmente por la expansión de la industria del embalaje y la creciente demanda de aplicaciones de construcción. Las resinas C5 se utilizan ampliamente en la fabricación de resinas adhesivas de fusión en caliente, proporcionando una adherencia superior y características de rendimiento mejoradas. El crecimiento del segmento está respaldado además por la creciente adopción de resinas C5 en adhesivos sensibles a la presión, cintas y etiquetas en diversas industrias, incluidas el embalaje, la automoción, la atención sanitaria y la construcción. Además, el segmento está experimentando la tasa de crecimiento más rápida de alrededor del 4,08% durante el período de pronóstico 2026-2031, impulsado por la creciente demanda de soluciones de embalaje para comercio electrónico y aplicaciones adhesivas sostenibles.
Segmentos Restantes en la Segmentación por Aplicación
Los otros segmentos significativos en el mercado de resinas C5 incluyen pinturas y recubrimientos, composición de caucho, tintas de impresión y otras aplicaciones diversas. El segmento de pinturas y recubrimientos representa la segunda área de aplicación más grande, donde las resinas C5 son valoradas por su capacidad para mejorar la humectación de pigmentos, el brillo, la dureza de la película y las propiedades de adhesión. Este segmento depende en gran medida de las resinas de recubrimiento para mejorar estas propiedades. El segmento de composición de caucho es particularmente importante en la fabricación de neumáticos y otros componentes automotrices, donde las resinas C5 mejoran la adherencia y las características de procesamiento. El segmento de tintas de impresión utiliza resinas C5 para mejorar el control de viscosidad y la adhesión de pigmentos, mientras que otras aplicaciones incluyen el uso como resinas tackificantes para diversos materiales y aplicaciones a base de cera. Cada uno de estos segmentos contribuye a la diversa cartera de aplicaciones del mercado y a la trayectoria de crecimiento general.
Análisis del Segmento Geográfico del Mercado de Resina C5
Mercado de Resina C5 en Asia-Pacífico
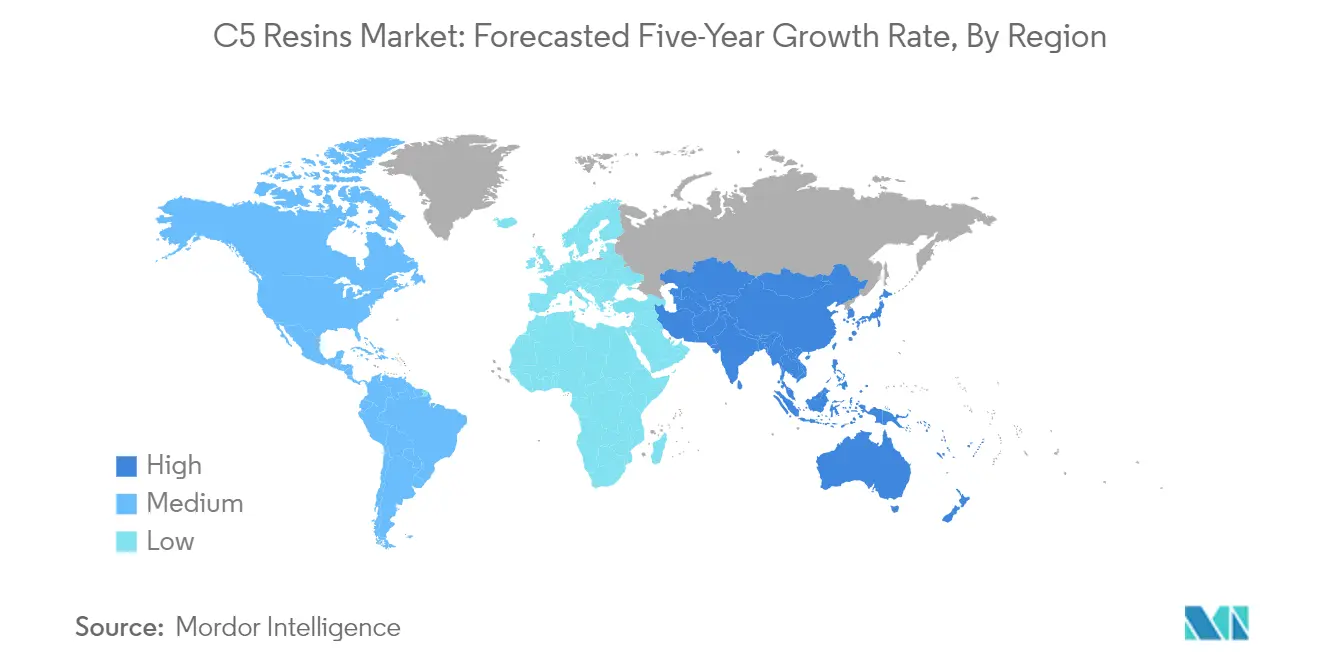
La región de Asia-Pacífico representa el mayor mercado de resina C5 a nivel mundial, impulsado por un sólido crecimiento en los sectores de la construcción, automotriz y de envases y embalajes. La región abarca las principales economías, incluidas China, India, Japón y Corea del Sur, cada una de las cuales contribuye de manera significativa al crecimiento del mercado. Estos países han experimentado una expansión sustancial en sus sectores manufactureros, particularmente en adhesivos, pinturas y productos de caucho. La presencia de numerosos fabricantes de neumáticos y el crecimiento de las instalaciones de producción automotriz han fortalecido aún más la posición del mercado de resina C5 en esta región.
China domina el mercado de resina C5 en Asia-Pacífico, con una participación de aproximadamente el 61,45% del mercado regional en 2025. El dominio del país se atribuye a su enorme industria de la construcción, que representa aproximadamente el 20% de todas las inversiones en construcción a nivel mundial. El sólido sector manufacturero de China, particularmente en adhesivos, pinturas y recubrimientos, continúa impulsando el crecimiento del mercado. El país también ha experimentado una expansión significativa en sus capacidades de fabricación de neumáticos, con varios grandes actores internacionales que han establecido instalaciones de producción. El enfoque del gobierno en el desarrollo de infraestructura y el creciente sector automotriz refuerzan aún más la posición de China como líder del mercado.
Se espera que China mantenga su posición como el mercado de más rápido crecimiento en la región de Asia-Pacífico, con una tasa de crecimiento proyectada de aproximadamente el 4,06% durante el período 2026-2031. El crecimiento del país está impulsado por el aumento de las inversiones en proyectos de construcción, la expansión del sector automotriz y la creciente demanda de materiales de embalaje. Las iniciativas del gobierno para promover el desarrollo sostenible y la protección del medio ambiente han llevado a una mayor adopción de materiales avanzados, incluidas las resinas C5, en diversas aplicaciones. Las tendencias continuas de urbanización e industrialización siguen creando nuevas oportunidades para la expansión del mercado.
Mercado de Resina C5 en América del Norte
El mercado de resina C5 en América del Norte se caracteriza por capacidades de fabricación avanzadas y una alta demanda de las industrias de uso final, como los sectores de envases y embalajes, construcción y automotriz. La región, que comprende los Estados Unidos, Canadá y México, se beneficia de sólidas actividades de investigación y desarrollo e innovaciones tecnológicas en aplicaciones de adhesivos y recubrimientos. La presencia de los principales actores del mercado y las redes de distribución establecidas refuerzan aún más la estructura del mercado en esta región.
Los Estados Unidos mantienen su posición como el mayor mercado de resinas C5 en América del Norte, representando aproximadamente el 77,30% del mercado regional en 2025. El liderazgo del país en el mercado está respaldado por su sólida industria de la construcción y la importante demanda del sector de envases y embalajes. La presencia de grandes fabricantes de automóviles y productores de neumáticos, junto con el aumento de las inversiones en el desarrollo de infraestructura, continúa impulsando el crecimiento del mercado. Las capacidades de fabricación avanzadas del país y el enfoque en aplicaciones innovadoras en adhesivos y recubrimientos refuerzan aún más su posición en el mercado.
Se proyecta que los Estados Unidos mantengan la tasa de crecimiento más alta en América del Norte, con una tasa de crecimiento esperada de aproximadamente el 3,97% durante el período 2026-2031. El crecimiento está impulsado por la creciente demanda del sector de la construcción, particularmente en proyectos de construcción residencial. El enfoque del país en el desarrollo de soluciones adhesivas sostenibles y la creciente demanda de vehículos eléctricos crea nuevas oportunidades para las aplicaciones de resina C5. La expansión de la industria de envases y embalajes y el creciente énfasis en el desarrollo de infraestructura respaldan aún más el crecimiento del mercado.
Mercado de Resina C5 en Europa
El mercado europeo de resina C5 demuestra una estructura industrial madura y bien establecida, con contribuciones significativas de Alemania, el Reino Unido, Italia y Francia. El mercado de la región se caracteriza por estrictos estándares de calidad y un enfoque creciente en productos sostenibles. La presencia de grandes fabricantes de automóviles y un creciente énfasis en el desarrollo de infraestructura continúan impulsando el crecimiento del mercado en toda la región.
Alemania mantiene su posición como el mayor mercado de resinas C5 en Europa. El liderazgo del país se atribuye a su sólida industria automotriz y a su robusto sector manufacturero. La avanzada infraestructura de la industria química de Alemania y las importantes inversiones en investigación y desarrollo contribuyen a su dominio en el mercado. La presencia de grandes fabricantes de neumáticos y la creciente demanda del sector de la construcción refuerzan aún más la posición de Alemania en el mercado.
Alemania lidera la trayectoria de crecimiento en la región europea. La expansión del mercado del país está impulsada por la creciente demanda de aplicaciones automotrices y un énfasis creciente en soluciones adhesivas sostenibles. El enfoque del gobierno en el desarrollo de infraestructura y el aumento de las inversiones en proyectos de construcción respaldan el crecimiento del mercado. La expansión de la industria de envases y embalajes y la creciente demanda de vehículos eléctricos crean nuevas oportunidades para el desarrollo del mercado.
Mercado de Resina C5 en América del Sur
El mercado de resina C5 en América del Sur está impulsado principalmente por los desarrollos en Brasil y Argentina. El crecimiento del mercado de la región está influenciado por la expansión del sector automotriz y el aumento de las actividades de construcción. Brasil emerge como el mercado más grande y de más rápido crecimiento en la región, respaldado por su sólido sector manufacturero y la creciente demanda de la industria de envases y embalajes. El desarrollo del mercado de la región está respaldado además por el aumento de las inversiones en proyectos de infraestructura y la creciente demanda de aplicaciones de adhesivos.
Mercado de Resina C5 en Oriente Medio y África
La región de Oriente Medio y África demuestra un potencial creciente en el mercado de resina C5, con Arabia Saudita y Sudáfrica como países contribuyentes clave. El crecimiento del mercado de la región está impulsado por el aumento de las actividades de construcción y la expansión del sector automotriz. Arabia Saudita emerge como el mercado más grande y de más rápido crecimiento en la región, respaldado por su iniciativa Visión 2030 y el creciente desarrollo industrial. La expansión del mercado de la región se ve reforzada además por el aumento de las inversiones en proyectos de infraestructura y la creciente demanda de la industria de envases y embalajes.
Análisis de la cadena de valor
Las resinas C5 se producen principalmente a partir de la fracción C5 generada como subproducto del craqueo con vapor para etileno y propileno. Las moléculas de materia prima clave incluyen piperileno, isopreno y diciclopentadieno (DCPD). Los productores de resinas suelen ubicarse cerca de la infraestructura de craqueo y extracción para reducir los costos logísticos de materia prima y ayudar a gestionar la variabilidad en la composición.
La etapa intermedia implica el pretratamiento y la purificación (por ejemplo, eliminación de azufre, nitrógeno y compuestos oxigenados), seguido de rutas de polimerización catalítica (comúnmente basadas en AlCl3 o BF3) o polimerización térmica. La hidrogenación está disponible como paso opcional para mejorar el color y la estabilidad en formulaciones exigentes de adhesivos y recubrimientos. Las resinas terminadas suelen circular a través de distribuidores regionales y canales directos al convertidor hacia adhesivos termofusibles y sensibles a la presión, compuestos de caucho (aplicaciones en neumáticos), pinturas y recubrimientos, y tintas de impresión. El riesgo de la cadena de suministro se concentra en las tasas de operación de las plantas de craqueo, ya que estas determinan la disponibilidad de C5, y en centros regionales como Corea del Sur, China y la costa del Golfo de EE. UU. Los requisitos de cumplimiento y documentación, incluido el REACH de la UE, añaden complejidad de manejo a lo largo de la distribución.
Panorama Competitivo
Principales Empresas en el Mercado de Resinas C5
El mercado global de resina C5 se caracteriza por la innovación continua de productos y las expansiones estratégicas de los principales actores como ExxonMobil, Eastman Chemical Company, Zeon Corporation, Kolon Industries y Zibo Luhua Hongjin New Material Co. Ltd. Las empresas se centran en desarrollar resinas sintéticas de alto rendimiento con propiedades mejoradas para aplicaciones específicas, al tiempo que amplían sus capacidades de producción mediante el establecimiento de nuevas plantas y adiciones de capacidad. Los movimientos estratégicos incluyen el fortalecimiento de las redes de distribución y la formación de asociaciones para penetrar en los mercados emergentes, particularmente en Asia-Pacífico. La agilidad operativa se demuestra a través de instalaciones de fabricación integradas y sólidos sistemas de gestión de la cadena de suministro. Los líderes del mercado también invierten fuertemente en investigación y desarrollo para crear productos diferenciados para aplicaciones especializadas en las industrias automotriz, de la construcción y del embalaje. El énfasis en productos sostenibles y respetuosos con el medio ambiente está impulsando la innovación en alternativas de base biológica y procesos de fabricación ecológicos.
Mercado Consolidado con Sólidos Actores Regionales
El mercado de resina C5 exhibe una estructura consolidada con los cinco principales actores que controlan aproximadamente la mitad de la cuota de mercado global. Las grandes corporaciones multinacionales dominan el panorama, aprovechando sus amplias capacidades de investigación, redes de distribución establecidas y economías de escala. Estos líderes de la industria operan junto a especialistas regionales que mantienen posiciones sólidas en sus mercados locales, particularmente en Asia-Pacífico, donde los fabricantes nacionales tienen una presencia significativa. El mercado se caracteriza por la integración vertical, con varios actores clave que mantienen el control sobre las fuentes de materias primas y los procesos de fabricación.
Las actividades de fusiones y adquisiciones en el mercado son de naturaleza estratégica, centradas en la expansión de la presencia geográfica y la adquisición de capacidades tecnológicas. Las empresas buscan cada vez más asociaciones y empresas conjuntas para fortalecer su posición en el mercado y acceder a nuevas tecnologías. La tendencia de consolidación es particularmente evidente en los mercados emergentes, donde los actores más grandes están adquiriendo fabricantes locales para establecer una presencia regional más sólida. Esta tendencia de consolidación está impulsada por la necesidad de lograr eficiencias operativas, ampliar las carteras de productos y mejorar el alcance del mercado en regiones de alto crecimiento.
La Innovación y la Sostenibilidad Impulsan el Éxito Futuro
El éxito en el mercado de resina C5 depende cada vez más de la capacidad de las empresas para innovar y adaptarse a las cambiantes demandas del mercado, manteniendo al mismo tiempo la competitividad en costos. Los actores establecidos deben centrarse en desarrollar productos especializados para aplicaciones de alto valor, al tiempo que optimizan sus procesos de producción para mantener ventajas de costos. La capacidad de ofrecer soluciones personalizadas para los requisitos específicos del usuario final, particularmente en los segmentos de adhesivos y recubrimientos, se está volviendo crucial. Las empresas deben invertir en prácticas sostenibles y productos ecológicos para abordar las crecientes preocupaciones ambientales y las presiones regulatorias.
Para los competidores que buscan ganar cuota de mercado, centrarse en aplicaciones de nicho y mercados desatendidos presenta oportunidades significativas. Los factores de éxito incluyen el desarrollo de relaciones sólidas con los usuarios finales, particularmente en los sectores automotriz y de la construcción, y ofrecer precios competitivos sin comprometer la calidad. La amenaza de sustitución por materiales alternativos requiere una mejora y diferenciación continua del producto. Las empresas también deben prepararse para posibles cambios regulatorios con respecto a los estándares ambientales y el control de emisiones, particularmente en los mercados desarrollados. Construir sólidas capacidades de soporte técnico y mantener sistemas de producción flexibles será crucial para adaptarse a los cambios del mercado y los requisitos de los clientes.
Líderes de la Industria de Resina C5
Eastman Chemical Company
Kolon Industries, Inc.
Zibo Luhua Hongjin New Material Co. Ltd
ExxonMobil Corporation
Zeon Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resina C5
- Arakawa Chemical Industries Ltd
- Cray Valley
- DuPont
- Eastman Chemical Company
- Eneos Holdings Inc.
- Exxon Mobil Corporation
- Henan Anglxxon Chemical Co. Ltd
- Kolon Industries Inc.
- Lesco Chemical Limited
- Neville Chemical Company
- Puyang Ruisen Petroleum Resins Co. Ltd
- Seacon Corporation
- Shanghai Jinsen Hydrocarbon Resins Co. Limited
- Zibo Luhua Hongjin New Material Co. Ltd
- Zeon Corporation


Oportunidades de mercado y perspectivas futuras
La electrificación y las mayores necesidades de unión de alto rendimiento en la fabricación automotriz crean espacio para formulaciones de resina C5 a medida en adhesivos especializados y compuestos de caucho. Esta oportunidad se ve respaldada por la gran base de adhesivos y selladores del mercado (aproximadamente el 43.62% del volumen total del mercado en 2025). En logística de embalaje y comercio electrónico, los sistemas de adhesivos termofusibles y sensibles a la presión siguen siendo una vía clave para los agentes tackificantes, particularmente cuando los convertidores necesitan compatibilidad con polímeros de baja polaridad como el LDPE y elastómeros sintéticos.
Las inversiones en las etapas ascendente e intermedia que mejoran la utilización de la corriente de C5, y que aseguran componentes críticos, también crean oportunidades para los fabricantes de resinas y los formuladores intermedios que lidian con la volatilidad de la materia prima. En mayo de 2026, Zeon Corporation anunció una inversión en su planta de Mizushima para ampliar la capacidad de producción de DCPD en aproximadamente un 20% en su planta GPI, añadiendo equipo para utilizar componentes previamente no utilizados y vinculando el proyecto a la reducción de emisiones de CO2. Se prevé que la construcción comience en la segunda mitad de 2026, con finalización prevista para septiembre de 2028. Esta inversión puede respaldar un suministro más ajustado de los bloques de construcción derivados de C5 utilizados en derivados de mayor valor y fortalecer la garantía de suministro para las cadenas de valor de resinas y adhesivos que requieren insumos de calidad constante.
Recent Industry Developments in Mercado de Resina C5
- Julio de 2026: Kolon Industries reportó actividad de reestructuración de su cartera que atrajo la atención de inversores, con firmas de inversión como IMM Private Equity evaluando el interés potencial en ciertas unidades de negocio. Las discusiones de reestructuración en curso pueden alterar la propiedad de activos y la asignación de capital en materiales adyacentes a resinas de hidrocarburos, influyendo en la intensidad competitiva y las relaciones de suministro en Asia.
- Junio de 2026: Se informó que Kolon Industries estaba explorando opciones estratégicas, incluidas posibles desinversiones de partes de su división de negocios de materiales, mientras reorienta su enfoque hacia materiales químicos e industriales de alto valor agregado. Si se ejecutan, tales medidas pueden reconfigurar las prioridades de producto y la cobertura de clientes para las ofertas relacionadas con agentes tackificantes y resinas dentro de su cartera de materiales más amplia.
- Junio de 2026: Eastman anunció aumentos de precios para varias líneas de productos poliméricos, con vigencia a partir del 1 de junio de 2026, citando la escalada en los costos de materias primas derivadas del petróleo y de energía. La medida destaca el comportamiento continuo de traspaso de costos de materia prima y servicios públicos entre los grandes proveedores de resinas y polímeros, lo que puede influir en la economía de las formulaciones de adhesivos y recubrimientos posteriores.


Mercado de Resina C5 Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para esta metodología, el mercado de resina C5 abarca las resinas de hidrocarburo producidas principalmente a partir de materias primas de corriente C5 y vendidas como resinas tackificantes y modificadoras en formulaciones posteriores. Contabiliza la demanda de usos industriales centrales donde las resinas C5 se consumen en volúmenes medibles en todas las regiones.
Exclusiones del alcance: Se excluyen de este mercado las resinas de hidrocarburo no C5 y las familias de resinas adyacentes que no se fabrican a partir de corrientes C5, incluso si terminan en usos finales similares.
Descripción general de la segmentación
- Aplicación
- Pinturas y Recubrimientos
- Adhesivos y Selladores
- Tintas de Impresión
- Composición de Caucho
- Otras Aplicaciones (Agentes de Encolado de Papel, Modificadores de Plástico)
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una imagen clara de la cadena de suministro, las principales rutas de producción y dónde se sitúa típicamente el consumo en los principales usos finales. Nos basamos en referencias públicas y oficiales como estadísticas de comercio químico de UN Comtrade, calendarios nacionales de aduanas y aranceles, series de producción industrial de fuentes como la Oficina del Censo de EE. UU. y Eurostat, e indicadores de energía y materia prima de agencias como la IEA y la EIA. También se revisa el contexto de normas y seguridad de fuentes como OSHA y ECHA cuando es relevante para el manejo y el uso posterior.
Para hacer el modelo práctico, también recopilamos divulgaciones de productores de informes anuales, presentaciones a inversores y anuncios a nivel de planta cubiertos por prensa y sitios web de asociaciones de renombre. Cuando ayuda a verificar la escala a nivel de empresa y los movimientos de capacidad recientes, utilizamos una suscripción de pago para datos financieros e inteligencia empresarial, y consultamos bases de datos de patentes para contrastar las tendencias de innovación. Estas fuentes de investigación documental son ilustrativas, y también se utilizaron otros documentos públicos para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar lo que realmente se compra y se vende, y para poner a prueba supuestos que no pueden leerse claramente en fuentes públicas, como los desgloses típicos de aplicación, la dependencia de las importaciones y cómo tiende a variar el precio con las materias primas. Hablamos con una variedad de partes interesadas, entre productores, distribuidores, compuestistas, formuladores de adhesivos y recubrimientos, y responsables de compras en APAC, EMEA y América, de modo que las diferencias de demanda regional y los flujos comerciales no quedaran promediados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos de nivel C: 16% | APAC: 49% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% | EMEA: 29% |
| Actores más pequeños: 19% | Gerentes: 54% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente donde los indicadores de producción, comercio y consumo posterior se utilizan para reconstruir el conjunto de demanda, que luego se asigna entre aplicaciones y regiones según desgloses validados. Los totales se comprueban luego con aproximaciones ascendentes selectivas, como huellas de capacidad de proveedores muestreadas, retroalimentación de canales sobre patrones de envío y cálculos simples de volumen por precio de venta promedio para grados comunes, lo que ayuda a ajustar los valores atípicos.
Los insumos clave que dan forma al modelo incluyen la disponibilidad de la corriente C5 y la economía del craqueo, las tendencias regionales de producción de adhesivos y recubrimientos, la actividad de compuestos de caucho, los flujos comerciales de resinas e intermedios relacionados, y los movimientos de precios observados vinculados a los costos de materia prima y energía. Cuando aparece un vacío de datos para un país más pequeño o un uso de nicho, lo cubrimos utilizando indicadores de producción industrial proxy y luego revisamos las participaciones con retroalimentación primaria para mantener la consistencia de la consolidación.
Para la previsión, se utiliza un análisis de escenarios para reflejar cómo cambia la demanda bajo diferentes ciclos de materia prima y niveles de actividad de fabricación, y luego se selecciona la trayectoria preferida tras conciliarla con las expectativas de los expertos sobre utilización y precios. Los supuestos se mantienen simples y trazables para que un cliente pueda seguir cómo el crecimiento del volumen y el movimiento de precios generan juntos la tendencia de valor.
Validación de datos y ciclo de actualización
La validación ocurre en capas para que las cifras finales no dependan de una sola serie de datos. Comparamos los resultados del modelo con señales independientes como la dirección del comercio, el movimiento de la producción posterior y las señales de utilización de la capacidad regional, y señalamos las anomalías para una segunda revisión. Cuando una variación es significativa, se vuelve a contactar a los encuestados para confirmar si se trata de un problema de tiempo, una fluctuación de precios o un desajuste de alcance.
Antes de la aprobación final, otro analista revisa el conjunto de datos y los cálculos para detectar desviaciones en los supuestos y problemas de conversión de unidades, y la narrativa se alinea con la misma base de hechos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se observan adiciones importantes de capacidad, cierres o cambios de política. Justo antes de la entrega, se completa una nueva revisión para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de resina C5 de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las resinas C5 pueden parecer muy distantes entre sí porque el alcance y la unidad de medida no siempre son los mismos, y los supuestos de previsión a menudo se aplican de manera diferente. Las diferencias también provienen de cómo las fuentes manejan los flujos comerciales, cómo tratan las variantes especializadas y con qué frecuencia se actualizan las cifras.
Las familias de resinas de petróleo no C5 quedan fuera del alcance de Mordor Intelligence aquí, y esa única exclusión puede alterar los totales cuando otros editores agrupan ingresos de resinas de hidrocarburo más amplias en una sola cifra. Otras brechas suelen provenir del uso de vistas basadas únicamente en valor sin una verificación de realidad de volumen, del uso de una escalada de precios agresiva, o de mezclar industrias de uso final que son adyacentes pero no están consistentemente vinculadas al consumo de resina C5.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0.00 mil millones de USD (2024) | |
| Casa de Investigación de la Industria A | 2.30 mil millones de USD (2024) | Esta estimación se presenta como una cifra de valor sin una conciliación clara con el volumen, y la página muestra puntos finales de 2034 contradictorios, lo que sugiere que los supuestos y el alcance pueden no aplicarse de manera consistente en toda la previsión. |
| Consultoría Global B | 6.22 mil millones de USD (2024) | El alcance publicado parece mucho más amplio, con múltiples tipos de resina e industrias de uso final extensas enumeradas, lo que puede incluir ingresos que no están estrictamente vinculados al consumo de resina basada en la corriente C5. |
La comparación muestra que la dispersión se explica en gran medida por lo que se incluye como resina C5 y si el dimensionamiento está anclado a un conjunto de consumo rastreable. Al mantener el alcance acotado y verificar los resultados con señales de comercio y actividad posterior, nuestra cifra es más fácil de auditar y de actualizar cuando cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de resina C5?
Se proyecta que el mercado de resina C5 registre una CAGR del 3,93% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el mercado de resina C5?
Eastman Chemical Company, Kolon Industries, Inc., Zibo Luhua Hongjin New Material Co. Ltd, ExxonMobil Corporation y Zeon Corporation son las principales empresas que operan en el mercado de resina C5.
¿Cuál es la región de más rápido crecimiento en el mercado de resina C5?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el mercado de resina C5?
En 2025, Asia-Pacífico representa la mayor cuota de mercado en el mercado de resina C5.
¿Qué años cubre este mercado de resina C5?
El informe cubre el tamaño histórico del mercado de resina C5 para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de resina C5 para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



