
Tamaño y Participación del Mercado de Imágenes Nucleares de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
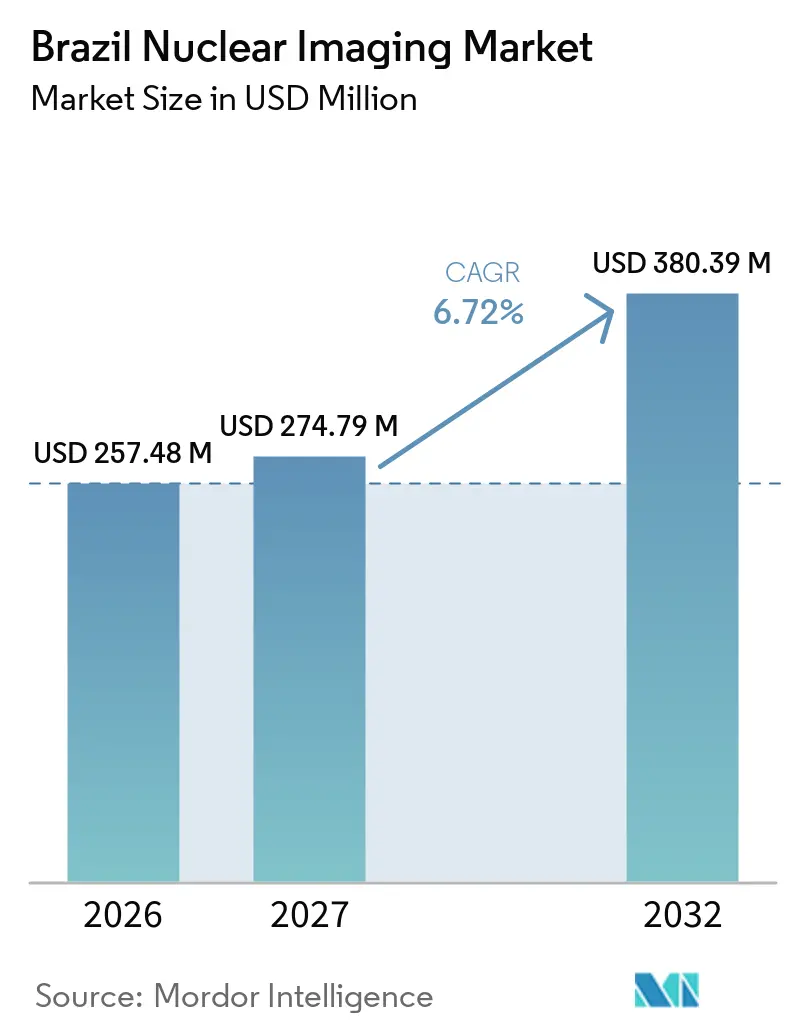
| Tamaño del mercado en el año base (2026) | 257.48 Millones de dólares |
| Tamaño del Mercado (2027) | 274.79 Millones de dólares |
| Tamaño del Mercado (2032) | 380.39 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.72 % |
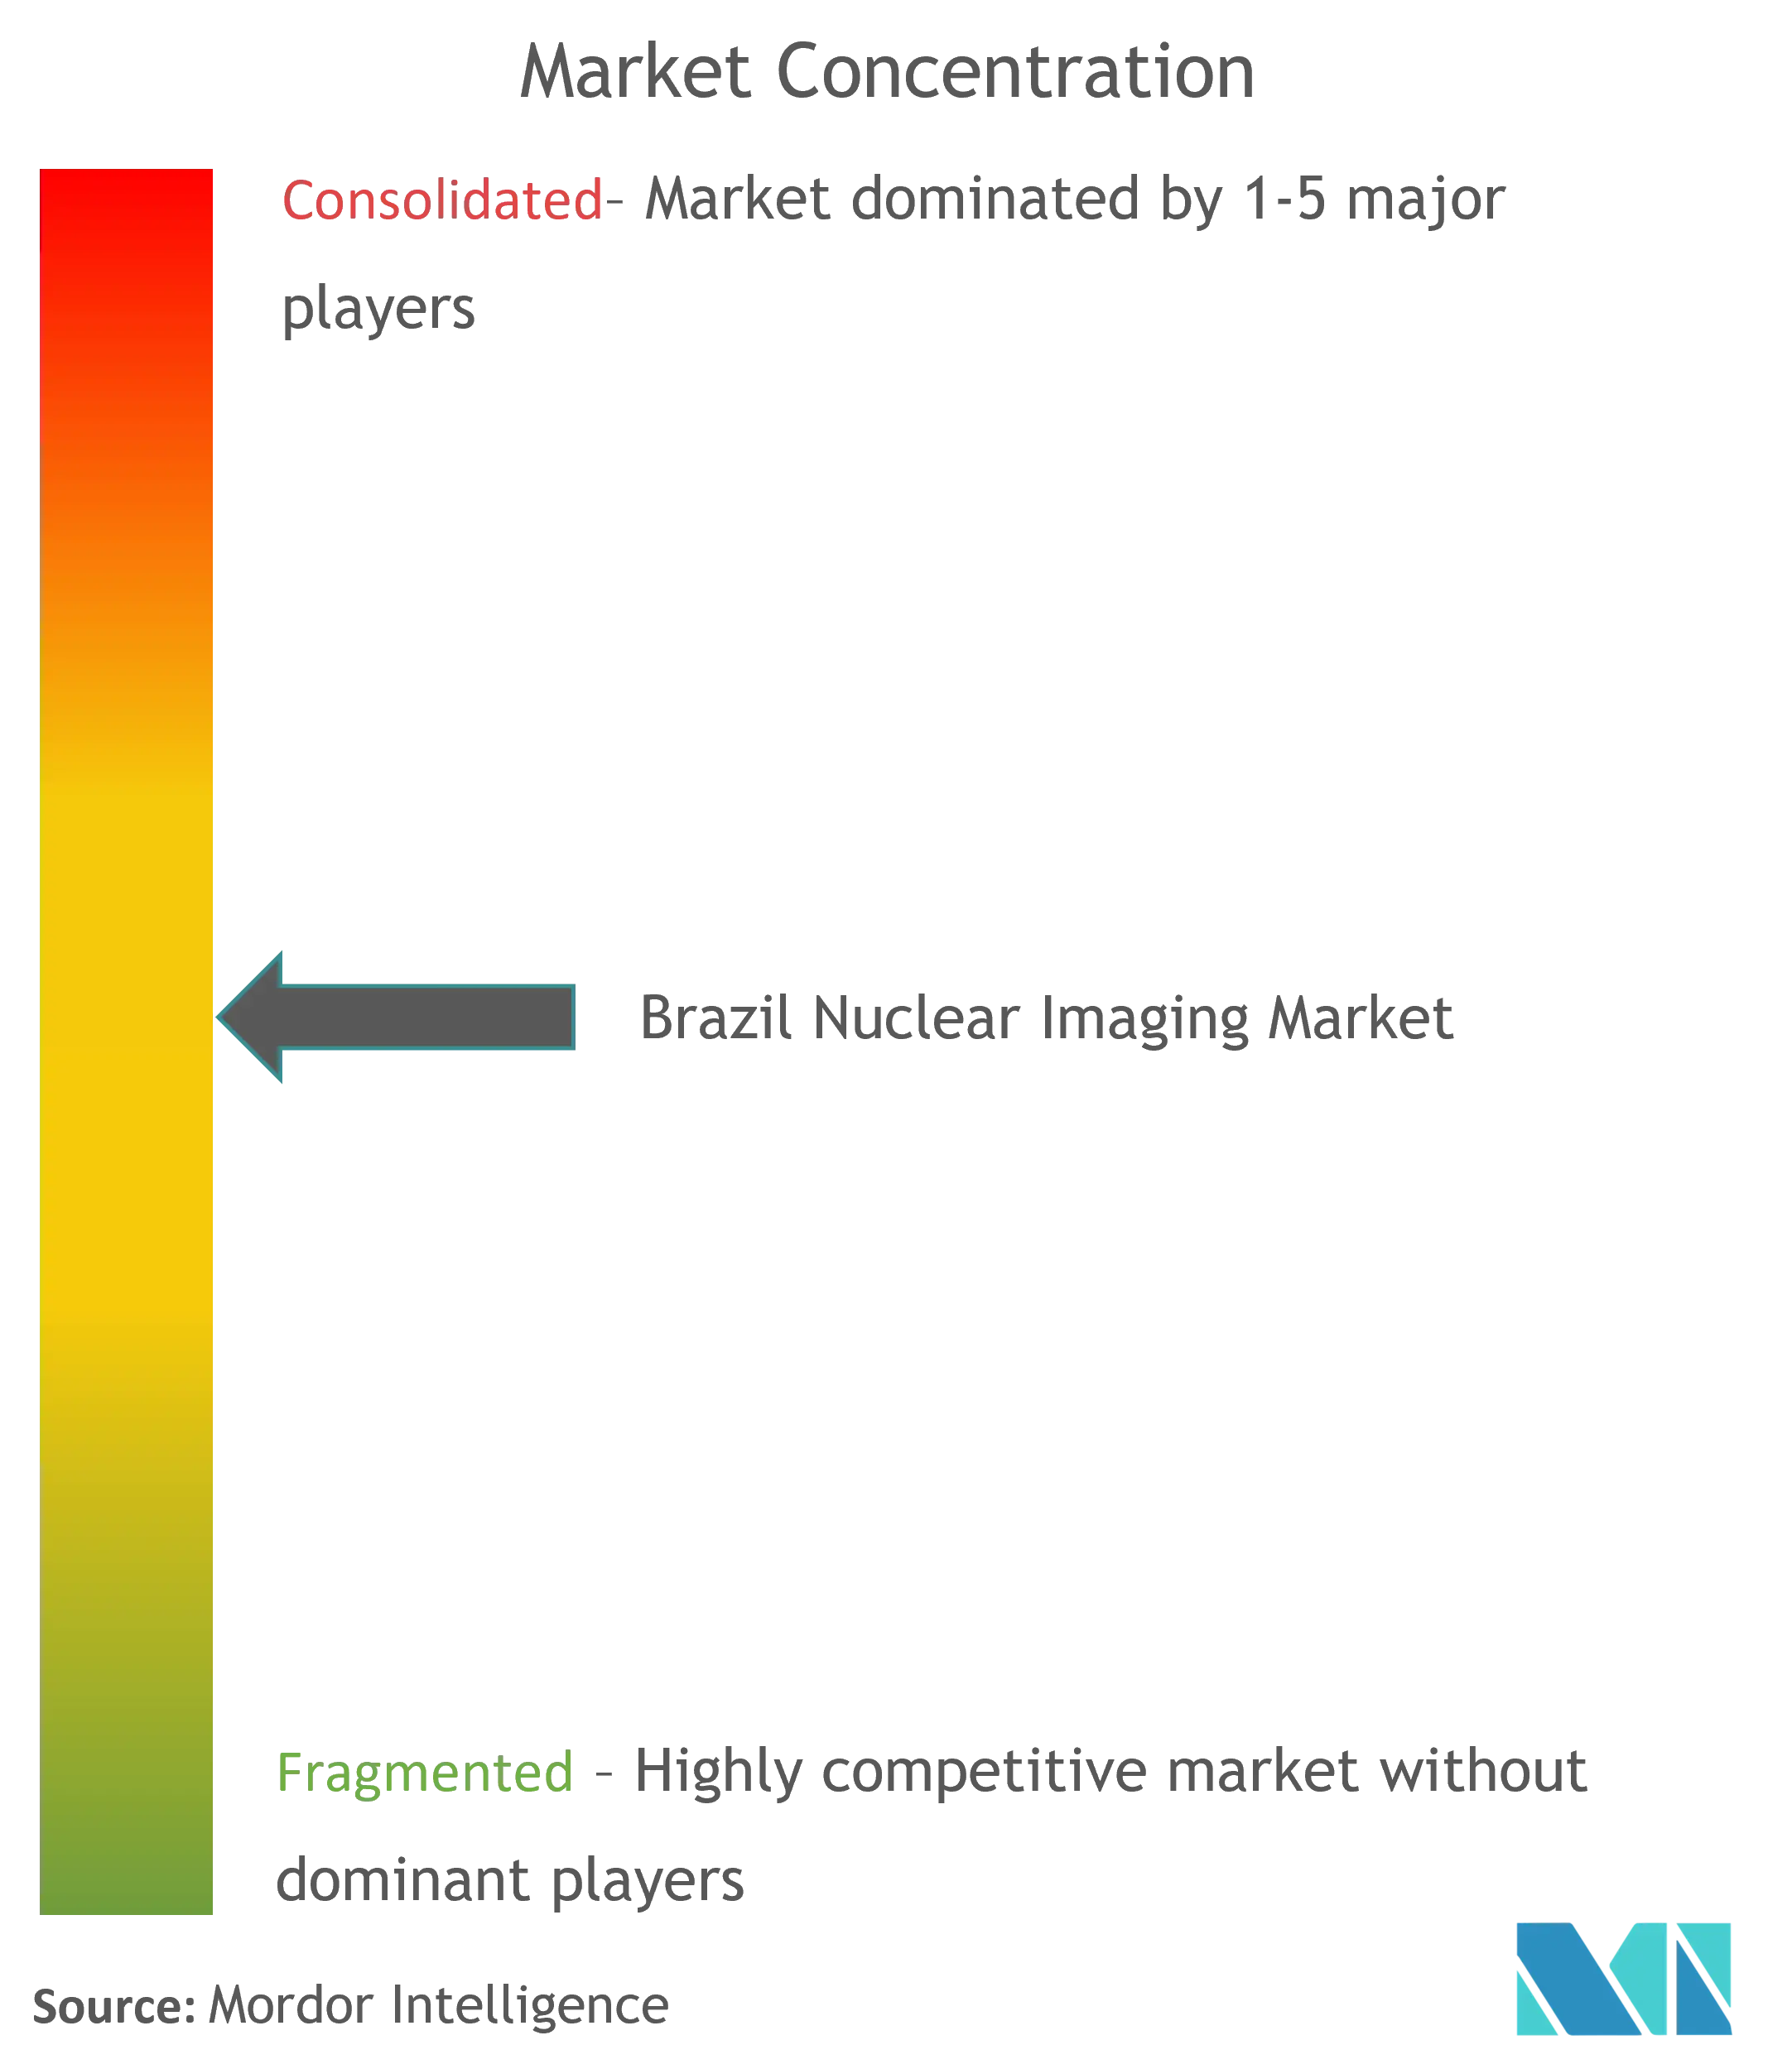
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes Nucleares de Brasil por Mordor Intelligence
El tamaño del Mercado de Imágenes Nucleares de Brasil se proyecta en 257,48 millones de USD en 2026, 274,79 millones de USD en 2027, y alcanzará 380,39 millones de USD en 2032, creciendo a una CAGR del 6,72% de 2027 a 2032.
La acelerada demanda de diagnósticos de precisión en oncología y cardiología, la rápida adopción de plataformas digitales de PET/CT y SPECT de anillo completo con CZT, y la inversión federal en la producción nacional de molibdeno-99 sustentan colectivamente esta trayectoria. Los aseguradores privados continúan ampliando la cobertura para pruebas de alta complejidad, mientras que el Reactor Multipropósito Brasileño (RMB) en Iperó promete una cadena de suministro de isótopos resiliente. La rivalidad competitiva se intensifica a medida que las redes hospitalarias se consolidan y los centros de imágenes ambulatorios ganan participación; sin embargo, la escasez de especialistas en medicina nuclear y los elevados costos de adquisición moderan el impulso de crecimiento a corto plazo. Los programas de modernización de infraestructura, las asociaciones público-privadas en ciclotrones y las reformas de etiquetado electrónico por parte de ANVISA están abriendo vías simplificadas para el despliegue tecnológico.
Conclusiones Clave del Informe
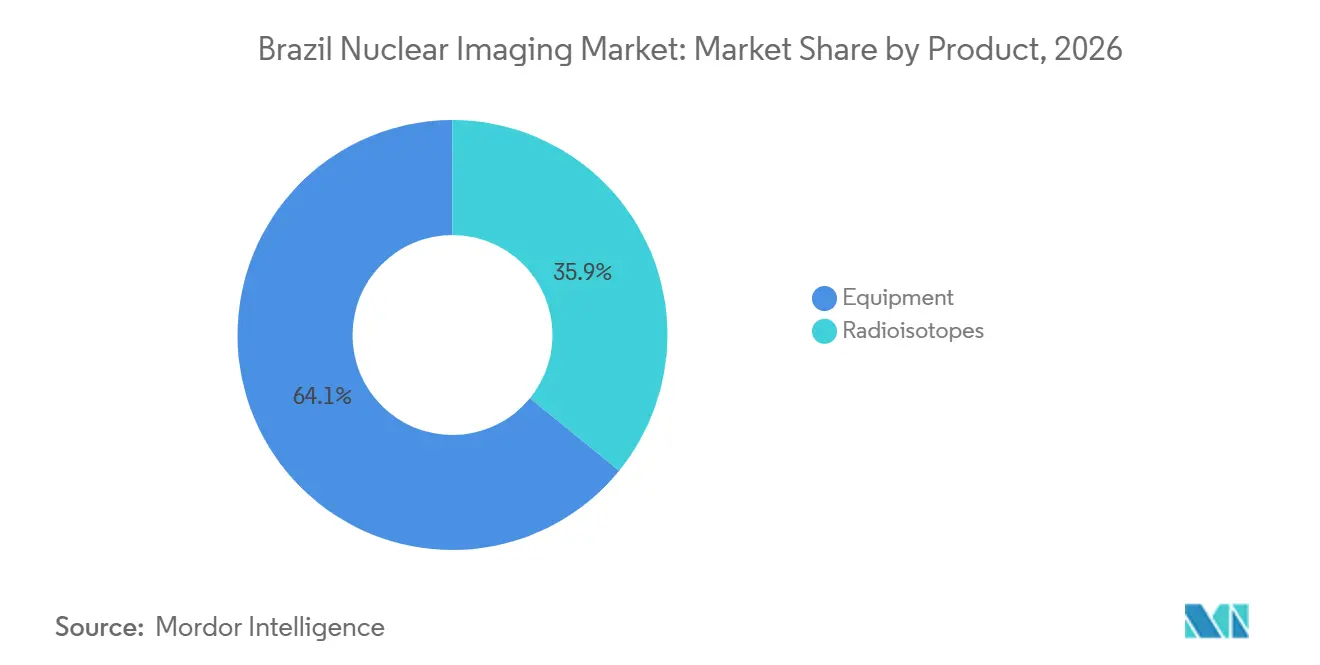
- Por producto, los equipos lideraron con una participación de ingresos del 64,12% en el mercado de imágenes nucleares de Brasil en 2026; se proyecta que los radioisótopos registren la CAGR más rápida del 6,91% hasta 2032.
- Por aplicación, la cardiología representó el 63,21% de la participación del mercado de imágenes nucleares de Brasil en 2026; se prevé que las imágenes de neurología crezcan a una CAGR del 7,04% hasta 2032.
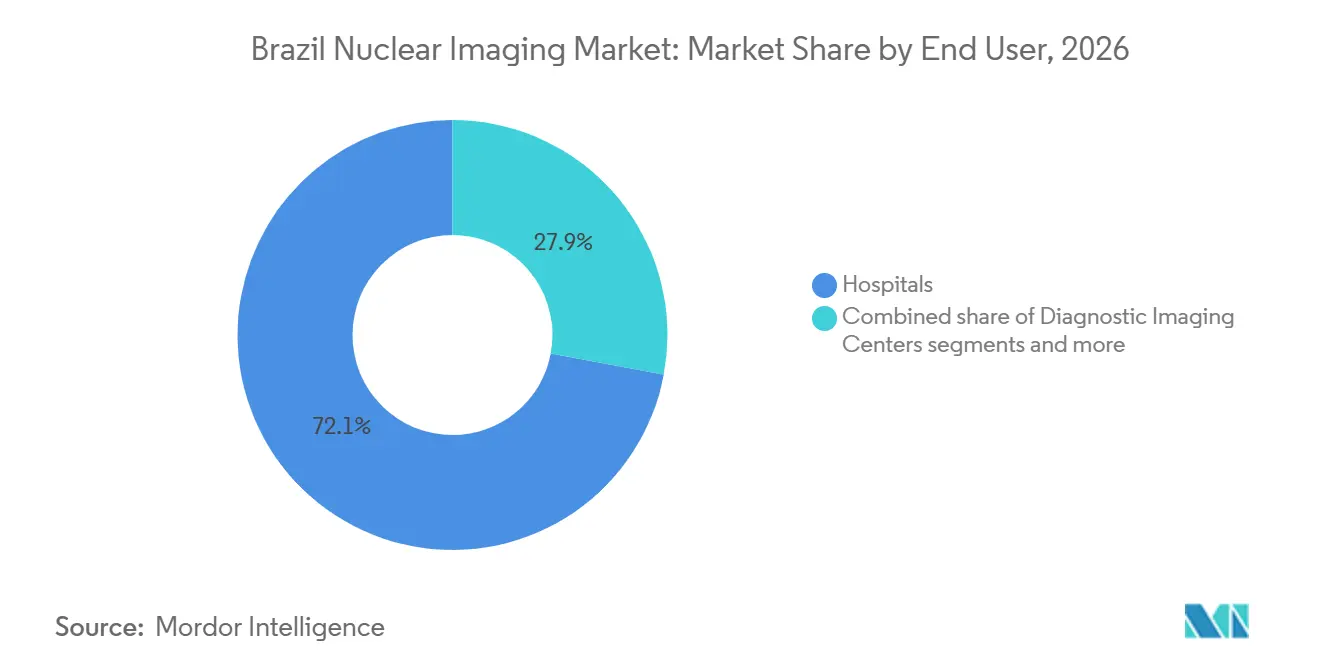
- Por usuario final, los hospitales concentraron el 72,05% del tamaño del mercado de imágenes nucleares de Brasil en 2026; se espera que los centros de diagnóstico por imágenes avancen a una CAGR del 6,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Imágenes Nucleares de Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la incidencia de cáncer y enfermedades cardiovasculares | +1.8% | Nacional, concentrada en São Paulo, Río de Janeiro, Minas Gerais | Mediano plazo (2-4 años) |
| Expansión de la cobertura de seguros privados de salud | +1.2% | Nacional, con ganancias tempranas en São Paulo, Río de Janeiro, Brasília | Corto plazo (≤ 2 años) |
| Inversiones federales en producción doméstica de Mo-99 | +0.9% | Nacional, centrada en la instalación de producción de Iperó | Largo plazo (≥ 4 años) |
| Rápida adopción de plataformas digitales e híbridas PET/CT | +1.1% | Nacional, liderada por los principales centros urbanos | Mediano plazo (2-4 años) |
| Nuevo reactor de investigación multipropósito (RMB) que permite la seguridad de isótopos | +0.7% | Nacional, con distribución desde el centro de Iperó | Largo plazo (≥ 4 años) |
| Asociaciones público-privadas de ciclotrones en regiones desatendidas | +0.5% | Regional, dirigida a las regiones Norte y Nordeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Incidencia de Cáncer y Enfermedades Cardiovasculares
Las enfermedades cardiovasculares siguen siendo la principal causa de mortalidad en Brasil, impulsando la adopción sostenida de la imagenología de perfusión miocárdica con tecnecio-99m y acelerando el despliegue de cámaras gamma dedicadas al corazón con detector de telururo de cadmio y zinc (CZT) que reducen los tiempos de exploración a 7 minutos. El aumento de la prevalencia de los cánceres de próstata, mama y tiroides también impulsa la demanda de estudios PET/CT dirigidos a PSMA y con 18F-fluorodesoxiglucosa. Las biopsias guiadas por PET/CT están logrando mayores rendimientos diagnósticos que los protocolos guiados por CT, mientras que los investigadores brasileños presentan datos de resultados sobre terapias para tumores neuroendocrinos en congresos internacionales, lo que subraya la experiencia clínica nacional.
Expansión de la Cobertura de Seguros Privados de Salud
Los proveedores privados realizan el 82% de los procedimientos nucleares, lo que refleja la disposición de las aseguradoras a reembolsar exámenes de alta complejidad. Los ingresos del sector de BRL 1 billón (USD 190,1 mil millones) en 2025, con el gasto privado en el 55%, respalda el nuevo despliegue de capital en suites de imágenes. La adquisición por parte de Grupo Fleury S.A. de São Lucas Centro de Diagnósticos por BRL 69,8 millones ejemplifica las expansiones regionales, y un fondo de financiamiento de salud de BRL 250 millones ahora anticipa hasta el 75% de los costos de procedimiento inmediatamente después de la prestación del servicio, aliviando las restricciones de flujo de caja de las instalaciones.
Inversiones Federales en Producción Doméstica de Mo-99
El reactor RMB apunta a la autosuficiencia nacional plena en radioisótopos y generará hasta 3.500 antineutrinos diariamente junto con la producción de isótopos, poniendo fin a la dependencia del molibdeno-99 importado. La actualización del reactor IEA-R1 del IPEN de 2 MW a 5 MW, combinada con rutas de purificación de 99Mo por fisión con rendimiento del 84,4%, subraya la capacidad técnica. La designación del IPEN por parte del Organismo Internacional de Energía Atómica (OIEA) como Centro Colaborador mejora el aseguramiento de la calidad para el procesamiento de isótopos y la seguridad nuclear.
Rápida Adopción de Plataformas Digitales e Híbridas PET/CT
Los estudios que comparan detectores SPECT de estado sólido de anillo completo con las cámaras de Anger convencionales muestran que la clasificación de perfusión normal aumenta al 64,3% desde el 28,6%, validando el salto tecnológico. Los paquetes MINItrace Magni y Omni Legend 21 cm PET/CT de GE HealthCare llevan la producción de trazadores in situ a hospitales de tamaño mediano, reduciendo el tiempo de tránsito de radiofármacos y ampliando el acceso teranóstico. La adopción de PET/MRI gana impulso para indicaciones de neuro-oncología y cardiología, ofreciendo un contraste de tejidos blandos superior con menores dosis de radiación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de adquisición y mantenimiento de sistemas de imágenes | -1.4% | Nacional, más pronunciado en municipios más pequeños | Corto plazo (≤ 2 años) |
| Procedimientos complejos de licencias del CNEN / ANVISA | -0.8% | Nacional, afecta a todas las instalaciones de medicina nuclear | Mediano plazo (2-4 años) |
| Escasez de mano de obra de especialistas certificados en medicina nuclear | -1.1% | Nacional, grave en las regiones Norte y Nordeste | Largo plazo (≥ 4 años) |
| Interrupciones periódicas en el suministro de isótopos de I-131 y Tc-99m | -0.6% | Nacional, con desafíos de distribución regional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Mantenimiento de Sistemas de Imágenes
Un procedimiento PET/CT actualmente cuesta USD 1.612,23 según las escalas salariales académicas y USD 1.023,47 con un rendimiento diario máximo de 10 exploraciones, lo que limita la economía de las pequeñas instalaciones. El giro de Grupo Fleury S.A. hacia empresas conjuntas en lugar de compras directas refleja la sensibilidad al costo de capital de toda la industria. El mantenimiento de detectores y sistemas generadores exige escasa experiencia técnica fuera de las grandes ciudades, lo que magnifica las cargas de propiedad para las clínicas del interior.
Escasez de Mano de Obra de Especialistas Certificados en Medicina Nuclear
Solo 499 especialistas atienden a una población de 203 millones, con una densidad que va desde 10,26 médicos por cada 1.000 habitantes en el Sur hasta 0,75 en el Norte. Si bien se abrieron 225 nuevos cursos de medicina en la última década, la incorporación a la formación de especialidades es del 8%, lo que deja la canalización escasa. Los programas de educación continua del IPEN y las iniciativas de tele-mentoría ofrecen un alivio parcial, pero no compensan los pronunciados desequilibrios geográficos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: El Dominio de los Equipos Impulsa la Expansión de la Infraestructura
El tamaño del mercado de imágenes nucleares de Brasil para equipos alcanzó 154,7 mil millones de USD en 2026, representando el 64,12% del valor total. Las plataformas híbridas de PET/CT y SPECT/CT representan la mayor parte de las adquisiciones, a medida que los hospitales retiran las antiguas cámaras de Anger. Los sistemas SPECT de anillo completo con CZT mejoran la visualización de las arterias coronarias y reducen los tiempos de exploración, lo que favorece un mayor rendimiento de pacientes. El tamaño del mercado de imágenes nucleares de Brasil para radioisótopos se prevé que aumente a una CAGR del 6,91%, impulsado por la producción de molibdeno-99 habilitada por el RMB y la expansión de ciclotrones en estados con menor cobertura. Los isótopos para SPECT, como el tecnecio-99m, aún representan el 80% del volumen de procedimientos, aunque los trazadores para PET como el 18F y el 68Ga ganan impulso en oncología y cardiología.
Los obstáculos financieros persisten. El costo de capital por PET/CT digital supera los 2 millones de USD, y las clínicas rurales dependen del arrendamiento o de acuerdos con proveedores basados en volumen. El MINItrace Magni de GE HealthCare reduce los costos logísticos de trazadores, posicionando a los hospitales de nivel medio para modernizarse. Se prevé que la producción del RMB reduzca los costos de importación de 99Mo en un 40% una vez que esté plenamente operativo, mejorando la asequibilidad de los isótopos. La demanda a largo plazo de PET/MRI sigue siendo de nicho debido a precios de 7 millones de USD y elevados requisitos de servicio; sin embargo, los primeros adoptantes destacan la diferenciación diagnóstica en neuro-oncología e imágenes de cardiopatías congénitas.
Por Aplicación: El Liderazgo de la Cardiología Enfrenta el Crecimiento Neurológico
La cardiología concentró una participación del 63,21% en el mercado de imágenes nucleares de Brasil en 2026. La gammagrafía de perfusión miocárdica sigue siendo el pilar clínico principal, respaldada por las directrices de la Sociedad Brasileña de Cardiología que confirman su rentabilidad frente a la angiografía invasiva. Los detectores CZT han reducido los tiempos de exploración en un 70%, lo que permite a los centros urbanos reducir las listas de espera y aumentar el rendimiento. La neurología aporta los menores ingresos en la actualidad, pero registra la CAGR más alta del 7,04%, impulsada por la prevalencia de las enfermedades de Alzheimer y Parkinson y el mayor acceso a sondas de PET de amiloide.
La oncología también se acelera gracias a las autorizaciones regulatorias de agentes PSMA y terapéuticos emisores alfa. Las aplicaciones tiroideas se mantienen estables, con tasas de curación del 93,3% para la enfermedad de Graves mediante radioiodo, lo que confirma su utilidad terapéutica. Se proyecta que la participación del mercado de imágenes nucleares de Brasil para neurología se duplique para 2032 a medida que se amplíe la capacidad de PET/MRI. Los centros cardíacos en São Paulo integran ahora la cuantificación del flujo de reserva, mientras que los hospitales regionales del Nordeste se centran en protocolos esenciales de SPECT sincronizado debido a restricciones presupuestarias.
Por Usuario Final: El Dominio Hospitalario se Desplaza hacia Centros Especializados
Los hospitales representaron el 72,05% del tamaño del mercado de imágenes nucleares de Brasil en 2026, lo que refleja su ventaja en infraestructura y su alineación con la atención crítica. Grupos hospitalarios privados como DASA y Rede D'Or están ampliando su capacidad de camas e invirtiendo en escáneres híbridos para apoyar las líneas de servicio de cardiología y oncología. Sin embargo, los centros de diagnóstico por imágenes registran la CAGR más rápida del 6,86%, a medida que crece la demanda ambulatoria de tiempos de espera más cortos. Estas instalaciones independientes suscriben cada vez más contratos de suministro de reactivos con productores de isótopos y adoptan unidades de radiofarmacia PET en el punto de atención.
Los institutos académicos y los hospitales de investigación colaboran con el IPEN para ensayar protocolos teranósticos y formar especialistas, lo que representa un segmento de demanda modesto pero estratégico. La consolidación de redes hospitalarias continúa: la propuesta de fusión de DASA con Amil crearía una plataforma de 4.500 camas capaz de adquirir escáneres en volumen y negociar contratos de servicio favorables. Las cadenas ambulatorias contrarrestan esto enfatizando la programación flexible, los flujos de trabajo asistidos por inteligencia artificial y los resultados en el mismo día, todo lo cual fortalece su propuesta de valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles tras la adquisición del informe
Análisis Geográfico
El mercado de imágenes nucleares de Brasil muestra una fuerte concentración regional. São Paulo y Río de Janeiro representan más del 55% de los escáneres instalados y albergan los complejos RMB e IPEN, que anclan la logística de isótopos. La densidad de médicos en el Sur alcanza 10,26 por cada 1.000 habitantes, lo que permite tasas de procedimientos per cápita más altas. Por el contrario, el Norte y partes del Nordeste enfrentan escasa infraestructura y escasez de especialistas, lo que limita la disponibilidad de exámenes. La cámara SPECT donada por el Organismo Internacional de Energía Atómica (OIEA) en Niterói ilustra intervenciones específicas para cerrar las brechas de capacidad.
Las nuevas iniciativas de ciclotrones tienen como objetivo suministrar trazadores PET de vida corta a nivel local, reduciendo las pérdidas de transporte y estimulando la demanda regional. Las iniciativas gubernamentales como el Programa Mais Médicos refuerzan la presencia médica general, pero no llegan a la especialización nuclear. La capacidad fiscal de los estados determina los ciclos de compra: los estados más ricos actualizan a PET/CT digital en plazos de cinco años, mientras que las clínicas del interior dependen de sistemas remodelados. Los proyectos piloto de tele-medicina nuclear conectan sitios remotos con lectores metropolitanos, compensando parcialmente la escasez de especialistas.
Las redes urbanas aprovechan la IA y el sistema de archivo y comunicación de imágenes (PACS) en la nube para centralizar la interpretación de imágenes, ampliando el radio de servicio sin duplicar el personal. Sin embargo, el suministro de isótopos sigue siendo vulnerable a las interrupciones logísticas en las regiones amazónicas, donde el transporte fluvial causa demoras en la entrega. Se espera que la puesta en marcha del RMB, complementada por las exportaciones de uranio de la Industrias Nucleares do Brasil (INB), estabilice la disponibilidad de isótopos a nivel nacional para 2028. El hospital digital de 800 camas del Ministerio de Salud en São Paulo subraya el compromiso del sector público con la infraestructura sanitaria inteligente y puede servir como modelo para otras capitales estatales.
Panorama regulatorio
La imagenología nuclear brasileña se rige por un régimen de doble licenciamiento: CNEN gestiona el licenciamiento de seguridad radiológica para servicios e instalaciones de medicina nuclear, mientras que las autoridades sanitarias locales supervisan el cumplimiento sanitario bajo RDC 038/2008. Los equipos de imagenología están sujetos a los controles de dispositivos médicos de ANVISA mediante RDC 751/2022, que asigna los pasos regulatorios según la clase de riesgo, y los equipos de radiación ionizante deben cumplir con estándares de rendimiento y seguridad del paciente bajo RDC 848/2024.
Análisis de la cadena de valor
La cadena de valor de la imagenología nuclear en Brasil depende en gran medida de las importaciones de sistemas completos de cámara gamma, SPECT y PET, ya que la fabricación nacional de sistemas completos y detectores centrales es limitada. La actividad de la cadena de valor local se centra en componentes periféricos, colimadores y accesorios reparables producidos por fabricantes contratistas más pequeños, mientras que el licenciamiento de CNEN y las normas de productos de ANVISA moldean cada etapa, desde la instalación hasta el mantenimiento continuo.
Panorama Competitivo
El mercado de imágenes nucleares de Brasil está moderadamente consolidado. Los principales proveedores de equipos —GE HealthCare, Siemens Healthineers, Koninklijke Philips, Canon Medical y United Imaging Healthcare Co., Ltd.— compiten en innovación de detectores y automatización de flujos de trabajo, mientras que los gigantes nacionales de servicios Diagnósticos da América S.A. (DASA) y Grupo Fleury S.A. escalan mediante adquisiciones y empresas conjuntas. Diagnósticos da América S.A. (DASA) registró un EBITDA récord en 2025 y busca el crecimiento de la plataforma mediante la fusión con Amil, lo que potencialmente ampliaría su poder de negociación sobre la adquisición de escáneres. Grupo Fleury S.A. favorece las asociaciones para mitigar los costos de capital y apunta a nichos regionales.
Los operadores de ciclotrones como Cyclobrás Tecnologias e Serviços de Medicina Nuclear Ltda. y RPH Rede Brasileira de Farmácias de Radiofármacos persiguen la integración vertical desde la producción de isótopos hasta la distribución de trazadores. El proyecto RMB introduce capacidad de isótopos controlada por el Estado, desplazando el poder de compra de los importadores hacia los proveedores nacionales. Las reformas regulatorias sobre etiquetado electrónico y supervisión de software requieren un cumplimiento sólido, lo que otorga a los operadores más grandes una ventaja administrativa. Los participantes de nicho se dirigen al PET cardíaco ambulatorio y al PET/MRI neurológico, diferenciándose en informes de subespecialidad y tiempos de respuesta más rápidos. Las barreras de entrada al mercado persisten en las zonas rurales debido a la escasez de médicos y la complejidad de las licencias, aunque las colaboraciones público-privadas podrían desbloquear oportunidades de espacio en blanco en el Norte y el Nordeste.
Líderes de la Industria de Imágenes Nucleares de Brasil
-
GE Healthcare
-
Grupo RPH
-
Siemens Healthineers AG
-
Canon Inc. (Canon Medical Systems Corporation)
-
Koninklijke Philips N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El Convenio ICMS 131/2021 otorga exenciones fiscales para medicamentos radiactivos utilizados en el SUS, lo que favorece una mayor asequibilidad para los flujos de trabajo de imagenología nuclear. El Sudeste sigue siendo el centro regional de demanda, con São Paulo, Río de Janeiro y Belo Horizonte impulsando aproximadamente entre el 55 y el 60 por ciento de las instalaciones, lo que subraya la necesidad de programas de acceso regional y capacidades de ciclotrón en red para atender la demanda.
Desarrollos recientes del sector
- Junio de 2026: Canon Medical Systems do Brasil. Las declaraciones reflejan el compromiso continuo de Canon con la innovación en imagenología diagnóstica de Brasil. Las afirmaciones refuerzan la presencia de Canon y la estimulación de la demanda local en el mercado de imagenología de Brasil.
- Junio de 2026: Canon Medical Systems do Brasil - El director ejecutivo Toshio Takiguchi destacó la importancia estratégica del mercado brasileño y el compromiso con la innovación en imagenología diagnóstica en la Jornada Paulista de Radiologia (JPR) 2026. Canon Medical Systems do Brasil refuerza la presencia local de Canon y señala una estimulación continua de la demanda en el sector de imagenología brasileño.
- Marzo de 2026: PUCRS Brain Institute / GE HealthCare. La adquisición amplía las capacidades del hospital de investigación con un escáner Omni Legend PET/CT. La implementación valida la plataforma de GE HealthCare en el sector académico de Brasil e impulsa la capacidad de imagenología local.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de imágenes nucleares de Brasil abarca los ingresos generados por los sistemas de imágenes de medicina nuclear y los radioisótopos relacionados utilizados para crear imágenes diagnósticas en entornos clínicos. El mercado refleja el gasto vinculado a los procedimientos de imágenes basados en PET y SPECT, así como los productos habilitadores necesarios para realizarlos.
Exclusiones del alcance: Este dimensionamiento excluye las modalidades no nucleares (como las imágenes exclusivas de CT y de MRI) y los equipos de radioterapia, ya que no forman parte del diagnóstico por imágenes nucleares.
Descripción General de la Segmentación
- Por Producto (Valor)
- Equipos
- Escáneres PET/CT
- Escáneres SPECT/CT
- Escáneres PET/MRI
- Radioisótopos
- Radioisótopos SPECT
- Tecnecio-99m (Tc-99m)
- Talio-201 (Tl-201)
- Galio-67 (Ga-67)
- Yodo-123 (I-123)
- Otros Isótopos SPECT
- Radioisótopos PET
- Flúor-18 (F-18)
- Rubidio-82 (Rb-82)
- Otros Isótopos PET
- Radioisótopos SPECT
- Equipos
- Por Aplicación (Valor)
- Cardiología
- Neurología
- Tiroides
- Oncología
- Otras Aplicaciones PET
- Por Usuario Final (Valor)
- Hospitales
- Centros de Diagnóstico por Imágenes
- Institutos Académicos e de Investigación
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites de las imágenes nucleares en Brasil y para anclar el modelo a señales reales del sistema de salud. Se revisaron fuentes públicas como el Ministerio de Salud de Brasil (DATASUS) para la actividad de procedimientos, ANVISA para los registros de productos y radiofármacos, y CNEN para el contexto de manejo de medicina nuclear e isótopos.
Para comprender mejor los impulsores de la demanda, también se utilizaron fuentes como las publicaciones del OIEA sobre disponibilidad de isótopos, las estadísticas de salud de la OCDE para referencias más amplias de intensidad diagnóstica, y revistas especializadas de medicina nuclear revisadas por pares para los patrones de adopción de trazadores (por ejemplo, uso en oncología frente a cardiología). Se consultaron presentaciones financieras, presentaciones para inversores, sitios web de asociaciones y prensa de reconocido prestigio para validar de manera orientativa cómo podrían estar evolucionando el gasto y la base instalada. Posteriormente, se utilizó de forma selectiva una suscripción de pago a datos financieros e inteligencia empresarial para cubrir las brechas donde la información pública de las empresas era limitada. Estos ejemplos son meramente ilustrativos, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los supuestos que son difíciles de leer únicamente a partir de datos públicos, especialmente en lo que respecta a la utilización, la combinación de radiotrazadores y el momento de reemplazo de los sistemas PET y SPECT. Se realizaron conversaciones con un conjunto diverso de partes interesadas, incluidos directores de imágenes hospitalarias, médicos de medicina nuclear, operadores de radiofarmacia, equipos de adquisición y socios de servicio, en los principales estados brasileños, de modo que el modelo refleje las realidades de la prestación de atención tanto pública como privada.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 22% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 19% |
| Actores más pequeños: 22% | Gerentes: 59% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que las señales de demanda de procedimientos y capacidad instalada se reconstruyen en valor de mercado y luego se mapean a los productos necesarios para realizar esos estudios. En términos prácticos, se utilizan indicadores como la combinación de procedimientos PET frente a SPECT, la base instalada de escáneres y el ciclo de reemplazo, el uso de radiotrazadores por estudio y los rangos de precios de venta promedio para sistemas e isótopos, con el fin de traducir la actividad en gasto anual.
Una vez formada esa perspectiva, los resultados se corroboran con aproximaciones selectivas ascendentes para que los totales no se alejen de lo que describen los proveedores y compradores sobre el terreno. Estas verificaciones incluyen el volumen muestreado multiplicado por el precio de venta promedio (ASP) para los isótopos clave, verificaciones de canal sobre la intensidad del servicio y mantenimiento, y una consolidación parcial de los ingresos reportados por los participantes relevantes, cuando los datos están disponibles. Donde faltaba el detalle ascendente (por ejemplo, para instalaciones más pequeñas), las brechas se gestionaron aplicando supuestos de utilización y gasto por sistema que fueron validados mediante entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios porque el mercado es sensible a restricciones del mundo real, como la estabilidad del suministro de isótopos, el impulso del reembolso público y los ciclos de adquisición de equipos. Las trayectorias de crecimiento se alinearon luego con los cambios esperados en la demanda de imágenes oncológicas, la adopción de PET/CT y SPECT/CT, y los supuestos de movimiento de precios que los encuestados consideraron realistas para Brasil.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron cruzándolos con señales independientes como las tendencias de actividad de procedimientos, la plausibilidad de la base instalada y el gasto implícito por estudio; luego se investigaron las mayores variaciones antes de la aprobación final. Si un supuesto generaba saltos anormales, se revisaban los datos de entrada, se recalculaban los cálculos y, cuando era necesario, se volvía a contactar a los expertos para confirmar si el cambio era real o simplemente un artefacto de los datos.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política, interrupciones en el suministro o anuncios importantes de adquisición. Antes de la entrega, un analista completa una revisión final para que los clientes reciban la perspectiva más actualizada, aún rastreable a pasos claros y reproducibles.
Dimensionamiento del Mercado de Imágenes Nucleares de Brasil de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las imágenes nucleares de Brasil pueden diferir incluso cuando parecen cubrir el mismo tema, porque las líneas de alcance y los supuestos de precios no siempre se definen de manera consistente. Las diferencias suelen aparecer en torno a qué se contabiliza como ingresos de imágenes nucleares, qué año se trata como base y cómo el crecimiento de los procedimientos se convierte en dólares.
En este estudio, el principal factor de diferencia es si la estimación incluye los radioisótopos junto con los ingresos por sistemas, y si las plataformas híbridas se tratan como imágenes nucleares en su totalidad o se dividen entre modalidades. Estas decisiones se validaron luego frente a la actividad de procedimientos en Brasil y la combinación de trazadores, en línea con el enfoque utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 241,27 millones de USD (2025) | |
| Asociación de la Industria A | 225,00 millones de USD (2025) | Esta cifra parece enfatizar los ciclos de compra de equipos y excluye una contabilización más completa del gasto en isótopos y radiotrazadores, lo que puede subestimar el valor total del mercado cuando los volúmenes de procedimientos son estables. |
| Consultora Global B | 290,00 millones de USD (2025) | Esta estimación probablemente aplica supuestos de precio promedio y utilización más elevados para la demanda oncológica impulsada por PET, y puede contabilizar los sistemas híbridos de manera más amplia sin alinear los totales con las restricciones locales de reembolso y rendimiento de procedimientos. |
En los tres valores, la dispersión se explica principalmente por las decisiones de alcance y por cómo la actividad de los estudios se traduce en gasto anual. Nuestro enfoque se mantiene rastreable porque cada componente de ingresos se vincula a señales de demanda observables y luego se verifica mediante la retroalimentación de compradores y operadores antes de que se fije el total final.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de imágenes nucleares de Brasil en 2026?
El tamaño del mercado de imágenes nucleares de Brasil es de 257,48 millones de USD en 2026 y se proyecta que ascienda a 380,39 millones de USD en 2032.
¿Qué categoría de producto lidera las ventas?
Los equipos, incluidos PET/CT, SPECT/CT y las primeras unidades de PET/MRI, representan el 64,12% de los ingresos de 2026.
¿Qué aplicación genera mayor demanda?
La cardiología concentra el 63,21% del valor de 2026 porque las imágenes de perfusión miocárdica están ampliamente adoptadas para la evaluación de la enfermedad de las arterias coronarias.
¿Dónde se ubica la mayor parte de los escáneres?
São Paulo y Río de Janeiro concentran más de la mitad de las instalaciones PET y SPECT del país, lo que refleja una mayor densidad de médicos e inversión privada.
¿Quiénes son los principales proveedores de servicios?
Diagnósticos da América S.A. (DASA), Grupo Fleury S.A. y Rede D'Or encabezan la lista, con Diagnósticos da América S.A. (DASA) planeando una red de 4.500 camas que profundizará su presencia en imágenes.
¿Qué limita un crecimiento más rápido?
Los altos costos de los equipos y la escasez de apenas 499 especialistas certificados en medicina nuclear a nivel nacional restringen la expansión del servicio, especialmente en el Norte y el Nordeste.