
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
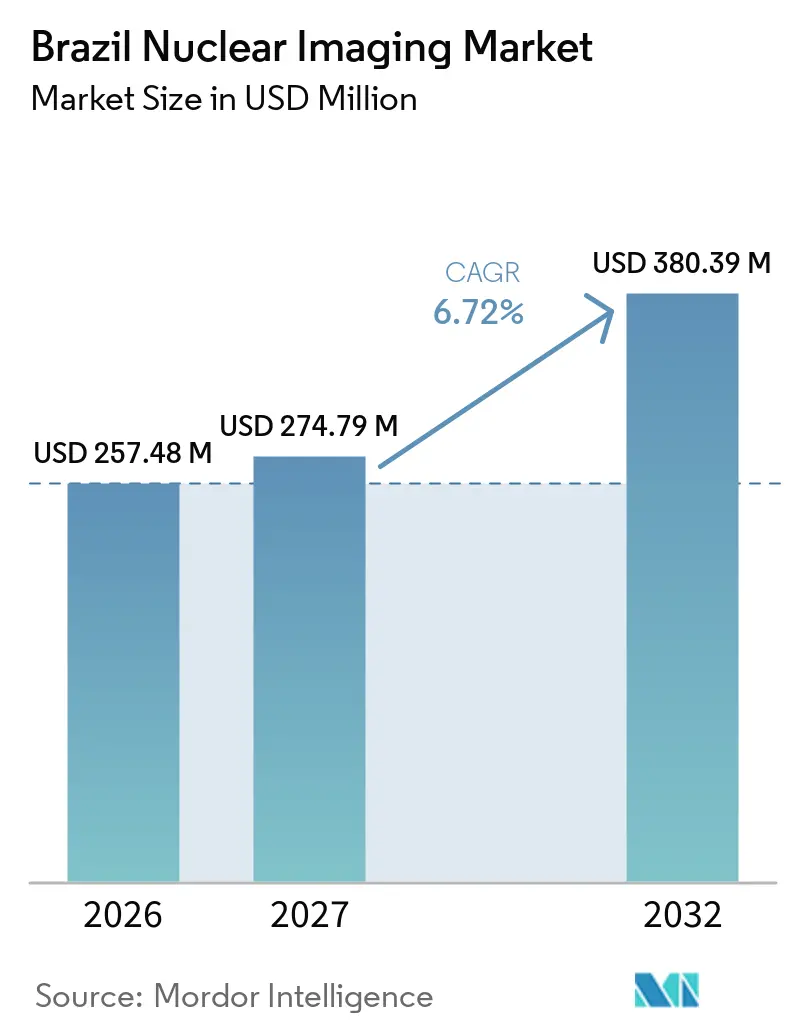
| Marktgröße im Basisjahr (2026) | 257.48 Millionen US-Dollar |
| Marktgröße (2027) | 274.79 Millionen US-Dollar |
| Marktgröße (2032) | 380.39 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.72 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Marktes für nuklearmedizinische Bildgebung von Mordor Intelligence
Die Größe des brasilianischen Marktes für Nuklearbildgebung wird für 2026 auf 257,48 Millionen USD, für 2027 auf 274,79 Millionen USD geschätzt und soll bis 2032 einen Wert von 380,39 Millionen USD erreichen, was einem CAGR von 6,72 % von 2027 bis 2032 entspricht.
Eine beschleunigte Nachfrage nach Präzisionsdiagnostik in der Onkologie und Kardiologie, die rasche Einführung digitaler PET/CT- und Vollring-CZT-SPECT-Plattformen sowie Bundesinvestitionen in die inländische Molybdän-99-Produktion bilden gemeinsam die Grundlage für diese Entwicklung. Private Versicherer weiten die Deckung für hochkomplexe Untersuchungen weiter aus, während der brasilianische Mehrzweckreaktor (RMB) in Iperó eine belastbare Isotopenversorgungskette verspricht. Der Wettbewerb verschärft sich, da Krankenhausnetzwerke konsolidieren und ambulante Bildgebungszentren Marktanteile gewinnen; ein Mangel an Nuklearmedizin-Spezialisten und hohe Anschaffungskosten dämpfen jedoch das kurzfristige Wachstumsmomentum. Programme zur Infrastrukturmodernisierung, öffentlich-private Zyklotron-Partnerschaften und Reformen der elektronischen Kennzeichnung durch ANVISA eröffnen vereinfachte Wege für den Technologieeinsatz.
Wesentliche Erkenntnisse des Berichts
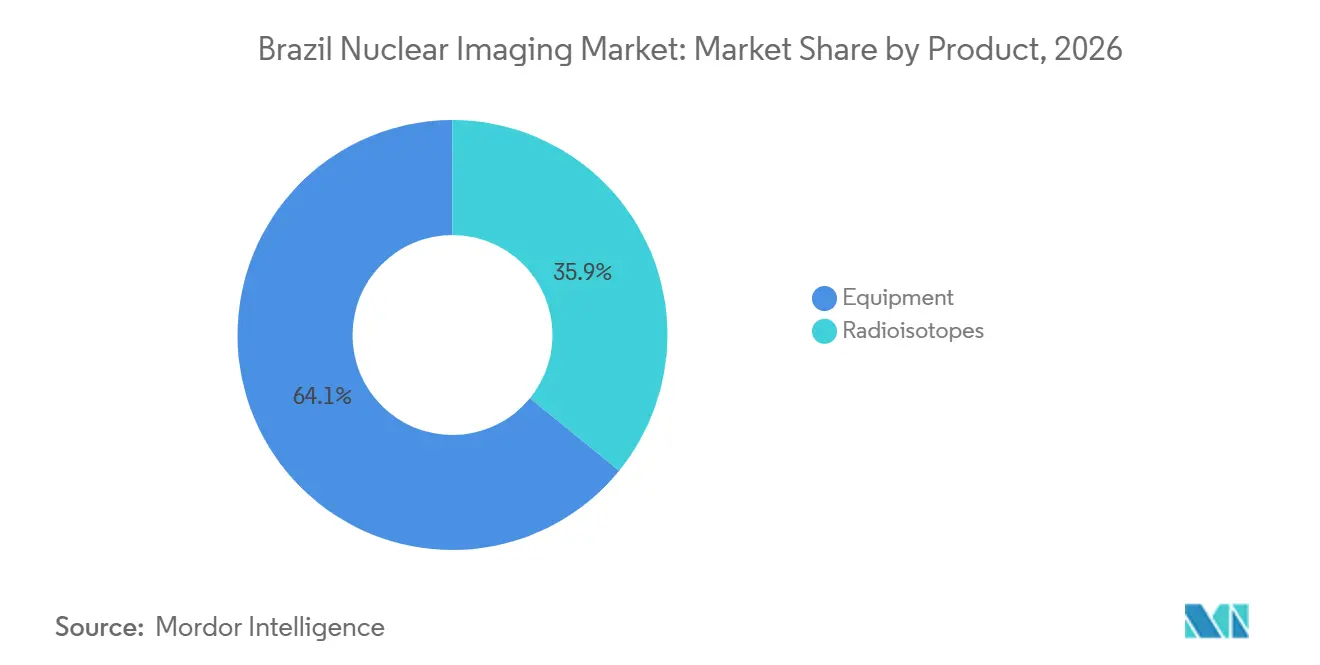
- Nach Produkt führte Ausrüstung mit einem Umsatzanteil von 64,12 % im brasilianischen Markt für Nuklearbildgebung im Jahr 2026; Radioisotope werden voraussichtlich bis 2032 den schnellsten CAGR von 6,91 % verzeichnen.
- Nach Anwendung entfiel auf die Kardiologie im Jahr 2026 ein Anteil von 63,21 % am brasilianischen Markt für Nuklearbildgebung; die neurologische Bildgebung wird voraussichtlich bis 2032 mit einem CAGR von 7,04 % wachsen.
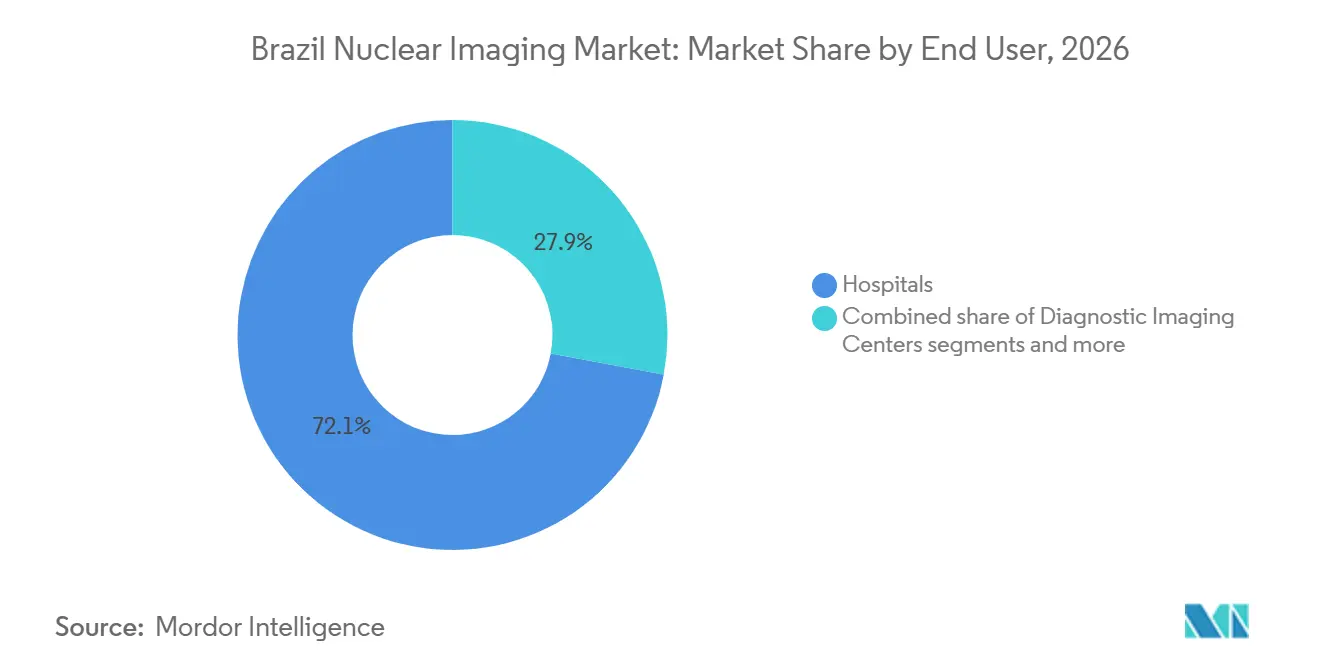
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 72,05 % an der Größe des brasilianischen Marktes für Nuklearbildgebung; diagnostische Bildgebungszentren werden voraussichtlich bis 2032 mit einem CAGR von 6,86 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im brasilianischen Markt für nuklearmedizinische Bildgebung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Zunehmende Inzidenz von Krebs und Herz-Kreislauf-Erkrankungen | +1.8% | National, konzentriert in São Paulo, Rio de Janeiro, Minas Gerais | Mittelfristig (2–4 Jahre) |
| Ausweitung der privaten Krankenversicherungsabdeckung | +1.2% | National, mit ersten Impulsen in São Paulo, Rio de Janeiro, Brasília | Kurzfristig (≤ 2 Jahre) |
| Bundesinvestitionen in inländisch produziertes Mo-99 | +0.9% | National, zentriert auf die Produktionsanlage in Iperó | Langfristig (≥ 4 Jahre) |
| Rasante Einführung digitaler und hybrider PET/CT-Plattformen | +1.1% | National, angeführt von großen städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Neuer Mehrzweck-Forschungsreaktor (RMB) zur Gewährleistung der Isotopensicherheit | +0.7% | National, mit Verteilung vom Knotenpunkt Iperó | Langfristig (≥ 4 Jahre) |
| Öffentlich-private Zyklotron-Partnerschaften in unterversorgten Regionen | +0.5% | Regional, mit Schwerpunkt auf den Regionen Nord und Nordost | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Inzidenz von Krebs und Herz-Kreislauf-Erkrankungen
Herz-Kreislauf-Erkrankungen sind nach wie vor die häufigste Todesursache in Brasilien und treiben den anhaltenden Einsatz der Technetium-99m-Myokardperfusionsbildgebung voran, während gleichzeitig die Einführung von kadmium-zink-tellurid-basierten, herzspezifischen Gammakameras beschleunigt wird, die die Untersuchungszeiten auf 7 Minuten reduzieren. Die steigende Prävalenz von Prostata-, Brust- und Schilddrüsenkrebs fördert ebenfalls die Nachfrage nach PSMA-gezielten und 18F-Fluordesoxyglukose-PET/CT-Studien. PET/CT-gesteuerte Biopsien liefern höhere diagnostische Ausbeuten als CT-gesteuerte Protokolle, während brasilianische Forscher Ergebnisdaten zu Therapien neuroendokriner Tumore auf internationalen Kongressen präsentieren und damit die inländische klinische Expertise unterstreichen.
Ausweitung der privaten Krankenversicherungsabdeckung
Private Anbieter führen 82 % der nuklearmedizinischen Eingriffe durch, was die Bereitschaft der Versicherer widerspiegelt, hochkomplexe Untersuchungen zu erstatten. Der Branchenumsatz von 1 Billion BRL (190,1 Milliarden USD) im Jahr 2025, bei dem der private Anteil 55 % beträgt, unterstützt neue Kapitalinvestitionen in Bildgebungseinheiten. Fleurys Akquisition von São Lucas Centro de Diagnósticos für 69,8 Millionen BRL ist exemplarisch für regionale Expansionsstrategien, und ein Gesundheitsfinanzierungsfonds in Höhe von 250 Millionen BRL leistet nun bis zu 75 % der Verfahrenskosten unmittelbar nach der Leistungserbringung, was die Liquiditätsengpässe der Einrichtungen verringert.
Bundesinvestitionen in inländisch produziertes Mo-99
Der RMB-Reaktor zielt auf eine vollständige nationale Radioisotopen-Selbstversorgung ab und wird täglich bis zu 3.500 Antineutrinos neben der Isotopenproduktion erzeugen, wodurch die Abhängigkeit von importiertem Molybdän-99 beendet wird. Das Upgrade des IEA-R1-Reaktors des IPEN von 2 MW auf 5 MW, kombiniert mit Spaltungs-99Mo-Reinigungsverfahren mit einer Ausbeute von 84,4 %, unterstreicht die technische Kapazität. Die Benennung des IPEN durch CNEN als IAEA-Kooperationszentrum stärkt die Qualitätssicherung für die Isotopenverarbeitung und die nukleare Sicherheit.
Rasante Einführung digitaler und hybrider PET/CT-Plattformen
Studien, die Vollring-Festkörper-SPECT-Detektoren mit herkömmlichen Anger-Kameras vergleichen, zeigen, dass die Klassifizierung normaler Perfusion von 28,6 % auf 64,3 % steigt, was den technologischen Sprung belegt. Die MINItrace Magni- und Omni Legend 21 cm PET/CT-Pakete von GE HealthCare bringen die Tracer-Produktion vor Ort in mittelgroße Krankenhäuser, reduzieren die Transportzeit für Radiopharmazeutika und erweitern den Zugang zur Theranostik. Die PET/MRT-Einführung gewinnt an Bedeutung für neuro-onkologische und kardiologische Indikationen und bietet überlegenen Weichteilkontrast bei niedrigeren Strahlendosen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Unterhaltskosten von Bildgebungssystemen | -1.4% | National, am stärksten ausgeprägt in kleineren Gemeinden | Kurzfristig (≤ 2 Jahre) |
| Komplexe CNEN-/ANVISA-Zulassungsverfahren | -0.8% | National, alle nuklearmedizinischen Einrichtungen betreffend | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel an zertifizierten nuklearmedizinischen Spezialisten | -1.1% | National, besonders gravierend in den Regionen Nord und Nordost | Langfristig (≥ 4 Jahre) |
| Periodische Versorgungsunterbrechungen bei I-131- und Tc-99m-Isotopen | -0.6% | National, mit regionalen Verteilungsproblemen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Unterhaltskosten von Bildgebungssystemen
Ein PET/CT-Eingriff kostet derzeit 1.612,23 USD auf Basis akademischer Lohnskalen und 1.023,47 USD bei einem vollständigen täglichen Durchsatz von 10 Scans, was die Wirtschaftlichkeit kleiner Einrichtungen einschränkt. Fleurys Schwenk hin zu Joint Ventures statt direkten Ankäufen spiegelt die branchenweite Empfindlichkeit gegenüber Investitionskosten wider. Die Wartung von Detektoren und Generatorsystemen erfordert außerhalb der großen Städte kaum vorhandene technische Fachkompetenz, was die Belastungen für den Betrieb von Kliniken im Landesinneren verstärkt.
Fachkräftemangel an zertifizierten nuklearmedizinischen Spezialisten
Nur 499 Spezialisten versorgen eine Bevölkerung von 203 Millionen Menschen, wobei die Dichte von 10,26 Ärzten pro 1.000 Einwohner im Süden bis zu 0,75 im Norden reicht. Obwohl im letzten Jahrzehnt 225 neue Medizinstudiengänge eröffnet wurden, beträgt die Aufnahme in die Facharztausbildung nur 8 %, was die Nachwuchspipeline dünn hält. Die Weiterbildungsprogramme des IPEN und Telementoring-Initiativen bieten teilweise Abhilfe, gleichen jedoch die gravierenden geografischen Ungleichgewichte nicht aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Dominanz der Geräte treibt den Ausbau der Infrastruktur voran
Die Marktgröße des brasilianischen Marktes für Nuklearbildgebung im Bereich Ausrüstung erreichte 2026 einen Wert von 154,7 Milliarden USD und repräsentierte 64,12 % des Gesamtwerts. Hybride PET/CT- und SPECT/CT-Plattformen machen den Großteil der Käufe aus, da Krankenhäuser veraltete Anger-Kameras ersetzen. Vollring-CZT-SPECT-Systeme verbessern die Visualisierung der Koronararterien und verkürzen die Scanzeiten, was einen höheren Patientendurchsatz unterstützt. Die Marktgröße des brasilianischen Marktes für Nuklearbildgebung im Bereich Radioisotope wird voraussichtlich mit einem CAGR von 6,91 % steigen, angetrieben durch die RMB-gestützte Molybdän-99-Produktion und die Zyklotron-Expansion in unterversorgten Bundesstaaten. SPECT-Isotope wie Technetium-99m repräsentieren nach wie vor 80 % des Verfahrensvolumens, während PET-Tracer wie 18F und 68Ga in der Onkologie und Kardiologie an Bedeutung gewinnen.
Finanzielle Hürden bestehen weiterhin. Die Kapitalkosten pro digitalem PET/CT übersteigen 2 Millionen USD, und ländliche Kliniken sind auf Leasing- oder volumenbasierte Lieferantenvereinbarungen angewiesen. GE HealthCares MINItrace Magni senkt die Logistikkosten für Tracer und ermöglicht es mittelgroßen Krankenhäusern, aufzurüsten. Die RMB-Produktion soll die 99Mo-Importkosten nach vollständiger Inbetriebnahme um 40 % senken und die Erschwinglichkeit von Isotopen verbessern. Die langfristige Nachfrage nach PET/MRT bleibt aufgrund von Preisen von 7 Millionen USD und hohen Serviceanforderungen eine Nische; frühe Anwender verweisen jedoch auf diagnostische Differenzierung in der Neuroonkologie und der Bildgebung bei angeborenen Herzerkrankungen.


Nach Anwendung: Führungsposition der Kardiologie steht vor neurologischem Wachstum
Die Kardiologie hatte 2026 einen Anteil von 63,21 % am brasilianischen Markt für Nuklearbildgebung. Die Myokardperfusionsszintigraphie bleibt das klinische Arbeitspferd, unterstützt durch Leitlinien der Brasilianischen Gesellschaft für Kardiologie, die die Kosteneffizienz im Vergleich zur invasiven Angiographie bestätigen. CZT-Detektoren haben die Scanzeiten um 70 % verkürzt, sodass städtische Zentren Rückstände abbauen und den Durchsatz steigern können. Die Neurologie trägt heute den geringsten Umsatz bei, verzeichnet jedoch mit 7,04 % den höchsten CAGR, beflügelt durch die Prävalenz von Alzheimer- und Parkinson-Erkrankungen sowie den erweiterten Zugang zu Amyloid-PET-Sonden.
Die Onkologie beschleunigt sich ebenfalls durch regulatorische Zulassungen von PSMA-Wirkstoffen und Alpha-Emitter-Therapeutika. Schilddrüsenanwendungen bleiben stabil, wobei Heilungsraten von 93,3 % bei Morbus Basedow durch Radioiod den therapeutischen Nutzen bestätigen. Der Marktanteil der brasilianischen Nuklearbildgebung für die Neurologie wird sich bis 2032 voraussichtlich verdoppeln, da die PET/MRT-Kapazität zunimmt. Kardiologische Zentren in São Paulo integrieren nun die Reservefluss-Quantifizierung, während Regionalkrankenhäuser im Nordosten aufgrund von Budgetbeschränkungen auf grundlegende Gated-SPECT-Protokolle setzen.
Nach Endnutzer: Dominanz der Krankenhäuser verlagert sich hin zu spezialisierten Zentren
Krankenhäuser repräsentierten 2026 72,05 % der Größe des brasilianischen Marktes für Nuklearbildgebung, was ihren Infrastrukturvorteil und ihre Ausrichtung auf die Intensivmedizin widerspiegelt. Private Krankenhausgruppen wie DASA und Rede D'Or erweitern ihre Bettenkapazitäten und investieren in Hybridscanner zur Unterstützung der Kardiologie- und Onkologie-Servicebereiche. Diagnostische Bildgebungszentren verzeichnen jedoch den schnellsten CAGR von 6,86 %, da die ambulante Nachfrage nach kürzeren Wartezeiten steigt. Diese eigenständigen Einrichtungen schließen zunehmend Reagenzienlieferverträge mit Isotopenherstellern ab und setzen Point-of-Care-PET-Radiopharmazie-Einheiten ein.
Akademische Institute und Forschungskrankenhäuser arbeiten mit IPEN zusammen, um theranostische Protokolle zu erproben und Stipendiaten auszubilden, was ein bescheidenes, aber strategisch wichtiges Nachfragesegment darstellt. Die Konsolidierung von Krankenhausnetzwerken setzt sich fort: Die geplante Fusion von DASA mit Amil würde eine Plattform mit 4.500 Betten schaffen, die in der Lage wäre, Scanner in großen Mengen zu kaufen und günstige Serviceverträge auszuhandeln. Ambulante Ketten kontern mit flexibler Terminplanung, KI-gestützten Arbeitsabläufen und Same-Day-Ergebnissen, was ihre Wertaussage stärkt.


Geografische Analyse
Der brasilianische Markt für nuklearmedizinische Bildgebung weist eine starke regionale Konzentration auf. São Paulo und Rio de Janeiro vereinen mehr als 55 % der installierten Scanner und beherbergen den RMB- und IPEN-Komplex, der die Isotopenlogistik verankert. Die Ärztedichte im Süden erreicht 10,26 je 1.000 Einwohner, was höhere Pro-Kopf-Eingriffszahlen ermöglicht. Demgegenüber stehen der Norden und Teile des Nordostens vor erheblichen Infrastrukturmängeln und einem Fachkräftemangel, was die Verfügbarkeit von Untersuchungen einschränkt. Die von der IAEA gespendete SPECT-Kamera in Niterói veranschaulicht gezielte Maßnahmen zur Überbrückung von Kompetenzlücken.
Neue Zyklotronprojekte zielen darauf ab, kurzlebige PET-Tracer lokal zu liefern, Transportverluste zu reduzieren und die regionale Nachfrage anzukurbeln. Regierungsinitiativen wie das Programa Mais Médicos stärken die allgemeine Arztpräsenz, reichen jedoch nicht bis zur nuklearmedizinischen Spezialisierung. Die finanzielle Leistungsfähigkeit der Bundesstaaten bestimmt die Beschaffungszyklen: Wohlhabendere Bundesstaaten rüsten auf digitale PET/CT-Systeme im Fünfjahresrhythmus auf, während Kliniken im Landesinneren auf generalüberholte Systeme angewiesen sind. Tele-Nuklearmedizin-Pilotprojekte verbinden entfernte Standorte mit städtischen Lesezentren und gleichen den Fachkräftemangel teilweise aus.
Städtische Netzwerke nutzen KI und Cloud-PACS, um die Bildinterpretation zu zentralisieren und den Leistungsradius ohne Verdoppelung des Personals zu erweitern. Die Isotopenversorgung bleibt jedoch in amazonischen Regionen anfällig für Logistikunterbrechungen, wo der Flussverkehr zu Lieferverzögerungen führt. Der Hochlauf des RMB, ergänzt durch den Uranexport von INB, wird voraussichtlich bis 2028 die landesweite Isotopenverfügbarkeit stabilisieren. Das 800-Betten-Digitalkrankenhaus des Gesundheitsministeriums in São Paulo unterstreicht das Engagement des öffentlichen Sektors für eine intelligente Gesundheitsinfrastruktur und könnte als Blaupause für andere Landeshauptstädte dienen.
Regulatorisches Umfeld
Die brasilianische Nuklearmedizin unterliegt einem doppelten Zulassungsregime: CNEN ist für die Strahlenschutzzulassung von nuklearmedizinischen Dienstleistungen und Einrichtungen zuständig, während die lokalen Gesundheitsbehörden die sanitäre Einhaltung gemäß RDC 038/2008 überwachen. Bildgebungsgeräte unterliegen den ANVISA-Kontrollen für Medizinprodukte gemäß RDC 751/2022, das regulatorische Schritte nach Risikoklasse zuweist, und Geräte mit ionisierender Strahlung müssen die Leistungs- und Patientensicherheitsstandards gemäß RDC 848/2024 erfüllen.
Wertschöpfungskettenanalyse
Die brasilianische Wertschöpfungskette für Nuklearbildgebung ist bei kompletten Gammakameras, SPECT- und PET-Systemen stark importabhängig, da die lokale Fertigung vollständiger Systeme und Kerndetektoren begrenzt ist. Die lokale Wertschöpfungskettenaktivität konzentriert sich auf periphere Komponenten, Kollimatoren und wartungsfähiges Zubehör, das von kleineren Vertragsherstellern produziert wird, während die CNEN-Zulassung und die ANVISA-Produktvorschriften jeden Schritt von der Installation bis zur laufenden Wartung prägen.
Wettbewerbslandschaft
Marktkonzentration
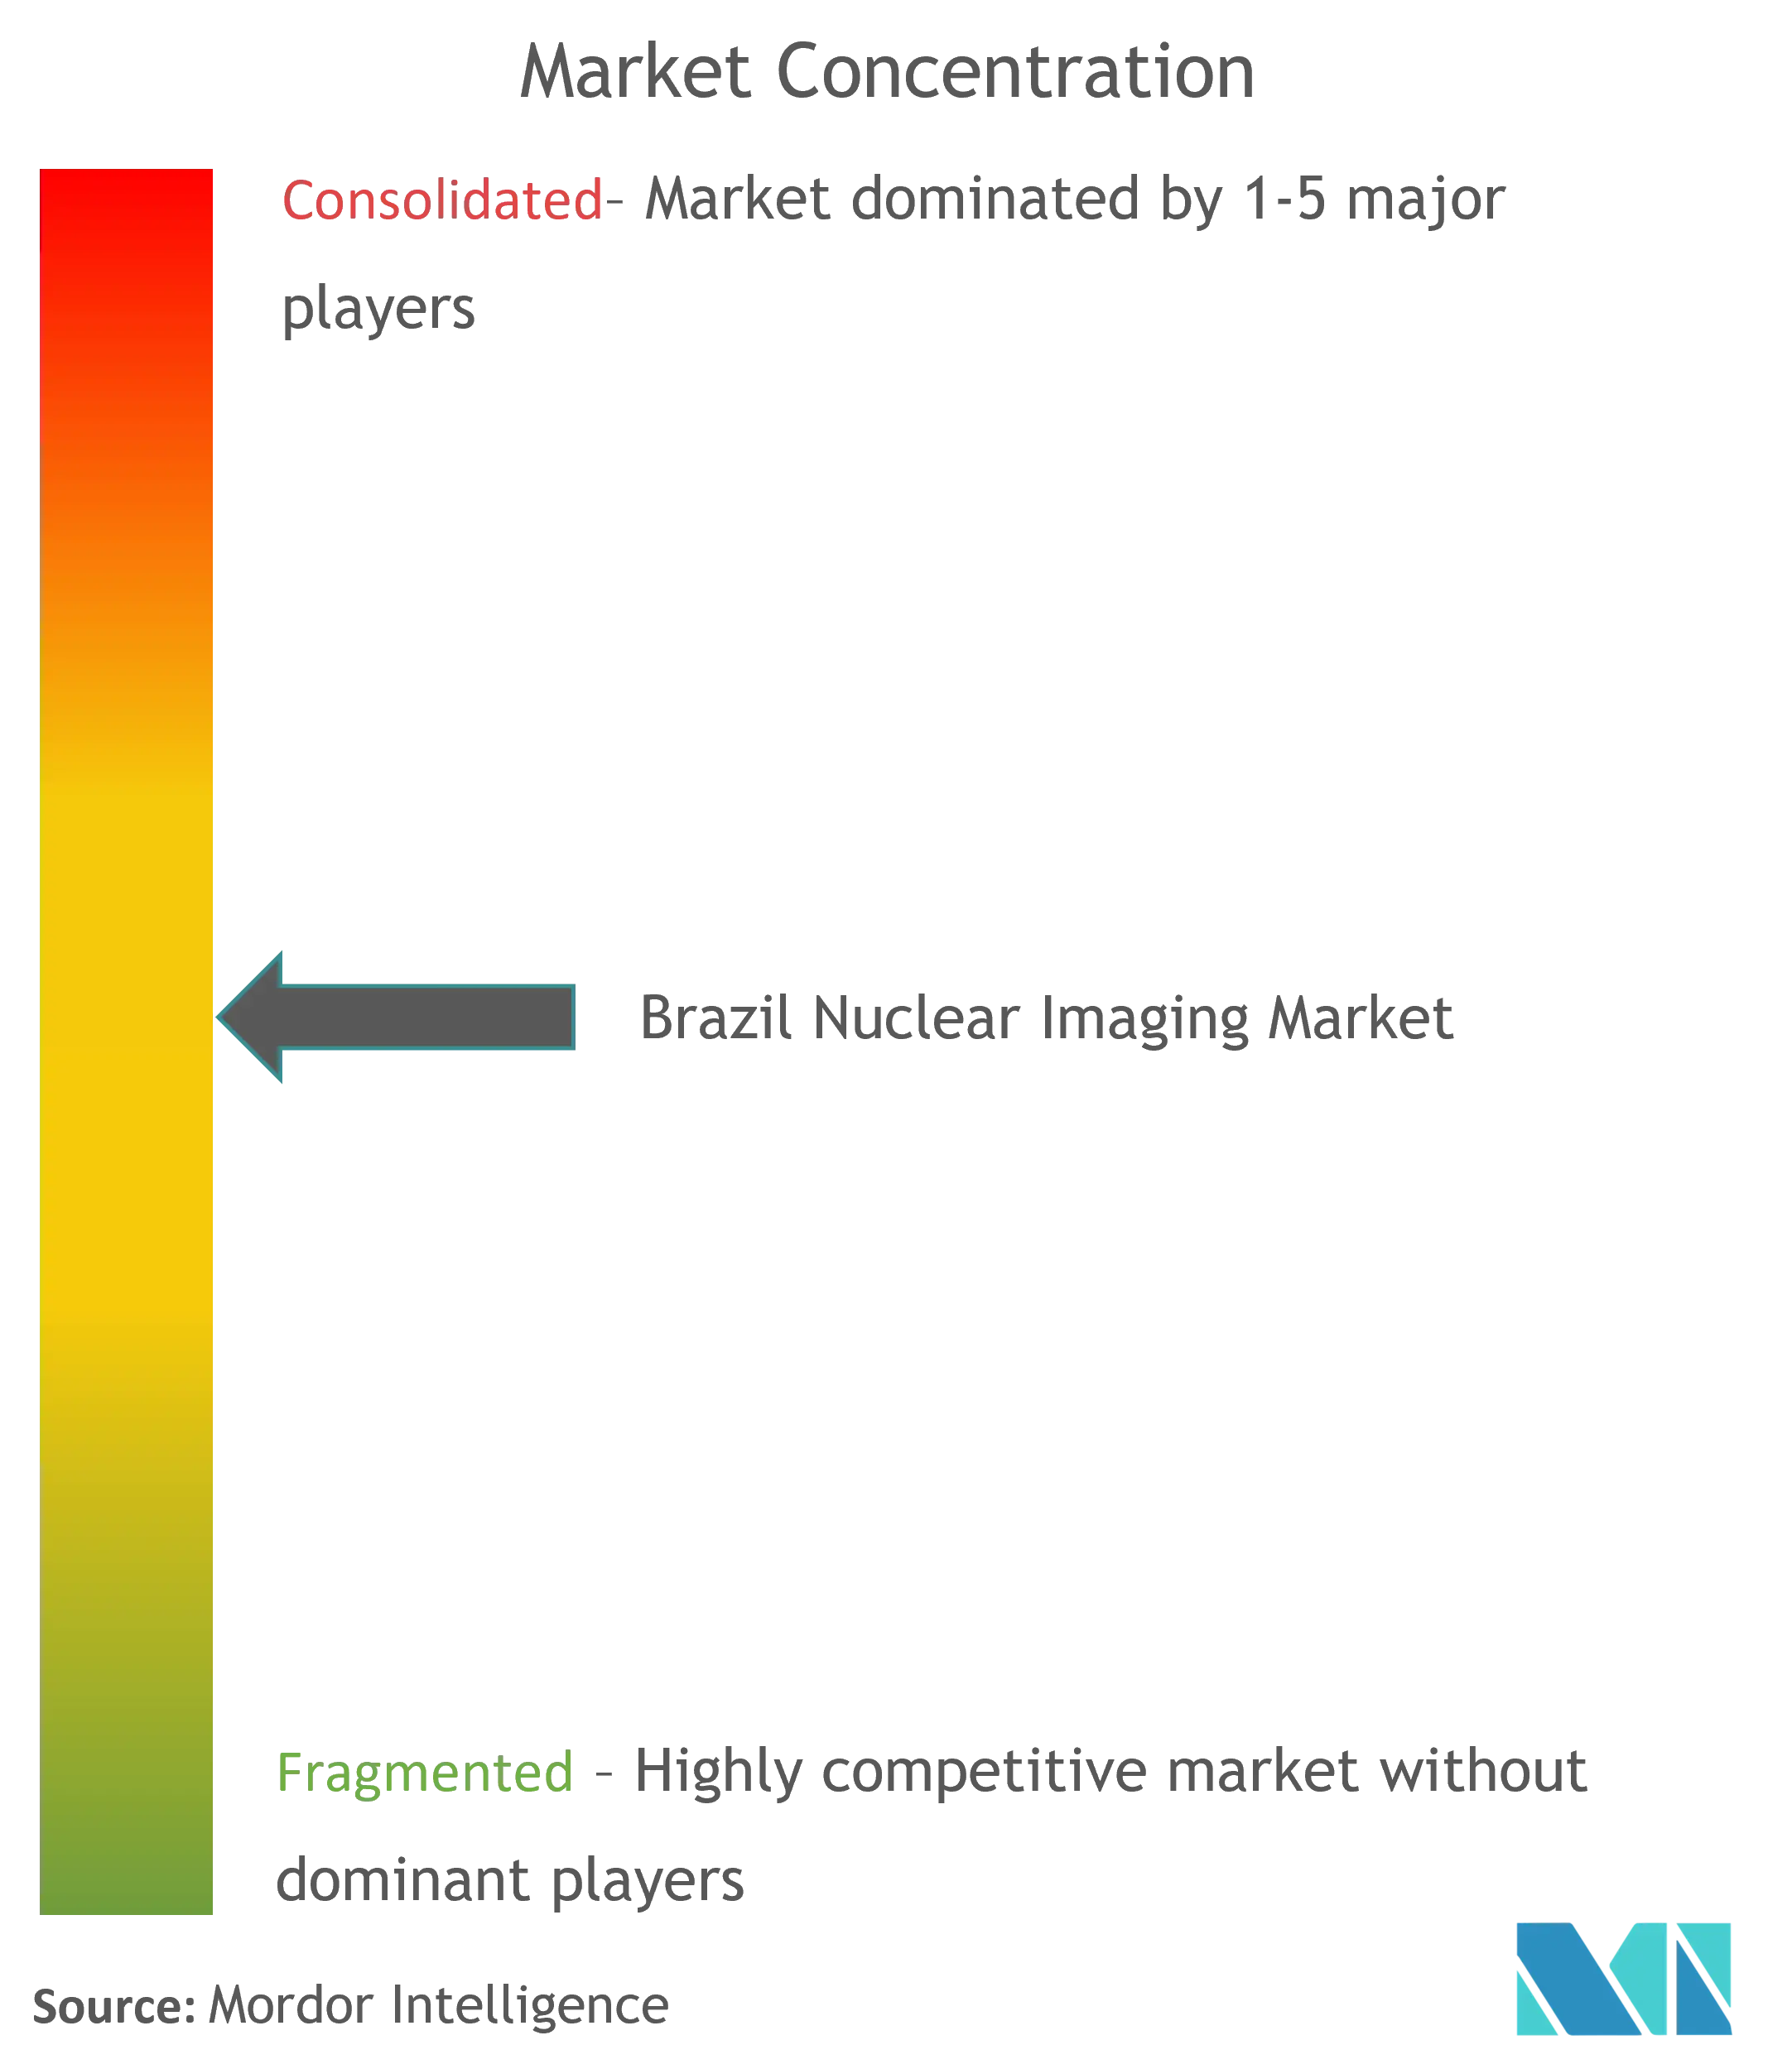
Der brasilianische Markt für nuklearmedizinische Bildgebung ist mäßig konsolidiert. Führende Geräteanbieter – GE HealthCare, Siemens Healthineers, Philips, Canon Medical und United Imaging – konkurrieren in Detektorinnovation und Workflow-Automatisierung, während nationale Servicegiganten DASA und Fleury durch Akquisitionen und Joint Ventures skalieren. DASA verzeichnete 2025 ein Rekord-EBITDA und strebt Plattformwachstum durch die Fusion mit Amil an, was potenziell die Verhandlungsmacht bei der Scannerbeschaffung stärkt. Fleury bevorzugt Partnerschaften zur Begrenzung der Investitionskosten und erschließt regionale Nischen.
Zyklotronbetreiber wie Cyclobrás und RPH verfolgen eine vertikale Integration von der Isotopenproduktion bis zur Tracer-Distribution. Das RMB-Projekt führt staatlich kontrollierte Isotopenkapazitäten ein und verlagert die Käufermacht von Importeuren zu inländischen Lieferanten. Regulatorische Reformen zu E-Kennzeichnung und Software-Aufsicht erfordern robuste Compliance und verschaffen größeren Betreibern einen administrativen Vorteil. Nischenanbieter zielen auf ambulante kardiale PET- und neurologische PET/MRT-Angebote ab und differenzieren sich durch subspezifische Befundung und schnellere Durchlaufzeiten. Markteintrittsbarrieren bestehen in ländlichen Gebieten aufgrund von Ärztemangel und Zulassungskomplexität fort, doch öffentlich-private Kooperationen könnten in den Regionen Nord und Nordost unerschlossene Chancen eröffnen.
Marktführer im brasilianischen Markt für nuklearmedizinische Bildgebung
-
GE Healthcare
-
Grupo RPH
-
Siemens Healthineers AG
-
Canon Inc. (Canon Medical Systems Corporation)
-
Koninklijke Philips N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Das ICMS-Abkommen 131/2021 sieht Steuerbefreiungen für radioaktive Arzneimittel vor, die im SUS eingesetzt werden, und unterstützt so die allgemeine Erschwinglichkeit nuklearmedizinischer Bildgebungsabläufe. Der Südosten bleibt das regionale Nachfragezentrum, wobei São Paulo, Rio de Janeiro und Belo Horizonte etwa 55 bis 60 Prozent der Installationen ausmachen, was den Bedarf an regionalen Zugangsprogrammen und vernetzten Zyklotron-Kapazitäten zur Bedienung der Nachfrage unterstreicht.
Aktuelle Branchenentwicklungen
- Juni 2026: Canon Medical Systems do Brasil. Die Aussagen spiegeln Canons anhaltendes Engagement für Innovationen in der diagnostischen Bildgebung in Brasilien wider. Die Aussagen unterstreichen Canons Präsenz und die Stimulierung der lokalen Nachfrage im brasilianischen Bildgebungsmarkt.
- Juni 2026: Canon Medical Systems do Brasil - CEO Toshio Takiguchi betonte auf der Jornada Paulista de Radiologia (JPR) 2026 die strategische Bedeutung des brasilianischen Marktes und das Engagement für Innovationen in der diagnostischen Bildgebung. Canon Medical Systems do Brasil stärkt Canons lokale Präsenz und signalisiert eine anhaltende Stimulierung der Nachfrage im brasilianischen Bildgebungssektor.
- März 2026: PUCRS Brain Institute / GE HealthCare. Die Anschaffung erweitert die Forschungskapazitäten des Krankenhauses um einen Omni Legend PET/CT-Scanner. Der Einsatz validiert die Plattform von GE HealthCare im akademischen Sektor Brasiliens und erhöht die lokale Bildgebungskapazität.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der brasilianische Markt für Nuklearbildgebung die Umsätze aus nuklearmedizinischen Bildgebungssystemen und zugehörigen Radioisotopen, die zur Erstellung diagnostischer Bilder in klinischen Umgebungen verwendet werden. Der Markt spiegelt die Ausgaben wider, die mit PET- und SPECT-basierten Bildgebungsverfahren und den zur Durchführung dieser Verfahren erforderlichen Produkten verbunden sind.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt nicht-nukleare Modalitäten (wie CT-only- und MRT-only-Bildgebung) und Strahlentherapiegeräte aus, da diese nicht Teil der nuklearmedizinischen Diagnostik sind.
Segmentierungsübersicht
- Nach Produkt (Wert)
- Geräte
- PET/CT-Scanner
- SPECT/CT-Scanner
- PET/MRT-Scanner
- Radioisotope
- SPECT-Radioisotope
- Technetium-99m (Tc-99m)
- Thallium-201 (Tl-201)
- Gallium-67 (Ga-67)
- Iod-123 (I-123)
- Weitere SPECT-Isotope
- PET-Radioisotope
- Fluor-18 (F-18)
- Rubidium-82 (Rb-82)
- Weitere PET-Isotope
- SPECT-Radioisotope
- Geräte
- Nach Anwendung (Wert)
- Kardiologie
- Neurologie
- Schilddrüse
- Onkologie
- Weitere PET-Anwendungen
- Nach Endnutzer (Wert)
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Akademische und Forschungsinstitute
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Grenzen der Nuklearbildgebung in Brasilien festzulegen und das Modell an realen Signalen des Gesundheitssystems zu verankern. Wir haben öffentliche Quellen wie das brasilianische Gesundheitsministerium (DATASUS) für Verfahrensaktivitäten, ANVISA für Produkt- und Radiopharmazeutika-Registrierungen sowie CNEN für den Kontext der Nuklearmedizin und des Isotopenumgangs ausgewertet.
Um die Nachfragetreiber besser zu verstehen, haben wir auch Quellen wie IAEA-Publikationen zur Isotopenverfügbarkeit, OECD-Gesundheitsstatistiken für breitere diagnostische Intensitätsbenchmarks und begutachtete nuklearmedizinische Fachzeitschriften für Tracer-Adoptionsmuster (z. B. Onkologie versus Kardiologie) herangezogen. Finanzberichte, Investorenpräsentationen, Verbandswebseiten und renommierte Pressemitteilungen wurden referenziert, um richtungsweisend zu validieren, wie sich Ausgaben und installierte Basis entwickeln könnten. Anschließend wurde selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen genutzt, um Lücken zu schließen, wo die öffentliche Unternehmensberichterstattung begrenzt war. Diese Beispiele sind nur illustrativ, und viele andere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Annahmen zu überprüfen, die aus öffentlichen Daten allein schwer abzulesen sind, insbesondere in Bezug auf Auslastung, Radiotracer-Mix und Ersatzzeitpunkte für PET- und SPECT-Systeme. Wir haben mit einer breiten Gruppe von Interessenträgern gesprochen, darunter Leiter der Krankenhausbildgebung, Nuklearmediziner, Radiopharmazie-Betreiber, Beschaffungsteams und Servicepartner in wichtigen brasilianischen Bundesstaaten, sodass das Modell sowohl die öffentliche als auch die private Gesundheitsversorgung widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 22 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 19 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Verfahrensnachfrage und installierte Kapazitätssignale in Marktwerte umgerechnet und dann den zur Durchführung dieser Scans erforderlichen Produkten zugeordnet werden. In der Praxis verwenden wir Indikatoren wie den PET-zu-SPECT-Verfahrensmix, die installierte Scannerbasis und den Ersatzzyklus, den Radiotracer-Verbrauch pro Scan sowie durchschnittliche Verkaufspreisbereiche für Systeme und Isotope, um Aktivitäten in jährliche Ausgaben umzurechnen.
Nachdem diese Sichtweise gebildet wurde, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, damit die Gesamtwerte nicht von dem abweichen, was Lieferanten und Käufer vor Ort beschreiben. Diese Überprüfungen umfassen stichprobenartige Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für wichtige Isotope, Kanalprüfungen zur Service- und Wartungsintensität sowie eine teilweise Zusammenfassung der von relevanten Marktteilnehmern gemeldeten Umsätze, sofern Daten verfügbar sind. Wo Bottom-up-Details fehlten (z. B. für kleinere Einrichtungen), wurden Lücken durch die Anwendung von Auslastungs- und Ausgaben-pro-System-Annahmen geschlossen, die durch Interviews validiert wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, da der Markt empfindlich auf reale Einschränkungen reagiert, wie z. B. die Stabilität der Isotopenversorgung, den Schwung bei der öffentlichen Erstattung und die Beschaffungszyklen für Geräte. Die Wachstumspfade wurden dann auf die erwarteten Verschiebungen in der onkologischen Bildgebungsnachfrage, die Einführung von PET/CT und SPECT/CT sowie Preisbewegungsannahmen abgestimmt, die die Befragten für Brasilien als realistisch erachteten.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale wie Trends bei der Verfahrensaktivität, Plausibilität der installierten Basis und den impliziten Ausgaben pro Scan gegengeprüft; anschließend wurden die größten Abweichungen vor der Freigabe untersucht. Wenn eine Annahme ungewöhnliche Sprünge erzeugte, wurden die Eingaben überprüft, Berechnungen nachgeprüft und bei Bedarf Experten erneut kontaktiert, um zu bestätigen, ob eine Änderung real oder nur ein Datenartefakt war.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. politische Veränderungen, Versorgungsunterbrechungen oder wichtige Beschaffungsankündigungen. Vor der Lieferung führt ein Analyst eine abschließende Überprüfung durch, damit die Kunden die aktuellste Ansicht erhalten, die noch auf klare, wiederholbare Schritte zurückführbar ist.
Vergleich der Marktgrößenbestimmung für brasilianische Nuklearbildgebung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die brasilianische Nuklearbildgebung können voneinander abweichen, selbst wenn sie scheinbar dasselbe Thema abdecken, da die Umfangsgrenzen und Preisannahmen nicht immer einheitlich definiert sind. Unterschiede zeigen sich in der Regel darin, was als Umsatz aus der Nuklearbildgebung gezählt wird, welches Jahr als Basisjahr behandelt wird und wie das Verfahrenswachstum in Dollar umgerechnet wird.
In dieser Studie ist der größte Treiber für Abweichungen, ob die Schätzung Radioisotope neben den Systemumsätzen einschließt und ob hybride Plattformen vollständig als Nuklearbildgebung behandelt oder auf Modalitäten aufgeteilt werden. Diese Entscheidungen wurden dann anhand der brasilianischen Verfahrensaktivität und des Tracer-Mix validiert, in Übereinstimmung mit dem von Mordor Intelligence verwendeten Ansatz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 241,27 Mio. USD (2025) | |
| Branchenverband A | 225,00 Mio. USD (2025) | Diese Zahl scheint die Beschaffungszyklen für Geräte zu betonen und schließt eine umfassendere Erfassung der Isotopen- und Radiotracer-Ausgaben aus, was den Gesamtmarktwert unterschätzen kann, wenn die Verfahrensvolumina stabil sind. |
| Globale Unternehmensberatung B | 290,00 Mio. USD (2025) | Diese Schätzung wendet wahrscheinlich höhere Durchschnittspreise und Auslastungsannahmen für die PET-gestützte Onkologienachfrage an und zählt möglicherweise Hybridsysteme breiter, ohne die Gesamtwerte an lokale Erstattungs- und Verfahrensdurchsatzbeschränkungen anzupassen. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich durch Umfangsentscheidungen und die Art und Weise, wie die Scanaktivität in jährliche Ausgaben umgerechnet wird. Unser Ansatz bleibt nachvollziehbar, da jede Umsatzkomponente auf beobachtbare Nachfragesignale zurückgeführt und dann durch Käufer- und Betreiberfeedback überprüft wird, bevor der endgültige Gesamtwert festgelegt wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der brasilianische Markt für nuklearmedizinische Bildgebung im Jahr 2026?
Die Größe des brasilianischen Marktes für Nuklearbildgebung beträgt 257,48 Millionen USD im Jahr 2026 und wird voraussichtlich bis 2032 auf 380,39 Millionen USD steigen.
Welche Produktkategorie führt die Verkäufe an?
Ausrüstung einschließlich PET/CT, SPECT/CT und der ersten PET/MRT-Einheiten macht 64,12 % des Umsatzes im Jahr 2026 aus.
Welche Anwendung erzeugt die größte Nachfrage?
Die Kardiologie hält 63,21 % des Wertes von 2026, da die Myokardperfusionsbildgebung für die Beurteilung der koronaren Herzkrankheit weit verbreitet eingesetzt wird.
Wo befinden sich die meisten Scanner?
São Paulo und Rio de Janeiro konzentrieren mehr als die Hälfte der PET- und SPECT-Installationen des Landes und spiegeln die höhere Ärztedichte sowie private Investitionen wider.
Wer sind die wichtigsten Dienstleister?
DASA, Fleury und Rede D'Or belegen die Spitzenplätze, wobei DASA ein Netzwerk mit 4.500 Betten plant, das seinen Bildgebungsumfang ausweiten wird.
Was begrenzt das schnellere Wachstum?
Hohe Gerätekosten und ein Mangel von lediglich 499 zertifizierten nuklearmedizinischen Spezialisten landesweit schränken die Serviceerweiterung ein, insbesondere in den Regionen Nord und Nordost.