
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 257.48 百万米ドル |
| 市場規模 (2027) | 274.79 百万米ドル |
| 市場規模 (2032) | 380.39 百万米ドル |
| 成長率 (2027 - 2032) | 6.72 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル核医学画像診断市場分析
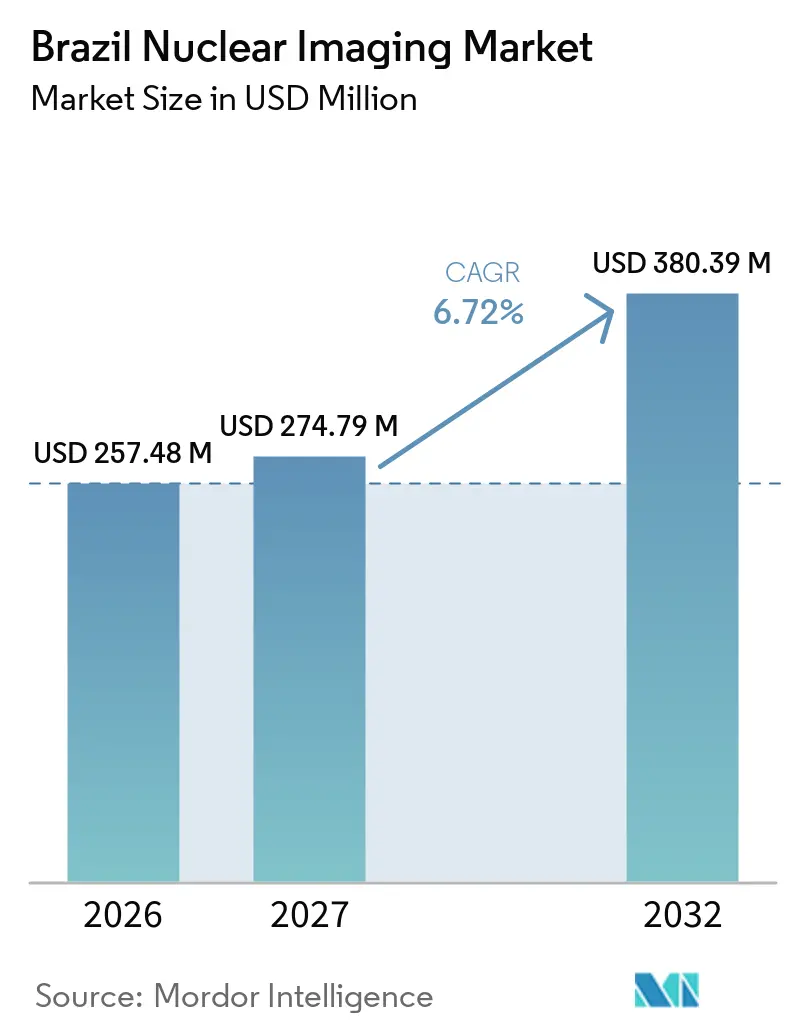
ブラジル核医学イメージング市場規模は、2026年に257.48 ミリオン 米ドル、2027年に274.79 ミリオン 米ドルと予測され、2027年から2032年にかけてCAGR 6.72%で成長し、2032年までに380.39 ミリオン 米ドルに達する見込みです。
腫瘍学および心臓病学における精密診断への需要加速、デジタルPET/CTおよびフルリングCZT SPECTプラットフォームの急速な普及、ならびに国内モリブデン99製造への連邦投資が、この成長軌道を総合的に支えています。民間保険会社は高度複雑検査への適用範囲を引き続き拡大しており、イペロに建設中のブラジル多目的原子炉(RMB)は安定した同位体サプライチェーンを約束しています。病院ネットワークの統合が進み外来イメージングセンターがシェアを拡大する中、競争は激化していますが、核医学専門医の不足と高い導入コストが近期の成長勢いを抑制しています。インフラ近代化プログラム、官民サイクロトロン連携、およびANVISAによる電子ラベリング改革が、技術展開の合理化された経路を開きつつあります。
主要レポートのポイント
- 製品別では、機器が2026年のブラジル核医学イメージング市場において収益シェア64.12%でトップとなり、放射性同位体は2032年にかけて最速の6.91% CAGRを記録する見込みです。
- 用途別では、心臓病学が2026年のブラジル核医学イメージング市場シェアの63.21%を占め、神経学イメージングは2032年にかけて7.04% CAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年のブラジル核医学イメージング市場規模の72.05%を占め、診断イメージングセンターは2032年にかけて6.86% CAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ブラジル核医学画像診断市場のトレンドと考察
ドライバー影響度分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| がん・循環器疾患(CVD)罹患率の上昇 | +1.8% | 全国、サンパウロ、リオデジャネイロ、ミナスジェライスに集中 | 中期(2〜4年) |
| 民間医療保険適用範囲の拡大 | +1.2% | 全国、サンパウロ、リオデジャネイロ、ブラジリアで早期に恩恵 | 短期(2年以内) |
| 国産モリブデン-99製造への連邦投資 | +0.9% | 全国、イペロ製造施設を中心 | 長期(4年以上) |
| デジタル・ハイブリッドPET/CTプラットフォームの急速な普及 | +1.1% | 全国、主要都市中心部がリード | 中期(2〜4年) |
| 放射性同位体の安定供給を可能にする新型多目的研究炉(RMB) | +0.7% | 全国、イペロハブからの配給 | 長期(4年以上) |
| 医療インフラが不十分な地域における官民サイクロトロン連携 | +0.5% | 地域限定、北部および北東部地域を対象 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
がん・循環器疾患(CVD)罹患率の上昇
心臓血管疾患はブラジルにおける死亡原因の第一位であり続けており、テクネチウム-99m心筋灌流画像診断の持続的な需要を牽引するとともに、スキャン時間を7分に短縮するカドミウム亜鉛テルル化物(CZT)心臓専用ガンマカメラの導入を加速しています。前立腺、乳房、甲状腺がんの罹患率上昇もまた、PSMA標的および18F-フルオロデオキシグルコース(FDG)PET/CT検査の需要を押し上げています。PET/CT誘導生検はCT誘導プロトコルを上回る診断的有用性を示しており、ブラジルの研究者が国際学会において神経内分泌腫瘍療法のアウトカムデータを発表することで、国内の臨床的専門性が裏付けられています。
民間医療保険適用範囲の拡大
核医学検査の82%を民間事業者が実施しており、これは保険会社が高度複雑検査を積極的に償還していることを反映しています。2025年の医療セクター収益はBRL 1兆(USD 1,901億)に達し、民間支出が55%を占めており、画像診断スイートへの新規資本投入を支援しています。Fleuryによるサンルーカス・セントロ・デ・ジアグノスティコスのBRL 6,980万での買収は地域展開の典型例であり、BRL 2億5,000万の医療金融ファンドがサービス提供直後に手続きコストの最大75%を即時補填することで施設のキャッシュフロー負担を緩和しています。
国産モリブデン-99製造への連邦投資
RMB原子炉は国内放射性同位体の完全自給を目標とし、放射性同位体の生産と並行して1日最大3,500個の反ニュートリノを生成することで、輸入モリブデン-99への依存を解消します。IPENのIEA-R1炉の出力を2MWから5MWへ増強したこと、および84.4%の収率を持つ核分裂99Mo精製ルートとの組み合わせが、技術的能力を示しています。CNENによるIPENのIAEA協力センター指定は、放射性同位体処理および核セキュリティに関する品質保証を強化します。
デジタル・ハイブリッドPET/CTプラットフォームの急速な普及
フルリング固体SPECT検出器と従来型アンガーカメラとを比較した研究では、正常灌流分類が28.6%から64.3%へ上昇しており、技術的跳躍の有効性が実証されています。GE HealthCareのMINItrace MagniおよびOmni Legend 21 cm PET/CTパッケージは、中規模病院での施設内放射性医薬品製造を可能にし、放射性医薬品の輸送時間を短縮するとともに、テラノスティクスへのアクセスを拡大します。PET/MRIの普及は神経腫瘍学および心臓病学の適応領域で進展しており、低放射線量でより優れた軟部組織コントラストを提供します。
抑制要因影響度分析*
| 抑制要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 画像診断システムの高い取得・維持コスト | -1.4% | 全国、小規模自治体で最も顕著 | 短期(2年以内) |
| CNEN・ANVISA認可手続きの複雑さ | -0.8% | 全国、すべての核医学施設に影響 | 中期(2〜4年) |
| 認定核医学専門医の人材不足 | -1.1% | 全国、北部および北東部地域で深刻 | 長期(4年以上) |
| I-131およびTc-99m放射性同位体の定期的な供給障害 | -0.6% | 全国、地域的な流通課題を伴う | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
画像診断システムの高い取得・維持コスト
PET/CT検査の費用は現在、学術的賃金体系ではUSD 1,612.23、1日10スキャンの最大スループット時にはUSD 1,023.47であり、小規模施設の経済性を制約しています。Fleuryが直接買収よりも合弁事業を優先する方針は、業界全体における資本コストへの感度を反映しています。検出器およびジェネレーターシステムの保守には主要都市以外では希少な技術的専門知識が必要であり、内陸部クリニックの所有負担を増大させています。
認定核医学専門医の人材不足
2億300万人の人口に対して専門医はわずか499人であり、医師密度は南部の1,000人当たり10.26人から北部の0.75人まで大きく異なります。過去10年間に225の新規医学課程が開設されましたが、専門医研修への参加率は8%にとどまり、人材パイプラインは細いままです。IPENの継続教育プログラムおよびテレメンタリング・イニシアティブは部分的な緩和策を提供しますが、著しい地理的不均衡を解消するには至っていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:機器の優位性がインフラ拡大を牽引
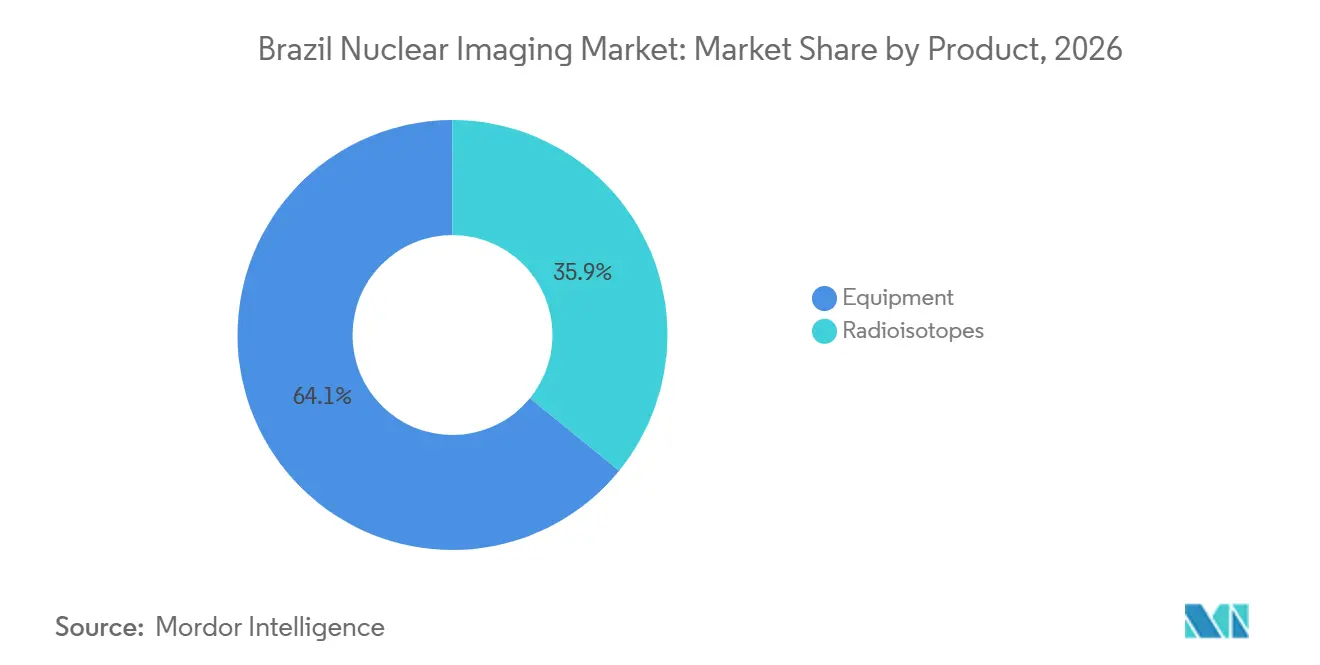
機器分野のブラジル核医学イメージング市場規模は2026年に154.7 ビリオン 米ドルに達し、総価値の64.12%を占めました。病院が老朽化したアンガーカメラを更新する中、ハイブリッドPET/CTおよびSPECT/CTプラットフォームが購入の大部分を占めています。フルリングCZT SPECTシステムは冠動脈の可視化を向上させ、スキャン時間を短縮することで患者スループットの向上を支援しています。放射性同位体分野のブラジル核医学イメージング市場規模は、RMBによるモリブデン99産出量の増加とサービスが行き届いていない州でのサイクロトロン拡張に牽引され、6.91% CAGRで上昇すると予測されています。テクネチウム99mなどのSPECT同位体は依然として処置件数の80%を占めていますが、18Fや68GaなどのPETトレーサーが腫瘍学および心臓病学において勢いを増しています。
財務上のハードルは依然として存在します。デジタルPET/CT1台あたりの資本コストは2 ミリオン 米ドルを超え、地方のクリニックはリースまたは量に基づくベンダー契約に依存しています。GE HealthCareのMINItrace Magniはトレーサーの物流コストを低減し、中堅病院がアップグレードしやすい環境を整えています。RMBの生産が本格稼働すれば99Moの輸入コストが40%削減される見込みであり、同位体の入手しやすさが向上します。PET/MRIへの長期的な需要は7 ミリオン 米ドルという価格タグと高いサービス要件からニッチにとどまっていますが、早期導入者は神経腫瘍学および先天性心疾患イメージングにおける診断上の差別化を挙げています。


用途別:心臓病学のリーダーシップに神経学の高成長が迫る
心臓病学は2026年のブラジル核医学イメージング市場において63.21%のシェアを占めました。心筋灌流シンチグラフィーは、侵襲的血管造影に対するコスト効率をブラジル心臓病学会のガイドラインが認めていることに支えられ、臨床の主力として位置づけられています。CZT検出器はスキャン時間を70%短縮し、都市部センターがバックログを解消してスループットを向上させることを可能にしています。神経学は現在最も収益が小さい分野ですが、アルツハイマー病およびパーキンソン病の有病率の上昇とアミロイドPETプローブへのアクセス拡大に支えられ、最高の7.04% CAGRを記録しています。
腫瘍学もPSMA製剤およびアルファ線放出治療薬の規制承認を受けて加速しています。甲状腺への応用は安定しており、放射性ヨウ素によるバセドウ病の治癒率93.3%が治療上の有用性を裏付けています。神経学分野のブラジル核医学イメージング市場シェアは、PET/MRI能力の拡大に伴い2032年までに倍増すると予測されています。サンパウロの心臓センターは現在、予備血流定量化を統合しており、北東部の地方病院は予算上の制約から基本的なゲートSPECTプロトコルに注力しています。
エンドユーザー別:病院の優位性から専門センターへのシフト
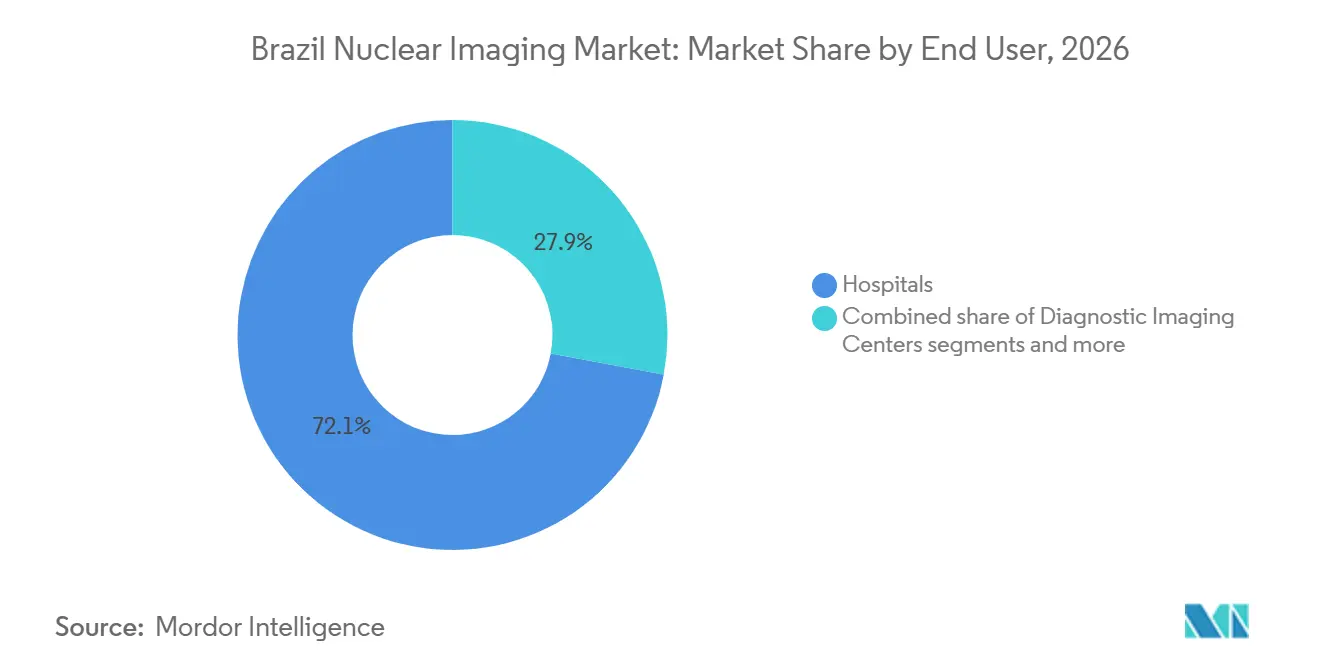
病院は2026年のブラジル核医学イメージング市場規模の72.05%を占め、インフラ上の優位性と重症患者ケアとの整合性を反映しています。DASAやRede D'Orなどの民間病院グループはベッド数を拡大し、心臓病学および腫瘍学のサービスラインを支援するためにハイブリッドスキャナーへの投資を行っています。一方、診断イメージングセンターは外来患者の待ち時間短縮への需要増加を受け、最速の6.86% CAGRを記録しています。これらの独立施設は同位体生産者との試薬供給契約を締結し、ポイントオブケアPET放射薬局ユニットを採用するケースが増えています。
学術機関および研究病院はIPENと連携してセラノスティクスプロトコルの試験を行い、フェローを育成することで、小規模ながら戦略的な需要セグメントを供給しています。病院ネットワークの統合は続いており、DASAとAmilの合併提案が実現すれば、スキャナーの一括購入と有利なサービス契約交渉が可能な4,500床規模のプラットフォームが誕生します。外来チェーンはフレキシブルなスケジューリング、AI支援ワークフロー、および当日結果提供を強調することで対抗し、これらすべてが価値提案を強化しています。

注記: 全セグメントのシェアはレポート購入時に提供されます
地理分析
ブラジル核医学画像診断市場は強い地域集中を示しています。サンパウロとリオデジャネイロは設置スキャナーの55%以上を占め、RMBおよびIPEN施設を擁することで放射性同位体ロジスティクスの要となっています。南部の医師密度は1,000人当たり10.26人であり、一人当たりの検査件数が高い水準を支えています。一方、北部および北東部の一部では施設インフラおよび専門医が乏しく、検査の利用可能性が限られています。ニテロイへのIAEA提供SPECT(単光子放射型コンピュータ断層撮影)カメラは、能力格差を埋めるための目標を絞った介入の一例です。
新たなサイクロトロン事業は短寿命PETトレーサーを地域で供給することを目指しており、輸送損失を削減して地域需要を喚起しています。「プログラマ・マイス・メジコス(医師増員プログラム)」などの政府施策は一般医師の存在感を高めますが、核医学の専門化には至っていません。州の財政力が購入サイクルを左右しており、富裕州は5年サイクルでデジタルPET/CTへのアップグレードを行う一方、内陸部のクリニックは再整備済みシステムに依存しています。テレ核医学パイロットプログラムは遠隔地と大都市の読影拠点を繋ぎ、専門医不足を部分的に補っています。
都市部ネットワークはAIとクラウドPACS(医用画像保管通信システム)を活用して画像診断を集約し、スタッフを増員することなくサービス範囲を拡大しています。しかし、アマゾン地域では河川輸送が配送遅延を引き起こすため、放射性同位体供給はロジスティクス障害に依然として脆弱です。INBのウラン輸出と組み合わせたRMBの立ち上げにより、2028年までに全国的な放射性同位体の安定供給が見込まれています。サンパウロに建設される保健省の800床デジタル病院は、スマート医療インフラへの公共部門のコミットメントを示しており、他の州都にとってのモデルケースとなりうるものです。
規制環境
ブラジルの核医学画像診断は二重の許認可制度により規制されている。CNENは核医学サービスおよび施設に対する放射線安全ライセンスを管轄し、地方の保健当局はRDC 038/2008に基づく衛生規制の遵守を監督する。画像診断機器はRDC 751/2022を通じてANVISAの医療機器規制の対象となり、リスク分類に応じた規制手続きが定められている。また、電離放射線機器はRDC 848/2024に基づく性能および患者安全基準を満たす必要がある。
バリューチェーン分析
ブラジルの核医学画像診断のバリューチェーンは、完全なガンマカメラ、SPECT、PETシステムについて輸入依存度が高く、完全システムおよび中核検出器の国内製造は限定的である。国内のバリューチェーン活動は、周辺部品、コリメータ、および小規模な受託製造業者が生産する保守可能な付属品に集中しており、CNENのライセンス制度とANVISAの製品規制が、設置から継続的な保守まで各段階を形づくっている。
競合状況
市場集中度
ブラジル核医学画像診断市場は適度に集約されています。トップクラスの機器ベンダーであるGE HealthCare、Siemens Healthineers、Philips、Canon Medical、およびUnited Imagingは検出器技術とワークフロー自動化を軸に競争しており、国内大手サービス企業のDASAおよびFleuryは買収と合弁事業を通じて規模を拡大しています。DASAは2025年に記録的なEBITDAを達成し、アミルとの合併によるプラットフォーム成長を目指しており、スキャナー調達における交渉力のさらなる強化が期待されます。Fleuryは資本コストを抑制するためにパートナーシップを優先し、地域ニッチを開拓しています。
CyclobrásやRPHなどのサイクロトロン事業者は、放射性同位体製造からトレーサー配給に至る垂直統合を推進しています。RMBプロジェクトは国家主導の放射性同位体供給能力を導入し、輸入業者から国内サプライヤーへの買い手レバレッジのシフトをもたらします。電子ラベリングおよびソフトウェア監視に関する規制改革は堅牢なコンプライアンスを求めており、大規模事業者に管理面での優位性をもたらします。ニッチ参入者は外来心臓PETおよび神経学PET/MRIを標的とし、専門分野に特化したレポーティングと迅速なターンアラウンドで差別化を図っています。農村地域では医師不足と認可手続きの複雑さにより市場参入障壁が持続していますが、官民連携が北部および北東部における未開拓の機会を解放する可能性があります。
ブラジル核医学画像診断業界のリーダー企業
-
GE Healthcare
-
Grupo RPH
-
Siemens Healthineers AG
-
Canon Inc.(Canon Medical Systems Corporation)
-
Koninklijke Philips N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ICMS協定131/2021は、SUSで使用される放射性医薬品に対する税制優遇措置を提供し、核医学画像診断ワークフローの幅広い購買可能性を支えている。南東部は依然として地域需要の中心であり、サンパウロ、リオデジャネイロ、ベロオリゾンテが導入件数のおよそ55~60パーセントを占めており、需要に対応するための地域アクセスプログラムとネットワーク化されたサイクロトロン能力の必要性を浮き立たせている。
最近の業界動向
- 2026年6月:Canon Medical Systems do Brasil。この発言は、ブラジルの診断画像イノベーションに対するCanonの継続的なコミットメントを反映している。この声明はCanonのブラジル画像診断市場における足場と現地需要の刺激を強化するものである。
- 2026年6月:Canon Medical Systems do Brasil - CEOのToshio Takiguchi氏は、Jornada Paulista de Radiologia(JPR)2026において、ブラジル市場の戦略的重要性と診断画像イノベーションへのコミットメントを強調した。Canon Medical Systems do Brasilは、Canonの現地プレゼンスを強化し、ブラジルの画像診断分野における継続的な需要刺激を示すものである。
- 2026年3月:PUCRS Brain Institute / GE HealthCare。この導入により、研究病院の能力がOmni Legend PET/CTスキャナーによって拡大された。この導入は、ブラジルの学術分野におけるGE HealthCareのプラットフォームを実証し、現地の画像診断能力を高めるものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、ブラジル核医学イメージング市場は、臨床環境における診断画像の作成に使用される核医学イメージングシステムおよび関連放射性同位体から生じる収益を対象としています。本市場は、PETおよびSPECTベースのイメージング処置、ならびにそれらを提供するために必要な製品に関連する支出を反映しています。
対象外の範囲:本規模算定は、核医学診断の一部ではないため、非核医学モダリティ(CT単独およびMRI単独イメージングなど)および放射線治療機器を除外しています。
セグメンテーション概要
- 製品別(金額)
- 機器
- PET/CTスキャナー
- SPECT/CTスキャナー
- PET/MRIスキャナー
- 放射性同位体
- SPECT放射性同位体
- テクネチウム-99m(Tc-99m)
- タリウム-201(Tl-201)
- ガリウム-67(Ga-67)
- ヨウ素-123(I-123)
- その他のSPECT放射性同位体
- PET放射性同位体
- フッ素-18(F-18)
- ルビジウム-82(Rb-82)
- その他のPET放射性同位体
- SPECT放射性同位体
- 機器
- 用途別(金額)
- 心臓病学
- 神経学
- 甲状腺
- 腫瘍学
- その他のPET用途
- エンドユーザー別(金額)
- 病院
- 画像診断センター
- 学術・研究機関
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ブラジルにおける核医学イメージングの境界を設定し、実際の医療システムシグナルにモデルを固定するために使用されました。処置活動についてはブラジル保健省(DATASUS)、製品および放射性医薬品登録についてはANVISA、核医学および同位体取り扱いの文脈についてはCNENなどの公的情報源を精査しました。
需要ドライバーをより深く理解するため、同位体の入手可能性に関するIAEA刊行物、より広範な診断強度ベンチマークのためのOECD保健統計、およびトレーサー採用パターン(例:腫瘍学対心臓病学の使用)に関する査読済み核医学ジャーナルも活用しました。財務報告書、投資家向けプレゼンテーション、業界団体ウェブサイト、および信頼性の高いプレスは、支出とインストールベースの動向を方向性として検証するために参照されました。次に、有料の企業財務・インテリジェンスサブスクリプションを選択的に使用し、公開企業報告が限られていたギャップを補完しました。これらの例は例示的なものに過ぎず、データ収集、検証、および明確化のために他の多くの公的情報源も参照されました。
一次インタビューおよびサーベイ
一次調査は、特に利用状況、放射性トレーサーの組み合わせ、ならびにPETおよびSPECTシステムの更新タイミングに関して、公開データだけでは読み取りにくい前提を検証するために使用されました。ブラジルの主要州にわたり、病院イメージング部門長、核医学医師、放射薬局オペレーター、調達チーム、およびサービスパートナーを含む幅広いステークホルダーと対話し、モデルが公的および民間の医療提供の実態を反映するようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:22% |
| 中位層:46% | 機能・ユニットリーダー:19% |
| 中小規模プレーヤー:22% | マネージャー:59% |
市場規模定と予測
規模算定は、処置需要とインストール能力のシグナルを市場価値に再構築し、それらのスキャンを提供するために必要な製品にマッピングするトップダウン構築から始まります。実際には、PET対SPECTの処置比率、スキャナーのインストールベースと更新サイクル、スキャンあたりの放射性トレーサー使用量、ならびにシステムおよび同位体の平均販売価格レンジなどの指標を使用して、活動を年間支出に換算します。
その見解が形成された後、合計値がサプライヤーおよびバイヤーが現場で説明する内容から乖離しないよう、選択的なボトムアップ近似によって結果を裏付けます。これらのチェックには、主要同位体の抽出量に平均販売単価を乗じたサンプリング、サービスおよびメンテナンス強度のチャネルチェック、ならびに関連参加者が報告した収益の部分的な積み上げ(データが入手可能な場合)が含まれます。ボトムアップの詳細が欠如していた場合(例:小規模施設)、インタビューを通じて検証された利用率およびシステムあたり支出の前提を適用することでギャップを処理しました。
予測については、市場が同位体供給の安定性、公的償還の勢い、機器調達サイクルなどの現実的な制約に敏感であるため、シナリオ分析を使用しました。成長経路は、腫瘍学イメージング需要の予想される変化、PET/CTおよびSPECT/CTの採用、ならびに回答者がブラジルにとって現実的と考えた価格変動の前提に合わせて調整されました。
データ検証と更新サイクル
モデルの出力は、処置活動トレンド、インストールベースの妥当性、スキャンあたりの暗示的支出などの独立したシグナルと照合され、最大の乖離はサインオフ前に調査されました。前提が異常な急増を生じさせた場合は、入力を再検討し、計算を再確認し、必要に応じて専門家に再連絡して変化が実際のものかデータアーティファクトに過ぎないかを確認しました。
各レポートは年次で更新され、政策変更、供給混乱、または主要な調達発表などの重要なイベントが発生した場合には中間更新が行われます。納品前にアナリストが最終レビューを完了し、クライアントが明確で再現可能なステップに追跡可能な最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのブラジル核医学イメージング市場規模算定と他の公表推計との比較
ブラジル核医学イメージングの公表市場規模は、同じトピックをカバーしているように見えても、対象範囲の境界線と価格前提が常に一貫して定義されているわけではないため、異なる場合があります。相違は通常、核医学イメージング収益として何がカウントされるか、どの年がベースとして扱われるか、および処置成長がどのようにドル換算されるかをめぐって生じます。
本調査における最大のギャップ要因は、推計がシステム収益とともに放射性同位体を含むかどうか、およびハイブリッドプラットフォームが完全に核医学イメージングとして扱われるかモダリティ間で分割されるかです。これらの選択は、Mordor Intelligenceが使用するアプローチに沿って、ブラジルの処置活動とトレーサーの組み合わせに対して検証されました。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 241.27 ミリオン 米ドル(2025年) | |
| 業界団体A | 225.00 ミリオン 米ドル(2025年) | この数値は機器購入サイクルを重視しており、同位体および放射性トーサー支出のより完全な計上を除外しているようであり、処置件数が安定している場合に市場総価値を過小評価する可能性があります。 |
| グローバルコンサルタントB | 290.00 ミリオン 米ドル(2025年) | この推計は、PET主導の腫瘍学需要に対してより高い平均価格および利用率の前提を適用している可能性があり、地域の償還および処置スループットの制約に合計を合わせることなく、ハイブリッドシステムをより広範にカウントしている可能性があります。 |
3つの数値にわたるばらつきは、主に対象範囲の選択とスキャン活動が年間支出にどのように換算されるかによって説明されます。私たちのアプローチは、各収益コンポーネントが観察可能な需要シグナルに結び付けられ、最終合計が確定される前にバイヤーおよびオペレーターのフィードバックを通じて再確認されるため、追跡可能性を維持しています。
レポートで回答される主要な質問
2026年のブラジル核医学画像診断市場の規模はどのくらいですか?
ブラジル核医学イメージング市場規模は2026年に257.48 ミリオン 米ドルであり、2032年までに380.39 ミリオン 米ドルに達すると予測されています。
どの製品カテゴリーが売上をリードしていますか?
PET/CT、SPECT/CT、および初のPET/MRIユニットを含む機器が2026年収益の64.12%を占めています。
どの用途が最も高い需要を生み出していますか?
心筋灌流イメージングが冠動脈疾患評価に広く採用されているため、心臓病学が2026年価値の63.21%を占めています。
スキャナーの主な設置地域はどこですか?
サンパウロとリオデジャネイロは、高い医師密度と民間投資を反映し、国内PETおよびSPECT設置台数の半数以上が集中しています。
主要なサービスプロバイダーはどこですか?
DASA、Fleury、およびRede D'Orが上位に挙げられ、DASAは4,500床ネットワークの構築を計画しており、画像診断のフットプリントをさらに拡大する見込みです。
より速い成長を阻害しているものは何ですか?
高い機器コストと全国で認定核医学専門医がわずか499人という深刻な人材不足が、特に北部および北東部においてサービス拡大を制約しています。