
Tamaño y Participación del Mercado de Encofrados en Brasil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
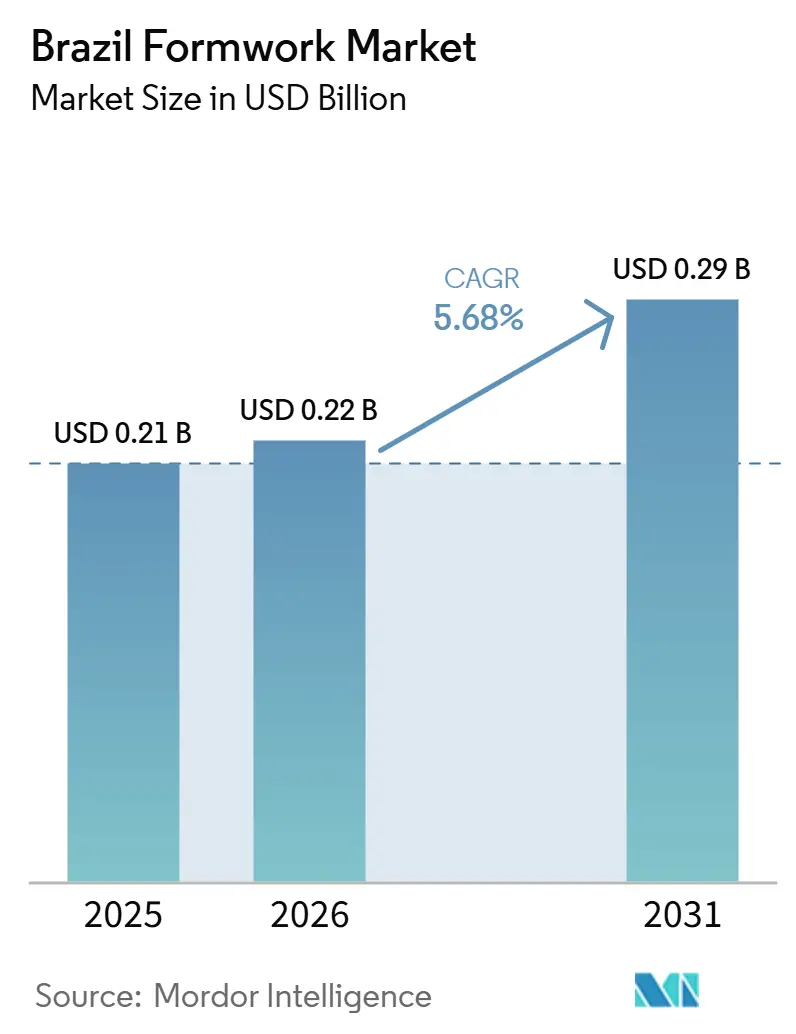
| Tamaño del mercado en el año base (2025) | 0.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.68 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Encofrados en Brasil por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Encofrados en Brasil se expanda desde 0,21 mil millones de USD en 2025 y 0,22 mil millones de USD en 2026 hasta 0,29 mil millones de USD en 2031, registrando una CAGR del 5,68% entre 2026 y 2031.
El mercado de encofrados en Brasil está respaldado por el desarrollo continuo de infraestructura, la construcción residencial y la actividad de edificación comercial. Los proyectos de infraestructura pública, incluidas mejoras viales, redes de saneamiento, sistemas de movilidad urbana e instalaciones de transporte, generan demanda de sistemas de encofrado utilizados en cimentaciones de hormigón, columnas, muros y losas. Por ejemplo, los proyectos del Nuevo Programa de Aceleración del Crecimiento de Brasil (Novo PAC) respaldan la actividad constructiva en infraestructura y desarrollo urbano, creando oportunidades para soluciones de encofrado convencionales e ingeniadas. La construcción residencial también contribuye a la demanda del mercado, particularmente a través de desarrollos de vivienda asequible respaldados por el programa Minha Casa, Minha Vida. Los diseños de edificación repetitivos en complejos de apartamentos y proyectos habitacionales favorecen los paneles de encofrado reutilizables y los sistemas modulares que mejoran la consistencia constructiva y reducen los requisitos de mano de obra en obra. Los edificios comerciales, las instalaciones industriales y los almacenes logísticos respaldan aún más la demanda de soluciones de encofrado adaptables. A medida que los contratistas buscan mejorar la productividad, la seguridad y la calidad del hormigón, están surgiendo oportunidades para proveedores que ofrecen sistemas ligeros, montaje más rápido, asistencia técnica y equipos de encofrado reutilizables.
Conclusiones Clave del Informe
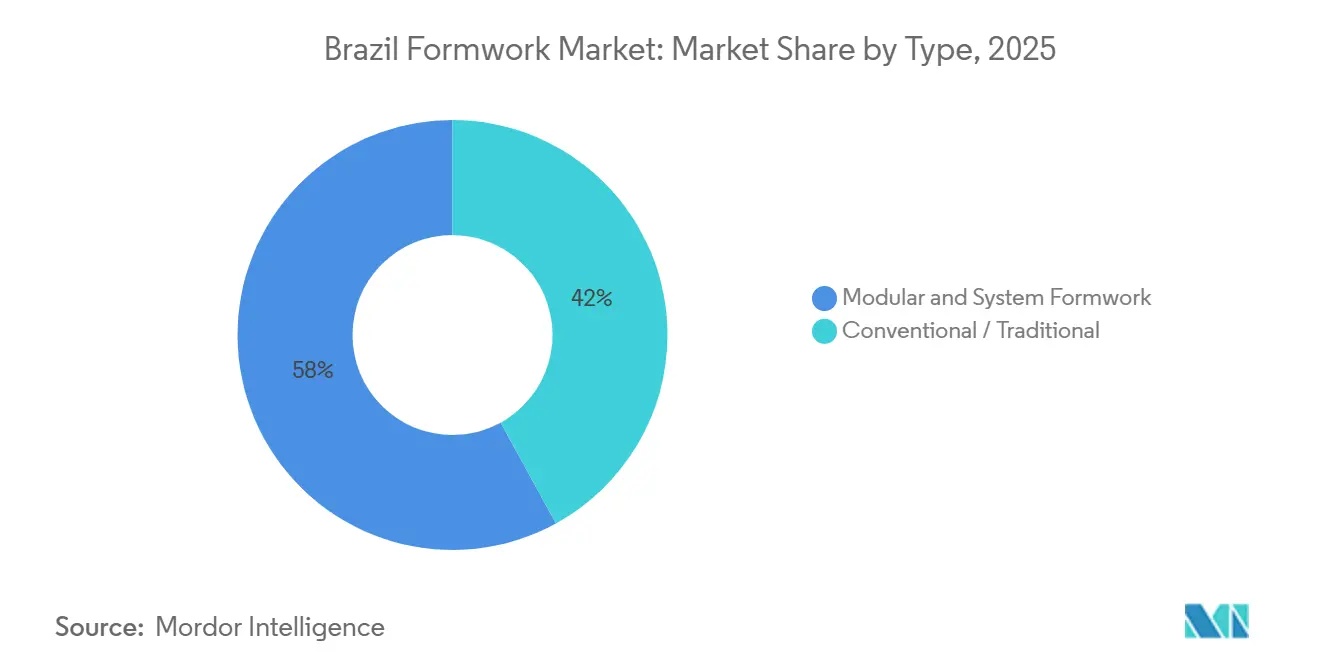
- Por tipo, el encofrado modular / de sistema mantuvo una participación del 58% en 2025 y se prevé que crezca a una CAGR del 5,90% hasta 2031.
- Por configuración, el encofrado trepador representó una participación del 28% en 2025 y avanza a una CAGR del 6,10% hasta 2031.
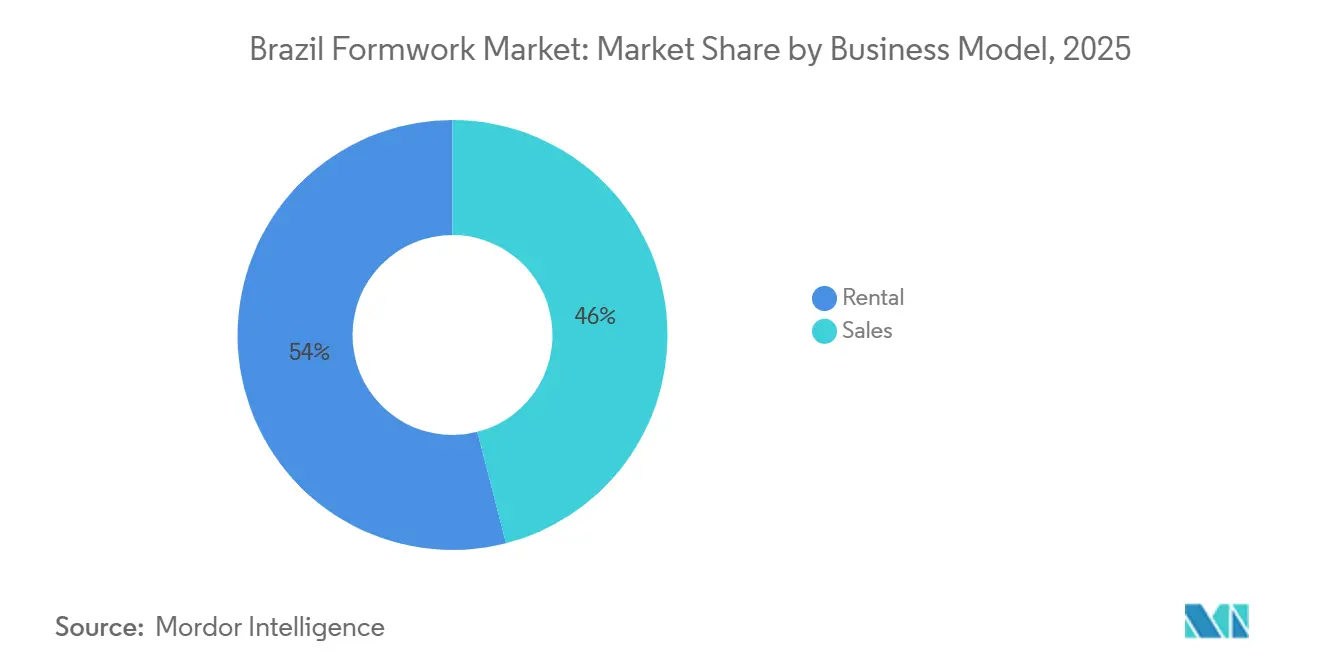
- Por modelo de negocio, el alquiler mantuvo el 54% de la participación del mercado de encofrados en Brasil en 2025 y se proyecta que se expanda a una CAGR del 6,50% hasta 2031.
- Por sector, la infraestructura representó una participación del 38% del tamaño del mercado de encofrados en Brasil en 2025 y se prevé que crezca a una CAGR del 5,80% hasta 2031.
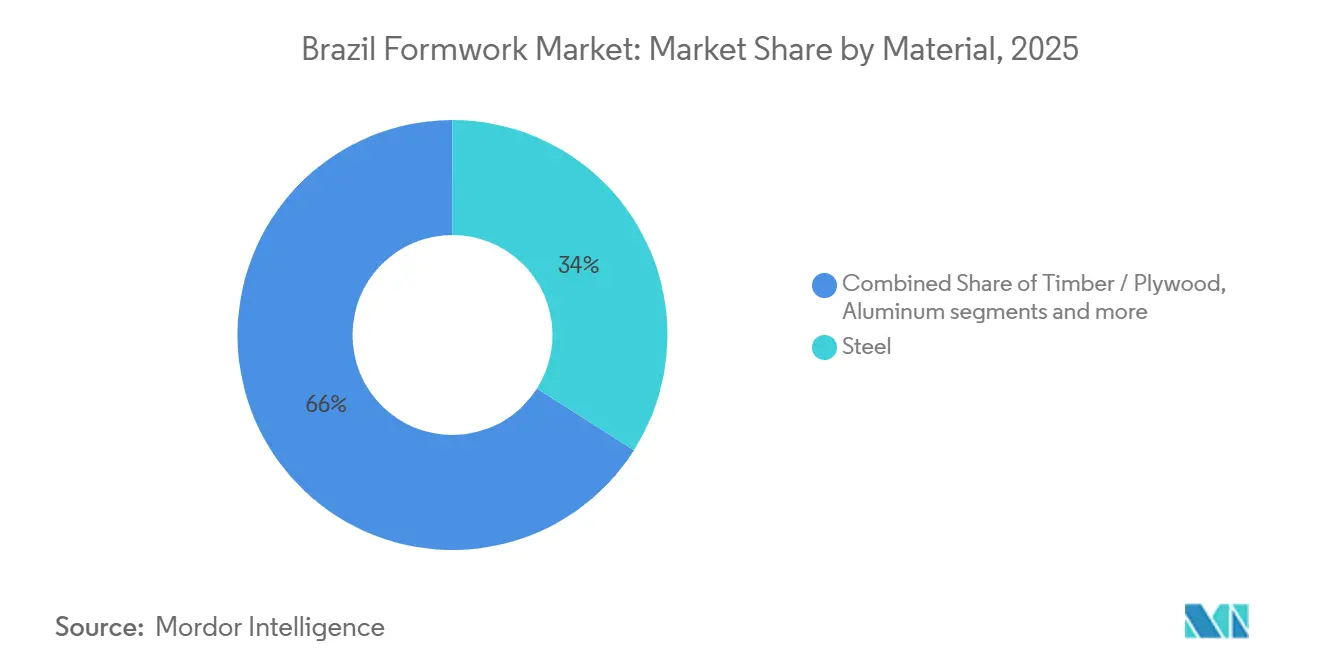
- Por material, el acero lideró con una participación del 34% en 2025, mientras que el aluminio registró la CAGR proyectada más alta del 6,05% hasta 2031.
- Por ciudad, São Paulo mantuvo una participación del 31% en 2025 y se prevé que se expanda a una CAGR del 6,80% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Encofrados en Brasil
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del Pipeline de Proyectos de Infraestructura y Movilidad Urbana | +1.2% | Nacional, con mayores ganancias en São Paulo, Brasilia y Río de Janeiro | Mediano plazo (2-4 años) |
| Adopción Creciente de Encofrado Modular y de Sistema en Obras Repetitivas | +0.9% | Nacional, principalmente São Paulo, Río de Janeiro y Mato Grosso do Sul | Mediano plazo (2-4 años) |
| Creciente Adquisición Basada en Alquiler por Parte de Contratistas Medianos | +0.7% | Nacional | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra y Presión para Reducir los Tiempos de Ciclo en Obra | +0.6% | Nacional, con mayor presión en São Paulo y Brasilia | Corto plazo (≤ 2 años) |
| Expansión de la Construcción Industrial, Logística y Energética | +0.5% | Mato Grosso do Sul, Pará, São Paulo y estados cercanos | Mediano plazo (2-4 años) |
| Requisitos de Cumplimiento de Seguridad y Calidad en Grandes Proyectos | +0.3% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Pipeline de Proyectos de Infraestructura y Movilidad Urbana
La cartera de proyectos de infraestructura de Brasil sigue siendo uno de los apoyos más claros para el mercado de encofrados en Brasil durante el período de pronóstico. El Programa Novo PAC respalda el desarrollo de infraestructura de Brasil mediante compromisos sustanciales de inversión pública y privada en transporte, saneamiento, desarrollo urbano y otros sectores relacionados con la construcción, sosteniendo la demanda de sistemas de encofrado utilizados en la construcción con hormigón[1]. La Asociación Brasileña de Infraestructura e Industrias Básicas anticipa una inversión sostenida en infraestructura en Brasil, respaldando una cartera constante de proyectos de ingeniería civil en transporte, saneamiento, energía e infraestructura urbana. Se espera que esta actividad continua sostenga la demanda de sistemas de encofrado utilizados en la construcción intensiva en hormigón y favorezca a los proveedores que ofrecen equipos duraderos y reutilizables y soporte técnico. São Paulo sigue siendo especialmente importante porque el Programa SP nos Trilhos compromete 190 mil millones de BRL (35,1 mil millones de USD) en más de 40 proyectos ferroviarios y más de 1.000 kilómetros de nuevas líneas ferroviarias, respaldando la construcción de túneles, viaductos y estructuras verticales de hormigón durante varios años. Este entorno favorece a los proveedores que pueden movilizar grandes volúmenes de sistemas en obras simultáneas, ya que los contratistas necesitan cada vez más disponibilidad constante y continuidad técnica en múltiples proyectos.
Adopción Creciente de Encofrado Modular y de Sistema en Obras Repetitivas
El avance hacia los sistemas modulares en el mercado de encofrados en Brasil está siendo impulsado más por la economía de la obra que por la preferencia de producto por sí sola. Las estructuras habitacionales y comerciales repetitivas se benefician de sistemas que acortan los ciclos de vertido, reducen los trabajos de reparación y mejoran la reutilización en muchas unidades idénticas. Los grandes promotores también han comenzado a conectar más estrechamente el diseño, la secuenciación y la adquisición, con Medición, Reporte y Verificación (MRV) utilizando flujos de trabajo de Modelado de Información de la Construcción (BIM) 4D y 5D que respaldan una planificación de encofrado más disciplinada en los proyectos principales. A medida que estos métodos se extienden a grupos más amplios de contratistas, los paneles ingeniados ganan ventaja porque se adaptan más fácilmente a programas de construcción repetibles y con plazos ajustados.
Creciente Adquisición Basada en Alquiler por Parte de Contratistas Medianos
El alquiler se ha convertido en una característica estructural del mercado de encofrados en Brasil porque se ajusta al perfil de costos de los contratistas que gestionan varios proyectos pero no desean flotas cautivas en sus balances. El segmento ya mantenía una participación del 54% en 2025, y el patrón se refuerza con el desempeño de los operadores en 2026. Mills reportó un margen de Ganancias Antes de Intereses, Impuestos, Depreciación y Amortización (EBITDA) del 65% en su división Formas & Escoramentos en el primer trimestre de 2026, mientras que los ingresos por alquiler en esa división alcanzaron BRL 70,8 millones (13,1 millones de USD), lo que demuestra el poder de fijación de precios que pueden generar los servicios integrados y el control de flotas. La misma empresa también indicó que los contratos a largo plazo representaron el 55% de los ingresos por alquiler en 2025, lo que sugiere un cambio hacia asignaciones planificadas en múltiples proyectos en lugar de transacciones puntuales a corto plazo. Este cambio es importante porque los contratistas medianos valoran cada vez más el soporte logístico, la orientación de ingeniería y el reposicionamiento de flotas tanto como el encofrado físico en sí.
Escasez de Mano de Obra y Presión para Reducir los Tiempos de Ciclo en Obra
Las restricciones de mano de obra están empujando al mercado de encofrados en Brasil hacia sistemas que ofrecen mayor producción con equipos más reducidos. En febrero de 2026, el 41,6% de las empresas constructoras brasileñas citaron la escasez de mano de obra como su principal obstáculo operativo, lo que convirtió la disponibilidad de mano de obra en una de las presiones de adquisición más claras en las obras activas. Un estudio revisado por pares en la Revista DELOS también describió la escasez como estructural, con una menor reposición de mano de obra en los oficios de la construcción a lo largo del tiempo. En la obra, esto hace que los sistemas con montaje más rápido y menos pasos de manipulación sean más fáciles de justificar, incluso cuando el costo unitario es mayor que el de la madera. El lanzamiento en 2025 de ALUPEC por parte de ORPEC (Organização Paranaense de Engenharia e Construção), una empresa brasileña de soluciones de ingeniería y construcción, destacó cómo los proveedores se centran cada vez más en la innovación orientada a la productividad, con el sistema diseñado para entregar aproximadamente 40 metros cuadrados por hora con un equipo de cuatro personas. Como resultado, las decisiones de adquisición enfatizan cada vez más la eficiencia de la mano de obra y los tiempos de ciclo de construcción más cortos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas de Encofrado de Ingeniería | -0.8% | Nacional, con mayor presión en ciudades más pequeñas y niveles de proyectos de menores ingresos | Largo plazo (≥ 4 años) |
| Retrasos en Proyectos y Volatilidad de la Inversión Pública | -0.6% | Nacional, concentrado en proyectos de infraestructura de financiación pública | Corto plazo (≤ 2 años) |
| Presión Cambiaria sobre Componentes Importados de Alta Especificación | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Uso Persistente de Sistemas Convencionales de Madera de Bajo Costo | -0.3% | Regiones de menor urbanización y proyectos más pequeños no repetitivos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Sistemas de Encofrado de Ingeniería
El alto costo inicial sigue siendo uno de los principales frenos para una adopción más amplia de sistemas en el mercado de encofrados en Brasil. Los contratistas más pequeños fuera de las principales ciudades aún enfrentan una barrera de entrada pronunciada al comparar los sistemas modulares de acero o aluminio con las alternativas de madera de bajo costo. Las condiciones crediticias restrictivas amplificaron esta brecha durante 2025, y los comentarios vinculados a la CBIC mostraron que la presión financiera siguió siendo una restricción importante para el crecimiento de la construcción[2]. Incluso cuando los contratistas utilizan el alquiler, los costos de movilización, flete y servicios técnicos pueden hacer que los sistemas de ingeniería parezcan costosos en trabajos cortos o irregulares. Esto deja al mercado dividido entre contratistas grandes y bien financiados que ya utilizan encofrado de sistema y una larga cola de operadores más pequeños que continúan utilizando métodos convencionales para el control de costos.
Retrasos en Proyectos y Volatilidad de la Inversión Pública
El riesgo de ejecución también limita la rapidez con que el mercado de encofrados en Brasil puede convertir los pipelines de proyectos anunciados en demanda de equipos. A mediados de 2025, más del 70% de las obras del PAC Seleções aún se encontraban en etapas preliminares y solo el 10% había sido completado, a pesar de la escala de las asignaciones públicas ya anunciadas. Para los proveedores, esto crea períodos de inactividad entre el compromiso y la movilización, lo que afecta los rendimientos tanto de las flotas propias como de la planificación de adquisiciones a largo plazo. El calendario de obras públicas también puede variar en torno a los ciclos electorales y presupuestarios, lo que dificulta la adecuación del despliegue de flotas con la disponibilidad de los sitios. Además, los componentes importados utilizados en sistemas avanzados de trepado y túnel siguen expuestos a las fluctuaciones cambiarias, lo que aumenta los riesgos de costo de reposición para los proveedores que obtienen algunos insumos en moneda extranjera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Sistemas Modulares Consolidan su Dominio en las Obras de Hormigón de Brasil
El encofrado modular / de sistema representó el 58% del mercado de encofrados en Brasil en 2025, convirtiéndose en el segmento líder del país. Se proyecta que el mismo segmento crezca a una CAGR del 5,9% hasta 2031, lo que indica que se está expandiendo desde una posición de liderazgo en lugar de recuperarse desde una base pequeña. Este patrón refleja el papel más sólido de los paneles reutilizables en proyectos que exigen repetibilidad, ciclos más rápidos y una calidad más predecible en programas de construcción de múltiples unidades. El segmento también se adapta mejor a los contratistas que desean una secuenciación más ajustada y una menor dependencia de grandes equipos de carpintería en obra. Esa alineación se ha vuelto más importante a medida que los promotores intentan controlar la intensidad de mano de obra y reducir los retrasos en los proyectos activos.
La cartera residencial es una de las principales razones por las que los sistemas modulares continúan fortaleciendo su posición. Minha Casa, Minha Vida sigue siendo un ancla principal, ya que su presupuesto para 2026 alcanzó un nivel récord y su objetivo ahora se sitúa en 3 millones de viviendas contratadas para finales de año. Esa escala favorece los sistemas de paneles estándar que pueden reutilizarse en muchas unidades y fases similares. El encofrado convencional sigue siendo prevalente en obras más pequeñas y no repetitivas y fuera de los principales centros urbanos, pero su importancia relativa se debilita donde la repetición del proyecto, la velocidad y la coordinación tienen mayor peso.


Por Configuración: Los Sistemas Trepadores Avanzan en Obras de Gran Altura e Infraestructura
El encofrado trepador representó el 28% de la participación del mercado de encofrados en Brasil en 2025 y registró el crecimiento de configuración más rápido con una CAGR del 6,10% hasta 2031. Su auge está estrechamente vinculado a la concentración de obras de gran altura e infraestructura de Brasil en las principales áreas metropolitanas. Los proyectos en São Paulo, Río de Janeiro y Brasilia a menudo involucran núcleos verticales, estructuras de transporte y sitios con restricciones donde el progreso ascendente constante importa más que el bajo costo de instalación inicial. En estos entornos, los sistemas trepadores ayudan a los contratistas a mantener la disciplina de secuenciación y reducir la necesidad de reposicionamiento repetido dependiente de grúas. Eso hace que la configuración sea útil no solo para torres, sino también para determinadas obras de transporte y civiles con geometría exigente.
La solidez del pipeline de São Paulo ayuda a explicar por qué este segmento está ganando terreno. SP nos Trilhos compromete BRL 190 mil millones (35,1 mil millones de USD) en un amplio plan de expansión ferroviaria que respalda la demanda continua de obras de túneles, estaciones y hormigón vertical. Al mismo tiempo, el encofrado estático sigue siendo ampliamente utilizado en edificios de altura media y losas, muros y columnas estándar donde la complejidad del proyecto es menor. El encofrado deslizante continúa sirviendo a estructuras especializadas como silos, torres y determinadas aplicaciones de puentes. El encofrado de túnel también gana relevancia donde los diseños residenciales se repiten a escala, ya que es donde su beneficio de productividad se vuelve más fácil de justificar frente a los diseños convencionales.
Por Modelo de Negocio: El Alquiler Profundiza su Dominio Estructural en la Economía del Mercado
El alquiler mantuvo una participación del 54% del tamaño del mercado de encofrados en Brasil en 2025 y se prevé que se expanda a una CAGR del 6,50% hasta 2031, convirtiéndolo en el segmento de más rápido crecimiento en toda la estructura del mercado. Este resultado refleja una clara preferencia por el acceso a costos variables sobre la propiedad de activos entre los contratistas con pipelines de proyectos activos pero irregulares. El alquiler es especialmente atractivo cuando las empresas operan en varios sitios y necesitan flexibilidad en el tiempo, el transporte y la configuración. También permite a los contratistas acceder a soporte de ingeniería, mantenimiento y gestión de flotas sin asumir la carga total internamente. Esa combinación ha convertido al alquiler de una elección temporal en un modelo operativo central para gran parte del mercado.
El perfil financiero de los principales operadores respalda esta visión. La división Formas & Escoramentos de Mills reportó BRL 80 millones (14,8 millones de USD) en ingresos netos y un margen de Ganancias Antes de Intereses, Impuestos, Depreciación y Amortización (EBITDA) del 65% en el primer trimestre de 2026, mientras que el volumen alcanzó 50.100 toneladas. La empresa también declaró que los contratos a largo plazo representaron el 55% de los ingresos por alquiler en 2025, lo que indica un mayor compromiso del cliente y una asignación de flotas más planificada. Las ventas aún tienen un lugar entre los grandes contratistas que pueden reutilizar sistemas en largos programas de infraestructura y justificar la economía de la propiedad. Aun así, la dirección más amplia del mercado de encofrados en Brasil continúa favoreciendo el alquiler porque la programación de proyectos, los servicios de soporte y la disciplina de capital importan más para una proporción creciente de compradores.


Por Sector: La Infraestructura Lidera en Escala, el Sector Residencial Gana Impulso a Través de los Programas de Vivienda
La infraestructura representó una participación del 38% en el mercado de encofrados en Brasil en 2025 y se prevé que crezca a una CAGR del 5,8% hasta 2031. Este segmento lidera porque la cartera de obras actual de Brasil incluye estructuras civiles de transporte, saneamiento, energía e industria que requieren grandes volúmenes de hormigón y duraciones de proyecto más prolongadas. La escala de las obras públicas planificadas y activas crea un patrón de demanda de infraestructura que es tanto amplio como técnicamente exigente. Los requisitos de encofrado en este segmento a menudo van más allá de los sistemas básicos de muros y losas hacia aplicaciones de puentes, viaductos, túneles y obras civiles pesadas. Eso eleva el valor de los sistemas ingeniados y el soporte especializado en obras de mayor envergadura.
Los ejemplos de proyectos oficiales y vinculados a empresas refuerzan esa posición. La inversión en infraestructura en Brasil continúa respaldando la demanda de encofrado en proyectos de transporte e ingeniería civil. Los planes de desarrollo ferroviario de São Paulo y las subastas de concesiones de infraestructura crean oportunidades para los proveedores de encofrado que atienden puentes, estaciones, túneles, muros de contención y otras estructuras intensivas en hormigón. Estos proyectos favorecen los sistemas de encofrado reutilizables e ingeniados que mejoran la eficiencia constructiva, la calidad estructural y los plazos de entrega de los proyectos. La construcción residencial también está ganando impulso porque Minha Casa, Minha Vida sigue siendo el motor de mayor volumen habitacional del país. El programa representó el 85% de todos los nuevos lanzamientos residenciales a nivel nacional, según el Ministerio de Ciudades, proporcionando a los proveedores de encofrado una cartera de proyectos amplia y recurrente más allá de la construcción civil pesada. La actividad comercial sigue siendo más selectiva, mientras que las obras industriales y logísticas añaden respaldo donde la construcción de almacenes, plantas e infraestructura energética está activa.
Por Material: El Acero Ancla los Volúmenes Actuales, el Aluminio Remodela la Ecuación de Costos
El acero lideró la segmentación de materiales con una participación del 34% en 2025, lo que refleja su continua fortaleza en aplicaciones de infraestructura e industria. El material sigue siendo preferido en trabajos que requieren alto rendimiento de carga, durabilidad ante un uso pesado repetido y compatibilidad con vertidos exigentes. Los pilares de puentes, viaductos y otras estructuras civiles pesadas siguen alineándose bien con los sistemas de acero porque ponen mayor énfasis en la resistencia y la durabilidad que en la facilidad de manipulación. Esto le da al acero un papel estable en la combinación actual del mercado, especialmente mientras la infraestructura sigue siendo el segmento de uso final más grande. Su liderazgo, por tanto, proviene de dónde se concentra el trabajo más que de una superioridad universal en todos los tipos de proyectos.
Sin embargo, el aluminio es el material de más rápido crecimiento, con una CAGR del 6,05% hasta 2031, lo que refleja diferentes prioridades. Los proyectos residenciales repetitivos valoran los sistemas más ligeros que pueden moverse más rápido, manipularse con equipos más pequeños y reutilizarse muchas veces en diseños estandarizados. Por eso el aluminio se vuelve más atractivo a medida que persiste la escasez de mano de obra y los grandes volúmenes de vivienda se mantienen activos. El mercado de encofrados en Brasil está, por tanto, viendo una separación más clara entre la demanda civil pesada liderada por el acero y la demanda de productividad liderada por el aluminio en obras de construcción de ciclos más rápidos. La madera, el contrachapado y otros materiales aún sirven a proyectos más pequeños o menos repetitivos, pero su espacio competitivo se reduce donde la escala, la velocidad y la reutilización moldean cada vez más las decisiones de los contratistas.
Análisis Geográfico
São Paulo capturó el 31% del mercado de encofrados en Brasil en 2025 y está en camino de crecer a una CAGR del 6,80% hasta 2031, manteniéndose muy por delante de cualquier otro mercado urbano del país. Este liderazgo está arraigado en la concentración de la ciudad en construcción de transporte, vivienda y uso mixto, que genera una demanda sostenida en varias configuraciones de encofrado. SP nos Trilhos por sí solo compromete BRL 190 mil millones (35,1 mil millones de USD) para más de 40 proyectos y más de 1.000 kilómetros de expansión ferroviaria, creando así una demanda de larga duración para obras de túneles, estaciones, viaductos y hormigón vertical. El estado también mapeó BRL 62,4 mil millones (11,5 mil millones de USD) en subastas de infraestructura para el segundo semestre de 2025, reforzando la visibilidad del despliegue de flotas a corto plazo.
São Paulo también se beneficia de una densa base de contratistas y operadores de alquiler, lo que le da a la ciudad una clara ventaja de movilización sobre otras regiones. Río de Janeiro es el segundo gran cluster de demanda porque combina movilidad urbana, saneamiento, infraestructura portuaria y denso desarrollo urbano. Brasilia sigue un patrón diferente, con una demanda estable vinculada a edificios públicos, contratación federal y proyectos de vivienda vinculados a programas nacionales. Ambas ciudades tienden a favorecer los sistemas de ingeniería porque la ejecución de proyectos a menudo requiere mayor disciplina de planificación y aborda las restricciones del sitio más que en los mercados urbanos más pequeños. Salvador y el noreste en general están moldeados más fuertemente por las asignaciones de vivienda e infraestructura social, especialmente donde Minha Casa Minha Vida sigue siendo el principal motor residencial.
El segmento del resto de Brasil representa la mayoría del volumen geográfico fuera de las cinco agrupaciones de ciudades nombradas. Incluye Belo Horizonte, Recife, Fortaleza, Curitiba, Manaos, Porto Alegre y centros industriales del interior. La demanda en estas ubicaciones es más irregular, pero puede aumentar cuando grandes plantas, instalaciones logísticas u obras públicas entran en construcción activa. Un ejemplo claro es el Projeto Sucuriu de Arauco en Mato Grosso do Sul, valorado en BRL 25 mil millones (4,6 mil millones de USD), que había superado el 70% de finalización de obras civiles en abril de 2026 y aún mantenía una intensa actividad de construcción[3]. Para muchos de estos mercados secundarios e interiores, el alquiler sigue siendo la ruta de acceso más práctica a los sistemas de ingeniería porque el calendario de proyectos es menos continuo que en São Paulo.
Panorama Competitivo
Concentración del Mercado
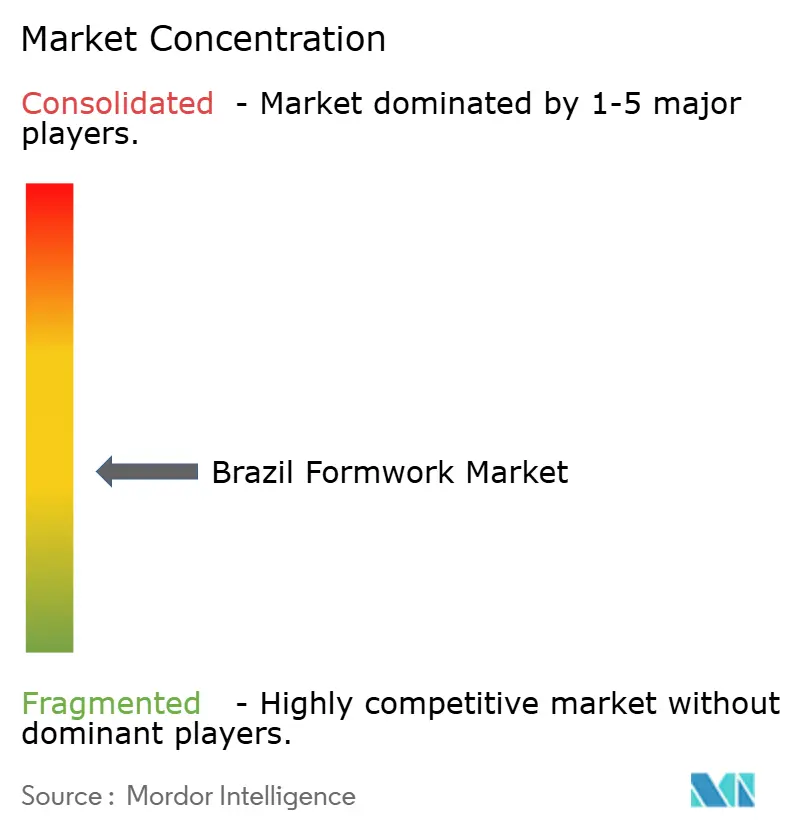
El mercado de encofrados en Brasil está moderadamente fragmentado, con proveedores internacionales de sistemas, empresas nacionales de alquiler y proveedores regionales compitiendo en diferentes segmentos de proyectos. Mills es el principal actor nacional en el segmento de alquiler, mientras que PERI Brasil, Doka do Brasil, ULMA Brasil y Alsina Formwork Brazil mantienen posiciones sólidas gracias a su experiencia en ingeniería, amplias carteras de sistemas y soporte técnico. Como resultado, la competencia está impulsada por una combinación de disponibilidad de flota de alquiler, capacidad de ejecución de proyectos y servicios de ingeniería, más que por el suministro de productos por sí solo.
La diferenciación competitiva se centra cada vez más en soluciones digitales, servicios integrados e ingeniería específica para proyectos. PERI Brasil continúa fortaleciendo su posición a través de la planificación de proyectos habilitada por el Modelado de Información de la Construcción (BIM), mientras que ULMA se enfoca en soluciones orientadas a la productividad para proyectos complejos de construcción industrial y civil. Mills también ha reforzado su modelo orientado al servicio a través de contratos de alquiler a largo plazo y un sólido desempeño operativo, lo que refleja la creciente demanda de los clientes de soluciones de encofrado integradas en lugar de equipos independientes.
Los proveedores regionales siguen siendo competitivos, especialmente en proyectos donde las relaciones locales, la movilización rápida y los precios son factores clave de decisión. Al mismo tiempo, nuevos participantes como Lianggong están aumentando la competencia al introducir sistemas de ingeniería rentables para la construcción residencial repetitiva y de altura media. En consecuencia, se espera que el mercado de encofrados en Brasil siga estando moderadamente fragmentado, con proveedores compitiendo a través de la capacidad de ingeniería, la calidad del servicio, la solidez de la flota y la ejecución regional en lugar del dominio general del mercado.
Líderes de la Industria de Encofrados en Brasil
-
PERI Brasil Formas e Escoramentos Ltda.
-
Doka do Brasil
-
ULMA Brasil Formas e Escoramentos Ltda.
-
Mills Estruturas e Serviços de Engenharia S.A.
-
Pashal Locadora de Equipamentos Ltda.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: El Proyecto Sucuriu de Arauco, una megafábrica de celulosa de 25 mil millones de BRL (4,6 mil millones de USD) en Inocencia, Mato Grosso do Sul, superó el 70% de finalización de las obras civiles, con el sitio movilizando a más de 11.000 trabajadores y con proyección de alcanzar 14.000 en el pico de construcción en 2026. La fase de montaje electromecánico del proyecto, que comenzó en abril de 2026, sostiene la demanda de encofrado industrial durante el año.
- Marzo de 2026: El gobierno federal brasileño anunció una inyección adicional en el programa Minha Casa, Minha Vida, elevando el presupuesto de vivienda y ampliando el objetivo del programa a 3 millones de viviendas contratadas para finales de 2026, generando una demanda nacional sostenida de sistemas de encofrado residencial.
- Agosto de 2025: Yancheng Lianggong Formwork Co., Ltd. ingresó al mercado brasileño en el Concrete Show South America en São Paulo, presentando encofrado de marco de aluminio ligero diseñado para la construcción residencial repetitiva de mediana altura y la construcción modular.
Alcance del Informe del Mercado de Encofrados en Brasil
El Mercado de Encofrados en Brasil está Segmentado por Tipo (Encofrado Convencional / Tradicional y Encofrado Modular / de Sistema), Configuración (Estático, Trepador, Deslizante y Túnel), Modelo de Negocio (Venta y Alquiler), Sector (Residencial, Comercial, Industrial y Logístico e Infraestructura), Material (Madera / Contrachapado y Más), y Ciudad (São Paulo, Río de Janeiro, Brasilia y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Convencional / Tradicional |
| Encofrado Modular / de Sistema |
| Estático |
| Trepador |
| Deslizante |
| Túnel |
| Ventas |
| Alquiler |
| Residencial |
| Comercial |
| Industrial y Logístico |
| Infraestructura |
| Madera / Contrachapado |
| Acero |
| Aluminio |
| Plástico / Fibra de Vidrio |
| Otros |
| São Paulo |
| Río de Janeiro |
| Brasilia |
| Salvador |
| Resto de Brasil |
| Por Tipo | Convencional / Tradicional |
| Encofrado Modular / de Sistema | |
| Por Configuración | Estático |
| Trepador | |
| Deslizante | |
| Túnel | |
| Por Modelo de Negocio | Ventas |
| Alquiler | |
| Por Sector | Residencial |
| Comercial | |
| Industrial y Logístico | |
| Infraestructura | |
| Por Material | Madera / Contrachapado |
| Acero | |
| Aluminio | |
| Plástico / Fibra de Vidrio | |
| Otros | |
| Por Ciudad | São Paulo |
| Río de Janeiro | |
| Brasilia | |
| Salvador | |
| Resto de Brasil |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de encofrados en Brasil en 2026?
El tamaño del mercado de encofrados en Brasil es de 0,22 mil millones de USD en 2026 y se proyecta que alcance 0,29 mil millones de USD en 2031 a una CAGR del 5,68%.
¿Qué modelo de negocio lidera la demanda de encofrados en Brasil?
El alquiler lidera con una participación del 54% en 2025 y también es el modelo de negocio de más rápido crecimiento con una CAGR del 6,50% hasta 2031.
¿Por qué el encofrado modular está ganando terreno en Brasil?
El encofrado modular / de sistema mantuvo una participación del 58% en 2025 porque la vivienda repetitiva y las grandes obras civiles necesitan ciclos más rápidos, reutilización y menor intensidad de mano de obra.
¿Qué sector de uso final genera la mayor demanda de sistemas de encofrado en Brasil?
La infraestructura lidera con una participación del 38% en 2025, respaldada por obras de transporte, saneamiento y civiles industriales en todo el pipeline nacional.