
Tamaño y Participación del Mercado de Servidores de Centros de Datos de Brasil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.95 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.44 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.11 % |
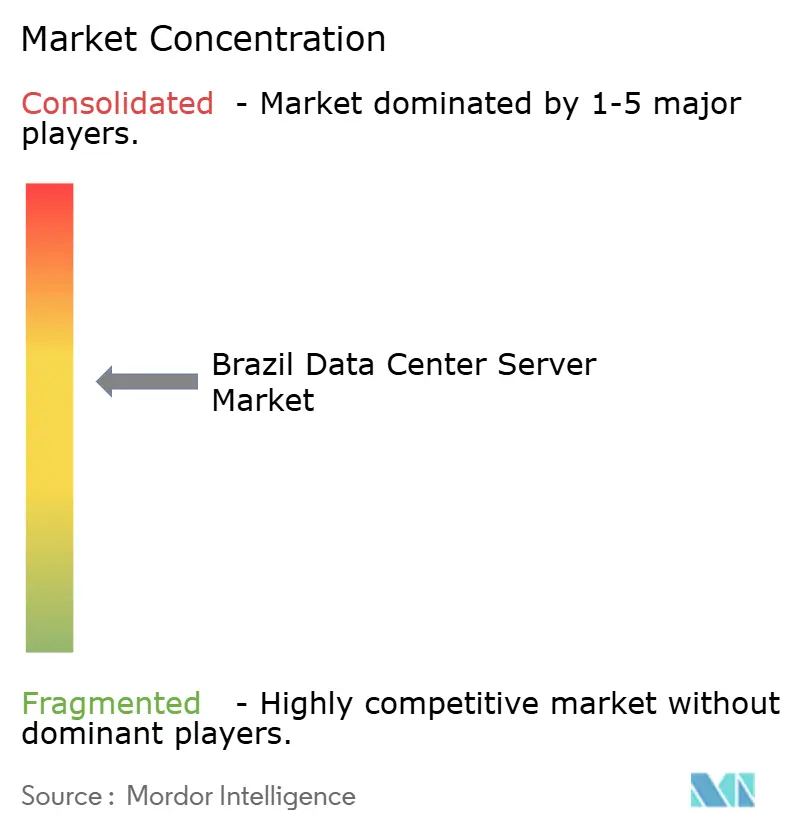
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servidores de Centros de Datos de Brasil por Mordor Intelligence
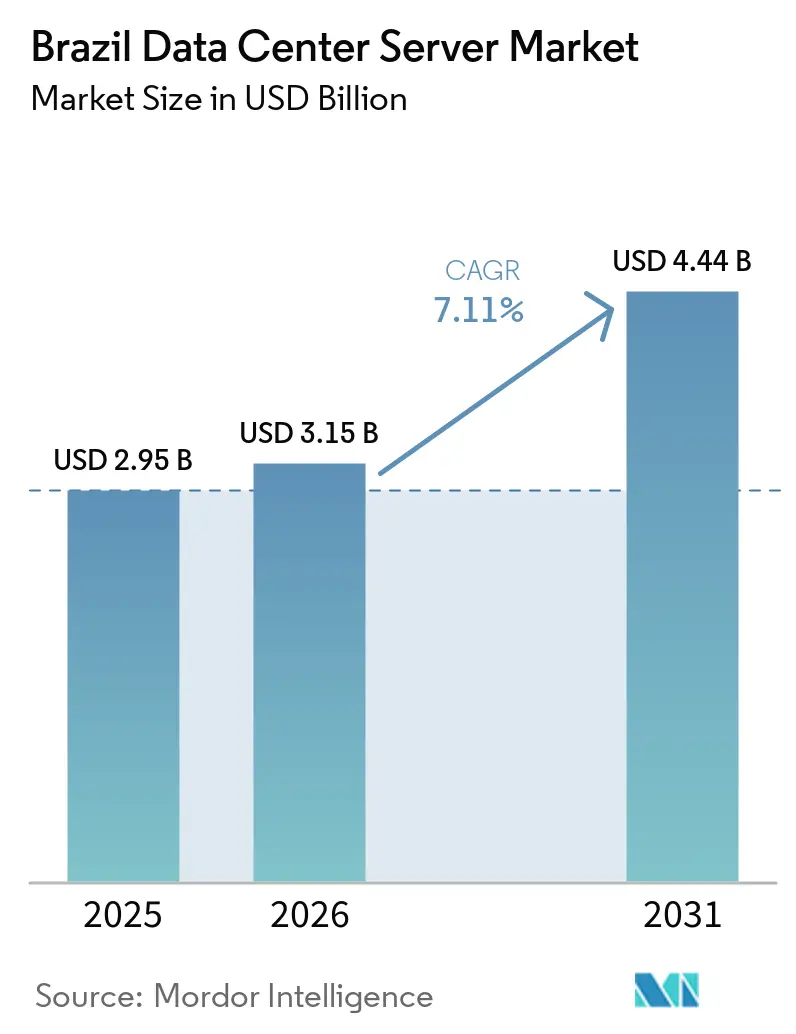
El tamaño del Mercado de Servidores para Centros de Datos en Brasil fue valorado en 2,95 mil millones de USD en 2025 y se estima que crecerá desde 3,15 mil millones de USD en 2026 hasta alcanzar los 4,44 mil millones de USD en 2031, a una CAGR del 7,11% durante el período de pronóstico (2026-2031).
Los sólidos incentivos federales, la acelerada adopción de la inteligencia artificial y la búsqueda de capacidad de cómputo soberana por parte de los hiperescaladores anclan la expansión actual del mercado brasileño de servidores para centros de datos. La inversión se concentra en torno a São Paulo, Río de Janeiro y el corredor de Campinas, donde las subestaciones de energía renovable, las redes troncales de fibra óptica y la mano de obra calificada permiten adiciones de capacidad rápidas. Los operadores están modernizando las instalaciones con refrigeración líquida para gestionar las condiciones térmicas tropicales y las densidades de potencia de las GPU que superan los límites de diseño heredados. La volatilidad cambiaria y los elevados aranceles de importación incrementan los costos del hardware entregado; sin embargo, el ensamblaje local en la Zona Franca de Manaos y el alivio arancelario propuesto por el programa ReData están amortiguando parte de la presión inflacionaria. La dinámica competitiva se intensifica a medida que los integradores nacionales aprovechan las exenciones arancelarias para ganar licitaciones del sector público, mientras que los fabricantes de equipos originales globales aseguran grandes contratos de hiperescala que sustentan la visibilidad de la demanda a largo plazo.
Conclusiones Clave del Informe
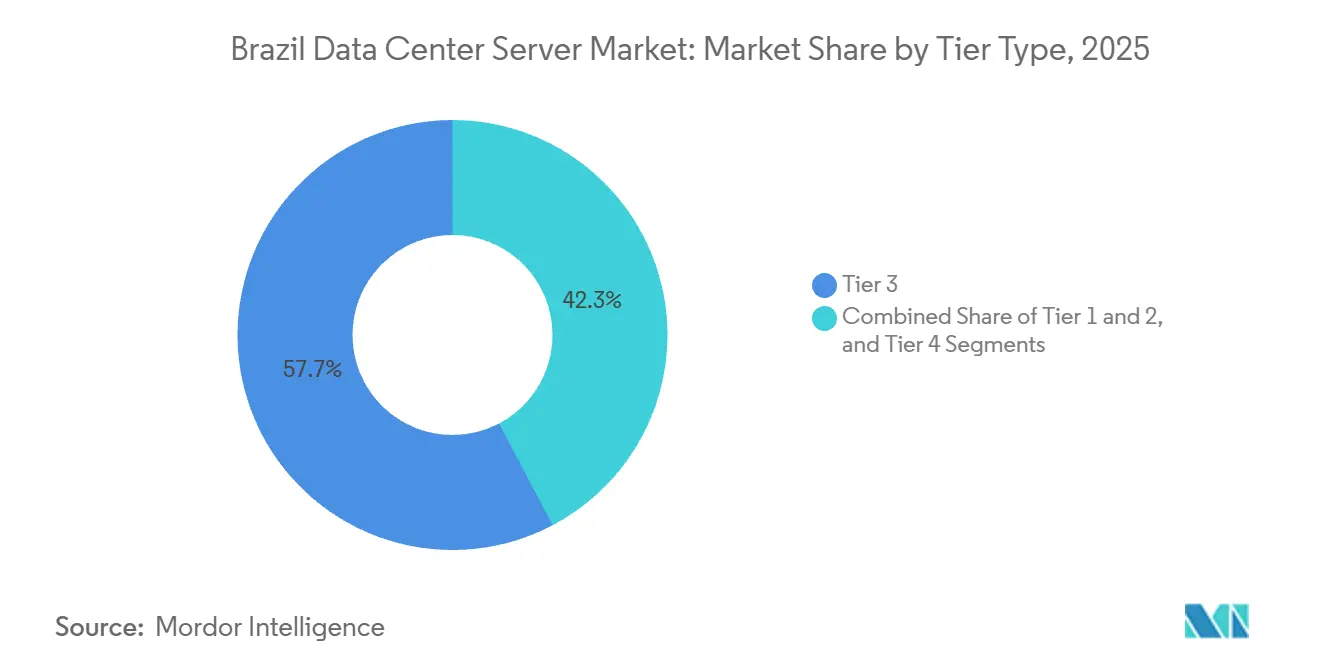
- Por clasificación de nivel, las instalaciones de Nivel 3 representaron el 57,72% de la participación del mercado de servidores para centros de datos en Brasil en 2025, mientras que se proyecta que las implementaciones de Nivel 4 crezcan a una CAGR del 8,15% hasta 2031.
- Por tamaño, los campus hiperescala representaron el 59,94% del mercado de servidores para centros de datos en Brasil en 2025 y se prevé que crezcan a una CAGR del 8,35% hasta 2031.
- Por modelo de propiedad, los sitios de colocación lideraron con una participación del 54,87% en 2025, mientras que se proyecta que las construcciones propias de los hiperescaladores se expandan a una CAGR del 8,67% hasta 2031.
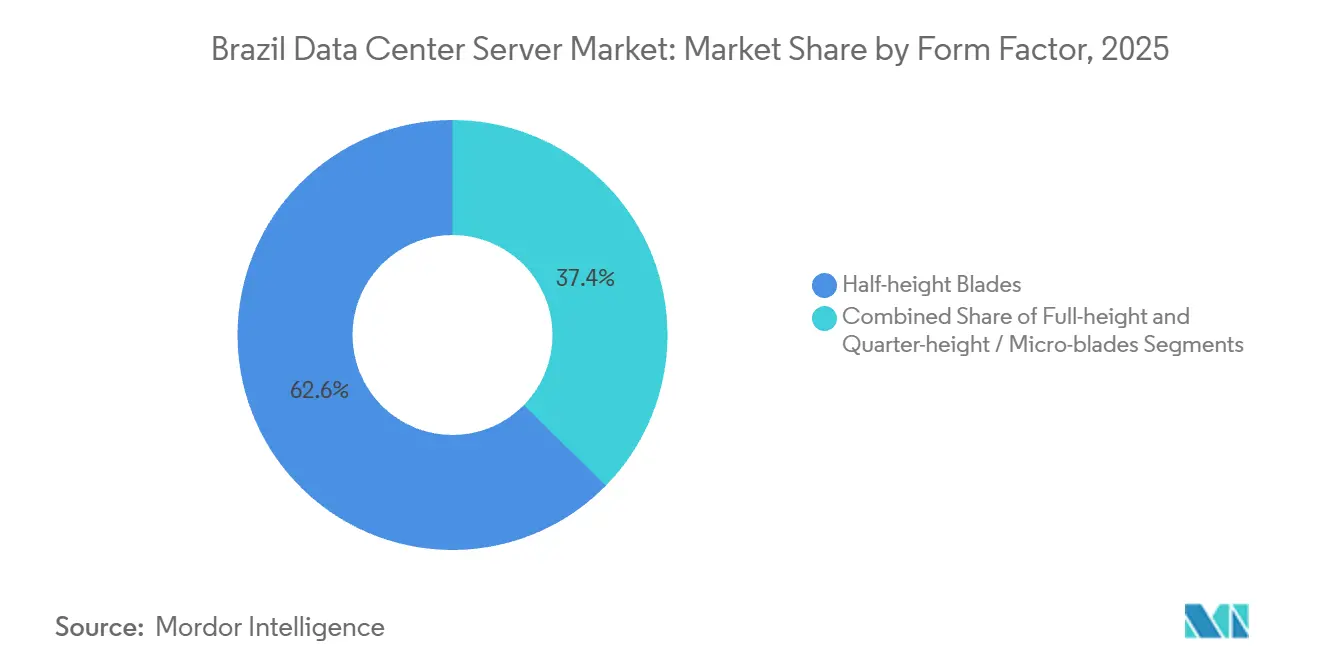
- Por factor de forma, las cuchillas de media altura dominaron con una participación del 62,64% en 2025, mientras que se proyecta que las cuchillas de cuarto de altura y las microcuchillas crezcan a una CAGR del 8,72% hasta 2031.
- Por carga de trabajo, la inteligencia artificial y el análisis avanzado capturaron una participación del 37,76% en 2025, con el segmento proyectado para crecer a una CAGR del 9,05% hasta 2031, impulsado por la creciente demanda de configuraciones de servidores con alta densidad de GPU.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servidores de Centros de Datos de Brasil
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Inversiones Significativas en Construcciones de Hiperescala y Colocación | +1.8% | Nacional, concentrado en São Paulo, Río de Janeiro, Campinas | Mediano plazo (2-4 años) |
| Aumento de Cargas de Trabajo de IA/ML que Demandan Servidores de Alta Densidad de GPU | +1.5% | São Paulo, Río de Janeiro, centros académicos | Corto plazo (≤ 2 años) |
| Despliegue de 5G que Impulsa Nodos de Borde Regionales | +1.0% | Capitales estatales, más de 1.000 municipios | Mediano plazo (2-4 años) |
| Transición Corporativa hacia la Nube Híbrida y SaaS | +0.9% | Servicios financieros, comercio minorista, telecomunicaciones | Largo plazo (≥ 4 años) |
| Paquete de Incentivos Federales para Centros de Datos que Desbloquea USD 377.000 millones en Inversión de Capital | +1.2% | Nacional | Largo plazo (≥ 4 años) |
| Adopción de Enfriamiento Líquido para Afrontar los Desafíos Térmicos Tropicales | +0.5% | Clústeres de GPU en zonas de clima cálido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversiones Significativas en Construcciones de Hiperescala y Colocación
Los operadores de hiperescala y colocación anunciaron más de USD 5.000 millones en nueva capacidad en Brasil durante 2025, liderados por proyectos como Rio AI City de Elea y la asociación de Ascenty con Aligned Data Centers.[1] Microsoft activó sus primeras salas dedicadas a la inteligencia artificial a principios de 2026, reforzando su posicionamiento en la nube soberana. Los inversores institucionales, incluida la empresa conjunta Patria–GIC por USD 1.400 millones, están acelerando las construcciones en terrenos nuevos, lo que señala confianza a pesar del riesgo cambiario. La inversión sigue concentrada en el Sudeste, aunque están surgiendo proyectos orientados al borde en Fortaleza y Curitiba para atender cargas de trabajo de baja latencia habilitadas por 5G.
Aumento de Cargas de Trabajo de IA/ML que Demandan Servidores de Alta Densidad de GPU
Las entidades del sector público y las empresas incrementaron los pedidos de GPU NVIDIA Hopper y Blackwell a lo largo de 2025, impulsando una demanda récord de racks de alta densidad con enfriamiento líquido.[2] El clúster Jairu de la Universidad de São Paulo, desplegado en 2026, subraya las capacidades de integración doméstica. Las ofertas de GPU como servicio de Claro y Axia Energia monetizan la capacidad ociosa y ayudan a las empresas a sortear las restricciones de los aranceles de importación.
Despliegue de 5G que Impulsa Nodos de Borde Regionales
TIM Brasil extendió el 5G a 1.000 municipios a finales de 2025, instalando 8.400 gNodeBs que habilitan el cómputo de borde de baja latencia. La aprobación por parte de ANATEL en febrero de 2026 de una subasta de 700 megahercios prioriza los casos de uso de agricultura de precisión en zonas rurales. Por lo tanto, los servidores de borde en formatos de cuarto de altura o micro-cuchillas están preparados para una rápida adopción en los puntos de agregación de sitios de celdas.
Transición Corporativa hacia la Nube Híbrida y SaaS
La Resolución 19/2024 de la ANPD endurece las transferencias transfronterizas de datos, lo que lleva a las empresas a repatriar cargas de trabajo sensibles hacia plataformas multinube híbridas. La investigación de IBM muestra un incremento de valor de 2,5 veces con arquitecturas híbridas en comparación con los despliegues de nube única. Los operadores de telecomunicaciones están agrupando servicios de inteligencia artificial soberana que combinan grupos de GPU en nube privada con la elasticidad de la nube pública, ampliando la base direccionable para las ofertas del mercado de servidores de centros de datos de Brasil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de Ciberataques y Costos de Cumplimiento de la LGPD | -0.7% | Principales áreas metropolitanas con aplicación estricta | Corto plazo (≤ 2 años) |
| Volatilidad del BRL y Aranceles de Importación sobre Hardware de TI | -0.9% | Importadores a nivel nacional | Corto plazo (≤ 2 años) |
| Congestión de la Red Eléctrica de São Paulo que Retrasa la Energización de los Racks | -0.4% | Área metropolitana de São Paulo | Mediano plazo (2-4 años) |
| Capacidad Limitada de Empaquetado y Prueba de Silicio a Nivel Nacional | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Ciberataques y Costos de Cumplimiento de la LGPD
La elevación de la ANPD al estatus de agencia independiente en 2024 introdujo plazos más estrictos para la notificación de brechas de seguridad y sanciones más elevadas, aumentando el costo total de propiedad para los inquilinos de colocación. La Resolución 18/2024 formalizó los mandatos de oficial de protección de datos, obligando a las pequeñas y medianas empresas a contratar personal especializado. Los operadores deben ahora certificar la resiliencia y la sostenibilidad conforme a la Resolución ANATEL 780/2025, lo que extiende los plazos de los proyectos y los requisitos de capital.
Volatilidad del BRL y Aranceles de Importación sobre Hardware de TI
El real brasileño cayó más de un 15% frente al dólar estadounidense en 2025, amplificando los costos de entrega de servidores y GPU importados. Los aranceles federales y estatales combinados pueden superar el 52% en aceleradores de inteligencia artificial, postergando los ciclos de renovación empresarial.[3] La Medida Provisional 1.318/2025, que otorgaría alivio arancelario bajo el programa ReData, enfrenta incertidumbre legislativa, lo que introduce riesgo de adquisición para los hiperescaladores que planean campus multimillonarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Nivel: Las Cargas de Trabajo de Misión Crítica Impulsan el Impulso del Nivel 4
Las instalaciones de Nivel 3 mantuvieron la mayor participación del mercado de servidores para centros de datos en Brasil en 2025, respaldadas por proveedores de colocación que buscan equilibrar el tiempo de actividad, la redundancia y los costos operativos. Las instalaciones de Nivel 4 están ganando terreno a una CAGR del 8,15% hasta 2031, a medida que los bancos, las agencias gubernamentales y los operadores de infraestructura de inteligencia artificial priorizan cada vez más la tolerancia a fallos y la disponibilidad continua. Campinas y Fortaleza ofrecen disponibilidad de terreno y potencial de energía renovable que respaldan nuevos desarrollos de alta resiliencia. El cambio hacia una infraestructura de mayor nivel también refleja los crecientes requisitos de seguridad de datos, continuidad operativa y reducción de los riesgos de tiempo de inactividad, en particular para las cargas de trabajo de inteligencia artificial con uso intensivo de cómputo. Mientras tanto, las instalaciones de Nivel 1 y Nivel 2 siguen siendo relevantes para la entrega de contenido en el borde, las cargas de trabajo regionales y los nodos de recuperación ante desastres, aunque se espera que su participación relativa en el mercado disminuya a medida que las empresas migren hacia una infraestructura más resiliente.
Las implementaciones de Nivel 3 siguen concentradas en São Paulo, Río de Janeiro y Brasilia, donde los ecosistemas de conectividad establecidos, la demanda empresarial y la mano de obra calificada respaldan operaciones a gran escala. Los proyectos de Nivel 4 se centran cada vez más en la redundancia de energía mejorada, la refrigeración avanzada y la infraestructura capaz de soportar bastidores de servidores GPU de alta densidad. El acceso a energía renovable y la tolerancia a fallos en energía y refrigeración se están convirtiendo en consideraciones importantes a medida que los operadores amplían la capacidad para el entrenamiento de inteligencia artificial y otras cargas de trabajo de misión crítica. Las instalaciones de nivel inferior continúan sirviendo a aplicaciones de nicho, incluidas las puertas de enlace de IoT y las copias de seguridad regionales, pero pueden enfrentar una presión competitiva creciente a medida que la inversión se desplace hacia las expansiones de Nivel 3 y Nivel 4.



Por Tamaño del Centro de Datos: El Dominio de la Hiperescala Refleja la Concentración en la Nube e Inteligencia Artificial
Los campus hiperescala representaron el 59,94% del mercado de servidores para centros de datos en Brasil en 2025 y se proyecta que crezcan a una CAGR del 8,35% hasta 2031, impulsados por la expansión de la infraestructura en la nube, las cargas de trabajo de inteligencia artificial y las inversiones de grandes operadores como Microsoft, Oracle y Ascenty. Las instalaciones hiperescala se benefician de las economías de escala, el acceso a energía renovable y la conectividad de fibra de alta capacidad, lo que las hace muy adecuadas para cargas de trabajo con uso intensivo de GPU y despliegues de nube a gran escala. Las instalaciones de gran escala también respaldan la demanda en centros tecnológicos secundarios como Campinas, proporcionando capacidad para proveedores de nube regionales y clientes empresariales.
Los centros de datos de tamaño mediano sirven a empresas e industrias reguladas que requieren infraestructura confiable, control de datos y alojamiento localizado sin la escala de los campus hiperescala. Las instalaciones pequeñas y de borde respaldan aplicaciones sensibles a la latencia, incluidas las de 5G, entrega de contenido e IoT industrial. Las iniciativas de infraestructura distribuida de Embratel destacan el papel de las instalaciones más pequeñas en la extensión de los servicios digitales más allá de los principales centros de datos. A medida que el mercado de servidores para centros de datos en Brasil evoluciona, el tamaño de las instalaciones se alinea cada vez más con los requisitos de carga de trabajo: el entrenamiento de inteligencia artificial y la computación en la nube a gran escala favorecen los clústeres de GPU hiperescala, mientras que el almacenamiento en caché de contenido, el procesamiento regional y el IoT industrial continúan respaldando la demanda de sitios más pequeños y distribuidos.
Por Tipo de Centro de Datos: La Colocación Lidera, los Hiperescaladores Aceleran
Los centros de datos de colocación representaron el 54,87% del mercado de servidores para centros de datos en Brasil en 2025, respaldados por empresas que buscan infraestructura escalable, conectividad confiable y reducción del gasto de capital inicial. Los proveedores de colocación permiten a las empresas compartir los costos de infraestructura mientras mantienen el control sobre sus entornos de servidores y cumplen con los requisitos aplicables de protección de datos y ciberseguridad. Sin embargo, las construcciones propias de los hiperescaladores se están expandiendo a una CAGR del 8,67% hasta 2031, a medida que los principales proveedores de nube invierten cada vez más en infraestructura dedicada para respaldar las crecientes cargas de trabajo de nube, inteligencia artificial y computación de alto rendimiento. Las inversiones en instalaciones preparadas para la inteligencia artificial, incluidas las implementaciones diseñadas para las plataformas avanzadas de GPU de NVIDIA, destacan la creciente importancia de la capacidad dedicada, aunque la ejecución de proyectos sigue siendo sensible a la disponibilidad de energía, los costos de equipos y las condiciones de inversión.
Las instalaciones de propiedad empresarial y de borde continúan sirviendo a organizaciones que requieren mayor control de infraestructura, disposiciones de seguridad especializadas o procesamiento de latencia ultrabaja. Al mismo tiempo, la adopción de la nube híbrida permite a las empresas distribuir cargas de trabajo entre infraestructura privada, instalaciones de colocación y regiones de nube pública. Los operadores de colocación están respondiendo a la competencia de los hiperescaladores ampliando las ofertas de GPU como servicio, infraestructura de inteligencia artificial gestionada y entornos de servidores de alta densidad. Estos servicios permiten a las medianas empresas y a los desarrolladores de inteligencia artificial acceder a capacidad de cómputo avanzada sin realizar inversiones iniciales sustanciales, lo que ayuda a los proveedores de colocación a mantener su relevancia a medida que el ecosistema de centros de datos en Brasil evoluciona.
Por Factor de Forma: Las Cuchillas Dominan, las Micro-Cuchillas Ganan Tracción en el Borde
Las cuchillas de media altura representaron el 62,64% del mercado de servidores para centros de datos en Brasil en 2025, respaldadas por cadenas de suministro establecidas, requisitos de virtualización y una amplia adopción empresarial. Las configuraciones de cuchillas de altura completa están ganando relevancia para aplicaciones con uso intensivo de cómputo, incluido el entrenamiento de inteligencia artificial y la computación de alto rendimiento, donde los procesadores de alta potencia y los aceleradores de GPU requieren mayores capacidades de gestión térmica y suministro de energía. Mientras tanto, se proyecta que las soluciones de cuchillas de cuarto de altura y microcuchillas crezcan a una CAGR del 8,72% hasta 2031, impulsadas por la demanda de infraestructura compacta para respaldar la computación en el borde, la inferencia distribuida y las cargas de trabajo sensibles a la latencia. A medida que las redes 5G se expanden por Brasil, las configuraciones de servidores más pequeñas se vuelven cada vez más relevantes para ubicaciones de borde con espacio limitado, aunque la adopción dependerá de la compatibilidad del hardware, los requisitos de refrigeración y la economía del despliegue.
Los sistemas de cuchillas de cuarto de altura y microcuchillas pueden respaldar aplicaciones como el análisis de video para ciudades inteligentes, el IoT industrial y las puertas de enlace de agricultura de precisión, donde el procesamiento localizado ayuda a reducir la latencia y el tráfico de red. Se espera que las cuchillas de media altura mantengan su posición en nubes privadas virtualizadas y entornos empresariales, donde la densidad de cómputo, la gestión simplificada y la coherencia operativa siguen siendo importantes. Las configuraciones de altura completa también son relevantes para los clústeres de cómputo de inteligencia artificial e investigación que requieren interconexiones de alto ancho de banda y procesamiento acelerado. En todos los factores de forma, el aumento de la densidad de GPU está fortaleciendo la demanda de soluciones avanzadas de distribución de energía y refrigeración líquida, mientras los operadores equilibran los requisitos de rendimiento frente al espacio, el consumo de energía y el costo total de propiedad.
Por Aplicación y Carga de Trabajo: La IA Lidera, la Virtualización Repunta
La inteligencia artificial, el aprendizaje automático y el análisis avanzado representaron el 37,76% del mercado de servidores para centros de datos en Brasil en 2025, impulsados por la creciente demanda de cómputo acelerado, la adopción empresarial de inteligencia artificial y las ofertas de GPU como servicio. Estas cargas de trabajo están incrementando la demanda de servidores de alto rendimiento equipados con GPU, memoria de alta velocidad y capacidades de red avanzadas. Se proyecta que las cargas de trabajo de virtualización y nube privada crezcan a una CAGR del 8,49% hasta 2031, respaldadas por empresas que modernizan la infraestructura de TI, refuerzan el control de datos y optimizan los entornos de nube híbrida. La computación de alto rendimiento continúa respaldando la simulación de yacimientos de petróleo y gas, las aplicaciones de ingeniería y la investigación académica, mientras que las cargas de trabajo de producción de medios y genómica generan demanda de almacenamiento de alto rendimiento y sistemas basados en NVMe.
Las cargas de trabajo de inferencia en el borde se están expandiendo junto con la conectividad 5G, el IoT industrial y los servicios digitales distribuidos, aunque los costos de hardware, la disponibilidad de energía y la economía del despliegue pueden limitar la adopción. Los operadores de telecomunicaciones y las empresas están explorando el procesamiento de inteligencia artificial localizado para reducir la latencia y mantener un mayor control sobre los datos sensibles, incluidas las aplicaciones que utilizan modelos en idioma portugués y conjuntos de datos localmente relevantes. Las plataformas de orquestación de nube híbrida están permitiendo que las cargas de trabajo se muevan entre instalaciones de colocación, entornos hiperescala, infraestructura privada y ubicaciones de borde según los requisitos de rendimiento, seguridad y costo. A medida que el ecosistema de centros de datos en Brasil se desarrolla, se espera que la diversificación de cargas de trabajo aumente la demanda de una gama más amplia de configuraciones de servidores, desde sistemas de inteligencia artificial con alta densidad de GPU hasta plataformas de virtualización de propósito general y servidores de borde compactos.
Análisis Geográfico
São Paulo mantiene la mayor base instalada, aprovechando la convergencia de fibra óptica y la proximidad a las sedes empresariales. Río de Janeiro ocupa el segundo lugar, impulsado por los aterrizajes de cables submarinos y la disponibilidad de energía que sustentan las expansiones de hiperescala. El corredor de Campinas emerge como un centro alternativo de hiperescala, ofreciendo menores costos de terreno y plazos más cortos para la interconexión a la red eléctrica.
En el Nordeste, Fortaleza atrae despliegues de borde gracias a su conectividad estratégica de cables submarinos con África y Europa. Esto la posiciona como un centro para la distribución de contenido y la latencia en juegos. Los estados del Sur, como Paraná y Rio Grande do Sul, son testigos de construcciones de escala media adaptadas a cargas de trabajo de manufactura y tecnología agrícola, aprovechando los climas más frescos que alivian las cargas de enfriamiento.
Las regiones del Centro-Oeste están experimentando un creciente interés de los sectores verticales de minería y agricultura de precisión que dependen de la inferencia de inteligencia artificial en nodos de borde regionales. Las inversiones federales en retransmisión satelital y cobertura rural 5G extienden la demanda de servidores hacia municipios anteriormente desatendidos. A medida que aumenta la dispersión geográfica, el mercado de servidores de centros de datos de Brasil sigue fuertemente orientado hacia el Sudeste hasta 2026.
Panorama Competitivo
El mercado de servidores de centros de datos de Brasil está moderadamente concentrado. Huawei e Inspur capturan contratos del sector público sensibles al presupuesto con flexibilidad de financiamiento, mientras que los ensamblajes con licencia de Supermicro de Positivo y Scherm Brasil se benefician de las exenciones arancelarias de Manaos. NVIDIA domina los sockets de aceleradores de inteligencia artificial con GPU Hopper y Blackwell, a pesar de los avances de AMD en entornos con alta carga de virtualización.
Los proveedores de colocación se diferencian asegurando acuerdos de compra de energía renovable e integrando enfriamiento líquido, cumpliendo con los umbrales de sostenibilidad de ReData. Los hiperescaladores aseguran asignaciones exclusivas de GPU a través de asociaciones directas con proveedores, mitigando los cuellos de botella en los controles de exportación. Entre los nuevos actores disruptivos se encuentran empresas energéticas como Axia Energia, que monetizan la capacidad de GPU ociosa, y operadores de telecomunicaciones como Claro Brasil, que aprovechan su estatus de socio de nube de NVIDIA para ofrecer servicios de inteligencia artificial soberana.
La innovación en la estructura de red se acelera a medida que Arrcus y OpenGlobe despliegan enrutadores programables compatibles con SRv6 para la red de educación nacional. Este despliegue muestra alternativas de redes abiertas que podrían extenderse a los diseños de borde comerciales. Se espera que la intensidad competitiva aumente hasta 2031, pero los constructores pioneros de capacidad de inteligencia artificial soberana y campus con energía renovable están posicionados para capturar un crecimiento superior al del mercado.
Líderes de la Industria de Servidores de Centros de Datos de Brasil
-
Hewlett Packard Enterprise (HPE)
-
Super Micro Computer Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Dell Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Microsoft activó dos salas dedicadas a la inteligencia artificial en Hortolândia y Sumaré, São Paulo, la primera etapa de un programa de BRL 14.700 millones (USD 2.700 millones) programado hasta 2027.
- Febrero de 2026: La Universidad de São Paulo presentó Jairu, el mayor clúster de inteligencia artificial de América del Sur, con 96 GPU NVIDIA Blackwell B200 ensambladas a nivel nacional a un costo de BRL 40 millones (USD 7,4 millones).
- Febrero de 2026: El Tribunal Federal de Cuentas de Brasil autorizó la subasta de 700 MHz de ANATEL, ampliando el 5G rural y habilitando despliegues de borde para la agricultura de precisión.
- Febrero de 2026: Local DC comprometió USD 20 millones para un centro de datos de 6 MW en Campinas diseñado para cargas de trabajo soberanas con alta densidad de GPU.
- Diciembre de 2025: Arrcus y OpenGlobe entregaron enrutadores SRv6 programables para la red nacional de investigación, habilitando la experimentación con OpenRAN.


Alcance del Informe del Mercado de Servidores de Centros de Datos de Brasil
Un servidor de centro de datos es básicamente una computadora de alta capacidad sin periféricos como monitores y teclados. Es una unidad de hardware instalada dentro de un rack, que cuenta con una unidad central de procesamiento (CPU), almacenamiento y otros equipos eléctricos y de red, lo que los convierte en computadoras potentes que entregan aplicaciones, servicios y datos a los dispositivos de los usuarios finales.
El Informe del Mercado de Servidores de Centros de Datos de Brasil está segmentado por Tipo de Nivel (Nivel 1 y 2, Nivel 3 y Nivel 4), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Hiperescaladores/CSPs y Empresarial y Borde), Factor de Forma (Cuchillas de Media Altura, Cuchillas de Altura Completa y Cuchillas de Cuarto de Altura/Micro-cuchillas) y Aplicación/Carga de Trabajo (Virtualización y Nube Privada, Computación de Alto Rendimiento (HPC), Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos, Centrado en Almacenamiento y Puertas de Enlace de Borde/IoT). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Centro de Datos Pequeño |
| Centro de Datos Mediano |
| Centro de Datos Grande |
| Centro de Datos de Hiperescala |
| Centro de Datos de Colocación |
| Centro de Datos de Hiperescaladores/CSPs |
| Centro de Datos Empresarial y de Borde |
| Cuchillas de Media Altura |
| Cuchillas de Altura Completa |
| Cuchillas de Cuarto de Altura / Micro-cuchillas |
| Virtualización y Nube Privada |
| Computación de Alto Rendimiento (HPC) |
| Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos |
| Centrado en Almacenamiento |
| Puertas de Enlace de Borde / IoT |
| Por Tipo de Nivel | Nivel 1 y 2 |
| Nivel 3 | |
| Nivel 4 | |
| Por Tamaño del Centro de Datos | Centro de Datos Pequeño |
| Centro de Datos Mediano | |
| Centro de Datos Grande | |
| Centro de Datos de Hiperescala | |
| Por Tipo de Centro de Datos | Centro de Datos de Colocación |
| Centro de Datos de Hiperescaladores/CSPs | |
| Centro de Datos Empresarial y de Borde | |
| Por Factor de Forma | Cuchillas de Media Altura |
| Cuchillas de Altura Completa | |
| Cuchillas de Cuarto de Altura / Micro-cuchillas | |
| Por Aplicación / Carga de Trabajo | Virtualización y Nube Privada |
| Computación de Alto Rendimiento (HPC) | |
| Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos | |
| Centrado en Almacenamiento | |
| Puertas de Enlace de Borde / IoT |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de servidores de centros de datos de Brasil en 2031?
Se proyecta que el sector alcance USD 4.440 millones en 2031.
¿Qué clasificación de nivel está creciendo con mayor rapidez?
Las instalaciones de Nivel 4 avanzan a una CAGR del 8,15% hasta 2031 ante el aumento de las cargas de trabajo de inteligencia artificial de misión crítica.
¿Qué tan dominantes son los campus de hiperescala en la actualidad?
Los sitios de hiperescala capturaron el 59,94% de los ingresos de 2025 y se están expandiendo a una CAGR del 6,35% impulsados por la demanda de nube soberana e inteligencia artificial.
¿Por qué están surgiendo los modelos de GPU como servicio?
Los elevados aranceles de importación y las fluctuaciones cambiarias hacen que el acceso de pago por uso a GPU sea atractivo para las empresas que no pueden absorber grandes desembolsos de capital.
¿Qué factor de forma de servidor se beneficiará más de los despliegues de 5G?
Los servidores de cuarto de altura y micro-cuchillas experimentarán la adopción más rápida a medida que proliferen los nodos de borde en los puntos de agregación de sitios de celdas.
¿Qué tan estrictas son las normas de protección de datos de Brasil?
La ANPD exige la notificación de brechas en 24 horas y controles estrictos sobre las transferencias transfronterizas, impulsando la adopción de nube híbrida y cómputo soberano.
- Mercado de Seguridad de Centros de Datos Seguridad a nivel mundial, dividida por tipo de seguridad, oferta y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hyperscale de Francia Demanda de sitios hyperscale en Francia, cubriendo tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hyperscale de Brasil Sitios hyperscale de Brasil, divididos por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos de Francia Construcción en Francia, dividida por nivel, tipo de instalación e infraestructura.


 Sus datos están seguros y nunca se venden ni se comparten.
