
Análisis del Mercado de Sistemas de Almacenamiento de Energía en Baterías (BESS) por Mordor Intelligence
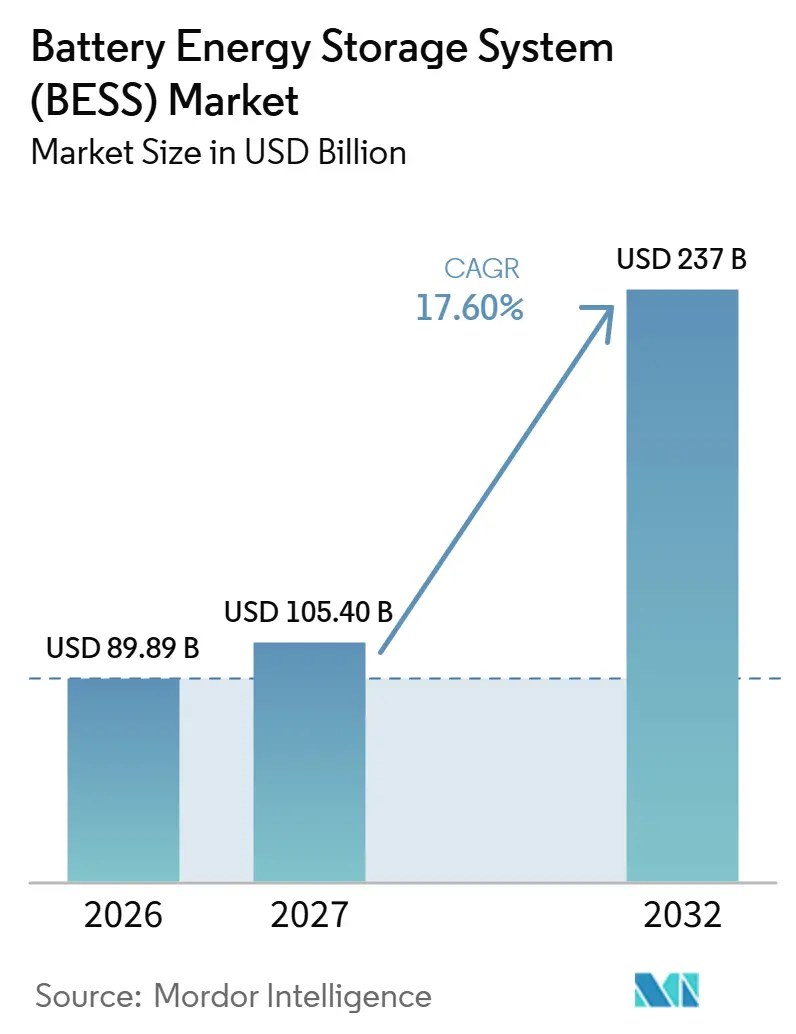
Se espera que el tamaño del mercado de sistemas de almacenamiento de energía en baterías (BESS) crezca de 89,89 mil millones de USD en 2026 a 105,4 mil millones de USD en 2027 y se prevé que alcance los 237 mil millones de USD en 2032 con un CAGR del 17,6% durante 2027-2032.
La contratación recurrente de servicios públicos y la demanda de energía renovable despachable respaldan la inversión en almacenamiento, con Australia ilustrando el papel comercial de los sistemas de baterías formadores de red. Los servicios de fortalecimiento del sistema contratados de forma independiente ofrecen a los desarrolladores una razón adicional para adquirir almacenamiento formador de red junto con un contrato de suministro de energía. Los incentivos de fabricación regionales pueden favorecer a los proveedores de componentes que cumplan los requisitos, mientras que las obligaciones de pruebas contra incendios y el procesamiento concentrado de materiales limitan la forma en que los proyectos pueden ser suministrados e instalados. La calificación de suministro y la aprobación de instalación determinan cuánta demanda contratada puede ejecutarse.
Conclusiones Clave del Informe
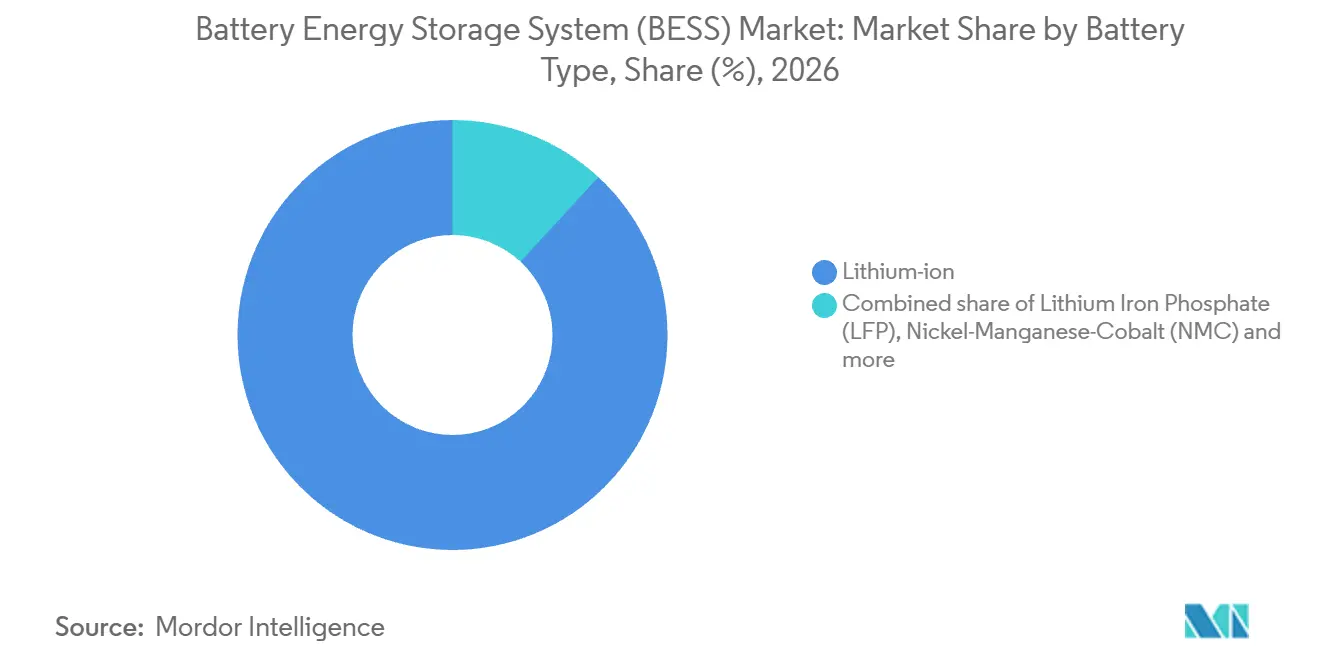
- Por tipo de batería, los iones de litio representaron una participación del 88,12% en el mercado de sistemas de almacenamiento de energía en baterías (BESS) en 2026, mientras que se prevé que el fosfato de hierro y litio (LFP) sea el de mayor crecimiento con un CAGR del 19% durante 2027-2032.
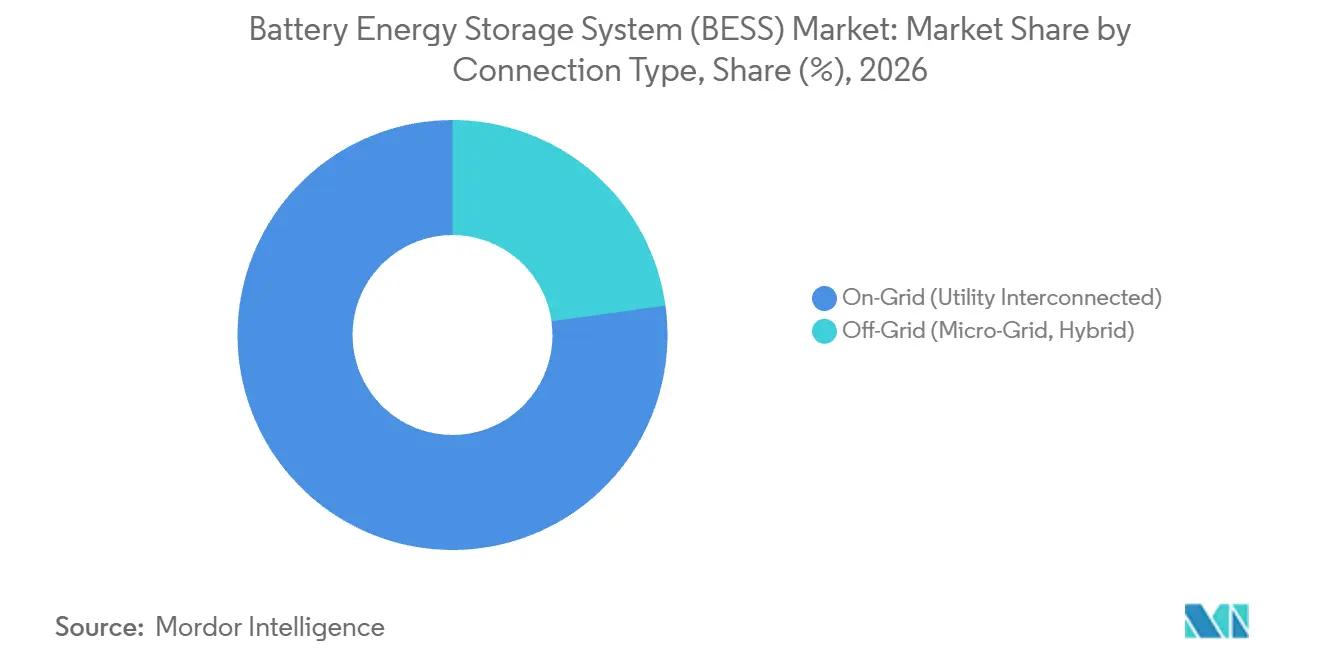
- El tipo de conexión estuvo liderado por los sistemas conectados a la red con una participación del 77,19% del tamaño del mercado de sistemas de almacenamiento de energía en baterías (BESS) en 2026, con los sistemas de microrred y sistemas híbridos fuera de la red previstos para expandirse más rápidamente con un CAGR del 18,4% durante 2027-2032.
- Entre los componentes, los paquetes y bastidores de baterías lideraron con una participación de mercado del 62,08% en 2026, mientras que se prevé que el software de gestión de energía (EMS) sea el de mayor crecimiento con un CAGR del 19,8% durante 2027-2032.
- Por rango de capacidad de energía, los sistemas de 101 a 500 MWh tuvieron la mayor participación de mercado con un 45,3% en 2026, mientras que se prevé que los sistemas superiores a 500 MWh se expandan más rápidamente con un CAGR del 18,25% durante 2027-2032.
- En las aplicaciones de usuario final, los sistemas de servicios públicos representaron la participación de mercado líder del 56,01% en 2026, mientras que se prevé que el almacenamiento residencial sea el de mayor crecimiento con un CAGR del 19,35% durante 2027-2032.
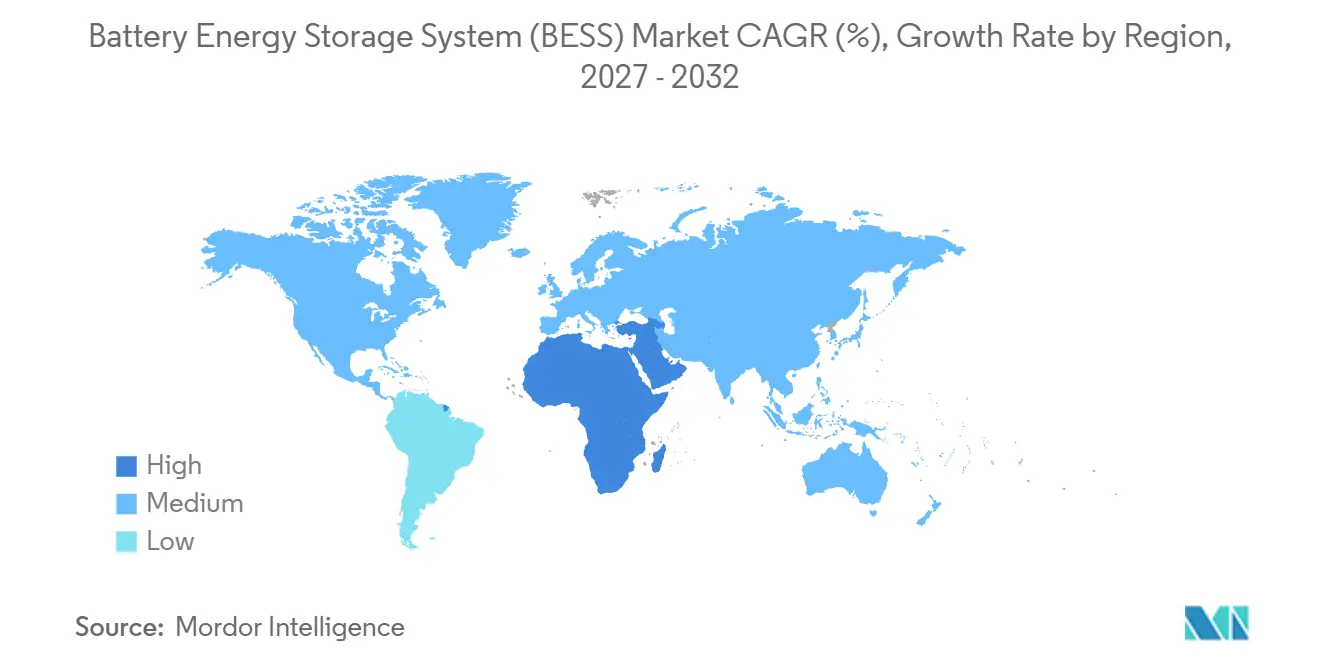
- Geográficamente, Asia-Pacífico lideró con una participación de mercado del 50,09% en 2026, y se prevé que Oriente Medio y África sea la región de mayor crecimiento con un CAGR del 19,45% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Contratación a Escala de Servicios Públicos en EE. UU. Acelerando Pedidos a Escala de Gigavatios | +5.2% | Estado de Nueva York | Corto plazo (≤ 2 años) |
| Requisitos de Inversores Formadores de Red que Desbloquean Pilas de Valor de Co-ubicación | +4.5% | Australia e India | Mediano plazo (2-4 años) |
| Paridad de Precios de PPA de Energía Fotovoltaica más Almacenamiento en Australia y Chile | +4.2% | Australia y Chile | Mediano plazo (2-4 años) |
| Leyes de Cadena de Suministro de Baterías de la UE y EE. UU. que Crean Demanda de Fabricación Nacional | +3.8% | Estados Unidos y Espacio Económico Europeo | Mediano plazo (2-4 años) |
| El Crecimiento de la Carga de Centros de Datos e IA Impulsa la Demanda de Almacenamiento en América del Norte | +2.5% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Disponibilidad de Baterías de Vehículos Eléctricos de Segunda Vida que Reduce el Gasto de Capital en Asia | +1.1% | República de la India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Contratación a Escala de Servicios Públicos en EE. UU. Acelerando Pedidos a Escala de Gigavatios
La contratación pública recurrente ofrece a los desarrolladores de almacenamiento una ruta definida desde un objetivo de política hasta una oferta de proyecto. La Comisión de Servicio Público de Nueva York ordenó a NYSERDA realizar al menos 3 licitaciones de almacenamiento de energía a granel, celebradas al menos anualmente, para contratar 3 GW. Nueva York emitió una solicitud de propuestas el 28 de julio de 2025, buscando 1 GW de almacenamiento de energía a granel hacia su objetivo estatal de 6 GW de almacenamiento para 2030.[1] El 23 de septiembre de 2026, NYSERDA anunció contratos para 8 proyectos de almacenamiento a granel que totalizan 950 MW y 4.360 MWh. En septiembre de 2026, NYSERDA planeó una segunda licitación anual antes de fin de año. Un desarrollador puede distribuir sus ofertas en rondas recurrentes, lo que otorga al mandato valor más allá de la primera licitación.
Requisitos de Inversores Formadores de Red que Desbloquean Pilas de Valor de Co-ubicación
Los servicios de fortalecimiento del sistema contratados ofrecen a los desarrolladores de almacenamiento una propuesta comercial más allá del desplazamiento de electricidad entre horas. En julio de 2025, Edify Energy informó que Koorangie en Victoria, Australia, estaba completamente operativo con 185 MW/370 MWh con inversores formadores de red. Desarrollado por Edify y propiedad de Sostoneo Infrastructure Partners, la batería aseguró un acuerdo de 20 años con AEMO para 125 MW de servicios de fortalecimiento del sistema. Un contrato de suministro de energía independiente a 15 años con Shell Energy Australia respaldó el lado energético del proyecto. Para los desarrolladores, estos contratos distintos muestran cómo un requisito de servicio de red puede respaldar la adquisición de una capacidad de inversor particular junto con la capacidad de almacenamiento. Edify señaló que la tecnología formadora de red permite que la batería proporcione tanto almacenamiento de energía como servicios de fortalecimiento del sistema en la región del río Murray en Victoria, donde las restricciones de la red han limitado las exportaciones de energía renovable.
Paridad de Precio de Contratos de Compra de Energía de Fotovoltaica más Almacenamiento en Australia y Chile
Cuando la energía solar más almacenamiento puede igualar el precio de una oferta de energía competidora, el almacenamiento se convierte en parte del servicio de electricidad contratado. Para los compradores en Australia y Chile, una comparación útil debe mantener constante el perfil de entrega en lugar de comparar electricidad entregada en diferentes momentos. Un proyecto combinado que supere esa prueba puede competir por un contrato de energía sin requerir que el comprador justifique una inversión separada en baterías. La oportunidad del proveedor de almacenamiento depende entonces de entregar la contribución de la batería necesaria para el perfil acordado dentro del precio combinado. Cuando dicha paridad se mantiene, los volúmenes de almacenamiento seguirían el tamaño y el calendario de los contratos de energía que los desarrolladores solares ganen, en lugar de licitaciones independientes de baterías.
Las Leyes de Cadena de Suministro de Baterías de la UE y EE. UU. Creando Demanda de Fabricación Doméstica
Los incentivos de fabricación hacen que la ubicación y la elegibilidad de la producción de componentes sean comercialmente significativas para los proveedores de almacenamiento. La Sección 45X de EE. UU. otorga créditos por componentes de baterías producidos internamente que califiquen y se vendan a compradores no relacionados, sujeto a restricciones de asistencia material de entidades extranjeras prohibidas para años fiscales que comiencen después del 4 de julio de 2025. La convocatoria IF25 de 2025 de la Comisión Europea incluyó la fabricación de componentes de almacenamiento de energía entre las actividades de tecnología limpia elegibles, con subvenciones esperadas en el primer trimestre de 2027. Los proyectos de fabricación deben superar los 2,5 millones de EUR (2,92 millones de USD) en gastos de capital para calificar bajo ese tema. Para los desarrolladores de almacenamiento, un proveedor respaldado por créditos de producción o subvenciones de fabricación puede ofrecer una propuesta de abastecimiento doméstico más sólida. Estos incentivos pueden dirigir los pedidos hacia plantas de baterías que califiquen, conectando el apoyo a la fabricación con la adquisición de sistemas de almacenamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en el Procesamiento de Litio y Grafito en Indonesia y África | -1.2% | Mozambique, Madagascar, Zimbabue, República Democrática del Congo y China | Largo plazo (≥ 4 años) |
| Endurecimiento de los Códigos de Seguridad contra Incendios (UL 9540A, NFPA 855) Incrementando los Costos de Balance de Planta | -1.1% | Jurisdicción del Distrito de Protección contra Incendios del Condado de San Diego | Corto plazo (≤ 2 años) |
| Largas Colas de Interconexión en los Operadores de Sistemas Independientes de EE. UU. que Retrasan los Ingresos de Proyectos Frente al Medidor | -0.9% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Entorno de Altas Tasas de Interés que Comprime las Pilas de Ingresos de Comerciantes | -0.5% | República Federal de Alemania | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en el Procesamiento de Litio y Grafito en Indonesia y África
En 2025, el gobierno del Reino Unido informó que Mozambique y Madagascar producían grafito mientras que todo el procesamiento intermedio se realizaba en China. El mismo informe identificó una falta de capacidad de refinación de litio en África junto con la producción emergente en Zimbabue y la República Democrática del Congo. Para los fabricantes de celdas e integradores de almacenamiento que se abastecen a través de estas rutas, la estructura reportada sitúa el procesamiento de grafito fuera de los países productores y deja los productos químicos de litio dependientes de la capacidad de refinación más allá de la producción minera africana.
Endurecimiento de los Códigos de Seguridad contra Incendios (UL 9540A, NFPA 855) Incrementando los Costos de Balance de Planta
El cumplimiento de las normas contra incendios puede vincular los costos de implementación a la instalación propuesta y no solo al paquete de baterías. La edición 2026 de la NFPA 855 y el Código Internacional de Incendios de 2024 requieren pruebas de incendio de sistemas representativos en determinadas situaciones, utilizando UL 9540A como método de prueba. Las directrices de abril de 2026 del Distrito de Protección contra Incendios del Condado de San Diego para instalaciones de BESS de iones de litio cubiertas que superen los 600 kWh requieren resultados de pruebas e informes complementarios.[2] Se aplica una prueba adicional de incendio a gran escala a nivel de unidad cuando las pruebas a nivel de celda o módulo muestran generación de gas inflamable. Los proyectos que se basen únicamente en la edición 2019 de UL 9540A pueden ser considerados con medidas de protección adicionales y consulta anticipada con el distrito. Esa vía condicional deja a los desarrolladores expuestos a trabajos de protección del sitio y validación, por lo que un precio de batería más bajo no puede eliminar el gasto necesario para una instalación aceptable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
Escala de Tecnología Instalada y Elecciones de Química a Nivel de ProyectoLos iones de litio fueron el segmento más grande, con una participación del 88,12% del mercado en 2026. La Administración Nacional de Energía de China informó que los iones de litio suministraron el 96,1% de la capacidad de almacenamiento de nueva energía instalada en el país a finales de 2025. La Administración Nacional de Energía agrupó el almacenamiento de aire comprimido, baterías de flujo y volante de inercia dentro del pequeño resto de la capacidad de almacenamiento de nueva energía instalada.
El fosfato de hierro y litio (LFP) es el segmento de mayor crecimiento, con un CAGR previsto del 19% durante 2027-2032. El proyecto de almacenamiento independiente Tongliao de 2.000 MWh en Mongolia Interior entró en operación en noviembre de 2025 utilizando el sistema de almacenamiento de energía en baterías LFP de 5 MWh de Contemporary Amperex Technology Co. Ltd. (CATL). La estación fue desarrollada como fuente de reducción de picos que respalda la gran base de energía renovable en el este de Mongolia Interior. Aquí, la elección del LFP sirve a una función de reducción de picos a nivel de planta, con el sistema de 5 MWh de Contemporary Amperex Technology Co. Ltd. (CATL) como unidad de equipo dentro de la estación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Conexión:
Escala de Implementación de Servicios Públicos y Sistemas de Energía IndependientesLos sistemas conectados a la red representaron una participación del 77,19% en el mercado de sistemas de almacenamiento de energía en baterías (BESS) en 2026. La Agencia Internacional de Energía informó que las baterías a escala de servicios públicos representaron alrededor del 80% de la nueva capacidad global de baterías en 2025. El proyecto solar más almacenamiento Hale Kuawehi de Innergex inició operaciones comerciales el 25 de marzo de 2025, suministrando hasta 30 MW de energía renovable a la red de la isla de Hawái con un sistema de baterías de 120 MWh. Innergex vende la energía del proyecto a Hawaiian Electric bajo un contrato de compra de energía a 25 años, vinculando esta aplicación de batería a una relación de suministro de servicios públicos a largo plazo.
El almacenamiento fuera de la red (microrred, híbrido) es el segmento de mayor crecimiento, con un CAGR previsto del 18,4% durante 2027-2032. El proyecto de servicios públicos múltiples del Mar Rojo de Arabia Saudita alcanzó la plena operación comercial en agosto de 2026 con 1.225,4 MWh de almacenamiento en baterías. Ese hito completó el paquete de servicios públicos más amplio, mientras que sus activos solares y de almacenamiento habían sido puestos en servicio progresivamente desde 2023. El proyecto opera de forma independiente de la red de transmisión nacional para servir a un destino turístico y la infraestructura de apoyo. La demanda de baterías en esta red independiente sigue los requisitos del servicio de utilidad completo del destino.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
El Suministro de Baterías Ancla los Sistemas mientras el Software Gana un Papel más ProlongadoLos paquetes y bastidores de baterías representaron una participación del 62,08% del tamaño del mercado de sistemas de almacenamiento de energía en baterías (BESS) en 2026. En marzo de 2025, LG Energy Solution firmó un acuerdo para suministrar a PGE 981 MWh de baterías de almacenamiento de energía a escala de red para Żarnowiec, Polonia, con entregas programadas para 2026-2027. El acuerdo también abarcó sistemas de baterías en contenedores y servicios de ingeniería, adquisición y construcción con socios europeos. Esto sitúa el componente de batería dentro de un alcance más amplio de entrega de planta, conectando el pedido de equipos con las responsabilidades de implementación.
El software de gestión de energía (EMS) es el segmento de mayor crecimiento, con un CAGR previsto del 19,8% durante 2027-2032. En agosto de 2026, Solarmarkt Group seleccionó el EMS PowerTrack de Stem bajo un acuerdo de 5 años para 2 proyectos híbridos húngaros. Cada proyecto añade un BESS de 80 MWh a una planta solar existente, con Solarmarkt como propietario y Pannonwatt como socio de ingeniería, adquisición y construcción. La plataforma seleccionada combina gestión de energía, control de planta de energía y funciones SCADA dentro de ese alcance solar y de almacenamiento. El plazo de 5 años cubre ambos proyectos, por lo que el proveedor de software tiene un papel contractual a medida que se añade almacenamiento a las plantas solares existentes.
Por Rango de Capacidad de Energía:
Activos Operativos de Tamaño Medio y Megaproyectos de Mayor DuraciónEl rango de 101 a 500 MWh fue el segmento más grande, con una participación de mercado del 45,3% en 2026. Apex Clean Energy anunció la operación comercial del almacenamiento Great Kiskadee de 100 MW/200 MWh en Texas en febrero de 2025, el primer activo operativo de SA Grid Solutions, su empresa conjunta con SK Gas y SK Eternix. En julio de 2025, AMEA Power puso en servicio el primer BESS a escala de servicios públicos de Egipto, una instalación de 300 MWh en el Gobernato de Asuán totalmente alimentada por energía fotovoltaica solar. Great Kiskadee abrió la cartera operativa de una empresa conjunta, y Asuán introdujo el almacenamiento a escala de servicios públicos en Egipto, por lo que este rango sirvió como punto de entrada para un nuevo propietario y una categoría de implementación nacional.
Por encima de 500 MWh es el segmento de mayor crecimiento, con un CAGR previsto del 18,25% durante 2027-2032. En febrero de 2026, se otorgaron Acuerdos de Servicio de Energía a Largo Plazo a 6 proyectos BESS en Nueva Gales del Sur. Sus capacidades máximas enumeradas oscilaron entre 870 MWh y 3.500 MWh, con 12 GWh de almacenamiento combinado esperado y despacho continuo superior a 8 horas. Por separado, Adani Green Energy amplió la capacidad operativa de BESS en Khavda, India, de 3,55 GWh en junio de 2026 a 6,63 GWh en octubre de 2026. Los contratos de Nueva Gales del Sur vinculan proyectos superiores a 500 MWh con despacho prospectivo superior a 8 horas, mientras que Khavda demuestra capacidad operativa de múltiples GWh en una sola ubicación.
Por Aplicación de Usuario Final:
Ciclos de Finalización de Servicios Públicos y Adopción Residencial DesigualLas aplicaciones de servicios públicos fueron el segmento más grande, con una participación del 56,01% del mercado en 2026. Las instalaciones de baterías a escala de servicios públicos en EE. UU. superaron los 2,3 GW y alcanzaron los 6,8 GWh en el primer trimestre de 2026. La Asociación Americana de Energía Limpia atribuyó gran parte del crecimiento de ese trimestre a proyectos retrasados desde 2025, cuando los desarrolladores se centraron en los plazos de elegibilidad para incentivos fiscales, por lo que las instalaciones del primer trimestre reflejan finalizaciones diferidas más que un ritmo trimestral constante.
El almacenamiento residencial es el segmento de mayor crecimiento, con un CAGR previsto del 19,35% durante 2027-2032. Australia registró 276.011 instalaciones de baterías en enero-junio de 2026 en la serie basada en solicitudes del Consejo de Energía Limpia, que incluye algunas solicitudes en proceso de revisión de cumplimiento. La serie aumentó un 52% respecto a julio-diciembre de 2025, demostrando una adopción sustancial en el contexto de un programa nacional de baterías domésticas. Alemania presentó un patrón de demanda reciente diferente, con el balance preliminar de BSW-Solar que reportó una caída de aproximadamente el 8% en la demanda de almacenamiento doméstico en 2025 respecto a 2024. Estas lecturas divergentes por país muestran que la demanda de almacenamiento residencial se mueve país por país, por lo que la oportunidad del proveedor depende de los canales de adopción activos más que de una tendencia uniforme de los hogares.
Análisis Geográfico
Mercado de Sistemas de Almacenamiento de Energía en Baterías (BESS) en Asia-Pacífico
Asia-Pacífico representó una participación del 50,09% del tamaño del mercado de sistemas de almacenamiento de energía en baterías (BESS) en 2026. China añadió poco más de 63 GW de capacidad de baterías en 2025, aproximadamente un tercio más que en 2024. El Programa de Baterías Domésticas más Económicas de Australia había aprobado 78.000 instalaciones en abril de 2026, representando 2,8 GWh, al final del segundo trimestre de 2026. En conjunto, estos ejemplos muestran la demanda llegando a través de 2 canales: adiciones a gran escala en China y un programa de baterías domésticas basado en aprobaciones en Australia, por lo que los proveedores llegan tanto a los desarrolladores de proyectos como a los compradores domésticos.
Mercado de Sistemas de Almacenamiento de Energía en Baterías (BESS) en Oriente Medio y África
Oriente Medio y África es la geografía de mayor crecimiento, con un CAGR previsto del 19,45% durante 2027-2032. En julio de 2026, AMEA Power anunció la puesta en servicio del BESS de 600 MWh y la subestación de 500 kV en su proyecto solar más almacenamiento de 1.000 MW en Benban, Egipto. El despacho escalonado a la red de la Compañía Egipcia de Transmisión de Electricidad estaba en curso en ese anuncio, mientras que la puesta en servicio completa del proyecto general seguía siendo prospectiva. La batería y su infraestructura de red forman un alcance de entrega vinculado, ya que los bloques individuales del proyecto pueden comenzar el despacho antes de que todo el complejo renovable esté completamente puesto en servicio.
La base operativa de América del Norte incluía 43,6 GW de capacidad de baterías a escala de servicios públicos en los Estados Unidos a finales de 2025. En Europa, European Energy inició la operación comercial del parque solar y de baterías Kvosted de Dinamarca en diciembre de 2025, con 200 MWh de almacenamiento. La implementación independiente de América del Sur incluyó el BESS del Desierto de Atlas Renewable Energy en Chile, inaugurado en abril de 2025. Los ejemplos danés y chileno distinguen entre añadir almacenamiento dentro de un proyecto de generación y desarrollar un activo de almacenamiento independiente, mientras que la lectura de EE. UU. establece una flota de servicios públicos sustancial.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La tabla compara jurisdicciones seleccionadas desde la perspectiva de los fabricantes integrados de baterías que suministran y desarrollan proyectos estacionarios de BESS. La entrada de los Estados Unidos cubre la vía de permisos privada sin adhesión voluntaria en el condado no incorporado de San Diego, con la aplicación de la Autoridad de Incendios del Condado fuera de los distritos de protección contra incendios y los jefes de bomberos del distrito responsables dentro de sus distritos. Las calificaciones comparan los efectos de los requisitos sobre el acceso al mercado y la economía del proyecto, mientras que la dirección captura los cambios promulgados o propuestos relevantes para ese participante.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Egipto |
|---|---|---|---|---|---|
| Autoridad principal | Condado de San Diego para permisos privados sin adhesión voluntaria; Autoridad de Incendios del Condado o jefes de bomberos del distrito para las respectivas áreas locales de código de incendios | stiftung ear para el registro de fabricantes | Ramas de la Administración Nacional de Energía y autoridades energéticas provinciales para la supervisión de conexión y despacho | ANEEL para la autorización de almacenamiento | EgyptERA para permisos y licencias de almacenamiento en baterías |
| Instrumentos clave o dirección | Código de Incendios del Condado 2026; enmienda de zonificación de BESS propuesta | Requisitos de registro BattDG y pasaporte del Reglamento de Baterías de la UE | Aviso de conexión a cinco años vigente desde abril de 2024; mecanismo de precio-capacidad de almacenamiento independiente del lado de la red reportado en julio de 2026 | Resolución Normativa 1.161/2026 y vía opcional DRO-SAE | Circular N.° 5 de 2026 bajo la Ley de Electricidad N.° 87 de 2015 |
| Efecto comercial | Estudio técnico para BESS en o por encima de 600 kWh en las áreas del código del Condado cubiertas | El fabricante o representante autorizado de responsabilidad del productor se registra antes de la primera comercialización; las baterías industriales superiores a 2 kWh necesitan pasaportes a partir del 18 de febrero de 2027 | Las empresas de red e instituciones de despacho establecen procedimientos y pruebas, organizan acuerdos de aceptación y despacho | Los solicitantes pueden solicitar autorización directamente sin registro previo DRO-SAE | Estudios, diagrama de red y certificados de seguridad aprobados; tarifas integradas para híbridos solares/eólicos, tarifas basadas en MWh para almacenamiento independiente de servicios de red, sujeto a exenciones especificadas |
| Atractivo actual de la política | Medio | Medio | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Flexibilización | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La vía local de los Estados Unidos enfrenta una obligación de estudio técnico, mientras que el borrador de enmienda de zonificación de 2026 del Condado de San Diego propuso prohibir las instalaciones cubiertas superiores a 600 kWh en zonas residenciales. Alemania combina el registro con una obligación de pasaporte programada para el 18 de febrero de 2027 para baterías industriales superiores a 2 kWh, respaldando su dirección de endurecimiento. La evaluación de flexibilización de China refleja el mecanismo de precio-capacidad para el almacenamiento de nueva energía independiente del lado de la red, que la Administración Nacional de Energía citó el 20 de julio de 2026 como establecido por un aviso nacional y que respalda la recuperación de costos junto con el marco de conexión. Brasil y Egipto mantienen rutas de autorización identificables para 2026, respaldando la continuidad en sus requisitos de aprobación, mientras que la consulta de borrador de subasta de julio de 2026 de Brasil se refería a la contratación de capacidad independiente en lugar de reemplazar la autorización.
Etapas de la Cadena de Valor
La comparación sigue la captura de valor desde el suministro del sistema hasta la puesta en servicio y el soporte operativo. En 2025, NTR seleccionó a Fluence Energy Inc. para suministrar Gridstack Pro 5000 para el proyecto Uusnivala en Finlandia, que el anuncio de abril de 2025 describió como listo para construir. Ese acuerdo separa el papel del inversor del proyecto del suministro de equipos, mientras que las ofertas de ingeniería, instalación, puesta en servicio y servicio de Fluence Energy Inc. muestran cómo se pueden agrupar responsabilidades de entrega adicionales con un sistema de almacenamiento.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro e integración del sistema | Proveedores de tecnología BESS como Fluence Energy Inc. | Ventas del sistema y trabajo de integración | Definir dónde termina el suministro de equipos y comienza la responsabilidad de implementación | Especificar el alcance de entrega junto con el contrato del sistema |
| Ingeniería, instalación y puesta en servicio | Proveedores de implementación como Fluence Energy Inc. | Servicios de ingeniería, instalación y puesta en servicio | Coordinar las tareas vinculadas necesarias para poner en operación el sistema suministrado | Asignar responsabilidades entre ingeniería, entrega y puesta en servicio |
| Soporte operativo y mantenimiento | Proveedores de servicios de almacenamiento como Fluence Energy Inc. | Servicios de mantenimiento, monitoreo y capacitación | Hacer coincidir la cobertura del servicio contratado con las responsabilidades retenidas del operador | Seleccionar mantenimiento gestionado o capacitación según las tareas retenidas internamente |
| Fuente: Mordor Intelligence | ||||
Los planes de servicio de Fluence Energy Inc. pueden incluir monitoreo y mantenimiento gestionados o soporte que equipa a los equipos de clientes mediante capacitación. El mantenimiento gestionado asigna el trabajo recurrente al proveedor de servicios, mientras que la capacitación respalda las tareas retenidas por el operador. Las responsabilidades de personal retenidas del operador determinan, por tanto, qué paquete de soporte se adapta a esa división del trabajo.
Panorama Competitivo
Concentración del Mercado
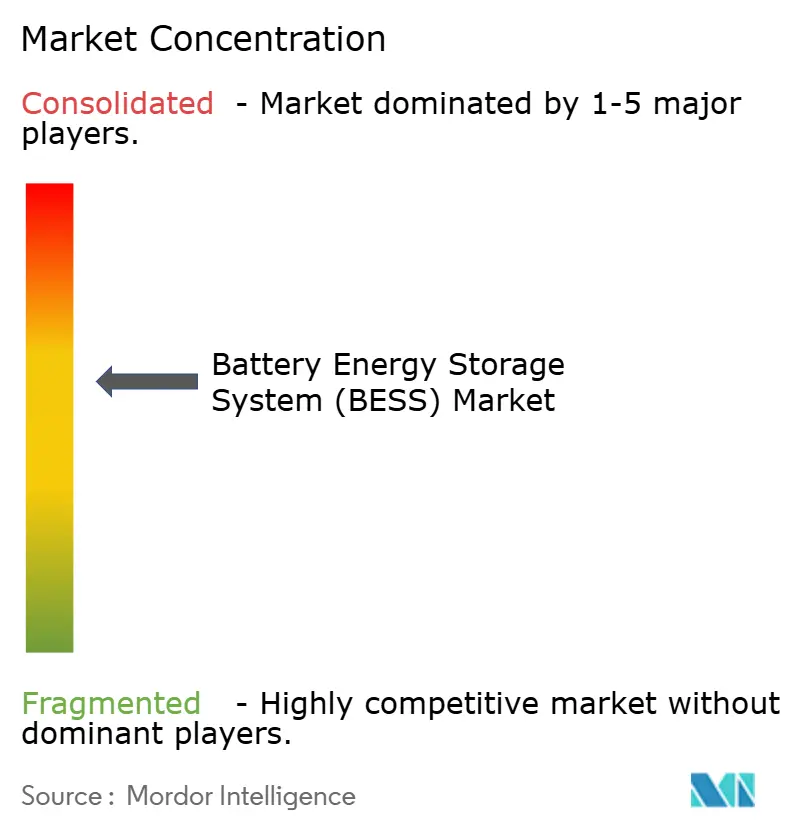
La estructura competitiva está moderadamente concentrada, combinando grandes productores de baterías con empresas capaces de suministrar sistemas integrados. Contemporary Amperex Technology Co. Ltd. (CATL), BYD Company Limited, Tesla Inc., LG Energy Solution Ltd. y Samsung SDI Co. Ltd. son participantes importantes. Contemporary Amperex Technology Co. Ltd. (CATL) reportó 121 GWh de ventas de baterías de almacenamiento de energía en 2025, una participación global del 30,4% que la ubicó en primer lugar por quinto año consecutivo. Tesla Inc. reportó el despliegue de 13,7 GWh de productos de almacenamiento de energía en el tercer trimestre de 2026, proporcionando un ejemplo de escala operativa entre los principales participantes. Para los proveedores más pequeños, competir contra esa escala es un desafío diferente al de suministrar una función de control o entrega específica del proyecto, dejando una apertura comercial más estrecha en torno al trabajo de integración que acompaña a la adquisición de baterías.
BYD Energy Storage anunció el 9 de julio de 2026 que había firmado un acuerdo de cooperación de 11,28 GWh con Masdar para proporcionar soluciones de almacenamiento para el proyecto Round The Clock en Abu Dabi. Anteriormente, en enero de 2025, BYD Company Limited y Saudi Electricity Company firmaron un contrato de almacenamiento a escala de red de 12,5 GWh. BYD Company Limited inició los envíos bajo ese contrato en abril de 2025, entregando 2.364 conjuntos de sistemas MC Cube-T a 5 sitios de proyectos en Arabia Saudita. Coordinar la entrega en esos sitios hace que la secuenciación del proyecto sea una parte importante del valor comercial del contrato, ya que un pedido de múltiples sitios debe traducirse en equipos en cada ubicación. Esa estructura favorece a los proveedores capaces de ejecutar un pedido grande como un programa de entrega distribuida, con el trabajo de implementación del comprador dependiendo de cuándo lleguen los conjuntos de sistemas.
La fabricación regional añade otra dimensión competitiva a la escala de entrega, particularmente cuando los compradores necesitan una propuesta de suministro local para un proyecto definido. LG Energy Solution reportó un pedido pendiente de almacenamiento de energía de 140 GWh a finales de 2025 junto con capacidades de producción de LFP y de integración de sistemas en América del Norte.[3] La presentación para inversores de Samsung SDI Co. Ltd. que revisó 2025 esbozó planes para la producción en masa local en EE. UU. de su LFP SBB 2.0 en el cuarto trimestre de 2026. La producción de LG Energy Solution y la línea planificada de Samsung SDI Co. Ltd. ilustran diferentes etapas de localización, y la elegibilidad para el crédito de la Sección 45X depende de más que la ubicación de producción, por lo que la producción en EE. UU. de cada empresa conlleva su propia posición crediticia.
Líderes del Sector de Sistemas de Almacenamiento de Energía en Baterías (BESS)
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
BYD Company Limited
-
Tesla Inc.
-
LG Energy Solution Ltd.
-
Samsung SDI Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Sistema de Almacenamiento de Energía en Baterías (BESS) Mercado Empresas cubiertas en este informe
- BYD Company Limited
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Tesla Inc.
- Samsung SDI Co. Ltd.
- Fluence Energy Inc.
- ABB Ltd.
- Siemens Energy AG
- GE Vernova
- Hitachi Energy Ltd.
- Mitsubishi Power
- Sungrow Power Supply Co.
- Eaton Corporation plc
- Toshiba Corp.
- EVE Energy Co.
- VARTA AG
- Saft SAS (TotalEnergies)
- CellCube Energy Storage GmbH
- Enphase Energy Inc.
Oportunidades Clave para los Participantes del Mercado
La comparación separa las oportunidades de almacenamiento por el servicio adquirido, las contrapartes atendidas y la obligación que debe cumplir un proveedor. La contratación reciente en Australia, India y Canadá proporciona señales de demanda concretas para almacenamiento de larga duración, energía contratada y flexibilidad de servicios públicos, respectivamente. Los proveedores pueden orientarse hacia equipos, desarrollo de proyectos o servicios operativos dentro de esos requisitos, con el papel comercial factible determinado por las condiciones de entrega del contrato.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Entrega de almacenamiento de larga duración en Nueva Gales del Sur | Las rondas de licitación de mayo de 2026 buscaron un indicativo de 12 GWh de almacenamiento de larga duración en todo el estado | Contratación estatal y desarrolladores de proyectos a escala de servicios públicos | Ofrecer diseño de sistema específico para la duración y un compromiso definido de despacho sostenido | Cumplir el requisito de producción de larga duración a escala de proyecto | Integradores de BESS de larga duración y desarrolladores de proyectos |
| Suministro de energía almacenada a mediano plazo en Maharashtra | El aviso de septiembre de 2026 de MSEDCL buscó energía a través de 1.000 MW/4.000 MWh de BESS durante 5 años a un ciclo por día, con ofertas con vencimiento el 6 de octubre | MSEDCL como comprador de energía y desarrolladores de BESS como proveedores | Estructurar una oferta de entrega de energía respaldada por equipos de baterías de tamaño adecuado | Realizar el ciclo diario contratado durante el plazo de suministro de 5 años | Desarrolladores de almacenamiento, operadores y sus proveedores de equipos |
| Confiabilidad y flexibilidad de servicios públicos en la isla de Vancouver | La calificación de julio de 2026 de BC Hydro buscó al menos 100 MW, con presentaciones con vencimiento el 16 de septiembre y una solicitud de propuestas esperada posteriormente en 2026 | Contratación de almacenamiento a escala de servicios públicos de BC Hydro | Construir un paquete de calificación de servicios públicos en torno a un alcance definido de entrega de energía e implementación | Superar la calificación del proveedor antes de la posterior solicitud de propuestas competitiva | Proveedores de sistemas calificados y proveedores de implementación |
| Fuente: Mordor Intelligence | |||||
La apertura central es empaquetar la capacidad de baterías en torno a una función que un servicio público pueda contratar y verificar. La contratación de energía otorga a un desarrollador un papel comercial diferente al de vender equipos, porque el producto contratado es energía entregada y no la batería en sí. Los proveedores de equipos pueden abordar esa distinción apoyando la obligación de desempeño del desarrollador, alineando el diseño del sistema y el alcance operativo con el servicio que se está adquiriendo.
Desarrollos recientes de la industria en Sistema de Almacenamiento de Energía en Baterías (BESS) Mercado
- Oct 2026: Adani Green Energy Ltd. amplió la capacidad operativa de BESS en Khavda, Gujarat, India, a 6,63 GWh desde 3,55 GWh en junio de 2026.
- Ago 2026: El paquete de servicios públicos fuera de la red del Mar Rojo de Arabia Saudita alcanzó la plena operación comercial con 1.225,4 MWh de almacenamiento, tras la puesta en servicio progresiva de energía solar y baterías desde 2023.
- Jul 2026: AMEA Power anunció la puesta en servicio del BESS de 600 MWh y la subestación de 500 kV dentro del proyecto solar más almacenamiento de 1.000 MW de Benban, Egipto, con despacho escalonado a la red en curso antes de la puesta en servicio del proyecto completo.
Sistema de Almacenamiento de Energía en Baterías (BESS) Mercado Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de sistemas de almacenamiento de energía en baterías (BESS) mide el gasto anual mundial en sistemas de baterías recargables que almacenan electricidad y la devuelven cuando se necesita. Abarca equipos del sistema, controles, balance de planta y servicios directamente atribuibles en instalaciones conectadas a la red y fuera de la red para uso residencial, comercial e industrial, y de servicios públicos.
Exclusiones del alcance: Se excluyen el almacenamiento por bombeo hidráulico, volante de inercia y aire comprimido, los dispositivos basados en condensadores y los sistemas de baterías de tracción para vehículos eléctricos.
Descripción General de la Segmentación
- Por Tipo de Batería
- Iones de litio
- Fosfato de Hierro y Litio (LFP)
- Níquel-Manganeso-Cobalto (NMC)
- Plomo-ácido
- Otros [Baterías de Flujo (Vanadio, Zinc-Br), Base de Sodio (NaS, Na-ion)]
- Por Tipo de Conexión
- Conectado a la Red (Interconectado con Servicios Públicos)
- Fuera de la Red (Microrred, Híbrido)
- Por Componente
- Paquetes de Baterías y Bastidores
- Sistema de Conversión de Energía (SCE)
- Software de Gestión de Energía (SGE)
- Balance de Planta y Servicios
- Por Rango de Capacidad de Energía
- Por debajo de 100 MWh
- 101 a 500 MWh
- Por encima de 500 MWh
- Por Aplicación de Usuario Final
- Residencial
- Comercial e Industrial
- Servicios Públicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como las series de capacidad operativa y adiciones planificadas de la Administración de Información Energética de EE. UU., las estadísticas certificadas de instalación doméstica y costos del Departamento de Seguridad Energética y Cero Neto, y la Hoja de Ruta de Flexibilidad Limpia del Reino Unido, proporcionan evidencia de despliegue, cartera de proyectos y usuario final. La evaluación de la cadena de suministro de baterías del Departamento de Energía de EE. UU. y el Laboratorio Nacional de Idaho informa las verificaciones sobre componentes del sistema, exposición de proveedores y restricciones de fabricación, mientras que las licitaciones oficiales de proyectos y los registros de interconexión ayudan a distinguir la capacidad anunciada de los sistemas puestos en servicio. Cuando los registros de fuentes reportan potencia pero no capacidad de energía, los analistas utilizan evidencia de duración del proyecto para interpretar la señal de despliegue.
Los archivos de empresas, materiales para inversores, avisos de contratación y reportes reputados del sector energético añaden valores de proyectos, contexto de envíos, precios de sistemas y detalles de ingresos por servicios, y los analistas verifican cada elemento con respecto al cliente declarado, el alcance del sistema y la etapa de la transacción. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y cuestionarios estructurados con fabricantes de baterías, integradores de sistemas, desarrolladores de proyectos, servicios públicos, proveedores de ingeniería y servicios, y especialistas en canales comerciales o residenciales pueden poner a prueba el límite de la transacción, los roles de los proveedores, el calendario del proyecto, los precios de los sistemas instalados y el contenido de los servicios facturados por separado. Los analistas utilizan estas discusiones para cuestionar los supuestos de despliegue y costos a nivel de variable, aclarar las lagunas en los registros secundarios y triangular las diferencias entre geografías, tecnologías, tipos de conexión, capacidades y aplicaciones antes de revisar una estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos: 15% | Asia-Pacífico: 42% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 40% | Europa, Oriente Medio y África: 27% |
| Actores más pequeños: 17% | Gerentes: 45% | Américas: 31% |
Dimensionamiento del Mercado y Previsión
El analista estima el gasto anual global de los compradores en USD a través de una construcción descendente a partir del despliegue de baterías estacionarias y la inversión en proyectos, luego verifica el total con acumulaciones selectivas de proveedores y precios de venta de sistemas muestreados multiplicados por la capacidad enviada. Los insumos clave incluyen adiciones de servicios públicos y detrás del medidor por capacidad de potencia y energía, carteras de proyectos y adjudicaciones de licitaciones, costos de sistemas instalados por duración y escala de proyecto, y la mezcla observada de química, conexión y usuario final. Estos insumos distinguen las nuevas instalaciones de los anuncios y explican los cambios en el gasto anual. El análisis de escenarios lleva estas variables hacia adelante por geografía, rango de capacidad, componente, química, conexión y aplicación, con los precios del hardware de baterías, el contenido del servicio y el calendario de despliegue dando forma al camino del valor. Las participaciones de segmento se basan en divisiones de despliegue publicadas, características de proyectos divulgadas, mezcla de productos de proveedores y evidencia de canales, con evidencia comparada entre fuentes antes de que las participaciones se reconcilien con el total del mercado. Los analistas pueden pedir a los encuestados primarios que pongan a prueba los supuestos sobre la conversión de licitaciones, los precios de equipos, los calendarios de proyectos y la vinculación de servicios a nivel de variable. Cuando las acumulaciones de proveedores o las verificaciones de precio-volumen muestreadas carecen de cobertura, el analista utiliza pares divulgados e indicadores de despliegue para delimitar la verificación y lleva la brecha a revisión en lugar de tratar una muestra parcial como un total de mercado completo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de proveedores y los registros de proyectos con señales independientes de despliegue, licitación, costo y conexión a la red, verificando que las ventas de sistemas y los componentes o servicios facturados por separado no se cuenten dos veces. Prueban los valores atípicos con respecto a períodos anteriores, la mezcla de geografía y tecnología, los movimientos de precios y capacidad, el año de la moneda y la medición, e investigan la fuente subyacente y la etapa de la transacción antes de la aprobación. Un segundo analista revisa el límite, los cálculos, los totales de segmentos y las conciliaciones, seguido de una revisión metodológica senior. Los analistas vuelven a contactar a los encuestados relevantes cuando un conflicto de fuentes material, un cambio en el estado del proyecto, un movimiento de precios inexplicable o una ambigüedad de límites podría alterar la estimación. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales del mercado cambian el calendario o la economía del proyecto, y se somete a una nueva revisión previa a la entrega para actualizaciones de fuentes y consistencia.
Tamaño del Mercado de Sistemas de Almacenamiento de Energía en Baterías de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de sistemas de almacenamiento de energía en baterías (BESS) mide el gasto anual mundial en sistemas de baterías recargables que almacenan electricidad y la devuelven cuando se necesita.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El análisis de escenarios lleva estas variables hacia adelante por geografía, rango de capacidad, componente, química, conexión y aplicación, con los precios del hardware de baterías, el contenido del servicio y el calendario de despliegue dando forma al camino del valor.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 105,4 mil millones de USD (2027) | |
| Consultora Global A | 81,6 mil millones de USD (2026) | En su base de 2026, esta estimación está un 22,6% por debajo del valor de este informe para 2027 de 105,4 mil millones de USD, 1 año después. Su previsión publicada tiene una trayectoria de crecimiento más lenta que las perspectivas de este informe, lo que respalda la comparación inferior. |
| Consultora Global B | 41,2 mil millones de USD (2026) | En su base de 2026, esta estimación está un 60,9% por debajo del valor de este informe para 2027 de 105,4 mil millones de USD, 1 año después. Su trayectoria de crecimiento publicada es más lenta que las perspectivas de este informe, lo que respalda la comparación inferior. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de proveedores y los registros de proyectos con señales independientes de despliegue, licitación, costo y conexión a la red, verificando que las ventas de sistemas y los componentes o servicios facturados por separado no se cuenten dos veces.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de almacenamiento de energía en baterías (BESS) y las perspectivas de crecimiento?
Se prevé que el mercado alcance los 237 mil millones de USD en 2032, desde los 105,4 mil millones de USD en 2027, con un CAGR del 17,6% durante 2027-2032.
¿Qué impulsa la demanda de almacenamiento estacionario de baterías?
NYSERDA anunció contratos para 950 MW y 4.360 MWh de almacenamiento a granel en septiembre de 2026, mientras que la batería Koorangie de Australia combinó servicios de fortalecimiento del sistema contratados con un contrato de suministro de energía.
¿Qué tecnología de baterías lidera la demanda de almacenamiento estacionario?
Los iones de litio tuvieron una participación de mercado del 88,12% en 2026. Se prevé que el LFP sea el de mayor crecimiento con un CAGR del 19% durante 2027-2032.
¿Qué empresas compiten en el almacenamiento estacionario de baterías?
Contemporary Amperex Technology Co. Ltd. (CATL), BYD Company Limited, Tesla Inc., LG Energy Solution Ltd. y Samsung SDI Co. Ltd. son participantes importantes.
¿Qué podría frenar el despliegue del almacenamiento de baterías?
Las directrices del Distrito de Protección contra Incendios del Condado de San Diego para instalaciones de iones de litio cubiertas superiores a 600 kWh requieren pruebas e informes, con una prueba adicional a nivel de unidad cuando las pruebas a nivel de celda o módulo muestran generación de gas inflamable.
¿Qué regiones lideran la demanda de almacenamiento estacionario y el crecimiento previsto?
Asia-Pacífico tuvo una participación de mercado del 50,09% en 2026. Se prevé que Oriente Medio y África sea la región de mayor crecimiento con un CAGR del 19,45% durante 2027-2032.