
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 13.03 megavatio |
| Volumen del Mercado (2026) | 15.76 megavatio |
| Volumen del Mercado (2031) | 40.76 megavatio |
| Tasa de crecimiento (2026 - 2031) | 20.92 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas de almacenamiento de energía del Reino Unido por Mordor Intelligence
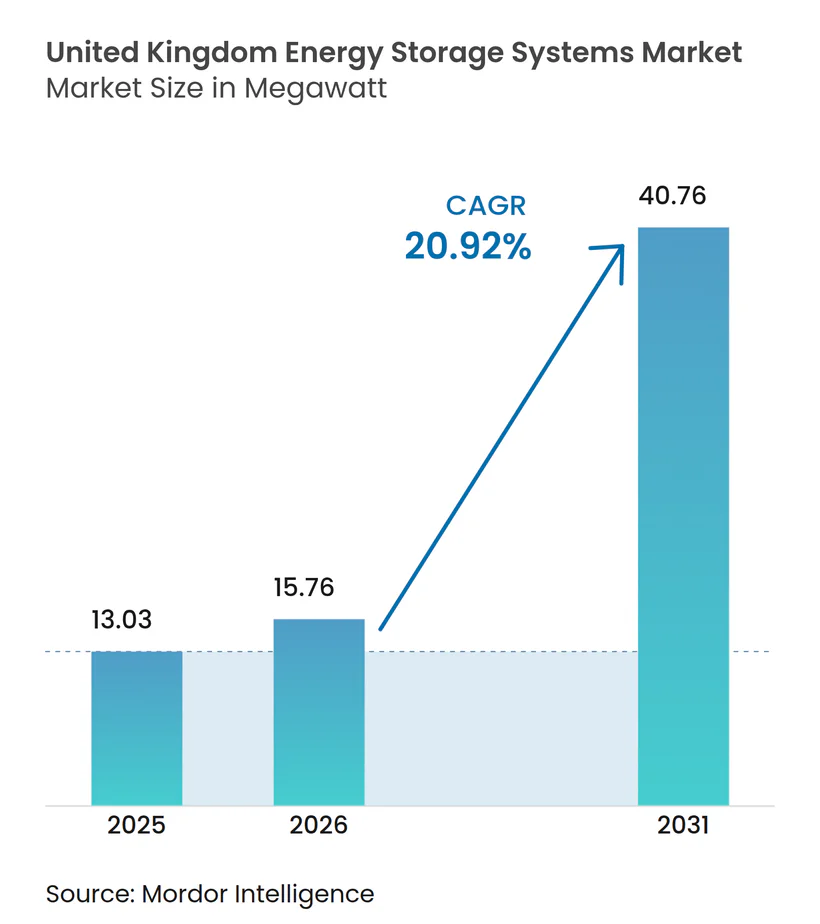
El tamaño del mercado de sistemas de almacenamiento de energía del Reino Unido en 2026 se estima en 15,76 megavatios, creciendo desde el valor de 2025 de 13,03 megavatios, con proyecciones para 2031 que muestran 40,76 megavatios, creciendo a una CAGR del 20,92% durante 2026-2031.
El mercado se vio negativamente afectado por la COVID-19 en 2020. En la actualidad, el mercado ha recuperado los niveles previos a la pandemia.
- A mediano plazo, se espera que el creciente sector de energías renovables, las políticas y programas gubernamentales de apoyo a los sistemas de almacenamiento de energía (ESS) y la mejora de la economía del almacenamiento de energía impulsen el crecimiento del mercado estudiado.
- Por otro lado, el cierre del programa FiT y otros programas de apoyo en el país ha desacelerado las instalaciones de paneles solares fotovoltaicos en tejados desde marzo de 2019, lo que podría afectar negativamente al crecimiento del mercado y constituye uno de los principales factores restrictivos del mismo.
- No obstante, se espera que la creciente adopción de ESS por parte de los sectores comercial e industrial genere oportunidades de crecimiento durante el período de pronóstico.
Tendencias e Información del Mercado
Se espera que los sistemas de almacenamiento de energía en baterías registren una demanda significativa
- Las baterías se consideran una tecnología crítica en la transición hacia un sistema energético sostenible. Los sistemas de almacenamiento de energía en baterías se utilizan para regular el voltaje y la frecuencia, reducir los cargos por demanda máxima, integrar fuentes renovables y proporcionar un suministro eléctrico de respaldo. Las baterías desempeñan un papel crucial en los sistemas de almacenamiento de energía y representan alrededor del 60% del coste total del sistema.
- En el pasado reciente, las baterías de iones de litio han registrado una demanda masiva en el mercado de almacenamiento de energía en baterías del Reino Unido debido a la caída de sus precios. Además, se espera que las baterías de iones de litio mantengan la mayor participación en el mercado de almacenamiento de energía en baterías, ya que requieren menos mantenimiento, son livianas, tienen una vida útil de ciclo confiable, poseen una alta densidad de energía en términos de volumen y una alta eficiencia de carga/descarga.
- El Reino Unido añadió aproximadamente 800 MWh de nueva capacidad de almacenamiento de energía de servicios públicos este año. Además, el conjunto de proyectos de almacenamiento de energía del país aumentó sustancialmente en 34,5 GW. Alrededor de 2,4 GW/2,6 GWh de sitios de almacenamiento de energía en baterías habían sido conectados en total a finales de 2022.
- Así, las tecnologías flexibles, como las baterías, probablemente se integrarán en la red eléctrica más inteligente del Reino Unido, apoyando la integración de más tecnologías de baja emisión de carbono en energía eléctrica, calefacción y transporte, y es probable que ahorren al sistema energético del Reino Unido hasta 60.000 millones de USD para 2050.
- En noviembre de 2022, el mayor sistema de almacenamiento de energía en baterías del continente europeo entró en funcionamiento en East Yorkshire, Reino Unido. Esta instalación en particular puede almacenar 196 megavatios hora (MWh) de electricidad por ciclo, lo que es suficiente para abastecer a aproximadamente 300.000 hogares durante dos horas. Por lo tanto, es probable que estos próximos proyectos aumenten la demanda de baterías en el Reino Unido durante el período de pronóstico.
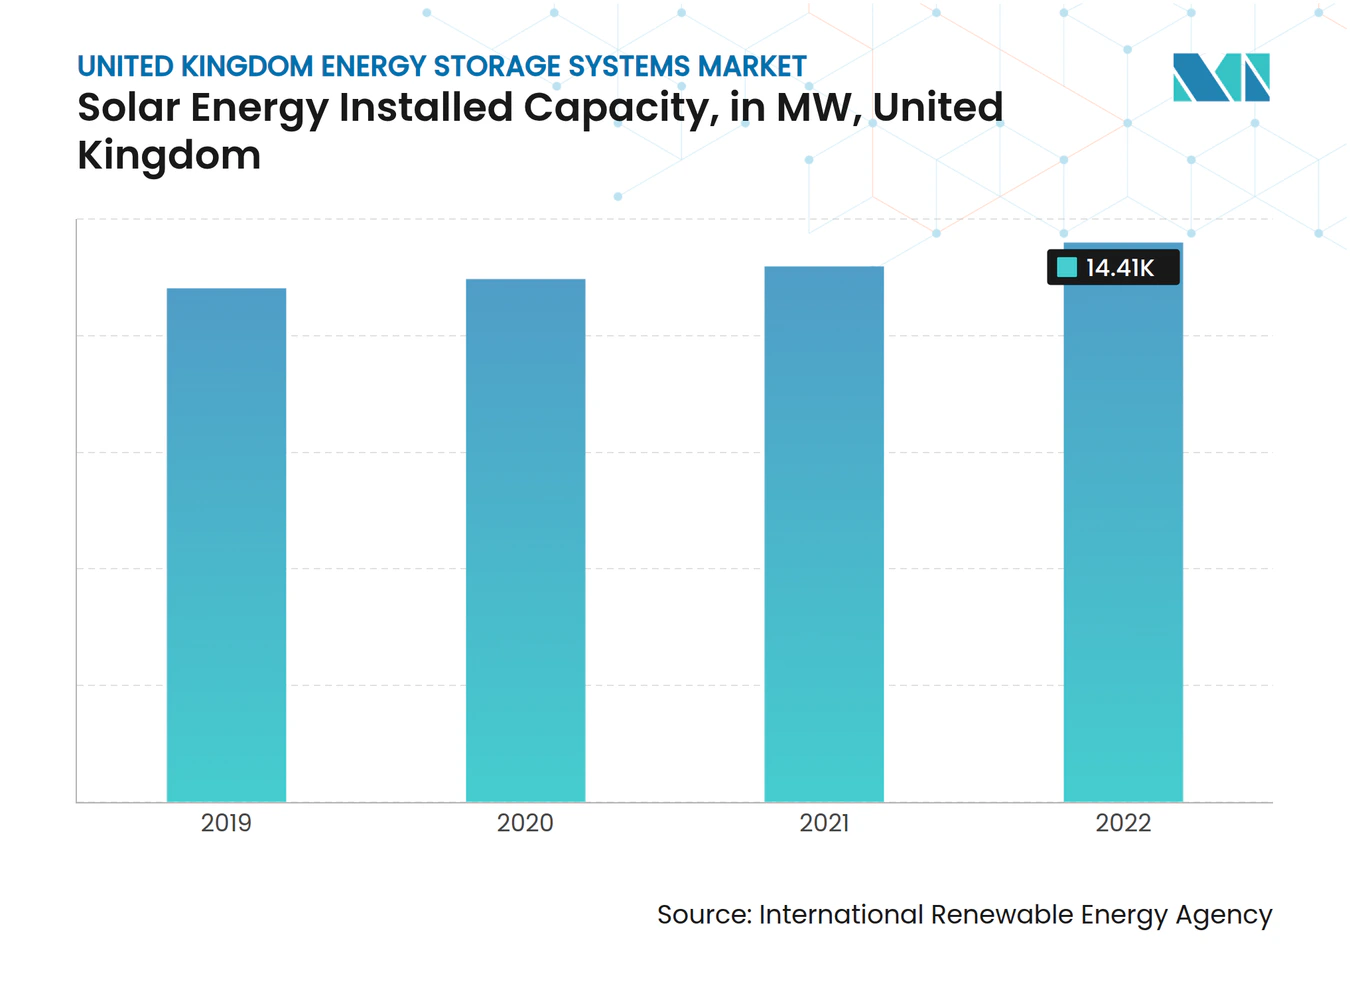
- A finales de diciembre de 2022, el Reino Unido registró aproximadamente 14,4 GW de capacidad solar instalada, y la nueva capacidad añadida fue de aproximadamente 613 MW en el mismo año.
- Por lo tanto, se espera que los próximos proyectos de almacenamiento de energía en el país y la necesidad de integrar fuentes renovables con la red nacional impulsen la demanda de sistemas de almacenamiento de energía en baterías durante el período de pronóstico.

El crecimiento en el sector de energías renovables impulsará la demanda de sistemas de almacenamiento de energía
- Dado que los recursos renovables como la energía solar y eólica generan electricidad de forma intermitente y a distintos niveles, almacenar esta energía para su uso durante períodos de alta demanda es de vital importancia.
- Por este motivo, los modernos sistemas de almacenamiento de energía (ESS) se están convirtiendo en una parte indispensable de los proyectos de energías renovables. Se espera que el rápido crecimiento del sector de energías renovables sea uno de los impulsores más fuertes del crecimiento del mercado de ESS en el Reino Unido.
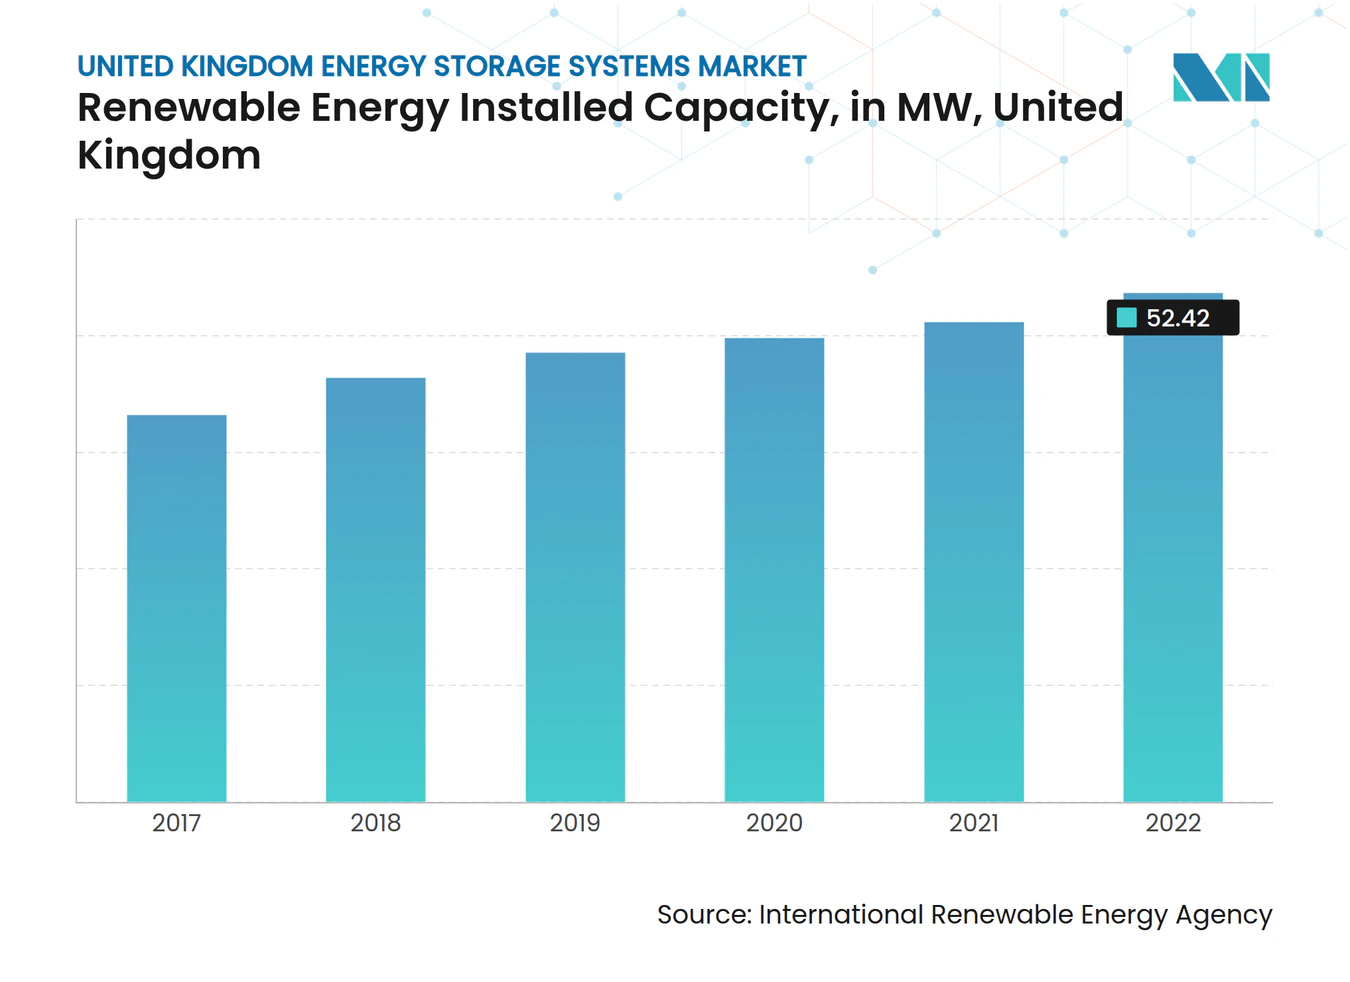
- La capacidad de energía renovable se desarrolló significativamente este año, representando casi 52,42 GW de potencia renovable acumulada. Las energías renovables produjeron más del 42% de la electricidad primaria requerida por el país el año pasado.
- Las políticas gubernamentales favorables, la caída del precio de los módulos solares y las turbinas eólicas, y los acuerdos para reducir la creciente huella de carbono son algunos de los factores destacados que respaldan el crecimiento de la capacidad en el país.
- En noviembre de 2022, el gobierno del Reino Unido anunció la provisión de una financiación de 32,9 millones de EUR para proyectos de almacenamiento de energía. Dichos proyectos incluyen el desarrollo de nuevas tecnologías de almacenamiento de energía, como baterías térmicas y baterías de flujo líquido, como parte de la competición de Almacenamiento de Energía de Mayor Duración (LODES).
- En mayo de 2022, ABB y Ecotricity se asociaron para construir un proyecto de almacenamiento de energía en baterías de 10 MW en el parque eólico existente de 6,9 MW de Ecotricity en Gloucestershire en 2023. El proyecto consistirá en un sistema de almacenamiento de energía de iones de litio de 10 MW/20 MWh. Las baterías de iones de litio provendrán de Kore Power, y el sistema de gestión de energía Storage OS de ABB estará a cargo del BESS.
- Por lo tanto, con el apoyo gubernamental, las preocupaciones sobre la seguridad energética y la reducción de costes, se espera que el sector de energía renovable registre un crecimiento significativo durante el período de pronóstico, impulsando así la demanda de sistemas de almacenamiento de energía.
Panorama regulatorio
El almacenamiento de electricidad en Gran Bretaña se enmarca dentro del régimen regulado por Ofgem y se trata como una forma de generación bajo las condiciones estándar de la licencia de generación, con requisitos específicos de información y divulgación utilizados para el cálculo preciso de gravámenes y cargos. La política también ha pasado de los habilitadores generales de flexibilidad a un apoyo dedicado de larga duración: la Sección 26 de la Ley de Planificación e Infraestructura de 2025 entró en vigor en febrero de 2026, creando la base legal para un esquema de apoyo al almacenamiento de electricidad de larga duración (LDES).
La implementación avanza mediante el diseño y la ejecución dirigidos por Ofgem. Ofgem ha definido la elegibilidad para LDES en función de instalaciones de gran tamaño (mínimo 50 MW con al menos 8 horas de capacidad de generación continua) y opera un régimen de tope y suelo (cap-and-floor) para LDES basado en una regulación previa de tipo infraestructura. En junio de 2026, Ofgem publicó una posición preliminar (minded-to) para la primera ventana, identificando 16 proyectos que totalizan 7.6 GW y 137 GWh, con la confirmación final sujeta a una consulta adicional y decisiones previstas para el otoño de 2026.
Análisis de la cadena de valor
La cadena de valor del almacenamiento de energía en el Reino Unido abarca el suministro upstream de celdas y componentes (principalmente importado para sistemas de iones de litio), la integración de sistemas y la conversión de potencia, el software y los controles (EMS y optimización de despacho), las obras de EPC y conexión a la red, y las operaciones continuas (gestión de activos, ampliación y mantenimiento). Los ingresos están determinados por la participación en servicios de equilibrio y flexibilidad, así como por las estructuras contractuales utilizadas en los proyectos.
La dependencia del suministro sigue siendo visible en el segmento de baterías, donde el suministro del mercado ha estado liderado por proveedores internacionales como Contemporary Amperex Technology Co. Ltd (CATL), mientras que la entrega en el Reino Unido combina habitualmente el suministro de celdas del extranjero con desarrolladores, integradores y empresas de EPC locales. La ejecución downstream está cada vez más limitada por el acceso a la red y por los marcos de ingresos emergentes para el almacenamiento. En diciembre de 2025, el National Energy System Operator (NESO) completó una reorganización de la cola de conexión que eliminó 153 GW de proyectos de baterías del estatus prioritario, resaltando la importancia de la preparación para la conexión, los derechos de suelo y la evaluación de viabilidad en las carteras de proyectos. En paralelo, el régimen de tope y suelo para LDES liderado por Ofgem (lista preliminar publicada en junio de 2026 para 16 proyectos que totalizan 7.6 GW y 137 GWh) ofrece una segunda vía de acceso al mercado para activos de mayor duración, junto con contratos de despacho comercial y de tipo tolling, y amplía la base de proveedores abordables para incluir el bombeo hidráulico y las baterías de flujo además de las de iones de litio.
Panorama competitivo
Concentración del Mercado
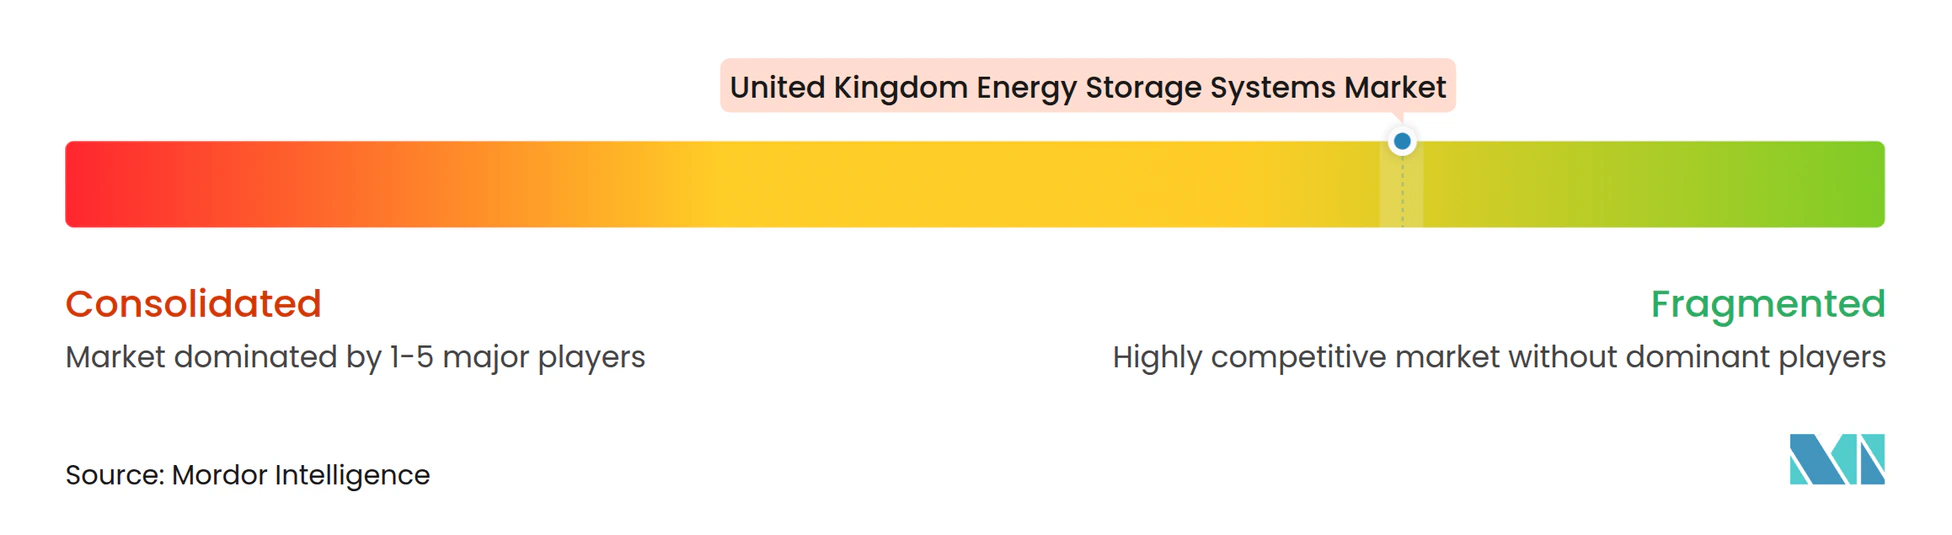
El mercado de sistemas de almacenamiento de energía del Reino Unido está fragmentado. Algunos de los actores clave que operan en el mercado (sin orden particular) incluyen Tesla Inc., Contemporary Amperex Technology Co. Ltd, Samsung SDI Co. Ltd, Siemens Energy SA y General Electric Company.
Líderes de la industria de sistemas de almacenamiento de energía del Reino Unido
-
General Electric Company
-
Contemporary Amperex Technology Co. Ltd
-
Tesla Inc.
-
Samsung SDI Co. Ltd
-
Siemens Energy AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Almacenamiento de Energía del Reino Unido Empresas cubiertas en este informe
- Tesla Inc.
- Contemporary Amperex Technology Co. Ltd
- Siemens Energy AG
- Wartsila Oyj Abp
- Electricite de France SA (EDF)
- General Electric Company
- LG Energy Solution Ltd
- ABB Ltd
- NGK Insulators Ltd
- Samsung SDI Co. Ltd
Oportunidades de mercado y perspectivas futuras
El apoyo dedicado a la larga duración crea una vía comercial más clara para el almacenamiento de más de 8 horas y mejora la bancabilidad de los grandes proyectos que no se alinean con los perfiles comerciales de corta duración. La Sección 26 de la Ley de Planificación e Infraestructura de 2025 (en vigor desde febrero de 2026) proporciona la base legal para un esquema de apoyo a LDES, y Ofgem ha avanzado en la implementación mediante un régimen de tope y suelo, publicando en junio de 2026 una posición preliminar que identificó 16 proyectos que totalizan 7.6 GW y 137 GWh para la primera ventana. Esta trayectoria regulatoria respalda oportunidades para desarrolladores, fabricantes de equipos originales (OEM) e integradores en el bombeo hidráulico, el aire comprimido, los iones de litio configurados para mayor duración y las baterías de flujo, al mismo tiempo que impulsa la demanda de ingeniería especializada, estudios de red y planificación de equipos de plazo largo.
El impulso comercial también es visible en el cambio hacia baterías a escala de red de mayor duración y capacidades centradas en la estabilidad. En abril de 2026, EDF y BW ESS se asociaron en el proyecto Hams Hall BESS (350 MW/1.243 GWh, hasta 3.5 horas de duración), y en junio de 2026 Zenobe alcanzó el cierre financiero de Coalburn (200 MW/800 MWh), descrito por la empresa como la primera batería a escala de red de cuatro horas de duración en el Reino Unido en alcanzar ese hito. Estos anuncios respaldan oportunidades en configuraciones BESS de más de cuatro horas, inversores formadores de red y servicios de estabilidad, y servicios de optimización que pueden monetizar múltiples fuentes de valor a medida que las colas de conexión se estrechan y aumentan los estándares de entrega de proyectos.
Desarrollos recientes de la industria en Mercado de Sistemas de Almacenamiento de Energía del Reino Unido
- Junio de 2026: Zenobe anunció el cierre financiero del sistema de almacenamiento de energía en baterías de 200 MW/800 MWh en Coalburn, Escocia, descrito por la empresa como la primera batería a escala de red de cuatro horas de duración en el Reino Unido en alcanzar este hito. El proyecto pasó a la fase de ejecución, con inicio de construcción previsto para julio de 2026, respaldando el cambio del mercado hacia activos de mayor duración y estructuras de financiación más allá de la exposición puramente comercial.
- Diciembre de 2025: Matrix Renewables firmó un acuerdo EPC completo con Tesla para un proyecto de almacenamiento en baterías independiente de 500 MW/1 GWh en Eccles, Escocia, con las condiciones de planificación ya resueltas. La magnitud del contrato refuerza el papel de los modelos integrados de OEM más entrega en el desarrollo de BESS en el Reino Unido y señala un apetito continuo por proyectos de varios cientos de megavatios.
- Noviembre de 2025: Statera Energy asegur el cierre financiero de la instalación Carrington Storage de 680 MW/1,360 MWh en el Trafford Low Carbon Energy Park, en Greater Manchester. El avance de la financiación a esta escala añade impulso a los grandes clústeres de almacenamiento a escala de red cerca de polos industriales, donde el alivio de la congestión y los servicios de flexibilidad pueden combinarse para respaldar las decisiones de inversión.
Mercado de Sistemas de Almacenamiento de Energía del Reino Unido Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los sistemas de almacenamiento de energía instalados en el Reino Unido, medidos en capacidad instalada, e incluye las principales tecnologías de almacenamiento utilizadas para almacenar electricidad y descargarla posteriormente para los usuarios finales o la red eléctrica.
Exclusiones del alcance: No se contabilizan los activos de generación convencional que no realizan almacenamiento de energía, y se excluyen los equipos de respaldo puramente mecánicos que no almacenan energía eléctrica utilizable.
Descripción General de la Segmentación
- Tipo
- Baterías
- Hidroelectricidad por bombeo (PSH)
- Otros tipos
- Aplicación
- Residencial
- Comercial e industrial (C&I)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el mapeo de la capacidad de almacenamiento que se está añadiendo, lo que se encuentra en la cola de desarrollo y lo que las señales de política energética y de red del Reino Unido indican para la puesta en servicio. Nos apoyamos en fuentes públicas como las estadísticas energéticas del gobierno del Reino Unido y comunicados de política, publicaciones del regulador energético, actualizaciones de National Grid sobre conexiones y restricciones, y asociaciones del sector que cubren almacenamiento y energías renovables.
Para mantener los supuestos fundamentados, también revisamos señales de proyectos y tecnología provenientes de registros de planificación y permisos, documentos de consulta y avisos de normas de mercado, y revistas científicas revisadas por pares sobre el rendimiento y la degradación de baterías. Los informes anuales de empresas, presentaciones a inversores y prensa energética de reconocida credibilidad se utilizaron para validar fechas de puesta en servicio, combinación tecnológica y configuraciones típicas de sistemas. Utilizamos suscripciones de pago para información financiera de empresas y para noticias y datos financieros de forma selectiva, con el fin de verificar cambios de titularidad y anuncios de proyectos importantes. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar, validar y aclarar datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar los supuestos documentales con lo que ocurre sobre el terreno, en particular los plazos de puesta en servicio, la duración típica de descarga por caso de uso y cómo los servicios de red y los precios de la electricidad condicionan las decisiones de los proyectos. Se cubrió una combinación de integradores, promotores, operadores de activos y grandes compradores en todo el Reino Unido, de modo que las señales de demanda no estuvieran impulsadas por un único grupo de clientes.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 19% | Gerentes: 44% |
Dimensionamiento del Mercado y Proyecciones
El dimensionamiento se construye principalmente mediante una reconstrucción descendente de la capacidad instalada, en la que los proyectos anunciados, el estado de conexión a la red, las fechas de puesta en servicio y las retiradas se traducen en adiciones netas anuales. Los totales se someten luego a pruebas de resistencia con verificaciones ascendentes selectivas utilizando recuentos de proyectos muestreados y megavatios típicos por emplazamiento, seguidas de una comprobación de razonabilidad frente a la actividad de cartera y puesta en servicio públicamente visible.
Los insumos clave utilizados en el modelo incluyen los MW puestos en servicio anualmente, la madurez de la cartera de proyectos (etapa inicial, con permisos, en construcción), la duración típica de descarga por aplicación (que afecta las decisiones de diseño del sistema), los cambios en la combinación de baterías frente a bombeo hidráulico reversible (PSH), las señales de participación en servicios de red y los cambios importantes en políticas o normas de mercado que afectan el calendario de inversión. Cuando los datos de los proyectos son incompletos, las brechas se gestionan con ponderaciones conservadoras de probabilidad de puesta en servicio por etapa, que luego se ajustan tras la retroalimentación de los expertos.
Para las proyecciones, se utiliza el análisis de escenarios de modo que los cambios en los retrasos de conexión, las expectativas de ingresos por servicios y los costos tecnológicos puedan reflejarse sin imponer un resultado lineal único. Las trayectorias anuales finales se alinean con el consenso de las entrevistas sobre las restricciones de construcción a corto plazo y los factores de expansión a mediano plazo.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican en varias etapas para detectar saltos inusuales de forma temprana, y luego se explican o corrigen antes de la aprobación final. Comparamos las adiciones de MW modeladas y la base instalada total con señales independientes, como anuncios de puesta en servicio de proyectos, movimiento de la cola de conexión a la red y plazos de política, y cualquier variación significativa desencadena una revisión de los supuestos y un nuevo contacto con encuestados seleccionados.
Un segundo analista revisa los cálculos y la lógica de los insumos, seguido de una verificación de coherencia entre gráficos, tablas y el texto narrativo. El informe se actualiza anualmente y, si ocurre un evento material (por ejemplo, un cambio importante de política o una oleada de retrasos en proyectos), se consideran actualizaciones intermedias. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Sistemas de Almacenamiento de Energía del Reino Unido de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre el almacenamiento de energía en el Reino Unido pueden parecer muy dispares porque el mercado se expresa a veces en MW instalados y otras en ingresos, y porque algunos estudios se centran únicamente en baterías mientras que otros incluyen múltiples tecnologías de almacenamiento. Las diferencias también surgen cuando una estimación rastrea únicamente activos a escala de red, mientras que otra incluye sistemas más pequeños detrás del medidor con diferentes reglas de dimensionamiento y temporalidad.
Los principales factores que generan brechas aquí son la unidad de medida, la cobertura tecnológica y el tratamiento de los plazos para proyectos anunciados pero aún no puestos en servicio. Algunas estimaciones aplican precios promedio globales a los despliegues en el Reino Unido o asumen aceleraciones más rápidas desde la cartera de desarrollo, lo que puede desplazar los totales en comparación con el seguimiento basado en capacidad instalada.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,76 MW (2026) | |
| Libro de Datos de la Industria A | 0,23 mil millones de USD (2024) | Utiliza ingresos para sistemas exclusivamente de baterías y agrupa usos finales como centros de datos y telecomunicaciones con sus propios niveles de precios, por lo que el resultado no se conciliará de forma limpia con un recuento de capacidad instalada en MW a través de tecnologías. |
| Editor Sindicado B | 0,01 mil millones de USD (2024) | Reporta MW instalados, pero parece tratar una mayor proporción de la cartera como ya operativa, lo que puede adelantar capacidad que aún está a la espera de conexión o puesta en servicio. |
Lo que destaca la comparación es que la diferencia se explica principalmente por el dimensionamiento de ingresos exclusivamente de baterías por un lado y los supuestos de temporalidad de la capacidad por el otro. Cuando solo se contabilizan los MW instalados puestos en servicio en el Reino Unido y los MW de la cartera se ponderan según el estado de conexión y construcción, el total permanece vinculado a las adiciones observables, que es la verificación aplicada por Mordor Intelligence.
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de sistemas de almacenamiento de energía del Reino Unido?
Se espera que el tamaño del mercado de sistemas de almacenamiento de energía del Reino Unido alcance 15,76 megavatios en 2026 y crezca a una CAGR del 20,92% para alcanzar 40,76 megavatios en 2031.
¿Cuál es el tamaño actual del mercado de sistemas de almacenamiento de energía del Reino Unido?
En 2026, se espera que el tamaño del mercado de sistemas de almacenamiento de energía del Reino Unido alcance 15,76 megavatios.
¿Quiénes son los actores clave en el mercado de sistemas de almacenamiento de energía del Reino Unido?
General Electric Company, Contemporary Amperex Technology Co. Ltd, Tesla Inc., Samsung SDI Co. Ltd y Siemens Energy AG son las principales empresas que operan en el mercado de sistemas de almacenamiento de energía del Reino Unido.
¿Qué años cubre este mercado de sistemas de almacenamiento de energía del Reino Unido y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Sistemas de Almacenamiento de Energía del Reino Unido se estimó en 13,03 megavatios. El informe cubre el tamaño histórico del Mercado de Sistemas de Almacenamiento de Energía del Reino Unido para los años: 2020, 2021, 2022, 2023 y 2024. El informe también proyecta el tamaño del Mercado de Sistemas de Almacenamiento de Energía del Reino Unido para los años: 2026, 2027, 2028, 2029, 2030 y 2031.