
Tamaño y Cuota del Mercado de Mobiliario de Cocina de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.03 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.06 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mobiliario de Cocina de Australia por Mordor Intelligence
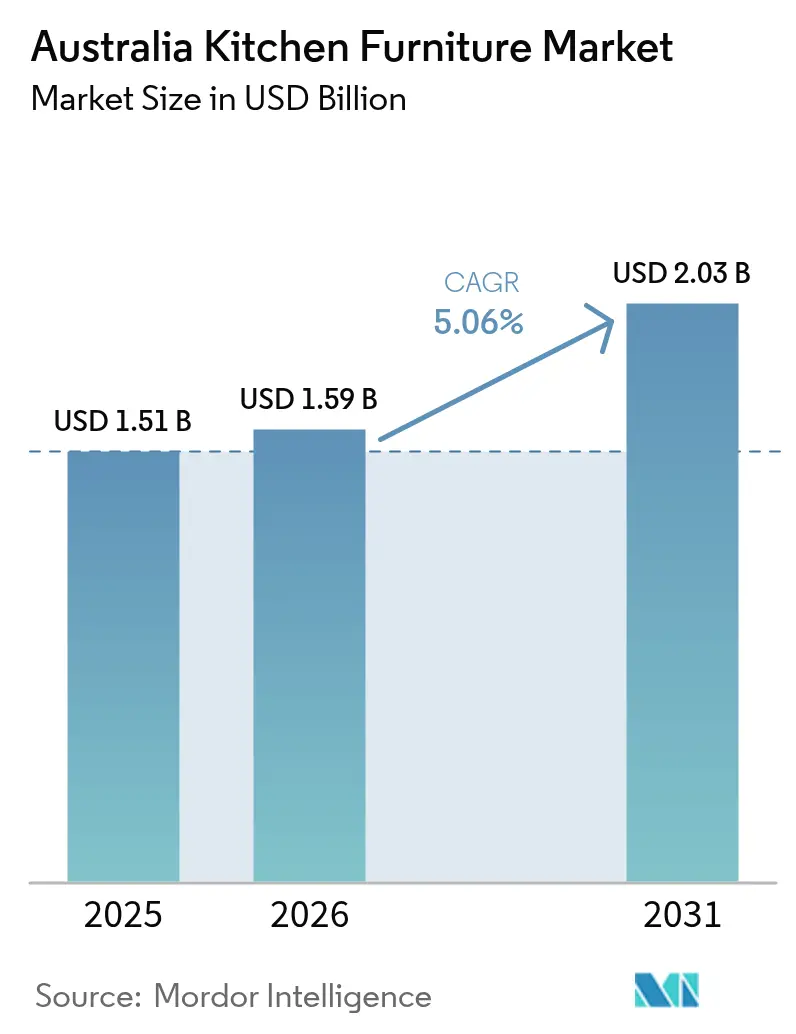
El tamaño del mercado de mobiliario de cocina de Australia en 2026 se estima en USD 1,59 mil millones, creciendo desde el valor de 2025 de USD 1,51 mil millones con proyecciones para 2031 que muestran USD 2,03 mil millones, creciendo a una CAGR del 5,06% durante 2026-2031. La sostenida actividad de renovación residencial, los cambios en el estilo de vida que favorecen las distribuciones de planta abierta y la acelerada adopción tecnológica anclan la expansión. Los propietarios continúan priorizando las mejoras de cocina para mantener el valor de la propiedad, mientras que el creciente éxodo migratorio interestatal impulsa la demanda de nueva vivienda en corredores de crecimiento. Los fabricantes se diferencian mediante formatos modulares, almacenamiento con capacidad tecnológica inteligente y materiales ecológicos que responden a las cambiantes expectativas del consumidor. La intensidad competitiva se mantiene moderada mientras los minoristas globales, los especialistas locales y las marcas de venta directa al consumidor persiguen estrategias omnicanal para llegar a compradores urbanos y regionales.
Conclusiones Clave del Informe
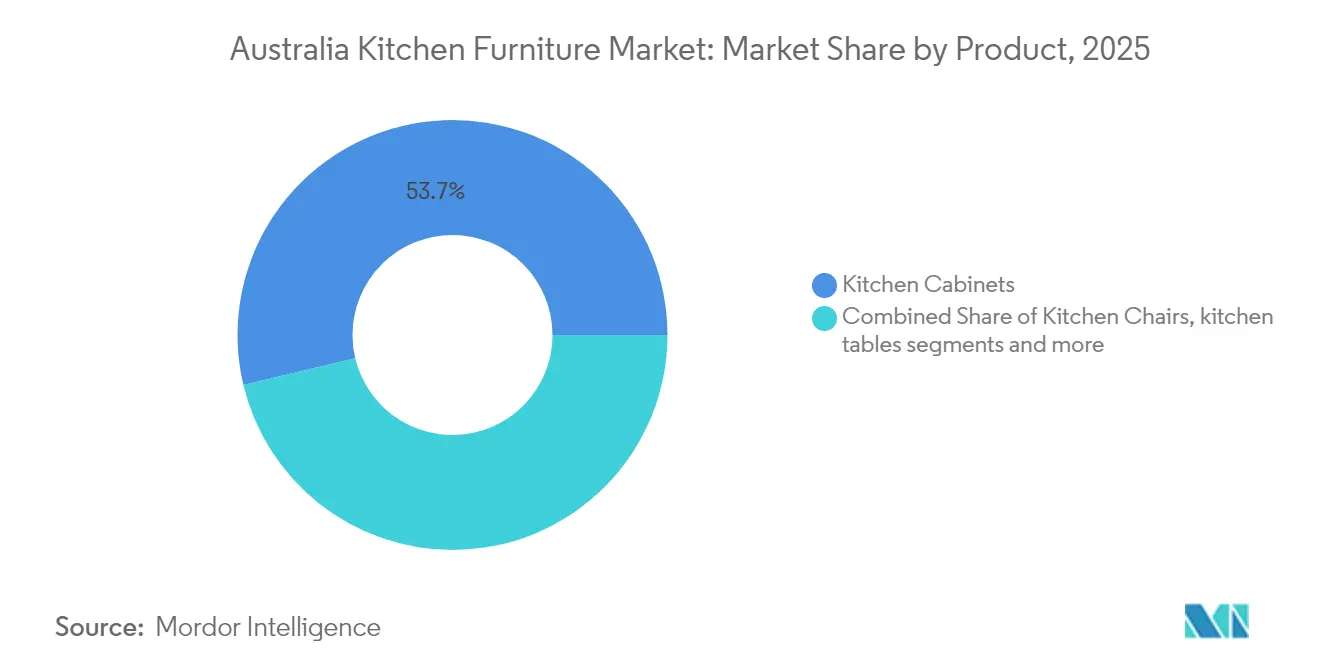
- Por producto, los gabinetes de cocina representaron el 53,74% de la cuota del mercado de mobiliario de cocina de Australia en 2025, mientras que los accesorios como carritos y estantes de despensa se prevé que se expandan a una CAGR del 5,58% hasta 2031.
- Por material, la madera retuvo una cuota del 60,62% del tamaño del mercado de mobiliario de cocina de Australia en 2025, mientras que los componentes metálicos avanzan a una CAGR del 6,52% hasta 2031.
- Por usuario final, las aplicaciones residenciales captaron el 76,05% del tamaño del mercado de mobiliario de cocina de Australia en 2025, mientras que las instalaciones comerciales se proyectan para crecer a una CAGR del 6,63% hasta 2031.
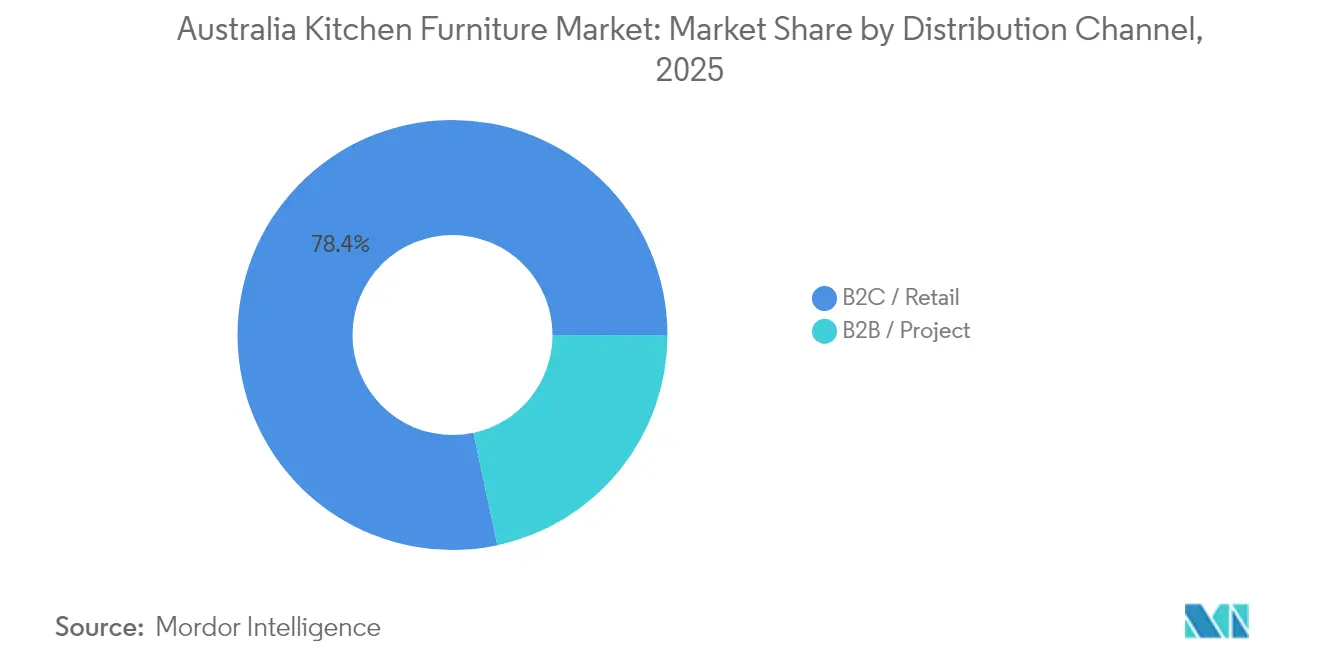
- Por canal de distribución, el comercio minorista B2C controló el 78,35% del valor en 2025, mientras que las ventas de proyectos B2B registran una CAGR del 6,41% a medida que los constructores integran soluciones de cocina premium en nuevas viviendas.
- Por región, Nueva Gales del Sur lideró con una cuota de ingresos del 34,18% en 2025; Queensland es el estado de más rápido crecimiento con una CAGR del 6,14% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Mobiliario de Cocina de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento del gasto en renovación residencial | +1.2% | Nacional, concentrado en Nueva Gales del Sur y Victoria | Mediano plazo (2-4 años) |
| Vida en planta abierta que impulsa la demanda de soluciones modulares | +0.8% | Centros urbanos a nivel nacional | Largo plazo (≥ 4 años) |
| Expansión del comercio minorista de mobiliario en línea | +0.6% | Nacional, más fuerte en áreas regionales | Corto plazo (≤ 2 años) |
| Adopción de tecnologías de cocina inteligente | +0.5% | Áreas metropolitanas, extendiéndose a centros regionales | Mediano plazo (2-4 años) |
| Incentivos para viviendas energéticamente eficientes | +0.4% | Victoria en cabeza, ampliándose a otros estados | Mediano plazo (2-4 años) |
| Surgimiento de mercados de economía circular | +0.3% | Principales áreas metropolitanas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto en Renovación Residencial y Mejoras de Cocina
Los presupuestos promedio de renovación de cocina escalaron a AUD 35.000–45.000 en 2024 a medida que los millennials entraron en sus años de máxima propiedad y los baby boomers se mudaron a residencias orientadas al estilo de vida[1]Envision Kitchens, "Costos y Tendencias de Renovación de Cocina," envisionkitchens.com.au. Las bajas tasas de interés y los incentivos estatales focalizados mantuvieron el impulso, apoyando la adopción de gabinetes premium y mobiliario multifuncional. Brisbane registró el mayor gasto agregado en renovación, mientras que Geelong publicó los mayores desembolsos per cápita, demostrando la amplitud de la demanda más allá de las metrópolis tradicionalmente dominantes. Aunque la inflación en los materiales de construcción modera actualmente los presupuestos discrecionales, las soluciones modulares de ingeniería de valor ayudan a sostener los ciclos de reposición. Los fabricantes que ofrecen instalación rápida y paquetes de financiación capturan cuota en este entorno sensible al presupuesto.
Creciente Prevalencia de la Vida en Planta Abierta que Impulsa la Demanda de Gabinetes de Cocina Modulares
Más de dos tercios de las viviendas de nueva construcción incorporaron distribuciones de planta abierta en 2024, posicionando la cocina como un centro social contiguo a las zonas de estar. Esta preferencia arquitectónica eleva la demanda de gabinetes modulares que funcionan a la vez como divisores de habitaciones y puntos visuales focales. El tamaño de unidad estandarizado simplifica la logística, mientras que la personalización de colores y herrajes mantiene la flexibilidad de diseño. Los promotores de apartamentos en Sídney y Melbourne especifican cada vez más esquineros extraíbles, altas despensas y módulos de barra de desayuno para maximizar el espacio utilizable. La tendencia respalda precios premium para puertas de perfil delgado, bisagras ocultas e iluminación LED integrada que armonizan con la decoración adyacente.
Creciente Penetración del Comercio Minorista de Mobiliario en Línea que Amplía el Alcance al Cliente
Los canales digitales captaron aproximadamente el 18% de las ventas nacionales de mobiliario en 2024, con las categorías de cocina superando el crecimiento del sector en general[2]Kitchen Warehouse, "Crecimiento del Comercio Electrónico en el Mercado de Mobiliario Australiano," kitchenwarehouse.com.au. Las herramientas de planificación de realidad aumentada y las consultas virtuales mitigan las limitaciones táctiles del comercio electrónico. Los hogares regionales se benefician más, accediendo a gamas premium anteriormente limitadas a las salas de exposición metropolitanas. Las plataformas de venta directa al consumidor comprimen las cadenas de suministro, reduciendo los costos de adquisición para los renovadores con conciencia de precio. No obstante, las experiencias en sala de exposición siguen siendo fundamentales para la selección de materiales y la prueba de herrajes, lo que lleva a los minoristas a integrar la recogida en tienda, los recorridos virtuales en vídeo en directo y los estudios temporales en modelos omnicanal.
Creciente Adopción de Tecnologías de Cocina Inteligente
Aproximadamente el 50% de los hogares australianos poseían al menos un dispositivo de cocina inteligente a finales de 2024, frente al 36% en 2023[3]Informe sobre Tecnología de Cocina Inteligente, "Adopción de Cocina Inteligente en Australia," smartkitchentech.com.au. Los cajones activados por voz, los estantes con iluminación por sensor y las bisagras habilitadas para IoT migran del segmento de lujo al segmento masivo. Los diseñadores de gabinetes ahora asignan nichos de carga dedicados y canales de gestión de cables como características básicas. Los grupos demográficos más jóvenes priorizan el monitoreo de inventario mediante aplicaciones que reduce el desperdicio de alimentos, mientras que las poblaciones de mayor edad agradecen los estantes con sistema de elevación automatizada para un acceso ergonómico. Los proveedores de componentes que coordinan con las marcas de electrodomésticos aceleran la compatibilidad del ecosistema, reforzando la demanda de reposición de mobiliario con capacidad tecnológica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Costos elevados de madera y materias primas | −0.7% | A nivel nacional, necesidad aguda para los productores locales | Corto plazo (≤ 2 años) |
| Intensificación de la competencia de importaciones | −0.6% | Nacional, más fuerte en segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada en ebanistería | −0.5% | A nivel nacional, grave en áreas regionales | Mediano plazo (2-4 años) |
| Variabilidad en los códigos de construcción entre estados | −0.4% | Nacional, normativas específicas por estado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Elevados de Madera y Materias Primas que Comprimen los Márgenes de los Fabricantes
Los precios de la madera para construcción subieron un 22% interanual en 2024 en medio de cuellos de botella en el suministro y la demanda de exportación, presionando a los fabricantes de gabinetes locales[4]Asociación de la Industria de la Vivienda, "Informe de Escasez de Habilidades," hia.com.au. Los costos de herrajes, adhesivos y chapas siguieron al alza, reduciendo los márgenes brutos en talleres pequeños y medianos. Algunos productores se orientaron hacia paneles de ingeniería y compuestos híbridos para reducir la exposición a los volátiles precios de la madera. Los fabricantes más grandes aprovecharon la adquisición masiva y el abastecimiento alternativo de plantaciones de Nueva Zelanda para estabilizar los insumos. Los minoristas introdujeron cláusulas transparentes de ajuste de precios, aunque el rechazo del consumidor se intensificó, lo que llevó a las marcas de gama de entrada a enfatizar surtidos de laminado de nivel básico.
Intensificación de la Competencia de Importaciones de Proveedores Asiáticos de Mobiliario Plano Desmontable
Los exportadores asiáticos ampliaron los envíos de gamas listas para ensamblar con precios entre un 15–20% por debajo de los equivalentes nacionales en 2024. Los precios agresivos en fábrica, la consolidación a nivel de contenedor y las redes localizadas de postventa erosionan la cuota de mercado de los actores locales que apuntan a los consumidores sensibles al costo. Las marcas nacionales contraatacan con servicios a medida, plazos de entrega más cortos y certificaciones de sostenibilidad. Las deliberaciones gubernamentales sobre derechos antidumping continúan pero aún no han producido aranceles protectores. La competencia de precios comprime los márgenes de los minoristas, especialmente en la gama media-baja, donde la diferenciación descansa en gran medida en las opciones de acabado y la duración de la garantía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Los Gabinetes Mantienen la Primacía Mientras los Accesorios se Aceleran
Los gabinetes de cocina captaron el 53,74% del valor en 2025, generando la mayor porción de la cuota del mercado de mobiliario de cocina australiano. Los altos precios unitarios y los largos ciclos de reposición aseguran su papel como inversiones fundamentales tanto en nuevas construcciones como en renovaciones. La demanda central se concentra en unidades de despensa de altura total, módulos de isla con asientos integrados y sistemas de cajones de cierre suave que elevan la experiencia del usuario. Los cuerpos de madera contrachapada premium y los acabados curados con UV respaldan las expectativas de durabilidad entre los propietarios acaudalados.
Los accesorios que engloban carritos, carros y estantes de despensa modulares registraron el crecimiento más rápido con una CAGR del 5,58%, reflejando el creciente desarrollo de apartamentos en Sídney, Melbourne y Brisbane. Estas soluciones móviles o de conexión directa compensan las restricciones de espacio y se adaptan a las propiedades en alquiler donde las instalaciones permanentes enfrentan restricciones. Los fabricantes se centran en marcos de acero delgados, encimeras plegables y ruedas con bloqueo que permiten una reconfiguración flexible. Los precios más bajos del segmento fomentan las mejoras por impulso y las compras recurrentes, reforzando los flujos de ingresos recurrentes. Los sensores inteligentes que miden los niveles de inventario o recuerdan a los usuarios las fechas de vencimiento ilustran cómo los accesorios integran cada vez más tecnología para aumentar el valor percibido.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Material: El Dominio de la Madera Enfrenta la Innovación Impulsada por el Metal
La madera continuó comandando el 60,62% de la cuota de mercado en 2025 dentro del mercado de mobiliario de cocina de Australia. Los consumidores valoran su calidez estética y la artesanía percibida, especialmente en viviendas unifamiliares suburbanas donde los acabados naturales complementan los interiores de planta abierta. Las puertas de madera maciza, los chapados termalmente modificados y los selladores a base de agua extienden la vida útil y satisfacen las expectativas de sostenibilidad. Las líneas de roble Royal-ite y madera negra de Tasmania se venden robustamente en segmentos premium a pesar de las presiones de costos.
Los componentes metálicos crecen a una CAGR del 6,52% a medida que los diseñadores buscan perfiles delgados, estéticas industriales y compatibilidad con herrajes inteligentes. Los marcos de aluminio con recubrimiento en polvo facilitan los frentes sin tirador y las bisagras ocultas, satisfaciendo los gustos contemporáneos. Las cajoneras de acero inoxidable combinadas con frentes de madera crean construcciones híbridas que equilibran la durabilidad y el atractivo visual. Las normas de seguridad contra incendios cada vez más estrictas en viviendas de alta densidad impulsan aún más la demanda de sustratos no combustibles, posicionando al metal como una alternativa pragmática. Los tableros compuestos y los laminados de alta presión sirven a los segmentos orientados al costo, aunque raramente desplazan el arraigado atractivo cultural de la madera.
Por Usuario Final: El Sector Residencial Reina Mientras el Impulso Comercial Crece
Los compradores residenciales generaron el 76,05% de los ingresos de 2025, reflejando ciclos impulsados por el estilo de vida que dependen de la revalorización de la propiedad y las prioridades de comodidad personal. Las viviendas unifamiliares promedian intervalos de reposición de 15 a 20 años, mientras que las renovaciones de apartamentos tienden a acercarse a los 10 años debido a la evolución de los arrendamientos y las tendencias de diseño. Los gabinetes con capacidad tecnológica inteligente, los centros de carga integrados y las superficies antimicrobianas ganan terreno entre los profesionales urbanos que favorecen la comodidad y las garantías de salud.
Se proyecta que las instalaciones comerciales, que abarcan restaurantes, hoteles, oficinas e instalaciones educativas, registren una CAGR del 6,63% hasta 2031. El repunte de la hostelería tras la pandemia impulsa los rediseños de cocinas que enfatizan la velocidad, la higiene y las zonas de preparación visibles para el cliente. Los proveedores de espacios de co-trabajo especifican cocinas al estilo de barista que también sirven como espacios de colaboración, elevando los requisitos funcionales. Los compradores comerciales exigen marcos de acero inoxidable, correderas de uso intensivo y laminados de alta resistencia al desgaste diseñados para uso intensivo diario. Los proveedores adaptan los contratos de mantenimiento y las garantías de reposición rápida para cumplir con estrictas expectativas de tiempo de actividad.
Por Canal de Distribución: El Dominio Minorista se Desplaza hacia las Ventas Orientadas a Proyectos
Los establecimientos minoristas B2C —incluidos centros de mejora del hogar, salas de exposición especializadas y comercio electrónico puro— controlaron el 78,35% del gasto en 2025. Los hogares aficionados al bricolaje se inclinan por los sistemas de mobiliario plano desmontable que presentan instrucciones de montaje intuitivas y herramientas de configuración en línea. Las sucursales regionales de cadenas de ferretería amplían el alcance, mientras que los conceptos de tienda dentro de la tienda proporcionan exposición de marca premium en formatos de gran superficie.
Se prevé que los canales B2B basados en proyectos crezcan un 6,41% anual a medida que los constructores preseleccionan paquetes completos de cocina para desarrollos sobre plano. Los contratos de volumen generan eficiencias de costo, favoreciendo a los proveedores capaces de garantizar calidad consistente en cientos de unidades. Los servicios de renovación llave en mano agrupan diseño, demolición, suministro e instalación, atrayendo a propietarios con poco tiempo disponible. Las salas de exposición acogen cada vez más mostradores dedicados al sector profesional, facilitando la alineación de especificaciones y el procesamiento de garantías postventa. Sin embargo, las carteras de proyectos siguen vinculadas a los ciclos macro de construcción, lo que requiere mitigación de riesgos mediante carteras de pedidos diversificadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Nueva Gales del Sur mantuvo el liderazgo con el 34,18% del valor nacional en 2025, subrayado por el elevado ingreso disponible per cápita de Sídney y una experimentada fuerza laboral en renovación. El parque inmobiliario maduro impulsa la demanda de reposición de almacenamiento actualizado, herrajes de cierre suave e iluminación energéticamente eficiente. La proximidad al Puerto Botany agiliza los flujos de importación, permitiendo precios competitivos para las marcas internacionales. Las eficiencias en la cadena de suministro refuerzan la amplitud de elección del consumidor, desde paquetes de mobiliario plano desmontable de presupuesto hasta suites artesanales a medida.
La CAGR del 6,14% de Queensland subraya el influjo demográfico y la actividad constructiva centrada en el estilo de vida, particularmente en enclaves costeros. Los promotores enfatizan distribuciones ventiladas con islas de gran tamaño y escotillas de servicio exteriores para facilitar el entretenimiento. Las consideraciones específicas del estado relativas a ciclones y humedad impulsan la adopción de subestructuras de acero galvanizado y tableros resistentes a la humedad. Los programas de subsidio gubernamental para viviendas de energía positiva también catalizan la demanda de acabados con bajo contenido de compuestos orgánicos volátiles (COV) y tiras de iluminación compatibles con energía solar.
Victoria, Australia Occidental y Australia Meridional contribuyen colectivamente con aproximadamente un tercio de los ingresos nacionales, aprovechando cada una los ecosistemas de producción localizados y el talento cualificado en carpintería. La distancia de Perth respecto a los proveedores de la costa este motiva a los fabricantes verticalmente integrados que capturan el valor del diseño a la instalación. Tasmania y el Territorio del Norte siguen siendo nichos pero muestran un creciente apetito por los envíos directos al consumidor que eluden las limitadas redes minoristas. La divergencia en los códigos de construcción a nivel estatal requiere líneas de productos adaptativas, destacando aún más la naturaleza regionalizada del mercado de mobiliario de cocina de Australia.
Panorama regulatorio
Los proveedores de muebles de cocina en Australia operan dentro de los requisitos de seguridad de productos y protección al consumidor administrados por la ACCC bajo la Ley del Consumidor de Australia (ACL). Un cambio reciente clave es el Consumer Goods (Toppling Furniture) Information Standard 2024, que entró en vigor el 4 de mayo de 2025 y exige etiquetas de advertencia, advertencias en el punto de venta e información de anclaje para muebles de almacenamiento específicos (por ejemplo, cómodas, armarios y estanterías de 686 mm o más). Esto tiene implicaciones para el embalaje, la comercialización y las pautas de instalación en los canales minoristas y de proyectos.
En el lado comercial, la guía de la Australian Border Force señala que, a partir del 1 de julio de 2024, los derechos de aduana para numerosas partidas arancelarias, incluidos varios tipos de muebles, se redujeron a cero. Esto reduce la fricción de costos de importación desembarcados e intensifica la competencia de precios para las categorías de embalaje plano y listas para montar. En el caso de la carpintería empotrada, las expectativas técnicas están definidas por normas australianas establecidas, como la AS 4386:2018 para el diseño, la fabricación y la instalación de la carpintería, y el incumplimiento de las obligaciones de seguridad vinculadas a la ACL conlleva topes de sanción corporativa severos (hasta AUD 50 millones o el 30% de la facturación ajustada durante el período de infracción).
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas (madera y tableros de ingeniería, laminados, marcos y herrajes de metal, adhesivos y acabados), y luego avanza hacia el suministro de componentes y herrajes (bisagras, correderas, tiradores, organizadores e iluminación). La fabricación se lleva a cabo a través de talleres de ebanistería y fabricantes industriales de gabinetes que utilizan líneas de fresado CNC, perforación y acabado. A partir de ahí, el diseño y las especificaciones fluyen a través de diseñadores de cocinas, constructores y contratistas de renovación, mientras que los servicios de instalación siguen siendo un paso crítico de última milla para los productos empotrados. Las ventas minoristas B2C (incluidas las en línea) y las ventas de proyectos B2B entregan luego gabinetes terminados y mobiliario de cocina complementario a usuarios finales residenciales y comerciales.
La distribución y el abastecimiento están fuertemente influenciados por la exposición a las importaciones y los requisitos de adquisición. Un análisis de GTAIC de marzo de 2026 destacó un alto riesgo de concentración de importaciones para el mobiliario de cocina de madera, con China, Italia y Vietnam representando más del 96% de las importaciones. Esto eleva el riesgo de plazos de entrega de proveedores, flete y divisas para distribuidores y minoristas. Para los proveedores que atienden proyectos del sector público o alineados con el gobierno, la Política de Adquisición Ambientalmente Sostenible del Gobierno Federal de Australia (vigente desde julio de 2025) aumenta la importancia de la trazabilidad, la gestión de residuos y la selección de materiales sostenibles dentro del abastecimiento y la fabricación, lo que da forma a la documentación de productos y a los procesos de calificación de proveedores.
Panorama Competitivo
El mercado de mobiliario de cocina de Australia presenta una fragmentación moderada. IKEA combina la escala de abastecimiento global con estudios de planificación localizados para dirigirse a los consumidores orientados al valor, respaldado por una alianza de entrega de tres años con Australia Post que cubre regiones remotas. La marca Kaboodle de Bunnings domina las mejoras de bricolaje, aprovechando su amplia cobertura de tiendas y los configuradores en línea intuitivos. Freedom Kitchens se posiciona en el extremo premium, ofreciendo servicios de consultoría de diseño y garantías extendidas para diferenciarse de los minoristas masivos.
La tecnología sirve como campo de batalla competitivo clave. La técnica ultrasónica WoodWelding® de Modulr entrega gabinetes un 30% más resistentes que la carpintería convencional mientras reduce el tiempo de montaje. Starlight Kitchens Group despliega automatización CNC para reducir los plazos de entrega a menos de dos semanas para pedidos personalizados. Las credenciales de sostenibilidad son igualmente determinantes: el establecimiento de IKEA en Adelaida alcanzó el estatus de energía renovable positiva en 2025, mostrando autonomía energética mediante fotovoltaica en tejado y almacenamiento en batería.
Las iniciativas de economía circular ganan prominencia a medida que las empresas pilotean esquemas de recompra de componentes reacondicionados, atrayendo a consumidores con conciencia ecológica y compensando la inflación de materias primas. Los fabricantes nacionales capitalizan el branding de fabricado en Australia, acentuando plazos de entrega más cortos y la alineación con el cumplimiento normativo. En general, los actores capaces de combinar eficiencia manufacturera con experiencias memorables para el cliente y comodidad omnicanal mantienen una ventaja competitiva en el mercado de mobiliario de cocina australiano.
Líderes de la Industria de Mobiliario de Cocina de Australia
IKEA Group
Kaboodle Kitchen (Bunnings Group Limited)
Freedom Kitchens (Steinhoff Asia-Pacific Group)
Kinsman Kitchens (Fletcher Building Ltd.)
Harvey Norman Holdings Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La automatización de la fabricación y los flujos de producción conectados se utilizan cada vez más para abordar la escasez de mano de obra calificada en la ebanistería y la necesidad de una producción personalizada más rápida y repetible. En marzo de 2026, SCM Australia completó la instalación de un sistema de almacenamiento automatizado y cuatro centros de anidado en eKitchens en Perth. En junio de 2026, Stirling Group lanzó la plataforma ProConnect Machinery para integrar software de oficina, medición de herramientas y maquinaria CNC para fabricantes de madera. Estos movimientos crean oportunidades para los proveedores de gabinetes y mobiliario de cocina que puedan estandarizar diseños modulares mientras mantienen la personalización mediante la integración de software con máquinas, mejorando los plazos de entrega tanto para renovaciones como para constructores de proyectos.
La entrada de la fabricación local y la resiliencia de la cadena de suministro crean espacio adicional, particularmente donde la concentración de importaciones es un riesgo documentado. En marzo de 2026, JAT Holdings comenzó la fabricación local de gabinetes en Perth bajo la marca Form Cabinetry, centrándose en cocinas y armarios residenciales. Esto añade presión competitiva sobre los actores establecidos y amplía el conjunto de opciones producidas localmente para constructores y renovadores. Al mismo tiempo, la eliminación de los derechos de aduana a cero para numerosas líneas arancelarias de muebles a partir del 1 de julio de 2024 aumenta la competencia basada en precios de las importaciones, lo que eleva la prima sobre ofertas diferenciadas, como el almacenamiento preparado para funciones inteligentes, los sistemas modulares de instalación rápida y la documentación de sostenibilidad alineada con los requisitos de adquisición y las preferencias de los consumidores.
Desarrollos recientes del sector
- Mayo de 2026: Freedom Australia anunció el lanzamiento oficial de Home Furniture Group, una nueva entidad que reúne las marcas de muebles Freedom y Amart. La estructura combinada fortalece la escala minorista nacional y puede concentrar las compras, la comercialización y la ejecución omnicanal, influyendo en cómo se seleccionan y fijan los precios de las gamas de mobiliario de cocina en toda Australia.
- Abril de 2026: Freedom Kitchens abrió dos nuevas salas de exposición en Melbourne. La mayor presencia física respalda la planificación de cocinas de alta consideración y las consultas de diseño, reforzando el papel del comercio minorista basado en la experiencia junto con las herramientas de configuración en línea.
- Abril de 2025: IKEA anunció que su tienda de Adelaida operará como el primer sitio minorista de energía renovable positiva del país. La iniciativa señala una inversión continua en operaciones minoristas de menor impacto y en habilitación logística, lo que aumenta el énfasis competitivo en las credenciales de sostenibilidad entre los minoristas de mobiliario de cocina de gran formato.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado australiano de mobiliario de cocina cubre la demanda y el valor de ventas de mobiliario de cocina comprado para cocinas residenciales y comerciales, donde la decisión de compra está vinculada a la renovación, actualización o reemplazo de cocinas.
Exclusiones del alcance: excluimos los electrodomésticos sueltos y línea blanca, el almacenamiento general de salas de estar y los artículos decorativos independientes que no se compran como mobiliario de cocina.
Descripción general de la segmentación
- Por Producto
- Gabinetes de Cocina
- Sillas de Cocina
- Mesas de Cocina
- Otros Productos (carrito de cocina, carro, estantes de despensa, etc.)
- Por Material
- Madera
- Metal
- Plástico y Polímero
- Otros Materiales
- Por Usuario Final
- Residencial
- Comercial
- Por Canal de Distribución
- B2C / Minorista
- Centros de Mejora del Hogar
- Tiendas Especializadas de Mobiliario
- En Línea
- Otros Canales de Distribución
- B2B / Proyecto
- B2C / Minorista
- Por Región
- Nueva Gales del Sur
- Victoria
- Queensland
- Australia Occidental
- Australia Meridional
- Tasmania
- Territorio de la Capital Australiana y Territorio del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer los límites del mercado y a construir una narrativa clara de la demanda para Australia, antes de realizar cualquier cálculo. Revisamos series públicas de vivienda y construcción, y las comparamos con señales de renovación para entender con qué frecuencia se actualizan las cocinas y cómo eso cambia la demanda anual.
Las entradas clave provinieron de fuentes de acceso libre, como la Oficina Australiana de Estadísticas para la actividad de vivienda y las tendencias de los hogares, las series de aprobaciones de construcción del gobierno y las estadísticas comerciales y aduaneras para los patrones de importación de muebles y artículos relacionados. También utilizamos fuentes como sitios web de asociaciones industriales y publicaciones técnicas sobre productos de madera de ingeniería y tableros, además de informes anuales de empresas y presentaciones a inversores para comprender los cambios de canal y la dirección de los precios. En algunos casos, se utilizaron suscripciones de pago para datos financieros de empresas y una base de datos de envíos de importación y exportación a nivel de envío para verificar la exposición de los proveedores y la combinación comercial. Las fuentes mencionadas aquí son ilustrativas, y se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que las fuentes documentales no pueden mostrar claramente, como los cambios en la combinación entre ventas de proyectos y ventas minoristas, los ciclos típicos de reemplazo de cocinas y los cambios recientes en el valor promedio de pedido. Hablamos con una variedad de partes interesadas, incluidos fabricantes, distribuidores, participantes de canales minoristas y en línea, instaladores y encuestados orientados a proyectos, para que el modelo refleje el comportamiento de compra real en toda Australia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 15% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 17% | Gerentes: 47% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento utilizó los enfoques descendente y ascendente en conjunto, partiendo de la actividad de vivienda específica de Australia y de los grupos de demanda de renovación, que luego se tradujeron en gasto en mobiliario de cocina utilizando la lógica de adopción y tasa de reemplazo. Una vez formado ese total, se realizaron verificaciones ascendentes selectivas consolidando una muestra de ingresos de proveedores y canales, y luego ajustando por brechas de cobertura y doble contabilización.
Algunas variables que fueron relevantes en el modelo incluyeron las terminaciones de nuevas viviendas, la frecuencia de renovación residencial, la proporción de cocinas que pasan a formatos modulares, el tamaño promedio del ticket de renovación de cocinas, la división entre trabajo de proyecto y compras minoristas, y la participación de importaciones en categorías clave de muebles. Cuando una variable no era directamente observable, cubrimos la brecha utilizando rangos de entrevistas y series proxy simples (por ejemplo, actividad de construcción y datos comerciales), y luego mantuvimos el supuesto consistente a lo largo de los años para que la tendencia siga siendo explicable.
Los pronósticos se construyeron utilizando análisis de escenarios, porque la demanda es sensible a los ciclos de construcción, la confianza de los hogares y el momento de las renovaciones. Aplicamos casos base, más suave y más fuerte, y luego reducimos la trayectoria final después de que los encuestados primarios confirmaran la probable dirección de precios y volumen durante el período de perspectiva.
Validación de datos y ciclo de actualización
Los totales se verificaron con señales independientes que deberían moverse en la misma dirección, como las aprobaciones de construcción, los indicadores de gasto en renovación y las tendencias de importación relacionadas con muebles, y cualquier discrepancia importante se reelaboró hasta que la lógica de los factores impulsores la explicara. Cuando aparecían valores atípicos, se revisaban los supuestos detrás de los precios, la combinación de canales o las tasas de reemplazo, y se realizaban llamadas aclaratorias si la variación no podía explicarse a partir de información pública.
Antes de la aprobación final, el modelo pasa por una revisión de analistas de varios pasos para que las entradas, los cálculos y los movimientos año a año sean fáciles de rastrear. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian sustancialmente la demanda, los flujos comerciales o los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Tamaño del mercado australiano de mobiliario de cocina según Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el mobiliario de cocina en Australia pueden diferir incluso cuando el nombre del tema parece ser el mismo, ya que las empresas pueden contabilizar diferentes límites de producto, tratar las ventas de proyectos de manera diferente y convertir los precios locales a USD utilizando momentos distintos. La tabla a continuación coloca tres cifras una junto a la otra para que las razones prácticas detrás de la dispersión sean más fáciles de ver.
Las mayores brechas suelen provenir de si los componentes de renovación de cocinas se contabilizan como muebles, cómo se asignan las importaciones al consumo local y si la estimación se inclina hacia un ciclo de renovación agresivo o conservador en el año base del pronóstico. El momento de la conversión de divisas también importa, porque un pequeño cambio de AUD a USD puede modificar el tamaño de mercado declarado incluso si el gasto local es similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,51 mil millones de USD (2025) | |
| Consultora Regional A | 1,67 mil millones de USD (2026) | Utiliza un año posterior y parece combinar el mobiliario de cocina con una canasta más amplia de renovación, lo que puede incluir categorías adyacentes y elevar el total. |
| Editorial del Sector B | 1,12 mil millones de USD (2025) | Probablemente limita el alcance solo a gabinetes o a una visión de canal minorista más estrecha, y puede no tener en cuenta plenamente la demanda impulsada por proyectos y el suministro importado vinculado a las renovaciones de cocinas. |
La tabla muestra una división clara entre una visión de estilo de renovación más amplia y una visión de estilo solo de gabinetes más estrecha, y en el modelo de Mordor Intelligence el total se construye en torno a las compras de mobiliario de cocina vinculadas a renovaciones y actualizaciones de cocinas, sin incluir electrodomésticos no relacionados ni almacenamiento general del hogar. Con factores impulsores fáciles de rastrear cada año, como la actividad de vivienda, el ritmo de renovación y la combinación de canales, el resultado se mantiene transparente y repetible cuando es necesario actualizar los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de mobiliario de cocina australiano?
El tamaño del mercado de mobiliario de cocina australiano alcanzó USD 1,59 mil millones en 2026 y se proyecta que crezca hasta USD 2,03 mil millones en 2031.
¿Qué segmento de producto lidera las ventas?
Los gabinetes de cocina lideran, con una participación del 53,74% del valor nacional en 2025.
¿Qué estado muestra el crecimiento más rápido?
Se prevé que Queensland se expanda a una CAGR del 6,14% hasta 2031 gracias a la demanda de vivienda impulsada por la migración.
¿Qué importancia tiene el comercio minorista en línea para el mobiliario de cocina?
Los canales digitales ya capturan alrededor del 18% de las ventas y continúan creciendo a medida que mejoran las herramientas de planificación virtual.
¿Qué materiales están ganando popularidad?
Los componentes metálicos son la categoría de material de más rápido crecimiento, registrando una CAGR del 6,52% debido a su durabilidad y compatibilidad con sistemas inteligentes.
¿Qué tan fragmentado está el panorama competitivo?
El mercado está moderadamente concentrado con los cinco principales actores en posesión de algo menos del 40% de la cuota, lo que otorga una puntuación de concentración de 6.
Última actualización de la página el:



