
Tamaño y Participación del Mercado de Construcción de Centros de Datos en Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
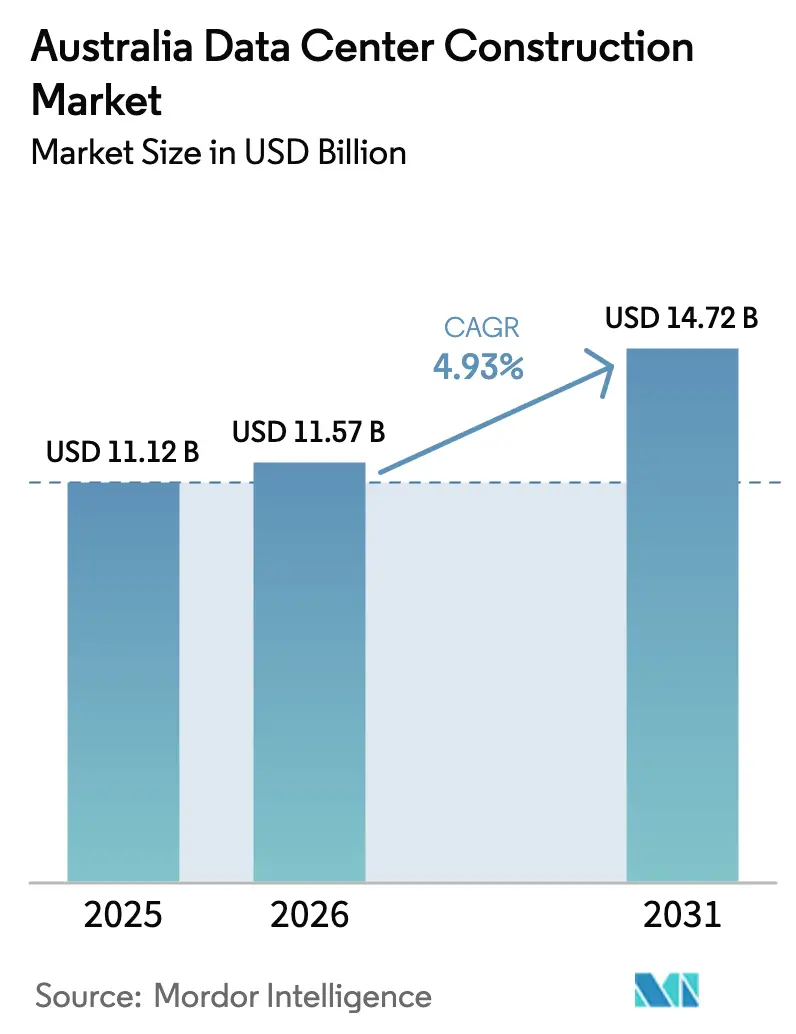
| Tamaño del mercado en el año base (2025) | 11.12 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.93 % |
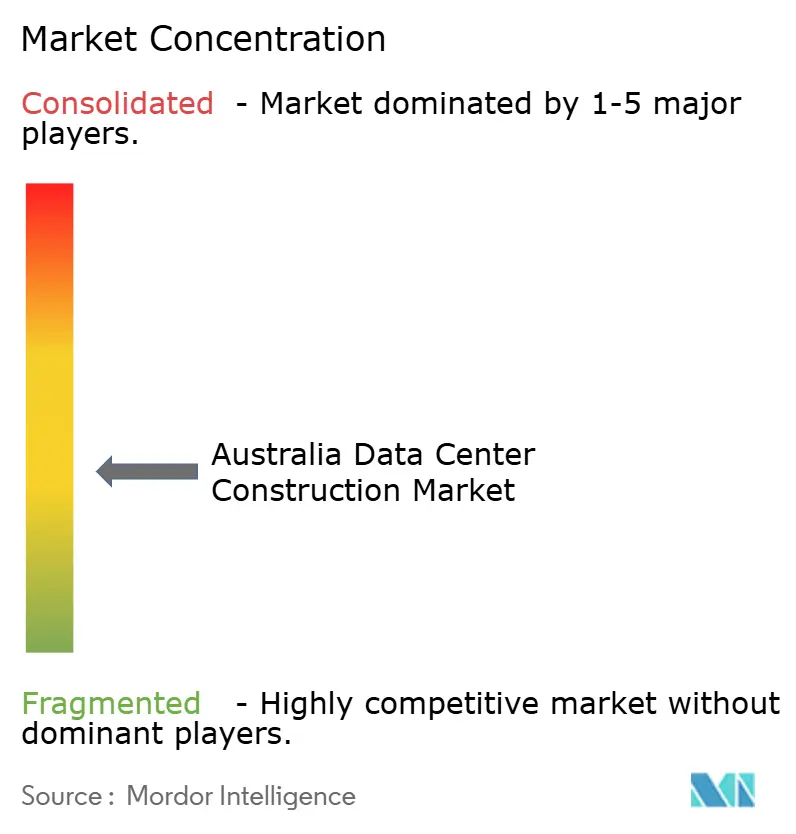
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Centros de Datos en Australia por Mordor Intelligence
Se proyecta que el tamaño del mercado de construcción de centros de datos en Australia sea de USD 11.120 millones en 2025, USD 11.570 millones en 2026, y alcance USD 14.720 millones en 2031, creciendo a una CAGR del 4,93% entre 2026 y 2031. La expansión moderada está respaldada por compromisos de capital de hiperescala que orientan el gasto hacia un menor número de campus de gran tamaño, reforzando la disciplina del lado de la oferta incluso cuando la demanda de capacidad preparada para inteligencia artificial se acelera. Los incentivos de energía renovable respaldados por el gobierno, la adopción del diseño de estructura energizada y el aumento de las densidades de bastidores reconfiguran colectivamente la economía de los proyectos, impulsando a los contratistas llave en mano a integrar experiencia en refrigeración líquida y construcciones modulares. Las estrategias competitivas ahora dependen de asegurar equipos eléctricos de largo plazo de entrega, garantizar asignaciones de red antes que los competidores y ofrecer a los inquilinos plazos de entrega inferiores a 18 meses. Estos factores permiten a los promotores con sólido respaldo de capital preservar los márgenes a pesar de la inflación de costos de construcción de dos dígitos y el endurecimiento de las normas de zonificación en Sídney y Melbourne. El mercado de construcción de centros de datos en Australia evoluciona, por tanto, desde construcciones empresariales impulsadas por volumen hacia un panorama intensivo en capital, con prioridad en la hiperescala, que valora la velocidad de comercialización y la eficiencia energética.
Conclusiones Clave del Informe
- Por tipo de nivel, el nivel 3 capturó el 56,84% de la participación del mercado de construcción de centros de datos en Australia en 2025, mientras que se prevé que las instalaciones de nivel 4 registren una CAGR del 5,46% hasta 2031.
- Por tamaño, los campus de hiperescala representaron el 60,13% del tamaño del mercado de construcción de centros de datos en Australia en 2025 y se proyecta que crezcan a una CAGR del 5,78% hasta 2031.
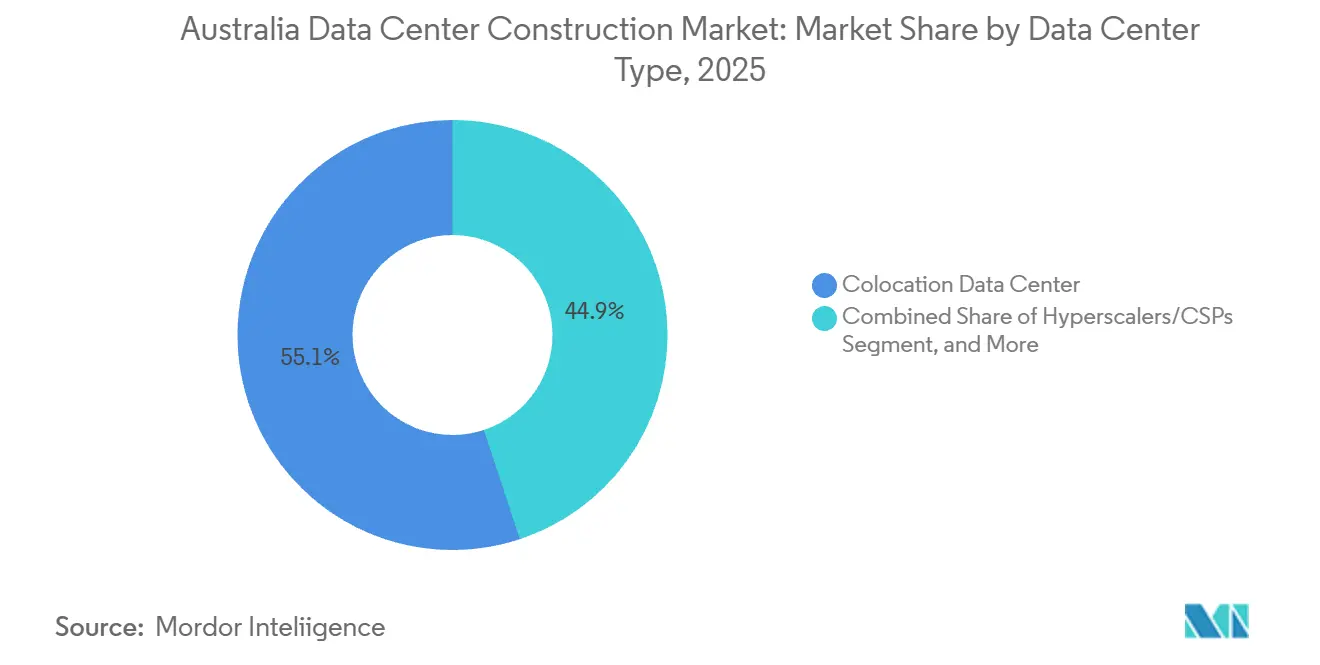
- Por tipo de centro de datos, los proveedores de colocación mantuvieron el 55,08% de la participación del mercado de construcción de centros de datos en Australia en 2025; los proveedores de hiperescala y servicios en la nube se expandirán a una CAGR del 5,82% durante el mismo período.
- Por infraestructura, la infraestructura eléctrica representó el 39,82% de la participación de mercado en 2025, mientras que se espera que los sistemas mecánicos registren una CAGR del 6,12% entre 2026 y 2031, superando a otras categorías de gasto.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Construcción de Centros de Datos en Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Inversión de Proveedores de Hiperescala y Nube | +1.8% | Global, concentrado en Sídney y Melbourne | Mediano plazo (2-4 años) |
| Demanda de Borde de Baja Latencia en Sídney y Melbourne | +0.9% | Sídney, Melbourne, con extensión a Brisbane | Corto plazo (≤ 2 años) |
| Incentivos Gubernamentales de Energía Renovable para Centros de Datos Ecológicos | +0.7% | Nacional, más fuerte en Victoria y Queensland | Largo plazo (≥ 4 años) |
| Auge de la Densidad de Bastidores de IA/HPC que Impulsa la Demanda de Nuevas Construcciones | +1.2% | Global, adopción temprana en las principales metrópolis | Mediano plazo (2-4 años) |
| El Modelo de Arrendamiento de Estructura Energizada Acorta el Tiempo de Comercialización | +0.4% | Nacional, emergente en mercados secundarios | Corto plazo (≤ 2 años) |
| Reconversión de Sitios de Plantas de Carbón Retiradas en Campus de Centros de Datos | +0.3% | Nueva Gales del Sur, Victoria, Queensland | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Inversión de Proveedores de Hiperescala y Nube
AWS comprometió AUD 20.000 millones (USD 13.200 millones) hasta 2029 para nuevas zonas de disponibilidad en Sídney y Melbourne, estableciendo un precedente para construcciones plurianuales y multirregionales que absorben la capacidad de red antes de que los competidores puedan movilizarse.[1]AWS invertirá AUD 20.000 millones en Australia, About Amazon, aboutamazon.com.auMicrosoft añadió una cuarta región de nube australiana en 2025 y destinó aumentos de capacidad hasta 150 MW para 2027, reforzando la dinámica del ganador que se lleva la mayor parte. Los promotores que aseguran previamente servidumbres y actualizaciones de subestaciones efectivamente delimitan los mercados metropolitanos por hasta siete años. Los operadores de colocación, por tanto, pivotan hacia modelos de estructura energizada, ilustrado por el proyecto IC3 Super West de 47 MW de Macquarie Data Centers, que permite la instalación de equipos por parte de los inquilinos durante la construcción principal.
Auge de la Densidad de Bastidores de IA/HPC que Impulsa la Demanda de Nuevas Construcciones
Las densidades de bastidores para clústeres de GPU NVIDIA H100 y AMD MI300 ahora superan los 100 kW, cinco veces las cargas empresariales tradicionales, acelerando la demanda de circuitos de agua fría y refrigeración directa al chip. El campus MEL2 de 354 MW de AirTrunk integra intercambiadores de calor de puerta trasera y unidades de distribución de refrigeración redundantes que los centros de datos de refrigeración por aire convencionales no pueden modernizar de manera rentable.[2]Desarrollo del Campus MEL2 de Melbourne, AirTrunk, airtrunk.com Actualizar una instalación existente de 10 MW a refrigeración líquida cuesta aproximadamente el 60% de una construcción desde cero, pero solo proporciona la mitad de la densidad utilizable, lo que impulsa a los proveedores de hiperescala hacia campus de construcción específica.
Demanda de Borde de Baja Latencia en Sídney y Melbourne
Las cargas de trabajo de servicios financieros, videojuegos y realidad aumentada requieren tiempos de ida y vuelta inferiores a 5 ms, lo que llevó a Telstra a desplegar micro centros de datos en 15 ubicaciones minoristas en ambas ciudades en 2025.[3]Expansión de la Red de Computación de Borde, Telstra, telstra.com.au Optus extendió las Zonas Locales de AWS a Brisbane y Perth, reduciendo la latencia para los usuarios regionales. Aunque las construcciones individuales son pequeñas, de 2 a 5 MW, las rentas premium de AUD 300-400 (USD 210-280) por kW mensual crean una economía unitaria atractiva que complementa los campus de hiperescala en los suburbios periféricos.
Incentivos Gubernamentales de Energía Renovable para Centros de Datos Ecológicos
El Esquema de Inversión en Capacidad del Gobierno Federal garantiza 32 GW de energías renovables despachables, reduciendo los costos de contratos de compra de energía para los centros de datos dispuestos a ubicarse cerca de zonas de energía renovable. Las subvenciones de Tecnologías de Mejora de la Red de Nueva Gales del Sur subsidian adicionalmente las actualizaciones de transmisión para instalaciones que aprovechan parques eólicos y solares. Los ahorros en gastos operativos de AUD 2-3 millones (USD 1,4-2,1 millones) anuales para un sitio de 50 MW mejoran las tasas internas de retorno de los proyectos, aunque la distancia de 200-300 km desde los centros de fibra obliga a los promotores a sopesar la latencia frente al costo de la energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Terrenos y Límites de Zonificación en Metrópolis de Primer Nivel | -1.1% | Impacto principal en Sídney y Melbourne | Mediano plazo (2-4 años) |
| Retrasos en la Conexión a la Red y Disponibilidad Limitada de Energía | -0.8% | Nacional, agudo en mercados consolidados | Largo plazo (≥ 4 años) |
| La Escasez de Oficios Especializados Infla los Costos de Construcción | -0.6% | Nacional, concentrado en las principales metrópolis | Corto plazo (≤ 2 años) |
| Las Nuevas Normas Cibernéticas de Infraestructura Crítica Incrementan el Gasto de Capital | -0.4% | Nacional, toda la infraestructura crítica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Conexión a la Red y Disponibilidad Limitada de Energía
El Plan Integrado del Sistema 2025 de AEMO pronosticó congestión en los suburbios occidentales de Sídney y el norte de Melbourne hasta al menos 2028, retrasando las aprobaciones de conexión para cargas de 50 MW. TransGrid confirmó que 12 proyectos en cola que totalizan 800 MW esperan entregas de transformadores que no se materializarán antes de 2027. Los proveedores de hiperescala con solidez financiera evitan la cola financiando ramales dedicados y generación con contratos de compra obligatoria, dejando de lado a los actores de nivel medio que no pueden comprometerse con incrementos de 100 MW.
Escasez de Terrenos y Límites de Zonificación en Metrópolis de Primer Nivel
Nueva Gales del Sur limitó las parcelas individuales de centros de datos en Macquarie Park y Eastern Creek a 10 hectáreas para preservar el stock industrial destinado a la manufactura. Las políticas del Plan Melbourne de Victoria restringen las aprobaciones de nuevas construcciones, empujando a los promotores hacia reconversiones de terrenos industriales que añaden entre 6 y 12 meses a los plazos. Los terrenos industriales en el oeste de Sídney se negociaron a AUD 600-800 (USD 420-560) por m² en 2025, un incremento del 60% respecto a 2023, erosionando los retornos de las construcciones especulativas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Nivel: Las Primas de Redundancia Impulsan el Crecimiento del Nivel 4
En 2025, las instalaciones de Nivel 3 dominaron el mercado de construcción de centros de datos en Australia, asegurando una participación del 56,84%. Mientras tanto, se proyecta que las instalaciones de Nivel 4 alcancen una CAGR del 5,46% entre 2026 y 2031. Se prevé que la capacidad de Nivel 4 se expanda a medida que los proveedores de hiperescala y las instituciones financieras internalicen el costo del tiempo de inactividad. El tamaño del mercado de construcción de centros de datos en Australia para implementaciones de Nivel 4 crecerá, por tanto, más rápido que el mercado en general, mientras que el Nivel 3 continúa dominando en términos de base instalada. El M3 de NEXTDC obtuvo la certificación Tier IV Gold en 2024, demostrando alimentaciones de servicios públicos duales y refrigeración N+1 que cumplen con los mandatos de resiliencia operativa de CPS 230. Las empresas dispuestas a aceptar tiempos de inactividad planificados permanecen en el Nivel 3, aunque la presión regulatoria de APRA orienta las cargas de trabajo de misión crítica hacia diseños completamente tolerantes a fallos.
Los diferenciales de precios se reducen a medida que los costos de refrigeración líquida se comprimen; una interrupción de 15 minutos en un centro de Nivel 3 podría costar a una plataforma de tecnología financiera hasta AUD 1 millón (USD 0,7 millones) en transacciones perdidas, anulando los ahorros en alquiler. En consecuencia, los operadores de Nivel 3 se enfrentan a una elección estratégica: modernizar al Nivel 4 a un costo aproximado de USD 20-30 millones por módulo de 10 MW o ceder la demanda de alto margen a los competidores. Más del 60% de las consultas de arrendamiento de AirTrunk en 2025 ya especificaban requisitos de Nivel IV, lo que señala un ciclo de actualización estructural.


Por Tamaño del Centro de Datos: Las Economías de Hiperescala Marginan las Construcciones de Nivel Medio
Los campus de hiperescala capturaron el 60,13% de los ingresos de 2025 y registrarán una CAGR del 5,78% hasta 2031, reforzando la tendencia del mercado de construcción de centros de datos en Australia hacia proyectos de gran envergadura. La inversión de 504 MW de CDC en Marsden Park logra costos de construcción de USD 4.000 por kW frente a USD 5.300 por kW para sitios de 20 MW, demostrando economías de escala. Las construcciones medianas siguen siendo viables en Brisbane, Perth y Adelaida, pero carecen de acceso a la transmisión de 330 kV y, por tanto, tienen un tope de 10-20 MW.
Los diseños con prioridad en la refrigeración líquida profundizan las ventajas de la hiperescala, ya que los campus de nueva construcción integran circuitos de agua fría en la losa estructural y distribución de 480 V para minimizar las pérdidas en el cableado de cobre. La modernización de sitios medianos reduce el espacio blanco utilizable hasta en un 20% y extiende los plazos de actualización a dos años, inclinando aún más la economía hacia nuevas construcciones a gran escala.
Por Tipo de Centro de Datos: Los Proveedores de Hiperescala Internalizan la Capacidad
Se proyecta que los proveedores de hiperescala y servicios en la nube crezcan a un ritmo anual del 5,82%, erosionando gradualmente la participación del 55,08% de la colocación en el mercado de construcción de centros de datos en Australia. La inversión australiana de AUD 20.000 millones (USD 13.200 millones) de AWS favorece las instalaciones de propiedad y operación propias, reduciendo el costo unitario de AUD 200-250 (USD 140-175) por kW en colocación minorista a AUD 120-150 (USD 84-105) en escenarios de autoconstrucción. Microsoft adquirió una parcela de 15 hectáreas en Melbourne para un campus de 150 MW, reforzando el cambio hacia la integración vertical.
Los especialistas en colocación pivotan hacia empresas de nube híbrida que necesitan interconexión de baja latencia. La red Cloud Connect de NEXTDC enlaza más de 30 puntos de acceso, proporcionando acceso de menos de 5 ms a nubes públicas para cargas de trabajo reguladas. Las construcciones de borde y empresariales siguen siendo modestas, ya que pocos balances corporativos pueden asumir USD 50-100 millones para una autoconstrucción de 5-10 MW.
Por Infraestructura: El Gasto en Sistemas Mecánicos Aumenta por las Actualizaciones de Refrigeración
La infraestructura eléctrica representó el 39,82% de la participación de mercado en 2025, mientras que los sistemas mecánicos registrarán una CAGR del 6,12% entre 2026 y 2031, superando el crecimiento eléctrico aunque permaneciendo en segundo lugar en gasto absoluto. Las modernizaciones de refrigeración líquida comprenden hasta la mitad del gasto de capital mecánico para nuevos centros de hiperescala, con AirTrunk asignando AUD 800 millones (USD 560 millones) de su presupuesto de AUD 5.000 millones (USD 3.500 millones) del MEL2 a la capacidad de enfriadores y tuberías de agua fría. Los diseños eléctricos estandarizados moderan la escalada de precios, pero los plazos de entrega de generadores y transformadores aún se extienden más allá de los 18 meses.
El subsegmento de servicios crece en paralelo con la complejidad mecánica. Schneider Electric señaló que el 70% de sus proyectos australianos de 2025 involucraron servicios de diseño de refrigeración líquida. Las salas de energía prefabricadas y los kits modulares de espacio blanco reducen el riesgo de cronograma hasta en un 30%, una propuesta convincente para los proveedores de hiperescala que exigen espacio ocupado en un plazo de 12 a 18 meses.
Análisis Geográfico
Sídney y Melbourne capturaron colectivamente casi tres cuartas partes del gasto de 2025, consolidando su estatus como centros gravitacionales del mercado de construcción de centros de datos en Australia. Los suburbios del oeste de Sídney, como Macquarie Park y Eastern Creek, se benefician de las líneas de 330 kV existentes y la proximidad al sistema de cables Sídney-Singapur, lo que permite a las construcciones de hiperescala aprovechar la conectividad de múltiples terabits. El corredor norte de Melbourne, desde Laverton hasta Derrimut, ofrece una latencia inferior a 10 ms hacia el distrito central de negocios, atrayendo a proveedores de colocación que monetizan la demanda de interconexión premium.
Se espera que las metrópolis de segundo nivel, a saber, Brisbane, Perth y Adelaida, crezcan a una CAGR de aproximadamente el 6-7%. La expansión B2 de NEXTDC en Brisbane hasta 22 MW apunta a clientes de recursos y agricultura, mientras que Perth alberga nodos de borde que sirven cargas de trabajo de análisis minero. Los requisitos soberanos de Adelaida sostienen la demanda de instalaciones de Nivel 3 o superior autorizadas por la Dirección Australiana de Señales.
El Territorio de la Capital Australiana sigue siendo un enclave soberano de nicho, con cargas de trabajo federales que requieren seguridad de nivel estratégico, mientras que el clima fresco de Tasmania y el excedente hidroeléctrico la posicionan para futuros campus de entrenamiento de inteligencia artificial si avanzan las actualizaciones de transmisión del Estrecho de Bass. Las restricciones de latencia limitan a Tasmania al procesamiento por lotes, aunque cargas potenciales superiores a 500 MW podrían materializarse una vez que mejoren las interconexiones de red.
Panorama regulatorio
El entorno regulatorio de Australia para la construcción de centros de datos se está endureciendo en torno a la gestión del riesgo energético y de infraestructura crítica. Un pilar clave en 2026 es la publicación por parte del Departamento de Industria, Ciencia y Recursos del Gobierno de Australia de "Expectations of data centres and AI infrastructure developers" el 23 de marzo de 2026, que establece prioridades utilizadas en las evaluaciones regulatorias del Commonwealth, particularmente para instalaciones hiperescala o de gran escala de cómputo de IA nuevas o ampliadas.
La implementación se está coordinando con los estados y territorios a través del Energy and Climate Change Ministerial Council, mientras que los sistemas de planificación estatales siguen determinando las aprobaciones específicas de cada sitio. En Nueva Gales del Sur, Infrastructure NSW está desarrollando las Data Centre Guidelines mediante un proceso de consulta para gestionar los riesgos de seguridad energética e hídrica, lo que añade otro punto de referencia de planificación para grandes campus junto con las vías de planificación locales y estatales existentes.
Panorama Competitivo
El mercado de construcción de centros de datos en Australia exhibe una fragmentación moderada. NEXTDC aprovecha el acceso al capital público para financiar construcciones especulativas, lanzando un campus S7 de 550 MW en Sídney en 2025 sin inquilinos ancla. AirTrunk, respaldado por Macquarie Asset Management, preconstruye estructuras energizadas que comprimen los ciclos de incorporación de inquilinos, mientras que CDC se especializa en centros de uso exclusivo de 10-50 MW para inquilinos únicos que no pueden autoconstruir.
El interés del capital privado se intensificó tras la adquisición de GreenSquareDC por parte de Partners Group en 2024 y el compromiso de AUD 1.200 millones (USD 840 millones) para su expansión. Telstra y Optus dominan los despliegues de micro-borde aprovechando los bienes raíces de telecomunicaciones. Equinix y Global Switch se centran en sitios ricos en interconexión dentro de Sídney y Melbourne, extrayendo ingresos de las conexiones cruzadas en lugar de la capacidad bruta. Las armas competitivas giran en torno a la velocidad de construcción, el abastecimiento de energía renovable y la postura de cumplimiento normativo, especialmente a la luz de los mandatos de gestión de riesgos de la Ley de Seguridad de Infraestructura Crítica.
Los patrones de adopción tecnológica revelan que los operadores que adoptan la construcción modular y los sistemas mecánicos prefabricados reducen los cronogramas de construcción hasta en un 30%, un beneficio documentado en la cartera de proyectos australianos de Schneider Electric en 2025. El cumplimiento de las normas de seguridad de la información ISO 27001 y de gestión de energía ISO 50001 es ahora un requisito básico para ganar inquilinos empresariales y gubernamentales, especialmente tras la imposición por parte de la Ley de Seguridad de Infraestructura Crítica de programas obligatorios de gestión de riesgos para instalaciones superiores a 25 MW. La experiencia en refrigeración líquida añade otra ventaja, ya que Vertiv informa que los campus de hiperescala que integran intercambiadores de calor de puerta trasera con agua fría pueden operar bastidores de 150 kW sin penalizaciones de eficiencia. La resiliencia de la cadena de suministro también se ha convertido en un diferenciador, con promotores que aseguran pedidos de transformadores y generadores con 18 meses de antelación protegiendo los cronogramas de los proyectos frente a la escasez mundial de equipos.
Líderes de la Industria de Construcción de Centros de Datos en Australia
NEXTDC Ltd
AirTrunk Operating Pty Ltd
FDC Construction and Fitout
Multiplex Constructions Pty Ltd
CPB Contractors Pty Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo para contratistas y desarrolladores se encuentra donde la entrega de capacidad lista para IA choca con un acceso a la red restringido. Esta combinación aumenta la demanda de modelos de entrega integrados que agrupan obras de subestaciones, adquisiciones eléctricas de plazo prolongado y paquetes mecánicos de refrigeración líquida, particularmente para grandes campus.
El flujo de construcción está siendo respaldado por la formación de capital divulgada. El plan de capital de 2.200 millones de dólares australianos de NEXTDC, divulgado en abril de 2026, tiene como objetivo acelerar la infraestructura lista para IA y avanzar en la gran capacidad de Sídney, como el sitio S4 de 350 MW en Horsley Park. La actividad también está respaldada por una base de inversores más amplia detrás de las plataformas australianas, con la inversión de 76 millones de dólares australianos de CPPIB en NEXTDC reportada en mayo de 2026, y la asociación de la industria Data Centres Australia señalando una perspectiva de inversión de 26.000 millones de dólares hasta 2030. En conjunto, estas señales apuntan a un trabajo sostenido en diseño, obras civiles, integración eléctrica y mecánica, y mejoras impulsadas por el cumplimiento alineadas con las expectativas nacionales de marzo de 2026 sobre gestión responsable de energía y agua.
Desarrollos recientes del sector
- Junio de 2026: AirTrunk anuncia un programa de inversión de 30.000 millones de dólares estadounidenses para desarrollar 5GW de nueva capacidad de centros de datos en India para 2030. El lanzamiento señala una expansión hiperescala global y afectará la competencia de capacidad regional, potencialmente influyendo en el posicionamiento del mercado australiano y las expectativas de la cadena de suministro para proyectos de gran escala.
- Abril de 2026: NEXTDC anuncia un plan de capital totalmente financiado de 2.200 millones de dólares australianos para acelerar la infraestructura lista para IA, incluida la instalación S4 de Sídney de 350MW en Horsley Park. El plan aborda directamente la demanda local de capacidad lista para IA y refuerza a NEXTDC como un desarrollador dominante de campus australianos entre 2026 y 2029.
- Marzo de 2026: NEXTDC y Multiplex inician la construcción del centro de datos S4 Sídney de 350MW de NEXTDC en Horsley Park, NSW. El hito permite una entrega acelerada de capacidad a gran escala y demuestra una ejecución agresiva y una sólida colaboración con proveedores en construcciones de alta densidad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de la construcción y el acondicionamiento de centros de datos en Australia, incluida la actividad de construcción principal vinculada a obras nuevas, ampliaciones y mejoras que crean espacio técnico utilizable.
Exclusiones del alcance: no se incluye el gasto operativo continuo, como las tarifas de servicios de colocación, las compras de electricidad, las renovaciones de hardware informático o la gestión diaria de las instalaciones.
Descripción general de la segmentación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tamaño del Centro de Datos
- Pequeño
- Mediano
- Grande
- Hiperescala
- Por Tipo de Centro de Datos
- Centro de Datos de Colocación
- Proveedores de Hiperescala/Servicios en la Nube
- Centro de Datos Empresarial y de Borde
- Por Infraestructura
- Infraestructura Eléctrica
- Solución de Distribución de Energía
- Soluciones de Respaldo de Energía
- Infraestructura Mecánica
- Sistemas de Refrigeración
- Bastidores y Armarios
- Servidores y Almacenamiento
- Otra Infraestructura Mecánica
- Construcción General
- Servicios - Diseño y Consultoría, Integración, Soporte y Mantenimiento
- Infraestructura Eléctrica
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer la estructura inicial del modelo de mercado y a definir los insumos más repetibles. Revisamos señales públicas de planificación y aprobaciones, indicadores comerciales y de costos, y actualizaciones de infraestructura digital a nivel de Australia que afectan el calendario de los proyectos.
Las fuentes utilizadas incluyeron datos y publicaciones públicas como las de la Oficina Australiana de Estadísticas para las series de construcción y precios, información sobre el sistema energético y la red del Regulador de Energía de Australia y AEMO, actualizaciones nacionales de comunicaciones del Departamento de Infraestructura y la ACMA, y referencias de construcción y normas (incluyendo el NCC y las directrices ISO pertinentes). También utilizamos presentaciones de empresas, presentaciones para inversores, cobertura de prensa confiable y una suscripción de pago que respalda los datos financieros de empresas, verificaciones de noticias y búsquedas de patentes cuando aclaraba la dirección tecnológica y la intensidad de construcción. Esta lista no es exhaustiva, y se utilizaron otras fuentes para la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para confirmar qué se construye, con qué rapidez se entrega y cómo cambian los precios de una ola de proyectos a la siguiente. Las entrevistas y encuestas abarcaron a desarrolladores, contratistas, proveedores de sistemas especializados y grandes compradores en los principales centros de demanda de Australia. Luego utilizamos esta información para ajustar los supuestos sobre las fases, la profundidad del acondicionamiento y el listado de cantidades típico según el tipo de instalación.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 15% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción descendente de la demanda de proyectos en Australia, donde las adiciones de capacidad planificadas y los ciclos de expansión se convierten en valor de construcción utilizando referencias de costos e intensidad de acondicionamiento a nivel país. Ese modelo se contrasta luego con aproximaciones ascendentes selectivas, como valores de proyectos a nivel de campus muestreados, verificaciones de exposición a ingresos de contratistas y una comprobación de coherencia de los rangos típicos de costo por MW discutidos en las entrevistas.
Los insumos clave utilizados en el modelo incluyen el número de proyectos activos por etapa (planificación, en construcción y anunciados), la proporción de trabajo dividida entre el alcance eléctrico y mecánico, el retraso típico entre las aprobaciones y el inicio de obras, y las señales de inflación de la construcción que influyen en los presupuestos de equipos y mano de obra. También monitoreamos los cambios en la disponibilidad de energía y los plazos de conexión, ya que estos a menudo desplazan el año en que se registra el gasto. Para las previsiones, se utilizó un análisis de escenarios para reflejar diferentes resultados de calendario de construcción, y el caso base se alineó con la perspectiva más común compartida por los encuestados de la industria para los cronogramas de puesta en marcha de campus y los plazos de adquisición. Cuando no se divulgó el valor o el cronograma de un proyecto, las brechas se completaron utilizando rangos anclados a instalaciones australianas comparables con una intención de nivel similar y una profundidad de acondicionamiento técnico similar, y luego se revisaron nuevamente durante la validación.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples comprobaciones para que las cifras finales sigan vinculadas a la actividad de construcción real. Comparamos el modelo con señales independientes, como carteras de proyectos conocidas, movimientos de costos de construcción y el gasto implícito por unidad de capacidad entregada, y luego investigamos los valores atípicos antes de la aprobación final.
Se aplica una segunda revisión por parte de un analista a los supuestos clave, y se activan llamadas de seguimiento cuando observamos desajustes de calendario, aumentos repentinos de precios o cambios en la cartera de proyectos que podrían modificar el valor del año en curso. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando obras importantes se retrasan, amplían o cancelan. Antes de la entrega, se completa una revisión final de actualización para que los clientes reciban la vista más reciente.
Tamaño del mercado de construcción de centros de datos de Australia de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la construcción de centros de datos en Australia a menudo difieren porque los grupos no contabilizan los mismos tipos de gasto, y también asignan los proyectos a años de manera diferente según sus reglas de calendario. El resultado es que dos cifras que parecen creíbles pueden seguir estando muy alejadas entre sí, incluso cuando ambas se refieren a Australia.
Algunas estimaciones solo totalizan el CAPEX anunciado para nuevos campus y dejan fuera las obras de ampliación y los acondicionamientos más profundos, y otras mezclan la inversión en construcción con los ingresos operativos de los centros de datos. En el enfoque utilizado por Mordor Intelligence, el valor se cuenta solo cuando está vinculado al alcance de construcción y acondicionamiento dentro de la instalación (incluida la infraestructura eléctrica y mecánica), y los proyectos se calendarizan según las ventanas de ejecución previstas en lugar de las fechas de anuncio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 11.12 B (2025) | |
| Consultora Regional A | USD 6.81 B (2024) | A menudo solo rastrea el CAPEX anunciado públicamente para proyectos de obra nueva y puede omitir las fases de expansión y la profundidad de acondicionamiento no pública, lo que reduce los totales. |
| Consultora Global B | USD 3.10 B (2023) | Utiliza una muestra parcial de instalaciones de nivel superior y aplica multiplicadores de costo generalizados, lo que puede subestimar el gasto eléctrico y mecánico específico de Australia. |
La dispersión en la tabla se explica principalmente por lo que se incluye y cómo se asigna el calendario a cada fase de construcción. Al mantener el alcance contabilizado vinculado a categorías de construcción reales y luego someter a prueba los totales frente a las etapas de los proyectos y las señales de costos, la estimación final se vuelve más fácil de rastrear y repetir año tras año utilizando los mismos pasos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de construcción de centros de datos en Australia para 2031?
Se espera que alcance USD 14.720 millones, expandiéndose a una CAGR del 4,93%.
¿Qué segmento de nivel está previsto que crezca más rápido en los próximos años?
Se prevé que las construcciones de Nivel 4 crezcan a una CAGR del 5,46% a medida que los proveedores de hiperescala buscan un tiempo de actividad tolerante a fallos.
¿Por qué los proyectos de hiperescala se concentran en Sídney y Melbourne?
Las dos metrópolis ofrecen densidad de fibra, rutas de cables submarinos y acceso a transmisión de 330 kV, creando sinergias de red y energía que justifican los grandes campus.
¿Cómo influyen los incentivos de energía renovable en la selección de sitios?
Los programas federales y estatales reducen los costos de energía para las instalaciones ubicadas junto a parques eólicos o solares, alentando a los promotores a evaluar sitios fuera de los núcleos metropolitanos tradicionales.
¿Qué cambio estratégico están adoptando los proveedores de colocación para mantenerse competitivos?
Muchos están adoptando modelos de estructura energizada que permiten a los inquilinos de hiperescala instalar equipos en paralelo con la construcción, reduciendo los tiempos de entrega a 12-18 meses.
¿Cómo afecta la refrigeración líquida a los presupuestos de construcción?
La infraestructura de refrigeración líquida puede representar hasta el 50% del gasto de capital mecánico en nuevos centros de hiperescala, pero es esencial para soportar bastidores de GPU de más de 100 kW de manera eficiente.
Última actualización de la página el:
- Mercado de Servidores para Centros de Datos Demanda global de servidores, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Seguridad de Centros de Datos Seguridad en el mercado global, cubriendo tipo de seguridad, oferta y tipo de instalación.
- Mercado de Energía para Centros de Datos de Corea del Sur Demanda de sistemas de energía en Corea del Sur, cubriendo tamaño de instalación y nivel (tier).
- Mercado de Energía para Centros de Datos de Tailandia Sistemas de energía de Tailandia, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Racks para Centros de Datos de Japón Racks en Japón, desglosados por tamaño de instalación y nivel (tier).
- Mercado de Racks para Centros de Datos de Corea del Sur Racks en Corea del Sur, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Energía para Centros de Datos de Australia Sistemas de energía en Australia, divididos por componente, tipo de instalación y tamaño de instalación.


