
Tamaño y Participación del Mercado de Financiamiento Automotriz de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.22 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.14 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiamiento Automotriz de Australia por Mordor Intelligence
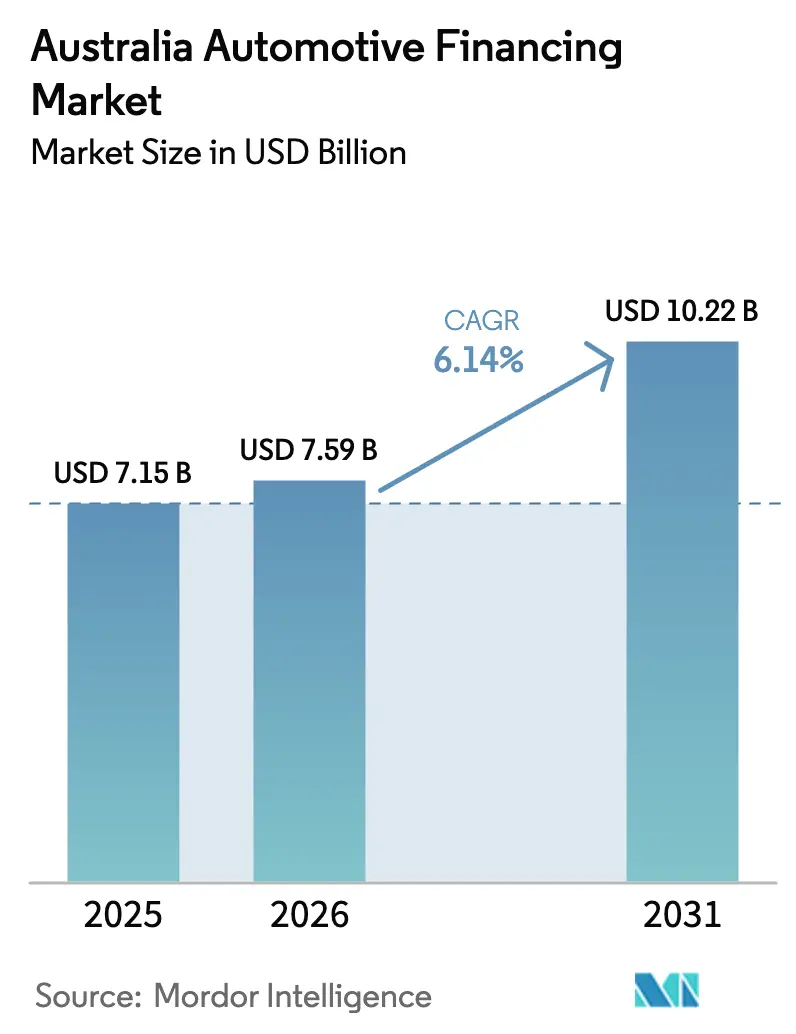
Se espera que el tamaño del mercado de financiamiento automotriz de Australia crezca de USD 7,15 mil millones en 2025 a USD 7,59 mil millones en 2026 y se prevé que alcance USD 10,22 mil millones en 2031 con una CAGR del 6,14% durante 2026-2031. El crecimiento persiste a pesar de la tasa de efectivo del 4,35% del Banco de la Reserva de Australia, impulsado por la creciente penetración de vehículos eléctricos, los préstamos digitales prioritarios y nuevos productos como los préstamos de valor futuro garantizado [1]"Declaración sobre Política Monetaria," Banco de la Reserva de Australia, rba.gov.au. Los cambios estructurales incluyen la expansión del financiamiento integrado por parte de las financieras cautivas de OEM, las alianzas entre fintechs y bancos que amplían el acceso al crédito y los modelos de suscripción que satisfacen la demanda de movilidad flexible. La intensidad competitiva aumenta a medida que los bancos defienden su cuota frente a las financieras cautivas de OEM y las entidades no bancarias especializadas mediante suscripción habilitada por IA y originación omnicanal. La divergencia geográfica es evidente: Nueva Gales del Sur sigue siendo el líder en volumen, mientras que Australia Occidental registra las ganancias más rápidas impulsadas por la prosperidad minera. La regulación sigue siendo una fuerza determinante, con la prohibición del Banco de la Reserva de Australia sobre las comisiones flexibles que comprime los márgenes de los concesionarios y los mandatos de banca abierta que añaden costos de cumplimiento.
Conclusiones Clave del Informe
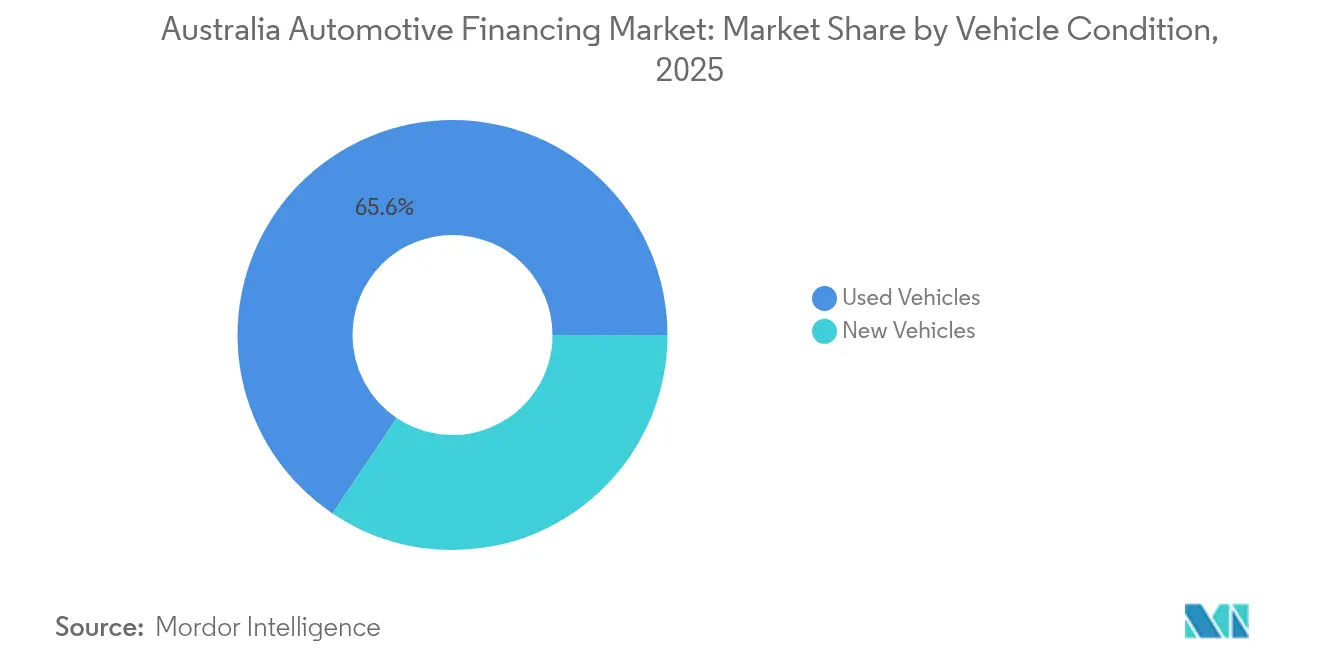
- Por condición del vehículo, los autos usados representaron el 65,58% de la participación del mercado de financiamiento automotriz de Australia en 2025, mientras que se proyecta que los préstamos para autos nuevos avancen a una CAGR del 6,98% hasta 2031.
- Por fuente de financiamiento, los bancos lideraron con una participación del 53,78% del tamaño del mercado de financiamiento automotriz de Australia en 2025, mientras que las financieras cautivas de OEM están proyectadas para crecer más rápidamente con una CAGR del 7,86% hasta 2031.
- Por producto de financiamiento, los préstamos automotrices garantizados representaron el 48,76% de la participación del mercado de financiamiento automotriz de Australia en 2025, mientras que la suscripción y el pago por uso está proyectado para avanzar a una CAGR del 7,28% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 72,63% de la participación del mercado de financiamiento automotriz de Australia en 2025 y crecerán con una CAGR del 6,71% hasta 2031.
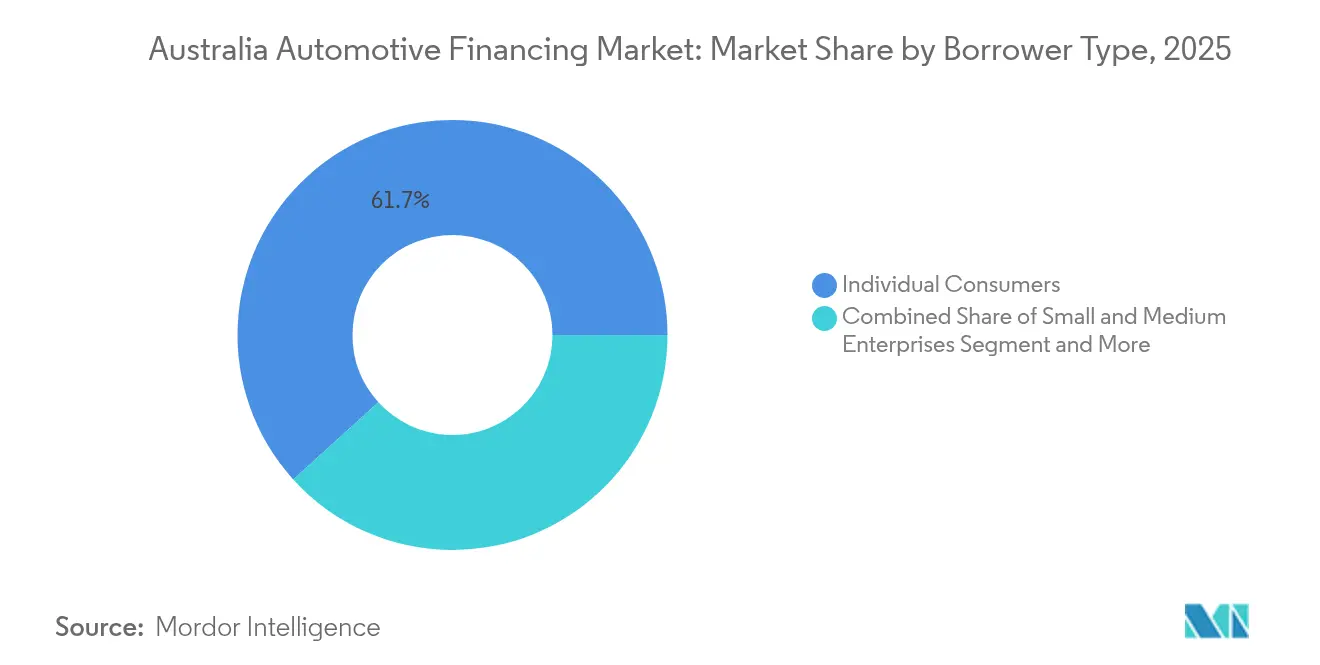
- Por tipo de prestatario, los consumidores individuales representaron el 61,72% del mercado de financiamiento automotriz de Australia en 2025, mientras que se espera que las pequeñas y medianas empresas crezcan con una CAGR del 8,09% hasta 2031.
- Por canal, el financiamiento integrado en concesionarios capturó el 56,71% del mercado de financiamiento automotriz de Australia en 2025, mientras que se espera que el modelo directo al consumidor en línea crezca con una CAGR del 8,52% hasta 2031.
- Por estado/territorio, Nueva Gales del Sur capturó el 34,12% del mercado de financiamiento automotriz de Australia en 2025; Australia Occidental muestra la CAGR proyectada más alta del 7,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Financiamiento Automotriz de Australia
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Adopción de Vehículos Eléctricos e Híbridos | +1.8% | Nacional, concentrado en ACT, Nueva Gales del Sur y Victoria | Mediano plazo (2-4 años) |
| Aceleración de la Originación Digital de Préstamos | +1.2% | Nacional, adopción temprana en Nueva Gales del Sur y Victoria | Corto plazo (≤ 2 años) |
| Programas de Valor Futuro Garantizado Liderados por Concesionarios | +1.1% | Nacional, adopción metropolitana | Corto plazo (≤ 2 años) |
| Alianzas Fintech-Banco para Prestatarios | +0.9% | Nacional, enfoque regional | Mediano plazo (2-4 años) |
| Incentivos para Suscripción y Arrendamiento | +0.7% | Centros urbanos de ingresos altos | Largo plazo (≥ 4 años) |
| Seguro de Valor Residual y Mayores Ratios Préstamo-Valor | +0.5% | Principales ciudades | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Vehículos Eléctricos de Batería e Híbridos Respaldada por Productos de Préstamo Específicos para Vehículos Eléctricos
La adopción de vehículos totalmente eléctricos e híbridos está acelerando la demanda de préstamos gracias a subsidios gubernamentales, exenciones del Impuesto sobre Beneficios Adicionales en arrendamientos novados y préstamos ecológicos a tasas bajas de Bank Australia y RACV. Las entregas de vehículos totalmente eléctricos en julio de 2025 aumentaron un 7,1% interanual, proporcionando a los prestamistas un segmento en crecimiento. Las financieras cautivas de OEM agrupan créditos de carga e seguros, impulsando la adopción en el Territorio de la Capital Australiana, Nueva Gales del Sur y Victoria. A medida que la Norma de Eficiencia para Vehículos Nuevos comienza en 2025, los fabricantes enfrentan límites de CO₂ de flota que orientarán a los prestatarios hacia modelos electrificados.
Originación Digital de Préstamos Prioritaria y Aceleración de la Verificación Electrónica de Identidad
La originación digital prioritaria de préstamos y la verificación electrónica de identidad comprimen los tiempos de aprobación de días a minutos, redefiniendo las expectativas de los consumidores en todo el país. Las ofertas instantáneas de Pepper Money y las aprobaciones en dos minutos de Zink de Ausloans muestran cómo los feeds bancarios en tiempo real, la calificación crediticia mediante IA y las API de banca abierta reemplazan los estados de cuenta en papel y las verificaciones manuales. Los concesionarios obtienen mayores tasas de conversión y menor deserción, mientras que los portales en línea pueden financiar a los clientes durante una sesión de navegación. Los ahorros en eficiencia reducen el costo de adquisición, amplían el acceso al crédito para prestatarios de regiones remotas e incrementan los volúmenes de préstamos a pesar de las tasas de interés más altas.
Programas de Valor Futuro Garantizado Liderados por Concesionarios que Impulsan la Asequibilidad
Los programas de Valor Futuro Garantizado transfieren el riesgo del valor residual de los conductores a los prestamistas, reduciendo los pagos mensuales y desbloqueando la asequibilidad de autos nuevos. La estructura generó un aumento significativo en préstamos a medida que las financieras cautivas de OEM, respaldadas por datos detallados de reventa, promueven precios de recompra fijos al final del plazo. Las tablas de valores residuales mínimos de la Oficina de Impuestos de Australia añaden claridad regulatoria, mientras que las aseguradoras ofrecen cobertura que protege a los prestamistas contra las fluctuaciones del mercado. La adopción es más fuerte en las áreas metropolitanas donde la depreciación predecible y la alta liquidez del mercado secundario reducen las primas de riesgo para los financiadores.
Alianzas Fintech-Banco que Amplían el Acceso al Crédito para Prestatarios con Historial Crediticio Escaso
Las alianzas entre fintechs y bancos amplían el acceso al crédito para prestatarios con historial crediticio escaso combinando feeds bancarios en tiempo real con calificación por datos alternativos. La integración de Plenti con NAB PayTo permite reembolsos instantáneos, mientras que Westpac y Rich Data Co despliegan predicciones de flujo de caja mediante IA para perfeccionar las pruebas de capacidad de pago. Los prestamistas de mercado como SocietyOne aún aprueban solo alrededor del 11% de los solicitantes, pero sus modelos empujan a los operadores establecidos hacia análisis inclusivos. El enfoque de ASIC en los consumidores indígenas y regionales apoya este cambio, y la próxima regulación de BNPL incorpora normas de préstamo responsable en los canales emergentes.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Presión por Tasas de Interés y Deuda | -1.4% | Nacional; aguda en Nueva Gales del Sur y Victoria | Corto plazo (≤ 2 años) |
| ASIC Endurece el Control sobre las Comisiones | -0.8% | Nacional | Mediano plazo (2-4 años) |
| Riesgo de Depreciación Acelerada de Vehículos Eléctricos de Batería | -0.6% | Estados de adopción temprana | Largo plazo (≥ 4 años) |
| Costos de Cumplimiento de Ciberseguridad en Banca Abierta | -0.3% | Nacional; pequeños prestamistas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Volatilidad de las Tasas de Interés y Presión en el Servicio de la Deuda de los Hogares
Desde mayo de 2022, el Banco de la Reserva de Australia ha elevado la tasa de efectivo del 0,10% al 4,35%, empujando la tasa hipotecaria variable promedio por encima del 6,0% y la tasa promedio fija a tres años para préstamos automotrices al 8,1%. Los modelos del Tesoro indican que cada aumento de 100 puntos básicos en las tasas hipotecarias reduce el crecimiento del consumo de los hogares en 0,35 puntos porcentuales, frenando los gastos discrecionales como las actualizaciones de vehículos. Los economistas ven una probabilidad de recesión significativa, aumentando la incertidumbre sobre el empleo y llevando a los prestamistas a endurecer los criterios de calificación y acortar los plazos de los préstamos.
Restricción de ASIC sobre las "Comisiones Flexibles" de los Concesionarios que Reducen los Márgenes
La prohibición de 2018 eliminó los recargos que antes inflaban las tasas, culminando en un acuerdo de AUD 85 millones con ANZ Banking Group [2]"Impacto de la Prohibición de Comisiones Flexibles," Comunicado de Prensa de ASIC, asic.gov.au. La eliminación de esta práctica comprime los márgenes de los concesionarios, reduciendo los incentivos para promover el financiamiento y desplazando el poder de negociación hacia los prestatarios bien informados. Algunos concesionarios responden elevando los precios de los vehículos o impulsando seguros complementarios para recuperar las ganancias perdidas, pero estos pasos arriesgan un mayor escrutinio regulatorio. Los bancos y las financieras cautivas deben rediseñar los modelos de compensación para mantener el financiamiento en sala de exposición atractivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Condición del Vehículo: La escala de autos usados se encuentra con el impulso de los vehículos eléctricos nuevos
Los autos usados dominaron el mercado de financiamiento automotriz de Australia con una participación del 65,58% en 2025, ya que los montos promedio de préstamos de AUD 28.116 son inferiores a los equivalentes de autos nuevos. Los clasificados en línea que integran pagos en fideicomiso mejoran la confianza en las transacciones de vehículos de segunda mano. Los préstamos para autos nuevos crecen a una CAGR del 6,98%, impulsados por subsidios para vehículos eléctricos y programas de Valor Futuro Garantizado que reducen los pagos mensuales. En 2024 se alcanzaron ventas récord, lo que refuerza el apetito de los prestamistas por clientes de autos nuevos con crédito preferencial.
La suscripción digital prioritaria beneficia a ambos segmentos, aunque los modelos de riesgo difieren. Los préstamos para autos usados enfrentan mayor varianza en la condición, lo que genera mayores provisiones. Las carteras de autos nuevos se benefician de la cobertura de garantía y la depreciación predecible, especialmente para los contratos de financieras cautivas de OEM. El escrutinio de ASIC sigue siendo más estricto en el financiamiento de segunda mano para proteger a los prestatarios vulnerables.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente de Financiamiento: Los bancos anclan, las financieras cautivas de OEM escalan
Los bancos representaron el 53,78% del mercado de financiamiento automotriz de Australia en 2025, aprovechando el financiamiento por depósitos y las redes de sucursales nacionales para mantener el poder de fijación de precios. Su condición de Cuatro Grandes asegura una participación notable de los activos bancarios, pero las financieras cautivas de OEM se están expandiendo a una CAGR del 7,86% al agrupar tasas subsidiadas, paquetes de servicio y garantías de Valor Futuro Garantizado que agilizan las ventas en sala de exposición. Los bancos de propiedad de los clientes añaden competencia orientada a la comunidad en préstamos, creciendo con el tiempo.
Los prestamistas no bancarios como Taurus Auto Finance titulizan carteras minoristas para financiar AUD 550 millones en originaciones, mostrando cómo la suscripción ágil captura nichos específicos. Las reestructuraciones de carteras —la desinversión de Westpac Banking Corporation (Resimac Group) y la venta de Macquarie Leasing & Asset Finance a Allied Credit— destacan las prioridades de eficiencia de capital en un contexto de endurecimiento de los colchones de capital de Basilea. La intensificación de la competencia estrecha los márgenes de precios pero amplía la oferta de productos.
Por Producto de Financiamiento: Los préstamos garantizados prevalecen, las suscripciones se disparan
Los préstamos garantizados representaron el 48,76% del mercado de financiamiento automotriz de Australia en 2025, beneficiándose de la garantía del vehículo que respalda tasas de interés medianas y plazos de cinco años. Los préstamos personales no garantizados atienden a compradores de vehículos más antiguos, pero incorporan un mayor riesgo crediticio con tasas de dos dígitos. Los arrendamientos novados con ventajas fiscales prosperan para los asalariados que compran vehículos eléctricos bajo las exenciones del Impuesto sobre Beneficios Adicionales, mientras que las estructuras de Valor Futuro Garantizado transfieren el riesgo residual a los prestamistas e impulsan un aumento en el volumen.
Los modelos de suscripción y pago por uso crecen a una CAGR del 7,28%, agrupando seguro, registro y mantenimiento en cuotas mensuales fijas que resultan atractivas para los profesionales urbanos que buscan flexibilidad. El seguro de valor residual permite a los prestamistas estirar los ratios préstamo-valor, particularmente en modelos eléctricos con curvas de reventa inciertas, sin elevar materialmente las provisiones de capital. Los marcos de cumplimiento exigen términos transparentes para mitigar los malentendidos de los consumidores sobre las obligaciones de pago globo.
Por Tipo de Vehículo: Los automóviles de pasajeros dominan, los vehículos comerciales ligeros y los vehículos eléctricos de batería siguen
Los automóviles de pasajeros retuvieron el 72,63% del mercado de financiamiento automotriz australiano en 2025 y se proyecta que se expandan a una CAGR del 6,71% hasta 2031 a medida que los hogares priorizan la movilidad personal y los prestamistas favorecen la depreciación predecible. El Toyota HiLux y el Ford Ranger dominan los registros, ilustrando la línea difusa entre el uso de pasajeros y de utilitarios. Los vehículos comerciales ligeros se benefician de las deducciones inmediatas de activos que permiten a las pequeñas y medianas empresas depreciar, estimulando la renovación de flotas. Los camiones medianos y pesados dependen de plazos más largos alineados con los ciclos de vida operativos, requiriendo suscripción especializada.
La electrificación avanza en los segmentos de pasajeros, con el Tesla Model Y escalando posiciones, mientras que la adopción de vehículos eléctricos comerciales depende de la economía de carga útil y autonomía. Las Normas de Eficiencia para Vehículos Nuevos que comienzan en 2025 aceleran la descarbonización general de la flota y añaden factores de costos de cumplimiento a los modelos de arrendamiento.
Por Tipo de Propulsión: Los motores de combustión interna siguen siendo predominantes, los vehículos eléctricos de batería crecen más rápido
Los vehículos de motor de combustión interna representaron el 74,95% del mercado de financiamiento automotriz australiano en 2025, respaldados por la infraestructura de repostaje arraigada y los precios iniciales más bajos. Sin embargo, los vehículos totalmente eléctricos muestran una perspectiva de CAGR del 8,89% a medida que el despliegue de cargadores y los descuentos en préstamos reducen las brechas de costos.
Las ventas de híbridos aumentaron en 2024, proporcionando una vía de transición. Los préstamos ecológicos al 6,95% (Bank Australia) y las ofertas del 5,09% de RACV reducen el gasto en financiamiento, mientras que la exención del Impuesto sobre Beneficios Adicionales en arrendamientos novados amplifica el ahorro en el salario. Las estructuras de financiamiento recompensan a los prestatarios de bajas emisiones mediante reducciones de tasas y beneficios fiscales en arrendamientos novados. La incertidumbre del valor residual para los vehículos totalmente eléctricos sigue siendo una restricción; los prestamistas fijan cada vez más plazos más cortos y residuales globo más bajos. Los envoltorios de seguros compensan la volatilidad, manteniendo el apetito por los préstamos incluso cuando los rápidos ciclos tecnológicos comprimen las curvas de depreciación.
Por Tipo de Prestatario: Los consumidores lideran, las pequeñas y medianas empresas se aceleran
Los individuos comprendieron el 61,72% del mercado de financiamiento automotriz australiano en 2025, con puntajes crediticios ligeramente por debajo del promedio nacional pero dentro de los rangos preferenciales. Los requisitos de movilidad de los hogares sostienen una demanda constante incluso en medio de la presión por el costo de vida. El tamaño del mercado de financiamiento automotriz de Australia para las pequeñas y medianas empresas crece a una CAGR del 8,09% a medida que las flotas electrificadas y las deducciones inmediatas de activos impulsan la adopción. El financiamiento de flotas corporativas depende de descuentos por volumen y paquetes de mantenimiento plurianuales, frecuentemente canalizados a través de financieras cautivas de OEM.
El financiamiento de flotas corporativas enfatiza descuentos por volumen, estructuras de arrendamiento operativo y análisis del costo total de propiedad, frecuentemente gestionados por financieras cautivas de OEM con monitoreo basado en telemática. Los modelos de calificación fintech amplían el acceso para solicitantes con historial crediticio escaso, como los conductores de la economía colaborativa, mientras que la supervisión de ASIC protege a los segmentos vulnerables, incluidos los prestatarios indígenas, mediante auditorías de préstamo responsable y acciones por incumplimiento. La verificación de ingresos impulsada por IA acelera las aprobaciones, pero los prestamistas aún señalan mayores provisiones para las exposiciones no garantizadas de pequeñas y medianas empresas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal: El financiamiento de concesionarios lidera, el directo al consumidor escala
El financiamiento integrado en concesionarios representó el 56,71% del mercado de financiamiento automotriz australiano en 2025, aprovechando la conveniencia en el punto de venta y los incentivos del fabricante a pesar de la prohibición de comisiones flexibles de ASIC, que recorta los márgenes. Las ofertas de Valor Futuro Garantizado y los préstamos cautivos a tasas bajas siguen siendo persuasivos en las salas de exposición, pero los canales digitales directos al consumidor están escalando a una CAGR del 8,52% a medida que los nativos digitales exigen precios transparentes y decisiones instantáneas.
Los brókers agrupan opciones de más de 60 prestamistas, mientras que Zink de Ausloans aprueba en dos minutos, ilustrando la experiencia de usuario como palanca competitiva. Las API de banca abierta permiten verificaciones de ingresos en tiempo real, aunque el cumplimiento de ciberseguridad eleva los costos para los prestamistas más pequeños. Las salvaguardas del mercado —como el fideicomiso de Carsales-Monoova— impulsan la confianza en las transacciones entre particulares. A medida que las aplicaciones de originación móvil evolucionan, los prestamistas combinan recorridos omnicanales, permitiendo a un prestatario comenzar en línea, finalizar en un concesionario y gestionar el préstamo a través de portales en el teléfono inteligente.
Análisis Geográfico
Nueva Gales del Sur comanda el 34,12% del mercado de financiamiento automotriz de Australia, generando una participación significativa de las solicitudes de préstamo y liderando el despliegue de infraestructura de carga para vehículos eléctricos. Nueva Gales del Sur combina escala y apoyo de políticas públicas, albergando las mayores huellas de concesionarios y concentrados clústeres de fintechs que agilizan las originaciones. La alta densidad urbana favorece la adopción de vehículos totalmente eléctricos, y los subsidios estatales complementan los incentivos federales. Victoria aprovecha los ecosistemas de fabricación heredados y los corredores de carga a lo largo de la ruta Melbourne-Sídney. Queensland se beneficia de los flujos de población y el turismo, que sostienen el préstamo de vehículos comerciales ligeros.
Australia Occidental registra la CAGR más rápida del 7,78%, impulsada por la riqueza minera y las actualizaciones de infraestructura. La prosperidad respaldada por materias primas de Australia Occidental amortigua las recesiones cíclicas y eleva los ingresos disponibles, con los proyectos de infraestructura de Pilbara que requieren vehículos utilitarios de alto valor. Australia Meridional, Tasmania y el Territorio de la Capital Australiana son menores en volumen pero tienen un peso superior al esperado en la adopción de vehículos eléctricos y la penetración de arrendamientos novados. La escasa población del Territorio del Norte se inclina hacia préstamos de mayor tamaño para vehículos 4×4, mientras que el menor tamaño promedio de préstamo de Tasmania señala una mayor sensibilidad al precio.
La armonía regulatoria entre estados bajo ASIC garantiza salvaguardas uniformes para los consumidores, aunque las distintas concesiones en el impuesto de timbre y los descuentos en el registro añaden complejidad a la fijación de precios de los préstamos. El despliegue de infraestructura de carga, especialmente en los corredores de autopistas, sigue siendo un determinante de las trayectorias de crecimiento de los préstamos para vehículos totalmente eléctricos.
Panorama regulatorio
El financiamiento automotor en Australia se rige principalmente por la National Consumer Credit Protection Act 2009 (National Credit Act), con una gobernanza de productos reforzada por las Design and Distribution Obligations (DDO) de la Corporations Act 2001. La supervisión se comparte entre ASIC (conducta crediticia de consumo, distribución y divulgación), APRA (supervisión prudencial de las entidades que aceptan depósitos) y la ACCC (competencia y protección al consumidor). En junio de 2026, ASIC publicó el Report 832 (Lifting the bonnet: ASIC's review of car loans), que incrementa el escrutinio sobre los modelos de distribución de concesionarios y corredores y señala inquietudes en torno a las comisiones y la transparencia en el punto de venta, elevando los requisitos de monitoreo para los canales de terceros.
El establecimiento de estándares del sector se está reforzando en paralelo al enfoque regulatorio. El Finance Industry Code of Practice de la Australian Finance Industry Association (AFIA) entrará en vigencia el 1 de octubre de 2026 y será supervisado por el Finance Industry Code Compliance Committee (FICCC), lo que impulsa a los participantes a elevar los estándares de conducta, incluidos los relativos a la divulgación y los resultados para los clientes. Por separado, el Tesoro ha avanzado con un borrador de exposición de las National Consumer Credit Protection Amendment (Low Cost Credit) Regulations 2025, dirigido a las estructuras de comisiones relevantes para los productos de crédito, lo que añade flujos de trabajo de cumplimiento para prestamistas e intermediarios.
Análisis de la cadena de valor
La cadena de valor del financiamiento automotor en Australia comienza con la capacidad de financiamiento y riesgo en los proveedores de crédito (bancos, brazos de financiamiento cautivo de los OEM, cooperativas de crédito y mutuales, y prestamistas no bancarios), luego pasa por la originación y distribución a través de concesionarios de automóviles, corredores y plataformas agregadoras, antes de terminar en la administración de préstamos y arrendamientos y las cobranzas entre consumidores minoristas, pymes y clientes de flotas. Los cautivos de OEM como Toyota Finance Australia integran el financiamiento en el recorrido de compra del vehículo y respaldan las operaciones nacionales mediante funciones centralizadas de servicio al cliente, mientras que grupos agregadores como COG Financial Services Limited se ubican entre prestamistas y corredores o concesionarios para ampliar el acceso a productos y agilizar los flujos de presentación.
La fricción se concentra en la capa de distribución, donde las comisiones, los incentivos y las prácticas de divulgación moldean los resultados para los clientes y el riesgo del prestamista. El Report 832 de ASIC de junio de 2026 elevó la atención sobre los distribuidores de terceros (incluidos corredores y concesionarios de automóviles) y la transparencia de los costos en el punto de venta, lo que ha llevado a los prestamistas a fortalecer la supervisión, la auditoría y la gobernanza en los canales de financiamiento integrado con concesionarios y de corredores. Como resultado, el cumplimiento, el monitoreo y la captura de datos se ubican cada vez más junto a la suscripción, la documentación y la liquidación.
Panorama Competitivo
El mercado de financiamiento automotriz de Australia exhibe una concentración moderada. Los bancos defienden su posición establecida con ventajas en el costo de financiamiento y confianza de marca, mientras que las financieras cautivas de OEM explotan las ofertas agrupadas y una información superior sobre el valor residual. Los prestamistas no bancarios y las fintechs se diferencian mediante velocidad y experiencia de usuario; las aprobaciones instantáneas de Pepper Money y el financiamiento titulizado de Taurus Motor Finance destacan estas ventajas.
Los cambios regulatorios impulsan la recalibración estratégica. Westpac Banking Corporation (Resimac Group) salió del préstamo automotriz directo mediante una venta de cartera de AUD 1,5 mil millones a Resimac en marzo de 2025, redistribuyendo capital hacia segmentos principales. La transferencia de préstamos de vehículos de Macquarie Leasing & Asset Finance a Allied Credit en julio de 2025 subraya una tendencia de activos ligeros entre los bancos. La tecnología sigue siendo el arma competitiva definitoria: la IA y los flujos de datos de banca abierta reducen las tasas de incumplimiento y desbloquean nichos desatendidos, mientras que el gasto en ciberseguridad aumenta para proteger las API en tiempo real.
Los modelos emergentes incluyen el financiamiento por suscripción y el seguro residual de Valor Futuro Garantizado, que ofrecen ingresos de tipo anualidad que compensan la compresión de márgenes provocada por la competencia de tasas. Las alianzas —como la integración NAB PayTo con Plenti— demuestran jugadas simbióticas banco-fintech que amplían la cobertura del mercado sin inflar los balances.
Líderes de la Industria de Financiamiento Automotriz de Australia
Toyota Finance Australia
ANZ Banking Group
National Australia Bank (NAB)
Macquarie Leasing & Asset Finance
Commonwealth Bank (CommBank)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Existe una oportunidad a corto plazo en los modelos de originación regidos por distribuidores y orientados al cumplimiento, a medida que los prestamistas responden a las conclusiones de ASIC de junio de 2026 sobre financiamiento automotor. El enfoque del Report 832 en las comisiones y las prácticas de distribución crea un espacio en blanco para los prestamistas que puedan demostrar una supervisión más sólida de concesionarios y corredores (capacitación, monitoreo y gobernanza de productos bajo las DDO), al tiempo que rediseñan los precios y las divulgaciones de comisiones para reducir la fricción en el punto de venta. Esto se alinea con la entrada en vigencia del Finance Industry Code of Practice de AFIA el 1 de octubre de 2026, que acelera la adopción por parte del sector de estándares de conducta más estrictos y ofrece a prestamistas e intermediarios una base más clara para diferenciarse en función de los resultados para los clientes.
También existe margen para escalar modelos de financiamiento incorporado impulsados por asociaciones, cuando amplían de manera demostrable el acceso y mejoran la experiencia del cliente sin aumentar el riesgo de conducta. La integración de NAB PayTo con Plenti (mencionada en el contexto del informe) ilustra cómo la colaboración entre bancos y fintech puede respaldar pagos más rápidos y experiencias digitales, mientras que la verificación de ingresos habilitada por la banca abierta sustenta ciclos de aprobación más cortos en los canales directos al consumidor en línea y de corredores. Otra área de oportunidad es el diseño de productos para vehículos eléctricos e híbridos, incluidas las estructuras de arrendamiento novado respaldadas por exenciones del Fringe Benefits Tax, junto con herramientas de gestión del valor residual utilizadas en el financiamiento GFV y de pago global, donde condiciones transparentes y verificaciones de idoneidad más sólidas ayudan a abordar la atención regulatoria en torno a la comprensión y la asequibilidad para el consumidor.
Desarrollos recientes del sector
- Mayo de 2026: la cartera de préstamos para automóviles NAB impulsada por Plenti creció a 121 millones de USD durante el año fiscal 2026. La expansión subraya el papel creciente de las asociaciones entre entidades no bancarias y fintech en el financiamiento automotor incorporado, ampliando el acceso y la escala.
- Abril de 2026: ANZ Banking Group informó que el financiamiento de transporte bajo el Good Energy Home Loan aumentó aproximadamente un 67% en marzo de 2026 debido a la demanda de vehículos eléctricos e híbridos. El movimiento señala el impulso del financiamiento verde habilitado por la banca abierta y destaca la exposición al riesgo regulatorio en el financiamiento eficiente en energía.
- Abril de 2026: Toyota Finance Australia completó la emisión de Floating Rate Notes por 50 millones de EUR con vencimiento el 24 de mayo de 2027. Este financiamiento en los mercados de capitales fortalece la liquidez para el financiamiento automotor y respalda un financiamiento más amplio de la transición hacia los vehículos eléctricos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el financiamiento vinculado a la compra o el uso de un vehículo motorizado en Australia, incluidos los productos comunes de préstamo y arrendamiento organizados a través de bancos, cautivos, entidades no bancarias, concesionarios y canales digitales, medido en valor (USD).
Exclusiones de alcance: excluimos las primas de seguros, los paquetes de servicio de los concesionarios y las suscripciones puramente de posventa que no estén incluidas en un contrato de financiamiento.
Descripción general de la segmentación
- Por Condición del Vehículo
- Vehículos Nuevos
- Vehículos Usados
- Por Fuente de Financiamiento
- Bancos
- Financiamiento Cautivo de OEM
- Cooperativas de Crédito y Mutuales
- Prestamistas No Bancarios y Fintechs
- Por Producto de Financiamiento
- Préstamos Automotrices Garantizados
- Préstamos Personales No Garantizados
- Arrendamiento y Arrendamiento Novado
- Financiamiento de Valor Futuro Garantizado / Pago Globo
- Suscripción y Pago por Uso
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Por Tipo de Propulsión
- Motor de Combustión Interna (MCI)
- Vehículo Eléctrico Híbrido (VEH)
- Vehículo Eléctrico de Batería (VEB)
- Por Tipo de Prestatario
- Consumidores Individuales
- Pequeñas y Medianas Empresas
- Corporativo y Flota
- Por Canal
- Financiamiento Integrado en Concesionarios
- Directo al Consumidor en Línea
- Plataformas de Brókers y Agregadores
- Por Estado / Territorio
- Nueva Gales del Sur
- Victoria
- Queensland
- Australia Occidental
- Australia Meridional
- Tasmania
- Territorio de la Capital Australiana
- Territorio del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con estadísticas públicas que explican cuántos vehículos están ingresando al conjunto de demanda y cómo evolucionan las condiciones crediticias a lo largo del tiempo. Las fuentes habituales incluyeron la Australian Bureau of Statistics para indicadores relacionados con los hogares y los vehículos, el Reserve Bank of Australia para el contexto de tasas y crédito, y publicaciones de ASIC para las normas relacionadas con el crédito de consumo y las comisiones.
Para mantener el modelo fundamentado en el comportamiento real de las transacciones, también revisamos fuentes como la FCAI y los organismos estatales de registro para conocer la dirección de las ventas y el parque vehicular, y publicaciones de APRA para señales del sistema de prestamistas cuando fue relevante. Se utilizaron informes anuales de empresas, presentaciones a inversionistas y prensa de negocios reputada para mapear la combinación de productos y los cambios de canal, y luego se usaron selectivamente suscripciones de pago para datos financieros de empresas, noticias y finanzas, y bases de datos de patentes para llenar vacíos sobre el posicionamiento de los prestamistas y las características de los productos. Estas fuentes documentales no son exhaustivas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
Validamos los supuestos documentales mediante entrevistas y encuestas con expertos, prestamistas, participantes del canal de concesionarios, corredores y responsables de decisiones enfocados en flotas en toda Australia, de modo que los precios, el comportamiento de aprobación y la combinación de productos pudieran contrastarse con lo que está ocurriendo actualmente. Las entradas se verificaron en los principales estados y territorios, y volvimos a contactar a las fuentes cuando una variable se movía de forma pronunciada (por ejemplo, reajustes de tasas de interés o cambios en los incentivos para vehículos eléctricos), de modo que la lógica de dimensionamiento se mantuviera realista.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 14% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 15% | Gerentes: 51% |
Dimensionamiento del mercado y previsión
El dimensionamiento utilizó un flujo descendente y ascendente, en el que la actividad nacional de compra de vehículos y la penetración del financiamiento se emplearon para reconstruir el conjunto anual de valor financiado, y luego los resultados se verificaron mediante consolidaciones selectivas de proveedores y canales. En la práctica, mapeamos la rotación de vehículos nuevos frente a usados, la proporción financiada (por canal) y la división entre préstamos y productos tipo arrendamiento, que luego se convierten en valor utilizando tamaños de operación representativos y comportamiento de precios.
Las principales entradas del modelo incluyeron las ventas y matriculaciones de vehículos ligeros, las condiciones del crédito de consumo y la dirección de la tasa de política monetaria, los plazos promedio de los préstamos y los supuestos de valor residual utilizados en las estructuras de pago global y arrendamiento, el cambio de combinación hacia vehículos eléctricos e híbridos, y la combinación de canales entre la originación gestionada por concesionarios, liderada por corredores y directa al prestamista. Cuando la visibilidad directa era limitada (por ejemplo, volúmenes pequeños de entidades no bancarias), utilizamos manejo de vacíos mediante muestreo, tasas de penetración sustitutas y verificaciones de consistencia frente a señales de oferta de crédito de las presentaciones públicas.
Las previsiones se construyeron utilizando análisis de escenarios respaldado por suavizado de series cortas, porque las trayectorias de tasas, la asequibilidad y la oferta de vehículos se normalizan en etapas y no de manera lineal. Las trayectorias de crecimiento finales se alinearon con la retroalimentación primaria sobre el rigor de la suscripción, los cambios esperados en los precios de vehículos usados y el ritmo de adopción de la originación digital.
Validación de datos y ciclo de actualización
Ejecutamos una validación de varios pasos en la que los resultados se comparan con señales independientes, como la dirección de las ventas de vehículos, los comentarios reportados sobre las carteras y los cambios en las condiciones crediticias, y luego las mayores variaciones son revisadas por otro analista antes de la aprobación final. Cuando un supuesto genera un salto inusual, se rastrea hasta su factor determinante (como un cambio de penetración o una variación en el tamaño de la operación) y se corrige o justifica con nuevas entradas.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como movimientos abruptos de tasas, cambios regulatorios importantes o cambios repentinos de oferta que puedan alterar la combinación de préstamos. Antes de la entrega, un analista realiza una revisión final para garantizar que se reflejen las publicaciones públicas más recientes y las nuevas verificaciones primarias, de modo que los clientes reciban una visión actualizada.
Tamaño del mercado australiano de financiamiento automotor de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el financiamiento automotor en Australia pueden parecer muy distantes entre sí porque diferentes estudios no siempre miden lo mismo, aun cuando los títulos suenen similares. En muchos casos, la brecha proviene de si la cifra representa el nuevo financiamiento anual emitido, una cartera de préstamos pendiente, o un segmento más reducido, como el financiamiento exclusivo de vehículos usados.
La tabla comparativa muestra una amplia dispersión que se debe principalmente a las decisiones de alcance, el momento de la divisa y cómo se tratan productos como los arrendamientos novados y las estructuras de pago global. Algunas estimaciones se basan en agregados de crédito amplios, que pueden incluir accidentalmente préstamos garantizados no vehiculares o mezclar originaciones con saldos, y entonces el crecimiento puede sobreestimarse o subestimarse según la base elegida y cómo se actualizan los tamaños de operación impulsados por las tasas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,15 mil millones de USD (2025) | |
| Asociación del Sector A | 12,80 mil millones de USD (2024) | Parece alinearse más con los saldos pendientes de préstamos y arrendamientos de automóviles que con el valor anual de financiamiento nuevo, por lo que la cifra puede ser estructuralmente más alta incluso con ventas de vehículos similares. |
| Consultoría Regional B | 6,40 mil millones de USD (2025) | A menudo excluye los productos tipo arrendamiento (incluidos los acuerdos novados) y utiliza una progresión conservadora del tamaño de operación, lo que puede subestimar los cambios hacia una combinación de vehículos de mayor precio. |
La tabla señala las decisiones de producto y de medición como los mayores factores determinantes, y bajo el alcance de Mordor Intelligence el mercado se modela como el valor anual de financiamiento vinculado a las transacciones de vehículos en Australia, con la combinación de productos y los tamaños de operación actualizados frente a las condiciones crediticias actuales. Con esta estructura, la estimación se mantiene trazable a la actividad vehicular, la penetración y las entradas de precios, que pueden verificarse y actualizarse nuevamente de manera repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de financiamiento automotriz de Australia para 2031?
Se prevé que el tamaño del mercado de financiamiento automotriz de Australia alcance USD 10,22 mil millones en 2031, respaldado por una CAGR del 6,14%.
¿Qué segmento de condición del vehículo lidera actualmente los volúmenes de préstamos?
El financiamiento de autos usados representa el 65,58% del volumen total, impulsado por las ventajas de asequibilidad frente a las compras de autos nuevos.
¿Por qué las financieras cautivas de OEM crecen más rápido que los bancos?
Las financieras cautivas de OEM agrupan préstamos a tasas bajas con los vehículos y aprovechan datos superiores sobre el valor residual, permitiendo una CAGR del 7,86% hasta 2031.
¿Qué estado australiano se espera que registre el crecimiento de financiamiento más rápido?
Se proyecta que Australia Occidental se expanda a una CAGR del 7,78%, impulsada por el crecimiento de ingresos derivado de la minería y la demanda de reposición de vehículos.
Última actualización de la página el:


