
Tamaño y Participación del Mercado de Variadores de Corriente Alterna (CA) de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.79 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.91 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.78 % |
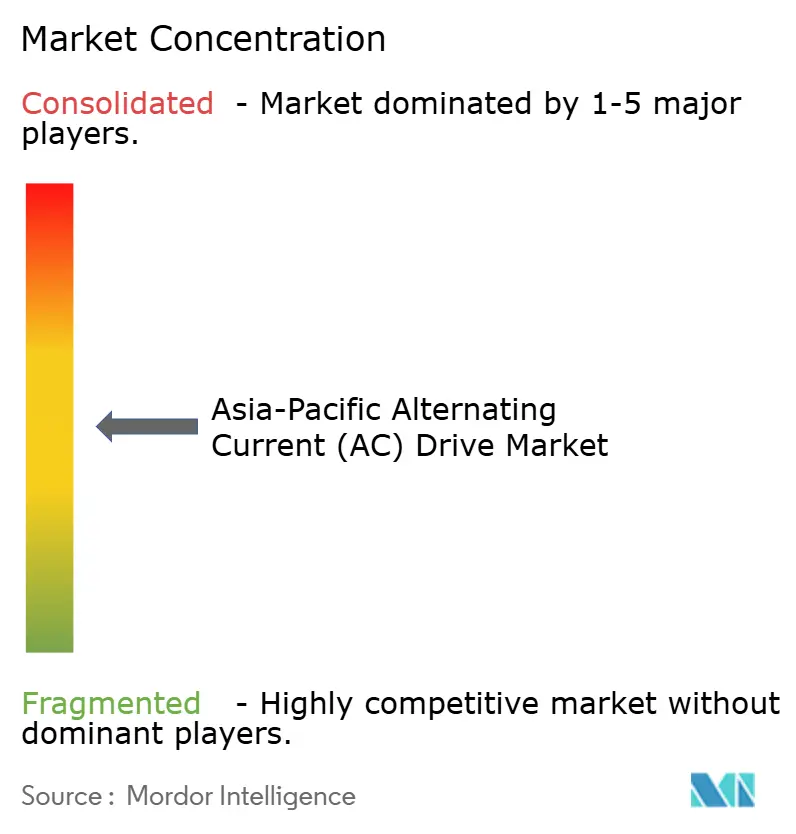
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Variadores de Corriente Alterna (CA) de Asia Pacífico por Mordor Intelligence
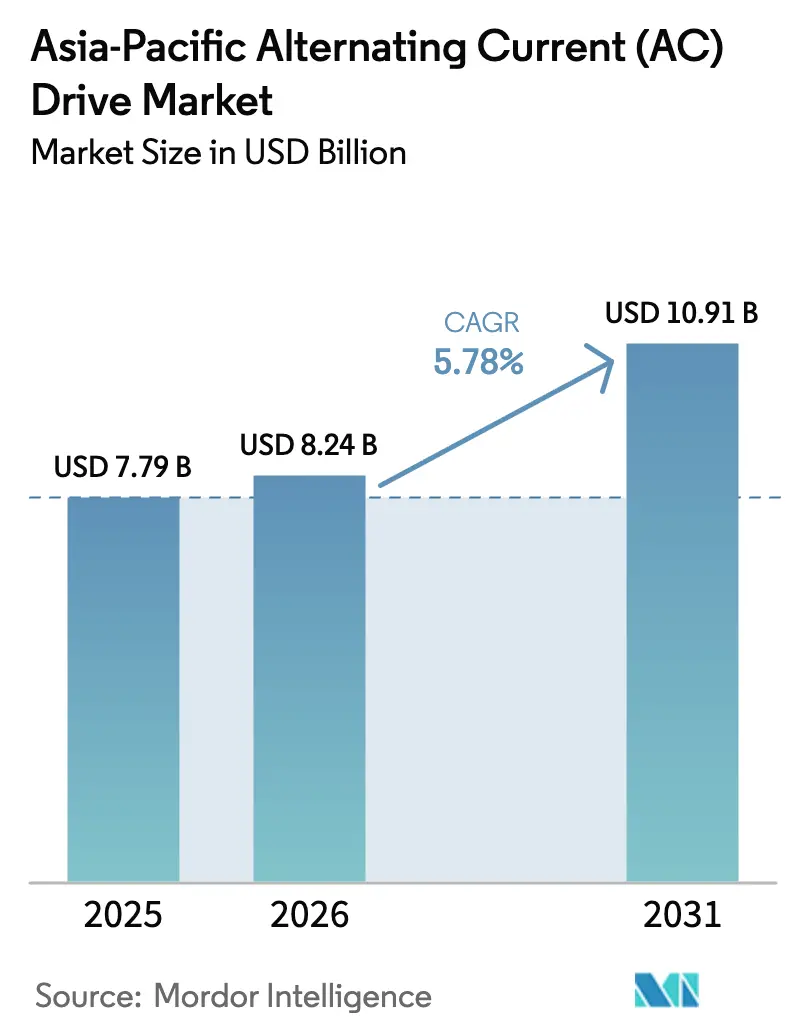
El tamaño del mercado de variadores de CA de Asia Pacífico en 2026 se estima en USD 8,24 mil millones, creciendo desde el valor de 2025 de USD 7,79 mil millones, con proyecciones para 2031 que muestran USD 10,91 mil millones, creciendo a una CAGR del 5,78% durante el período 2026-2031. El impulso del mercado refleja una rápida electrificación industrial, actualizaciones obligatorias de eficiencia de motores y un cambio hacia dispositivos de potencia de carburo de silicio. Las regulaciones energéticas que elevan el estándar de las clases de eficiencia IE2 a IE3 llevan a los propietarios de equipos a adoptar la operación a velocidad variable, mientras que el aumento de las tarifas eléctricas acorta los períodos de recuperación de la inversión en retrofits de variadores. Los proveedores que combinan hardware de alta eficiencia con servicios digitales capturan el mayor valor, incluso cuando la competencia de precios se intensifica en el espacio de bajo voltaje. La localización de la producción en el Sudeste Asiático también mitiga el riesgo de la cadena de suministro y posiciona a los proveedores para el comercio libre de aranceles dentro del bloque de la Asociación Económica Integral Regional (RCEP).
Conclusiones Clave del Informe
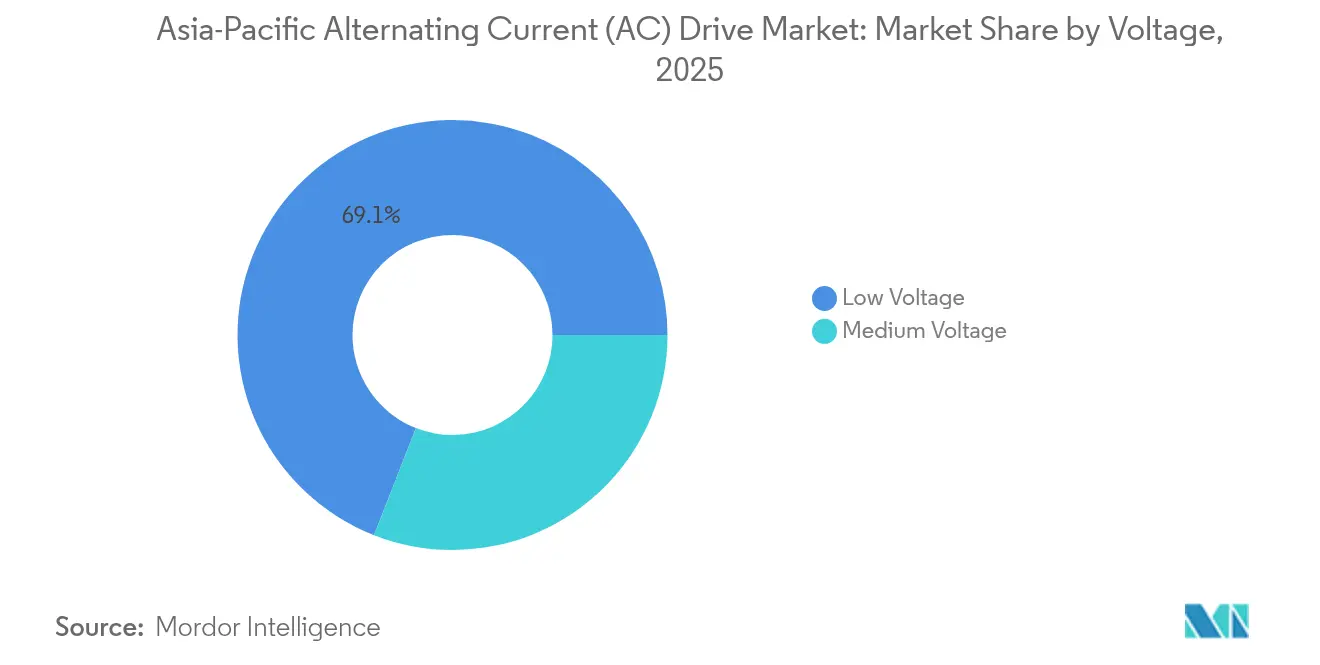
- Por voltaje, los modelos de bajo voltaje representaron el 69,05% de la participación del mercado de variadores de CA de Asia Pacífico en 2025; se proyecta que las unidades de voltaje medio registren una CAGR del 7,26% hasta 2031.
- Por clasificación de potencia, el segmento de 0,4–11 kW capturó una participación del 37,12% del tamaño del mercado de variadores de CA de Asia Pacífico en 2025. Se prevé que las clasificaciones superiores a 132 kW crezcan a una CAGR del 6,68% entre 2026 y 2031.
- Por tipo de variador, los VSI representaron una participación del 52,60% en 2025, mientras que se espera que los PWM se expandan a una CAGR del 6,98% hasta 2031.
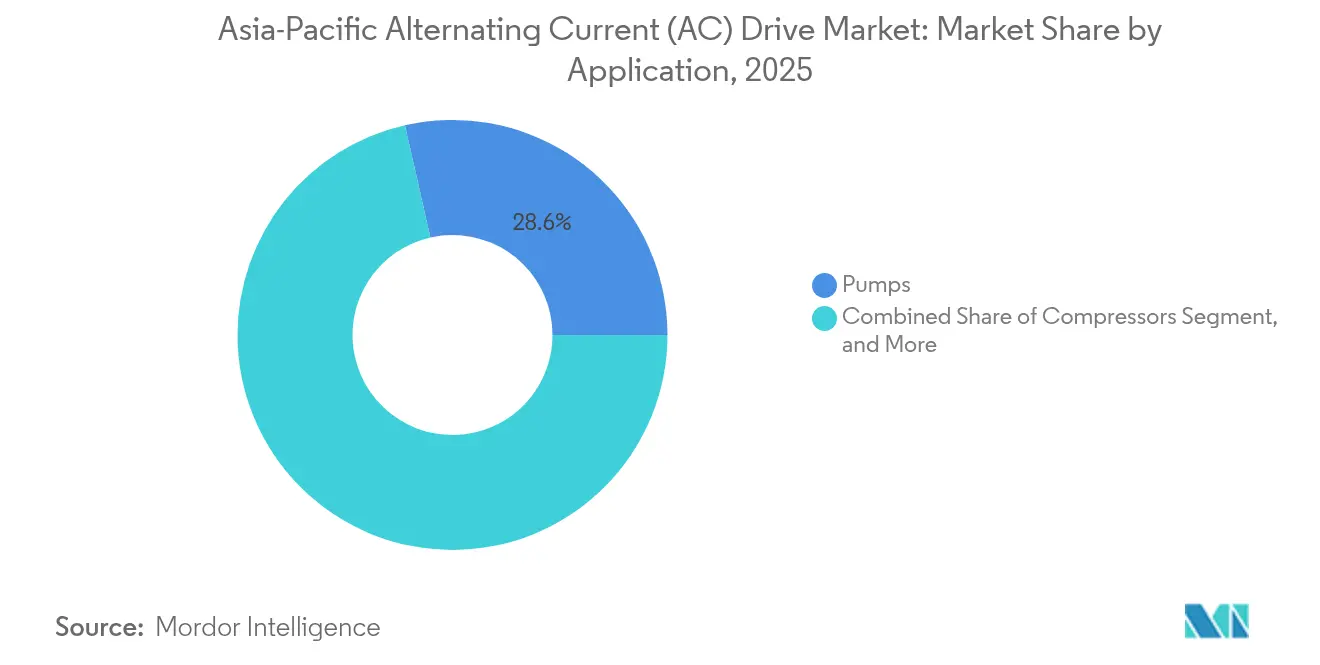
- Por aplicación, las bombas lideraron con una participación del 28,55% en 2025; se espera que los compresores crezcan a una CAGR del 6,28% hasta 2031.
- Por usuario final, el HVAC representó el 20,87% del mercado en 2025; se proyecta que el agua y las aguas residuales avancen a una CAGR del 5,76% hasta 2031.
- Por geografía, China representó una participación del 47,12% en 2025, mientras que se espera que India registre una CAGR del 6,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda creciente de ahorro energético y eficiencia | +1.8% | China e India | Mediano plazo (2-4 años) |
| Rápida industrialización y desarrollo urbano | +1.5% | India y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Políticas gubernamentales que favorecen la electrificación industrial | +1.2% | China, India, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Reducción del costo de los componentes de electrónica de potencia | +0.9% | A nivel regional | Mediano plazo (2-4 años) |
| Estándares obligatorios de eficiencia de motores en Asia Pacífico | +0.8% | A nivel regional | Corto plazo (≤ 2 años) |
| Aumento en instalaciones de bombas y ventiladores alimentados por energías renovables | +0.6% | China, India, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Ahorro Energético y Eficiencia
Los sistemas de motores consumen casi el 45% de toda la electricidad utilizada en la manufactura de Asia Pacífico, convirtiéndolos en un objetivo natural para las medidas de eficiencia energética. El estándar de China de 2024 elevó las eficiencias mínimas a IE3 para motores superiores a 0,75 kW, lo que llevó a muchas fábricas a combinar máquinas de eficiencia premium con variadores de velocidad variable. A medida que las tarifas de energía industrial aumentaron un 18% entre 2024 y 2025, el período promedio de recuperación de la inversión en variadores cayó por debajo de dos años, acelerando los programas de retrofit. Singapur impuso mandatos similares de IE3, reforzando un impulso regulatorio a nivel regional.[1]Autoridad de Construcción y Edificación de Singapur, "Estándares Mínimos de Desempeño Energético para Motores," bca.gov.sg Los gerentes de fábrica verifican ahora los ahorros energéticos mediante paneles de control en la nube que muestran reducciones del 20-50% en las cargas de bombas y ventiladores, consolidando los variadores como un elemento central de la excelencia operacional.
Rápida Industrialización y Desarrollo Urbano
El Plan Nacional de Infraestructura de India por USD 1,4 billones añade aeropuertos, metros y fábricas inteligentes que requieren un control preciso de motores. Los esquemas de Incentivos Vinculados a la Producción por valor de USD 26 mil millones anclan nuevas plantas electrónicas y automotrices, cada una especificando variadores para transportadores, prensas y sistemas HVAC.[2]Ministerio de Industrias Pesadas, "Esquemas de Incentivos Vinculados a la Producción," mhi.gov.in El Sudeste Asiático presenta una situación paralela: los parques industriales orientados a la exportación de Vietnam adoptan variadores avanzados desde el primer día para garantizar estándares de calidad globales. Los códigos de edificación urbana en Bangkok, Yakarta y Manila ahora incorporan requisitos de edificación ecológica que favorecen implícitamente la operación de HVAC a velocidad variable. En conjunto, estos proyectos sostienen una alta demanda base incluso si el comercio mundial se desacelera.
Políticas Gubernamentales que Favorecen la Electrificación Industrial
Los compromisos de neutralidad en carbono se traducen en paquetes de incentivos que inclinan el gasto de capital hacia el movimiento eléctrico frente al neumático o hidráulico. El compromiso de neutralidad de China para 2060 financia rebajas fiscales que cubren hasta el 20% del costo de sistemas de variadores de alta eficiencia.[3]Comisión Nacional de Desarrollo y Reforma, "Políticas Industriales de Neutralidad en Carbono," ndrc.gov.cn Japón incluye los variadores entre los "dispositivos específicos de ahorro energético" elegibles para depreciación acelerada, mientras que el Plan de Nuevo Acuerdo Verde de Corea del Sur destina subvenciones para modernizar los sopladores industriales con control de velocidad variable. Estos incentivos acortan los umbrales internos de recuperación de la inversión e integran los variadores en las hojas de ruta corporativas de descarbonización.
Reducción del Costo de los Componentes de Electrónica de Potencia
Las ampliaciones de la fabricación de carburo de silicio (SiC) en China y Malasia aumentan los volúmenes de obleas y reducen los precios de los dispositivos en más del 15% año tras año. El lanzamiento en enero de 2025 de los módulos mSiC de Microchip Technology demuestra una eficiencia del variador del 98% y una temperatura de unión 20°C más baja, lo que permite disipadores de calor y gabinetes más compactos. A medida que los costos de la lista de materiales se reducen, los proveedores combinan SiC con software de mantenimiento predictivo para ofrecer ahorros en el costo total que resuenan con las fábricas de nivel medio, que anteriormente estaban excluidas por el precio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo de capital inicial para variadores de voltaje medio | -0.7% | Asia Pacífico emergente | Mediano plazo (2-4 años) |
| Brecha de habilidades técnicas en programación y ajuste de variadores | -0.5% | Sudeste Asiático e India | Largo plazo (≥ 4 años) |
| Volatilidad cambiaria que afecta a los semiconductores importados | -0.4% | Indonesia y Filipinas | Corto plazo (≤ 2 años) |
| Interrupción de la cadena de suministro para módulos IGBT | -0.3% | A nivel regional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital Inicial para Variadores de Voltaje Medio
Un solo inversor de voltaje medio (VM) puede superar los USD 100.000 antes del cableado en sitio, lo que hace que los equipos financieros sean cautelosos. Las minas más pequeñas y las empresas de servicios de agua difieren las actualizaciones de VM a pesar de los ahorros durante el ciclo de vida. El ABB ACS8080, lanzado en noviembre de 2024, reduce su huella en un 25% e integra relés de seguridad para minimizar los costos auxiliares. Aun así, muchos compradores adoptan contratos de rendimiento energético o modelos de variador como servicio que transfieren la carga a Empresas de Servicios Energéticos (ESCOs) especializadas.
Brecha de Habilidades Técnicas en Programación y Ajuste de Variadores
Los variadores vectoriales modernos requieren mapeo de parámetros, mitigación de armónicos y habilidades de integración de red que muchos electricistas no poseen. Las unidades mal ajustadas desperdician entre el 8% y el 12% de los ahorros esperados. Siemens respondió con algoritmos de autoajuste a través de su suite Xcelerator Digital Drivetrain, que permite a los variadores ajustar automáticamente las curvas de par y los umbrales de alarma. Los gobiernos de la ASEAN patrocinan ahora módulos de formación profesional sobre tecnología de frecuencia variable; sin embargo, la profundidad de la fuerza laboral tardará años en madurar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Voltaje:
Dominancia del Bajo Voltaje en Medio de la Aceleración del Voltaje MedioLos variadores de bajo voltaje capturaron el 69,05% de la participación del mercado de variadores de CA de Asia Pacífico en 2025, lo que refleja su idoneidad para la amplia base instalada de motores con una clasificación de voltaje inferior a 1 kV en manufactura y servicios de edificios. La demanda de estas unidades se mantiene sólida en 2025 porque la caída de los precios de los componentes mantiene los costos iniciales al alcance de las fábricas pequeñas y medianas. Los productos de voltaje medio, aunque representan una porción menor hoy en día, se espera que se beneficien de una CAGR del 7,26% hasta 2031 a medida que los proyectos de minería, desalinización y enfriamiento urbano especifican clasificaciones de potencia superiores a 1 MW.
Los contratistas industriales diseñan cada vez más inversores de voltaje medio en nuevas instalaciones para evitar gastos de retrofit posteriores. Los interruptores de carburo de silicio elevan la eficiencia al 98%, ayudando a los operadores a justificar un mayor gasto de capital con ahorros energéticos más pronunciados. El ensamblaje local en India y Vietnam reduce aún más los costos de entrega, mientras que las funciones de seguridad integradas reducen la necesidad de paneles auxiliares. En general, la combinación de voltajes muestra un núcleo estable en unidades de bajo voltaje y un nivel premium en aceleración en soluciones de voltaje medio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Clasificación de Potencia:
El Rango Medio Lidera Mientras los Segmentos de Alta Potencia se AceleranLos variadores clasificados entre 0,4 y 11 kW representaron el 37,12% del tamaño del mercado de variadores de CA de Asia Pacífico en 2025, impulsando bombas, ventiladores y transportadores que sustentan las operaciones de la industria ligera. La estandarización mantiene los precios de venta promedio en una suave trayectoria descendente, ampliando el conjunto de retrofit para motores heredados de velocidad fija. Las unidades superiores a 132 kW, aunque en menor número, se expanden a una CAGR del 6,68% a medida que los proyectos petroquímicos, de metro y de acero especifican control de alta potencia para reducir el consumo de energía y mejorar la estabilidad del proceso entre 2026 y 2031.
Los inversores de alta potencia ahora se envían con frenado regenerativo y tecnología de frente activo como características estándar, añadiendo beneficios de calidad de red que se alinean con las expectativas de los reguladores de servicios públicos. Los modelos de rango medio de 11 a 132 kW incorporan pasarelas en la nube integradas, lo que permite la monitorización remota sin necesidad de hardware adicional. Por debajo de 0,4 kW, las aplicaciones de nicho en herramientas de precisión mantienen volúmenes modestos pero constantes. Esta distribución equilibrada entre clases de potencia protege a los proveedores de las fluctuaciones de demanda en cualquier banda de clasificación individual.
Por Tipo de Variador:
La Tecnología VSI Lidera con el Avance de la Innovación PWMLas plataformas de inversores de fuente de voltaje (VSI) representaron el 52,60% de la participación del mercado de variadores de CA de Asia Pacífico en 2025, gracias a su fiabilidad probada y facilidad de puesta en servicio en diversas clases de voltaje. Los modelos de modulación por ancho de pulso (PWM), sin embargo, ofrecen el crecimiento más rápido a una CAGR del 6,98% hasta 2031, ya que las empresas de servicios públicos urbanas endurecen los límites de armónicos y las fábricas buscan una resolución de velocidad más fina. Los inversores de fuente de corriente (CSI) conservan roles de nicho que aprovechan la protección inherente contra cortocircuitos y la capacidad regenerativa.
Los variadores PWM utilizan procesadores más rápidos para ejecutar conmutación de alta frecuencia, lo que reduce el ruido del motor y mejora la eficiencia. Los proveedores de VSI responden actualizando el firmware para incluir modos de baja armónica, difuminando las líneas de categoría y dando a los compradores mayor flexibilidad. En todo el espectro, la conectividad Ethernet integrada y OPC UA convierten a los variadores en una parte integral de los gemelos digitales de toda la planta. Esta carrera tecnológica fomenta una competencia saludable e impulsa mejoras continuas en el rendimiento.
Por Aplicación:
Las Bombas Lideran Mientras los Compresores Impulsan el CrecimientoLas aplicaciones de bombeo aportaron el 28,55% de la participación del mercado de variadores de CA de Asia Pacífico en 2025, subrayando su ubicuidad en circuitos de agua, irrigación y HVAC, donde el control de flujo variable genera ahorros de energía de dos dígitos. Los mandatos municipales en China y el Sudeste Asiático exigen bombas de velocidad variable con una capacidad superior a 22 kW, ampliando así la base instalada en 2025. Las aplicaciones de compresores, el líder en crecimiento a una CAGR del 6,28%, ganan impulso por la logística de cadena de frío, el procesamiento de gas y las actualizaciones de refrigeración industrial que demandan un control preciso de la presión hasta 2031.
Los sistemas de ventiladores mantienen un volumen sólido gracias a la construcción de centros de datos y las normas de calidad del aire interior. El uso de transportadores aumenta con la automatización de almacenes de comercio electrónico, mientras que los mezcladores y extrusoras en las industrias alimentaria y de plásticos adoptan variadores vectoriales de lazo cerrado para mejorar la consistencia del producto. Esta diversa combinación de aplicaciones garantiza que la debilidad en un sector vertical no descarrile el progreso general del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Dominancia del HVAC con Impulso del Tratamiento de AguaLos sistemas HVAC representaron el 20,87% de la participación del mercado de variadores de CA de Asia Pacífico en 2025, impulsados por los códigos de edificación ecológica que limitan la intensidad de uso energético y alientan a los promotores a adoptar enfriadores y manejadoras de aire de velocidad variable. La recuperación del mercado inmobiliario comercial en 2025 sostiene las nuevas instalaciones incluso cuando los trabajos de retrofit ganan ritmo en rascacielos más antiguos. Las empresas de servicios públicos de agua y aguas residuales exhiben la mayor expansión, creciendo a una CAGR del 5,76%, a medida que las autoridades priorizan la reducción de fugas y el logro de ahorros energéticos en estaciones de bombeo y plantas de tratamiento hasta 2031.
El petróleo y el gas, los productos químicos y los metales siguen siendo compradores constantes porque los variadores de alta fiabilidad reducen el tiempo de inactividad en entornos adversos. Las fábricas de alimentos y bebidas prefieren unidades de lavado con acero inoxidable, mientras que los fabricantes de electrónica especifican variadores compatibles con salas limpias con conectividad de bus de campo. Los programas de desarrollo de habilidades y la financiación integral amplían la base direccionable en las economías emergentes, haciendo que la demanda de los usuarios finales sea tanto profunda como diversa.
Análisis Geográfico
Mercado de Accionamientos de Corriente Alterna (CA) de China
China representó el 47,12% de la cuota del mercado de accionamientos de CA de Asia-Pacífico en 2025, con un valor de 3,67 mil millones de USD. Las marcas nacionales como Inovance escalan rápidamente, aunque las multinacionales mantienen su cuota ofreciendo contratos de servicio de mayor nivel. El marco de eficiencia del gobierno de 2024 consolida la demanda a largo plazo y se alinea con sus objetivos de reducción de carbono para 2060.
Mercado de Accionamientos de Corriente Alterna (CA) de India
Se espera que India se expanda a una CAGR del 6,32% hasta 2031, impulsada por 1,4 billones de USD en programas de infraestructura e incentivos de fabricación PLI. Las ampliaciones de redes de tuberías de agua y los proyectos de metro incorporan la especificación de accionamientos desde la fase de diseño.
Mercado de Accionamientos de Corriente Alterna (CA) de APAC
Japón y Corea del Sur se centran en ciclos de reemplazo en los que las soluciones de mantenimiento predictivo permiten obtener ahorros en OPEX. Australia y Nueva Zelanda despliegan accionamientos de media tensión en el transporte minero y en la desalinización. Las economías del Sudeste Asiático, en particular Vietnam y Tailandia, están emergiendo como centros de fabricación donde los proveedores con capacidad de ensamblaje local y servicio posventa superan a los competidores que solo importan. El mosaico geográfico diversifica los flujos de ingresos y refuerza las perspectivas a largo plazo del mercado de accionamientos de CA de Asia-Pacífico.
Panorama regulatorio
La regulación en Asia-Pacífico se está endureciendo en torno a la eficiencia de motores, las aprobaciones de seguridad de equipos eléctricos y las normas emergentes de fabricación digital que afectan la selección de variadores de CA y el trabajo de cumplimiento. En 2024, China elevó los requisitos mínimos de eficiencia de motores a la clase IE3 para motores de más de 0,75 kW, reforzando el impulso hacia la operación de velocidad variable en las modernizaciones de sistemas de motores en las fábricas. Singapur continúa aplicando requisitos obligatorios relacionados con la energía a través de su marco de Conservación de Energía, mientras que Australia regula el rendimiento energético de los motores bajo su programa de Normas Mínimas de Gases de Efecto Invernadero y Energía, que condiciona las decisiones de adquisición para las gamas de motores reguladas.
En 2026, varios programas nacionales reforzaron la estandarización y las obligaciones de acceso al mercado. Tailandia avanzó en el cumplimiento industrial mediante una regulación ministerial vinculada a normas industriales para motores de inducción trifásicos de CA, vigente desde el 17 de abril de 2026, apoyando una adopción más amplia de paquetes de motor-variador conformes en instalaciones industriales. La Comisión de Energía de Malasia formalizó las vías de importación y venta de equipos eléctricos regulados a través de sus Directrices para la Aprobación de Equipos Eléctricos (Edición 2024), que se centra en procesos de Certificado de Aprobación que pueden afectar la planificación de envíos de variadores y las estrategias de localización. Corea del Sur también amplió su capacidad de establecimiento de normas industriales en 2026 a través del Ministerio de Comercio, Industria y Energía y la Agencia Coreana de Tecnología y Normas (KATS), incluyendo un plan multianual para aumentar el trabajo en normas internacionales y la designación de KATS como secretaría del comité de normalización de fabricación inteligente de la IEC (SC65F), un desarrollo que influye en las interfaces y las expectativas de integración digital para la automatización habilitada por variadores.
Análisis de la cadena de valor
La cadena de valor de los variadores de CA en Asia-Pacífico comienza con materiales y componentes semiconductores de potencia (incluidos los IGBT y la creciente adopción de dispositivos de carburo de silicio), pasivos, placas de control y software integrado, y luego pasa por el diseño, ensamblaje y pruebas de los variadores. Los proveedores globales y los actores regionales están localizando cada vez más la fabricación y la configuración para reducir los plazos de entrega y la fricción transfronteriza, incluida la planta de variadores de baja tensión de ABB en Bac Ninh, Vietnam (puesta en marcha en 2025) y la ampliación de capacidad de Schneider Electric en Chennai, India. Aguas arriba, la disponibilidad de semiconductores y la capacidad de encapsulado siguen siendo estratégicas, y los proveedores buscan doble abastecimiento y alianzas para gestionar las limitaciones de módulos y los costos de importación derivados del tipo de cambio.
El valor intermedio se encuentra en la ingeniería de aplicaciones, la puesta en marcha y la integración de sistemas, donde los variadores se especifican junto con motores, PLC y redes de planta, y cada vez más se combinan con servicios digitales que validan el ahorro energético y el estado de los activos. Los socios de canal, los OEM, los fabricantes de tableros y los contratistas EPC entregan soluciones empaquetadas para proyectos de bombas, ventiladores, compresores y HVAC, mientras que el servicio postventa, los repuestos y las suscripciones de software amplían el valor a largo plazo. A medida que la analítica empaquetada y el autoajuste desplazan la diferenciación hacia el software adjunto y el soporte de ciclo de vida, las redes de servicio localizadas y la capacitación también ayudan a mitigar el riesgo de brecha de habilidades que puede erosionar el ahorro energético logrado cuando los variadores se configuran incorrectamente.
Panorama Competitivo
El mercado de variadores de CA de Asia Pacífico exhibe una concentración moderada. Los cinco principales proveedores en conjunto tienen aproximadamente el 46% de los ingresos combinados, dejando amplio margen para los competidores regionales. Los actores globales establecidos se diferencian mediante la adopción de SiC y gemelos digitales que pronostican el estado de los activos, mientras que los fabricantes chinos compiten en costo y velocidad de personalización. Las tendencias de localización son evidentes: ABB abrió una planta de variadores en Bac Ninh, Vietnam, en 2025, mientras que Schneider Electric amplió su capacidad en Chennai para reducir los plazos de entrega en un 30%.
El software añade un foso defensivo. El ajuste basado en inteligencia artificial de Yaskawa minimiza los días de puesta en servicio, mientras que Danfoss agrupa análisis de energía en la nube bajo suscripción. Las asociaciones también se intensifican; Mitsubishi Electric Corporation e Hitachi Ltd. intercambian suministro de IGBT y ofertan conjuntamente en actualizaciones de aguas residuales en Japón. Los fabricantes de equipos originales regionales, como Teco y INVT, buscan fusiones y adquisiciones para ganar valor de marca y ampliar sus redes de servicio.
La erosión de precios persiste en los variadores de bajo voltaje de nivel básico, aunque los productos premium de voltaje medio y SiC mantienen márgenes de dos dígitos. Los proveedores que abarcan el espectro con plataformas modulares están mejor posicionados para capturar participación a medida que el mercado de variadores de CA de Asia Pacífico se estratifica en niveles de productos básicos y de valor añadido.
Líderes de la Industria de Variadores de Corriente Alterna (CA) de Asia Pacífico
ABB Ltd.
Siemens AG
Schneider Electric SE
Mitsubishi Electric Corporation
Fuji Electric Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Accionamientos de Corriente Alterna (CA) de Asia-Pacífico
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Fuji Electric Co. Ltd.
- Danfoss A/S
- Hitachi Ltd.
- Toshiba Infrastructure Systems and Solutions Corporation
- Yaskawa Electric Corporation
- Nidec Corporation
- WEG Equipamentos Eletricos S.A.
- Hiconics Eco-Energy Technology Co. Ltd.
- Teco Electric and Machinery Co. Ltd.
- Rockwell Automation Inc.
- Larsen and Toubro Limited
- Inovance Technology Co. Ltd.
- Delta Electronics Inc.
- KEB Automation KG
- CG Power and Industrial Solutions Limited
- Bonfiglioli Riduttori S.p.A.

Oportunidades de mercado y perspectivas futuras
Se está formando un claro espacio en blanco alrededor de la capacidad de fabricación e ingeniería local para variadores y hardware de automatización relacionado en India y partes del sudeste asiático, donde los programas de electrificación industrial y las obras de infraestructura están añadiendo nuevas cargas de motores y proyectos de modernización. En marzo de 2026, ABB anunció una inversión de USD 75 millones en India para ampliar la fabricación y I+D de electrificación, movimiento y automatización, incluidos USD 21 millones para la planta de Peenya destinados a aumentar la capacidad de fabricación de variadores de baja tensión. Estas ampliaciones respaldan a los proveedores de electrónica de potencia, gabinetes y componentes certificados, y también fortalecen a los integradores de sistemas que pueden estandarizar despliegues en fabricantes con múltiples sitios.
La electrificación de la industria de procesos y los despliegues reforzados son otra área de oportunidad, particularmente en entornos hostiles o aplicaciones de alto servicio donde aumenta el valor de los gabinetes sellados, la resistencia a la corrosión y la reducción de la complejidad de los tableros. El lanzamiento en junio de 2026 por parte de ABB de las variantes IP66 y UL Tipo 4X para ACS580, ACH580 y ACQ580 apunta a la demanda de variadores que se pueden instalar más cerca del equipo sin gabinetes adicionales en instalaciones de agua y aguas residuales. Los proyectos industriales que empaquetan variadores con plataformas de automatización también están expandiendo el mercado atendible, reforzado por la adjudicación de ABB en julio de 2026 para suministrar equipos de electrificación, incluidos variadores integrados con la plataforma ABB Ability System 800xA, para el despliegue del calentador RotoDynamic de Coolbrooks en la planta de Adani Cements en Boyareddypalli, India. Estos patrones de proyectos respaldan ofertas más estandarizadas de puesta en marcha digital, monitoreo y verificación de rendimiento vinculadas a las flotas de variadores instaladas.
Recent Industry Developments in Mercado de Accionamientos de Corriente Alterna (CA) de Asia-Pacífico
- Junio de 2026: Mitsubishi Electric anunció el desarrollo conjunto de un nuevo paquete estándar de tipo LV100 para módulos de potencia con circuitos integrados de 3 niveles junto con Semikron Danfoss, dirigido a equipos de variadores industriales. La colaboración se centra en estandarizar diseños avanzados de módulos de potencia, apoyando arquitecturas de inversores de mayor eficiencia y rendimiento utilizadas en los variadores de CA modernos.
- Septiembre de 2025: Inovance Technology abrió una línea de encapsulado de dispositivos de carburo de silicio en Guangdong para asegurar el suministro de componentes para su próxima generación de inversores de media tensión. El movimiento fortalece el control vertical sobre el encapsulado crítico de dispositivos de potencia, mejorando la resiliencia del suministro y apoyando hojas de ruta de variadores de MT de mayor eficiencia.
- Noviembre de 2024: ABB lanzó el variador de media tensión ACS8080 con una huella más pequeña y funciones de seguridad integradas destinadas a reducir la complejidad de instalación en aplicaciones de alta potencia. Al reducir el espacio de gabinete y las necesidades de hardware auxiliar, la actualización del producto respalda los despliegues de MT en industrias de alto consumo energético, donde el costo total instalado puede ralentizar las decisiones de actualización.


Mercado de Accionamientos de Corriente Alterna (CA) de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado cubre los ingresos generados por los variadores de corriente alterna (CA) vendidos y utilizados en Asia-Pacífico para controlar la velocidad y el torque de motores de CA en aplicaciones industriales y de edificación.
Exclusiones de alcance: Excluimos los motores independientes, las cajas de cambios mecánicas y el hardware de automatización no relacionado que no realiza la función de variador de CA.
Descripción general de la segmentación
- Por Voltaje
- Bajo Voltaje
- Voltaje Medio
- Por Clasificación de Potencia
- Menor o Igual a 0,4 kW
- 0,4 – 11 kW
- 11 – 132 kW
- Superior a 132 kW
- Por Tipo de Variador
- Variadores VSI
- Variadores CSI
- Variadores PWM
- Por Aplicación
- Bombas
- Ventiladores
- Compresores
- Transportadores
- HVAC
- Otras Aplicaciones
- Por Industria de Usuario Final
- Petróleo y Gas
- Química y Petroquímica
- Generación de Energía
- Agua y Aguas Residuales
- Metales y Minería
- HVAC
- Alimentos y Bebidas
- Manufactura Discreta
- Otras Industrias de Usuario Final
- Por País
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la elaboración de un mapa claro de la demanda por uso final y aplicación, y luego se vinculó con señales medibles en toda la región. Se utilizaron fuentes públicas como las publicaciones de eficiencia de la Agencia Internacional de Energía, las estadísticas comerciales del Centro de Comercio Internacional, los indicadores de valor agregado industrial del Banco Mundial y los informes de producción industrial de la UNIDO para comprender dónde están creciendo las cargas impulsadas por motores.
Luego se añadió contexto a partir de fuentes como agencias nacionales de energía y autoridades eléctricas, empresas y asociaciones de agua y aguas residuales, y organismos normativos como la IEC para las referencias de eficiencia de variadores y motores. Se utilizaron informes anuales de empresas, presentaciones a inversores y comunicados de prensa fiables para verificar comentarios sobre envíos, dirección de precios y movimientos de capacidad. Cuando fue necesario, también se utilizaron suscripciones de pago para datos financieros de empresas y seguimiento de noticias, así como una base de datos a nivel de envíos de importación-exportación para validar el movimiento a nivel país de las clases de equipos relevantes. Estas fuentes documentales no son exhaustivas, y también se consultaron muchas otras fuentes públicas y de suscripción para recopilar datos, validar supuestos y aclarar vacíos de información.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba cómo se especifican y compran los variadores de CA, y cómo se mueven los precios y la combinación de productos según la clase de tensión y la potencia nominal. Hablamos con una variedad de socios de canal, integradores de sistemas, equipos de ingeniería de planta y roles de adquisición en los principales mercados de Asia-Pacífico para poder corregir, donde fuera necesario, los supuestos documentales sobre adopción, ciclos de reemplazo y combinación de aplicaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 18% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 22% | Gerentes: 43% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se elaboró utilizando una reconstrucción descendente del conjunto de demanda, donde la producción industrial, la actividad de construcción de infraestructura y la intensidad de aplicaciones impulsadas por motores se traducen en un consumo esperado de variadores de CA por país y luego se agregan para Asia-Pacífico. En la práctica, utilizamos variables como las tendencias de producción manufacturera, la generación de energía y las adiciones a la red, las adiciones de capacidad de tratamiento de aguas residuales, la actividad de construcción de HVAC y el cambio en la combinación entre instalaciones de baja y media tensión, que luego influyen en los volúmenes unitarios y los precios de venta promedio.
Esos totales se verificaron luego mediante aproximaciones ascendentes selectivas, como el muestreo de bandas de precios por tensión y potencia nominal, la retroalimentación del canal sobre la dirección anual de los envíos y los desgloses de ingresos de proveedores que se divulgan públicamente. Cuando la visibilidad ascendente era débil en países más pequeños, los vacíos se manejaron aplicando supuestos calibrados de penetración y reemplazo que se verificaron durante las entrevistas, y luego se mantuvieron consistentes a lo largo de la serie temporal.
Para el pronóstico, se utilizó el análisis de escenarios para poder reflejar la intensidad de las políticas de eficiencia energética, los ciclos de gasto de capital industrial y la inversión vinculada a materias primas en las industrias de procesos, sin sobreajustar el modelo. La trayectoria de pronóstico final solo se aceptó después de que las entradas primarias coincidieran en una velocidad de adopción realista en bombas, ventiladores, compresores y otras cargas de motores comunes.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que el número final no dependa de una sola fuente de datos. Comparamos los resultados del modelo con señales independientes como la dirección de la producción industrial, el movimiento comercial en grupos de equipos relacionados y los patrones de inversión por país, y luego investigamos cualquier salto pronunciado que no coincidiera con los factores subyacentes.
Antes de la aprobación final, el modelo y los supuestos clave fueron revisados en etapas por analistas, y se activaron nuevos contactos cuando la retroalimentación de las entrevistas entraba en conflicto con los indicadores documentales o cuando la dirección de precios parecía incoherente según la clase de tensión. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento importante cambia las expectativas de demanda. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban una visión actualizada basada en los datos más recientes disponibles.
Tamaño del mercado de variadores de corriente alterna de Asia-Pacífico de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los variadores de CA de Asia-Pacífico a menudo difieren porque las decisiones de alcance detrás de las cifras no son las mismas, y porque los supuestos de precios y combinación de productos varían mucho entre bandas de tensión y potencia. El momento también importa porque algunos editores actualizan la conversión de divisas y los datos de inflación con más frecuencia que otros, lo que modifica el valor en USD reportado.
La principal diferencia proviene de si los productos adyacentes se cuentan juntos, donde Mordor Intelligence solo contabiliza los variadores de CA utilizados para el control de velocidad de motores y excluye los variadores de CC y los centros de control de motores más amplios que a veces se agrupan en los ingresos de variadores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 7,79 mil millones (2025) | |
| Portal de la Industria A | USD 9,60 mil millones (2025) | Utiliza una lista de países más amplia y presenta cobertura de producción y comercio, pero el alcance visible es menos explícito en cuanto a excluir el hardware de control de motores adyacente, lo que puede inflar el conjunto de ingresos abordable. |
| Informe Sectorial B | USD 10,40 mil millones (2026) | Rastrea los variadores de baja tensión en lugar del total de variadores de CA, y el año difiere, por lo que el valor puede parecer mayor debido al momento, la inflación y una definición que puede no separar los variadores de CA de las categorías vecinas de control de motores de baja tensión. |
La diferencia en la tabla se explica principalmente por los límites de categoría y la alineación de años, y no solo por las expectativas de crecimiento. Al mantener consistente la lógica de precios vinculada a la tensión, la potencia nominal y la aplicación, la estimación final se mantiene trazable a entradas repetibles que pueden volver a verificarse a medida que surgen nuevas señales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de variadores de CA de Asia Pacífico?
El tamaño del mercado de variadores de CA de Asia Pacífico es de USD 8,24 mil millones en 2026.
¿A qué velocidad crecerá la demanda en India?
Se proyecta que la participación de India crecerá a una CAGR del 6,32% hasta 2031, más rápido que cualquier otro segmento de país.
¿Qué aplicación genera los mayores ingresos?
Los sistemas de bombeo representan el 28,55% de los ingresos totales de 2025, convirtiéndolos en la mayor aplicación individual.
¿Por qué están ganando terreno los variadores de carburo de silicio?
Los dispositivos SiC elevan la eficiencia del variador al 98% y reducen el hardware de enfriamiento, ofreciendo menores costos durante el ciclo de vida.
¿Qué tan concentrado es el poder de los proveedores?
Los cinco principales proveedores tienen aproximadamente el 46% de las ventas regionales, lo que refleja una concentración moderada y margen para nuevos competidores.
¿Qué clase de voltaje domina los envíos actuales?
Los modelos de bajo voltaje todavía comprenden casi el 70% de los envíos, aunque las unidades de voltaje medio crecen más rápido.
Última actualización de la página el:



