
Tamaño y Cuota del Mercado de Sistemas Audiovisuales Profesionales de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
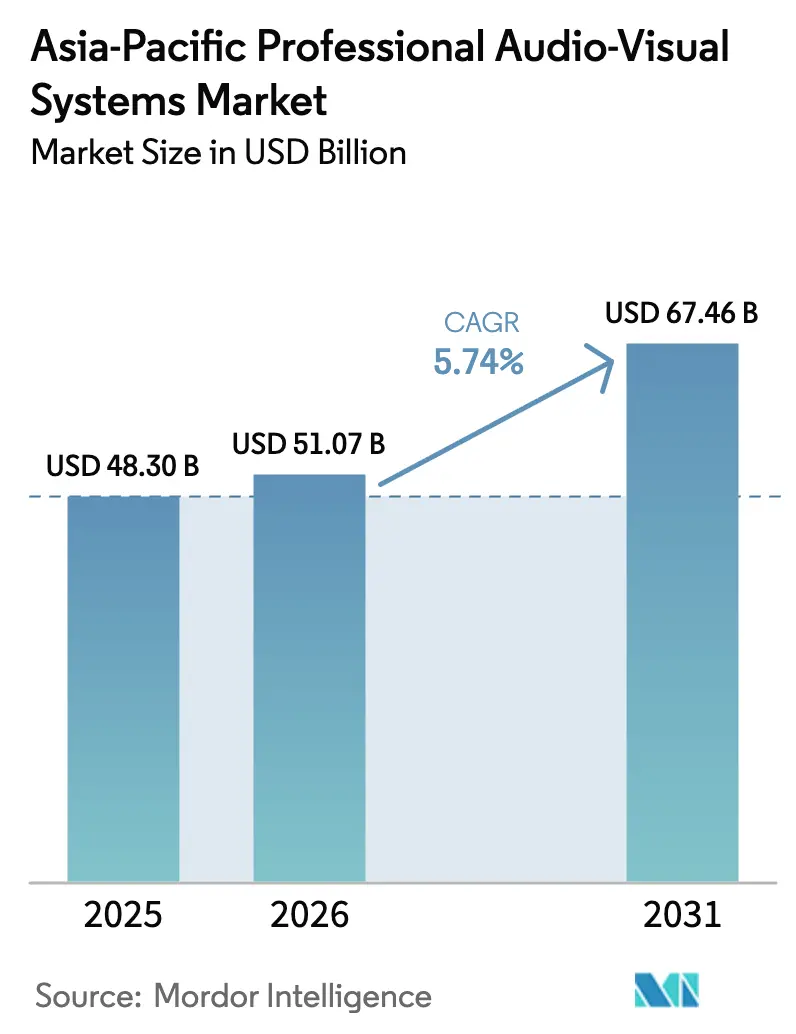
| Tamaño del mercado en el año base (2025) | 48.3 Mil millones de dólares |
| Tamaño del Mercado (2026) | 51.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 67.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.74 % |
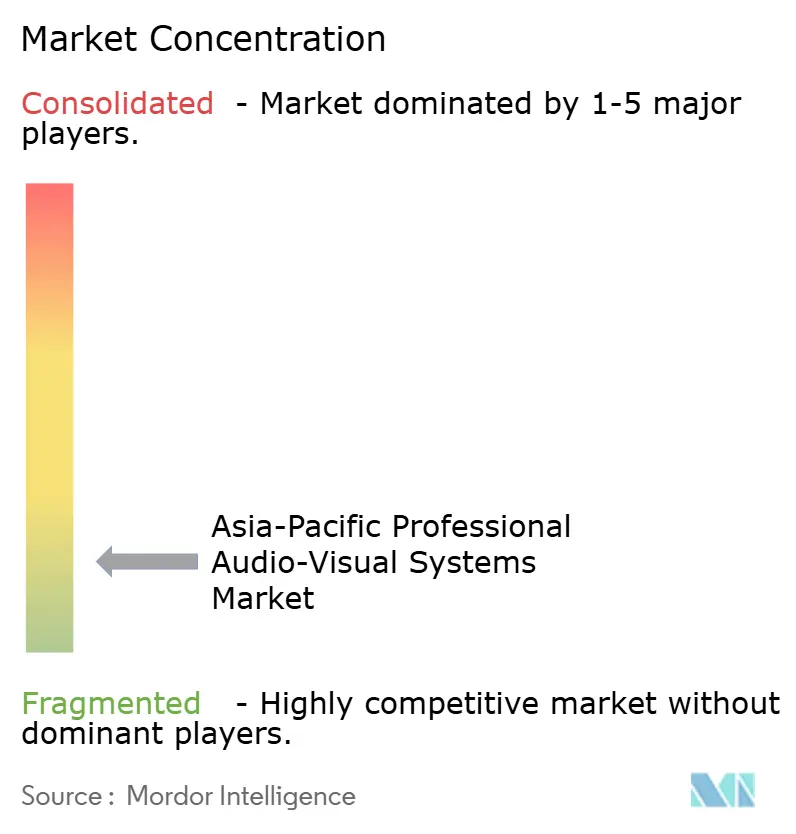
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Audiovisuales Profesionales de Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas audiovisuales profesionales de Asia-Pacífico crezca de USD 48,3 mil millones en 2025 a USD 51,07 mil millones en 2026, con una previsión de alcanzar USD 67,46 mil millones en 2031 a una CAGR del 5,74% durante 2026-2031. El auge de los modelos de negocio digitales nativos, la aceleración de las comunicaciones unificadas nativas en la nube y la rápida expansión de la infraestructura 5G refuerzan una demanda sostenida, incluso cuando persisten fricciones en la cadena de suministro. Las políticas de trabajo híbrido generan una demanda continua de espacios de reunión independientes de la plataforma, mientras que el comercio minorista experiencial y el turismo de conciertos impulsan una mayor presencia de pantallas e importantes mejoras en el audio inmersivo. La consolidación, ejemplificada por la adquisición de Bowers & Wilkins, Denon y Marantz por parte de Samsung en 2025, demuestra que los operadores consolidados se integran verticalmente para gestionar el riesgo de componentes y apropiarse de propiedad intelectual premium. La recuperación de los eventos en vivo está dinamizando los ciclos de renovación de equipos de alquiler y montaje, mientras que los proyectos de «aula inteligente» financiados por los gobiernos mantienen el hardware de aprendizaje interactivo en una curva de reemplazo plurianual.
Conclusiones Clave del Informe
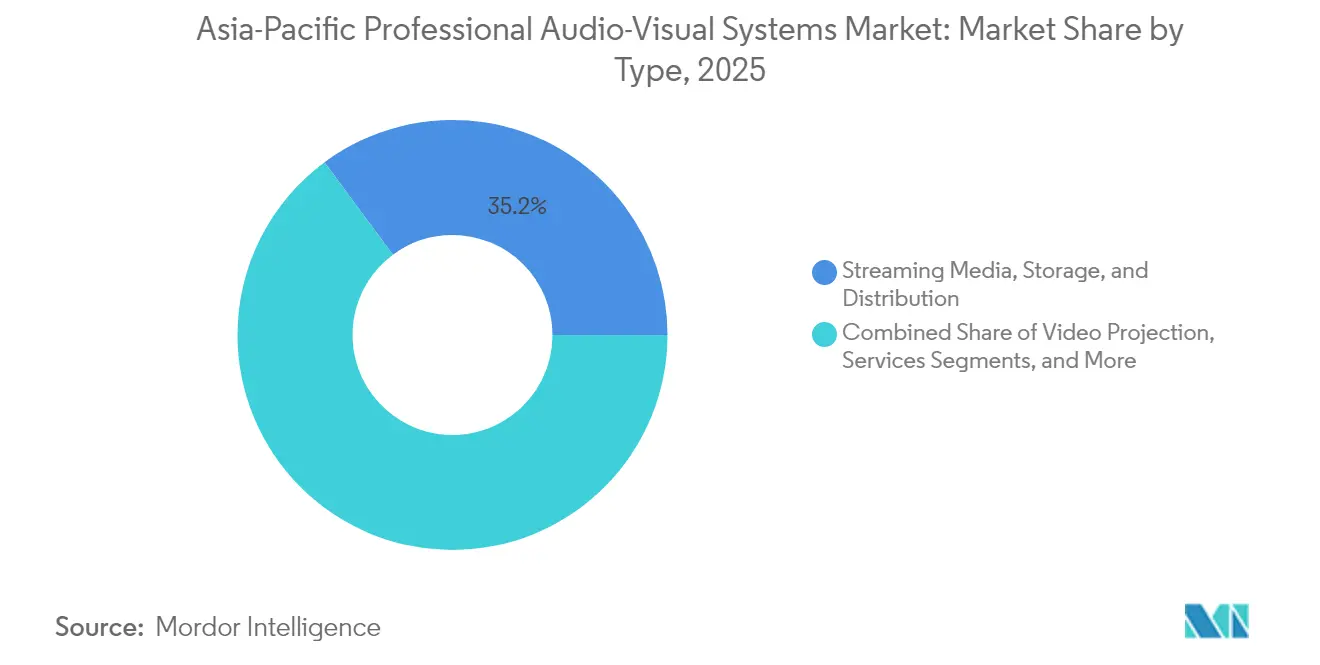
- Por tipo, los Medios de Transmisión, Almacenamiento y Distribución capturaron el 35,15% de la cuota del mercado de sistemas audiovisuales profesionales de Asia-Pacífico en 2025, mientras que los Equipos de Captura y Producción tienen previsto avanzar a una CAGR del 6,62% hasta 2031.
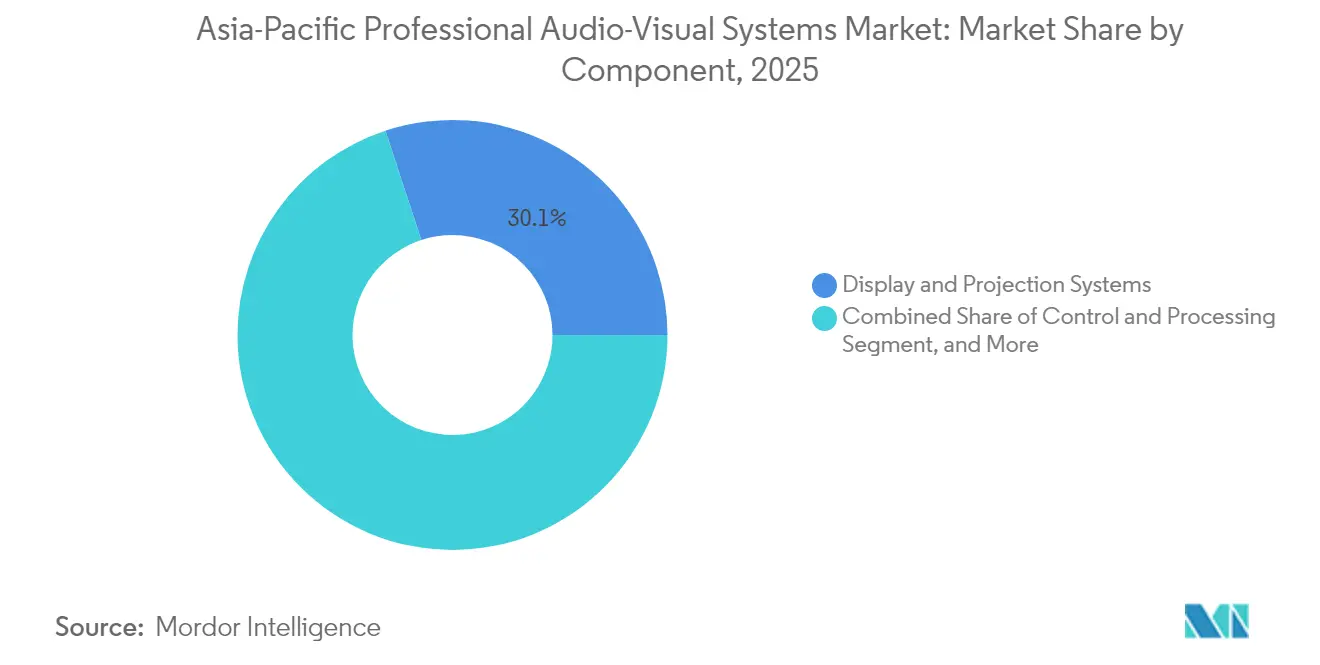
- Por componente, los Sistemas de Visualización y Proyección representaron una cuota del 30,05% del tamaño del mercado de sistemas audiovisuales profesionales de Asia-Pacífico en 2025; se proyecta que los Equipos de Audio registren una CAGR del 7,01% entre 2026 y 2031.
- Por vertical de usuario final, las oficinas corporativas mantuvieron una cuota de ingresos del 29,35% en 2025, mientras que el segmento de Recintos y Eventos está previsto que crezca a una CAGR del 6,84% hasta 2031.
- Por geografía, China lideró con el 38,35% de la cuota del mercado de sistemas audiovisuales profesionales de Asia-Pacífico en 2025; India está prevista para registrar el crecimiento más rápido con una CAGR del 7,22% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Demanda de espacios de trabajo híbrido para suites de comunicaciones unificadas nativas en la nube | +1.2% | China, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de la señalización digital en el comercio minorista experiencial | +0.9% | Asia-Pacífico central, con expansión a mercados emergentes | Corto plazo (≤ 2 años) |
| Inversión en capital de «aulas inteligentes» liderada por los gobiernos | +1.1% | India, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Recuperación de eventos en vivo que impulsa el alquiler y montaje | +0.8% | Singapur, Hong Kong, Tokio | Corto plazo (≤ 2 años) |
| Producción remota habilitada por 5G y flujos de trabajo AVoIP | +1.0% | China, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Mandatos de contratación con neutralidad de carbono | +0.7% | Asia-Pacífico desarrollada con exposición al comercio con Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de espacios de trabajo híbrido para suites de comunicaciones unificadas nativas en la nube
Las empresas del mercado de sistemas audiovisuales profesionales de Asia-Pacífico están estandarizando sus operaciones en Microsoft Teams Rooms y plataformas similares, lo que lleva a los integradores a ofrecer paquetes integrales que combinan cámaras, micrófonos, pantallas interactivas y procesamiento de sonido basado en inteligencia artificial.[1]Fuente: Ashutosh Kumar, "La industria de comunicaciones en la nube apuesta por la IA y el trabajo híbrido," Economic Times, economictimes.indiatimes.com Las funciones de audio espacial y el encuadre automático hacen que las reuniones sean más inclusivas para los empleados distribuidos, una prioridad para las multinacionales chinas y japonesas que gestionan equipos transfronterizos. Las redes AV-TI convergentes también optimizan los servicios gestionados, reduciendo los costos de desplazamiento técnico para los administradores de instalaciones y ayudando a las corporaciones a cumplir sus objetivos internos de reducción de carbono mediante la programación de dispositivos optimizada en consumo energético.
Expansión de redes de señalización digital en el comercio minorista experiencial
Las fachadas LED interactivas y los videowalls en 8K están transformando las tiendas insignia, con minoristas regionales que utilizan pantallas de gran formato para tender puentes entre las compras físicas y el comercio social en línea. El mercado de sistemas audiovisuales profesionales de Asia-Pacífico se beneficia de la caída de precios del paso de píxel y de módulos micro-LED de mayor eficiencia que cumplen las regulaciones de sostenibilidad sin sacrificar el brillo. Los mensajes de seguridad tras la pandemia aceleraron el despliegue de pantallas, y el software de gestión de contenidos ahora integra sensores de ocupación para activar indicaciones visuales en tiempo real, una función que los minoristas de Singapur y Seúl emplean para cumplir con las normativas sanitarias locales.[2]Fuente: AVIXA, "Previsión de Crecimiento de la Señalización Digital," avixa.org
Inversión en capital de «aulas inteligentes» liderada por los gobiernos
La Operación Pizarra Digital de India catalizó un salto de 20.000 aulas interactivas en 2009 a 581.000 en 2019, y se proyecta que las instalaciones alcancen 1,5 millones para 2024, consolidando el crecimiento a largo plazo en el mercado de sistemas audiovisuales profesionales de Asia-Pacífico. Los países de la ASEAN replican este impulso, guiados por los marcos del Banco Asiático de Desarrollo que enfatizan la adquisición inclusiva de tecnología educativa. La demanda se concentra en pantallas de panel plano, barras de sonido todo-en-uno y plataformas de aprendizaje alojadas en la nube, capaces de ofrecer instrucción sincrónica presencial y remota, lo que garantiza la continuidad del contenido durante los cierres de escuelas por condiciones meteorológicas.
La recuperación de eventos en vivo impulsa el alquiler y montaje
El retorno del turismo de conciertos lleva a Singapur a suscribir acuerdos de exclusividad que generaron un impacto económico estimado de SGD 500 millones (USD 390,42 millones) en 2024.[3]Fuente: Gary Bowerman, "El turismo de conciertos ocupa el centro del escenario en Asia," asiamediacentre.org.nz Los nuevos recintos en Hong Kong y Macao especifican proyección a 120 fotogramas por segundo, matrices de audio inmersivo a 360° y dorsales de fibra de baja latencia para albergar deportes electrónicos, conferencias y ceremonias de premios televisadas. Los inventarios de las empresas de alquiler se orientan así hacia paneles LED modulares, altavoces de línea intemporizados y enrutadores de señal basados en IP que pueden redistribuirse rápidamente entre múltiples recintos, comprimiendo los ciclos de retorno del capital.
Análisis del Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Elevados costos operativos y de cumplimiento de proyectos de AV complejos | -0.8% | Global, más pronunciado en ciudades de segundo nivel | Mediano plazo (2-4 años) |
| Cuellos de botella persistentes en conjuntos de circuitos integrados y componentes ópticos | -1.1% | China, Corea del Sur, Taiwán | Corto plazo (≤ 2 años) |
| Escasez de técnicos de AV certificados | -0.7% | Ciudades de segundo nivel en India, Sudeste Asiático y China | Largo plazo (≥ 4 años) |
| Los aranceles de frontera de carbono inflan los costos de la lista de materiales de exportación | -0.6% | Proveedores de la ASEAN hacia Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados costos operativos y de cumplimiento de proyectos de AV complejos
Las soluciones integradas ahora combinan salvaguardias de vídeo, audio, control y ciberseguridad, lo que incrementa las horas de diseño y los salarios de especialistas, en particular fuera de las principales áreas metropolitanas. Los programas de formación van a la zaga de la demanda: menos de 3.000 ingenieros de Asia-Pacífico poseen la certificación avanzada SDVoE, lo que lleva a las empresas a depender de autónomos que pueden no permanecer durante los períodos de garantía. Los contratos de Audio-Visual como Servicio transfieren el gasto de capital al gasto operativo, pero incluyen penalizaciones por nivel de servicio vinculadas a auditorías de disponibilidad y protección de datos, lo que hace que los integradores más pequeños sean financieramente cautelosos.
Los aranceles de frontera de carbono inflan los costos de la lista de materiales de exportación
El Mecanismo de Ajuste en Frontera por Carbono de la UE añade un costo estimado de entre USD 40 y 60 por tonelada de emisiones incorporadas en chasis de aluminio y soportes de acero exportados por proveedores de la ASEAN.[4]Fuente: Melinda Martinus & Kanin Laopirun, "Implicaciones del CBAM de la UE para la ASEAN," iseas.edu.sg Los fabricantes valoran la posibilidad de localizar la producción dentro de los mercados del bloque o de cambiar a aleaciones recicladas, pero ambas opciones requieren inversiones de capital y rediseños de ingeniería, lo que eleva el precio de venta al público sugerido hasta que emerjan economías de escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Transmisión Domina la Evolución de la Distribución de ContenidosLos Medios de Transmisión, Almacenamiento y Distribución mantienen una cuota del 35,15% en el mercado de sistemas audiovisuales profesionales de Asia-Pacífico, lo que subraya su papel como columna vertebral de la colaboración a distancia y el entretenimiento directo al consumidor. La proliferación de redes 5G privadas en fábricas consolida aún más las puertas de enlace en la nube que ingestan, transcodifican y reenvían contenido en 4K en menos de un segundo, lo que permite revisiones de control de calidad remoto sin personal en el lugar. Los Equipos de Captura y Producción, con una CAGR proyectada del 6,62%, prosperan gracias al crecimiento de la economía de influencers y a las asequibles cámaras sin espejo combinadas con trípodes de seguimiento automático basados en inteligencia artificial. La proyección de vídeo tradicional sigue siendo relevante para las aulas universitarias y los salones de hotel que demandan unidades de alto brillo sin lámpara capaces de funcionar las 24 horas del día, los 7 días de la semana con un mantenimiento mínimo.
Los codificadores de borde de segunda generación comprimen flujos HEVC a la mitad de la tasa de bits, reduciendo las tarifas de ancho de banda para los proveedores de aprendizaje a distancia. Los proveedores de servicios gestionados los agrupan con suscripciones a redes de distribución de contenidos, desplazando el mercado de sistemas audiovisuales profesionales de Asia-Pacífico desde las ventas de hardware hacia modelos de ingresos recurrentes. Las pantallas holográficas experimentales aparecen en laboratorios de planificación quirúrgica, aunque la mayoría de las empresas aún las pilotan con presupuestos de investigación y desarrollo en lugar de implementaciones masivas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Componente:
Los Sistemas de Visualización Lideran la Integración de HardwareLos Sistemas de Visualización y Proyección contribuyeron con el 30,05% al tamaño del mercado de sistemas audiovisuales profesionales de Asia-Pacífico en 2025, impulsados por la caída de costos de la tecnología micro-LED y el apetito corporativo por videowalls sin bisel que sirven como fondos digitales para la producción virtual. Los fabricantes de LED ubicados en Shenzhen y Pyeongtaek compiten por alcanzar pasos de píxel inferiores a 0,7 milímetros con rendimientos competitivos, comprimiendo la economía unitaria de forma favorable para los compradores del sector educativo con presupuestos ajustados. Los Equipos de Audio disfrutan de una perspectiva de CAGR del 7,01%, catalizados por la integración por parte de Samsung de la investigación psicoacústica de Bowers & Wilkins en barras de conferencias premium que replican señales de presencia espacial.
El Control y Procesamiento evoluciona hacia núcleos definidos por software que se ejecutan en servidores comerciales estándar, lo que permite actualizaciones inalámbricas que prolongan los ciclos del hardware. El Hardware de Almacenamiento y Distribución ve cómo los conmutadores matriciales tradicionales son reemplazados por tejidos de red de 10 y 25 gigabits gestionados a través de paneles de control en navegadores. El consumo de energía sigue siendo un argumento de venta a medida que los clientes buscan créditos de edificación sostenible; por ello, la atenuación adaptativa de la retroiluminación y las topologías de amplificadores de clase D se convierten en estándar.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Vertical de Usuario Final:
El Gasto Corporativo Impulsa los Cimientos del MercadoLos entornos corporativos permanecieron como la mayor fuente de ingresos, absorbiendo el 29,35% del mercado de sistemas audiovisuales profesionales de Asia-Pacífico en 2025, a medida que los inquilinos multinacionales equiparon los espacios de trabajo flexible con matrices de formación de haz de calibración automática y configuraciones de doble pantalla en primera fila. Las aprobaciones de los consejos de administración a menudo dependen de modelos de retorno de carbono en los que los sensores de ocupación apagan las pantallas inactivas, en sintonía con las divulgaciones ESG exigidas por los inversores. Los Recintos y Eventos, con una CAGR prevista del 6,84%, experimentan un renacimiento en la financiación de las juntas de turismo municipal que atraen actos internacionales; los gestores de recintos demandan equipos modulares capaces de albergar residencias de gira una semana y finales de deportes electrónicos la siguiente.
La Educación continúa desplegando paneles planos interactivos que incluyen software de anotación, eliminando progresivamente las voluminosas pizarras tradicionales. En toda India, las licitaciones estatales exigen cada vez más opciones de interfaz bilingüe, ampliando el volumen direccionable para los fabricantes de equipos originales regionales que integran fuentes en hindi y tamil a nivel de firmware. La Sanidad adopta la visualización inmersiva para la monitorización en UCI a distancia y los ensayos quirúrgicos, un nicho de alto margen aunque reducido, donde la tolerancia a la latencia es prácticamente nula y los acuerdos de nivel de servicio de disponibilidad superan el 99,99%.
Análisis Geográfico
Mercado de Sistemas Audiovisuales Profesionales de APAC
La participación del 38,35% de China en el mercado de sistemas audiovisuales profesionales de Asia-Pacífico se debe a su posición dual como potencia de fabricación de equipos originales y adoptante doméstico agresivo. Los proyectos piloto de ciudades inteligentes de segundo nivel integran pantallas LED exteriores en nodos de gestión de tráfico, incorporando flujos de AV con telemetría del Internet de las Cosas urbano. Las normas de compra a granel suelen favorecer a los sistemas de marca local, lo que lleva a las multinacionales a formar empresas conjuntas o a licenciar su propiedad intelectual a socios chinos. Mientras tanto, la CAGR del 7,22% de India hasta 2031 se sustenta en las subvenciones de tecnología educativa financiadas por el Estado y en las expansiones de campus corporativos en torno a Bengaluru e Hyderabad, que especifican salas de reuniones compactas totalmente integradas con superposiciones de traducción automática basadas en inteligencia artificial, impulsando la inclusión de una fuerza laboral lingüísticamente diversa. Japón y Corea del Sur siguen siendo referentes de innovación: las emisoras de Tokio prueban flujos de trabajo a 8K/120 fps antes de los grandes eventos deportivos mundiales, mientras que los gigantes electrónicos de Seúl moldean cadenas de suministro de mini-LED resistentes a los aranceles sobre materias primas. El Sudeste Asiático, apoyado en el plan Tailandia 4.0, invierte en corredores de servicios digitales que integran señalización inmersiva en centros de transporte y parques logísticos. Los mercados del resto de Asia-Pacífico, desde Pakistán hasta las islas del Pacífico, comienzan a pilotar suites de comunicaciones unificadas a través de paquetes de suscripción a medida que caen los precios de la banda ancha por satélite.
Panorama regulatorio
En toda Asia-Pacífico, el cumplimiento de hardware profesional AV/TIC está convergiendo en torno a los requisitos de seguridad de la norma IEC 62368-1 Edición 4.0, lo que endurece los requisitos de documentación y reensayo para OEM e importadores. India está trasladando las nuevas solicitudes de certificación de electrónica bajo BIS a un marco unificado IS/IEC 62368-1:2023, mientras que el proceso de homologación de tipo SIRIM de Malasia ha endurecido la aceptación de informes de ensayo alineados con las normas vigentes, lo que limita el uso de informes antiguos para aprobaciones en curso.
Varias actualizaciones a nivel de país también elevan los umbrales técnicos y la cadencia de cumplimiento para los sistemas de audio instalados y de eventos en vivo. La aplicación por parte del METI de Japón de la norma JIS T 0601-2-57:2026 para pruebas de inmunidad de audio profesional de escenario incrementa las exigencias de inmunidad a radiofrecuencia, incluyendo pruebas de 10 V/m, lo que obliga a fabricantes e integradores a validar el rendimiento de extremo a extremo y a asignar más tiempo a laboratorios acreditados. En Australia y Nueva Zelanda, la norma AS/NZS 62368.1:2026 se ha publicado como la adopción nacional actualizada para equipos AV y TIC, con una ventana de coexistencia extendida para ediciones anteriores que respalda transiciones de cartera por fases y estrategias de prueba con doble norma para envíos multipaís.
Análisis de la cadena de valor
La cadena de valor va desde los proveedores de componentes (módulos LED, motores ópticos, semiconductores, micrófonos y DSP, y silicio de redes) hasta la fabricación OEM/ODM concentrada en China y partes del noreste de Asia. Las capas de software aguas arriba abarcan plataformas UC, control y gestión, y contenido y streaming, mientras que la actividad aguas abajo está muy orientada a la implementación y liderada por distribuidores, integradores de sistemas, empresas de alquiler y montaje escénico, y proveedores de servicios gestionados.
Los clústeres de fabricación integrados de China continúan anclando la producción de alto volumen y la rápida iteración de pantallas, proyectores y subconjuntos de audio, y los riesgos de suministro en torno a chipsets y componentes ópticos refuerzan el abastecimiento múltiple y ciclos de calificación más largos. La especialización de canal y la habilitación local son cada vez más importantes para muchos proveedores, con distribuidores que agrupan logística, soporte técnico y capacitación para sistemas AV-over-IP y centrados en DSP. Midwich APAC ha ampliado su papel en múltiples mercados mediante nombramientos de proveedores y asociaciones, incluida la distribución de proyección y procesamiento de imágenes para Barco en Australia, Nueva Zelanda, Malasia e Indonesia. Proveedores como Kiloview y PlexusAV también han recurrido a acuerdos de distribución para extender su alcance de AV-over-IP en el sudeste y este de Asia. En India, el impulso de localización sigue siendo visible en acuerdos de fabricación, como el de Clixroute Industries trabajando con TPV Audio and Visual Technology para fabricar proyectores y unidades de alimentación de marca AOC a nivel local, lo que añade un nodo de producción regional que puede reducir los plazos de entrega para licitaciones de educación y empresas.
Panorama Competitivo
El mercado de sistemas audiovisuales profesionales de Asia-Pacífico presenta una fragmentación moderada, aunque las principales marcas se apoyan en la escala para amortiguar los choques de suministro. Sony, Samsung, Panasonic y LG trasladan la propiedad intelectual de la electrónica de consumo a formatos profesionales, aprovechando los conjuntos de componentes compartidos para mantener los costos de la lista de materiales predecibles. Los líderes especializados —Barco en visualización, Crestron en control y Bose Professional en audio instalado— se diferencian mediante ecosistemas de software y programas de socios certificados. La consolidación se aceleró con las adquisiciones de audio de Samsung en 2025 y la compra de QSC por parte de Acuity Brands en 2024, movimientos que integran líneas premium de procesamiento de señal digital y altavoces en pilas tecnológicas de edificios más amplias.
Los espacios de oportunidad giran en torno a capas de orquestación de inteligencia artificial que detectan automáticamente la ocupación y redirigen dinámicamente las señales según el contexto de la aplicación. Las credenciales de sostenibilidad sirven como ventaja competitiva suave; el programa «Road to Zero» de Sony y la «Eco Vision 2050» de Panasonic orientan las políticas de aprovisionamiento hacia plásticos reciclables y cables libres de halógenos. Los integradores regionales como Vega Global ganan implantaciones complejas transfronterizas combinando servicios de asistencia técnica multilingüe y depósitos de existencias en cada país, mientras que las empresas emergentes de software crean paneles de control en modo SaaS que unifican las actualizaciones de firmware en flotas de múltiples proveedores.
La competencia futura enfrentará probablemente a gigantes integrados verticalmente contra consorcios agnósticos de plataforma que abogan por APIs de estándar abierto, con clientes que ponderan el riesgo de dependencia frente a la comodidad del interlocutor único. El posicionamiento en el mercado depende, por tanto, del equilibrio entre las ventajas de los códecs propietarios y los compromisos de interoperabilidad que tranquilizan a los arquitectos empresariales que elaboran hojas de ruta a largo plazo.
Líderes de la Industria de Sistemas Audiovisuales Profesionales de Asia-Pacífico
Sony Corporation
Samsung Electronics
Panasonic Corporation
LG Electronics
Epson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas Audiovisuales Profesionales de Asia-Pacífico
- Sony Corporation
- Samsung Electronics
- Panasonic Corporation
- LG Electronics
- Epson
- Barco NV
- Alpine Electronics Inc.
- Kramer Electronics
- Crestron Electronics
- Bose Professional
- Shure Incorporated
- Extron Electronics
- Planar Systems Inc.
- Vega Global
- Elmo
- Guangzhou Baolun Electronic Co.
- Guangzhou DSPPA Audio Co.
- Sennheiser Electronic
Lea el análisis de las empresas de sistemas audiovisuales profesionales de asia-pacífico

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están expandiendo donde los compradores estandarizan arquitecturas basadas en IP y definidas por software que unifican audio, video y control a través de redes empresariales. Esto crea espacio para flotas de dispositivos interoperables, monitoreo centralizado y servicios gestionados, en lugar de soluciones puntuales.
Un indicador concreto es la implementación de AV-over-IP de Samsung en enero de 2026 en su UniverSE Training Centre en Yongin-si, Corea del Sur, que utilizó más de 130 dispositivos habilitados para Dante AV integrados mediante Dante Domain Manager y control AMX, mostrando operaciones de AVoIP a escala que los integradores pueden replicar para campus corporativos y empresas multisitio. La modernización de recintos inmersivos también está generando espacio para audio instalado premium, redes de alta densidad y flujos de trabajo de producción de contenido en las áreas de arte, cultura y educación. El East Kowloon Cultural Centre de Hong Kong (abril de 2026) incorporó múltiples sistemas de audio inmersivo permanente d&b Soundscape dentro de una importante nueva instalación, mientras que el New Zealand International Convention Centre ha desplegado una red AV-over-IP basada en fibra Crestron NVX junto con un sistema de teatro JBL VTX A Series de gran formato, lo que pone de relieve la demanda de transporte de señal integrado, control y acústica en recintos públicos de alto tráfico. En el ámbito educativo, la implementación en julio de 2026 por parte de la Universidad Monash de la plataforma distribuida de AV y control Symetrix Cognio ilustra cómo la estandarización a nivel de campus arrastra la demanda de micrófonos, sistemas inalámbricos, infraestructura AVoIP y servicios continuos de ciclo de vida de software en entornos con múltiples proveedores.
Recent Industry Developments in Mercado de Sistemas Audiovisuales Profesionales de Asia-Pacífico
- Julio de 2026: la Universidad Monash implementó la plataforma distribuida de AV y control Symetrix Cognio en todo el campus, integrándola con sistemas como la infraestructura inalámbrica de Shure y Crestron NVX. La implementación indica una creciente demanda de capas de control definidas por software que se escalan en muchas salas manteniendo operaciones estandarizadas para patrimonios gestionados por TI.
- Mayo de 2026: Sony Semiconductor Solutions firmó un memorando de entendimiento no vinculante con TSMC para una asociación estratégica orientada a desarrollar y fabricar sensores de imagen de próxima generación. Las hojas de ruta de los sensores de imagen afectan a las cámaras y dispositivos de captura utilizados en flujos de trabajo de producción, conferencias y producción virtual, favoreciendo un mayor rendimiento y una planificación de suministro más predecible para los OEM.
- Octubre de 2024: Acuity Brands completó su adquisición de QSC por 1.200 millones de USD. La incorporación de las capacidades de audio profesional, DSP y control de QSC a una cartera más amplia de tecnología para edificios refuerza la venta cruzada en proyectos corporativos y de recintos donde los sistemas AV y de control de edificios inteligentes se adquieren conjuntamente.


Mercado de Sistemas Audiovisuales Profesionales de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de sistemas audiovisuales profesionales de Asia-Pacífico abarca el hardware, el software y los servicios relacionados utilizados para capturar, procesar, distribuir y visualizar contenido de audio y video en entornos profesionales, donde se requiere rendimiento y fiabilidad para uso empresarial o público.
Exclusiones de alcance: los productos AV domésticos de consumo que se compran principalmente para entretenimiento personal en el hogar quedan excluidos de esta visión del mercado.
Descripción general de la segmentación
- Por Tipo
- Equipos de Captura y Producción
- Proyección de Vídeo
- Medios de Transmisión, Almacenamiento y Distribución
- Servicios
- Otros Tipos
- Por Componente
- Equipos de Audio (micrófonos, mezcladoras, amplificadores)
- Sistemas de Visualización y Proyección
- Control y Procesamiento
- Hardware de Almacenamiento y Distribución
- Por Vertical de Usuario Final
- Corporativo
- Recintos y Eventos
- Comercio Minorista
- Medios de Comunicación y Entretenimiento
- Educación
- Gobierno
- Sanidad
- Otros Verticales de Usuario Final
- Por País
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó definiendo qué se considera AV profesional en Asia-Pacífico, y mapeando cómo cambia la demanda entre los sectores corporativo, educativo, sanitario, hotelero, minorista y de recintos. Se utilizaron fuentes públicas, incluidas las oficinas nacionales de estadística de las principales economías de APAC, las tablas comerciales de UN Comtrade para las categorías de electrónica relevantes, indicadores macroeconómicos del Banco Mundial y el FMI, y conjuntos de datos de la UIT sobre conectividad y señales de adopción digital.
También revisamos informes anuales, notas de resultados y presentaciones a inversores de fabricantes e integradores de sistemas cotizados, junto con publicaciones de asociaciones y coberturas de prensa fiables sobre grandes construcciones de recintos y programas de modernización. Cuando fue necesario, suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, registros de envíos de importación-exportación, bases de datos de patentes y contratos y licitaciones globales respaldaron la validación de cronologías, dirección de precios y actividad de proyectos. Las fuentes de investigación documental mencionadas anteriormente no son exhaustivas, y también se utilizaron referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con fabricantes, distribuidores, integradores de AV, proveedores de alquiler y montaje escénico, y grandes usuarios finales que adquieren sistemas AV para implementaciones multisitio. Cubrimos los principales centros de demanda de APAC (incluidos China, Japón, India, Corea del Sur y el sudeste asiático), de modo que los ciclos de reemplazo, el tamaño típico de los proyectos y las tasas de adopción de servicios pudieran contrastarse con los patrones de adquisición sobre el terreno donde la investigación documental era más escasa.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 21% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 21% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El tamaño del mercado se construyó utilizando un enfoque descendente y ascendente, en el que la demanda regional se reconstruyó a partir de la adopción por parte de los usuarios finales y la actividad de proyectos, y luego se alineó con las combinaciones de países y verticales en toda Asia-Pacífico. En la práctica, la construcción descendente comienza con la base instalada y la actividad de nuevas construcciones para recintos e instalaciones profesionales clave, que luego se traduce en demanda de sistemas AV utilizando supuestos de penetración y renovación.
Para corroborar los totales, se añadieron verificaciones ascendentes selectivas utilizando señales de proveedores y canales, como bandas de precios muestreadas para proyectores, pantallas, equipos de conferencias y sistemas de control, multiplicadas por el movimiento de unidades estimado en países prioritarios. El modelo se basó principalmente en la actividad de construcción y renovación en edificios comerciales, el ritmo de las actualizaciones de salas de reuniones híbridas, la intensidad del calendario de grandes recintos y eventos, los programas de digitalización del sector público y educativo, y los ciclos de reemplazo típicos para equipos AV principales. La previsión utilizó análisis de escenarios con consenso a nivel de variables a partir de entrevistas, de modo que los cambios en el apetito de gasto de capital y en los precios unitarios pudieran reflejarse sin forzar una única tendencia lineal. Cuando los desgloses por país o vertical eran escasos, los supuestos se complementaron utilizando indicadores proxy de mercados comparables y luego se volvieron a probar mediante discusiones de seguimiento con participantes locales.
Validación de datos y ciclo de actualización
Los hallazgos se validaron mediante la triangulación de los resultados del modelo con señales independientes, incluida la dirección del movimiento comercial, la exposición de ingresos reportada en Asia-Pacífico y los anuncios de grandes proyectos que indican ciclos de gasto reales. Las variaciones se revisaron en etapas: primero a nivel de totales por país, luego en los principales verticales y, finalmente, en las asignaciones a nivel de tipo, antes de que se aprobaran las cifras.
Si se encontraban anomalías, como un salto pronunciado que no se alineaba con el momento de reemplazo o las carteras de proyectos, se activaban nuevos contactos de entrevista para volver a verificar los supuestos de precios, combinación y calendario. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando eventos materiales afectan las perspectivas, incluidos cambios de política, restricciones de suministro o movimientos cambiarios pronunciados. Antes de la entrega, los analistas realizan una revisión final para garantizar que los últimos datos públicos disponibles y las señales de mercado se reflejen en la versión publicada.
Tamaño del mercado de sistemas audiovisuales profesionales de Asia-Pacífico de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para AV profesional en Asia-Pacífico a menudo varían porque los límites no se establecen de la misma manera, y las variables utilizadas para convertir la actividad de demanda en cifras monetarias no siempre son coherentes. Las mayores diferencias suelen provenir de qué se cuenta como sistema frente a una compra de TI adyacente, qué países se incluyen dentro de APAC, y si el trabajo de servicios e integración se incorpora plenamente al precio.
Al rastrear las señales de demanda impulsadas por proyectos y actualizar los supuestos de precios y ciclos de reemplazo con verificaciones locales, Mordor Intelligence mantiene la estimación vinculada a las implementaciones profesionales en los países de APAC en lugar de mezclarla con ventas de electrónica de consumo o gasto general en TI.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 48.3 B (2025) | |
| Asociación Industrial A | USD 43.9 B (2025) | Suele sesgarse hacia los envíos reportados por los miembros y puede subestimar la integración y los servicios gestionados, lo que puede reducir el total de valor en países con mucha actividad de proyectos. |
| Consultora Global B | USD 55.2 B (2025) | A menudo utiliza fondos más amplios de gasto en lugar de trabajo digital y colaboración, que pueden incorporar hardware y software de TI adyacentes que no siempre se compran como parte de los sistemas AV profesionales. |
La dispersión en la tabla proviene principalmente del alcance y el tratamiento de precios, especialmente en la incorporación de servicios y lo que se agrupa dentro de los presupuestos de tecnología laboral. Nuestro enfoque se mantiene repetible porque cada paso está vinculado a actividad observable de construcción y renovación, se verifica frente a bandas de precios, y luego se revisa a nivel de país y vertical antes de fijar los totales finales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas audiovisuales profesionales de Asia-Pacífico?
El mercado está valorado en USD 51,07 mil millones en 2026, con una previsión de alcanzar USD 67,46 mil millones en 2031.
¿Qué segmento ostenta la mayor cuota del mercado de sistemas audiovisuales profesionales de Asia-Pacífico?
Los Medios de Transmisión, Almacenamiento y Distribución lideran con una cuota del 35,15% en 2025.
¿Qué país registra el crecimiento más rápido dentro del mercado de sistemas audiovisuales profesionales de Asia-Pacífico?
Se proyecta que India crezca a una CAGR del 7,22% entre 2026 y 2031.
¿Cómo influye el 5G en la adopción de AV profesional en Asia-Pacífico?
El 5G permite flujos de trabajo AVoIP con latencias inferiores a 10 ms, desbloqueando la producción remota y generando ganancias de eficiencia del 15-20% en proyectos piloto de fabricación.
Última actualización de la página el:



