
Tamaño y Participación del Mercado de Instrumentos de Visualización para CIM
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
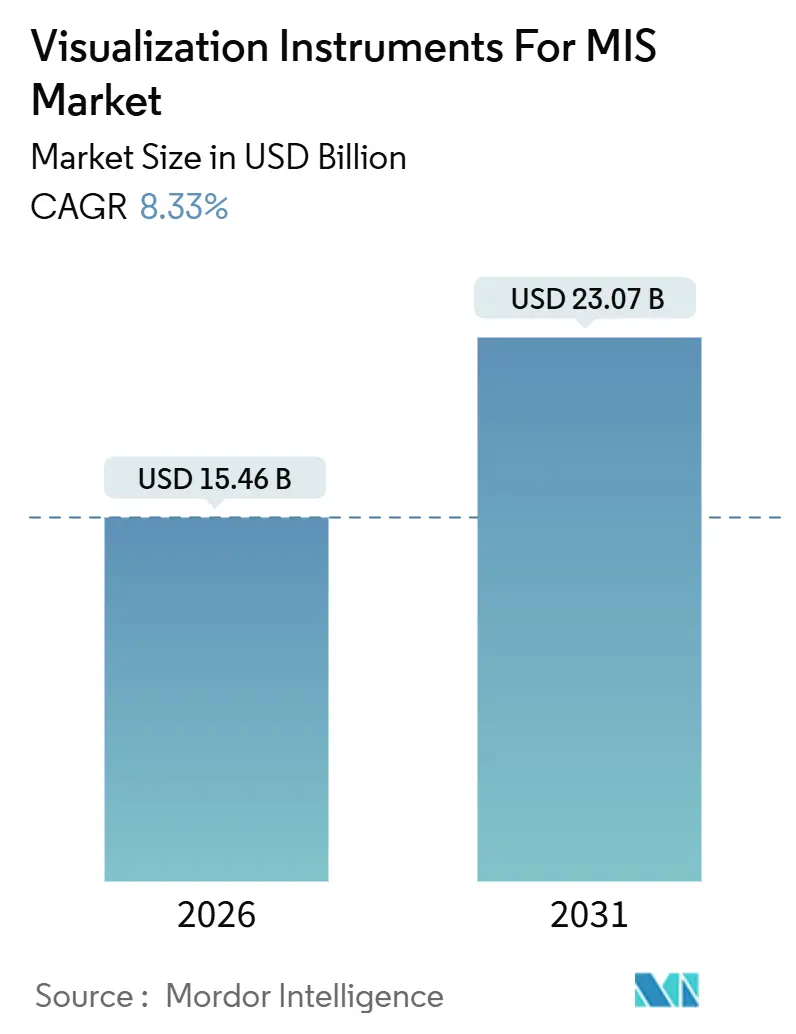
| Tamaño del Mercado (2026) | 15.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.33 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Instrumentos de Visualización para CIM por Mordor Intelligence
El tamaño del Mercado de Instrumentos de Visualización para CIM se estima en 15,46 mil millones de USD en 2026 y se espera que alcance los 23,07 mil millones de USD en 2031, a una CAGR del 8,33% durante el período de pronóstico (2026-2031).
La sólida demanda subyacente de plataformas ópticas mejoradas, endoscopios de un solo uso y complementos de visión robótica. Los quirófanos hospitalarios que retiran los equipos HD heredados en favor de sistemas 4K y 8K logran tiempos de intervención más cortos, una rotación más fluida y mayor precisión de imagen, mientras que los centros de cirugía ambulatoria (CCA) recurren a endoscopios desechables para evitar los retrasos en el reprocesamiento y el riesgo de control de infecciones. Una base instalada creciente de más de 9.000 robots da Vinci a finales de 2025 vincula a los proveedores a cabezales de cámara, carros de visión y fuentes de luz propietarios que ofrecen atractivos perfiles de margen para los fabricantes.[1] Los competidores modulares como Hugo y Versius ofrecen consolas de arquitectura abierta, pero aún generan demanda adicional de módulos de imagen. Al mismo tiempo, una oleada de autorizaciones de la FDA para análisis asistidos por inteligencia artificial —encabezada por GI Genius y Paradigm— crea una fuente de ingresos paralela de software que amortigua la mercantilización del hardware.
Conclusiones Clave del Informe
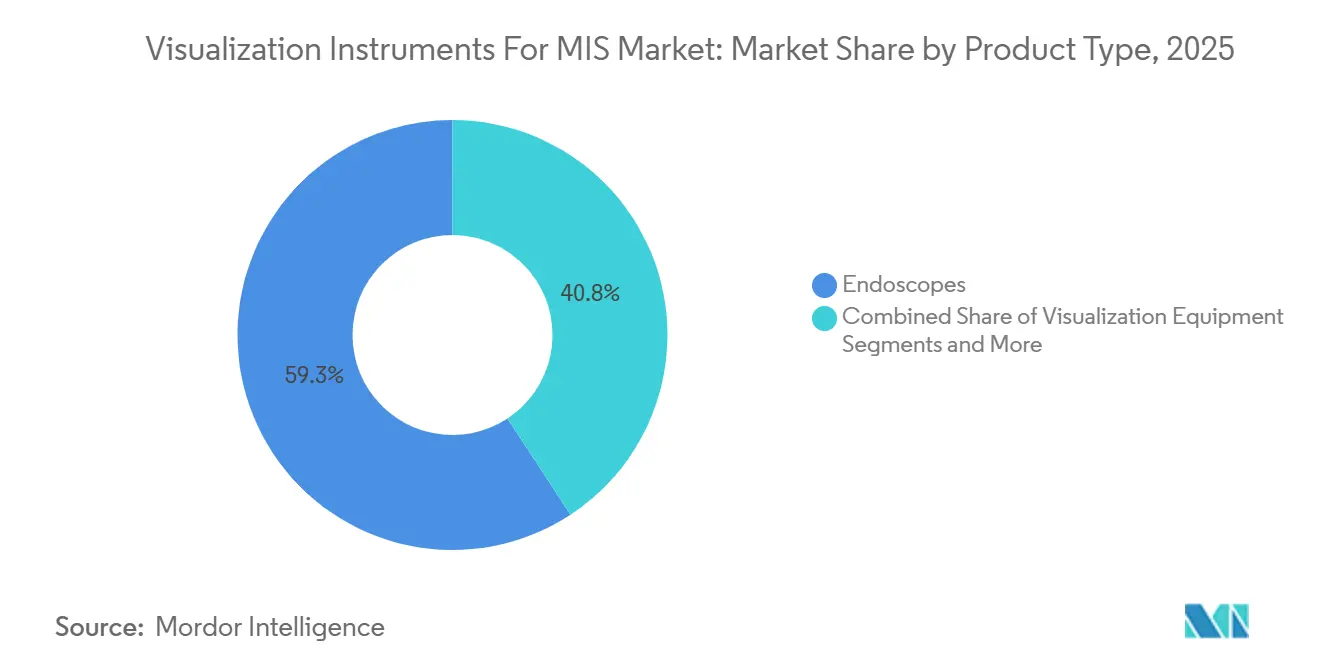
- Por tipo de producto, los endoscopios representaron el 59,25% de la participación del mercado de instrumentos de visualización para CIM en 2025, mientras que se prevé que los módulos de visión robótica se expandan a una CAGR del 12,52% hasta 2031.
- Por tecnología, los sistemas HD lideraron con el 51,43% de la participación del mercado de instrumentos de visualización para CIM en 2025, mientras que se proyecta que los análisis de imagen asistidos por inteligencia artificial crezcan a una CAGR del 12,67% hasta 2031.
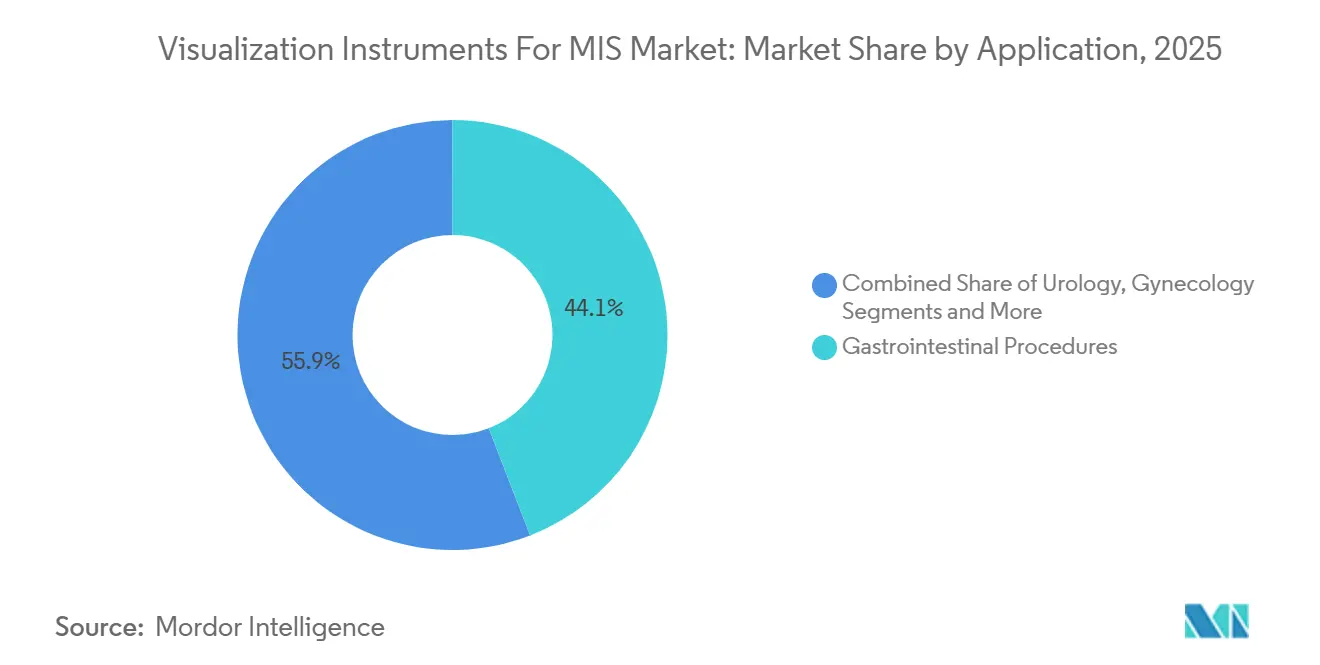
- Por aplicación, los procedimientos gastrointestinales representaron el 44,11% de la participación en ingresos del tamaño del mercado de instrumentos de visualización para CIM en 2025; la neumología y la broncoscopia avanzan a una CAGR del 11,43% hasta 2031.
- Por usuario final, los hospitales retuvieron el 59,63% de la participación en ingresos en 2025, mientras que se proyecta que los CCA crezcan a una CAGR del 10,34% hasta 2031.
- Por geografía, América del Norte concentró el 34,68% de la participación del mercado de instrumentos de visualización para CIM en 2025, pero se espera que Asia-Pacífico registre la CAGR más rápida del 10,57% durante el período de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Adopción de Cirugía Guiada por Imagen Mejorada con Inteligencia Artificial | +1.8% | América del Norte y Europa, primeras metrópolis de Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio Generalizado hacia Endoscopios de Visualización de Un Solo Uso | +1.5% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤2 años) |
| Actualizaciones de Procesadores de Video 4K/8K y 3-D en Quirófanos | +1.2% | América del Norte, Europa, CCG, Australia | Mediano plazo (2-4 años) |
| Auge de los Centros de Cirugía Ambulatoria en Países de Ingresos Altos | +1.4% | Estados Unidos, Canadá, Alemania, Reino Unido | Largo plazo (≥4 años) |
| La Creciente Base Instalada de CIM Robótica Impulsa la Demanda de Módulos de Visión | +1.6% | Global, concentración en América del Norte y Asia-Pacífico | Largo plazo (≥4 años) |
| Plataformas de RX para Navegación Intraoperatoria y Supervisión Remota | +0.9% | América del Norte y Europa, implementaciones piloto en Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Adopción de Cirugía Guiada por Imagen Mejorada con Inteligencia Artificial
Las superposiciones en tiempo real que delimitan los márgenes tumorales, la vasculatura y la trayectoria de los instrumentos reducen el tiempo medio de intervención entre un 12% y un 18%, un beneficio que resuena con los modelos de negocio de los CCA vinculados a reembolsos fijos.[2] El sistema Paradigm obtuvo la autorización 510(k) para procedimientos de columna vertebral y craneales en abril de 2025, convirtiéndose en la primera herramienta de guía estereoscópica habilitada por inteligencia artificial en neurocirugía.[3] El da Vinci 5 de Intuitive incorporó el seguimiento automatizado de instrumentos en octubre de 2025, proporcionando a los comités de acreditación métricas cuantitativas de habilidades. Los algoritmos de aprendizaje continuo deben cumplir con la norma ISO 13485 y la IEC 62304, aunque la ausencia de códigos CPT independientes obliga a los hospitales a absorber tarifas de licencia anuales de entre 50.000 y 150.000 USD. La prima suele compensarse con tasas de complicaciones más bajas que reducen los reingresos a lo largo de ciclos de informes de calidad de tres años.
Cambio Generalizado hacia Endoscopios de Visualización de Un Solo Uso
Los endoscopios desechables eliminan el riesgo de contaminación cruzada y resultan económicos una vez que los costos de reprocesamiento por ciclo superan los 150 USD. El aScope 5 alcanzó el 18% del volumen de broncoscopia en Estados Unidos en 2025, mientras que los duodenoscopios Exalt Model D llegaron a 320 hospitales en el primer año tras la autorización de la FDA. Medicare sigue pagando 1.200 USD por una colonoscopia independientemente del tipo de endoscopio, dejando a los CCA la prima de entre 80 y 200 USD, aunque la mejora en la rotación ayuda a recuperar la diferencia en centros de alto volumen. Cada endoscopio desechable genera 0,8 kg de residuos médicos, lo que ha llevado a la Unión Europea a elaborar normas de responsabilidad ampliada del productor previstas para 2028 que exigirán a los fabricantes financiar el reciclaje. Los fabricantes ya están implementando programas piloto de recogida en circuito cerrado para mitigar las críticas medioambientales y asegurar contratos de adquisición con sistemas de salud orientados a la contratación verde.
Actualizaciones de Procesadores de Video 4K/8K y 3-D en Quirófanos
Las cámaras de ultra alta definición ofrecen 8,3 megapíxeles por fotograma, lo que permite a los cirujanos distinguir haces nerviosos y canales linfáticos que el video HD difumina. Olympus instaló 4.200 equipos VISERA 4K en 2025, y Stryker colocó 1.800 de sus plataformas 1688, frecuentemente combinadas con brazos robóticos Mako para ortopedia. KARL STORZ presentó un prototipo 8K en MEDICA 2024, pero condiciona su lanzamiento comercial al suministro de paneles de pantalla de LG y Samsung. La óptica tridimensional reduce los errores de sutura laparoscópica en un 22%, aunque algunos cirujanos reportan fatiga visual con las gafas polarizadas, lo que ralentiza su adopción. Los hospitales que actualizaron de HD a 4K entre 2023 y 2025 redujeron el tiempo medio en quirófano en casos complejos de gastroenterología y urología en un 9%, aumentando el rendimiento de las salas en 1,2 casos adicionales por día.
Auge de los Centros de Cirugía Ambulatoria en Países de Ingresos Altos
Los CCA realizaron el 68% de las cirugías ambulatorias en Estados Unidos en 2025, frente al 54% en 2019, impulsados por la ampliación por parte de los Centros de Servicios de Medicare y Medicaid de la lista de procedimientos cubiertos en CCA para incluir la artroplastia total de rodilla y la fusión espinal. Los fondos de capital privado invirtieron 12.300 millones de USD en adquisiciones de CCA durante 2024, formando grupos de compra que negocian descuentos por volumen de equipos. SCA Health estandarizó la visualización 4K en 180 de sus 320 instalaciones bajo un contrato de cinco años por 240 millones de USD con Stryker. Las aseguradoras estatutarias de Alemania aprobaron el reembolso de 42 procedimientos ambulatorios a partir de enero de 2025, impulsando un aumento del 14% en la apertura de CCA. El Reino Unido invirtió 1.800 millones de GBP (2.300 millones de USD) en centros de diagnóstico comunitario que integran salas de endoscopia con endoscopios de un solo uso para reducir los costos de control de infecciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Desembolso de Capital e Incertidumbre en el Período de Recuperación | -0.8% | Global, agudo en hospitales de nivel medio y CCA rurales | Corto plazo (≤2 años) |
| Presión sobre los Márgenes por Aranceles de Importación sobre Electrónica Óptica | -0.6% | América del Norte, Europa (Reino Unido post-Brexit) | Mediano plazo (2-4 años) |
| Vías Regulatorias Fragmentadas para Algoritmos de Visión con Inteligencia Artificial | -0.5% | Global, pronunciado en la UE y Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Inminente Escasez Global de Técnicos en Procesamiento Estéril | -0.7% | Estados Unidos, Canadá, Europa Occidental, Australia | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Desembolso de Capital e Incertidumbre en el Período de Recuperación
Un equipo 4K completamente configurado —cabezal de cámara, fuente de luz, procesador, dos monitores de 55 pulgadas y software de integración— cuesta entre 450.000 y 650.000 USD. Los hospitales comunitarios que operan con márgenes del 2%-3% pospusieron 4.200 millones de USD en pedidos de equipos durante 2024, priorizando la dotación de personal y las actualizaciones de los sistemas de historia clínica electrónica. Medicare redujo las tarifas de colonoscopia de cribado en un 3,8% en el calendario de honorarios de 2025, alargando los plazos de recuperación del capital. El arrendamiento distribuye el costo en 72 meses, pero vincula a las instalaciones a una tecnología que podría quedar obsoleta frente a sistemas 8K o nativos de inteligencia artificial a mediano plazo. Los modelos de pago por uso de los fabricantes cobran entre 150 y 300 USD por procedimiento y trasladan el riesgo a los fabricantes, comprimiendo su margen en 6-9 puntos porcentuales.
Presión sobre los Márgenes por Aranceles de Importación sobre Electrónica Óptica
Los aranceles de la Sección 301 del 7,5%-25% sobre sensores CMOS, LED y cables de fibra óptica chinos encarecieron los costos de importación para los fabricantes de nivel medio. CONMED absorbió 18 millones de USD en gastos arancelarios durante 2024, reduciendo el margen bruto del 58,2% al 55,7%. Stryker y Olympus redirigieron el ensamblaje final a México y Vietnam, pero las transferencias de utillaje añadieron entre 9 y 12 meses a los lanzamientos de productos y entre un 4% y un 6% al costo por unidad. Los derechos de aduana post-Brexit con un promedio del 3,2% obligaron a KARL STORZ a abrir un almacén en Birmingham en 2024, elevando los gastos anuales de distribución en 2,4 millones de GBP (3,1 millones de USD).
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Combinación Avanzada de Óptica Reutilizable y RobóticaLos endoscopios generaron el 59,25% del mercado de instrumentos de visualización para CIM en 2025, impulsados por los servicios de gastroenterología y broncoscopia de alto volumen. Las variantes de un solo uso desplazan ahora a los duodenoscopios reutilizables en la colangiopancreatografía retrógrada endoscópica propensa a infecciones, y los broncoscopios desechables han alcanzado el 18% de la cuota en Estados Unidos. Los módulos de visión robótica representan actualmente una porción menor, pero son el componente de mayor dinamismo, con una CAGR proyectada del 12,52% y en posición de elevar el tamaño general del mercado de instrumentos de visualización para CIM durante el período de pronóstico. Los equipos de visualización —cabezales de cámara, fuentes de luz, procesadores y monitores— se benefician de la ola de actualizaciones obligatorias a 4K, con Olympus colocando 4.200 sistemas VISERA 4K a finales de 2025. La tecnología habilitada para fluorescencia, como Firefly y SPY-PHI, se incluye ahora en el 32% de las plataformas robóticas y laparoscópicas, mejorando la evaluación de la perfusión en cirugía colorrectal y bariátrica. El software de gestión de imágenes es incipiente pero gana terreno a medida que los hospitales consolidan múltiples fuentes de video en archivos preparados para inteligencia artificial. Los monitores 4K de gran formato de 55 pulgadas de Barco y Sony registraron 1.800 millones de USD en ingresos durante 2026, reflejando ciclos de renovación sincronizados con los cabezales de cámara.


Por Tecnología:
La Inteligencia Artificial y la Ultra Alta Definición Superan al HD HeredadoLos sistemas HD de ≤1080p aún mantenían el 51,43% de la cuota en 2025, lo que ilustra el peso de los equipos heredados adquiridos entre 2015 y 2020. Aun así, cada ciclo de capital favorece cada vez más las plataformas 4K, 8K y asistidas por inteligencia artificial, orientando el mercado de instrumentos de visualización para CIM hacia resoluciones de referencia más altas. Se proyecta que los análisis basados en inteligencia artificial crezcan a una CAGR del 12,67% hasta 2031, a medida que módulos como GI Genius y Paradigm convierten la autorización de la FDA en una amplia adopción hospitalaria. La óptica tridimensional ocupa el 22% de las instalaciones laparoscópicas, pero enfrenta obstáculos por la incomodidad de los cirujanos y las primas de cámara de 80.000 USD. La imagen de fluorescencia y de banda estrecha añade discriminación tisular en tiempo real, y la plataforma ELUXEO 8000 de Fujifilm se lanzó en octubre de 2025 con un diseño unificado de procesador y fuente de luz. La navegación habilitada por RX representa menos del 3% de los ingresos de la industria de instrumentos de visualización para CIM, aunque las adquisiciones estratégicas —como el acuerdo de Stryker por 3.000 millones de USD con Vocera— señalan una futura integración entre auriculares de realidad aumentada y plataformas de comunicación.
Por Aplicación:
La Neumología Avanza por Delante del Dominio GastrointestinalLos procedimientos gastrointestinales aportaron el 44,11% de los ingresos de 2025, anclados en los volúmenes de colonoscopia de rutina y endoscopia gastrointestinal superior. Sin embargo, la neumología y la broncoscopia prometen una CAGR del 11,43% a medida que el Grupo de Trabajo de Servicios Preventivos de Estados Unidos amplió la elegibilidad para el cribado de cáncer de pulmón a adultos de entre 50 y 80 años. La broncoscopia robótica superó los 100.000 procedimientos a mediados de 2025, y se están revisando nuevas vías de reembolso. La urología, la ginecología y la ortopedia continúan beneficiándose del aumento de la penetración robótica y del traslado a los CCA. La neurocirugía alcanza precios de dispositivos premium —850.000 USD por consola Paradigm— dada la necesidad de estereoscopia guiada por inteligencia artificial en tumores de base de cráneo.
Por Usuario Final:
El Arrendamiento y los Endoscopios Desechables Redefinen la AdquisiciónLos hospitales retuvieron el 59,63% de la cuota en 2025, pero los incrementos en el tamaño del mercado de instrumentos de visualización para CIM provienen cada vez más de los CCA, que se expanden a una CAGR del 10,34%. La ampliación de la lista de CCA de Medicare desbloqueó 8.200 millones de USD en reembolsos anuales, y el 62% de las plataformas de visualización de los CCA se financiaron mediante arrendamientos operativos en 2025. Las clínicas especializadas en gastroenterología y neumología adoptan endoscopios desechables para evitar la dotación de personal en salas de procesamiento estéril, mientras que los centros académicos adquieren sistemas de realidad aumentada y realidad virtual para la formación de residentes. Las normas del sistema de calidad de la FDA impulsan a las instalaciones hacia fabricantes que combinan equipos con contratos de servicio, un modelo adoptado por Olympus y Stryker.
Análisis Geográfico
Mercado de Instrumentos de Visualización para Cirugía de Mínima Invasión en América del Norte y Vietnam
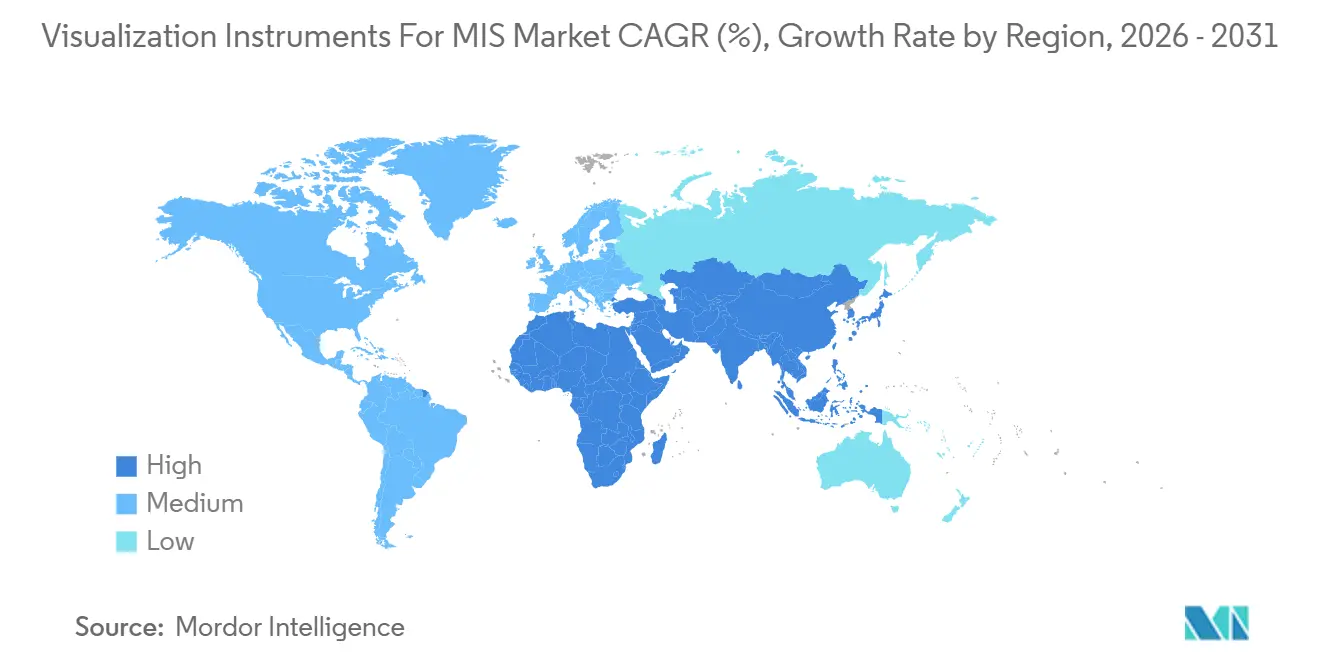
América del Norte concentró el 34,68% de los ingresos globales en 2025. Aunque Medicare redujo las tarifas de colonoscopia de detección en un 3,8%, los 12,3 mil millones de USD en financiamiento de capital privado impulsaron la demanda de equipos para centros de cirugía ambulatoria. Canadá destinó 2,1 mil millones de CAD (1,6 mil millones de USD) en 2024 para reducir las listas de espera quirúrgicas, adquiriendo salas de endoscopia equipadas con endoscopios de un solo uso. El IMSS de México licitó 420 sistemas de endoscopia en 2025, estipulando interfaces en español y cobertura de servicio local. Los aranceles de la Sección 301 sobre componentes ópticos chinos comprimieron los márgenes de los proveedores, impulsando cambios en la cadena de suministro hacia México y Vietnam.
Mercado de Instrumentos de Visualización para Cirugía de Mínima Invasión en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 10,57%. El programa China Saludable 2030 destinó 1,2 billones de CNY (165 mil millones de USD) para la modernización hospitalaria hasta 2030 y aprobó 18 modelos de endoscopios nacionales en 2025. Olympus inauguró una planta en Shanghái en 2024 para localizar la fabricación. El programa Ayushman Bharat de India amplió la cobertura para cirugía laparoscópica de vesícula biliar y hernia, impulsando la demanda de sistemas de visualización por debajo de los 150.000 USD. Corea del Sur estableció la obligatoriedad de la endoscopia en 4K en hospitales de tercer nivel para 2027, y Australia otorgó aprobación acelerada para la navegación con inteligencia artificial en 2025.
Mercado de Instrumentos de Visualización para Cirugía de Mínima Invasión en Europa y el CCG
En Europa, las aseguradoras estatutarias de Alemania incorporaron 42 procedimientos elegibles para centros de cirugía ambulatoria en enero de 2025, lo que propició un aumento del 14% en los centros ambulatorios. El Reino Unido invirtió 1,8 mil millones de GBP en centros de diagnóstico comunitario con salas de endoscopia de endoscopios desechables. Francia redujo los plazos de aprobación de dispositivos de inteligencia artificial a 18 meses mediante las nuevas directrices de la ANSM publicadas en junio de 2025. Los aranceles aduaneros posteriores al Brexit motivaron a KARL STORZ a establecer un almacén en Birmingham, lo que incrementó los costos generales pero garantizó los tiempos de respuesta del servicio. Los países del CCG presupuestaron 18 mil millones de USD para la construcción de quirófanos llave en mano entre 2024 y 2028, priorizando paquetes en 4K con interfaces de usuario en árabe.

Panorama Competitivo
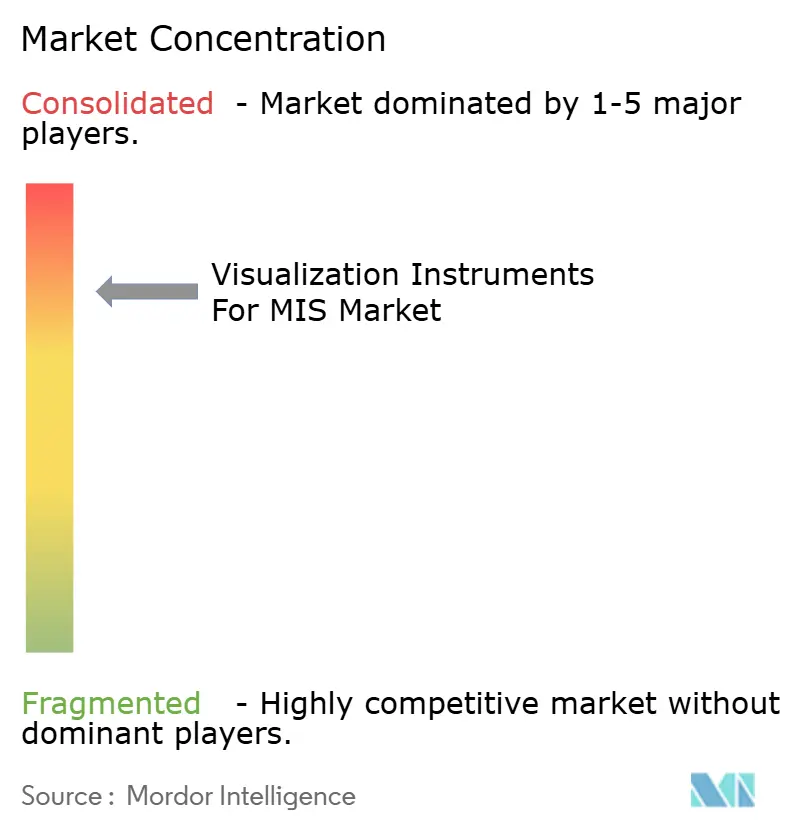
El mercado de instrumentos de visualización para CIM está moderadamente concentrado. Intuitive vincula cada robot a un carro de visión de 550.000 USD. Olympus controla su propia fabricación de sensores CMOS en Aizu, protegiendo sus márgenes frente a las fluctuaciones arancelarias. Stryker aprovecha los contratos combinados con cadenas de CCA como SCA Health para colocar visión 4K y negociar servicios plurianuales a escala. El portafolio de un solo uso de Ambu registró 890 millones de EUR (970 millones de USD) en ingresos en el ejercicio fiscal 2025, un aumento del 22% interanual, lo que subraya la adopción de productos desechables. Las solicitudes de patentes en imagen de fluorescencia y detección de pólipos con inteligencia artificial crecieron un 34% entre 2023 y 2025, evidenciando una competencia en investigación y desarrollo cada vez más intensa. Los actores emergentes como Proprio y Augmedics ocupan nichos de espacio en blanco en navegación con inteligencia artificial y realidad extendida, posicionándose como objetivos de adquisición para grandes empresas estratégicas.
Líderes de la Industria de Instrumentos de Visualización para CIM
-
Olympus Corp.
-
Stryker Corp.
-
Johnson & Johnson (ETHICON)
-
KARL STORZ
-
Boston Scientific Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Instrumentos de Visualización para Cirugía de Mínima Invasión
- Ambu
- Augmedics
- B. Braun Aesculap
- Boston Scientific
- CMR Surgical
- Conmed
- Cook Group
- FUJIFILM
- Intuitive Surgical
- Johnson & Johnson
- Karl Storz
- Medtronic (Hugo / GI Genius)
- Novarad
- Olympus Corp.
- Procept BioRobotics
- Proprio
- Richard Wolf
- Smiths Group
- Stryker
- Vicarious Surgical

Recent Industry Developments in Mercado de Instrumentos de Visualización para Cirugía de Mínima Invasión
- Enero de 2026: Intuitive recibió la autorización de la FDA para el sistema da Vinci 5 en determinados procedimientos cardíacos, incluida la reparación de la válvula mitral.
- Octubre de 2025: Fujifilm lanzó el sistema de imagen ELUXEO 8000, una plataforma integrada de procesador y fuente de luz orientada a salas de endoscopia de alto volumen.
- Mayo de 2025: Olympus obtuvo la autorización 510(k) para gastroscopios y colonoscopios EZ1500 con óptica de profundidad de campo extendida.


Alcance del Informe Global del Mercado de Instrumentos de Visualización para CIM
Los instrumentos de visualización para cirugía mínimamente invasiva (CIM) son herramientas de imagen, como endoscopios, laparoscopios y cámaras, diseñadas para proporcionar vistas magnificadas de alta definición de los órganos internos a través de pequeñas incisiones, facilitando el diagnóstico y el tratamiento.
El Informe del Mercado de Instrumentos de Visualización para CIM está segmentado por Tipo de Producto, Tecnología, Aplicación, Usuario Final y Geografía. Por Tipo de Producto, el mercado se segmenta en Endoscopios, Equipos de Visualización, Módulos de Visión Robótica y Plataformas de RA/RV/RX. Por Tecnología, el mercado se segmenta en HD, 3-D, Ultra HD 4K/8K, Imagen de Fluorescencia y Espectral, Análisis de Imagen Asistido por Inteligencia Artificial y Navegación Habilitada por RX. Por Aplicación, el mercado se segmenta en Gastrointestinal, Urología, Ginecología, Neumología, Ortopedia, Cirugía General y Bariátrica, Otorrinolaringología, Neurocirugía y Cardiología. Por Usuario Final, el mercado se segmenta en Hospitales, CCA y Clínicas Especializadas. Por Geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Endoscopios | Endoscopios Rígidos |
| Endoscopios Flexibles Reutilizables | |
| Endoscopios de Un Solo Uso/Desechables | |
| Equipos de Visualización | Sistemas de Cámara de Alta Definición |
| Fuentes de Luz y Módulos de Imagen | |
| Procesadores y Grabadores de Video | |
| Pantallas y Monitores (2-D, 3-D, 4K/8K) | |
| Complementos de Fluorescencia / Imagen de Banda Estrecha / Infrarrojo Cercano | |
| Software de Gestión de Imágenes e Integración en Quirófano | |
| Módulos de Visión Robótica | |
| Plataformas de Visualización de RA/RV/RX |
| HD |
| 3-D |
| Ultra HD 4K / 8K |
| Imagen de Fluorescencia y Espectral |
| Análisis de Imagen Asistido por Inteligencia Artificial |
| Navegación Habilitada por RX |
| Procedimientos Gastrointestinales |
| Urología |
| Ginecología |
| Neumología / Broncoscopia |
| Ortopedia / Artroscopia |
| Cirugía General y Bariátrica |
| Otorrinolaringología y Cabeza y Cuello |
| Neurocirugía y Columna Vertebral |
| Cardiología / Corazón Estructural |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Clínicas Especializadas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Endoscopios | Endoscopios Rígidos |
| Endoscopios Flexibles Reutilizables | ||
| Endoscopios de Un Solo Uso/Desechables | ||
| Equipos de Visualización | Sistemas de Cámara de Alta Definición | |
| Fuentes de Luz y Módulos de Imagen | ||
| Procesadores y Grabadores de Video | ||
| Pantallas y Monitores (2-D, 3-D, 4K/8K) | ||
| Complementos de Fluorescencia / Imagen de Banda Estrecha / Infrarrojo Cercano | ||
| Software de Gestión de Imágenes e Integración en Quirófano | ||
| Módulos de Visión Robótica | ||
| Plataformas de Visualización de RA/RV/RX | ||
| Por Tecnología | HD | |
| 3-D | ||
| Ultra HD 4K / 8K | ||
| Imagen de Fluorescencia y Espectral | ||
| Análisis de Imagen Asistido por Inteligencia Artificial | ||
| Navegación Habilitada por RX | ||
| Por Aplicación | Procedimientos Gastrointestinales | |
| Urología | ||
| Ginecología | ||
| Neumología / Broncoscopia | ||
| Ortopedia / Artroscopia | ||
| Cirugía General y Bariátrica | ||
| Otorrinolaringología y Cabeza y Cuello | ||
| Neurocirugía y Columna Vertebral | ||
| Cardiología / Corazón Estructural | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Clínicas Especializadas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de instrumentos de visualización para CIM?
El mercado se sitúa en 15,46 mil millones de USD en 2026 y se proyecta que alcance los 23,07 mil millones de USD en 2031, con una CAGR del 8,33%.
¿Qué línea de productos lidera los ingresos actualmente?
Los endoscopios tienen la mayor participación con el 59,25% en 2025, lo que refleja el uso de alto volumen en gastroenterología y broncoscopia.
¿Qué segmento crecerá más rápido?
Se prevé que los módulos de visión robótica registren una CAGR del 12,52% hasta 2031, a medida que los robots quirúrgicos compactos ganan terreno.
¿Por qué son los CCA fundamentales para el crecimiento futuro?
Se espera que los CCA se expandan a una CAGR del 10,34%, ya que las cadenas respaldadas por capital privado invierten en salas de ortopedia y gastroenterología de bajo consumo de capital que prefieren endoscopios desechables y sistemas 4K en arrendamiento.
¿Qué región muestra el mayor potencial de crecimiento?
Asia-Pacífico está prevista para una CAGR del 10,57%, impulsada por el programa de modernización hospitalaria de China y el envejecimiento de la población de Japón, que demanda enfoques mínimamente invasivos.


 Sus datos están seguros y nunca se venden ni se comparten.

