
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 22.98 Milliarden US-Dollar |
| Marktgröße (2026) | 25.68 Milliarden US-Dollar |
| Marktgröße (2031) | 44.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.76 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen mobilen Cloud-Marktes von Mordor Intelligence
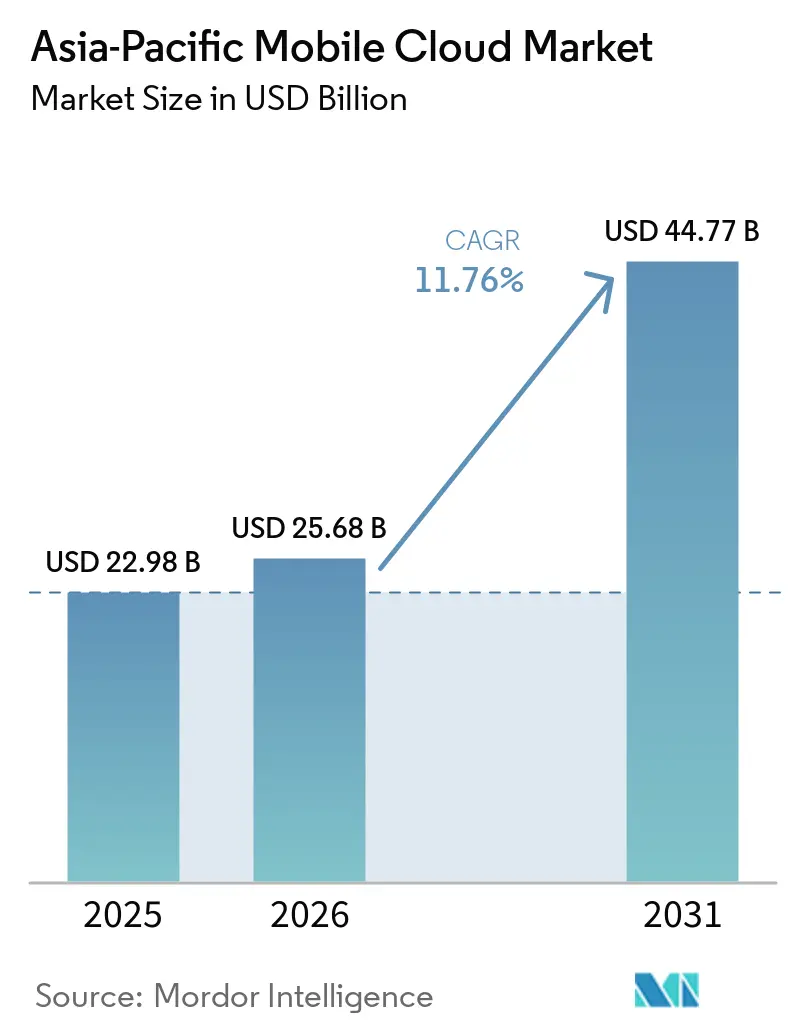
Die Marktgröße des asiatisch-pazifischen mobilen Cloud-Marktes wird im Jahr 2026 auf 25,68 Milliarden USD geschätzt, wächst ausgehend vom Wert 2025 von 22,98 Milliarden USD, mit Prognosen für 2031, die 44,77 Milliarden USD zeigen, und wächst mit einer CAGR von 11,76 % über 2026–2031. Dieses Wachstum wird durch einen entscheidenden Schwenk vom Desktop-zentrierten Computing hin zu Mobile-First-Architekturen getragen, die Backend-Dienste, Speicher und Edge-Inhaltsbereitstellung direkt auf Smartphones verlagern. Die rasche Kommerzialisierung von 5G hat die durchschnittliche Round-Trip-Latenz in wichtigen städtischen Ballungsräumen auf unter 20 Millisekunden gesenkt und damit nahezu Echtzeit-Gaming, Augmented-Reality-Einzelhandel und Fintech-Anwendungsfälle mit niedriger Latenz erschlossen. Parallele Regierungsprogramme wie Digital India, das 2024 1,2 Milliarden USD für nationale Cloud-Infrastruktur bereitstellte, katalysieren die Verlagerung von Unternehmen zu Umgebungen auf Basis mobiler Dienste als Plattform. Unternehmen setzen auf Hybrid- und Edge-Bereitstellungsmodelle, um Datenlokalisierungsgesetze einzuhalten und gleichzeitig die Agilität globaler Hyperscale-Plattformen aufrechtzuerhalten. Zusammen positionieren diese Faktoren den asiatisch-pazifischen mobilen Cloud-Markt als eine der am schnellsten expandierenden digitalen Dienstleistungsarenen der Welt.
Wichtigste Erkenntnisse des Berichts
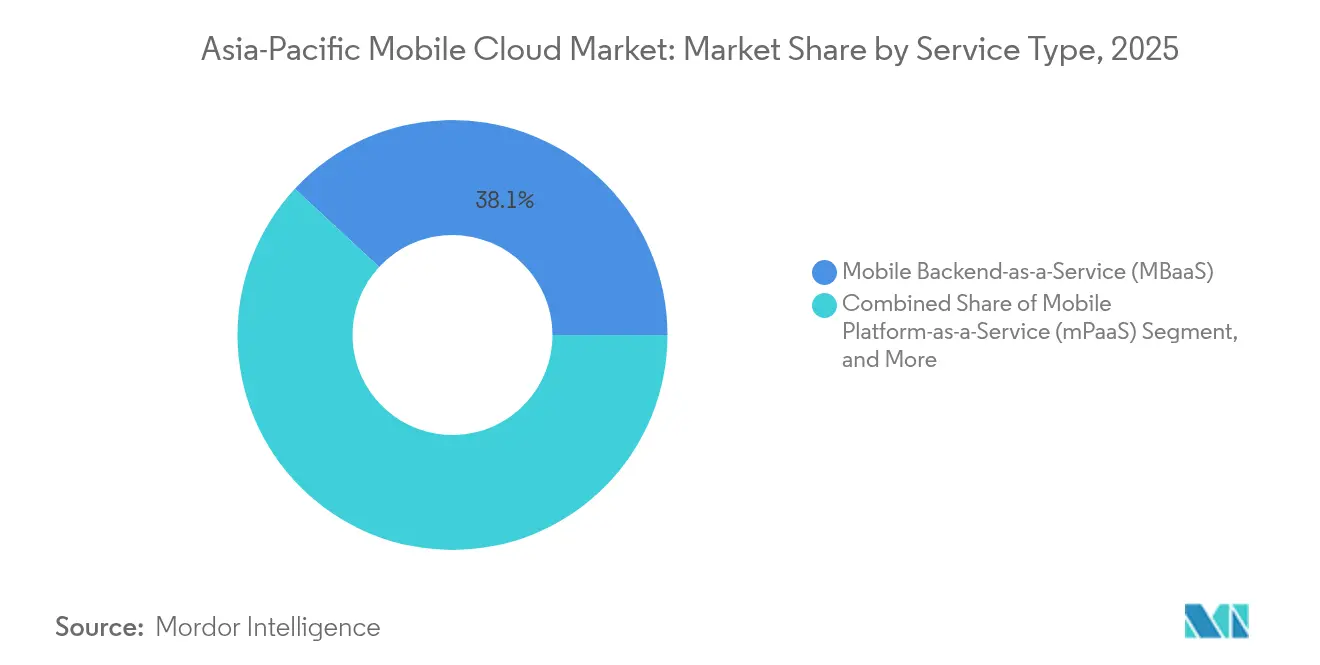
- Nach Servicetyp führte Mobile Backend als Dienst mit einem Umsatzanteil von 38,10 % im Jahr 2025, während Mobile Content Delivery und Edge-CDN bis 2031 voraussichtlich mit einer CAGR von 11,79 % wachsen werden.
- Nach Bereitstellungsmodell hielt das Public-Cloud-Segment im Jahr 2025 einen Anteil von 63,20 %; hybride und Multi-Cloud-Architekturen werden bis 2031 voraussichtlich mit einer CAGR von 11,92 % expandieren.
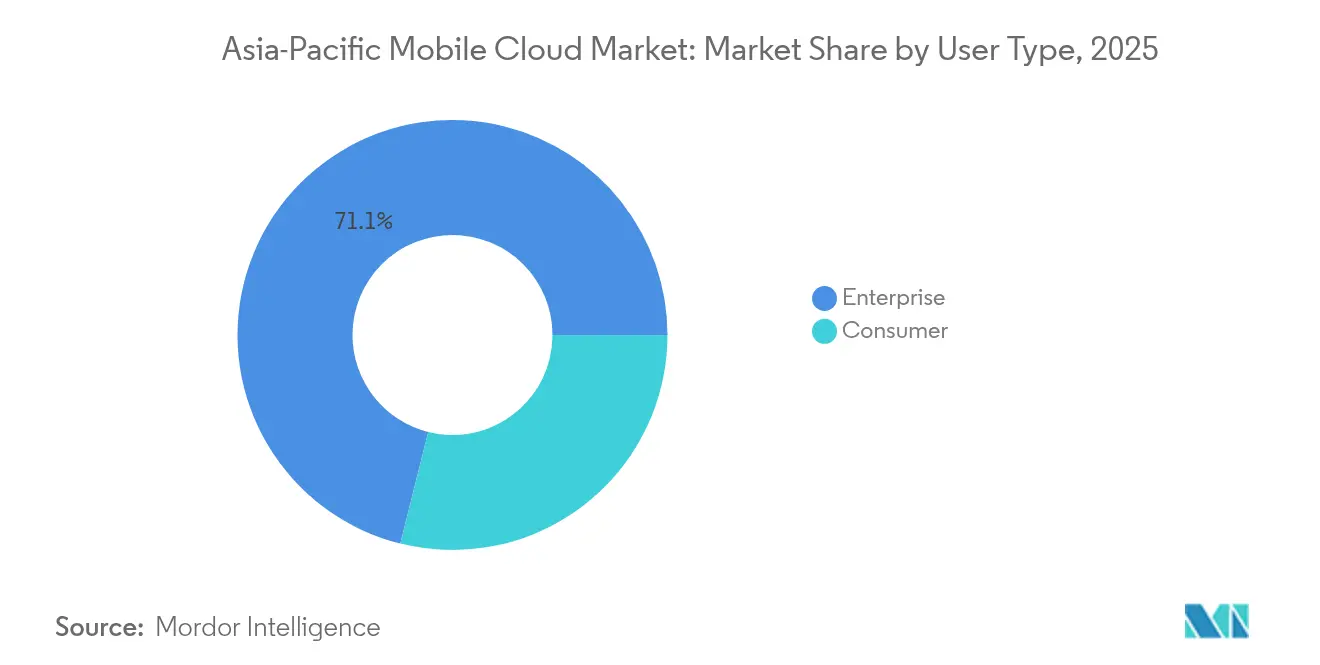
- Nach Nutzertyp entfielen im Jahr 2025 71,10 % der Ausgaben auf Unternehmen, die bis 2031 mit einer CAGR von 11,88 % wachsen sollen.
- Nach Branche erzielte Gaming im Jahr 2025 einen Umsatzanteil von 24,55 %, während das Gesundheitswesen mit einer CAGR von 11,84 % bis 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Ausbau von 5G-Netzwerken in wichtigen asiatisch-pazifischen Volkswirtschaften | +2.8% | China, Südkorea, Japan, Indien, Singapur | Mittelfristig (2–4 Jahre) |
| Wachsende mobile Nutzerbasis, die ausschließlich auf Mobilgeräten Cloud-Speicher auf dem Gerät nachfragt | +2.1% | Indien, Indonesien, Philippinen, Vietnam | Langfristig (≥ 4 Jahre) |
| Staatlich finanzierte Programme für digitale Nationen | +1.9% | Indien, Indonesien, Singapur, Malaysia | Mittelfristig (2–4 Jahre) |
| Verlagerung von Unternehmen hin zu Edge-fähigem mobilem Dienst als Plattform für Anwendungen mit extrem niedriger Latenz | +1.6% | Global, mit Schwerpunkt in China, Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Super-Apps, die massive Echtzeit-Datenarbeitslasten generieren | +1.4% | China, Südostasien (Singapur, Indonesien, Thailand) | Mittelfristig (2–4 Jahre) |
| OEM-gesteuerte gerätegebündelte Cloud-Abonnements zur Steigerung des durchschnittlichen Umsatzes pro Nutzer | +1.2% | China, Indien, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau von 5G-Netzwerken in wichtigen asiatisch-pazifischen Volkswirtschaften
China hat bis Ende 2024 3,68 Millionen 5G-Basisstationen errichtet und liefert damit eine Latenz von unter 15 Millisekunden für mobile Cloud-Arbeitslasten. Südkoreanische Netzbetreiber investierten 2024 8,4 Milliarden USD, um die Millimeterwellen-Abdeckung zu verdichten und so die Echtzeit-Bestandssynchronisierung für E-Commerce-Apps zu ermöglichen. Indiens Betreiber aktivierten bis Mitte 2025 450.000 5G-Standorte und ermöglichten Fintech-Plattformen, API-Aufrufe mit einer Latenz von unter 50 Millisekunden auf Cloud-Backends zu erreichen. NTT Docomo in Japan verknüpfte eigenständiges 5G mit Edge-Knoten und senkte die Gaming-Latenz um 40 % gegenüber 4G. Die Regulierungsbehörde in Singapur schrieb ein flächendeckendes 5G-Netz bis 2025 vor und veranlasste Unternehmen dazu, mobile Apps für den Edge-nativen Einsatz neu zu entwickeln.
Wachsende mobile Nutzerbasis, die ausschließlich auf Mobilgeräten Cloud-Speicher auf dem Gerät nachfragt
Indien zählte 2024 780 Millionen ausschließlich mobil verbundene Internetnutzer, was 68 % der Online-Bürger entspricht, und macht die handsetbasierte Cloud-Sicherung zur Notwendigkeit.[1] Indonesiens digitale Wirtschaft im Wert von 77 Milliarden USD wird zu 92 % über Smartphones abgewickelt, weshalb Einzelhändler auf Cloud-Backends für Ein-Tipp-Kassenvorgänge angewiesen sind. Auf den Philippinen wurden 89 Millionen mobile Internetabonnenten verzeichnet, die monatlich 18 GB Daten verbrauchten, was die Nachfrage nach cloudbasiertem Video-Caching antreibt. Vietnams aufkommende Super-App-Kultur bündelt Mitfahrdienste, Zahlungen und E-Commerce über Cloud-fähige APIs, die auf mobilen Plattformen elastisch skalieren müssen. Verbraucher in diesen Märkten zeigen eine höhere Zahlungsbereitschaft für Premium-Speichertarife als Desktop-Nutzer und stärken so wiederkehrende Umsätze für Anbieter mobiler Cloud-Dienste.
Staatlich finanzierte Programme für digitale Nationen
Indiens Digital-India-Programm subventioniert den Zugang zur mobilen Cloud für kleine Unternehmen und senkt die Infrastrukturkosten um bis zu 45 %. Indonesiens 1000-Start-ups-Bewegung lenkt Risikokapital in Mobile-First-Unternehmen, die auf skalierbare Cloud-Dienste angewiesen sind.[2] Singapurs Smart-Nation-Mandat schreibt vor, dass alle öffentlichen Dienste bis 2025 mobil zugänglich sein müssen, und schafft so einen Normenrahmen, den private Unternehmen übernehmen. Malaysias MyDigital-Plan widmet 4,8 Milliarden USD der Beschleunigung der Cloud-Migration mit gezielter Finanzierung für mobile Geräteverwaltungstools. Diese Programme erweitern die adressierbare Basis des asiatisch-pazifischen mobilen Cloud-Marktes, indem Tausende erstmalige Cloud-Kunden gewonnen werden.
Verlagerung von Unternehmen hin zu Edge-fähigem mobilem Dienst als Plattform für Anwendungen mit extrem niedriger Latenz
Unternehmen wechseln von monolithischen Backends zu Mikrodienst-basierten mobilen Diensten als Plattform, die am Edge bereitgestellt werden, und reduzieren so die Antwortzeiten von Anwendungen um bis zu 50 %.[3] Tencent Cloud fügte 180 Edge-Knoten in China hinzu, um Mini-Programm-Datenverkehr in unter 20 Millisekunden zu bedienen. Alibaba Cloud und China Mobile haben gemeinsam 220 Edge-Standorte eingerichtet, die 3D-Produktmodelle für den E-Commerce in Echtzeit rendern. Google Cloud führte Anthos für Mobilgeräte ein und bietet regulierten Branchen eine hybride Kontrollebene, die lokale und öffentliche Knoten überspannt. Da immer mehr mobile Arbeitslasten Echtzeitleistung erfordern, ist der Edge-fähige mobile Dienst als Plattform zu einem zentralen Ausgabentreiber im asiatisch-pazifischen mobilen Cloud-Markt geworden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende grenzüberschreitende Datensouveränitätsbarrieren im asiatisch-pazifischen Raum | -1.8% | China, Indien, Indonesien, Vietnam | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel im Bereich Cloud-nativer mobiler DevSecOps | -1.1% | Indien, Philippinen, Indonesien, Malaysia | Mittelfristig (2–4 Jahre) |
| Energiekostenspitzen in Hyperscale-Rechenzentren in Japan und Australien | -0.9% | Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Steigende Spektrumnutzungsgebühren, die das Cloud-CAPEX der Telekommunikationsunternehmen einschränken | -1.3% | Indien, Australien, Indonesien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende grenzüberschreitende Datensouveränitätsbarrieren im asiatisch-pazifischen Raum
Chinas Datenschutzgesetz für personenbezogene Informationen verpflichtet Cloud-Anbieter dazu, personenbezogene Daten innerhalb nationaler Grenzen zu halten, was stadtweite Rechenzentren erfordert, die die Betriebskosten erhöhen. Indiens Gesetz zum Schutz digitaler personenbezogener Daten setzt ähnliche Lokalisierungsvorschriften durch und veranlasst Hyperscaler zu milliardenschweren Bauvorhaben zur Erfüllung der Compliance-Anforderungen. Indonesiens Verordnung 71 und Vietnams Gesetz zur Cybersicherheit schrecken beide vor grenzüberschreitender Replikation ab und fragmentieren regionale Architekturen. Diese Regelungen verlangsamen die Einführung von Multi-Cloud, da Unternehmen die jurisdiktionelle Compliance validieren müssen, bevor sie asienweite Plattformen einsetzen. Inländische Anbieter, die bereits souveräne Clouds betreiben, erlangen einen Vorteil, was die Wettbewerbsdynamik im asiatisch-pazifischen mobilen Cloud-Markt verkompliziert.
Steigende Spektrumnutzungsgebühren, die das Cloud-CAPEX der Telekommunikationsunternehmen einschränken
Indiens 5G-Auktion 2022 brachte 19 Milliarden USD ein und lenkte Kapital von geplanten Investitionen in Edge-Knoten und mobile Cloud-Plattformen ab. Australiens Millimeterwellen-Auktion 2024 zwang Netzbetreiber, nicht zum Kerngeschäft gehörende Ausgaben zu kürzen, da die Lizenzgebühren stiegen. Indonesien erhöhte die Spektrumnutzungsgebühren 2024 um 25 % und kürzte damit die Betreiberbudgets für 5G-integrierte Cloud-Rollouts. Japans dynamisches Preissystem erhöhte die Kosten für intensive Bandbreitennutzer und verzögerte den Ausbau von Edge-Knoten im ländlichen Raum. Mit steigenden Spektrumzahlungen priorisieren Telekommunikationsunternehmen die Netzabdeckung gegenüber der Erweiterung von Cloud-Plattformen, was gebündelte Konnektivitäts- und Rechenangebote einschränkt und das Gesamtwachstum verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Backend dominiert, Edge-CDN beschleunigt sichMobiles Backend als Dienst entfiel 2025 auf 38,10 % des Umsatzes, den größten Anteil am Marktanteil des asiatisch-pazifischen mobilen Cloud-Marktes, indem schlüsselfertige Authentifizierungs-, Datenbank- und Push-Benachrichtigungsmodule bereitgestellt werden, die Entwicklungszyklen verkürzen. Edge-verankerte mobile Inhaltsbereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 11,79 % wachsen, was dem Latenzbedarf von Gaming- und Streaming-Apps entspricht. Die Marktgröße des asiatisch-pazifischen mobilen Cloud-Marktes, die aus Edge-CDN-Diensten resultiert, wird zwischen 2026 und 2031 voraussichtlich mehr als verdoppelt, da Entwickler Rechenkapazität innerhalb von 10 Millisekunden Entfernung zu den Nutzern positionieren. Tencent Clouds 180 Edge-Knoten reduzieren bereits die Video-Ladezeiten für WeChat-Mini-Programme um ein Drittel. Die Kooperation von Alibaba Cloud mit China Mobile platziert Mikro-Rechenzentren an 5G-Türmen, um Augmented-Reality-Commerce zu unterstützen. In Südostasien ermöglicht Google Clouds Anthos für Mobilgeräte es Banken, containerisierte Dienste über lokale Rack- und öffentliche Zonen hinweg bereitzustellen und so Datensouveränitätsanforderungen zu erfüllen. Die Wettbewerbslinien verschwimmen, da Edge-CDN-Anbieter serverlosen Rechenkapazität integrieren, während Anbieter von mobilem Backend als Dienst globale Datei- und Medienbereitstellungsdienste einführen, was die Konsolidierung der Anbieter intensiviert.
Unternehmen nennen Kostenoptimierung als Hauptgrund für die Bevorzugung von mobilem Backend als Dienst und berichten von einer um 40–50 % schnelleren Markteinführungszeit im Vergleich zu unternehmenseigenen Stacks. Start-ups in Indiens Fintech-Sandbox entwickeln Zahlungs-APIs in weniger als acht Wochen, indem sie auf vorgefertigte Identitäts-, Analyse- und Benachrichtigungsmodule zurückgreifen. Das Wachstum von Edge-CDN ist an die steigende mobile Bildschirmzeit gebunden. GSMA schätzt, dass asiatisch-pazifische Nutzer 2024 täglich 5,2 Stunden mit Smartphones verbrachten, ein Verhalten, das die Cache-Nachfrage beschleunigt. Der Segmentmix der asiatisch-pazifischen mobilen Cloud-Branche wird sich voraussichtlich weiterentwickeln, da Video, Gaming und immersiver Commerce an Bedeutung gewinnen, was Backend-Anbieter zwingt, leichtgewichtige Edge-Knoten zu integrieren, um wettbewerbsfähig zu bleiben.



Nach Bereitstellungsmodell:
Öffentliche Cloud führt, Hybrid gewinnt an DynamikDie Public Cloud erzielte 2025 einen Umsatzanteil von 63,20 %, begünstigt durch bedarfsgerechte Preisgestaltung, die breiteste geografische Abdeckung und umfangreiche Entwickler-Ökosysteme. Hybride und Multi-Cloud-Konfigurationen werden jedoch bis 2031 voraussichtlich mit einer CAGR von 11,92 % expandieren, da Banken und Krankenhäuser Anforderungen an den Datenstandort mit globaler Skalierbarkeit in Einklang bringen müssen. Die auf hybride Architekturen entfallende Marktgröße des Asien-Pazifik-Markts für mobiles Cloud-Computing wird voraussichtlich von 9,38 Milliarden USD im Jahr 2026 auf 16,33 Milliarden USD im Jahr 2031 steigen. Die DBS Bank leitet Transaktionen über private Knoten und nutzt gleichzeitig AWS für Analysen, wodurch die Gesamtkosten um 22 % gesenkt werden. Die Commonwealth Bank nutzt zwei Public Clouds, um Kundendaten lokal zu halten, KI-Modelle jedoch im Ausland zu trainieren – ein Beispiel dafür, wie Unternehmen Compliance und Leistung optimieren.
Die Nutzung privater Clouds ist in China am weitesten verbreitet, wo staatsnahe Unternehmen und große Internetkonzerne souveräne mobile Clouds betreiben, um Cybersicherheitsrichtlinien zu erfüllen. Japanische Konzerne wie Rakuten kombinieren lokale Edge-Knoten mit öffentlicher Burst-Kapazität, um schwankende mobile Arbeitslasten zu verarbeiten. Mit zunehmender Verbreitung hybrider Infrastrukturen steigt die Nachfrage nach einheitlicher Steuerungssoftware; VMware, Red Hat und IBM passen ihre Werkzeuge an, um Sicherheitsrichtlinien clusterübergreifend zu orchestrieren.
Nach Benutzertyp:
Unternehmensbudgets treiben AusgabenUnternehmen generierten 2025 71,10 % des Umsatzes und werden bis 2031 mit einer CAGR von 11,88 % wachsen, was auf höhere Vertragswerte und mehrjährige Verpflichtungen zurückzuführen ist. Ein typisches Geschäft im asiatisch-pazifischen mobilen Cloud-Markt für Fortune-500-Kunden liegt zwischen 50.000 und 500.000 USD jährlich, was Verbraucherabonnements, die durchschnittlich 30 USD pro Jahr kosten, bei weitem übersteigt. Richtlinien zur ortsunabhängigen Arbeit machen mobiles Gerätemanagement unverzichtbar; Tata Consultancy Services ermöglichte 450.000 Mitarbeitern den App-Zugriff auf Smartphones, was zu einer 35 %-igen Reduzierung der VPN-Kosten führte. Richtlinien zur Nutzung privater Geräte erhöhen den Bedarf an cloudverwalteter Sicherheit und Synchronisierung und veranlassen Unternehmen, Plattformen zu bevorzugen, die Identitäts- und Bedrohungserkennungsmodule bündeln.
Die Verbraucherausgaben konzentrieren sich auf Cloud-Fotosicherungs- und Videoarchivierungsdienste, insbesondere in Indien und Indonesien, wo mobile Nutzer dominieren. OEM-geführte Bündel von Xiaomi und Oppo werden mit kostenlosen 5-GB-Tarifen geliefert, die 12 % der Nutzer zu kostenpflichtigen Plänen konvertieren, was einen wenig erschlossenen Direktverbraucher-Kanal illustriert. Die asiatisch-pazifische mobile Cloud-Branche wird weiterhin Verbraucherwachstum verzeichnen, aber die Unternehmensnachfrage nach Compliance, niedriger Latenz und Integrationstiefe stellt sicher, dass das Unternehmenssegment die Umsatzführerschaft behält.

Nach Branchenbereich:
Gaming führt beim Umsatz, Gesundheitswesen wächst am schnellstenGaming erzielte 2025 einen Umsatzanteil von 24,55 % durch Echtzeit-Rendering, Multiplayer-Statussynchronisierung und intensiven CDN-Einsatz, die zusammen eine Latenz von unter 20 Millisekunden erfordern. Das Gesundheitswesen ist zwar heute noch kleiner, wird jedoch voraussichtlich mit einer CAGR von 1.184 % wachsen, da Telemedizin- und E-Rezept-Apps Patientendaten über sichere Cloud-Backends übertragen. Die dem Gesundheitswesen zuzurechnende Marktgröße des Asien-Pazifik-Markts für mobiles Cloud-Computing soll sich bis 2031 nahezu verdoppeln, da Krankenhäuser mobile elektronische Patientenakten einführen. Indiens Practo bearbeitete 2024 12 Millionen Telekonsultationen auf AWS-Mobile-Backends bei einer Planungslatenz von unter einer Sekunde. fintech belegt den zweiten Platz bei den Ausgaben; Indonesiens Bank Jago erzielte nach der Migration zu Google Cloud im Jahr 2024 eine Latenzreduzierung von 40 %.
Medien und Unterhaltung setzen auf Edge-CDN, um Streaming-Spitzen abzupuffern. Einzel- und E-Commerce-Unternehmen nutzen Cloud-APIs zur Synchronisierung von Lagerbeständen und zur Abwicklung von Kassenvorgängen innerhalb von Super-Apps. Die Nachfrage im Bildungsbereich stieg sprunghaft an, als Tencent Education 180 Millionen Lernende bediente, die täglich 2,5 Milliarden API-Aufrufe auf Tencent Cloud generierten. Reise und Gastgewerbe priorisieren nun kontaktlose Reiseerlebnisse, die Echtzeit-Updates erfordern. Branchenübergreifend nehmen Sicherheits- und Compliance-Komplexität zu, wobei das Gesundheitswesen aufgrund strenger Datenschutzgesetze den höchsten Kostenanstieg verzeichnet.
Geografische Analyse
APAC-Markt für mobiles Cloud-Computing
China ist der größte Einzelmarkt, gestützt auf 1,05 Milliarden Smartphone-Nutzer und inländische Hyperscaler, die 65 % der landesweiten Kapazität bereitstellen. Alibaba Cloud investierte 2024 3,8 Milliarden USD, um Rechenzentrumscluster in der Nähe von 5G-Türmen zu errichten, damit WeChat-Mini-Programme Latenzziele von unter 20 Millisekunden erfüllen. Tencent Cloud erweiterte bis Mitte 2025 seine Reichweite in Städte der zweiten Kategorie mit 180 Edge-Knoten, um Kurzvideos und Gaming-Datenverkehr zu unterstützen. Indien ist die am schnellsten wachsende Region, angetrieben durch die Förderung im Rahmen von Digital India und 450.000 aktive 5G-Standorte, die den asiatisch-pazifischen Markt für mobiles Cloud-Computing näher an die Nutzer heranführen. Japan weist eine hohe Hybrid-Cloud-Durchdringung auf, da Unternehmen wie Sony industrielle IoT- und Mobilgeräte unter ISO-27001-Rahmenwerken synchronisieren. Australien und Südkorea verzeichnen mit die höchsten Pro-Kopf-Ausgaben für Cloud-Dienste in der Region, da eine nahezu universelle Smartphone-Durchdringung auf eine umfassende 5G-Abdeckung trifft. Singapurs Smart-Nation-Anforderung, dass jeder öffentliche Dienst bis 2025 mobil zugänglich sein muss, erzeugt einen Ausstrahlungseffekt, durch den private Unternehmen kompatible Backend-Systeme übernehmen.
Indonesien, Malaysia und die Philippinen bilden aufstrebende Hochwaschstumszentren. Indonesiens mobilgetriebene digitale Wirtschaft, die 2024 mit 77 Milliarden USD bewertet wurde, stützt sich auf Super-Apps, deren Echtzeit-Datenfluss skalierbare mobile Cloud-Kapazitäten erfordert. Der übrige asiatisch-pazifische Raum, der Vietnam und Thailand umfasst, profitiert von Telekommunikationspaketen, bei denen 5G-Datentarife 50 GB bis 200 GB Cloud-Speicher beinhalten, was die Akquisitionskosten für Cloud-Anbieter senkt. Datensouveränitätsvorschriften fragmentieren die Architekturen nach wie vor, doch inländische Anbieter, die souveräne Clouds betreiben, gewinnen Marktanteile in China und Indien.
Regulatorisches Umfeld
Mobile Cloud-Implementierungen im asiatisch-pazifischen Raum unterliegen weiterhin einem Flickenteppich aus Datenhoheits- und Aufsichtsregimen für kritische Infrastrukturen. Dieses Umfeld drängt Anbieter zu Hosting im Inland, stärkeren Resilienzkontrollen und Sicherheitszertifizierungen, die Beschaffungsteams prüfen können. Im Februar 2025 veröffentlichte die Infocomm Media Development Authority (IMDA) Singapurs freiwillige Advisory Guidelines for Resilience and Security of Cloud Services, die auf ISO 27001 und MTCS verweisen, um Cloud-Sicherheitsbaselines für Beschaffung und Unternehmensrisikoprogramme zu prägen.
Auf regionaler Ebene arbeiten politische Gremien daran, Reibungsverluste bei der grenzüberschreitenden Erbringung von Dienstleistungen zu verringern und gleichzeitig Vertrauensanforderungen aufrechtzuerhalten. Das ASEAN Framework on Cross-border Cloud Computing Principles führt das Konzept des Trusted Data Corridor ein, um festgelegte Wege für konforme Datenflüsse zwischen teilnehmenden Mitgliedstaaten zu ermöglichen, und die APEC-Roadmap 2026 für innovative und resiliente Dienstleistungen priorisiert vertrauenswürdige digitale Transaktionen und die Erleichterung grenzüberschreitender Datenflüsse. Im Juli 2026 eröffnete Singapur eine öffentliche Konsultation zu einem Digital Infrastructure Bill, das wichtige Rechenzentrums- und Cloud-Infrastrukturdienste abdeckt, was auf eine strengere Aufsicht über Cloud-Infrastruktur als wesentliche digitale Infrastruktur hinweist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für mobile Cloud im asiatisch-pazifischen Raum beginnt mit grundlegenden Infrastruktureinsätzen, einschließlich Rechenzentren, Strom und Kühlung sowie Fernverbindungs- und Metro-Glasfasernetzen. Sie erstreckt sich dann über Hyperscale- und regionale Cloud-Anbieter, die Rechenleistung, Speicher und verwaltete Cloud-Primitiven bereitstellen. Darüber hinaus werden mobile Cloud-Service-Enabler wie MBaaS, mPaaS, Identitäts- und API-Management, Observability sowie mobile Content-Delivery und Edge-CDN von Systemintegratoren und Entwicklerplattformen in mobile Apps integriert, die von Unternehmen und Verbrauchern in den Bereichen Gaming, BFSI, Einzelhandel und Gesundheitswesen genutzt werden.
Distribution und Servicebereitstellung werden zunehmend durch Partnerschaften zwischen Cloud-Anbietern und Telekommunikationsbetreibern geprägt, die 5G-Zugang, Edge-Standorte und Cloud-Plattformen zu Paketangeboten bündeln. Lokale Infrastrukturinvestoren erweitern ebenfalls die Kapazität, um Residenz- und Latenzanforderungen zu erfüllen. Jüngste Entwicklungen in Indien und Südkorea zeigen, wie sich die Kette zwischen Backbone-Konnektivität, lokalisierten Regionen und KI-fähigen Anlagen enger verzahnt, darunter die Zusammenarbeit von Tata Communications mit AWS im Juli 2025 bei der hochkapazitiven Fernverbindung zwischen AWS-Infrastrukturstandorten in Mumbai, Hyderabad und Chennai sowie die mehrjährige Partnerschaft von SK Group und AWS im Juni 2025 zum Aufbau von Cloud-Infrastruktur in Südkorea, einschließlich einer AWS AI Zone in Ulsan. Da sich die Lokalisierungsanforderungen verschärfen, sind Multizonen- und Inland-Regionsarchitekturen, die oft von Telekommunikations- und Colocation-Partnern unterstützt werden, zu einem wichtigen operativen Schritt zwischen Hyperscale-Plattformen und regulierten mobilen Unternehmens-Workloads geworden.
Wettbewerbslandschaft
Marktkonzentration
Der asiatisch-pazifische mobile Cloud-Markt ist weiterhin mäßig fragmentiert; kein Anbieter überschritt 2024 einen Marktanteil von 15 %. Amazon Web Services, Microsoft Azure und Google Cloud nutzen globale Tools und Partner-Ökosysteme, während Alibaba Cloud, Tencent Cloud und Huawei Cloud mit lokalisierten Rechenzentren und muttersprachlichem Support punkten. AWS startete 2024 24 lokale Zonen, um für Workloads in Mumbai, Seoul und Jakarta eine Latenz im einstelligen Millisekundenbereich zu liefern. Die Mobile-Edge-Computing-Plattform von Alibaba Cloud platzierte Rechenkapazität an 180 China-Mobile-Standorten und senkte so die Latenz bei der Inhaltsbereitstellung um 35 %.
Telekommunikationsunternehmen wie NTT Communications, SK Telecom und Singtel bündeln Cloud-Speicher mit 5G und steigern so den durchschnittlichen Umsatz pro Nutzer und senken die Abwanderungsrate. OEMs wie Xiaomi, Oppo und Vivo installieren proprietäre Cloud-Apps vor, die bis zu 18 % der Nutzer zu kostenpflichtigen Plänen konvertieren, und schaffen damit einen parallelen Kanal, der traditionelle Anbieter umgeht. Die Plattformdifferenzierung konzentriert sich nun auf integrierte DevSecOps-Pipelines, serverlose Edge-Laufzeiten und KI-gestützte Funktionen wie die Bilderkennung auf dem Gerät. Hyperscaler haben mit gezielten Übernahmen reagiert; Microsoft übernahm Xamarin und Visual Studio Mobile Center, während AWS verstärkt auf Amplify setzte, um die Entwicklerbindung zu festigen.
Neue Marktlücken bestehen bei anbieterübergreifenden Governance-Schichten. VMware, IBM und Red Hat positionieren richtliniengesteuerte Orchestrierungsplattformen, die Unternehmen einheitliche Transparenz über souveräne und globale Regionen hinweg bieten. Mit zunehmender Skalierung von Edge-Bereitstellungen könnten spezialisierte Anbieter, die Beobachtbarkeit auf Carrier-Niveau und Compliance-Automatisierung anbieten, neue Wertpools im asiatisch-pazifischen mobilen Cloud-Markt erschließen.
Marktführer der asiatisch-pazifischen mobilen Cloud-Branche
-
IBM Corporation
-
Amazon Web Services Inc.
-
Google LLC
-
Oracle Corporation
-
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für mobiles Cloud-Computing Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Alibaba Cloud Computing Co., Ltd.
- Google LLC
- Huawei Technologies Co., Ltd.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Tencent Cloud Computing (Beijing) Co., Ltd.
- Fujitsu Limited
- Rakuten Group, Inc.
- NTT Communications Corporation
- Salesforce, Inc.
- Akamai Technologies, Inc.
- VMware, Inc.
- Baidu, Inc.
- HCL Technologies Limited
- Infosys Limited
- ZTE Corporation
- Nokia Corporation
- Ericsson AB
- SoftBank Corp.
- SK Telecom Co., Ltd.
Lesen Sie die Analyse der Asien-Pazifik-Markt für mobiles Cloud-Computing-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht im Ausbau mobiler Cloud-Backends und Edge-Delivery-Kapazitäten in Märkten, in denen Datenresidenz- und Latenzanforderungen zunehmen und gleichzeitig die mobile Nutzung schnell wächst. Indien sticht als Weißraumbereich hervor, unterstützt durch große, terminierte Kapazitätszusagen. Amazon verpflichtete sich im Juni 2026 zusätzlich zu 13 Milliarden USD, um die AWS-Rechenzentrumskapazität in Mumbai und Hyderabad bis 2030 zu erweitern, während AirTrunk im Juni 2026 eine Zusage über 30 Milliarden USD ankündigte, um 5 GW an neuer Rechenzentrumskapazität in Indien zu entwickeln, einschließlich eines 3-GW-Projekts in Raigad Pen, Maharashtra. Diese Investitionen erweitern die Präsenz für MBaaS-, mPaaS- und mobile Content-Delivery-Dienste, die Nähe zu Endnutzern und Zugang zu regulierten Datensätzen benötigen.
Eine zweite Chance besteht im Aufbau interoperabler Compliance- und Governance-Schichten, die es Unternehmen ermöglichen, mobile Workloads über souveräne und globale Clouds hinweg auszuführen, ohne doppelte Sicherheitsarbeit leisten zu müssen. Im Februar 2026 haben die ASEAN-Digitalminister ein von Malaysia geführtes Regional Framework on Cross-Border Cloud Computing gebilligt, und die umfassenderen ASEAN-Grundsätze für grenzüberschreitende Clouds, einschließlich des Trusted-Data-Corridor-Konzepts, bieten eine politische Grundlage für Anbieter und Unternehmen, um konforme grenzüberschreitende Architekturen für Super-Apps, regionale Einzelhändler und Banken zu entwerfen. Bei einer für 2025 gemeldeten operativen Rechenzentrumskapazität von 13,8 GW im asiatisch-pazifischen Raum und einer Entwicklungspipeline von 19,4 GW haben Anbieter, die lokalisierte Infrastruktur mit cloudübergreifenden Richtlinienkontrollen, resilienten Servicebetrieben und Edge-nativen Entwicklertools kombinieren, Spielraum, um mobile Cloud-Workloads über mehrere Jurisdiktionen und Leistungszonen hinweg zu gewinnen.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für mobiles Cloud-Computing
- Juli 2026: Amazon Web Services (AWS) trieb seinen Ausbau in Indien voran, als Beamte des Bundesstaates Telangana den Grundstein für ein Flaggschiff-AWS-Rechenzentrum in Bharat Future City im Rahmen einer umfangreichen Investitionszusage legten. Das Projekt stärkt die Kapazitätsoptionen im Inland für latenzsensible mobile Backends und datenresidenzbeschränkte Workloads in Unternehmens- und öffentlichen Anwendungsfällen.
- März 2026: Microsoft kündigte eine Investition von über 1 Milliarde USD in Cloud- und KI-Infrastruktur in Thailand für den Zeitraum 2026 bis 2028 an, zusammen mit Partnerschaften mit lokalen Unternehmen wie Gulf Development, Advanced Info Service, CP Group und True Corporation. Die Initiative erweitert die regionale Cloud-Präsenz und Partnerkanäle, die die Modernisierung mobiler Anwendungen, Governance und KI-gestützte mobile Dienste unterstützen.
- März 2025: Microsoft Azure kündigte eine Investition von 2,1 Milliarden USD an, um seine Cloud-Infrastruktur in ganz Indien auszubauen, einschließlich drei neuer Rechenzentrumsregionen in Chennai, Pune und Kolkata, die für mobile Backends und Edge Computing optimiert sind. Die Erweiterung vertieft die lokale Verarbeitungs- und Speicherkapazität, die Unternehmen hilft, mobile Anwendungen mit geringer Latenz bereitzustellen und gleichzeitig den Betrieb an Indiens Datenschutzanforderungen auszurichten.
Asien-Pazifik-Markt für mobiles Cloud-Computing Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Asien-Pazifik-Markt für mobiles Cloud-Computing Cloud-Dienste und -Plattformen, die über mobile Geräte und mobile Anwendungen bereitgestellt werden. Die Abdeckung umfasst mobiles Backend, mobile Plattformen, Cloud-gestütztes Geräteverwaltung und mobile Content-Delivery-Funktionen in der gesamten Region.
Ausschlüsse aus dem Umfang: Wir schließen reine geräteseitige Software und Umsätze aus dem Endgerätebereich aus. Wir schließen auch Telekommunikations-Konnektivitätsgebühren aus, sofern diese nicht als Teil eines mobilen Cloud-Dienstes gebündelt sind.
Segmentierungsübersicht
- Nach Dienstleistungstyp
- Mobiles Backend als Dienst (MBaaS)
- Mobiler Dienst als Plattform (mPaaS)
- In der Cloud integriertes mobiles Gerätemanagement
- Mobile Inhaltsbereitstellung / Edge-CDN
- Nach Bereitstellungsmodell
- Öffentliche Cloud
- Private Cloud
- Hybrid- und Multi-Cloud
- Nach Benutzertyp
- Unternehmen
- Verbraucher
- Nach Branchenbereich
- Gaming
- Bank-, Finanz- und Versicherungsdienstleistungen (BFSI)
- Medien und Unterhaltung
- Bildung
- Gesundheitswesen
- Reise und Gastgewerbe
- Einzelhandel und E-Commerce
- Regierung und öffentlicher Sektor
- Sonstige Branchenbereiche
- Nach Land
- China
- Japan
- Indien
- Australien
- Südkorea
- Singapur
- Indonesien
- Malaysia
- Philippinen
- Rest des asiatisch-pazifischen Raums
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Grundstruktur des Modells aufzubauen, insbesondere hinsichtlich der regionalen Nachfragetreiber und der Frage, wo Ausgaben innerhalb mobiler Cloud-Dienste anfallen dürften. Wir haben öffentliche Quellen herangezogen, darunter ITU-Indikatoren zur mobilen Breitbandnutzung, makroökonomische Datenreihen der Weltbank zur Ausgabenkapazität auf Länderebene, Hinweise der OECD zur digitalen Wirtschaft (soweit verfügbar), Veröffentlichungen nationaler Telekommunikations- und Digitalministerien sowie Standards und Leitlinien von Gremien wie dem NIST.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Ergebnispräsentationen, Produktdokumentationen, Verbandswebseiten und renommierte Pressemitteilungen ausgewertet, um Markteinführungsmuster und das Tempo der Cloud-Einführung nach Branchen zu verstehen. Für numerische Gegenprüfungen wurden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import-Export-Daten auf Sendungsebene genutzt, wo dies zur Validierung von Richtungsbewegungen beitrug. Diese Beispiele sind nicht abschließend; für die Datenerhebung, Validierung und Forschungsklärung wurden auch viele weitere öffentliche und interne Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, wie mobile Cloud-Umsätze nach Servicetypen erfasst werden und welche Bereitstellungsoptionen in verschiedenen APAC-Ländern am häufigsten gewählt werden. Wir haben mit einer Mischung aus Cloud-Dienstleistern, Systemintegratoren, Unternehmensnutzern und Branchenspezialisten gesprochen. Die Rückmeldungen der Befragten halfen dabei, die Adoptionsniveaus nach Branchen wie BFSI, Gaming, Medien, Einzelhandel und öffentlichem Sektor in den wichtigsten APAC-Volkswirtschaften zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 31 % | Führungskräfte der obersten Ebene (CXOs): 16 % |
| Mittlere Ebene: 47 % | Bereichs-/Abteilungsleiter: 28 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem regionale Cloud- und Mobilitätsindikatoren genutzt werden, um den adressierbaren Ausgabenrahmen zu rekonstruieren, der realistischerweise in mobile Cloud-Dienste fließen kann. Diese adressierbare Struktur wird dann auf Servicetypen, Nutzertypen und wichtige Länder aufgeteilt. Nachdem die Struktur festgelegt ist, wird sie durch selektive Bottom-up-Schätzungen untermauert, darunter Stichproben von Umsatzangaben der Anbieter, Kanalprüfungen typischer Vertragswerte und Volumenannahmen, die an die aktive Nutzung mobiler Apps geknüpft sind.
Im Modell wurden einige praktische Eingangsgrößen als wesentliche Stellhebel behandelt, darunter die Durchdringung von Smartphones und mobilem Breitband, die Intensität der Cloud-Einführung in Unternehmen, das Wachstum des mobilen App-Datenverkehrs als Treiber der Content-Delivery-Nachfrage, das Ausgabeverhalten für Sicherheit und Compliance im Bereich Mobile Device Management sowie der Anteil der Arbeitslasten, die auf hybride und Multi-Cloud-Setups verlagert werden. Prognosen wurden mittels Szenarioanalyse erstellt, bei der die Wachstumspfade dieser Variablen auf Basis der Erwartungen der Befragten nach Land und Branche angepasst und die Marktgesamtwerte für jedes Jahr neu berechnet wurden. Wo Bottom-up-Signale für kleinere Länder oder Nischenanwendungsfälle fehlten, wurden Lücken durch proportionale Zuweisung anhand der IT-Ausgabenkapazität der Länder und validierter Adoptions-Benchmarks geschlossen, bevor die Gesamtwerte auf die regionale Summe normiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale überprüft, und offensichtliche Sprünge werden vor der Freigabe der endgültigen Zahlen geprüft. Wir führen Varianzprüfungen über Ländersummen, Serviceaufteilungen und implizite Preisgestaltung durch. Ausreißer lösen einen zweiten Durchgang aus, bei dem die Annahmen erneut geprüft und bei Bedarf ausgewählte Experten zur Klärung erneut kontaktiert werden.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Adoption oder Preisgestaltung in erkennbarer Weise verändern können. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang der neuesten öffentlichen Informationen und Schlüsselindikatoren durch, sodass die Kunden eine aktualisierte Sichtweise erhalten, die auf derselben Modelllogik basiert.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Asien-Pazifik-Markt für mobiles Cloud-Computing mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den APAC-Markt für mobiles Cloud-Computing stimmen häufig nicht miteinander überein, da der Umfang in kleinen, aber bedeutsamen Punkten variieren kann und die Berechnungsgrundlagen für Preisgestaltung und Adoption nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, welche Länder zu APAC gezählt werden, wie hybride und Multi-Cloud-Umsätze behandelt werden und ob angrenzende Bereiche in den Gesamtwert einbezogen werden.
Die Vergleichstabelle zeigt eine engere Übereinstimmung mit einer Schätzung und eine große Abweichung gegenüber einer anderen, was in der Regel durch den Umfang des mobilen Cloud-Bereichs und die Wahl des Prognosebasisjahres erklärt wird. Im Modell von Mordor Intelligence wird Umsatz nur dann erfasst, wenn er dem mobilen Backend, mobilen Plattformen, Cloud-gestützter Geräteverwaltung oder mobiler Content Delivery zuzuordnen ist. Allgemeine Cloud- oder Telekommunikations-Konnektivitätsumsätze werden nicht hinzugerechnet, es sei denn, sie sind ausdrücklich Bestandteil dieser mobilen Cloud-Dienste.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,98 Milliarden USD (2025) | |
| Branchenforschungsgruppe A | 20,90 Milliarden USD (2025) | Verwendet eine andere Basisjahresstruktur und einen anderen Länderkorb für APAC und scheint eine engere Serviceerfassung anzuwenden, die Teile der Umsätze aus mobilen Unternehmensplattformen und Geräteverwaltung übersehen kann. |
| Globales Beratungsunternehmen B | 62,10 Milliarden USD (2024) | Bezieht wahrscheinlich breitere Cloud-Ausgaben, die durch mobile Nutzung ausgelöst werden, in den Gesamtwert ein; das Startjahr und die implizierte Wachstumsrate deuten darauf hin, dass angrenzende Cloud-Kategorien über mobiles Backend, Plattform und mobile Delivery-Dienste hinaus einbezogen werden. |
Zusammengenommen zeigt der Vergleich, dass Umfangsgrenzen und Annahmen zum Ausgangsjahr den Großteil der Abweichungen erklären, nicht ein einzelner Nachfrageindikator. Indem die Eingangsgrößen an beobachtbare mobile Adoptionssignale geknüpft und die Umsätze klar definierten Servicebereichen zugeordnet werden, bleibt die resultierende Marktgröße leichter reproduzierbar und in Planungsgesprächen besser erklärbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische mobile Cloud-Markt im Jahr 2026?
Er wird auf 25,68 Milliarden USD geschätzt, mit einer CAGR-Prognose von 11,76 % bis 2031.
Welches Bereitstellungsmodell dominiert derzeit die Ausgaben?
Öffentliche Cloud-Bereitstellungen führen mit einem Anteil von 63,20 % am Umsatz 2025, obwohl Hybrid-Architekturen schneller wachsen.
Welcher Dienstleistungstyp wird voraussichtlich am schnellsten wachsen?
Mobile Inhaltsbereitstellung und Edge-CDN werden voraussichtlich mit einer CAGR von 11,79 % bis 2031 expandieren.
Warum ist das Gesundheitswesen ein Bereich mit hohem Wachstum?
Telemedizin-Apps und mobile elektronische Patientenakten erfordern sichere Cloud-Backends mit geringer Latenz, was die prognostizierte CAGR des Gesundheitswesens auf 11,84 % treibt.
Welche Rolle spielen 5G-Netzwerke bei der Marktexpansion?
5G reduziert die Latenz auf unter 20 Millisekunden und ermöglicht mobile Echtzeit-Cloud-Anwendungen wie Multiplayer-Gaming und Fintech-Zahlungen.