
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 16.09 Millones de toneladas |
| Volumen del Mercado (2026) | 16.95 Millones de toneladas |
| Volumen del Mercado (2031) | 22.01 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.36 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
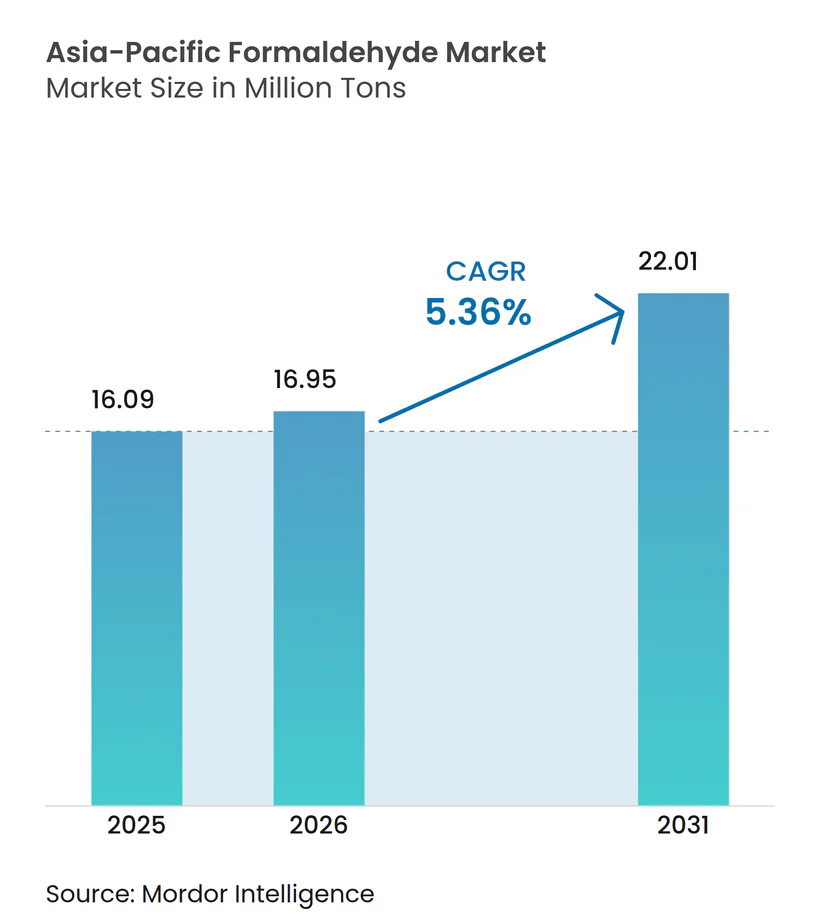
Análisis del Mercado de Formaldehído de Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del Mercado de Formaldehído de Asia-Pacífico crezca de 16,09 millones de toneladas en 2025 a 16,95 millones de toneladas en 2026 y se prevé que alcance 22,01 millones de toneladas en 2031 a una CAGR del 5,36% durante 2026-2031. La sólida producción de tableros de panel, el sostenido gasto en vivienda e infraestructura y la constante electrificación de las plataformas de vehículos mantienen la demanda en una trayectoria expansiva, incluso cuando los reguladores endurecen los límites de emisiones. Las adiciones de capacidad en China e India continúan, aunque la volatilidad de las materias primas vinculada a la integración de metanol a olefinas infla los costos de materias primas y comprime los márgenes de los productores no integrados. Las aplicaciones automotrices, especialmente el polioximetileno (POM) utilizado en engranajes de precisión y molduras interiores, crecen más rápido que la construcción, mientras que las resinas fenólicas ganan terreno en laminados ignífugos que satisfacen códigos de construcción más estrictos. La intensidad competitiva se mantiene moderada porque los grandes actores globales se apoyan en el liderazgo tecnológico y las cadenas de suministro integradas, mientras que los actores regionales más pequeños se diferencian por costo y proximidad a los clústeres de paneles. Las políticas de adquisición en evolución que exigen electricidad renovable y resinas de bajas emisiones representan tanto una carga de cumplimiento como una vía para asegurar contratos premium.
Conclusiones Clave del Informe
- Por derivado, la urea formaldehído lideró con una participación del 46,50% en el mercado de formaldehído de Asia-Pacífico en 2025, mientras que el polioximetileno avanza a una CAGR del 6,9% hasta 2031.
- Por industria de usuario final, la construcción representó el 38,47% del tamaño del mercado de formaldehído de Asia-Pacífico en 2025; se proyecta que el sector automotriz se expanda a una CAGR del 6,18% entre 2026 y 2031.
- Por aplicación, la madera contrachapada y los productos de madera captaron el 58,99% del tamaño del mercado de formaldehído de Asia-Pacífico en 2025 y se prevé que crezcan a un ritmo anual del 6,05% hasta 2031.
- Por geografía, China retuvo el 52,41% de la participación del mercado de formaldehído de Asia-Pacífico en 2025, mientras que India registrará la CAGR más rápida del 6,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de compuestos para construcción | +1.2% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Expansión de la adopción de plásticos y recubrimientos automotrices | +0.8% | China, Japón, Corea del Sur, India | Largo plazo (≥4 años) |
| Auge en la producción de madera de ingeniería (MDF/tablero de partículas) | +1.5% | China, India, Vietnam, Malasia, Tailandia | Corto plazo (≤2 años) |
| Crecimiento del uso de resinas UF/PF en adhesivos para muebles | +1.0% | Núcleo de Asia-Pacífico, desbordamiento hacia Oriente Medio | Mediano plazo (2-4 años) |
| Integración de metanol a olefinas que impulsa la demanda cautiva | +0.6% | China, India limitada | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Compuestos para Construcción
India y China continúan canalizando el gasto de capital en infraestructura hacia puentes, corredores de metro y centros de datos. Las resinas fenólicas a base de formaldehído dominan la madera contrachapada utilizada para revestimientos exteriores porque toleran la humedad monzónica y el estrés sísmico. La producción de madera contrachapada de India creció un 6,71% interanual en el ejercicio fiscal 2024, respaldada por una CAGR del 6,00% a cinco años, aunque el MDF y el tablero de partículas aún representan solo el 20% de la cuota doméstica, dejando margen para el crecimiento del consumo de resinas[1]. Las transacciones de vivienda de lujo en India aumentaron un 37,8% entre enero y septiembre de 2024, impulsando la demanda de laminados de bajas emisiones que cumplen con las normas emergentes de calidad del aire interior. China produjo más de 250 millones de m³ de paneles a base de madera en 2023, asegurando una demanda sostenida de adhesivos, mientras que las especificaciones de vivienda pública ya exigen productos de grado ENF.
Expansión de la Adopción de Plásticos y Recubrimientos Automotrices
El ensamblaje de vehículos eléctricos (VE) está redirigiendo los derivados hacia el POM y los compuestos fenólicos que satisfacen estrictos protocolos de calidad del aire en cabina. BASF incrementó los precios del Ultraform POM en Asia-Pacífico en USD 350/t en marzo de 2025 para compensar la inflación energética, de flete y el gasto continuo en cumplimiento normativo. La Asociación Japonesa de Fabricantes de Automóviles limita el formaldehído en cabina a 100 µg m⁻³, un umbral que ahora se replica en los contratos de aprovisionamiento de la ASEAN. Los trenes de potencia híbridos también aceleran la adopción de resinas fenólicas en pastillas de freno y discos de embrague que requieren estabilidad térmica.
Auge en la Producción de Madera de Ingeniería
La capacidad regional de MDF supera la demanda a corto plazo, reduciendo los precios de las resinas pero consolidando los volúmenes de formaldehído a largo plazo. India elevó la capacidad nominal de MDF a 4,5 millones de m³ para el ejercicio fiscal 2025 y prevé un exceso de oferta hasta el ejercicio fiscal 2027, cuando las exportaciones de muebles modulares escalen. Vietnam inició una investigación antidumping sobre tableros de fibra tailandeses y chinos, favoreciendo a los molinos locales que adquieren grados de resina UF doméstica. La norma MS 2750:2021 de Malasia obliga a los molinos a instalar depuradores o adquirir grados de UF de bajas emisiones, intensificando la demanda de resinas a corto plazo.
Crecimiento del Uso de Resinas UF/PF en Adhesivos para Muebles
La UF mantiene el liderazgo en costos en tableros de grado interior, mientras que la PF gana participación en muebles de exterior resistentes a la humedad. La UF representa aproximadamente el 70% de los adhesivos globales para paneles de madera, y Asia-Pacífico supera el 60% del consumo global de melamina formaldehído debido a las exportaciones de laminados. Hexion introdujo sistemas UF conformes con ENF en marzo de 2023 y amplió la capacidad de MF para atender las líneas de laminados chinas. Las resinas amino de balance de biomasa desarrolladas por BASF y SWISS KRONO reducen las huellas de carbono de cuna a puerta en un 30%, otorgando a los productores una prima ESG.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Clasificación tóxica y cancerígena que endurece los límites de exposición | -0.4% | Global, más estricto en Japón, Singapur, exportaciones a la UE | Corto plazo (≤2 años) |
| Regulaciones ambientales estrictas en Asia-Pacífico y límites de emisiones | -0.5% | China, Singapur, Malasia, Vietnam | Mediano plazo (2-4 años) |
| Cambio hacia resinas sin formaldehído en paneles de madera | -0.3% | China, India, Japón, ASEAN orientada a la exportación | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Clasificación Tóxica y Cancerígena que Endurece los Límites de Exposición
Singapur prohíbe el formaldehído en pinturas de interiores a partir de 2026, limitando el contenido al 0,01% en peso, lo que empuja a los formuladores hacia aglutinantes acrílicos y de silicona[2]. La Ley de Normas de Construcción de Japón exige clasificaciones de tablero F4 de ≤0,04 mg m⁻³, mientras que los fabricantes de vehículos limitan la exposición en cabina a 100 µg m⁻³, lo que obliga a actualizar las resinas. La norma GB/T 39600-2021 de China añadió un nivel ENF a ≤0,025 mg m⁻³, y las adaptaciones típicas de adhesivos cuestan USD 1,2 millones por planta de paneles. El cumplimiento erosiona los márgenes de los molinos más pequeños y acelera la sustitución por alternativas de melamina-urea o fenólicas.
Regulaciones Ambientales Estrictas en Asia-Pacífico y Límites de Emisiones
La Ley China de Prevención y Control de la Contaminación Atmosférica permite restricciones de producción invernal para instalaciones de aldehídos no conformes, limitando el suministro durante las temporadas pico de calefacción. La norma MS 2750:2021 de Malasia armoniza los umbrales de emisión con las normas CARB y ENF, reorientando las adquisiciones hacia UF de bajas emisiones. La investigación antidumping de Vietnam sobre tableros de fibra importados obliga indirectamente a los molinos domésticos a mejorar su desempeño ambiental para seguir siendo competitivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Derivado:
El Dominio de la UF Oculta el Potencial Alcista del POM y la HexaminaLa urea formaldehído contribuyó con el 46,50% de la participación del mercado de formaldehído de Asia-Pacífico en 2025, reflejando su bajo costo unitario en líneas de tablero de partículas y MDF. Se prevé que el subsegmento avance a una CAGR del 5,97% hasta 2031, manteniendo el liderazgo absoluto en volumen a pesar de los vientos regulatorios en contra. La demanda de polioximetileno es impulsada por los interiores de vehículos eléctricos y la demanda de engranajes de precisión, que sigue una CAGR cercana al 7%. El fenol formaldehído gana adopción en nichos de madera contrachapada resistente al fuego favorecida en construcciones de metro y centros de datos, mientras que la melamina formaldehído atiende a laminados decorativos donde la resistencia a los arañazos exige una prima de precio.
Las actualizaciones tecnológicas en UF permiten paneles de grado ENF sin sacrificar el rendimiento de la prensa, mitigando el riesgo de sustitución. La hexamina conserva su importancia en aplicaciones de explosivos y veterinarias, pero enfrenta un desplazamiento gradual en tabletas de combustible. La unidad de Zhanjiang de BASF alimentada con energía renovable en 2025 y las líneas UF conformes con ENF de Hexion ilustran cómo los proveedores globales pivotan hacia químicas de bajas emisiones alineadas con los estándares de China. Al mismo tiempo, la capacidad de formaldehído integrada en rutas de MDI ancla la demanda cautiva que no se refleja en las estadísticas principales.


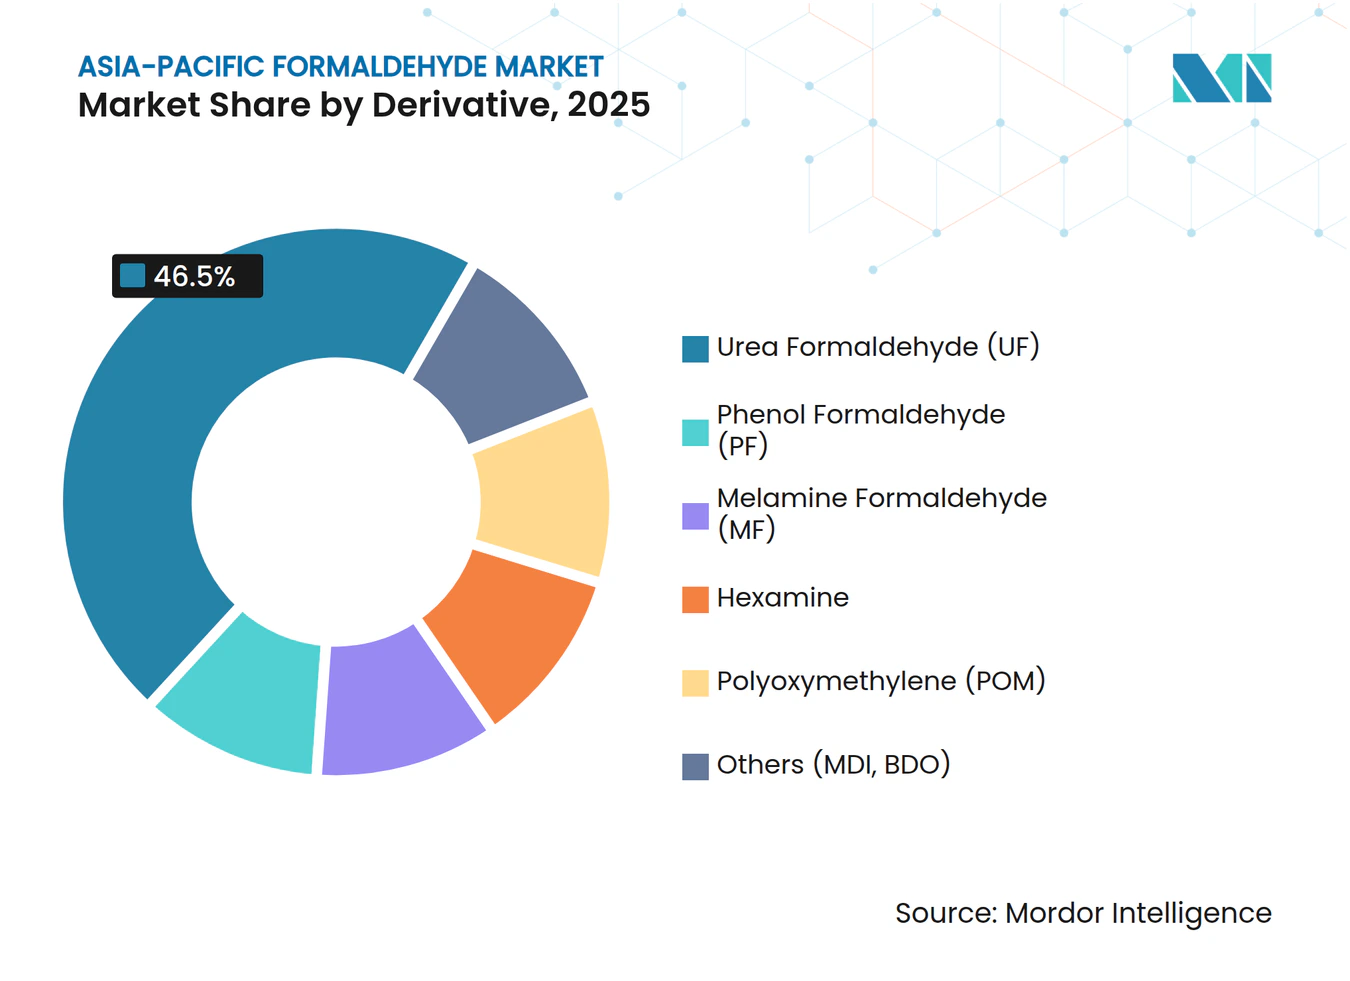
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Sector Automotriz Supera a la Construcción en CrecimientoLa construcción absorbió el 38,47% del volumen regional de formaldehído en 2025 y sigue impulsando la demanda agregada a medida que India y la ASEAN despliegan estímulos de infraestructura. Sin embargo, el sector automotriz está destinado a crecer más rápido a una CAGR del 6,18%, impulsado por la penetración del POM en bloques de refrigeración de vehículos eléctricos de batería (BEV) y carcasas de sensores de conducción autónoma. La adopción de laminados a base de formaldehído en India aumenta con las instalaciones de cocinas modulares, mientras que los límites de calidad del aire en cabina de Japón aceleran la migración hacia resinas de bajas emisiones en los contratos de suministro. La participación de la agricultura se contrae a medida que los conservantes de ácido propiónico desplazan a la hexamina, y la atención médica sigue siendo un consumidor de nicho en medio del creciente uso de esterilizantes no aldehídicos.
Más allá de la demanda de fabricantes de equipos originales, los componentes de frenos del mercado de repuestos y los discos de embrague especifican cada vez más resinas fenólicas por su estabilidad térmica, una oportunidad que los compuestos regionales aprovechan expandiendo la producción de PF en Corea del Sur. Los intermedios químicos a base de formaldehído, como el pentaeritritol y el metilendianilina, mantienen relevante al segmento petroquímico, especialmente donde los actores integrados aprovechan redes de vapor y calor residual para minimizar los costos variables.
Por Aplicación:
La Madera Contrachapada y los Productos de Madera Sostienen el Liderazgo en VolumenLa madera contrachapada y los productos de madera representaron el 58,99% del tamaño del mercado de formaldehído de Asia-Pacífico en 2025 y podrían crecer un 6,05% anualmente hasta 2031 sobre la base de las sostenidas exportaciones de paneles. El exceso de capacidad modera los precios de las resinas, pero asegura el volumen a largo plazo a medida que India, Vietnam y Tailandia escalan la producción. Las aplicaciones automotrices y de transporte registran un crecimiento superior al promedio porque los diseños de BEV dependen de rieles de POM ligeros y pastillas de freno fenólicas para compensar la masa de la batería. Los textiles migran gradualmente hacia reticulantes de ácido cítrico, pero la melamina formaldehído persiste en acabados sin arrugas para ropa de trabajo exportada desde Bangladesh e Indonesia.
Los materiales de construcción y edificación fuera del dominio de la madera —tableros de espuma fenólica, recubrimientos ignífugos— muestran un crecimiento de un solo dígito medio, beneficiándose de los códigos de construcción sostenible. La demanda de fabricación química se mantiene estable, ya que la división de Cadena Acetílica de Celanese reportó ganancias de volumen del 11% en el primer trimestre de 2024, ancladas en clientes de Asia-Pacífico. Los usos finales restantes, como desinfectantes y aditivos agrícolas, mantienen una participación inferior al 10% y enfrentan vientos en contra de sustitución.

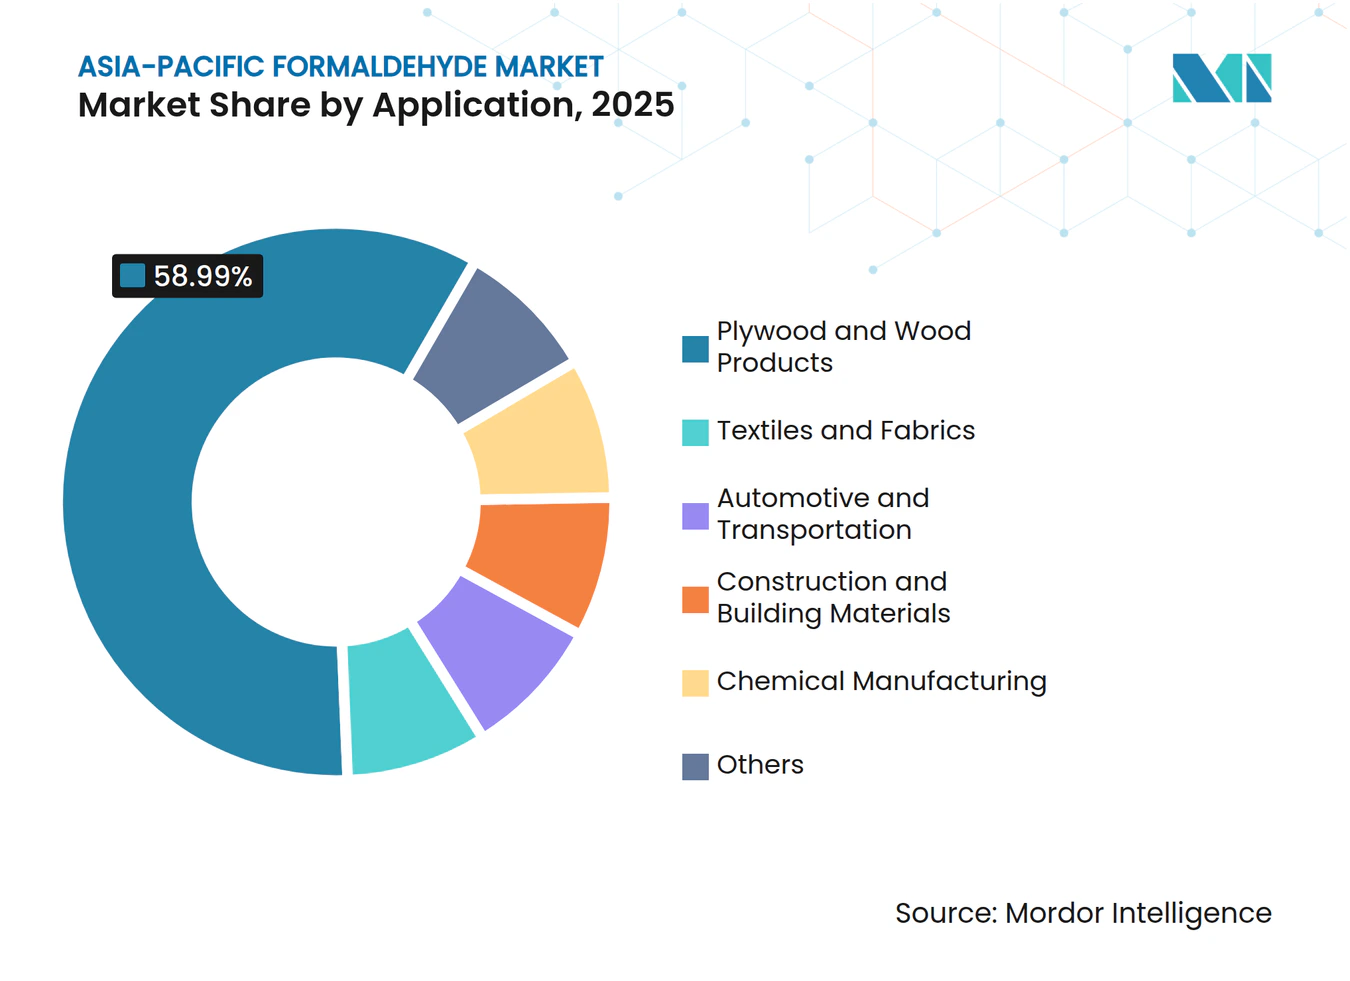
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Formaldehído en China
China mantuvo el 52,41% de la cuota del volumen del mercado de formaldehído en Asia-Pacífico en 2025, sustentada en su producción de paneles de madera de 250 millones de m³ y una capacidad de deshidrogenación de propano de 30,58 millones de toneladas por año que restringe el suministro de metanol. Las directrices normativas, como la GB/T 39600-2021 y los controles de smog invernal, impulsan la reformulación de resinas y la inversión en depuradores, favoreciendo a los grandes sitios integrados que logran economías de cumplimiento. El bloque de formaldehído de 240 kt/año de Wanhua Chemical en Ningbo se alinea con las unidades de MDI aguas abajo para aprovechar la integración térmica y la flexibilidad en materias primas.
Mercado de Formaldehído en India
Se espera que India registre una CAGR del 6,27% hasta 2031, impulsada por la vivienda pública, el rápido crecimiento del mobiliario modular y la construcción agresiva de carreteras para absorber los volúmenes de UF y PF. La expansión de 345 toneladas por día de Kanoria Chemicals & Industries Ltd (KCI) y la cuota del 44,8% de los ingresos por formaldehído de ARCL Organics destacan las adiciones de capacidad doméstica. Los borradores de normas de emisiones del Ministerio de Productos Químicos y Fertilizantes se armonizarán con las normas CARB, fomentando inversiones en tecnologías de resinas de bajas emisiones.
Mercado de Formaldehído en Asia-Pacífico
Japón, Corea del Sur, Malasia, Tailandia, Indonesia y Vietnam cubren colectivamente el resto. La calificación F4 de Japón y las directrices de calidad del aire en cabina de JAMA lo convierten en un mercado premium de bajas emisiones; Mitsubishi Gas Chemical Company Inc. califica la formalina como "negocio que requiere gestión intensiva", lo que sugiere una posible reestructuración. El maduro sector de la construcción de Corea del Sur limita el crecimiento de los paneles, pero refuerza el uso de POM en trenes de transmisión avanzados. La norma MS 2750 de Malasia y las directrices aguas abajo impulsan las mejoras en resinas, mientras que la investigación antidumping de Vietnam podría redirigir la demanda de tableros de fibra hacia proveedores domésticos de adhesivos. Los mercados más pequeños del sur de Asia siguen dependiendo de las importaciones, aunque muestran picos de demanda esporádicos vinculados al desarrollo de zonas industriales.
Panorama regulatorio
La regulación en Asia-Pacífico vincula cada vez más la demanda de formaldehído con el cumplimiento normativo relacionado con la calidad del aire interior y las emisiones industriales en paneles de madera, resinas y productos derivados. China ancla la región mediante las clases de emisión de paneles a base de madera GB/T 39600-2021 (E1, E0 y ENF), mientras que el Ministerio de Ecología y Medio Ambiente (MEE) aplica límites de emisión de compuestos orgánicos volátiles (COV) que afectan a las operaciones de producción de resinas de formaldehído, incluidas restricciones estacionales bajo la Ley de Prevención y Control de la Contaminación del Aire para instalaciones no conformes.
Múltiples cambios con fecha de vigencia en 2026 elevan los requisitos de cumplimiento en toda la cadena de valor química. China implementó la Ley de la República Popular China sobre la Seguridad de Sustancias Químicas Peligrosas, vigente desde el 1 de mayo de 2026, que refuerza las obligaciones relacionadas con la gestión de sustancias químicas peligrosas. Vietnam también adoptó un marco normativo químico más reciente con su Ley de Sustancias Químicas (Ley N.º 69/2025/QH15), vigente desde el 1 de enero de 2026, mientras que Japón continúa estableciendo un referente de calidad superior a través de las expectativas de desempeño alineadas con JIS A 5908 F y prácticas de adquisición que priorizan materiales de baja emisión.
Análisis de la cadena de valor
La cadena de valor regional comienza con el metanol como materia prima principal, seguido de la producción de formaldehído (a menudo en unidades cautivas o comerciales) y su conversión en derivados como la formaldehído-urea (UF), la formaldehído-fenol (PF), la formaldehído-melamina (MF) y el polioximetileno (POM). Estos derivados se destinan a madera manufacturada (MDF, tablero de partículas, contrachapado), laminados y adhesivos para muebles, plásticos automotrices y materiales de fricción, e intermedios químicos. Dado que el formaldehído suele producirse y consumirse cerca de los clústeres de paneles y resinas, la logística favorece el abastecimiento nacional y la distribución de corto alcance, especialmente en China e India.
La integración es una palanca decisiva de costos y confiabilidad en Asia-Pacífico: los grandes productores combinan activos de formaldehído con metanol upstream y derivados downstream para gestionar la volatilidad de las materias primas y cumplir con requisitos de emisión cada vez más estrictos. BASF utiliza su enfoque Verbund integrado en la región, y dinámicas de integración similares en China e India aumentan la presión sobre productores de nivel medio y pequeño, que deben financiar las adaptaciones obligatorias de reducción de emisiones (por ejemplo, control y monitoreo de COV) mientras compiten con instalaciones integradas que cuentan con ventajas en servicios públicos, energía y escala.
Panorama Competitivo
Concentración del Mercado
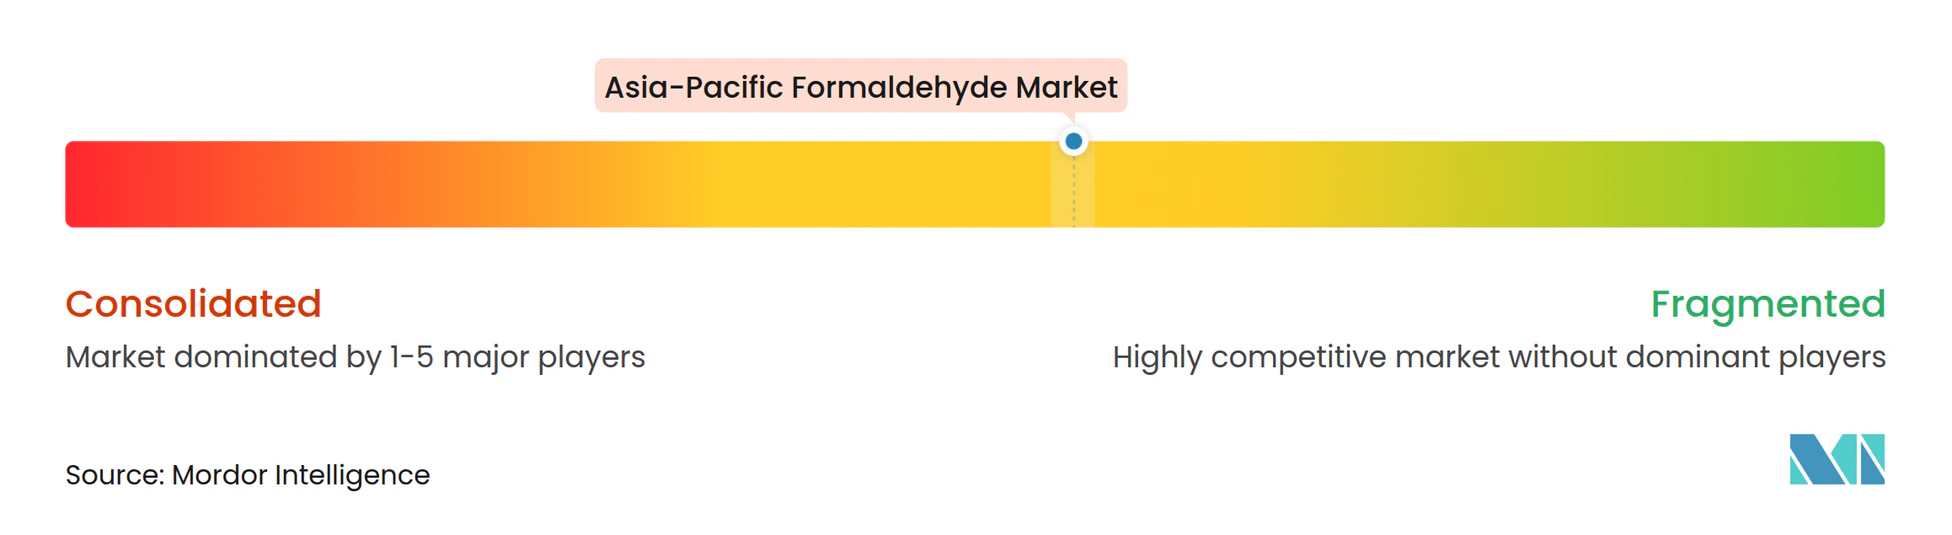
El mercado de formaldehído de Asia-Pacífico sigue siendo moderadamente fragmentado. Las palancas estratégicas incluyen la integración hacia atrás en metanol, los vínculos hacia adelante con los derivados y la expansión geográfica hacia India y el Sudeste Asiático, donde la infraestructura impulsa la absorción de resinas. El complejo de Ningbo de Wanhua Chemical ejemplifica la integración de extremo a extremo, reduciendo los costos unitarios entre un 8% y un 12% mediante la recuperación de calor residual. Las oportunidades de espacio en blanco abarcan rutas de metanol derivado de CO₂, adhesivos a base de lignina y variantes de UF de grado ENF sin penalización en el ciclo de curado. La tecnología de cumplimiento, como los monitores de emisiones en tiempo real y los oxidadores catalíticos, diferencia a los productores de primer nivel, mientras que los molinos más pequeños recurren a tácticas de dilución que arriesgan el cierre bajo normas de calidad del aire más estrictas.
Líderes de la Industria de Formaldehído de Asia-Pacífico
-
BASF SE
-
Hexion
-
Mitsubishi Gas Chemical Company, Inc.
-
Perstorp
-
Kanoria Chemicals & Industries Ltd (KCI)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Formaldehído en Asia-Pacífico Empresas cubiertas en este informe
- Anhui Jinrui Investment Group Co., Ltd.
- ARCL Organics Ltd
- Asta Chemicals
- Atul Ltd
- Bakelite Synthetics
- Balaji Formalin Private Limited
- BASF
- Celanese Corporation
- Hexion
- Hexza Corporation Berhad
- Kanoria Chemicals & Industries Ltd (KCI)
- Mitsubishi Gas Chemical Company Inc.
- Perstorp
- Simalin Chemical Industries Pvt. Ltd
- Vechem Organics Pvt. Ltd
Lea el análisis de las empresas de formaldehído en asia-pacífico
Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran en la modernización impulsada por el cumplimiento normativo en paneles de madera y resinas, a medida que los compradores se alinean con estándares más estrictos de calidad del aire interior, como el GB/T 39600-2021 de China (incluido ENF) y los requisitos de adquisición alineados con JIS A 5908 F de Japón. Esto desplaza la demanda hacia sistemas de UF de emisión ultrabaja, paquetes captadores de formaldehído e insumos de mayor pureza que ayudan a las cadenas de suministro de paneles y muebles a calificar para especificaciones nacionales y de exportación de mayor gama, incluidos los requisitos de calidad del aire en cabina automotriz referenciados en contratos de abastecimiento.
Un segundo conjunto de oportunidades está vinculado a la descarbonización y la trazabilidad en materias primas y servicios públicos, donde los productores pueden diferenciarse mediante una fabricación integrada y de menor huella de carbono, con huellas documentadas, en lugar de un suministro puramente básico. La inauguración por parte de BASF de su sitio Verbund en Zhanjiang en marzo de 2026, diseñado en torno a la integración a gran escala y el uso de electricidad renovable, ofrece un ejemplo regional visible de clientes y productores que invierten en plataformas de producción de menor emisión que pueden respaldar el suministro de resinas y derivados de baja emisión. En paralelo, el gasto de capital en sistemas de oxidación catalítica y captura de emisiones sigue siendo un espacio práctico sin explotar para las plantas que necesitan cumplir con los requisitos de COV y sustancias químicas peligrosas sin reducir el rendimiento.
Desarrollos recientes de la industria en Mercado de Formaldehído en Asia-Pacífico
- Marzo de 2026: BASF SE inauguró el sitio Verbund de escala mundial en Zhanjiang, provincia de Guangdong, China, que incluye un craqueador de vapor de etileno de 1 millón de toneladas anuales alimentado con 100 % de electricidad renovable y capacidad de producción downstream integrada. El lanzamiento fortalece la presencia de BASF en APAC y su competitividad de costos mediante integración respaldada por energías renovables, lo que impacta las dinámicas upstream y downstream de los derivados relacionados con el formaldehído en la región. La expansión introduce capacidades mejoradas de eficiencia energética y de materias primas que podrían modificar las cadenas de suministro regionales y la rentabilidad de los productores cercanos de resinas y adhesivos.
- Julio de 2025: BASF SE puso en marcha plantas de producción ampliadas de 3-(dimetilamino)propilamina DMAPA y poliéteramina PEA en el sitio de Nanjing, casi duplicando la capacidad de DMAPA. La adición de capacidad refuerza el suministro de los intermedios DMAPA y PEA, apoyando resinas y adhesivos en APAC. Este desarrollo podría influir en la dinámica competitiva entre los derivados de formaldehído en APAC y ajustar el abastecimiento de materiales downstream.
- Abril de 2025: Mitsubishi Gas Chemical Company, Inc. anunció una colaboración con Panasonic Electric Works para desarrollar una resina de urea ecológica utilizando metanol derivado de CO2; MGC Woodchem fue encargada de producir el formaldehído requerido a partir de metanol reciclado con carbono. La asociación vincula el suministro de derivados de formaldehído a un circuito de metanol derivado de CO2, lo que podría mejorar la seguridad del suministro de materias primas y los márgenes en los mercados de resinas de APAC. Esta colaboración subraya un giro hacia sistemas de resinas con carbono reciclado y oportunidades relacionadas en el mercado de APAC.
Mercado de Formaldehído en Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de formaldehído en Asia-Pacífico abarca el suministro y el consumo de formaldehído en toda la región, registrado como volumen físico en toneladas y vinculado al uso en las principales aplicaciones de resinas y productos químicos derivados.
Exclusiones del alcance: Se excluye el valor de los productos finales derivados (como tableros, laminados, muebles y revestimientos) y se registra únicamente el volumen de formaldehído, no el valor en USD.
Descripción General de la Segmentación
- Por Derivado
- Urea Formaldehído (UF)
- Fenol Formaldehído (PF)
- Melamina Formaldehído (MF)
- Hexamina
- Polioximetileno (POM)
- Otros (MDI, BDO)
- Por Industria de Usuario Final
- Construcción
- Automotriz
- Agricultura
- Atención Médica
- Química y Petroquímica
- Otras Industrias de Usuario Final (Pinturas y Textiles)
- Por Aplicación
- Madera Contrachapada y Productos de Madera
- Textiles y Telas
- Automotriz y Transporte
- Construcción y Materiales de Edificación
- Fabricación Química
- Otros
- Por Geografía
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el conjunto de demanda de formaldehído en Asia-Pacífico y las principales rutas de conversión del metanol al formaldehído y, posteriormente, a las resinas. Nos apoyamos en indicadores públicos de fabricación y comercio para comprender cómo se mueven los paneles de madera, la actividad de construcción y los intermediarios químicos en cada país.
Se consultaron fuentes públicas y oficiales cuando estuvieron disponibles, como las oficinas nacionales de estadística para la producción industrial, UN Comtrade para los flujos comerciales de productos químicos relacionados, y las estadísticas de aduanas y puertos publicadas por los gobiernos. También se utilizaron publicaciones de organismos como la Organización Internacional del Trabajo sobre exposición laboral y prácticas de seguridad. Para los parámetros técnicos, se emplearon revistas científicas revisadas por pares para los rendimientos de los procesos y las participaciones típicas por aplicación, y se verificaron las ampliaciones de capacidad y las notas operativas mediante informes anuales de empresas y presentaciones para inversores. En algunos casos, suscripciones de pago a bases de datos de información financiera empresarial y de patentes ayudaron a validar la titularidad de la capacidad y los cambios tecnológicos. Esta lista es meramente indicativa y se utilizaron otras fuentes durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en productores, distribuidores y grandes compradores de resinas a base de formaldehído, ya que estos grupos son los más cercanos a los patrones reales de consumo. Se utilizaron entrevistas y encuestas estructuradas para confirmar las tasas de operación, la dependencia de las importaciones, las unidades contractuales típicas y cómo varía la demanda según los ciclos de uso final en China, India, Japón, Corea del Sur y el Sudeste Asiático.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos ejecutivos (CXOs): 13% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 40% |
| Actores menores: 14% | Gerentes: 47% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento comienza con una reconstrucción descendente del volumen en Asia-Pacífico, en la que las señales de producción y comercio de los productos derivados se convierten de nuevo en necesidades de formaldehído utilizando factores de consumo por aplicación. Solo cuando los totales por país son coherentes con la capacidad conocida y las realidades operativas, se finaliza el total regional.
Los insumos más relevantes incluyeron la disponibilidad y la dirección de precios del metanol (como materia prima clave), las ampliaciones y cierres de capacidad de plantas de formaldehído, las tasas de operación estimadas por país, los indicadores de producción de paneles de madera que impulsan la demanda de resinas de urea-formaldehído y melamina-formaldehído, y las tendencias de producción en construcción y muebles que mueven el consumo de resinas. También se realizó un seguimiento de señales vinculadas a la regulación, como el endurecimiento de las normas de emisiones para paneles a base de madera, dado que estos cambios pueden alterar la mezcla de resinas y desplazar la demanda hacia formulaciones de menores emisiones.
Los pronósticos se elaboraron mediante análisis de escenarios, dado que la demanda está fuertemente vinculada a los ciclos de construcción, la producción de paneles y las variaciones en la utilización de plantas. Se estableció un caso base utilizando el consenso de expertos sobre la utilización de capacidad esperada y el crecimiento de los productos derivados, y luego se verificó con aproximaciones selectivas de abajo hacia arriba, como volúmenes de proveedores muestreados y factores típicos de consumo por tonelada por línea. Donde la cobertura de abajo hacia arriba fue incompleta en países más pequeños, las brechas se gestionaron mediante indicadores proxy (producción de paneles, producción de intermediarios químicos y dependencia de importaciones), y luego se ajustaron durante las revisiones con expertos.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante la triangulación entre la reconstrucción de la demanda, las restricciones de capacidad del lado de la oferta y las verificaciones de coherencia comercial, y luego se investigan las diferencias antes de consolidar las cifras. Si un país muestra un salto inusual, se vuelven a verificar los supuestos de tasa de operación, los factores de conversión de resinas y cualquier evento comercial puntual, y se contacta nuevamente a las fuentes cuando la variación permanece sin explicación.
Se utiliza una revisión analítica de múltiples etapas para que la lógica de cálculo y los insumos sean verificados de forma independiente antes de la aprobación final. El informe se actualiza anualmente, y eventos relevantes como el inicio de grandes capacidades, cambios regulatorios o perturbaciones en las materias primas pueden desencadenar actualizaciones intermedias. Antes de la entrega, se realiza una revisión actualizada para que los clientes reciban la visión más reciente.
Tamaño del Mercado de Formaldehído en Asia-Pacífico de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el formaldehído en Asia-Pacífico frecuentemente no coinciden porque los autores eligen diferentes unidades, diferentes reglas de inclusión y diferentes años de partida. Algunos estudios también se apoyan más en expectativas de ingresos declaradas, que pueden moverse más rápido que el tonelaje real cuando cambian los supuestos de precios o de divisas.
Un factor común de divergencia es el alcance, ya que algunas fuentes reportan un valor en USD que puede incluir derivados del formaldehído o incluso el valor de las resinas derivadas. Otras también aplican un horizonte de pronóstico más largo y asumen incrementos de precios uniformes, aunque los precios regionales pueden oscilar con el metanol y los cambios en las tasas de operación. Algunas estimaciones incorporan los ingresos de derivados y resinas en una única cifra en USD, mientras que Mordor Intelligence aplica una regla más estricta, en la que el mercado se contabiliza únicamente como volumen de formaldehído en toneladas para Asia-Pacífico, con factores de conversión y tasas de utilización verificados país por país.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,09 M de toneladas (2025) | |
| Consultora Regional A | 8,70 mil millones de USD (2026) | Se reporta en ingresos en USD y se presenta con cobertura de derivados, por lo que los precios, el momento de la divisa y la química incluida pueden inflar o desplazar los totales en comparación con una definición de mercado basada en toneladas. |
| Base de Datos del Sector B | 3,47 mil millones de USD (2025) | Se utiliza una lógica de participación regional basada en valor, y la traducción de global a Asia-Pacífico no está completamente vinculada a las tasas de operación por país y a los factores de conversión por aplicación, lo que puede subestimar los mercados de alta utilización. |
En términos prácticos, la dispersión proviene de mezclar perspectivas de valor y volumen y de cuán rigurosamente se aplican las verificaciones de oferta y demanda a nivel de país. Nuestro enfoque se mantiene reproducible porque los principales insumos son señales observables como la capacidad, las tasas de operación, la dependencia de las importaciones y los indicadores de producción de los productos derivados, lo que hace que el número final sea más fácil de auditar y actualizar.
Preguntas Clave Respondidas en el Informe
¿Cuál es la demanda proyectada de formaldehído en Asia-Pacífico para 2031?
Se prevé que el consumo de formaldehído en Asia-Pacífico alcance 22,01 millones de toneladas en 2031, reflejando una CAGR del 5,36% durante 2026-2031.
¿Qué derivado dominará el volumen hasta 2031?
La urea formaldehído seguirá siendo el mayor derivado, reteniendo cerca de la mitad del volumen regional gracias a sus ventajas de costo en líneas de MDF y tablero de partículas.
¿Por qué el sector automotriz es el segmento de usuario final de más rápido crecimiento?
La producción de vehículos eléctricos impulsa el uso de polioximetileno y resinas fenólicas para componentes ligeros y de bajo contenido de compuestos orgánicos volátiles, generando una CAGR del 6,18% en el consumo automotriz.
¿Cómo están dando forma las regulaciones al desarrollo de productos?
Normas como el nivel ENF de la GB/T 39600-2021 de China y la clasificación de tablero F☆☆☆☆ de Japón obligan a los productores a invertir en tecnologías de UF y PF de bajas emisiones.
¿Qué país ofrece el mayor potencial de crecimiento?
Se prevé que India se expanda a una CAGR del 6,27% hasta 2031, respaldada por el gasto en infraestructura, las iniciativas de vivienda formal y las nuevas adiciones de capacidad de resinas.