
Tamaño y participación del mercado de ácido fórmico de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
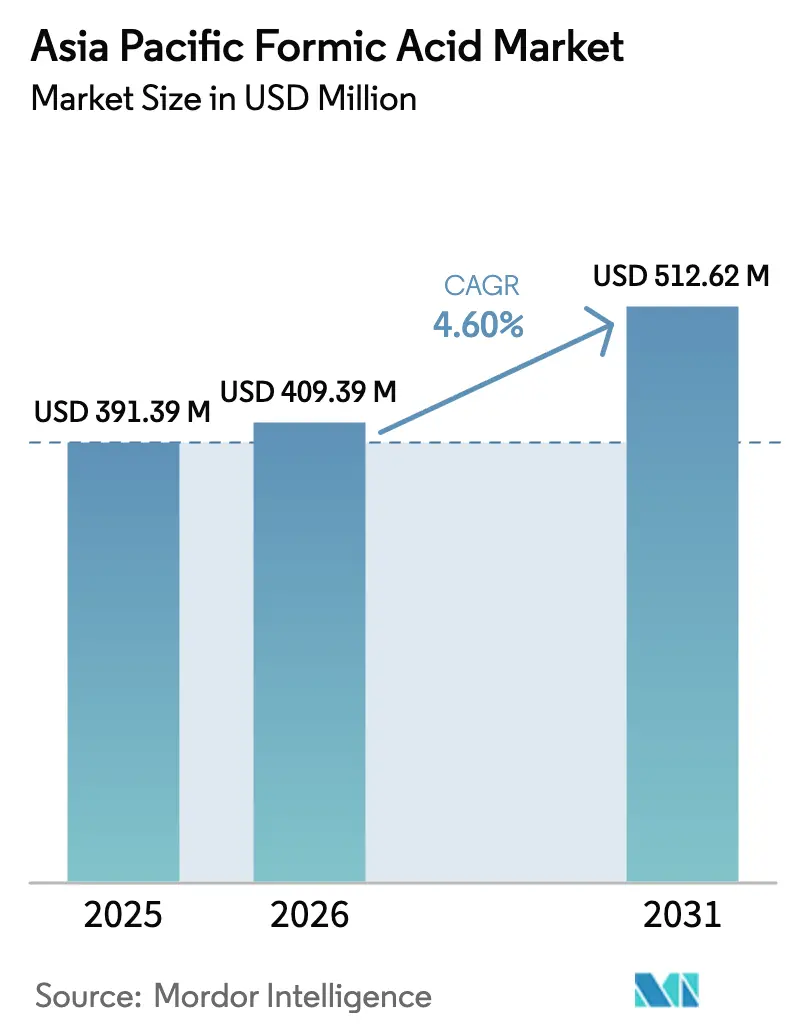
| Tamaño del mercado en el año base (2025) | 391.39 Millones de dólares |
| Tamaño del Mercado (2026) | 409.39 Millones de dólares |
| Tamaño del Mercado (2031) | 512.62 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.60 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de ácido fórmico de Asia Pacífico por Mordor Intelligence
El tamaño del mercado de ácido fórmico de Asia Pacífico fue valorado en 391,39 millones de USD en 2025 y se estima que crecerá desde 409,39 millones de USD en 2026 hasta alcanzar los 512,62 millones de USD en 2031, a una CAGR del 4,60% durante el período de previsión (2026-2031). Esta trayectoria refleja el aumento sostenido de aplicaciones diversificadas en nutrición ganadera, procesamiento de cuero, coagulación del caucho y usos emergentes como portador de energía en Japón. China sigue siendo el ancla de volumen, aunque su participación disminuye gradualmente a medida que Indonesia amplía sus capacidades de látex y oleoquímicos e India prepara inversiones químicas respaldadas por políticas. La demanda de acidificantes para piensos crece en paralelo con el auge ganadero regional, mientras que los productores de cuero y textiles mejoran hacia exportaciones de mayor margen que dependen del ácido fórmico de grado técnico del 85-90% para un control de pH consistente. La volatilidad del metanol como materia prima y la sustitución incipiente por vinagre de madera y ácido propiónico moderan el potencial alcista, pero los productores integrados como BASF y Luxi Chemical continúan ampliando sus ventajas de costos mediante sinergias Verbund y metanol cautivo. Los proyectos piloto de Japón que posicionan el ácido fórmico como portador líquido de hidrógeno sugieren una corriente de demanda de larga cola impulsada por la tecnología que podría elevar los volúmenes más allá de 2030 una vez que los costos de los catalizadores disminuyan y las rutas electroquímicas maduren.
Conclusiones clave del informe
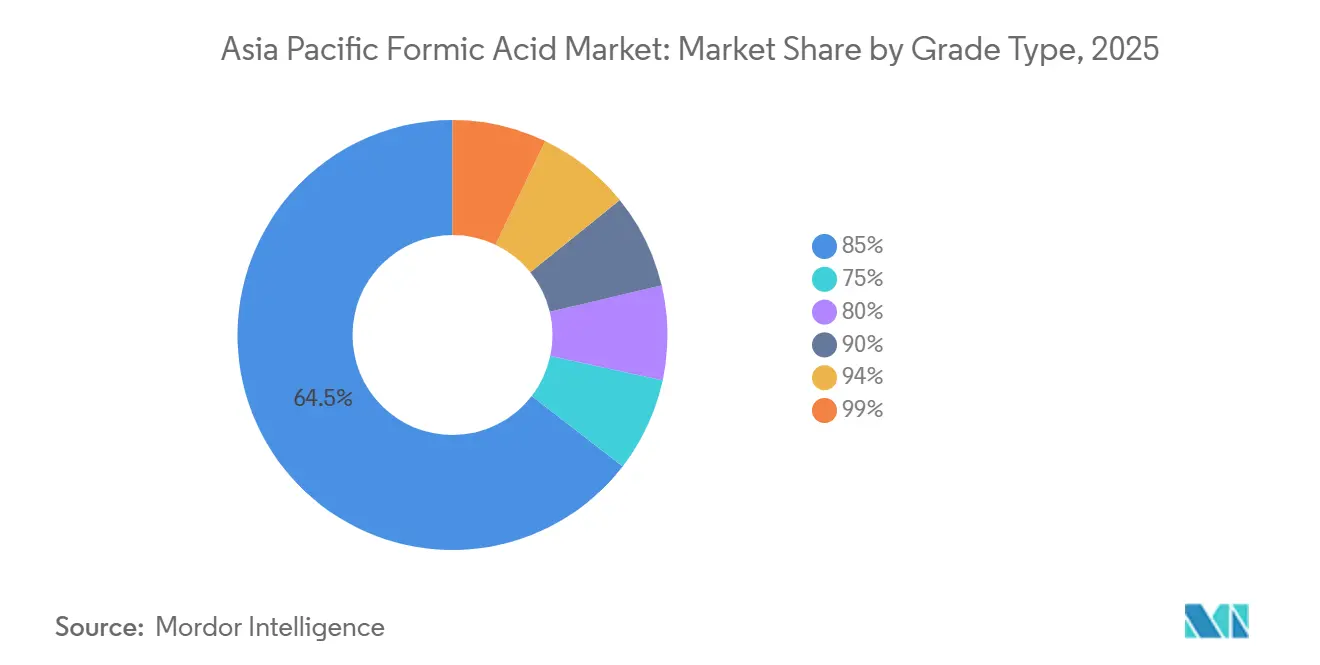
- Por tipo de grado, el segmento del 85% lideró con una participación en los ingresos del 64,51% en 2025 y se expande a una CAGR del 4,08% hasta 2031.
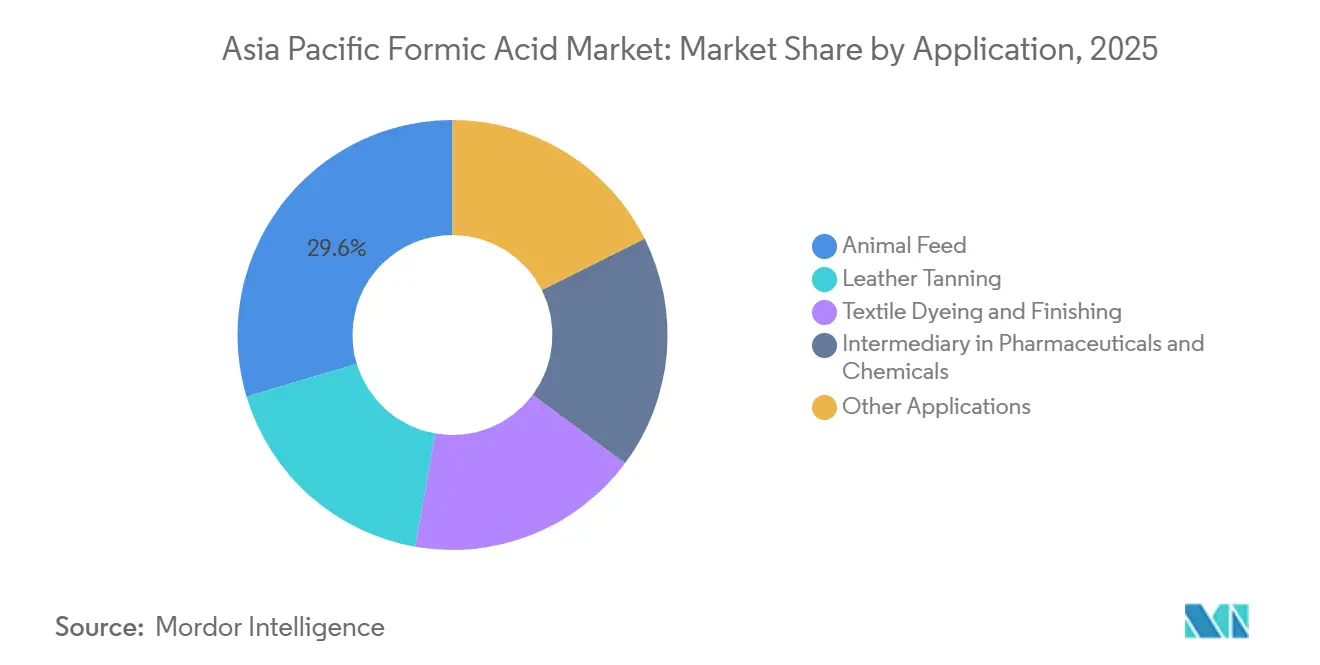
- Por aplicación, la alimentación animal representó el 29,63% de la participación del mercado de ácido fórmico de Asia Pacífico en 2025 y avanza a una CAGR del 4,13% hasta 2031.
- Por geografía, China mantuvo el 64,43% de la demanda regional en 2025; Indonesia está previsto que registre el crecimiento más rápido con una CAGR del 5,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Auge ganadero que impulsa la demanda de acidificantes para piensos y ensilaje | +1.2% | China, India, Indonesia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Ampliaciones de capacidad en cuero y textiles en China-India-ASEAN | +0.9% | China, India, Vietnam, Bangladesh, Pakistán | Corto plazo (≤ 2 años) |
| Aumento del consumo de productos químicos para caucho/látex en el sudeste asiático | +0.7% | Tailandia, Indonesia, Malasia, Vietnam | Mediano plazo (2-4 años) |
| Proyectos piloto que utilizan ácido fórmico como combustible portador líquido de H₂ | +0.4% | Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Incentivos de fabricación en India para la expansión de capacidad doméstica | +0.5% | India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge ganadero que impulsa la demanda de acidificantes para piensos y ensilaje
Se prevé que la producción ganadera de Asia Pacífico aporte el 54% del crecimiento agrícola global incremental para 2034, y se proyecta que India por sí sola suministre casi el 40% de esa expansión. Las dietas ricas en proteínas en los países de ingreso medio-bajo están elevando la intensidad promedio de los piensos, lo que obliga a los integradores a adoptar ácido fórmico para reducir la carga patógena y disminuir el uso de antibióticos. El giro de China hacia la carne de cerdo y las aves de corral sostiene la demanda de acidificantes por tonelada incluso a medida que mejora la eficiencia del rebaño. Los grandes molinos de piensos de India ahora especifican mezclas de ácidos orgánicos que incluyen ácido fórmico para cumplir con las normas de bioseguridad orientadas a la exportación emitidas en 2025. La oferta regional sigue siendo ajustada porque Gujarat Narmada Valley Fertilizers & Chemicals Limited y Rashtriya Chemicals and Fertilizers Limited operan capacidades modestas, lo que permite a los exportadores chinos y malayos cubrir la brecha. Los gerentes de cadena de suministro informan que la sensibilidad al precio ha disminuido para los grados de alta pureza a medida que los integradores vinculan el uso de acidificantes con reducciones medibles en la mortalidad y la conversión alimenticia.
Ampliaciones de capacidad en cuero y textiles en China-India-ASEAN
Los centros de cuero asiáticos están mejorando hacia productos terminados premium destinados a Europa y América del Norte, lo que lleva a las curtiembres a estandarizar el ácido fórmico de grado técnico del 85-90% para el encurtido y el enmascaramiento con cromo[1]Chemtradeasia, "Hoja de datos técnicos del ácido fórmico," chemtradeasia.com . Las regulaciones ambientales introducidas en China e India en 2025 establecieron umbrales más bajos de cromo y sulfato en los efluentes, impulsando la sustitución del ácido sulfúrico por ácido fórmico. El mantenimiento estacional en las unidades de ácido fórmico del este de Asia coincidió con el auge de la producción de cuero de 2025, provocando una escasez localizada que elevó los precios al contado un 8% trimestre a trimestre. Las unidades de tintura textil en Bangladesh y Vietnam ampliaron la capacidad para colorantes reactivos, favoreciendo el ácido fórmico en el baño de fijación para cumplir con la lista de productos químicos de la Hoja de Ruta hacia Cero de ZDHC. Las partes interesadas indican que la elasticidad de la demanda es limitada porque los compradores conscientes de la calidad penalizan las desviaciones de pH que provocan hinchazón del grano del cuero o variabilidad en el tono del tinte.
Aumento del consumo de productos químicos para caucho/látex en el sudeste asiático
Tailandia, Indonesia y Vietnam suministran el 80% del caucho natural mundial, y el ácido fórmico mantiene un uso del 95% en la coagulación del látex gracias a su rápido tiempo de reacción y bajo residuo. El auge del aceite de palma de Indonesia añade una segunda fuente de consumo porque las plantas oleoquímicas convierten los subproductos de ácidos grasos mediante esterificación catalizada por ácido fórmico. Sin embargo, los ensayos de campo en 2025 confirmaron que el vinagre de madera al 10% logra una coagulación comparable en fincas de pequeños productores, iniciando una tendencia de sustitución sensible al precio. Los procesadores de caucho de Indonesia alternan por tanto entre ácido fórmico y vinagre de madera de origen local, produciendo oscilaciones trimestrales de la demanda de hasta el 15%. A pesar de la volatilidad, el consumo agregado sigue creciendo porque se prevé que la producción de látex aumente un 4% anual hasta 2031 a medida que las plantas de neumáticos en Vietnam y Malasia escalan.
Proyectos piloto que utilizan ácido fórmico como combustible portador líquido de H₂
El AIST de Japón y la Universidad de Tsukuba presentaron una síntesis directa de CO₂ a ácido fórmico a finales de 2024 que cuadruplica las tasas de reacción frente a las rutas acuosas, reduciendo los pasos del proceso y el costo. La Universidad de Kanazawa demostró posteriormente una capa de catalizador poroso que eleva la densidad de potencia de las celdas de combustible de ácido fórmico directo en un 25%. Estos avances refuerzan las credenciales del ácido fórmico como portador orgánico líquido de hidrógeno que puede almacenarse en condiciones ambientales, evitando la infraestructura de gas comprimido. Los equipos de demostración instalados en dos depósitos de autobuses municipales japoneses registraron 2.000 horas de operación durante 2025-2026 con un rendimiento estable. La adopción comercial sigue siendo de larga cola, pero migra el producto químico del estatus de materia prima hacia un vector energético especializado, respaldando una prima tecnológica para los grados ultrapuros del 94% y 99%.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Sustitución por ácidos orgánicos más baratos en piensos y curtido | -0.6% | Global, con impacto agudo en China, India y el sudeste asiático | Corto plazo (≤ 2 años) |
| Costos volátiles de materias primas de metanol/CO | -0.8% | China, India, Malasia, Japón | Corto plazo (≤ 2 años) |
| Aumento de los costos de cumplimiento para el manejo de productos químicos corrosivos | -0.4% | China, India, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por ácidos orgánicos más baratos en piensos y curtido
Los ácidos propiónico y acético son entre un 10% y un 15% más baratos por tonelada que el ácido fórmico cuando se obtienen de sitios Verbund integrados capaces de amortizar los costos fijos. Los grandes integradores de piensos en China comenzaron a probar mezclas de predominio propiónico en 2025 para reducir el costo de ganancia, y los curtidores de Bangladesh han pasado a sistemas de encurtido de doble ácido que utilizan ácido acético para el ajuste de pH en masa con acabado de ácido fórmico. La validación en campo del vinagre de madera como coagulante de látex en Tailandia e Indonesia añade otra palanca de sustitución a nivel de pequeños productores. Si los diferenciales de materias primas se amplían aún más, la sustitución podría acelerarse, limitando el crecimiento de los grados premium a pesar del aumento de los volúmenes del mercado final.
Costos volátiles de materias primas de metanol/CO
El metanol comprende aproximadamente la mitad de los costos variables, y los picos de precios del cuarto trimestre de 2024 obligaron a Luxi Chemical a paralizar parte de su línea de 300.000 MT/año para estabilizar el mercado local, según se reveló en su nota para inversores de diciembre[2]Luxi Chemical, "Actualización para inversores T4 2024," luxichemical.com . El Verbund de Zhanjiang de BASF, puesto en marcha en 2025, canaliza el metanol hacia oxoalcoholes en primer lugar, restringiendo la disponibilidad comercial para las plantas independientes de ácido fórmico. Los productores más pequeños que carecen de metanol cautivo se cubren mediante contratos trimestrales indexados a los costos de producción basados en carbón en China, aunque la compresión de márgenes persiste. La volatilidad del precio de las materias primas se traslada directamente a las facturas de los clientes, desencadenando reducciones de inventario en los procesadores de caucho del sudeste asiático y los clústeres de cuero de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de grado:
los grados técnicos dominan las aplicaciones industrialesEl grado del 85% representó el 64,51% del mercado de ácido fórmico de Asia Pacífico en 2025, y se proyecta que crezca a una CAGR del 4,08% hasta 2031 a medida que los principales clústeres consumidores amplían su capacidad. Los gigantes integrados pueden cambiar los niveles de pureza a mitad de producción, pero el 85% sigue siendo el punto óptimo entre rendimiento, control de la corrosión y estabilidad de pH que exigen curtidores, tintoreros y procesadores de caucho. La resiliencia de la demanda se ve reforzada porque los exportadores de cuero en China y Vietnam reciben precios unitarios más altos por cuero terminado más suave y lleno con encurtido consistente de ácido fórmico. El lanzamiento en junio de 2025 por parte de BASF del grado del 85% con baja huella de carbono del producto creó una plantilla para la contratación impulsada por la sostenibilidad que podría crear un microsegmento premium en los próximos tres años.
Las bandas de pureza del 75% y 80% sirven para la coagulación de caucho sensible al precio y las líneas textiles de productos básicos, pero la sustitución por vinagre de madera y ácidos mezclados está reduciendo su participación. Los grados de alta pureza del 90%, 94% y 99% satisfacen la limpieza de electrónica, los intermediarios farmacéuticos y las demandas de proyectos piloto de almacenamiento de hidrógeno en Japón y Corea del Sur, aunque los volúmenes siguen siendo comparativamente pequeños. La visibilidad del crecimiento aumenta a medida que los desarrolladores de celdas de combustible japoneses especifican una pureza del 94% para los ánodos de celdas de combustible de ácido fórmico directo, esperando una comercialización de nicho después de 2030. Con Luxi Chemical poniendo en marcha una línea de 400.000 MT/año en 2027, la seguridad del suministro para los grados premium mejora, aunque las credenciales de sostenibilidad más que la capacidad por sí sola darán forma a la elección del comprador en los cinturones orientados a la exportación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación:
la alimentación animal lidera en medio de presiones de bioseguridadLa alimentación animal representó el 29,63% de la demanda regional en 2025 y se proyecta que crezca a una CAGR del 4,13%, impulsada por la expansión de los rebaños de aves de corral y porcino y las restricciones regulatorias sobre los antibióticos profilácticos. El doble papel del ácido fórmico como conservante y acidificante intestinal mejora los índices de conversión alimenticia, ofreciendo un retorno cuantificable sobre la inclusión que fomenta la adopción incluso cuando los precios de los insumos se afianzan. Las ganancias de eficiencia de China compensan parte del volumen, aunque las dietas de carne de cerdo de mayor valor y los estándares de bioseguridad a nivel de integrador protegen el uso por tonelada. La transición proteica de India, con el consumo per cápita de carne aumentando hacia 6 kg para 2031, sustenta una demanda sostenida de acidificantes; las brechas de oferta local garantizan la continuación de las importaciones desde Malasia y China.
El curtido de cuero crece marginalmente, impulsado por las ampliaciones de capacidad en la ASEAN y el sur de Asia orientadas a los segmentos de calzado premium y tapicería. La tintura textil se expande porque Bangladesh e India impulsan la integración vertical para asegurar mayores márgenes de exportación de prendas; el ácido fórmico es preferido en los baños de fijación de tintes que cumplen con los protocolos de gestión de productos químicos ZDHC. Los intermediarios farmacéuticos y de productos químicos especiales añaden tonelaje incremental en Japón, Corea del Sur y los clústeres de química fina de China, respaldando los requisitos de pureza premium. La coagulación del caucho sigue siendo un pilar fundamental, pero enfrenta vientos en contra de sustitución, mientras que el deshielo con formiato de potasio y la limpieza industrial se estabilizan en un crecimiento de un solo dígito bajo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Ácido Fórmico de China
China mantuvo una participación dominante del 64,43% en el mercado de ácido fórmico de Asia Pacífico en 2025, gracias a una capacidad integrada que supera las 550.000 MT/año distribuida entre Luxi Chemical, Feicheng Acid Chemicals, Wanhua y la planta de 50.000 MT de BASF en Nanjing. La expansión brownfield de 400.000 MT/año de Luxi, cuya puesta en marcha está programada para 2027, elevará su participación global hacia el 30% y ampliará el superávit exportador de China. El consumo interno continúa expandiéndose impulsado por los sectores de alimentación animal, cuero y textil; sin embargo, el exceso de capacidad posiciona a China como el exportador oscilante de la región. Los picos en el precio del metanol a finales de 2024 provocaron una reducción del suministro, lo que pone de manifiesto la exposición de la cadena a las fluctuaciones energéticas en la parte alta de la cadena de valor.
Mercado de Ácido Fórmico de Indonesia
Indonesia es el nodo de mayor crecimiento, con una CAGR del 5,11% hasta 2031, a medida que los procesadores de látex aumentan su integración y los actores del sector oleoquímico derivado del aceite de palma amplían su escala. La fragmentación de la oferta persiste; los comerciantes locales dependen de cargamentos spot procedentes de China, con precios de entrega que varían entre un 15% y un 20% de un trimestre a otro, lo que complica la contratación a largo plazo.
Mercado de Ácido Fórmico de Asia Pacífico
La demanda de India está respaldada por las plantas de 12.705 MT/año de GNFC y de 10.000 MT/año de RCF, aunque el país aún importa más de la mitad de sus necesidades. El proyecto de ácido acético GNFC-INEOS ejemplifica la rotación de capital hacia ácidos de mayor margen, lo que implica una expansión limitada a corto plazo para el ácido fórmico doméstico. Japón y Corea del Sur en conjunto representan una participación menor, con una demanda impulsada por la tecnología en proyectos electrónicos, farmacéuticos y de portadores de hidrógeno. Malasia actúa como centro comercial, canalizando importaciones hacia Vietnam, Filipinas y Tailandia, donde el consumo local aumenta, pero la heterogeneidad en infraestructura y regulación desincentiva la inversión en producción local.
Panorama regulatorio
El comercio, el almacenamiento y el uso de ácido fórmico en Asia-Pacífico están sujetos a un cumplimiento ambiental y de manejo de sustancias químicas cada vez más estricto, lo que eleva el costo total de propiedad de los grados de mayor concentración utilizados en alimentación animal, cuero y caucho. En China, las autoridades provinciales de ecología y medio ambiente, como el Departamento de Ecología y Medio Ambiente de la provincia de Shandong, gestionan los procesos de evaluación de impacto ambiental (EIA) y la concesión de permisos para proyectos de parques químicos, lo que constituye un filtro para las ampliaciones y el desarrollo de plataformas de origen ligadas a grandes productores como Luxi Chemical.
En el lado de la demanda, las cadenas de suministro de cuero y textiles orientadas a la exportación están siendo evaluadas cada vez más frente a requisitos de sustancias restringidas y de rendimiento de aguas residuales. Esto favorece el cambio hacia grados técnicos de pureza controlada y un abastecimiento debidamente documentado. BASF también ha introducido programas comerciales que traducen los requisitos de sostenibilidad en mecanismos de compra, incluida su oferta de ácido fórmico LowPCF a través de China eAuction (lanzada en junio de 2025), que ayuda a los compradores a atender las necesidades del Alcance 3 y de divulgación de proveedores junto con la documentación de seguridad convencional.
Análisis de la cadena de valor
La cadena de valor regional comienza con materias primas de gas de síntesis o metanol y monóxido de carbono en la etapa inicial, seguida de la síntesis de ácido fórmico (comúnmente a través del formiato de metilo). Los productores luego concentran y purifican hasta obtener grados del 75% al 99% antes del almacenamiento y distribución a granel.
La integración es un factor diferenciador en el mercado. BASF suministra ácido fórmico procedente de la fabricación Verbund (con una capacidad global declarada de 300.000 toneladas métricas anuales y producción en emplazamientos que incluyen Nanjing, China), mientras que Luxi Chemical opera una cadena interconectada de gas de síntesis a base de carbón que favorece la seguridad de las materias primas y un control de costos más estricto. En India, la producción nacional está anclada por GNFC, que opera una planta de ácido fórmico mediante la ruta del formiato de metilo con tecnología suministrada por Kemira Oy. Los canales posteriores incluyen el suministro directo a grandes integradores de alimentación animal, curtidurías y procesadores de caucho, así como distribuidores que atienden a grupos fragmentados de pymes. Los usos finales generalmente requieren una logística con gestión de la corrosión y una consistencia de análisis adecuada para los grados técnicos del 85% al 90%, mientras que los grados de mayor pureza, del 94% y 99%, se canalizan a través de vías de embalaje y control de calidad más controladas para intermediarios especializados y casos piloto relacionados con la energía.
Panorama competitivo
El mercado de ácido fórmico de Asia Pacífico está moderadamente consolidado. Las acciones estratégicas tienden hacia la integración vertical y el posicionamiento de marca en sostenibilidad. Luxi Chemical agrupa flujos de metanol cautivo y gas residual de CO, reduciendo los costos variables y ampliando la elasticidad del precio de exportación. BASF firmó un memorando de entendimiento con UPC Technology en 2024 para asegurar la compra de oxoalcoholes, restringiendo indirectamente los grupos de metanol comercial para las plantas de ácido fórmico de terceros. La valorización de subproductos aguas arriba de Perstorp en formiato de calcio amplía su paquete de productos químicos para cuero dirigido a curtidores de India y Vietnam. Los disruptores emergentes incluyen consorcios japoneses de celdas de combustible que demandan grados del 94% con impurezas ultrabajas, creando un nicho que los productores coreanos de mediana escala como Lotte Fine Chemical pretenden abordar.
El apetito por fusiones y adquisiciones se mantiene limitado porque la economía de los Verbund en nuevas instalaciones supera a las consolidaciones de activos, y los reguladores antimonopolio han agudizado su escrutinio. En cambio, las asociaciones tecnológicas florecen: el Instituto de Investigación de Energía de Corea publicó en 2025 una ruta de biomasa a ácido fórmico que captura CO₂ como ácido carbónico, destacando las credenciales de carbono negativo. Los productores ahora ponderan las métricas de carbono del ciclo de vida junto con las curvas de costos tradicionales al posicionar futuras inversiones.
Líderes de la industria del ácido fórmico de Asia Pacífico
Gujarat Narmada Valley Fertilizers & Chemicals Limited
BASF
Luxi Group
Eastman Chemical Company
Chongqing Chuandong Chemical (Group) Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Ácido Fórmico de Asia Pacífico
- Addcon Group GmbH
- Anhui Asahi Kasei Chemical Co., Ltd.
- BASF
- Chongqing Chuandong Chemical (Group) Co., Ltd.
- Eastman Chemical Company
- Feicheng Acid Chemicals Co., Ltd.
- Gujarat Narmada Valley Fertilizers & Chemicals Limited
- Helm
- Kemira Oyj
- Luxi Group
- MKS Marmara Entegre Kimya
- Perstorp
- Rashtriya Chemicals and Fertilizers Limited
- Shandong Acid Technology Co., Ltd.
- Sintas Kurama Perdana
- Wanhua
- Wuhan Ruisunny Chemical Co., Ltd.
Lea el análisis de las empresas de ácido fórmico de asia pacífico

Oportunidades de mercado y perspectivas futuras
La principal oportunidad se encuentra en la fiabilidad y la transparencia del suministro para los nodos consumidores dependientes de las importaciones, en particular partes de Asia Sudoriental e India, donde los compradores enfrentan volatilidad de precios vinculada a las materias primas y costos de desembarque variables. El movimiento de BASF de vender ácido fórmico LowPCF a través de su plataforma China eAuction en junio de 2025 ilustra un modelo operativo que combina compras digitales, trazabilidad y atributos de sostenibilidad, lo que puede respaldar ofertas diferenciadas más allá del comercio spot de commodities para clientes de cuero, textiles y productos químicos especializados orientados a la exportación.
La integración ascendente y la inversión en infraestructura de parques químicos también contribuyen a crear espacio para una disponibilidad regional más estable y una gama de grados más amplia. La inauguración del sitio Verbund de BASF en Zhanjiang, Guangdong (marzo de 2026) y los esfuerzos de Luxi Chemical por fortalecer la plataforma de materias primas de la cadena de parques químicos en Shandong, que abarcan insumos ascendentes como el monóxido de carbono y el amoníaco sintético, apuntan a un cambio hacia ecosistemas de suministro con materias primas asegurada. Esto respalda oportunidades para el maquilado local, los centros de distribución mercantil y la especialización en grados premium, incluidas las ofertas del 94% y 99% para intermediarios de electrónica y farmacéuticos, y para los proyectos piloto liderados por Japón de portadores de energía, donde el control de impurezas y las huellas de producción documentadas influyen en la selección de proveedores.
Recent Industry Developments in Mercado de Ácido Fórmico de Asia Pacífico
- Mayo de 2026: la presentación de resultados de Gujarat Narmada Valley Fertilizers & Chemicals Limited (GNFC) confirma un volumen de producción de ácido fórmico de aproximadamente 34.000 toneladas métricas para el ejercicio fiscal 2026. La actualización refuerza a GNFC como un importante proveedor de ácido fórmico en Asia-Pacífico, con una producción considerada un motor clave de ingresos en los sectores de cuero, caucho, farmacéutica y textiles.
- Marzo de 2026: BASF anuncia aumentos de precios para el ácido fórmico en Europa, de 250 EUR/MT. La medida de precios subraya la dinámica de márgenes y accesibilidad para los compradores de ácido fórmico en Asia-Pacífico y podría influir en los precios contractuales regionales posteriores.
- Junio de 2025: BASF lanza el ácido fórmico LowPCF en su plataforma China eAuction. El lanzamiento demuestra el acceso digital al mercado y una narrativa de sostenibilidad, sentando un precedente para las compras con menor huella de carbono en el mercado de Asia-Pacífico.


Mercado de Ácido Fórmico de Asia Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor del ácido fórmico vendido para su uso en Asia-Pacífico, contabilizado en el punto de venta a las industrias de uso final y aplicaciones estándar, y reportado en USD para los años definidos.
Exclusiones del alcance: excluimos los productos posteriores en los que el ácido fórmico es solo un intermediario, así como las transferencias internas que no representan una venta externa.
Descripción general de la segmentación
- Por tipo de grado
- 85%
- 75%
- 80%
- 90%
- 94%
- 99%
- Por aplicación
- Alimentación animal
- Curtido de cuero
- Tintura y acabado textil
- Intermediario en productos farmacéuticos y químicos
- Otras aplicaciones
- Por geografía
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Tailandia
- Malasia
- Vietnam
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para mapear el conjunto de demanda y mantener el modelo vinculado a la actividad industrial observable en la región. Nos basamos en fuentes públicas como las oficinas nacionales de estadística de las economías de Asia-Pacífico, UN Comtrade para los flujos comerciales, y publicaciones de grupos como el International Rubber Study Group y la FAO para comprender los indicadores relacionados con la ganadería y la alimentación animal que influyen en el consumo.
Para poner a prueba el contexto de precios y suministro, revisamos valores unitarios aduaneros, documentos de seguridad química y regulatorios, y literatura de química y procesos revisada por pares que ayuda a interpretar los grados típicos y las rutas de rendimiento. También nos referimos a informes de empresas, presentaciones para inversores y prensa de negocios de buena reputación para aclarar las ampliaciones de capacidad, los ciclos de mantenimiento y las rutas comerciales. Se utilizó de forma selectiva una suscripción de pago para datos financieros e inteligencia empresarial, además de una base de datos de importaciones y exportaciones a nivel de envío, para validar los volúmenes y los rangos de precios realizados. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para confirmar qué compran realmente los usuarios finales, cómo se sustituyen los grados y qué referencias de precios se siguen en la contratación diaria. Hablamos con partes interesadas de productores, distribuidores y grandes compradores en los principales países de Asia-Pacífico para poder corregir, cuando fue necesario, los supuestos sobre utilización, importaciones y ajustes de precios habituales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 12% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 17% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que se reconstruyeron las señales de producción, comercio y consumo aparente para Asia-Pacífico, y luego se convirtieron en valor utilizando una lógica de precios pertinente a cada aplicación. Los totales se corroboraron mediante verificaciones selectivas de abajo hacia arriba, como rangos de ingresos muestreados de proveedores y distribuidores, y verificaciones de volumen por precio de venta promedio (ASP) para las grandes industrias consumidoras, lo que ayudó a ajustar los totales cuando una señal a nivel de país parecía inconsistente.
Los principales insumos del modelo incluyeron los volúmenes de importación y exportación por las líneas arancelarias pertinentes, las tasas de operación regionales y los cambios de capacidad anunciados, y los diferenciales observados entre los grados industriales y de mayor pureza que influyen en los ASP realizados. También hicimos seguimiento de los indicadores de demanda vinculados al uso del ácido fórmico, como la actividad de procesamiento de caucho, las tendencias de producción de cuero y la intensidad de conservación de alimento para ganado en las principales economías consumidoras. Para la previsión, realizamos un análisis de escenarios en torno a la solidez de la demanda de alimentación animal e industrial, y luego suavizamos las trayectorias de precio y volumen para que los picos a corto plazo no se sobreproyectaran. Cuando la información de abajo hacia arriba era escasa para mercados más pequeños, las brechas se cubrieron mediante la escalada a partir de la intensidad comercial, indicadores indirectos de actividad posterior y divisiones de participación basadas en entrevistas, antes de volver a verificar frente al total regional.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que las cifras finales se mantuvieran coherentes con señales independientes. Nuestro equipo comparó los resultados con los patrones de consumo derivados del comercio, los cronogramas de capacidad y los movimientos de precios, y luego revisó cualquier variación que excediera los rangos esperados para un producto químico de tipo commodity.
Cuando se encontraba una anomalía, se reelaboraba el supuesto y, si era necesario, se volvía a contactar a los encuestados para confirmar si se debía a la combinación de grados, movimientos puntuales de inventario o un reajuste temporal de precios. Cada informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como el inicio de grandes capacidades, interrupciones o cambios en la política comercial. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado de ácido fórmico de Asia-Pacífico de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el ácido fórmico en Asia-Pacífico pueden diferir incluso cuando el tema parece idéntico, principalmente porque el momento de actualización, el tratamiento de la divisa y la lógica de precios no están alineados entre las distintas fuentes. En un mercado donde los flujos comerciales y los precios realizados pueden variar rápidamente, pequeñas decisiones de modelización pueden generar diferencias visibles en el valor final en USD.
Las mayores brechas suelen provenir de cómo se construyen los precios de venta promedio (con predominio del mercado spot frente a ponderación por contrato), qué ventana de tipo de cambio se utiliza y si las reexportaciones y los cambios en la combinación de grados se eliminan del conjunto de demanda. Un enfoque basado en actualizaciones frecuentes reduce la desviación cuando se produce nueva capacidad, patrones de importación o cambios de precio repentinos, y por eso las verificaciones de validación y el momento de la divisa incorporados en las actualizaciones de Mordor Intelligence pueden dar como resultado una cifra distinta en comparación con publicaciones más antiguas y de actualización más lenta.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 409,39 millones de USD (2026) | |
| Consultora Regional A | 392,50 millones de USD (2026) | A menudo refleja un intervalo de actualización más largo y utiliza una ventana de conversión de divisas simplificada, lo que puede subestimar el valor en años con recuperación de precios. Los precios se aplican comúnmente como un ASP combinado único sin ajustarse plenamente a la combinación de grados y los reajustes contractuales. |
| Publicación Especializada B | 450,00 millones de USD (2026) | Tiende a ampliar el alcance hacia categorías de ácidos afines o utiliza supuestos de precios optimistas vinculados a cotizaciones de corto plazo. El volumen a veces se infiere a partir de la capacidad sin un ajuste suficiente por las tasas de operación y los movimientos comerciales netos. |
La dispersión en la tabla se explica principalmente por el momento y el tratamiento de precios, seguido de qué tan estrechamente los volúmenes se vinculan al comercio neto y a la actividad real posterior. Al mantener los pasos rastreables hasta las señales comerciales, los cambios de capacidad y la lógica de ASP verificada mediante entrevistas, ofrecemos un valor de mercado que los compradores pueden revisar y reproducir cuando cambian los supuestos.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de ácido fórmico de Asia Pacífico?
El mercado está valorado en 409,39 millones de USD en 2026 y se prevé que alcance los 512,62 millones de USD en 2031.
¿Qué segmento de aplicación consume más ácido fórmico en Asia Pacífico?
La alimentación animal lidera la demanda, con una participación del 29,63% en 2025 y un crecimiento a una CAGR del 4,13%.
¿Por qué Indonesia es el mercado nacional de más rápido crecimiento?
El aumento del procesamiento de caucho y aceite de palma, junto con la inversión oleoquímica, impulsa la demanda indonesia a una CAGR del 5,11% hasta 2031.
¿Cómo afecta el precio del metanol a los productores de ácido fórmico?
El metanol representa hasta el 50% de los costos variables, por lo que los picos de precios comprimen los márgenes de los productores y pueden desencadenar recortes temporales de producción.
Última actualización de la página el:



