
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
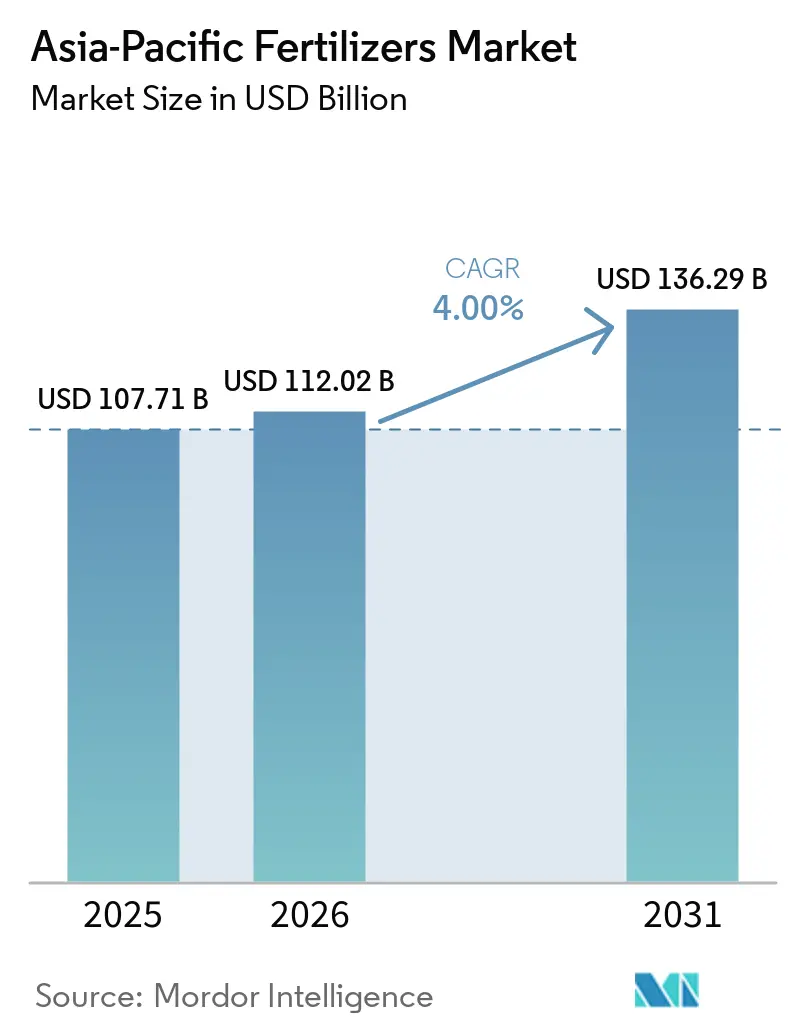
| Tamaño del mercado en el año base (2025) | 107.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 112.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 136.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.00 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de fertilizantes de Asia Pacífico por Mordor Intelligence
El tamaño del mercado de fertilizantes de Asia-Pacífico fue valorado en 107,71 mil millones de USD en 2025 y se prevé que crezca desde 112,02 mil millones de USD en 2026 hasta alcanzar 136,29 mil millones de USD en 2031, a una CAGR del 4,0% durante el período de pronóstico (2026–2031). Esta trayectoria refleja la rápida intensificación agrícola, los cambios respaldados por políticas hacia una nutrición equilibrada y la expansión de la adopción de productos especializados tanto en economías maduras como emergentes. Las mayores exportaciones hortícolas de Vietnam y Tailandia, la racionalización de subsidios en India y China, y la sostenida inversión en infraestructura de sistemas de riego eficientes en agua refuerzan conjuntamente el impulso de crecimiento a mediano plazo. Los fabricantes aceleran las ampliaciones de capacidad regional para fertilizantes de liberación controlada y solubles en agua con el fin de capturar segmentos de demanda premium, mientras que los márgenes de los productores siguen siendo vulnerables a los volátiles precios del gas natural y la roca fosfórica. La rivalidad competitiva se intensifica a medida que los grandes actores globales persiguen adquisiciones y alianzas de distribución que incorporan diferenciación tecnológica en las cadenas de suministro locales, creando oportunidades para especialistas regionales ágiles que exploten soluciones de micronutrientes de nicho y soluciones inteligentes en carbono dentro del mercado de fertilizantes de Asia-Pacífico.
Conclusiones clave del informe
- Por tipo, los fertilizantes simples representaron el 59,0% de la cuota del mercado de fertilizantes de Asia-Pacífico en 2025, mientras que se prevé que los fertilizantes complejos crezcan a una CAGR del 5,4% de 2026 a 2031.
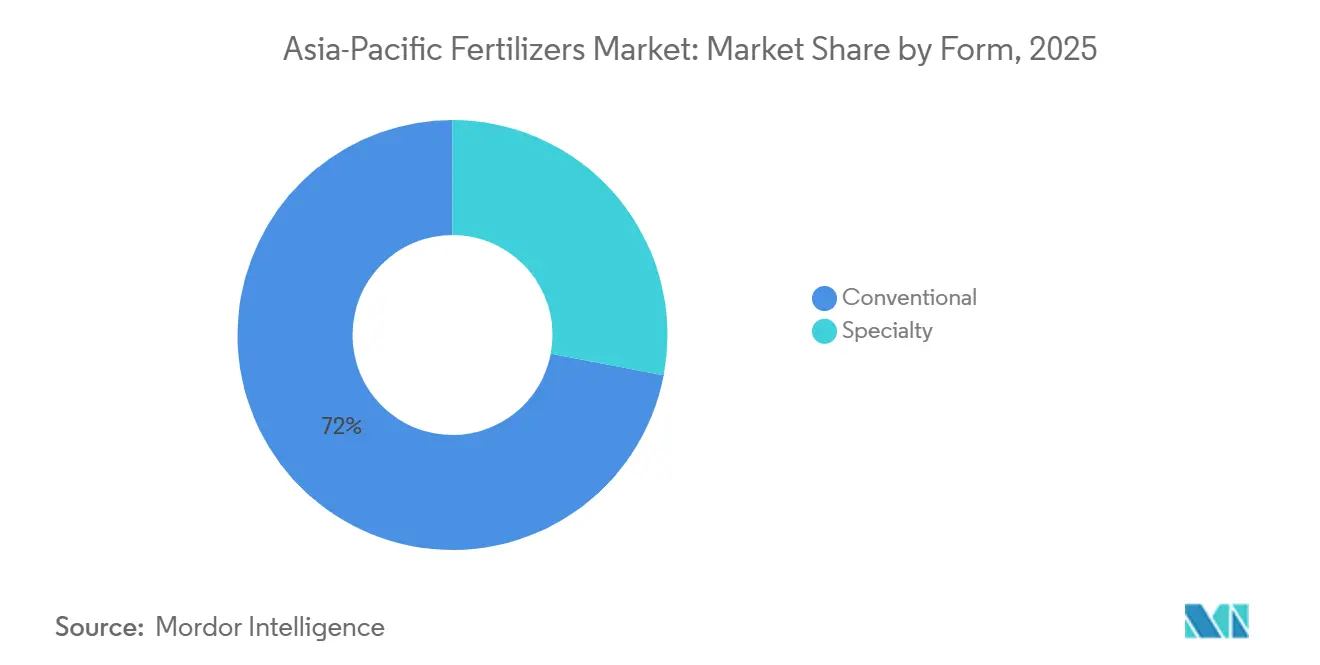
- Por forma, los fertilizantes convencionales representaron el 72,0% del tamaño del mercado de fertilizantes de Asia-Pacífico en 2025, mientras que se prevé que los fertilizantes especiales crezcan a una CAGR del 7,1% de 2026 a 2031.
- Por modo de aplicación, la aplicación al suelo representó el 61,5% de la cuota de mercado en 2025, mientras que se prevé que la fertigación crezca a una CAGR del 6,8% de 2026 a 2031.
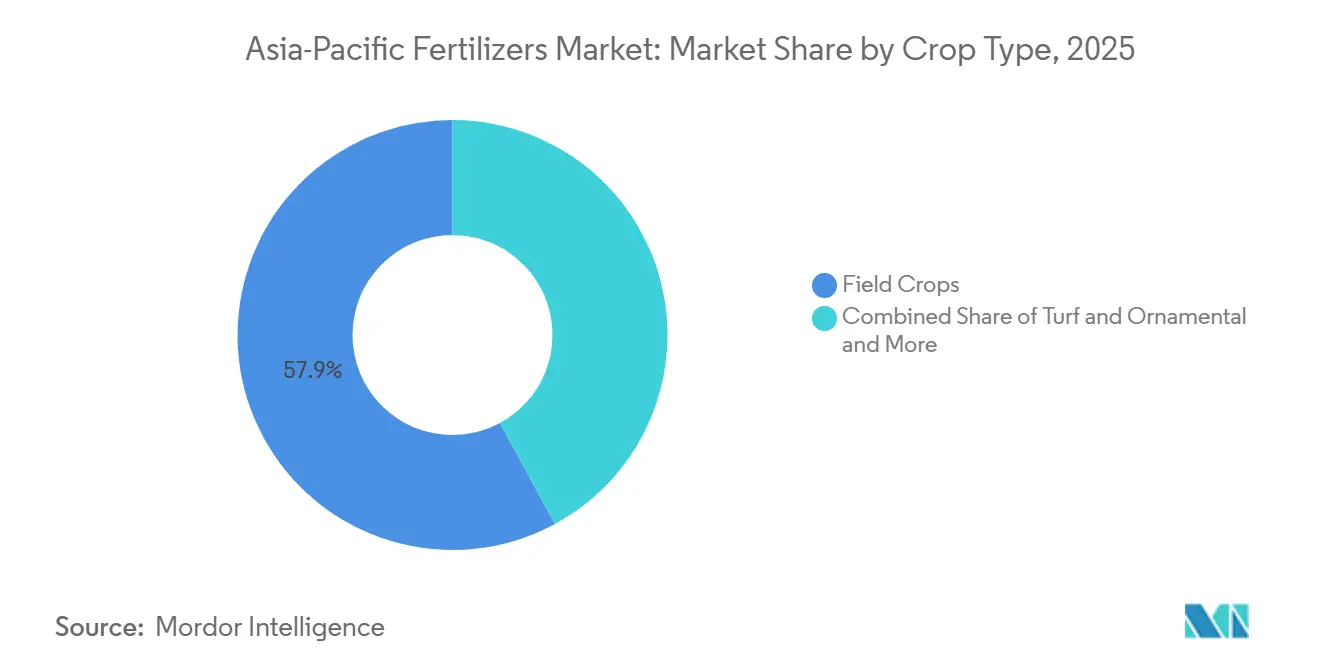
- Por tipo de cultivo, los cultivos de campo representaron el 57,9% de la cuota de mercado en 2025, mientras que se prevé que las aplicaciones en césped y ornamentales crezcan a una CAGR del 8,6% de 2026 a 2031.
- Por geografía, China representó el 28,1% de la cuota de mercado en 2025, mientras que se prevé que India crezca a una CAGR del 5,3% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Racionalización de Subsidios en India y China Desplazando la Demanda Hacia una Fertilización Equilibrada | +1.2% | India, China, con efecto de desbordamiento hacia el Sudeste Asiático | Mediano plazo (2-4 años) |
| Iniciativas de Tarjetas de Salud del Suelo Financiadas por el Gobierno Mejorando la Adopción de Micronutrientes | +0.8% | India como núcleo, con expansión hacia Bangladés y Pakistán | Largo plazo (≥ 4 años) |
| Aumento en las Expansiones de Capacidad de Fertilizantes Especiales en el Sudeste Asiático | +0.9% | Indonesia, Vietnam, Filipinas y Tailandia | Corto plazo (≤ 2 años) |
| Aumento de las Exportaciones Hortícolas de Vietnam y Tailandia Impulsando la Demanda de Productos Solubles en Agua | +0.7% | Vietnam y Tailandia, corredores de exportación regionales | Mediano plazo (2-4 años) |
| Proyectos Piloto de Monetización de Créditos de Carbono que Recompensan los Fertilizantes de Bajas Emisiones | +0.4% | Global, adopción temprana en Vietnam y Filipinas | Largo plazo (≥ 4 años) |
| Restricciones de Fuga de Nutrientes en la Acuicultura Costera que Impulsan los Productos Recubiertos de Azufre | +0.5% | Regiones costeras de Asia Pacífico, zonas de camarones de Vietnam | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Racionalización de Subsidios en India y China Desplazando la Demanda Hacia una Fertilización Equilibrada
El marco de subsidios basado en nutrientes de India y las reformas paralelas de China reducen la brecha de costos entre la urea y los fertilizantes complejos, orientando a los agricultores hacia mezclas NPK equilibradas y micronutrientes de especialidad. La convergencia de políticas sustenta una demanda más sólida de productos de alto análisis que mejoran la fertilidad del suelo y moderan el uso excesivo de nitrógeno. Los productores establecidos con carteras diversificadas ganan poder de fijación de precios, mientras que los proveedores de urea como materia prima se enfrentan a márgenes decrecientes. La complejidad de la cadena de suministro aumenta a medida que las empresas deben alinear el registro de formulaciones y los sistemas de distribución con los códigos de subsidios subnacionales en evolución. El cambio fortalece el nivel premium del mercado de fertilizantes de Asia Pacífico.
Iniciativas de Tarjetas de Salud del Suelo Financiadas por el Gobierno Mejorando la Adopción de Micronutrientes
Más de 220 millones de tarjetas de salud del suelo distribuidas en India revelan deficiencias de zinc, boro y hierro en las principales zonas cerealeras, impulsando la captación específica de fertilizantes micronutrientes[1]. Las prescripciones basadas en datos alientan a los agricultores a adoptar mezclas personalizadas que alcanzan precios premium pero generan ganancias de rendimiento medibles. Los fabricantes responden con paquetes de micronutrientes específicos por cultivo y región, mientras invierten en equipos de asesoría agronómica que traducen los resultados analíticos en directrices de uso precisas. Iniciativas similares en Bangladés y Pakistán posicionan a Asia del Sur como motor de crecimiento a largo plazo para el mercado de fertilizantes de Asia Pacífico.
Aumento en las Expansiones de Capacidad de Fertilizantes Especiales en el Sudeste Asiático
Pupuk Indonesia destina 1 mil millones de USD al complejo de urea de Fakfak en 2024, añadiendo una capacidad significativa con un enfoque declarado en líneas especiales de valor agregado, mientras que PVFCCo de Vietnam construye talleres de productos solubles en agua y de liberación controlada para abastecer a los clústeres hortícolas. Los menores costos energéticos y la proximidad a los canales de exportación anclan estas inversiones, que acortan las rutas de suministro y reducen las emisiones de flete. El panorama competitivo resultante obliga a los grandes actores globales establecidos a asegurar alianzas de distribución regional para mantener su presencia en el mercado de fertilizantes de Asia-Pacífico.
Aumento de las Exportaciones Hortícolas de Vietnam y Tailandia Impulsando la Demanda de Productos Solubles en Agua
Vietnam y Tailandia persiguen exportaciones de frutas y verduras de mayor valor que dependen de rutinas precisas de fertigación habilitadas por fertilizantes solubles en agua[2]. Los sólidos ingresos en divisas justifican la prima de costo de estos insumos, desplazando los patrones de adquisición desde materias primas granulares a granel hacia sacos de especialidad. Los proveedores de sistemas de riego y los productores de fertilizantes comercializan cada vez más paquetes integrados que garantizan la eficiencia en el uso de nutrientes y el cumplimiento de residuos, ampliando la curva de adopción en invernaderos comerciales y fincas frutales.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de los Precios del Amoníaco y los Insumos de Fosfato que Comprimen los Márgenes de los Productores | -1.1% | Global, impacto agudo en los mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Estrictas Cuotas de Exportación Chinas que Limitan la Seguridad del Suministro Regional | -0.9% | Países dependientes de importaciones: India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Proliferación de Bolsas de Fertilizantes Falsificadas en el Sur de Asia que Erosionan la Confianza en las Marcas | -0.6% | India, Pakistán, Bangladés y Sri Lanka | Mediano plazo (2-4 años) |
| Creciente Escrutinio sobre los Microplásticos de Polímero en los Fertilizantes de Liberación Controlada Recubiertos | -0.4% | Mercados desarrollados primero, extendiéndose a economías emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Amoníaco y los Insumos de Fosfato que Comprimen los Márgenes de los Productores
Yara International ASA declaró que los costos del gas natural aumentaron de 85 millones de USD en el primer trimestre de 2025 a 225 millones de USD en el segundo trimestre de 2025, lo que subraya la susceptibilidad a las fluctuaciones en los precios de la energía que comprimen los márgenes brutos[3]. Los productores asiáticos más pequeños que dependen del amoníaco importado o de la roca fosfórica enfrentan pronunciados riesgos de traslado de costos, lo que ocasionalmente reduce las tasas de operación durante los episodios de alza. La prolongada turbulencia de precios complica los ciclos de presupuestación de los agricultores y puede retrasar la adopción de fertilizantes premium dentro del mercado de fertilizantes de Asia-Pacífico.
Estrictas Cuotas de Exportación Chinas que Limitan la Seguridad del Suministro Regional
Los ajustes ad hoc de Pekín a las cuotas de exportación de DAP y urea repercuten en Asia del Sur y el Sudeste Asiático durante los picos de siembra, obligando a los importadores a diversificar las carteras de origen y mantener una mayor cobertura de inventario. Las reservas estratégicas y los proyectos de capacidad doméstica acelerados mitigan parcialmente el riesgo, pero la escalada de costos sigue siendo inevitable a corto plazo. La situación acelera proyectos de larga planificación en India e Indonesia e invita a proveedores no chinos a cerrar contratos de compra a largo plazo que refuerzan su posición en el mercado de fertilizantes de Asia Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
Los Fertilizantes Simples Dominan Mientras los Fertilizantes Compuestos Lideran el CrecimientoLos fertilizantes simples representaron el 59,0% de la cuota del mercado de fertilizantes de Asia-Pacífico en 2025, impulsados por el uso predominante de aplicaciones separadas de nitrógeno, fósforo y potasio en los principales sistemas de producción de cultivos. Los fertilizantes nitrogenados, en particular la urea con su contenido de nitrógeno del 46%, continúan liderando la demanda debido a su rentabilidad y uso generalizado en China e India. Los fertilizantes fosfatados y potásicos siguen siendo fundamentales para mejorar la productividad de los cultivos, mientras que la creciente conciencia sobre las deficiencias de nutrientes en el suelo está fomentando la adopción de micronutrientes como el zinc.
Se prevé que los fertilizantes complejos crezcan a una CAGR del 5,4% de 2026 a 2031. Este crecimiento se atribuye a la creciente demanda de formulaciones de nutrientes equilibrados que mejoran la eficiencia en el uso de nutrientes y simplifican los procesos de aplicación de fertilizantes. Las iniciativas gubernamentales, como el esquema de subsidios basado en nutrientes de 4,8 mil millones de USD de India para 2026 y las medidas para garantizar la disponibilidad de fertilizantes en China, están promoviendo aún más la adopción en toda la región. Además, se proyecta que la expansión de las prácticas de agricultura de precisión impulsará la demanda de fertilizantes complejos durante el período de pronóstico.
Por Forma:
Los Fertilizantes Convencionales Lideran, mientras los Fertilizantes Especiales Crecen más RápidoLos fertilizantes convencionales representaron el 72,0% de la cuota de mercado en 2025, mientras que se prevé que los fertilizantes especiales crezcan a una CAGR del 7,1% de 2026 a 2031, respaldados por la creciente demanda de eficiencia en el uso de nutrientes. Los productos solubles en agua encabezan el ranking de crecimiento, impulsados por la generalización de la fertigación en zonas hortícolas. Los fertilizantes de liberación controlada están ganando cuota a medida que la escasez de mano de obra y las pérdidas por lixiviación impulsan la demanda de aplicaciones únicas, aunque el escrutinio sobre los microplásticos de polímero se intensifica.
El acuerdo de distribución de 170 millones de USD de ICL con AMP Holdings subraya la confianza comercial en las ofertas especiales solubles en agua para cultivos premium de frutas y verduras. Los fertilizantes líquidos aprovechan la tendencia de mecanización, especialmente en entornos de invernadero y plantación, añadiendo mayor impulso al segmento especial dentro del mercado de fertilizantes de Asia-Pacífico.



Por Modo de Aplicación:
La Aplicación al Suelo Lidera, mientras la Fertigación Crece más RápidoLa aplicación al suelo representó el 61,5% de la cuota de mercado en 2025, mientras que se prevé que la fertigación crezca a una CAGR del 6,8% de 2026 a 2031, impulsada por los incentivos al riego por goteo y los esfuerzos para hacer frente a la escasez de agua. La adopción se acelera en los cinturones hortícolas de India y en los estanques de acuicultura costera, con demanda de insumos precisos recubiertos de azufre para cumplir con los requisitos de cumplimiento en materia de fuga de nutrientes. Los pulverizados foliares ocupan un nicho más pequeño, centrado en la corrección rápida de micronutrientes en productos de alto valor.
El modelo de Japón de combinar gránulos de liberación controlada con equipos de fertigación inspira a los mercados vecinos a actualizar sus protocolos de aplicación, mejorando los rendimientos y reduciendo la escorrentía. Los paquetes de soluciones integradas ofrecidos por empresas de riego y fertilizantes aseguran una cuota creciente de nuevas instalaciones, expandiendo el mercado de fertilizantes de Asia-Pacífico.
Por Tipo de Cultivo:
Los Cultivos de Campo Lideran, mientras las Aplicaciones en Césped y Ornamentales Crecen más RápidoLos cultivos de campo representaron el 57,9% de la cuota del mercado de fertilizantes de Asia-Pacífico en 2025, impulsados principalmente por el cultivo de arroz, trigo y maíz. Sin embargo, se prevé que las aplicaciones en césped y ornamentales crezcan a una CAGR del 8,6% de 2026 a 2031, impulsadas por la expansión de campos de golf, el desarrollo de espacios verdes públicos y el paisajismo residencial en economías emergentes de ingresos medios. Los cultivos hortícolas mantienen una demanda sólida a través de la producción orientada a la exportación que prioriza la consistencia y el cumplimiento de las regulaciones sobre residuos.
El arroz por sí solo representa un tercio del mercado de fertilizantes de Asia-Pacífico, debido al triple cultivo en el sur de China y la intensificación en el Delta del Mekong. Los programas de nutrición paisajística especifican cada vez más mezclas bajas en lixiviación y ricas en hierro, creando oportunidades de alto margen para los proveedores especializados. El crecimiento paralelo en hortalizas de invernadero mejora la absorción de nutrientes líquidos y solubles en agua, mejorando la precisión en la programación de nutrientes.

Análisis geográfico
Mercado de Fertilizantes de China e India
China capturó el 28,1% de las ventas regionales en 2025, respaldada por su red petroquímica integrada y su extensa producción de cereales. A pesar de ser un mercado maduro, las mejoras de eficiencia impulsadas por políticas y la creciente penetración de productos de fertilizantes especializados continúan apoyando el crecimiento en el mercado de fertilizantes de Asia-Pacífico. India, proyectada para crecer a una CAGR del 5,3% de 2026 a 2031, se está beneficiando de reformas equilibradas en subsidios e iniciativas digitales de análisis de suelos orientadas a mejorar los rendimientos de los cultivos y la absorción de micronutrientes entre los agricultores de pequeña escala.
Mercado de Fertilizantes de la ASEAN
Indonesia, Vietnam, Tailandia y Filipinas exhiben colectivamente un sólido crecimiento en fertilizantes especializados, ya que la rentabilidad de los cultivos de exportación fomenta la inversión en sistemas de riego por goteo y fertigación. El objetivo de Pupuk Indonesia de una producción de 6,43 millones de toneladas métricas para 2025 refuerza la seguridad del suministro interno, mientras que PVFCCo de Vietnam canaliza el gasto de capital hacia líneas hidrosolubles de alto análisis que alimentan su cadena de valor de exportación de frutas en rápido crecimiento.
Mercado de Fertilizantes de Australia, Japón y Asia del Sur
Australia y Japón, aunque menores en volumen, configuran las curvas de adopción tecnológica mediante la implementación piloto de monetización de créditos de carbono, recubrimientos biodegradables y modelos de precisión de nutrientes. Mientras tanto, Bangladesh y Pakistán se esfuerzan por diversificar el suministro alejándose del DAP chino mediante contratos bilaterales con fabricantes de Oriente Medio, lo que ilustra cómo las preocupaciones por la seguridad del suministro reconfiguran las rutas comerciales dentro del mercado de fertilizantes de Asia-Pacífico.
Panorama competitivo
Concentración del Mercado
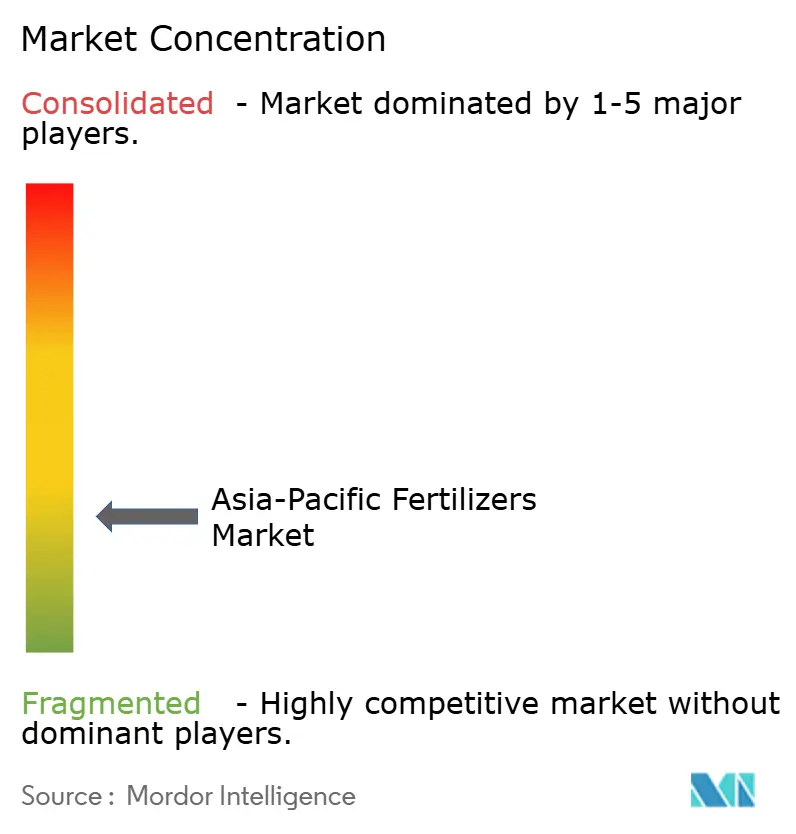
El mercado de fertilizantes de Asia-Pacífico está fragmentado, con Yara persiguiendo la integración vertical desde el amoníaco hasta las mezclas especiales, mientras que ICL y Nutrien expanden agresivamente las alianzas de distribución y la capacidad especial para defender su cuota. Campeones regionales como Coromandel International y Kingenta aprovechan las ventajas de proximidad y las relaciones gubernamentales para penetrar en los nichos de micronutrientes y productos solubles en agua.
La consolidación gana ritmo, evidenciada por la adquisición del negocio de líquidos de Yara Nipro por parte de Incitec Pivot y el acuerdo de fertilizantes especiales de ICL con AMP Holdings en China, lo que señala una búsqueda de control integral de soluciones de extremo a extremo. La innovación de productos se centra en gránulos de liberación controlada recubiertos de quitosano, polvos solubles en agua enriquecidos con azufre y plataformas de asesoramiento habilitadas por datos que guían la precisión en la dosificación.
Los nuevos participantes disruptivos buscan diferenciarse a través de vías de nutrientes eficientes en carbono que pueden aprovechar los esquemas emergentes de créditos de carbono voluntarios. Se prevé que la intensidad competitiva aumente a medida que la volatilidad de los costos del gas y la regulación ambiental desafíen la resiliencia de los márgenes en el mercado de fertilizantes de Asia-Pacífico.
Líderes de la industria de fertilizantes de Asia Pacífico
-
Coromandel International Ltd.
-
ICL Group Ltd
-
Sinofert Holdings Limited
-
Xinyangfeng Agricultural Technology Co., Ltd.
-
Yara International ASA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fertilizantes de Asia-Pacífico Empresas cubiertas en este informe
- Coromandel International Ltd.
- Grupa Azoty S.A. (Compo Expert)
- Haifa Group
- Hebei Sanyuanjiuqi Fertilizer Co., Ltd.
- ICL Group Ltd
- Sinofert Holdings Limited
- Sociedad Quimica y Minera de Chile SA
- Xinyangfeng Agricultural Technology Co., Ltd.
- Yara International ASA
- Zhongchuang xingyuan chemical technology co.ltd
- Koch Agronomic Services, LLC
- Nutrien Ltd.
- Shandong Hualu-Hengsheng Chemical Co., Ltd.
- Florikan ESA LLC
- Kingenta Ecological Engineering Group Co., Ltd.
Desarrollos recientes de la industria en Mercado de Fertilizantes de Asia-Pacífico
- Junio de 2025: Xinyangfeng reveló proyectos de inversión externos, incluido un nuevo parque industrial de economía circular de materiales fosfóricos. Los proyectos implican gastos de capital para integrar el suministro de fertilizantes aguas arriba, con enfoque en la producción de fosfato de amonio.
- Agosto de 2024: ICL firmó un acuerdo de distribución de 170 millones de USD a cinco años con AMP Holdings en China para profundizar la penetración en los segmentos premium de frutas.
- Enero de 2023: ICL celebró un acuerdo de asociación estratégica con General Mills, en el que será el proveedor de soluciones estratégicas de fosfato especial para General Mills. El acuerdo a largo plazo también se centrará en la expansión internacional.
Alcance del informe del mercado de fertilizantes de Asia Pacífico
Los segmentos Complejo y Simple están cubiertos como segmentos por Tipo. Los segmentos Convencional y Especialidad están cubiertos como segmentos por Forma. Los segmentos Fertigación, Foliar y Suelo están cubiertos como segmentos por Modo de Aplicación. Los segmentos Cultivos de Campo, Cultivos Hortícolas, Césped y Ornamentales están cubiertos como segmentos por Tipo de Cultivo. Australia, Bangladesh, China, India, Indonesia, Japón, Pakistán, Filipinas, Tailandia y Vietnam están cubiertos como segmentos por País.
Resumen de la segmentación
Tipo
| Complejo | ||
| Simple | Micronutrientes | Boro |
| Cobre | ||
| Hierro | ||
| Manganeso | ||
| Molibdeno | ||
| Zinc | ||
| Otros | ||
| Nitrogenados | Nitrato de amonio | |
| Amoníaco anhidro | ||
| Urea | ||
| Otros | ||
| Fosfatados | DAP | |
| MAP | ||
| SSP | ||
| TSP | ||
| Otros | ||
| Potásicos | MOP | |
| SOP | ||
| Otros | ||
| Macronutrientes secundarios | Calcio | |
| Magnesio | ||
| Azufre | ||
Forma
| Convencional | |
| Especialidad | CRF |
| Fertilizante líquido | |
| SRF | |
| Soluble en agua |
Modo de aplicación
| Fertigación |
| Foliar |
| Suelo |
Tipo de cultivo
| Cultivos de campo |
| Cultivos hortícolas |
| Césped y ornamental |
País
| Australia |
| Bangladés |
| China |
| India |
| Indonesia |
| Japón |
| Pakistán |
| Filipinas |
| Tailandia |
| Vietnam |
| Resto de Asia Pacífico |
| Tipo | Complejo | ||
| Simple | Micronutrientes | Boro | |
| Cobre | |||
| Hierro | |||
| Manganeso | |||
| Molibdeno | |||
| Zinc | |||
| Otros | |||
| Nitrogenados | Nitrato de amonio | ||
| Amoníaco anhidro | |||
| Urea | |||
| Otros | |||
| Fosfatados | DAP | ||
| MAP | |||
| SSP | |||
| TSP | |||
| Otros | |||
| Potásicos | MOP | ||
| SOP | |||
| Otros | |||
| Macronutrientes secundarios | Calcio | ||
| Magnesio | |||
| Azufre | |||
| Forma | Convencional | ||
| Especialidad | CRF | ||
| Fertilizante líquido | |||
| SRF | |||
| Soluble en agua | |||
| Modo de aplicación | Fertigación | ||
| Foliar | |||
| Suelo | |||
| Tipo de cultivo | Cultivos de campo | ||
| Cultivos hortícolas | |||
| Césped y ornamental | |||
| País | Australia | ||
| Bangladés | |||
| China | |||
| India | |||
| Indonesia | |||
| Japón | |||
| Pakistán | |||
| Filipinas | |||
| Tailandia | |||
| Vietnam | |||
| Resto de Asia Pacífico | |||
Definición de mercado
- NIVEL DE ESTIMACIÓN DEL MERCADO - Las estimaciones del mercado para los distintos tipos de fertilizantes se han realizado a nivel de producto y no a nivel de nutriente.
- TIPOS DE NUTRIENTES CUBIERTOS - Nutrientes primarios: N, P y K; macronutrientes secundarios: Ca, Mg y S; micronutrientes: Zn, Mn, Cu, Fe, Mo, B y otros.
- TASA PROMEDIO DE APLICACIÓN DE NUTRIENTES - Se refiere al volumen promedio de nutrientes consumidos por hectárea de tierra de cultivo en cada país.
- TIPOS DE CULTIVOS CUBIERTOS - Cultivos de campo: cereales, leguminosas, oleaginosas y cultivos fibrosos. Horticultura: frutas, verduras, cultivos de plantación y especias, césped y plantas ornamentales.
| Palabra clave | Definición |
|---|---|
| Fertilizante | Sustancia química aplicada a los cultivos para garantizar sus requisitos nutricionales, disponible en diversas formas, como gránulos, polvos, líquido, soluble en agua, etc. |
| Fertilizante de especialidad | Utilizado para una mayor eficiencia y disponibilidad de nutrientes, aplicado mediante suelo, foliar y fertigación. Incluye CRF, SRF, fertilizante líquido y fertilizantes solubles en agua. |
| Fertilizantes de liberación controlada (CRF) | Recubiertos con materiales como polímero, polímero-azufre y otros materiales como resinas para garantizar la disponibilidad de nutrientes al cultivo durante todo su ciclo de vida. |
| Fertilizantes de liberación lenta (SRF) | Recubiertos con materiales como azufre, nim, etc., para garantizar la disponibilidad de nutrientes al cultivo durante un período más prolongado. |
| Fertilizantes foliares | Consisten tanto en fertilizantes líquidos como solubles en agua aplicados mediante aplicación foliar. |
| Fertilizantes solubles en agua | Disponibles en diversas formas, incluidos líquido, polvo, etc., utilizados en el modo de aplicación foliar y de fertigación de fertilizantes. |
| Fertigación | Fertilizantes aplicados a través de diferentes sistemas de riego, como riego por goteo, microrriego, riego por aspersión, etc. |
| Amoníaco anhidro | Utilizado como fertilizante, inyectado directamente en el suelo, disponible en forma de líquido gaseoso. |
| Superfosfato simple (SSP) | Fertilizante fosfórico que contiene solo fósforo con un contenido menor o igual al 35%. |
| Superfosfato triple (TSP) | Fertilizante fosfórico que contiene solo fósforo con un contenido superior al 35%. |
| Fertilizantes de eficiencia mejorada | Fertilizantes recubiertos o tratados con capas adicionales de diversos ingredientes para hacerlos más eficientes en comparación con otros fertilizantes. |
| Fertilizante convencional | Fertilizantes aplicados a los cultivos mediante métodos tradicionales, incluidos la dispersión al voleo, la colocación en filas, la incorporación al suelo mediante labranza, etc. |
| Micronutrientes quelados | Fertilizantes de micronutrientes recubiertos con agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes líquidos | Disponibles en forma líquida, utilizados principalmente para la aplicación de fertilizantes a los cultivos mediante métodos foliar y de fertigación. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el paso 1 se prueban con los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: CONSTRUIR UN MODELO DE MERCADO: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante a lo largo del período de pronóstico para cada país.
- Paso 3: VALIDAR Y FINALIZAR: En este importante paso, todos los números del mercado, las variables y las conclusiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en distintos niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: RESULTADOS DE LA INVESTIGACIÓN: Informes sindicados, encargos de consultoría personalizada, bases de datos y plataformas de suscripción.




