
Tamaño y Participación del Mercado Anti-Aging
Análisis del Mercado Anti-Aging por Mordor Intelligence
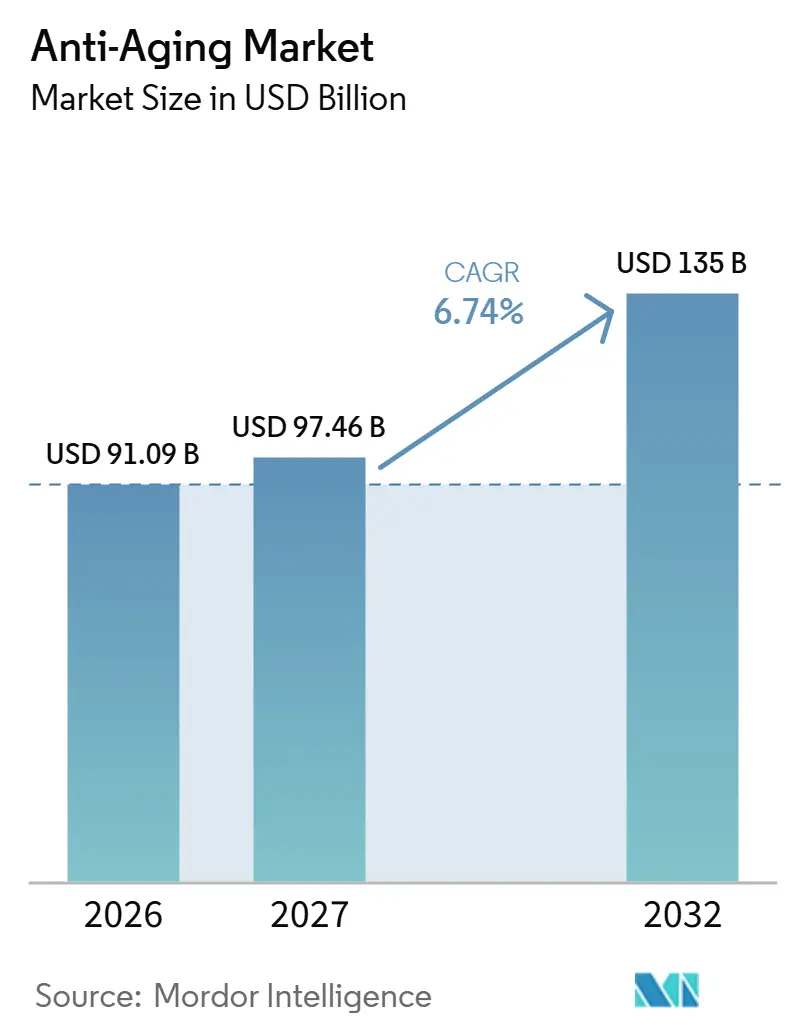
Se espera que el tamaño del mercado anti-aging crezca de 91,09 mil millones de USD en 2026 a 97,46 mil millones de USD en 2027 y se prevé que alcance los 135 mil millones de USD para 2032 con un CAGR del 6,74% durante 2027-2032.
Una población mayor en expansión y una mayor participación masculina en la compra de sueros en Alemania amplían el público potencial para los productos de cuidado de la edad. La demanda de tratamientos de reafirmación cutánea también genera una oportunidad para los equipos, y la elección de los cirujanos entre las modalidades de dispositivos determina qué proveedores la capturan. Las marcas establecidas pueden responder mediante recomendaciones personalizadas y gamas de productos enfocadas, mientras que los proveedores especializados pueden desarrollar acceso en torno a usos de tratamiento definidos. Las preocupaciones de seguridad y las obligaciones de cumplimiento cosmético pueden retrasar esa conversión, separando el momento del interés del consumidor de los inicios de tratamiento y los lanzamientos de productos que generan ingresos para los proveedores.
Conclusiones Clave del Reporte
- Por tipo de producto, los productos antiarrugas lideraron con una participación del 29,84% en el mercado anti-aging en 2026, mientras que se prevé que los rellenos dérmicos e inyectables crezcan más rápido con un CAGR del 9,55% durante 2027-2032.
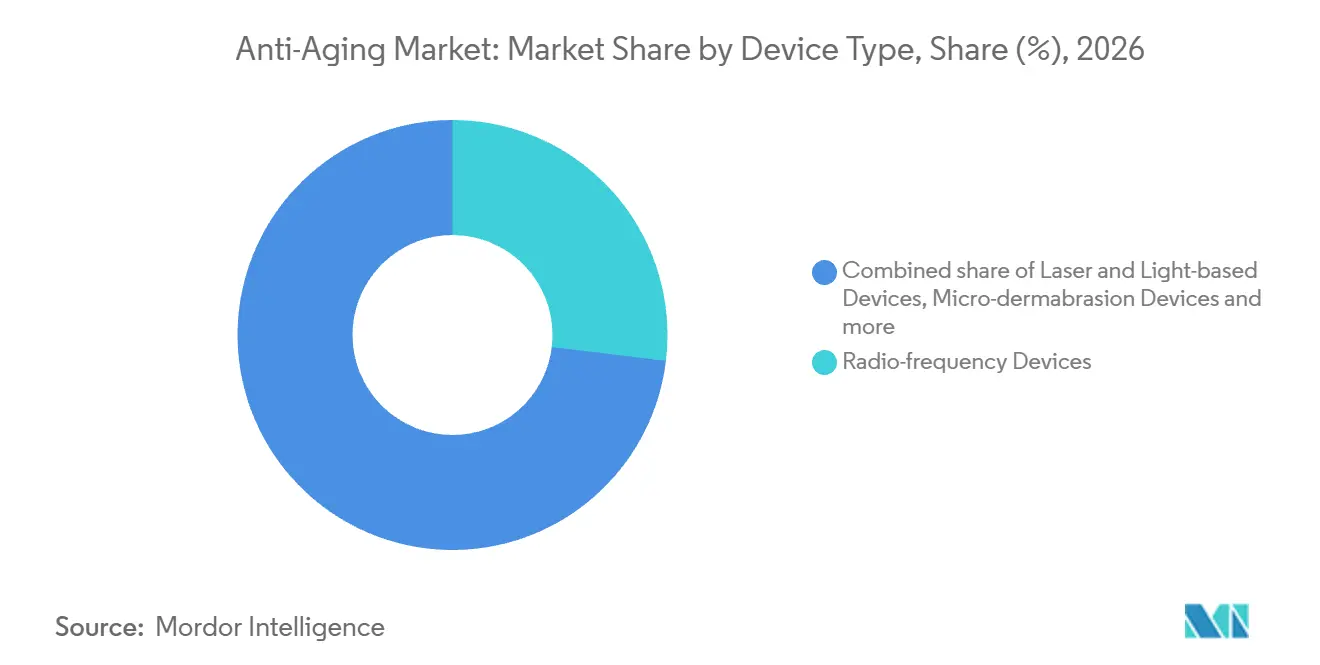
- Entre los tipos de dispositivos, los dispositivos de radiofrecuencia mantuvieron una participación del 26,92% en el tamaño del mercado anti-aging en 2026, y se prevé que los dispositivos de láser y de luz crezcan más rápido con un CAGR del 10,05% durante 2027-2032.
- En cuanto a las aplicaciones, el tratamiento antiarrugas representó el 35,39% de los ingresos del mercado en 2026, mientras que se prevé que la reducción de la celulitis crezca más rápido con un CAGR del 12,4% durante 2027-2032.
- En los canales de distribución, los hipermercados y supermercados lideraron con el 40,65% de los ingresos del mercado en 2026, mientras que se prevé que el comercio electrónico se expanda más rápido con un CAGR del 14,6% durante 2027-2032.
- Por usuario final, los hospitales y centros de cirugía representaron el 40,99% de los ingresos del mercado en 2026, y se prevé que el uso doméstico crezca más rápido con un CAGR del 9,35% durante 2027-2032.
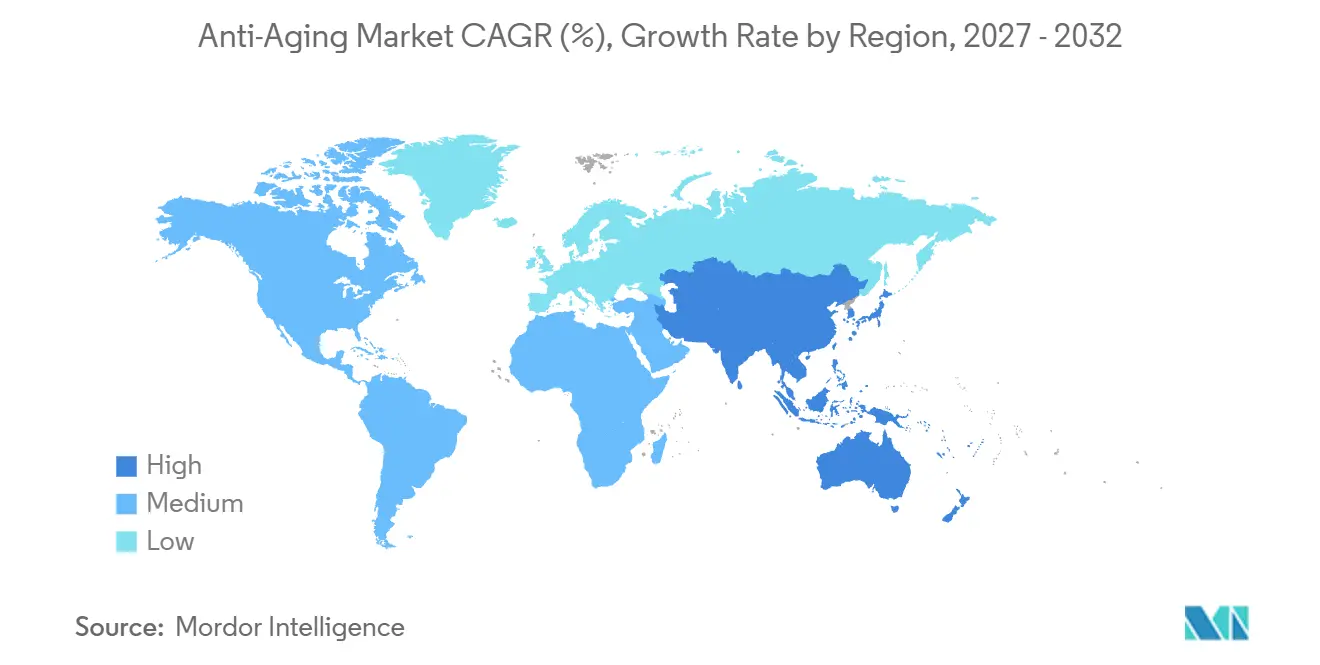
- Geográficamente, América del Norte lideró con el 36,71% de los ingresos del mercado en 2026, y se prevé que Asia-Pacífico crezca más rápido con un CAGR del 9,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Población Envejecida | +3.5% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Demanda de Procedimientos Estéticos Mínimamente Invasivos | +2.8% | América del Norte, Europa, Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Creciente Gasto Masculino en Cuidado Personal y Aseo | +0.7% | Alemania | Mediano plazo (2-4 años) |
| Algoritmos de Cuidado de la Piel Personalizados Impulsados por IA | +0.9% | Estados Unidos | Corto plazo (≤ 2 años) |
| Convergencia de Nutricosmética (Belleza Ingerible) | +0.3% | Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Población Envejecida
La población mundial de 65 años o más creció de 732,9 millones en 2020 a 854,6 millones en 2025. Ese aumento de 121,7 millones, o el 16,6%, amplía el público potencial para los productos que abordan las preocupaciones de apariencia relacionadas con la edad. Para los fabricantes de productos antiarrugas, la expansión demográfica ofrece una fuente de demanda potencial más allá de los compradores que cambian entre marcas. Para los proveedores de dispositivos, la pregunta comercial relevante es cuánta capacidad de tratamiento adicional necesitarían los proveedores si más adultos mayores buscan procedimientos de reafirmación cutánea. Esto convierte al envejecimiento en un impulsor de demanda a largo plazo cuyo efecto comercial depende de convertir a una población más amplia en usuarios de productos o receptores de tratamientos.
Creciente Demanda de Procedimientos Estéticos Mínimamente Invasivos
Un negocio de servicios de reafirmación cutánea en crecimiento puede aumentar la demanda de los equipos utilizados para administrar el tratamiento, conectando la actividad del paciente con la oportunidad comercial de un proveedor estético. Basándose en su encuesta a cirujanos plásticos, la Sociedad Internacional de Cirugía Plástica Estética (ISAPS) estimó 1,53 millones de procedimientos no quirúrgicos de reafirmación cutánea en todo el mundo en 2025, un 23,3% más que en 2024.[1] La Sociedad Estética describe la radiofrecuencia, la luz pulsada intensa o la luz de banda ancha y el ultrasonido entre las opciones de equipos que los cirujanos seleccionan para la reafirmación cutánea no quirúrgica. La disponibilidad de varias modalidades significa que la misma categoría de tratamiento puede generar demanda de diferentes equipos, dependiendo del enfoque seleccionado por el cirujano. El crecimiento de los procedimientos amplía consecuentemente la carga de trabajo clínico disponible para los proveedores de dispositivos, y el proveedor de cada modalidad compite por la parte de esa carga de trabajo que los cirujanos le asignan.
Creciente Gasto Masculino en Aseo y Cuidado Personal
La participación masculina en el cuidado de la piel específico crea una apertura para las marcas anti-aging a través de formatos de productos específicos en lugar de una propuesta de aseo indiferenciada. Entre los hombres alemanes de 18 a 49 años, el alcance de compradores de mascarillas faciales aumentó del 8,5% en 2019 al 13,6% en 2025. En Alemania, la proporción de hombres de 18 a 49 años que compran sueros al menos una vez al año aumentó del 2,2% en 2019 al 6,1% en 2025.[2] Estas categorías incluyen productos con ingredientes activos frecuentemente orientados al envejecimiento cutáneo, la hiperpigmentación o las necesidades vitamínicas. Una mayor participación en estos formatos crea un público potencial para las formulaciones relacionadas con la edad dentro de una compra de cuidado de la piel ya establecida.
Algoritmos de Cuidado de la Piel Personalizados Impulsados por IA
El diagnóstico cutáneo personalizado puede conectar la preocupación específica de un consumidor con una recomendación de producto, creando una ruta más directa desde la evaluación hasta la demanda potencial. L'Oréal Paris ofrece Beauty Genius, un asistente de IA con diagnóstico cutáneo personalizado basado en selfis y recomendaciones de productos, en su sitio web de EE. UU. y en WhatsApp. El asistente basa sus recomendaciones en una base curada de más de 750 productos de L'Oréal Paris. Una preocupación cutánea evaluada puede convertirse así en una recomendación de la propia gama de la marca, ofreciendo al comprador indeciso una ruta directa hacia una compra específica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas Regulaciones Cosméticas en Múltiples Regiones | -0.6% | Países de la Unión Europea | Corto plazo (≤ 2 años) |
| Escepticismo sobre Efectos Adversos y Eficacia | -0.5% | Noreste de los Estados Unidos | Corto plazo (≤ 2 años) |
| Presión sobre el Abastecimiento Ético y la Sostenibilidad de los Activos | -0.3% | Japón | Mediano plazo (2-4 años) |
| Preocupaciones sobre la Privacidad de Datos en las Aplicaciones de Análisis Cutáneo | -0.2% | Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Cosméticas Estrictas en Múltiples Regiones
El acceso a los compradores cosméticos de la Unión Europea depende del cumplimiento de las condiciones legales de entrada antes de que un proveedor pueda monetizar la demanda de su gama anti-aging. La normativa cosmética de la UE exige un informe de seguridad del producto antes de su comercialización y una persona responsable designada en la UE para los productos comercializados en el mercado de la UE.[3] Estas obligaciones hacen que tanto la documentación del producto como la responsabilidad legal local formen parte de la decisión de lanzamiento comercial para los fabricantes que ingresan al bloque. En su revisión de personal de 2025, la Comisión Europea informó sobre las preocupaciones de las partes interesadas de la industria cosmética de que las clasificaciones CLP en aceleración requieren reformulaciones y pueden llevar a la discontinuación de productos que no pueden reformularse o que sufrirían compromisos de rendimiento significativos. La reformulación añade por tanto una posible carga posterior al lanzamiento al cumplimiento previo a la comercialización, con el riesgo de perder la vida comercial de un producto cuando no puede preservarse un rendimiento aceptable.
Escepticismo sobre Efectos Adversos y Eficacia
La incertidumbre sobre la seguridad y los resultados alcanzables puede frenar las decisiones de tratamiento cosmético antes de que un consumidor interesado se convierta en paciente. En una encuesta nacional de EE. UU. de 2025 realizada a más de 3.500 consumidores por la Sociedad Americana de Cirugía Dermatológica (ASDS), el 16% citó los efectos secundarios y la seguridad entre las razones para esperar antes de proceder con un procedimiento cosmético. En la misma encuesta, el 11% estaba preocupado por no obtener los resultados deseados. Esperar para proceder puede aplazar el inicio de los tratamientos, lo que pospone la demanda de inyectables y equipos que depende de esos procedimientos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Cremas Establecidas y Escala de InyectablesLos productos antiarrugas representaron una participación del 29,84% en el tamaño del mercado anti-aging en 2026. La serie principal de cremas antiarrugas ELIXIR de Shiseido ocupó el primer lugar por valor de ventas estimado de la serie en la categoría de cosméticos medicinales para el cuidado de la piel con mejora de arrugas de Japón durante 8 años consecutivos desde mayo de 2017 hasta abril de 2025, según los datos de INTAGE SRI+. Esa duración demuestra una posición comercial sostenida para una franquicia de productos centrada en una preocupación cutánea específica. Una marca tópica rival en la categoría de cuidado de arrugas de Japón debe por tanto superar una franquicia que ocupó el primer lugar por valor de ventas estimado de la serie durante 8 años consecutivos.
Los rellenos dérmicos e inyectables son el segmento de más rápido crecimiento, con un CAGR previsto del 9,55% durante 2027-2032. En sus resultados preliminares de 2025, Hugel reportó ventas netas globales de rellenos dérmicos de 129,7 mil millones de KRW (91,2 millones de USD), demostrando una base comercial establecida para la categoría. El 11 de agosto de 2026, Galderma recibió la aprobación del Reglamento de Dispositivos Médicos de la UE para Restylane Shaype, un inyectable de ácido hialurónico para el aumento temporal del mentón. Los protectores solares y absorbentes UV abordan una oportunidad preventiva, con la encuesta de 2026 de la Academia Americana de Dermatología que encontró que el 21% de los estadounidenses desconoce que el protector solar ayuda a prevenir el envejecimiento prematuro. La expansión de los inyectables puede provenir así de la autorización de usos de tratamiento adicionales, mientras que los proveedores de protectores solares se enfrentan a la tarea separada de explicar la prevención.
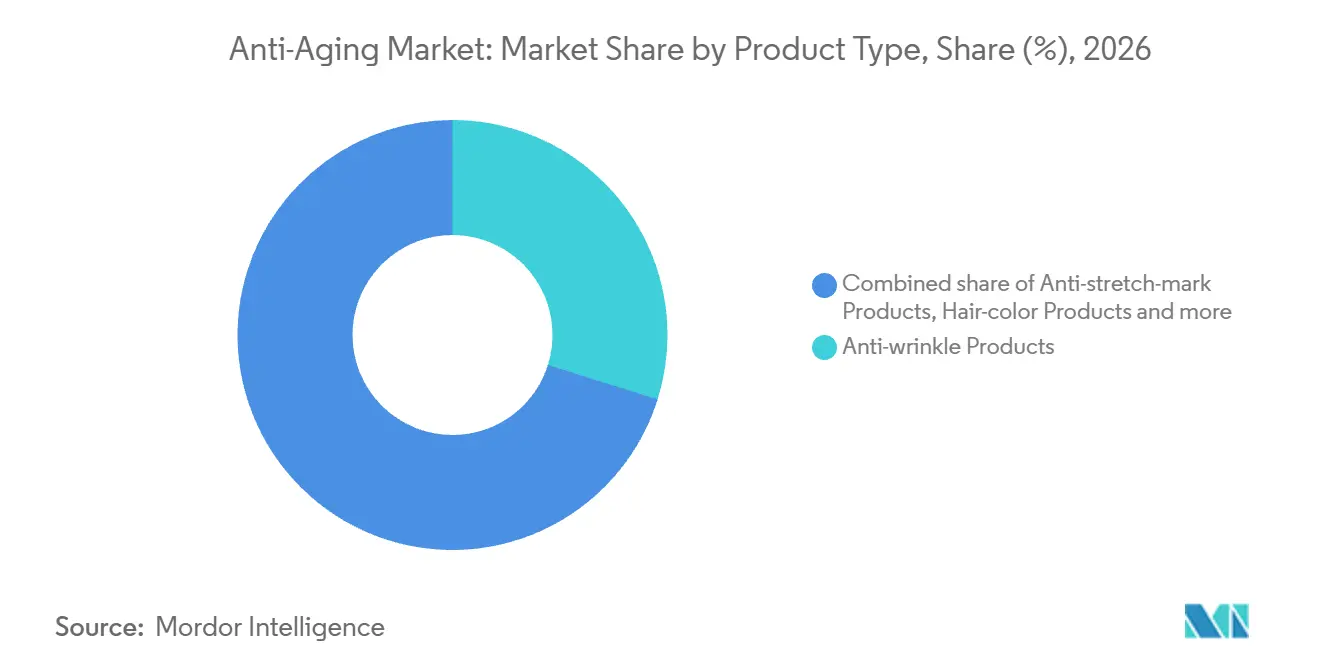
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el reporte
Por Tipo de Dispositivo:
Uso Clínico de Radiofrecuencia y Expansión del LáserLos dispositivos de radiofrecuencia representaron una participación del 26,92% en el mercado anti-aging en 2026. El segmento más grande incluye Thermage, un sistema de reafirmación cutánea por radiofrecuencia monopolar suministrado por Solta Medical, el negocio de estética de Bausch Health. Solta Medical informó que las ventas acumuladas de puntas de la familia Thermage superaron los 5 millones en todo el mundo en septiembre de 2025. Los nuevos participantes en radiofrecuencia compiten por tanto contra una plataforma de reafirmación con una base sustancial de ventas acumuladas de puntas.
Los dispositivos de láser y de luz son el segmento de más rápido crecimiento, con un CAGR previsto del 10,05% durante 2027-2032. Los ingresos de sistemas estéticos más amplios del Grupo El.En. aumentaron un 11,02% interanual en el primer semestre de 2026, incluyendo láseres anti-aging y el Onda Pro basado en microondas, mientras que las ventas de depilación disminuyeron. Bausch Health y Solta Medical anunciaron el lanzamiento canadiense de Clear + Brilliant Touch el 23 de febrero de 2026, tras la aprobación de Health Canada el 20 de mayo de 2025. Estas rutas ofrecen a los proveedores de láser la opción de ampliar las aplicaciones atendidas dentro de una cartera estética o de extender un sistema autorizado a otro mercado nacional de proveedores.

Por Aplicación:
Escala de Tratamiento e Indicaciones Corporales más AmpliasEl tratamiento antiarrugas fue el segmento más grande, representando el 35,39% de los ingresos del mercado en 2026. La ISAPS estimó que los cirujanos plásticos realizaron 7,33 millones de procedimientos estéticos con toxina botulínica en todo el mundo en 2025. La toxina botulínica representó el 42,3% de los procedimientos no quirúrgicos encuestados por la ISAPS, la mayor categoría no quirúrgica de la encuesta. Para los proveedores de tratamientos inyectables para arrugas, la ruta hacia los ingresos por productos pasa por tanto por los proveedores que llevan esta carga de trabajo clínico.
La reducción de la celulitis es el segmento de más rápido crecimiento, con un CAGR previsto del 12,4% durante 2027-2032. En diciembre de 2025, Galderma recibió la certificación del Reglamento de Dispositivos Médicos de la UE para las indicaciones corporales de Sculptra, incluida el área glútea y los muslos posteriores, donde puede mejorar la apariencia de la celulitis. La certificación añade 4 áreas corporales —el área glútea, los muslos posteriores, el escote y la parte superior de los brazos— al uso facial de Sculptra. Galderma describe los objetivos del tratamiento en estas áreas que van desde la calidad de la piel, incluida la apariencia de la celulitis, hasta la firmeza, el levantamiento, la proyección y el contorno. La apariencia de la celulitis es uno de los objetivos del tratamiento dentro de este alcance certificado más amplio, por lo que la demanda vinculada a la reducción de la celulitis depende de que los profesionales seleccionen ese objetivo para los pacientes.
Por Canal de Distribución:
Alcance Físico y Múltiples Rutas en LíneaLos hipermercados y supermercados fueron el segmento más grande, representando el 40,65% de los ingresos del mercado en 2026. Carrefour reportó 320 hipermercados y 1.174 supermercados bajo sus enseñas en Francia al 30 de septiembre de 2026. Para los proveedores de productos para el cuidado de la piel, un minorista con una red establecida ofrece alcance potencial en muchas ubicaciones. Los supermercados superan en número a los hipermercados en más de 3 a 1 en la red francesa de Carrefour, por lo que un proveedor listado solo en hipermercados llega a muchas menos ubicaciones potenciales que uno listado en ambos formatos.
El comercio electrónico es el segmento de más rápido crecimiento, con un CAGR previsto del 14,6% durante 2027-2032. L'Oréal reportó un crecimiento de doble dígito en términos comparables en sus ventas globales de belleza por comercio electrónico en el primer semestre de 2026, casi el doble de rápido que el mercado de belleza. Su medición incluye sitios web de marcas, ventas a operadores exclusivamente en línea y la parte en línea de las ventas a minoristas tradicionales. Dado que la medición contabiliza la parte en línea de las ventas a minoristas tradicionales, una marca vendida principalmente a través de tiendas puede seguir participando en el canal a través de los sitios web de sus socios minoristas.
Por Usuario Final:
Entrega Institucional e Ingresos por Dispositivos de Uso DomésticoLos hospitales y centros de cirugía fueron el segmento más grande, representando el 40,99% de los ingresos del mercado en 2026. En la encuesta de cirujanos plásticos de la ISAPS, los hospitales albergaron el 48,7% de los procedimientos cosméticos mundiales en 2025. Los centros de cirugía independientes albergaron el 20,2%, en comparación con el 29,8% en instalaciones de consultorios. En conjunto, los hospitales y centros de cirugía albergaron la mayoría de los procedimientos cosméticos de la encuesta. Los proveedores que venden a compradores institucionales abordan por tanto los entornos donde tuvieron lugar más de dos tercios de los procedimientos encuestados.
El uso doméstico es el segmento de más rápido crecimiento, con un CAGR previsto del 9,35% durante 2027-2032. The Beauty Tech Group plc reportó que los ingresos de CurrentBody Skin crecieron un 44,9% en el primer semestre del ejercicio fiscal 2026, finalizado el 30 de junio, con crecimiento de su gama de LED en anti-aging y recrecimiento capilar. Una gama de dispositivos que abarca más de un uso ofrece a un proveedor de belleza doméstica varias ofertas específicas por aplicación para desarrollar dentro de la misma marca de consumo. Las clínicas de dermatología tienen un papel diferenciado de cara al paciente, con la encuesta de consumidores de EE. UU. de 2025 de la ASDS de más de 3.500 consumidores que encontró que los dermatólogos eran el médico de elección en 12 categorías de procedimientos cosméticos. Los proveedores de dispositivos domésticos pueden perseguir la demanda directa de productos mientras que las consultas especializadas compiten a través de la relación médico-paciente, creando diferentes formas de capturar el gasto en torno a una preocupación cosmética.
Análisis Geográfico
Mercado Anti-Envejecimiento de América del Norte
América del Norte mantuvo el 36,71% del tamaño del mercado anti-aging en 2026, convirtiéndola en la región líder. En 2025, AbbVie reportó ingresos en EE. UU. de 1,5 mil millones de USD para Botox Cosmético y 385 millones de USD para la Colección Juvederm. Estos ingresos a nivel de producto demuestran una base comercial sustancial en EE. UU. para los inyectables estéticos, dando al liderazgo de la región un contexto concreto de ventas de proveedores. Los ingresos de Botox Cosmético disminuyeron un 10,5% respecto a 2024, mientras que los ingresos de la Colección Juvederm disminuyeron un 18% en el mismo período. La escala de estas franquicias de inyectables en EE. UU. proporciona una base comercial para el liderazgo de América del Norte incluso cuando sus ventas disminuyen.
Mercado Anti-Aging de Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con un CAGR previsto del 9,6% durante 2027-2032. Sisram Medical reportó ingresos del grupo en Asia-Pacífico de 78,4 millones de USD en el primer semestre de 2026, un 19,1% más interanual. La cartera más amplia de Sisram abarca dispositivos médicos estéticos basados en energía, inyectables y soluciones complementarias, por lo que sus ingresos en Asia-Pacífico están vinculados tanto a la colocación de dispositivos como a las ventas de inyectables.
En Europa, el cuidado de la piel fue la categoría más grande de productos cosméticos y de cuidado personal por valor de ventas minoristas en 2025. Dentro de América del Sur, Brasil registró 2,36 millones de procedimientos estéticos quirúrgicos en 2025, el mayor número de procedimientos quirúrgicos de cualquier país en la encuesta de cirujanos plásticos de la ISAPS. En Oriente Medio y África, la encuesta de 2025 de la ISAPS identificó a Túnez entre los países con las mayores proporciones de pacientes extranjeros para procedimientos estéticos. Los proveedores tópicos europeos pueden abordar una categoría de cuidado de la piel de consumo establecida, mientras que la actividad quirúrgica de Brasil hace que los proveedores profesionales sean clientes relevantes para el suministro relacionado con los tratamientos. La mezcla de pacientes extranjeros en Túnez también hace que los recuentos de residentes locales sean una guía incompleta para la base de pacientes atendida por sus proveedores estéticos.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los fabricantes de cosméticos anti-aging, con enfoque en la entrada de productos, la documentación y el cumplimiento de las declaraciones. El efecto comercial depende de si el trabajo se requiere antes de la entrada, se repite durante las ventas o acompaña una futura transición regulatoria. La documentación previa a la comercialización en Alemania y el registro de cosméticos cubiertos en Argentina se sitúan junto a las actualizaciones de listado aplicables en EE. UU. y las obligaciones de gestión de calidad de la entidad registrante y declarante en China.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Sudáfrica | Argentina |
|---|---|---|---|---|---|
| Autoridad principal | FDA | Autoridades alemanas competentes bajo el Reglamento de Cosméticos de la UE | NMPA y departamentos reguladores de medicamentos locales | Junta Reguladora de Publicidad para la autorregulación publicitaria | ANMAT |
| Instrumentos clave o dirección | 21 U.S.C. §§364c-364d; propuesta planificada sobre alérgenos de fragancias prevista para noviembre de 2026 | Reglamento (CE) N.º 1223/2009; acuerdo provisional de simplificación de junio de 2026 | Obligaciones de calidad cosmética; reformas de registro anunciadas para 2025; GB 7916-2026 en vigor desde el 1 de enero de 2028 | Código de publicidad cosmética de 2026, autorregulatorio | Resolución 155/98; ruta de declaración de establecimiento de 2026; inicio condicional de la norma de sustancias del MERCOSUR |
| Efecto comercial | Registros de seguridad de la persona responsable y actualizaciones anuales de listado; renovaciones bienales de registro de instalaciones cubiertas; exenciones aplicables | Expediente de información del producto y notificación electrónica previa a la comercialización | Sistemas de calidad de la entidad registrante y declarante, obligaciones de seguridad y declaraciones de eficacia, monitoreo de reacciones adversas, controles de riesgo y retiros del mercado | Sustanciación de declaraciones disponible a solicitud en un plazo razonable | Productos registrados y establecimientos autorizados; las declaraciones conservan las buenas prácticas de fabricación e inspecciones; sin declaraciones cosméticas terapéuticas |
| Atractivo actual de la política | Media | Media | Baja | Media | Media |
| Dirección futura del atractivo de la política | Endurecimiento | Flexibilización | Flexibilización | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación de EE. UU. refleja el trabajo de cumplimiento recurrente y posibles obligaciones adicionales de etiquetado para los productos afectados bajo una norma propuesta planificada con un objetivo de agenda para noviembre de 2026. La carga de papeleo de Alemania está equilibrada por un acuerdo provisional de simplificación de junio de 2026 pendiente de adopción formal, mientras que la optimización de registro anunciada por China ofrece una flexibilización junto con las obligaciones de seguridad continuas y la transición de normas del 1 de enero de 2028. La prueba de sustanciación de declaraciones de Sudáfrica de 2026 apoya la continuidad en el cumplimiento publicitario. Argentina equilibra una entrada de establecimiento más sencilla con las obligaciones de producto retenidas, mientras que el inicio regional de su norma de sustancias de mayo de 2026 depende de la notificación de que todos los estados miembros la han incorporado.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el suministro de ingredientes, la distribución, la formulación y la entrega del producto terminado contribuyen con diferentes capacidades a las ofertas comerciales anti-aging. En 2025, L'Oréal presentó 725 patentes y contaba con 22 centros de investigación cosmética y 13 centros de evaluación en su negocio de cosméticos. El 12 de marzo de 2026, Ashland anunció que IMCD US, LLC se convertiría en su distribuidor exclusivo en EE. UU. para ingredientes de cuidado personal y del hogar a partir del 1 de abril, incluidas las carteras para el cuidado de la piel, el cabello, la higiene bucal y el hogar. Estas capacidades diferenciadas sitúan el valor comercial tanto en el desarrollo de formulaciones evaluadas como en la conexión de los proveedores de ingredientes con las empresas que formulan los productos terminados.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes para el cuidado personal | Proveedores de ingredientes como BASF SE y Ashland Inc. | Ventas de ingredientes | Dependencia de las funciones de ingredientes críticos para la formulación | Calificar alternativas para las funciones de formulación críticas |
| Distribución de ingredientes | Distribuidores de ingredientes como IMCD US, LLC, anunciado para la cartera de EE. UU. de Ashland | Ventas de distribución de ingredientes | Acceso a las carteras de proveedores requeridas | Preservar el apoyo del proveedor durante las transiciones de distribución |
| Formulación y evaluación | Investigadores cosméticos integrados como L'Oréal SA y desarrolladores de productos de dermatología como Galderma SA | Valor de desarrollo incorporado en las ventas de productos de marca | Traducir los conceptos de formulación en productos evaluados | Vincular la capacidad de evaluación con las prioridades de desarrollo |
| Suministro de productos terminados y dispositivos | Fabricantes de cosméticos como L'Oréal SA y proveedores de dispositivos estéticos como Solta Medical y Cutera Inc. | Ventas de productos de marca y equipos | Capacidades de suministro diferenciadas para formulaciones y dispositivos basados en energía | Mantener rutas especializadas de suministro de productos y dispositivos |
| Fuente: Mordor Intelligence | ||||
Los productores cosméticos integrados pueden retener valor desde la investigación hasta la fabricación, mientras que los proveedores especializados de dispositivos capturan ingresos a través de una oferta técnica diferente. Las 37 fábricas mundiales de L'Oréal en 2025 ilustran su escala de fabricación cosmética más amplia, complementando su infraestructura de investigación. La ventaja estructural futura puede provenir por tanto de conectar la evaluación y la producción dentro de un negocio de productos, manteniendo al mismo tiempo las capacidades especializadas necesarias para suministrar equipos estéticos.
Panorama Competitivo
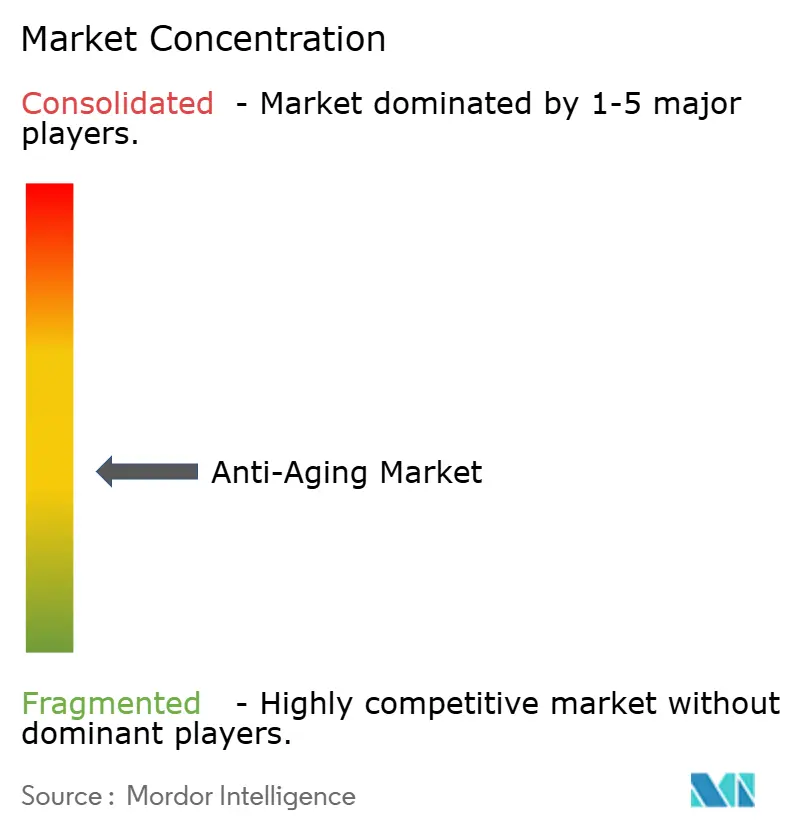
La competencia está moderadamente fragmentada entre grupos de cuidado de la piel establecidos, incluidos Estée Lauder Companies Inc., Procter & Gamble Co., Unilever PLC, Beiersdorf AG y L'Oréal SA. Estée Lauder reportó un crecimiento orgánico del 4% en las ventas netas de cuidado de la piel en el ejercicio fiscal 2026, finalizado el 30 de junio, impulsado principalmente por La Mer, The Ordinary y Estée Lauder. Procter & Gamble reportó un crecimiento orgánico de ventas de dígito medio en su categoría combinada de Cuidado de la Piel y Cuidado Personal en el ejercicio fiscal 2026. El negocio de cuidado de la piel de Beiersdorf creció orgánicamente un 3,7% en 2025. El crecimiento de los negocios de cuidado de la piel dentro de varias carteras de belleza y cuidado personal distribuye la competencia entre múltiples proveedores en lugar de centrarla en una sola empresa.
Unilever PLC reportó un crecimiento de dígito bajo en su categoría de Cuidado de la Piel en el primer semestre de 2026, impulsado por el volumen. Dentro de su cartera, Vaseline creció a tasas de doble dígito impulsado por innovaciones premium, mientras que Paula's Choice, Hourglass y Tatcha tuvieron un desempeño particularmente sólido en el segundo trimestre. El crecimiento del cuidado de la piel liderado por volumen de Unilever, la innovación premium en Vaseline y las marcas de prestigio en aceleración significan que un competidor se enfrenta a la empresa tanto en los segmentos cotidianos como en los premium.
Croma-Pharma GmbH, un proveedor de rellenos fuera de los cinco grupos de cuidado de la piel, ilustra las obligaciones regulatorias continuas asociadas con la entrada de rellenos con receta. El 12 de junio de 2026, la FDA aprobó el relleno dérmico saypha ChIQ de Croma-Pharma GmbH para el aumento de mejillas y la restauración de déficits de volumen en la zona media del rostro en pacientes mayores de 21 años mediante inyección subcutánea y/o supraperióstica. La distribución está restringida al uso con receta y requiere la presentación del etiquetado final, mientras que la aprobación continua conlleva condiciones de aprobación previa a la comercialización, incluidos estudios posteriores a la aprobación. Para este proveedor, la aprobación proporciona acceso condicional a los compradores de EE. UU. para un uso definido. Los estudios posteriores a la aprobación extienden el compromiso regulatorio más allá de la autorización inicial, vinculando la participación comercial continua al cumplimiento.
Líderes de la Industria Anti-Aging
-
Estée Lauder Companies Inc.
-
Procter & Gamble Co.
-
Unilever PLC
-
Beiersdorf AG
-
L'Oréal SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Anti-Aging Empresas cubiertas en este informe
- L'Oréal SA
- Estée Lauder Companies Inc.
- Procter & Gamble
- Unilever PLC
- Beiersdorf
- Abbvie
- Shiseido Co. Ltd.
- Kenvue Inc. (Neutrogena)
- Galderma
- Coty Inc.
- Amorepacific Corp.
- Bausch Health
- Lumenis
- Cynosure Lutronic, Inc. (Cynosure)
- Cutera
- Merck
- L'Oréal SA (Aesop)
- LVMH (Maison Christian Dior)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan rutas diferenciadas para traducir la investigación sobre longevidad en futuros productos cosméticos de cuidado de la piel. El 11 de agosto de 2026, L'Oréal Groupe y NUS Medicine anunciaron una asociación de investigación plurianual y un laboratorio conjunto en Singapur para estudiar la piel, el cuero cabelludo y el cabello en el envejecimiento saludable. Las aplicaciones comerciales dependen de los hallazgos de la investigación, lo que convierte el desarrollo de formulaciones en la apertura relevante en lugar de la adopción inmediata por parte del consumidor. Para los productores de cuidado de la piel, la decisión es qué ruta de investigación puede respaldar un uso cosmético específico y un producto que pueda fabricarse a escala comercial.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Posibles beneficiarios |
|---|---|---|---|---|---|
| Formulaciones de envejecimiento cutáneo centradas en la salud celular | La inversión de Beiersdorf en Vincere de mayo de 2025 incluyó el desarrollo conjunto planificado de cuidado de la piel | Productores de cuidado de la piel que desarrollan formulaciones de cuidado de la edad | Evaluar los hallazgos de la investigación para un uso cosmético tópico definido | Traducir la investigación celular en un rendimiento cosmético útil | Productores de cuidado de la piel y socios de biotecnología como Beiersdorf AG y Vincere Biosciences |
| Cuidado cosmético de la edad que aborda la irritación | La colaboración de Estée Lauder con Serpin en febrero de 2025 investigó aplicaciones cosméticas de la investigación antiinflamatoria | Marcas de cuidado de la piel cosmético que abordan el envejecimiento y la irritación | Desarrollar formulaciones en torno a un beneficio cosmético específico respaldado por pruebas de producto | Pasar de un mecanismo investigado a un beneficio de formulación demostrado | Desarrolladores de cuidado de la piel de prestigio como Estée Lauder Companies Inc. y socios de biotecnología como Serpin Pharma |
| Formulaciones anti-aging con bioactivos de longevidad | La asociación de L'Oréal con Veminsyn en junio de 2025 apuntó al descubrimiento, desarrollo y escalado de bioactivos de longevidad | Productores de cuidado de la piel y propietarios de marcas | Construir formulaciones de cuidado de la piel escalables en torno a bioactivos desarrollados mediante biofabricación de bajo carbono | Conectar el descubrimiento de ingredientes con una formulación y producción confiables | Productores de belleza como L'Oréal SA y socios de ingredientes de biotecnología como Veminsyn |
| Fuente: Mordor Intelligence | |||||
La apertura central es un producto cosmético con un beneficio definido que pueda llevar la investigación sobre longevidad a una formulación repetible. Un productor necesita por tanto socios de investigación que puedan probar si el mecanismo biológico propuesto produce un beneficio en una formulación cosmética terminada. Esos resultados pueden determinar qué candidato recibe inversión de escalado, permitiendo que los compromisos de capacidad sigan al rendimiento demostrado del producto.
Desarrollos recientes de la industria en Mercado Anti-Aging
- Oct 2026: Galderma firmó un acuerdo para adquirir el 100% de ZO Skin Health, una marca de cuidado de la piel dispensada por médicos, por un valor empresarial de 1,5 mil millones de USD. Se espera que la transacción se cierre en el cuarto trimestre de 2026 o principios de 2027, sujeto a aprobaciones regulatorias y condiciones de cierre habituales.
- Sep 2026: Bausch Health Companies Inc. puso a disposición de los profesionales de la salud australianos el sistema láser Fraxel FTX de Solta Medical a partir del 1 de septiembre de 2026.
Mercado Anti-Aging Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global anti-aging mide el gasto anual en productos orientados al consumidor y dispositivos estéticos utilizados para abordar las preocupaciones de la piel y el cabello asociadas con la edad. Abarca las ventas en todo el mundo en el punto de compra, con aplicaciones, canales de venta, usuarios finales y regiones que clasifican ese gasto.
Exclusiones del alcance: Se excluyen las tarifas de tratamiento y procedimientos estéticos, los ingredientes activos vendidos por separado, las materias primas y otros insumos de productos, las piezas de repuesto y accesorios vendidos por separado, y los productos de belleza ingerible y suplementos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Productos Antiarrugas
- Productos contra las Estrías
- Productos para el Color del Cabello
- Protectores Solares y Absorbentes UV
- Rellenos Dérmicos e Inyectables
- Por Tipo de Dispositivo
- Dispositivos de Radiofrecuencia
- Dispositivos de Láser y Luz
- Dispositivos de Microdermoabrasión
- Dispositivos de Ultrasonido y Plasma
- Por Aplicación
- Tratamiento Antiarrugas
- Antipigmentación
- Resurfacing y Textura de la Piel
- Reducción de Celulitis
- Por Canal de Distribución
- Hiper-/Supermercados
- Tiendas Especializadas y Clínicas
- Comercio Electrónico
- Por Usuario Final
- Uso en el Hogar
- Clínicas de Dermatología
- Hospitales y Centros Quirúrgicos
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como los datos sobre envejecimiento de la Organización Mundial de la Salud y las proyecciones de población de las Naciones Unidas, ayudan a enmarcar el cambio en la población potencialmente alcanzable, mientras que la encuesta global de procedimientos de la Sociedad Internacional de Cirugía Plástica Estética proporciona una señal adyacente para la actividad relacionada con inyectables y dispositivos. La legislación cosmética de la Comisión Europea y su portal de notificación de productos ayudan a rastrear los requisitos de entrada de productos, las restricciones de ingredientes y las obligaciones de notificación que pueden afectar el momento de las ventas y la disponibilidad de productos.
Los informes anuales de las empresas, las presentaciones 10-K, los materiales para inversores y la prensa empresarial de reputación pueden verificar los ingresos por productos y dispositivos, la exposición geográfica, los lanzamientos y los cambios de canal. Las categorías amplias de empresas se utilizan solo cuando las divulgaciones no aíslan las ventas anti-aging. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas planificadas y las encuestas estructuradas cubrirían a proveedores de cuidado de la piel y dispositivos estéticos, minoristas y distribuidores, consultas de dermatología, hospitales, centros de cirugía y especialistas informados de la categoría en APAC, EMEA y las Américas. Las preguntas pondrían a prueba la evidencia secundaria sobre la demanda de productos y dispositivos, los precios de compra, la combinación de canales, las diferencias regionales y la distinción entre ventas de productos o dispositivos y tarifas de procedimientos. Cuando la evidencia de entrevistas o los datos publicados sean escasos, los analistas registrarían la brecha, probarían un indicador sustituto adecuado y lo triangularían con presentaciones, datos comerciales, indicadores de encuestas y verificaciones de proveedores o canales antes de utilizarlo en un pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del gasto anual global de los compradores en productos dentro del alcance y dispositivos estéticos, y luego asigna ese conjunto por tipo de producto, tipo de dispositivo, aplicación, canal de distribución, usuario final y región. El analista examina el envejecimiento de la población, la actividad de procedimientos estéticos, las ventas y lanzamientos de categorías, la combinación de canales y los precios de compra porque estos indicadores describen la demanda potencial, la actividad adyacente de dispositivos, las rutas de ventas, la amplitud de la categoría y el valor por artículo. Los recuentos de procedimientos informan la demanda de dispositivos, pero no se tratan como ingresos del mercado. Las participaciones de segmento se construyen a partir de las divulgaciones disponibles de las empresas, la evidencia de categorías y canales, e indicadores regionales, con las participaciones reconciliadas con el total. Los resúmenes selectivos de proveedores y el precio de venta promedio muestreado multiplicado por el volumen de unidades proporcionan verificaciones cruzadas ascendentes, no un modelo completo de mercado separado. El análisis de escenarios lleva las rutas de entrada al pronóstico, con casos de categorías y regiones que reflejan diferencias en madurez, adopción y combinación de productos, y los encuestados primarios pueden cuestionar la dirección y la relevancia práctica de los supuestos individuales. Cuando faltan datos, los analistas utilizan el indicador sustituto más cercano respaldado, documentan su adecuación y prueban un rango de valores plausibles. Las verificaciones cruzadas con evidencia débil amplían ese rango en lugar de reemplazar silenciosamente la estimación descendente.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los totales del mercado y las estimaciones de segmentos con divulgaciones independientes de empresas, indicadores de procedimientos y demográficos, evidencia comercial o de canales, y las verificaciones selectivas de proveedores, luego investigan los movimientos inusuales año a año y las variaciones entre métodos antes de la aprobación. Una segunda revisión verifica las fechas de las fuentes, las unidades, la geografía, los límites de las categorías, la aritmética y si las señales de procedimientos se han mantenido distintas de las ventas de productos y dispositivos. Los cambios materiales inexplicados desencadenan verificaciones de fuentes o recontacto con encuestados cuando corresponde. El modelo se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales del mercado o regulatorios cambian la demanda o el acceso, y se somete a una revisión fresca de fuentes y varianzas antes de la entrega.
Tamaño del Mercado Anti-Aging de Mordor Intelligence Medido frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global anti-aging mide el gasto anual en productos orientados al consumidor y dispositivos estéticos utilizados para abordar las preocupaciones de la piel y el cabello asociadas con la edad.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El analista examina el envejecimiento de la población, la actividad de procedimientos estéticos, las ventas y lanzamientos de categorías, la combinación de canales y los precios de compra porque estos indicadores describen la demanda potencial, la actividad adyacente de dispositivos, las rutas de ventas, la amplitud de la categoría y el valor por artículo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 97,46 mil millones de USD (2027) | |
| Consultora Global A | 53,16 mil millones de USD (2025) | En su base de 2025, esta estimación es un 45,5% inferior al valor de este informe para 2027 de 97,46 mil millones de USD, 2 años después. Su año base reportado precede al año actual del informe, por lo que la medición anterior puede contribuir a una estimación más baja. |
| Consultora Global B | 56 mil millones de USD (2025) | En su base de 2025, esta estimación es un 42,5% inferior al valor de este informe para 2027 de 97,46 mil millones de USD, 2 años después. Su alcance de ventas netas del fabricante excluye los inyectables y los equipos de clínicas profesionales contabilizados aquí, al tiempo que incluye la nutricosmética fuera del límite de este informe. |
Los analistas de Mordor Intelligence triangularon los totales del mercado y las estimaciones de segmentos con divulgaciones independientes de empresas, indicadores de procedimientos y demográficos, evidencia comercial o de canales, y las verificaciones selectivas de proveedores, luego investigan los movimientos inusuales año a año y las variaciones entre métodos antes de la aprobación.
Preguntas Clave Respondidas en el Reporte
¿Cuál es el tamaño del mercado anti-aging y sus perspectivas de crecimiento?
Se espera que el tamaño alcance los 135 mil millones de USD para 2032 desde los 97,46 mil millones de USD en 2027, con un CAGR del 6,74% durante 2027-2032.
¿Qué respalda la demanda de productos y dispositivos anti-aging?
El envejecimiento de la población, la participación masculina en el cuidado de la piel en Alemania y la demanda de reafirmación cutánea basada en dispositivos respaldan la demanda potencial.
¿Qué categoría de productos anti-aging tiene la mayor participación?
Los productos antiarrugas lideraron con el 29,84% de los ingresos en 2026, mientras que se prevé que los rellenos dérmicos e inyectables crezcan más rápido con un CAGR del 9,55% durante 2027-2032.
¿Qué empresas son los principales proveedores anti-aging?
Los principales proveedores incluyen Estée Lauder Companies Inc., Procter & Gamble Co., Unilever PLC, Beiersdorf AG y L'Oréal SA.
¿Qué podría frenar la adopción de productos para tratamientos estéticos?
Las preocupaciones sobre seguridad y resultados pueden retrasar las decisiones de tratamiento. En la encuesta de consumidores de EE. UU. de 2025 de la ASDS, el 16% citó los efectos secundarios y la seguridad entre las razones para esperar antes de proceder con un procedimiento cosmético.
¿Qué región lidera la demanda de productos y dispositivos anti-aging, y cuál se está expandiendo más rápido?
América del Norte lideró con el 36,71% de los ingresos en 2026, y se prevé que Asia-Pacífico crezca más rápido con un CAGR del 9,6% durante 2027-2032.