
Tamaño y Participación del Mercado de Anime
Análisis del Mercado de Anime por Mordor Intelligence
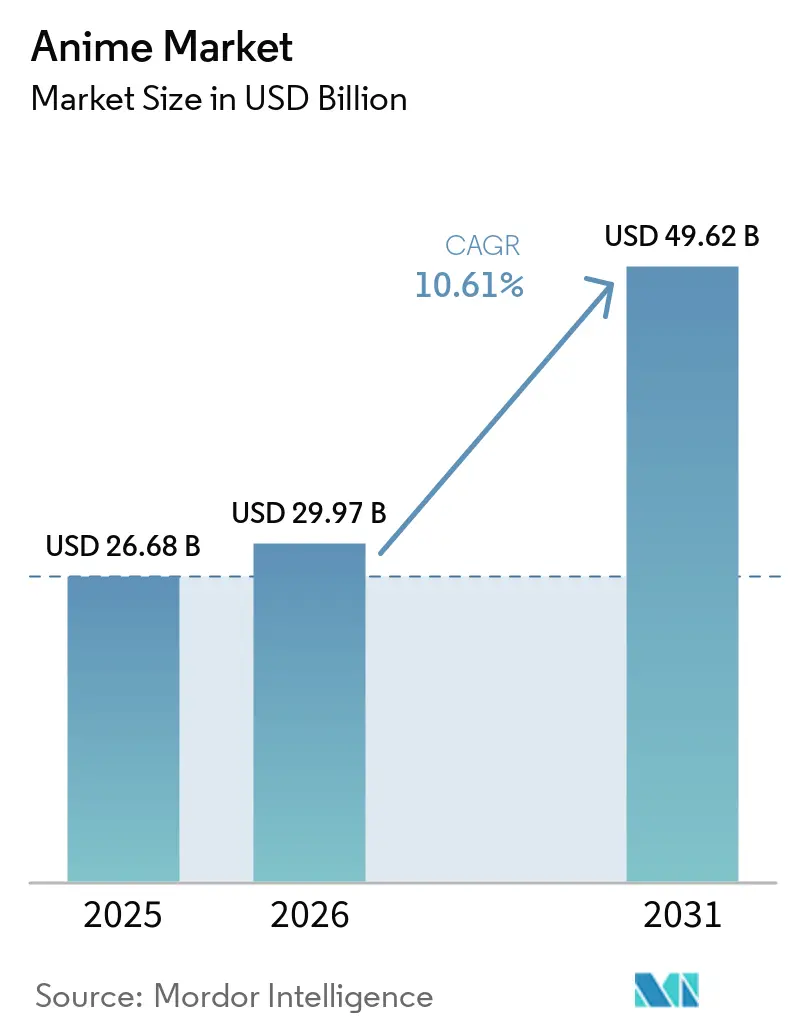
Se espera que el tamaño del mercado de anime crezca de 29,97 mil millones de USD en 2026 a 33,15 mil millones de USD en 2027 y se prevé que alcance los 54,22 mil millones de USD en 2032 a una CAGR del 10,34% durante 2027-2032.
La transmisión en streaming en idioma local en India puede ampliar el acceso para los espectadores de habla hindi, mientras que las ofertas de coleccionables y multimedia crean formas adicionales de generar ingresos a partir de propiedades de anime consolidadas. Aprovechar esas oportunidades requiere derechos de distribución y de producto alineados, lo que aumenta la relevancia de los negocios de propiedad intelectual integrados y las asociaciones coordinadas. La escasez de producción en Japón y la presión sobre los costos de los contratistas pueden restringir la facilidad con que el crecimiento de la audiencia se convierte en oferta adicional de animación. Las empresas que generan ingresos a lo largo de la vida comercial de una franquicia están mejor posicionadas para capturar este crecimiento, mientras que los productores dependientes de honorarios asumen el costo de entregar más contenido.
Conclusiones Clave del Informe
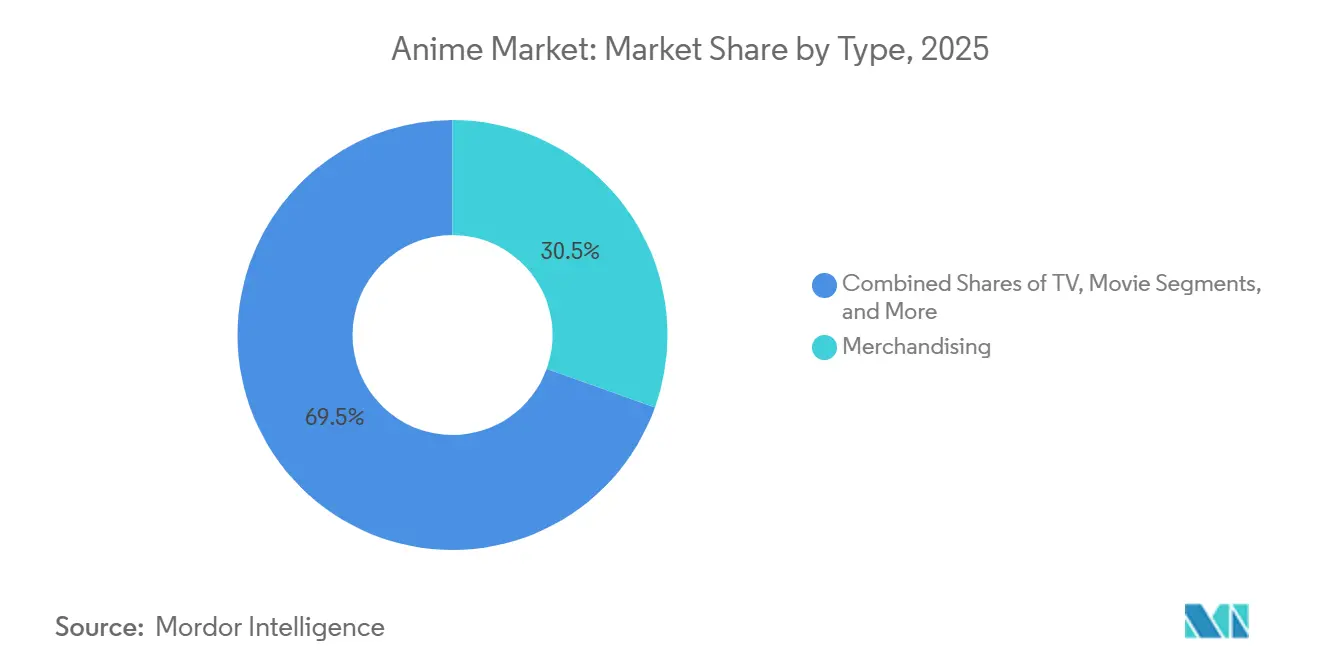
- Por tipo, el merchandising representó una participación del 30,78% en el mercado de anime en 2026, mientras que se prevé que la distribución por internet sea el segmento de mayor crecimiento con una CAGR del 11,9% durante 2027-2032.
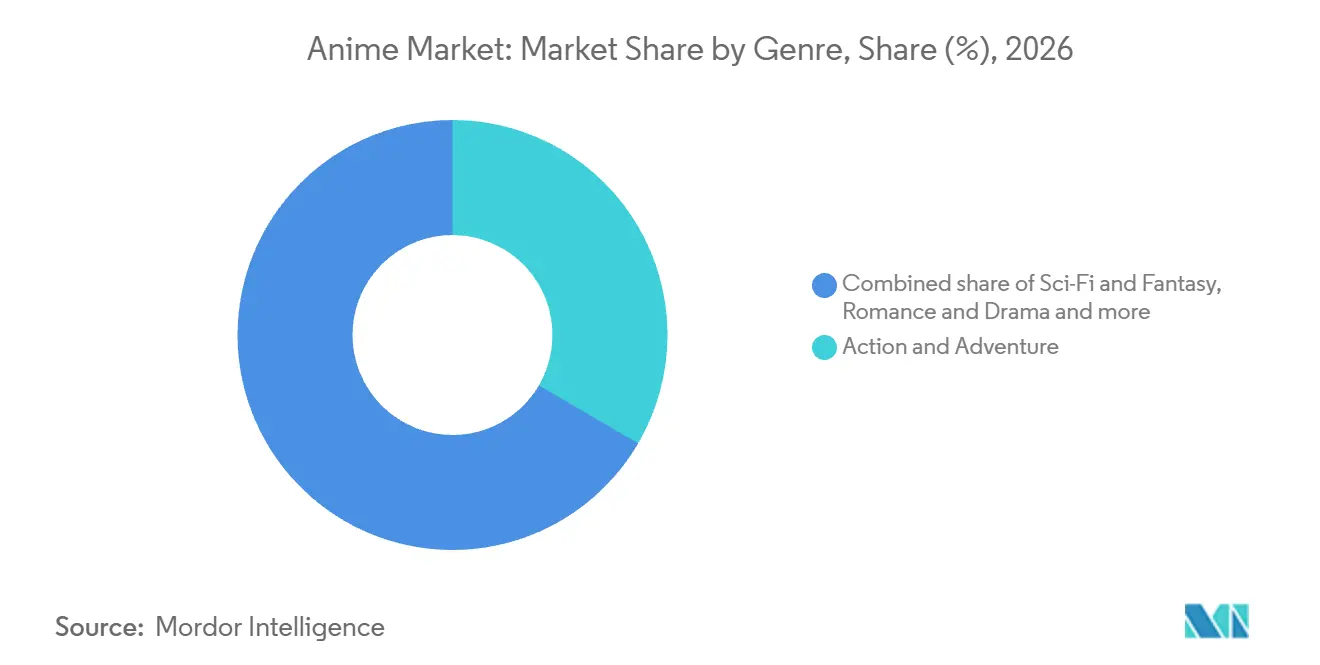
- Por géneros, la acción y la aventura representaron una participación del 33,41% en el tamaño del mercado de anime en 2026, mientras que se prevé que el segmento de ciencia ficción y fantasía sea el de mayor crecimiento con una CAGR del 11,7% durante 2027-2032.
- Entre las demografías objetivo, los adultos jóvenes (18-29 años) lideraron con una participación del 37,83% de los ingresos totales del anime en 2026, mientras que se prevé que los adolescentes (13-17 años) sean el segmento de mayor crecimiento con una CAGR del 11,3% durante 2027-2032.
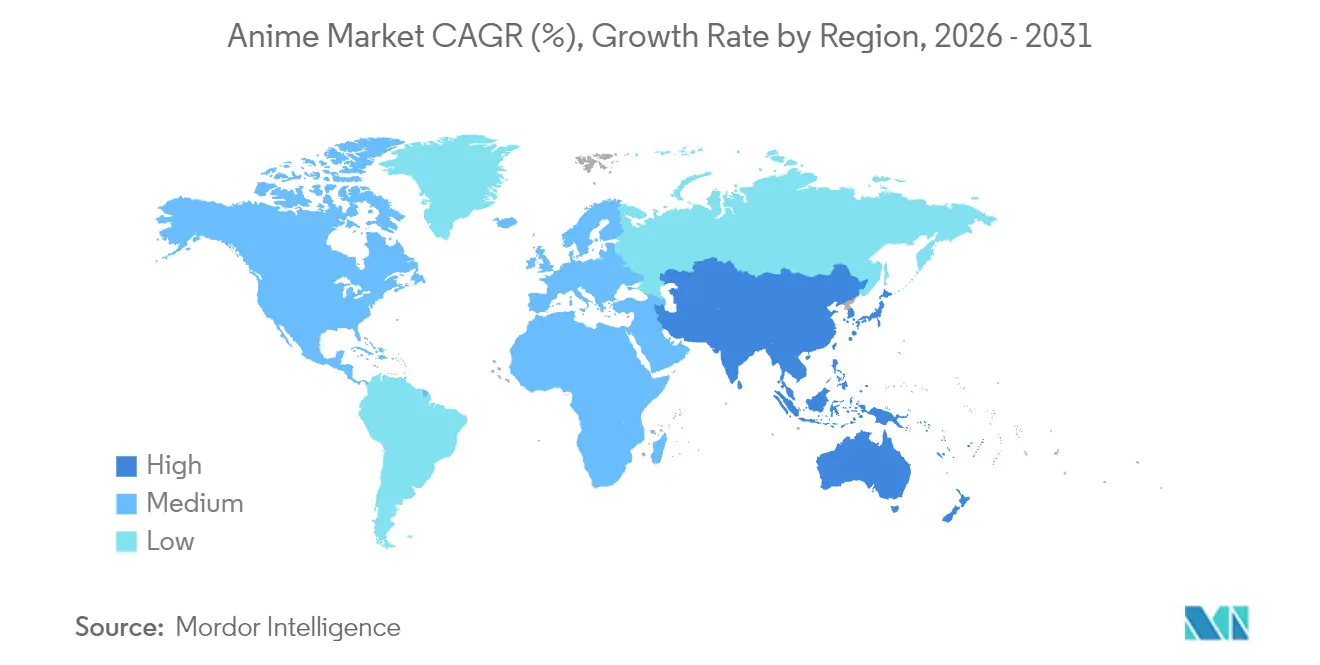
- Geográficamente, Asia-Pacífico fue la región más grande con el 27,77% de los ingresos globales del anime en 2026 y se prevé que sea la de mayor crecimiento con una CAGR del 11,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Popularidad de los Simulcasts de Streaming Global | +4% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Líneas de Merchandising Coleccionable de Alto Valor | +3.3% | Estados Unidos | Mediano plazo (2-4 años) |
| Estrategias de Franquicia Transmedia que Impulsan el Valor de la Propiedad Intelectual a lo Largo del Tiempo | +3% | América del Norte, América Latina y Oceanía | Mediano plazo (2-4 años) |
| IA Generativa Orientada a Flujos de Trabajo de Preproducción más Rápidos | +1.2% | Sitios de producción de animación en Japón | Largo plazo (≥ 4 años) |
| Inversiones en Localización que Desbloquean Regiones No Tradicionales | +0.8% | Territorio de distribución en India | Mediano plazo (2-4 años) |
| Apoyo Gubernamental a los Programas de Exportación Cultural | +0.7% | Japón y destinos en el extranjero | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Popularidad de los Simulcasts de Streaming Global
La transmisión simultánea en streaming ofrece a las audiencias internacionales acceso durante el lanzamiento inicial de un título, creando una oportunidad para concentrar la atención en torno a la disponibilidad con licencia. Gachiakuta comenzó su transmisión simultánea global en streaming en julio de 2025 junto con la emisión televisiva nacional en Japón. Avex informó que la serie ocupó el primer lugar en Crunchyroll. En el conjunto de su programación de anime, Netflix reportó más de 1.500 millones de visualizaciones en 2025.[1] Cuando los derechos y la disponibilidad se alinean en los territorios previstos en el momento del debut, la promoción sincronizada puede dirigir la atención del momento del lanzamiento hacia la visualización de pago.
Expansión de Líneas de Merchandising Coleccionable de Alto Valor
El merchandising coleccionable puede convertir el apego a un personaje de anime en demanda de un producto físico. En la encuesta de Dentsu de septiembre de 2025 realizada a 400 coleccionistas estadounidenses autoidentificados que haban comprado un juguete coleccionable en los 3 años anteriores, el 29% había adquirido figuras de acción de anime. Esa participación ofrece a los licenciantes una audiencia de coleccionistas definida para figuras basadas en personajes. Bandai Spirits lanzó el modelo de aleación transformable METAL BUILD ZETA GUNDAM de Mobile Suit Zeta Gundam en Japón el 26 de abril de 2025, a un precio de venta recomendado con impuestos incluidos de 44.000 JPY (305,3 USD). El modelo ilustra cómo los proveedores pueden desarrollar otro formato de producto físico en torno a una propiedad de anime, ampliando el merchandising ofrecido a los coleccionistas. Licenciar el diseño de un personaje para figuras permite a un titular de derechos obtener ingresos del producto de forma independiente a la distribución de la animación.
Estrategias de Franquicia Transmedia que Impulsan el Valor de la Propiedad Intelectual a lo Largo del Tiempo
Las licencias multimedia pueden convertir una propiedad de anime en varias ofertas comerciales para diferentes audiencias. En abril de 2026, Kadokawa Corporation informó de un rápido aumento de las solicitudes de licencias de productos en el extranjero para obras como Dungeon Meshi y describió sus colaboraciones en merchandising y videojuegos. VIZ Media LLC anunció el 27 de mayo de 2025 que había adquirido los derechos de One-Punch Man Temporada 3 en América del Norte, América Latina y Oceanía. El paquete anunciado cubría derechos teatrales, televisivos, digitales, de entretenimiento doméstico, auxiliares y de merchandising. Esas solicitudes y los derechos agrupados apuntan a la demanda de una franquicia en más de un canal comercial, ampliando su base potencial de licencias. Para el licenciante, el alcance del paquete se convierte en una decisión de negociación material porque determina qué usos pueden desarrollarse conjuntamente u ofrecerse mediante acuerdos separados.
IA Generativa Orientada a Flujos de Trabajo de Preproducción más Rápidos
El valor de la IA generativa para la preproducción depende de producir iteraciones visuales utilizables preservando el resultado previsto por el creador. DLE utilizó IA generativa para crear imágenes de escenas a lo largo de un guion gráfico existente para el anime de cortometraje de emisión de TSK The World of Koizumi Yakumo's KWAIDAN. El personal añadió y revisó indicaciones y resultados para aproximarse al aspecto deseado. Este flujo de trabajo deja una tarea de revisión visual a los trabajadores creativos, haciendo que las posibles ganancias en diseño preparatorio dependan de la revisión que requiera cada imagen generada. Para un productor, un menor esfuerzo por imagen aprobada podría hacer factible trabajo de desarrollo adicional dentro del mismo equipo. La apertura comercial es una mayor capacidad de desarrollo visual, con cualquier aumento en los encargos de anime dependiente de que el material generado sea utilizable sin un trabajo de revisión adicional equivalente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez Persistente de Talento y Agotamiento Laboral | -1% | Sitios de producción de animación en Japón | Mediano plazo (2-4 años) |
| Presupuestos de Producción en Escalada que Superan el Crecimiento de los Ingresos | -0.9% | Sitios de producción por contrato en Japón | Corto plazo (≤ 2 años) |
| Derechos de Propiedad Intelectual Fragmentados en los Mercados | -0.5% | Japón y territorios de merchandising en el extranjero | Mediano plazo (2-4 años) |
| Piratería y Transmisión Ilícita que Socavan la Monetización | -0.3% | Japón e India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez Persistente de Talento y Agotamiento Laboral
La limitada dotación de personal de animación puede restringir la facilidad con que los productores japoneses convierten encargos adicionales en series entregables. Al explicar el propósito de su programa de talento en animación para el ejercicio fiscal 2025, la Agencia para Asuntos Culturales señaló que la escasez de personal en los sitios de produccin de animación japoneses se había vuelto grave y que la contratación y el desarrollo de la fuerza laboral eran urgentes. Para los comitentes, esa restricción convierte el acceso a la mano de obra de producción en una condición para ampliar los lanzamientos, incluso cuando la demanda de la audiencia respalda títulos adicionales. Asignar trabajadores escasos a otro proyecto puede dejar menos capacidad para una producción existente, exponiendo el calendario de lanzamientos a compromisos en competencia. Trigger, WIT Studio Co., Ltd., SILVER LINK. y Studio Colorido llevaron a cabo proyectos piloto de formación para el ejercicio fiscal 2025 destinados a trabajadores en etapas iniciales de carrera o con menos experiencia, pero el desarrollo de esos trabajadores requiere tiempo antes de que los comitentes puedan contar con capacidad de entrega adicional.
Presupuestos de Producción en Escalada que Superan el Crecimiento de los Ingresos
Un mayor gasto en producción puede debilitar la oferta cuando los contratistas reciben honorarios de entrega sin ingresos procedentes de propiedad intelectual propia. En 2025, los costos laborales y de subcontratación aumentaron más rápido que las ventas en muchos contratistas de producción de anime japoneses de tamaño mediano y pequeño sin propiedad intelectual propia, lo que contribuyó a menores beneficios o pérdidas.[2] Entre los estudios japoneses especializados en subcontratación, el 41,3% reportó pérdidas ese año, en comparación con el 37,0% en 2024. Esos resultados hacen que los encargos adicionales sean menos atractivos cuando sus honorarios no pueden absorber el costo de completar el trabajo. Kadokawa Corporation anunció planes en septiembre de 2026 para fusionar 5 de sus estudios de anime del grupo bajo Studio One Base en noviembre de 2026, centralizando la gestión y las funciones administrativas para mejorar la eficiencia ante el aumento de los costos de producción. Hasta que los honorarios de producción o los costos operativos cambien, asumir más trabajo puede profundizar la exposición financiera del contratista.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Escala del Merchandising y el Alcance del Streaming Respaldan Diferentes Modelos de IngresosEl merchandising representó una participación del 30,78% en el tamaño del mercado de anime en 2026. Las empresas del Grupo Bandai Namco registraron 29.400 millones de JPY (195 millones de USD) en ventas de Dragon Ball en el negocio de Juguetes y Pasatiempos de Japón para el año finalizado en marzo de 2026. El agregado cubrió las principales empresas del grupo antes de la eliminación de transacciones entre segmentos. Los vendedores de productos vinculan los ingresos al atractivo de las propiedades licenciadas individuales, por lo que la selección de franquicias se sitúa junto al desarrollo de productos en sus decisiones comerciales.
Se prevé que la distribución por internet sea el segmento de mayor crecimiento, con una CAGR del 11,9% durante 2027-2032. En el primer semestre de 2026, más de la mitad de los miembros de Netflix a nivel mundial habían visto al menos un título de anime. Llegar a tantos miembros existentes ofrece a los licenciantes de anime una ruta potencial hacia audiencias que ya utilizan un servicio de streaming y puede reducir la dependencia de atraer una audiencia separada para cada lanzamiento. Para los licenciantes, las relaciones con el catálogo pueden ampliar el acceso comercial más allá de un solo título si las plataformas amplían el uso del anime entre esa membresía consolidada.

Por Género:
La Demanda Teatral Otorga a la Acción y la Fantasía un Peso Comercial DiferenciadoLa acción y la aventura representaron una participación del 33,41% en el mercado de anime en 2026. Sony Pictures distribuyó la película de anime de acción japonesa Chainsaw Man - The Movie: Reze Arc. Recaudó 18,03 millones de USD en 3.003 cines en Estados Unidos y Canadá durante su fin de semana de estreno del 24 al 26 de octubre de 2025. Los exhibidores y distribuidores pueden utilizar un estreno en tantos cines para concentrar la venta de entradas dentro de una ventana de lanzamiento definida, monetizando el título de acción más allá de la visualización episódica. Los ingresos del fin de semana de estreno concentrados hacen que el momento del lanzamiento sea determinante para los exhibidores y los titulares de derechos, junto con los términos del paquete de franquicia más amplio.
Se prevé que el segmento de ciencia ficción y fantasía sea el de mayor crecimiento, con una CAGR del 11,7% durante 2027-2032. La película de fantasía oscura de Crunchyroll/Sony Demon Slayer: Kimetsu no Yaiba Infinity Castle abrió en América del Norte con 70,6 millones de USD confirmados en 3 días en septiembre de 2025. El estreno cubrió 3.315 ubicaciones, una amplitud que establece un ejemplo concreto de comercialización teatral a escala para los titulares de derechos de fantasía que negocian distribución internacional. Entre los géneros restantes, Deportes llegó a los cines japoneses con el largometraje de atletismo 100 Metros, distribuido por Asmik Ace y Pony Canyon desde el 19 de septiembre de 2025.
Por Demografía Objetivo:
El Gasto Participativo y la Audiencia Adolescente Configuran la DemandaLos adultos jóvenes (18-29 años) mantuvieron la mayor participación de segmento con el 37,83% en 2026. La encuesta japonesa de agosto de 2026 de Loyalty Marketing se realizó entre fans de anime de su panel de fans de cómics y anime. Entre los 250 encuestados en sus veintes, el 56,4% reportó algún gasto mensual promedio relacionado con el anime durante el año anterior. Dentro de ese grupo, el 8,4% reportó un gasto mensual promedio de al menos 10.000 JPY (62,11 USD) durante el año anterior. Una escala de precios que va desde ofertas de pago accesibles hasta productos premium se adapta a este grupo, en el que la mayoría de los compradores se situaron por debajo del nivel más alto reportado.
Se prevé que los adolescentes (13-17 años) sean el segmento de mayor crecimiento, con una CAGR del 11,3% durante 2027-2032. En una encuesta de 2026 del National Research Group encargada por Crunchyroll, el 79% de los fans de anime de entre 13 y 17 años en 10 países encuestados afirmó que su tiempo de visualización había aumentado respecto al año anterior. Un mayor tiempo de visualización entre los fans consolidados puede incrementar la relevancia comercial de la continuación de un título más allá de su lanzamiento inicial. Dado que el hallazgo describe a fans que ya ven anime, el crecimiento que señala favorece las temporadas de continuación sobre las campañas para captar espectadores por primera vez.
Análisis Geográfico
Mercado de Anime en Asia-Pacífico
Asia-Pacífico representó una participación del 27,77% en el mercado de anime en 2026 y se prevé que sea la región de mayor crecimiento, con una CAGR del 11,4% durante 2027-2032. La encuesta de Dentsu realizada entre el 19 de febrero y el 8 de marzo de 2025 en China, Japón, Indonesia y Tailandia encontró que el 70% de los encuestados veía anime al menos mensualmente. La muestra incluyó 700 encuestados de 18 años o más por país, ponderados por edad, género y región. En WAVES 2025 en Bombay, Amazon MX Player anunció su primera categoría de anime con títulos doblados al hindi ofrecidos gratuitamente a las audiencias indias, como parte de una programación prevista para mayo de 2025. Para los titulares de derechos que ingresan a India, la adaptación al hindi combinada con la distribución gratuita puede convertir el interés de la audiencia en visualización con licencia sin requerir una suscripción de pago inicial.
En América del Norte, la encuesta de Dentsu de octubre de 2024 a marzo de 2025 encontró que el 40% de los espectadores de anime en Estados Unidos reportó haber gastado más de 200 USD en merchandising relacionado con el anime en los 12 meses anteriores. Para Europa, Francia proporciona otro ejemplo a nivel de país, con el 27% de los espectadores de anime encuestados por encima del mismo umbral en la misma base. Estos patrones a nivel de país pueden respaldar propuestas de licencias dirigidas localmente que conecten la participación de pago de los fans con el desarrollo de productos relacionados con el anime. La diferencia de 13 puntos porcentuales entre los países encuestados argumenta a favor de condiciones de merchandising específicas por país en lugar de un alcance de licencia uniforme.
El ejemplo de Brasil en América del Sur proporciona un punto de referencia teatral, con Demon Slayer: Infinity Castle registrando 2,23 millones de admisiones en 2025. En África, la temporada 8 de My Hero Academia se transmitió en Crunchyroll de octubre a diciembre de 2025. Oriente Medio tiene un ejemplo de visualización frecuente en Arabia Saudita, donde el 31% de los encuestados en la encuesta representativa a nivel nacional de Dentsu de 2025 realizada a 1.400 consumidores reportó ver anime diariamente. Estos canales crean diferentes paquetes de derechos, con el ejemplo de Brasil centrado en una película y el de África en una temporada. La visualización diaria en Arabia Saudita favorece el acceso a catálogos de larga duración, haciendo de la duración de la licencia una decisión separada de los formatos de película y temporada evidenciados en otros lugares.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un distribuidor de anime con licencia, centrándose en el acceso a derechos y el cumplimiento audiovisual. La vía de Japón cubre material no gestionado que cumple los requisitos cuando no se pueden confirmar los deseos del titular de derechos sobre el uso, y requiere una determinación del Comisionado para Asuntos Culturales y una compensación. La ANCINE de Brasil hizo permanente su respuesta administrativa a las ofertas audiovisuales en línea no autorizadas bajo la Instrucción Normativa 174/2026. Estos mecanismos influyen en diferentes partes del negocio de un distribuidor, vinculando la capacidad de utilizar obras particulares con la protección de los lanzamientos con licencia.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Francia | Japón | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Tribunales federales para infracciones; Registro de Derechos de Autor para el directorio de agentes | Agencia Nacional de Cine (ANCINE) | Arcom | Agencia para Asuntos Culturales | Autoridad Nacional de Medios para permisos de películas | Junta de Películas y Publicaciones |
| Instrumentos clave o dirección | Derechos del Título 17 y condiciones de los puertos seguros del §512 | Instrucción Normativa 174/2026 bajo la Ley 14.815/2024 | Asignaciones de contribución a la producción audiovisual del SMAD modificadas | Enmienda a la Ley de Derechos de Autor de 2023 y sistema de determinación de obras no gestionadas | Decreto-Ley Federal 55 de 2023 y decreto de seguridad digital infantil de 2025 | Reglamento de Enmienda de Películas y Publicaciones de 2022 y plan de armonización 2026/27 |
| Efecto comercial | Autorización de derechos y condiciones específicas por función para la protección de puerto seguro | Acción administrativa contra ofertas audiovisuales en línea no autorizadas | Asignaciones de género por fases para los servicios bajo demanda cubiertos, con fechas de entrada en vigor dependientes de acuerdos | Determinación y compensación por uso no gestionado que cumple los requisitos | Licencia de medios relevante, certificado de propiedad intelectual del Ministerio de Economía y copia de película o enlace para permisos; obligaciones de seguridad infantil cuando los niños utilizan o encuentran plataformas cubiertas | Los distribuidores registrados presentan las películas en línea cubiertas que aún no han sido clasificadas, sujeto a exclusiones legales |
| Atractivo actual de la política | Alto | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Facilitación | Endurecimiento | Facilitación | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
El inicio del 1 de abril de 2026 en Japón respalda la facilitación a través de una vía de uso condicional adicional, mientras que el procedimiento de aplicación permanente de Brasil respalda las ofertas con licencia. El marco de puerto seguro específico por función de Estados Unidos respalda la continuidad, mientras que las asignaciones de contribución por fases y dependientes de acuerdos de Francia añaden un compromiso operativo para los servicios bajo demanda cubiertos. El decreto de seguridad infantil de 2025 de los Emiratos Árabes Unidos otorgó hasta un año para el cumplimiento, añadiendo tareas de verificación de edad, clasificación de contenido, filtrado y control parental donde los niños utilizan o encuentran plataformas cubiertas. El trabajo de armonización propuesto para 2026/27 en Sudáfrica es compatible con la continuación del proceso de cumplimiento basado en clasificación existente.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el anime pasa del desarrollo de la propiedad a través de la producción hasta la distribución en pantalla y la comercialización del merchandising. En Japón, la Asociación de Animaciones Japonesas describe a las empresas de producción como contratistas principales que reciben encargos de clientes como los comités de producción. Aniplex y Kadokawa Corporation abarcan la planificación, la producción y la distribución, situando varias funciones dentro de negocios integrados. Los negocios integrados pueden generar ingresos a través de las actividades de licencias y ventas que controlan junto con su trabajo de producción.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Planificación y desarrollo de propiedad intelectual | Planificadores de propiedad intelectual de anime como Aniplex y Kadokawa Corporation | Ingresos por licencias de derechos | Obtener permisos para las adaptaciones previstas | Establecer derechos de adaptación y explotación antes de comprometer recursos de producción |
| Producción de animación | Productores de anime como MAPPA Co., Ltd. | Honorarios de producción por trabajo encargado | Ajustar los compromisos de producción a la capacidad creativa disponible | Asignar trabajo contra la capacidad de equipo confirmada e hitos de entrega por etapas |
| Distribución en pantalla y licencias | Distribuidores y licenciantes como Aniplex y Kadokawa Corporation | Ingresos por distribución y licencias, ventas de paquetes | Alinear los derechos territoriales con las ventanas de lanzamiento | Coordinar los permisos territoriales y los requisitos de entrega antes del lanzamiento |
| Comercialización del merchandising | Licenciantes y vendedores de merchandising como Aniplex | Ingresos por licencias de merchandising y ventas de productos | Aprobar diseños que preserven la identidad del personaje | Acordar las revisiones de diseño antes de los compromisos de fabricación |
| Fuente: Mordor Intelligence | ||||
El 20 de enero de 2026, Netflix anunció una colaboración planificada con MAPPA Co., Ltd. que abarca desde el desarrollo de historias hasta el merchandising y la transmisión exclusiva mundial de una programación de anime original producida por MAPPA. Un socio exclusivo de distribución mundial en pantalla puede reducir las negociaciones de distribución al tiempo que concentra la ruta hacia los espectadores en un único canal. Al extenderse al merchandising, la colaboración planificada daría a MAPPA Co., Ltd. un papel en el desarrollo de productos junto con su trabajo de animación, ampliando las actividades cubiertas por su relación con Netflix.
Panorama Competitivo
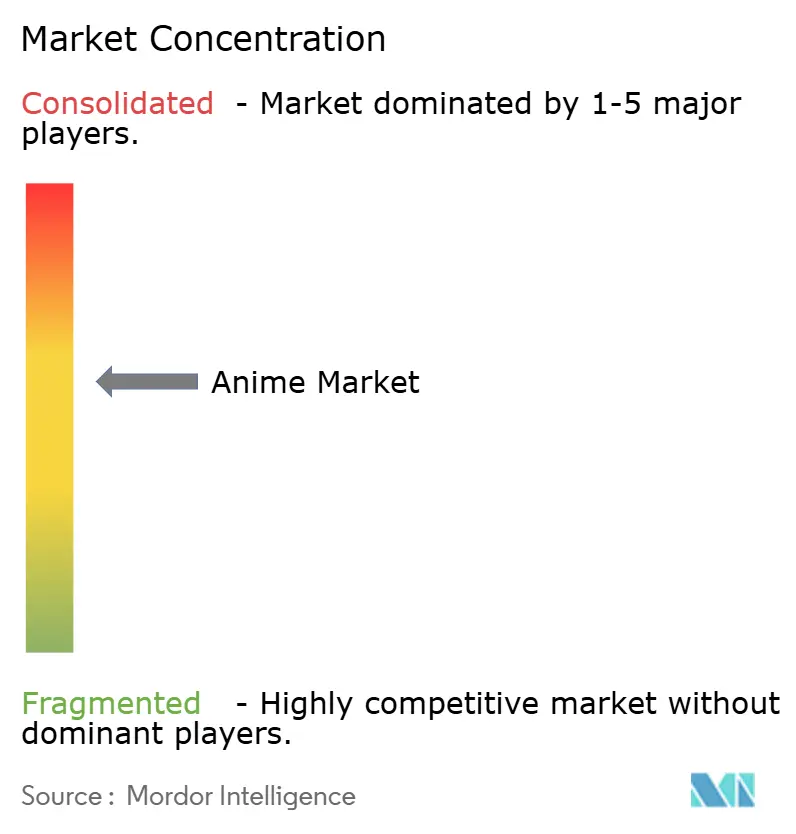
Los propietarios de franquicias y distribuidores, incluidos Crunchyroll LLC, Bandai Namco Filmworks Inc. y Toei Animation Co., Ltd., configuran un panorama comercial moderadamente concentrado. Netflix, Inc. (Anime Division) es un distribuidor de streaming, mientras que Studio Ghibli, Inc. posee propiedad intelectual distribuida por Crunchyroll en Australia y Nueva Zelanda. Las ventas de licencias de Toei aumentaron un 4,8% en abril-junio de 2026 en comparación con abril-junio de 2025, respaldadas por sólidos derechos de merchandising de ONE PIECE en el extranjero. El beneficio del segmento de licencias cayó un 4,2% en la misma comparación. Toei señaló que el descenso en el beneficio de licencias se produjo principalmente como reacción a los proyectos nacionales del altamente rentable GIRLS BAND CRY, por lo que la combinación de derechos que se estaban explotando configuró las ganancias del segmento junto con el crecimiento de las ventas en el extranjero.
La organización internacional y la exclusividad selectiva proporcionan formas distintas de fortalecer el acceso a las audiencias de anime. Bandai Namco Filmworks estableció Bandai Namco Filmworks America, LLC en abril de 2025 como base en Estados Unidos para expandir Gundam y otras propiedades intelectuales. Un anuncio de Netflix de junio de 2026 identificó a MAPPA Co., Ltd. como productor de las adaptaciones de JIMOTO SAIKO! y BEAT & MOTION para transmisión exclusiva, con esta última prevista para 2027. Una base en el extranjero puede acercar el desarrollo de franquicias a los socios comerciales, mientras que los proyectos exclusivos reservan determinados títulos nuevos para un único canal de streaming, ofreciendo a las contrapartes diferentes formas de acceso a la propiedad intelectual y la distribución.
La amplitud de distribución y la aplicación de los derechos de autor crean demandas competitivas separadas para los titulares de derechos y sus socios de plataforma. Tras su lanzamiento televisivo en abril de 2025, Bandai Namco Filmworks puso Mobile Suit Gundam GQuuuuuuX a disposición en servicios de streaming en más de 240 países y regiones, excluyendo Japón y Vietnam. El título fue una colaboración en la que participaron khara y SUNRISE. En noviembre de 2025, un tribunal chino condenó al operador de ZzzFun tras una denuncia de mayo de 2024 presentada por la Oficina de Pekín de la Asociación de Distribución de Contenidos en el Extranjero en nombre de titulares de derechos japoneses, incluida Toei Animation Co., Ltd. En el proyecto de la Asociación de Distribución de Contenidos en el Extranjero encargado por el Ministerio de Economía, Comercio e Industria de Japón, los titulares de derechos utilizaron su base de datos para verificar la titularidad y las licencias, proporcionando a Toei Animation Co., Ltd. una vía de aplicación transfronteriza en China.
Líderes de la Industria del Anime
-
Crunchyroll LLC
-
Bandai Namco Filmworks Inc.
-
Toei Animation Co., Ltd.
-
Netflix, Inc. (Anime Division)
-
Studio Ghibli, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Anime Empresas cubiertas en este informe
- Crunchyroll LLC
- Bandai Namco Filmworks Inc.
- Toei Animation Co., Ltd.
- Kyoto Animation Co., Ltd.
- Studio Ghibli, Inc.
- Production I.G., Inc.
- Pierrot Co., Ltd.
- Madhouse, Inc.
- P.A. Works, Inc.
- Bones Inc.
- MAPPA Co., Ltd.
- Ufotable Co., Ltd.
- WIT Studio Co., Ltd.
- Kadokawa Corporation
- VIZ Media LLC
- Sentai Holdings, LLC
- Good Smile Company, Inc.
- Netflix, Inc. (Anime Division)
- Amazon Content Services LLC (Anime)
- Bilibili Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formas en que los titulares de derechos de anime japonés pueden preparar y comercializar propiedad intelectual para audiencias en el extranjero. El Ministerio de Economía, Comercio e Industria de Japón abrió una convocatoria de apoyo a la localización el 8 de octubre de 2026 para titulares corporativos de la totalidad o parte de los derechos de propiedad intelectual relevantes, con solicitudes con fecha límite el 29 de octubre.[3] Esta vía puede respaldar la preparación lingüística antes de que un propietario busque rendimientos comerciales de una audiencia extranjera definida.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Localizar el catálogo de anime de archivo | Convocatoria de apoyo a la localización en el extranjero de octubre de 2026 para titulares corporativos de derechos de propiedad intelectual | Distribuidores que buscan mayor profundidad en el catálogo de anime | Preparar los títulos retenidos para una audiencia en un idioma seleccionado | Convertir la disponibilidad del catálogo en visualización de pago | Propietarios japoneses de propiedad intelectual de anime elegibles |
| Preparar lanzamientos de nuevos títulos localizados | La misma vía de apoyo cubre la localización de propiedad intelectual en el extranjero | Plataformas que planifican lanzamientos de anime | Coordinar las versiones de idioma y el calendario de entrega con el plan de producción | Completar el trabajo de adaptación dentro de la ventana de lanzamiento prevista | Titulares corporativos de derechos elegibles y sus negocios de licencias |
| Conectar catálogos de anime con licenciatarios en el extranjero | La Organización Japonesa de Comercio Exterior (JETRO) organiza reuniones de compradores en línea con emparejamiento previo en 2026 | Plataformas, distribuidores y licenciatarios de merchandising en el extranjero | Ofrecer un catálogo con derechos de explotación en el extranjero claramente definidos | Alinear los derechos solicitados por el comprador con los derechos disponibles | Empresas japonesas de anime con derechos o autoridad de negociación |
| Fuente: Mordor Intelligence | |||||
Las reuniones de compradores planificadas por JETRO para noviembre y diciembre de 2026 aceptan solicitantes japoneses de propiedad intelectual de contenidos con derechos de explotación en el extranjero o autoridad de negociación hasta el 23 de octubre, sujeto a un emparejamiento exitoso. La apertura central es un catálogo localizado que un distribuidor puede conectar a una audiencia específica y un paquete de derechos utilizable. Si el comprador necesita derechos fuera de ese paquete, una mayor localización no hará por sí sola que el catálogo sea licenciable en los términos solicitados.
Desarrollos recientes de la industria en Mercado de Anime
- Sep 2026: Kadokawa Corporation anunció planes para consolidar 5 estudios de anime del grupo en Studio One Base, con el objetivo de establecerlo en noviembre de 2026 preservando las marcas de los estudios y las líneas de producción en Japón.
- Sep 2026: La División de Desarrollo de Entretenimiento de DeNA y Utopai Studios anunciaron planes para probar el sistema de IA de narración cinematográfica PAI de Utopai en flujos de trabajo de anime para el mercado japonés. Las pruebas cubrirían el desarrollo visual, el diseño de personajes y fondos, la planificación de escenas y la iteración de producción, con los creadores conservando la aprobación creativa final.
- Jun 2026: Netflix anunció una adaptación de anime de Fool Night como una colaboración entre los estudios japoneses Sunrise y Shaft.
Mercado de Anime Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El Mercado de Anime mide el gasto anual en contenido de anime y ofertas comerciales relacionadas a nivel mundial. Contabiliza los ingresos procedentes de lanzamientos y distribución audiovisual, merchandising y música asociados, pachinko y entretenimiento en vivo. Estos ingresos se clasifican por temática del contenido, audiencia objetivo y geografía de ventas.
Exclusiones del alcance: Se excluyen la publicación de manga y cómics, la animación que no es anime y el merchandising no relacionado con el anime.
Descripción General de la Segmentación
- Por Tipo
- TV
- Película
- Video
- Distribución por Internet
- Merchandising
- Música
- Pachinko
- Entretenimiento en Vivo
- Por Género
- Acción y Aventura
- Ciencia Ficción y Fantasía
- Romance y Drama
- Deportes
- Terror
- Slice of Life
- Otros Géneros
- Por Demografía Objetivo
- Adultos Jóvenes (18-29)
- Adolescentes (13-17)
- Niños (0-12)
- Seinen (Hombres Adultos 20-40)
- Josei (Mujeres Adultas 20-40)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- Japón
- China
- Corea del Sur
- India
- Australia y Nueva Zelanda
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como los informes anuales de la industria de la Asociación de Animaciones Japonesas, proporcionan contexto sobre la escala de la industria y los canales de ingresos, mientras que el Ministerio de Economía, Comercio e Industria de Japón describe cómo las empresas de contenidos japonesas desarrollan mercados en el extranjero y gestionan la localización. El estudio global de consumidores de anime de Dentsu informa sobre los indicadores de audiencia y demanda de merchandising, y la encuesta de empresas de producción de anime de Teikoku Databank ayuda a evaluar la capacidad de los proveedores y las condiciones de costos. Los anuncios públicos de negocios de Netflix proporcionan ejemplos de actividad de distribución y disponibilidad de contenidos.
Los informes de empresas, informes anuales, materiales para inversores y cobertura de prensa de reputación pueden complementar estas fuentes aclarando los ingresos reconocidos, los acuerdos de licencia, los lanzamientos de títulos y la actividad regional. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con distribuidores de contenidos, licenciantes, empresas de merchandising, operadores teatrales y de eventos en vivo, y especialistas en producción pueden poner a prueba las definiciones de canales y los indicadores comerciales encontrados en el material público. Los encuestados en roles directivos, funcionales y operativos pueden aclarar cómo se registran los derechos, los ingresos y las ventas regionales, identificar lagunas en la cobertura de canales o geografía, y ayudar a comparar estimaciones independientes antes de reconciliar los insumos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el conjunto de ingresos anuales globales a partir de su total del año en curso y luego pronostica cada año hasta 2032, con verificaciones selectivas frente a la actividad de canales observable de forma independiente. Los indicadores clave incluyen la disponibilidad y las licencias de títulos de anime en los territorios de streaming, las tendencias de suscriptores y visualizaciones, las admisiones teatrales y los ingresos de taquilla, las licencias de merchandising y la demanda minorista, y la actividad de localización regional. Estos indicadores muestran la dirección y el ritmo relativo de los ingresos por canal y geografía. Las participaciones por canal y región se construyen a partir de la combinación de ingresos reportados, evidencia de títulos y licencias, y actividad del mercado, y luego se reconcilian para que las clasificaciones describan el mismo conjunto de ingresos sin contabilizar una venta dos veces. El análisis de escenarios prueba cómo los cambios en el acceso al streaming, los calendarios de lanzamiento, la asistencia a eventos, la demanda de merchandising y la adopción regional alteran el pronóstico, mientras que el precio de venta promedio muestreado multiplicado por unidades y los totales de proveedores o canales proporcionan verificaciones ascendentes selectivas. Cuando un indicador de canal está incompleto, la estimación se verifica de forma cruzada con divulgaciones de ingresos públicos relacionados y actividad del mercado, y los expertos pueden revisar las perspectivas a nivel de variable e identificar saltos sin respaldo antes de reconciliar los supuestos.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon el modelo anual frente a señales independientes procedentes de datos públicos de la industria, divulgaciones de empresas, estudios de consumidores, actividad de lanzamiento y licencias de títulos, y verificaciones selectivas de canales. Investigan las variaciones materiales en la dirección interanual, la combinación de canales, la geografía y la cobertura de fuentes, resuelven las anomalías mediante una segunda revisión de analistas y vuelven a contactar a los encuestados relevantes cuando las definiciones o la actividad reportada entran en conflicto. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia las condiciones de distribución o suministro, y recibe una nueva revisión previa a la entrega de fuentes, cálculos y coherencia narrativa.
Tamaño del Mercado de Anime de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de Anime mide el gasto anual en contenido de anime y ofertas comerciales relacionadas a nivel mundial.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen la disponibilidad y las licencias de títulos de anime en los territorios de streaming, las tendencias de suscriptores y visualizaciones, las admisiones teatrales y los ingresos de taquilla, las licencias de merchandising y la demanda minorista, y la actividad de localización regional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 33,15 mil millones de USD (2027) | |
| Consultora Global A | 28 mil millones de USD (2025) | En su base de 2025, esta estimación es un 15,5% inferior al valor de este informe para 2027 de 33,15 mil millones de USD, 2 años después. Su trayectoria de crecimiento publicada lleva la base anterior hacia el año de comparación posterior. |
| Consultora Global B | 30,71 mil millones de USD (2025) | En su base de 2025, esta estimación es un 7,4% inferior al valor de este informe para 2027 de 33,15 mil millones de USD, 2 años después. Su expansión proyectada más allá del año base reportado hace que el total anterior sea inferior frente a un valor de año posterior. |
Los analistas de Mordor Intelligence triangularon el modelo anual frente a señales independientes procedentes de datos públicos de la industria, divulgaciones de empresas, estudios de consumidores, actividad de lanzamiento y licencias de títulos, y verificaciones selectivas de canales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de anime y su crecimiento proyectado?
Se espera que el mercado alcance los 33,15 mil millones de USD en 2027 y los 54,22 mil millones de USD en 2032, con una CAGR del 10,34% durante 2027-2032.
¿Qué impulsa la demanda de anime?
Las transmisiones simultáneas, los coleccionables y las licencias multimedia respaldan la demanda. Netflix reportó más de 1.500 millones de visualizaciones de anime en 2025.
¿Cuál es la categoría de ingresos de anime más grande?
El merchandising representó el 30,78% de los ingresos totales del anime en 2026.
¿Qué empresas son los principales competidores en el anime?
Crunchyroll LLC, Bandai Namco Filmworks Inc., Toei Animation Co., Ltd., Netflix, Inc. (Anime Division) y Studio Ghibli, Inc. son participantes principales.
¿Qué desafío de producción afecta a los proveedores de anime?
En 2025, los costos laborales y de subcontratación aumentaron más rápido que las ventas en muchos contratistas de producción de anime japoneses de tamaño mediano y pequeño sin propiedad intelectual propia.
¿Qué región lidera los ingresos y el crecimiento del anime?
Asia-Pacífico representó el 27,77% de los ingresos globales del anime en 2026 y se prevé que sea la de mayor crecimiento con una CAGR del 11,4% durante 2027-2032.