
Análisis del Mercado de Pesca y Acuicultura de Brasil por Mordor Intelligence
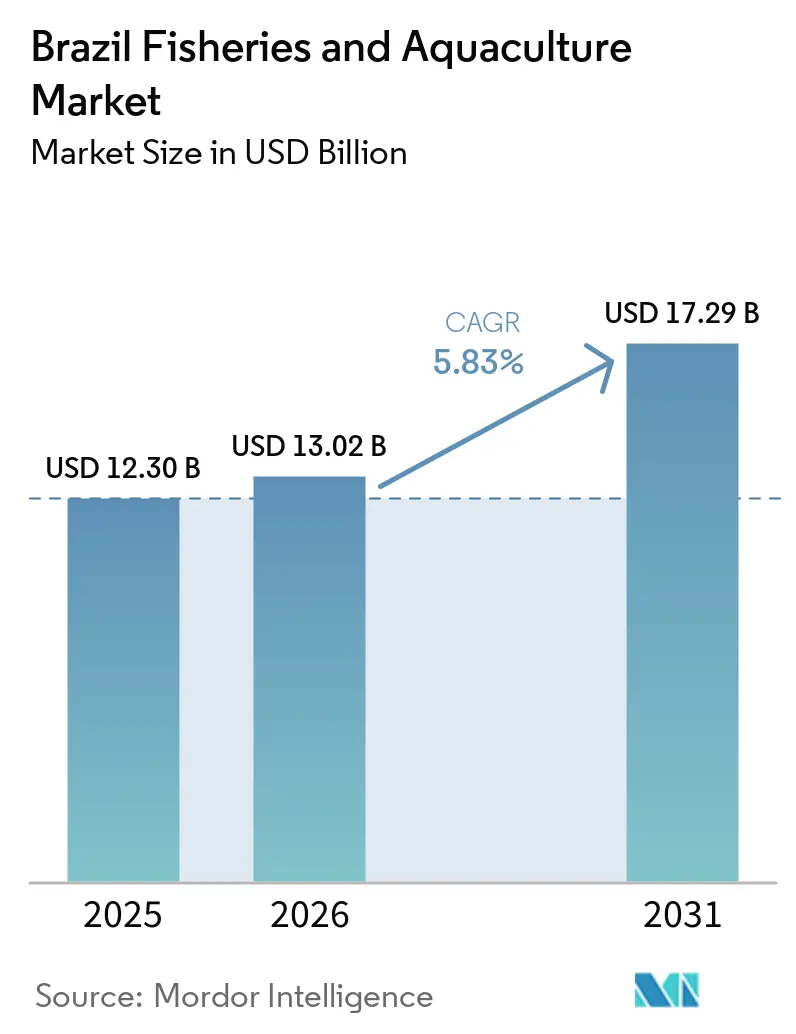
Se espera que el tamaño del mercado de pesca y acuicultura de Brasil crezca de USD 12,3 mil millones en 2025 a USD 13,02 mil millones en 2026 y se prevé que alcance USD 17,29 mil millones en 2031 a una CAGR del 5,83% durante 2026-2031. El cultivo de tilapia orientado a la exportación ha ganado un impulso significativo tras la eliminación del Certificado de Salud de Importación por parte de los Estados Unidos en octubre de 2024. Este cambio de política resultó en un incremento del 138% en las exportaciones de peces de cultivo, alcanzando USD 59 millones en el plazo de un año, y facilitó el acceso a canales minoristas premium en América del Norte para los productores brasileños [1]. Los subsidios de bioseguridad respaldados por el gobierno han reducido los requisitos de capital para los sistemas de acuicultura de recirculación, lo que permite a las cooperativas de tamaño mediano adoptar tecnologías avanzadas que antes eran inaccesibles económicamente. El aumento de los salarios reales en los centros urbanos del Sureste y Sur de Brasil ha impulsado un incremento en el consumo per cápita de pescado, que aumentó a 12 kilogramos en 2025 desde 9 kilogramos en 2020, a medida que los consumidores preocupados por la salud sustituyen cada vez más la carne roja por proteína acuática. La tilapia sigue siendo la especie dominante en producción, principalmente a través del cultivo industrial en jaulas en los embalses de Paraná. Mientras tanto, el camarón Vannamei experimenta el crecimiento más rápido, respaldado por sistemas de bioflocculación que reciclan los residuos nitrogenados y reducen los costos de alimento en un 20%. A pesar de estos avances, desafíos como la volatilidad en el precio del alimento, las fluctuaciones cambiarias y las deficiencias en la vigilancia de enfermedades continúan obstaculizando el crecimiento del mercado. Los desarrollos regulatorios, incluida la zonificación federal en alta mar y los sistemas de trazabilidad basados en cadena de bloques, están creando nuevas oportunidades de ingresos y se proyecta que reconfigurarán el mercado de pesca y acuicultura de Brasil para 2030.
Conclusiones Clave del Informe
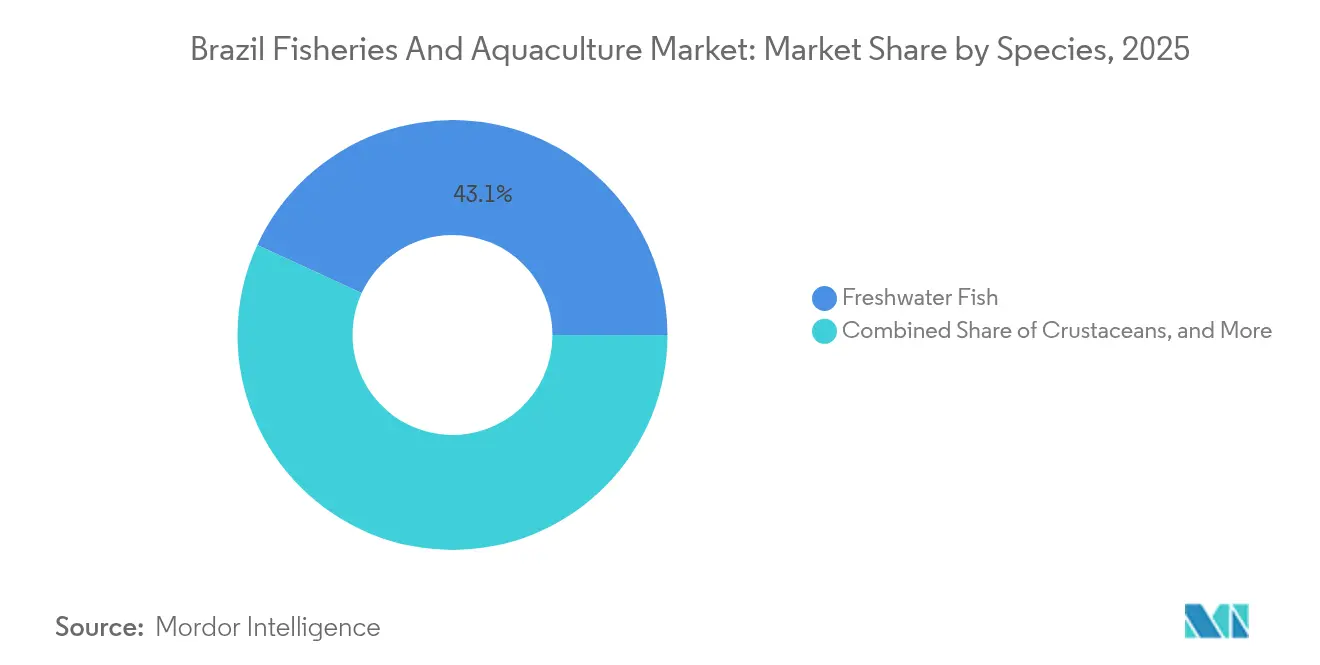
- Por especie, los Peces de Agua Dulce lideraron con el 43,12% del tamaño del mercado de pesca y acuicultura de Brasil en 2025, mientras que se prevé que los Crustáceos crezcan a una CAGR del 12,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda Interna de Productos del Mar | +1.5% | Nacional, más fuerte en los centros urbanos del Sureste y Sur | Largo plazo (≥ 4 años) |
| Subsidios de Bioseguridad Respaldados por el Gobierno | +1.2% | Nacional, con mayor adopción en el Sureste, Sur y Centro-Oeste | Corto plazo (≤ 2 años) |
| Eliminación Gradual de las Cuotas de Pesca Extractiva | +1.0% | Nacional, más pronunciado en las zonas costeras del Sureste y Sur | Mediano plazo (2-4 años) |
| Actualizaciones Obligatorias de Bioflocculación en Granjas | +0.8% | Nacional, concentrado en el Noreste y Centro-Oeste en zonas de estanques de alta densidad | Mediano plazo (2-4 años) |
| Pilotos de Trazabilidad Basada en Cadena de Bloques | +0.4% | Centros urbanos del Sureste (São Paulo, Río de Janeiro) con adopción minorista temprana | Largo plazo (≥ 4 años) |
| Zonificación de Jaulas en Alta Mar alrededor de Islas | +0.3% | Sur (costa de Santa Catarina) y Noreste (islas de Bahía) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda Interna de Productos del Mar
El aumento de los salarios reales en los centros urbanos del Sureste y Sur está impulsando el consumo per cápita de pescado hacia los 12 kilogramos anuales para 2030, frente a los 9 kilogramos en 2020, a medida que los hogares de clase media preocupados por la salud sustituyen la carne roja por especies acuáticas ricas en proteínas. Este cambio dietético está respaldado por programas nutricionales gubernamentales que distribuyen pescado en escuelas públicas de las regiones Norte y Noreste, normalizando la proteína acuática entre los jóvenes y creando una base de consumo que persistirá en la edad adulta. Las cadenas minoristas como Carrefour y Pão de Açúcar ampliaron el espacio en estanterías de mariscos refrigerados en un 20% en 2024, introduciendo productos de tilapia y camarón de marca propia que compiten en precio con las ofertas de marcas reconocidas en un 15% menos, manteniendo una calidad comparable mediante contratos directos con cooperativas de cultivo en jaulas. La implicación estratégica es que la demanda interna está transitando de un mercado sensible al precio y orientado a materias primas hacia un panorama segmentado donde la conveniencia, los atributos de salud y la trazabilidad establecen precios diferenciados, creando oportunidades para los productores capaces de ofrecer calidad consistente y cadenas de suministro transparentes.
Subsidios de Bioseguridad Respaldados por el Gobierno
El programa PescAgro del Ministerio de Agricultura asignó BRL 1.500 millones (USD 300 millones) en préstamos blandos para 2024 y 2025, destinados a gastos de capital para criaderos bioseguros, sistemas de acuicultura de recirculación y equipos de aireación de alta eficiencia energética. Las tasas de interés están limitadas al 6% anual con planes de amortización a 10 años, materialmente por debajo de la tasa de préstamo comercial del 14% vigente en los mercados de crédito agrícola brasileños. Este subsidio reduce el período de recuperación de la inversión de una instalación de sistemas de acuicultura de recirculación de 500 toneladas por año de 8 años a 5 años, haciendo que los sistemas intensivos terrestres sean económicamente viables para las cooperativas de tamaño mediano que anteriormente dependían del cultivo extensivo en estanques. La implicación estratégica es que el crédito gubernamental está catalizando una estructura industrial de dos niveles, con operadores subsidiados que adoptan sistemas de circuito cerrado que minimizan las descargas ambientales, mientras que las granjas no subsidiadas enfrentan una presión creciente para cumplir con los estándares de efluentes cada vez más estrictos.
Eliminación Gradual de las Cuotas de Pesca Extractiva
Las agencias ambientales federales están implementando reducciones graduales en las cuotas de pesca extractiva para especies costeras como sardinas, caballa y mero, con el objetivo de restaurar los stocks sobreexplotados que disminuyeron un 30% entre 2010 y 2020. Estas reducciones de cuotas trasladan la demanda hacia la tilapia y el camarón de cultivo, que ahora abastecen más del 70% del consumo interno de mariscos, frente al 55% en 2020. La transición es más pronunciada en las zonas costeras del Sureste y Sur, donde los pescadores artesanales reciben incentivos gubernamentales para integrarse en cooperativas de acuicultura, aprovechando su conocimiento ecológico local para gestionar sistemas de cultivo en jaulas en estuarios y embalses. La perspectiva estratégica es que las reducciones de cuotas están acelerando el desplazamiento de la pesca extractiva por la acuicultura, aunque también crean oportunidades de nicho para los productores capaces de cultivar especies pelágicas en sistemas de jaulas en alta mar, una frontera tecnológica que sigue subdesarrollada en Brasil a pesar de las condiciones oceanográficas favorables a lo largo de los 7.400 kilómetros de costa.
Actualizaciones Obligatorias de Bioflocculación en Granjas
El Decreto Federal 10.987/25 establece actualizaciones obligatorias de tecnología de bioflocculación para operaciones de estanques de alta densidad que superen las 20 toneladas métricas por hectárea, exigiendo a los productores instalar sistemas de aireación, filtros mecánicos e inoculantes microbianos que reciclan los residuos nitrogenados en flóculos ricos en proteínas, que son consumidos por peces y camarones. Los costos de cumplimiento promedian USD 50.000 por hectárea, una barrera que impacta desproporcionadamente a los operadores de pequeña escala en las regiones Noreste y Centro-Oeste que carecen de acceso al crédito subsidiado[2]. Los sistemas de bioflocculación reducen los costos de alimento en un 20% y permiten duplicar las densidades de siembra sin ampliar la superficie de los estanques, generando períodos de recuperación de la inversión de 3 a 4 años para los productores que alcanzan competencia operativa. La implicación estratégica es que el mandato está consolidando la industria en torno a operadores con escala y experiencia técnica, mejorando simultáneamente el desempeño ambiental y reduciendo la vulnerabilidad del sector a la volatilidad en el precio del alimento.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Operativos por Salinidad | -0.8% | Nacional, más agudo en las granjas de camarón interior del Centro-Oeste y Noreste | Corto plazo (≤ 2 años) |
| Escasez de Líneas de Reproductores en Criaderos | -0.7% | Nacional, limitando la expansión del camarón Vannamei y las especies nativas | Mediano plazo (2-4 años) |
| Dependencia del Alimento Importado | -1.0% | Nacional, exponiendo a todos los productores a la volatilidad cambiaria | Corto plazo (≤ 2 años) |
| Deficiencias en la Vigilancia de Enfermedades en Acuicultura | -0.9% | Nacional, más grave en las zonas de cultivo intensivo en jaulas del Sureste y Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Operativos por Salinidad
Las granjas de camarón interior en las regiones Centro-Oeste y Noreste requieren sistemas de desalinización para alcanzar niveles de salinidad de 15 a 25 partes por mil, consumiendo entre 8 y 12 kilovatios-hora por metro cúbico de agua, lo que incrementa los gastos operativos en más del 22% en comparación con los estanques estuarinos costeros. Las tarifas eléctricas registraron incrementos anuales promedio del 12% entre 2022 y 2024, a medida que las empresas de servicios públicos brasileñas trasladaron los mayores costos de gas natural y los costos de oportunidad hidroeléctrica, erosionando los márgenes brutos por debajo del 10% para los operadores pequeños y medianos que carecen de escala para negociar contratos de energía industrial. Los productores están explorando instalaciones de energía solar fotovoltaica para compensar la demanda eléctrica diurna, pero el requisito de capital inicial de USD 100.000 para un sistema de 100 kilovatios disuade la inversión a menos que existan subsidios adicionales o acuerdos de compra de energía que garanticen tarifas de alimentación a la red. La implicación estratégica es que el cultivo de camarón interior enfrenta un techo de costos que limitará la expansión geográfica a menos que los subsidios de energía renovable o la tecnología de bioflocculación puedan reducir la intensidad de la desalinización.
Escasez de Líneas de Reproductores en Criaderos
Las importaciones limitadas de reproductores de camarón Vannamei libres de patógenos específicos frenan las mejoras en la densidad de siembra, con los criaderos brasileños dependiendo de menos de 10 líneas genéticas certificadas en comparación con más de 40 líneas disponibles en Ecuador y Tailandia. Las restricciones de importación impuestas en 2024 para prevenir la introducción del Virus del Lago Tilapia y el Virus del Síndrome de la Mancha Blanca han limitado inadvertidamente la diversidad genética, reduciendo las ganancias en resistencia a enfermedades y eficiencia de conversión alimentaria que ofrecen los programas de cría internacionales. Los programas de cría doméstica en Embrapa y GeneSeas están desarrollando líneas de reproductores nativos; sin embargo, estos esfuerzos requieren de 5 a 7 años para alcanzar la paridad de rendimiento con la genética importada, creando un cuello de botella a corto plazo que limita el crecimiento de la producción de camarón al 12,5% anual, a pesar de la fuerte demanda de exportación. La perspectiva estratégica es que las restricciones genéticas están limitando las mejoras de productividad en múltiples especies, lo que subraya la necesidad de asociaciones público-privadas que aceleren los programas de cría doméstica mientras gestionan los riesgos de bioseguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Especie:
El Dominio de la Tilapia Enmascara Ganancias de DiversificaciónEl Pez de Agua Dulce lideró con el 43,12% del tamaño del mercado de pesca y acuicultura de Brasil en 2025, respaldado por operaciones de cultivo en jaulas a escala industrial en los embalses de Paraná que aprovechan la infraestructura hidroeléctrica y tasas de conversión alimenticia de 1:4:1 para competir con los exportadores asiáticos. Los programas de selección genética de Embrapa han reducido los ciclos de engorde a 6 meses en climas tropicales y han mejorado la resistencia a enfermedades causadas por Streptococcus agalactiae, lo que permite densidades de siembra superiores a 100 kilogramos por metro cúbico en sistemas de jaulas. Las especies pelágicas, como sardinas, caballa, atún y barracuda, siguen siendo predominantemente de captura silvestre, aunque enfrentan una inflación de precios superior al 15% anual a medida que las reducciones de cuotas federales buscan restaurar las poblaciones sobreexplotadas.
Se prevé que los crustáceos crezcan a una CAGR del 12,32% hasta 2031, impulsados por la tecnología de bioflocos que recicla los residuos nitrogenados en proteína microbiana y reduce los costos de alimentación en un 20%, lo que permite a los productores del Nordeste intensificar las densidades de siembra por encima de 150 postlarvas por metro cuadrado sin ampliar la superficie de los estanques. El camarón vannamei, en particular la langosta, representa segmentos de nicho con alta rentabilidad pero volúmenes de producción limitados debido a los largos ciclos de engorde de 18 a 24 meses y a los requisitos intensivos en capital de las instalaciones de incubación. La implicación estratégica es que el sector acuícola de Brasil está transitando de un monocultivo de tilapia hacia una cartera diversificada que equilibra productos básicos de alto volumen y bajo margen con especies de nicho de alto margen, una estrategia de gestión de riesgos que protege a los productores de impactos sincronizados en cualquier especie individual.



Análisis Geográfico
La región Sureste, anclada por las 180.000 toneladas métricas de producción anual de tilapia de Paraná provenientes de sistemas de cultivo en jaulas en embalses hidroeléctricos y por el papel de São Paulo como principal centro de consumo tanto de productos del mar nacionales como importados. El dominio de Paraná refleja una convergencia de factores favorables, incluida la estabilidad de la calidad del agua en los embalses de Itaipú y Salto Caxias, la proximidad a fábricas de alimento y plantas de procesamiento, y una estructura cooperativa ejemplificada por C.Vale, que integra criadero, engorde y logística de cadena de frío bajo un único modelo de gobernanza. El área metropolitana de São Paulo, con 22 millones de habitantes, impulsa la demanda de tilapia fresca y camarón a través de cadenas de supermercados como Carrefour y Pão de Açúcar, que ampliaron el espacio en estanterías de mariscos refrigerados en un 20% en 2024.
El crecimiento de la región se ve moderado por los recurrentes brotes de Streptococcus que forzaron cosechas de emergencia a finales de 2024, deprimiendo los precios en granja en un 19% y exponiendo la vulnerabilidad de los sistemas de jaulas de alta densidad ante impactos sincrónicos de enfermedades. Los pilotos de trazabilidad mediante cadena de bloques lanzados por Carrefour en São Paulo y Río de Janeiro están captando hogares de alto poder adquisitivo dispuestos a pagar primas del 15% por la verificación del estatus libre de antibióticos, creando un flujo de ingresos diferenciado que compensa la volatilidad de los precios de las materias primas.
Los pilotos de maricultura en alta mar de Santa Catarina, iniciados en 2024, están ensayando cobia y salmón del Atlántico en redes de jaulas en mar abierto posicionadas a 5 kilómetros de la costa, una iniciativa estratégica para diversificarse más allá de las especies de agua dulce y capturar precios premium por peces marinos que actualmente deben ser importados. El Decreto Federal 11.203/25 habilitó 500 hectáreas de zonificación de jaulas en alta mar alrededor de las islas de Santa Catarina y Bahía, permitiendo a los productores eludir los conflictos de uso de suelo con el turismo costero y las restricciones de conservación de manglares. El crecimiento previsto del 6,51% de la región Sur hasta 2031, el más lento entre todas las geografías, refleja las restricciones de uso de suelo y los requisitos de licencias ambientales que limitan la expansión de estanques, impulsando a los productores hacia sistemas intensivos basados en tecnología que requieren mayores inversiones de capital.
Panorama regulatorio
La regulación brasileña de pesca y acuicultura se está endureciendo en torno a la documentación de origen, la gestión de cuotas y los marcos federales que reducen los costos de financiamiento para los productores en cumplimiento. En abril de 2026, el Ministerio de Pesca y Acuicultura (MPA) y el Ministerio de Agricultura y Ganadería (MAPA) publicaron la Ordenanza Interministerial N.º 54/2026, que define la Nota Fiscal do Pescado como el documento oficial de origen del pescado, que ahora es la base documental utilizada en las inspecciones y la trazabilidad a lo largo de toda la cadena.
La gestión de la pesca sigue estando definida por el establecimiento y monitoreo interministerial de cuotas. En febrero de 2026, el MPA y el Ministerio de Medio Ambiente y Cambio Climático (MMA) establecieron cuotas de captura para la temporada 2026 de tainha (Mugil liza) mediante una ordenanza interministerial, reforzando los controles basados en stocks junto con los paneles oficiales de monitoreo. En el ámbito de la acuicultura, entre junio y julio de 2026 se lanzó un paquete de políticas centrado en el Plano Nacional de Desenvolvimento Sustentavel da Aquicultura (PNDSA, 2026-2036) y las líneas de crédito del Plano Safra 2026/2027 para el sector, con tasas de financiamiento de producción anunciadas al 2 % anual y microcrédito de hasta 0,5 %, vinculando las inversiones de modernización y expansión a programas federales.
Análisis de la cadena de valor
La cadena de valor de la pesca y la acuicultura de Brasil abarca reproductores y criaderos, insumos de alimentación y salud, engorde (estanques, jaulas en embalses y operaciones emergentes en alta mar/aguas de la Unión), procesamiento, logística de cadena de frío, y canales minoristas y de exportación. La cadena se está formalizando cada vez más mediante controles digitales y documentales, incluido el paso dado en 2026 para reconocer la Nota Fiscal do Pescado como el documento oficial de origen y los esfuerzos del MPA por ampliar las bases de datos del sector y modernizar el monitoreo de capturas y producción (por ejemplo, la aplicación PesqBR lanzada en Piauí en julio de 2026 para la captura de datos de la pesca artesanal). En el caso de la acuicultura, el crédito subsidiado bajo programas federales (incluidos el Plano Safra 2026/2027 y las líneas anteriores de PescAgro) respalda las mejoras en bioseguridad de criaderos, aireación y sistemas de recirculación, lo que permite a productores medianos y cooperativas invertir en producción de mayor control.
Los principales cuellos de botella siguen concentrados en los insumos y la gestión sanitaria. El alimento es un factor de costo dominante en los sistemas intensivos, mientras que las brechas en la vigilancia de enfermedades y el acceso limitado a reproductores libres de patógenos específicos limitan las mejoras de productividad en el camarón y algunos segmentos de peces. La investigación y desarrollo (I+D) pública y las actividades de extensión se están orientando cada vez más hacia estos puntos críticos: en mayo de 2026, Embrapa Pesca e Aquicultura publicó un protocolo técnico para la producción de tilapia en Tocantins destinado a reducir el uso de alimento sin comprometer el crecimiento, y en junio de 2026 validó, junto con el IZSVe de Italia, un protocolo de mapeo de riesgo sanitario basado en SIG para gestionar la propagación de enfermedades entre granjas dentro de la misma cuenca hidrográfica. Aguas abajo, el procesamiento y la agregación de valor (filetado, distribución refrigerada y programas minoristas vinculados a la trazabilidad) se están expandiendo junto con la demanda en los principales centros urbanos y las cadenas de suministro de tilapia orientadas a la exportación.
Oportunidades de mercado y perspectivas futuras
La formalización impulsada por las políticas y el capital más barato crean espacio para que los productores profesionalizados documenten el origen, cumplan con los controles sanitarios y escalen el procesamiento y la adopción de tecnología. El PNDSA, lanzado por el MPA en junio de 2026, establece un marco de 10 años (2026-2036) centrado en la sostenibilidad y la modernización del sector, mientras que el Plano Safra 2026/2027 redujo las tasas de financiamiento del sector al 2 % anual (y hasta 0,5 % para microcrédito), mejorando el caso de negocio para mejoras como criaderos bioseguros, aireación y sistemas RAS donde el licenciamiento y el cumplimiento son viables. En paralelo, el reconocimiento de la Nota Fiscal do Pescado como documento oficial de origen (Ordenanza Interministerial N.º 54/2026) respalda las rutas de comercialización con alta exigencia de trazabilidad, incluidos los programas minoristas nacionales premium y las adquisiciones de exportación que requieren documentación auditable.
Las oportunidades también se extienden más allá de la venta de pescado entero hacia el procesamiento, los subproductos de economía circular y la gestión de granjas habilitada por tecnología que mejora la supervivencia y la conversión alimenticia frente a costos de insumos volátiles. En mayo de 2026, Codevasf y la UFMA inauguraron una instalación en São Luís, Maranhão, respaldada por una inversión reportada de R$ 1 millón, para convertir los residuos de pescado (piel, huesos, escamas) en insumos de mayor valor, como colágeno y aceites para la industria farmacéutica y cosmética, mostrando cómo los procesadores pueden monetizar los residuales. En las granjas, el cambio hacia herramientas digitales e I+D aplicada, incluidos los protocolos de Embrapa sobre eficiencia alimenticia y mapeo de riesgo de enfermedades a nivel de cuenca, respalda la adopción de prácticas de precisión que reducen las pérdidas en sistemas intensivos. Los productores orientados a la exportación también tienen margen para ajustar su exposición al mercado a medida que cambian las condiciones comerciales, con una mayor contribución de formatos procesados (por ejemplo, filetes) vinculada a una calidad constante y a la documentación de cadena de custodia.
Desarrollos recientes de la industria en Mercado de Pesca y Acuicultura de Brasil
- Junio de 2026: El Ministerio de Pesca y Acuicultura (MPA) lanzó el Plano Nacional de Desenvolvimento Sustentavel da Aquicultura (PNDSA) y la Rede PROAQUI, estableciendo un marco nacional de 10 años (2026-2036) para la modernización del sector. El plan sitúa la simplificación regulatoria, la productividad y la sostenibilidad en el centro de la coordinación federal, brindando a los productores un marco programático más claro para alinear el licenciamiento, la asistencia técnica y las agendas de inversión.
- Octubre de 2025: El MPA publicó su Boletín de Acuicultura 2024, informando que la producción acuícola en aguas de la Unión creció un 20 % en comparación con 2023, alcanzando 148.564,71 toneladas con un valor bruto de producción (VBP) de R$ 1,26 mil millones. La actualización refuerza la importancia estratégica de las aguas administradas federalmente como vía de escalamiento para los volúmenes de pescado de cultivo y para proyectos que dependen de un monitoreo y licenciamiento estandarizados.
- Octubre de 2024: El Departamento de Agricultura de los Estados Unidos eliminó el requisito de Certificado de Salud de Importación para el pescado brasileño, eliminando una barrera no arancelaria que afectaba los envíos a los canales minoristas de América del Norte. Los productores de tilapia orientados a la exportación se beneficiaron de un acceso más fácil al mercado, respaldando un fuerte aumento en el valor de las exportaciones de pescado de cultivo durante el año siguiente.
Mercado de Pesca y Acuicultura de Brasil Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se mide como el valor generado por la producción pesquera y acuícola de Brasil, abarcando los productos acuáticos cultivados y capturados que se comercializan para uso doméstico y comercio exterior. Los valores se expresan en USD para mantener una visión coherente a lo largo de los períodos.
Exclusiones del alcance: Excluimos los insumos previos a la producción, como equipos, alimentos y medicamentos, y también excluimos los márgenes minoristas de productos del mar no relacionados que se encuentran fuera del seguimiento del valor del productor y del comercio.
Descripción General de la Segmentación
- Por Especie (solo fresco)
- Peces Pelágicos
- Sardinas
- Caballa
- Atún
- Barracuda
- Peces Demersales
- Mero
- Jurel
- Emperador
- Pámpano
- Peces de Agua Dulce
- Tilapia
- Crustáceos
- Camarón (Vannamei)
- Langosta
- Moluscos
- Vieira
- Ostra
- Otras Especies
- Peces Pelágicos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza por mapear el rastro oficial de suministro y comercio para que el modelo tenga una base factual sólida. Nos apoyamos en fuentes públicas como FAO FishStat, UN Comtrade, estadísticas comerciales brasileñas del MDIC, series de producción y precios del IBGE, y publicaciones del MAPA sobre acuicultura y normativas sanitarias. Cuando estuvo disponible, también utilizamos revistas científicas revisadas por pares sobre pesca y acuicultura para verificar la dinámica a nivel de especie y los cambios en los sistemas de cultivo.
Para cubrir las brechas que las tablas públicas no abordan adecuadamente, realizamos verificaciones cruzadas con informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reconocida reputación sobre ciclos de cosecha, combinaciones de exportación y cambios de precios. Se utilizaron algunas suscripciones de pago principalmente para obtener información financiera estructurada de empresas y monitoreo de noticias, y se utilizó selectivamente una base de datos de importaciones y exportaciones a nivel de envío para validar la dirección del comercio y los valores unitarios. Estas fuentes documentales no son exhaustivas, y se revisaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario ayudó a anclar el modelo documental en el comportamiento operativo cotidiano, particularmente en lo que respecta a los precios por especie, el valor en puerta de granja frente al valor de primera venta, y cómo la producción se destina a exportaciones frente a compradores domésticos. Hablamos con una combinación de productores, procesadores, comerciantes, asociaciones y participantes de logística y cadena de frío en los principales estados productores, y luego verificamos los supuestos clave con voces del lado de la demanda, como distribuidores y compradores orientados al sector de servicios de alimentación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 15% | Gerentes: 56% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante una reconstrucción de arriba hacia abajo, en la que los volúmenes de producción por grupos de especies clave y los flujos comerciales relacionados se convierten en valor utilizando tendencias de precios observadas y valores unitarios. Dado que la pesca y la acuicultura pueden fluctuar con las estaciones y la biología, el modelo utiliza una combinación de indicadores como volúmenes cosechados (toneladas métricas), valores y volúmenes de exportación e importación, valores unitarios promedio por forma de producto, la dirección de los costos de alimentación como presión sobre los precios en granja, y la demanda de consumo doméstico reflejada en la disponibilidad de suministro y los balances comerciales.
Los resultados se verifican luego con aproximaciones selectivas de abajo hacia arriba, incluidos cálculos de precio de venta promedio por volumen muestreado para las principales especies y verificaciones de canales sobre cómo los precios de primera venta se mueven frente a los precios de exportación. Cuando existen brechas locales, como precios faltantes para un grupo de especies menor, utilizamos valores unitarios de referencia de sustitutos cercanos y luego los ajustamos tras la retroalimentación de expertos. Para el pronóstico, utilizamos análisis de escenarios respaldados por suavizado basado en tendencias en las principales series de entrada, y luego alineamos la trayectoria futura con lo que los participantes de la industria esperan en cuanto a adiciones de capacidad, condiciones de enfermedades y bioseguridad, y cambios en el acceso a los mercados de exportación.
Ciclo de Validación de Datos y Actualización
Antes de que los números sean finalizados, los resultados se triangulan con señales independientes como los movimientos del valor unitario de exportación, la consistencia del crecimiento de la producción y la disponibilidad doméstica implícita después del comercio neto. Si una variación parece inusual, revisamos la serie de origen, verificamos las conversiones y, en algunos casos, nos reconectamos con los encuestados para confirmar si el cambio es estructural o temporal.
A continuación, se realiza una revisión interna de múltiples etapas para que los supuestos, los cálculos y los movimientos interanuales sean fáciles de rastrear. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios que afectan las aprobaciones de cultivo o cambios repentinos en la demanda de exportación. Justo antes de la entrega, realizamos una revisión actualizada de las últimas publicaciones públicas para que los clientes reciban la visión más actual que podemos respaldar.
Tamaño del Mercado del Sector de Pesca y Acuicultura de Brasil según el Análisis de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la pesca y acuicultura de Brasil a menudo no coinciden porque el mercado no se define de la misma manera, y algunos estudios se inclinan más hacia el gasto minorista mientras que otros se mantienen más cerca del valor de producción y comercio. Las diferencias también aparecen cuando el momento del tipo de cambio, la elección del año base y la forma en que se proyectan los precios se manejan de manera diferente.
La brecha principal proviene de mezclar las ventas minoristas de productos del mar con el valor del sector, donde Mordor Intelligence trata el mercado como el valor de la pesca y la acuicultura vinculado a la producción, el equilibrio del consumo y los flujos de importación y exportación, en lugar de contabilizar las capas de precios de venta al consumidor minorista y los impuestos. Otro factor es cómo se manejan las especies y la forma del producto, ya que algunas estimaciones utilizan amplias categorías de productos del mar mientras que otras rastrean los grupos de especies y las tendencias de valor unitario con mayor precisión. Por último, la frecuencia de actualización importa porque los volúmenes de exportación, los valores unitarios y las condiciones de acceso impulsadas por políticas pueden moverse significativamente dentro de un año, lo que luego desplaza la línea de base a corto plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12.300 millones de USD (2025) | |
| Consultora Global A | 12.800 millones de USD (2024) | Utiliza un año base diferente y una trayectoria de crecimiento más rápida, y el resumen público no muestra claramente cómo se validan año a año los valores unitarios de exportación, la transmisión de precios domésticos y la combinación a nivel de especie. |
| Editor de Datos Comerciales B | 7.370 millones de USD (2022) | Valora los productos del mar al precio de venta minorista e incluye impuestos en todas las categorías minoristas, lo que representa una visión más estrecha del lado de la demanda y no es directamente comparable con un valor del sector de pesca y acuicultura construido a partir de señales de producción y comercio. |
La dispersión en la tabla se explica principalmente por si el número está más cerca de la creación de valor del sector o más cerca del gasto minorista en productos del mar, y por cómo se establecen los años base y el momento de la moneda. Nuestro enfoque se mantiene rastreable a variables medibles como el volumen de producción, el comercio neto y las tendencias de valor unitario, lo que hace que el total final sea más fácil de replicar y explicar cuando se cuestionan los supuestos.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad crecerá el mercado de pesca y acuicultura de Brasil hasta 2031?
Se proyecta que se expandirá a una CAGR del 5,83%, pasando de USD 13,02 mil millones en 2026 a USD 17,29 mil millones en 2031.
¿Qué especie muestra el mayor potencial de crecimiento?
El camarón Vannamei lidera con una previsión de crecimiento anual del 12,32% gracias a los estanques de bioflocculación que reducen los costos de alimento en un 20%.
¿Qué papel desempeña el financiamiento de PescAgro?
Los préstamos blandos, con una tasa de interés limitada al 6%, acortan el período de recuperación de la inversión para los sistemas intensivos a cinco años y financian criaderos bioseguros y sistemas de aireación de alta eficiencia energética.
¿Por qué es importante la trazabilidad mediante cadena de bloques?
Las etiquetas con código QR permiten a los compradores verificar la bioseguridad de la granja y el estatus libre de antibióticos, obteniendo primas de precio del 15% y facilitando el acceso a los mercados europeos.