
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
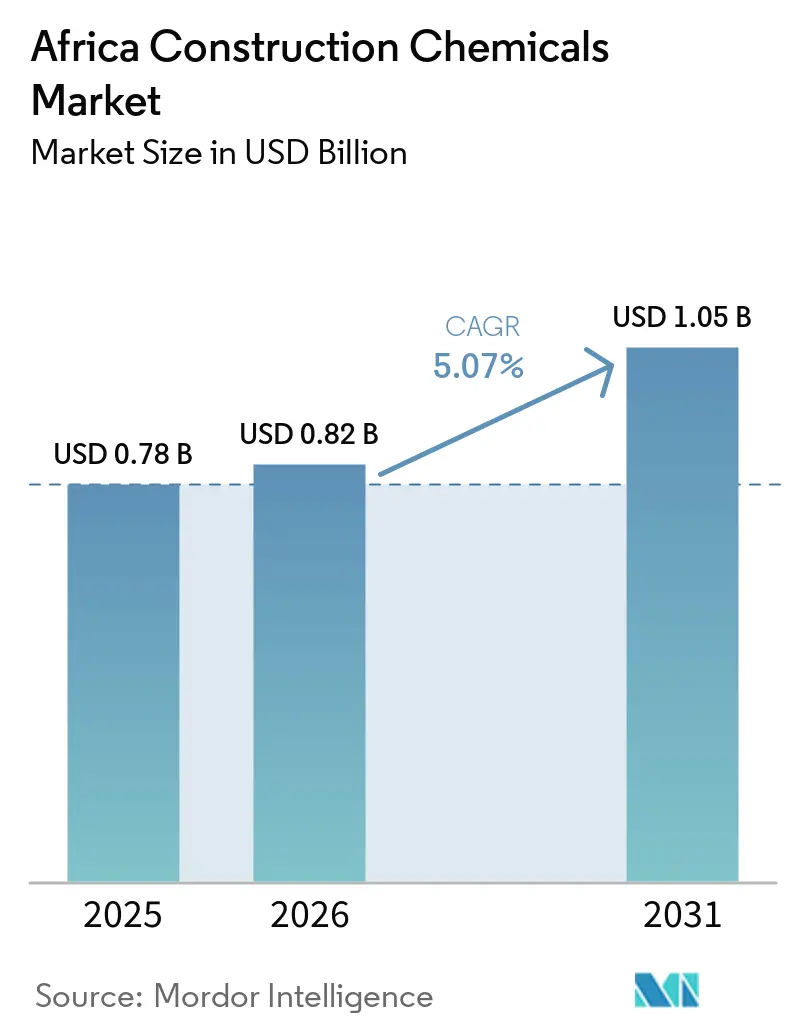
| Tamaño del mercado en el año base (2025) | 0.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.07 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Químicos para la Construcción en África por Mordor Intelligence
El tamaño del Mercado de Químicos para la Construcción en África fue valorado en 0,78 mil millones de USD en 2025 y se estima que crecerá desde 0,82 mil millones de USD en 2026 hasta 1,05 mil millones de USD en 2031, a una CAGR del 5,07% durante el período de previsión (2026-2031). La demanda está aumentando porque la rápida urbanización choca con las históricas brechas de infraestructura, lo que impulsa a los constructores a especificar aditivos de alto rendimiento que prolongan la vida útil estructural y reducen los costos de propiedad. Las autoridades públicas favorecen la velocidad y la durabilidad, orientando la contratación hacia morteros premezclados, selladores con bajo contenido de COV y materiales cementantes suplementarios que cumplen con las emergentes normativas de carbono. Los proveedores multinacionales aprovechan estos cambios abriendo laboratorios regionales, mientras que las empresas nacionales se concentran en la distribución asequible de aditivos básicos. El mercado de químicos para la construcción en África también se beneficia de megaproyectos como la Nueva Capital Administrativa de Egipto y la Refinería Dangote de Nigeria, que generan grandes picos de consumo de productos acotados en el tiempo y establecen estándares de rendimiento más elevados que gradualmente se extienden a las obras residenciales y comerciales.
Conclusiones Clave del Informe
- Los aditivos para concreto representaron el 24,78% de la cuota del mercado de químicos para la construcción en África en 2025, mientras que las soluciones de impermeabilización avanzan a una CAGR del 5,72% hasta 2031.
- La construcción residencial representó el 41,98% del tamaño del mercado de químicos para la construcción en África en 2025, pero la infraestructura y las obras públicas se están expandiendo a una CAGR del 6,40% hasta 2031.
- El Resto de África concentró el 51,48% de la demanda de 2025, mientras que se proyecta que Egipto registre la CAGR más rápida del 6,34% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del programa de megaproyectos de infraestructura | +1.2% | Egipto, Nigeria, Marruecos; con efectos secundarios en Kenia y Tanzania | Mediano plazo (2-4 años) |
| Implementación de políticas de vivienda asequible y densificación urbana | +0.9% | Sudáfrica, Egipto, Nigeria; en fase emergente en Ghana y Costa de Marfil | Corto plazo (≤ 2 años) |
| Demanda de estructuras de alta resistencia y eficiencia energética | +0.7% | Global, con adopción temprana en Sudáfrica y Egipto | Largo plazo (≥ 4 años) |
| Incentivos fiscales para el cemento verde y regulación de carbono incorporado | +0.6% | Sudáfrica, Marruecos; programas piloto en Egipto | Largo plazo (≥ 4 años) |
| Valorización de relaves mineros en materiales cementantes suplementarios | +0.4% | Sudáfrica, Zambia, RDC; limitado a regiones de minería intensiva | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Programa de Megaproyectos de Infraestructura
Egipto comprometió USD 18 mil millones en infraestructura en 2025, con su Nueva Capital Administrativa que por sí sola requiere 45 millones de m³ de concreto hasta 2030. Un impulso similar es visible en Nigeria, donde la Refinería Dangote consumió morteros especiales y revestimientos para proteger el concreto de los hidrocarburos y estableció nuevos estándares de contratación para instalaciones industriales. La extensión del tren de alta velocidad de Marruecos a Marrakech, financiada por el Banco Africano de Desarrollo, exige aditivos de baja retracción para reducir el agrietamiento de las losas, elevando las barreras técnicas de entrada. El Corredor Lamu–Sudán del Sur–Etiopía de Kenia requiere proveedores de químicos certificados bajo ISO 9001, lo que señala una creciente preferencia por el valor en el ciclo de vida frente al menor costo. Los contratistas tienden a acumular membranas y lechadas antes de las temporadas de lluvias, acortando los plazos de entrega y recompensando a los distribuidores con almacenamiento local. En conjunto, estos megaproyectos amplían el mercado de químicos para la construcción en África al canalizar especificaciones premium desde la infraestructura emblemática hacia los proyectos residenciales y comerciales del mercado masivo.
Implementación de Políticas de Vivienda Asequible y Densificación Urbana
El programa Breaking New Ground de Sudáfrica entregó 120.000 unidades subsidiadas en 2025, cada una utilizando morteros modificados con polímeros que cumplen los objetivos de durabilidad de 50 años establecidos por el Consejo Nacional de Registro de Constructores de Viviendas[1]. La Iniciativa de Vivienda Social de Egipto busca 1 millón de unidades para 2030 y especifica adhesivos para azulejos premezclados para evitar errores de mezcla en obra, consolidando el volumen entre proveedores acreditados. El Fondo Nacional de Vivienda de Nigeria, a pesar de las brechas de financiamiento, estimula a los promotores privados en Lagos y Abuja a adoptar pisos autonivelantes que aceleran los cronogramas de entrega. Accra y Nairobi persiguen ahora la densificación vertical, que consume más sistemas de anclaje y sellantes de fachada por proyecto que la expansión horizontal de un solo nivel. La demanda predecible a varios años permite a los productores de químicos ubicar plantas de mezclado más cerca de los corredores de crecimiento, reduciendo los costos de flete y cubriendo las fluctuaciones cambiarias. El mercado de químicos para la construcción en África gana, por tanto, una base de volumen residencial fiable que sustenta inversiones de capacidad más amplias.
Demanda de Estructuras de Alta Resistencia y Eficiencia Energética
Los constructores de edificios en altura en Johannesburgo, El Cairo y Lagos especifican ahora concreto con resistencia a la compresión superior a 60 MPa para optimizar los coeficientes de ocupación de planta y reducir las dimensiones de las columnas. Los superplastificantes MasterGlenium de BASF permitieron relaciones agua-cemento inferiores a 0,35 y capturaron el 18% del subsegmento de aditivos de alto rendimiento de Sudáfrica en 2025[2]. El código energético actualizado de Marruecos prioriza la masa térmica; esto fomenta los ensayos de concreto mejorado con materiales de cambio de fase utilizando el CoolCrete de Sika en Casablanca. La Agenda 2063 de la Unión Africana hace hincapié en la adaptación climática, lo que impulsa la contratación de revestimientos superficiales reflectantes que reducen los efectos de isla de calor. Los proyectos costeros incluyen cada vez más aditivos inhibidores de la corrosión para frenar la penetración de cloruros, añadiendo demanda especializada a lo que antes era un sector orientado al volumen. Estas preferencias amplían el conjunto de valor dentro del mercado de químicos para la construcción en África y orientan la I+D hacia productos multifuncionales.
Incentivos Fiscales para el Cemento Verde y Regulación de Carbono Incorporado
La Ley del Impuesto al Carbono enmendada de Sudáfrica grava con ZAR 190 (USD 10) por tonelada de CO₂ que supere un umbral de referencia, aumentando el interés en las mezclas de escoria y ceniza volante. Marruecos otorga una rebaja del 20% en el impuesto sobre sociedades cuando los fabricantes utilizan subproductos industriales en mezclas cementantes, canalizando EUR 45 millones de capital privado hacia mejoras de bajo carbono desde 2024. Egipto introdujo el etiquetado voluntario de carbono incorporado en 2025; aunque la adopción es incipiente, los promotores globales ya exigen el cumplimiento, presionando a los proveedores locales para que cuantifiquen sus huellas. Los distintos límites de COV entre mercados aumentan la complejidad: un sistema de impermeabilización aprobado en Sudáfrica a menudo requiere reformulación antes de obtener la aprobación egipcia, elevando los costos de I+D y reduciendo el campo de juego. Los formuladores globales con laboratorios distribuidos pueden amortizar estos gastos, mientras que las empresas más pequeñas corren el riesgo de abandonar el mercado, impulsando al mercado de químicos para la construcción en África hacia una mayor concentración.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los límites de COV y de productos químicos peligrosos | -0.5% | Sudáfrica, Egipto; en fase emergente en Nigeria y Kenia | Mediano plazo (2-4 años) |
| Volatilidad de precios de materias primas dependientes de importaciones | -0.6% | Todos los mercados excepto Sudáfrica (producción local parcial) | Corto plazo (≤ 2 años) |
| Productos falsificados o de especificación inferior que erosionan la confianza de los contratistas | -0.3% | Nigeria, Kenia, Tanzania; limitado en Sudáfrica y Marruecos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Límites de COV y de Productos Químicos Peligrosos
Sudáfrica limita ahora los COV en sellantes y revestimientos a 50 g/L bajo la Ley Nacional de Gestión Ambiental, forzando un viraje hacia químicas de base acuosa. Las multinacionales amortizan las pruebas y certificaciones a nivel global, pero las empresas regionales enfrentan costos unitarios inviables, lo que lleva a la discontinuación de productos. La Directiva de Emisiones Industriales de Egipto prohíbe determinados ftalatos en resinas para pisos, recortando temporalmente la oferta en el segmento comercial. Nigeria elabora normas similares, aunque las lagunas de cumplimiento permiten la coexistencia de importaciones de bajo cumplimiento con líneas premium, erosionando la confianza de los contratistas. A medida que las regulaciones convergen hacia los estándares de la UE, las empresas sin capacidad de reformulación corren el riesgo de quedar excluidas de la infraestructura financiada por donantes que exige certificación de terceros. Esta presión de cumplimiento resta puntos de crecimiento al mercado de químicos para la construcción en África.
Volatilidad de Precios de Materias Primas Dependientes de Importaciones
Las materias primas poliméricas, que representan hasta el 60% de los costos de formulación, siguen siendo en gran medida importadas, lo que expone a los mezcladores locales a fluctuaciones cambiarias y shocks de flete. El rand sudafricano cayó un 12% frente al euro en 2025, comprimiendo los márgenes de los contratos denominados en rand pero suministrados con resinas denominadas en euros. Las restricciones de divisas de Nigeria retrasaron los envíos de resinas por 90 días, provocando paralizaciones de proyectos o compromisos de calidad. Las desviaciones de envíos por el Mar Rojo elevaron el flete de Róterdam a Lagos un 35%, añadiendo USD 200 por tonelada a los costos en destino. La planta de polímeros de Dangote en Lagos, prevista para 2028, puede aliviar la escasez regional, aunque la exposición a corto plazo persiste. Dicha volatilidad induce primas de riesgo en los precios, frena el apetito inversor y ralentiza el mercado de químicos para la construcción en África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Impermeabilización Supera a los Aditivos TradicionalesLos aditivos para concreto capturaron el 24,78% de la cuota del mercado de químicos para la construcción en África en 2025 porque siguen siendo insumos estándar para los productores de concreto premezclado en todo el continente. Sin embargo, las soluciones de impermeabilización se están expandiendo a una CAGR del 5,72% hasta 2031, lo que refleja un viraje hacia la resiliencia climática en ciudades propensas a inundaciones como Lagos y Ciudad del Cabo. Los grandes proyectos de infraestructura, incluidos los túneles del Metro de El Cairo, especifican ahora sistemas de membrana integrados como SikaProof, que incorporan barreras de humedad durante el colado y elevan la intensidad química por metro cúbico de concreto. La creciente preferencia por los aditivos cristalinos que sellan automáticamente las microfisuras también impulsa la sustitución desde los revestimientos superficiales hacia la impermeabilización interna.
Los productos de reparación y rehabilitación ganan impulso a medida que puentes y plantas de agua construidos durante las décadas de 1970 a 1990 alcanzan sus ciclos de renovación. El atraso de ZAR 20 mil millones en mantenimiento de puentes de Sudáfrica acelera la adopción de morteros modificados con polímeros que prolongan la vida útil de los activos en 15 años. La construcción de centros de datos por parte de operadores de hiperescala impulsa la demanda de resinas para pisos electrostáticamente disipativas, un nicho que ni los actores globales ni los regionales dominan, creando espacios en blanco dentro del mercado de químicos para la construcción en África. Mientras tanto, los límites de COV desafían a los revestimientos protectores a base de solventes; los contratistas siguen siendo reacios a hacer la transición completa a alternativas de base acuosa sin datos de durabilidad equivalentes, ralentizando el ciclo de sustitución.


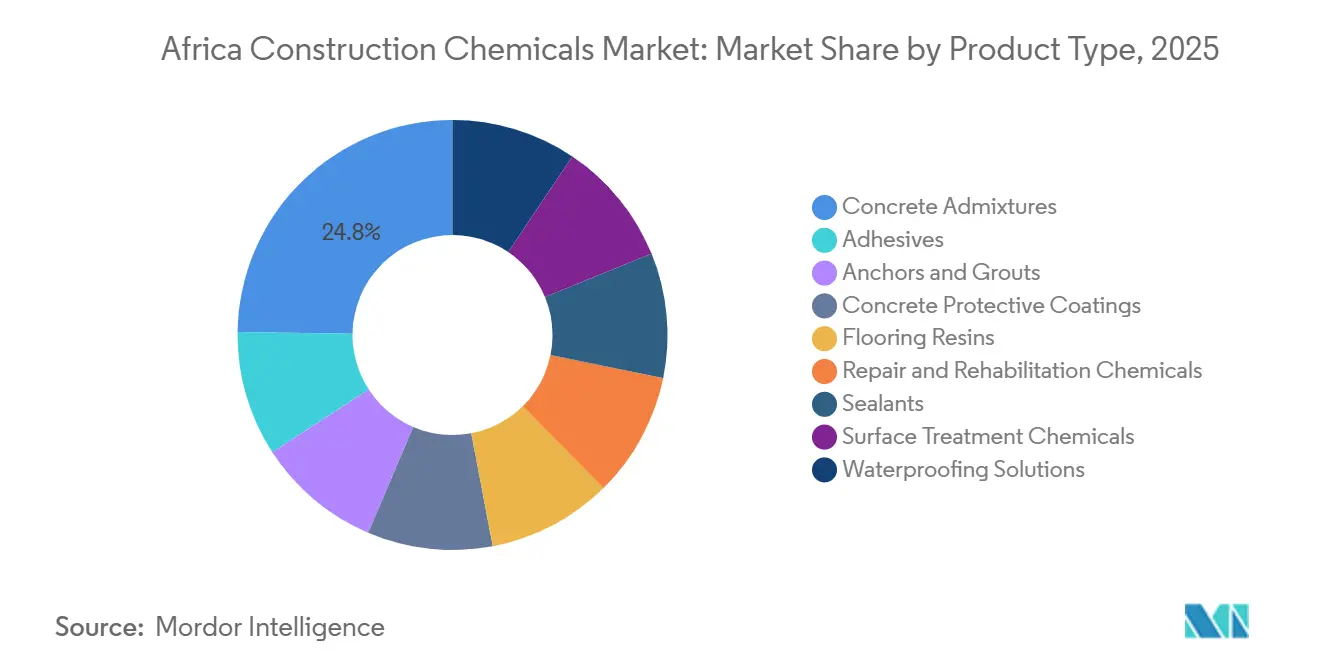
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Dominio Residencial Enmascara el Auge de la InfraestructuraLos proyectos residenciales representaron el 41,98% del volumen de 2025 porque los gobiernos subsaharianos subvencionan la vivienda para gestionar la migración urbana. Los morteros ricos en polímeros, los adhesivos para azulejos y los sellantes contribuyen a alcanzar los objetivos de finalización rápida, anclando una demanda estable dentro del mercado de químicos para la construcción en África. Sin embargo, la infraestructura y las obras públicas se están expandiendo a una CAGR del 6,40%, impulsadas por los prestamistas multilaterales que condicionan los préstamos al cumplimiento de la edificación sostenible. Egipto exigió el reemplazo del 20% del clínker en obras públicas en 2025, duplicando las ventas de aditivos mezclados con escoria en un solo ciclo presupuestario. Los edificios de oficinas en altura en Sandton y Westlands ensayan concreto autorreparable, posicionando a los promotores de oficinas como primeros adoptantes de sistemas premium.
Las instalaciones industriales, desde los yacimientos mineros en el Cinturón de Cobre hasta las refinerías en Port Harcourt, requieren resistencia química y tolerancia a la abrasión, lo que sustenta las ventas de revestimientos especiales con márgenes más elevados. A medida que la urbanización madura y los programas de vivienda se moderan, el viento político favorable a la infraestructura la mantiene en camino de superar a la vivienda en contribución de valor para 2031. En consecuencia, los proveedores recalibran sus carteras para alinearse con los corredores de transporte, las plantas de energía y los proyectos de agua, en lugar de orientarse exclusivamente hacia los promotores residenciales.

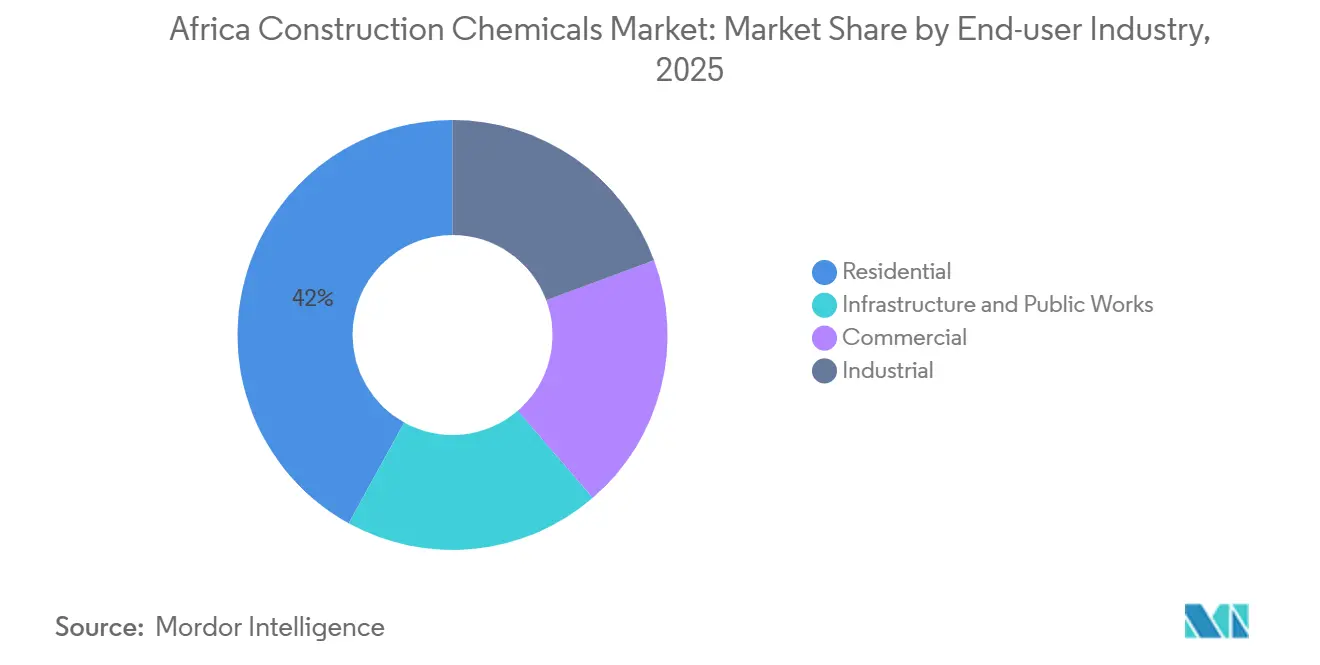
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Químicos para la Construcción de Egipto y África Austral
El resto de África, que abarca más de 40 mercados más pequeños, absorbió el 51,48% de la demanda de 2025, aunque la distribución sigue siendo fragmentada, lo que eleva los costos logísticos y complica la certificación. Egipto avanza a un ritmo acelerado con una CAGR del 6,34%, gracias a que la contratación centralizada y una cartera de proyectos de 58.000 millones de USD proporcionan un volumen predecible. Sika y BASF inauguraron plantas de mezcla en la Zona Económica del Canal de Suez, reduciendo los tiempos de entrega y protegiendo los márgenes de los choques cambiarios. Sudáfrica logra un crecimiento de dígito medio, respaldado por los estrictos protocolos de la Oficina de Normas de Sudáfrica, que elevan la calidad de los productos y crean plataformas de exportación hacia Botsuana y Namibia.
Mercado de Químicos para la Construcción de África del Norte, Occidental y Oriental
Nigeria presenta características duales: la demanda de productos premium en Lagos y Abuja contrasta con las compras de especificaciones bajas en las ciudades secundarias. Las fluctuaciones cambiarias y la infiltración de productos falsificados frenan el crecimiento; sin embargo, la próxima autosuficiencia petroquímica podría modificar favorablemente las estructuras de costos para 2028. Marruecos aprovecha los programas de asociación con la UE, convirtiéndose en un adoptante temprano de selladores con bajo contenido de COV y aditivos con contenido reciclado. Kenia, Tanzania y Ghana se benefician de la infraestructura financiada por China, que importa especificaciones internacionales, lo que obliga a los proveedores locales a mejorar su calidad o retirarse del mercado, consolidando gradualmente el segmento regional del mercado africano de químicos para la construcción.
Panorama regulatorio
La regulación de productos químicos para la construcción en África está fragmentada, con requisitos específicos por país sobre desempeño de productos, emisiones y conformidad de materiales que pueden reconfigurar las vías de calificación para selladores, recubrimientos, aditivos y sistemas de pisos. En Sudáfrica, el National Regulator for Compulsory Specifications (NRCS) hace cumplir las especificaciones obligatorias para materiales de construcción (incluidas las VC del cemento), mientras que el South African Bureau of Standards (SABS) emite las normas SANS que se vuelven obligatorias cuando se referencian en una VC, creando una ruta de cumplimiento estructurada para el acceso al mercado.
Los controles ambientales y de productos químicos influyen cada vez más en las decisiones de formulación y en la selección de proveedores en proyectos de mayor envergadura financiados por donantes y en la contratación pública. El contexto del informe señala límites más estrictos de COV y sustancias químicas peligrosas en mercados clave (en particular Sudáfrica y Egipto) y el crecimiento de los programas de carbono incorporado, incluida la introducción por parte de Egipto de un etiquetado voluntario de carbono incorporado en 2025, que en conjunto elevan las necesidades de pruebas, documentación y reformulación, y favorecen a los proveedores con procesos de certificación establecidos y capacidad de servicio técnico.
Análisis de la cadena de valor
La cadena de valor de los productos químicos para la construcción en África comienza con insumos ascendentes importados (polímeros, dispersantes y aditivos especializados), seguidos de mezcla y envasado regionales en formatos líquidos y en polvo para distribución local. La dependencia de las importaciones convierte la logística y la exposición al tipo de cambio en factores de costo relevantes, con puntos de entrada comunes como Durban (Sudáfrica), Alejandría y Puerto Said (Egipto) y Mombasa (Kenia), tras lo cual los productos se desplazan por almacenes locales, distribuidores y canales de contratistas.
La demanda en el eslabón final está impulsada por productores de hormigón premezclado y prefabricado (aditivos), aplicadores de impermeabilización y pisos, y contratistas de proyectos que solicitan cada vez más presentaciones técnicas, pruebas in situ y documentación de certificación. La fabricación local se centra normalmente en la mezcla más que en la síntesis química completa, por lo que los proveedores se diferencian mediante conocimiento de formulación, laboratorios de aplicación y soporte de campo, mientras que las multinacionales y los actores regionales de mayor tamaño utilizan plantas localizadas y centros técnicos para reducir los plazos de entrega y la variabilidad del suministro en proyectos de infraestructura y obras públicas.
Panorama Competitivo
Concentración del Mercado
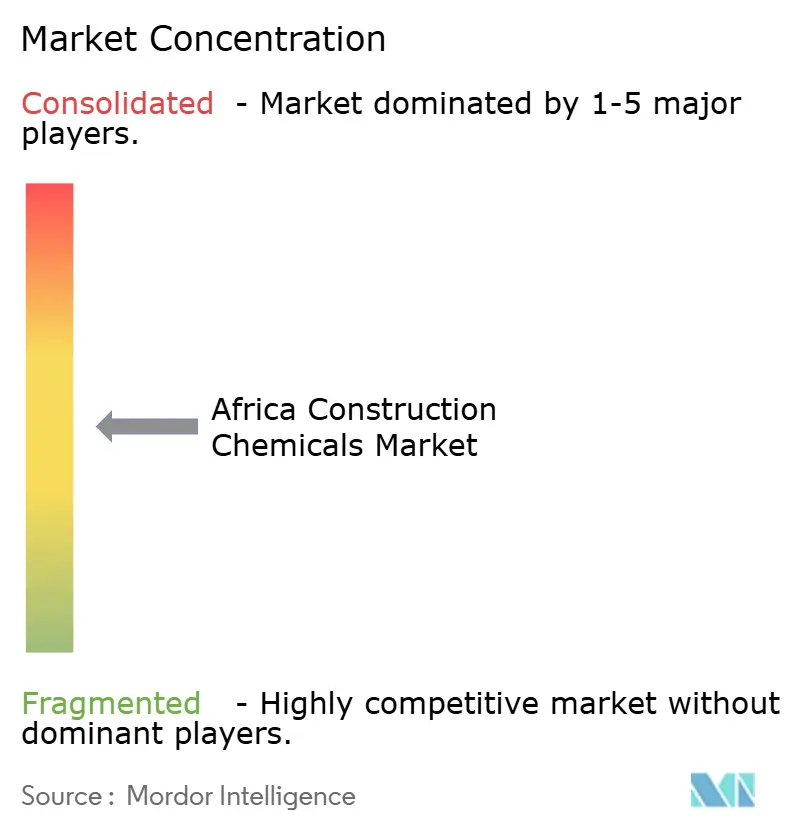
El mercado de Químicos para la Construcción en África está moderadamente consolidado. Las unidades móviles de pruebas in situ de Sika incorporan ingenieros en los sitios de obra en Egipto y Sudáfrica, generando costos de cambio donde los fallos de rendimiento conllevan daños liquidados. Los campeones regionales como Dangote Industries, AfriSam y PPC Ltd aprovechan la competitividad en precios y la proximidad a las materias primas en los aditivos básicos, aunque carecen de una I+D profunda para las químicas avanzadas. Quedan espacios en blanco en pisos especializados para centros de datos, lechadas de refuerzo sísmico y concreto de ultra alto rendimiento. Los disruptores, como la próxima planta de polímeros de Dangote, apuntan a la integración hacia atrás de las materias primas, lo que podría reducir las bases de costos para las líneas de químicos internas y reconfigurar la intensidad competitiva en toda África Occidental.
Líderes de la Industria de Químicos para la Construcción en África
-
Saint-Gobain
-
BASF
-
Sika AG
-
Mapei S.p.A.
-
Dangote Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Africano de Químicos para la Construcción Empresas cubiertas en este informe
- BASF
- AfriSam
- Arkema
- CMB
- Conmix
- Dangote Industries Limited
- Dow
- EAMIC
- Portland Cement Plc
- Hemts
- Lafarge
- Mapei
- PPC Ltd
- RowChem Industries Ltd
- Saint-Gobain
- Sika AG
- SOCHEM
Lea el análisis de las empresas de mercado africano de químicos para la construcción
Oportunidades de mercado y perspectivas futuras
La fabricación localizada y la presencia de servicios técnicos son una palanca clave de oportunidad donde la dependencia de las importaciones y el riesgo de plazos de entrega pueden ralentizar la ejecución de proyectos, especialmente para sistemas de impermeabilización premium, morteros de inyección especializados y pisos avanzados. En 2026, BASF inauguró una instalación de producción de dispersiones ampliada en Durban con capacidades de aplicación mejoradas, y Sika amplió su fabricación en África (incluida una nueva capacidad en Tanzania mencionada en anuncios de 2026), reforzando un modelo operativo en el que la seguridad de suministro y la resolución de problemas a nivel local se traducen en un estatus de proveedor preferido más sólido en construcciones de infraestructura e industriales complejas.
Los materiales vinculados a la sostenibilidad y los programas de circularidad también están creando rutas de mercado más concretas para proveedores diferenciados, junto con las necesidades de cumplimiento de carbono incorporado y COV destacadas en el contexto del informe. Saint-Gobain Africa lanzó un servicio de reciclaje de yeso en Sudáfrica en 2026, apoyando prácticas de construcción circular y generando oportunidades de arrastre para sistemas posicionados en torno a la reducción de residuos y la documentación lista para el cumplimiento. Al mismo tiempo, las grandes iniciativas de sustitución de cemento y clínker, incluido el mandato egipcio de 2025 de sustitución de clínker en obras públicas mencionado en el contexto del informe, aumentan la demanda de paquetes de aditivos compatibles con un mayor uso de MCS, lo que abre espacio para formuladores capaces de demostrar desempeño en diferentes químicas de cemento.
Desarrollos recientes de la industria en Mercado Africano de Químicos para la Construcción
- Julio de 2026: Saint-Gobain Africa lanzó el primer servicio gratuito de reciclaje de yeso de Sudáfrica en la fábrica Gyproc en Brakpan, Gauteng. La iniciativa de construcción circular fortalece las credenciales de sostenibilidad y reduce los residuos de productos de yeso en las cadenas de suministro regionales. La medida refuerza la posición de mercado de Saint-Gobain Africa al alinearse con la demanda regional de soluciones de construcción sostenibles.
- Julio de 2026: Saint-Gobain Africa: lanzó el primer servicio gratuito de reciclaje de yeso de Sudáfrica en su fábrica Gyproc en Brakpan, Gauteng, para apoyar la construcción circular. La iniciativa profundiza las prácticas locales de economía circular y amplía el impacto de Saint-Gobain Africa en materiales de construcción sostenibles.
- Marzo de 2026: BASF inauguró una instalación de producción de dispersiones ampliada en Durban, Sudáfrica. La expansión del centro regional mejora el suministro de recubrimientos y materiales de construcción en el sur, el este y el oeste de África. La instalación fortalece la presencia de BASF en el mercado africano de productos químicos para la construcción al mejorar la seguridad de suministro y la capacidad de servicio.
Mercado Africano de Químicos para la Construcción Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado comprende los ingresos obtenidos en África por los químicos para la construcción utilizados para mejorar el rendimiento del hormigón y los edificios, incluyendo aditivos, sistemas de impermeabilización, productos de reparación y protección, pavimentos, lechadas, selladores y soluciones relacionadas vendidas para actividades de construcción.
Exclusiones del alcance: Se excluyen el cemento a granel, los áridos, el hormigón premezclado, las pinturas estándar y los materiales de construcción generales que no se comercializan como formulaciones de químicos para la construcción.
Panorama General de la Segmentación
- Por Tipo de Producto
- Adhesivos
- Anclajes y Lechadas
- Aditivos para Concreto
- Revestimientos Protectores para Concreto
- Resinas para Pisos
- Químicos de Reparación y Rehabilitación
- Sellantes
- Químicos de Tratamiento Superficial
- Soluciones de Impermeabilización
- Por Industria de Usuario Final
- Infraestructura y Obras Públicas
- Comercial
- Industrial
- Residencial
- Por Geografía
- Sudáfrica
- Egipto
- Nigeria
- Marruecos
- Resto de África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la visión de la actividad constructiva a nivel de país y las señales de demanda de productos que explican dónde se concentra habitualmente el consumo de productos químicos. Se consultaron fuentes públicas como las oficinas nacionales de estadística y los ministerios de construcción, portales de aduanas y aranceles para los patrones de importación, UN Comtrade para la verificación de la dirección del comercio, el Banco Mundial para los indicadores de infraestructura y vivienda, y los organismos de normalización que publican orientaciones relacionadas con el hormigón y la impermeabilización.
Para traducir estas señales en un modelo de dimensionamiento utilizable, también se revisaron informes anuales, presentaciones para inversores y anuncios de carteras de proyectos de participantes relevantes de la industria y contratistas, junto con actualizaciones de prensa y asociaciones de reconocido prestigio. Cuando una serie de datos pública estaba incompleta, se utilizaron suscripciones de pago aprobadas para los estados financieros de las empresas y para las verificaciones de importaciones y exportaciones a nivel de envío, con el fin de reducir los puntos ciegos. Esta lista es ilustrativa, y también se utilizaron muchas otras fuentes públicas y de pago para recopilar datos, validar supuestos y aclarar preguntas durante el análisis.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué grupos de productos se especifican realmente en los principales mercados africanos y cómo evolucionan los precios con los costos de las materias primas y la logística. Se realizaron entrevistas con fabricantes, distribuidores, aplicadores y grandes contratistas en el Norte de África y el África Subsahariana, y se utilizaron preguntas de seguimiento para someter a prueba de estrés los supuestos documentales sobre diseños de mezclas, adopción de sistemas de impermeabilización y demanda de rehabilitación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 18% | Gerentes: 57% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comenzó con una construcción descendente en la que el gasto en construcción y la combinación de proyectos por país se convirtieron en un conjunto de demanda de productos químicos utilizando la intensidad de uso observada para las principales aplicaciones. Dado que el mismo gasto puede traducirse en consumos muy diferentes, los datos de entrada se ajustaron utilizando indicadores prácticos como la penetración del hormigón premezclado frente a la mezcla en obra, la proporción de obras de infraestructura, la adopción de impermeabilización en sótanos y cubiertas, la actividad de rehabilitación y las tasas de dosificación típicas de los aditivos en el hormigón.
Posteriormente, se añadieron verificaciones ascendentes selectivas para que los totales se mantuvieran realistas, incluyendo rangos de precio por kilogramo y volumen muestreados por grupo de productos, verificaciones del canal de distribución y divisiones de ingresos a nivel de proveedor cuando estaban disponibles. Las brechas se gestionaron utilizando países de referencia con códigos de construcción y prácticas constructivas similares, seguido de una calibración mediante flujos comerciales y retroalimentación de las entrevistas.
Para la previsión, se utilizó un análisis de escenarios en torno a la cartera de construcción y los factores macroeconómicos, y luego se aplicó una visión de regresión multivariante simple para vincular la demanda con indicadores como el crecimiento de la población urbana, la adjudicación de infraestructuras y las tendencias de consumo de cemento. Cuando la retroalimentación de los expertos sugería retrasos, la curva de aceleración se desplazó en lugar de forzar una curva suave, lo que ayuda a mantener la perspectiva creíble.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes como los valores de importación de las principales categorías de productos químicos, los indicadores de actividad de cemento y hormigón, y los plazos de los grandes proyectos en los principales países. Si una estimación por país parecía inusualmente alta o baja, se revisaron los supuestos sobre dosificación, combinación de productos o precios, y se volvió a contactar con los encuestados cuando la variación no podía explicarse con datos públicos.
Antes de la publicación, el modelo y el informe pasan por una revisión analítica de múltiples etapas, que incluye verificaciones de coherencia entre países y grupos de productos y una comprobación final de coherencia con los eventos de noticias recientes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como cambios importantes de política, movimientos de divisas o grandes ciclos de adjudicación de proyectos. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente disponible en ese momento.
Estimación del Mercado de Químicos para la Construcción en África de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para los químicos para la construcción en África suelen diferir porque las empresas no siempre coinciden en lo que se considera una venta de productos químicos para la construcción, y porque el momento de la conversión de divisas y el año base elegido pueden mover el valor de manera notable.
La dispersión suele provenir de algunas decisiones prácticas, como si los adhesivos para baldosas y los sistemas de pavimentación están completamente incluidos, si la distribución informal se estima o se ignora, y si los datos de precios se mantienen específicos por país o se mezclan entre regiones. Dado que el período de previsión aquí comienza en 2026 y está vinculado únicamente a África (no agrupado con Oriente Medio), el valor puede parecer menor que las estimaciones que combinan geografías o incluyen materiales de construcción adyacentes. Esta es la misma elección de alcance aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,82 mil millones de USD (2026) | |
| Editor del Sector A | 2,40 mil millones de USD (2026) | Frecuentemente utiliza una cesta de productos más amplia que puede incluir materiales de construcción más generales y categorías completas de adhesivos, y puede aplicar un conjunto de precios regional único que infla los mercados de alto costo en toda África. |
| Consultora Regional B | 4,45 mil millones de USD (2024) | Habitualmente reporta un total combinado de Oriente Medio y África y luego lo referencia como una cifra regional, mientras que el año base y el momento de la conversión de divisas difieren, lo que dificulta las comparaciones directas únicamente para África. |
En conjunto, la comparación muestra que la agrupación geográfica y el alcance del producto son los dos principales factores detrás de las diferencias, seguidos de cómo se normalizan los precios entre divisas y años. Al mantener la estimación vinculada a impulsores claros de la actividad constructiva y verificaciones a nivel de país, podemos explicar cada paso y repetir la lógica de dimensionamiento cuando surjan nuevos datos de proyectos y precios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Químicos para la Construcción en África?
El tamaño del Mercado de Químicos para la Construcción en África fue valorado en 0,78 mil millones de USD en 2025 y se estima que crecerá desde 0,82 mil millones de USD en 2026 hasta 1,05 mil millones de USD en 2031, a una CAGR del 5,07% durante el período de previsión (2026-2031).
¿Qué usuario final impulsará la demanda futura?
La infraestructura y las obras públicas están proyectadas para expandirse a una CAGR del 6,40%, superando al sector residencial, ya que los prestamistas vinculan la financiación a criterios de bajo carbono.
¿Por qué Egipto es el punto de mayor crecimiento?
Egipto se beneficia de una cartera de proyectos de 58 mil millones de USD, incentivos de localización para productos químicos y una CAGR prevista del 6,34% entre 2026 y 2031.
¿Cómo están dando forma a la oferta las regulaciones?
Las normativas más estrictas sobre COV y carbono obligan a la reformulación, favoreciendo a las multinacionales con recursos de I+D y promoviendo la consolidación en toda la región.
¿Cómo están dando forma las regulaciones a la oferta?
Las normas más estrictas de COV y carbono obligan a la reformulación, favoreciendo a las multinacionales con recursos de I+D e impulsando la consolidación en toda la región.