
Tamaño y Participación del Mercado de Compuestos Aeroespaciales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
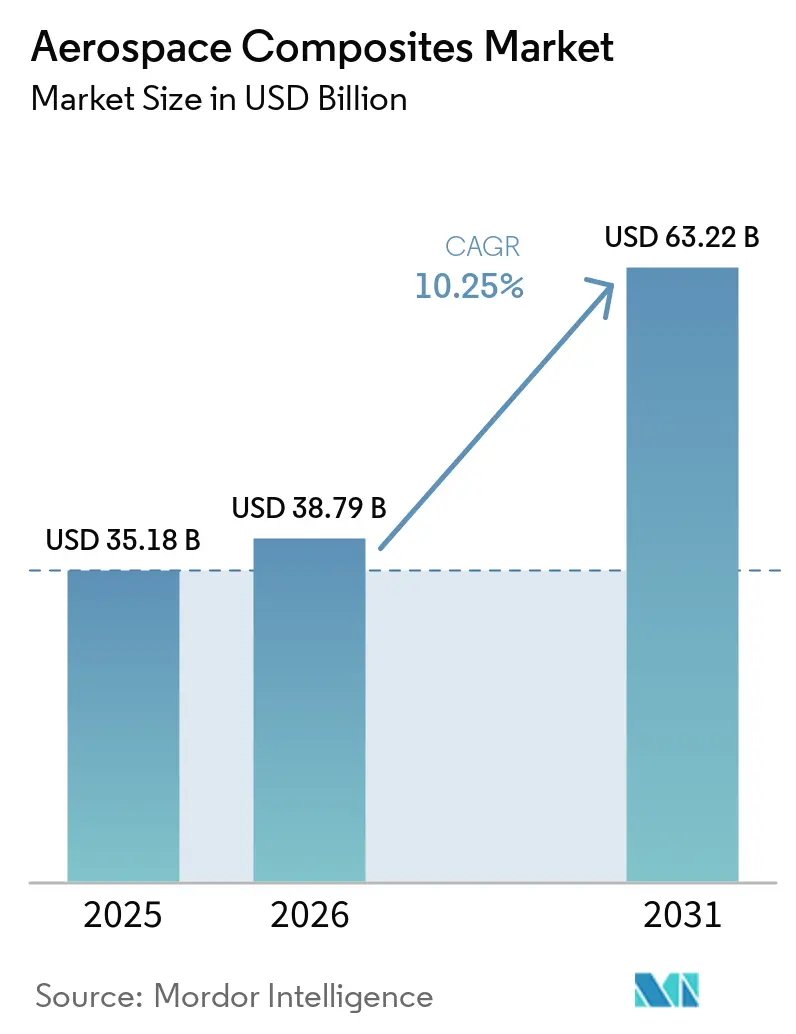
| Tamaño del Mercado (2026) | 38.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 63.22 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.25 % |
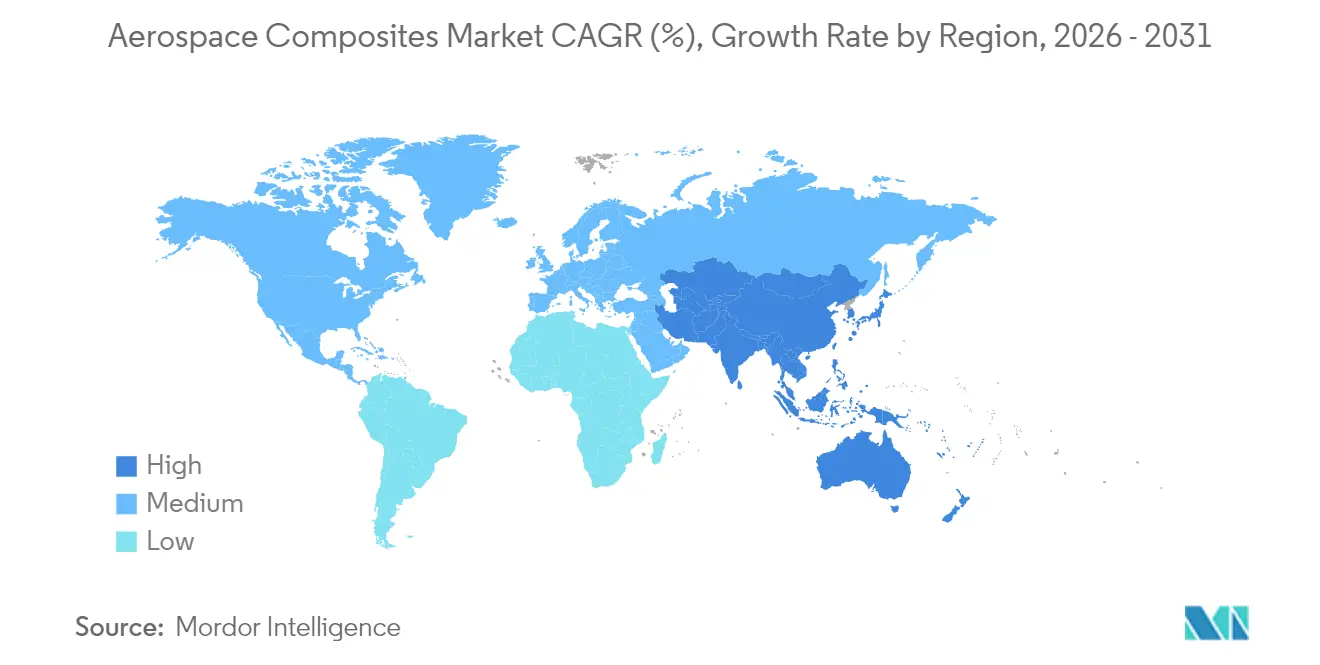
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
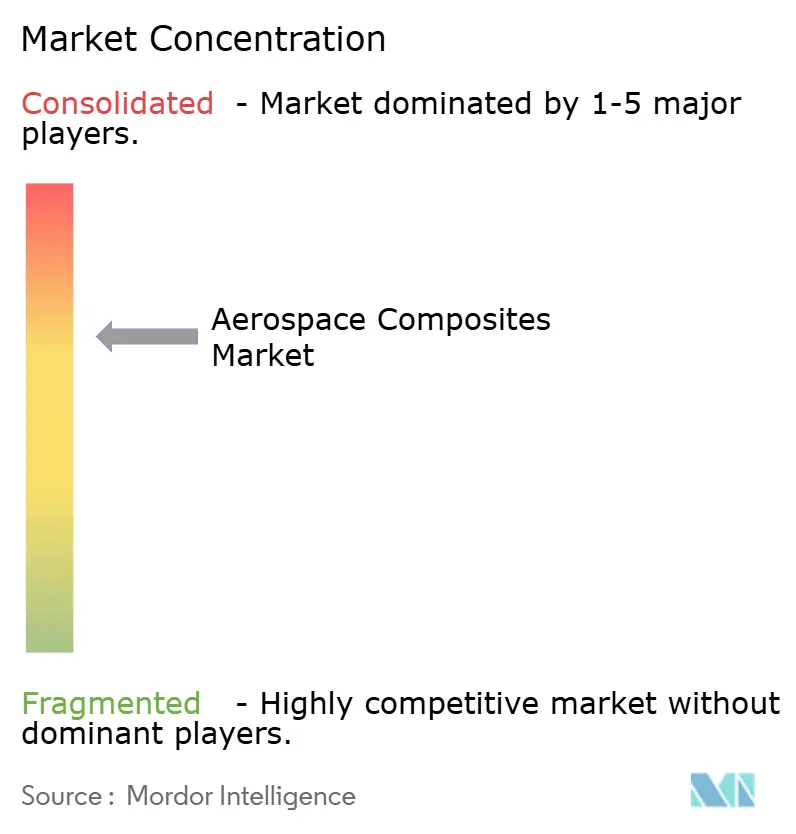
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos Aeroespaciales por Mordor Intelligence
Se espera que el tamaño del mercado de compuestos aeroespaciales crezca de 35,18 mil millones de USD en 2025 a 38,79 mil millones de USD en 2026, y se prevé que alcance los 63,22 mil millones de USD en 2031 a una CAGR del 10,25% durante 2026-2031. La fuerte demanda de estructuras ligeras que mejoran la eficiencia del combustible, la expansión de los programas hipersónicos y la creciente necesidad de materiales reciclables son las fuerzas centrales que dan forma al mercado. Los sistemas de colocación automatizada de fibra (AFP) que ofrecen un rendimiento entre 4 y 8 veces superior al de las líneas de laminado convencionales, la rápida adopción de termoplásticos en las carteras de pedidos de aeronaves de pasillo único y los requisitos de electrificación de flotas para piezas de alta temperatura se encuentran entre los impulsores de crecimiento más influyentes. Los principales OEM de aeronaves integran verticalmente la producción de compuestos para controlar la calidad y los costos, intensificando la competencia entre proveedores y acelerando los ciclos de calificación para resinas novedosas. La expansión de la base manufacturera de Asia y el aumento de las inversiones en propulsión eléctrica están convirtiendo a la región en el centro de mayor crecimiento del mercado.
Conclusiones Clave del Informe
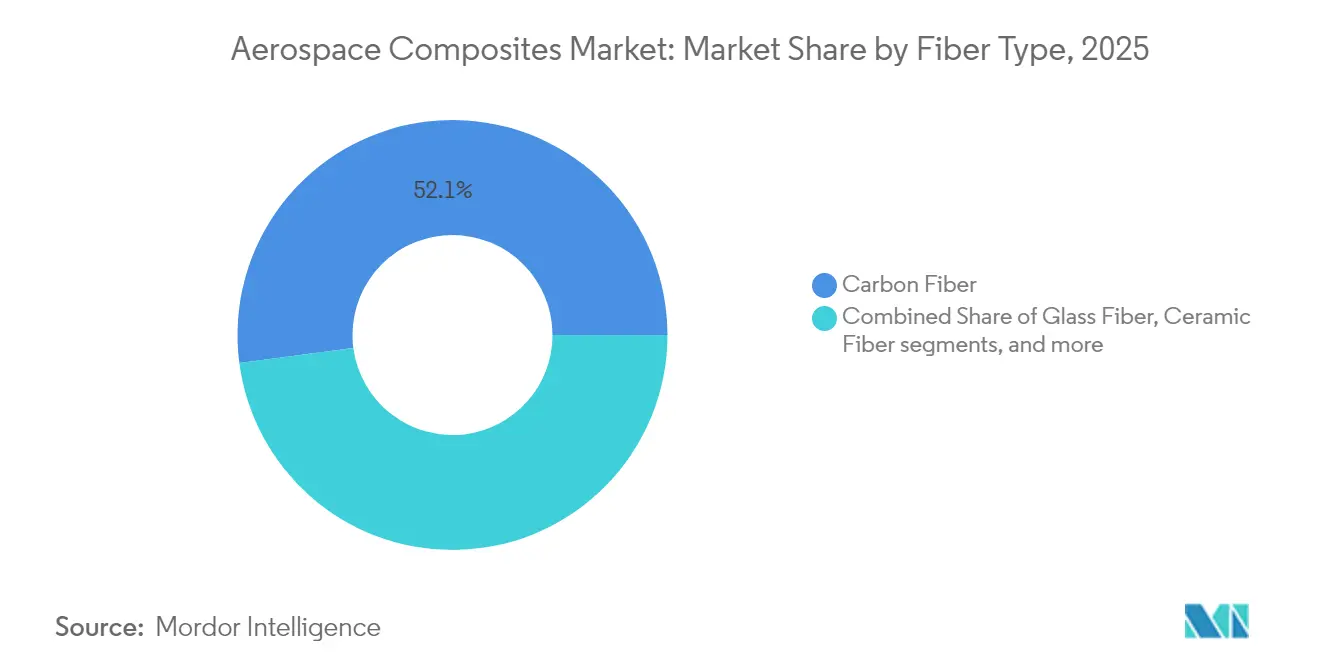
- Por tipo de fibra, la fibra de carbono representó el 52,08% de la cuota del mercado de compuestos aeroespaciales en 2025, mientras que se prevé que la fibra cerámica se expanda a una CAGR del 10,74% hasta 2031.
- Por tipo de resina, los termoestables lideraron con una cuota de ingresos del 45,73% en 2025, pero los termoplásticos avanzan a una CAGR del 13,22% hasta 2031.
- Por proceso de fabricación, el laminado preimpregnado representó una cuota del 44,25% en 2025; la colocación automática de fibras (AFP) registró el crecimiento más rápido con una CAGR del 12,76%, impulsando el crecimiento en el mercado de compuestos aeroespaciales.
- Por tipo de aeronave, las aeronaves comerciales de fuselaje estrecho captaron el 38,02% del tamaño del mercado en 2025, mientras que se espera que las naves espaciales/vehículos de lanzamiento crezcan a una CAGR del 14,41%.
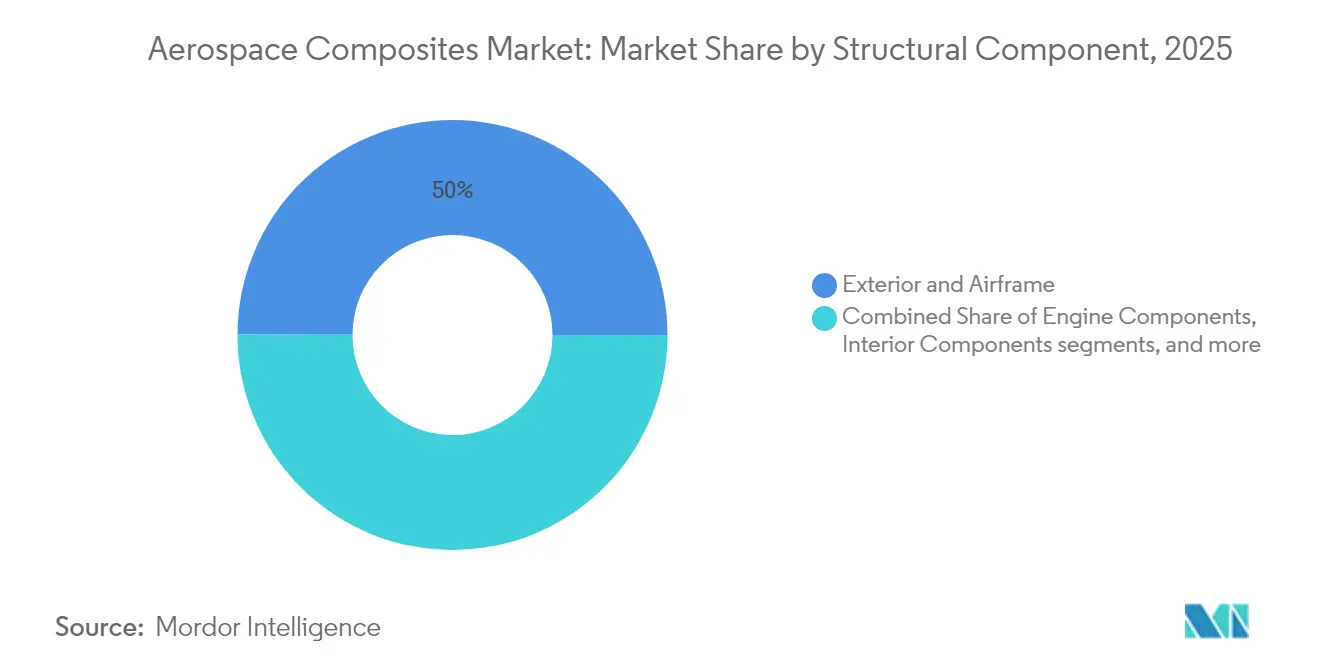
- Por componente estructural, las piezas exteriores y de estructura de la aeronave representaron una cuota del 49,96% del mercado en 2025; las piezas de motor son las de mayor crecimiento con una CAGR del 17,12%, impulsando el crecimiento en el mercado de compuestos aeroespaciales.
- Por usuario final, los fabricantes de equipos originales (OEM) dominaron con una cuota del 79,88% en 2025, mientras que se proyecta que el segmento de posventa/MRO crezca a una CAGR del 8,74%.
- Por región, América del Norte representó el 29,71% de los ingresos globales en 2025; la región Asia-Pacífico está preparada para una CAGR del 10,30% hasta 2031, impulsando el crecimiento en el mercado de compuestos aeroespaciales.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción rápida de compuestos termoplásticos para acelerar las tasas de producción de programas de pasillo único (liderado por Europa) | +2.5% | Global liderado por Europa | Mediano plazo (2-4 años) |
| Creciente penetración de la fibra de carbono en las alas de nueva generación de aeronaves de pasillo único en América del Norte | +1.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Electrificación de flotas y aeronaves más eléctricas (MEA) que impulsan la demanda de compuestos de alta temperatura en Asia | +1.2% | Asia, global | Mediano plazo (2-4 años) |
| Comercialización del lanzamiento espacial que impulsa la demanda de estructuras compuestas ligeras | +2.0% | EE. UU., China, global | Corto plazo (≤2 años) |
| Programas militares de sigilo que impulsan la adopción de compuestos de matriz cerámica en aplicaciones hipersónicas | +1.5% | EE. UU., China, Rusia | Mediano plazo (2-4 años) |
| Objetivos de sostenibilidad de los OEM que impulsan soluciones de compuestos reciclables | +1.0% | Global liderado por Europa | Largo plazo (≥5 años) |
| Fuente: Mordor Intelligence | |||
Adopción Rápida de Compuestos Termoplásticos
Collins Aerospace demuestra que las aeroestructuras termoplásticas reducen los ciclos de producción en un 80%, eliminan el curado en autoclave y son casi 100% reciclables.[1]Collins Aerospace, "Compuestos Termoplásticos para la Producción de Aeronaves a Alta Cadencia," collinsaerospace.comLos programas europeos de pasillo único han adoptado el material para reducir los retrasos en las entregas. Al mismo tiempo, una asociación entre Arkema y Hexcel produjo la primera estructura de aeronave comercial completamente termoplástica, validando la fabricación a gran escala fuera de autoclave. La alta reciclabilidad se alinea con los mandatos de sostenibilidad emergentes, posicionando a los termoplásticos como piedra angular de la futura expansión del mercado.
Creciente Penetración de la Fibra de Carbono en las Alas de Nueva Generación de Aeronaves de Pasillo Único
El banco de pruebas de ala de rendimiento extra (eXtra Performance Wing) de Airbus incorpora extensas pieles de CFRP para reducir la resistencia aerodinámica y disminuir las emisiones de CO₂, demostrando la viabilidad de construcción de pieles de ala de fibra de carbono de 32 m de longitud.[2]Airbus, "El Ala de Rendimiento Extra y los Paneles de Biofibra Impulsan la Aviación Sostenible," airbus.com Los programas norteamericanos realizan estudios paralelos con el objetivo de igualar o superar el uso europeo de CFRP. Los ahorros de peso de hasta el 50% frente al aluminio y las ganancias de rendimiento de la AFP abordan directamente el desafío de la cartera de pedidos.
Electrificación de Flotas y Aeronaves Más Eléctricas
Los subsistemas de propulsión eléctrica requieren carcasas de material compuesto que soporten entornos operativos de 450 °F; el panal de alta temperatura Flex-Core HRH-302 de Hexcel satisface esta necesidad. Los fabricantes asiáticos aprovechan su experiencia en electrónica para integrar capas de gestión térmica en los revestimientos de material compuesto, impulsando la demanda regional. Se espera que la evolución de las arquitecturas de baterías y celdas de combustible estimule los pedidos de laminados híbridos de polímero-cerámica en todo el mercado de compuestos aeroespaciales.
Comercialización del Lanzamiento Espacial
Los lanzadores reutilizables dependen de carenados ligeros; el proveedor chino Monks Aviation entregó carenados de material compuesto un 30% más ligeros que los diseños metálicos para el programa Ceres-1. Las iniciativas europeas paralelas están desarrollando tanques de LH₂ totalmente compuestos hasta el nivel de madurez tecnológica 5 (TRL 5), lo que subraya la fuerte demanda del mercado por parte de las empresas privadas de lanzamiento. La CAGR del 14,90% del segmento de naves espaciales lo posiciona como el segmento más dinámico del mercado de compuestos aeroespaciales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de capital de preformas y autoclaves que limitan la adopción en proveedores de nivel 2 | -1.8% | Global, mercados emergentes | Corto plazo (≤2 años) |
| Volatilidad de la cadena de suministro para precursores de grado aeroespacial para fibra de carbono basada en PAN | -2.0% | Global | Corto plazo (≤2 años) |
| Retrasos en la calificación y certificación de nuevos sistemas de resina con la FAA/EASA | -1.5% | Mercados regulados | Mediano plazo (2-4 años) |
| Experiencia limitada en reparabilidad de termoplásticos avanzados en el sector MRO | -0.8% | Global | Largo plazo (≥5 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital de Preformas y Autoclaves
Los autoclaves de grado aeroespacial cuestan entre 5 y 10 millones de USD y requieren una infraestructura extensa, lo que disuade a los proveedores de nivel 2. La soldadura termoplástica fuera de autoclave y la infusión de resina están emergiendo como alternativas de menor inversión que pueden ampliar la participación de los proveedores en el mercado de compuestos aeroespaciales.
Volatilidad de la Cadena de Suministro de Precursores de Grado Aeroespacial
Los principales OEM formaron la Coalición para la Integridad de la Cadena de Suministro de Aviación para reforzar la acreditación de proveedores y la trazabilidad de piezas tras las recurrentes escaseces de precursores que interrumpieron las entregas. Los esfuerzos incluyen auditorías de no conformidad más estrictas y seguimiento digital, pero los plazos de entrega de materias primas siguen siendo un riesgo continuo dentro del mercado de compuestos aeroespaciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fibra:
Las Fibras Cerámicas Amplían el Rango de Resistencia al CalorLa fibra de carbono mantuvo el 52,08% de la participación del mercado de compuestos aeroespaciales en 2025, gracias a cadenas de suministro maduras y superiores relaciones rigidez-peso. Sin embargo, las fibras cerámicas lideran el segmento con una CAGR del 10,74%, impulsadas por la demanda de vehículos hipersónicos y espaciales que requieren capacidad a 1.500 °C. Los laminados híbridos que combinan capas de carbono y cerámica están ganando aceptación entre los OEM de motores que buscan reducir la extracción de aire de enfriamiento en un 25%. Los rovings mejorados con grafeno en evaluación muestran aumentos de módulo del 20-30% al tiempo que incorporan vías de detección de deformaciones, un paso hacia pieles de ala de automonitoreo.
El posicionamiento rentable de la fibra de vidrio mantiene su relevancia en pieles de radomos y carenados, mientras que las fibras de aramida mantienen una participación en suelos de helicópteros resistentes a impactos balísticos. La continua innovación en materiales apoya la diversificación, aunque el carbono y la cerámica siguen siendo la columna vertebral del tamaño del mercado a lo largo del horizonte de pronóstico.


Por Tipo de Resina:
Los Termoplásticos Desafían el Dominio de los TermoestablesLos sistemas de epoxi termoestable y BMI representaron el 45,73% de los ingresos de 2025 debido a su extenso historial de calificación. Las familias termoplásticas de PEKK y PEI están creciendo a una CAGR del 13,22%, impulsadas por reducciones del tiempo de ciclo del 80% citadas por Collins Aerospace. Se proyecta que el tamaño del mercado de compuestos aeroespaciales para termoplásticos supere los 19,38 mil millones de USD en 2031 a medida que las líneas de AFP pivotan hacia la consolidación in situ. Las resinas de base biológica desarrolladas por SHD Composites ofrecen un contenido renovable de casi el 100% y soportan servicio a 200 °C, alineando los objetivos medioambientales con la integridad mecánica.
El impulso de calificación se está acelerando: la FAA ya ha aprobado superficies de control termoplásticas soldadas para jets de negocios, lo que señala una inminente ampliación de los casos de uso en toda la industria.
Por Proceso de Fabricación:
La AFP Transforma la Producción a Alta CadenciaEl laminado de preimpregnado aportó el 44,25% del valor de 2025, aunque la AFP y el laminado automatizado de cinta se están expandiendo a una CAGR del 12,76% a medida que la AFP 4.0 de Electroimpact alcanza el 99% de cumplimiento de calidad al tiempo que cuadruplica el rendimiento con el mismo capital. Se espera que el tamaño del mercado vinculado a las instalaciones de equipos AFP supere a todos los demás procesos hasta 2031. La adopción del moldeo por transferencia de resina (RTM) está aumentando para góndolas de motor complejas; la impresión aditiva de compuestos sigue siendo incipiente, pero ofrece soportes optimizados topológicamente que reducen las relaciones de compra a vuelo en un 80%. Bajo evaluación de la FAA, la infusión de resina para fuselajes de transporte promete reducir los costos operativos en carcasas de paredes delgadas, ampliando la accesibilidad al mercado.
Por Tipo de Aeronave:
Las Naves Espaciales Lideran el Crecimiento en Medio de la Recuperación ComercialA medida que Airbus y Boeing liquidaron los pedidos acumulados durante la pandemia, los aviones comerciales de pasillo único aportaron la mayor proporción, un 38,02% en 2025. La categoría de naves espaciales y vehículos de lanzamiento crecerá a una CAGR del 14,41%, lo que refleja la proliferación de lanzamientos privados y la demanda de constelaciones de satélites. Los compuestos aeroespaciales y de defensa siguen siendo relevantes en las flotas militares, con cazas furtivos que integran revestimientos de CFRP absorbentes de radar. Los jets ejecutivos y las aeronaves de ala rotatoria incrementan progresivamente el contenido de compuestos para mejorar el alcance y la capacidad de carga. Las nuevas aeronaves eVTOL requieren fuselajes termoplásticos de alta cadencia de producción, lo que añade un nuevo flujo de volumen al mercado de compuestos aeroespaciales.
Por Componente Estructural:
Los Motores Impulsan la Adopción de Materiales AvanzadosLas pieles exteriores y los miembros primarios de la estructura de la aeronave ocuparon el 49,96% de los ingresos de 2025, aunque los componentes de motor escalarán más rápido con una CAGR del 17,12% a medida que los escudos de CMC permiten entradas de turbina 200 °F más altas. El tamaño del mercado de compuestos aeroespaciales vinculado a los motores podría casi triplicarse en 2031 a medida que los conceptos de turbofán de engranajes y rotor abierto buscan ventajas de masa y térmicas. Los laminados multifuncionales que combinan capas de almacenamiento de energía con rutas de carga están en ensayos de laboratorio, apuntando a futuros saltos de integración.
Por Usuario Final:
Las Oportunidades de MRO Crecen en la Flota de CompuestosLos OEM controlaron el 79,88% del gasto de 2025, pero el MRO se está acelerando a una CAGR del 8,74%. Collins Aerospace opera ocho sitios de autoclave globales para atender el creciente número de visitas de taller para estructuras de aeronaves compuestas. La inyección de 1.000 millones de USD de GE Aerospace en su red de reparación tiene como objetivo el rendimiento de las carcasas de ventiladores compuestos de motores para contener el tiempo de inactividad de las aerolíneas. A medida que la base instalada envejece, la demanda de experiencia en reparación por parches adheridos y reparación en bisel ampliará el mercado de compuestos aeroespaciales.
Análisis Geográfico
Mercado de Compuestos Aeroespaciales de América del Norte
América del Norte sigue siendo el mayor contribuyente regional con una cuota de mercado del 29,71%, anclada por The Boeing Company, GE Aerospace y Lockheed Martin Corporation. La región representa aproximadamente el 75% de las ventas de América del Norte, con el clúster de Montreal en Canadá suministrando góndolas de alta gama. El programa HiCAM de la NASA respalda la certificación de soldadura termoplástica, reforzando las cadenas de suministro nacionales.
Mercado de Compuestos Aeroespaciales de Europa
Europa le sigue, impulsada por Airbus y una sólida red de proveedores de nivel en Alemania, Francia y el Reino Unido. Los ambiciosos mandatos de sostenibilidad, como el paquete Fit for 55 de la UE, están catalizando la adopción de compuestos de base biológica. Los depósitos termoplásticos en producción en Gales ejemplifican el compromiso de Europa con una fabricación de alta cadencia y bajo contenido de carbono.
Mercado de Compuestos Aeroespaciales de Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento con una CAGR del 10,30%, impulsado por la expansión de la flota COMAC de China y los centros de I+D de propulsión eléctrica en Japón y Corea del Sur. La nueva planta china de HRC suministra larguerillos AFP para la industria aeroespacial y el ferrocarril de alta velocidad, lo que subraya las ventajas de escala manufacturera. India está fomentando un corredor de compuestos en torno a Bengaluru, suministrando vehículos de lanzamiento de la ISRO y cazas de HAL, ampliando aún más la actividad del mercado de compuestos aeroespaciales regional.
Mercado de Compuestos Aeroespaciales de América Latina y Oriente Medio y África
América Latina, liderada por Embraer de Brasil, integra compuestos en las familias de jets E2, mientras que el clúster de Querétaro en México fabrica puertas de góndola para los principales fabricantes de América del Norte. En Oriente Medio y África, la instalación de compuestos Strata de los Emiratos Árabes Unidos y Denel Aerostructures de Sudáfrica son contribuyentes emergentes, apoyados por acuerdos de compensación y transferencia de conocimientos.

Panorama regulatorio
La certificación y el mantenimiento continuo de la aeronavegabilidad de las estructuras compuestas están determinados por directrices armonizadas de los principales reguladores, incluidos EASA AMC 20-29 y FAA AC 20-107B. Estas referencias influyen en cómo se definen la tolerancia al daño, la justificación de la durabilidad y los métodos de reparación e inspección para las estructuras adhesivas y laminadas. Paralelamente, las actualizaciones de material orientativo de EASA, incluida la Decisión ED 2025/019/R que hace referencia a ASTM F3115-15 en el contexto de AMC de CS-23, refuerzan metodologías estandarizadas que los proveedores de materiales e integradores de estructuras de aeronaves deben respaldar mediante valores admisibles de ensayo, control de procesos y garantía de calidad.
Las políticas comerciales y de adquisición también influyen en las decisiones de abastecimiento y localización de materiales y piezas compuestas en la aeroespacial civil y de defensa. La directiva de la Casa Blanca fechada el 9 de julio de 2026, tras una investigación de la Sección 232 sobre las importaciones de aeronaves comerciales, motores a reacción y piezas, aumenta el énfasis en la trazabilidad de la cadena de suministro y la planificación de contingencias mientras continúan las negociaciones. Para los programas de defensa, las expectativas más estrictas de adquisiciones de defensa de EE. UU. bajo los requisitos de contenido nacional alineados con DFARS elevan la carga de cumplimiento para los contratistas principales y los proveedores de nivel inferior que suministran materiales compuestos avanzados.
Análisis de la cadena de valor
La cadena de valor de los compuestos aeroespaciales comienza con precursores e intermedios upstream, incluidos precursores de fibra de carbono a base de PAN, fibras cerámicas y resinas como epoxi/BMI y termoplásticos. Estos alimentan a los productores de fibra y resina que fabrican formatos semiacabados, incluidos preimpregnados, cintas, tejidos, núcleos de nido de abeja y películas adhesivas suministradas por empresas especializadas en materiales. Los fabricantes de piezas y proveedores de nivel inferior convierten luego estos insumos en componentes mediante procesos como laminado de preimpregnado, AFP/ATL, RTM, bobinado de filamentos y moldeo por prensa, seguidos de inspección no destructiva (NDI), mecanizado y preparación de kits antes del envío a las líneas de ensamblaje final de los OEM y, por separado, al ecosistema de posventa/MRO para reparaciones y componentes de repuesto.
La actividad reciente de abastecimiento y asociación sugiere un control más estricto de los materiales calificados, acuerdos a largo plazo y facilitadores de fabricación a mayor ritmo en el segmento intermedio. Kongsberg firmó una asociación de cinco años con Hexcel en junio de 2025 que abarca los núcleos de nido de abeja diseñados HexWeb y los preimpregnados HexPly. En marzo de 2025, Daher fue seleccionada por Boeing para suministrar piezas estructurales compuestas termoplásticas para el 787, destacando el cambio continuo hacia termoplásticos y suministros aptos para procesos fuera de autoclave. En el lado de la demanda, la tracción impulsada por plataformas se está convirtiendo en adjudicaciones de componentes multianuales y vías de calificación para la movilidad aérea avanzada, incluida Albany Engineered Composites, que recibió un contrato de siete años para componentes compuestos del Bell 525 en abril de 2025, y Vertical Aerospace, que nombró a Aciturri (agosto de 2025) y a Syensqo (diciembre de 2025) para la industrialización de materiales y estructuras del fuselaje del VX4. En todos estos ejemplos, el estado de calificación, el rendimiento y la garantía de suministro rigen cada vez más la selección.
Panorama Competitivo
El mercado de compuestos aeroespaciales muestra una concentración moderada. Toray domina el suministro de fibra de carbono de módulo intermedio, mientras que Hexcel y Solvay aprovechan sus ofertas integradas de preimpregnado y panal. Las ventas de Hexcel en 2024 de 1.903 millones de USD marcaron un aumento del 11,8% en los ingresos de la aviación comercial.
La integración vertical de los OEM se está intensificando. Airbus está codesarrollando costillas termoplásticas con Stelia, y el centro fuera de autoclave de Boeing en Charleston fabrica paneles de piel del B787 internamente. Para mantener su participación, las empresas de materiales están formando alianzas: Arkema-Hexcel para cintas de PEKK y Solvay-Safran para palas de ventilador moldeadas por transferencia de resina.
Las fusiones y adquisiciones estratégicas se están acelerando. La adquisición total de Kineco Kaman Composites India por parte de Kineco refuerza su presencia en defensa, mientras que la participación de Daikin en Advanced Composite Corporation mejora las químicas de resina para fuselajes termoplásticos. La inversión en AFP, capacidad de CMC y plantas de reciclaje sigue siendo una prioridad a medida que las empresas apuntan a posiciones diferenciadas dentro de la industria de compuestos aeroespaciales.
Líderes de la Industria de Compuestos Aeroespaciales
Hexcel Corporation
Solvay
SGL Carbon
Mitsubishi Chemical Carbon Fiber and Composites, Inc. (Mitsubishi Chemical Group Corporation)
Toray Industries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compuestos Aeroespaciales
- Toray Industries, Inc.
- Hexcel Corporation
- Solvay
- SGL Carbon
- Mitsubishi Chemical Carbon Fiber and Composites, Inc. (Mitsubishi Chemical Group Corporation)
- Teijin Aramid
- DuPont de Nemours, Inc.
- Spirit AeroSystems Inc.
- General Electric Company
- Rolls-Royce plc
- Safran SA
- Bally Ribbon Mills
- Materion Corporation
- Park Aerospace Corp.
- Lee Aerospace, Inc.
Lea el análisis de las empresas de compuestos aeroespaciales

Oportunidades de mercado y perspectivas futuras
La mejora del ritmo de fabricación y la reducción del tiempo de ciclo están creando espacios en blanco a corto plazo en materiales, equipos y servicios de calificación, particularmente para programas de alto ritmo que requieren calidad repetible a escala. La dirección es visible tanto en la actividad pública como en la de los proveedores, incluida la NASA, que organizó en 2026 una revisión del proyecto HiCAM sobre el avance de la fabricación de aeronaves compuestas a alto ritmo. Por el lado de los proveedores, Toray Composite Materials America lanzó una variante de curado rápido del preimpregnado 3960 en julio de 2026, y Hexcel introdujo un sistema de preimpregnado de curado rápido (HexPly M51) en julio de 2026 para respaldar los enfoques de moldeo por prensa para piezas estructurales. Estos avances respaldan oportunidades para celdas de producción automatizadas que combinan AFP o acabado robótico con inspección en proceso, así como sistemas de materiales que puedan calificarse para un curado y consolidación más rápidos mientras cumplen con las expectativas de tolerancia al daño bajo las directrices alineadas con la FAA y la EASA.
La expansión de la capacidad y los acuerdos de suministro de mayor horizonte también apuntan a oportunidades adicionales en estructuras aeroespaciales y compuestos de propulsión, con actividad que abarca múltiples niveles y regiones. En motores y otros componentes de alta temperatura, Albany Engineered Composites obtuvo un contrato de Pratt & Whitney en abril de 2026 para suministrar componentes estructurales compuestos de motores hasta 2036, reforzando la demanda de arquitecturas compuestas especializadas y procesos certificados vinculados a la producción y los ecosistemas de reparación de turbofanes geared. En el lado del suministro de materiales, Syensqo inició la expansión de su planta en Havre de Grace, Maryland, en julio de 2026, citando un aumento de capacidad de más del 30%, en consonancia con las necesidades de localización y resiliencia de la cadena de suministro. Hexcel también anunció una asociación industrial a largo plazo con Deutsche Aircraft en junio de 2026 para suministrar soluciones compuestas para el programa D328eco, respaldando el movimiento del mercado hacia canales de calificación de materiales y piezas multianuales vinculados a plataformas.
Recent Industry Developments in Mercado de Compuestos Aeroespaciales
- Junio de 2026: Hexcel anunció una asociación industrial a largo plazo y un acuerdo de suministro con Deutsche Aircraft para proporcionar soluciones compuestas para el programa de aeronave regional D328eco. El acuerdo vincula el apoyo en materiales e ingeniería con una hoja de ruta de desarrollo de fuselajes, reforzando los canales de calificación de ciclo largo y la fidelización de proveedores para estructuras de próxima generación.
- Mayo de 2025: Hexcel y Specialty Materials presentaron un preimpregnado unidireccional de alto módulo y alta compresión desarrollado bajo un esfuerzo de la Fase II del programa SBIR de la Agencia de Logística de Defensa de EE. UU. La colaboración respalda la innovación de materiales impulsada por la defensa, donde un mayor rendimiento de compresión puede traducirse en estructuras más ligeras y rígidas y una mejor eficiencia estructural en aplicaciones exigentes.
- Junio de 2024: Airbus probó en vuelo un panel de nariz de biofibra en el H145 PioneerLab para validar la paridad de rendimiento frente a las soluciones convencionales de fibra de carbono. La validación mediante pruebas de vuelo refuerza el caso de fibras y sistemas de resina alternativos que se alinean con los objetivos de sostenibilidad de los OEM, preservando al mismo tiempo el comportamiento estructural relevante para la certificación.


Mercado de Compuestos Aeroespaciales Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los materiales compuestos y las piezas compuestas terminadas utilizadas en plataformas aeroespaciales, incluidos los usos estructurales e interiores, donde la producción entra en la cadena de suministro de fabricación aeroespacial en términos de valor.
Exclusiones del alcance: los kits de reparación, el material de desecho y los compuestos fabricados principalmente para usos finales no aeroespaciales (como los sectores automotriz, marino o eólico) no se contabilizan.
Descripción General de la Segmentación
- Por Tipo de Fibra
- Fibra de Vidrio
- Fibra de Carbono
- Fibra Cerámica
- Fibra de Aramida
- Otros Tipos de Fibra
- Por Tipo de Resina
- Compuestos Termoestables
- Compuestos Termoplásticos
- Por Proceso de Fabricación
- Laminado (Manual y Automatizado)
- Moldeo por Transferencia de Resina (RTM)
- Bobinado de Filamento
- Moldeo por Inyección/Compresión
- Colocación Automatizada de Fibra y Laminado de Cinta
- Fabricación Aditiva de Compuestos
- Por Tipo de Aeronave
- Aeronave Comercial
- Pasillo Único
- Pasillo Doble
- Jets Regionales
- Cargueros
- Jets de Negocios
- Aeronave Militar
- Cazas
- Transporte y Cisterna
- Rotores
- Helicópteros
- Naves Espaciales y Vehículos de Lanzamiento
- Aeronave Comercial
- Por Componente Estructural
- Componentes Interiores
- Exterior y Estructura de la Aeronave
- Componentes de Motor
- Estructuras Auxiliares
- Por Usuario Final
- OEM
- Posventa/MRO
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó por mapear la actividad de construcción de aeronaves y helicópteros y la intensidad de uso de materiales compuestos en los programas clave, vinculando posteriormente los volúmenes de esos programas con los flujos de materiales y las producciones de fabricación conocidos. Se utilizaron fuentes públicas como la información de aeronavegabilidad y flota de la FAA y la EASA, los indicadores de tráfico aéreo de la OACI que influyen en los planes de construcción, y las estadísticas comerciales de la USITC para los movimientos relevantes de materiales y productos intermedios.
Para evitar depender de una única perspectiva, también se revisaron publicaciones de asociaciones del sector aeroespacial, documentos de presupuesto de defensa donde se analiza la producción de plataformas, revistas especializadas en materiales y fabricación revisadas por pares, además de presentaciones a inversores y documentos corporativos que revelan ampliaciones de capacidad y comentarios sobre la demanda. Se consultaron una suscripción de pago que cubre información financiera e inteligencia empresarial, y una base de datos aeroespacial y de aviación con detalles a nivel de aeronave, para contrastar las rampas de producción y los plazos de los programas. Estas fuentes son ilustrativas, y durante la recopilación, validación y aclaración de datos también se utilizaron muchas otras referencias públicas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés lo que construimos a partir de señales públicas, especialmente el contenido de material compuesto por aeronave, la proporción de termoestables frente a termoplásticos, y los cuellos de botella a corto plazo en el procesamiento y la calificación. Hablamos con proveedores de materiales, fabricantes de piezas y partes interesadas en la fabricación aeroespacial en las principales regiones, de modo que los supuestos sobre utilización, precios y plazos de entrega pudieran corregirse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 43% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 42% | Europa, Oriente Medio y África (EMEA): 35% |
| Actores más pequeños: 19% | Gerentes: 46% | América: 22% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construyó principalmente mediante una reconstrucción descendente en la que las perspectivas de producción de aeronaves y helicópteros, la combinación de programas y las tasas de uso típicas de materiales compuestos se convirtieron en un conjunto de demanda potencial, que luego se tradujo en valor utilizando rangos de precios realistas por tipo de material y pieza. En la práctica, se utilizaron datos como los calendarios de tasas de construcción, las tendencias de contenido de material compuesto en estructuras e interiores, los supuestos de rendimiento de procesamiento (AFP y laminado), los cambios en los sistemas de resina y los plazos de calificación, que en conjunto explican lo que realmente puede entregarse a la fabricación aeroespacial.
Una vez formados los totales, se realizaron verificaciones selectivas ascendentes para mantener el resultado dentro de parámetros realistas, incluidos cálculos de precio por volumen muestreados para las principales formas de material compuesto y verificaciones de la capacidad de los proveedores obtenidas durante las entrevistas. Para las brechas donde los datos públicos eran escasos, las piezas faltantes se gestionaron utilizando rangos conservadores que luego se ajustaron mediante llamadas de seguimiento y verificaciones cruzadas con indicadores de programas adyacentes. La previsión se basó en un análisis de escenarios en torno a las entregas de aeronaves y las rampas de los programas, y luego se ancló en lo que los expertos compartieron sobre los plazos para las ampliaciones de capacidad, los ciclos de recalificación y la progresión esperada de los precios.
Ciclo de Validación y Actualización de Datos
La validación se realizó comparando los resultados del modelo con señales independientes, como los patrones de entrega de aeronaves, los comentarios sobre la utilización de capacidad reportada y la dirección de los movimientos comerciales para los insumos de material compuesto relevantes, investigando posteriormente cualquier variación significativa. Cuando un supuesto generaba una oscilación desproporcionada, se volvía a verificar mediante trabajo documental adicional y, cuando era necesario, se volvía a contactar con los participantes del sector para confirmar el valor más práctico.
Antes de la aprobación final, el modelo pasa por múltiples etapas de revisión analítica para garantizar que los cálculos, la lógica y la coherencia del alcance sean consistentes entre regiones y períodos de tiempo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen eventos relevantes, como cambios importantes en las tasas de los programas o variaciones significativas en las restricciones de producción. Justo antes de la entrega, se completa una revisión analítica final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Compuestos Aeroespaciales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los compuestos aeroespaciales pueden diferir porque las empresas suelen contabilizar diferentes límites de producto, eligen diferentes años base y aplican diferentes supuestos sobre las tasas de construcción de aeronaves y la progresión de los precios.
Los kits de reparación y el material de desecho quedan fuera del alcance de Mordor Intelligence, lo que reduce el valor en comparación con los estudios que combinan los materiales de posventa y los residuos de producción en el mismo total. La diferencia puede ampliarse aún más cuando se asumen rampas de entrega agresivas o una escalada más rápida del precio de venta promedio (ASP) sin verificaciones consistentes con los plazos de los programas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 38,79 mil millones de USD (2026) | |
| Consultora Global A | 43,85 mil millones de USD (2026) | Con frecuencia amplía la cobertura incorporando usos adyacentes adicionales (incluido cierto consumo de material compuesto relacionado con el posventa) y asume una realización más rápida de las rampas en los principales programas de aeronaves, lo que eleva el valor a corto plazo. |
| Grupo de Investigación Sectorial B | 33,17 mil millones de USD (2024) | Utiliza un año base más antiguo y no establece claramente la distinción entre las piezas terminadas que entran en las cadenas de suministro aeroespaciales frente a la actividad de materiales más amplia, lo que puede comprimir el dato principal cuando se compara en el mismo año. |
En general, las diferencias se deben principalmente a qué se contabiliza como demanda exclusivamente aeroespacial, qué año ancla el modelo y con qué rapidez se permite que la producción y los precios aumenten. Al mantener los totales vinculados a la actividad de los programas y a datos de entrada reproducibles, la estimación resultante es más fácil de rastrear y explicar cuando los responsables de la toma de decisiones comparan fuentes.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de compuestos aeroespaciales para 2031?
Se prevé que el mercado de compuestos aeroespaciales alcance los 63,22 mil millones de USD en 2031, creciendo a una CAGR del 10,25%.
¿Qué material compuesto está creciendo más rápido en las aplicaciones aeroespaciales?
Los compuestos termoplásticos se están expandiendo a una CAGR del 13,22% debido a reducciones del tiempo de ciclo del 80% y una reciclabilidad de casi el 100%.
¿Por qué son importantes los compuestos de matriz cerámica para los motores del futuro?
Los CMC soportan temperaturas superiores a 1.200 °C, lo que permite turbinas más calientes y eficientes que reducen el consumo de combustible y las emisiones.
¿Qué segmento de aeronaves ofrece el mayor crecimiento para los compuestos?
Las naves espaciales y los vehículos de lanzamiento lideran con una CAGR del 14,41% a medida que los cohetes reutilizables y las constelaciones de satélites impulsan la demanda de estructuras ligeras.
¿Cómo influyen los objetivos de sostenibilidad de los OEM en la elección de materiales?
Los objetivos de reducción de emisiones durante el ciclo de vida están acelerando la adopción de fibras de origen biológico, termoplásticos reciclables y el reciclaje de fibra de carbono en circuito cerrado.
¿Qué papel desempeña la tecnología AFP en la gestión de las carteras de pedidos pendientes?
La colocación automatizada de fibra aumenta el rendimiento hasta 8 veces y reduce la mano de obra, lo que permite a los OEM gestionar eficientemente las carteras de pedidos de aeronaves de pasillo único.
Última actualización de la página el:



