
Tamaño y Participación del Mercado de Implantes de Pilar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.20 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.75 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Implantes de Pilar por Mordor Intelligence
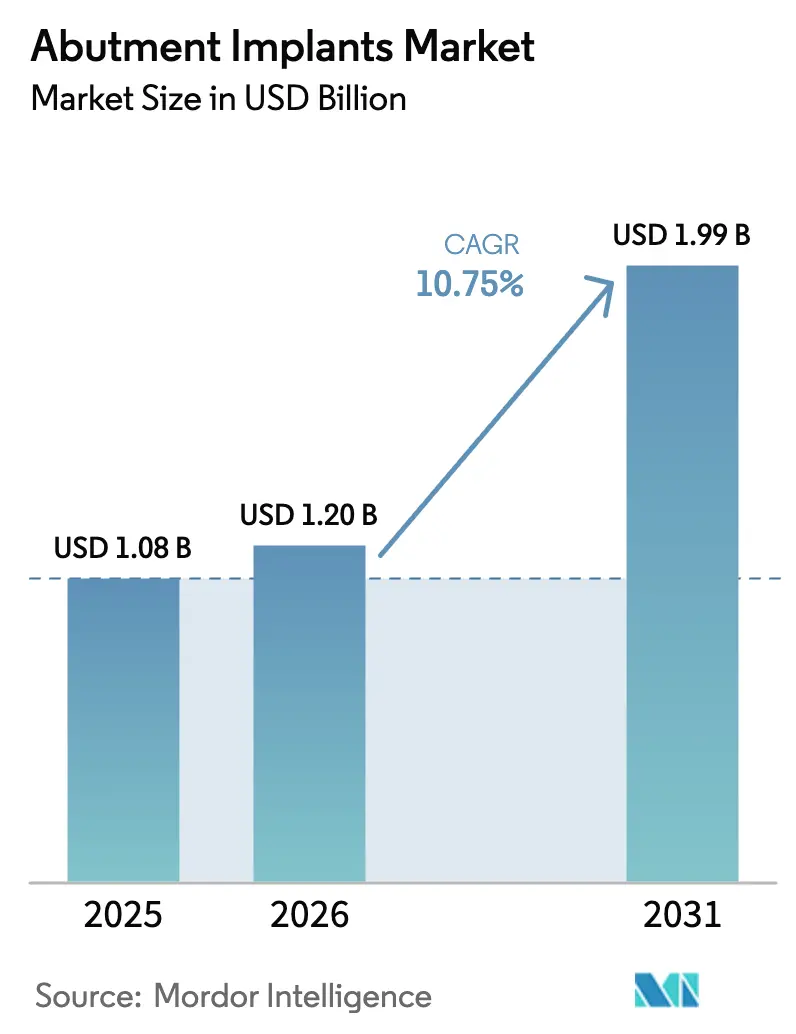
El tamaño del Mercado de Implantes de Pilar fue valorado en USD 1,08 mil millones en 2025 y se estima que crecerá desde USD 1,20 mil millones en 2026 hasta alcanzar USD 1,99 mil millones en 2031, a una CAGR del 10,75% durante el período de previsión (2026-2031).
El aumento de la esperanza de vida, la creciente popularidad de las restauraciones anteriores libres de metal y la rápida adopción de la odontología digital están ampliando el grupo de pacientes al tiempo que acortan los plazos de tratamiento. Los principales fabricantes priorizan ahora la producción verticalmente integrada y los ecosistemas de software propietarios para asegurar ventas recurrentes de consumibles, aunque los laboratorios contratados están ganando simultáneamente poder de negociación a medida que la autoridad de diseño se aleja de los clínicos en el sillón dental. La inflación de materias primas del 12%–18% durante 2024 comprimió los márgenes brutos de los proveedores de titanio y zirconia, fomentando aún más la diversificación hacia pilares a base de polímeros. En paralelo, las herramientas de diseño asistidas por IA han reducido el tiempo de entrega de pilares personalizados a 48 horas, fomentando la entrega protésica en el mismo día que diferencia a las clínicas urbanas e impulsa precios premium.
Conclusiones Clave del Informe
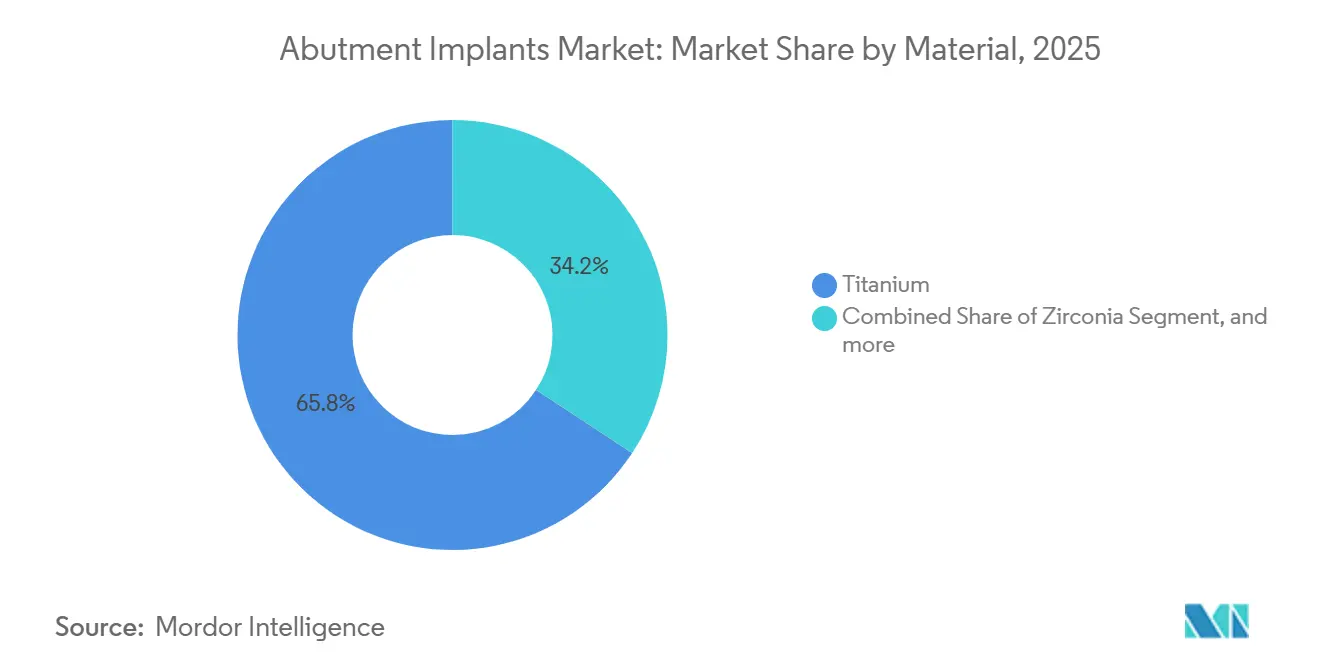
- Por material, el titanio lideró con el 65,76% de la participación del mercado de implantes de pilar en 2025, mientras que la zirconia está proyectada para avanzar a una CAGR del 12,65% hasta 2031.
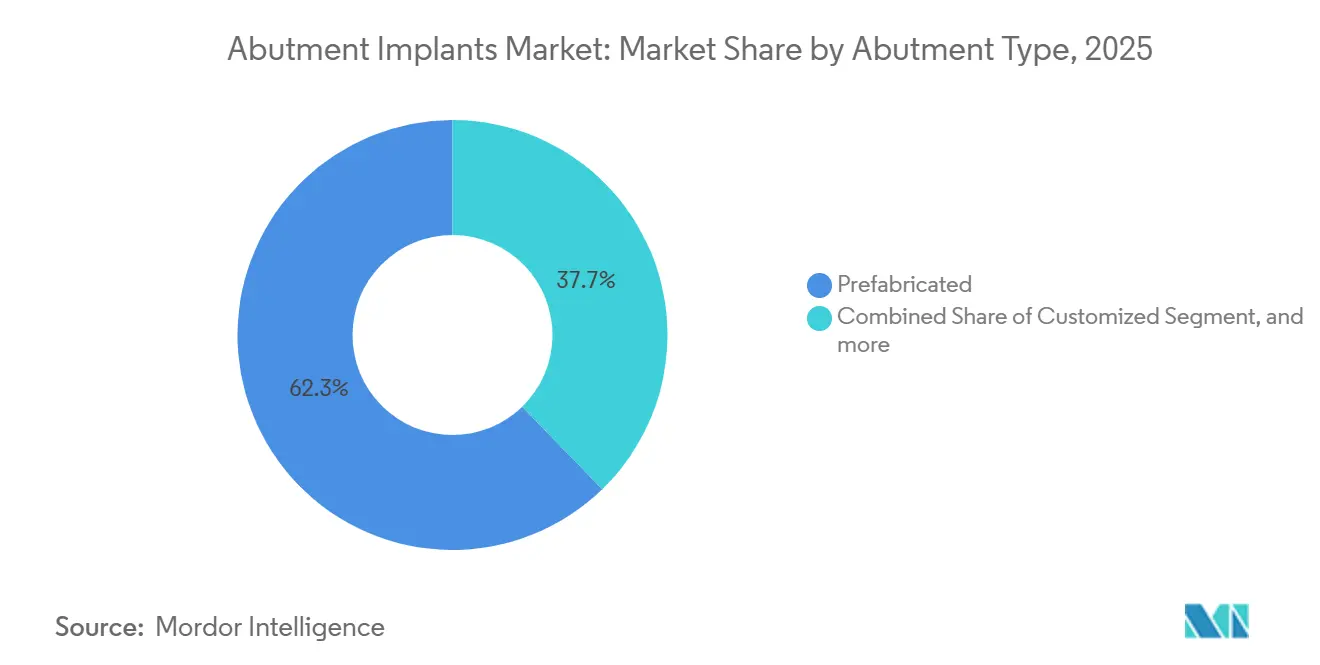
- Por tipo de pilar, las unidades prefabricadas mantuvieron una participación del 62,26% del tamaño del mercado de implantes de pilar en 2025 y se proyecta que las variantes personalizadas crezcan a una CAGR del 13,44% hasta 2031.
- Por usuario final, las clínicas dentales capturaron el 46,43% de la participación de ingresos en 2025, mientras que se prevé que los laboratorios dentales se expandan a una CAGR del 13,65% entre 2026 y 2031.
- Por geografía, América del Norte dominó con el 43,54% de la participación del mercado de implantes de pilar en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 11,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio Demográfico Hacia una Población de Mayor Edad | +2.1% | Global, con concentración en Japón, Corea del Sur, Alemania e Italia | Largo plazo (≥ 4 años) |
| Creciente Demanda de Restauraciones Estéticas | +1.8% | América del Norte, Europa Occidental, Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Rápida Adopción de Tecnologías de Odontología Digital | +2.4% | América del Norte, Europa, mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Cobertura de Seguros para Procedimientos de Implantes | +1.6% | Estados Unidos (estados de expansión de la ACA), mercados seleccionados de la Unión Europea | Mediano plazo (2-4 años) |
| Integración de la Inteligencia Artificial en el Diseño de Pilares Personalizados | +1.3% | América del Norte, Europa Occidental, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Proliferación de Pilares de Polímero y PEEK de Bajo Costo en Mercados Emergentes | +1.2% | India, Sudeste Asiático, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cambio Demográfico Hacia una Población de Mayor Edad
Se espera que el grupo global de personas de 65 años o más alcance los 1.600 millones para 2050, impulsando una necesidad sostenida de restauraciones fijas dado que las tasas de edentulismo se mantienen entre el 15% y el 25% en este grupo. China ya alberga 280 millones de ciudadanos de 60 años o más, mientras que la sociedad superenvejecida de Japón se traduce en un uso de implantes per cápita triple al promedio mundial. Los pacientes de mayor edad prefieren cada vez más soluciones multi-unidad que ofrecen función inmediata y menos visitas quirúrgicas, apoyando precios premium en el mercado de implantes de pilar. Los hogares urbanos con ingresos superiores a USD 30.000 anuales aceleran aún más el gasto electivo, particularmente en restauraciones de arco completo que requieren múltiples pilares. Los fabricantes responden con diseños multi-unidad angulados que simplifican la entrega de prótesis para personas mayores con movilidad reducida.
Creciente Demanda de Restauraciones Estéticas
Los ingresos de la odontología cosmética en los Estados Unidos superaron los USD 18 mil millones en 2024, con los implantes anteriores representando el 35% del volumen a medida que los pacientes priorizan la estética de la sonrisa. Los pilares de zirconia, con un precio del 40%–60% por encima del titanio, han ganado impulso al eliminar el brillo metálico grisáceo a través de la encía delgada. Los influenciadores de redes sociales que documentan abiertamente las transformaciones de sonrisa normalizan los procedimientos de implantes para los Millennials y la Generación Z, canalizando nueva demanda hacia prácticas de alto volumen que negocian descuentos por volumen mientras siguen aumentando los precios de venta promedio en el mercado de implantes de pilar. Los pilares personalizados que adaptan los perfiles de emergencia ahora dominan los casos anteriores, mejorando la regeneración de la papila y el soporte de tejidos blandos.
Rápida Adopción de Tecnologías de Odontología Digital
La penetración de escáneres intraorales en los Estados Unidos saltó del 48% en 2023 al 57% en 2024, reduciendo los fallos de impresión y permitiendo la evaluación de pilares en tiempo real. La impresión 3D dental, valorada en USD 450,75 millones en 2024, está proyectada para alcanzar USD 1,12 mil millones para 2032, con la producción de pilares comprendiendo el 22% de los trabajos de impresión. La plataforma iEXCEL de Straumann integra planificación, diseño y fresado en una única interfaz, reforzando el bloqueo del ecosistema y asegurando ventas de consumibles durante el período de previsión. Los competidores de arquitectura abierta enfatizan en cambio la interoperabilidad, dividiendo el campo competitivo según la alineación software-hardware e influyendo en las preferencias de adquisición dentro del mercado de implantes de pilar.
Expansión de la Cobertura de Seguros para Procedimientos de Implantes
La norma de la CMS de abril de 2024 permite a los estados de los Estados Unidos añadir beneficios dentales para adultos a los planes de la ACA a partir de 2027, cubriendo potencialmente entre 15 y 20 millones de nuevos candidatos para terapia de implantes. Los pagadores privados como UnitedHealthcare ahora reembolsan el 50% de los costos de pilares después de un período de espera, orientando a los pacientes que optarían por puentes hacia soluciones de implantes. Aunque los máximos anuales aún dejan entre el 60% y el 70% del tratamiento a cargo del paciente, incluso una cobertura parcial puede expandir el mercado de implantes de pilar entre un 8% y un 12% en economías maduras. El turismo médico cubre las brechas de reembolso en otros lugares, especialmente en India, donde los paquetes completos de implantes cuestan un tercio de los precios occidentales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Tratamiento y Reembolso Limitado en Regiones en Desarrollo | -1.9% | India, Sudeste Asiático, África Subsahariana, América Latina | Largo plazo (≥ 4 años) |
| Insuficiente Fuerza Laboral Calificada en Implantología Dental | -1.4% | Estados Unidos, Reino Unido, Alemania, Asia-Pacífico rural | Mediano plazo (2-4 años) |
| Creciente Incidencia de Enfermedades Periimplantarias | -1.1% | Global, con tasas más altas en fumadores y poblaciones diabéticas | Mediano plazo (2-4 años) |
| Desafíos en la Cadena de Suministro y Sostenibilidad para el Titanio y la Zirconia | -0.8% | Global, agudo en regiones dependientes de proveedores de fuente única | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Tratamiento y Reembolso Limitado en Regiones en Desarrollo
El costo completo de la terapia de implantes oscila entre USD 2.500 y USD 5.000 en mercados desarrollados, pero solo entre USD 600 y USD 1.200 en India y Turquía, aún inasequible para vastas poblaciones con ingresos inferiores a USD 2.000 per cápita[1]Banco Mundial, "Indicadores de PIB per Cápita," worldbank.org . Los programas públicos en Brasil y Sudáfrica excluyen los implantes, confinando la adopción a las élites urbanas que pagan de su bolsillo. Las opciones de microcrédito existen, pero las tasas de impago del 8%–12% disuaden una implementación generalizada, restringiendo la demanda potencial de la industria de implantes de pilar en naciones de menores ingresos.
Insuficiente Fuerza Laboral Calificada en Implantología Dental
Los Estados Unidos necesitarán 10.000 dentistas adicionales para 2030, pero los programas de formación especializada gradúan apenas 350 prostodoncistas por año. Europa enfrenta escaseces similares en medio de grupos de clínicos envejecidos y licencias transfronterizas restrictivas. La experiencia limitada eleva los costos de los procedimientos y alarga las listas de espera, desacelerando el crecimiento del mercado de implantes de pilar en áreas desatendidas a pesar de la demanda latente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
La Zirconia Gana Terreno por el Imperativo EstéticoLa zirconia crecerá a una CAGR del 12,65%, superando al mercado de implantes de pilar en general a medida que los pacientes aceptan primas del 40%–60% por la translucidez que elimina el brillo grisáceo del titanio en la zona de la sonrisa. El titanio mantuvo una participación del 65,76% en 2025 debido a décadas de éxito en carga posterior y compatibilidad con la base instalada. El PEEK aborda las necesidades de bajos ingresos, especialmente en India y el Sudeste Asiático, aunque sigue siendo un área de nicho con escasa evidencia a largo plazo. Los laminados híbridos metal-cerámica apuntan a combinar resistencia y estética, pero enfrentan obstáculos regulatorios de varios años antes de influir en el mercado de implantes de pilar.
La ductilidad del titanio sigue dominando los protocolos de arco completo retenidos por tornillos al prevenir fracturas bajo torque, mientras que la zirconia prospera en flujos de trabajo anteriores sin cemento que favorecen la salud de los tejidos blandos. La adopción de polímeros se sitúa en la intersección de las ventajas de asequibilidad y radiolucidez, aunque las opciones de color limitadas la confinan a sitios no estéticos. Los fabricantes continúan con la I+D en texturas superficiales que reducen la adhesión bacteriana, aunque cualquier avance enfrenta estrictos ensayos de biocompatibilidad antes de remodelar la participación del mercado de implantes de pilar.


Por Tipo de Pilar:
La Personalización se Acelera con los Flujos de Trabajo DigitalesSe prevé que los pilares personalizados se expandan a una CAGR del 13,44% a medida que el escaneo intraoral y las plataformas de diseño con IA reducen la entrega a 48 horas, liberando capital de la clínica y permitiendo sonrisas en el mismo día. Las unidades prefabricadas aún mantuvieron una participación del 62,26% en 2025 debido al inventario disponible, el menor costo unitario y la simplicidad en los casos posteriores. Los pilares multi-unidad, fundamentales para las rehabilitaciones de tipo All-on-4, alcanzan entre USD 200 y USD 400 por pieza y dependen de la mecanización de precisión, lo que reduce el grupo de proveedores.
Los clínicos adoptan la colocación definitiva del pilar durante la cirugía inicial, reduciendo el papel de los pilares de cicatrización, disminuyendo el gasto total en componentes por caso y aumentando el valor de las piezas personalizadas de alto margen. Los prefabricados de fabricación china con precios un 60% por debajo de las marcas occidentales presionan la lealtad en regiones sensibles al precio, pero los actores establecidos defienden su participación con flujos de trabajo digitales que se integran perfectamente en los ecosistemas de gestión de prácticas en todo el mercado de implantes de pilar.
Por Instalación de Usuario Final:
Los Laboratorios Ganan Autoridad de DiseñoLos laboratorios dentales registrarán una CAGR del 13,65% hasta 2031 a medida que el control del diseño migra de los clínicos en el sillón dental a los técnicos de CAD que manipulan las líneas de margen y los perfiles de emergencia. Las clínicas dentales mantuvieron una participación del 46,43% en 2025 como sitios quirúrgicos primarios, pero externalizan cada vez más el diseño, concentrándose en la colocación y el torque final. Los hospitales gestionan casos médicamente complejos, mientras que los centros académicos moldean la innovación futura de productos en lugar del volumen inmediato.
Los laboratorios en ciudades de segundo nivel aprovechan plataformas de IA por suscripción por USD 500–1.200 mensuales, permitiendo entre 30 y 40 diseños de pilares por día y aumentando el rendimiento en 8 veces. Las clínicas se benefician de menores ajustes en el sillón dental, pero los laboratorios capturan una mayor porción de los ingresos del mercado de implantes de pilar al vender piezas personalizadas de alta precisión directamente a los dentistas.
Análisis Geográfico
Mercado de Implantes con Pilar en América del Norte
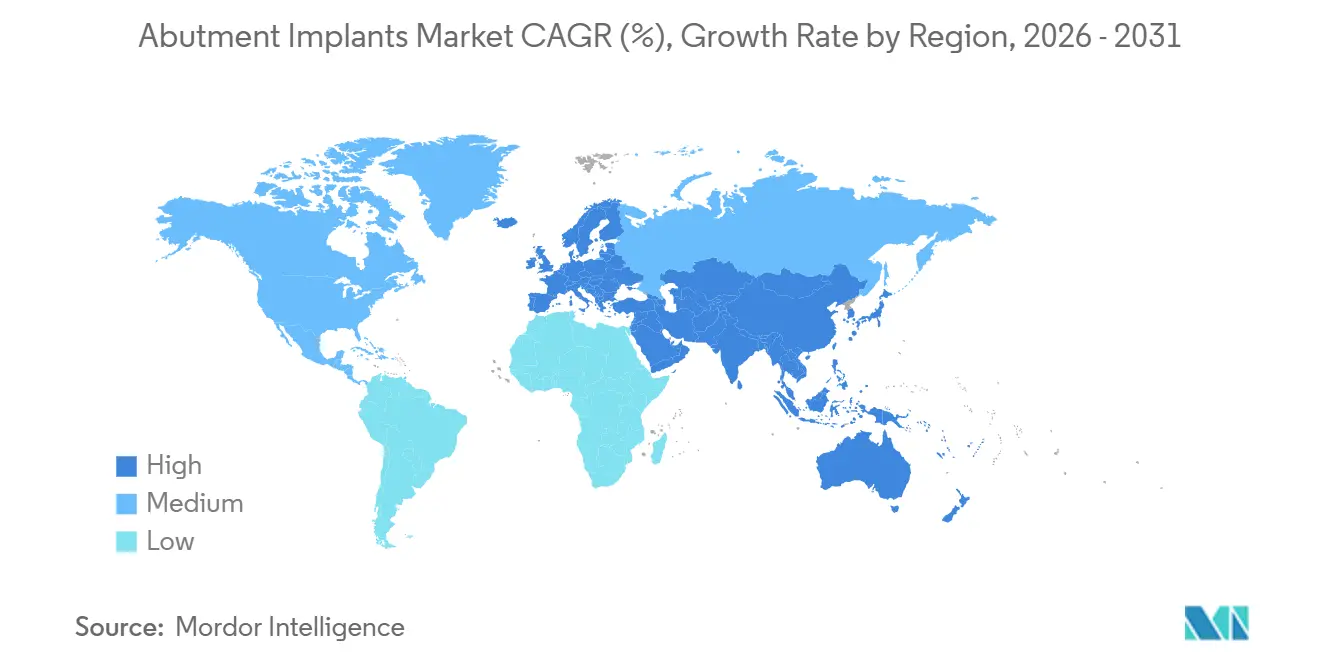
América del Norte representó el 43,54% de los ingresos globales en 2025, impulsada por aproximadamente 5,5 millones de colocaciones anuales en los Estados Unidos. La consolidación de las Organizaciones de Servicios Dentales, que ahora controlan el 64% de los ingresos de las consultas en los EE. UU., permite acuerdos de descuentos por volumen, pero reduce los márgenes de los proveedores. La implementación en 2027 de los beneficios dentales para adultos bajo la ACA podría añadir hasta 20 millones de candidatos elegibles para implantes, ampliando la demanda de unidades múltiples dirigida al segmento elegible para Medicare[2]. Canadá se queda rezagado debido al limitado reembolso público, mientras que las clínicas fronterizas mexicanas prosperan gracias al tráfico transfronterizo de EE. UU., aunque muchos pacientes regresan a casa para las etapas restauradoras, lo que limita la adopción local de pilares.
Mercado de Implantes con Pilar en Asia-Pacífico y América del Sur
Asia-Pacífico lidera el crecimiento con una CAGR del 11,54%, ya que los 280 millones de personas mayores de China y la creciente clase media de India impulsan el gasto en atención electiva. La densidad de implantes en Japón es el triple del promedio global, aunque la madurez de la penetración modera el crecimiento incremental. La penetración de CAD/CAM superior al 70% en Corea del Sur permite la colocación de pilares en el mismo día, lo que ejemplifica el liderazgo digital. Las marcas nacionales Osstem y MegaGen ofrecen precios entre un 30% y un 40% más bajos que los occidentales, lo que llevó a Straumann a abrir su instalación Neodent en Brasil en 2026 para replicar las ventajas de costos a nivel regional, aunque aún enfrenta una feroz competencia local en toda la región de Asia-Pacífico.
Mercado de Implantes con Pilar en Europa
Europa ocupa el segundo lugar por valor, con Alemania colocando por sí sola 1,3 millones de implantes en 2024 bajo un régimen de copago que cubre el 50% de las prótesis estándar, pero excluye los fijadores y los pilares. El Reglamento de Dispositivos Médicos de la UE impone una estricta vigilancia poscomercialización, lo que favorece a los fabricantes establecidos que pueden absorber los costos de cumplimiento. Europa del Este atrae a europeos occidentales con presupuesto ajustado en busca de tratamientos con descuento, aunque la variabilidad lingüística y de calidad limita el flujo a las regiones fronterizas, restringiendo las ganancias en el mercado de implantes con pilar.
Mercado de Implantes con Pilar en Oriente Medio y África y América del Sur
Oriente Medio y África y América del Sur siguen siendo mercados incipientes, con una penetración inferior al 5% entre las poblaciones edéntulas. Los estados del GCC apoyan clínicas de alta gama, pero generan volúmenes de unidades modestos. Brasil domina América del Sur; la planta brasileña de Straumann debería garantizar la resiliencia de la cadena de suministro y la competitividad de precios a pesar de las fluctuaciones de la moneda local. Las clínicas privadas sudafricanas atienden a turistas regionales, aunque la inestabilidad política disuade la inversión de capital a gran escala en el mercado de implantes con pilar.

Panorama regulatorio
Los pilares de implantes dentales endoóseos están regulados como dispositivos médicos de Clase II en Estados Unidos (21 CFR 872.3630, Código de Producto NHA). La mayoría de los productos llegan al mercado a través de la vía 510(k) de la FDA, junto con los controles especiales asociados. En 2024, la FDA emitió una guía de vía basada en seguridad y desempeño (FDA-2024-D-4409) para implantes dentales endoóseos y pilares de implante, con un énfasis declarado en criterios de desempeño objetivos.
Las autorizaciones recientes muestran presentaciones continuas para componentes relacionados con pilares, incluida la autorización 510(k) de febrero de 2026 para Creodent Hudson Valley (K251515), la autorización de noviembre de 2025 para Glidewell Laboratories (K252582) y la autorización de abril de 2025 para Dentsply Sirona (K250295) para un sistema de bases de titanio. En la Unión Europea, los pilares de implante suelen clasificarse como dispositivos de mayor riesgo (a menudo Clase IIb o Clase III) según el Reglamento MDR 2017/745 de la UE, lo que aumenta la carga de la evaluación clínica y el seguimiento clínico posterior a la comercialización (PMCF) en comparación con las directivas anteriores. A medida que se expande la personalización mediante CAD/CAM, la interpretación regulatoria en torno a los dispositivos hechos a medida frente a los componentes producidos en masa se vuelve más relevante para los laboratorios dentales y los fabricantes, lo que respalda la necesidad de sistemas de calidad alineados con la ISO 13485 y pruebas mecánicas estandarizadas como la ISO 14801 para los conjuntos de pilar-implante.
Análisis de la cadena de valor
La cadena de valor de los pilares de implante comienza con insumos de grado médico, principalmente titanio (comúnmente ASTM F67/F136) y bloques de zirconia. Estos se procesan luego mediante mecanizado de precisión o fabricación CAD/CAM, acabado de superficie, limpieza, empaquetado y distribución estéril o no estéril. Los plazos de entrega para las barras de titanio pueden extenderse a 12-16 semanas, y las limitaciones de capacidad en los socios de mecanizado certificados con ISO 13485 pueden generar cuellos de botella tanto para los pilares prefabricados como para los personalizados, especialmente para componentes multiunidad que requieren tolerancias estrechas.
Aguas abajo, los fabricantes de equipos originales y las plataformas de tecnología dental vinculan cada vez más las ventas de pilares a flujos de trabajo digitales (cuerpos de escaneo, software de diseño, fresado o impresión y materiales restauradores), mientras que los distribuidores y las DSO configuran la estandarización de productos. Los anuncios recientes destacan cómo el acceso y la localización afectan a la cadena: Dentsply Sirona renovó su acuerdo de distribución de tecnología dental en EE. UU. con Patterson Dental en enero de 2026 para respaldar el alcance continuo de los flujos de trabajo restauradores vinculados a CEREC, Straumann anunció una inversión de CHF 60-80 millones en su sede de Villeret, Suiza, y una localización progresiva para China en su campus de Shanghái en junio de 2025, y ZimVie firmó un acuerdo de distribución exclusivo con Osstem Implant para China en julio de 2025 para utilizar la red de Osstem en 90 ciudades.
Panorama Competitivo
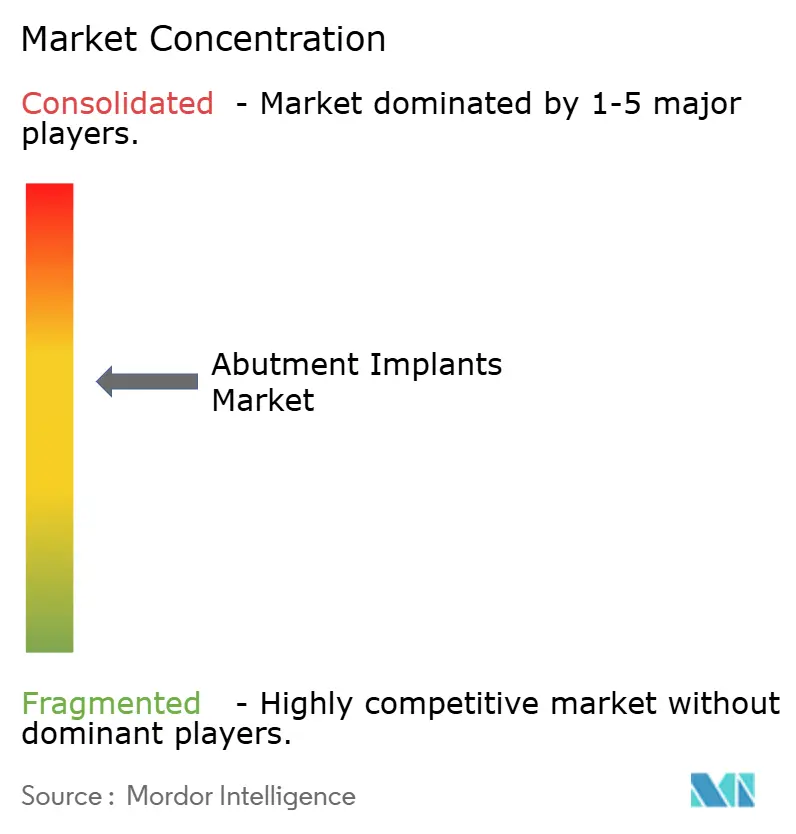
Straumann, Dentsply Sirona, Envista y Zimmer Biomet juntos controlaron aproximadamente el 55%–60% de los ingresos globales en 2025, reflejando una consolidación moderada. Straumann registró CHF 585,5 millones (USD 660 millones) en ventas de implantes en el tercer trimestre de 2024, impulsado por su ecosistema digital iEXCEL, que incorpora flujos de ingresos recurrentes. Dentsply Sirona sufrió una caída a USD 158 millones en el mismo trimestre y amortizó USD 359 millones en fondo de comercio, subrayando la brecha entre los líderes digitales y los rezagados. El Nobel Biocare de Envista recuperó participación en Europa a través de nuevos lanzamientos, mientras que Zimmer Biomet obtuvo la autorización de la FDA para un sistema TSV con superficie mejorada, reduciendo el tiempo de cicatrización a ocho semanas.
Los competidores regionales como Osstem y MegaGen aprovechan ventajas de precio superiores al 30% en Asia-Pacífico, mientras que BioHorizons gana terreno en América del Norte con roscas cónicas optimizadas para hueso blando. Los nuevos participantes de polímeros se centran en mercados emergentes donde la sensibilidad al precio es mayor. Los proveedores ahora agrupan escáneres, software de diseño, unidades de fresado e implantes para crear costos de cambio, imitando los modelos de TI empresarial. Las Organizaciones de Servicios Dentales amplifican esta dinámica al negociar acuerdos a nivel de plataforma, obligando a los proveedores más pequeños a diferenciarse mediante la interoperabilidad de arquitectura abierta dentro del mercado de implantes de pilar.
Líderes de la Industria de Implantes de Pilar
Nobel Biocare
Dentsply Sirona
Straumann Group
Envista
Zimmer Biomet
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Implantes con Pilar
- Anthogyr (Straumann)
- Bicon
- BioHorizons
- Camlog Biotechnologies
- Dentium Co., Ltd.
- Dentsply Sirona
- Envista (Nobel Biocare)
- Henry Schein
- Straumann Group
- MegaGen Implant
- MIS Implants Technologies
- Neoss Ltd.
- Osstem Implant Co., Ltd.
- Planmeca
- Southern Implants
- Sweden & Martina SpA
- Thommen Medical
- Zimmer Biomet
- ZimVie

Oportunidades de mercado y perspectivas futuras
Los ecosistemas restauradores interoperables y la compatibilidad entre plataformas crean un nicho para componentes que reducen la fricción de adquisición entre múltiples bases de implante y flujos de trabajo de laboratorio. El anuncio de enero de 2026 de Preat Corporation de que PreatLoc, un sistema de fijación para sobredentaduras autorizado por la FDA, está disponible con compatibilidad declarada con 18 sistemas de implante y 35 conexiones es un ejemplo específico dirigido a clínicas y laboratorios que gestionan carteras de implantes mixtas y desean estandarizar fijaciones y piezas restauradoras relacionadas.
El desarrollo de productos y los métodos de fabricación también respaldan la diferenciación en torno a la velocidad de personalización, el costo y el desempeño de los materiales. El lanzamiento en febrero de 2026 por parte de Neoss Group de un nuevo pilar multiunidad para el sistema Neoss4+ (incluida una opción de 10 grados y un diseño de tornillo fijo) refleja la innovación continua en protocolos restauradores de arco completo y angulados, donde la simplificación del inventario y la pasividad protésica afectan las decisiones de compra. A nivel de investigación, el trabajo publicado en 2026 sobre rutas de fabricación aditiva híbrida para pilares personalizados de Ti6Al4V y las señales comparativas de biocompatibilidad para pilares de cicatrización de PEEK fabricados de forma aditiva indican una I+D continua que puede traducirse en nuevas líneas de productos, particularmente donde el tiempo de respuesta más rápido y la respuesta del tejido blando específica del material son clave en los casos restauradores de gama alta.
Recent Industry Developments in Mercado de Implantes con Pilar
- Febrero de 2026: Neoss Group lanzó un nuevo pilar multiunidad para el sistema de tratamiento Neoss4+, agregando una opción de 10 grados y un mecanismo de tornillo fijo. El lanzamiento se dirige a flujos de trabajo restauradores simplificados para casos angulados y de arco completo, donde la estandarización de componentes y el ajuste de precisión influyen en el tiempo de sillón y la entrega protésica.
- Mayo de 2025: CG MedTech adquirió All Abutment, un proveedor de pilares dentales personalizados, para fortalecer sus capacidades de fabricación en odontología digital. El acuerdo respalda una integración más estrecha entre el diseño y la producción, mejorando la capacidad de respuesta para pilares personalizados que compiten en tiempo de respuesta y precisión de ajuste.
- Marzo de 2024: Envista destacó el impulso continuo en su cartera de implantes, incluida Nobel Biocare, en su comunicación de resultados del cuarto trimestre de 2024. La actualización reforzó el enfoque de inversión continuo en torno a los ecosistemas de implantes y restauradores premium, que dan forma directa a las tasas de adjunción de pilares mediante la venta basada en plataformas.


Mercado de Implantes con Pilar Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de pilares de implante se define como los ingresos generados por los pilares de implantes dentales y los sistemas de pilares estrechamente relacionados vendidos para procedimientos restauradores de implantes en diferentes entornos de atención.
Exclusiones de alcance: excluimos los implantes completos (fixtures), coronas, puentes y tarifas de servicios clínicos, a menos que se fijen precios y se vendan como parte del propio sistema de pilar.
Descripción general de la segmentación
- Por Material
- Titanio
- Zirconia
- PEEK y Polímeros de Alto Rendimiento
- Aleaciones Híbridas/Compuestas
- Por Tipo de Pilar
- Prefabricado
- Personalizado
- De Cicatrización
- Multi-Unidad
- Por Instalación de Usuario Final
- Institutos Académicos e de Investigación
- Clínicas Dentales
- Laboratorios Dentales
- Hospitales y Centros de Cirugía
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para mapear la base de demanda y los límites del producto antes de modelar las cifras. Nos basamos en el contexto público de salud bucal y de procedimientos de fuentes como la Organización Mundial de la Salud, los CDC de EE. UU. y los ministerios de salud nacionales, que ayudaron a enmarcar los impulsores demográficos, los niveles de edentulismo y las señales de acceso a tratamiento.
También revisamos las guías y los estándares clínicos de asociaciones dentales y revistas revisadas por pares para comprender cómo cambia la selección de pilares según el material y el flujo de trabajo (por ejemplo, personalizado frente a estándar). Se utilizaron estadísticas de importación y exportación y códigos arancelarios de aduanas cuando fueron útiles para verificaciones direccionales, y se analizaron patentes utilizando una base de datos de patentes de pago para detectar cambios tecnológicos que puedan afectar los precios de venta promedio con el tiempo. También se utilizaron presentaciones de empresas, presentaciones para inversores y prensa reconocida para verificar los comentarios sobre la mezcla de productos y la exposición regional. Las fuentes documentales enumeradas aquí son solo ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se realizaron entrevistas primarias y encuestas estructuradas con una combinación de fabricantes de componentes de implantes, distribuidores dentales, partes interesadas alineadas con laboratorios y compradores del lado clínico para confirmar volúmenes, movimientos de precios y adopción de flujos de trabajo personalizados. Para la visión global, los insumos se equilibraron entre los principales centros de demanda para que la intensidad regional de procedimientos y las realidades de reembolso pudieran reflejarse en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 15% | APAC: 48% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 29% | EMEA: 29% |
| Actores más pequeños: 18% | Gerentes: 56% | América: 23% |
Dimensionamiento del mercado y previsión
El mercado se dimensionó utilizando una construcción de arriba hacia abajo que comienza con la actividad de restauración de implantes direccionable, y luego reconstruye la demanda de pilares utilizando las tasas de procedimientos, la penetración de reemplazo dental y los patrones de acceso a la atención a nivel regional. Después de dar forma a este grupo de demanda, los ingresos se derivaron utilizando una escala de precios que refleja la proporción típica de stock frente a personalizado y la mezcla de materiales, con normalización de divisas realizada a nivel anual para mantener la coherencia.
Para mantener los totales realistas, también realizamos aproximaciones selectivas de abajo hacia arriba utilizando verificaciones de proveedores y canales. En estas verificaciones, los precios de venta promedio muestreados se multiplicaron por volúmenes de unidades plausibles y luego se compararon con el modelo principal. Las variables que más importaron en este mercado incluyeron la intensidad de los procedimientos de implantes dentales, la proporción de pilares personalizados, la mezcla de titanio frente a zirconia, la adopción de flujos de trabajo en laboratorios y clínicas (incluidos los pedidos habilitados para CAD-CAM) y la sensibilidad regional al reembolso y al gasto de bolsillo. Cuando faltaba un dato local, cubrimos las brechas utilizando ratios proxy de mercados similares y luego sometimos a prueba las suposiciones mediante llamadas de seguimiento.
Para la previsión, se utilizó un análisis de escenarios para poder aplicar diferentes velocidades de adopción de los sistemas personalizados y diferentes trayectorias de progresión de precios. Luego, convergimos en el caso más respaldado según el consenso de expertos. Los cambios a corto plazo se verificaron frente a la disponibilidad de suministro y el comportamiento de compra, y el crecimiento a largo plazo se alineó con el envejecimiento demográfico y las señales de adopción de tratamientos de implantes.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre señales independientes, incluidos indicadores de actividad de procedimientos, comentarios sobre la mezcla de productos y puntos de referencia de precios recopilados durante las entrevistas. Si una región mostraba un salto o una caída inusual, se revisaban los factores impulsores, se volvían a verificar los supuestos de entrada y se contactaba nuevamente a los expertos pertinentes para confirmar si se trataba de un cambio real o de un artefacto del modelado.
Antes de la aprobación final, el modelo y la narrativa pasan por múltiples revisiones de analistas para que las definiciones, el tratamiento de las divisas y los cálculos de crecimiento se mantengan coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden cambiar la demanda o los precios. Justo antes de la entrega, realizamos una verificación final para que el cliente reciba la vista actualizada más reciente que coincida con el corte de datos más reciente.
Comparación del tamaño del mercado de pilares de implante de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los pilares de implante pueden parecer muy distantes entre sí, incluso cuando describen la misma área general, porque las reglas de conteo no siempre son las mismas. Las mayores diferencias suelen provenir de lo que se incluye en la línea de ingresos, de cómo se tratan los sistemas personalizados frente a los estándar, y de si el año actual se ancla a señales de precios y procedimientos verificadas o se extiende a partir de supuestos más antiguos.
En este estudio, la dispersión se explica principalmente por si los componentes de implante adyacentes y los ingresos relacionados con servicios se agrupan en la estimación, y por la rapidez con la que se supone que se mueven los precios de venta promedio a medida que se expanden los flujos de trabajo digitales. Cuando el grupo de demanda se vincula a la actividad de restauración de implantes y luego se somete a pruebas de estrés con verificaciones de precios regionales y comentarios de canal, el total de 2025 se mantiene más cerca de lo que describen las clínicas y distribuidores en el comportamiento de compra real, que es el enfoque aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,08 mil millones de USD (2025) | |
| Editor de la Industria A | 0,89 mil millones de USD (2025) | Esta cifra parece utilizar una definición de producto más estricta que se inclina hacia los pilares de stock y regiones seleccionadas, y también puede depender de una progresión más lenta del ASP, lo que reduce la línea de ingresos en comparación con una captura global más amplia. |
| Rastreador de Mercado B | 2,56 mil millones de USD (2025) | Es probable que esta estimación integre el mercado en una categoría más amplia de pilares de implante o sistemas de pilares, donde se pueden contar componentes relacionados y un conjunto más amplio de tipos de transacciones, elevando así el valor de 2025 por encima de un alcance centrado únicamente en pilares. |
En general, las diferencias se reducen principalmente a los límites de alcance, los supuestos de progresión de precios y cómo se ancla la demanda del año actual. Nuestro enfoque mantiene cada paso rastreable hasta la actividad de procedimientos, los cambios de mezcla y verificaciones prácticas de precios, lo que ayuda a los usuarios a interpretar las cifras y aplicarlas con menos inclusiones ocultas.


Preguntas Clave Respondidas en el Informe
¿Qué magnitud alcanzará el gasto global en componentes de pilares para 2031?
Se prevé que el tamaño del mercado de implantes de pilar alcance los USD 1,99 mil millones para 2031, reflejando una CAGR del 10,75% desde 2026.
¿Qué material está ganando terreno para las restauraciones de implantes anteriores?
La zirconia se está expandiendo más rápidamente con una CAGR del 12,65% gracias a su estética superior y respuesta de los tejidos blandos.
¿Qué impacto tendrán los cambios en los seguros de los Estados Unidos sobre la demanda?
La cobertura dental para adultos de la ACA a partir de 2027 podría añadir hasta 20 millones de candidatos asegurados, ampliando el grupo de pacientes potenciales para restauraciones multi-unidad.
¿Por qué los laboratorios dentales crecen más rápido que las clínicas?
Las impresiones digitales y las herramientas de diseño con IA permiten a los laboratorios controlar la geometría del pilar y reducir los tiempos de entrega a 48 horas, impulsando una CAGR del 13,65% hasta 2031.
¿Qué región experimentará el crecimiento de ingresos más rápido?
Asia-Pacífico lidera con una CAGR del 11,54% a medida que la sociedad envejecida de China y la clase media de India impulsan la adopción electiva de implantes.
¿Cómo están gestionando los fabricantes los riesgos de la cadena de suministro?
Empresas como Straumann están regionalizando la producción —por ejemplo, con una nueva planta en Brasil— para reducir la exposición arancelaria y la volatilidad del precio del titanio.
Última actualización de la página el:



