
Marktgröße und Marktanteil im Bereich Workforce Management (WFM) im Einzelhandel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.65 Milliarden US-Dollar |
| Marktgröße (2031) | 2.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Workforce-Management-(WFM)-Marktes im Einzelhandel von Mordor Intelligence
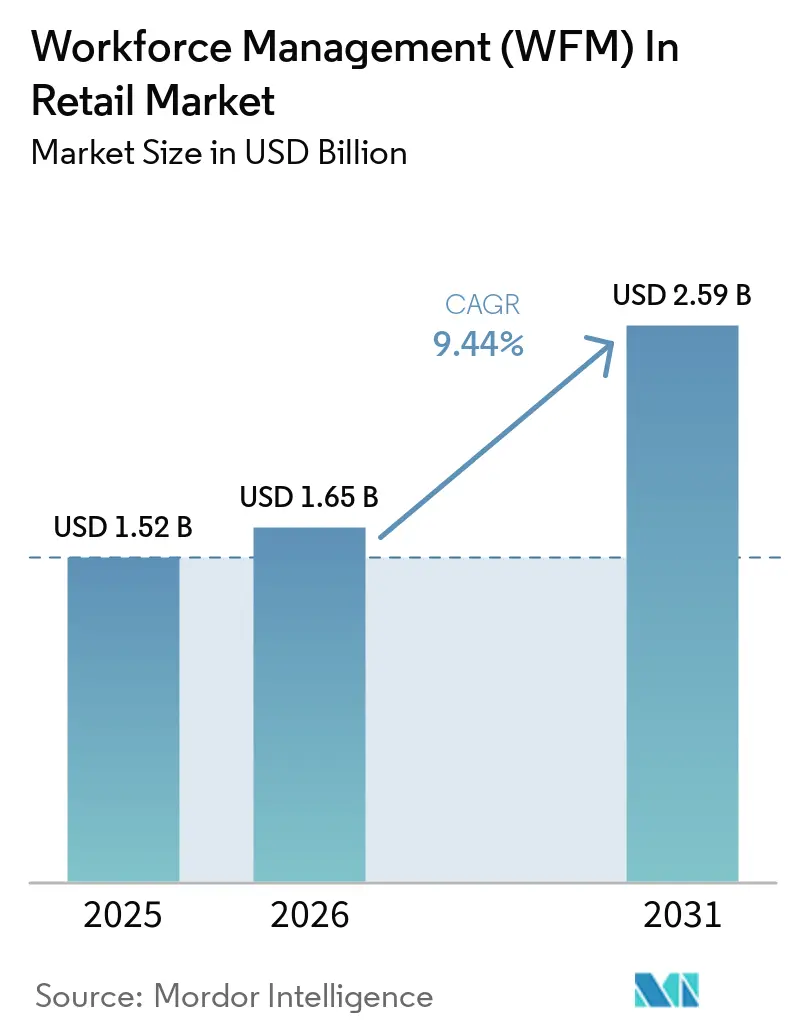
Die Marktgröße für Workforce Management im Einzelhandel wird voraussichtlich von 1,52 Milliarden USD im Jahr 2025 auf 1,65 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,59 Milliarden USD erreichen, was einem CAGR von 9,44 % über den Zeitraum 2026–2031 entspricht.
Der Markt für Workforce Management im Einzelhandel wächst, da die Personalplanung von einer administrativen Hintergrundtätigkeit zu einem direkten Hebel für Kostenkontrolle, Servicequalität und Filialdurchführung geworden ist. Manuelle Dienstplanerstellung wird zunehmend durch KI-native Systeme abgelöst, die auf Kundenfrequenzänderungen, Aktionszyklen und Personalengpässe mit deutlich höherer Geschwindigkeit reagieren können. Lohndruck, Regelungen zur fairen Arbeitszeitgestaltung und Omnichannel-Fulfillment machen Personalfehler kostspieliger, was den Wert von Planungsgenauigkeit und Compliance-Automatisierung erhöht. Der Wettbewerb verschärft sich, da Anbieter versuchen, sich durch leistungsfähigere KI-Modelle, eine breitere Integrationsabdeckung und zuverlässigere Compliance-Tools für mehrere Rechtsordnungen abzuheben. Der WFM-Markt im Einzelhandel verfügt zudem über Wachstumspotenzial durch Implementierungsdienstleistungen, hybride Bereitstellungsmodelle und kostengünstigere SaaS-Angebote, die die Einführung für eine breitere Basis von Einzelhandelsbetreibern erschließen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 71,24 % am Workforce-Management-(WFM)-Markt im Einzelhandel, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 14,12 % wachsen werden.
- Nach Bereitstellungsmodus hielt Cloud im Jahr 2025 einen Anteil von 66,38 % am WFM-Markt im Einzelhandel, während die hybride Bereitstellung im Zeitraum 2026–2031 voraussichtlich die höchste CAGR von 13,23 % verzeichnen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 59,87 % des Marktanteils auf Großunternehmen, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 15,11 % wachsen werden.
- Nach Einzelhandelsformat hielt der Lebensmittelhandel und Supermärkte im Jahr 2025 einen Anteil von 23,31 % am Workforce-Management-Markt, während E-Commerce-Händler bis 2031 voraussichtlich mit einer CAGR von 15,41 % wachsen werden.
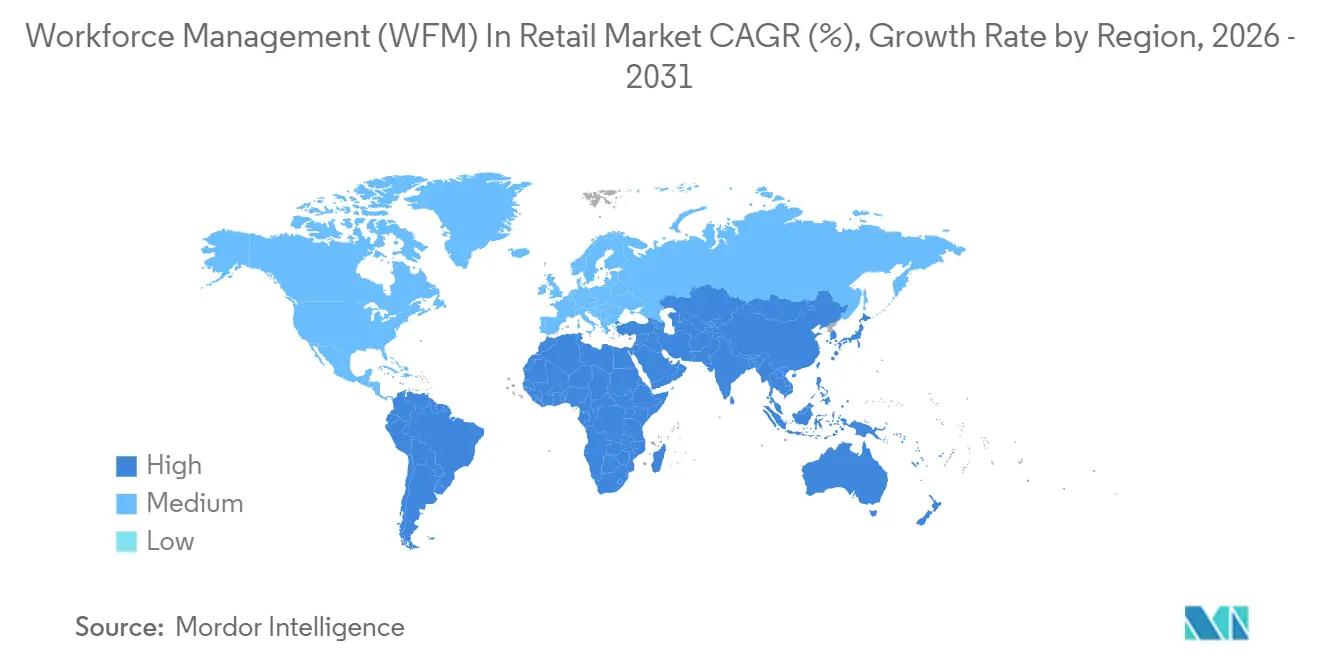
- Nach Geografie entfielen im Jahr 2025 38,92 % des Marktes auf Nordamerika, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 13,02 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung cloudbasierter und KI-nativer Dienstplanung | +3.2% | Global, mit früher Konzentration in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Komplexität des Omnichannel-Einzelhandels und Bedarf an Personaloptimierung | +2.6% | Global, am stärksten in Nordamerika, Asien-Pazifik und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Steigende Lohnkosten im Einzelhandel und Margendruck | +2.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach fairer Arbeitswoche und Automatisierung der Arbeitsrechts-Compliance | +1.6% | Nordamerika, Westeuropa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufgabenbasierte Personalplanung für Click-and-Collect und Micro-Fulfillment | +1.1% | Nordamerika, Vereinigtes Königreich, Australien und Südostasien | Mittelfristig (2–4 Jahre) |
| Filialübergreifende Personalverteilung und gig-ähnliche Schichtflexibilität | +0.8% | Global, mit früher Einführung in Nordamerika und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung cloudbasierter und KI-nativer Dienstplanung
Die Cloud-Migration bleibt die stärkste kurzfristige Kraft hinter dem Workforce-Management-(WFM)-Markt im Einzelhandel. KI-Planungstools können Besucherfrequenz, lokales Wetter, Aktionskalender und Mitarbeiterverfügbarkeit in 15- oder 30-Minuten-Intervallen verarbeiten und geben Einzelhändlern eine Planungstiefe, die ältere Systeme nicht gut bewältigen konnten. Die Einführungshürden sinken auch auf der Personalseite, wobei Berichte zeigen, dass 77 % der Einzelhandelsmitarbeiter KI vertrauen würden, um Dienstpläne zu empfehlen, die ihren Präferenzen entsprechen. Cloud- und Abonnementumsätze stiegen im Geschäftsjahr 2025 um 28 % auf 92,7 Millionen EUR (100,1 Millionen USD), was 49 % des gesamten Konzernumsatzes entspricht – dies zeigt, dass Unternehmenskäufer ihr Budget auf abonnementbasierte Modelle verlagern. Da diese Fähigkeiten zu Standarderwartungen werden, entwickelt sich der Workforce-Management-Markt im Einzelhandel von der einfachen Digitalisierung hin zur Echtzeit-Personalsteuerung.[1]
Komplexität des Omnichannel-Einzelhandels und Bedarf an Personaloptimierung
Der Omnichannel-Einzelhandel hat die Personalplanung erheblich komplexer gemacht, und diese Komplexität treibt die Nachfrage im WFM-Markt im Einzelhandel an. Filialteams teilen ihre Zeit nun auf stationären Service, Click-and-Collect, Curbside-Übergabe, E-Commerce-Kommissionierung und Nachschub auf, was bedeutet, dass eine einzelne Schicht oft mehrere Aufgabentypen umfasst. Branchenführer haben betont, dass die Filialerfüllung am besten funktioniert, wenn Einzelhändler dedizierte Fulfillment-Rollen oder Zeitblöcke einrichten, was direkt auf aufgabenbasierte Dienstplanung statt auf statische Wochenpläne hinweist. Die Herausforderung ist nicht mehr nur die Lohnkosten. Schlechte Dienstplanung untergräbt nun gleichzeitig den Auftragsdurchsatz, die Abholgeschwindigkeit und den Kundenservice. Einzelhändler, die den Personaleinsatz mit Auftragswellenmustern abstimmen können, sind besser positioniert, um sowohl Marge als auch Fulfillment-Umsatz zu schützen, was fortschrittliche Workforce-Management-Tools zu einem zentralen Element des Omnichannel-Erfolgs macht.[2]
Steigende Lohnkosten im Einzelhandel und Margendruck
Steigende Lohnkosten stärken weiterhin die wirtschaftliche Begründung für Personaloptimierung im gesamten Workforce-Management-Markt im Einzelhandel. XShift AI erklärte, dass Personalkosten 50–60 % der gesamten Betriebskosten im Einzelhandel ausmachen, was bedeutet, dass selbst kleine Effizienzgewinne die Filialrentabilität wesentlich verändern können. In den Vereinigten Staaten stieg der Mindestlohn in Chicago im Juli 2025 auf 16,60 USD pro Stunde, und ähnliche Erhöhungen haben mehrere andere wichtige Einzelhandelsstaaten und -städte betroffen. XShift AI bezifferte die vollständig belasteten Ersatzkosten eines Frontline-Einzelhandelsmitarbeiters auf 8.300 bis 18.800 USD, was schlechte Dienstplanqualität direkt mit höheren Fluktuationskosten verknüpft. Legion Technologies zitierte eine Forrester-Studie zum Gesamtwirtschaftlichen Nutzen, die eine 13-fache Rendite für seine Plattform berichtete, was zeigt, warum Einzelhändler Workforce-Software zunehmend als Instrument zur Margensicherung und nicht als Unterstützungssystem betrachten.[3]
Nachfrage nach fairer Arbeitswoche und Automatisierung der Arbeitsrechts-Compliance
Die Compliance-Automatisierung ist zu einem klaren kommerziellen Treiber für den Workforce-Management-(WFM)-Markt im Einzelhandel geworden. Die Fair-Workweek-Verordnung des Los Angeles County trat am 1. Juli 2025 in Kraft und verpflichtet große Einzelhändler, Dienstpläne 14 Kalendertage im Voraus zu veröffentlichen und Vorhersehbarkeitsprämien für bestimmte kurzfristige Änderungen zu zahlen. Fisher Phillips stellte fest, dass sich Gesetze zur vorausschauenden Dienstplanung in großen Einzelhandelsstädten ausbreiten und dass Strafen und Entschädigungen schnell steigen können, wenn Dienstplanänderungen nicht ordnungsgemäß verwaltet werden. GaiaWorks wies auch auf Änderungen der Arbeitsvorschriften in Asien hin, darunter Singapurs Aktualisierungen zum Renten- und Weiterbeschäftigungsalter ab dem 1. Juli 2026, die Einzelhändler dazu veranlassen, Personalpolitik und Compliance-Workflows zu überarbeiten. Da die Arbeitsregulierung lokaler und detaillierter wird, bevorzugen Einzelhändler Plattformen, die Regellogik in die Dienstplanerstellung einbetten können, anstatt sich auf manuelle Überprüfungen im Nachhinein zu verlassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationsaufwand über POS-, Gehaltsabrechnungs-, HRIS- und E-Commerce-Systeme hinweg | -1.8% | Global, am ausgeprägtesten in Nordamerika und Europa, wo die Altlast veralteter Systeme am höchsten ist | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Mitarbeiterüberwachungsbedenken | -1.2% | Global, am restriktivsten in der EU, mit Ausstrahlungseffekten auf Asien-Pazifik und Kanada | Langfristig (= 4 Jahre) |
| Prognosedrift durch aktionsbedingte Nachfragespitzen und Retourenwellen | -0.9% | Global, höchste Schwere in Nordamerika und asiatisch-pazifischen E-Commerce-Märkten | Kurzfristig (= 2 Jahre) |
| Überschreibungsneigung von Frontline-Managern und geringes Vertrauen in KI-Dienstpläne | -0.7% | Global, am ausgeprägtesten in Märkten mit geringerer KI-Kompetenz auf Filialebene | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationsaufwand über POS-, Gehaltsabrechnungs-, HRIS- und E-Commerce-Systeme hinweg
Der Integrationsaufwand bleibt das größte strukturelle Hemmnis für den WFM-Markt im Einzelhandel. Eine Planungsmaschine kann Personalkosten auf dem Papier optimieren, verliert jedoch an Wert, wenn sie keine Daten reibungslos mit Point-of-Sale-Systemen, Gehaltsabrechnungsmaschinen, HRIS-Plattformen und Auftragsverwaltungstools austauschen kann. Shopify zitierte eine EY-Analyse, die zeigte, dass eine einheitliche Einzelhandelsinfrastruktur die Implementierungskosten um 11 % und die Middleware-Ausgaben um 27 % senken kann, was die versteckten Kosten einer fragmentierten Technologielandschaft verdeutlicht. Das Problem ist dort ausgeprägter, wo Datenschutz- und KI-Offenlegungsregeln einen kontrollierten Datenaustausch zwischen Systemen erfordern, einschließlich DSGVO, CCPA und Ontarios KI-Transparenzanforderung vom Januar 2026 für Arbeitgeber mit 25 oder mehr Mitarbeitern. Deshalb konkurrieren Anbieter stärker bei zertifizierten Gehaltsabrechnungsschnittstellen, vorgefertigten Konnektoren und Bereitstellungsflexibilität, wie ATOSS-Verweise auf DATEV-zertifizierte Schnittstellen und SAP-zertifizierte Module zeigen.
Datenschutz- und Mitarbeiterüberwachungsbedenken
Bedenken hinsichtlich der Datenverwaltung könnten die Einführung in Teilen des Workforce-Management-Marktes im Einzelhandel verlangsamen, auch wenn die Nachfrage nach Automatisierung steigt. Moderne WFM-Systeme können detaillierte Daten erfassen, wie biometrische Zeiterfassungen, Standortsignale, Produktivitätskennzahlen und Leistungsergebnisse auf Mitarbeiterebene. GaiaWorks wies darauf hin, dass die EU-Lohntransparenzrichtlinie, die die Mitgliedstaaten bis zum 7. Juni 2026 in nationales Recht umsetzen müssen, den Bedarf an prüfbaren und vorurteilsfreien Analysen im Zusammenhang mit Vergütungs- und Personaldaten erhöht. Retail Gazette berichtete, dass der britische Einzelhandelssektor eine jährliche Mitarbeiterfluktuation von nahezu 50 % verzeichnet, und schlecht verwaltete Überwachungspraktiken können diese Instabilität verschlimmern, indem sie das Vertrauen der Mitarbeiter verringern. Anbieter im Workforce-Management-(WFM)-Markt im Einzelhandel benötigen daher eine stärkere Erklärbarkeit, eine strengere Datensparsamkeit und eine klarere Mitarbeiterkommunikation, wenn sie eine reibungslose Skalierung der Unternehmenseinführung anstreben.[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
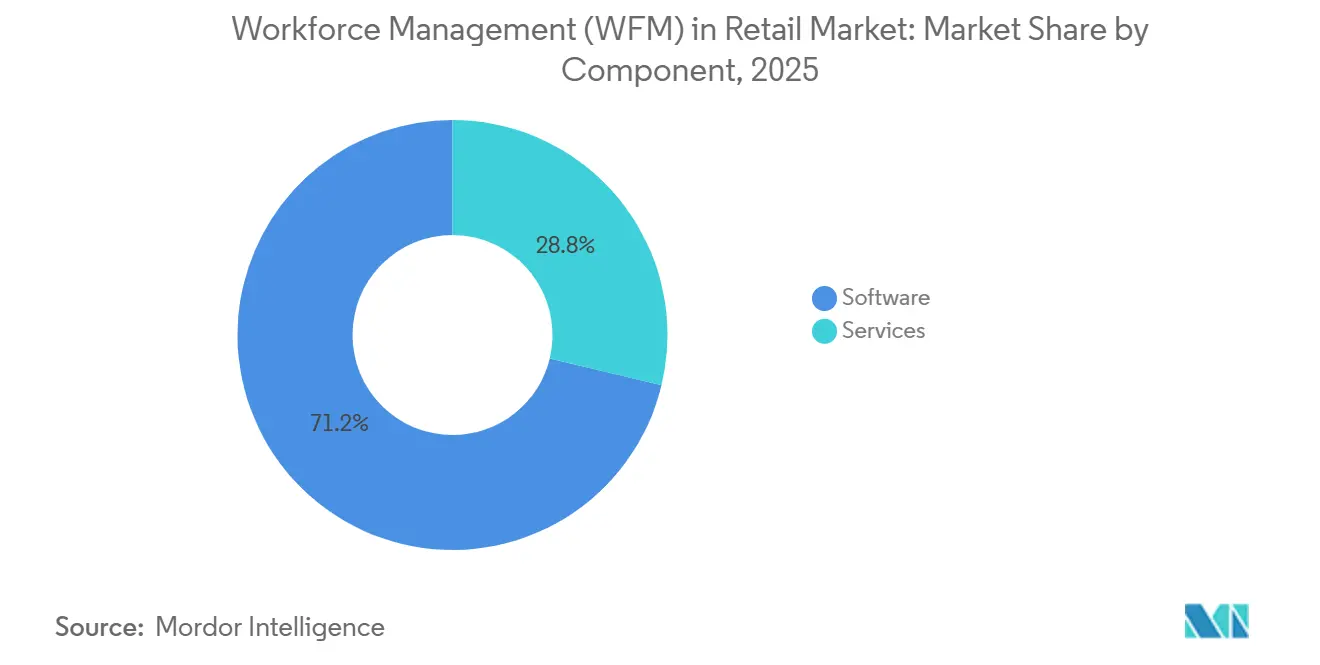
Softwarevolumen trifft auf DienstleistungsdynamikSoftware hielt im Jahr 2025 einen Anteil von 71,24 % am Workforce-Management-Markt im Einzelhandel, wobei Mitarbeiterdienstplanung und Personaloptimierung mit 32,52 % des Gesamtmarktes das größte Software-Teilsegment blieben. Diese Position spiegelt wider, wie direkt die Dienstplanqualität die Filialabdeckung, die Lohnkosten und entgangene Umsätze beeinflusst. Logile berichtete, dass 77 % der Mitarbeiter glauben, dass Filialen regelmäßig Umsätze aufgrund schlechter Dienstplanung verlieren, während 74 % offen für KI-gesteuerte Dienstplanung auf Basis von Besucherfrequenzmustern sind. Zeiterfassung und Anwesenheit, Analysen und Prognosen sowie Abwesenheitsmanagement bleiben wichtig, weil sie Planungsentscheidungen mit Gehaltsabrechnungsgenauigkeit und Personaltransparenz verbinden. Innerhalb der Workforce-Management-Branche im Einzelhandel ist Software zur Steuerungsschicht geworden, die Personalplanung mit der täglichen Filialausführung verbindet.
Dienstleistungen sollen bis 2031 mit einer CAGR von 14,12 % wachsen und sind damit die am schnellsten wachsende Komponente des Workforce-Management-(WFM)-Marktes im Einzelhandel. Dies spiegelt die Tatsache wider, dass der Plattformwert von der Rollout-Qualität, der lokalen Regelkonfiguration und dem Change-Management über große Filialnetzwerke hinweg abhängt. UKG erklärte, dass 57 % der Frontline-Mitarbeiter die Arbeitgeberkommunikation ausschließlich über Mobilgeräte bevorzugen und 70 % angaben, dass ihr Arbeitgeber keine On-Demand-Bezahlung anbietet, was zeigt, wie der Implementierungsumfang über die Kerndienstplanung hinaus in Engagement- und gehaltsnahe Funktionen ausgeweitet wird. Da die Workforce-Management-Branche im Einzelhandel plattformgeführter wird, gewinnen Dienstleistungen an Gewicht, weil Einzelhändler nachhaltige Unterstützung benötigen, um erweiterte Funktionen über Hunderte von Standorten hinweg zum Laufen zu bringen.
Nach Bereitstellungsmodus:
Cloud führt, während Hybrid an Boden gewinntCloud machte im Jahr 2025 66,38 % der Marktgröße für Workforce Management (WFM) im Einzelhandel aus, was den anhaltenden Wandel weg von schwerer On-Premises-Infrastruktur widerspiegelt. Einzelhändler bevorzugen Cloud, weil sie den anfänglichen Technologieaufwand senkt und den Zugang zu neuen KI- und Compliance-Funktionen beschleunigt. Quinyx erklärte, dass mehr als 65 % der WFM-Bereitstellungen nun cloudbasiert sind, und verwies auf Renditen von mehr als dem 10-fachen der ursprünglichen Investition über 3 Jahre durch bessere Dienstplanung, weniger Überstunden und reduzierten Verwaltungsaufwand. Cloud passt auch zur regulatorischen Realität des Einzelhandels-Personalmanagements, da Regelaktualisierungen zentral eingespielt werden können, anstatt standortweise gepatcht zu werden. On-Premises-Systeme behalten eine gewisse Relevanz, wo Datensouveränität, interne Kontrolle oder Gewerkschaftsanforderungen sensible Daten näher an der lokalen Infrastruktur halten.
Die hybride Bereitstellung soll bis 2031 mit einer CAGR von 13,23 % wachsen und ist damit der am schnellsten wachsende Bereitstellungsmodus im Workforce-Management-Markt im Einzelhandel. Dieses Muster spiegelt einen praktischen Kompromiss für große Einzelhändler wider, die Cloud-Agilität wünschen, aber noch eine engere Kontrolle über Gehaltsabrechnungs- oder HR-Daten benötigen. Die Ergebnisse von ATOSS Software SE für das Geschäftsjahr 2025 zeigten einen zweigleisigen Ansatz, der Unternehmenskunden mit Governance-Anforderungen unterstützt und gleichzeitig eine umfassendere Cloud-Einführung durch KI-geführte Fähigkeiten fördert. Hybrides Wachstum macht auch Sinn, weil viele Einzelhändler noch Kerngehaltsabrechnungs- oder HRIS-Funktionen auf älteren Systemen betreiben und eine gemischte Architektur das Risiko von Latenz, Datenduplizierung und Integrationsreibung reduziert.
Nach Unternehmensgröße:
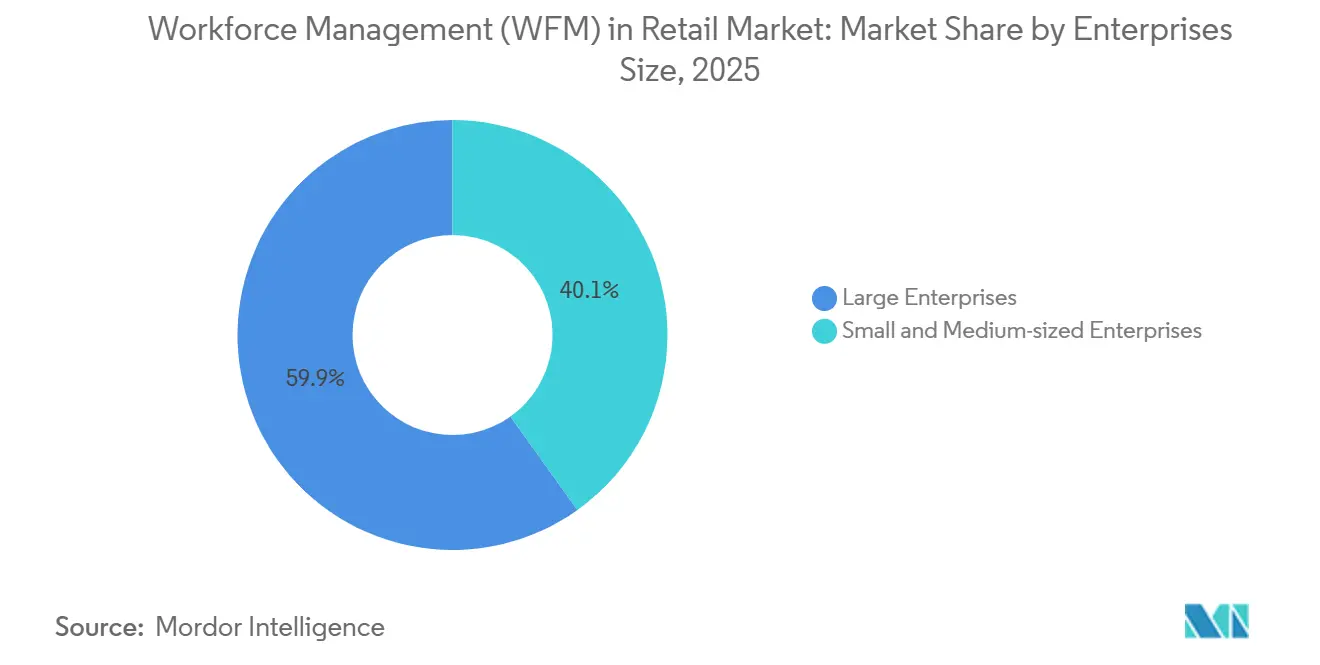
Große Einzelhändler führen, KMU wachsen am schnellstenGroßunternehmen hielten im Jahr 2025 59,87 % des Marktes und bleiben damit im Mittelpunkt des Workforce-Management-Marktes im Einzelhandel. Ihre Größe, Filialdichte, Gewerkschaftskomplexität und grenzüberschreitenden Arbeitsvorschriften schaffen den stärksten Bedarf an fortschrittlicher Dienstplanung und Compliance-Automatisierung. WorkForce Software hob potenzielle jährliche Vorteile von 109,1 Millionen USD für eine Organisation mit 50.000 Mitarbeitern und 227,6 Millionen USD für eine mit 100.000 Mitarbeitern hervor, was erklärt, warum große Ketten breitere Bereitstellungen rechtfertigen können. UKG stellte auch fest, dass seine Plattform 69 der NRF-Top-100-Einzelhändler bedient, was unterstreicht, wie tief die großen Anbieter bereits in großen Einzelhandelskonten verankert sind. Der Workforce-Management-(WFM)-Markt im Einzelhandel bleibt auf Unternehmensausgaben konzentriert, auch wenn das Wachstum über diese Basis hinaus zunimmt.
Kleine und mittelständische Unternehmen sollen bis 2031 mit einer CAGR von 15,11 % wachsen, was sie zur am schnellsten wachsenden Unternehmensgrößengruppe im WFM-Markt im Einzelhandel macht. Niedrigere SaaS-Preise senken die Einstiegshürde für unabhängige Betreiber und regionale Ketten, die zuvor von fortschrittlicher Workforce-Software ausgeschlossen waren. XShift AI stellte fest, dass KI-Dienstplanung auf Einstiegsniveau nun bei etwa 1 USD pro Mitarbeiter und Monat beginnen kann, was Prognosen und Dienstplanoptimierung für kleinere Einzelhändler erreichbarer gemacht hat. ATOSS Software SE erklärte auch, dass sein Crewmeister-Produkt 2.000 Kunden mit einer Betriebszeit von 99,98 % überschritten hat, was zeigt, dass die Nachfrage kleinerer Unternehmen kein Nischenbereich der adressierbaren Basis mehr ist.
Nach Einzelhandelsformat:
Lebensmittelhandel verankert die Nachfrage, E-Commerce wächst rasantLebensmittelhandel und Supermärkte machten im Jahr 2025 23,31 % des Marktes aus und haben damit die größte Einzelhandelsformat-Position im Workforce-Management-(WFM)-Markt im Einzelhandel. Ihre Arbeitsintensität ist höher, weil sie verderbliche Waren, längere Öffnungszeiten, Frischkostbetrieb und einen Mix aus Teilzeitpersonal verwalten. GFOS erklärte, dass Lebensmittelhändler zunehmend KI-Prognosen benötigen, die auf 15-Minuten-Intervalle kalibriert und mit saisonalen Besucherfrequenzen, Aktionen und filialspezifischen Personalmustern verknüpft sind. Mode-, Fach-, Elektronik- und Kaufhausformate erfordern ebenfalls kompetenzbasierte Dienstplanung, aber der Lebensmittelhandel bleibt die klarste Entsprechung für nachfragegesteuerte Personaloptimierung, weil Serviceausfälle fast sofort sichtbar sind. Diese Kombination hält den Lebensmittelhandel im Mittelpunkt der Vertriebsbemühungen und Produktentwicklung der Anbieter.
E-Commerce-Händler sollen bis 2031 mit einer CAGR von 15,41 % wachsen, was sie zum am schnellsten wachsenden Einzelhandelsformat im Workforce-Management-Markt im Einzelhandel macht. Das Wachstum ist an den Personalbedarf für Kommissionierung, Verpackung, Retouren und kurze Fulfillment-Fenster gebunden, die Planungsbedingungen schaffen, für die traditionelle Filialpläne nicht ausgelegt waren. Alibaba gab im März 2026 bekannt, dass es KI-gestützte digitale Workforce-Agenten für Millionen von Taobao- und Tmall-Händlern einsetzen wird, was zeigt, wie schnell große E-Commerce-Ökosysteme in Asien auf KI-unterstützte Personalmodelle umsteigen. DingTalk hob auch hervor, wie Aktionsspitzen und operative Volatilität Dienstpläne ohne echtzeitbasierte auftragsgekoppelte Planung belasten können, weshalb das E-Commerce-Wachstum Anbieter zu einer engeren Ausführungs- und Fulfillment-Integration drängt.
Geografische Analyse
Nordamerika Workforce Management (WFM) im Einzelhandel Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 38,92 % am Markt für Workforce Management im Einzelhandel und blieb damit der größte regionale Beitragsgeber. Die Region profitiert von höheren Ausgaben für Unternehmenssoftware, einer frühzeitigen Einführung KI-gestützter Personalplanungstools und der weitesten Verbreitung von Regeln zur prädiktiven Dienstplanung. UKG gab an, 69 der NRF Top-100-Einzelhändler zu bedienen, was zeigt, wie tief Workforce-Management-Plattformen für Unternehmen bereits in der nordamerikanischen Einzelhandelsbasis verankert sind. Die Einführung von Legion bei Dollar Tree in mehr als 9.000 Filialen und 18 Distributionszentren verdeutlicht den Maßstab, in dem große nordamerikanische Implementierungen heute operieren. Das regulatorische Umfeld stützt die Nachfrage weiterhin, da Städte wie Seattle, New York, Chicago, San Francisco, Portland und Los Angeles County die Compliance-Automatisierung zu einer praktischen Anforderung und nicht zu einem optionalen Zusatz gemacht haben.
EMEA und Südamerika Workforce Management (WFM) im Einzelhandel Markt
Europa bleibt eine strukturell bedeutende Region für den Markt für Workforce Management (WFM) im Einzelhandel, da Arbeitsvorschriften, Arbeitszeiterfassung und Anforderungen an die Datenverwaltung Upgrade-Zyklen erzwingen. ATOSS Software SE hob Einzelhandelskunden wie OBI, C&A, Decathlon und Primark hervor, was zeigt, dass die Region eine hohe Unternehmensnachfrage mit langen Implementierungszyklen verbindet. Die Frist vom 7. Juni 2026 für die nationale Umsetzung der EU-Richtlinie zur Lohntransparenz erhöht den Berichts- und Prüfdruck auf die Personalanalytik zusätzlich. Südamerika, der Nahe Osten und Afrika befinden sich noch in einer frühen Adoptionsphase, doch die Expansion des organisierten Einzelhandels und eine strengere Arbeitsmarktaufsicht schaffen Greenfield-Möglichkeiten für cloudnative Anbieter mit mehrsprachiger und länderübergreifender Unterstützung.
Asien-Pazifik Workforce Management (WFM) im Einzelhandel Markt
Asien-Pazifik wird voraussichtlich mit einer CAGR von 13,02 % wachsen und ist damit die am schnellsten wachsende Region im Markt für WFM im Einzelhandel bis 2031. GaiaWorks gab an, mehr als 1.800 Unternehmen in 34 Ländern zu bedienen, wobei eine Fallstudie im 3C-Einzelhandel eine Verbesserung der Verkaufskonversionsrate um 10,8 % und eine Reduzierung verschwendeter Arbeitsstunden um 28 % durch verkehrsbasierte Dienstplanung erzielte. Eine weitere GaiaWorks-Fallstudie über eine chinesische Convenience-Kette berichtete von einer Reduzierung der Arbeitskosten um 20 % nach der Einführung einer KI-gestützten intelligenten Dienstplanung, die an nachfragebasierte Modelle auf Filialebene gekoppelt ist. Das Wachstum der Region wird auch durch Aktualisierungen der Arbeitsvorschriften wie Hongkongs 468-Übergang sowie durch die weitere Verbreitung KI-gestützter Einzelhandelsausführung in Märkten wie Indien unterstützt, wo der organisierte Einzelhandel schnell skaliert.
Wettbewerbslandschaft
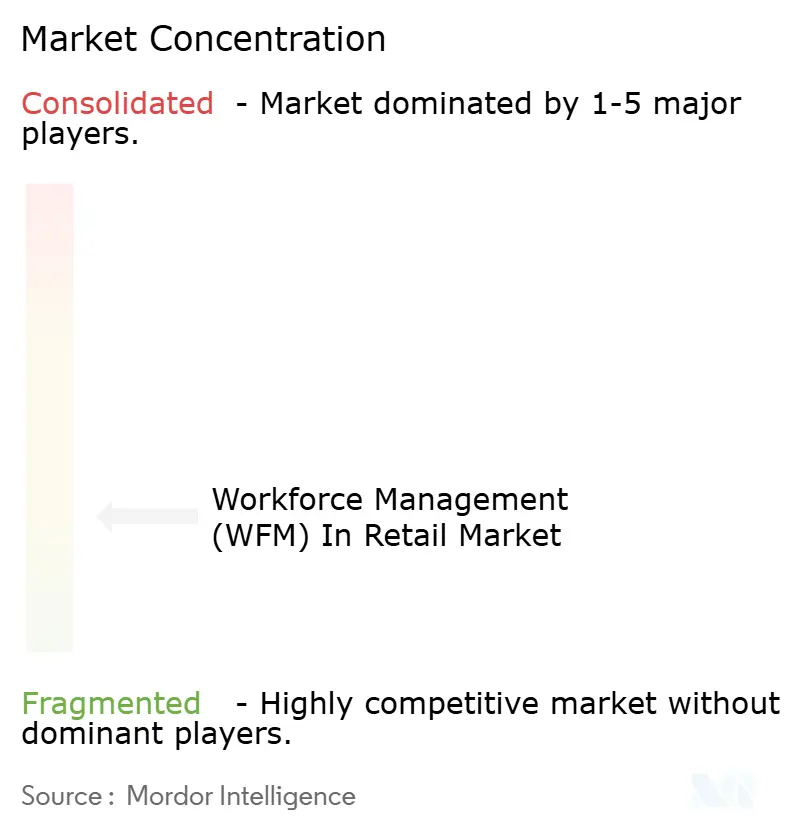
Der Workforce-Management-Markt im Einzelhandel ist mäßig fragmentiert, wobei eine Gruppe globaler Anbieter neben spezialisierten Einzelhandelsanbietern konkurriert. UKG Inc., Dayforce, WorkForce Software und ATOSS Software SE bleiben bei großen Unternehmensaufträgen prominent, während Legion Technologies, Quinyx, Logile und Orquest im mittleren Marktsegment und bei einzelhandelsintensiven Anwendungsfällen stärker vordringen. Der Wettbewerb konzentriert sich auf 3 Themen: stärkere KI-Dienstplanung, besserer mobiler Self-Service und breitere Integration über Gehaltsabrechnung, HRIS und Filialsysteme hinweg. UKGs Rebranding im Oktober 2025 rund um eine Workforce Operating Platform und sein Ökosystem von mehr als 350 Marktplatzpartnern zeigen, wie große Anbieter versuchen, von einem Anwendungsanbieter zur Infrastrukturschicht zu werden. ATOSS Software SE gab auch mehr als 120 Millionen EUR (129,6 Millionen USD) an Liquidität bekannt, die für organische Investitionen und mögliche Zukäufe reserviert sind, was auf anhaltenden Wettbewerbsdruck in Europa hindeutet.
Strategische Weißräume sind am stärksten bei KMU-geeigneten SaaS-Plattformen, lokalisierten Angeboten für Asien-Pazifik und Tools, die Personaldienstplanung mit Fulfillment-Ausführung im Workforce-Management-Markt im Einzelhandel verbinden. Dayforces Vereinbarung zur Übernahme durch Thoma Bravo in einem vollständig in bar abgewickelten Deal im Wert von 12,3 Milliarden USD war eines der größten strategischen Ereignisse im Jahr 2025 und schuf neue Unsicherheit über die künftige Positionierung im mittleren Marktsegment. Legion stärkte seine Wettbewerbsposition im Januar 2026 durch die Einführung von mehr als 90 KI-Innovationen in den Bereichen Prognose, Dienstplanung, Zeiterfassung und Personaloptimierung. Logiles Leader-Anerkennung in der Nucleus Research WFM Value Matrix 2026 zeigt auch, dass Einzelhändler weiterhin Anbieter belohnen, die Prognose, Dienstplanung und Filialausführung in einer Umgebung vereinen.
Das Wettbewerbsmuster legt nahe, dass Größe allein im Workforce-Management-(WFM)-Markt im Einzelhandel nicht ausreicht. Große Anbieter haben einen Vorteil bei der installierten Basis und der Ökosystemreichweite, aber spezialisierte Anbieter gewinnen weiterhin Aufträge, wenn sie eine stärkere Vorhersagegenauigkeit oder tiefere Einzelhandels-Workflows vorweisen können. Die Wechselkosten steigen, da Einzelhändler Personal-, Gehaltsabrechnungs-, Kommunikations- und Compliance-Tools in einer einzigen Umgebung standardisieren, was die Integrationsbreite zu einer wesentlichen Eintrittsbarriere für neue Marktteilnehmer macht. Gleichzeitig lässt der Markt noch Raum für gezielte Disruption, da viele Einzelhändler weiterhin mit fragmentierten Systemen, ungleichmäßiger Filialausführung und geringem Vertrauen in die Dienstplanqualität zu kämpfen haben.
Marktführer im Bereich Workforce Management (WFM) im Einzelhandel
-
UKG Inc.
-
Dayforce
-
WorkForce Software, LLC
-
Quinyx AB
-
Legion Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Workforce Management (WFM) im Einzelhandel Markt Unternehmen in diesem Bericht
- UKG Inc.
- Dayforce
- WorkForce Software, LLC
- Quinyx AB
- Legion Technologies, Inc.
- Deputechnologies Pty Ltd.
- ATOSS Software SE
- TimeClock Plus, LLC
- Planday A/S
- Rota Geek Limited
- SISQUAL Workforce Management, Lda.
- Swt Software Limited
- Logile, Inc.
- Orquest S.L.
- Icron Technologies
- Agendrix Inc.
- Tommy Associates Pty Ltd.
- TimeForge Labor Management
- StoreForce Solutions Inc.
- Evolia
Neueste Industrielle Entwicklungen in Workforce Management (WFM) im Einzelhandel Markt
- April 2026: Logile als Leader in der Nucleus Research WFM Value Matrix für eine einheitliche KI-Plattform über mehr als 40.000 Standorte hinweg ausgezeichnet.
- März 2026: UKG präsentierte KI-geführte Workforce Operating Platform mit Optimierungs-, Fluktuationserkennungs-, Gehaltsabrechnungsintegritäts- und Einstellungstools.
- Januar 2026: ATOSS verzeichnete Rekordeinnahmen im Geschäftsjahr 2025 von 189,3 Millionen EUR (204,4 Millionen USD) und prognostizierte für das Geschäftsjahr 2026 rund 215 Millionen EUR (232,2 Millionen USD), angetrieben durch Cloud-Wachstum.
- Januar 2026: Legion führte mehr als 90 KI-Innovationen ein, berichtete von einem Umsatzwachstum von 216 % und expandierte in 35 Länder.
Umfang des globalen Berichts über den Workforce-Management-(WFM)-Markt im Einzelhandel
Der Workforce-Management-(WFM)-Markt im Einzelhandel bezieht sich auf Software- und Serviceplattformen, die zur Optimierung von Personaloperationen in Einzelhandelsunternehmen entwickelt wurden. Diese Lösungen umfassen Mitarbeiterdienstplanung, Zeiterfassung und Anwesenheitsmanagement, Workforce-Analysen und -Prognosen, Urlaubs- und Abwesenheitsmanagement, Aufgabenausführung sowie Mitarbeiter-Self-Service-Kommunikation. WFM-Plattformen werden über Cloud-, On-Premises- oder hybride Modelle bereitgestellt und bedienen sowohl große als auch kleine Einzelhändler in Formaten wie Lebensmittelhandel, Mode, Elektronik, Kaufhäuser, Fachhandel, Convenience-Stores und E-Commerce. Sie steigern die Personaleffizienz, gewährleisten Compliance, senken Kosten und verbessern das Mitarbeiterengagement, um einen reibungslosen globalen Einzelhandelsbetrieb zu unterstützen.
Der Workforce-Management-(WFM)-Markt im Einzelhandel ist segmentiert nach Komponente (Software [Mitarbeiterdienstplanung und Personaloptimierung, Zeiterfassung und Anwesenheitsmanagement, Workforce-Analysen und -Prognosen, Urlaubs- und Abwesenheitsmanagement, Aufgaben- und Ausführungsmanagement, Mitarbeiter-Self-Service und Kommunikation] und Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Einzelhandelsformat (Lebensmittelhandel und Supermärkte, Mode und Bekleidung, Elektronikhandel, Kaufhäuser, Fachhandel, Convenience-Stores und E-Commerce-Händler) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software | Mitarbeiterdienstplanung und Personaloptimierung |
| Zeiterfassung und Anwesenheitsmanagement | |
| Workforce-Analysen und -Prognosen | |
| Urlaubs- und Abwesenheitsmanagement | |
| Aufgaben- und Ausführungsmanagement | |
| Mitarbeiter-Self-Service und Kommunikation | |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Lebensmittelhandel und Supermärkte |
| Mode und Bekleidung |
| Elektronikhandel |
| Kaufhäuser |
| Fachhandel |
| Convenience-Stores |
| E-Commerce-Händler |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | Mitarbeiterdienstplanung und Personaloptimierung |
| Zeiterfassung und Anwesenheitsmanagement | ||
| Workforce-Analysen und -Prognosen | ||
| Urlaubs- und Abwesenheitsmanagement | ||
| Aufgaben- und Ausführungsmanagement | ||
| Mitarbeiter-Self-Service und Kommunikation | ||
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Einzelhandelsformat | Lebensmittelhandel und Supermärkte | |
| Mode und Bekleidung | ||
| Elektronikhandel | ||
| Kaufhäuser | ||
| Fachhandel | ||
| Convenience-Stores | ||
| E-Commerce-Händler | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Workforce-Management-(WFM)-Markt im Einzelhandel?
Die Marktgröße für Workforce Management im Einzelhandel wird voraussichtlich von 1,52 Milliarden USD im Jahr 2025 auf 1,65 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 2,59 Milliarden USD bei einem CAGR von 9,44 % über den Zeitraum 2026–2031 erreichen.
Welche Komponente führt die Ausgaben bei Einzelhandels-Workforce-Plattformen an?
Software führte den Markt im Jahr 2025 mit einem Anteil von 71,24 % an, was den Fokus der Einzelhändler auf Dienstplanung, Personaloptimierung, Analysen und gehaltsabrechnungsverknüpfte Ausführung widerspiegelt.
Warum führen Einzelhändler KI-basierte Dienstplanung jetzt schneller ein?
Einzelhändler sehen sich mit engeren Personalbudgets, komplexeren Omnichannel-Aufgaben und strengeren Compliance-Vorschriften konfrontiert. KI-Dienstplanung hilft, die Plangenauigkeit zu verbessern, Überstunden zu reduzieren und schneller auf Nachfrageänderungen zu reagieren.
Welches Bereitstellungsmodell wird von Einzelhändlern am häufigsten genutzt?
Cloud blieb im Jahr 2025 das führende Bereitstellungsmodell mit einem Anteil von 66,38 %, da es schnellere Updates, einfachere Skalierung und schnelleren Zugang zu KI- und Compliance-Funktionen unterstützt.
Welches Einzelhandelsformat wächst am schnellsten bei Workforce-Management-Tools?
E-Commerce-Händler sollen mit einer CAGR von 15,41 % bis 2031 das schnellste Wachstum verzeichnen, da Fulfillment-Personal, Retourenmanagement und Auftragsspitzen eine dynamischere Dienstplanung erfordern.
Welche Region bietet bis 2031 die stärkste Wachstumschance?
Asien-Pazifik soll mit einer CAGR von 13,02 % am schnellsten wachsen, unterstützt durch die Expansion des organisierten Einzelhandels, steigende KI-Einführung und eine breitere Formalisierung der Personalplanung in regionalen Märkten.