
Größe und Marktanteil des Vietnam Fintech Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 4.33 Milliarden US-Dollar |
| Marktgröße (2031) | 8.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.37 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Vietnam Fintech Marktes durch Mordor Intelligence
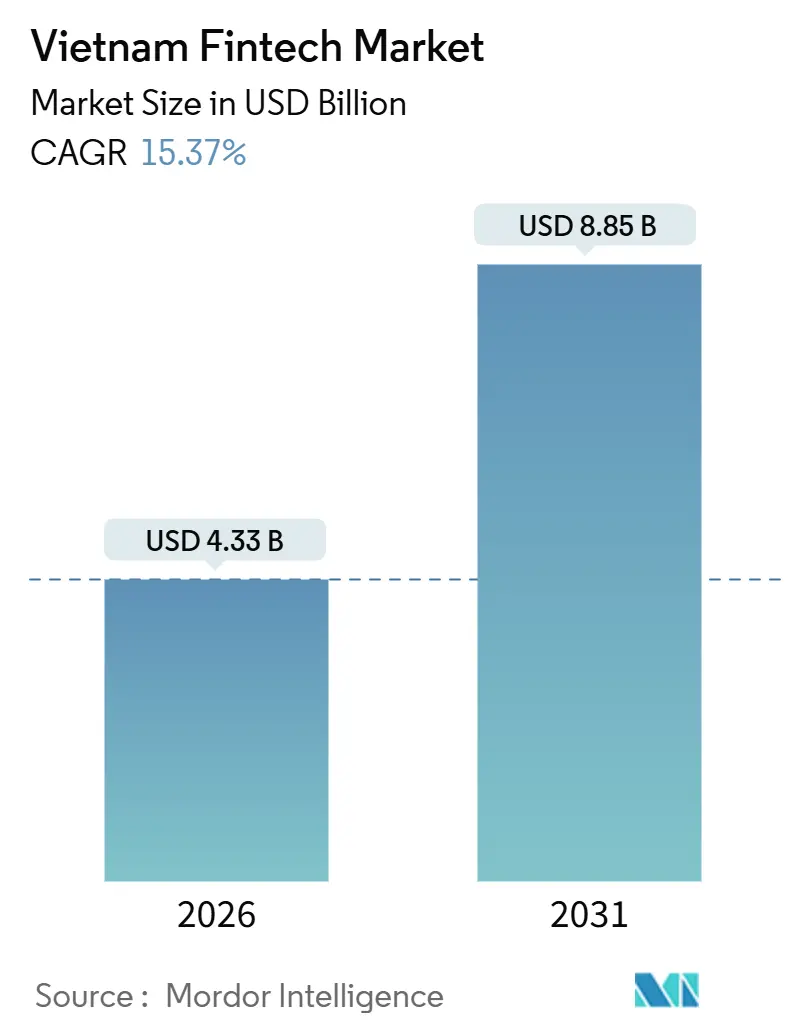
Die Größe des Vietnam Fintech Marktes beträgt im Jahr 2026 USD 4,33 Milliarden und wird bis 2031 bei einer CAGR von 15,37 % voraussichtlich USD 8,85 Milliarden erreichen. Dieses Wachstum wird durch ein robustes inländisches Ökosystem für digitale Zahlungen angetrieben, das ein erhebliches jährliches Wachstum verzeichnete. Vietnam führte eine Fintech-Sandbox ein, die es innovativen Finanzprodukten ermöglicht, in einem kontrollierten Umfeld zu skalieren. Der Wandel hin zu bargeldlosen Zahlungen ist deutlich erkennbar: Im ersten Quartal 2025 wurden 5,5 Milliarden bargeldlose Transaktionen verzeichnet, ermöglicht durch die Echtzeit-QR-Infrastruktur von NAPAS 247, die die Akzeptanzkosten für Händler senkt und digitale Anwendungsfälle erweitert. [1]Internationaler Währungsfonds, "Die Auswirkungen digitaler Zentralbankwährungen auf den Zahlungswettbewerb," elibrary.imf.org. Die Ausweitung der finanziellen Inklusion hat ebenfalls zum Marktwachstum beigetragen, da mehr Einzelpersonen Zugang zu Bankkonten erhalten. Digitale Plattformen und Banken haben die Akzeptanz weiter beschleunigt, indem sie zugängliche und benutzerfreundliche Fintech-Lösungen bereitstellen. Der Markt wird durch das wachsende Vertrauen der Verbraucher in digitale Zahlungen gestärkt, das durch sichere und gut regulierte Systeme unterstützt wird. Insgesamt ist die Fintech-Landschaft Vietnams auf ein dauerhaftes Wachstum ausgerichtet, das durch Technologieakzeptanz, regulatorische Unterstützung und eine sich verbreiternde Finanzinfrastruktur vorangetrieben wird.
Wichtigste Erkenntnisse des Berichts
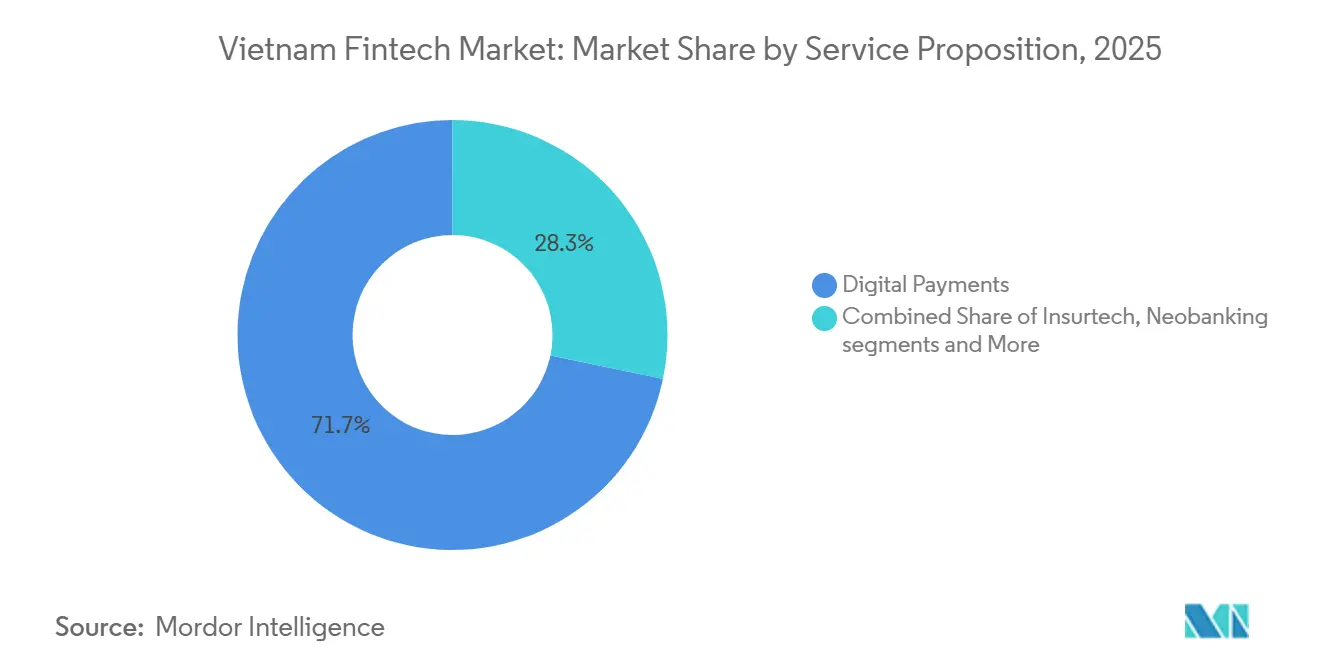
- Nach Leistungsangebot hielten digitale Zahlungen im Jahr 2025 einen Marktanteil von 71,73 % am Vietnam Fintech Markt, während Insurtech bis 2031 voraussichtlich mit einer CAGR von 31,28 % expandieren wird.
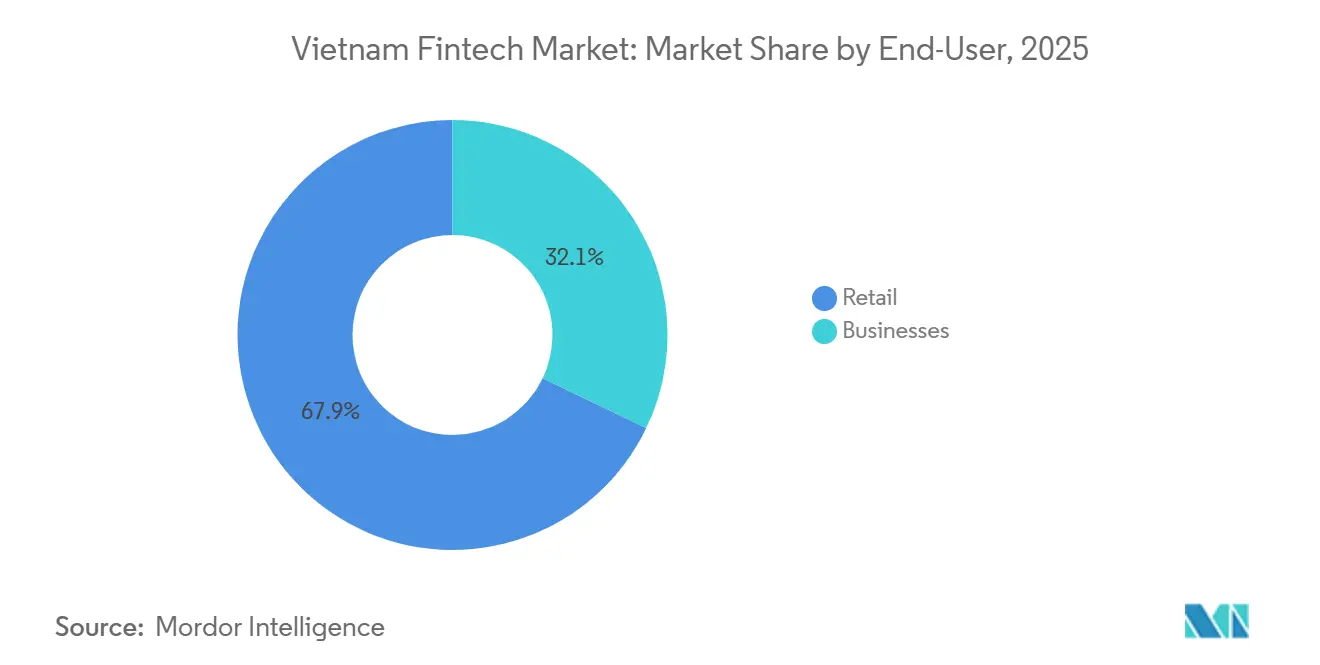
- Nach Endnutzer entfielen im Jahr 2025 67,88 % des Marktanteils am Vietnam Fintech Markt auf den Einzelhandel, und für Geschäftsnutzer wird bis 2031 eine CAGR von 24,38 % prognostiziert.
- Nach Benutzeroberfläche erfassten mobile Anwendungen im Jahr 2025 einen Marktanteil von 79,28 % am Vietnam Fintech Markt, während POS- und IoT-Geräte bis 2031 voraussichtlich mit einer CAGR von 28,35 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 47,75 % am Vietnam Fintech Markt auf Südvietnam, während für Zentralvietnam bis 2031 eine CAGR von 18,87 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Vietnam Fintech Marktes
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Smartphone- und Internetdurchdringung, die eine massenhafte Mobile-First-Fintech-Akzeptanz ermöglicht | +2.8% | Global, insbesondere in städtischen Zentren in Nord- und Südvietnam | Kurzfristig (≤ 2 Jahre) |
| Der bargeldlose Fahrplan der Regierung und das Nationale Programm zur Digitalen Transformation beschleunigen die digitale Zahlungsinfrastruktur | +3.5% | National, mit beschleunigter Umsetzung in Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage der aufstrebenden Mittelschicht nach bequemen, kostengünstigen Finanzdienstleistungen | +2.1% | National, konzentriert in städtischen Gebieten aller drei Regionen | Langfristig (≥ 4 Jahre) |
| Ausbau der NAPAS-247-Echtzeit-QR-Schiene, Senkung der Händlerakzeptanzkosten | +2.3% | National | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Sandbox für P2P-Kreditvergabe und Open Banking, Ermöglichung von Innovationspiloten | +1.6% | National, mit Sandbox-Zonen in Ho-Chi-Minh-Stadt und Da Nang | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende E-Commerce-Überweisungszuflüsse treiben die Nachfrage nach Multi-Währungs-Wallets an | +1.4% | Zentrum Südvietnam, Ausweitung auf nördliche Provinzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Smartphone- und Internetdurchdringung
Die Smartphone- und Internetdurchdringung sind ein struktureller Vorteil für den Vietnam Fintech Markt, da die weitverbreitete Konnektivität eine Mobile-First-Leistungserbringung in den Bereichen Zahlungen, Kreditvergabe, Investitionen und Versicherungen ermöglicht. Das Ministerium für Information und Kommunikation hat die Haushalts-Glasfaser- und 4G-Abdeckung auf hohe Niveaus angehoben, was die Zugangshürden für Echtzeittransaktionen und die Kontoeröffnung verringert hat. Die nationale Planung zielt darauf ab, bis 2030 5G in großem Maßstab verfügbar zu machen, was die nächste Welle von Fintech-Anwendungsfällen mit geringer Latenz wie sofortige Kreditentscheidungen und dynamische QR-Zahlungen unterstützt. Das Plattformwachstum zeigt den Effekt dieser Basis, da führende Wallets und Bank-Apps auf der Grundlage digitaler Infrastruktur und Nutzerbereitschaft schnell skaliert haben. Da die Beteiligung zunimmt, erweitern hybride Modelle, die digitale Kanäle mit lokaler Agentenunterstützung verbinden, weiterhin die Reichweite in Gebieten, in denen die digitale Kompetenz noch reift, und halten den Vietnam Fintech Markt inklusiv und aufrechterhalten das Wachstum.
Bargeldloser Fahrplan der Regierung & Nationales Programm zur Digitalen Transformation
Der bargeldlose Fahrplan und das Nationale Programm zur Digitalen Transformation haben den Vietnam Fintech Markt beschleunigt, indem digitale Zahlungen in den Mainstream des Handels und der öffentlichen Dienste gedrängt wurden. Steuerliche und administrative Maßnahmen, einschließlich Anforderungen, die Abzüge und Leistungen an bargeldlose Nachweise knüpfen, haben dauerhafte Anreize für Unternehmen geschaffen, Zahlungsströme und die Buchführung zu digitalisieren. Die von der Regierung priorisierte nationale Datenbankintegration verbessert die Qualität von Identitäts-, Steuer- und Kreditdaten, die die digitale Kontoeröffnung, das Underwriting und die Betrugskontrolle unterstützen. Banken haben diese Gewinne verstärkt, indem sie biometrische ID-basierte Authentifizierung in großem Maßstab eingeführt haben, was die Sicherheitsergebnisse verbessert und das Betrugspotenzial neben der Einhaltung neuer Verifizierungsregeln reduziert hat. Da Gehaltszahlungen, Renten und Subventionsausschüttungen durch lokale Pilotprojekte auf digitale Kanäle verlagert werden, steigen die Wechselkosten der Verbraucher und die Plattformbindung wird gestärkt, was eine dauerhafte Akzeptanz im gesamten Vietnam Fintech Markt unterstützt.
Steigende Nachfrage der Mittelschicht nach bequemen Finanzdienstleistungen
Eine expandierende Mittelschicht schafft eine anhaltende Nachfrage nach einfachen, bequemen und erschwinglichen Finanzdienstleistungen, die auf mobilen Geräten in den Bereichen Sparen, Kredit, Zahlungen und Absicherung zugänglich sind. Digitale Investitionsplattformen, die Bruchteilsinvestitionen und automatisierte Beratungsfunktionen anbieten, haben ihre Nutzerbasis durch die Beseitigung von Einstiegshürden, einschließlich Mindestguthaben und Onboarding-Reibung, vergrößert. Versicherer und Vertriebshändler reagieren darauf, indem sie Mikro-Versicherungen und unterwegs abschließbare Absicherungen in alltägliche Anwendungen einbetten, was besser zu den Kundenpräferenzen für Bequemlichkeit und Transparenz passt. Banken und Wallets setzen auch auf Personalisierung durch KI-gesteuerte Hinweise und Belohnungen, die Nutzer zu verantwortungsvollem Kredit- und Sparverhalten anregen, und stärken so das Engagement bei geringen inkrementellen Kosten. Zusammen stärken diese Veränderungen die auf den Einzelhandel ausgerichtete Monetarisierung für den Vietnam Fintech Markt, während sie neue Cross-Selling-Möglichkeiten eröffnen, wenn die Einkommen steigen und die Kundenbedürfnisse sich diversifizieren.
Ausbau der NAPAS-247-Echtzeit-QR-Schiene
Der Ausbau von NAPAS 247 war für den Vietnam Fintech Markt von entscheidender Bedeutung, da interoperable QR-Codes und Sofortüberweisungen die Akzeptanzkosten senken und die Händlerabdeckung im formellen und informellen Einzelhandel erhöhen. Die Interoperabilität der Schiene ermöglicht es jeder teilnehmenden Bank-App oder Wallet, standardisierte Codes zu scannen, was Silos in der Akzeptanz beseitigt und breitere Anwendungsfälle wie Lieferung, On-Demand-Transport und Versorgungsunternehmen unterstützt. Führende Akquisiteure haben Marktanteile gewonnen, indem sie dynamische QR-Fähigkeiten mit Händlerdienstleistungen gekoppelt haben, um Inkasso und Abstimmung für E-Commerce- und Logistikpartner in großem Maßstab zu verbessern. Schnellere und günstigere Zahlungen verringern den inkrementellen Nutzen, den eine digitale Einzelhandels-Zentralbankwährung kurzfristig bieten könnte, da ein öffentliches Schnellzahlungssystem bereits landesweit Hochgeschwindigkeits-Clearing und -Abwicklung liefert. Die Netzwerkresilienz bleibt in abgelegeneren Provinzen ein Schwerpunkt, wo Konnektivitätsbeschränkungen die Bestätigungen verlangsamen können, was die Notwendigkeit einer Telekommunikations-Fintech-Zusammenarbeit zur Aufrechterhaltung der Dienste für den Vietnam Fintech Markt unterstreicht.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe finanzielle Bildung und Vertrauenslücken außerhalb der Städte der ersten Klasse begrenzen die Produktakzeptanz | -1.9% | Ländliche Gebiete landesweit, insbesondere das nördliche Hochland und das Mekong-Delta | Langfristig (≥ 4 Jahre) |
| Fragmentierte Multi-Behörden-KYC-Regeln erhöhen die Onboarding-Reibung und die Compliance-Kosten | -1.4% | National | Mittelfristig (2–4 Jahre) |
| Nicht nachhaltig hohe Kundenakquisitionskosten durch Cashback-Kriege, die die Stückwirtschaft erodieren | -1.2% | Städtische Zentren in Süd- und Nordvietnam | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Cloud-Verfügbarkeitszonen und Latenzprobleme schränken die Echtzeit-Betrugserkennung ein | -0.9% | National, mit akuten Auswirkungen in Zentralvietnam und ländlichen Provinzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe finanzielle Bildung & Vertrauen in ländlichen Gebieten
Über 70 % der Bevölkerung lebt außerhalb der größten Städte, was bedeutet, dass der Vietnam Fintech Markt auf Outreach-Modelle angewiesen ist, die Lücken in Bezug auf Vertrauen, Bewusstsein und Produktverständnis schließen. [2]Internationale Finanzkorporation, "Digitale Finanzen zur Förderung des Wirtschaftswachstums Vietnams," ifc.org. Regierungsprogramme, die sich auf finanzielle Inklusion und digitale Transformation konzentrieren, treiben die Akzeptanzinfrastruktur und E-Services weiter in ländliche Bezirke. Zahlungsanbieter, Banken und Agenten testen hybride Liefermodelle, die mobiles Onboarding mit lokaler Unterstützung kombinieren, um Bildungshürden zu überbrücken und Vertrauen aufzubauen. Eine größere Abdeckung von Identitätsdiensten, einschließlich chipbasierter Ausweise und biometrischer Verifizierung, reduziert auch das Betrugsrisiko und stärkt das Vertrauen in digitale Kanäle. Ein anhaltender Fokus auf Bildung, Beschwerdebearbeitung und Agentenqualität wird wahrscheinlich bestimmen, wie schnell fortgeschrittene Produkte wie Investitionen und Versicherungen über die großen städtischen Korridore im Vietnam Fintech Markt hinaus skalieren.
Fragmentierte KYC-Regeln über Ministerien hinweg
KYC- und Datenschutzvorschriften sind auf mehrere Gesetze und Behörden verteilt, was das digitale Nutzer-Onboarding erschwert und die Compliance-Kosten für Nicht-Bank-Fintechs erhöht. Jüngste Anforderungen zur biometrischen Verifizierung von Unternehmensvertretern haben Banken dazu veranlasst, sowohl In-App- als auch In-Branch-biometrische Optionen zu implementieren. Fintechs ohne Banklizenzen müssen auf Partnerschaften mit lizenzierten Instituten angewiesen sein, um auf Kreditdaten und Identitätsdienste zuzugreifen, was Drittabhängigkeiten und potenzielle Herausforderungen bei der Umsatzaufteilung schafft. Neue Rahmenbedingungen in aufstrebenden Finanzzentren führen Sandbox-Wege ein, die die Regeln für Pilotteilnehmer vereinfachen könnten, aber dies kann zu inkonsistenten Onboarding-Erfahrungen in verschiedenen Regionen führen, bis nationale Standards harmonisiert werden. Die Behebung dieser regulatorischen Fragmentierung soll die Zeit bis zur Markteinführung neuer Produkte verkürzen, den Nutzerabbruch beim Onboarding reduzieren und die Stückwirtschaft im Vietnam Fintech-Sektor direkt verbessern. [3]VietnamPlus, "Banken beschleunigen die Digitalisierung und bargeldlose Zahlungen," vietnamplus.vn.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsangebot: Zahlungen führen, Insurtech beschleunigt sich
Digitale Zahlungen hielten im Jahr 2025 einen dominierenden Anteil von 71,73 %, während Insurtech bis 2031 mit einer CAGR von 31,28 % die am schnellsten wachsende Dienstleistungslinie sein soll, was die Tiefe und Breite des Vietnam Fintech Marktes unterstreicht. Parallel dazu ermöglicht die regulatorische Sandbox kontrollierte Piloten in den Bereichen P2P-Kreditvergabe, Kreditscoring und offene APIs, die Kreditvergabe- und datengesteuerte Modelle beim Übergang vom Konzeptnachweis zur skalierten Implementierung unterstützen. Neobanking entwickelt sich durch bankgestützte digitale Marken und Partnerschaften mit Technologieakteuren, die den Weg von der Kundenakquise zur Produktaktivierung verkürzen. Digitale Investitionen werden durch Bruchteilsbeteiligungen und automatisierte Spartools erweitert, da Plattformen sich an das steigende Privatvermögen und die Notwendigkeit eines niedrigschwelligen Einstiegs anpassen. Das Wachstum von Insurtech nutzt eingebetteten Vertrieb und digitale Kanäle, was mit dem politischen Umfeld übereinstimmt, das größere ausländische Investitionen in den Sektor und die Modernisierung des Vertriebs unterstützt.
Aus einer Wachstumszusammensetzungsperspektive ist der Vietnam Fintech Markt auf eine Weiterentwicklung ausgerichtet, da Zahlungen reifen und andere Sektoren von einer kleineren Basis aus beschleunigen. Digitale Zahlungen dürften mittlere zweistellige Wachstumsraten aufrechterhalten, während sich das Kontoinhaberschaft der Sättigung nähert, wobei neue Anwendungsfälle im Händlerakquise und B2B-Zahlungen die Aktivität gesund halten. Die Beschleunigung von Insurtech spiegelt eine Aufholbewegung wider, da Versicherer zu eingebetteten Modellen und verbrauchergerechten digitalen Erfahrungen wechseln. Kreditvergabe und Finanzierung sind darauf ausgerichtet, von der Open-Banking-Integration, verbesserten Kreditdaten und besserer Verifizierung zu profitieren, die zusammen das Ausfallrisiko reduzieren und die adressierbare Nachfrage steigern. Diese Dynamiken deuten auf einen breiteren Wandel von einer zahlungsgeführten zu einer Mehrprodukt-Vietnam Fintech-Branche hin, was wahrscheinlich die Umsatzpools erweitern und die Monetarisierung diversifizieren wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Einzelhandel dominiert, Unternehmen wachsen stark
Der Einzelhandel entfiel im Jahr 2025 auf 67,88 % des Wertes, was die Breite der Wallet-Nutzung, der QR-Akzeptanz und der Investitionsannahme unter Massen- und vermögenden Verbrauchern im Vietnam Fintech Markt widerspiegelt. Unternehmensnutzer werden voraussichtlich mit einer CAGR von 24,38 % wachsen, da KMU eingebettete Finanzierung, Lieferantenzahlungen, Inkasso und Betriebskapitallösungen integrieren, die die Bargeldumwandlung verbessern und Reibung reduzieren. Da KMU die überwältigende Mehrheit der registrierten Unternehmen ausmachen, erweitert die Digitalisierung von Rechnungsstellung und Händlerfinanzierung die bedienbare Chance erheblich. Da APIs zunehmen und Unternehmenssysteme mit Bankplattformen verbunden werden, steigen die Wechselkosten und frühe Akteure festigen ihren Anteil durch Kontobindung und Workflow-Tiefe. Bank-Fintech-Modelle, die Händlerdienstleistungen mit kurzfristigen Krediten koppeln, gewinnen an Bedeutung, was die steigende Bedeutung von B2B-Strömen im Vietnam Fintech Markt unterstreicht.
Im gesamten Zyklus wurde das Wachstum im Einzelhandel konsumgetrieben, während das Unternehmenswachstum mit Investitionszyklen und der Ausführung öffentlicher Ausgaben korreliert. Open-Banking-Standards schaffen ein saubereres Umfeld für Treasury-Konnektivität, Abstimmung und eingebettete Kreditvergabe, was den Geschäftsfall für die Digitalisierung stärkt. Da mehr KMU ERP-, E-Commerce- und FinOps-Tools einsetzen, verbessert sich der Datenaustausch beim Underwriting, was die Abhängigkeit von Sicherheiten verringert und den B2B-Kreditgabe-Zugang erweitert. Diese Trends verstärken eine allmähliche Neuausrichtung vom nur-Einzelhandel-Wachstum hin zu einer gleichmäßigeren Aufteilung zwischen Verbraucher- und Unternehmensströmen im Vietnam Fintech Markt. Das Ergebnis ist eine breitere und widerstandsfähigere Einnahmebasis, die weniger empfindlich auf kurzfristige Änderungen in den Verbraucherausgaben reagiert.
Nach Benutzeroberfläche: Mobile dominiert, POS/IoT-Geräte boomen
Mobile Anwendungen erfassten im Jahr 2025 einen Anteil von 79,28 %, was eine Mobile-First-Akzeptanzkurve widerspiegelt, die auf einer hohen Smartphone-Nutzung und einem reibungsarmen Onboarding bei führenden Akteuren im Vietnam Fintech Markt aufgebaut ist. POS- und IoT-Geräte verzeichnen das höchste Wachstum mit einer CAGR von 28,35 %, da Soft-POS Smartphones in kontaktlose Akzeptanzterminals für kleine Händler und Dienstleister verwandelt hat. Web- und Browser-Schnittstellen bleiben für das Firmenkundenbanking, Treasury-Dashboards und anspruchsvollere Beratungsabläufe relevant, bei denen größere Bildschirme und Steuerelemente bevorzugt werden. Plattformintegrationen mit Transport- und Lieferdiensten haben digitale Zahlungen in neue tägliche Mobilitäts- und Lebensmittelanwendungsfälle in neuen Provinzen gezogen und damit die Abdeckung außerhalb der Metropolkerne erweitert. Da die mobile Nutzung nahezu gesättigt ist, dürften weitere Gewinne im Vietnam Fintech Markt aus einer tieferen Händlerakquise in Städten der zweiten und dritten Klasse durch kostengünstige POS- und IoT-Implementierungen stammen.
Die Akzeptanzmuster deuten darauf hin, dass mobile Geräte weiterhin bei täglichen Transaktionen führend sein werden, während POS- und IoT-Geräte Akzeptanzlücken im Long-Tail-Einzelhandel und im Dienstleistungsbereich schließen. Da Banken und Prozessoren Tap-to-Phone- und QR-Lösungen mit einheitlichem Reporting einsetzen, stärkt sich das Nutzenversprechen für Händler durch niedrigere Hardwarekosten und schnellere Abwicklung. Verbesserte API-Konnektivität über Kanäle und Geräte hinweg sorgt für konsistente Nutzererfahrungen, was Loyalität und höhere Frequenz unterstützt. Diese Multi-Interface-Progression hilft dem Vietnam Fintech Markt, über den Kern-Rechnungszahlungs- und P2P-Bereich hinaus in reichhaltigere Akquise- und B2B-Ströme zu gehen. Im Laufe der Zeit werden kanalübergreifende Analysen und KI eine Personalisierung hinzufügen, die das Engagement strafft, ohne die variablen Kosten zu erhöhen.
Geografische Analyse
Südvietnam entfiel im Jahr 2025 auf 47,75 % der Aktivitäten, verankert durch die finanzielle und kommerzielle Basis von Ho-Chi-Minh-Stadt und die Entstehung ihres Internationalen Finanzzentrum-Rahmens. Die Region profitiert von einem dichten Ökosystem aus Banken, Wallets und Händlerpartnern, die weiterhin die Akzeptanz und die eingebettete Finanzierung im Einzelhandel und in Dienstleistungen ausweiten. Ho-Chi-Minh-Stadt strebt im Jahr 2025 eine Wirtschaft von USD 120 Milliarden an, mit Logistik- und Handelsinfrastruktur, die Zahlungs- und Kreditvolumen in Lieferketten unterstützt. Die Konzentration von Finanzdienstleistungen und Technologietalenten hat auch schnelleres Produkttesten und Partnerschaften ermöglicht, die den Vietnam Fintech Markt fördern. Da die Durchdringung digitaler Zahlungen zunimmt, verlagert sich das Wachstum von neu-digitalen Anwendungsfällen hin zu einer tieferen Monetarisierung über Händlerdienstleistungen und Kredite.
Nordvietnam ist ein Verwaltungs- und Innovationszentrum, das darauf abzielt, den Beitrag der Digitalwirtschaft mit politischer Unterstützung und Ökosysteminitiativen unter Einbindung von Universitäten und Forschungszentren zu steigern. Das Wachstum der Region in Fertigung und Dienstleistungen zieht weiterhin Investitionen an, was Zahlungsströme für Gehaltszahlungen, Beschaffung und Handel aufrechterhält. Führende Banken mit Sitz in Hanoi haben ihre digitalen Angebote vertieft, betreiben aber weiterhin hybride Modelle, die Filialstärke mit verbesserten mobilen und Web-Plattformen kombinieren. Mobilitätsplattformen expandieren nach Norden und bringen Zahlungen in neue Provinzen, was Akquise und Verbraucherfinanzierung auf mehr Bezirke ausweitet. Diese Veränderungen balancieren den Vietnam Fintech Markt, indem sie den Wachstumstreibern regionale Vielfalt hinzufügen.
Zentralvietnam ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 18,87 %, da Da Nang Sandbox-Aktivitäten vorantreibt, die mit grüner Finanzierung, Blockchain und grenzüberschreitenden Strömen im Rahmen des Internationalen Finanzzentrum-Rahmens verbunden sind. Die Stadt arbeitet mit internationalen Partnern zusammen, um Fachwissen aufzubauen und kontrollierte Piloten durchzuführen, die die Handelsfinanzierung und tourismusbezogene Zahlungen entsprechend ihrer Logistikposition unterstützen. Da Infrastruktur und regulatorische Piloten konvergieren, kann Zentralvietnam neues Kapital und spezialisierte Talente anziehen und dabei landesweite Initiativen zu Daten und Interoperabilität stärken. Über den Prognosehorizont sollte der Vietnam Fintech Markt einen ausgewogeneren geografischen Beitrag zum Wachstum verzeichnen, da Zentralprojekte skalieren und die Akzeptanz im Norden sich vertieft. Diese Ausgewogenheit macht die Gesamtchance weniger abhängig von einer Metropolregion und widerstandsfähiger gegenüber lokalisierten Schocks.
Regulatorisches Umfeld
Die Fintech-Aufsicht in Vietnam wird zunehmend um kontrollierte Experimente und systemweite Risikokontrollen unter Führung der State Bank of Vietnam (SBV) aufgebaut. Das Dekret Nr. 94/2025/ND-CP, das am 1. Juli 2025 in Kraft trat, führte einen regulatorischen Sandbox-Rahmen für den Bankensektor für Credit-Scoring, Open API und P2P-Kreditmodelle ein, wobei die Erprobung auf Vietnam beschränkt und zeitlich begrenzt ist. Daneben hat die SBV das System zur Unterstützung, Überwachung und Verhinderung von Betrugsrisiken im Zahlungsverkehr (SIMO) eingeführt; bis zum 1. Juni 2026 hatte das System 4,5 Millionen Kunden Betrugsverdachtswarnungen ausgestellt, was auf einen verstärkten Fokus auf operative Widerstandsfähigkeit angesichts der Expansion digitaler Zahlungen hinweist.
Im Jahr 2026 unternahm die SBV zudem Schritte, um die Verwaltung der Sandbox näher an die lokalen Märkte zu bringen. Das Rundschreiben Nr. 19/2026/TT-NHNN, erlassen am 19. Mai 2026 und in Kraft getreten am 30. Juni 2026, dezentralisierte die Umsetzung der Verwaltungsverfahren für die regulatorische Sandbox im Bankensektor auf regionale SBV-Niederlassungen, was die Bearbeitungsreibung für Antragsteller außerhalb Hanois verringern soll. Die Planung der digitalen Transformation der SBV für 2026-2030, einschließlich des Digital Transformation Plan, der im Rahmen des SBV-Beschlusses Nr. 1344/QD-NHNN vom 23. Juni 2026 definiert wurde, verstärkt den Vorstoß hin zu einer stärker datengestützten Aufsicht, mit parallelen Arbeitsströmen wie dem Entwurf eines SBV-Rundschreibens zu Sicherheit und Risikomanagement für KI-Anwendungen im Bankwesen.
Wertschöpfungskettenanalyse
Die Fintech-Wertschöpfungskette Vietnams beginnt bei regulierten Konto- und Identitätsinfrastrukturen (Banken und lizenzierte Zahlungsvermittler) und verläuft über Switching- und Clearing-Infrastrukturen, Interoperabilitätsebenen, anwendungsseitige Wallets und Bank-Apps sowie Händlerakzeptanz (QR, softPOS/POS und E-Commerce-Gateways). NAPAS ist ein zentrales Rückgrat für Instant-Zahlungen im Inland und QR-Interoperabilität, wobei sich der Plan für 2026 auf Systemsicherheit und die Erweiterung der VIETQRGlobal-Akzeptanz konzentriert, während NAPAS zugleich als technisches Gateway für grenzüberschreitende QR-Verbindungen mit Märkten wie Thailand, Laos, Kambodscha und China dient. Die Anforderungen der SBV und nationale Initiativen zur digitalen Identität prägen zunehmend die Compliance- und Onboarding-Prozesse, was beeinflusst, wie Fintechs KYC, Betrugsüberwachung und Kreditvergabe gestalten.
Bei Vertrieb und Monetarisierung bewegt sich die Kette zunehmend tiefer in eingebettete B2B-Workflows, insbesondere im Bereich Supply-Chain-Finanzierung und rechnungsverknüpfte Zahlungen. Im Jahr 2026 erweiterte BIDV ein integriertes digitales Finanzökosystem mit FPT IS, einschließlich der TradeFlat-Plattform und BIDV SCF, um Akteure der Lieferkette zu verbinden, und Nam A Bank startete ein Supply-Chain-Finance-Technikprojekt mit IFC, was die engere Zusammenarbeit zwischen Banken, Technologie-Integratoren und Entwicklungsinstitutionen unterstreicht. Parallel dazu zeigt die Allianz von TASConnect mit M-invoice Vietnam, wie Rechnungsstellungs- und ERP-nahe Plattformen dazu beitragen, Betriebskapital- und Zahlungsfunktionen in Unternehmensprozesse einzubetten. Das SBV-Rundschreiben Nr. 19/2026/TT-NHNN fließt zudem in die Wertschöpfungskette ein, indem es die Verwaltungsreibung für Sandbox-Pilotprojekte verringert und eine schnellere Iteration zwischen Infrastrukturanbietern, Banken und Fintech-Produktteams unterstützt.
Wettbewerbslandschaft
Der Vietnam Fintech Markt weist eine mäßig konzentrierte Struktur auf, wobei die wichtigsten Akteure starke Positionen halten, während der Wettbewerb durch bankgeführte digitale Marken und neue auslandsfinanzierte Marktteilnehmer aktiv bleibt. Einige digitale Wallets haben durch die Balance zwischen Skalierung, Händlerreichweite und diszipliniertem Ausgabenverhalten Profitabilität erreicht, was zeigt, dass Netzwerkeffekte die Akquisitionskosten ausgleichen können, wenn Produkte reifen. Andere Wallets nutzen umfangreiche soziale Netzwerke, um die QR-Zahlungsannahme, das Engagement und die Nutzerbindung zu verbessern. Super-App-Ökosysteme integrieren Zahlungen mit Handel und Mobilität, erhöhen die Transaktionsfrequenz und schaffen Möglichkeiten für Kreditvergabe und Versicherungen. Bankgestützte Neobanken verschärfen den Wettbewerb, indem sie Einlagendienstleistungen mit nahtlosen digitalen Erfahrungen kombinieren, Reibung reduzieren und Cross-Selling ermöglichen. Insgesamt zeigt der Markt eine dynamische Balance zwischen etablierten Marktführern und innovativen Herausforderern, die die Akzeptanz digitaler Finanzdienstleistungen prägt.
Etablierte Banken investieren stark in Datenplattformen, Analysen und Cloud-Infrastruktur, um Personalisierung, Betrugserkennung und Betriebseffizienz zu verbessern. Generative KI wird im Kundenservice und bei der Lead-Zuweisung eingesetzt, um Reaktionszeiten zu beschleunigen und die Konversion zu verbessern, während biometrische Anforderungen die grundlegende Sicherheit im gesamten System verbessern. Partnerschaften zwischen Wallets und Banken erweitern Produktangebote innerhalb von Super-Apps und stärken die eingebettete Finanzierung durch gemeinsame Daten und Risiken. Neue Marktteilnehmer konzentrieren sich auf KI-gesteuerte Kreditlösungen, die Genehmigungszeiten verkürzen und unterversorgte Kunden mit begrenzter oder keiner Kredithistorie bedienen. Der Wettbewerbsschwerpunkt verlagert sich hin zu hochwertigem Underwriting, Cross-Sell-Potenzial und Betriebseffizienz statt rein akquisitionsgetriebener Strategien. Im Jahr 2024 festigte ZaloPay seine Position als führende Zahlungsplattform, indem es Zahlungsoptionen, Händlernetzwerke und QR-Lösungen ausbaute, die plattformübergreifende und internationale Nutzung unterstützen, und gleichzeitig Finanzdienstleistungen wie Sparen, Darlehen und Ratenzahlungspläne hinzufügte, um das Engagement zu vertiefen. [4]VNG Corporation, "ZaloPay 2024: Hành Trình Mới và Mở," vng.com.vn.
Die Internationalen Finanzzentrum-Rahmenbedingungen in Ho-Chi-Minh-Stadt und Da Nang ziehen globale Institutionen mit klaren Pilotmechanismen und Anreizen an und erhöhen die Wettbewerbsintensität. Banken erweitern ihre Ökosysteme in Versicherungen und Vermögensverwaltung, schaffen zusätzliche Cross-Selling-Möglichkeiten und stärken Kundenbeziehungen. Grenzüberschreitende Zahlungsanbieter kooperieren mit inländischen Banken, um Operationen zu lokalisieren, die Geschwindigkeit zu verbessern und Kosten zu senken. Da Authentifizierungs- und Datenstandards konvergieren, werden Open-Banking-Anwendungsfälle voraussichtlich zunehmen und die Zusammenarbeit zwischen Fintechs und Banken fördern. Das aufstrebende Markt-Spielbuch betont regulatorische Ausrichtung, Technologienutzung und Ökosystempartnerschaften als primäre Quellen von Wettbewerbsvorteilen.
Marktführer der Vietnam Fintech-Branche
M_Service (MoMo)
VNPay
ZaloPay (VNG)
ShopeePay
Grab Financial Group VN
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Open-API-, Credit-Scoring- und P2P-Kreditpilotprojekte im Rahmen des Dekrets Nr. 94/2025/ND-CP schaffen Raum für regulierten Datenaustausch und alternative Kreditvergabeprodukte, die Banken, Fintechs und Händlerökosysteme über einfache Wallet-Zahlungen hinaus verbinden. Diese Richtung steht im Einklang mit einer umfassenderen Politik der finanziellen Inklusion und digitalisierten Distribution, einschließlich des Beschlusses Nr. 928/QD-TTg (unterzeichnet im Mai 2026), der die nationale Strategie zur finanziellen Inklusion 2026-2030 mit Schwerpunkt auf digitalen Kanälen und bargeldlosen Zahlungen genehmigt. Außerhalb der Tier-1-Städte bestehen weiterhin praktische Lücken bei Onboarding und Risikokontrollen, wo fragmentierte KYC-Anforderungen und Betrugsbedenken die Nachfrage nach Regtech-, Identitätsorchestrierungs- und Überwachungstools erhöhen, die zur Betrugspräventionsagenda der SBV passen, einschließlich der von SIMO ausgelösten Kundenwarnungen.
Chancenfelder verdichten sich auch im Wettbewerb der Zahlungsinfrastruktur und bei der grenzüberschreitenden Akzeptanz, insbesondere bei Interoperabilität, Händlerdiensten sowie regionalen Reise- oder E-Commerce-Anwendungsfällen. Im März 2026 schuf die Lizenzierung und Einführung von MobiFone Digital Payment als Switching- und Clearing-Betreiber (zusätzlich zu NAPAS) Beschaffungs- und Integrationsmöglichkeiten für Wallets, Banken und Händler, die Redundanz und Routenoptimierung über mehrere Betreiber hinweg suchen. Die grenzüberschreitenden QR-Initiativen von NAPAS, einschließlich des im Juli 2026 über RoamQR eingeführten Vietnam-Singapur-QR-Dienstes, unterstützen die Expansion von Multi-Währungs-Wallets, grenzüberschreitendem Händler-Acquiring und gebührenbasierten Akzeptanzdiensten im Zusammenhang mit Tourismus und KMU, die mit ASEAN-Partnern Handel treiben. Darüber hinaus bietet der von der Nationalversammlung im September 2025 formalisierte Rahmen des International Financial Centre für Ho-Chi-Minh-Stadt und Da Nang einen zusätzlichen strukturierten Kanal für Pilotprojekte und Partnerschaften in Fintech und angrenzenden Bereichen wie digitalen Vermögenswerten und grüner Finanzierung.
Aktuelle Branchenentwicklungen
- Juli 2026: NAPAS führte über die RoamQR-Plattform einen grenzüberschreitenden QR-Zahlungsdienst zwischen Vietnam und Singapur ein und erweiterte damit die reale ASEAN-Interoperabilität für die QR-Akzeptanz. Dieser Schritt stärkt die Händlerakzeptanz in mehreren Märkten und Wallet-Anwendungsfälle im Zusammenhang mit Reisen und grenzüberschreitendem Handel und verleiht Vietnams umfassenderer VIETQRGlobal- und bilateraler QR-Konnektivitätsagenda zusätzlichen Schwung.
- Mai 2026: Die Kredivo Group erwarb eine Beteiligung von 99,99 % an der Timo Digital Bank und beschleunigte damit den ausländisch unterstützten Eintritt in Vietnams digitales Bankökosystem über eine etablierte Plattform. Die Transaktion unterstreicht den steigenden strategischen Wert bei regulierter Kundengewinnung, einlagengebundenen Produkten und eingebetteter Kreditvergabe über digitale Kanäle.
- September 2025: Die Nationalversammlung Vietnams formalisierte den Rahmen des International Financial Centre in Ho-Chi-Minh-Stadt und Da Nang, einschließlich Sandbox-Mechanismen, die Fintech, digitale Vermögenswerte und grüne Finanzierung umfassen. Dies schuf einen zusätzlichen, benannten institutionellen Weg für Pilotprogramme und internationale Beteiligung über die Bankensektor-Sandbox der SBV hinaus und unterstützt strukturiertere Experimente über mehrere Fintech-Vertikale hinweg.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Studie wird der vietnamesische Fintech-Markt als der Umsatz definiert, der aus technologiegestützten Finanzdienstleistungen erzielt wird, die über Software und digitale Kanäle an Privatkunden und Unternehmen innerhalb Vietnams erbracht werden.
Ausschlüsse des Umfangs: Wir schließen reines IT-Outsourcing, als eigenständiges IT-Projekt verkaufte Kernbanken-Software und allgemeine E-Commerce-Umsätze aus, die keine Finanzdienstleistung darstellen.
Übersicht der Segmentierung
- Nach Leistungsangebot
- Digitale Zahlungen
- Digitale Kreditvergabe & Finanzierung
- Digitale Investitionen
- Insurtech
- Neobanking
- Nach Endnutzer
- Einzelhandel
- Unternehmen
- Nach Benutzeroberfläche
- Mobile Anwendungen
- Web / Browser
- POS / IoT-Geräte
- Nach Geografie
- Nordvietnam
- Zentralvietnam
- Südvietnam
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau eines klaren Bildes des digitalen Finanzumfelds Vietnams, das wir an offiziellen Zeitreihen verankern, die Jahr für Jahr überprüft werden können. Öffentliche Quellen wie Veröffentlichungen der State Bank of Vietnam, des General Statistics Office, Aktualisierungen des Ministeriums für Information und Kommunikation sowie der World Bank Global Findex helfen uns, den Besitz von Konten, den digitalen Zugang und die Richtung der Zahlungsverkehrsakzeptanz zu verstehen.
Um das Marktmodell praxisnah zu gestalten, prüfen wir auch Materialien, die Marktregeln und Betriebsbedingungen darlegen, wie etwa Regierungsbeschlüsse zu bargeldlosen Zahlungen und Diskussionen zu regulatorischen Sandboxes, gefolgt von Verbandswebsites und seriöser Presse. Geschäftsberichte, Investorenpräsentationen und Produktoffenlegungen von Unternehmen werden verwendet, um Dienstleistungsumfang und Monetarisierungswege gegenzuprüfen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wird selektiv dort eingesetzt, wo öffentliche Berichterstattung dünn ist. Die obigen Beispiele sind lediglich illustrativ, und wir haben auch viele andere öffentliche und sekundäre Quellen für Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde eingesetzt, um zu bestätigen, was in der vietnamesischen Fintech-Branche tatsächlich monetarisiert wird und wie sich die Preisgestaltung über die Zeit entwickelt, insbesondere wenn öffentliche Offenlegungen Transaktionsvolumina mit Umsätzen vermischen. Wir sprachen mit einer breiten Auswahl von Branchenteilnehmern und informierten Beobachtern aus den Bereichen Zahlungsverkehr, Kreditvergabe, Investitionen, versicherungsorientiertes Fintech und Neobanking, wobei die Beiträge über die wichtigsten Wirtschaftsregionen Vietnams ausgewogen waren, um Annahmen zu prüfen und Datenlücken zu schließen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 22 % |
| Mittleres Segment: 42 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 22 % | Manager: 42 % |
Marktgrößenbestimmung & Prognose
Wir bestimmen die Marktgröße hauptsächlich mit einem Top-Down-Ansatz, bei dem der digitale Finanznachfragepool Vietnams aus Adoptionssignalen und Aktivitätsindikatoren rekonstruiert und dann durch Anwendung realistischer Monetarisierungsraten in Dienstleistungsumsätze übersetzt wird. Wir untermauern dies mit selektiven Bottom-Up-Näherungen, wie beispielsweise stichprobenbasierten Umsatzlaufraten von Anbietern, Kanalprüfungen und einfacher Volumen-mal-durchschnittliche-Take-Rate-Rechnung, was hilft, Gesamtsummen anzupassen, wenn ein Input überhöht erscheint.
Die im Modell verwendeten Inputs sind praxisnah und marktbezogen, einschließlich Wachstumstrends bei bargeldlosen Zahlungen, Smartphone- und Internetdurchdringung, der Anzahl aktiver digitaler Finanznutzer, Verschiebungen zwischen Mobile-App- und Web-Nutzung sowie in Interviews beobachteten Take-Rate-Bandbreiten auf Produktebene. Wenn für ein Segment nur begrenzte öffentliche Klarheit besteht, gehen wir konservativ mit der Lücke um, indem wir Proxy-Verhältnisse aus vergleichbaren Dienstleistungen in Vietnam verwenden und diese mit primärem Feedback validieren, bevor sie in die endgültige Zusammenfassung einfließen.
Für die Prognose verwenden wir Szenarioanalysen, da das Tempo der Politik, das Vertrauen in digitale Dienste und die Verfügbarkeit von Krediten die Adoptions- und Umsatzpfade schnell verändern können. Wachstumstreiber und Einschränkungen werden in jährliche Annahmen übersetzt, und die endgültige Prognose ist an dem ausgerichtet, was primäre Befragte unter Basisszenariobedingungen als erreichbar einschätzen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg überprüft, und wir suchen nach Unstimmigkeiten zwischen umsatzbasierten Ergebnissen und dem, was Aktivitätskennzahlen für Vietnam nahelegen. Wenn eine Abweichung auftritt, überprüfen wir die Annahmen erneut, hinterfragen Ausreißer und nehmen erneut Kontakt zu ausgewählten Befragten auf, um zu bestätigen, ob die Veränderung real ist oder ein Berichtsartefakt darstellt.
Vor der endgültigen Freigabe durchlaufen das Modell und die Darstellung mehrstufige Analystenprüfungen, damit Definitionen, Berechnungen und Logik über Jahre und Teilmärkte hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn es eine wesentliche regulatorische Änderung, eine größere Preisverschiebung oder einen sprunghaften Wandel in der Akzeptanz gibt, gefolgt von einer abschließenden Überprüfung vor der Auslieferung, damit Kunden die aktuellste Sichtweise erhalten.
Größe des vietnamesischen Fintech-Marktes nach Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für vietnamesisches Fintech unterscheiden sich oft, weil Autoren unterschiedliche Abgrenzungen dafür verwenden, was als Fintech zählt, und in manchen Fällen auch Umsatz mit Transaktionswert vermischen. Auch der Zeitpunkt spielt eine Rolle, da Wechselkurse, Inflation und politikgetriebene Adoptionsschwankungen die Gesamtzahl bewegen können, selbst wenn die Nutzeraktivität stabil bleibt.
Die größten Unterschiede ergeben sich in der Regel daraus, ob der Transaktionswert digitaler Zahlungen als Marktgröße behandelt wird, ob angrenzende IT- und E-Commerce-Aktivitäten mit einbezogen werden und ob Kreditvergabe als Kreditbuchwert oder als gebührenbasierter Umsatz erfasst wird. Ein weiterer häufiger Treiber ist die Prognosehaltung, bei der aggressive Adoptionskurven verwendet werden, ohne sie gegen die Nutzung bargeldloser Zahlungen, aktive Nutzerzahlen und realistische Take-Rates für Vietnam gegenzuprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,33 Mrd. USD (2026) | |
| Fachzeitschrift A | 15,67 Mrd. USD (2024) | Diese Zahl basiert häufig auf einer breiteren Fintech-Definition und kann eher Transaktionswert oder aktivitätsgetriebene Gesamtsummen als Anbieterumsätze widerspiegeln, was die Marktgröße im Vergleich auf Umsatzbasis aufblähen kann. |
| Regionale Beratungsgesellschaft B | 3,89 Mrd. USD (2025) | Diese Schätzung scheint einen engeren Dienstleistungsumfang zu verwenden und möglicherweise konservativere Monetarisierungsannahmen für Kreditvergabe und Zahlungsverkehr anzuwenden, was die Gesamtsumme im Vergleich zu einer Multi-Service-Zusammenfassung senken kann. |
Die Tabelle zeigt eine große Streuung, hauptsächlich weil sich einige Quellen auf Zahlungswert und einen breiten angrenzenden Anwendungsbereich stützen, während andere näher am monetarisierten Dienstleistungsumsatz bleiben. Im Rahmen des Umfangs von Mordor Intelligence ist die Erfassung auf Fintech-Dienstleistungsumsätze über die wichtigsten Angebote (einschließlich Zahlungsverkehr, Kreditvergabe und Finanzierung, Investitionen, Insurtech und Neobanking) begrenzt und wird anschließend gegen Adoptions- und Aktivitätssignale geprüft, damit die Gesamtsumme auf praktische Variablen zurückführbar bleibt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Vietnam Fintech Markt und wie ist seine Wachstumsperspektive bis 2031?
Die Größe des Vietnam Fintech Marktes beträgt im Jahr 2026 USD 4,33 Milliarden und wird bis 2031 voraussichtlich bei einer CAGR von 15,37 % USD 8,85 Milliarden erreichen, was eine robuste Akzeptanz und eine unterstützende Politik widerspiegelt.
Welche Segmente führen und welche wachsen am schnellsten im vietnamesischen Fintech-Markt?
Digitale Zahlungen führten im Jahr 2025 mit einem Anteil von 71,73 %, während Insurtech mit einer CAGR von 31,28 % bis 2031 dank eingebettetem Vertrieb und politischer Unterstützung am schnellsten wächst.
Wie gestalten Vorschriften den Wettbewerb und die Innovation im Vietnam Fintech-Bereich?
Die Sandbox der Staatsbank Vietnams gemäß Dekret 94 unterstützt Piloten für P2P-Kreditvergabe, Kreditscoring und offene APIs, während biometrische KYC- und Datenregeln Sicherheit und Datenströme standardisieren.
Welche Regionen sind für Vietnam Fintech-Anbieter am wichtigsten?
Südvietnam hält 47,75 % der Aktivitäten, Nordvietnam ist ein Politik- und Innovationszentrum, und Zentralvietnam ist die am schnellsten wachsende Region mit Sandbox-Dynamik.
Was sind die wichtigsten Hemmnisse für Fintech-Anbieter in Vietnam heute?
Zu den wichtigsten Einschränkungen gehören fragmentierte KYC-Regeln, Lücken in der finanziellen Bildung im ländlichen Raum, durch Cashback-Aktionen getriebene Akquisitionskosten und begrenzte Cloud-Verfügbarkeitszonen, die die Latenz erhöhen.
Seite zuletzt aktualisiert am:


