
Marktgröße und Marktanteil für Vertikal-Kavitäts-Oberflächenemissionslaser
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
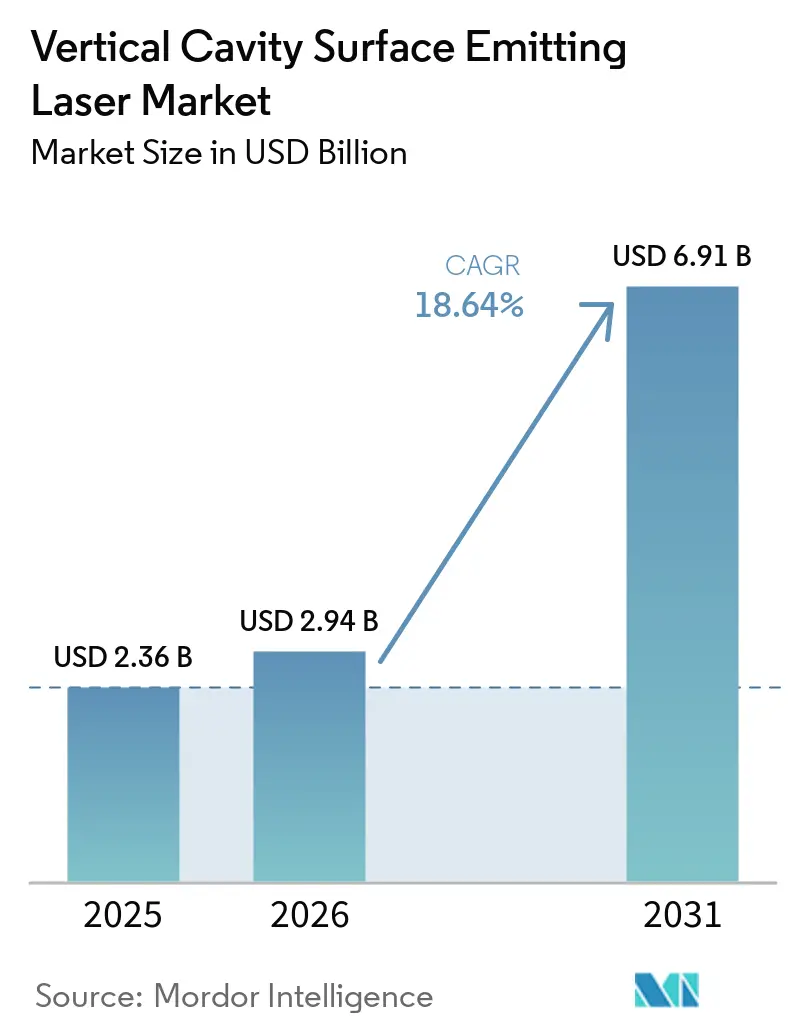
| Marktgröße (2026) | 2.94 Milliarden US-Dollar |
| Marktgröße (2031) | 6.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.64 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vertikal-Kavitäts-Oberflächenemissionslaser von Mordor Intelligence
Die Marktgröße für vertikal emittierende Oberflächenlaser wird voraussichtlich von 2,36 Milliarden USD im Jahr 2025 auf 2,94 Milliarden USD im Jahr 2026 steigen und bis 2031 6,91 Milliarden USD erreichen, mit einem CAGR von 18,64 % im Zeitraum 2026–2031. In Bezug auf das Liefervolumen wurde der Markt im Jahr 2025 auf 4,72 Milliarden Einheiten geschätzt und soll von 6,46 Milliarden Einheiten im Jahr 2026 auf 20,18 Milliarden Einheiten bis 2031 wachsen, mit einem CAGR von 25,60 % im Prognosezeitraum (2026–2031).
Die Nachfrage verlagert sich von der herkömmlichen 3D-Sensorik hin zu optischen Verbindungen mit 200 Gigabit pro Kanal in KI-optimierten Hyperscale-Rechenzentren sowie zu Mehrfachübergangs-Arrays, die Festkörper-LiDAR für Level-3-Autonomie antreiben. Souveräne KI-Infrastrukturmandate in Nordamerika und Europa bevorzugen VCSEL-Verbindungen gegenüber energieintensiver Siliziumphotonik für Entfernungen unter 300 Metern, während Automobilhersteller Arrays mit einem Stromverbrauch zwischen 70 Watt und 400 Watt einbauen, um Vorschriften zur Vorwärtskollisionswarnung zu erfüllen. Epitaxiale Wafer-Lieferanten verlagern ihre Ofenkapazitäten von Galliumarsenid auf Indiumphosphid, auch wenn Ausbeute-Einschränkungen das kurzfristige Angebot an Langwellenprodukten begrenzen. Kurzwellige Infrarotgeräte gewinnen aufgrund größerer Augensicherheitsfenster an Bedeutung, und Galliumnitrid-auf-Silizium-Prototypen versprechen Kostendurchbrüche im sichtbaren Lichtbereich, die Anwendungen in der erweiterten Realität und der medizinischen Diagnostik erschließen könnten.
Wichtigste Erkenntnisse des Berichts
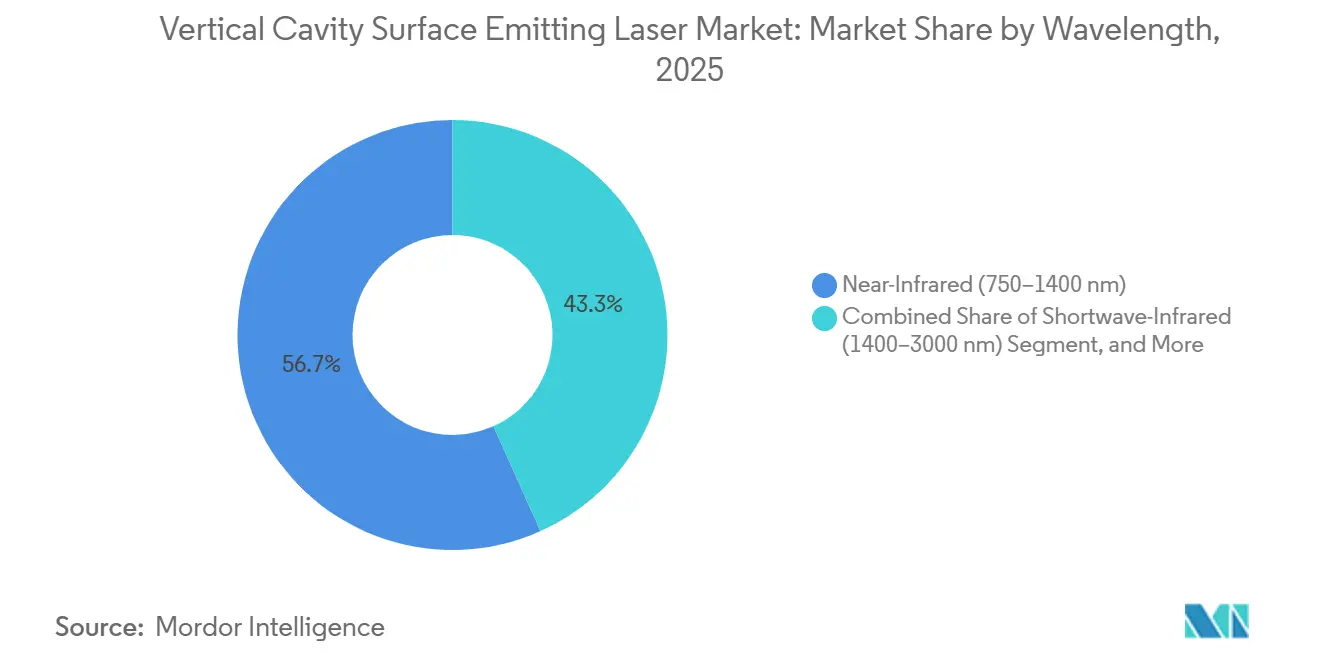
- Nach Wellenlänge hielten Nahinfrarot-Bauelemente im Jahr 2025 einen Umsatzanteil von 56,72 %; Kurzwellen-Infrarot wird bis 2031 voraussichtlich mit einer CAGR von 19,37 % wachsen.
- Nach Chipgröße beherrschten Formate von 0,06–0,4 mm² im Jahr 2025 einen Anteil von 39,14 % am Markt für Vertikal-Kavitäts-Oberflächenemissionslaser, während Chips von 1,0–7,5 mm² bis 2031 voraussichtlich mit einer CAGR von 19,61 % wachsen werden.
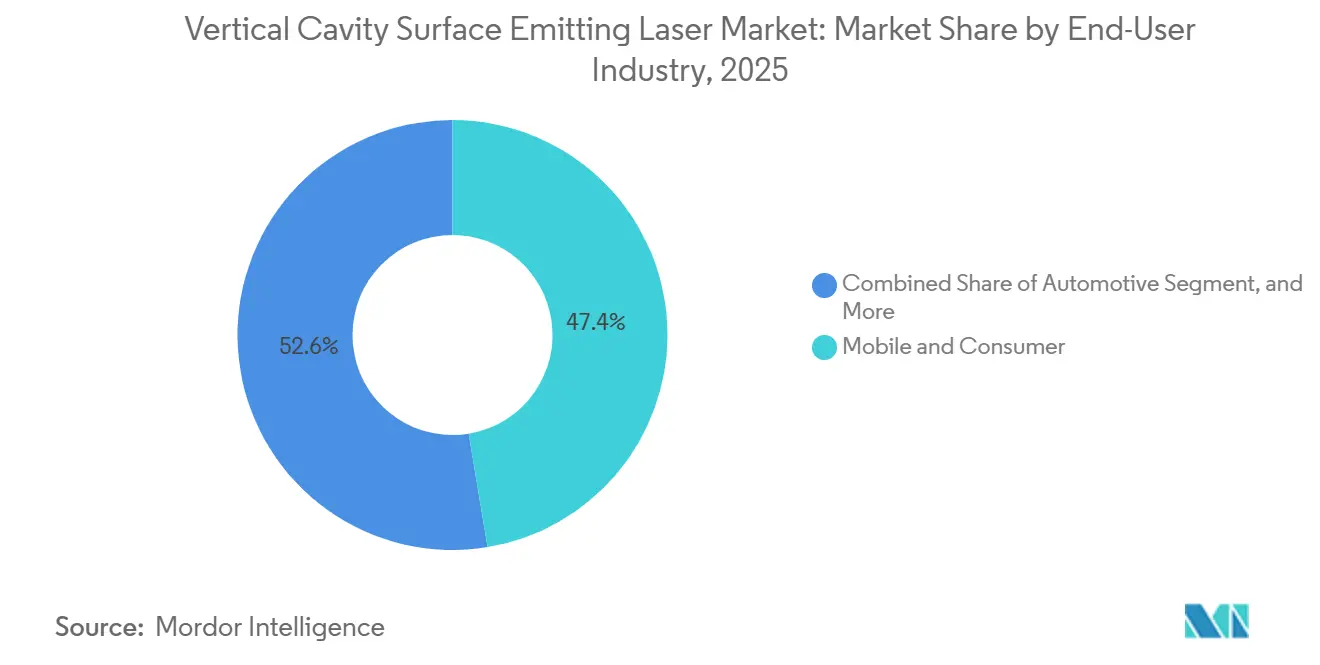
- Nach Endverbraucherbranche führte Mobil- und Verbraucherelektronik im Jahr 2025 mit einem Umsatzanteil von 47,39 %; der Automobilbereich wird bis 2031 die schnellste CAGR von 19,89 % verzeichnen.
- Nach Anwendung entfielen im Jahr 2025 42,62 % der Marktgröße für Vertikal-Kavitäts-Oberflächenemissionslaser auf Datenkommunikations-Transceiver, und ADAS-LiDAR wächst bis 2031 mit einer CAGR von 20,56 %.
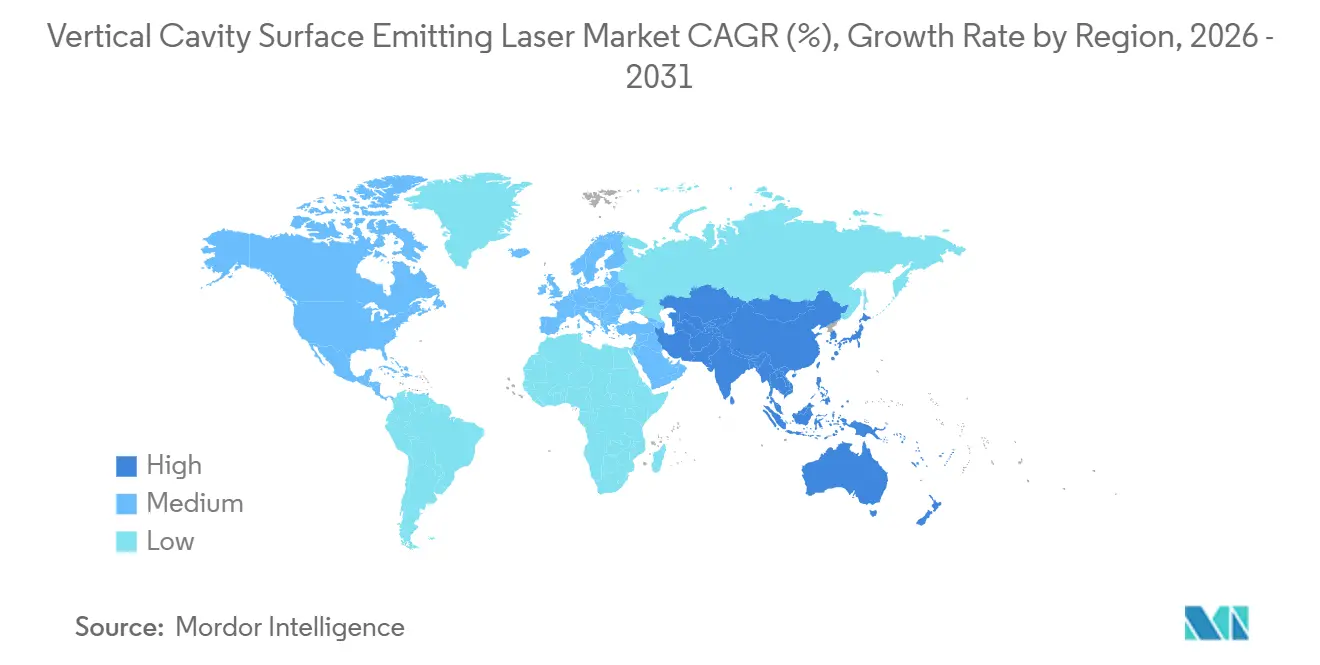
- Nach Geografie dominierte die Region Asien-Pazifik im Jahr 2025 mit einem Anteil von 35,77 %, während der Nahe Osten im Prognosezeitraum die schnellste CAGR von 19,73 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke Zunahme der Nutzung VCSEL-basierter optischer Verbindungen in KI-optimierten Hyperscale-Rechenzentren | +4.2% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelle Integration von 3D-Sensor-VCSEL-Arrays in Flaggschiff- und Mittelklasse-Smartphones | +3.8% | Global, angeführt von Fertigungszentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Übergang zu Langwellen-VCSELs (1,3 µm), die biometrische Module unter dem Display ermöglichen | +2.9% | Asien-Pazifik und Europa, mit früher Einführung in Premium-Smartphone-Segmenten | Mittelfristig (2–4 Jahre) |
| Mehrfachübergangs-VCSELs für hochauflösende Festkörper-LiDAR-Systeme für ADAS | +3.6% | Europa, Nordamerika und China, angetrieben durch Sicherheitsvorschriften im Automobilbereich | Langfristig (≥ 4 Jahre) |
| GaN-auf-Si-VCSEL-Plattformen senken die Kosten pro Emitter und erschließen Märkte für sichtbares Licht | +2.1% | Global, mit Produktionshochlauf in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Anreize zur Rückverlagerung der Halbleiterfertigung beschleunigen den Aufbau neuer VCSEL-Fertigungsanlagen | +1.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Zunahme der Nutzung VCSEL-basierter optischer Verbindungen in KI-optimierten Hyperscale-Rechenzentren
Hyperscale-Betreiber rüsten von 100-Gigabit- auf 200-Gigabit-Kanäle auf, um den Ost-West-Datenverkehr zu bewältigen, der 4,2-mal schneller wächst als herkömmliche Cloud-Workloads. Zweidimensionale 64-Emitter-Arrays liefern nun einen Durchsatz von 1,6 Terabit pro Modul, senken die Transceiver-Kosten um 18 % pro Gigabit und reduzieren den Stromverbrauch auf 3,8 Watt pro Terabit im Vergleich zu Siliziumphotonik-Alternativen.[1] Frontplatten-Module weichen ko-verpackten Optiken, die VCSEL-Chips auf Switch-ASICs platzieren, wodurch die Hop-Latenz um 12 Nanosekunden gesenkt wird und Kurzstrecken-Multimode-Verbindungen bevorzugt werden. Da Microsoft Azure und andere Anbieter anstreben, Stromverbrauchseffektivitätswerte unter 1,15 zu erreichen, stärkt der Effizienzvorsprung von VCSELs den Markt für Vertikal-Kavitäts-Oberflächenemissionslaser. Kapitalintensive Fertigungsanlagen, die durch CHIPS-Act-Zuschüsse finanziert werden, sichern die lokale Versorgungssicherheit und beschleunigen die Produktqualifizierungszyklen.
Schnelle Integration von 3D-Sensor-VCSEL-Arrays in Flaggschiff- und Mittelklasse-Smartphones
Smartphone-Marken haben 940-Nanometer-Flutbeleuchtungen in Geräten unter USD 400 eingeführt und damit die adressierbare Stückzahlbasis zwischen 2024 und 2027 verdoppelt. Neue Punktprojektoren überschreiten eine Spitzenleistung von 1,2 Watt und entsperren Gesichter in unter 0,4 Sekunden bei hellem Sonnenlicht.[2] Kompakte monolithische Module mit 2,4 mm × 3,2 mm reduzieren den Platzbedarf auf der Leiterplatte um 34 % und erleichtern die Einführung in faltbaren Scharnieren und Wearables. Die Tiefenkartenqualität unterstützt geräteinterne AR-Filter und Gestennavigation, während branchenübergreifende Stückzahlen mit Fahrzeuginnenraumkameras die Chipkosten jährlich um USD 0,14 senken. Die Breite der Anwendungsfälle trägt zum zweistelligen Wachstum des Marktes für Vertikal-Kavitäts-Oberflächenemissionslaser bei, selbst wenn die gesamten Smartphone-Lieferungen stagnieren.
Übergang zu Langwellen-VCSELs mit 1,3 µm, die biometrische Module unter dem Display ermöglichen
Die Emission bei 1.300 Nanometern durchdringt organische LED-Stapel mit 2,8 dB weniger Verlust als 940-Nanometer-Licht und ermöglicht eine sichere Fingerabdruckerfassung unter 1,2-Millimeter-Displays. Der Wandsteckerwirkungsgrad übersteigt nun 28 %, wodurch der Batterieverbrauch auf 12 Milliwatt pro Entsperrereignis gesenkt wird. Allerdings sind Indiumphosphid-Wafer um 62 % teurer und erzielen nur Ausbeuten von 74–78 %, was das Angebot einschränkt.[3] Gerätehersteller streben an, bis Ende 2026 Ausbeuten von über 82 % zu erreichen – ein Meilenstein, der Langwellensensoren für Massenvolumen-Mittelklasse-Smartphones öffnen könnte. Bis dahin werden Premium-Geräte und medizinische Scanner die Nachfrage verankern und einen stabilen Umsatzpool für den Markt für Vertikal-Kavitäts-Oberflächenemissionslaser sicherstellen.
Mehrfachübergangs-VCSELs für hochauflösende Festkörper-LiDAR-Systeme für ADAS
Drei- bis fünfstufige Übergangsstapel liefern nun eine Spitzenleistung von 70 Watt bis 400 Watt, ermöglichen die Erkennung von Fußgängern auf 200 Metern und erfüllen die Euro-NCAP-5-Sterne-Protokolle für Fahrzeuge des Jahrgangs 2026. Automobilhersteller bevorzugen Festkörperarchitekturen, da sie die Sensorkosten von USD 1.200 auf USD 380 pro Einheit senken und die mittlere Betriebsdauer zwischen Ausfällen im Vergleich zu mechanischen Scannern verbessern. Der regulatorische Schwung, insbesondere die Europäische Allgemeine Sicherheitsverordnung, schafft eine nicht-diskretionäre Nachfrage, die den Markt für Vertikal-Kavitäts-Oberflächenemissionslaser weit über die Zyklen der Verbraucherelektronik hinaus antreibt. Das thermische Design bleibt eine Herausforderung, doch Durchbrüche bei der Mikrokanalkühlungstechnik deuten auf die Möglichkeit eines Dauerstrichbetriebs für zukünftige autonom fahrende Fahrzeuge auf Autobahnen hin.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Ausbeute bei der InP-basierten VCSEL-Epitaxie schränkt das Langwellenangebot ein | -2.4% | Global, mit gravierenden Auswirkungen in epitaxialen Wafer-Fertigungsanlagen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kurze optische Reichweite gegenüber Siliziumphotonik in Rechenzentrumsarchitekturen der nächsten Generation | -1.8% | Nordamerika und Europa, konzentriert in Hyperscale-Rechenzentren | Mittelfristig (2–4 Jahre) |
| IP-Konzentration erhöht Lizenzkosten für aufstrebende VCSEL-Anbieter | -1.3% | Global, mit höheren Markteintrittsbarrieren in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Strenge Augensicherheitsvorschriften begrenzen die Ausgangsleistung in Fahrzeuginnenraumanwendungen | -1.1% | Europa und Nordamerika, angetrieben durch IEC-60825-Konformität | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Ausbeute bei der InP-basierten VCSEL-Epitaxie schränkt das Langwellenangebot ein
Die Defektdichten in Indiumphosphid-Wafern sind 2,3-mal höher als in Galliumarsenid, was die Ausbeute unterdrückt und die Chipkosten um USD 1,80 über denen von 940-Nanometer-Äquivalenten hält – eine Belastung für preissensible Verbrauchergeräte. Substratpreise liegen im Durchschnitt bei USD 420 für einen 3-Zoll-Wafer, während metallorganische chemische Gasphasenabscheidungsreaktoren nur mit 68 % Auslastung betrieben werden, weit entfernt von Skaleneffekten. Geplante Erweiterungen im Wert von USD 48 Millionen werden erst Ende 2027 die volle Produktion erreichen, was Engpässe bei Unter-Display-Sensoren und Langstrecken-Datenkommunikationsverbindungen verlängert. Der Engpass hemmt vorübergehend das ansonsten robuste Wachstum des Marktes für Vertikal-Kavitäts-Oberflächenemissionslaser.
Kurze optische Reichweite gegenüber Siliziumphotonik in Rechenzentren der nächsten Generation
VCSEL-Multimode-Verbindungen erreichen bei 400-Gigabit-Geschwindigkeiten eine maximale Reichweite von etwa 300 Metern, während Einzelmodus-Siliziumphotonik 2–10 Kilometer überbrückt. Ko-verpackte Siliziumphotonik-Module verbrauchen bereits 4,2 Watt pro Terabit und senken die Hop-Latenz um 18 Nanosekunden. Hyperscaler mit Campus-weiten Netzwerken müssen aktive optische Kabel oder Hybridarchitekturen hinzufügen, wenn die VCSEL-Reichweite nicht ausreicht, was die Investitionskosten erhöht. Präzisionsausgerichtete Einzelmodus-VCSEL-Prototypen versprechen eine Reichweite von 2 Kilometern, doch das Verpackungsbudget steigt um USD 2,40 pro Transceiver, und Volumenlieferungen sind vor 2028 unwahrscheinlich. Diese technische Lücke entzieht dem Markt für Vertikal-Kavitäts-Oberflächenemissionslaser in sehr großen Rechenzentren an Dynamik.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wellenlänge:
Augensicherheit treibt den Schwung bei Kurzwellen-InfrarotNahinfrarot-Bauelemente im Bereich von 750 Nanometern bis 1.400 Nanometern kontrollierten im Jahr 2025 56,72 % des Umsatzes – ein Ankersegment für Datenkommunikations-Transceiver und Smartphone-Tiefenkameras. Kurzwellen-Infrarot-Emitter zwischen 1.400 Nanometern und 3.000 Nanometern expandieren mit einer CAGR von 19,37 %, da lockerere IEC-60825-Grenzwerte eine 10-fach höhere optische Leistung erlauben – ein entscheidender Vorteil für Fahrzeuginnenraumüberwachungssysteme, die über 1,2 Meter hinaus scannen müssen, ohne Netzhautgefährdungswarnungen auszulösen.
Lumentum dokumentierte im Jahr 2025 ein Wachstum von 34 % gegenüber dem Vorjahr bei Kurzwellen-Infrarot-Lieferungen, wobei Automobilzulieferer der ersten Ebene 1.550-Nanometer-Arrays in Head-up-Displays integrieren. Rote Wellenlängen unter 750 Nanometern verlieren weiter an Bedeutung, da optische Mäuse kapazitiven Schnittstellen weichen. Es entstehen zweigeteilte Lieferketten: Galliumarsenid-Fertigungsanlagen priorisieren Großaufträge für 850 Nanometer und 940 Nanometer, während Indiumphosphid-Spezialisten Automobilmargen und medizinische Margen anstreben und gemeinsam den Markt für Vertikal-Kavitäts-Oberflächenemissionslaser neu gestalten.



Nach Chipgröße:
Großformatige Arrays erfüllen LiDAR-LeistungsbudgetsAbmessungen von 0,06–0,4 mm² hielten im Jahr 2025 einen Anteil von 39,14 %, da sie thermische Last und Gesichtserkennungsleistung in Smartphones ausbalancieren. Um den Bestrahlungsschwellenwert von 8 kW/cm² zu erreichen, der für ein 200-Meter-LiDAR erforderlich ist, verzeichnen Formate von 1,0 bis 7,5 mm² eine beeindruckende jährliche Wachstumsrate von 19,61 %. Dieses Wachstum wird durch die steigende Nachfrage nach Hochleistungs-LiDAR-Systemen in Anwendungen wie autonomen Fahrzeugen, Robotik und fortschrittlichen Kartierungstechnologien angetrieben, bei denen präzise und effiziente Sensorfähigkeiten entscheidend sind.
ams OSRAM liefert nun 3,5-mm²-Mehrfachübergangs-Arrays, die für Mittelklasse-Pkw Spitzenwerte von 100 Watt erreichen. Die 7,2-mm²-Chips von TRUMPF demonstrierten Spitzenwerte von 400 Watt, jedoch begrenzt auf 0,8 % Tastverhältnis, was zur Einführung von Mikrokanalkühlungsprogrammen führte. Größere Chipflächen erzielen Ausbeuten von 72 % gegenüber 88 % bei mittleren Größen, was Fertigungslinienanalysen zur Reduzierung von Ausschuss erforderlich macht. Die Größenverschiebung verdeutlicht, wie die ADAS-Einführung die Umsatzpools im Markt für Vertikal-Kavitäts-Oberflächenemissionslaser neu konfiguriert.
Nach Endverbraucherbranche:
Automobil wird zum schnellsten WachstumssegmentMobil- und Verbraucherelektronik machte im Jahr 2025 47,39 % der Nachfrage aus, angetrieben durch 3D-Sensorik in Handgeräten, Tablets und XR-Headsets. Angetrieben durch Euro-NCAP- und chinesische Mandate ist Festkörper-LiDAR in modernen Automobilsystemen unverzichtbar geworden. Diese Entwicklung hat die Automobilnachfrage auf eine CAGR von 19,89 % katapultiert und übertrifft das Verbraucherwachstum damit deutlich um 4,2 Prozentpunkte. Die zunehmende Betonung von Sicherheit und regulatorischer Konformität hat die Rolle von Festkörper-LiDAR als kritische Komponente im Automobilmarkt weiter gefestigt.
Das europäische Regulierungspaket erhöht den VCSEL-Dollargehalt pro Fahrzeug von USD 18 im Jahr 2024 auf USD 64 im Jahr 2028. Lumentum meldete für das Geschäftsjahr 2025 ein Wachstum von 52 % bei Automobillieferungen. Die Telekommunikations- und Medizinsegmente bleiben stabil, während der industrielle Verarbeitungssektor die VCSEL-Energiedichte für Kunststoffschweißen und selektives Lasersintern nutzt. Regulatorischer Zug, nicht Verbraucherauffrischungszyklen, bestimmt zunehmend die Entwicklung des Marktes für Vertikal-Kavitäts-Oberflächenemissionslaser.

Nach Anwendung:
ADAS-LiDAR überholt das Wachstum der herkömmlichen DatenkommunikationDatenkommunikation repräsentiert weiterhin 42,62 % des Einsatzvolumens, verankert durch 100-Gigabit- und 400-Gigabit-Module in Unternehmensnetzwerken. Mehrfachübergangs-Arrays, die eine zentimetergenau Tiefenauflösung selbst bei Autobahngeschwindigkeiten ermöglichen, treiben ein signifikantes Wachstum im ADAS-LiDAR-Markt. Diese Technologie trägt zu einer robusten CAGR von 20,56 % bei und unterstreicht ihre entscheidende Rolle bei der Verbesserung fortschrittlicher Fahrerassistenzsysteme.
Über Frontalkollisionssysteme hinaus setzen Fahrzeuginnenräume Gestensteuerkameras ein, um die Fahrerablenkung um 18 % zu reduzieren und zusätzliche Emitter-Steckplätze zu erschließen. Gesichtserkennung, Näherungssensorik und Laser-Autofokus bleiben bedeutende, aber reife Nischen, während medizinische Diagnostikpiloten 1.550-Nanometer-Licht für die nicht-invasive Glukoseüberwachung nutzen. Die wachsende Anwendungsbreite hält den Markt für Vertikal-Kavitäts-Oberflächenemissionslaser widerstandsfähig, selbst wenn ein einzelner Endanwendungsbereich stagniert.
Geografische Analyse
APAC-Markt für vertikalresonante oberflächenemittierende Laser
Im Jahr 2025 hielt die Asien-Pazifik-Region einen dominanten Marktanteil von 35,77 %, gestützt durch taiwanesische und japanische Epitaxie-Fertigungsstätten, die mit einer beeindruckenden Auslastungsrate von 82 % betrieben werden. Diese starke Leistung unterstreicht die zentrale Rolle der Region im globalen Halbleitermarkt, angetrieben durch Fortschritte in den Fertigungskapazitäten und eine robuste Nachfrage nach modernsten Technologien. Unterdessen zielt Chinas Investition von 28 Milliarden CNY in seinen Verbindungshalbleiter-Fonds strategisch auf die Selbstversorgung bei 850-Nanometer- und 940-Nanometer-Technologien bis 2027 ab, was das Engagement des Landes zur Verringerung der Importabhngigkeit und zur Stärkung seines inländischen Halbleiter-Ökosystems widerspiegelt.
Markt für vertikalresonante oberflächenemittierende Laser in Nordamerika und Europa
Coherent und Lumentum haben ihre Präsenz in Nordamerika ausgebaut, gestützt durch 1,8 Milliarden USD an CHIPS-Act-Fördermitteln, die Versorgungsrisiken für Hyperscaler durch die Gewährleistung einer stabileren und sichereren Lieferkette mindern. Diese Finanzierung unterstützt die Entwicklung fortschrittlicher Photonik-Technologien, die für hyperscale Rechenzentren von entscheidender Bedeutung sind. Unterdessen profitiert Europa, mit Schwerpunkt im deutschen Photonik-Gürtel, von seiner Nähe zu Automobilzulieferern der ersten Ebene, was nicht nur die VCSEL-Lieferzeiten von 14 Wochen auf lediglich 9 Wochen verkürzt, sondern auch die Zusammenarbeit mit wichtigen Automobilherstellern fördert und Innovationen bei Photonik-Anwendungen vorantreibt.
MEA-Markt für vertikalresonante oberflächenemittierende Laser
Staatsfonds investieren zunehmend in Hyperscale-Campusse in Saudi-Arabien und den Vereinigten Arabischen Emiraten und treiben damit eine prognostizierte CAGR von 19,73 % im Nahen Osten und Afrika voran. Diese Investitionen zielen darauf ab, das Training lokalisierter großer Sprachmodelle zu unterstützen, die für die Weiterentwicklung regionaler technologischer Fähigkeiten von entscheidender Bedeutung sind. Darüber hinaus spielt die geografische Diversifizierung eine Schlüsselrolle bei der Minderung politischer Lieferkettenrisiken, wodurch der globale Markt für vertikalresonante oberflächenemittierende Laser gestärkt und seine Widerstandsfähigkeit gegenüber geopolitischen Unsicherheiten gesichert wird.
Regulatorisches Umfeld
VCSEL-Lieferungen für Verbraucher-, Automobil- und Industriesensorik werden durch die Lasersicherheitskonformität gemäß IEC 60825-1:2014 geprägt, die Produkte nach zulässigen Emissionsgrenzwerten im Bereich von 180 nm bis 1 mm klassifiziert. Für Anbieter, die in die Vereinigten Staaten liefern, erkennt der FDA Laser Notice 56 die IEC-60825-1-Klassifizierung als anerkannten Weg zur Erfüllung der US-Anforderungen an Laserprodukte an, wodurch an IEC ausgerichtete Designkontrollen und Kennzeichnungen zentral für die Produktqualifizierung von 940-nm- und 1.550-nm-Arrays sind, die in der 3D-Sensorik und in Kabinen-/ADAS-Systemen verwendet werden.
Für Datacom- und Telekommunikationsanwendungen wird die Komponentenqualifizierung üblicherweise anhand der Leistungsnormen EN 62149 (einschließlich EN 62149-2 für 850-nm-Geräte und EN 62149-7 für 1.310-nm-Geräte) durchgeführt, die Test- und Zuverlässigkeitsverfahren definieren, die von Transceiver- und Modulintegratoren verwendet werden. Parallel dazu können VCSELs und verwandte photonische Komponenten je nach Endverwendung und Leistung als Dual-Use-Güter der Commerce Control List den US-Exportkontrollvorschriften (Export Administration Regulations) unterliegen, während verteidigungsspezifische Konfigurationen dem ITAR unterliegen können. Diese Anforderungen bringen zusätzliche Lizenzierungs- und Kundenprüfungsschritte mit sich, die den grenzüberschreitenden Vertrieb beeinflussen, insbesondere für leistungsstärkere Sensor- und Netzwerkprodukte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Verbindungshalbleitersubstraten und Epitaxie, wobei GaAs bei hochvolumigen 850-nm- bis 940-nm-Geräten dominiert, während InP für langwellige (1,3 µm und 1,55 µm) VCSEL-bezogene Lieferungen stärker eingeschränkt bleibt. Die Front-End-Waferfertigung und die Epitaxiekapazität konzentrieren sich auf die Vereinigten Staaten, Taiwan und Japan, während Back-End-Montage, Verpackung und Endprüfung geografisch stärker über China, Südostasien und Mexiko verteilt sind. Diese Aufteilung spiegelt die kapitalintensive Waferverarbeitung im Gegensatz zum arbeits- und ökosystemgetriebenen Modulaufbau wider.
Zu den vorgelagerten Enablern zählen MOCVD-Anlagen (insbesondere von Veeco und Aixtron) sowie spezielle Prozessgase (einschließlich Arsin und Phosphin). Die Skalierung wird zudem durch Lieferzeiten der Anlagen und die Verfügbarkeit hochzuverlässiger Testkapazitäten für den Automobilbereich eingeschränkt. Nachgelagert kombinieren OSATs und Modulintegratoren VCSEL-Dies mit Optiken, Treibern und Wärmelösungen zu 3D-Sensormodulen für Smartphones, Multimode-Datacom-Transceivern und Multi-Junction-Arrays für LiDAR. Die Lieferbasis stützt sich zudem auf einen kleinen Kreis hochvolumiger GaAs-Foundries (zum Beispiel WIN Semiconductors), wenn Anbieter Rezepturen für die Produktion schnellerer und dichterer Arrays übertragen.
Wettbewerbslandschaft
Marktkonzentration
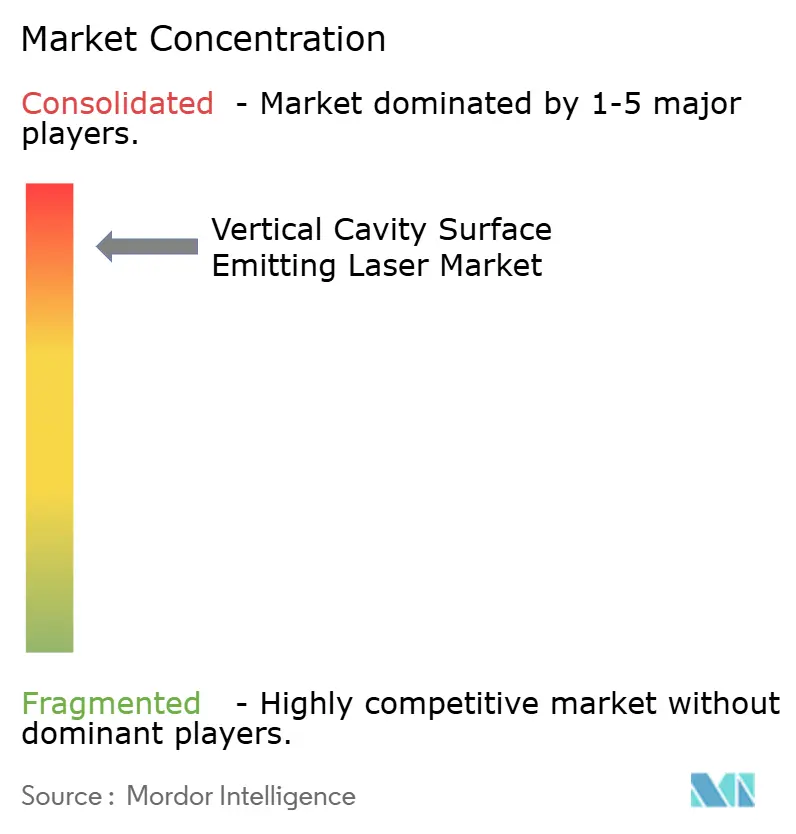
Die globale Epitaxiekapazität ist mäßig konzentriert, wobei die fünf größten Unternehmen etwa 68 % ausmachen. Die nachgelagerte Verpackung bleibt jedoch fragmentiert und umfasst mehr als 30 Integratoren. Etablierte Unternehmen bauen ihren Vorteil durch vertikal integrierte Wafer-zu-Modul-Linien aus, die die Kosten im Vergleich zu fabless-Wettbewerbern um 14–18 % senken. Coherent fügte im Jahr 2025 14 Patente zum thermischen Management von Arrays hinzu und brachte sein Portfolio auf 420 Familien, was die Schutzwälle im Bereich Automobil-LiDAR stärkt.
Neueinsteiger sehen sich aufgrund von Lizenzgebühren von USD 0,18–0,24 pro Chip für verteilte Bragg-Reflektor- und Oxidapertur-Know-how auf eine Bruttomarge von 32 % begrenzt, insbesondere ohne Kreuzlizenzen. Diese Lizenzgebühren beeinträchtigen die Rentabilität neuer Marktteilnehmer erheblich und schaffen ein herausforderndes Umfeld für diejenigen ohne etablierte Partnerschaften oder proprietäre Technologien. Unterdessen locken Galliumnitrid-auf-Silizium-Wettbewerber Käufer aus den Bereichen erweiterte Realität und Medizin, indem sie die Preise für Emitter im sichtbaren Lichtbereich um bis zu 28 % senken. Diese aggressive Preisstrategie ermutigt Käufer, ihre Lieferantenbasis zu diversifizieren, was die Wettbewerbslandschaft in diesen Anwendungsbereichen potenziell neu gestalten könnte.
Einzelmodus-Architekturen für 2-Kilometer-Datenkommunikationsverbindungen bleiben ein weißer Fleck, da Siliziumphotonik heute dominiert; dennoch haben sich mehrere VCSEL-Anbieter ko-verpackten Optik-Konsortien angeschlossen, um gemeinsam Switch-ASIC-montierte Arrays zu entwickeln, die Frontplatten-Module überflüssig machen. Diese Allianzen könnten Marktanteile in KI-Clustern mit hoher Bandbreite verschieben und dem Markt für Vertikal-Kavitäts-Oberflächenemissionslaser neuen Schwung verleihen.
Marktführer im Bereich Vertikal-Kavitäts-Oberflächenemissionslaser
-
Coherent Corporation
-
Lumentum Operations LLC
-
Hamamatsu Photonics KK
-
TRUMPF Group
-
ams OSRAM AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vertikal emittierende Oberflächenlaser Unternehmen in diesem Bericht
- Coherent Corporation
- Lumentum Operations LLC
- ams OSRAM AG
- TRUMPF Group
- Broadcom Inc.
- Hamamatsu Photonics KK
- HLJ Technology Co. Ltd
- Teledyne FLIR Systems Inc.
- Vertilite Inc.
- Leonardo Electronics US
- Santec Corporation
- IQE plc
- WIN Semiconductors Corp.
- Bandwidth10 Inc.
- VERTILAS GmbH
- Ushio America Inc.
- Inneos LLC
- Frankfurt Laser Company
- Alight Technologies ApS
Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum ist der Übergang von Frontpanel-Optik zu Near-Package- und Co-Packaged-Optical-Architekturen in KI-fokussierten Rechenzentren, wo VCSEL-basierte Kurzstreckenverbindungen bei Energie pro Bit und Integrationsdichte für Strukturen unter 300 Metern konkurrieren. Jüngste Maßnahmen namentlich genannter Anbieter untermauern diese Richtung. Im März 2026 kündigte Lumentum eine neue US-Fertigungsinitiative an, die durch den Erwerb einer 240.000 Quadratfuß großen Anlage in Greensboro, North Carolina, von Qorvo verankert wird, um Indiumphosphid-Optikbauelemente und Ultrahochleistungslaser für KI-Rechenzentren herzustellen. NVIDIA gab zudem strategische Partnerschaften sowohl mit Lumentum als auch mit Coherent bekannt, um Kapazitäten und F&E für Optiktechnologie der nächsten Generation auszubauen.
Eine weitere Chance liegt in der Skalierung von automobiltauglichen Multi-Junction-Arrays und augensichereren Wellenlängen für In-Cabin- und ADAS-LiDAR. Die Einschränkungen der IEC 60825-1 drängen OEMs und Tier-Zulieferer zu Architekturen, die Reichweite liefern und gleichzeitig die Konformität mit Klasse 1 wahren. Auf der Fertigungsseite schaffen Programme zur Kosten- und Durchsatzverbesserung, einschließlich des Übergangs zu 6-Zoll-Waferplattformen und neuer Strukturierungsansätze, die durch Anlagenlieferungen an asiatische VCSEL-Foundries hervorgehoben werden, Raum für Differenzierung durch Ausbeutelernen, Verpackungsautomatisierung und Qualifizierungstiefe über Konsumgüter-, Datacom- und Automobilprogramme hinweg.
Neueste Industrielle Entwicklungen in Markt für vertikal emittierende Oberflächenlaser
- Juni 2026: NVIDIA gab eine strategische Partnerschaft mit Coherent bekannt, um Optiktechnologie für Rechenzentrumsarchitekturen der nächsten Generation zu entwickeln, einschließlich Unterstützung für die Fertigung in den USA und den Kapazitätsausbau. Die Initiative stärkt die Versorgungssicherheit bei Hochgeschwindigkeits-Optiknetzwerkkomponenten für KI-Cluster und erhöht den Wettbewerbsdruck auf alternative Kurzstrecken-Interconnect-Ansätze.
- März 2026: NVIDIA gab eine strategische Partnerschaft mit Lumentum bekannt, die sich auf die Weiterentwicklung von Optiktechnologie und den Kapazitätsausbau konzentriert und durch eine Investition von 2 Milliarden USD unterstützt wird. Diese Partnerschaft stärkt die Priorität der inländischen Produktion kritischer Laserkomponenten und richtet die Produkt-Roadmaps von Lumentum an den Anforderungen von Hyperscale-KI-Interconnects aus.
- Juni 2024: TRUMPF Photonic Components stellte VCSEL-basierte Laserheizansätze für die Batterieelektrodenfertigung vor und verwies auf Reduzierungen bei Betriebskosten und CO2-Fußabdruck. Der industrielle Verarbeitungsanwendungsfall erweitert die Nachfrage über Verbrauchersensorik und Datacom hinaus, indem VCSEL-Einsätze mit Programmen zur Fertigungseffizienz verknüpft werden.
Markt für vertikal emittierende Oberflächenlaser Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus vertikal emittierenden Oberflächenlaser-Geräten (VCSEL), die für kommerzielle und behördliche Anwendungsfälle verkauft werden, wobei die Nachfrage durch Sensorik, kurzreichweitige Datenkommunikation und andere optische Funktionen entsteht, die kompakte Laserquellen benötigen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind nachgelagerte Modulbaugruppen und der Wert der Systemintegration (beispielsweise vollständige Kameramodule oder LiDAR-Systeme), wenn diese Erlöse nicht dem VCSEL-Gerät selbst zugerechnet werden können.
Segmentierungsübersicht
- Nach Wellenlänge
- Rot (650–750 nm)
- Nahinfrarot (750–1400 nm)
- Kurzwellen-Infrarot (1400–3000 nm)
- Nach Chipgröße
- 0,02–0,06 mm²
- 0,06–0,4 mm²
- 0,4–1,3 mm²
- 1,0–7,5 mm²
- Nach Endverbraucherbranche
- Telekommunikation
- Mobil und Verbraucher
- Automobil
- Medizin
- Industrie
- Luft- und Raumfahrt sowie Verteidigung
- Nach Anwendung
- Datenkommunikation
- Gesichtserkennung und Tiefenkamera
- Gestenerkennung
- Näherungssensorik
- Laser-Autofokus
- Irisscan
- Medizinische Diagnostik
- ADAS-LiDAR
- Industrielle Verarbeitung
- Optische Maus
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für die Desk Research beginnen wir mit dem Aufbau einer soliden Faktenbasis zur optoelektronischen Lieferkette und zu den tatsächlichen Einsatzbereichen von VCSELs. Öffentliche Quellen wie die Handelsstatistiken der US International Trade Commission, UN Comtrade, das US-Patent- und Markenamt, IEEE und andere begutachtete Fachzeitschriften sowie Normungsgremien und Branchenverbände in den Bereichen Optik und Telekommunikation werden genutzt, um den technologischen Kontext und die Adoptionsentwicklung einzuordnen.
Diese Signale werden dann mit Unternehmensmitteilungen wie Jahresberichten, Ergebniskommentaren und Investorenpräsentationen sowie mit seriöser Presseberichterstattung über den Ausbau von Rechenzentren, Veränderungen bei der Smartphone-Sensorik und Roadmaps für Automotive-ADAS verknüpft. Ein begrenzter Satz kostenpflichtiger Datenbankabonnements wird ebenfalls für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import- und Exportprüfungen auf Sendungsebene genutzt, soweit verfügbar, was die Überprüfung von Volumina und Preislogik unterstützt. Diese Quellen sind lediglich illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Arbeit herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf Interviews und strukturierte Fragebögen mit Teilnehmern des VCSEL-Ökosystems, darunter Komponentenlieferanten, Experten für Wafer und Epitaxie, Modulhersteller sowie Käufer aus den Bereichen Unterhaltungselektronik, Datenkommunikation, Automobil und Industrie. Wir decken APAC, EMEA und Amerika ab, damit regionale Nachfrageverschiebungen, Qualifizierungszyklen und Preisbewegungen nicht aus einer einzigen Geografie verallgemeinert werden. Die Erkenntnisse aus diesen Gesprächen werden genutzt, um Adoptionszeitpläne, realistische Durchschnittsverkaufspreisbereiche und die Auswirkungen von Mixveränderungen zwischen Sensorik und Datenkommunikation auf den Umsatz zu bestätigen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 12 % | APAC: 49 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 32 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 56 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Endverbrauchsnachfragepools rekonstruiert werden, indem VCSEL-relevante Anwendungsvolumina mit Penetrationsannahmen und Preiskurven verknüpft werden. In der Praxis bedeutet dies, dass wir die Adoption in Bereichen wie 3D-Sensorik und Näherungsfunktionen in Verbrauchergeräten, kurzreichweitige optische Verbindungsanforderungen in Rechenzentren sowie den aufkommenden VCSEL-Einsatz in ADAS und LiDAR abbilden und diese dann mithilfe realistischer Durchschnittsverkaufspreisbänder in Gerätewerte übersetzen.
Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen zu typischen Modulinhalten und Plausibilitätsprüfungen der durch Anwendungsrampen implizierten Stückzahlen. Zu den wichtigsten Modelleingaben gehören der VCSEL-Wellenlängenmix (Rot, Nahinfrarot und kurzwelliges Infrarot), der Chip-Größen-Mix, die Entwicklung der Durchschnittsverkaufspreise, der regionale Liefermix und der Adoptionszeitplan nach Endverbraucherbranche, die angepasst werden, wenn das primäre Feedback ein anderes Qualifizierungs- oder Rampenmuster zeigt. Die Prognose stützt sich auf eine Szenarioanalyse, die durch eine kleine Anzahl makroökonomischer und branchenspezifischer Treiber unterstützt wird, und die Szenarien werden dann durch einen Expertenkonsens zu den Zeitplänen für Geräteauffrischungszyklen und Upgrades der Rechenzentrumsoptik gefiltert. Wo Bottom-up-Signale unvollständig sind, werden Lücken durch konservative Interpolation auf der Grundlage des Verhaltens benachbarter Anwendungen und bestätigter Preisspannen geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Querprüfungen, die die modellierten Gesamtwerte mit unabhängigen Signalen vergleichen, darunter die regionale Nachfrageentwicklung, beobachtete Preisbewegungsmuster und der implizierte Mix zwischen Sensorik und Datenkommunikation. Wenn Ausreißer auftreten, werden die Annahmen überprüft und ausgewählte Experten erneut kontaktiert, um zu bestätigen, ob die Abweichung durch Timing, Umfang oder eine tatsächliche Marktverschiebung verursacht wird.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, die auf Rechenfehler, inkonsistente Einheitenumrechnungen und unrealistische Adoptionskurven nach Region achten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden durchgeführt, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsänderungen oder Stufenverschiebungen in einem großen Endmarkt. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für vertikal emittierende Oberflächenlaser von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte VCSEL-Marktzahlen wirken oft inkonsistent, weil verschiedene Studien unterschiedliche Teile der Wertschöpfungskette berücksichtigen und dann unterschiedliche Annahmen für Adoptionszeitpläne und Preisgestaltung anwenden. Abweichungen entstehen auch dadurch, wie jeder Herausgeber neuere Anwendungsfälle wie Datenkommunikations-Verbindungen und Automotive-Sensorik behandelt, die regional ungleichmäßig hochlaufen können.
Die Hauptlücke ergibt sich daraus, ob Erlöse auf der Ebene des VCSEL-Geräts gezählt werden oder ob verpackte Module und angrenzende optische Komponenten in die Gesamtsumme eingerechnet werden. In dieser Studie hält Mordor Intelligence den Wert strikt an das VCSEL-Gerät gebunden, wobei Durchschnittsverkaufspreise und Mixverschiebungen nach Wellenlänge, Chip-Größe und Endverbrauchsadoptionssignalen gegengeprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,94 Milliarden USD (2026) | |
| Regionale Unternehmensberatung A | 1,30 Milliarden USD (2024) | Verwendet eine engere Nachfragesicht, die stark auf Sensorik ausgerichtet ist, und geht typischerweise von einer langsameren Durchschnittsverkaufspreisexpansion sowie weniger Datenkommunikations- und Automotive-Rampen im Basisszenario aus. |
| Fachzeitschrift B | 2,82 Milliarden USD (2024) | Vermischt häufig sendungsbasierte Berichterstattung mit umsatzbasierter Größenbestimmung, und die Umrechnung in Werte kann von breiten Durchschnittspreisen abhängen, die Chip-Größen- und Wellenlängenmixveränderungen nicht vollständig widerspiegeln. |
Zusammengenommen lässt sich die Streuung größtenteils durch den Umfang und die Behandlung von Preisgestaltung und Mix im Zeitverlauf erklären. Unser Ansatz bleibt nachvollziehbar, da jeder wesentliche Endverbrauchshochlauf mit einem klaren Adoptionstreiber verknüpft ist und der Umsatzaufbau wiederholt anhand praktischer Volumen- und Durchschnittsverkaufspreisbereiche überprüft wird, bevor die Gesamtwerte finalisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Vertikal-Kavitäts-Oberflächenemissionslaser?
Der Markt erreichte im Jahr 2026 USD 2,94 Milliarden und wird bis 2031 voraussichtlich USD 6,91 Milliarden erreichen.
Welche Anwendung wächst bei VCSELs am schnellsten?
ADAS-LiDAR führt mit einer CAGR von 20,56 % bis 2031, da Automobilhersteller Festkörper-Tiefensensorik einsetzen, um Sicherheitsvorschriften zu erfüllen.
Warum gewinnen Kurzwellen-Infrarot-VCSELs an Bedeutung?
Die IEC-60825-Klasse-1-Grenzwerte erlauben eine höhere optische Ausgangsleistung bei 1.550 Nanometern und bieten damit eine größere Reichweite und einen sichereren Betrieb für die Fahrzeuginnenraumüberwachung.
Wie nutzen Hyperscale-Rechenzentren die VCSEL-Technologie?
Betreiber setzen Multimode-Verbindungen mit 200 Gigabit pro Kanal und ko-verpackte Optiken ein, um bandbreitenintensive KI-Trainingscluster mit geringerem Energiebedarf zu unterstützen.
Welche Region wird voraussichtlich die höchste Wachstumsrate verzeichnen?
Der Nahe Osten prognostiziert eine CAGR von 19,73 % aufgrund staatlicher Investitionen in lokalisierte KI-Infrastruktur.
Welches Fertigungshindernis begrenzt das Angebot an Langwellen-VCSELs?
Die epitaxialen Ausbeuten bei Indiumphosphid bleiben unter 78 %, was die Chipkosten erhöht und die Verfügbarkeit von 1,3-µm- und 1,55-µm-Bauelementen einschränkt.