
Vertebroplastie- und Kyphoplastiemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.99 Milliarden US-Dollar |
| Marktgröße (2031) | 1.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.46 % |
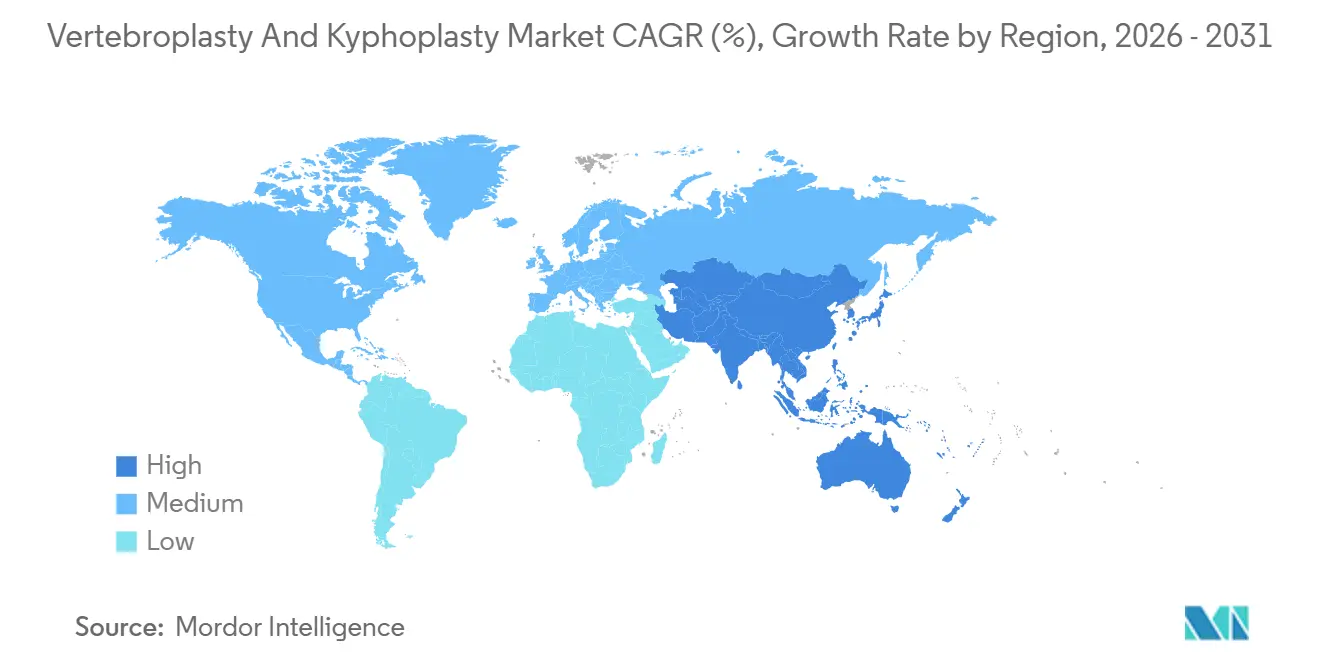
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
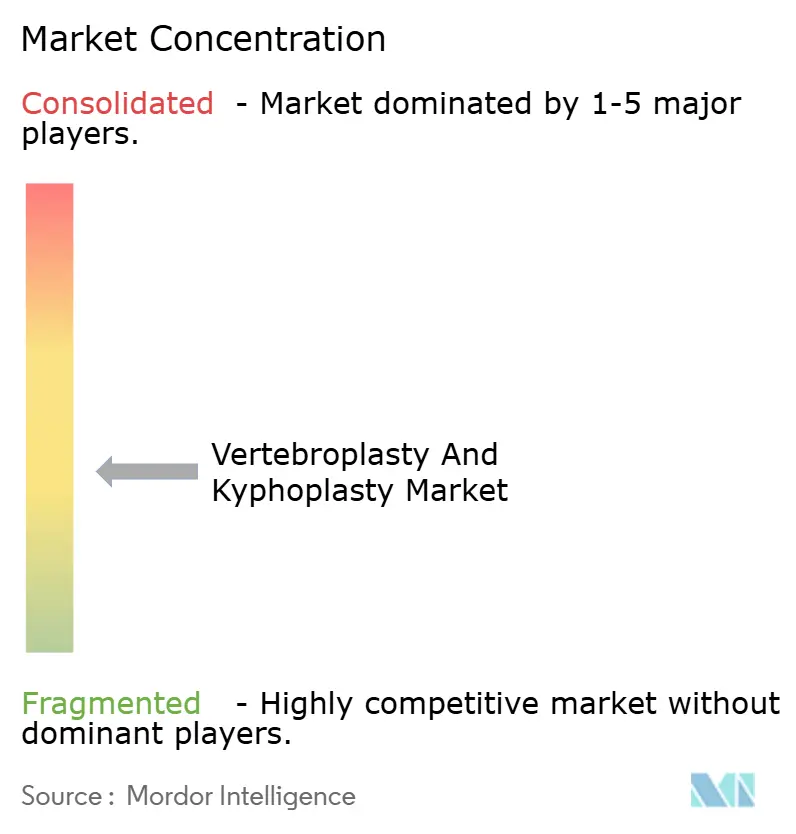
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vertebroplastie- und Kyphoplastiemarkt Analyse von Mordor Intelligence
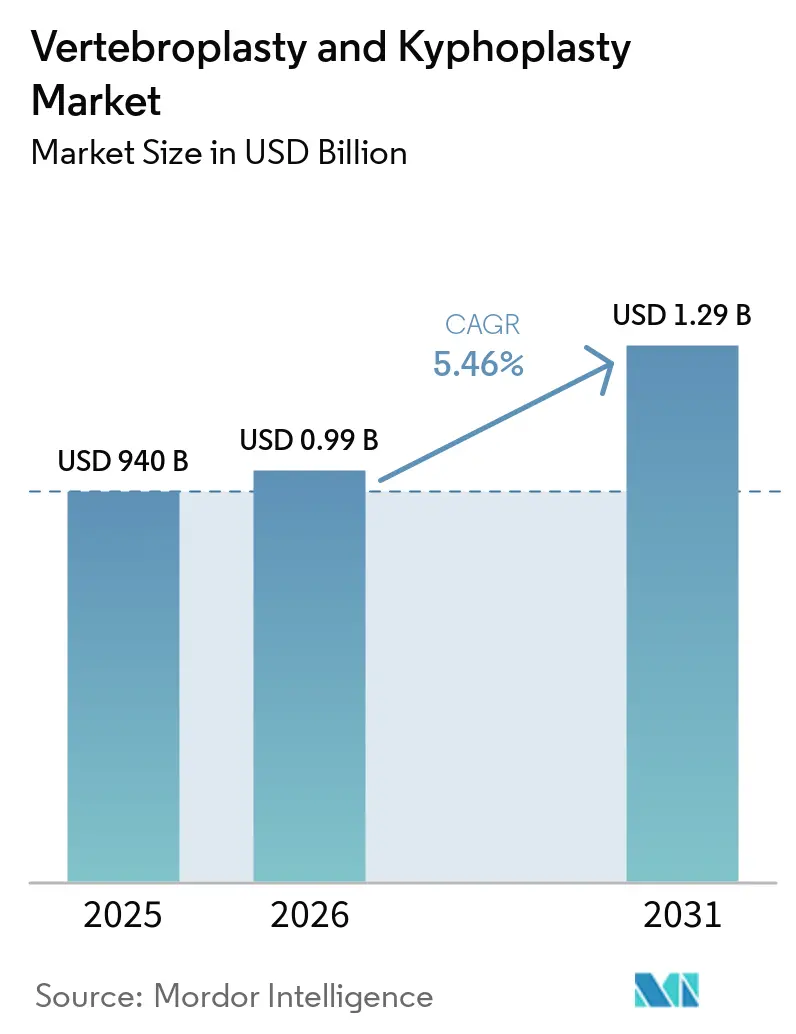
Die Größe des Vertebroplastie- und Kyphoplastiemarkts wird voraussichtlich von 940 Milliarden USD im Jahr 2025 und 0,99 Milliarden USD im Jahr 2026 auf 1,29 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,46 % verzeichnen.
Diese Expansion wird durch die zunehmende Häufigkeit osteoporotischer vertebraler Kompressionsfrakturen in alternden Bevölkerungen, die rasche Verbreitung minimal-invasiver ambulanter Wirbelsäuleneingriffe sowie die kontinuierliche Einführung KI-gesteuerter Navigationssysteme und bioaktiver Knochenzemente vorangetrieben, die die Präzision verbessern und das Komplikationsrisiko senken.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Kyphoplastiegeräte im Jahr 2025 einen Marktanteil von 67,62 % am Vertebroplastie- und Kyphoplastiemarkt, und dieselbe Kategorie wird bis 2031 voraussichtlich die schnellste CAGR von 5,57 % verzeichnen.
- Nach Knochenzementmaterial entfiel auf Polymethylmethacrylat (PMMA) im Jahr 2025 ein Anteil von 71,74 % an der Marktgröße für Vertebroplastie und Kyphoplastie, und es wird erwartet, dass PMMA im Prognosezeitraum mit einer CAGR von 5,51 % wächst.
- Nach Anwendung hielten osteoporotische Wirbelkompressionsfrakturen im Jahr 2025 einen Umsatzanteil von 58,02 %, während die Behandlung spinaler Metastasen bis 2031 voraussichtlich mit einer CAGR von 5,96 % zunehmen wird.
- Nach chirurgischem Ansatz vereinte die transpedikuläre Technik im Jahr 2025 einen Marktanteil von 69,45 % am Vertebroplastie- und Kyphoplastiemarkt und entwickelt sich bis 2031 mit einer CAGR von 5,55 % weiter.
- Nach Endanwender dominierten Krankenhäuser im Jahr 2025 mit einem Anteil von 61,32 %, während ambulante chirurgische Zentren mit einer CAGR von 6,12 % über 2026–2031 das am schnellsten wachsende Segment darstellen.
- Nach Geografie war Nordamerika im Jahr 2025 der größte regionale Markt; Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,56 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Osteoporoseprävalenz | +1.2% | Global, mit höchster Auswirkung in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende geriatrische Bevölkerungsgruppe | +1.0% | Global, konzentriert in entwickelten Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Präferenz für minimal-invasive ambulante Wirbelsäulenoperationen | +0.8% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Klinische Leitlinien zur Frühintervention, die Vertebroplastie/Kyphoplastie bei akuten osteoporotischen Frakturen empfehlen | +0.6% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Navigation und robotergestützte Ausrichtung bei der Wirbelkörperaugmentation | +0.5% | Nordamerika, Europa, ausgewählte APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Bioaktive, röntgendichte und biologisch abbaubare Knochenzementinovationen | +0.4% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Osteoporoseprävalenz
Jedes Jahr treten mehr als 1,4 Millionen Wirbelkompressionsfrakturen auf[1], und Osteoporose betrifft 10–30 % der Frauen über 40 im asiatisch-pazifischen Raum, was zu einem stetigen Fallzahlenwachstum für Wirbelkörperaugmentationsverfahren führt. Fast 23 % der Patienten mit einzelner osteoporotischer Fraktur entwickeln nach konservativer Behandlung eine schwere sagittale Fehlstellung, was eine frühzeitige chirurgische Intervention erforderlich macht. Die wirtschaftliche Belastung ist offensichtlich: Brasilien gab in den Jahren 2008–2010 mehr als 288,9 Millionen BRL für die Osteoporoseversorgung älterer Menschen aus, was den Kostendruck unterstreicht, der für definitive Verfahren zur Wiederherstellung der Mobilität spricht.
Wachsende geriatrische Bevölkerungsgruppe
Ein Fünftel der Menschen über 70 Jahre erleidet osteoporotische Wirbelkompressionsfrakturen, wobei ein Drittel chronische Schmerzen entwickelt, die häufig eine Augmentation erfordern. Japans politischer Fokus auf eine gesunde Lebenserwartung erhöht die Nachfrage nach einer raschen Frakturversorgung, die eine frühzeitige Mobilisierung ermöglicht und nachgelagerte Behinderungskosten senkt. Die Ballonkyphoplastie kann das Stehen und Gehen innerhalb von Stunden ermöglichen[2], was Gesundheitssystemen hilft, die Mobilitätslücke in alternden Gesellschaften zu bewältigen.
Präferenz für minimal-invasive ambulante Wirbelsäulenoperationen
Die meisten Vertebroplastie- und Kyphoplastieverfahren dauern etwa 30 Minuten und liefern bei 90 % der Patienten eine Schmerzlinderung – ideale Eigenschaften für den ambulanten Einsatz. Studien berichten, dass drei Viertel der behandelten Patienten ihr Aktivitätsniveau vor der Fraktur wieder erreichen, während die Komplikationsraten unter 1 % bleiben. Die ambulante Versorgung senkt die Einrichtungskosten, und Medicare erstattet den CPT-Code 22514 mit rund 1.200–1.500 USD, was einen klaren wirtschaftlichen Anreiz schafft, das Fallvolumen von Krankenhäusern in ambulante chirurgische Zentren zu verlagern.
Frühinterventionsleitlinien zur Förderung der Wirbelkörperaugmentation
Randomisierte Studien belegen überlegene Schmerz- und Mobilitätsergebnisse für die Vertebroplastie gegenüber der konservativen Behandlung, wenn der Eingriff innerhalb von sechs Wochen nach der Fraktur erfolgt, was Fachgesellschaften dazu veranlasst, eine Frühintervention zu empfehlen. Deutsche Daten veranschaulichen Lebensqualitätsgewinne: Ballonkyphoplastie-Patienten erreichten EQ-5D-Werte von 0,44 gegenüber 0,25 bei nicht-chirurgischem Management. Die KI-gestützte Bildgebung erkennt Frakturen nun früher, verkürzt den Diagnose-zu-Behandlungs-Zyklus und stärkt Leitlinien, die eine frühzeitige Wirbelkörperaugmentation befürworten.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Zulassungsfristen der FDA und EU-MDR | -0.8% | Global, am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inkonsistente Erstattung für Wirbelkörperaugmentation | -0.6% | Global, variiert je nach Gesundheitssystemstruktur | Kurzfristig (≤ 2 Jahre) |
| Eingriffsbezogene unerwünschte Ereignisse | -0.4% | Global, mit regionalen Unterschieden in den Berichtsstandards | Langfristig (≥ 4 Jahre) |
| Volatilität in der PMMA-Monomer-Lieferkette | -0.3% | Global, konzentriert in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Zulassungsfristen der FDA und EU-MDR
Hersteller sehen sich nun EU-MDR-Übergangsfristen gegenüber, die sich für Klasse-III- und bestimmte Klasse-IIb-Geräte bis 2027–2028 erstrecken, was die Zertifizierungszyklen verlängert und die Compliance-Kosten erhöht. In den USA fügen laufende Anforderungen an die Nachmarktüberwachung im Anschluss an frühere Bedenken hinsichtlich Zementleckagen Datengenerierungsbelastungen hinzu, die den Erstmarktvorteil verlangsamen können.
Inkonsistente Erstattung für Wirbelkörperaugmentation
Medicare delegiert Deckungsregeln an lokale Zuständigkeitsbereiche, was zu Genehmigungsvariabilitäten bei identischen klinischen Szenarien führt, während private Kostenträger häufig engere Indikationen anwenden und die Sakroplastie ablehnen, was die Abrechnungsabläufe der Leistungserbringer erschwert. In China können durchschnittliche Krankenhausaufenthaltskosten von 35.906 CNY (5.122 USD) für die Wirbelkörperaugmentation den Zugang für einkommensschwächere Patienten einschränken, selbst wenn die Prävalenz steigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
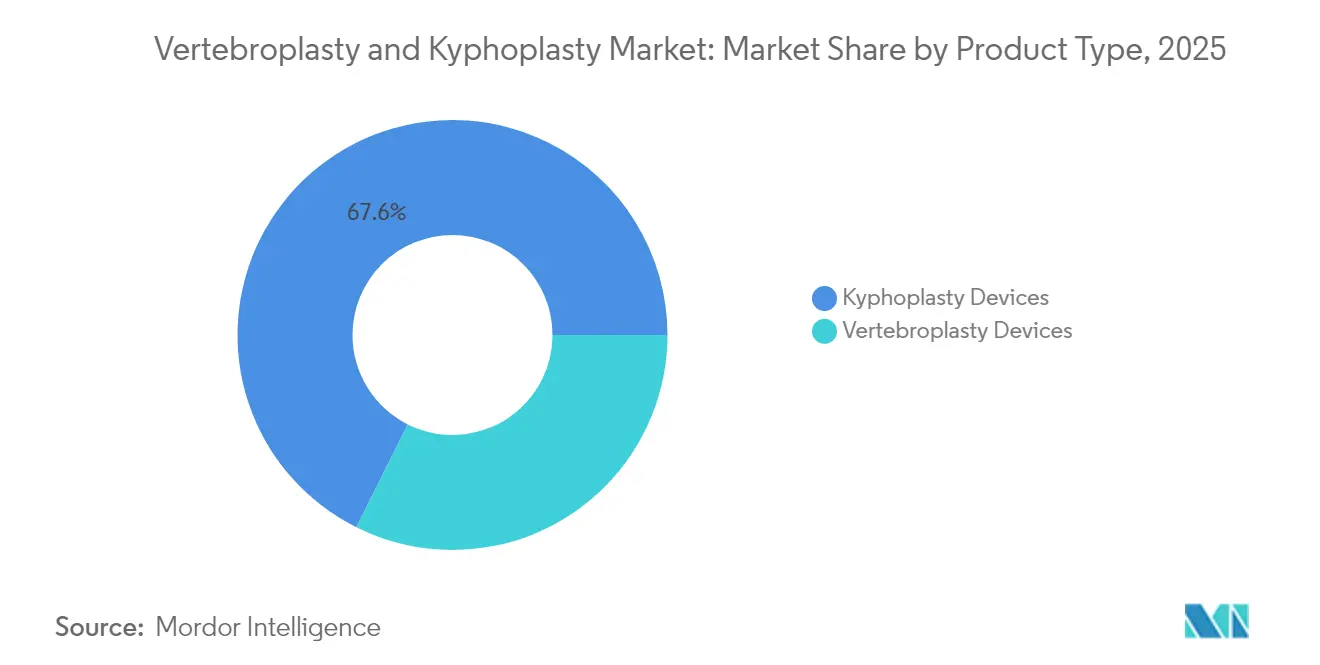
Kyphoplastiegeräte behaupten ihre FührungspositionKyphoplastiegeräte hielten im Jahr 2025 einen Marktanteil von 67,62 % am Vertebroplastie- und Kyphoplastiemarkt und werden voraussichtlich mit einer CAGR von 5,57 % wachsen. Der Ansatz stellt die Wirbelkörperhöhe vor der Zementinjektion wieder her, reduziert das Leckagerisiko und erzielt Schmerzreduktionen auf der visuellen Analogskala von 7,7 auf 2,2. Im Vergleich dazu bleibt die Vertebroplastie für die akute Stabilisierung unverzichtbar, wächst jedoch langsamer. Strykers SpineJack mit einer Expansionskraft von 1.000 N und Ballons der nächsten Generation für den unipedikulären Zugang veranschaulichen, wie technische Verbesserungen die klinische Präferenz stärken.
Der Wettbewerbsfokus verlagert sich nun auf Hybridimplantate, die die strukturellen Vorteile der Kyphoplastie mit vertebroplastieähnlichen Zementflüssen kombinieren. Frühe klinische Ergebnisse aus autonomen Punktionssystemen deuten darauf hin, dass Verfahrensgeschwindigkeit und -genauigkeit weiter verbessert werden können, was die anhaltende Nachfrage nach Premium-Geräteplattformen unterstützt. Aufstrebende Marktteilnehmer zeigen, dass gezielte Designanpassungen trotz der Präsenz großer etablierter Anbieter noch immer Marktanteile gewinnen können.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Knochenzementmaterial:
PMMA behauptet seine Stellung gegenüber bioaktiven OptionenPMMA hielt im Jahr 2025 einen Marktanteil von 71,74 % am Vertebroplastie- und Kyphoplastiemarkt und verfolgt eine CAGR von 5,51 %. Das Wachstum PMMA-basierter Produkte spiegelt deren breite Bekanntheit und mechanische Zuverlässigkeit wider. Aktuelle Formulierungen optimieren Polymerisationstemperatur und -viskosität, um Extrusion zu reduzieren und gleichzeitig die Festigkeit zu erhalten.
Gleichzeitig gewinnen bioaktive Zemente eine spürbare Nische. Strontiumsubstituiertes Hydroxylapatit fördert die Osseointegration, und PMMA-CPC-Hybride verbinden Tragfähigkeit mit kontrollierter Resorption. Obwohl von einer kleinen Basis ausgehend, wird die Kategorie „Andere Materialien” voraussichtlich eine höhere CAGR als PMMA erzielen, begünstigt durch die Nachfrage der Chirurgen nach biologisch verträglichen Wirkstoffen, die mit dem Spongiosa-Knochen verbunden werden.
Nach Anwendung:
Osteoporotische Frakturen dominieren; onkologische Nutzung steigtOsteoporotische Wirbelkompressionsfrakturen trugen 58,02 % zum Marktanteil im Vertebroplastie- und Kyphoplastiemarkt bei, was ihre Verbreitung bei älteren Patienten widerspiegelt. Trotz ihrer Reife skalieren die Fallzahlen weiterhin mit der demografischen Alterung. Die Marktgröße für Vertebroplastie und Kyphoplastie in diesem Segment wird aufgrund der leitliniengesteuerten Frühintervention stetig wachsen.
Metastatische Wirbelsäulenerkrankungen gewinnen mit einer prognostizierten CAGR von 5,96 % an Bedeutung, da verbesserte Krebsüberlebensraten die Skelettomplikationen erhöhen. Die Augmentation bietet eine palliative Stabilisierung, die die Fortsetzung der systemischen Therapie unterstützt – ein Wert, den Onkologen erkennen und der zu einer früheren Patientenüberweisung führt. Diese Diversifizierung der Indikationen steigert das gesamte Eingriffsvolumen über rein osteoporotische Kontexte hinaus.
Nach chirurgischem Ansatz:
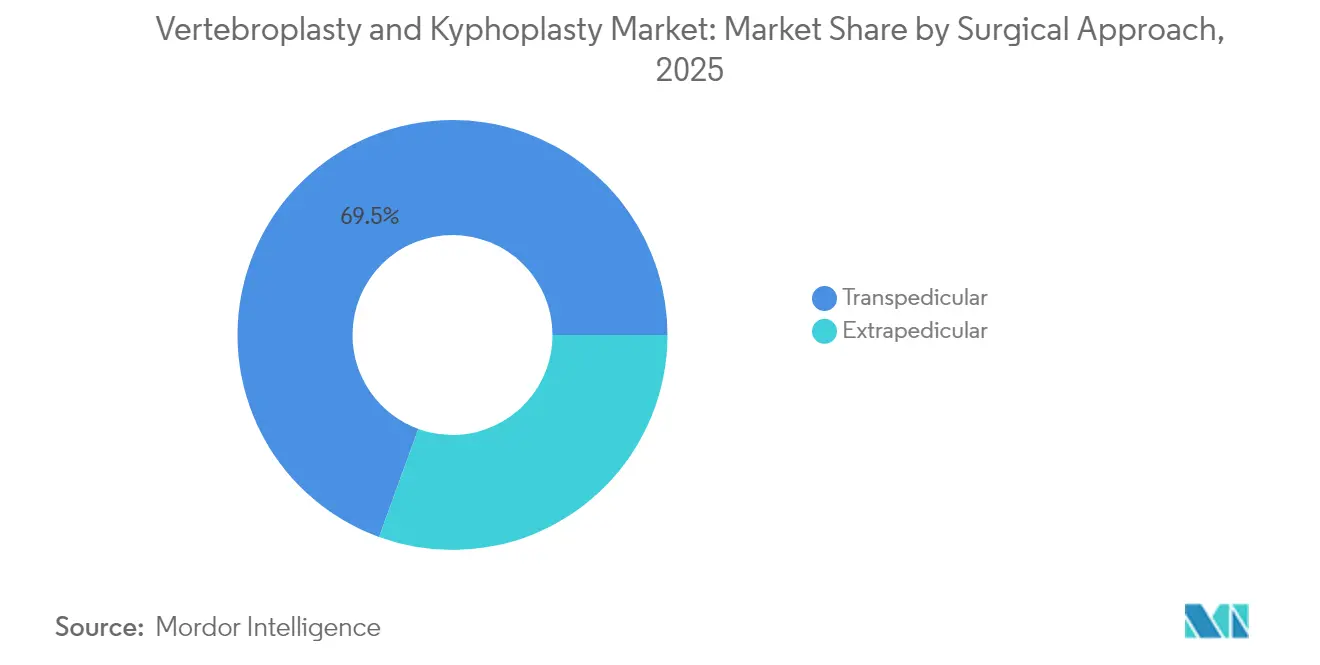
Transpedikulärer Zugang bleibt maßgebendDer transpedikuläre Zugang lieferte im Jahr 2025 einen Marktanteil von 69,45 % am Vertebroplastie- und Kyphoplastiemarkt, gestützt durch eine Schmerzlinderungs-Erfolgsrate von 97,7 %. Er profitiert von günstiger Anatomie in den Lenden- und unteren Brustwirbeln und wird von vielen Interventionalisten aufgrund vorhersehbarer Nadeltrajektorien bevorzugt. Extrapedikuläre Methoden dienen Nischenanforderungen wie mittthorakalen Segmenten, bei denen die Pedikeldimensionen die Instrumentierung einschränken. KI-gestützte Navigation und Robotik verbessern beide Zugangswege, doch die Vertrautheit mit der transpedikulären Technik untermauert deren prognostizierte CAGR von 5,55 %.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endanwender:
Krankenhäuser dominieren; ambulante chirurgische Zentren gewinnen an FahrtKrankenhäuser trugen im Jahr 2025 61,32 % des Umsatzes bei, dank umfassender Bildgebung, Anästhesie und perioperativer Versorgung. Dennoch treibt das kostensensible Umfeld die Fallverlagerung in ambulante chirurgische Zentren voran, die mit einer CAGR von 6,12 % wachsen sollen. Starke Kostenträgeranreize und die Patientenpräferenz für eine Entlassung am selben Tag beflügeln diesen Übergang. Krankenhäuser reagieren darauf mit der Einführung von Effizienzprogrammen und dem Ausbau ambulanter Stationen, um den Durchsatz zu erhalten.
Geografische Analyse
Vertebroplastie- und Kyphoplastiemarkt Nordamerika
Nordamerika bleibt das größte Territorium, gestützt durch Medicare-Erstattungen, die im Durchschnitt 1.200–1.500 USD pro Fall betragen, sowie durch klinische Vertrautheit, die über zwei Jahrzehnte an Daten aufgebaut wurde. Die Region wächst mit einem CAGR von 4,97 %, da die demografische Alterung anhält und die KI-gestützte Navigation klinische Akzeptanz gewinnt.
Vertebroplastie- und Kyphoplastiemarkt APAC
Asien-Pazifik verzeichnet mit 6,56 % den schnellsten CAGR und profitiert von einer hohen Osteoporose-Prävalenz – 52,8 % bei Frauen und 18,7 % bei Männern, die sich in China einer Wirbelsäulenoperation unterziehen – in Verbindung mit steigenden Gesundheitsausgaben. Staatliche Kampagnen, die aktives Altern und eine schnelle Frakturversorgung betonen, stützen die Verfahrensaufnahme.
Vertebroplastie- und Kyphoplastiemarkt EMEA und Südamerika
Europa erzielt einen CAGR von 5,21 %, beflügelt durch alternde Bevölkerungen und Lebensqualitätsnachweise, die die Akzeptanz stärken, obwohl die Compliance-Kosten der EU-MDR rasche Produkteinführungen dämpfen. Naher Osten & Afrika sowie Südamerika liegen zurück, wachsen jedoch weiterhin über 6 %, da tertiäre Zentren moderne Augmentationsprotokolle übernehmen und lokale Gerätehändler ihre Kanaltiefe ausbauen.
Regulatorisches Umfeld
In den Vereinigten Staaten werden Geräte zur Wirbelaugmentation und die zugehörigen Knochenzemente von der FDA reguliert. Knochenzement für Vertebroplastie wird gemäß 21 CFR 888.3027 (Sonderkontrollen) als Klasse-II-Produkt eingestuft und in der Regel über den 510(k)-Zulassungsweg geführt. Die FDA-Leitlinien zu klinischen Studienanforderungen für Geräte zur Wirbelaugmentation prägen die Erwartungen an die Evidenz zu Sicherheitsthemen wie Zementaustritt und anderen unerwünschten Ereignissen, was die Bedeutung der Post-Market-Überwachung und eines disziplinierten Risikomanagements über die Produktportfolios der Hersteller hinweg erhöht.
In Europa hat die EU-MDR 2017/745 den Compliance-Aufwand für Systeme zur Wirbelaugmentation, die mit der Wirbelsäule interagieren, erhöht. Viele implantierbare Produkte der Wirbelsäulenkategorie werden höheren Risikoklassifizierungen zugeordnet, was eine strengere klinische Bewertung und eine intensivere Einbindung benannter Stellen erfordert. In China prüft die NMPA direkt die Registrierungen von Klasse-III-Geräten für sowohl inländische als auch importierte Produkte, wodurch die regulatorische Planung und die Bereitschaft lokaler Dokumentation für den Markteintritt und Produktlinienerweiterungen zentral sind. Hersteller verfolgen zudem anstehende Qualitätssystemanforderungen, einschließlich der chinesischen GMP-Änderungen für Medizinprodukte, die zum 1. November 2026 in Kraft treten sollen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Lieferanten von PMMA-Monomeren und Spezialadditiven, einschließlich röntgendichter und viskositätsmodifizierender Mittel, sowie Metallen und Polymeren, die für Kanülen, Nadeln, Führungsdrähte, Ballons und Inflationsgeräte verwendet werden. Diese Inputs fließen in die Formulierung und Abfüllung von Einweg-Zement-Kits sowie in die Präzisionsfertigung von Zugangs- und Abgabeinstrumenten ein. Qualitätssysteme sind in der Regel an ISO 13485 ausgerichtet, wobei Reinraum-Montagepraktiken für die Endprodukte verwendet werden.
Nachgelagert wird der Vertrieb von großen Medizintechnik-Plattformen und spezialisierten Geräteherstellern angetrieben, die Verbrauchsmaterialien mit unterstützenden Kapitalsystemen bündeln, einschließlich Misch- und Abgabetechnik sowie Integration in Bildgebungs-Workflows. Der Verkauf läuft in der Regel über Krankenhaus-Einkaufsteams und zunehmend über ambulante Operationszentren. Die Kette ist empfindlich gegenüber Volatilität bei Rohstoffen und Logistik, einschließlich Schwankungen im PMMA-Angebot, was die Hersteller zu Lieferantendiversifizierung, selektivem Near-Shoring und engerer Vertragsgestaltung mit OEM/ODM-Partnern drängt, um die Lieferzeiten für Prozedur-Kits zu schützen.
Wettbewerbslandschaft
Der Vertebroplastie- und Kyphoplastiemarkt ist mäßig fragmentiert. Medtronic, Johnson & Johnson und VB Spine (nach der Übernahme der Wirbelsäulensparte von Stryker im Jahr 2025) führen das Feld an, doch kleinere Innovatoren wie Amber Implants zeigen das anhaltende Disruptionspotenzial.
Strategische Prioritäten konzentrieren sich auf integrierte Plattformen, die Zement, Lieferhardware und Bildgebung vereinen. KI-gestützte Navigationssuiten, die Lernkurven verkürzen, sind Differenzierungsmerkmale, die die kommerzielle Stärke in Krankenhaus-Value-Analysis-Committees stärken.
Produktroadmaps betonen auch Zemente der nächsten Generation mit röntgendichten Additiven und Bioaktivität. Klinische Studien bleiben entscheidend; Kostenträger fordern zunehmend peer-begutachtete Ergebnisse, bevor sie die Deckung ausweiten. Die Positionierung auf Ausstellungen integriert nun Kohlenstoff-Fußabdruck-Angaben, da Beschaffungsteams Nachhaltigkeit in ihre Bewertungsmatrix aufnehmen.
Vertebroplastie- und Kyphoplastie Branchenführer
-
Cardinal Health, Inc.
-
Johnson & Johnson Services, Inc.
-
Medtronic plc
-
Merit Medical Systems, Inc.
-
Stryker Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vertebroplastie- und Kyphoplastiemarkt Unternehmen in diesem Bericht
- ATEC Spine
- Beckton Dickinson
- BIOPSYBELL S.R.L.
- Cardinal Health
- G21 S.r.l.
- Globus Medical
- IZI Medical Products
- Johnson & Johnson
- Joimax
- Lindare Medical Ltd
- Medtronic
- Merit Medical Systems
- Shanghai Kinetic Medical Limited Co., Ltd.
- Spinal Elements, Inc.
- Spondylos
- Stryker
- Tecres S.p.A.
- Teknimed SA
- Zavation Medical Products, LLC
- Zimmer Biomet
Lesen Sie die Analyse der Vertebroplastie und Kyphoplastie-Unternehmen
Marktchancen und Zukunftsaussichten
Es entsteht eine Lücke im Bereich Zementinnovation und Workflow-Vereinfachung, die die ambulante Anwendung unterstützt, bei der Eingriffe in der Regel in etwa 30 Minuten abgeschlossen werden und zu Behandlungswegen mit Entlassung am selben Tag passen. FDA-Zulassungen für neue Angebote von spinalem Knochenzement erneuern weiterhin den Wettbewerb, und im Januar 2026 erhielt Xelite Biomed die FDA-Zulassung für seinen SuperM-Fix Spinal Bone Cement (K251896, Produktcode NDN). Dies stärkt das kommerzielle Argument für differenzierte Zementhandhabung, Röntgendichte und Merkmale zur Leckage-Minderung innerhalb etablierter Protokolle zur Wirbelaugmentation.
Die wichtigste technologiegetriebene Chance konzentriert sich auf computerunterstützte und robotergeführte Zielverfahren. Diese sollen die Punktionsgenauigkeit verbessern und gleichzeitig Zementaustritt und intraoperative Strahlenbelastung reduzieren, was mit den Anliegen der Kliniker und den Effizienzzielen der Einrichtungen übereinstimmt. Diese Richtung steht im Einklang mit dem Schwerpunkt des Berichts auf KI-gesteuerten Navigationssystemen und Zementen der nächsten Generation und unterstützt zudem die Akzeptanz bei komplexen Pathologien und onkologiebedingten Frakturen, bei denen eine präzise Zementverteilung und eine stabile Fixierung wichtig sind, um die Mobilität zu erhalten und eine fortgesetzte systemische Therapie zu ermöglichen.
Neueste Industrielle Entwicklungen in Vertebroplastie- und Kyphoplastiemarkt
- März 2026: Medtronic und Merit Medical Systems bauten ihre Geschäftsbeziehung durch eine Vertriebsvereinbarung für das FDA-zugelassene ViaVerte-System aus, während Merit Medtronic weiterhin mit Kyphon Xpander-Inflationsspritzen versorgte. Dies stärkt Medtronics partnerschaftliches Markteinführungsmodell in angrenzenden minimalinvasiven Wirbelsäulen- und Schmerzbehandlungs-Workflows und trägt dazu bei, die Kontinuität der Verbrauchsmaterialversorgung zu sichern, was auch den Durchsatz bei Wirbelaugmentationsverfahren unterstützt.
- Oktober 2025: Johnson and Johnson gab seine Absicht bekannt, sein Orthopädie-Geschäft DePuy Synthes innerhalb von 18 bis 24 Monaten in eine eigenständige Einheit auszugliedern. Diese mögliche Umstrukturierung beeinflusst die Festlegung von Kapital- und Portfolioprioritäten in an die Wirbelsäule angrenzenden Segmenten und kann die Wettbewerbspositionierung von Angeboten zur Wirbelaugmentation innerhalb breiterer Orthopädie-Kanäle verändern.
- Juni 2024: Medtronic ging eine Partnerschaft mit Merit Medical Systems ein, um den unipedikulären Ballonkatheter Kyphon KyphoFlex zur Behandlung von vertebralen Kompressionsfrakturen in den Vereinigten Staaten zu vermarkten, wobei Merit die Herstellung übernahm und Medtronic Vertrieb und Verkauf leitete. Die Partnerschaft erweiterte den Zugang zu unipedikulären Kyphoplastie-Instrumenten und unterstützte den gebündelten Verkauf von Ballons, Inflationsgeräten und zugehörigen Prozedur-Kits über ein etabliertes Vertriebsnetz für Wirbelsäulenprodukte.
Vertebroplastie- und Kyphoplastiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der mit Produkten erzielt wird, die zur Durchführung perkutaner vertebraler Augmentation verwendet werden, einschließlich Vertebroplastie- und Kyphoplastieverfahren zur Behandlung schmerzhafter vertebraler Kompressionsfrakturen in der Routineversorgung.
Ausschlüsse aus dem Umfang: Offene Wirbelsäulenfusionsimplantate, biologische Transplantate, Wirbelkörperstents und nicht-chirurgische Schmerztherapien sind aus dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Vertebroplastiegeräte
- Kyphoplastiegeräte
- Nach Knochenzementmaterial
- Polymethylmethacrylat (PMMA)
- Calciumphosphatzement (CPC)
- Andere Materialien
- Nach Anwendung
- Osteoporotische Wirbelkompressionsfrakturen
- Spinale Metastasen
- Andere Anwendungen
- Nach chirurgischem Ansatz
- Transpedikulär
- Extrapedikulär
- Nach Endanwender
- Krankenhäuser
- Ambulante chirurgische Zentren (ASC)
- Andere Endanwender
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur des Modells aufzubauen und die Eingaben länderübergreifend konsistent zu halten. Wir stützten uns auf öffentliche Gesundheitsstatistiken und klinische Referenzen, um den Nachfragepool für vertebrale Kompressionsfrakturen zu bemessen und zu verfolgen, wie er sich mit dem demografischen Wandel verändert.
Zu den gängigen Quellen zählten Veröffentlichungen der CDC und CMS, OECD-Gesundheitsstatistiken, WHO-Datentabellen sowie begutachtete Artikel in Fachzeitschriften wie The Spine Journal und The Journal of Bone and Mineral Research. Wir nutzten außerdem Jahresberichte von Unternehmen, Produktbroschüren und seriöse Presseberichte, um Adoptionstrends in Krankenhäusern und ambulanten Zentren zu überprüfen. Wo öffentliche Zahlen dünn waren, nutzten wir kostenpflichtigen Zugang zu Unternehmensfinanzdaten und einer Patentdatenbank, um Produktaktivitäten und die geschätzte Umsatzentwicklung gegenzuprüfen. Diese Desk-Research-Quellen sind nur illustrativ, und wir haben viele weitere öffentliche und kostenpflichtige Referenzen herangezogen, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Wirbelsäulenchirurgen, interventionellen Radiologen, Beschaffungsteams und kanalspezifischen Experten, die Bestellmuster für Zementkits, Ballons und verwandte Systeme kennen. Dieser Schritt diente der Bestätigung des Verfahrensmix, des typischen Kit-Einsatzes pro Fall, des Zeitpunkts der Verlagerung in ambulante Einrichtungen sowie länderspezifischer Unterschiede bei Erstattung und Patientenauswahl. Anschließend wurden Lücken geschlossen, die öffentliche Datensätze hinterlassen hatten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 16 % | APAC: 47 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 35 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 49 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die zentrale Logik der Größenbestimmung verwendet einen Top-down-Ansatz, der die Nachfrage aus dem behandelten Patientenpool rekonstruiert und diesen Pool dann mithilfe realistischer Verfahrens- und Preiseingaben in Produktumsatz umrechnet. Wir schätzten die Belastung durch vertebrale Kompressionsfrakturen, den Anteil, der symptomatisch wird und behandelt wird, sowie die Aufteilung von Vertebroplastie und Kyphoplastie innerhalb der minimal-invasiven Versorgung. Anschließend wurden typische Kits und Geräte pro Eingriff angewendet.
Um die Gesamtwerte zu verankern, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben von durchschnittlichen Verkaufspreisbereichen für Zementkits und Ballonsysteme, Krankenhausbeschaffungsprüfungen sowie die Umsatzentwicklung auf Anbieterseite nach Region. Zu den wichtigsten Modelleingaben zählten Verfahrensvolumina nach Versorgungsumfeld (Krankenhaus versus ambulant), Zementkitverbrauch pro Fall, Ballonnutzungsraten, Erstattungsdynamiken nach Land sowie das Tempo der Verlagerung in ambulante Einrichtungen. Die Prognose verwendete eine Szenarioanalyse, die an Expertenmeinungen zu Adoption, Preisstabilität und klinischen Leitlinientendenzen geknüpft war, und die endgültige Kurve wurde nur angepasst, wenn Szenarien und Desk-Research-Signale übereinstimmten. Wo Bottom-up-Details für kleinere Länder fehlten, wurden Quoten mithilfe vergleichbarer Märkte mit ähnlichem Altersstruktur- und Versorgungsumfeld-Penetrationsniveau extrapoliert und anschließend durch Interviews überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die auf interne Konsistenz und reale Signale achten. Wir vergleichen implizierte Eingriffe pro 100.000 Einwohner, Kit-zu-Eingriff-Verhältnisse und regionale Wachstumsmuster mit unabhängigen Indikatoren, und Ausreißer werden vor der Freigabe untersucht.
Ein zweiter Analyst überprüft die Modelllogik und die wesentlichen Annahmen. Wir nehmen auch erneut Kontakt zu Quellen auf, wenn sich eine wichtige Eingabe wesentlich ändert oder wenn eine Region einen unerwarteten Sprung zeigt. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie Erstattungsänderungen, größere Rückrufe oder plötzliche Verlangsamungen bei Verfahren ausgelöst werden. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vertebroplastie- und Kyphoplastiemarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Vertebroplastie und Kyphoplastie können selbst dann voneinander abweichen, wenn das Thema identisch klingt, da Autoren nicht immer dieselben Umsatzpositionen zählen oder unterschiedliche Zeitpunkte für Preise und Volumina anwenden. Unterschiede treten auch auf, wenn Verfahrensumsätze mit Geräteumsätzen vermischt werden oder wenn benachbarte Produkte zur vertebralen Augmentation zusammengefasst werden.
Eine häufige Lücke ist die Ausweitung des Umfangs auf breitere Wirbelsäuleninterventionskörbe, die Stents oder andere Frakturgerätelinien einbeziehen und den Gesamtwert erhöhen können. Einige Schätzungen stützen sich auch auf optimistische Annahmen zum Verfahrenswachstum, ohne diese an Erstattungs- und Versorgungsumfeldbeschränkungen zu knüpfen, und übertragen diese Annahmen dann mit einer einzigen Wachstumsrate. Im Gegensatz dazu beschränkt Mordor Intelligence die Zählung auf Zementkits, Ballons, Zugangsnnadeln, Inflationspumpen und unterstützende Kapitalsysteme, die für die perkutane vertebrale Augmentation verwendet werden, und schließt offene Fusionsimplantate, biologische Transplantate, Wirbelkörperstents und nicht-chirurgische Schmerztherapien aus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,99 Mrd. USD (2026) | |
| Globaler Herausgeber A | 1,38 Mrd. USD (2025) | Verwendet einen breiteren Verfahrensumsatzrahmen und ein längeres Prognosefenster, und die Einschlussregeln für Materialien und klinische Einrichtungen sind nicht klar vom Geräteumsatz getrennt, was den kurzfristigen Gesamtwert aufblähen kann. |
| Branchenherausgeber B | 0,94 Mrd. USD (2025) | Positioniert die Größenbestimmung als Geräteansicht mit begrenzter Transparenz darüber, wie Kapitalsysteme im Vergleich zu Verbrauchsmaterialien behandelt werden, und die Preisprogressionsannahmen werden nicht nach Region aufgezeigt, was die Basisjahreszahl verändern kann. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich daraus, was gezählt wird und wie Verfahrensintensität und Preisgestaltung nach Geografie in Umsatz umgerechnet werden. Indem die Eingaben an das behandelte Frakturvolumen, den Kit-Einsatz und realistische Preisspannen geknüpft werden, die in Interviews überprüft werden können, bleibt die Marktgröße nachvollziehbar und von Jahr zu Jahr leichter reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Was ist der primäre Treiber hinter der Einführung KI-gesteuerter Wirbelkörperaugmentationssysteme in Krankenhäusern?
Krankenhäuser setzen auf KI-gestützte Navigation, weil sie die Punktionszeit verkürzt, die Genauigkeit der Zementplatzierung verbessert und leckagebedingte Komplikationen reduziert, was zu besseren Patientenergebnissen und weniger Wiedervorstellungen führt.
Warum gewinnen ambulante chirurgische Zentren Vertebroplastie- und Kyphoplastiefälle von Krankenhäusern?
Ambulante chirurgische Zentren kombinieren kürzere Eingriffszeiten mit einer Entlassung am selben Tag und bieten einweisenden Ärzten ein kosteneffizientes Umfeld, während Patienten von einer schnelleren Genesung in einem Umfeld mit geringerer Behandlungsintensität profitieren.
Wie verändern bioaktive Knochenzemente die chirurgischen Entscheidungen?
Neue Formulierungen, die mit osteokonduktiven Additiven angereichert sind, fördern die Knochenanbindung und reduzieren postoperative Entzündungen, was viele Wirbelsäulenspezialisten dazu veranlasst, bei geeigneten Fällen von konventionellem PMMA abzuweichen.
Welche Auswirkungen wird die EU-Medizinprodukteverordnung auf Produkteinführungen in diesem Bereich haben?
Verlängerte Konformitätsbewertungen und eine verstärkte Nachmarktüberwachung gemäß EU-MDR verlängern die Zulassungszyklen und zwingen Hersteller dazu, klinische Nachweise und Risikomanagementdaten vor der Markteinführung vorzulegen.
Wie verändert sich die Wettbewerbslandschaft nach der Wirbelsäulenveräußerung von Stryker?
Der Verkauf hat einen neuen mittelgroßen Marktführer geschaffen, der den Wettbewerb um differenzierte Implantate verschärft und Partnerschaften zwischen Bildgebungs-, Navigations- und Zementanbietern beschleunigt, die nach Bündelangeboten suchen.
Welche klinische Indikation verzeichnet den schnellsten Anstieg der Eingriffszahlen jenseits der Osteoporose?
Die Wirbelkörperstabilisierung bei spinalen Metastasen nimmt rasch zu, da Onkologen die Augmentation zur Schmerzkontrolle und Erhaltung der strukturellen Integrität während der systemischen Krebstherapie einsetzen.