
Marktgröße und Marktanteil für Wirbelkörperfrakturen-Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.44 Milliarden US-Dollar |
| Marktgröße (2031) | 2.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.99 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
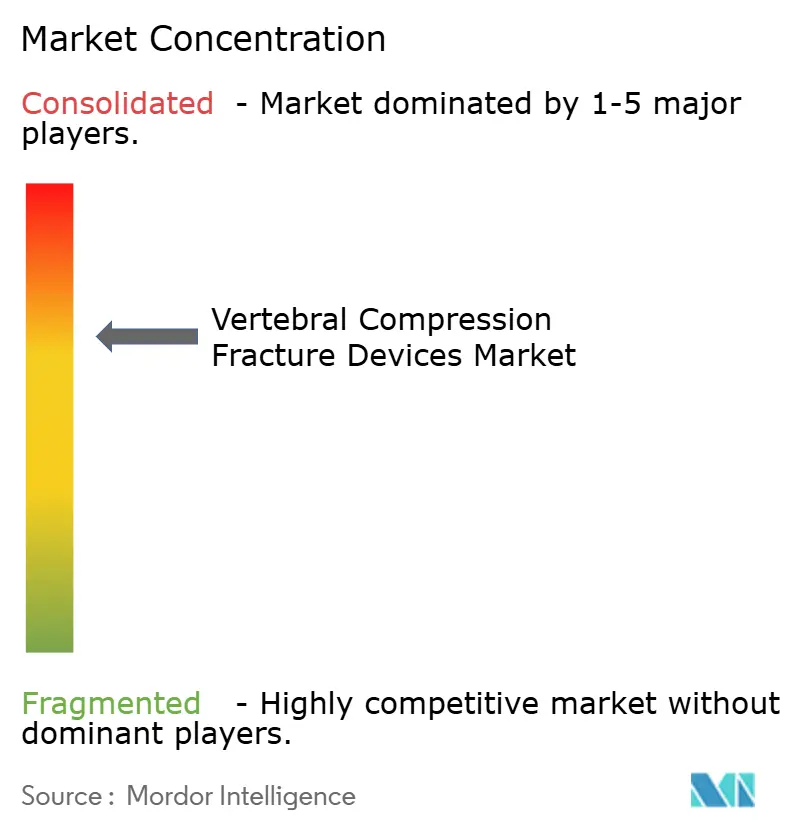
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wirbelkörperfrakturen-Geräte von Mordor Intelligence
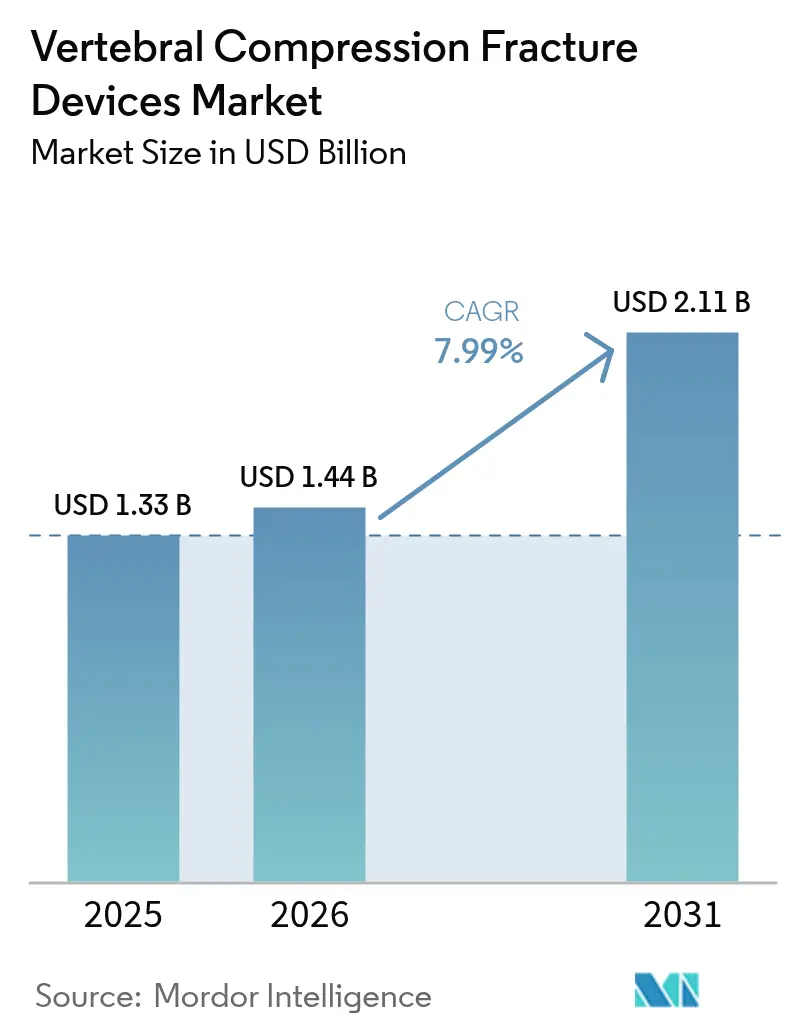
Die Marktgröße für Wirbelkörperfrakturen-Geräte wird im Jahr 2026 auf USD 1,44 Milliarden geschätzt und wächst vom Wert 2025 von USD 1,33 Milliarden, mit Prognosen für 2031, die USD 2,11 Milliarden zeigen, und wächst mit einem CAGR von 7,99 % über den Zeitraum 2026–2031. Die Alterung der Bevölkerung, die rasche Einführung minimal-invasiver Wirbelsäuleninterventionen und eine entscheidende Branchenverlagerung hin zu ambulanten Einrichtungen sind die primären Treiber hinter dieser Wachstumstrajektorie. Die Nachfrage wird durch robuste klinische Daten, die die Ballon-Kyphoplastie validieren, KI-gestützte Navigation, die das Zementleckagerisiko senkt, und eine umfassendere Erstattung für ambulante chirurgische Zentren (ASCs) im Rahmen sich entwickelnder wertbasierter Versorgungsmandate weiter verstärkt.[1]Food and Drug Administration, "Medical Devices; Quality System Regulation Amendments," federalregister.govDer Wettbewerb bleibt intensiv: Marktführer konsolidieren ihre Portfolios, wie die Übernahme von Nevro durch Globus Medical im Bereich Schmerzmanagement belegt, während Regulierungsbehörden die Zulassungen durch harmonisierte Qualitätssystem-Regulierungsamendments bei der FDA vereinfachen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Ballon-Kyphoplastie-Geräte im Jahr 2025 einen Marktanteil von 44,02 % am Markt für Wirbelkörperfrakturen-Geräte; expandierbare intravertebrale Implantate sind für den schnellsten CAGR von 11,19 % bis 2031 positioniert.
- Nach Material entfiel im Jahr 2025 ein Anteil von 55,98 % der Marktgröße für Wirbelkörperfrakturen-Geräte auf PMMA-Knochenzement, während bio-aktive und bioresorbierbare Zemente einen CAGR von 12,49 % verzeichnen.
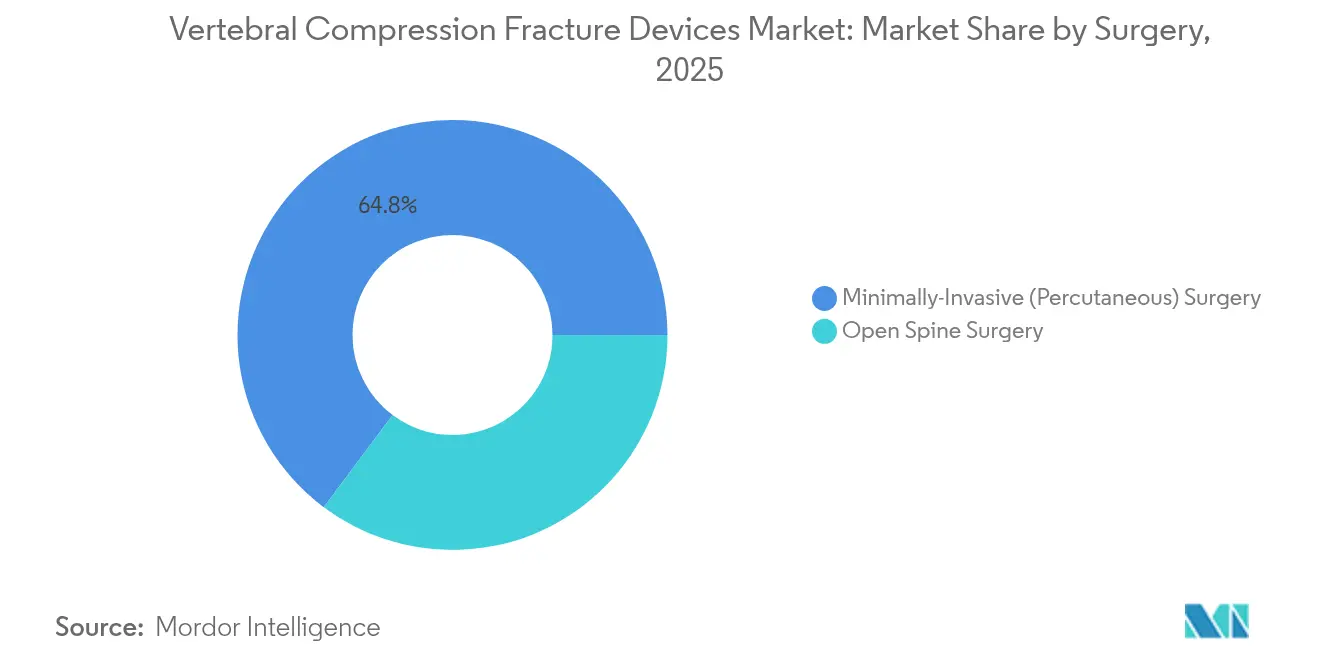
- Nach Chirurgie erfassten minimal-invasive perkutane Eingriffe im Jahr 2025 einen Umsatzanteil von 64,78 % und sollen bis 2031 mit einem CAGR von 12,54 % wachsen.
- Nach Endverbraucher führten Krankenhäuser mit 52,45 % der Marktgröße für Wirbelkörperfrakturen-Geräte im Jahr 2025, aber ambulante chirurgische Zentren verzeichnen mit einem CAGR von 11,03 % das schnellste Wachstum.
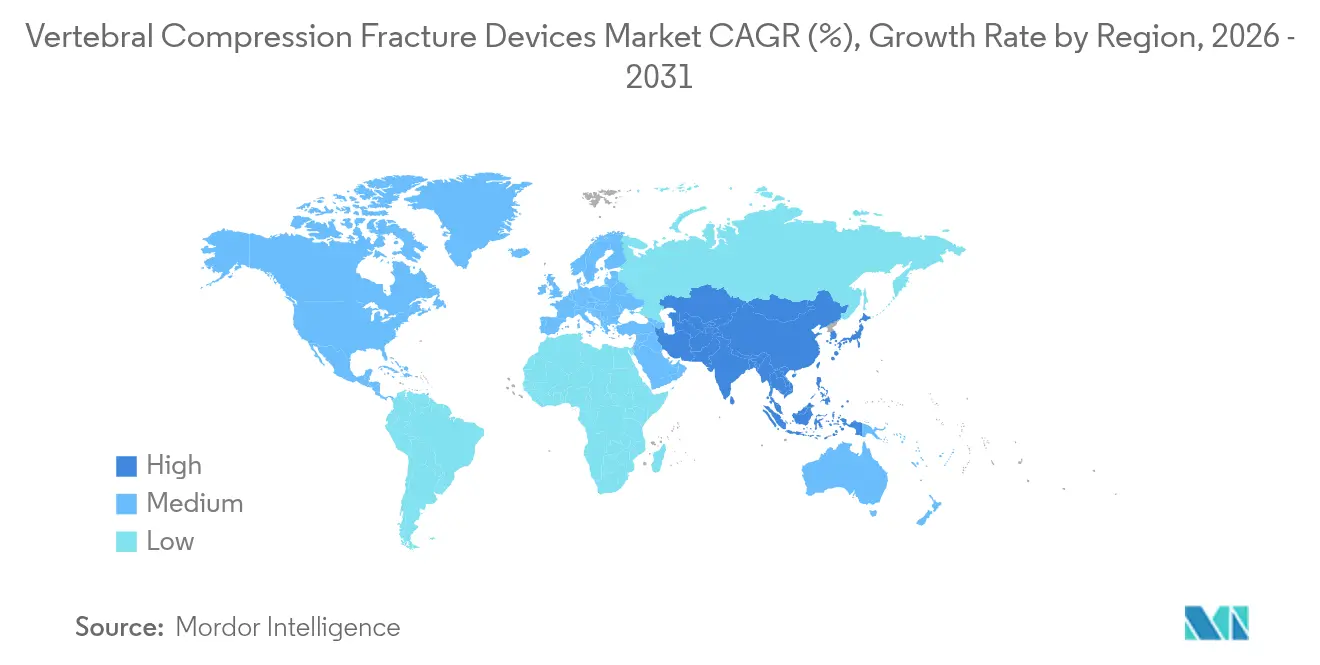
- Nach Geografie hatte Nordamerika im Jahr 2025 einen Marktanteil von 38,90 % an den Wirbelkörperfrakturen-Geräten; der asiatisch-pazifische Raum expandiert am schnellsten mit einem CAGR von 10,31 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Wirbelkörperfrakturen-Geräte
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Prävalenz von Osteoporose-bedingten Wirbelkörperfrakturen | +2.1% | Global, alternde Cluster | Langfristig (≥ 4 Jahre) |
| Wachsende Einführung minimal-invasiver Chirurgie | +1.8% | Nordamerika und EU führend, asiatisch-pazifischer Raum folgt | Mittelfristig (2–4 Jahre) |
| Steigende Gesundheitsausgaben in Schwellenmärkten | +1.4% | Asiatisch-pazifischer Raum als Kern, Naher Osten und Afrika als Überlauf | Langfristig (≥ 4 Jahre) |
| Robuste klinische Evidenz für Ballon-Kyphoplastie | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Erstattung hin zu ambulanten chirurgischen Zentren | +0.9% | Vorwiegend Nordamerika, selektiv EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte Navigation zur Reduzierung von Zementleckagen | +0.6% | Hocheinkommensregionen zuerst | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Osteoporose-bedingten Wirbelkörperfrakturen
Es wird prognostiziert, dass globale Osteoporose bis 2034 263,2 Millionen Menschen betreffen wird, was eine deutlich größere Kohorte für Wirbelkörperfrakturen anfällig macht. Nationale Studien bestätigen den Trend – eine Frakturprävalenz von 12,2 % im städtischen Vietnam und ein erhöhtes Risiko bei koreanischen postmenopausalen Frauen.[2]Hoa T. Nguyen, "Prävalenz, Inzidenz und Risikofaktoren für Wirbelkörperfrakturen in der Gemeinschaft: Die Vietnam-Osteoporose-Studie," Nature, nature.com Selbst wenn altersstandarisierte Raten sich abschwächen, steigen die absoluten Frakturzahlen, weil die Bevölkerungen altern – ein Muster, das durch internationale Belastungsanalysen bestätigt wird. Screening-Lücken verschärfen das Problem: Nur 25,7 % der älteren japanischen Wirbelsäulenpatienten erhalten präoperative Knochenmineraldichtemessungen, was auf einen ungenutzten Bedarf an Geräten zur Stabilisierung brüchiger Wirbelkörper hinweist.[3]Kenta Yamamoto, "Erhebung zum tatsächlichen Management von Osteoporose mit der japanischen Medical Data Vision-Datenbank bei älteren Patienten, die sich einer Wirbelsäulenfusion unterziehen," Journal of Clinical Medicine, mdpi.comDiese Faktoren sorgen für eine anhaltende Nachfrage auf dem Markt für Wirbelkörperfrakturen-Geräte.
Wachsende Einführung minimal-invasiver Wirbelsäuleneingriffe
Medicare-Daten zeigen, dass Eingriffe in ambulanten chirurgischen Zentren weniger kosten als in ambulanten Krankenhausabteilungen und dabei eine gleichwertige Sicherheit bieten, was einen klaren Anreiz für Leistungserbringer darstellt. Die Wirbelsäulenaugmentation reduziert die mediane Aufenthaltsdauer auf 2,4 Tage im Vergleich zu 10,8 Tagen bei konservativer Behandlung und senkt die direkten Kosten auf USD 4.737 gegenüber USD 7.250. Tagesklinikprotokolle, die während der COVID-19-Pandemie unter Stressbedingungen getestet wurden, erzielten eine 100-%-ige Erfolgsquote bei 164 minimal-invasiven Fällen. Die Präzision verbessert sich weiter: Ein neuartiges 2D-Navigationssystem erreichte eine Genauigkeit von 0,54 mm in Wirbelsäulenmodellen. Zusammen unterstreichen diese Datenpunkte, warum Kliniker zunehmend minimal-invasive Optionen bevorzugen, was den Markt für Wirbelkörperfrakturen-Geräte beschleunigt.
Steigende Gesundheitsausgaben in Schwellenmärkten
Länder des asiatisch-pazifischen Raums weisen größere Anteile des BIP für Gesundheitsleistungen auf, was den Zugang zu Wirbelsäulentechnologien erweitert. In Indien erzielten Patienten im Alter von ≥ 70 Jahren nach Wirbelsäuleneingriffen erhebliche Verbesserungen der Lebensqualität. Thailändische Kosten-Nutzen-Modelle bevorzugen die minimal-invasive lumbale Fusion gegenüber posterioren Methoden bei den lebenslangen Kosten. Lateinamerika untersucht wertbasierte Rahmenbedingungen, während Kliniker die Durchführbarkeit minimal-invasiver Wirbelsäulenchirurgie in einkommensschwachen Umgebungen untersuchen. Diese Ausgabenmuster begünstigen die künftige Akzeptanz auf dem gesamten Markt für Wirbelkörperfrakturen-Geräte.
Robuste klinische Evidenz zur Validierung der Ballon-Kyphoplastie
Zehnjährige Längsschnittforschung zeigte, dass die Schmerzwerte nach der Ballon-Kyphoplastie von 7,9 auf 2,2 und der ODI-Behinderungswert von 30,4 auf 10,7 sanken. Die multizentrische EVOLVE-Studie an 354 Medicare-berechtigten Patienten lieferte vergleichbare Verbesserungen nach drei Monaten. Der Zeitpunkt ist entscheidend: Interventionen innerhalb von vier Wochen nach der Fraktur erzielen eine stärkere Schmerzlinderung und Korrektur des kyphotischen Winkels. Zementverhältnisse, die auf 0,4–0,6 optimiert sind, reduzieren Leckagen weiter. Diese Ergebnisse stärken das Vertrauen der Ärzte und erweitern den Markt für Wirbelkörperfrakturen-Geräte.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Postoperative Komplikationen (Zementleckage, Embolie) | -1.3% | Global, höher in Zentren mit geringem Aufkommen | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische & Erstattungshürden | -1.1% | Regionsabhängig | Mittelfristig (2–4 Jahre) |
| Preiserosion bei kommoditisierten PMMA-Zementen | -0.8% | Ausgeprägter in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Begrenzte Langzeitnachweise für bio-aktive Zemente | -0.6% | Premium-Segment weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Postoperative Komplikationen (Zementleckage, Embolie)
Meta-Analysen zeigen Leckagen bei 46,2 % der Kyphoplastiefälle, obwohl dies die sicherste unter den Augmentationsoptionen ist. Seltene, aber schwerwiegende Folgeerscheinungen umfassen rechtsseitige atriale Perforation mit Perikardtamponade und pulmonale Zementsembolie, die sich als akute Dyspnoe manifestiert. PMMA-Polymerisationstemperaturen von über 70 °C können thermische Nekrosen an der Knochengrenzfläche verursachen. Modifizierte Zemente und Aspirationstechniken senken die Leckagerate auf 13 %, erfordern jedoch Schulung und Investitionen. Diese Risiken können das kurzfristige Wachstum auf dem Markt für Wirbelkörperfrakturen-Geräte dämpfen.
Strenge regulatorische & Erstattungshürden
Die FDA-Qualitätssystem-Regulierung 2026 integriert ISO-13485-Normen, was für ressourcenschwache Hersteller einen erhöhten Compliance-Aufwand bedeutet. Lokale Erstattungsbestimmungen erfordern eine detaillierte Dokumentation funktionaler Ergebnisse, und Wirbelsäulenprodukte unterliegen nun der Klasse-III-PMA-Aufsicht. Der globale Marktzugang wird durch unterschiedliche Zulassungswege verlangsamt, was den Schwung auf dem Markt für Wirbelkörperfrakturen-Geräte insgesamt dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Expandierbare Implantate treiben Innovation voran
Die Ballon-Kyphoplastie sicherte sich 2025 44,02 % des Marktanteils für Wirbelkörperfrakturen-Geräte aufgrund der Vertrautheit der Kostenträger, unkomplizierter Arbeitsabläufe und umfangreicher klinischer Belege. Expandierbare intravertebrale Implantate wachsen jedoch mit einem CAGR von 11,19 % und fordern die etablierte Modalität heraus, indem sie die Wirbelkörperhöhe effektiver wiederherstellen, wie in randomisierten Studien des SpineJack-Systems gezeigt wurde. Die konventionelle Vertebroplastie behält ihre Marktpräsenz aufgrund ihrer niedrigeren Kosten und der schnellen Lernkurve in ressourcenlimitierten Umgebungen. Nischensegmente wie die Hochfrequenz-Augmentation und die Gefäßplastie lösen komplexe anatomische Herausforderungen und erweitern das Instrumentarium der Chirurgen innerhalb des Marktes für Wirbelkörperfrakturen-Geräte.
Ingenieurtechnische Fortschritte bei expandierbaren Implantaten verteilen die Endplattenbelastungen gleichmäßig und verbessern die langfristige Biomechanik. Die SPICO-Studie bestätigte kürzere Krankenhausaufenthalte und eine schnellere Rückkehr zur Arbeit trotz höherer anfänglicher Gerätekosten. Ergänzende Knochenzementsysteme proliferieren ebenfalls, da Chirurgen Präzision priorisieren; die einfahrbaren Arme des Tripod-Fix-Geräts eliminierten Leckagen im frühen klinischen Einsatz nahezu vollständig. Neue Marktteilnehmer müssen nun Hardware mit integrierter Navigationssoftware kombinieren, um im Markt für Wirbelkörperfrakturen-Geräte Fuß zu fassen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Bio-aktive Zemente fordern PMMA-Dominanz heraus
PMMA dominiert weiterhin mit einem Anteil von 55,98 % an der Marktgröße für Wirbelkörperfrakturen-Geräte aufgrund von Kostenvorteilen und jahrzehntelanger chirurgischer Vertrautheit. Bio-aktive und bioresorbierbare Zemente beschleunigen sich jedoch mit einem CAGR von 12,49 %, da Kliniker auf Osseointegration und eine reduzierte langfristige Fremdkörperpräsenz abzielen. Calciumphosphat-Füllstoffe und Keramikhybride bieten mittlere mechanische Leistung und werden auf natürlichem Wege resorbiert, während verbesserte PMMA-Varianten Nano-Tantalcarbid für eine höhere Röntgendichte und osteogenes Potenzial integrieren.
Eine Dreijahres-Nachbeobachtung bei Calciumphosphatzement zeigt eine Volumenreduktion ohne Stabilitätsverlust. Hydroxylapatit/Kollagen-Komposite liefern Fusionsraten, die mit Beckenkammtransplantaten vergleichbar sind, jedoch mit weniger chirurgischem Trauma, was auf eine breitere Wirbelsäulenanwendung hindeutet. Materialforschung und -entwicklung wird ein entscheidender Differenzierungshebel in der Wirbelkörperfrakturen-Geräte-Branche sein, insbesondere wenn Kostenträger langfristige Ergebnisse genauer prüfen.
Nach Chirurgie: Dominanz minimal-invasiver Verfahren beschleunigt sich
Minimal-invasive perkutane Eingriffe erfassten 2025 64,78 % der Marktgröße für Wirbelkörperfrakturen-Geräte und sollen mit einem CAGR von 12,54 % wachsen. Die offene Wirbelsäulenchirurgie bleibt für mehrstufige Deformitäten unverzichtbar, tritt aber die Routinefrakturversorgung an perkutane Techniken ab. Die einsitzige mehrstufige Kyphoplastie senkte die Schmerzwerte von 8,38 auf 2,15 mit minimalen Komplikationen und bestätigt die Wirksamkeit bei breiteren Indikationen.
Navigationsgestützte Methoden reduzieren die Strahlenbelastung und schärfen gleichzeitig die Schraubengenauigkeit. Die ballongestützte Endplattenreduktion behandelt nun schwere thorakolumbale Frakturen, die früher eine offene Fixierung erforderten. Eine solche Erweiterung der Eingriffsmöglichkeiten zementiert die minimal-invasive Versorgung als Standard im Markt für Wirbelkörperfrakturen-Geräte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher: Ambulante chirurgische Zentren gestalten die Versorgung um
Krankenhäuser behielten 2025 einen Umsatzanteil von 52,45 %, doch ambulante chirurgische Zentren skalieren mit einem CAGR von 11,03 %, da Kostenträger von niedrigeren Eingriffskosten profitieren. Traumazentren bleiben für die akute Frakturstabilisierung unverzichtbar, während Wirbelsäulenfachkliniken elektive Wirbelkörperaugmentationsfälle anziehen und ein hohes Fachkenntnisniveau aufbauen, das Ergebnisse stärkt.
Die Medicare-Politik 2024 erweiterte die für ambulante chirurgische Zentren infrage kommenden primären Codes und vereinfachte die Vorabgenehmigung. Vergleichsstudien bestätigen die gleichwertige Sicherheit zwischen ambulanten chirurgischen Zentren und ambulanten Krankenhausabteilungen, was das Vertrauen der Kostenträger stärkt. Die COVID-19-Erfahrung unterstrich die Anpassungsfähigkeit ambulanter chirurgischer Zentren und beschleunigte die Verlagerung des Marktes für Wirbelkörperfrakturen-Geräte hin zu dezentralisierter Versorgung weiter.
Geografische Analyse
Nordamerika führte 2025 mit einem Anteil von 38,90 % und nutzte ausgereifte Erstattungssysteme und eine hochentwickelte Wirbelsäulenversorgungsinfrastruktur. Medicare vergleicht die Wirbelsäulenaugmentation bei USD 4.737 mit USD 7.250 für konservative Therapie und bestätigt die Kosteneffizienz. Die Reform der Erstattung für ambulante chirurgische Zentren verkürzte die Genehmigungsfristen und ermutigte Leistungserbringer, Fälle aus ambulanten Krankenhausabteilungen zu verlagern. Kanadas Universalmodell und Mexikos episodische Zahlungspiloten erweitern ebenfalls die Nachfrage, jeweils unterstützt durch regionale Schulungen und NIH-geförderte klinische Studien, die Innovation im Markt für Wirbelkörperfrakturen-Geräte vorantreiben.
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einem CAGR von 10,31 % bis 2031, angetrieben durch demografische Verschiebungen und die Modernisierung des Gesundheitswesens. Das Osteoporose-Screening-Defizit in Japan – nur 25,7 % der älteren Fusionspatienten erhalten präoperative Scans – unterstreicht die latente Nachfrage. China beschleunigt Gerätezulassungen über den Schnellweg der Nationalen Arzneimittelzulassungsbehörde (NMPA), während Indiens ältere Bevölkerungsgruppen von nachgewiesenen postoperativen funktionellen Gewinnen profitieren. Australien und Südkorea sind Pioniere bei der frühen Einführung der KI-Navigation, und südostasiatische Länder führen Pauschalzahlungen für minimal-invasive Wirbelsäulenchirurgie ein, was den Marktanteil der Wirbelkörperfrakturen-Geräte insgesamt erweitert.
Europa schreitet stetig voran, gestützt durch evidenzbasierte Medizin und gesamteuropäische regulatorische Harmonisierung. Wirtschaftliche Modellierungen prognostizieren Einsparungen von EUR 2,8 Milliarden bis 2040, wenn die Diagnoserate für Osteoporose verbessert wird. Deutschland, das Vereinigte Königreich und Frankreich leiten multizentrische Studien, während Südeuropa die Einführung durch öffentlich-private Partnerschaftsinitiativen beschleunigt. Russland modernisiert ländliche Wirbelsäulenzentren und greift auf EU-Forschungsnetzwerke zurück, um Verfahrensstandards zu verbessern. Südamerika sowie der Nahe Osten und Afrika hinken hinterher, zeigen jedoch zunehmendes Interesse an kostenoptimierten perkutanen Ansätzen, was auf einen langfristigen Beitrag zum Markt für Wirbelkörperfrakturen-Geräte hindeutet.

Regulatorisches Umfeld
In den Vereinigten Staaten werden viele Systeme zur Wirbelkörperaugmentation und zugehörige Zubehörteile als Klasse-II-Geräte reguliert und durchlaufen üblicherweise den FDA-510(k)-Zulassungsweg. Hersteller folgen zudem FDA-Leitlinien, die speziell klinische Studienaspekte für Wirbelkörperaugmentationssysteme zur Behandlung von Wirbelkörperkompressionsfrakturen betreffen. Eine wichtige regulatorische Änderung für den Basis-/Prognosezeitraum ist die Aktualisierung der FDA Quality System Regulation, die 2026 in Kraft tritt, die Qualitätsanforderungen stärker an die Erwartungen der ISO 13485 angleicht und die Anforderungen an Dokumentation und Auditbereitschaft bei Herstellern und wichtigen Zulieferern erhöht.
In Europa verschärft die EU-Medizinprodukteverordnung (MDR) weiterhin die Anforderungen an klinische Nachweise und die Marktüberwachung nach dem Inverkehrbringen für implantierbare Geräte. Die Übergangsfristen für Bestandsprodukte werden durch die Verordnung (EU) 2023/607 verlängert, wobei bestimmte Übergangstermine bis 2027 und 2028 hinausgeschoben werden. Regionsübergreifend bleiben Konsensnormen und Prüfmethoden, darunter ISO 5833 und ASTM F451 für Knochenzemente auf Acrylharzbasis, sowie ein an ISO 14971 ausgerichtetes Risikomanagement zentral für den Nachweis von Leistung und Sicherheit bei Zement- und Applikationssystem-Updates. Dies prägt, wie inkrementelle Produktänderungen auf den Markt gebracht werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Spezialchemikalien, insbesondere Methylmethacrylat-Ausgangsstoffe für PMMA-Knochenzement, Präzisionskomponenten wie Nadeln, Kanülen und Applikationssysteme, die Herstellung von Implantaten und Instrumenten, Sterilisation und Verpackung, regulatorische und Qualitätsdokumentation sowie die mehrkanalige Distribution an Krankenhäuser und den rasch wachsenden Bereich der ambulanten Operationszentren (ASC). Vorgelagerte Abhängigkeiten konzentrieren sich auf petrochemische Ausgangsstoffe für MMA sowie spezialisierte Lieferanten für Präzisionsnadelbaugruppen und Verbundwerkstoffe, weshalb Versorgungskontinuität und konsistente Materialspezifikationen wichtig sind, um validierte Fertigungsprozesse und einheitliche Handhabungseigenschaften des Zements im Operationssaal aufrechtzuerhalten.
Im mittleren Teil der Wertschöpfungskette arbeiten Geräte-OEMs und Auftragshersteller mit engen Bearbeitungstoleranzen und Sterilisationsvalidierungen. Jeder Lieferantenwechsel löst oft eine erneute Validierung und entsprechende Aktualisierungen der regulatorischen Dokumentation aus, was die Wechselkosten erhöht und den Vorteil etablierter, auditierter Lieferantennetzwerke verstärkt. Nachgelagert teilt sich die Marktbearbeitung zwischen Direktverträgen mit großvolumigen Krankenhaussystemen und Vertriebsabdeckung für kleinere Krankenhäuser, spezialisierte Wirbelsäulenkliniken und ASCs, wo konsistente Prozedur-Kits, Schulungen und Lagerverfügbarkeit den Durchsatz für minimalinvasive perkutane Arbeitsabläufe unterstützen.
Wettbewerbslandschaft
Der Markt für Wirbelkörperfrakturen-Geräte ist mäßig konzentriert. Medtronic verzeichnete einen Umsatzanstieg von 7,1 % in der Neurowissenschaft, gestützt durch das AiBLE-Ökosystem und den Start expandierbarer Implantate. Stryker veräußerte US-amerikanische Wirbelsäulenimplantate an VB Spine LLC, um Ressourcen in die interventionelle Wirbelsäulenbehandlung und Robotik zu lenken. Johnson & Johnson nutzt über DePuy Synthes zweistellige F&E-Investitionen, während Globus Medicals USD-250-Millionen-Übernahme von Nevro die Rückenmarksstimulation mit der Frakturversorgung integriert.
Der Marktwettbewerb dreht sich um die Generierung von Evidenz und die Integration digitaler Arbeitsabläufe. Unternehmen bündeln Implantate, bio-aktive Zemente und KI-Navigationssysteme in schlüsselfertige Pakete, die den Kriterien der wertbasierten Erstattung entsprechen. Regulatorische Stärke ist ein Differenzierungsmerkmal: Größere Unternehmen tragen die Kosten der ISO-angepassten FDA-Qualitätssystem-Regulierung, während kleinere Marktteilnehmer möglicherweise CE-First-Strategien priorisieren, um die Ausgaben zu kontrollieren. Weiße Flecken fördern Innovationen bei biologisch abbaubaren Zementen und strahlenarmer Bildgebung und schaffen Chancen für agile Akteure, die auf die Wirbelkörperfrakturen-Geräte-Branche abzielen.
Strategische Kooperationen nehmen ebenfalls zu. Medtronic schloss sich 2024 mit Merit Medical zusammen, um gemeinsam eine nächste Generation von Augmentationstechnologie zu entwickeln, die das Wirbelsäulenerbe des Ersteren mit dem interventionellen Werkzeugkasten des Letzteren verbindet. Andernorts arbeiten regionale Auftragshersteller im asiatisch-pazifischen Raum mit akademischen Zentren zusammen, um Implantatdesigns zu lokalisieren, einzigartigen anthropometrischen Anforderungen gerecht zu werden und die Durchdringung des Marktes für Wirbelkörperfrakturen-Geräte zu verbessern.
Branchenführer für Wirbelkörperfrakturen-Geräte
IZI Medical Products
Stryker Corporation
Merit Medical Systems Inc.
Globus Medical, Inc.
Johnson & Johnson (DePuy Synthes)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Freiräume entstehen rund um differenzierte Plattformen zur Wirbelkörperaugmentation, die Zementaustritt adressieren und perkutane Arbeitsabläufe für den ambulanten Bereich optimieren, wo Same-Day- und Kurzaufenthaltspfade zunehmend operationalisiert werden. Ein konkreter Beleg für die Dynamik neuer Produkte ist die FDA-510(k)-Zulassung (September 2025), die Amber Implants für das VCFix Spinal System erhalten hat, was Markteintrittschancen für Augmentationssysteme der nächsten Generation unterstützt, die auf Stabilisierung und Zementapplikation bei der Versorgung von Wirbelkörperkompressionsfrakturen abzielen.
Angrenzende, ermöglichende Technologien erweitern zudem die Verfahrensbündel und schaffen Partnerschafts- und Cross-Selling-Möglichkeiten für etablierte Wirbelsäulenanbieter. Im Januar 2026 erhielt Cerapedics die FDA-Zulassung für eine erweiterte Kennzeichnung von PearlMatrix P-15 Peptide Enhanced Bone Graft für die wichtigsten lumbalen interkorporellen Fusionsverfahren, was den kommerziellen Vorstoß in Richtung biologiegestützter Lösungen verstärkt, die im Krankenhaus- und ASC-Einkauf neben Wirbelsäulenfixierung und Wirbelkörpereingriffen stehen. Parallel dazu deutet die anhaltende FDA-510(k)-Aktivität im Jahr 2026 für Wirbelsäulenfixierungssysteme, einschließlich patientenspezifischer Komponenten, auf einen Ausblick hin, der sich auf integrierte Verfahrensökosysteme konzentriert, die Implantate, Zement und navigationsbereite Arbeitsabläufe kombinieren und dabei strengere Qualitäts- und Post-Market-Anforderungen erfüllen.
Aktuelle Branchenentwicklungen
- März 2026: Medtronic und Merit Medical Systems haben eine Vertriebsvereinbarung geschlossen, um das FDA-zugelassene ViaVerte-System zur Ablation des basivertebralen Nervs bei chronischen vertebrogenen unteren Rückenschmerzen anzubieten. Die Vereinbarung erweitert Medtronics interventionelles Wirbelsäulenportfolio im Bereich der Wirbelkörperpathologie und fügt Merit Medical dessen Vertriebskanal für verfahrensbasierte Wirbelsäulentherapien hinzu.
- Februar 2025: Globus Medical erklärte sich bereit, Nevro Corp für 250 Millionen USD zu übernehmen, um die Rückenmarkstimulation in sein breiteres Wirbelsäulenportfolio zu integrieren. Die Transaktion unterstützt gebündelte Angebote, die Schmerzmanagementpfade mit Wirbelsäulen-Interventionsplattformen verknüpfen, und beeinflusst die Wettbewerbspositionierung in der gesamten prozeduralen Wirbelsäulenversorgung.
- Juni 2024: Medtronic ging eine Partnerschaft mit Merit Medical ein, um den unipedikulären Ballonkatheter Kyphon KyphoFlex zur Behandlung von Wirbelkörperkompressionsfrakturen in den Vereinigten Staaten anzubieten. Die erweiterte Verfügbarkeit einer unipedikulären Ballonoption unterstützt die prozedurale Flexibilität bei Kyphoplastie-Arbeitsabläufen und stärkt die Abstimmung der Lieferkette zwischen einem großen Wirbelsäulen-OEM und einem spezialisierten Hersteller interventioneller Komponenten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst medizinische Geräte und Verbrauchsmaterialien zur Behandlung von Wirbelkörperkompressionsfrakturen durch Wirbelkörperaugmentationsverfahren, einschließlich der Kernsysteme und Zubehörteile, die bei Kyphoplastie und Vertebroplastie eingesetzt werden.
Umfangsausschlüsse: Ausgeschlossen sind allgemeine Wirbelsäulenimplantate und -instrumente, die nicht speziell für die VCF-Augmentation verwendet werden, sowie breitere Osteoporose-Medikamente und diagnostische Bildgebungsdienste.
Übersicht der Segmentierung
- Nach Produkttyp
- Ballon-Kyphoplastie-Geräte
- Vertebroplastie-Geräte
- Expandierbare intravertebrale Implantate
- Hochfrequenz-Augmentationssysteme
- Gefäßplastie- und Netzeindämmungssysteme
- Knochenzementsysteme und Zubehör
- Nach Material
- PMMA-Knochenzement
- Bio-aktiver/bioresorbierbarer Zement
- Calciumphosphat- und Keramikfüllstoffe
- Sonstige
- Nach Chirurgie
- Offene Wirbelsäulenchirurgie
- Minimal-invasive (perkutane) Chirurgie
- Nach Endverbraucher
- Krankenhäuser
- Ambulante chirurgische Zentren
- Traumazentren
- Wirbelsäulenfachkliniken
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Schreibtischarbeit beginnt mit dem Aufbau einer überprüfbaren Sicht auf den behandelten VCF-Patientenpool und das Versorgungsumfeld, in dem diese Geräte eingesetzt werden. Dazu stützen wir uns auf öffentliche Quellen wie die US Centers for Disease Control and Prevention, Medicare-Deckungs- und Zahlungsregeln, die Gerätedatenbanken der US Food and Drug Administration sowie auf PubMed indexierte, begutachtete klinische Literatur.
Um den klinischen Kontext in Markteingaben zu überführen, prüfen wir Krankenhausverfahrensstatistiken und Veröffentlichungen von Gesundheitssystemen sowie relevante Handels- und Zollmeldungen. Wir sichten zudem Unternehmensmeldungen und Investorenpräsentationen, die Wirbelsäulen- und Wirbelkörperaugmentationsportfolios behandeln. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wird selektiv genutzt, um Umsatzaufteilungen zu bereinigen, wenn die öffentliche Berichterstattung nicht detailliert genug ist; die Annahmen werden anschließend mit Interview-Feedback abgeglichen. Die hier genannten Desk-Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung der Forschung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu prüfen, wie sich der Gerätemix zwischen Kyphoplastie, Vertebroplastie und verwandten Augmentationsansätzen verschiebt und wie sich die Preisgestaltung je nach Versorgungsort verhält. Wir sprachen mit Chirurgen, Beschaffungspersonal von Krankenhäusern, Verwaltungsleitern ambulanter Operationszentren und Experten auf Vertriebsseite in allen wichtigen Regionen, um Lücken aus den Desk-Inputs zu schließen und die endgültigen Annahmen abzugleichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 13 % | APAC: 47 % |
| Mittleres Segment: 59 % | Funktions-/Bereichsleiter: 27 % | EMEA: 29 % |
| Kleinere Akteure: 16 % | Manager: 60 % | Amerika: 24 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Inzidenzsignale für Wirbelkörperkompressionsfrakturen in einen behandelten Verfahrenspool übersetzt und anschließend nach Augmentationseignung und Adoption je Versorgungsumfeld gefiltert werden. Nach der Eingrenzung des Nachfragepools wenden wir Verfahrensanteilsaufteilungen zwischen Kyphoplastie und Vertebroplastie an und ordnen dann jedem Verfahren die typischerweise damit einhergehenden Geräte- und Verbrauchsmaterialbedarfe zu.
Das Modell stützt sich auf praktische Eingaben, darunter den Anteil osteoporotischer gegenüber traumatischer oder neoplastischer Frakturen, die mit Augmentation behandelt werden, perkutane Verfahrensvolumina nach Region, durchschnittlich verwendete Geräte und Zement-Kits pro Fall, erstattungsbedingte Verschiebungen hin zu ambulanten Operationszentren sowie durchschnittliche Verkaufspreisbänder nach Region und Kanal. Wo die öffentliche Berichterstattung dünn ist, werden selektive Bottom-up-Näherungen zur Bestätigung der Gesamtsummen verwendet, einschließlich stichprobenartiger ASP-mal-Volumen-Prüfungen und Rückmeldungen von Lieferanten und Vertriebskanälen zu Nutzung und Mix. Verbleibende Lücken werden durch konservative Bandbreiten für Nutzung und Preisgestaltung geschlossen und anschließend gegen die implizierte Verfahrensökonomie geprüft, die Kliniker als realistisch beschreiben.
Für Prognosen verwenden wir eine Szenarioanalyse, gestützt auf Experteneinschätzungen zu Verfahrenswachstum und Verschiebungen des Versorgungsumfelds, und wenden dann gemessene Änderungen auf Schlüsselvariablen an, statt einen einzigen linearen Trend zu erzwingen. Wachstumspfade werden angepasst, wenn Signale wie Erstattungsaktualisierungen, die Einführung neuer Geräte oder Änderungen der Kapazität von Krankenhäusern und ASCs auf einen bedeutenden Wendepunkt hindeuten.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir sie mit unabhängigen Signalen vergleichen, etwa implizierten Verfahren pro 100.000 Einwohner, Aufteilungen nach Versorgungsort und der Frage, ob die Preistrends mit dem übereinstimmen, was Käufer und Kliniker beschreiben. Große Abweichungen werden markiert, die verantwortliche Annahme wird isoliert, und der Analyst überprüft sie anschließend anhand von Desk-Quellen und Folgegesprächen vor der Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um zu bestätigen, dass die Logik regionsübergreifend konsistent ist und die Eingaben mit dem festgelegten Umfang übereinstimmen. Berichte werden jährlich aktualisiert, und zwischenzeitliche Updates erfolgen bei wesentlichen Ereignissen, einschließlich Erstattungsänderungen oder starken Verschiebungen des Verfahrensvolumens. Vor der Auslieferung führen wir eine erneute Prüfung der Schlüsselvariablen durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Geräte zur Behandlung von Wirbelkörperkompressionsfrakturen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für VCF-Geräte können sich unterscheiden, da Unternehmen nicht immer dieselben Verfahren, dieselben Zubehörartikel oder dieselben Preispunkte über Krankenhäuser und ambulante Operationszentren hinweg zählen. Unterschiede zeigen sich auch, wenn eine Schätzung sich stärker auf Versandannahmen stützt, während eine andere enger an behandelten Patientenvolumina und Verfahrensmixen ausgerichtet ist.
Die Hauptlücke ergibt sich daraus, ob angrenzende Wirbelsäuleninstrumente und breitere Osteoporoseversorgung in die Gesamtsumme einbezogen werden. Geräte und Verbrauchsmaterialien werden nur gezählt, wenn sie direkt bei der Wirbelkörperaugmentation zur Behandlung von Kompressionsfrakturen eingesetzt werden, und die Gesamtsummen werden durch Verfahrensmix- und Preisprüfungen nach Versorgungsort aktualisiert – eine Disziplin, die von Mordor Intelligence angewandt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,44 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 1,62 Milliarden USD (2026) | Diese Zahl erscheint höher, weil sie wahrscheinlich ein breiteres Set an Werkzeugen zur Wirbelkörperaugmentation und mehr ergänzendes Wirbelsäulenzubehör einschließt und möglicherweise einen einheitlichen ASP-Aufschlag anwendet, ohne die Preisgestaltung für Krankenhäuser und ASCs zu trennen. |
| Fachpublikation B | 1,18 Milliarden USD (2026) | Diese Schätzung wirkt niedriger, weil sie tendenziell eine engere Verfahrensuntermenge verfolgt und möglicherweise neuere implantatbasierte Augmentationssysteme ausschließt; zudem verwendet sie oft konservatives Verfahrenswachstum und Währungszeitpunkte, die USD-Gesamtsummen komprimieren können. |
Die Spanne zwischen den Quellen erklärt sich hauptsächlich dadurch, was rund um das Verfahren gezählt wird und wie die Preisgestaltung nach Versorgungsort aktualisiert wird. Indem das Modell an einen behandelten VCF-Verfahrenspool gebunden bleibt, die Gerätenutzung pro Fall überprüft und wiederholbare Preisannahmen verwendet werden, bleibt das Ergebnis nachvollziehbar mit klaren Schritten, die überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Marktes für Wirbelkörperfrakturen-Geräte?
Der Markt erzielte 2026 einen Umsatz von USD 1,44 Milliarden und soll bis 2031 bei einem CAGR von 7,99 % USD 2,11 Milliarden erreichen.
Welches Produktsegment führt den Markt für Wirbelkörperfrakturen-Geräte an?
Ballon-Kyphoplastie-Geräte hielten 2025 einen Marktanteil von 44,02 %, unterstützt durch eine starke Erstattung und ausgereifte klinische Evidenz.
Warum sind ambulante chirurgische Zentren für das Marktwachstum wichtig?
Eingriffe in ambulanten chirurgischen Zentren kosten weniger als ambulante Krankenhausäquivalente und kommen nun für eine breitere Medicare-Abdeckung in Frage, was ein schnelleres CAGR-Wachstum von 11,03 % für diesen Bereich antreibt.
Welche Region wächst am schnellsten?
Es wird erwartet, dass der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 10,31 % wächst, angetrieben durch rasch alternde Bevölkerungen und eine ausgeweitete Gesundheitsversorgung.
In welche Technologien investieren Unternehmen, um wettbewerbsfähig zu bleiben?
Unternehmen konzentrieren sich auf KI-gestützte Navigation, expandierbare intravertebrale Implantate und bio-aktive Zemente, die Sicherheit und langfristige Ergebnisse verbessern.
Seite zuletzt aktualisiert am:



