
Tamaño y Cuota del Mercado de Dispositivos para Fracturas Vertebrales por Compresión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.11 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.99 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
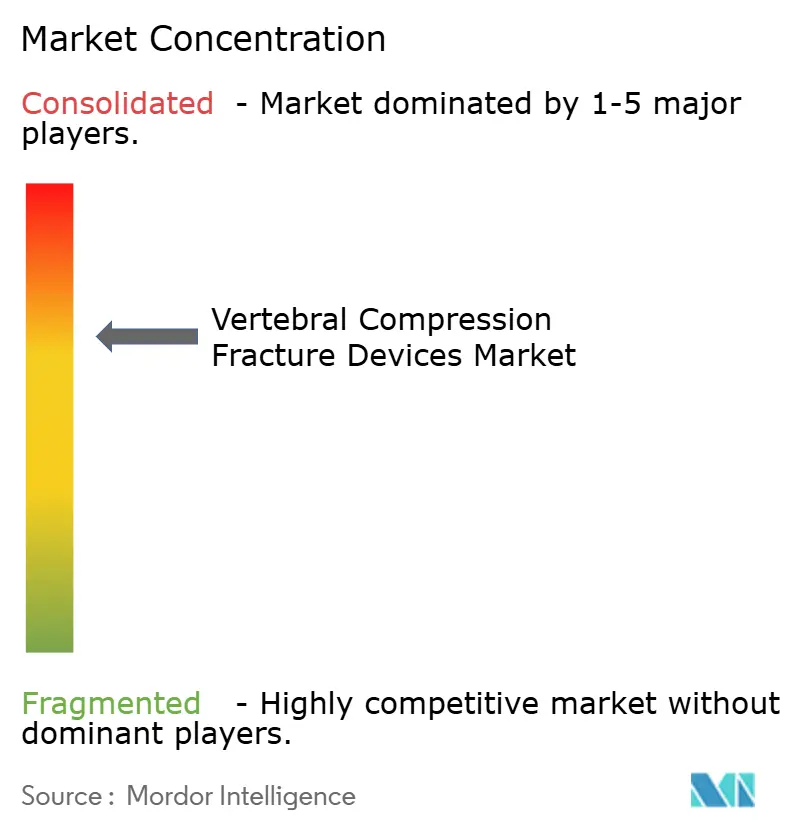
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos para Fracturas Vertebrales por Compresión por Mordor Intelligence
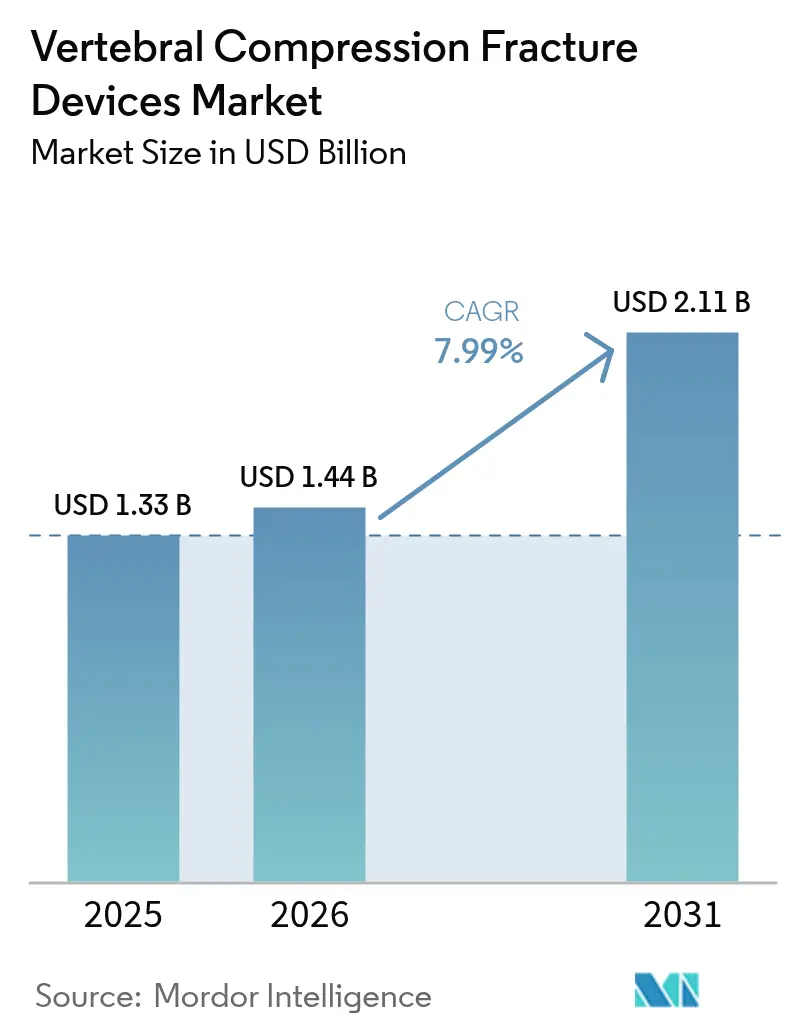
El tamaño del mercado de dispositivos para fracturas vertebrales por compresión en 2026 se estima en USD 1,44 mil millones, creciendo desde el valor de 2025 de USD 1,33 mil millones, con proyecciones para 2031 que muestran USD 2,11 mil millones, creciendo a una CAGR del 7,99% durante el período 2026-2031. El envejecimiento de la población, la rápida adopción de intervenciones espinales mínimamente invasivas y un decisivo giro del sector hacia entornos ambulatorios son los principales motores de esta trayectoria de crecimiento. La demanda se amplifica aún más por sólidos datos clínicos que validan la cifoplastia con balón, la navegación asistida por IA que reduce el riesgo de fuga de cemento y una mayor cobertura de reembolso para los centros quirúrgicos ambulatorios (ASC, por sus siglas en inglés) en el marco de los mandatos cambiantes de atención basada en valor.[1]Administración de Alimentos y Medicamentos, "Dispositivos Médicos; Enmiendas a la Regulación del Sistema de Calidad," federalregister.gov La actividad competitiva sigue siendo intensa: los líderes del mercado consolidan sus carteras, como lo evidencia el ingreso de Globus Medical en la gestión del dolor a través de la adquisición de Nevro, mientras los reguladores agilizan las aprobaciones mediante enmiendas armonizadas al Reglamento del Sistema de Calidad en la FDA.
Conclusiones Clave del Informe
- Por tipo de producto, los dispositivos de cifoplastia con balón representaron el 44,02% de la cuota del mercado de dispositivos para fracturas vertebrales por compresión en 2025; los implantes intravertebrales expansibles están posicionados para la CAGR más rápida del 11,19% hasta 2031.
- Por material, el cemento óseo de PMMA representó el 55,98% del tamaño del mercado de dispositivos para fracturas vertebrales por compresión en 2025, mientras que los cementos bioactivos y biorreabsorbibles registran una CAGR del 12,49%.
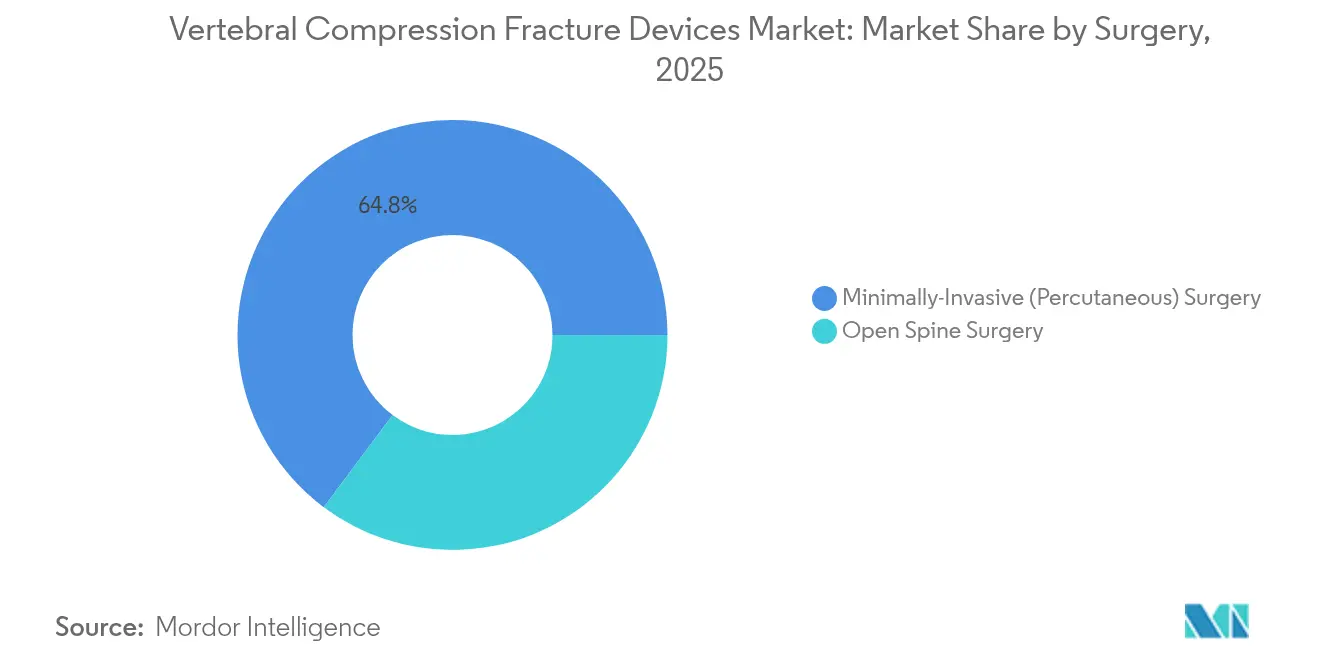
- Por cirugía, los procedimientos percutáneos mínimamente invasivos capturaron el 64,78% de la cuota de ingresos en 2025 y se proyecta que avancen a una CAGR del 12,54% hasta 2031.
- Por usuario final, los hospitales lideraron con el 52,45% del tamaño del mercado de dispositivos para fracturas vertebrales por compresión en 2025, pero los centros quirúrgicos ambulatorios son los de mayor crecimiento con una CAGR del 11,03%.
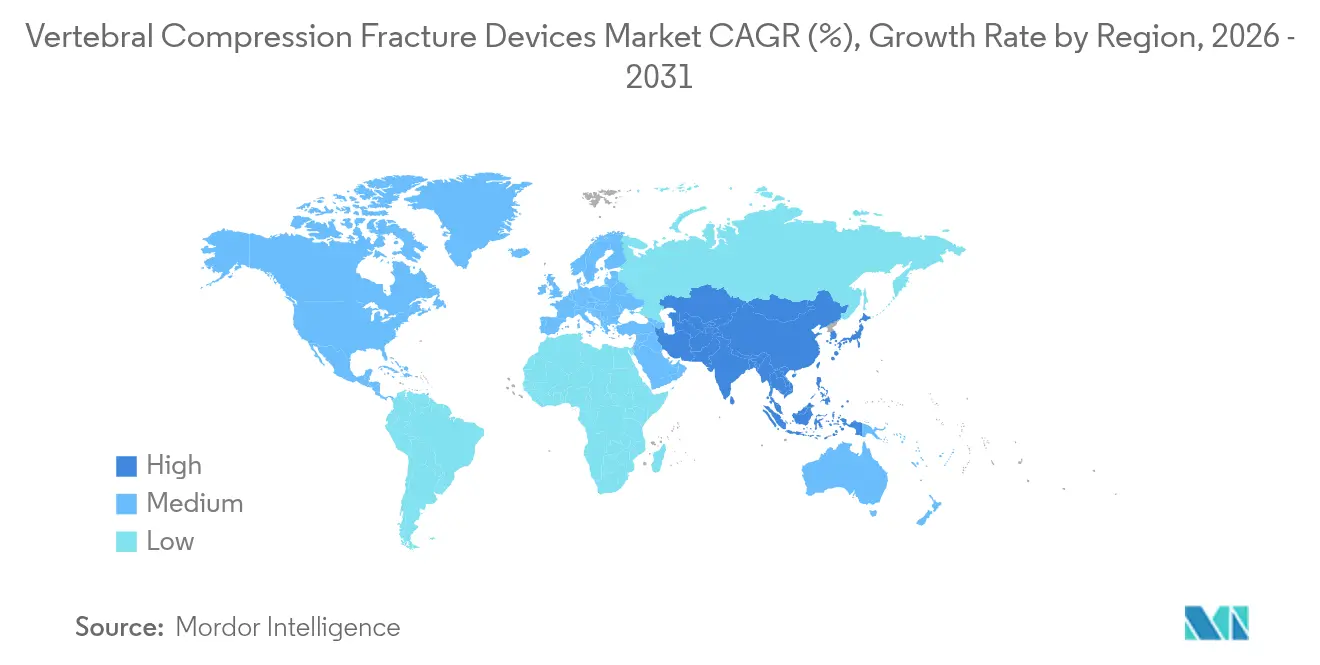
- Por geografía, América del Norte comandó el 38,90% de la cuota del mercado de dispositivos para fracturas vertebrales por compresión en 2025; Asia-Pacífico se expande más rápidamente con una CAGR del 10,31%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Dispositivos para Fracturas Vertebrales por Compresión
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de fracturas vertebrales por compresión vinculadas a la osteoporosis | +2.1% | Global, grupos de envejecimiento | Largo plazo (≥ 4 años) |
| Adopción creciente de cirugía mínimamente invasiva | +1.8% | América del Norte y la UE lideran, Asia-Pacífico sigue | Mediano plazo (2-4 años) |
| Aumento del gasto en salud en mercados emergentes | +1.4% | Asia-Pacífico como núcleo, desbordamiento hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Sólida evidencia clínica para la cifoplastia con balón | +1.2% | Global | Corto plazo (≤ 2 años) |
| Cambio en el reembolso hacia entornos de ASC | +0.9% | Principalmente América del Norte, UE selectiva | Mediano plazo (2-4 años) |
| Navegación guiada por IA que reduce la fuga de cemento | +0.6% | Primero en regiones de altos ingresos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia creciente de fracturas vertebrales por compresión vinculadas a la osteoporosis
Se prevé que la osteoporosis global afecte a 263,2 millones de personas para 2034, exponiendo a una cohorte mucho mayor a fracturas vertebrales por compresión. Estudios nacionales confirman la tendencia: prevalencia de fracturas del 12,2% en Vietnam urbano y mayor riesgo entre mujeres coreanas posmenopáusicas.[2]Hoa T. Nguyen, "Prevalencia, Incidencia y Factores de Riesgo de Fractura Vertebral en la Comunidad: El Estudio de Osteoporosis de Vietnam," Nature, nature.com Incluso cuando las tasas estandarizadas por edad se moderan, el número absoluto de fracturas aumenta debido al envejecimiento de las poblaciones, un patrón confirmado por análisis internacionales de carga de enfermedad. Las brechas en el cribado agravan el problema: solo el 25,7% de los pacientes espinales japoneses de edad avanzada reciben pruebas de densidad mineral ósea preoperatoria, lo que indica una necesidad no satisfecha de dispositivos que estabilicen vértebras frágiles.[3]Kenta Yamamoto, "Encuesta sobre el Manejo Real de la Osteoporosis con la Base de Datos Japanese Medical Data Vision en Pacientes Mayores Sometidos a Fusión Espinal," Journal of Clinical Medicine, mdpi.com Estos factores aseguran una demanda sostenida en el mercado de dispositivos para fracturas vertebrales por compresión.
Adopción creciente de procedimientos espinales mínimamente invasivos
Los datos de Medicare muestran que los procedimientos en ASC cuestan menos que en los departamentos ambulatorios hospitalarios y ofrecen una seguridad equivalente, lo que constituye un incentivo claro para los proveedores. La augmentación vertebral reduce la estancia mediana a 2,4 días frente a los 10,8 días del tratamiento conservador, reduciendo los costos directos a USD 4.737 frente a USD 7.250. Los protocolos de alta el mismo día, sometidos a prueba de estrés durante la COVID-19, lograron un éxito del 100% en 164 casos mínimamente invasivos. La precisión continúa mejorando: un novedoso sistema de navegación 2D alcanzó una exactitud de 0,54 mm en modelos de columna vertebral. En conjunto, estos datos subrayan por qué los clínicos prefieren cada vez más las opciones mínimamente invasivas, acelerando el mercado de dispositivos para fracturas vertebrales por compresión.
Aumento del gasto en salud en mercados emergentes
Las naciones de Asia-Pacífico destinan porciones más grandes de su PIB a los servicios de salud, ampliando el acceso a las tecnologías espinales. En India, los pacientes de ≥ 70 años obtuvieron mejoras sustanciales en la calidad de vida tras los procedimientos vertebrales. Los modelos de costo-utilidad tailandeses favorecen la fusión lumbar mínimamente invasiva frente a los métodos posteriores en costos de por vida. América Latina explora marcos basados en valor mientras los clínicos estudian la viabilidad de la cirugía de columna mínimamente invasiva en entornos de bajos ingresos. Estos patrones de gasto impulsarán la futura adopción en el mercado de dispositivos para fracturas vertebrales por compresión.
Sólida evidencia clínica que valida la cifoplastia con balón
Una investigación longitudinal de diez años mostró que las puntuaciones de dolor disminuyeron de 7,9 a 2,2 y el índice de discapacidad ODI se redujo drásticamente de 30,4 a 10,7 tras la cifoplastia con balón. El estudio multicéntrico EVOLVE, realizado en 354 pacientes elegibles para Medicare, produjo mejoras comparables a los tres meses. El momento es importante: las intervenciones dentro de las cuatro semanas posteriores a la fractura ofrecen un mayor alivio del dolor y una mejor corrección del ángulo cifótico. Las relaciones de cemento optimizadas en 0,4-0,6 reducen aún más las fugas. Estos resultados refuerzan la confianza de los médicos y amplían el mercado de dispositivos para fracturas vertebrales por compresión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complicaciones postquirúrgicas (fuga de cemento, embolia) | -1.3% | Global, mayor en centros de bajo volumen | Corto plazo (≤ 2 años) |
| Obstáculos regulatorios y de reembolso estrictos | -1.1% | Dependiente de la región | Mediano plazo (2-4 años) |
| Erosión de precios de los cementos de PMMA commoditizados | -0.8% | Más pronunciada en mercados emergentes | Largo plazo (≥ 4 años) |
| Evidencia limitada a largo plazo para los cementos bioactivos | -0.6% | Segmento premium a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complicaciones postquirúrgicas (fuga de cemento, embolia)
Un metaanálisis muestra fugas en el 46,2% de los casos de cifoplastia, a pesar de ser la más segura entre las opciones de augmentación. Las secuelas poco frecuentes pero graves incluyen la perforación de la aurícula derecha con taponamiento pericárdico y la embolia pulmonar de cemento que se presenta como disnea aguda. Las temperaturas de polimerización del PMMA que superan los 70 °C pueden inducir necrosis térmica en la interfaz ósea. Los cementos modificados y las técnicas de aspiración reducen la fuga al 13%, pero requieren formación y capital. Estos riesgos pueden frenar el crecimiento a corto plazo en el mercado de dispositivos para fracturas vertebrales por compresión.
Obstáculos regulatorios y de reembolso estrictos
El Reglamento del Sistema de Calidad de la FDA de 2026 integra las normas ISO 13485, lo que representa un mayor esfuerzo de cumplimiento para los fabricantes con recursos limitados. Las Determinaciones de Cobertura Local exigen una documentación granular de los resultados funcionales, y los dispositivos espinales ahora están bajo la supervisión del PMA de Clase III. La entrada al mercado global se ve ralentizada por las dispares vías de aprobación, lo que frena colectivamente el impulso en el mercado de dispositivos para fracturas vertebrales por compresión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Implantes Expansibles Impulsan la Innovación
La cifoplastia con balón aseguró el 44,02% de la cuota del mercado de dispositivos para fracturas vertebrales por compresión en 2025, gracias a la familiaridad de los pagadores, los flujos de trabajo sencillos y la amplia evidencia clínica. Sin embargo, los implantes intravertebrales expansibles crecen a una CAGR del 11,19% y desafían a la modalidad establecida al restaurar la altura vertebral de manera más efectiva, según lo demostrado en ensayos aleatorizados del sistema SpineJack. La vertebroplastia convencional mantiene su presencia en el mercado debido a su menor costo y su curva de aprendizaje rápida en entornos con recursos limitados. Los segmentos de nicho como la augmentación por radiofrecuencia y la vesselplastia resuelven desafíos anatómicos complejos, ampliando las herramientas de los cirujanos dentro del mercado de dispositivos para fracturas vertebrales por compresión.
Los avances en ingeniería de los implantes expansibles distribuyen las cargas de la placa terminal de manera uniforme, mejorando la biomecánica a largo plazo. El estudio SPICO confirmó estancias hospitalarias más cortas y una reincorporación laboral más rápida, a pesar de los mayores costos iniciales de los dispositivos. Los sistemas auxiliares de administración de cemento óseo también proliferan a medida que los cirujanos priorizan la precisión; los brazos retráctiles del dispositivo Tripod-Fix prácticamente eliminaron las fugas en su uso clínico temprano. Los nuevos participantes deben ahora combinar el hardware con software de navegación integrado para ganar tracción en el mercado de dispositivos para fracturas vertebrales por compresión.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Material: Los Cementos Bioactivos Desafían el Dominio del PMMA
El PMMA sigue dominando con el 55,98% del tamaño del mercado de dispositivos para fracturas vertebrales por compresión, gracias a sus ventajas en costos y a décadas de familiaridad quirúrgica. Sin embargo, los cementos bioactivos y biorreabsorbibles se aceleran a una CAGR del 12,49%, ya que los clínicos apuntan a la osteointegración y a una menor presencia de cuerpos extraños a largo plazo. Los rellenos de fosfato de calcio y los híbridos cerámicos ofrecen un rendimiento mecánico intermedio y se reabsorben de forma natural, mientras que las variantes mejoradas de PMMA integran nanocarburo de tántalo para mayor radiopacidad y potencial osteogénico.
El seguimiento a tres años del cemento de fosfato de calcio muestra reducción de volumen sin pérdida de estabilidad. Los compuestos de hidroxiapatita/colágeno ofrecen tasas de fusión comparables a los injertos de cresta ilíaca, pero con menor trauma quirúrgico, lo que apunta a una aplicación espinal más amplia. La investigación y desarrollo de materiales será un factor decisivo de diferenciación en el sector de dispositivos para fracturas vertebrales por compresión, especialmente a medida que los pagadores analizan los resultados a largo plazo.
Por Cirugía: El Dominio de la Cirugía Mínimamente Invasiva se Acelera
Los procedimientos percutáneos mínimamente invasivos capturaron el 64,78% del tamaño del mercado de dispositivos para fracturas vertebrales por compresión en 2025 y se pronostica que se componen a una CAGR del 12,54%. La cirugía abierta de columna sigue siendo esencial para deformidades de múltiples niveles, pero cede el tratamiento rutinario de fracturas a las técnicas percutáneas. La cifoplastia multilevel en una sola sesión redujo las puntuaciones de dolor de 8,38 a 2,15 con complicaciones mínimas, confirmando la eficacia en indicaciones más amplias.
Los métodos guiados por navegación reducen la exposición a la radiación al tiempo que mejoran la precisión del tornillo. La reducción de la placa terminal asistida con balón ahora trata fracturas toracolumbares graves que antes requerían fijación abierta. Dicha expansión procedimental consolida la atención mínimamente invasiva como el estándar dentro del mercado de dispositivos para fracturas vertebrales por compresión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final: Los ASC Reconfiguran la Prestación de Atención
Los hospitales mantuvieron una cuota de ingresos del 52,45% en 2025, pero los ASC escalan a una CAGR del 11,03% a medida que los pagadores aprovechan los menores costos procedimentales. Los centros de trauma siguen siendo vitales para la estabilización aguda de fracturas, mientras que las clínicas especializadas en columna vertebral atraen casos electivos de augmentación vertebral, desarrollando una alta experiencia en volumen que refuerza los resultados.
La política de Medicare de 2024 amplió los códigos primarios elegibles para ASC y simplificó la autorización previa. Los estudios comparativos confirman una seguridad equivalente entre los ASC y los departamentos ambulatorios hospitalarios, lo que fortalece la confianza de los pagadores. La experiencia de la COVID-19 subrayó la adaptabilidad de los ASC, acelerando aún más el desplazamiento del mercado de dispositivos para fracturas vertebrales por compresión hacia una atención descentralizada.
Análisis Geográfico
América del Norte lideró con el 38,90% de la cuota en 2025, aprovechando sus maduros sistemas de reembolso y su sofisticada infraestructura de atención a la columna vertebral. Medicare compara la augmentación vertebral a USD 4.737 frente a USD 7.250 para la terapia conservadora, validando la rentabilidad. La reforma del reembolso a los ASC acortó los plazos de aprobación, alentando a los proveedores a trasladar casos fuera de los departamentos ambulatorios hospitalarios. El modelo universal de Canadá y los pilos de pago episódico de México también amplían la demanda, cada uno respaldado por capacitación regional y ensayos clínicos patrocinados por los Institutos Nacionales de Salud (NIH) que impulsan la innovación en el mercado de dispositivos para fracturas vertebrales por compresión.
Asia-Pacífico es el territorio de más rápido crecimiento con una CAGR del 10,31% hasta 2031, impulsado por cambios demográficos y la modernización de la atención sanitaria. El déficit de cribado de osteoporosis en Japón —solo el 25,7% de los pacientes de fusión espinal de edad avanzada reciben escaneos preoperatorios— subraya la demanda latente. China acelera las aprobaciones de dispositivos a través del sistema de vía rápida de la Administración Nacional de Productos Médicos, mientras que las cohortes de adultos mayores en India se benefician de las comprobadas ganancias funcionales postquirúrgicas. Australia y Corea del Sur son pioneros en la adopción temprana de la navegación con IA, y las naciones del Sudeste Asiático introducen pagos agrupados para la cirugía de columna mínimamente invasiva, ampliando colectivamente la huella del mercado de dispositivos para fracturas vertebrales por compresión.
Europa avanza de manera constante sobre la base de la medicina basada en evidencia y la armonización regulatoria paneuropea. Los modelos económicos proyectan ahorros potenciales de EUR 2.800 millones para 2040 si mejoran las tasas de diagnóstico de osteoporosis. Alemania, el Reino Unido y Francia encabezan los ensayos multicéntricos, mientras que el sur de Europa acelera la adopción a través de iniciativas de asociación público-privada. Rusia moderniza los centros espinales rurales, aprovechando las redes de investigación de la UE para mejorar los estándares procedimentales. América del Sur y Oriente Medio y África quedan rezagados, pero muestran un creciente interés en los enfoques percutáneos optimizados en costos, lo que indica una contribución a largo plazo al mercado de dispositivos para fracturas vertebrales por compresión.

Panorama regulatorio
En los Estados Unidos, muchos sistemas de aumento vertebral y sus accesorios relacionados se regulan como dispositivos de Clase II y comúnmente utilizan la vía FDA 510(k). Los fabricantes también siguen las directrices de la FDA específicas para consideraciones de ensayos clínicos aplicables a dispositivos de aumento vertebral utilizados para tratar fracturas por insuficiencia espinal. Un cambio clave de cumplimiento para el período base/de pronóstico es la actualización del FDA Quality System Regulation que entra en vigor en 2026, alineando los requisitos de calidad más estrechamente con las expectativas de la norma ISO 13485 y aumentando los requisitos de documentación y preparación para auditorías en fabricantes y proveedores clave.
En Europa, el Reglamento de Dispositivos Médicos de la UE (MDR) continúa endureciendo los requisitos de evidencia clínica y vigilancia posterior a la comercialización para dispositivos implantables. Los plazos de transición para dispositivos heredados se extienden bajo el Reglamento (UE) 2023/607, extendiendo notablemente ciertas fechas de transición hasta 2027 y 2028. En todas las regiones, las normas de consenso y los métodos de prueba, incluidos ISO 5833 y ASTM F451 para cementos óseos de resina acrílica, junto con la gestión de riesgos alineada con la norma ISO 14971, siguen siendo centrales para demostrar el rendimiento y la seguridad en las actualizaciones de cementos y sistemas de administración. Esto determina la forma en que se introducen al mercado los cambios incrementales de productos.
Análisis de la cadena de valor
La cadena de valor abarca insumos químicos especializados, en particular materias primas de metacrilato de metilo utilizadas para el cemento óseo de PMMA, componentes de precisión como agujas, cánulas y sistemas de administración, fabricación de implantes e instrumentos, esterilización y envasado, documentación regulatoria y de calidad, y distribución multicanal hacia hospitales y el entorno de centros quirúrgicos ambulatorios (ASC) de rápido crecimiento. Las dependencias en las etapas iniciales se concentran en las materias primas petroquímicas para el MMA y en proveedores especializados de ensamblajes de agujas de precisión y materiales compuestos, por lo que la continuidad del suministro y las especificaciones de material coherentes son importantes para mantener procesos de fabricación validados y características de manejo de cemento consistentes en el quirófano.
En la etapa intermedia, los fabricantes de equipos originales (OEM) de dispositivos y los fabricantes por contrato trabajan con tolerancias de mecanizado estrictas y validaciones de esterilización. Cualquier cambio de proveedor a menudo desencadena una revalidación y las correspondientes actualizaciones de documentación regulatoria, lo que aumenta los costos de cambio y refuerza la ventaja de las redes de proveedores establecidas y auditadas. En la etapa final, la ejecución de la comercialización se divide entre la contratación directa con sistemas hospitalarios de alto volumen y la cobertura de distribuidores para hospitales más pequeños, clínicas especializadas en columna y ASC, donde los kits de procedimiento consistentes, la capacitación y la disponibilidad de inventario ayudan a respaldar el rendimiento de los flujos de trabajo percutáneos mínimamente invasivos.
Panorama Competitivo
El mercado de dispositivos para fracturas vertebrales por compresión está moderadamente concentrado. Medtronic registró un incremento del 7,1% en los ingresos de neurociencia, anclado en el ecosistema AiBLE y el lanzamiento de implantes expansibles. Stryker desinvirtió los implantes espinales de EE. UU. a VB Spine LLC para poder canalizar recursos hacia la columna intervencionista y la robótica. Johnson & Johnson, a través de DePuy Synthes, aprovecha una inversión en I+D de dos dígitos, mientras que la adquisición de Nevro por parte de Globus Medical por USD 250 millones integra la estimulación de la médula espinal con la reparación de fracturas.
La rivalidad en el mercado gira en torno a la generación de evidencia y la integración de flujos de trabajo digitales. Las empresas combinan implantes, cemento bioactivo y sistemas de navegación con IA en paquetes integrales que cumplen con los criterios de reembolso basado en valor. El peso regulatorio es un factor diferenciador: las empresas más grandes absorben el costo de la adaptación al Reglamento del Sistema de Calidad alineado con las normas ISO de la FDA, mientras que los participantes más pequeños pueden priorizar estrategias de certificación CE primero para mantener sus tasas de consumo de capital. Los espacios en blanco fomentan la innovación en cementos biodegradables e imágenes de baja radiación, creando oportunidades para actores ágiles que apuntan al sector de dispositivos para fracturas vertebrales por compresión.
Las colaboraciones estratégicas también proliferan. Medtronic unió fuerzas con Merit Medical en 2024 para codesarrollar un dispositivo de tratamiento de fracturas vertebrales por compresión de próxima generación que combina el legado espinal del primero con el conjunto de herramientas intervencionistas del segundo. En otros lugares, los fabricantes de equipos originales (OEM) regionales en Asia-Pacífico se asocian con centros académicos para localizar diseños de implantes, abordando los requisitos antropométricos únicos y mejorando la penetración del mercado de dispositivos para fracturas vertebrales por compresión.
Líderes del Sector de Dispositivos para Fracturas Vertebrales por Compresión
IZI Medical Products
Stryker Corporation
Merit Medical Systems Inc.
Globus Medical, Inc.
Johnson & Johnson (DePuy Synthes)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está generando un espacio de oportunidad en torno a plataformas diferenciadas de aumento vertebral que abordan la fuga de cemento y agilizan los flujos de trabajo percutáneos para entornos ambulatorios, donde las rutas de atención del mismo día y de estancia corta se operacionalizan cada vez más. Una prueba concreta del impulso de nuevos productos es que Amber Implants obtuvo la autorización FDA 510(k) (septiembre de 2025) para el VCFix Spinal System, lo que respalda oportunidades de entrada para sistemas de aumento de próxima generación orientados a la estabilización y la administración de cemento en la atención de fracturas por compresión vertebral.
Las tecnologías habilitadoras adyacentes también amplían los paquetes de procedimientos y crean oportunidades de asociación y venta cruzada para actores consolidados de columna. En enero de 2026, Cerapedics recibió la aprobación de la FDA para el etiquetado ampliado del PearlMatrix P-15 Peptide Enhanced Bone Graft en los principales enfoques de fusión intersomática lumbar, reforzando el impulso comercial hacia soluciones habilitadas por biológicos que se sitúan junto a la fijación espinal y los procedimientos vertebrales dentro de las compras hospitalarias y de ASC. En paralelo, la continua actividad de la FDA 510(k) en 2026 para sistemas de fijación espinal, incluidos componentes específicos para el paciente, apunta a una perspectiva centrada en ecosistemas de procedimientos integrados que combinan implantes, cemento y flujos de trabajo listos para navegación, al mismo tiempo que cumplen requisitos más estrictos de calidad y posteriores a la comercialización.
Desarrollos recientes del sector
- Marzo de 2026: Medtronic y Merit Medical Systems suscribieron un acuerdo de distribución para ofrecer el sistema ViaVerte, autorizado por la FDA, para la ablación del nervio basivertebral utilizada en el dolor lumbar crónico vertebrogénico. El acuerdo amplía la cartera de columna intervencionista de Medtronic en torno a la patología del cuerpo vertebral e incorpora a Merit Medical a su canal comercial para terapias de columna basadas en procedimientos.
- Febrero de 2025: Globus Medical acordó adquirir Nevro Corp por 250 millones de USD para integrar la estimulación de la médula espinal con su cartera más amplia de columna. La transacción respalda ofertas combinadas que vinculan las rutas de tratamiento del dolor con plataformas de intervención espinal y afecta el posicionamiento competitivo en toda la atención espinal basada en procedimientos.
- Junio de 2024: Medtronic se asoció con Merit Medical para ofrecer el catéter de balón unipedicular Kyphon KyphoFlex para el tratamiento de fracturas por compresión vertebral en los Estados Unidos. La ampliación del acceso a una opción de balón unipedicular respalda la flexibilidad de procedimiento para los flujos de trabajo de cifoplastia y refuerza la alineación de la cadena de suministro entre un importante fabricante de equipos originales de columna y un fabricante especializado de componentes intervencionistas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca dispositivos médicos y consumibles utilizados para tratar fracturas por compresión vertebral mediante procedimientos de aumento vertebral, incluidos los sistemas y accesorios principales utilizados en la atención de cifoplastia y vertebroplastia.
Exclusiones de alcance: excluimos los implantes e instrumentos generales de columna que no se utilizan específicamente para el aumento en fracturas por compresión vertebral (VCF), así como los medicamentos más amplios para la osteoporosis y los servicios de imágenes diagnósticas.
Descripción general de la segmentación
- Por Tipo de Producto
- Dispositivos de Cifoplastia con Balón
- Dispositivos de Vertebroplastia
- Implantes Intravertebrales Expansibles
- Sistemas de Augmentación por Radiofrecuencia
- Sistemas de Vesselplastia y Contención en Malla
- Sistemas de Administración de Cemento Óseo y Accesorios
- Por Material
- Cemento Óseo de PMMA
- Cemento Bioactivo / Biorreabsorbible
- Rellenos de Fosfato de Calcio y Cerámicos
- Otros
- Por Cirugía
- Cirugía Abierta de Columna
- Cirugía Mínimamente Invasiva (Percutánea)
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Centros de Trauma
- Clínicas Especializadas en Columna Vertebral
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza construyendo una visión verificable del conjunto de fracturas por compresión vertebral (VCF) tratadas y del entorno de atención donde se utilizan estos dispositivos. Para ello, nos basamos en fuentes públicas como los Centros para el Control y la Prevención de Enfermedades de EE. UU., las normas de cobertura y pago de Medicare, las bases de datos de dispositivos de la Administración de Alimentos y Medicamentos de EE. UU. (FDA), y la literatura clínica revisada por pares indexada en PubMed.
Para convertir el contexto clínico en insumos de mercado, revisamos estadísticas de procedimientos hospitalarios y publicaciones de sistemas de salud, junto con comunicados comerciales y aduaneros cuando corresponde. También examinamos presentaciones de empresas y presentaciones a inversores que abordan carteras de columna y aumento vertebral. Se utiliza de forma selectiva una suscripción de pago para datos financieros e inteligencia empresarial con el fin de depurar los desgloses de ingresos cuando la información pública no es suficientemente detallada, y luego las hipótesis se vuelven a verificar con los comentarios de las entrevistas. Las fuentes documentales aquí mencionadas son ilustrativas, y también se utilizaron muchos otros documentos públicos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba cómo está cambiando la combinación de dispositivos entre la cifoplastia, la vertebroplastia y otros enfoques de aumento relacionados, y cómo se comporta el precio según el lugar de atención. Hablamos con cirujanos, personal de compras hospitalarias, administradores de centros quirúrgicos ambulatorios y expertos del lado de los distribuidores en las principales regiones, de modo que pudieran cerrarse las brechas de los insumos documentales y pudieran conciliarse las hipótesis finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 13% | APAC: 47% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 27% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 60% | América: 24% |
Dimensionamiento de mercado y pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que las señales de incidencia de fracturas por compresión vertebral se traducen en un conjunto de procedimientos tratados, que luego se filtra según la elegibilidad para el aumento y la adopción por entorno de atención. Después de definir el conjunto de demanda, aplicamos los desgloses de participación de procedimientos entre cifoplastia y vertebroplastia, y luego mapeamos cada procedimiento con las necesidades de dispositivos y consumibles que típicamente lo acompañan.
El modelo se sustenta en insumos prácticos, incluida la proporción de fracturas osteoporóticas frente a traumáticas o neoplásicas tratadas con aumento, los volúmenes de procedimientos percutáneos por región, el promedio de dispositivos y kits de cemento utilizados por caso, los cambios impulsados por el reembolso hacia los centros quirúrgicos ambulatorios, y las bandas de precio de venta promedio por región y canal. Cuando la información pública es escasa, se utilizan aproximaciones ascendentes selectivas para corroborar los totales, incluidas verificaciones de precio de venta promedio (ASP) por volumen muestreado y comentarios de proveedores y canales sobre utilización y combinación de productos. Las brechas restantes se manejan utilizando rangos conservadores para la utilización y los precios, y luego se vuelven a verificar frente a la economía de procedimiento implícita que los clínicos describen como realista.
Para el pronóstico, utilizamos análisis de escenarios respaldados por opiniones de expertos sobre el crecimiento de procedimientos y el cambio de entorno, y luego aplicamos cambios medidos a las variables clave en lugar de forzar una única tendencia lineal. Las trayectorias de crecimiento se ajustan cuando señales como actualizaciones de reembolso, la adopción de nuevos dispositivos o cambios en la capacidad hospitalaria y de ASC indican una inflexión significativa.
Validación de datos y ciclo de actualización
Validamos los resultados comparándolos con señales independientes, como los procedimientos implícitos por 100.000 habitantes, los desgloses por lugar de atención, y si las tendencias de precios coinciden con lo que describen compradores y clínicos. Las grandes variaciones se marcan, se aísla la hipótesis responsable, y luego el analista la vuelve a verificar con fuentes documentales y llamadas de seguimiento antes de la aprobación final.
Se realiza una segunda revisión por otro analista para confirmar que la lógica es coherente entre regiones y que los insumos concuerdan con el alcance declarado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, incluidos cambios de reembolso o cambios abruptos en el volumen de procedimientos. Antes de la entrega, realizamos una nueva revisión de las variables clave para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de dispositivos para fracturas por compresión vertebral de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para dispositivos de VCF pueden diferir porque las empresas no siempre cuentan los mismos procedimientos, los mismos artículos accesorios o los mismos puntos de precio en hospitales y centros quirúrgicos ambulatorios. Las diferencias también surgen cuando una estimación se apoya más en supuestos de envíos, mientras que otra se ancla más estrechamente a los volúmenes de pacientes tratados y a las combinaciones de procedimientos.
La principal brecha proviene de si se incluyen o no en el total las herramientas de columna adyacentes y la atención más amplia de la osteoporosis. Los dispositivos y consumibles se cuentan únicamente cuando se utilizan directamente en el aumento vertebral para fracturas por compresión, y los totales se actualizan mediante verificaciones de combinación de procedimientos y precios por lugar de atención, una disciplina aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,44 mil millones de USD (2026) | |
| Consultora global A | 1,62 mil millones de USD (2026) | Esta cifra aparece más alta porque probablemente incluya un conjunto más amplio de herramientas de aumento vertebral y más accesorios espinales auxiliares, y puede aplicar un incremento uniforme del precio de venta promedio sin separar el precio hospitalario del de ASC. |
| Publicación comercial B | 1,18 mil millones de USD (2026) | Esta estimación parece más baja porque tiende a seguir un subconjunto de procedimientos más estrecho y puede excluir los sistemas de aumento basados en implantes más nuevos, y a menudo utiliza un crecimiento conservador de procedimientos y una sincronización cambiaria que puede comprimir los totales en USD. |
La dispersión entre fuentes se explica principalmente por lo que se cuenta en torno al procedimiento y por cómo se actualizan los precios según el lugar de atención. Al mantener el modelo vinculado a un conjunto de procedimientos de VCF tratados, verificar el uso de dispositivos por caso y utilizar hipótesis de precios repetibles, el resultado sigue siendo trazable a pasos claros que pueden revisarse y actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dispositivos para fracturas vertebrales por compresión?
El mercado generó USD 1,44 mil millones en 2026 y se proyecta que alcance USD 2,11 mil millones para 2031 a una CAGR del 7,99%.
¿Qué segmento de producto lidera el mercado de dispositivos para fracturas vertebrales por compresión?
Los dispositivos de cifoplastia con balón tuvieron una cuota de mercado del 44,02% en 2025, respaldados por un sólido reembolso y evidencia clínica consolidada.
¿Por qué son importantes los centros quirúrgicos ambulatorios para el crecimiento del mercado?
Los procedimientos en ASC cuestan menos que los equivalentes en departamentos ambulatorios hospitalarios y ahora califican para una cobertura más amplia de Medicare, impulsando un crecimiento más rápido con una CAGR del 11,03% para este entorno.
¿Qué región se expande más rápidamente?
Se espera que Asia-Pacífico crezca a una CAGR del 10,31% hasta 2031, impulsado por el rápido envejecimiento de la población y la expansión de la cobertura sanitaria.
¿En qué tecnologías invierten las empresas para mantenerse competitivas?
Las empresas se centran en la navegación habilitada por IA, los implantes intravertebrales expansibles y los cementos bioactivos que mejoran la seguridad y los resultados a largo plazo.
Última actualización de la página el:



