
Marktgröße und Marktanteil für medizinische Klebebänder und Verbände in den USA
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.94 Milliarden US-Dollar |
| Marktgröße (2027) | 6.32 Milliarden US-Dollar |
| Marktgröße (2032) | 8.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.39 % |
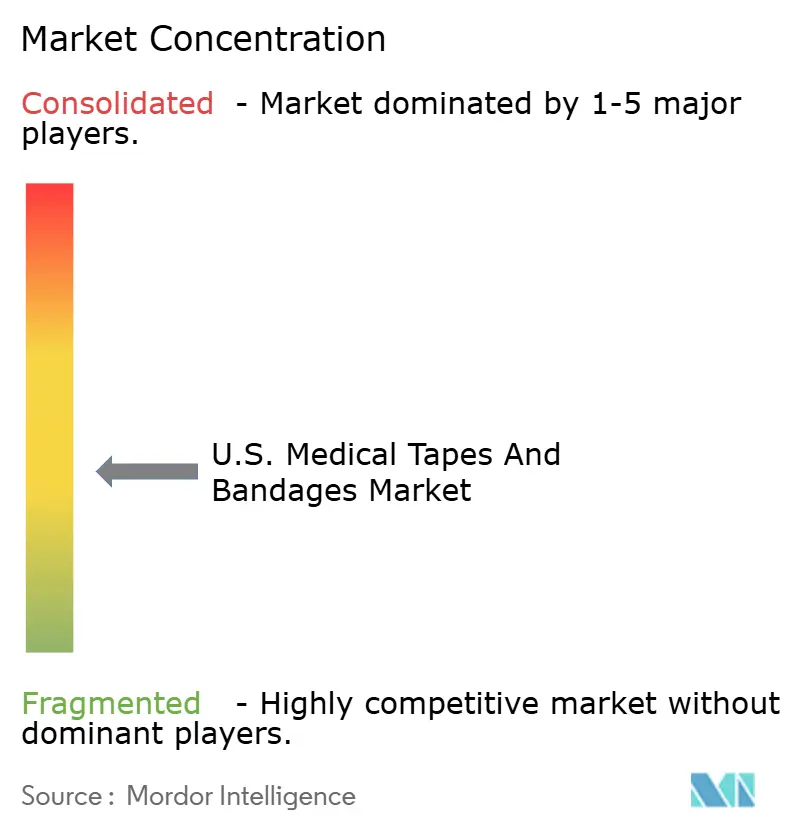
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Klebebänder und Verbände in den USA von Mordor Intelligence
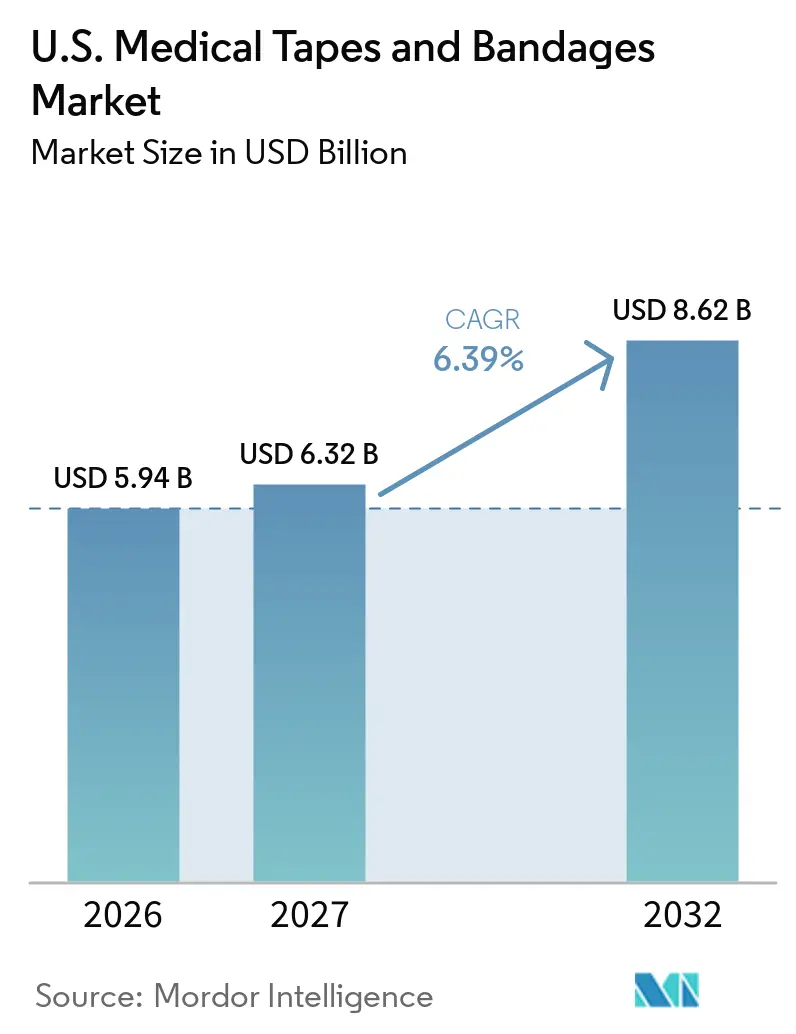
Die Marktgröße für medizinische Klebebänder und Verbände in den USA wurde im Jahr 2026 auf 5,94 Milliarden USD geschätzt und soll von 6,32 Milliarden USD im Jahr 2027 auf 8,62 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,39 % während des Prognosezeitraums (2027–2032).
Der Markt für medizinische Klebebänder und Verbände in den Vereinigten Staaten wird durch die zunehmende Prävalenz chronischer Wunden, eine wachsende diabetische Bevölkerung und die Verlagerung von Eingriffen in ambulante Einrichtungen angetrieben. Diese Produkte halten eine konstante Nachfrage aufrecht, da sie wiederholt in Krankenhäusern, Operationszentren, Arztpraxen, Einzelhandelskanälen und der häuslichen Pflege eingesetzt werden. Das Marktwachstum wird zusätzlich durch die zunehmende Nutzung von kontinuierlichen Glukosemonitoren, Insulinpumpen und anderen tragbaren Geräten unterstützt, die sichere, hautverträgliche Klebstoffe für den Langzeiteinsatz erfordern. Darüber hinaus hat die Verlagerung hin zur häuslichen Wundversorgung die Nachfrage nach einfach anzuwendenden Verbänden, Schaumstoffprodukten mit Rand und Klebesystemen erhöht, die auf nicht-institutionelle Umgebungen zugeschnitten sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten medizinische Verbände im Jahr 2026 einen Marktanteil von 38,45 % am Markt für medizinische Klebebänder und Verbände in den USA, während medizinische Klebebänder bis 2032 voraussichtlich mit einer CAGR von 8,25 % wachsen werden.
- Nach Anwendung entfielen auf chirurgische Wunden im Jahr 2026 35,66 % der Marktgröße für medizinische Klebebänder und Verbände in den USA, während die Geschwürbehandlung bis 2032 voraussichtlich mit einer CAGR von 7,95 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 48,75 %, während die häusliche Gesundheitsversorgung bis 2032 voraussichtlich mit einer CAGR von 8,86 % wachsen wird.
- Nach Vertriebskanal erfassten Einzelhandelsapotheken im Jahr 2026 einen Umsatzanteil von 42,59 %, während E-Commerce und Online-Medizinbedarf bis 2032 voraussichtlich mit einer CAGR von 7,67 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für medizinische Klebebänder und Verbände in den USA
Analyse der Auswirkungen von Wachstumstreibern*
| WACHSTUMSTREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Belastung durch chronische Wunden und Diabetes | +2.1% | National, höchste Krankheitskonzentration im Südosten und Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Hohes Volumen an chirurgischen Eingriffen und Eingriffen in ambulanten Operationszentren | +1.4% | National, Bundesstaaten im Sun Belt wie Texas, Florida und Arizona verzeichnen eine starke Expansion ambulanter Operationszentren | Mittelfristig (2–4 Jahre) |
| Alternde Patientenstruktur und Risiko von Druckgeschwüren | +1.2% | National, mit größeren Bevölkerungsgruppen ab 65 Jahren an der Pazifikküste und in den südöstlichen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zur häuslichen und alternativen Wundversorgung | +0.9% | National, mit schnellerer Relevanz in ländlichen und unterversorgten Gebieten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Klebstoffsicherung durch kontinuierliche Glukosemonitore, Insulinpumpen und tragbare Geräte | +0.8% | National, mit hoher Akzeptanz in städtischen Einrichtungen für Diabetesversorgung und Kardiologie | Kurzfristig (≤ 2 Jahre) |
| CMS-Mechanismen zur Erstattung von Versorgungsort und Verbrauchsmaterial begünstigen den Einsatz in Arztpraxen und ambulanten Einrichtungen | +0.6% | National, insbesondere in Bundesstaaten mit hoher Durchdringung von Medicare Managed Care | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Belastung durch chronische Wunden und Diabetes erzeugt anhaltende Volumennachfrage
Der US-amerikanische Markt für medizinische Klebebänder und Verbände verzeichnet eine stabile Nachfrage aufgrund der hohen Prävalenz chronischer Wunden und Diabetes. Im Jahr 2025 waren 10,5 Millionen Medicare-Begünstigte von chronischen Wunden betroffen, was jährliche Versorgungskosten von 22,5 Milliarden USD verursachte, wobei Wundverbände einen erheblichen Anteil ausmachten.[1] Darüber hinaus hatten 53,1 Millionen Amerikaner mit Diabetes ein lebenslanges Risiko von 15 %–34 % für diabetische Fußgeschwüre, was die wiederkehrende Nachfrage nach Sicherungsklebebändern, umrandeten Verbandsmaterialien und Verbandssystemen antreibt.[2] Diese Produkte werden über längere Behandlungszyklen verbraucht, was trotz Erstattungsherausforderungen eine konstante Nachfrage sicherstellt.
Hohes Volumen an chirurgischen Eingriffen und Eingriffen in ambulanten Operationszentren stützt die Kernnachfrage nach Klebebändern und Verbänden
Der US-amerikanische Markt für medizinische Klebebänder und Verbände profitiert von der wachsenden Verlagerung von Eingriffen in ambulante Operationszentren. Im Jahr 2024 führten 6.436 Medicare-zertifizierte ambulante Operationszentren 6,4 Millionen Medicare-Eingriffe im Rahmen der Einzelleistungsvergütung durch, mit einem Anstieg des Eingriffvolumens pro 1.000 Begünstigte um 3,5 % im Jahresvergleich.[3] Steigende Volumina bei Knie- und Hüftendoprothesen sowie die Erweiterung der Liste der abgedeckten Eingriffe für ambulante Operationszentren im Jahr 2026 um 560 Eingriffe steigern die Nachfrage nach Wundabdeckungs- und Sicherungsprodukten in ambulanten Einrichtungen weiter.
Tragbare medizinische Geräte definieren die Anforderungen an Klebebänder neu
Tragbare medizinische Geräte treiben Innovationen bei der Leistung von Klebebändern im US-amerikanischen Markt für medizinische Klebebänder und Verbände voran. Geräte wie kontinuierliche Glukosemonitore und Insulinpumpen erfordern Sicherungslösungen, die Bewegung, Feuchtigkeit und längeren Tragezeiten standhalten. Da Dexcom im dritten Quartal 2025 einen Umsatz von 1,209 Milliarden USD meldete, was einem Wachstum von 22 % im Jahresvergleich entspricht, verlagert sich der Markt von Standardprodukten hin zu leistungsorientierten Lösungen, die Komfort, Haftung und einfache Entfernung betonen.
Von Kostenträgern getriebene Migration zur häuslichen Pflege erweitert den Bedarf an Produkten für alternative Versorgungsorte
Der US-amerikanische Markt für medizinische Klebebänder und Verbände entwickelt sich mit der zunehmenden Verlagerung der Wundversorgung in häusliche Umgebungen weiter. CMS erhöhte die Vergütung für Einweggeräte zur Wundtherapie mit negativem Druck auf 282,10 USD im Jahr 2026, was die fortschrittliche häusliche Wundtherapie und den wiederkehrenden Einsatz von Verbrauchsmaterialien wie Klebstoffsicherungsprodukten unterstützt.[4] Allerdings erfordern gebündelte Abrechnungsregeln für Routineversorgungsmaterialien praktische, einfach zu verwendende Produkte, was die wachsende Bedeutung von selbst angewendeten und pflegepersonalfreundlichen Lösungen gegenüber klinisch verwalteten Formaten unterstreicht.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Risiko von medizinisch bedingten Hautschäden durch Klebstoffe und Hautreizungen | -0.5% | National, mit höchster Inzidenz in Intensivstationen und bei älteren Langzeitpflegepatienten | Langfristig (≥ 4 Jahre) |
| Preisdruck durch Einkaufsgemeinschaften und Distributorkonsolidierung | -0.7% | National, konzentriert in integrierten Versorgungsnetzwerken und großen Krankenhaussystemen | Mittelfristig (2–4 Jahre) |
| Neugestaltung der Vergütung für Hautsubstitute im Jahr 2026 stört die Wirtschaftlichkeit der ambulanten Wundversorgung | -0.8% | National, mit stärksten Auswirkungen in Arztpraxen und ausgewählten Pilotstaaten | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Erstattung für Routine- und Nicht-Routine-Versorgungsmaterialien in der häuslichen Gesundheitsversorgung | -0.4% | National, mit unverhältnismäßig starken Auswirkungen in ländlichen Gebieten mit hoher Abhängigkeit von häuslicher Gesundheitsversorgung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
CMS-Vergütungsanpassung 2026 verändert die Wirtschaftlichkeit der ambulanten Wundversorgung
Der US-amerikanische Markt für medizinische Klebebänder und Verbände erlebt eine wesentliche Vergütungsveränderung in der ambulanten Wundversorgung. Im Rahmen der endgültigen Regelung des Ärztehonorarsystems für das Kalenderjahr 2026 hat CMS mehrere Hautsubstitute als „incident-to”-Verbrauchsmaterialien neu klassifiziert und einen einheitlichen nationalen Vergütungssatz von 127,28 USD pro Quadratzentimeter eingeführt, der die bisherige ASP+6%-Struktur ersetzt, die Erstattungen von über 2.000 USD pro Quadratzentimeter ermöglichte. Diese Änderung soll die Medicare-Bruttovergütungsausgaben für Hautsubstitutleistungen im Jahr 2026 um 19,6 Milliarden USD reduzieren und die Wirtschaftlichkeit der fortschrittlichen Wundbehandlung erheblich verändern. Während Arztpraxen möglicherweise auf konventionelle Wundprodukte umsteigen, könnte die Disruption Produktentscheidungen verzögern, da sich Arbeitsabläufe anpassen, was kurzfristig Unsicherheit im Kaufverhalten schafft.
Konsolidierung von Einkaufsgemeinschaften komprimiert institutionelle Margen für Klebebänder und Verbände
Preisdruck stellt weiterhin eine Herausforderung für den US-amerikanischen Markt für medizinische Klebebänder und Verbände dar, insbesondere im Krankenhauskanal. Eine Studie aus dem Jahr 2025 hob hervor, dass Einkaufsgemeinschaften die Beschaffung für 96 % der Akutkrankenhäuser erleichterten, wobei 70 % der medizinischen Versorgungseinkäufe von Krankenhäusern über von Einkaufsgemeinschaften ausgehandelte Verträge getätigt wurden, was zu einem institutionellen Gesamtversorgungsaufwand von 146,9 Milliarden USD im Jahr 2023 beitrug. Diese Struktur begünstigt Skalierung und Preiskonsistenz und schränkt die Margenflexibilität für Großlieferanten ein. Kleinere oder spezialisierte Anbieter können Chancen bei Silikonklebebändern oder Spezialverbandsmaterialien finden, stehen jedoch vor Herausforderungen, da Krankenhaussysteme konsolidiertes Einkaufen und standardisierte Formulare priorisieren, was die institutionellen Preisbedingungen verschärft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Medizinische Verbände führen den Marktanteil an, während medizinische Klebebänder Innovationen beschleunigen
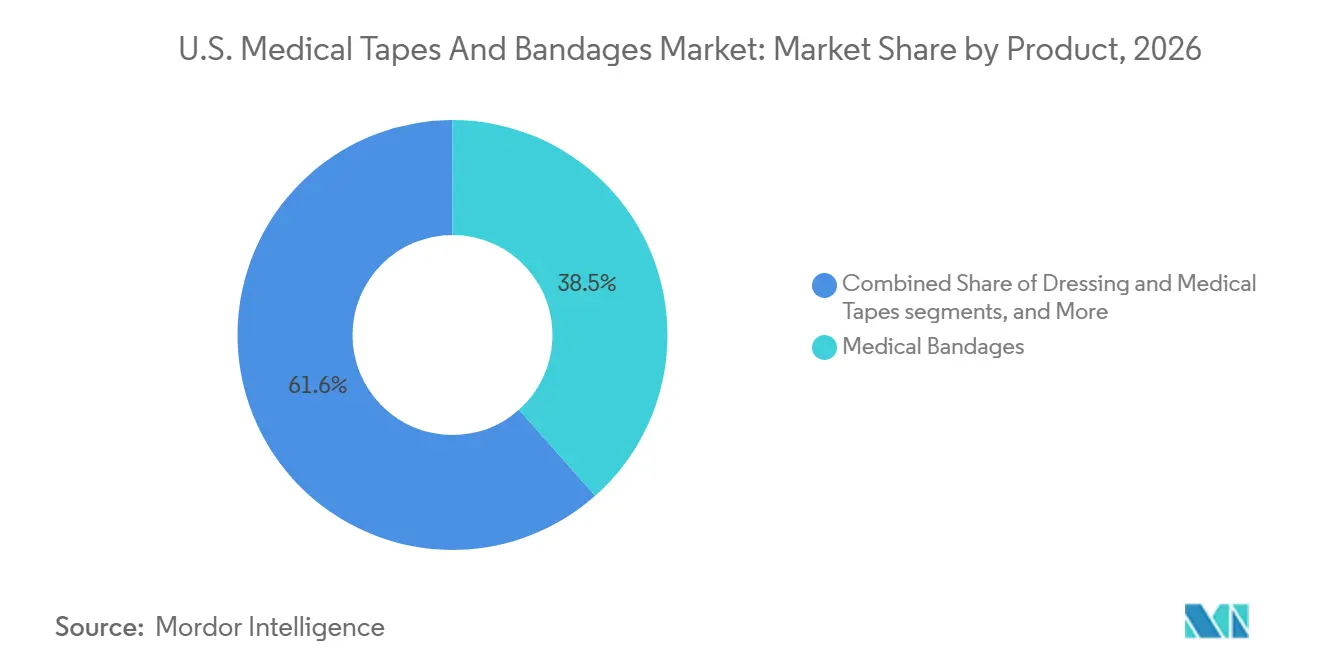
Im Jahr 2026 entfielen auf medizinische Verbände 38,45 % des Umsatzes und führten damit den Markt für medizinische Klebebänder und Verbände in den Vereinigten Staaten an. Ihre Dominanz ergibt sich aus dem umfangreichen Einsatz in der postoperativen Versorgung, der Kompressionsunterstützung, der Erstversorgung und der routinemäßigen Wundabdeckung in Krankenhäusern, ambulanten Operationszentren, Arztpraxen, Einzelhandelsgeschäften und im häuslichen Bereich. Da Verbände sowohl institutionelle als auch Verbraucherbedürfnisse erfüllen, halten sie eine stabile Nachfrage über klinische und rezeptfreie Kanäle aufrecht.
Medizinische Klebebänder, das am schnellsten wachsende Segment, sollen von 2027 bis 2032 eine CAGR von 8,25 % erzielen. Das Wachstum wird durch die verstärkte Nutzung von kontinuierlichen Glukosemonitoren, Insulinpumpen und fortschrittlichen Klebeformaten wie transparenten Folienhalterungen und Silikonklebebändern angetrieben. Der verstärkte Fokus auf Haftung, Hautverträglichkeit und Entfernungskomfort treibt Innovationen in diesem Segment voran.

Nach Anwendung: Chirurgisches Wundmanagement bildet den Kern, während die Geschwürbehandlung beschleunigt wächst
Chirurgische Wunden trugen im Jahr 2026 mit 35,66 % zum Umsatz bei und waren damit die größte Anwendung im Markt für medizinische Klebebänder und Verbände in den Vereinigten Staaten. Dies ist mit dem hohen Volumen ambulanter Eingriffe verbunden, die eine Nachbehandlungspflege erfordern und eine konstante Nachfrage nach Klebebändern, Verbänden und Bandagen erzeugen.
Die Geschwürbehandlung, die am schnellsten wachsende Anwendung, soll von 2027 bis 2032 eine CAGR von 7,95 % verzeichnen. Das Wachstum wird durch die diabetische Bevölkerung und die Nachfrage nach konventioneller Wundversorgung bei der Behandlung von diabetischen, Druck- und venösen Geschwüren angetrieben. Änderungen der CMS-Vergütung im Jahr 2026 treiben die Nachfrage nach Schaumstoffverbänden und Fixierklebebändern weiter voran.
Nach Endnutzer: Krankenhäuser dominieren, während häusliche Gesundheitsversorgung strukturelles Wachstum verzeichnet
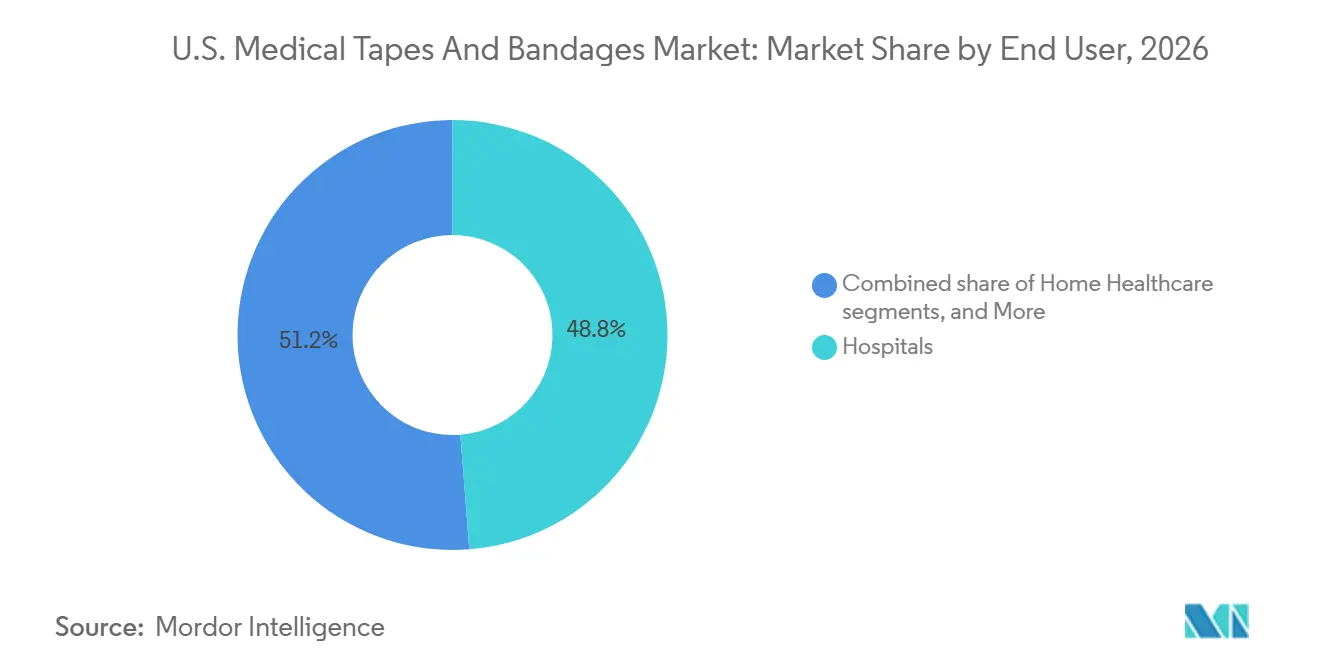
Krankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 48,75 % und dominierten damit den Markt für medizinische Klebebänder und Verbände in den Vereinigten Staaten. Ihre Führungsposition ist auf hohe Beschaffungsvolumina für chirurgische Verbände, Fixierklebebänder und andere Produkte zurückzuführen, die in der stationären und ambulanten Versorgung eingesetzt werden.
Die häusliche Gesundheitsversorgung, das am schnellsten wachsende Segment, soll von 2027 bis 2032 mit einer CAGR von 8,86 % wachsen. Die CMS-Unterstützung für die häusliche Wundversorgung und Abrechnungsregeln, die routinemäßige Wundversorgungsmittel in die Zahlungen für die häusliche Gesundheitsversorgung einbeziehen, treiben die Nachfrage nach benutzerfreundlichen Klebeband- und Verbandformaten voran.
Nach Vertriebskanal: Einzelhandelsapotheken halten den größten Anteil, während E-Commerce den Markt verändert
Einzelhandelsapotheken erfassten im Jahr 2026 einen Umsatzanteil von 42,59 % und führten damit den Markt für medizinische Klebebnder und Verbände in den Vereinigten Staaten an. Ihre Stärke liegt in der Bedienung sowohl rezeptfreier Verbraucher als auch institutioneller Nachschubbedarfe, unterstützt durch eine starke Produktsichtbarkeit und vertrauenswürdige Markenplatzierung.
E-Commerce und Online-Medizinbedarf, der am schnellsten wachsende Kanal, soll von 2027 bis 2032 eine CAGR von 7,67 % verzeichnen. CMS formalisierte im Jahr 2025 HCPCS-Codes für Klebebandprodukte, was die Abrechnungswege verbesserte und die Produktsichtbarkeit in erstattungsfähigen Heimliefersystemen erhöhte.
Geografische Analyse
Krankenhäuser, insbesondere in Bundesstaaten wie Kalifornien, Texas und Florida mit hoher chirurgischer Aktivität, stellen das größte Endnutzersegment dar. Diese Bundesstaaten führen häufig orthopädische und rekonstruktive Eingriffe durch. In den USA werden jährlich etwa 544.000 Hüftendoprothesen und 790.000 Knieendoprothesen durchgeführt, was eine erhebliche Nachfrage nach chirurgischen Klebebändern und Verbandsmaterialien erzeugt.
Bundesstaaten wie Florida, Arizona und Pennsylvania, die über erhebliche ältere Bevölkerungsgruppen verfügen, sind kritische Märkte. Senioren machen 85 % der chronischen Wundfälle aus, wobei schätzungsweise 8,2 Millionen Amerikaner ab 65 Jahren voraussichtlich chronische Wunden entwickeln werden. Dieser Trend treibt die Nachfrage nach fortschrittlichen Verbänden und Klebstofflösungen in Langzeitpflegeeinrichtungen an.
Wettbewerbslandschaft
Der US-amerikanische Markt für medizinische Klebebänder und Verbände ist mäßig fragmentiert, ohne dass ein einzelner Anbieter dominiert. Globale Unternehmen wie Solventum, Smith & Nephew, Mölnlycke, Convatec und B. Braun behaupten starke Positionen in institutionellen Umgebungen, während Medline, Cardinal Health, Dynarex, Dukal und Kenvue den Wettbewerb durch Eigenmarken, Kanalabdeckung und verbraucherorientierte Produkte verstärken. Diese Wettbewerbslandschaft erstreckt sich über Krankenhäuser, ambulante Operationszentren, Arztpraxen, Einzelhandelsgeschäfte und die häusliche Pflege und wird durch Faktoren wie Evidenz, Preisgestaltung, Kanalzugang und Markenbekanntheit bestimmt.
Strategische Schritte in den Jahren 2025 und 2026 verdeutlichen die Bemühungen führender Unternehmen, ihre Marktpositionen zu stärken. Im Dezember 2025 erwarb Solventum Acera Surgical für 725 Millionen USD im Voraus, mit bis zu 125 Millionen USD an Meilensteinzahlungen, und erweiterte damit seine Reichweite im komplexen Wundmanagement durch die Restrata-Plattform.
Kanalspezifische Beschaffungsprioritäten prägen den Wettbewerb weiter. Krankenhäuser und Gesundheitssysteme konzentrieren sich auf Formularzugang, Vertragsbedingungen und Compliance-Bereitschaft, während Einzelhandels- und Verbraucherkanäle Sichtbarkeit, Verpackung und Markentreue priorisieren. Arztpraxen und häusliche Pflegeumgebungen bevorzugen Produkte, die klinische Zuverlässigkeit mit Benutzerfreundlichkeit verbinden.
Branchenführer im Markt für medizinische Klebebänder und Verbände in den USA
-
Medtronic plc
-
Medline Industries Inc.
-
Smith & Nephew plc
-
Cardinal Health Inc.
-
Solventum Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2026: Smith+Nephew stellte das RENASYS EDGE-System zur Wundtherapie mit negativem Druck vor, ein tragbares Gerät, das die Selbstversorgung der Patienten mit einer Compliance-Rate von 88 % und ohne jährliche Wartungsanforderungen verbessern soll.
- März 2026: Smith+Nephew führte das ALLEVYN COMPLETE CARE Schaumstoffverbandsmaterial in den USA ein, das fortschrittliche Technologien zur Reduzierung des Druckgeschwürrisikos um über 65 % und zur Rückhaltung von über 99 % der Bakterien aus Wunden bietet.
- Dezember 2025: Solventum erwarb Acera Surgical für 725 Millionen USD im Voraus, mit zusätzlichen Meilensteinzahlungen von bis zu 125 Millionen USD, da Acera für 2025 einen Umsatz von 90 Millionen USD prognostizierte.
Berichtsumfang des Marktes für medizinische Klebebänder und Verbände in den USA
Gemäß dem Berichtsumfang sind medizinische Klebebänder und Verbände wesentliche Gesundheitsmaterialien, die zur Sicherung von Wundverbandsmaterialien, zur Ruhigstellung verletzter Bereiche und zur Unterstützung der Heilung konzipiert sind. Klebebänder sind druckempfindliche Klebstoffe, die Verbandsmaterialien an Ort und Stelle halten, während Verbände aus Stoff oder elastischen Materialien bestehen, die zum Umwickeln, Komprimieren oder Schützen von Körperteilen verwendet werden.
Der US-amerikanische Markt für medizinische Klebebänder und Verbände ist nach Produkt, Anwendung, Endnutzer und Vertriebskanal segmentiert. Nach Produkt umfasst der Markt medizinische Klebebänder (Papierklebebänder, Stoffklebebänder, Kunststoffklebebänder, Silikon-/Acryl-/Gummiклebebänder, transparente Folien/Verbandssicherungsklebebänder, elastische/wasserdichte/Spezialklebebänder), Verbandsmaterialien (Schaumstoffverbandsmaterialien, Hydrokolloidverbandsmaterialien, Folienverbandsmaterialien, Alginatverbandsmaterialien, Hydrogel-Verbandsmaterialien, Kollagenverbandsmaterialien, superabsorbierende Verbandsmaterialien, antimikrobielle Verbandsmaterialien, sonstige fortschrittliche Verbandsmaterialien) und medizinische Verbände (Heftpflaster/Erste-Hilfe-Verbände, Mullbindenrollen, elastische Bindenrollen, kohäsive/selbsthaftende Verbände, konformierende Verbände, Dreiecktücher, orthopädische/Gipsverbände, sonstige). Nach Anwendung ist der Markt in chirurgische Wunden, traumatische Wunden, Geschwürbehandlung, Sportverletzungen, Brandverletzungen und sonstige segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, Kliniken und Arztpraxen, häusliche Gesundheitsversorgung, Langzeitpflege- und Pflegeheime, Einzelhandel/Verbraucher-Selbstversorgung sowie Militär und Notfallversorgung kategorisiert. Nach Vertriebskanal umfasst der Markt Distributoren, Direktvertrieb/Unternehmensverträge, Einzelhandelsapotheken, E-Commerce/Online-Medizinbedarf und sonstige. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Medizinische Klebebänder | Papierklebebänder |
| Stoffklebebänder | |
| Kunststoffklebebänder | |
| Silikon-/Acryl-/Gummiклebebänder | |
| Transparente Folien/Verbandssicherungsklebebänder | |
| Elastische/wasserdichte/Spezialklebebänder | |
| Verbandsmaterialien | Schaumstoffverbandsmaterialien |
| Hydrokolloidverbandsmaterialien | |
| Folienverbandsmaterialien | |
| Alginatverbandsmaterialien | |
| Hydrogel-Verbandsmaterialien | |
| Kollagenverbandsmaterialien | |
| Superabsorbierende Verbandsmaterialien | |
| Antimikrobielle Verbandsmaterialien | |
| Sonstige fortschrittliche Verbandsmaterialien | |
| Medizinische Verbände | Heftpflaster/Erste-Hilfe-Verbände |
| Mullbindenrollen | |
| Elastische Bindenrollen | |
| Kohäsive/selbsthaftende Verbände | |
| Konformierende Verbände | |
| Dreiecktücher | |
| Orthopädische/Gipsverbände | |
| Sonstige |
| Chirurgische Wunden |
| Traumatische Wunden |
| Geschwürbehandlung |
| Sportverletzungen |
| Brandverletzungen |
| Sportverletzungen |
| Sonstige |
| Krankenhäuser |
| Ambulante Operationszentren |
| Kliniken und Arztpraxen |
| Häusliche Gesundheitsversorgung |
| Langzeitpflege- und Pflegeheime |
| Einzelhandel/Verbraucher-Selbstversorgung |
| Militär und Notfallversorgung |
| Distributoren |
| Direktvertrieb/Unternehmensverträge |
| Einzelhandelsapotheken |
| E-Commerce/Online-Medizinbedarf |
| Sonstige |
| Nach Produkt | Medizinische Klebebänder | Papierklebebänder |
| Stoffklebebänder | ||
| Kunststoffklebebänder | ||
| Silikon-/Acryl-/Gummiклebebänder | ||
| Transparente Folien/Verbandssicherungsklebebänder | ||
| Elastische/wasserdichte/Spezialklebebänder | ||
| Verbandsmaterialien | Schaumstoffverbandsmaterialien | |
| Hydrokolloidverbandsmaterialien | ||
| Folienverbandsmaterialien | ||
| Alginatverbandsmaterialien | ||
| Hydrogel-Verbandsmaterialien | ||
| Kollagenverbandsmaterialien | ||
| Superabsorbierende Verbandsmaterialien | ||
| Antimikrobielle Verbandsmaterialien | ||
| Sonstige fortschrittliche Verbandsmaterialien | ||
| Medizinische Verbände | Heftpflaster/Erste-Hilfe-Verbände | |
| Mullbindenrollen | ||
| Elastische Bindenrollen | ||
| Kohäsive/selbsthaftende Verbände | ||
| Konformierende Verbände | ||
| Dreiecktücher | ||
| Orthopädische/Gipsverbände | ||
| Sonstige | ||
| Nach Anwendung | Chirurgische Wunden | |
| Traumatische Wunden | ||
| Geschwürbehandlung | ||
| Sportverletzungen | ||
| Brandverletzungen | ||
| Sportverletzungen | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Kliniken und Arztpraxen | ||
| Häusliche Gesundheitsversorgung | ||
| Langzeitpflege- und Pflegeheime | ||
| Einzelhandel/Verbraucher-Selbstversorgung | ||
| Militär und Notfallversorgung | ||
| Nach Vertriebskanal | Distributoren | |
| Direktvertrieb/Unternehmensverträge | ||
| Einzelhandelsapotheken | ||
| E-Commerce/Online-Medizinbedarf | ||
| Sonstige | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Markt für medizinische Klebebänder und Verbände im Jahr 2026?
Er beläuft sich im Jahr 2026 auf 5,94 Milliarden USD und soll bis 2032 bei einer CAGR von 6,39 % einen Wert von 8,62 Milliarden USD erreichen.
Was treibt die Nachfrage nach medizinischen Klebebändern und Verbänden in den Vereinigten Staaten an?
Die Nachfrage wird durch chronische Wunden, Diabetes, höhere ambulante Eingriffvolumina, häusliche Wundversorgung und den wachsenden Einsatz tragbarer medizinischer Geräte unterstützt, die eine Klebstoffsicherung benötigen.
Welche Produktkategorie wächst am schnellsten?
Medizinische Klebebänder sind das am schnellsten wachsende Produktsegment mit einer prognostizierten CAGR von 8,25 % von 2027 bis 2032.
Welche Anwendung hat den größten Umsatzanteil?
Chirurgische Wunden führten die Anwendungen mit einem Umsatzanteil von 35,66 % im Jahr 2026 an, da Eingriffe eine sofortige und wiederkehrende Nachfrage nach Verbänden, Klebebändern und Bandagen erzeugen.
Warum wird die häusliche Gesundheitsversorgung für Anbieter immer wichtiger?
Die häusliche Gesundheitsversorgung wird voraussichtlich mit einer CAGR von 8,86 % wachsen, unterstützt durch Erstattungsrückhalt für die häusliche Wundbehandlung und den zunehmenden Einsatz pflegepersonalfreundlicher Versorgungsformate.
Was ist das größte Preisrisiko für Hersteller?
Der größte kurzfristige Druck resultiert aus CMS-Vergütungsänderungen in der ambulanten Wundversorgung und dem anhaltenden Preisdruck durch Einkaufsgemeinschaften in Krankenhäusern und Gesundheitssystemen.