
Taille et Part du Marché des Bandages et Rubans Médicaux aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.94 Milliards de dollars |
| Taille du Marché (2027) | 6.32 Milliards de dollars |
| Taille du Marché (2032) | 8.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.39 % |
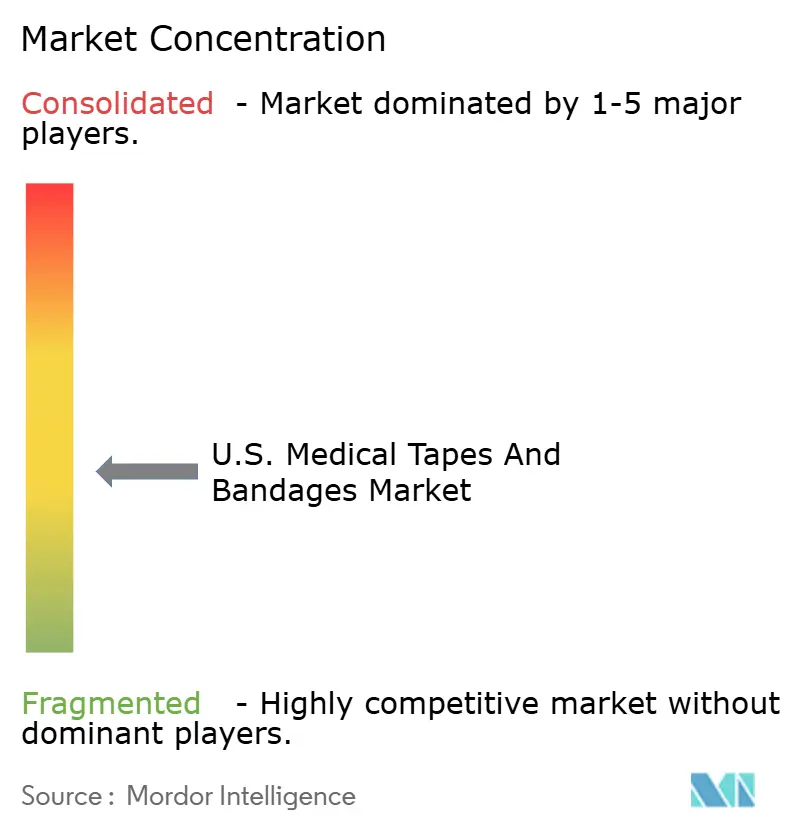
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Bandages et Rubans Médicaux aux États-Unis par Mordor Intelligence
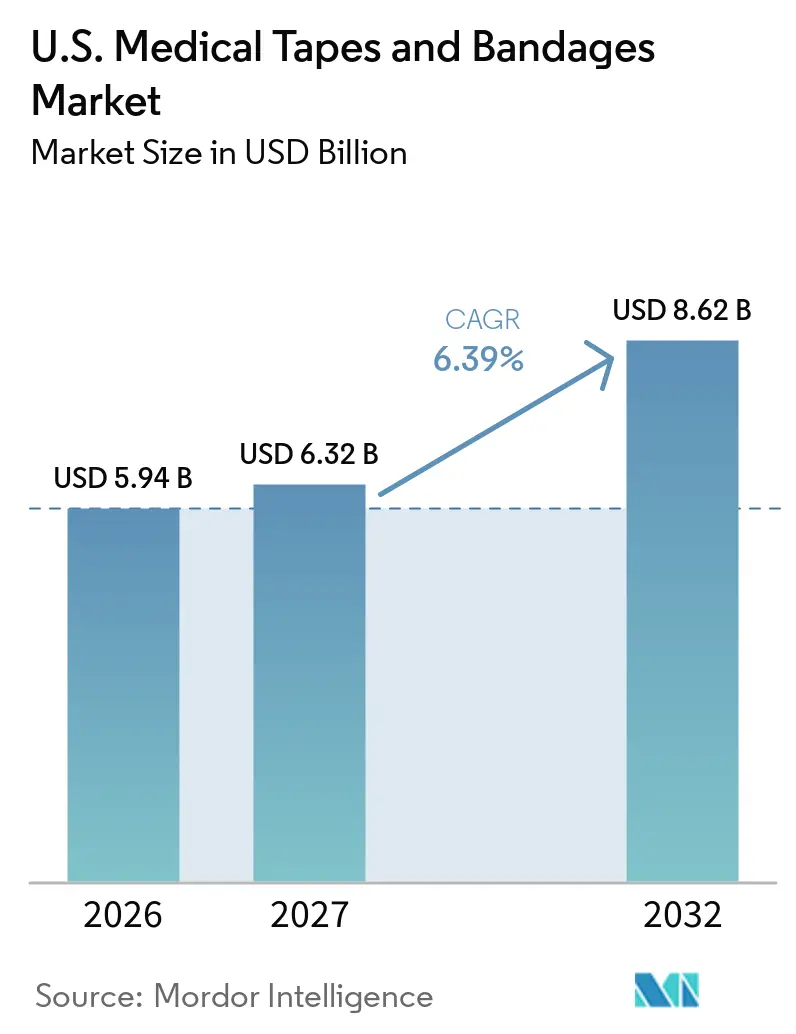
La taille du marché des bandages et rubans médicaux aux États-Unis était évaluée à 5,94 milliards USD en 2026 et devrait croître de 6,32 milliards USD en 2027 pour atteindre 8,62 milliards USD d'ici 2032, à un CAGR de 6,39 % durant la période de prévision (2027-2032).
Le marché américain des bandages et rubans médicaux est porté par la prévalence croissante des plaies chroniques, une population diabétique en augmentation et le transfert des procédures vers des établissements ambulatoires. Ces produits maintiennent une demande constante en raison de leur utilisation répétée dans les hôpitaux, les centres chirurgicaux, les cabinets médicaux, les circuits de vente au détail et les environnements de soins à domicile. La croissance du marché est également soutenue par l'adoption croissante des moniteurs de glycémie en continu, des pompes à insuline et d'autres dispositifs portables nécessitant des adhésifs sécurisés et compatibles avec la peau pour une utilisation prolongée. Par ailleurs, le virage vers les soins des plaies à domicile a accru la demande de pansements faciles à appliquer, de produits en mousse bordée et de systèmes de ruban adaptés aux environnements non institutionnels.
Points Clés du Rapport
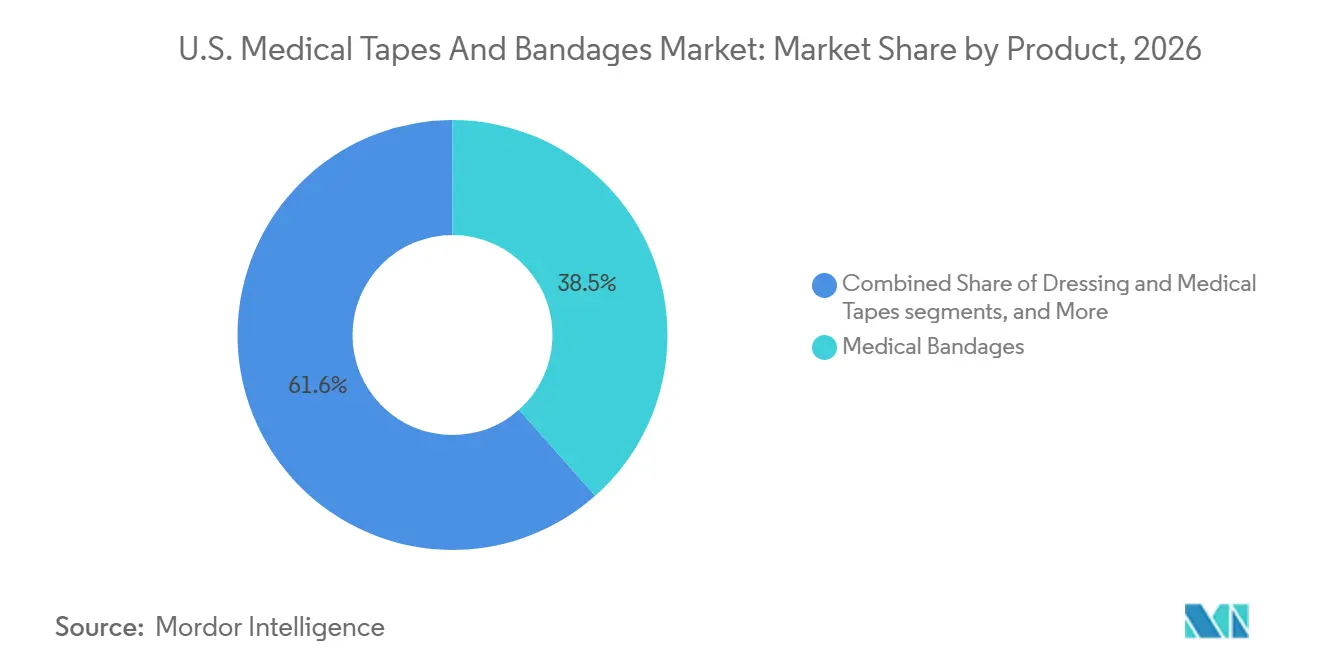
- Par produit, les bandages médicaux ont représenté 38,45 % de la part du marché des bandages et rubans médicaux aux États-Unis en 2026, tandis que les rubans médicaux devraient se développer à un CAGR de 8,25 % jusqu'en 2032.
- Par application, les plaies chirurgicales ont représenté 35,66 % de la taille du marché des bandages et rubans médicaux aux États-Unis en 2026, tandis que le traitement des ulcères devrait croître à un CAGR de 7,95 % jusqu'en 2032.
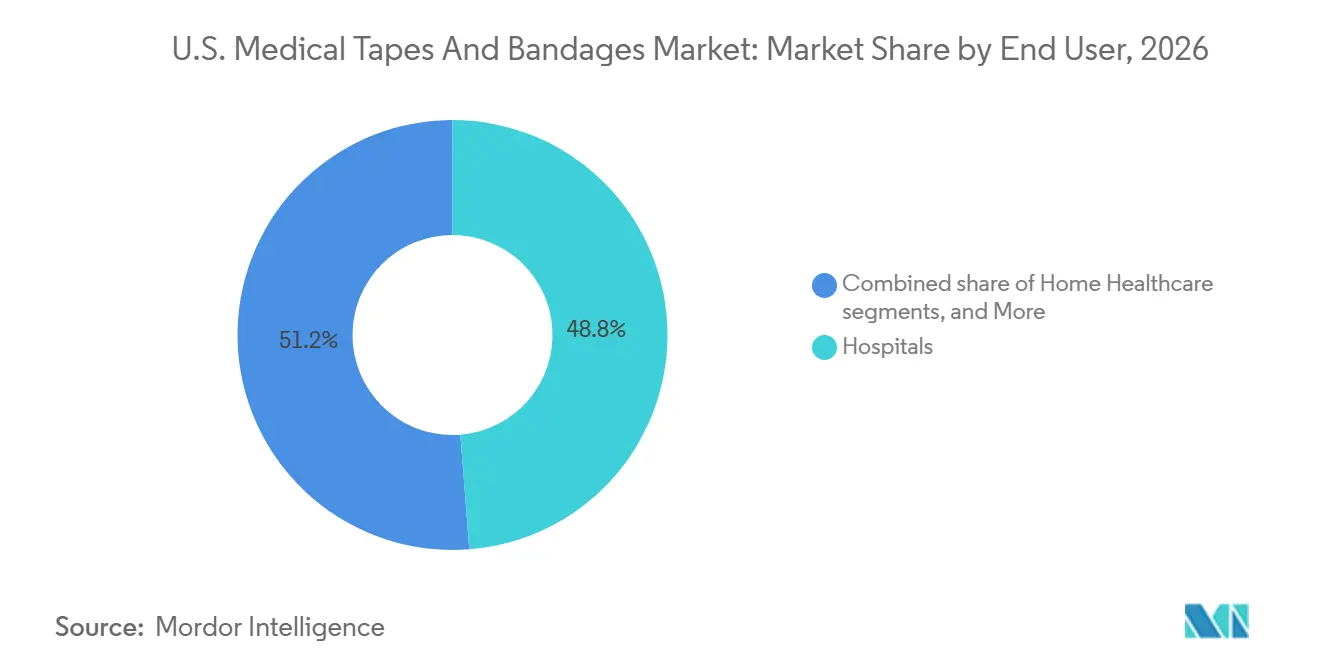
- Par utilisateur final, les hôpitaux ont détenu 48,75 % du chiffre d'affaires en 2026, tandis que les soins de santé à domicile devraient progresser à un CAGR de 8,86 % jusqu'en 2032.
- Par canal de distribution, les pharmacies de détail ont capté 42,59 % du chiffre d'affaires en 2026, tandis que le commerce électronique et la fourniture médicale en ligne devraient croître à un CAGR de 7,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché des Bandages et Rubans Médicaux aux États-Unis
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Charge des plaies chroniques et du diabète | +2.1% | National, concentration de maladies la plus élevée dans le Sud-Est et le Midwest | Long terme (≥ 4 ans) |
| Volumes élevés de procédures chirurgicales et en centres de chirurgie ambulatoire | +1.4% | National, les États de la Sun Belt tels que le Texas, la Floride et l'Arizona affichent une forte expansion des centres de chirurgie ambulatoire | Moyen terme (2-4 ans) |
| Vieillissement du profil des patients et risque de lésions de pression | +1.2% | National, avec des cohortes de 65 ans et plus plus importantes sur la côte Pacifique et dans les États du Sud-Est | Long terme (≥ 4 ans) |
| Transfert vers les soins de plaies à domicile et sur des sites alternatifs | +0.9% | National, avec une pertinence plus rapide dans les zones rurales et mal desservies | Moyen terme (2-4 ans) |
| Demande de fixation adhésive liée aux moniteurs de glycémie en continu, aux pompes à insuline et aux dispositifs portables | +0.8% | National, avec une forte adoption dans les milieux de soins du diabète en milieu urbain et en cardiologie | Court terme (≤ 2 ans) |
| Les mécanismes de remboursement du lieu de soins et des fournitures du CMS favorisent l'utilisation en cabinet et en ambulatoire | +0.6% | National, notamment dans les États à forte pénétration des soins gérés Medicare | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Charge des Plaies Chroniques et du Diabète Crée une Demande de Volume Persistante
Le marché américain des rubans médicaux et bandages connaît une demande stable en raison de la forte prévalence des plaies chroniques et du diabète. En 2025, les plaies chroniques ont touché 10,5 millions de bénéficiaires Medicare, générant 22,5 milliards USD de coûts de soins annuels, les pansements représentant une part significative.[1] De plus, 53,1 millions d'Américains atteints de diabète présentaient un risque à vie de 15 % à 34 % d'ulcères du pied diabétique, stimulant la demande récurrente de rubans de fixation, de pansements bordés et de systèmes de bandages.[2] Ces produits sont consommés sur des cycles de traitement prolongés, assurant une demande constante malgré les difficultés de remboursement.
Des Volumes Élevés de Procédures Chirurgicales et en Centres de Chirurgie Ambulatoire Soutiennent la Demande Fondamentale de Rubans et Bandages
Le marché américain des rubans médicaux et bandages bénéficie du transfert croissant des procédures vers les centres de chirurgie ambulatoire. En 2024, 6 436 centres de chirurgie ambulatoire certifiés Medicare ont réalisé 6,4 millions de procédures Medicare à l'acte, avec une augmentation de 3,5 % d'une année sur l'autre du volume de procédures pour 1 000 bénéficiaires.[3] La hausse des volumes d'arthroplasties totales du genou et de la hanche, ainsi que l'extension de la liste des procédures couvertes par les centres de chirurgie ambulatoire en 2026 avec l'ajout de 560 procédures, stimulent davantage la demande de produits de couverture et de fixation des plaies en milieu ambulatoire.
Les Dispositifs Médicaux Portables Redéfinissent les Spécifications des Rubans Adhésifs
Les dispositifs médicaux portables stimulent l'innovation en matière de performance des rubans adhésifs sur le marché américain des rubans médicaux et bandages. Des dispositifs tels que les moniteurs de glycémie en continu et les pompes à insuline nécessitent des solutions de fixation capables de résister aux mouvements, à l'humidité et à un port prolongé. Dexcom ayant déclaré 1,209 milliard USD de chiffre d'affaires au troisième trimestre 2025, reflétant une croissance de 22 % d'une année sur l'autre, le marché évolue des produits de base vers des solutions axées sur la performance, mettant l'accent sur le confort, l'adhérence et la facilité de retrait.
La Migration vers les Soins à Domicile Pilotée par les Payeurs Élargit les Besoins en Produits sur Sites Alternatifs
Le marché américain des rubans médicaux et bandages évolue avec le transfert croissant des soins de plaies vers les domiciles. Le CMS a relevé le paiement pour les dispositifs de thérapie des plaies par pression négative jetables à 282,10 USD en 2026, soutenant la thérapie avancée des plaies à domicile et l'utilisation récurrente de consommables tels que les produits de fixation adhésive.[4] Cependant, les règles de facturation groupée pour les fournitures courantes nécessitent des produits pratiques et faciles à utiliser, soulignant la pertinence croissante des solutions auto-appliquées et adaptées aux aidants par rapport aux formats gérés par des cliniciens.
Analyse de l'Impact des Facteurs Limitants*
| FACTEUR LIMITANT | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Risque de lésions cutanées liées aux adhésifs médicaux et d'irritation cutanée | -0.5% | National, avec la plus forte incidence dans les unités de soins intensifs et les populations âgées en soins de longue durée | Long terme (≥ 4 ans) |
| Pression sur les prix exercée par les groupements d'achats et la consolidation des distributeurs | -0.7% | National, concentré dans les réseaux de prestation intégrés et les grands systèmes hospitaliers | Moyen terme (2-4 ans) |
| Réinitialisation du paiement des substituts cutanés en 2026 perturbant l'économie des soins de plaies en cabinet | -0.8% | National, avec l'impact le plus fort dans les cabinets médicaux et certains États pilotes | Court terme (≤ 2 ans) |
| Complexité du remboursement des fournitures courantes et non courantes dans les soins à domicile | -0.4% | National, avec un effet disproportionné dans les zones rurales à forte dépendance aux soins à domicile | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Réinitialisation du Paiement CMS 2026 Remodèle l'Économie des Soins de Plaies en Cabinet
Le marché américain des rubans médicaux et bandages connaît un changement majeur de paiement dans les soins de plaies en cabinet. Dans le cadre de la règle finale du barème des honoraires des médecins pour l'année civile 2026, le CMS a reclassifié plusieurs substituts cutanés en fournitures « accessoires » et a introduit un taux de paiement national forfaitaire de 127,28 USD par centimètre carré, remplaçant la structure précédente de prix de vente moyen +6 % qui permettait des remboursements dépassant 2 000 USD par centimètre carré. Cette modification devrait réduire les dépenses brutes de Medicare à l'acte pour les services de substituts cutanés de 19,6 milliards USD en 2026, modifiant considérablement l'économie du traitement avancé des plaies. Bien que les cabinets médicaux puissent se tourner vers des produits de soins de plaies conventionnels, la perturbation pourrait retarder les décisions d'achat au fur et à mesure que les flux de travail s'adaptent, créant une incertitude à court terme dans les comportements d'achat.
La Consolidation des Groupements d'Achats Comprime les Marges Institutionnelles sur les Rubans et Bandages
Les pressions sur les prix continuent de peser sur le marché américain des rubans médicaux et bandages, notamment dans les circuits hospitaliers. Une étude de 2025 a mis en évidence que les groupements d'achats facilitaient les achats pour 96 % des hôpitaux de soins aigus, 70 % des achats de fournitures médicales hospitalières étant effectués dans le cadre de contrats négociés par les groupements d'achats, contribuant à une dépense institutionnelle totale en fournitures de 146,9 milliards USD en 2023. Cette structure favorise l'échelle et la cohérence des prix, limitant la flexibilité des marges pour les fournisseurs à fort volume. Les acteurs plus petits ou spécialisés peuvent trouver des opportunités avec les rubans en silicone ou les pansements spéciaux, mais font face à des défis alors que les systèmes hospitaliers privilégient les achats consolidés et les formulaires standardisés, resserrant les conditions de tarification institutionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit : Les Bandages Médicaux Dominent la Part de Marché tandis que les Rubans Médicaux Accélèrent l'Innovation
En 2026, les bandages médicaux ont représenté 38,45 % du chiffre d'affaires, dominant le marché américain des bandages et rubans médicaux. Leur prédominance découle d'une utilisation intensive dans les soins postopératoires, le soutien par compression, le traitement de premiers secours et la couverture courante des plaies dans les hôpitaux, les centres de chirurgie ambulatoire, les cabinets médicaux, les commerces de détail et les domiciles. Répondant à la fois aux besoins institutionnels et grand public, les bandages maintiennent une demande stable dans les circuits cliniques et en vente libre.
Les rubans médicaux, segment à la croissance la plus rapide, devraient atteindre un CAGR de 8,25 % de 2027 à 2032. Cette croissance est portée par l'adoption accrue des moniteurs de glycémie en continu, des pompes à insuline et de formats de rubans avancés tels que les films transparents de fixation et les rubans en silicone. L'accent renforcé sur l'adhérence, la tolérance cutanée et le confort au retrait stimule l'innovation dans ce segment.

Par Application : La Gestion des Plaies Chirurgicales Ancre le Cœur du Marché tandis que le Traitement des Ulcères Accélère
Les plaies chirurgicales ont contribué à hauteur de 35,66 % du chiffre d'affaires en 2026, constituant la principale application du marché américain des bandages et rubans médicaux. Cela est lié au volume élevé de procédures ambulatoires et en chirurgie ambulatoire nécessitant des soins post-traitement, créant une demande constante de rubans, pansements et bandages.
Le traitement des ulcères, application à la croissance la plus rapide, devrait afficher un CAGR de 7,95 % de 2027 à 2032. Cette croissance est alimentée par la population diabétique et la demande de soins conventionnels des plaies dans la prise en charge des ulcères diabétiques, de pression et veineux. Les modifications des règles de remboursement du CMS en 2026 stimulent davantage la demande de pansements en mousse et de rubans de fixation.
Par Utilisateur Final : Les Hôpitaux Dominent tandis que les Soins à Domicile Revendiquent une Croissance Structurelle
Les hôpitaux ont détenu 48,75 % du chiffre d'affaires en 2026, dominant le marché américain des bandages et rubans médicaux. Leur leadership est dû aux volumes d'approvisionnement élevés en pansements chirurgicaux, rubans de maintien et autres produits utilisés dans les soins hospitaliers et ambulatoires.
Les soins de santé à domicile, segment à la croissance la plus rapide, devraient croître à un CAGR de 8,86 % de 2027 à 2032. Le soutien du CMS aux soins des plaies à domicile et les règles de facturation incluant les fournitures courantes pour plaies dans les paiements de soins à domicile stimulent la demande de formats de rubans et de pansements faciles d'utilisation.
Par Canal de Distribution : Les Pharmacies de Détail Détiennent la Plus Grande Part tandis que le Commerce Électronique Perturbe le Marché
Les pharmacies de détail ont capté 42,59 % du chiffre d'affaires en 2026, dominant le marché américain des bandages et rubans médicaux. Leur force réside dans le service aux consommateurs en vente libre et aux besoins de réapprovisionnement institutionnel, soutenu par une forte visibilité des produits et un positionnement de marque de confiance.
Le commerce électronique et la fourniture médicale en ligne, canal à la croissance la plus rapide, devraient enregistrer un CAGR de 7,67 % de 2027 à 2032. Le CMS a formalisé les codes HCPCS pour les produits de ruban en 2025, améliorant les voies de facturation et renforçant la visibilité des produits dans les systèmes de livraison à domicile remboursables.
Analyse Géographique
Les hôpitaux, notamment dans des États tels que la Californie, le Texas et la Floride à forte activité chirurgicale, représentent le plus grand segment d'utilisateurs finaux. Ces États réalisent fréquemment des procédures orthopédiques et reconstructives. Aux États-Unis, environ 544 000 prothèses de hanche et 790 000 prothèses de genou sont posées chaque année, générant une demande significative de rubans chirurgicaux et de pansements.
Des États comme la Floride, l'Arizona et la Pennsylvanie, qui comptent d'importantes populations âgées, constituent des marchés essentiels. Les personnes âgées représentent 85 % des cas de plaies chroniques, avec environ 8,2 millions d'Américains âgés de 65 ans et plus susceptibles de souffrir de plaies chroniques. Cette tendance stimule la demande de bandages avancés et de solutions adhésives dans les établissements de soins de longue durée.
Paysage Concurrentiel
Le marché américain des rubans médicaux et bandages est modérément fragmenté, aucun fournisseur unique ne dominant le marché. Des entreprises mondiales telles que Solventum, Smith & Nephew, Mölnlycke, Convatec et B. Braun maintiennent des positions solides dans les milieux institutionnels, tandis que Medline, Cardinal Health, Dynarex, Dukal et Kenvue renforcent la concurrence grâce aux marques distributeurs, à la couverture des circuits et aux produits axés sur le consommateur. Ce paysage concurrentiel s'étend aux hôpitaux, aux centres de chirurgie ambulatoire, aux cabinets médicaux, aux points de vente au détail et aux soins à domicile, porté par des facteurs tels que les données probantes, la tarification, l'accès aux circuits et la notoriété de la marque.
Les mouvements stratégiques en 2025 et 2026 illustrent les efforts des principales entreprises pour renforcer leurs positions sur le marché. En décembre 2025, Solventum a acquis Acera Surgical pour 725 millions USD à la signature, avec jusqu'à 125 millions USD en paiements liés à des jalons, élargissant sa présence dans la gestion des plaies complexes grâce à la plateforme Restrata.
Les priorités d'achat spécifiques aux circuits façonnent davantage la concurrence. Les hôpitaux et les systèmes de santé se concentrent sur l'accès aux formulaires, les conditions contractuelles et la conformité réglementaire, tandis que les circuits de vente au détail et grand public privilégient la visibilité, l'emballage et la fidélité à la marque. Les milieux de cabinet et de soins à domicile favorisent les produits combinant fiabilité clinique et facilité d'utilisation.
Leaders du Secteur des Bandages et Rubans Médicaux aux États-Unis
-
Medtronic plc
-
Medline Industries Inc.
-
Smith & Nephew plc
-
Cardinal Health Inc.
-
Solventum Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Mai 2026 : Smith+Nephew a lancé le système de thérapie des plaies par pression négative RENASYS EDGE, un dispositif portable conçu pour améliorer l'autosoins des patients avec un taux de conformité de 88 % et sans exigences d'entretien annuel.
- Mars 2026 : Smith+Nephew a lancé le pansement en mousse ALLEVYN COMPLETE CARE aux États-Unis, intégrant des technologies avancées pour réduire le risque de lésions de pression de plus de 65 % et retenir plus de 99 % des bactéries présentes dans les plaies.
- Décembre 2025 : Solventum a acquis Acera Surgical pour 725 millions USD à la signature, avec des paiements supplémentaires liés à des jalons pouvant atteindre 125 millions USD, Acera ayant projeté 90 millions USD de ventes en 2025.
Périmètre du Rapport sur le Marché des Bandages et Rubans Médicaux aux États-Unis
Selon le périmètre du rapport, les rubans médicaux et bandages sont des matériaux de soins de santé essentiels conçus pour fixer les pansements, immobiliser les zones blessées et soutenir la cicatrisation. Les rubans sont des adhésifs sensibles à la pression qui maintiennent les pansements en place, tandis que les bandages sont des matériaux en tissu ou élastiques utilisés pour envelopper, comprimer ou protéger les parties du corps.
Le marché américain des rubans médicaux et bandages est segmenté par produit, application, utilisateur final et canal de distribution. Par produit, le marché comprend les rubans médicaux (rubans en papier, rubans en tissu, rubans en plastique, rubans en silicone/acrylique/caoutchouc, rubans de film transparent/de maintien de pansement, rubans élastiques/imperméables/spéciaux), les pansements (pansements en mousse, pansements hydrocolloïdes, pansements en film, pansements à l'alginate, pansements hydrogel, pansements au collagène, pansements superabsorbants, pansements antimicrobiens, autres pansements avancés) et les bandages médicaux (bandages adhésifs/bandages de premiers secours, rouleaux de bandages en gaze, rouleaux de bandages élastiques, bandages cohésifs/auto-adhérents, bandages conformants, bandages triangulaires, bandages orthopédiques/de plâtre, autres). Par application, le marché est segmenté en plaies chirurgicales, plaies traumatiques, traitement des ulcères, blessures sportives, brûlures et autres. Par utilisateur final, le marché est catégorisé en hôpitaux, centres de chirurgie ambulatoire, cliniques et cabinets médicaux, soins à domicile, établissements de soins de longue durée et établissements de soins infirmiers qualifiés, vente au détail/autosoins grand public, et soins militaires et d'urgence. Par canal de distribution, le marché comprend les distributeurs, les ventes directes/contrats d'entreprise, les pharmacies de détail, le commerce électronique/la fourniture médicale en ligne et autres. Le rapport propose les tailles de marché et les prévisions en termes de valeur (USD) pour les segments susmentionnés.
| Rubans Médicaux | Rubans en Papier |
| Rubans en Tissu | |
| Rubans en Plastique | |
| Rubans en Silicone / Acrylique / Caoutchouc | |
| Rubans de Film Transparent / de Maintien de Pansement | |
| Rubans Élastiques / Imperméables / Spéciaux | |
| Pansements | Pansements en Mousse |
| Pansements Hydrocolloïdes | |
| Pansements en Film | |
| Pansements à l'Alginate | |
| Pansements Hydrogel | |
| Pansements au Collagène | |
| Pansements Superabsorbants | |
| Pansements Antimicrobiens | |
| Autres Pansements Avancés | |
| Bandages Médicaux | Bandages Adhésifs / Bandages de Premiers Secours |
| Rouleaux de Bandages en Gaze | |
| Rouleaux de Bandages Élastiques | |
| Bandages Cohésifs / Auto-Adhérents | |
| Bandages Conformants | |
| Bandages Triangulaires | |
| Bandages Orthopédiques / de Plâtre | |
| Autres |
| Plaies Chirurgicales |
| Plaies Traumatiques |
| Traitement des Ulcères |
| Blessures Sportives |
| Brûlures |
| Blessures Sportives |
| Autres |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Cliniques et Cabinets Médicaux |
| Soins à Domicile |
| Établissements de Soins de Longue Durée et Établissements de Soins Infirmiers Qualifiés |
| Vente au Détail / Autosoins Grand Public |
| Soins Militaires et d'Urgence |
| Distributeurs |
| Ventes Directes / Contrats d'Entreprise |
| Pharmacies de Détail |
| Commerce Électronique / Fourniture Médicale en Ligne |
| Autres |
| Par Produit | Rubans Médicaux | Rubans en Papier |
| Rubans en Tissu | ||
| Rubans en Plastique | ||
| Rubans en Silicone / Acrylique / Caoutchouc | ||
| Rubans de Film Transparent / de Maintien de Pansement | ||
| Rubans Élastiques / Imperméables / Spéciaux | ||
| Pansements | Pansements en Mousse | |
| Pansements Hydrocolloïdes | ||
| Pansements en Film | ||
| Pansements à l'Alginate | ||
| Pansements Hydrogel | ||
| Pansements au Collagène | ||
| Pansements Superabsorbants | ||
| Pansements Antimicrobiens | ||
| Autres Pansements Avancés | ||
| Bandages Médicaux | Bandages Adhésifs / Bandages de Premiers Secours | |
| Rouleaux de Bandages en Gaze | ||
| Rouleaux de Bandages Élastiques | ||
| Bandages Cohésifs / Auto-Adhérents | ||
| Bandages Conformants | ||
| Bandages Triangulaires | ||
| Bandages Orthopédiques / de Plâtre | ||
| Autres | ||
| Par Application | Plaies Chirurgicales | |
| Plaies Traumatiques | ||
| Traitement des Ulcères | ||
| Blessures Sportives | ||
| Brûlures | ||
| Blessures Sportives | ||
| Autres | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Chirurgie Ambulatoire | ||
| Cliniques et Cabinets Médicaux | ||
| Soins à Domicile | ||
| Établissements de Soins de Longue Durée et Établissements de Soins Infirmiers Qualifiés | ||
| Vente au Détail / Autosoins Grand Public | ||
| Soins Militaires et d'Urgence | ||
| Par Canal de Distribution | Distributeurs | |
| Ventes Directes / Contrats d'Entreprise | ||
| Pharmacies de Détail | ||
| Commerce Électronique / Fourniture Médicale en Ligne | ||
| Autres | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché américain des rubans médicaux et bandages en 2026 ?
Il s'établit à 5,94 milliards USD en 2026 et devrait atteindre 8,62 milliards USD d'ici 2032 à un CAGR de 6,39 %.
Quels sont les facteurs qui stimulent la demande de rubans médicaux et bandages aux États-Unis ?
La demande est soutenue par les plaies chroniques, le diabète, des volumes plus élevés de procédures ambulatoires, les soins de plaies à domicile et l'utilisation croissante de dispositifs médicaux portables nécessitant une fixation adhésive.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les rubans médicaux constituent le segment de produits à la croissance la plus rapide, avec un CAGR projeté de 8,25 % de 2027 à 2032.
Quelle application détient la plus grande part de chiffre d'affaires ?
Les plaies chirurgicales ont dominé les applications avec 35,66 % du chiffre d'affaires en 2026, car les procédures génèrent une demande immédiate et récurrente de pansements, rubans et bandages.
Pourquoi les soins à domicile deviennent-ils plus importants pour les fournisseurs ?
Les soins à domicile devraient croître à un CAGR de 8,86 %, soutenus par le remboursement des traitements de plaies à domicile et l'utilisation croissante de formats de fournitures adaptés aux aidants.
Quel est le principal risque de tarification pour les fabricants ?
La pression la plus importante à court terme provient des modifications du paiement CMS dans les soins de plaies en cabinet et de la pression continue sur les prix exercée par les groupements d'achats dans les hôpitaux et les systèmes de santé.