
Größe und Marktanteil des kanadischen Heimtextilienmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.12 Milliarden US-Dollar |
| Marktgröße (2026) | 3.29 Milliarden US-Dollar |
| Marktgröße (2031) | 4.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.58 % |
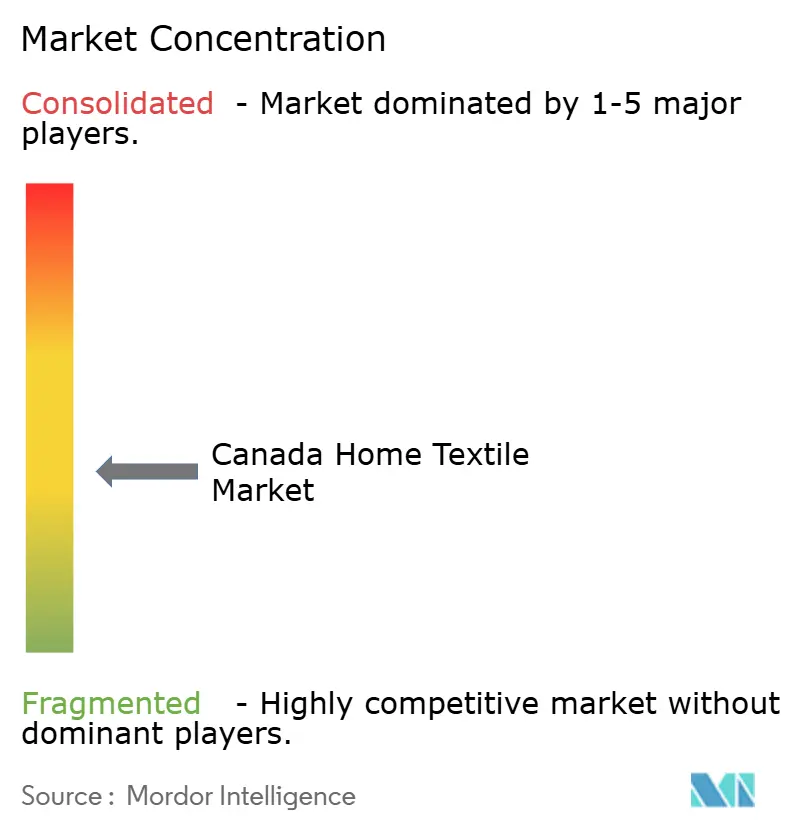
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Heimtextilienmarktes von Mordor Intelligence
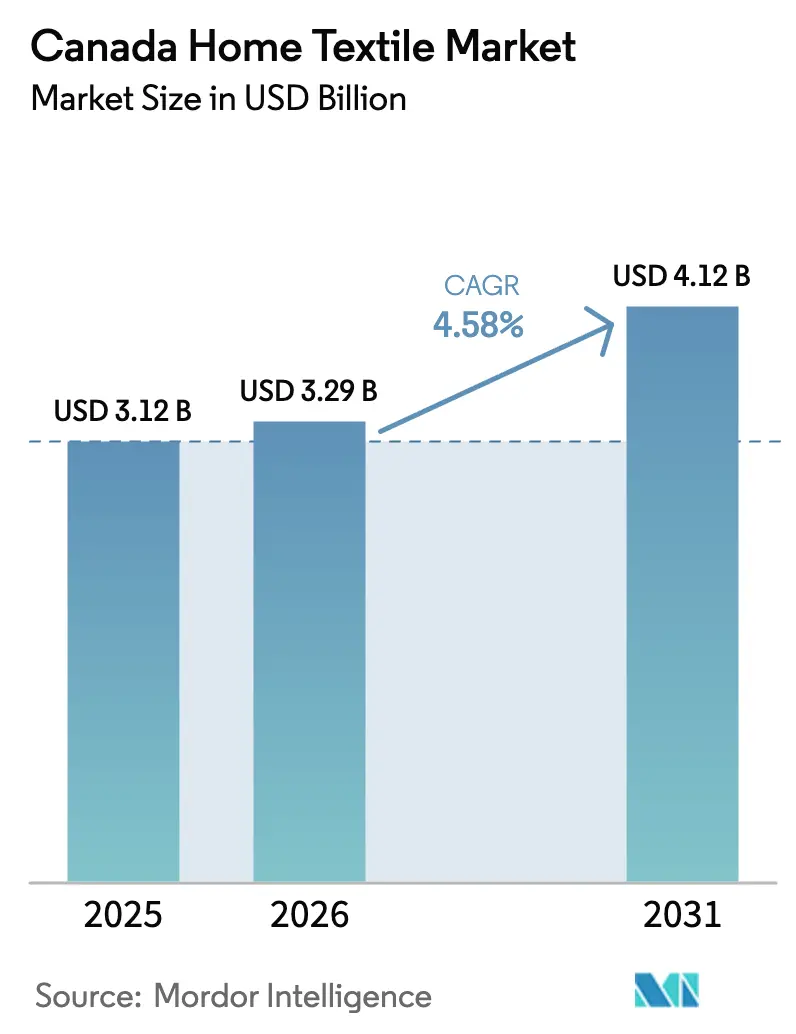
Die Größe des kanadischen Heimtextilienmarktes soll von 3,12 Milliarden USD im Jahr 2025 und 3,29 Milliarden USD im Jahr 2026 auf 4,12 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 4,58 % verzeichnen.
Beschaffungsreformen wie die „Buy Canadian Policy” verlagern die Bundesnachfrage hin zu inländischen Lieferanten und dämpfen gleichzeitig die Importabhängigkeit bei öffentlichen Projekten. Die Wohnbautätigkeit ist auf nationaler Ebene stabil, obwohl monatliche Daten eine Volatilität aufweisen, die die kurzfristigen Auftragsströme für Bett-, Bad- und Fenstertextilien beeinflusst. Die Skalierungsvorteile des E-Commerce verbessern Auswahl und Liefergeschwindigkeit, während stationäre Geschäfte der dominierende Kanal für haptische Produkterfahrung und beratungsintensiven Verkauf im kanadischen Heimtextilienmarkt bleiben. Die Leistung des Gastgewerbes schwankt von Monat zu Monat, und die Rohstoffkosten für Baumwolle und Synthetikfasern erhöhen den Margendruck, was knitterresistente, antimikrobielle und schnelltrocknende Stoffe in institutionellen Umgebungen begünstigt[1]Quelle: Public Services and Procurement Canada, „Regierung Kanadas setzt Buy Canadian Policy um, um Kanadas Wirtschaft zu stärken und einheimische Industrien zu unterstützen,” Regierung Kanadas, canada.ca.
Wichtigste Erkenntnisse des Berichts
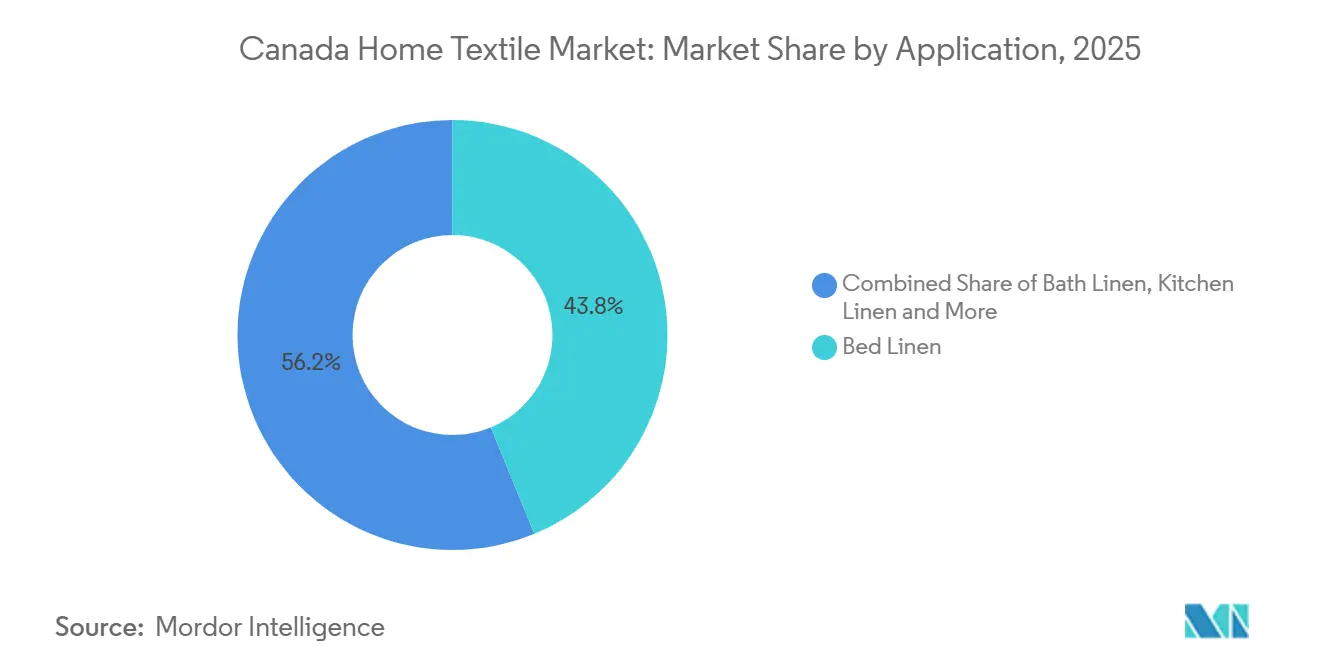
- Nach Anwendung führte Bettwäsche im Jahr 2025 mit einem Anteil von 43,77 % im kanadischen Heimtextilienmarkt, während Polstertextilien bis 2031 voraussichtlich mit einer CAGR von 5,61 % wachsen werden.
- Nach Material hielt Baumwolle im Jahr 2025 einen Anteil von 56,25 % im kanadischen Heimtextilienmarkt, während Synthetikfasern bis 2031 voraussichtlich mit einer CAGR von 4,93 % wachsen werden.
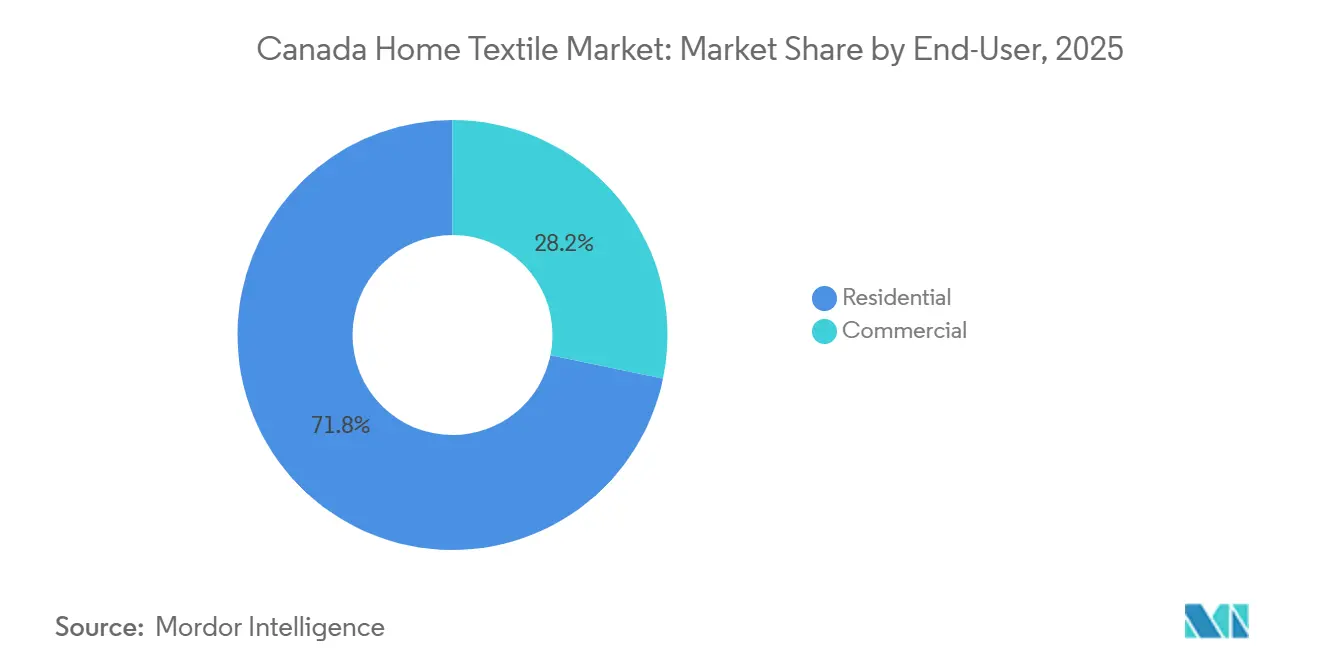
- Nach Endverbraucher entfiel im Jahr 2025 ein Anteil von 71,75 % auf den Privatbereich im kanadischen Heimtextilienmarkt, während der gewerbliche Bereich bis 2031 voraussichtlich mit einer CAGR von 4,62 % wachsen wird.
- Nach Vertriebskanal entfiel im Jahr 2025 ein Anteil von 76,13 % auf den Offline-Bereich im kanadischen Heimtextilienmarkt, während der Online-Bereich bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen wird.
- Nach Geografie hielt Ontario im Jahr 2025 einen Anteil von 35,31 % im kanadischen Heimtextilienmarkt, während British Columbia mit einer CAGR von 6,41 % bis 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum kanadischen Heimtextilienmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nachhaltigen Heimtextilien | + 0.8% | Global, mit frühen Gewinnen in Ontario, British Columbia und Quebec | Mittelfristig (2–4 Jahre) |
| Wachstum im Wohnungsbau und bei Renovierungen | +1.2% | National, am stärksten in Quebec, den atlantischen Provinzen und den Prärieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Expansion von E-Commerce-Plattformen für Wohndekoration | +0.9% | National, städtische Konzentration in Toronto, Montreal und Vancouver | Mittelfristig (2–4 Jahre) |
| Erholung des Gastgewerbes nach COVID-19 | +0.6% | National, am stärksten in Neufundland/Labrador und Nova Scotia | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für die inländische Textilproduktion | +0.5% | National, regulatorische Konformität durch ISO, CSA und öffentliche Beschaffung | Langfristig (≥ 4 Jahre) |
| Kooperationen mit indigenem Design zur Förderung lokaler Attraktivität | +0.4% | Regional, am stärksten in Quebec, British Columbia und den Prärieprovinzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltigen Heimtextilien
Environment and Climate Change Canada finanzierte Fashion Takes Action im März 2025 zur Förderung des Canadian Circular Textiles Consortium, das Interessengruppen mobilisiert, um Pilotprojekte zur Sammlung von Stoffresten durchzuführen und Kreislaufstandards im Großraum Toronto zu harmonisieren[2]Quelle: Environment and Climate Change Canada, „Regierung Kanadas investiert in kanadische Innovatoren, um Textil- und Kunststoffabfälle zu reduzieren und die Kreislaufwirtschaft zu fördern,” Regierung Kanadas, canada.ca. Die regionalen Planungsziele Quebecs sehen bis 2031 eine höhere Textilrückgewinnungsquote vor, unterstützt durch kommunale Abgabestellenkoordination und die Annahme in Écocentres, die gemeinsam einen klareren politischen Pfad zur Umleitung aus Deponien vorgeben. Einzelhändler und Marken reagieren mit umweltfreundlicheren Materialien und verifizierten Aussagen, darunter Naia-basierte Mischgewebe sowie zertifizierte Daunen- oder Teppichunterlagekomponenten, die im Einzelhandel beworben werden und Käufer ansprechen, die bereit sind, einen Aufpreis für validierte Nachhaltigkeitsmerkmale zu zahlen. Basisnahe Lieferketteniniativen wie die Forschungs- und Veranstaltungsarbeit von Fibreshed Québec streben an, Standards für lokale Wolle zu formalisieren und Verbindungen vom Bauernhof zum Fertigprodukt herzustellen, die Transportemissionen reduzieren. Exportkapazität und Skalierung bleiben uneinheitlich, was inländische Labels einschränkt, die Rohgewebe weiterhin offshore beziehen, wenn lokalen Mühlen der Durchsatz fehlt, wie in provinziellen Handelsprofilen ersichtlich.
Wachstum im Wohnungsbau und bei Renovierungen
Die Gesamtzahl der Wohnungsbaugenehmigungen erreichte im Jahr 2024 auf nationaler Ebene 245.367 Einheiten, während die Aktivität im Mehrfamilienhausbau Fertigstellungen aufrechterhielt, die die wiederkehrende Nachfrage nach Bett- und Badgrundausstattung im kanadischen Heimtextilienmarkt untermauern[3]Quelle: Statistics Canada, „Canada Mortgage and Housing Corporation, Wohnungsbaugenehmigungen, im Bau befindliche und fertiggestellte Einheiten, alle Gebiete, jährlich,” Statistics Canada, statcan.gc.ca. Bis November 2025 lagen die kumulierten Jahresstarts über dem Vorjahr, obwohl sich der monatliche Trend abschwächte, was die kurzfristige Variabilität bei der Kaufplanung für Einzelhändler und Lieferanten unterstreicht. Quebec übertraf bei mehreren Wohnungsbauindikatoren im späten Jahr 2025, und dieser Schwung unterstützt eine breitere Sortimentsplanung für Bettwäsche, Fensterdekorationen und Teppiche. In diesem Umfeld vertiefen moderne Kleinformatkonzepte wie IKEAs Plan- und Bestellpunkte das Kategorieengagement in Schlaf- und Wohnzimmern, unterstützt durch eine Netzwerkerweiterung und ein Investitionsprogramm zur Preissenkung bei wichtigen Artikeln. Diese Verschiebungen kombinieren strukturelle und kanalspezifische Effekte, die den kanadischen Heimtextilienmarkt aufrechterhalten, während Haushalte stufenweise Upgrades für Schlaf-, Bad- und Wohnräume planen.
Expansion von E-Commerce-Plattformen für Wohndekoration
Die Reichweite des E-Commerce hat sich mit großen Plattformen ausgeweitet, die Artikel hinzufügen und die Auftragsabwicklung beschleunigen, was die Auswahl an Textilien und Dekorationsartikeln im kanadischen Heimtextilienmarkt vergrößert. Die Investorenkommunikation von Wayfair hebt die Breite der adressierbaren Heimkategorie in Nordamerika und den Einfluss seiner Fulfillment-Kapazitäten für die Zwei-Tage-Lieferung von Bestsellern hervor, was seine Bettwäsche- und verwandten Textillinien untermauert. Der stationäre Einzelhandel beherrscht nach wie vor den Großteil der Transaktionen für Heimtextilien, doch Omni-Services und digitales Merchandising steigern die Konversion in städtischen Zentren, wo kaufbereite Käufer nach vorrätigen Optionen suchen. Zollbewertungen und Compliance-Prüfungen erhöhen Kosten und Komplexität bei grenzüberschreitenden E-Commerce-Modellen, wie in den von Wayfair gemeldeten CBSA-bezogenen Gebühren ersichtlich, die Anbieter in ihre Preis- und Lagerumschlagsplanung einbeziehen müssen. Die Kanallandschaft verbindet daher stationäre Kuration mit digitalem Komfort im kanadischen Heimtextilienmarkt, insbesondere in den Kategorien Bettwäsche, Frottee und Fensterdekorationen.
Erholung des Gastgewerbes nach COVID-19
Die Hotelleistung stärkte sich im Oktober 2025 mit Auslastungs- und RevPAR-Wachstum, das einen höheren Wäscheumsatz in Vollserviceimmobilien unterstützt, gefolgt von einem schwächeren November, der die Sensibilität des Sektors gegenüber veranstaltungsgetriebenen Vergleichen in wichtigen Städten zeigte. Der makroökonomische Beitrag des Tourismus stieg im Jahr 2024, mit erhöhten Ankünften und Reisen, die sich in den Beschäftigungszahlen widerspiegeln, was die Übernachtungsnachfrage und die Ersatzzyklen für Bett- und Badtextilien stärkt[4]Quelle: Statistics Canada, „Tourismus gehört 2024 zu den am schnellsten wachsenden Sektoren und bereitet die Bühne für 2025,” Statistics Canada, statcan.gc.ca. Beschaffungstrends im Gastgewerbe bevorzugen langlebige Mischgewebe und antimikrobielle Optionen, wie in Einkaufsführern und Lieferantenprogrammen gezeigt, die mit anerkannten Umwelt- und Gebäudestandards für institutionelle Käufer verknüpft sind. Diese Spezifikationen unterstützen eine gleichbleibende Leistung in Hochwaschfrequenzumgebungen und helfen Betreibern, Energie-, Wasser- und Compliance-Anforderungen zu erfüllen. Das Ergebnis ist eine stabile institutionelle Basislinie für den kanadischen Heimtextilienmarkt, die mit den Auslastungsmustern schwankt.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Baumwoll- und Polymerpreise | -0.7% | Globale Rohstoffmärkte, Importkosten verstärkt durch CAD-Schwäche | Kurzfristig (≤ 2 Jahre) |
| Importwettbewerb durch kostengünstige asiatische Produzenten | -0.9% | National, ausgeprägt in Werteinzelhandelskanälen und Online-Marktplätzen | Langfristig (≥ 4 Jahre) |
| Rückzug großer Einzelhandelsflächen von Großflächenmärkten | -0.5% | Ontario, Manitoba, Alberta – ehemalige HBC-Hochburgen | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in kanadischen Textilmühlen | -0.3% | Quebec, Ontario – traditionelle Produktionszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Baumwoll- und Polymerpreise
Baumwollpreisdynamiken und Verfügbarkeit beeinflussen die Beschaffungskosten für Mühlen und Einzelhändler, wobei Branchenupdates Anfang 2025 auf engere Endbestände und sich verschiebende Preisuntergrenzen hinweisen, die die Budgetplanung und Nachbestellungsentscheidungen beeinflussen. Beschaffungsrichtlinien im Gastgewerbe betonen Fasermischungen und Langlebigkeit, um Waschzyklen zu verlängern und Stückkosten zu steuern, was die Spezifikationen für Bettwäsche und Frotteelinien in Hotels und Institutionen prägt. Einzelhändler reagieren mit Preisgarantien, gezielten Aktionen und Mehrfachartikel-Preisinvestitionen, um die Wertwahrnehmung in den Kernsortimenten für Bett und Bad zu verteidigen. Diese Maßnahmen helfen, Rohstoffgegenwind im kanadischen Heimtextilienmarkt auszugleichen und das Lagerrisiko zu begrenzen, das mit langen Seetransportzeiten verbunden ist. Das Ergebnis begünstigt Mischgewebe, die über Waschvorgänge und den täglichen Gebrauch hinweg eine gleichbleibende Leistung erbringen.
Importwettbewerb durch kostengünstige asiatische Produzenten
Der Großteil der Heimtextilimporte stammt aus etablierten Lieferzentren in Asien, und die Zollbehandlung sowie Handelskontrollen bestimmen, wie Waren unter den einschlägigen Zoll- und Handelsrahmen nach Kanada gelangen. Compliance- und Zollprüfungen können die Kosten für grenzüberschreitende E-Commerce-Teilnehmer erhöhen, wie in den von Wayfair gemeldeten Verbindlichkeiten im Zusammenhang mit der CBSA-Bewertung für Importe der Jahre 2021–2023 gezeigt. Inländische Akteure reagieren, indem sie Kuration, Bestandstransparenz und Omnichannel-Service als Differenzierungsmerkmale betonen, wenn der Stückpreisbewerb intensiv ist. Premium-Ladenexpansionen unterstützen diesen Ansatz durch haptische Produkterfahrung sowie integrierte Abholungs- und Lieferoptionen. Diese Anpassungen mildern, beseitigen jedoch nicht die Preislücke, die Importe im kanadischen Heimtextilienmarkt motiviert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Polstertextilien gewinnen, da Heimarbeit Heimbüro-Umrüstungen antreibt
Bettwäsche dominierte im Jahr 2025 mit einem Anteil von 43,77 % am kanadischen Heimtextilienmarkt, während Polstertextilien bis 2031 voraussichtlich mit einer CAGR von 5,61 % wachsen werden. Haushalte erneuern Schlaf- und Wohnzimmer in einem stetigen Tempo, da Neubauten bezogen werden und bestehende Einheiten stufenweise renoviert werden. Der kanadische Heimtextilienmarkt profitiert von Ausstellungen und beratungsintensivem Verkauf in Geschäften, die die Materialauswahl für Bett-, Sofa- und Fensterkategorien vereinfachen. IKEAs wachsendes Netzwerk aus Plan- und Bestellpunkten ergänzt die Großflächenabdeckung, indem Schlaf- und Wohnzimmerplanungsservices näher an Kunden in Metropol- und Wachstumskorridoren gebracht werden. Innovationen bei Bettwäsche und Vorhängen orientieren sich an praktischen Bedürfnissen wie Verdunkelung, Wärmedämmung und hypoallergenen Eigenschaften, die den Premiumhandel im kanadischen Heimtextilienmarkt unterstützen.
Die Größe des kanadischen Heimtextilienmarktes für Polstertextilien soll bis 2031 mit einer CAGR von 5,61 % wachsen, begleitet von steigendem Bedarf an Heimarbeit und Heimunterhaltung. Beschaffungstrends im Gastgewerbe stärken auch Leistungsstoffe im weiteren Ökosystem, mit langlebigen Mischgeweben für häufige Waschzyklen. Spezialsortimente und kuratierte Online-Erlebnisse helfen Käufern, Fadenzahlen, Ausrüstungen und Webart zu navigieren, ohne für Funktionen zu viel zu bezahlen, die nicht zum Verwendungszweck passen. Einzelhändler balancieren Kernpreispunkte für Bettwäsche mit saisonalen Farb- und Texturaktualisierungen bei Decken und Akzentkissen. Diese Dynamiken heben den Kategoriemix an und halten den kanadischen Heimtextilienmarkt reaktionsfähig gegenüber sich verändernden Raumkonfigurationen.


Nach Material: Synthetikfasern schließen die Lücke zur Baumwolldominanz
Baumwolle hielt im Jahr 2025 einen Anteil von 56,25 %, während Synthetikfasern bis 2031 voraussichtlich mit einer CAGR von 4,93 % wachsen werden. Die Produktentwicklung betont Leistungsaspekte wie Knitterresistenz und schnelltrocknende Eigenschaften, die den Energieverbrauch und die Umlaufzeit beim Waschen reduzieren. In institutionellen Umgebungen unterstützen Mischkonstruktionen Langlebigkeit und Farbechtheit über Hunderte von Waschzyklen, was vorhersehbare Ersatzkalender aufrechterhält. Verbraucherorientierte Sortimente integrieren neue Zellulosemischungen und nachhaltig beschaffte Inputs, um das Griffgefühl zu verbessern, ohne die Langlebigkeit zu beeinträchtigen. Der kanadische Heimtextilienmarkt verschiebt sich hin zu verifizierten Materialien und Rückverfolgbarkeit, die Qualitätsaussagen stärken.
Die Größe des kanadischen Heimtextilienmarktes für Synthetikfasern soll bis 2031 mit einer CAGR von 4,93 % wachsen, da Beschaffungs- und Verbraucherpräferenzen auf pflegeleichte Vorteile konvergieren. Branchenupdates deuten auf engere Baumwollversorgungsbedingungen im Jahr 2025 hin, die Preisuntergrenzen und Mischentscheidungen beeinflussen und Wachstumspfade für Mischfasern unterstützen. Premium-Leinen und Wolle behalten eine eigenständige Nische in Bettwäsche, Decken und Dekorationsartikeln, wo natürliche Ästhetik und Thermoregulation wichtig sind, unterstützt durch regionale Faserinitiativen und Handwerkergemeinschaften. Der gesamte Materialmix bleibt diversifiziert und reagiert auf anwendungsspezifische Anforderungen in privaten und gewerblichen Endmärkten im kanadischen Heimtextilienmarkt.
Nach Endverbraucher: Gewerbliches Segment hinkt trotz Erholung des Gastgewerbes hinterher
Der Privatbereich entfiel im Jahr 2025 auf einen Anteil von 71,75 %, und eine stetige Haushaltsbildung untermauert die Basisnachfrage nach Bettwäsche, Handtüchern, Vorhängen und Akzenttextilien. Die Hotelleistung im Jahr 2025 trug in starken Monaten zu einem höheren Textilumschlag bei, obwohl Vergleiche später im Jahr eine Variabilität zwischen den Provinzen zeigten. Beschaffungsrichtlinien spezifizieren weiterhin langlebige Mischgewebe für industrielles Waschen, was den gewerblichen Mix hin zu Leistungskonstruktionen verschiebt. Der kanadische Heimtextilienmarkt verzeichnet inkrementelle institutionelle Gewinne, obwohl der Privatbereich den Großteil des Umsatzes im Prognosezeitraum antreibt.
Die Größe des kanadischen Heimtextilienmarktes für das gewerbliche Segment soll bis 2031 mit einer CAGR von 4,62 % wachsen, basierend auf aktualisierten Budgets, Einrichtungsauffrischungszyklen und compliance-getriebenen Produktspezifikationen. Lieferantennetzwerke für institutionelle Kategorien integrieren Nachhaltigkeitsstandards in Handtücher und Bettwäsche, was über die bloßen Stückkosten hinaus Mehrwert schafft. Privatkundenkanäle betonen saisonale Themen und Komfortmerkmale, die sowohl Ästhetik als auch Wohlbefinden unterstützen. Das Ergebnis ist ein ausgewogenes, aber privatkundengeführtes Nachfrageprofil im kanadischen Heimtextilienmarkt.
Nach Vertriebskanal: E-Commerce gewinnt Marktanteile trotz Offline-Dominanz
Offline-Kanäle erfassten im Jahr 2025 76,13 % des Umsatzes und verankern weiterhin haptische Produkterfahrung, gebündelte Raumplanung und Same-Day-Abholung in den meisten städtischen Zentren. Flaggschiff-Expansionen und lokalisierte Formate erweitern die Reichweite in Wachstumskorridoren, was den Kundenverkehr in Bettwäsche- und Badkategorien stabilisiert, wo Materialberührung und Drapierung wichtig sind. Markenkooperationen und lizenzierte Kollektionen verleihen Regalsets und Online-Shops im kanadischen Heimtextilienmarkt Unverwechselbarkeit.
Online-Kanäle sollen bis 2031 mit einer CAGR von 6,15 % wachsen, da Sortimentstiefe, Bewertungen und Lieferung die Konversion in Bettwäsche, Handtüchern und Fensterdekorationen verbessern. Die Kategoriestrategie und Logistikkapazitäten von Wayfair positionieren das Unternehmen, um Wiederholungskäufe in Bettwäsche und Dekoration zu erfassen, mit Zwei-Tage-Fulfillment bei Bestsellern, das den Kundenerwartungen entspricht. Grenzüberschreitende Zollbewertungen fügen für einige Plattformen Reibung hinzu, wie in gesetzlichen Einreichungen berichtet, was Anbieter in ihren Preismodellen antizipieren müssen. Der Kanalmix bleibt im kanadischen Heimtextilienmarkt omnichannel und profitiert von integrierten Treueprogrammen und lokalisiertem Fulfillment.
Geografische Analyse
Ontario behielt im Jahr 2025 mit einem Anteil von 35,31 % die Führungsposition, unterstützt durch die große installierte Basis der Provinz und eine tiefe Einzelhandelsabdeckung. Die Provinz verzeichnete im späten Jahr 2025 eine Variabilität bei Wohnungsbaugenehmigungen, was kurzfristige Besucherfrequenz und Nachbestellungsmuster für Heimtextilienkategorien beeinflusste. Die Größe des kanadischen Heimtextilienmarktes in British Columbia soll bis 2031 mit einer CAGR von 6,41 % steigen, und die Hotel- und Mehrfamilienhausdynamik der Region unterstützt weiterhin die Nachfrage nach Wäsche und Dekorationsartikeln im Jahr 2026. Quebecs Leistung bei Wohnungsbaukennzahlen im Jahr 2025 und seine Beschäftigungsgewinne in Textilmühlen verleihen dem provinziellen Ökosystem Tiefe, da sich Mühlen an öffentliche Beschaffung und Handelsbestimmungen unter dem CUSMA anpassen.
Das restliche Kanada konsolidiert eine diversifizierte Basis in Alberta, Saskatchewan, Manitoba und den atlantischen Provinzen. Märkte mit starker Ressourcen- und Tourismusexposition halten die Hotelnachfrage und den Wäscheumsatz aufrecht, wenn Veranstaltungen und Reisemuster sich stabilisieren. Die nationale Wohnungsbauaktivität in den Jahren 2024 und 2025 unterstützt Kern-Schlaf- und Badkategorien, wobei Mehrfamilienhausfertigstellungen Einzugspakete im kanadischen Heimtextilienmarkt untermauern. Auf lokale Einzugsgebiete zugeschnittene Einzelhandelserweiterungen, einschließlich Kleinformat-Planungsstudios, helfen, Zugang und Serviceniveaus in kleineren Metropolen aufrechtzuerhalten.
Politische Rahmenbedingungen umfassen nun die Priorisierung inländischer Inhalte für förderfähige Beschaffungen, was mit Mühlen übereinstimmt, die Rückverfolgbarkeit dokumentieren und ISO- und CSA-Standards für öffentliche Projekte erfüllen. Quebecs kommunale Verwertungsziele für Textilien fördern zudem Nachverbrauchersammel- und Wiederverwendungsinitiativen, die lokale Sortiments- und Beschaffungspraktiken im Laufe der Zeit beeinflussen können. Ontarios Größe, British Columbias Wachstumspfad und Quebecs Industriebasis bilden gemeinsam den Nachfrage- und Angebotskontext für den kanadischen Heimtextilienmarkt bis 2031.
Regulatorisches Umfeld
Der kanadische Heimtextilienmarkt wird durch Verbrauchersicherheits- und Pflichtangabenvorschriften geprägt. Health Canada verwaltet den Canada Consumer Product Safety Act (CCPSA) und überwacht die Brennbarkeitsanforderungen im Rahmen der Textile Flammability Regulations (SOR/2016-194), die üblicherweise mithilfe der Prüfmethode CAN/CGSB-4.2 No. 27.5 für die betreffenden Textilprodukte bewertet werden.
Kennzeichnungs- und Werbeaussagen werden durch den Textile Labelling Act und die Textile Labelling and Advertising Regulations geregelt, deren Durchsetzung durch das Competition Bureau (ISED) erfolgt. Vorgeschriebene Textilartikel müssen den Faseranteil (in Massenprozent) und die Identität des Händlers offenlegen, einschließlich der Verwendung einer CA-Identifikationsnummer, sofern zutreffend. Der Rahmen umfasst auch die Importkonformität, einschließlich der Verfahren zur Umetikettierung in Kanada, wenn Waren unsachgemäß gekennzeichnet eintreffen, was sich auf grenzüberschreitende Lieferketten und Marktplatzverkäufer auswirkt.
Wertschöpfungskettenanalyse
Die kanadische Wertschöpfungskette für Heimtextilien beginnt vorgelagert bei Fasern und Garnen, wobei Baumwolle und Synthetikfasern eine bedeutende Rolle spielen, geht dann über in die Gewebeherstellung und Veredelung, bevor die Umwandlung in Heimtextilkategorien wie Bettwäsche, Badtextilien, Fenstertextilien und Polsterbestandteile erfolgt. Die inländische Wertschöpfung konzentriert sich auf Quebec und Ontario in ausgewählten Fertigungs- und Verarbeitungsaktivitäten, während ein erheblicher Anteil der Fertigwaren importiert und anschließend über Massenhändler, Fachhändler und E-Commerce-Plattformen vertrieben wird. Compliance-Schritte, einschließlich Faseranteilskennzeichnung, Händleridentifikation und gegebenenfalls Brennbarkeitsanforderungen, erzeugen Prozessanforderungen in den Phasen Import, Verpackung und Verkaufsfertigkeit. Das Competition Bureau bietet außerdem Wege zur inländischen Umetikettierung unter bestimmten Bedingungen.
Nachgelagert stützt sich der Vertrieb auf nationale Einzelhändlernetzwerke, Online-Fulfillment und Business-to-Business-Kanäle für Gastgewerbe und Institutionen. Wäscherei- und Wäscheaufbereitungsbetriebe unterstützen kommerzielle Austauschzyklen und standardisierte Spezifikationen, darunter K-Bro Linen Inc., das 11 Verarbeitungsanlagen und zwei Vertriebszentren in ganz Kanada betreibt. Die Koordination der Branche und Standards werden durch Einrichtungen wie die Canadian Textile Industry Association (CTIA) und das Canadian General Standards Board (CGSB) unterstützt, die Beschaffungspraktiken, Zertifizierung und Produktanforderungen entlang der Kette beeinflussen.
Wettbewerbslandschaft
Der kanadische Heimtextilienmarkt ist mäßig fragmentiert, wobei Großmärkte, Facheinzelhändler und große E-Commerce-Plattformen bei Preis, Kuration und Komfort konkurrieren. Unternehmen nutzen Lizenzierungen und exklusive Kollektionen, um sich zu differenzieren und verdrängte Nachfrage von etablierten Marken zu erfassen. Die lizenzierte Hudson's Bay Stripes Collection von Canadian Tire erweitert den Markenwert über eine nationale Präsenz und nutzt eine große Treuebasis für den Abverkauf von Bettwäsche und Bad. IKEA erweitert weiterhin Planungsstudios für Schlaf- und Wohnzimmer, um Bon und Konversion durch beratungsintensiven Verkauf zu steigern. Fachgeschäfte investieren in städtische Märkte, um persönliche Erlebnisse und schnelles Fulfillment im kanadischen Heimtextilienmarkt zu verbessern.
Plattformanbieter skalieren Auswahl und Geschwindigkeit, während sie Compliance- und Zollfragen navigieren. Die Investorenmaterialien von Wayfair skizzieren Größe, Traffic und Logistikinfrastruktur, während gesetzliche Einreichungen CBSA-bezogene Gebühren detaillieren, die Preis- und Lagerplanung für importierte Waren informieren. Beschaffungspartner im Gastgewerbe richten Produktlinien an Umwelt- und Gebäudestandards aus, die für institutionelle Käufer relevant sind, was Mischverhältnisse und Ausrüstungschemikalien in Frottee und Bettwäsche beeinflusst. Diese strategischen Maßnahmen unterstützen Agilität über Preisstufen und Endmärkte im kanadischen Heimtextilienmarkt hinweg.
Unverwechselbare Designquellen bleiben ein Hebel für Premium-Positionierung. Kooperationen mit indigenen Künstlern verleihen Dekorations- und Bettwäschekollektionen einzigartige Drucke und Erzählwert, unterstützt durch Großhändler und Handwerkermarken, die seit 2024 nationale Bekanntheit aufgebaut haben. Nachhaltigkeitsorientierte Materialinnovationen, einschließlich Naia-basierter Mischgewebe, bieten einen weiteren Differenzierungspfad, den Drittanbieter-Zertifizierungen im Einzelhandel validieren können. Zusammen stärken diese Ansätze den Markenwert und stärken das Wertversprechen im kanadischen Heimtextilienmarkt sowohl in der privaten als auch in der gewerblichen Nachfrage.
Marktführer der kanadischen Heimtextilienbranche
IKEA Group
Hudson's Bay Company
Canadian Tire Corporation
Sleep Country Canada Holdings Inc.
Simons
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Umweltfreundliche und lokal positionierte Textilien haben klarere Kommerzialisierungswege, wenn Käufer Angaben verifizieren können und Lieferanten die Rückverfolgbarkeit für die Beschaffung dokumentieren können. Das Canadian Green Textile Label der CTIA bietet Herstellern und Marken einen strukturierten Weg, um kohlenstoffärmere Produkte zu differenzieren, und baut auf früheren Vergleichsarbeiten auf, darunter eine 2022 durchgeführte Pilotstudie, auf die die CTIA verweist, die den CO2-Fußabdruck nordamerikanischer Anlagen gegenüber internationalen Zentren vergleicht. Die föderale Beschaffungsrichtung, wie die Buy Canadian Policy, schafft zudem einen praktischen Nachfragehebel für qualifizierte inländische Lieferanten, die Dokumentations- und Standarderwartungen erfüllen können.
Chancen ergeben sich auch in Programmen und Produktlinien, die darauf ausgelegt sind, die Importabhängigkeit zu verringern und die Versorgungskontinuität zu verbessern, angesichts des Umfangs importierter Heimtextilien. Handelsberichte, die in der Branchenberichterstattung zitiert werden, weisen darauf hin, dass die kanadischen Heimtextilimporte zwischen Januar und November 2025 2.135,42 Millionen CAD erreichten, wobei China einen Anteil von 36,15% hielt, was die adressierbare Substitutionschance für ausgewählte Kategorien und Handelsmarkenprogramme unterstützt. Staatlich orientierte Dekarbonisierungsbemühungen wie die Net-Zero Challenge, die auf Netto-Null-Emissionen bis 2050 abzielt, schaffen zusätzliche Anreize für Werke, Verarbeiter und Marken, in kohlenstoffärmere Prozesse und messbare Produktmerkmale zu investieren, die über Einzelhandels- und institutionelle Kanäle beworben werden können.
Aktuelle Branchenentwicklungen
- April 2026: Canadian Tire Corporation kündigte die Hudson's Bay Stripes Summer 2026 Collection an, ein 32-teiliges Sortiment, das Outdoor-Textilien wie Zierkissen und Decken umfasst, mit Markteinführung zum 1. Mai 2026. Damit wurde das Stripes-Angebot über die Kernbereiche Bettwäsche und Bad im Innenbereich hinaus auf saisonale Einsatzmöglichkeiten erweitert, die Wiederholungskäufe und höhere Sichtbarkeit während der Hauptshoppingzeiten unterstützen.
- Dezember 2025: IKEA Canada eröffnete einen Plan and Order Point in Abbotsford, British Columbia, mit Inspirationen aus den Kategorien Schlafzimmer, Badezimmer und Wohnzimmer sowie Beratungsdienstleistungen vor Ort. Das Format unterstützt die lokalisierte Planung für textilintensive Räume und hilft, Nachfrage dort zu erschließen, wo ein Geschäft in voller Größe nicht der primäre Kontaktpunkt ist.
- April 2024: K-Bro Linen Inc. erweiterte seine internationale Geschäftstätigkeit durch die Übernahme von Shortridge, einem in Großbritannien ansässigen Wäscheanbieter. Die Übernahme stärkte den Umfang und die betriebliche Leistungsfähigkeit in der Wäscheaufbereitung und unterstützte die institutionelle Textilnachfrage durch eine diversifiziertere Verarbeitungskapazität und Beschaffungsreichweite.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der Heimtextilprodukte, die für den Haushaltsgebrauch in Kanada verkauft werden, über die wichtigsten Kategorien wie Bettwäsche, Badtextilien, Küchentextilien, Vorhänge und Polsterstoffe.
Ausgeschlossene Bereiche: Wir schließen Bekleidungstextilien, Industrie- und Technische Textilien sowie nicht-textile Heimdekorationsartikel wie Möbel, Beleuchtung und Hartbodenbeläge aus.
Übersicht der Segmentierung
- Nach Anwendung
- Bettwäsche
- Badetextilien
- Küchentextilien
- Polstertextilien
- Sonstige
- Nach Material
- Baumwolle
- Leinen
- Synthetikfasern
- Sonstige Materialien (Wolle, Hanf, Seide, Jute, Bambus)
- Nach Endverbraucher
- Privat
- Gewerblich
- Nach Vertriebskanal
- Offline
- Großmärkte (Verbrauchermärkte/Supermärkte)
- Heimwerkermärkte
- Fachgeschäfte
- Sonstige Offline-Kanäle
- Online
- Offline
- Nach Geografie
- Ontario
- Quebec
- British Columbia
- Rest Kanadas
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um das Ausgangsbild der Nachfrage für Kanada zu erstellen und zu bestätigen, wie sich die Kategorie im Verhältnis zu Wohnungsbauaktivität und Verbraucherausgaben entwickelt. Öffentliche Quellen, die zur Verankerung dieser Inputs beitrugen, umfassten Statistics-Canada-Tabellen zu Haushaltsausgaben und Einzelhandel, die Canada Border Services Agency und Zollhandelsstatistiken für Textilimporte, die Bank of Canada für den Inflationskontext sowie die Zolltarifpläne und Produktdefinitionen der kanadischen Regierung.
Wir haben zudem Geschäftsberichte, Investorenpräsentationen und Einzelhändler-Updates ausgewertet, um Preisrichtung und Kategoriemix zu verstehen, zum Beispiel wie sich Bettwäsche- und Badartikel im Vergleich zu dekorativen Segmenten verändern. Patentdatenbanken wurden geprüft, um Material- und Veredelungstrends zu erkennen, die die Premiumisierung beeinflussen können, und eine Datenbank auf Sendungsebene für Import und Export wurde selektiv genutzt, um die Richtung der Einfuhrvolumen zu überprüfen. Diese Quellen sind nicht erschöpfend, und zusätzliche öffentliche Referenzen wurden während der Studie zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um die Annahmen aus der Sekundärforschung zu Kategoriemix, Preisgestaltung und der Rolle von Werbeaktionen gegenüber regulären Preisen zu überprüfen. Wir sprachen mit Befragten aus Lieferanten, Markeninhabern, Vertriebspartnern sowie Einzelhandels- und Online-Kanalteilnehmern, und die Diskussion umfasste landesweite Nachfragemuster in Kanada sowie, wo relevant, Unterschiede im Kaufverhalten auf Provinzebene. Wo sich Lücken in Handelsdaten oder Einzelhandelsberichten zeigten, wurden Anschlussfragen genutzt, um den Volumentrend mit realistischen Preisbewegungen abzustimmen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 15% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 37% |
| Kleinere Akteure: 20% | Manager: 48% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, der die Nachfrage in Kanada anhand von Haushaltskonsumsignalen und Einzelhandelskategorie-Zuordnung rekonstruiert, die anschließend mit der Importintensität für wichtige Textillinien abgeglichen wird. Sobald der Nachfragepool festgelegt ist, wird er anhand praktischer Indikatoren wie Haushaltszahl und Neubildung von Haushalten, Wohnungswechsel und Renovierungsaktivität, Online-Anteil bei Haushaltswaren und beobachteter Preisinflation für textilintensive Warenkörbe aufgeteilt.
Um die Gesamtwerte realistisch zu halten, gleichen wir das Ergebnis anschließend mit selektiven Bottom-up-Prüfungen ab, wie beispielsweise stichprobenartigen durchschnittlichen Verkaufspreisbändern multipliziert mit plausiblen Absatzmengen für Schlüsselkategorien, sowie Kanalprüfungen zu Werbeaktionstiefe und Nachschubzyklen. Wo Produktlinien eine schwächere öffentliche Sichtbarkeit aufweisen, einschließlich Handelsmarken und kleinerer Importeure, schließen wir Lücken durch Nutzung der Richtung von Handelscodes, der Breite des Einzelhandelssortiments und interviewbasierter Mixannahmen und passen anschließend an den Gesamtnachfragepool an.
Für die Prognose wird eine Szenarioanalyse rund um Wohnungsbau und diskretionäre Ausgaben verwendet, gefolgt von einem Glättungsschritt, damit die Jahresergebnisse nicht ohne klaren Treiber springen. Der endgültige Verlauf wird verfeinert, nachdem die Schlüsseleingaben mit den Erwartungen der Branchenteilnehmer zu Preisgestaltung, Ersatzzyklen und Online-Durchdringung in Kanada abgestimmt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Importwertrichtung, Einzelhandelsumsatzdynamik und Inflation für wohnbezogene Kategorien überprüft und dann auf Ausreißer auf Kategorie- und Kanalebene untersucht. Bewegt sich eine Variable auf eine Weise, die das Gesamtbild stört, werden die Annahmen überarbeitet und, falls nötig, Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchlaufen Modell und schriftliche Darstellung mehrere Analystenprüfungsschritte, damit Definitionen, Berechnungen und Logik konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, wie starken Zollverschiebungen, größeren Inflationsschwankungen oder plötzlichen Nachfrageschocks. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Sichtweise die aktuellsten verfügbaren Daten widerspiegelt.
Vergleich der Marktgröße für kanadische Heimtextilien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Heimtextilien in Kanada können weit voneinander abweichen, da die Abgrenzung des Anwendungsbereichs unterschiedlich gezogen wird und weil die Preisgestaltung unterschiedlich behandelt wird, wenn sich Inflation und Werbeaktionen schnell ändern. Auch die Jahresangabe spielt eine Rolle, da manche Quellen ein Kalenderjahr angeben, während andere ein Basisjahr verwenden und dann ein bereits angepasstes laufendes Jahr zeigen.
Die Vergleichstabelle zeigt eine Streuung, die größtenteils dadurch erklärt wird, was jede Quelle als Heimtextilien zählt und wie sie mit angrenzenden Kategorien umgeht. Im Modell von Mordor Intelligence werden nur textilbasierte Heimprodukte gezählt, während Artikel wie Hartbodenbeläge und breitere Heimdekorationsbündel ausgeschlossen werden, und die Preisbewegung wird anhand beobachteter Inflation und Interviewprüfungen normalisiert, statt eines einzelnen pauschalen Aufschlags.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,29 Mrd. USD (2026) | |
| Fachzeitschrift A | 3,90 Mrd. USD (2026) | Verwendet einen breiteren Warenkorb, der Teppiche, teppichähnliche Beläge und nicht-textile Dekorationszusätze einschließen kann, und verfolgt häufig den Einzelhandelsumsatz zum Verkaufspreis, ohne konsequent Werbeaktionen vom zugrunde liegenden Preis zu trennen. |
| Regionale Beratungsgesellschaft B | 2,75 Mrd. USD (2026) | Stützt sich stark auf reine Importsignale und wendet konservative Erfassungsraten an, was lokal vertriebene Lagerbestände sowie inländisch hergestellte oder veredelte Artikel unterzählen kann, insbesondere bei Handelsmarkenlinien. |
Insgesamt lassen sich die Unterschiede auf drei praktische Entscheidungen zurückführen: welche Produkte innerhalb der Abgrenzung liegen, wie die Preisgestaltung in einer inflationären Phase angepasst wird, und ob Handelsströme als vollständiger Näherungswert für den Konsum behandelt werden. Durch die Anbindung des Modells an wiederholbare Nachfrageindikatoren und den anschließenden Abgleich mit der Kanalrealität bleibt die Schätzung nachvollziehbar und in Planungsdiskussionen leichter zu vertreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Heimtextilienmarkt derzeit und wie sind die Wachstumsaussichten?
Die Größe des kanadischen Heimtextilienmarktes beträgt im Jahr 2026 3,29 Milliarden USD und soll bis 2031 bei einer CAGR von 4,58 % einen Wert von 4,12 Milliarden USD erreichen.
Welche Anwendungskategorie führt die Nachfrage in Kanada an?
Bettwäsche führt im Jahr 2025 mit einem Anteil von 43,77 %, während Polstertextilien mit einer CAGR von 5,61 % bis 2031 das am schnellsten wachsende Segment darstellen.
Wie verschieben sich die Materialien im kanadischen Heimtextilienmarkt?
Baumwolle bleibt mit einem Anteil von 56,25 % das größte Material, während Synthetikfasern mit einer CAGR von 4,93 % bis 2031 am schnellsten wachsen, angetrieben durch Langlebigkeit und pflegeleichte Vorteile.
Welche Kanäle werden bis 2031 das stärkste Wachstum verzeichnen?
Offline bleibt im Jahr 2025 mit einem Anteil von 76,13 % dominant, während Online bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen wird, unterstützt durch skalierte Logistik und erweiterte Sortimente.
Welche Provinz ist der größte Käufer von Heimtextilien?
Ontario hält einen Anteil von 35,31 %, während British Columbia voraussichtlich das schnellste Wachstum mit einer CAGR von 6,41 % bis 2031 verzeichnen wird.
Welche politischen Änderungen sind für inländische Lieferanten am relevantesten?
Die Buy Canadian Policy priorisiert inländische Inhalte bei förderfähigen Bundesbeschaffungen, stimmt mit CSA- und ISO-Standards überein und unterstützt qualifizierte Mühlen und Verarbeiter.
Seite zuletzt aktualisiert am:



