
Marktgröße und Marktanteil für Fungizid-Saatgutbehandlung bei Sojabohnen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
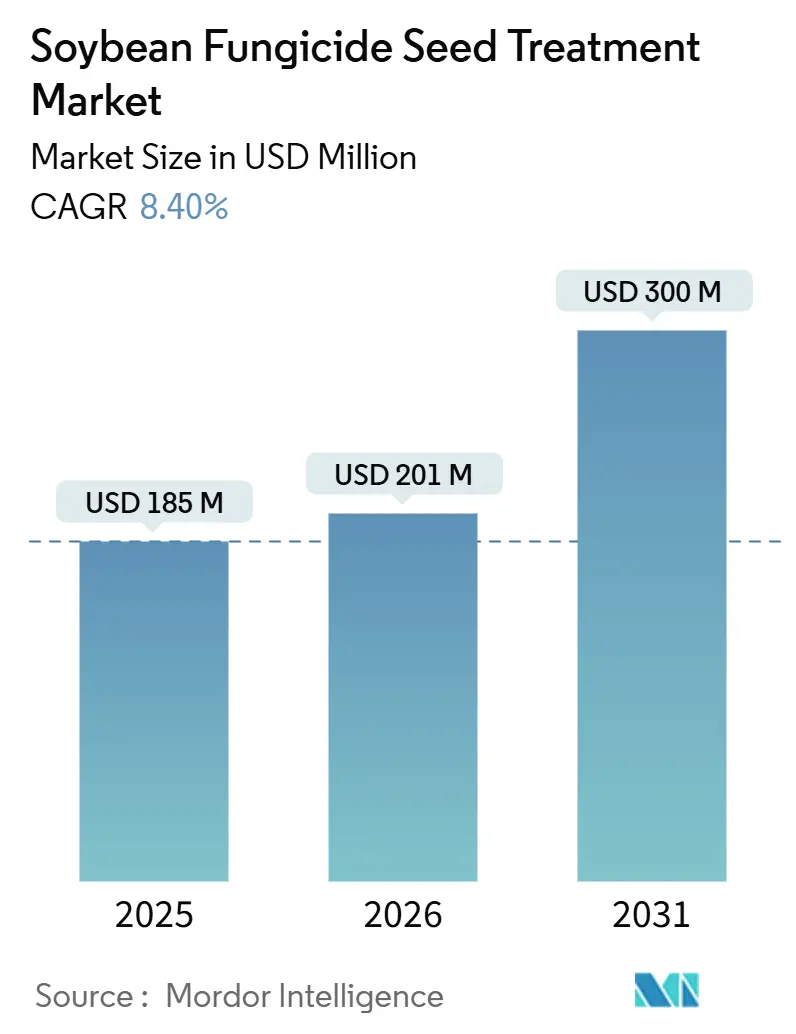
| Marktgröße (2026) | 201 Millionen US-Dollar |
| Marktgröße (2031) | 300 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
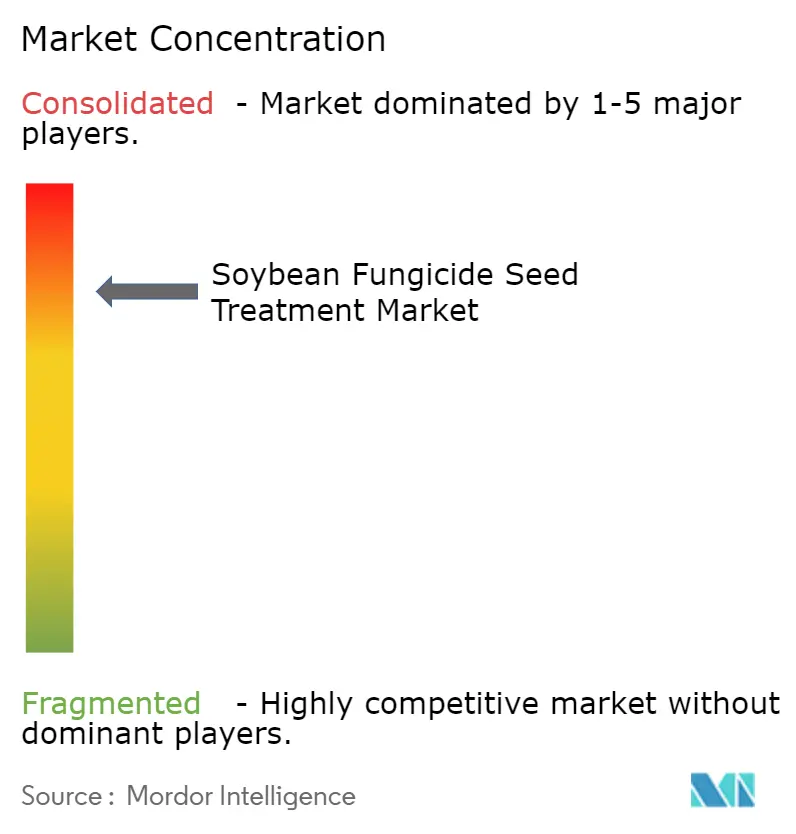
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fungizid-Saatgutbehandlung bei Sojabohnen von Mordor Intelligence
Der Markt für Fungizid-Saatgutbehandlung bei Sojabohnen wurde im Jahr 2025 auf 185 Millionen USD geschätzt und soll von 201 Millionen USD im Jahr 2026 auf 300 Millionen USD bis 2031 wachsen, was einer CAGR von 8,4 % von 2026 bis 2031 entspricht. Dieser Trend verdeutlicht einen bedeutenden Wandel in der Art und Weise, wie Landwirte das Ertragspotenzial vor der Aussaat schützen. Er wird durch die Kombination aus fungizidresistenten Erregerstämmen und Fortschritten bei Präzisionsbeschichtungstechnologien vorangetrieben, die die Effizienz der Wirkstoffabgabe verbessern. Die kontinuierliche Evolution von Erregern übertrifft die Wirksamkeit von Chemikalien mit einem einzigen Wirkmechanismus, was Landwirte dazu veranlasst, Mehrfachwirkstoffbeschichtungen einzusetzen. Diese Beschichtungen kombinieren Phenylamide, Strobilurine und chemische Antagonisten, um eine erfolgreiche Bestandsetablierung in den kritischen frühen Phasen nach der Aussaat zu gewährleisten. Präzisionstrommel-, elektrostatische und plasmagestützte Beschichtungsanlagen sorgen für eine gleichmäßige Abdeckung, reduzieren den Wirkstoffverlust und stärken das Wertversprechen sowohl für große kommerzielle Verarbeiter als auch für kleinere regionale Aufbereiter.
Wichtigste Erkenntnisse des Berichts
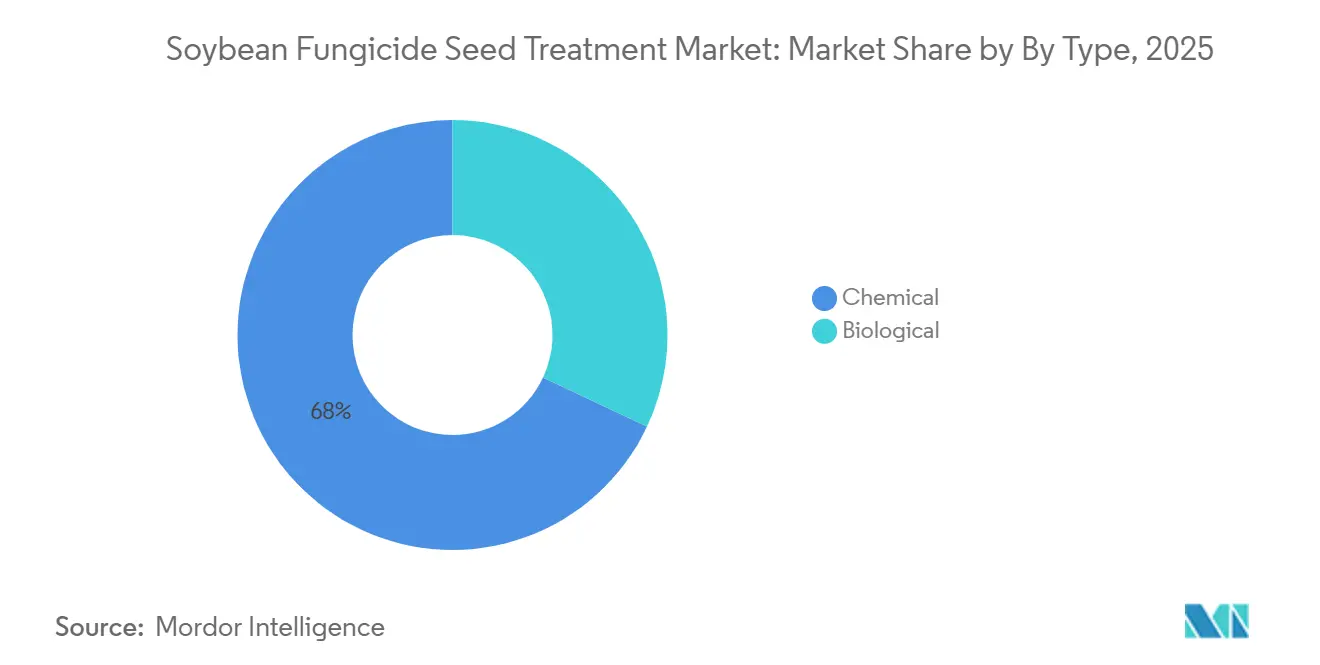
- Nach Typ hielten chemische Formulierungen im Jahr 2025 den größten Marktanteil von 68 % am Markt für Fungizid-Saatgutbehandlung bei Sojabohnen, und der biologische Typ soll von 2026 bis 2031 mit der schnellsten CAGR von 9,3 % wachsen.
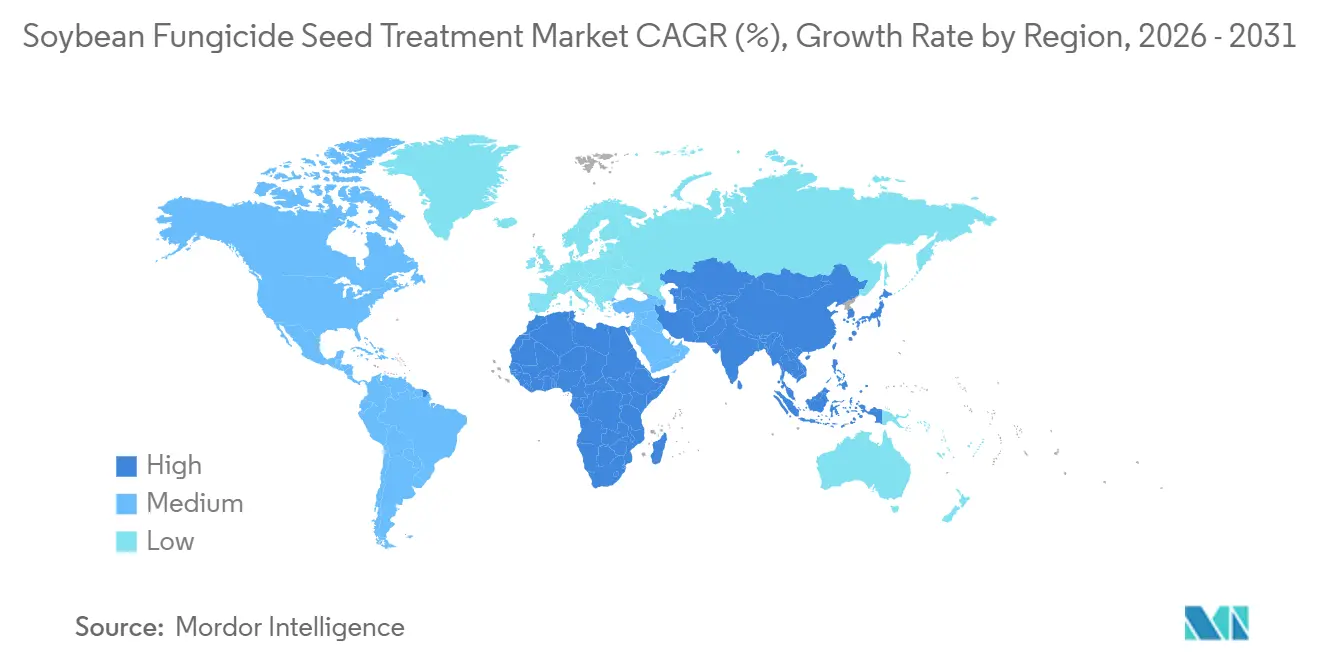
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 der größte Marktanteil von 34 % am Markt für Fungizid-Saatgutbehandlung bei Sojabohnen, und die Marktgröße im Asien-Pazifik-Raum soll von 2026 bis 2031 mit der schnellsten CAGR von 9,8 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit fungizidresistenter Phytophthora sojae-Stämme | +1.8% | Nordamerika, Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach hochwertigen Ernteerträgen | +1.5% | Global | Langfristig (≥4 Jahre) |
| Staatliche Subventionen für die Einführung von Saatgutbehandlungen | +1.2% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Ausweitung von Kaltplasma-Beschichtungstechnologien | +0.9% | Nordamerika, Europa und früher Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einsatz von drohnengestützter Saatgutpelletierung | +0.7% | Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Integration von RNA-basierten Fungiziden in Saatgutbehandlungsstapel | +1.1% | Global, angeführt von Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit fungizidresistenter Phytophthora sojae-Stämme
Felderhebungen haben mehrere Phytophthora sojae-Pathotypen identifiziert, die in der Lage sind, langjährige Rps-Gene zu überwinden, die genetische Resistenz zu verringern und Landwirte zur Anwendung von Mehrfachwirkmechanismus-Saatgutbehandlungen zu bewegen. Die Variabilität beschleunigt die Einführung gestapelter Chemikalien, die Phenylamide mit Ethaboxam und biologischen Antagonisten kombinieren. Darüber hinaus haben südamerikanische Forscher azoxystrobinresistentes Colletotrichum truncatum gemeldet, was den Bedarf an neuen Wirkstoffen unterstreicht. Erregerpopulationen entwickeln sich schneller als die Einführung neuer Wirkstoffe auf dem Markt, was Landwirte dazu veranlasst, Saatgutbehandlungen mit mehreren Wirkmechanismen einzusetzen.
Wachsende Nachfrage nach hochwertigen Ernteerträgen
Exporteure sehen sich mit strengeren Vorschriften zu Mykotoxinen und Proteinvariabilität konfrontiert, was die Saatgutbehandlung zu einer unverzichtbaren Qualitätssicherungsmaßnahme macht. So lehnen chinesische Importeure häufig Lieferungen ab, die Deoxynivalenol-Gehalte von mehr als 1 Teil pro Million aufweisen – ein Risiko, das durch das Management von Fusarium-Infektionen während der Keimung gemindert wird. In Argentinien haben Erzeuger, die auf Premiumverträge mit europäischen Ölmühlen abzielen, Saatgutbehandlungspraktiken in Vermehrungsbeständen standardisiert. Laut Saatgutunternehmen werden die meisten Basispartien mittlerweile behandelt, um die Sortenechtheit zu gewährleisten.
Staatliche Subventionen für die Einführung von Saatgutbehandlungen
Laut dem Landwirtschaftsministerium der Vereinigten Staaten erstatten klimafreundliche Landwirtschaftsprogramme in den Vereinigten Staaten die Kosten für biologische Saatgutbehandlungen und Präzisionsbeschichtungsanlagen teilweise zurück, was die Einstiegshürden für kleine Betriebe senkt. Diese Initiativen fördern die frühzeitige Einführung. Die meisten Anreize sind jedoch so konzipiert, dass sie innerhalb von fünf Jahren auslaufen, sodass Lieferanten greifbare betriebliche Erträge nachweisen müssen. In Europa beschränken Pilotprogramme die Förderfähigkeit auf risikoarme oder biologische Wirkstoffe und verlagern das Portfolio schrittweise weg von Triazolen. Der vorübergehende Charakter dieser Subventionen führt zu einem raschen, frontlastigen Marktwachstum.
Ausweitung von Kaltplasma-Beschichtungstechnologien
Kaltplasma-Saatgutbehandlungstechnologien werden zunehmend bei der Fungizidanwendung bei Sojabohnen eingesetzt, da sie die Saatgutleistung verbessern und die Erregerlast reduzieren, ohne chemische Rückstände zu hinterlassen. Untersuchungen zeigen, dass die Kaltplasmabehandlung die Keimungsrate von Sojabohnensaatgut um bis zu 14,66 % und die Vigourindizes um 63,33 % verbessern kann, was zu einer besseren Bestandsetablierung in frühen Wachstumsstadien und einer geringeren Krankheitsanfälligkeit beiträgt. [1]. Kompatibilitätstests zeigen, dass die Plasma-Vorbehandlung die biologische Haftung verbessert und diese Technologie als potenzielle Verbindung zwischen synthetischen und mikrobiellen Ansätzen positioniert. Eine breitere Einführung wird von der Durchsatzeffizienz und nachgewiesenen Ertragssteigerungen abhängen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Negative Auswirkungen chemischer Fungizide auf die Bodenmikrobiota | −0.8% | Global, besonders ausgeprägt in ökologischen und regenerativen Systemen | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften für Agrochemikalien | −1.1% | Europa, Nordamerika und der sich ausdehnende Asien-Pazifik-Raum | Langfristig (≥4 Jahre) |
| Lieferkettenvolatilität bei wichtigen Triazol-Wirkstoffen | −0.6% | Global, konzentriert auf Beschaffung im Asien-Pazifik-Raum | Kurzfristig (≤2 Jahre) |
| Wahrnehmung von Phytotoxizität durch Landwirte in Böden mit geringem organischen Anteil | −0.5% | Nordamerikanische Great Plains und Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Negative Auswirkungen chemischer Fungizide auf die Bodenmikrobiota
Der Einsatz chemischer Fungizid-Saatgutbehandlungen im Sojaanbau stößt aufgrund ihrer negativen Auswirkungen auf nützliche Bodenmikrobiota, insbesondere stickstoffbindende Rhizobium-Arten, auf zunehmende Einschränkungen. Diese Fungizide können die Wurzelknöllchenbildung beeinträchtigen und dadurch die Effizienz der biologischen Stickstofffixierung verringern. Laut einer in Bioscience veröffentlichten Studie wiesen mit Fungiziden behandelte Sojabohnensamen einen Rückgang der Wurzelknöllchen um 36 % auf, was die Pflanzen-Mikroben-Symbiose und die Nährstoffaufnahme negativ beeinflusste [2]. Diese Verringerung kann die Erträge in nährstoffarmen Böden einschränken, was zu einer verstärkten regulatorischen Kontrolle führt und die Einführung mikrobiomfreundlicher oder biologischer Saatgutbehandlungsalternativen vorantreibt.
Strenge Vorschriften für Agrochemikalien
Die Farm-to-Fork-Strategie zielt auf eine Reduzierung des Einsatzes synthetischer Pestizide um 50 % bis 2030 ab, wobei mehrere Triazole bereits schrittweise aus dem Verkehr gezogen werden [3]. In den Vereinigten Staaten haben Neubewertungen der Umweltschutzbehörde die Anwendungsgrenzen für Mefenoxam gesenkt, was die Compliance-Kosten erhöht. Kleinere Saatgutunternehmen stehen vor Herausforderungen bei der Erstellung von Dossiers für mehrere Rechtssysteme, was die weitere Konsolidierung in multinationale Portfolios vorantreibt. Biologische Mittel profitieren von weniger strengen regulatorischen Anforderungen. Allerdings bestehen in Hochdruckumgebungen weiterhin Wirksamkeitsherausforderungen. Infolgedessen schränken regulatorische Entwicklungen weiterhin die Wachstumschancen für das synthetische Segment ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Chemische Dominanz trifft auf wachsende biologische DynamikChemische Formulierungen hatten im Jahr 2025 den größten Marktanteil von 68 % am Markt für Fungizid-Saatgutbehandlung bei Sojabohnen. Gleichzeitig soll die Marktgröße des biologischen Segments von 2026 bis 2031 mit der schnellsten CAGR von 9,3 % wachsen. Triazol- und Phenylamid-Kombinationen werden aufgrund ihrer umfangreichen Feldgeschichte, Kosteneffizienz pro Hektar und breiten regulatorischen Zulassungen weiterhin häufig zur Bekämpfung von Phytophthora und Rhizoctonia eingesetzt, was sie zu einem Grundpfeiler bei Rohstoffkulturen macht. Resistenzbedenken in Brasilien und den Vereinigten Staaten treiben jedoch die Einführung von Rotations- und Stapelpraktiken voran und ermutigen Landwirte, auf hochwertige Mehrfachwirkstoffmischungen umzusteigen.
Biologische Saatgutbehandlungen umfassen lebende Mikroben wie Bacillus und Trichoderma sowie fermentationsbasierte Metaboliten. Beispiele wie Corteva Agrisciences Pseudomonas-basiertes Lumisena und Syngentas Bacillus-basiertes Saltro verdeutlichen die wachsende Einführung leistungsstarker Biofungizide. Fortschritte bei Einkapselungstechnologien, wie Alginatmatrizen, haben die Haltbarkeit und die Lebensfähigkeit auf dem Saatgut verbessert. Wenn sich die Wirksamkeit weiter verbessert, könnten biologische Saatgutbehandlungen bis 2031 einen vergleichbaren Marktanteil erreichen, was den Wettbewerb auf Unternehmen mit umfangreichen mikrobiellen Bibliotheken und großtechnischen Fermentationskapazitäten verlagern würde.

Geografische Analyse
Markt für fungizide Saatgutbehandlung bei Sojabohnen in Nordamerika
Nordamerika hatte im Jahr 2025 mit 34 % den größten Marktanteil bei den Einnahmen aus der fungiziden Saatgutbehandlung bei Sojabohnen, angetrieben durch weit verbreitete Beschichtungspraktiken im Corn Belt und in den Prärieprovinzen. Das Wachstum bis 2031 wird aufgrund gesättigter Anbauflächen als moderat prognostiziert. Dennoch sind Premiumisierungstendenzen erkennbar, da Verarbeiter Atmosphärendruck-Kaltplasmaanlagen einsetzen, die die Keimung verbessern und den Einsatz synthetischer Mittel reduzieren. Darüber hinaus erleichtern Subventionen im Rahmen der klimafreundlichen Landwirtschaft den Übergang zu biologischen und präzisionsapplizierten Kombinationsprodukten und tragen dazu bei, die Einnahmen zu stabilisieren, auch wenn sich die bepflanzten Hektarflächen einpendeln.
Markt für fungizide Saatgutbehandlung bei Sojabohnen in der Asien-Pazifik-Region und Südamerika
Der Markt im asiatisch-pazifischen Raum wird voraussichtlich mit dem schnellsten CAGR von 9,8 % von 2026 bis 2031 wachsen, da Landwirte Herausforderungen wie asiatischen Sojabonenrost, Phytophthora-Wurzelfäule und Diaporthe-Stängelkrebs begegnen. Indien und China befinden sich in früheren Adoptionsphasen mit niedrigeren Durchdringungsraten. Staatliche Initiativen, die Kleinbauern subventioniertes behandeltes Saatgut bereitstellen, tragen jedoch dazu bei, diesen Rückstand aufzuholen. In Brasilien, wo bereits etwa drei Viertel des Sojabohnensaatguts beschichtet sind, unterstützt der steigende Krankheitsdruck in Regionen wie Mato Grosso und Paraná ein anhaltendes Mengenwachstum, begleitet von einem Wandel hin zu Mehrwirkstoff- oder biologischen Produkten.
Markt für fungizide Saatgutbehandlung bei Sojabohnen in der EMEA-Region
Für Europa sowie den Nahen Osten und Afrika wird ein langsameres Wachstum prognostiziert, bedingt durch kleinere Sojaanbauflächen und strengere Rückstandsvorschriften im Rahmen der Farm-to-Fork-Strategie, die mehrere Triazole schrittweise auslaufen lässt. In Europa sind Bio- und Integrierter-Pflanzenschutz-Erzeuger in Ländern wie Deutschland, Frankreich und Italien frühe Anwender mikrobieller Beschichtungen von BASF SE Agricultural Solutions und Novozymes, obwohl die Gesamtmengen begrenzt bleiben. In Afrika sind bewässerungsabhängige Regionen in Ägypten und Südafrika auf Saatgutbehandlungen angewiesen, um hohen Erregerdruck zu mindern, während die Türkei als Formulierungszentrum für benachbarte Märkte aufstrebt.
Wettbewerbslandschaft
Die fünf größten Unternehmen, darunter Syngenta Group Co., Ltd., Bayer AG, BASF SE, Corteva, Inc. und UPL Limited, beherrschten im Jahr 2025 gemeinsam einen hochkonzentrierten Anteil am globalen Umsatz durch umfangreiche Wirkstoffportfolios, langfristige Saatgutunternehmensallianzen und breite regulatorische Dossiers. Ihre Flaggschiff-Stapel kombinieren Triazole, Strobilurine und Succinatdehydrogenase-Inhibitoren, um die Wirksamkeit gegenüber sich verändernden Erregerpopulationen aufrechtzuerhalten – ein Vorteil, den kleinere Wettbewerber nur schwer kosteneffizient replizieren können.
Die Wettbewerbsintensität steigt, da risikokapitalfinanzierte biologische Spezialisten wie GreenLight Biosciences Inc. und Valent U.S.A. LLC mikroben- und dsRNA-basierte Beschichtungen vermarkten, die rückstandssensible Exportkanäle bedienen [4]. Etablierte Unternehmen begegnen dem durch Akquisitionen und Lizenzierungen. BASF SE erweitert seine biologischen Saatgutbehandlungskapazitäten durch den Bau einer neuen Fermentationsanlage in Deutschland. Diese Anlage, die für die Produktion biologischer Fungizide und Saatgutbehandlungsprodukte ausgelegt ist, soll in der zweiten Hälfte des Jahres 2025 in Betrieb gehen.
Prozessinnovation ist ein Bereich mit wachsendem Fokus. Derzeit nutzt nur ein geringer Anteil des globalen Saatgutvolumens drohnengestützte variable Pelletierung oder plasmabasierte Oberflächenaktivierung. Diese Technologien helfen jedoch, den Wirkstoffverlust zu reduzieren und die Dosierung basierend auf dem Bodenrisiko anzupassen. Unternehmen, die proprietäre Wirkstoffe mit Geräteplattformen integrieren, sind gut positioniert, um Serviceumsätze zu generieren und Wechselkosten zu etablieren. So verdeutlichen Syngentas Patentanmeldungen für Ton-Nanoschicht-Träger für dsRNA die zunehmende strategische Bedeutung der Abgabewissenschaft neben der Molekülentdeckung.
Marktführer in der Branche für Fungizid-Saatgutbehandlung bei Sojabohnen
-
Syngenta Group Co., Ltd.
-
Bayer AG
-
BASF SE
-
Corteva, Inc.
-
UPL Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für fungizide Saatgutbehandlung bei Sojabohnen Unternehmen in diesem Bericht
- Syngenta Group Co., Ltd.
- Bayer AG
- BASF SE
- Corteva, Inc.
- UPL Limited
- Sumitomo Chemical Company, Limited
- FMC Corporation
- Nufarm Limited
- Novozymes A/S
- Pro Farm Group Inc.
- Valent U.S.A. LLC
Neueste Industrielle Entwicklungen in Markt für fungizide Saatgutbehandlung bei Sojabohnen
- September 2023: BASF SE führte Poncho Votivo Precise ein, eine Saatgutbehandlungslösung, die biologische und chemische Komponenten kombiniert. Dieses Produkt bietet Frühphasenschutz gegen Schädlinge und Krankheiten und verbessert die Saatgutbehandlungsprogramme für Sojabohnen.
- September 2023: Corteva Inc. führte das Fungizid-Saatgutbehandlungsmittel LumiTreo ein, eine Lösung mit drei Wirkmechanismen, die entwickelt wurde, um frühe Sojabohnenkrankheiten wie Auflaufkrankheiten und Wurzelfäule zu bekämpfen und damit die Bestandsetablierung zu verbessern.
- März 2021: Syngenta Group Co., Ltd. gab die US-Zulassung des Fungizid-Saatgutbehandlungsmittels VAYANTIS bekannt, das für Kulturen wie Sojabohnen entwickelt wurde, um frühe Krankheiten wie Pythium und Phytophthora zu bekämpfen.
Berichtsumfang des globalen Marktes für Fungizid-Saatgutbehandlung bei Sojabohnen
Die Fungizid-Saatgutbehandlung bei Sojabohnen umfasst die Anwendung von Fungiziden auf Sojabohnensaatgut vor der Aussaat. Dieser Prozess schützt das Saatgut in den frühen Wachstumsstadien vor boden- und saatgutbürtigen Pilzkrankheiten. Er unterstützt eine bessere Keimung, verbessert die Bestandsetablierung und trägt dazu bei, den Ertrag zu steigern, indem krankheitsbedingte Verluste im Sojaanbau minimiert werden. Der Marktbericht für Fungizid-Saatgutbehandlung bei Sojabohnen ist nach Typ (Chemisch und Nicht-Chemisch/Biologisch) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika) segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Chemisch |
| Nicht-Chemisch/Biologisch |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Vietnam | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Typ | Chemisch | |
| Nicht-Chemisch/Biologisch | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Vietnam | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fungizid-Saatgutbehandlung bei Sojabohnen heute?
Der Markt soll im Jahr 2026 auf 201 Millionen USD wachsen, mit einer CAGR von 8,4 % von 2026 bis 2031, und bis 2031 einen Wert von 300 Millionen USD erreichen.
Welche Produktkategorie führt derzeit den globalen Umsatz an?
Chemische Formulierungen bleiben die größte Kategorie mit einem Anteil von 68 % im Jahr 2025.
Wo wächst die Einführung geografisch am schnellsten?
Der Asien-Pazifik-Raum ist die am schnellsten wachsende Region mit einer CAGR von nahezu 9,8 % von 2026 bis 2031, bedingt durch die steigende Nachfrage in China und Indien.
Was treibt den Wandel hin zu biologischen Beschichtungen an?
Exportrückstandsgrenzen, staatliche Subventionen und Verbesserungen bei der mikrobiellen Formulierungstechnologie beschleunigen die biologische Nachfrage.