
Marktgröße und Marktanteil für Notstromsysteme in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
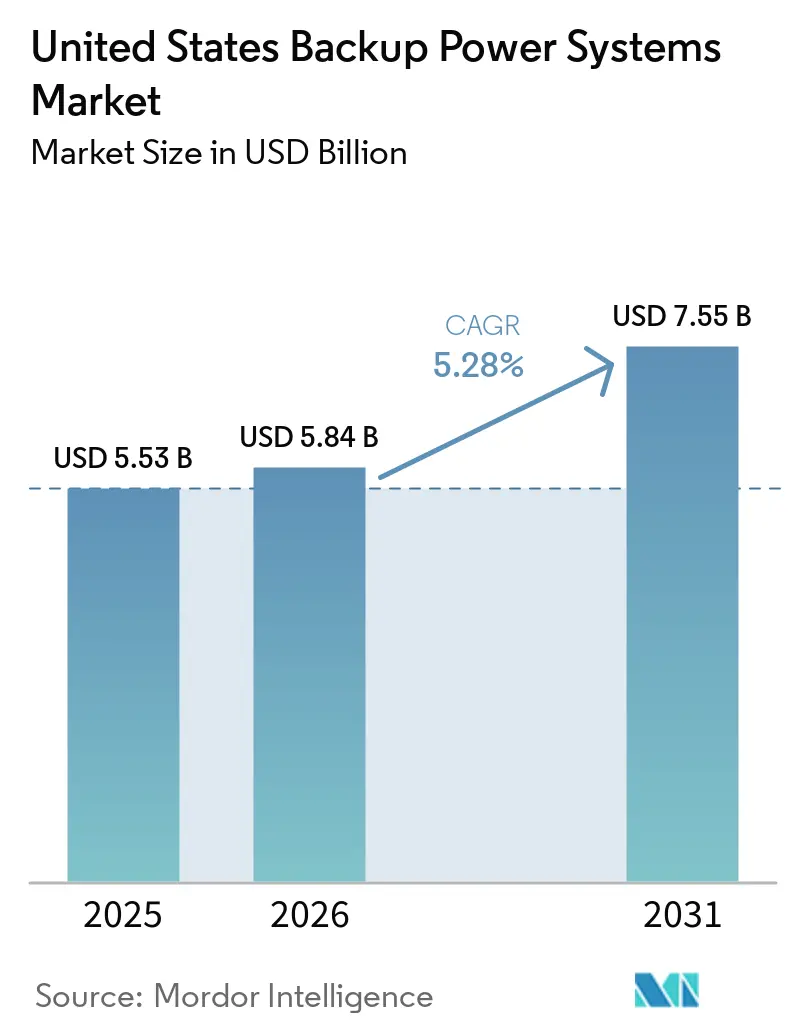
| Marktgröße im Basisjahr (2025) | 5.53 Milliarden US-Dollar |
| Marktgröße (2026) | 5.84 Milliarden US-Dollar |
| Marktgröße (2031) | 7.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.28 % |
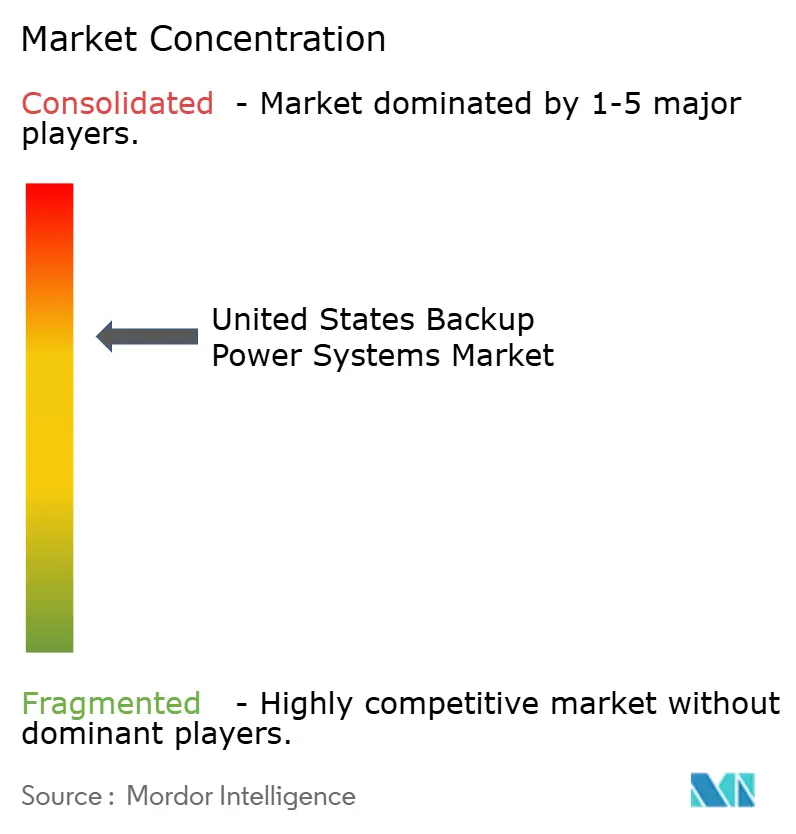
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Notstromsysteme in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für Notstromsysteme in den Vereinigten Staaten wurde im Jahr 2025 auf 5,53 Milliarden USD geschätzt und soll von 5,84 Milliarden USD im Jahr 2026 auf 7,55 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,28 % während des Prognosezeitraums (2026–2031).
Alternde Übertragungsinfrastruktur, ein Anstieg der anhaltenden Stromausfälle um 15 % im Jahr 2024 und die Inbetriebnahme von 23 Gigawatt neuer Notstromkapazität für Rechenzentren im Jahr 2025 stützen gemeinsam eine robuste Nachfrage. Ein Brennstoffwechsel ist im Gange, da die Kosten für die Tier-4-Final-Dieselemissionen die Einführung von Erdgas- und wasserstoffbereiten Systemen vorantreiben, während Software für vorausschauende Wartung die Gesamtbetriebskosten für Flotten mit mehr als 500 Einheiten senkt. Mietgeneratoren-als-Dienstleistungsangebote komprimieren die Margen der Originalgerätehersteller, doch der Sektor verlässt sich weiterhin auf die unersetzliche Rolle der Notstromversorgung in kritischen Einrichtungen, wo selbst kurze Ausfälle Verluste in Millionenhöhe verursachen können. Diese Kräfte wirken zusammen und treiben eine stetige, aber diversifizierte Wachstumsentwicklung für den Markt für Notstromsysteme in den Vereinigten Staaten voran.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führten Gasgeneratoren im Jahr 2025 mit einem Umsatzanteil von 40,2 %, während Brennstoffzellen-Notstromplattformen bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Leistungsklasse hielt das Segment 500–2.000 kVA im Jahr 2025 einen Marktanteil von 38,5 % am Markt für Notstromsysteme in den Vereinigten Staaten und entwickelt sich bis 2031 mit einer CAGR von 5,8 % weiter.
- Nach Anwendung erfassten Notstrom- und Notfallsysteme im Jahr 2025 einen Anteil von 49,9 %; netzunabhängige und abgelegene Anwendungen sollen bis 2031 mit einer CAGR von 8,5 % wachsen.
- Nach Endnutzer entfielen im Jahr 2025 27,1 % der Marktgröße für Notstromsysteme in den Vereinigten Staaten auf Industrie- und Fertigungsstandorte, während Rechenzentren bis 2031 mit einer CAGR von 10,3 % wachsen.
- Generac, Cummins und Caterpillar kontrollierten zusammen rund 55–60 % des Umsatzes im Jahr 2025, doch neue Marktteilnehmer im Bereich Brennstoffzellen und hybride Generator-plus-Speicher-Lösungen erodieren den Marktanteil durch differenzierte emissionsfreie Angebote.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Notstromsysteme in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Rechenzentrumsbestand | 1.8% | National, konzentriert in Northern Virginia, Oregon, Texas, Arizona | Mittelfristig (2–4 Jahre) |
| Häufigkeit und Dauer schwerer Netzausfälle | 1.2% | National, akut in der Golfküstenregion, in Waldbrandzonen Kaliforniens und in Eisstormkorridoren im Nordosten | Kurzfristig (≤ 2 Jahre) |
| Wachstum KI-gesteuerter Fertigungslinien | 0.7% | Industriegürtel im Mittleren Westen, Halbleitercluster im Südwesten | Langfristig (≥ 4 Jahre) |
| Elektrifizierung kritischer Gesundheitsversorgungsanlagen | 0.5% | National, städtische Krankenhaussysteme und ländliche Einrichtungen mit kritischer Versorgung | Mittelfristig (2–4 Jahre) |
| Verbindliche Resilienzvorschriften für Gewerbegebäude | 0.6% | Küstenstaaten (Florida, North Carolina, New York), seismische Zonen Kaliforniens | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Plattformen für vorausschauende Wartung erschließen Einsparungen bei den Gesamtbetriebskosten | 0.4% | National, frühe Einführung in großen Industrie- und Rechenzentrumsportfolios | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Rechenzentrumsbestand
Hyperscale-Betreiber nahmen im Jahr 2025 11 Gigawatt zusätzliche Nutzfläche in Betrieb, was 23 Gigawatt redundanter Vor-Ort-Erzeugung erforderte, um N+1- und 2N-Topologien zu erfüllen.[1] Loudoun County fügte 1,2 Gigawatt Diesel- und Gasaggregate hinzu, was die lokale Luftqualitätseinhaltung belastete und Pilotprojekte für batteriegestützte Laufzeiten katalysierte.[2] Die Steigerung der Leistungsdichte auf 50–60 Kilowatt pro Rack erfordert nun, dass Notstromsysteme die Spannung in Millisekunden stabilisieren, was die Nachfrage nach hybriden unterbrechungsfreien Stromversorgungen in Kombination mit schnell startenden Gasturbinen erhöht. Sekundäre Knotenpunkte in Oregon und Texas skalieren aufgrund des Zugangs zu erneuerbaren Energien und der Verfügbarkeit von Grundstücken, doch Übertragungsengpässe erhöhen den strategischen Wert der Vor-Ort-Notstromversorgung.[3] Insgesamt verankern diese Installationen ein langfristiges Wachstum für den Markt für Notstromsysteme in den Vereinigten Staaten.
Häufigkeit und Dauer schwerer Netzausfälle
Der System Average Interruption Duration Index für investorengeführte Versorgungsunternehmen stieg im Jahr 2024 um 15 %, was extremes Wetter und die Alterung von Anlagen widerspiegelt.[4] Hurrikane in Florida und Louisiana während der Saison 2025 verursachten Ausfälle mit einer durchschnittlichen Dauer von 72 Stunden, was Versicherer dazu veranlasste, Notstromversorgung als Voraussetzung für die Vertragsverlängerung vorzuschreiben. Kalifornien verzeichnete im Jahr 2025 38 Tage mit öffentlichen Sicherheitsabschaltungen, wobei einige Leitungen für mehr als 200 Stunden abgeschaltet wurden, wodurch sich die Wirtschaftlichkeit der Notstromversorgung von selten genutzten Anlagen zu häufig eingesetzten Ressourcen verschob. Eisstürme in Vermont und Maine lösten wochenlange Stromausfälle aus, was zu staatlichen Gesetzentwürfen führte, die Steuergutschriften für Wohneinheiten über 10 Kilowatt anbieten. Die anhaltende Natur der Ausfälle verankert die Beschaffung von Notstromversorgung in den Investitionsbudgets aller Branchen und stärkt das Wachstum im Markt für Notstromsysteme in den Vereinigten Staaten.
Wachstum KI-gesteuerter Fertigungslinien
Halbleiterfabriken und Batteriewerke für Elektrofahrzeuge setzen nun Anlagen ein, die ausfallen, wenn Spannungseinbrüche 5 % überschreiten oder die Frequenz um 0,1 Hertz abweicht, was rotierende unterbrechungsfreie Stromversorgungen oder Schwungradbrücken für das 8–12-Sekunden-Startfenster des Generators erforderlich macht. Intels Fabrik in Arizona fügte Ende 2025 120 Megawatt Notstromkapazität hinzu, um Lithografieanlagen im Wert von 150 Millionen USD vor Stromanomalien zu schützen. Inlandsinhaltliche Anforderungen im Inflation Reduction Act beschleunigten im Jahr 2025 sechs Grundsteinlegungen für Batterie-Gigafabriken, von denen jede 30–45 Minuten Volllastreserve vorsieht. Wasserstoff-Brennstoffzellen befinden sich im Piloteinsatz, da sie null Emissionen vor Ort bieten und nach geringfügigen Umrüstungen die Pipeline-Infrastruktur mit Erdgas teilen. Kontinuierliche Investitionen in KI-gesteuerte Produktionsumgebungen erhöhen den Grundbedarf an ausfallsicherer Stromversorgung und erweitern die adressierbare Basis für den Markt für Notstromsysteme in den Vereinigten Staaten.
Verbindliche Resilienzvorschriften für Gewerbegebäude
Hurrikanexponierte Staaten und seismische Zonen verankern nun Notstromversorgung in aktualisierten Bauvorschriften, die verlangen, dass Aufzüge, Feuerpumpen und Fluchtwegbeleuchtung während Ausfällen 96 Stunden lang betrieben werden können. Florida, North Carolina und New York haben nach der Sturmsaison 2025 strengere Bestimmungen eingeführt, was einen durch Compliance getriebenen Anstieg bei mittelgroßen Generatoren ausgelöst hat. Die Standards der Joint Commission für Krankenhäuser schreiben ebenfalls eine Laufzeit von 96 Stunden vor, was Facility Manager dazu veranlasst, ältere Dieselflotten durch Tier-4-Final- oder Gasalternativen zu erneuern. Die städtische Akzeptanz wächst ebenfalls, da lokale Verordnungen Lärm begrenzen, was emissionsarme Erdgasaggregate und modulare Brennstoffzellen für Innenstadtgebäude attraktiv macht. Diese gesetzlichen Anforderungen sichern eine planbare Installationspipeline, die dem Markt für Notstromsysteme in den Vereinigten Staaten erheblich zugute kommt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der EPA-Emissionsgrenzwerte (Tier 4 Final) | -0.9% | National, Durchsetzung konzentriert in Nicht-Erreichungszonen (Kalifornien, Nordosten) | Kurzfristig (≤ 2 Jahre) |
| Steigende Zinssätze erhöhen die Investitionskosten für große Generatoren | -0.6% | National, akute Auswirkungen auf kapitalintensive Industrie- und Versorgungsprojekte | Kurzfristig (≤ 2 Jahre) |
| Brandsicherheitsbedenken bei Lithium-Ionen-Batterien in unterbrechungsfreien Stromversorgungsräumen | -0.5% | National, erhöhte Kontrolle in Hochhaus-Gewerbegebäuden und älteren Rechenzentren | Mittelfristig (2–4 Jahre) |
| Verlagerung der Kapitalallokation hin zu Vor-Ort-Photovoltaik-plus-Speicher | -0.7% | Sunbelt-Staaten (Kalifornien, Arizona, Texas, Florida), förderfähige Projekte gemäß Investitionssteuergutschrift | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der EPA-Emissionsgrenzwerte
Die Tier-4-Final-Regeln begrenzen Partikelemissionen auf 0,03 g/kWh und NOx auf 0,4 g/kWh, was pro Generator 8.000–15.000 USD für Nachbehandlungshardware hinzufügt. Das Air Resources Board Kaliforniens schreibt zusätzliche Filterregenerationszyklen vor, was die jährlichen Wartungsausgaben um 12–18 % erhöht. Die Genehmigung nach dem Prinzip der besten verfügbaren Steuerungstechnologie verlängert die Projektzeitpläne für Diesel in Los Angeles und dem San Joaquin Valley um bis zu neun Monate, was Käufer zu Erdgas- und Propaneinheiten drängt, die 60 % weniger NOx emittieren. Sekundärmärkte für gebrauchte Generatoren schwächen sich ab, da nicht konforme Geräte nicht weiterverkauft werden können, was die Lebenszykluskosten erhöht. Diese Dynamik dämpft die kurzfristige Dieselnachfrage und bremst das Wachstum im Markt für Notstromsysteme in den Vereinigten Staaten.
Verlagerung der Kapitalallokation hin zu Vor-Ort-Photovoltaik-plus-Speicher
Die Investitionssteuergutschrift und sinkende Batteriepreise machen photovoltaisch gekoppelte Speicheranlagen finanziell attraktiv und lenken Investitionskapital von großen Generatoren in Kalifornien, Arizona, Texas und Florida ab. Gewerbliche Standorte können 40–60 % der Jahreslast mit Solarenergie ausgleichen, sodass für kürzere Ausfallzeiten kleinere Generatoren oder Batterien ausreichen. Steigende Zinssätze erhöhten die Generatorfinanzierung zwischen 2024 und 2025 um 180 Basispunkte, was den Abstand gegenüber subventionierten Solardarlehen vergrößerte. Versicherungsanreize begünstigen ebenfalls kohlenstofffreie Notstromversorgung und stellen Dieselinstallationen vor weitere Herausforderungen. Obwohl Photovoltaik-plus-Speicher noch nicht in allen Anwendungen mehrtägige Laufzeiten ersetzen kann, schränkt es einige adressierbare Segmente des Marktes für Notstromsysteme in den Vereinigten Staaten ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Gasgeneratoren verankern Installationen, während Brennstoffzellen an Fahrt gewinnen
Gasgeneratoren erfassten im Jahr 2025 40,2 % des Umsatzes, was die weitreichende Pipeline-Abdeckung von 77 % der Gewerbestandorte und die im Vergleich zu Diesel niedrigeren Kosten für selektive katalytische Reduktion widerspiegelt. Brennstoffzellenplattformen sind zwar heute noch kleiner, wachsen jedoch im Markt für Notstromsysteme in den Vereinigten Staaten bis 2031 mit einer CAGR von 9,6 %, da unternehmerische Netto-Null-Verpflichtungen und das Null-Emissions-Mandat Kaliforniens für 2028 Wasserstoff- und Festoxidsysteme begünstigen.
Dieselaggregate bleiben wirtschaftlich für den gesetzlich vorgeschriebenen Mindestnotstrom, bei dem der jährliche Betrieb unter 100 Stunden bleibt, doch Tier-4-Compliance-Ausgaben und Wiederverkaufsbeschränkungen erodieren den Marktanteil. Lithium-Ionen-unterbrechungsfreie Stromversorgungen dominieren das Segment unter 50 kVA, das empfindliche IT-Lasten schützt, während Batterie-Energiespeichersysteme Nachfragekostenreduzierung und Erlöse aus Hilfsdiensten monetarisieren. Hybride Diesel-plus-Batterie-Pakete entstehen in Mikronetzen für Militärbasen und abgelegene Industriestandorte, reduzieren den Kraftstoffverbrauch um 30–40 % und unterstützen den breiteren Markt für Notstromsysteme in den Vereinigten Staaten.
Nach Leistungsklasse: Mittelgroße Einheiten balancieren Platzbedarf und Redundanz
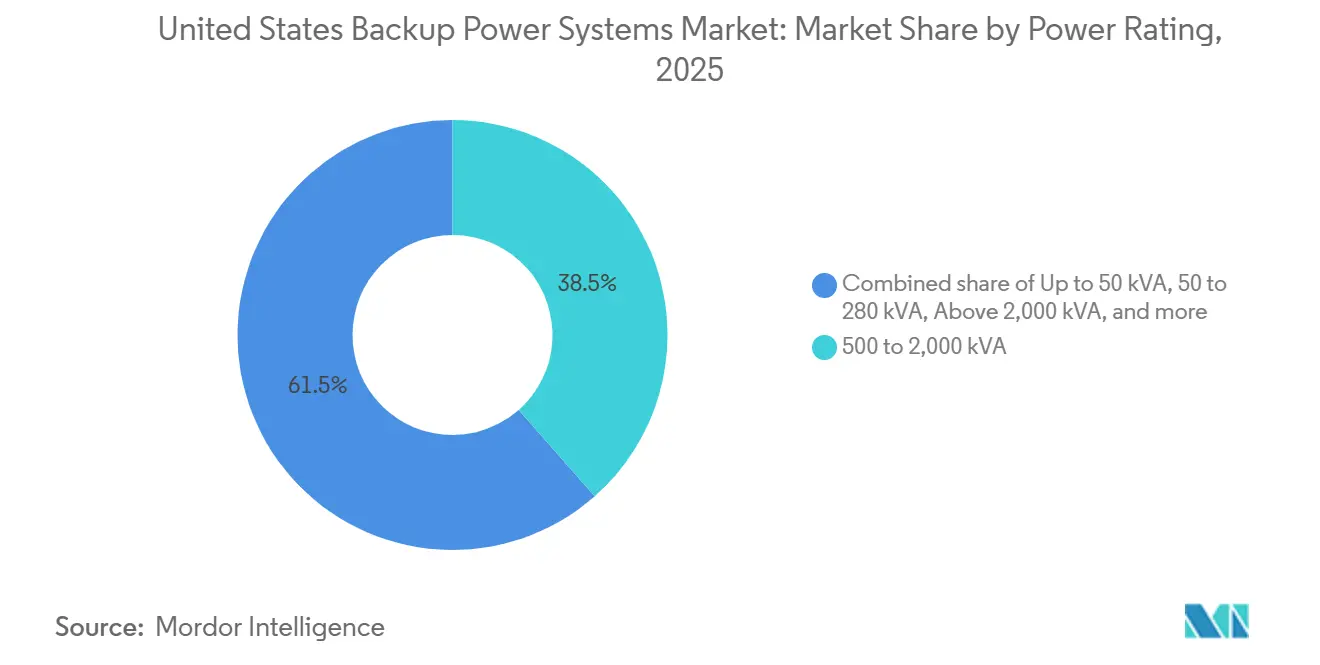
Die Klasse 500–2.000 kVA hielt im Jahr 2025 38,5 % des Marktes und soll jährlich um 5,8 % wachsen, was ihre Attraktivität für Mehrmandanten-Rechenzentren und mittelgroße Fabriken unterstreicht, die N+1-Redundanz ohne Überdimensionierung benötigen. Modulare Gehäuse ermöglichen den Parallelbetrieb in 500-kW-Schritten, was die Kapazität an Nachfrageanstiege anpasst und Kapital schont.
Aggregate über 2.000 kVA bedienen Hyperscale-Campusse, wo 3–4-MW-Einzelaggregate die Verbindungskomplexität reduzieren, aber sie sehen sich Lieferzeiten von 12–18 Monaten für kundenspezifische Schaltanlagen gegenüber, was die Akzeptanz dämpft. Einheiten bis 50 kVA dominieren die Wohnraumnachfrage und kleine Gewerbebüros; Erdgasvarianten haben einen Anteil von 65 % aufgrund automatischer Umschaltung und unbegrenzter Laufzeit. Die Kohorte 50–280 kVA schützt Einzelhandel, Gastronomie und kleine Kliniken durch Abdeckung von Kühlungs- und Lebensschutzlasten und bietet eine Amortisationszeit von drei bis fünf Jahren durch vermiedene Verderbnisschäden. Diese differenzierte Mischung unterstützt ein nachhaltiges Volumen im Markt für Notstromsysteme in den Vereinigten Staaten.

Nach Anwendung: Notstrom führt, netzunabhängige Versorgung gewinnt mit ländlichem 5G
Bereitschafts- und Notstromsysteme hielten im Jahr 2025 einen Marktanteil von 49,9 % am Markt für Backup-Stromsysteme in den Vereinigten Staaten, gestützt durch Bauvorschriften, Lebensschutzregeln für Krankenhäuser und die Nachfrage nach Notstromgeneratoren. Netzunabhängige und abgelegene Stromversorgung ist die am schnellsten wachsende Anwendung mit einer CAGR von 8,5 %, angetrieben durch Telekommunikationsanbieter, die 5G-Kleinzellen dort einsetzen, wo die Kosten für den Netzausbau 50.000 USD pro Meile übersteigen.
Primär- und Dauerbetrieb wächst moderat, da die Volatilität der Erdgaspreise und Anreize für erneuerbare Energien die Wirtschaftlichkeit zugunsten netzgebundener Betriebsweisen verschieben. Lastspitzenkappung ist eine margenstarke Nische: Batteriespeicher und schnell startende Turbinen senken die Leistungsgebühren um 15–30 % und bieten Frequenzregelungserlöse, ohne die Bereitschaftsbereitschaft zu gefährden. Die Anwendungsgrenzen verschwimmen, da Betreiber Dienste bündeln, sodass ein einzelnes Asset Backup, Laststeuerung und Energiearbitrage bereitstellen kann, was das Chancenspektrum der Branche für Backup-Stromsysteme in den Vereinigten Staaten weiter verbreitert.
Nach Endnutzer: Industrieausgaben dominieren, Rechenzentren expandieren rasch
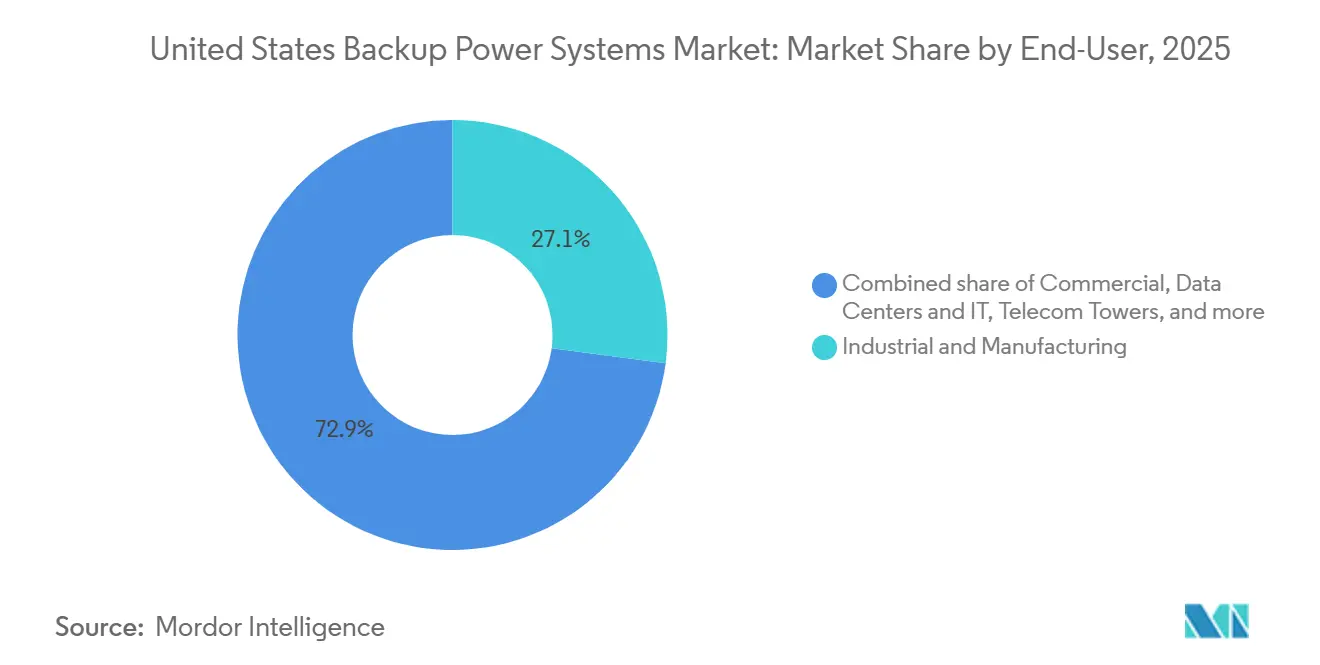
Industrie- und Fertigungsanlagen trugen im Jahr 2025 27,1 % des Umsatzes bei, da ungeplante Abschaltungen bis zu 500.000 USD pro Stunde kosten können. Rechenzentren sind das am schnellsten wachsende Segment mit einer CAGR von 10,3 %, was KI-Trainingscluster widerspiegelt, die die Rack-Dichten über 50 kW treiben und eine Betriebszeit von 99,982 % erfordern.
Krankenhäuser bleiben eine stetige Käufergruppe unter den Mandaten der Joint Commission für 96-Stunden-Laufzeit, obwohl Konsolidierung das absolute Wachstum dämpft. Telekommunikationstürme benötigen 5–10-kW-Einheiten, da die 5G-Verdichtung jährlich 15.000–20.000 Standorte hinzufügt, während Wohninstallationen nach mehrtägigen Sturmausfällen, die 2025 die Fernarbeit störten, nun 8 % der Lieferungen ausmachen. Versorgungsunternehmen und Regierungseinrichtungen fordern militärische Mehrkraftstoffaggregate für Kontrollzentren und Verteidigungsbasen. Diese vielfältigen Anwendungsfälle diversifizieren die Einnahmequellen im Markt für Notstromsysteme in den Vereinigten Staaten.
Geografische Analyse
Die waldbrandbedingten Abschaltungen in Kalifornien und die strengsten Emissionsgrenzwerte des Landes beschleunigen die Einführung von Erdgasaggregaten, Brennstoffzellen und großen Batteriesystemen, die die Diesellaufzeit ausgleichen. Texas kombiniert einen raschen Rechenzentrumsausbau mit einem isolierten Stromnetz, was Vor-Ort-Notstromversorgung bei Kältewellen und Hitzewellen unverzichtbar macht. Floridas Hurrikanexposition treibt die Akzeptanz im Wohn- und Gewerbebereich voran, verstärkt durch Versicherungsanforderungen nach Sturmschäden in Höhe von 42 Milliarden USD im Jahr 2025.
Northern Virginia fügte im Jahr 2025 1,2 Gigawatt Rechenzentrumsnotstrom hinzu, was die Luftqualitätseinhaltung herausforderte und versorgungsgroße Batterien veranlasste, die Generatorlaufzeit zu reduzieren. Der Nordosten kämpft mit Eisstürmen und alternden Umspannwerken, was vorgeschlagene Wohnsteuergutschriften in Vermont und Maine anregt. Industriestaaten im Mittleren Westen verlassen sich auf Notstromversorgung, um sich gegen Kohlekraftwerksabschaltungen und Windkraftdrosselungen abzusichern, während Arizona und Oregon als sekundäre Datenknotenpunkte entstehen, die durch Übertragungsgrenzen eingeschränkt sind.
Die regionale Divergenz in Regulierung und Wetterrisiko macht den Markt für Notstromsysteme in den Vereinigten Staaten sowohl geografisch ausgewogen als auch chancenreich. Strenge Emissionsvorschriften in Kalifornien und im Nordosten lenken Investitionen in Gas- und emissionsfreie Optionen, während Diesel in kostensensiblen Sunbelt-Staaten verbreitet bleibt. Bevölkerungsverschiebungen in den Süden und Westen erhöhen die Nachfrage dort, wo die Netzkapazität hinterherhinkt, und erhalten den landesweiten Wachstumsimpuls aufrecht.
Regulatorisches Umfeld
Der Einsatz von Notstromversorgungssystemen in den USA liegt an der Schnittstelle von Emissionskonformität, Zuverlässigkeitsstandards und Notfall-Netzbetriebsbefugnissen. Die EPA-Tier-4-Final-Anforderungen prägen weiterhin die Generatorauswahl und die Projektwirtschaftlichkeit für Dieselaggregate, während die Luftqualitätsgenehmigung in Gebieten mit Nichteinhaltung der Grenzwerte zusätzlichen Zeit- und Kostendruck erzeugt, der emissionsarme Erdgas-, Propan- und Hybridarchitekturen begünstigt.
Im Jahr 2026 haben Bundes- und Zuverlässigkeitsbehörden den Zusammenhang zwischen standortseitigen Ressourcen und Netzzuverlässigkeit gestärkt. Das US-Energieministerium erließ Notfallanordnungen für PJM, darunter Order No. 202-26-06 (gültig bis 2. Februar 2026) und Order No. 202-26-33, die es ermöglichen, als letztes Mittel die Notstromversorgung an Standorten mit hohem Verbrauch während Notfällen im Stromversorgungssystem anzuweisen. NERC trieb die Zuverlässigkeitsaufsicht ebenfalls durch vorgeschlagene Standardaktivitäten voran (einschließlich Anträgen im Zusammenhang mit EOP-004-5 und CIP-015-2) sowie durch laufende Compliance-Leitlinien, während die NRC im Juni 2026 den Entwurfsleitfaden DG-1477 zu Anwendungs- und Prüfanforderungen für standortseitige Notstrom-AC-Quellen in Kernkraftanlagen veröffentlichte, wodurch Leistung und Verifizierung kritischer Notstromversorgung verschärft wurden.
Wettbewerbslandschaft
Die fünf größten Anbieter halten rund 55–60 % des Umsatzes, was dem Markt für Notstromsysteme in den Vereinigten Staaten eine moderate Konzentration verleiht, aber dennoch ausreichend Raum für Innovatoren lässt. Generac, Cummins und Caterpillar nutzen breite Servicenetzwerke und vertikale Integration, aber Brennstoffzellspezialisten und Solar-plus-Speicher-Integratoren nagen an den traditionellen Dieselhochburgen. Generacs Übernahme von Electriq Power im Jahr 2025 fügt Solar und Batterien zu seinem Portfolio hinzu, während Cummins mit einem Wasserstoff-Elektrolyseur-Unternehmen zusammenarbeitete, um emissionsfreie Notstromversorgung für Rechenzentren gemeinsam zu entwickeln.
Kleinere Unternehmen nutzen das 50–280-kVA-Segment, indem sie leise, modulare Brennstoffzellen anbieten, die städtische Lärmverordnungen umgehen. Mietanbieter wechseln zu Generator-als-Dienstleistungsmodellen, die durch vorausschauende Analysen ermöglicht werden, die Betriebszeit garantieren und das Eigentumsrisiko übertragen. KI-gesteuerte Wartung von Schneider Electric reduziert ungeplante Ausfallzeiten um bis zu 60 %, senkt die Gesamtkosten und verringert die Kundenfluktuation.
Patentanmeldungen in den Bereichen Brennstoffzellhaltbarkeit und thermisches Batteriemanagement stiegen im Jahr 2025 um 28 % auf 340, was einen Schwenk hin zu emissionsfreien Architekturen unterstreicht. Teslas Einstieg mit kommerziellen Powerpacks kombiniert Notstrom und Lastspitzenkappung und stellt Originalgerätehersteller vor Herausforderungen, denen es an fortschrittlicher Software und Netzverbindungsexpertise mangelt. Die Wettbewerbsintensität verlagert sich daher von mechanischer Überlegenheit hin zu integrierten Energie-als-Dienstleistungsplattformen und gestaltet die Entwicklung des Marktes für Notstromsysteme in den Vereinigten Staaten neu.
Marktführer für Notstromsysteme in den Vereinigten Staaten
-
Eaton Corporation plc
-
Generac Holdings Inc.
-
Caterpillar Inc.
-
Cummins Inc.
-
Kohler Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Rechenzentren, industrielle Automatisierung und Gebäuderesilienzvorschriften treiben den Markt weiterhin zu größeren, stärker integrierten Notstromarchitekturen, die Erzeugung, USV, Steuerungen und Service kombinieren. Der sichtbarste Weißraum liegt in Hybridisierung und Steuerungssystemen, die es Betreibern ermöglichen, dieselben Anlagen für Überbrückung, Laufzeitverlängerung und begrenzte Netzunterstützungsbeteiligung zu nutzen, ohne mit Betriebsbeschränkungen für Notstromaggregate zu kollidieren. Die EPA-Leitlinien, die die Bedingungen klarstellen, unter denen stationäre Notstromaggregate an bestimmten Nicht-Notfall-Demand-Response-Programmen teilnehmen dürfen (unter Einhaltung der 50-Stunden-Regel), bieten einen praktischen Compliance-Weg, der Upgrades von Steuerungen, Messtechnik und Dispatch-Software unterstützt.
Da Solar- und Speichersysteme einen größeren Anteil der Anlagenerzeugung übernehmen, steigt die Nachfrage nach Notstromsystemen, die sich nahtlos mit wechselrichterbasierten Ressourcen und Microgrids am Anlagenrand koordinieren lassen. Die EIA berichtete von Plänen für einen Rekordzubau von 86 GW neuer US-Netzkapazität im großen Maßstab im Jahr 2026, angeführt von Solar- und Batteriespeicherkapazitäten, während NERC seit dem Sommer 2025 rasche Batteriezubauten hervorgehoben hat, was den Bedarf an Notstromdesigns unterstreicht, die mit schnell reagierenden Speichersystemen und modernen Schutzanforderungen koordiniert sind. DOE-Aktivitäten, einschließlich der i2X-DER-Interconnection-Roadmap (Januar 2025) und der im April 2026 veröffentlichten strategischen Dokumente zu Microgrids mit modularen Bausteinen und koordinierter Verteilungs-Übertragungsmodellierung, unterstützen ebenfalls eine stärker standardisierte, cyber-bewusste Integration und helfen Anbietern, Generatoren, BESS, Schaltanlagen und Steuerungen für Rechenzentren, Gesundheitswesen und Industriecampusse zu bündeln.
Aktuelle Branchenentwicklungen
- Juli 2026: Eaton ging eine Partnerschaft mit VoltServer ein, um fehlerresistente Stromversorgung und die nächste Generation der DC-Stromverteilung für Gebäude und Rechenzentren voranzutreiben. Die Zusammenarbeit zielt auf eine sicherere, effizientere Stromversorgung am Netzwerkrand ab und unterstützt Lasten höherer Dichte, bei denen konventionelle AC-Verteilung durch Platz- und Verlustbeschränkungen limitiert sein kann.
- Juni 2026: Generac unterzeichnete eine globale Lieferabsprache mit einem führenden Hyperscale-Rechenzentrumsbetreiber zur Lieferung von Notstromgeneratoren. Die Vereinbarung stärkt die Nachfragesichtbarkeit für großmaßstäbliche Standby-Flotten und untermauert die Rolle standardisierter Generatorplattformen und Servicesupport bei der Hyperscale-Beschaffung.
- November 2024: Eaton brachte ein Energiespeichersystem für gewerbliche und industrielle Kunden in ganz Nordamerika auf den Markt. Die Produkterweiterung unterstützt hybride Notstromkonfigurationen, die Speicher mit Generatoren und USV kombinieren, um Laufzeitemissionen zu reduzieren und die Stromqualität während Ausfällen zu verbessern.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Geräte, die in den Vereinigten Staaten verkauft werden und bei Unterbrechung der Netzversorgung Notstrom bereitstellen; der Wert wird als Umsatz aus Systemverkäufen und zugehöriger Hardware erfasst, die den Backup-Betrieb ermöglicht.
Ausschlüsse aus dem Umfang: Wir schließen routinemäßige elektrische Verteilungsgeräte aus, die keine Backup-Leistung erbringen (wie Standard-Schaltanlagen ohne Backup-Funktionalität), sowie allgemeine Kraftstoffversorgungsdienstleistungen.
Segmentierungsübersicht
- Nach Technologie
- Dieselgeneratoren
- Gasgeneratoren
- Unterbrechungsfreie Stromversorgung (USV)
- Batterie-Energiespeichersysteme (BESS)
- Hybride Stromlösungen
- Brennstoffzellen-Notstromsysteme
- Tragbare Stromstationen
- Nach Leistungsklasse
- Bis zu 50 kVA
- 50 bis 280 kVA
- 280 bis 500 kVA
- 500 bis 2.000 kVA
- Über 2.000 kVA
- Nach Anwendung
- Notstrom/Notfallstrom
- Primär-/Dauerstrom
- Lastspitzenkappung und Lastmanagement
- Netzunabhängige und abgelegene Stromversorgung
- Nach Endnutzer
- Wohnbereich
- Gewerbe (Einzelhandel, Büros, Gastronomie)
- Industrie und Fertigung
- Rechenzentren und IT
- Gesundheitseinrichtungen
- Telekommunikationstürme
- Versorgungsunternehmen und Energie
- Regierung und Verteidigung
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Abstimmung der Definition auf den öffentlichen Kontext der Stromzuverlässigkeit und -erzeugung, da Ausfälle und Ausgaben für Resilienz wichtige Nachfragesignale in diesem Bereich sind. Wir verwenden Quellen wie die U.S. Energy Information Administration für den Kontext der Stromerzeugung und Kraftstoffe, das U.S. Census Bureau für Bau- und Wirtschaftsaktivitätsreihen sowie das Bureau of Labor Statistics für relevante Preis- und Arbeitsindikatoren, die die Installationsintensität beeinflussen.
Um Produkt- und Sicherheitsannahmen realistisch zu halten, prüfen wir auch Referenzmaterial wie Vorschriften der National Fire Protection Association (für Notstromsysteme), Standards von Organisationen wie NEMA sowie technische Veröffentlichungen und Einreichungen, die Laufzeit, Kapazität und typische Anwendungsfälle beschreiben. Unternehmenseinreichungen, Investorenpräsentationen, seriöse Presseberichterstattung und ein genehmigtes kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten werden verwendet, um Umsatzexposition und Timing zu überprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Datensätze werden geprüft, um Eingaben zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu testen, was Desk-Quellen nicht vollständig zeigen können, insbesondere dort, wo Systemtypgrenzen, typische Dimensionierungsentscheidungen und Ersatzzyklen je nach Endnutzer variieren. Wir sprachen mit einer Mischung aus Herstellern, Händlern, Auftragnehmern, Einrichtungsteams und Ingenieursberatern in den gesamten Vereinigten Staaten, um Akzeptanztreiber in den Bereichen Gesundheitswesen, Rechenzentren, Telekommunikation, Industriestandorte und private Backup-Nutzung zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 32 % | CXOs: 17 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 24 % |
| Kleinere Akteure: 21 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Nachfragepool aus der Exposition gegenüber Stromausfällen in den USA und der Akzeptanz von Backup-Geräten bei wichtigen Endnutzern rekonstruiert, der dann mithilfe realistischer Preisspannen in Umsatz umgerechnet wird. Das Modell wird durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. den mit dem erwarteten Stückvolumen für wichtige Anwendungsfälle multiplizierten Stichproben-ASP von Systemen sowie Kanal-Feedback zur Mischung aus Generatorsätzen gegenüber USV- und batteriebasiertem Backup.
Die Eingaben werden praktisch und wiederholbar gehalten, einschließlich Signalen zu Ausfallhäufigkeit und -dauer, Neubau- und Nachrüstungsaktivitäten in kritischen Einrichtungen, typischen kVA-Bereichen, die von Endnutzern gewählt werden, Kraftstoffpräferenz und Genehmigungsaufwand sowie Ersatztiming für alternde Einheiten. Wo die direkte Einheitensichtbarkeit begrenzt ist, werden Lücken durch die Verwendung von anwendungsebenenspezifischen Penetrationsbereichen geschlossen, die in Interviews validiert und dann gegen Lieferantenangaben und Auftragnehmer-Durchsatz einem Stresstest unterzogen werden. Die Prognose verwendet eine Szenarioanalyse, die an erwarteten Trends zur Netzzuverlässigkeit, Erwartungen an den Bauzyklen und dem Tempo der Kapazitätserweiterungen in Rechenzentren und im Gesundheitswesen verankert ist, wobei der endgültige Jahrespfad angepasst wird, um widerzuspiegeln, wie sich Preisgestaltung und Mix in diesem Markt üblicherweise entwickeln.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen des Modells, bei denen Gesamtwerte mit unabhängigen Signalen verglichen werden, wie z. B. der Bauintensität in kritischen Endmärkten, Kommentaren zur Verfügbarkeit von Kraftstoffen und Geräten sowie beobachteten Verschiebungen bei der Systemdimensionierung und den Laufzeitanforderungen. Wenn ein Ergebnis unplausibel erscheint, werden die Annahmen erneut geöffnet, Abweichungen erklärt und Folgefragen an die Interviewpartner zurückgeschickt, bevor die Zahlen finalisiert werden.
Vor der Freigabe prüft ein zweiter Analyst die Logik, Einheiten und Jahres-über-Jahres-Bewegungen, damit einfache Fehler und versteckte Doppelzählungen erkannt werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Codeänderungen, extreme Wettersaisons, die Bestellmuster verschieben, oder bedeutende Preisschwankungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Backup-Stromsysteme in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Backup-Stromsysteme in den USA variieren häufig, da Analysten nicht immer dieselbe Gerätemenge zählen und auch unterschiedliche Preis- und Mischannahmen für Generatoren, USV und batteriebasiertes Backup verwenden. Das Timing kann eine weitere Ebene hinzufügen, da einige Zahlen in einem anderen Basisjahr angegeben sind oder ältere Preis- und ausfallgetriebene Nachfragemuster widerspiegeln.
Die größten Treiber von Abweichungen entstehen in der Regel durch Umfang und Zählregeln, zum Beispiel ob tragbare Stromstationen und Brennstoffzellen-Backup einbezogen sind und ob die Schätzung Bereitschaftsnutzung mit Primär- und netzunabhängigen Einsätzen vermischt. Unterschiede zeigen sich auch darin, wie die durchschnittlichen Verkaufspreise fortgeschrieben werden, da durch Auftragnehmer geführte Installationskosten und Produktmix die Gesamtwerte verschieben können, selbst wenn die Stücknachfrage stabil ist. Eine strengere Trennung der einbezogenen Technologien und eine schnellere Aktualisierung bei Preis- und Mixverschiebungen helfen, die in der Tabelle sichtbare Streuung zu erklären – das ist der von Mordor Intelligence angewandte Ansatz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,53 Milliarden USD (2025) | |
| Global Consultancy A | 21,21 Milliarden USD (2026) | Verwendet einen breiteren Produktkorb, der angrenzende Stromlösungen und Dienstleistungen einschließen kann, und ist nicht klar auf Bereitschafts-Backup-Anwendungsfälle beschränkt, was den gezählten Umsatzpool gegenüber einer engeren Nur-Backup-Definition aufbläht. |
| Trade Journal B | 4,31 Milliarden USD (2024) | Verfolgt einen engeren Ausschnitt, der sich auf den privaten Backup-Bereich in Nordamerika konzentriert, anstatt die gesamten Vereinigten Staaten über private, gewerbliche und industrielle Nachfrage abzudecken, und das frühere Jahr kann aktuelle Mix- und Preisverschiebungen verpassen. |
Der Vergleich zeigt, dass die Streuung größtenteils dadurch erklärt wird, was gezählt wird und ob der Umfang national und auf mehrere Endnutzer ausgerichtet oder auf einen einzelnen Nachfragebereich fokussiert ist. Mit klaren Technologieeinschlussregeln, konsistenter Jahres- und Währungsbehandlung sowie Annahmen, die auf Ausfallexposition und Endmarkt-Bauaktivität zurückgeführt werden können, bleibt die resultierende Marktgröße leichter reproduzierbar und überprüfbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Notstromsysteme in den Vereinigten Staaten?
Der Markt wurde im Jahr 2026 auf 5,84 Milliarden USD geschätzt und soll bis 2031 einen Wert von 7,55 Milliarden USD erreichen.
Welche Technologie führt den Umsatz im Markt für Notstromsysteme in den Vereinigten Staaten an?
Erdgasgeneratoren führten im Jahr 2025 mit einem Umsatzanteil von 40,2 %.
Wie schnell wächst das Brennstoffzellensegment?
Brennstoffzellen-Notstromsysteme entwickeln sich bis 2031 mit einer CAGR von 9,6 %.
Warum treiben Rechenzentren die Nachfrage nach Notstromversorgung an?
KI-Arbeitslasten erfordern 50–60 kW pro Rack und strenge Betriebszeiten, was Hyperscale-Betreiber dazu veranlasst, große redundante Erzeugungskapazitäten zu installieren.
Welche Vorschriften wirken sich am stärksten auf Dieselgeneratoren aus?
EPA-Tier-4-Final-Regeln, die pro Einheit 8.000–15.000 USD für Nachbehandlung hinzufügen und die Genehmigungsverfahren in Nicht-Erreichungszonen verlängern.
Welche US-amerikanischen Regionen zeigen das stärkste Wachstum?
Kalifornien, Texas und Northern Virginia weisen die höchsten Installationsraten auf, bedingt durch waldbrandbedingte Abschaltungen, Netzisolierung und die Konzentration von Rechenzentren.