
Tamanho e Participação do Mercado de Sistemas de Energia de Reserva dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
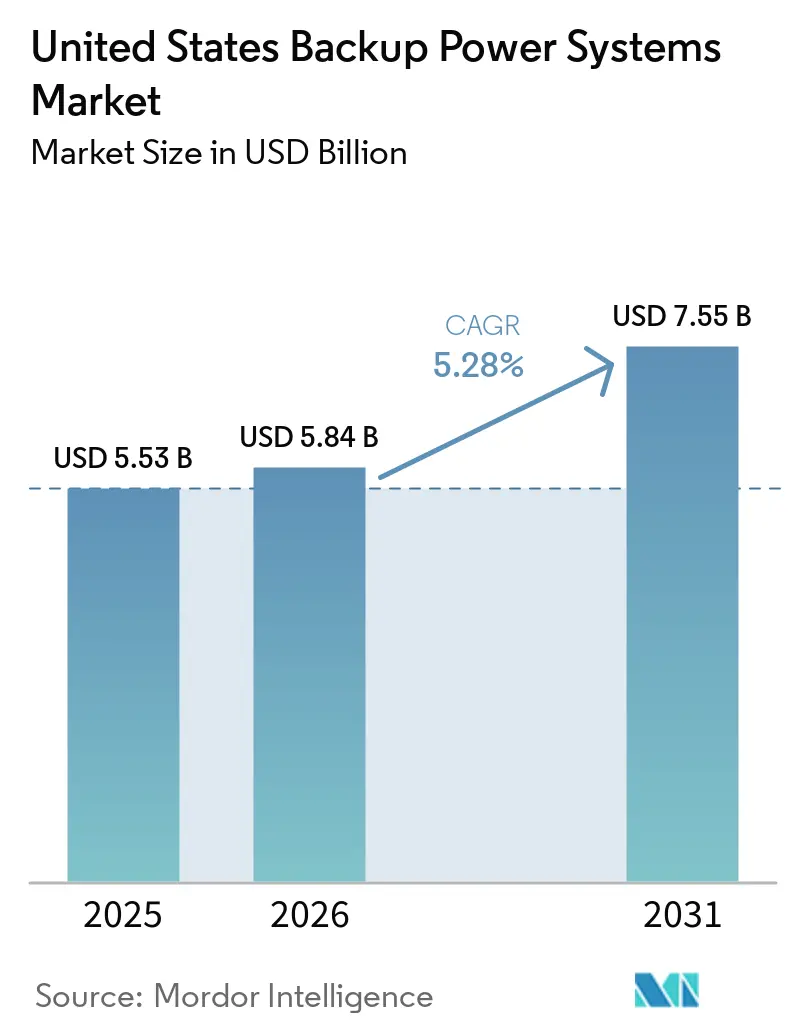
| Tamanho do mercado no ano base (2025) | 5.53 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.55 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.28 % |
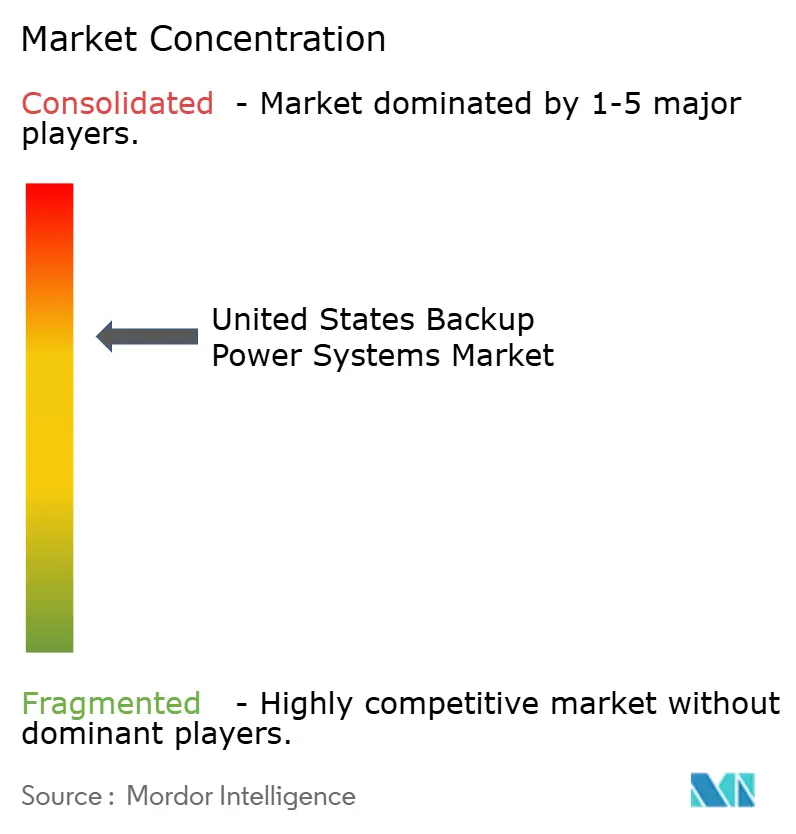
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Energia de Reserva dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Sistemas de Energia de Reserva dos Estados Unidos foi avaliado em USD 5,53 bilhões em 2025 e estima-se que cresça de USD 5,84 bilhões em 2026 para atingir USD 7,55 bilhões até 2031, a um CAGR de 5,28% durante o período de previsão (2026-2031).
A infraestrutura de transmissão envelhecida, um aumento de 15% nas interrupções prolongadas durante 2024 e o comissionamento de 23 gigawatts de nova geração de reserva em data centers em 2025 sustentam coletivamente uma demanda resiliente. A substituição de combustíveis está em curso, pois os custos de emissão diesel Tier 4 Final impulsionam a adoção de gás natural e sistemas prontos para hidrogênio, enquanto softwares de manutenção preditiva estão reduzindo os custos totais de serviço ao longo da vida útil para frotas que excedem 500 unidades. As ofertas de gerador como serviço por locação estão comprimindo as margens dos fabricantes de equipamentos originais, mas o setor continua a depender do papel insubstituível da energia de reserva em instalações críticas, onde mesmo interrupções breves podem gerar perdas de vários milhões de dólares. Essas forças combinam-se para impulsionar uma trajetória de crescimento constante, porém diversificada, para o mercado de sistemas de energia de reserva dos Estados Unidos.
Principais Conclusões do Relatório
- Por tecnologia, os geradores a gás lideraram com 40,2% de participação na receita em 2025, enquanto as plataformas de energia de reserva por célula de combustível têm previsão de crescimento a um CAGR de 9,6% até 2031.
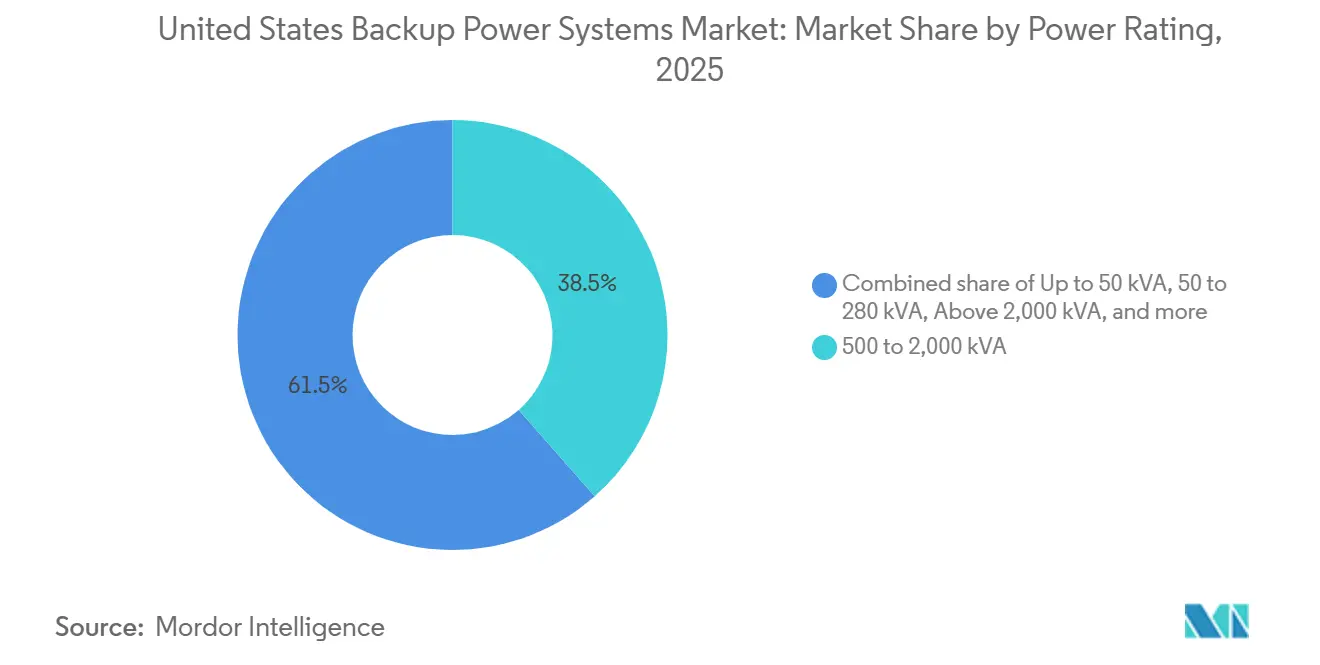
- Por classificação de potência, o segmento de 500 a 2.000 kVA deteve 38,5% da participação do mercado de sistemas de energia de reserva dos Estados Unidos em 2025 e avança a um CAGR de 5,8% até 2031.
- Por aplicação, os sistemas de reserva e emergência capturaram uma participação de 49,9% em 2025; os usos fora da rede e remotos têm projeção de expansão a um CAGR de 8,5% até 2031.
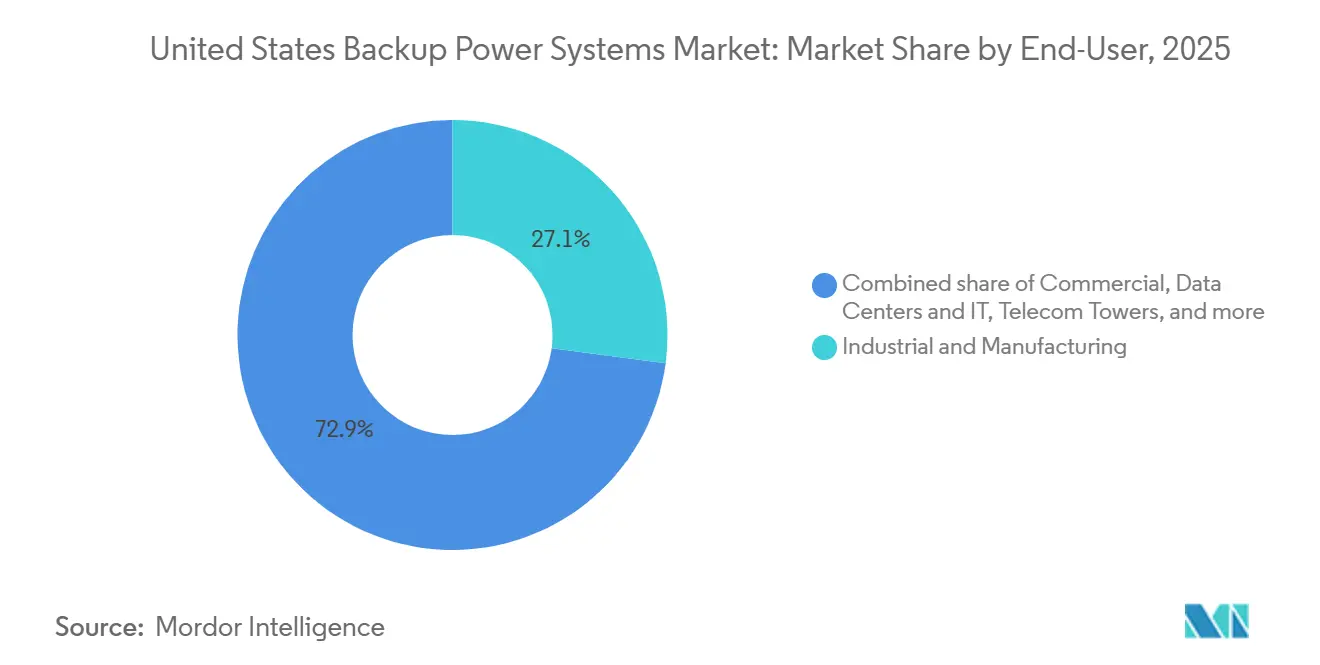
- Por usuário final, as instalações industriais e de manufatura responderam por 27,1% do tamanho do mercado de sistemas de energia de reserva dos Estados Unidos em 2025, enquanto os data centers avançam a um CAGR de 10,3% até 2031.
- Generac, Cummins e Caterpillar juntos comandaram aproximadamente 55 a 60% da receita de 2025, mas novos entrantes em células de combustível e soluções híbridas de gerador mais armazenamento estão erodindo a participação por meio de ofertas diferenciadas de zero emissão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Sistemas de Energia de Reserva dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do parque de data centers | 1.8% | Nacional, concentrado no Norte da Virgínia, Oregon, Texas, Arizona | Médio prazo (2 a 4 anos) |
| Frequência e duração severas de interrupções na rede elétrica | 1.2% | Nacional, agudo na Costa do Golfo, zonas de incêndios florestais da Califórnia, corredores de tempestades de gelo do Nordeste | Curto prazo (≤ 2 anos) |
| Crescimento de linhas de manufatura habilitadas por IA | 0.7% | Cinturão industrial do Meio-Oeste, clusters de semicondutores do Sudoeste | Longo prazo (≥ 4 anos) |
| Eletrificação de ativos críticos de saúde | 0.5% | Nacional, sistemas hospitalares urbanos e instalações de acesso crítico rurais | Médio prazo (2 a 4 anos) |
| Códigos obrigatórios de resiliência para edifícios comerciais | 0.6% | Estados costeiros (Flórida, Carolina do Norte, Nova York), zonas sísmicas da Califórnia | Curto prazo (≤ 2 anos) |
| Plataformas de manutenção preditiva baseadas em IA desbloqueiam economias de TCO | 0.4% | Nacional, adoção antecipada em grandes portfólios industriais e de data centers | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Parque de Data Centers
Operadores de hiperescala comissionaram 11 gigawatts de espaço branco adicional em 2025, levando ao comissionamento de 23 gigawatts de geração redundante no local para satisfazer as topologias N+1 e 2N.[1] O Condado de Loudoun adicionou 1,2 gigawatts de conjuntos a diesel e gás, sobrecarregando a conformidade local com a qualidade do ar e catalisando pilotos de tempo de operação assistidos por bateria.[2] A escalada da densidade de energia para 50 a 60 quilowatts por rack agora exige que os sistemas de energia de reserva estabilizem a tensão em milissegundos, elevando a demanda por UPS híbrido combinado com turbinas a gás de partida rápida. Hubs secundários em Oregon e Texas estão crescendo devido ao acesso a energia renovável e disponibilidade de terreno, mas o congestionamento na transmissão aumenta o valor estratégico da energia de reserva no local.[3] Coletivamente, essas implantações incorporam crescimento de longo prazo para o mercado de sistemas de energia de reserva dos Estados Unidos.
Frequência e Duração Severas de Interrupções na Rede Elétrica
O Índice Médio de Duração de Interrupção do Sistema para concessionárias de capital aberto aumentou 15% em 2024, refletindo condições climáticas extremas e envelhecimento dos equipamentos.[4] Eventos de furacão na Flórida e Louisiana durante a temporada de 2025 causaram interrupções com média de 72 horas, levando seguradoras a exigir geração de reserva para renovação de apólices. A Califórnia registrou 38 dias de Desligamentos de Energia por Segurança Pública em 2025, com alguns circuitos desenergizados por mais de 200 horas, deslocando a economia da energia de reserva de ativos raramente utilizados para recursos frequentemente acionados. Tempestades de gelo em Vermont e Maine provocaram apagões de uma semana, levando a projetos de lei estaduais que oferecem créditos fiscais em unidades residenciais acima de 10 quilowatts. A natureza persistente das interrupções incorpora a aquisição de energia de reserva nos orçamentos de capital em todos os setores, reforçando o crescimento no mercado de sistemas de energia de reserva dos Estados Unidos.
Crescimento de Linhas de Manufatura Habilitadas por IA
Fábricas de semicondutores e plantas de baterias para veículos elétricos agora implantam equipamentos que falham se as quedas de tensão excederem 5% ou a frequência variar 0,1 hertz, exigindo UPS rotativo ou pontes de volante de inércia para a janela de partida do gerador de 8 a 12 segundos. A fábrica da Intel no Arizona adicionou 120 megawatts de capacidade de reserva no final de 2025 para proteger ferramentas de litografia no valor de USD 150 milhões de anomalias de energia. As regras de conteúdo doméstico na Lei de Redução da Inflação aceleraram seis inaugurações de gigafábricas de baterias em 2025, cada uma especificando de 30 a 45 minutos de reserva em carga total. As células de combustível de hidrogênio estão em uso piloto porque oferecem zero emissões no local e compartilham a infraestrutura de dutos com o gás natural após pequenas adaptações. O investimento contínuo em ambientes de produção baseados em IA eleva a necessidade básica de energia resiliente e amplia a base endereçável para o mercado de sistemas de energia de reserva dos Estados Unidos.
Códigos Obrigatórios de Resiliência para Edifícios Comerciais
Estados expostos a furacões e zonas sísmicas agora incorporam energia de reserva em códigos de construção atualizados que exigem que elevadores, bombas de incêndio e iluminação de saída funcionem por 96 horas durante interrupções. Flórida, Carolina do Norte e Nova York implementaram disposições mais rígidas após a temporada de tempestades de 2025, criando um aumento impulsionado por conformidade em geradores de médio porte. Os padrões da Comissão Conjunta para hospitais também impõem tempo de operação de 96 horas, levando os gerentes de instalações a renovar frotas de diesel mais antigas com alternativas Tier 4 Final ou a gás. A adoção urbana também está crescendo à medida que ordenanças locais limitam o ruído, tornando os conjuntos a gás natural de baixo NOx e as células de combustível modulares atraentes para edifícios no centro das cidades. Essas pressões estatutárias garantem um pipeline de instalação previsível, beneficiando materialmente o mercado de sistemas de energia de reserva dos Estados Unidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento dos limites de emissão da EPA (Tier 4 Final) | -0.9% | Nacional, aplicação concentrada em zonas de não conformidade (Califórnia, Nordeste) | Curto prazo (≤ 2 anos) |
| Taxas de juros crescentes inflacionam o capex para grandes geradores | -0.6% | Nacional, impacto agudo em projetos industriais e de serviços públicos com uso intensivo de capital | Curto prazo (≤ 2 anos) |
| Preocupações com segurança contra incêndio de íon de lítio em salas de UPS | -0.5% | Nacional, maior escrutínio em edifícios comerciais de grande altura e data centers legados | Médio prazo (2 a 4 anos) |
| Deslocamento da alocação de capital para fotovoltaico mais armazenamento no local | -0.7% | Estados do Cinturão Solar (Califórnia, Arizona, Texas, Flórida), projetos elegíveis ao ITC | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento dos Limites de Emissão da EPA
As regras Tier 4 Final limitam o material particulado a 0,03 g/kWh e o NOx a 0,4 g/kWh, adicionando USD 8.000 a 15.000 por gerador para hardware de pós-tratamento. O Conselho de Recursos do Ar da Califórnia exige ciclos extras de regeneração de filtros, elevando os gastos anuais de manutenção em 12 a 18%. O licenciamento de Melhor Tecnologia de Controle Disponível estende os prazos de projetos a diesel em até nove meses em Los Angeles e no Vale de San Joaquin, levando os compradores a optar por unidades a gás natural e propano que emitem 60% menos NOx. Os mercados secundários para geradores usados enfraquecem porque equipamentos não conformes não podem ser revendidos, elevando os custos do ciclo de vida. Essa dinâmica reduz a demanda de diesel no curto prazo, moderando o crescimento do mercado de sistemas de energia de reserva dos Estados Unidos.
Deslocamento da Alocação de Capital para Fotovoltaico Mais Armazenamento no Local
O Crédito Fiscal de Investimento e a queda nos preços de baterias tornam os arrays de armazenamento acoplados a fotovoltaico financeiramente atraentes, desviando o capex de grandes geradores na Califórnia, Arizona, Texas e Flórida. Sites comerciais podem compensar de 40 a 60% da carga anual com energia solar, deixando o serviço de reserva para durações mais curtas que geradores menores ou baterias podem suportar. As taxas de juros crescentes adicionaram 180 pontos-base ao financiamento de geradores entre 2024 e 2025, ampliando a diferença em relação aos empréstimos solares subsidiados. Os incentivos de seguros também favorecem a reserva sem carbono, desafiando ainda mais as implantações a diesel. Embora o fotovoltaico mais armazenamento ainda não possa substituir o tempo de operação de vários dias em todas as aplicações, ele restringe alguns segmentos endereçáveis do mercado de sistemas de energia de reserva dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Geradores a Gás Ancoram as Instalações Enquanto as Células de Combustível Aceleram
Os geradores a gás capturaram 40,2% da receita de 2025, refletindo a ampla cobertura de dutos para 77% dos sites comerciais e custos de redução catalítica seletiva mais baixos em comparação com o diesel. As plataformas de célula de combustível, embora menores hoje, estão crescendo a um CAGR de 9,6% no tamanho do mercado de sistemas de energia de reserva dos Estados Unidos até 2031, porque os compromissos corporativos de zero emissão líquida e o mandato de zero emissão da Califórnia para 2028 incentivam sistemas de hidrogênio e óxido sólido.
Os conjuntos a diesel permanecem econômicos para uso de reserva mínimo por código, onde a operação anual permanece abaixo de 100 horas, mas os gastos de conformidade com o Tier 4 e as limitações de revenda estão erodindo a participação. O UPS de íon de lítio domina o nível abaixo de 50 kVA que protege cargas de TI sensíveis, enquanto os sistemas de armazenamento de energia em baterias monetizam a redução de encargos de demanda e a receita de serviços auxiliares. Pacotes híbridos de diesel mais bateria estão emergindo em microrredes para bases militares e sites industriais remotos, reduzindo o consumo de combustível em 30 a 40% e apoiando o mercado mais amplo de sistemas de energia de reserva dos Estados Unidos.
Por Classificação de Potência: Unidades de Médio Porte Equilibram Espaço Físico e Redundância
A classe de 500 a 2.000 kVA deteve 38,5% do mercado de 2025 e deve crescer 5,8% ao ano, sublinhando seu apelo para salas de dados com múltiplos inquilinos e fábricas de médio porte que precisam de redundância N+1 sem superdimensionamento. Os invólucros modulares permitem operação paralela em incrementos de 500 kW, alinhando a capacidade com as rampas de demanda e preservando o capital.
Os conjuntos acima de 2.000 kVA atendem a campi de hiperescala onde unidades individuais de 3 a 4 MW reduzem a complexidade de interconexão, mas enfrentam prazos de entrega de 12 a 18 meses para painéis de comutação personalizados, moderando a adoção. As unidades de até 50 kVA dominam a demanda residencial e de pequenos escritórios comerciais; as variantes a gás natural comandam 65% devido à transferência automática e ao tempo de operação ilimitado. O grupo de 50 a 280 kVA protege o varejo, a hotelaria e pequenas clínicas cobrindo cargas de refrigeração e segurança de vida, oferecendo um retorno de três a cinco anos por meio de perdas evitadas. Essa combinação matizada sustenta o volume no mercado de sistemas de energia de reserva dos Estados Unidos.


Por Aplicação: Reserva Lidera, Fora da Rede Avança com 5G Rural
Os sistemas de reserva e emergência detinham 49,9% da participação do mercado de sistemas de energia de backup dos Estados Unidos em 2025, sustentados por códigos de construção e normas de segurança de vida hospitalar e pela demanda por geradores de energia de emergência. A energia fora da rede e para locais remotos é a aplicação de crescimento mais rápido, com CAGR de 8,5%, impulsionada por operadoras de telecomunicações que implantam pequenas células 5G onde os custos de extensão da rede superam USD 50.000 por milha.
A operação em regime contínuo e de uso primário cresce de forma modesta, à medida que a volatilidade dos preços do gás natural e os incentivos às energias renováveis inclinam a economia para operações conectadas à rede. O corte de picos de demanda é um nicho de alta margem: conjuntos de baterias e turbinas de partida rápida reduzem os encargos de demanda em 15 a 30% e oferecem receita de regulação de frequência sem comprometer a prontidão de reserva. Os limites de aplicação se tornam difusos à medida que os operadores empilham serviços, permitindo que um único ativo forneça backup, resposta à demanda e arbitragem de energia, ampliando ainda mais o conjunto de oportunidades do setor de sistemas de energia de backup dos Estados Unidos.
Por Usuário Final: Gastos Industriais Dominam, Data Centers Expandem Rapidamente
As instalações industriais e de manufatura contribuíram com 27,1% da receita de 2025 porque paralisações não planejadas podem custar até USD 500.000 por hora. Os data centers são o segmento de crescimento mais rápido, com CAGR de 10,3%, refletindo clusters de treinamento de IA que elevam as densidades de rack acima de 50 kW e exigem 99,982% de tempo de atividade.
Os hospitais permanecem um grupo de compradores estável sob os mandatos da Comissão Conjunta para tempo de operação de 96 horas, embora a consolidação modere o crescimento absoluto. As torres de telecomunicações precisam de unidades de 5 a 10 kW à medida que a densificação 5G adiciona de 15.000 a 20.000 sites anualmente, enquanto as instalações residenciais agora compreendem 8% das remessas após interrupções de vários dias por tempestades terem perturbado o trabalho remoto em 2025. As concessionárias e instalações governamentais demandam conjuntos de múltiplos combustíveis de nível militar para centros de controle e bases de defesa. Esses casos de uso variados diversificam os fluxos de receita dentro do mercado de sistemas de energia de reserva dos Estados Unidos.
Análise Geográfica
Os desligamentos relacionados a incêndios florestais na Califórnia e os limites de emissão mais rígidos do país aceleram a adoção de geradores a gás natural, células de combustível e grandes sistemas de baterias que compensam o tempo de operação a diesel. O Texas combina uma rápida expansão de data centers com uma rede elétrica isolada, tornando a energia de reserva no local indispensável durante ondas de frio e ondas de calor. A exposição da Flórida a furacões impulsiona a adoção residencial e comercial, reforçada pelos requisitos das seguradoras após USD 42 bilhões em perdas por tempestades em 2025.
O Norte da Virgínia adicionou 1,2 gigawatts de energia de reserva para data centers em 2025, desafiando o cumprimento da qualidade do ar e levando a baterias em escala de serviço público que reduzem o tempo de operação dos geradores. O Nordeste lida com tempestades de gelo e subestações envelhecidas, impulsionando propostas de créditos fiscais residenciais em Vermont e Maine. Os estados industriais do Meio-Oeste dependem da energia de reserva para se proteger contra a desativação de usinas a carvão e o corte de energia eólica, enquanto Arizona e Oregon emergem como hubs secundários de dados limitados pela capacidade de transmissão.
A divergência regional em regulamentação e risco climático torna o mercado de sistemas de energia de reserva dos Estados Unidos geograficamente equilibrado e rico em oportunidades. As emissões rigorosas na Califórnia e no Nordeste direcionam o investimento para opções a gás e de zero emissão, enquanto o diesel permanece prevalente nos estados do Cinturão Solar sensíveis a custos. Os deslocamentos populacionais para o Sul e o Oeste elevam a demanda onde a capacidade da rede elétrica fica aquém, sustentando o impulso de crescimento em todo o país.
Panorama regulatório
As implantações de energia de reserva nos EUA situam-se na interseção entre conformidade com emissões, padrões de confiabilidade e autoridade de operações emergenciais da rede. Os requisitos do EPA Tier 4 Final continuam a moldar a seleção de geradores e a economia de projetos para conjuntos a diesel, enquanto o licenciamento de qualidade do ar em áreas de não conformidade adiciona pressão de cronograma e custo que favorece arquiteturas de gás natural, propano e híbridas com baixo NOx.
Em 2026, órgãos federais e de confiabilidade reforçaram a ligação entre recursos locais e confiabilidade da rede. O Departamento de Energia dos EUA emitiu ordens de emergência para a PJM, incluindo a Ordem nº 202-26-06 (em vigor até 2 de fevereiro de 2026) e a Ordem nº 202-26-33, que permitem o direcionamento de última instância de geração de reserva em locais de clientes de grande carga durante emergências do sistema de energia em massa. A NERC também avançou a supervisão de confiabilidade por meio de atividades de padrões propostas (incluindo petições ligadas à EOP-004-5 e à CIP-015-2) e orientações de conformidade em andamento, enquanto a NRC emitiu o guia preliminar DG-1477 em junho de 2026 sobre as expectativas de aplicação e teste para fontes de energia CA de emergência local em instalações nucleares, reforçando o desempenho e a verificação da energia de reserva crítica.
Cenário Competitivo
Os cinco principais fornecedores detêm aproximadamente 55 a 60% da receita, conferindo ao mercado de sistemas de energia de reserva dos Estados Unidos uma concentração moderada, mas deixando amplo espaço para inovadores. Generac, Cummins e Caterpillar alavancam amplas redes de serviço e integração vertical, mas especialistas em células de combustível e integradores de solar mais armazenamento estão corroendo os redutos de diesel legados. A aquisição da Electriq Power pela Generac em 2025 adiciona solar e baterias ao seu portfólio, enquanto a Cummins fez parceria com uma empresa de eletrolisadores de hidrogênio para codesenvolver energia de reserva de zero carbono para data centers.
Empresas menores exploram o segmento de 50 a 280 kVA oferecendo células de combustível silenciosas e modulares que contornam as ordenanças de ruído urbano. Os provedores de locação estão migrando para modelos de gerador como serviço habilitados por análises preditivas que garantem o tempo de atividade e transferem o risco de propriedade. A manutenção baseada em IA da Schneider Electric reduz o tempo de inatividade não programado em até 60%, diminuindo o custo total e reduzindo a rotatividade.
Os depósitos de patentes em durabilidade de células de combustível e gerenciamento térmico de baterias aumentaram 28% para 340 em 2025, sublinhando uma mudança em direção a arquiteturas de zero emissão. A entrada da Tesla com Powerpacks comerciais combina reserva e corte de picos, desafiando os fabricantes de equipamentos originais que carecem de software avançado e expertise em interconexão com a rede elétrica. A intensidade competitiva está, portanto, migrando da superioridade mecânica para plataformas integradas de energia como serviço, remodelando a trajetória do mercado de sistemas de energia de reserva dos Estados Unidos.
Líderes do Setor de Sistemas de Energia de Reserva dos Estados Unidos
-
Eaton Corporation plc
-
Generac Holdings Inc.
-
Caterpillar Inc.
-
Cummins Inc.
-
Kohler Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Data centers, automação industrial e códigos de resiliência de edificações continuam a impulsionar o mercado para arquiteturas de energia de reserva maiores e mais integradas, que combinam geração, UPS, controles e serviço. O espaço em branco mais visível é a hibridização e os controles que permitem aos operadores usar os mesmos ativos para suportar interrupções, estender o tempo de execução e participar de forma limitada em suporte à rede, sem conflitar com as restrições operacionais de motores de emergência. A orientação do EPA que esclarece as condições sob as quais motores estacionários de emergência podem participar de certos programas de resposta à demanda não emergencial (mantendo a regra das 50 horas) fornece um caminho prático de conformidade que apoia atualizações de controladores, medição e software de despacho.
Conforme a energia solar e o armazenamento assumem uma parcela maior da geração das instalações, os sistemas de reserva que se coordenam de forma eficaz com recursos baseados em inversores e microrredes na borda da instalação enfrentam maior demanda. A EIA relatou planos para um recorde de 86 GW em novas adições de capacidade de escala pública nos EUA em 2026, liderados por energia solar e armazenamento em baterias, enquanto a NERC destacou adições rápidas de baterias desde o verão de 2025, ressaltando a necessidade de projetos de energia de reserva que se coordenem com armazenamento de resposta rápida e requisitos de proteção modernos. Atividades do DOE, incluindo o i2X DER Interconnection Roadmap (janeiro de 2025) e documentos estratégicos focados em microrredes de abril de 2026 sobre blocos de construção modulares e modelagem coordenada de distribuição-transmissão, também apoiam uma integração mais padronizada e ciberconsciente, ajudando fornecedores a agrupar geradores, BESS, equipamentos de comutação e controles para data centers, saúde e campi industriais.
Desenvolvimentos recentes do setor
- Julho de 2026: a Eaton fez parceria com a VoltServer para avançar na energia com gerenciamento de falhas e na distribuição de energia CC de próxima geração para edifícios e data centers. A colaboração visa uma entrega de energia mais segura e eficiente na borda, apoiando cargas de maior densidade onde a distribuição CA convencional pode ser limitada em espaço e perdas.
- Junho de 2026: a Generac assinou um acordo de fornecimento global com um operador líder de data center hyperscale para fornecer geradores de energia de reserva. O acordo reforça a visibilidade da demanda para frotas de standby em larga escala e fortalece o papel de plataformas de geradores padronizadas e suporte de serviço na aquisição hyperscale.
- Novembro de 2024: a Eaton lançou um sistema de armazenamento de energia para clientes comerciais e industriais em toda a América do Norte. A expansão do produto apoia configurações híbridas de reserva que combinam armazenamento com geradores e UPS para reduzir emissões durante o tempo de execução e melhorar a qualidade de energia durante interrupções.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado inclui equipamentos vendidos nos Estados Unidos que fornecem eletricidade de backup quando o fornecimento da rede é interrompido, e o valor é rastreado como receita proveniente de vendas de sistemas e hardware relacionado que viabiliza a operação de backup.
Exclusões de escopo: Excluímos equipamentos de distribuição elétrica de rotina que não fornecem saída de backup (como painéis de distribuição padrão sem funcionalidade de backup) e serviços gerais de fornecimento de combustível.
Visão Geral da Segmentação
- Por Tecnologia
- Geradores a Diesel
- Geradores a Gás
- Fornecimento de Energia Ininterrupto (UPS)
- Sistemas de Armazenamento de Energia em Baterias (BESS)
- Soluções de Energia Híbrida
- Sistemas de Energia de Reserva por Célula de Combustível
- Estações de Energia Portáteis
- Por Classificação de Potência
- Até 50 kVA
- 50 a 280 kVA
- 280 a 500 kVA
- 500 a 2.000 kVA
- Acima de 2.000 kVA
- Por Aplicação
- Energia de Reserva/Emergência
- Energia Contínua/de Uso Principal
- Corte de Picos e Gestão de Carga
- Energia Fora da Rede e Remota
- Por Usuário Final
- Residencial
- Comercial (Varejo, Escritórios, Hotelaria)
- Industrial e Manufatura
- Data Centers e TI
- Instalações de Saúde
- Torres de Telecomunicações
- Concessionárias e Energia
- Governo e Defesa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o alinhamento da definição ao contexto público de confiabilidade e geração de energia, uma vez que as interrupções e os gastos com resiliência são sinais-chave de demanda neste setor. Utilizamos fontes como a Administração de Informações de Energia dos EUA para o contexto de geração de eletricidade e combustível, o Departamento do Censo dos EUA para séries de atividade de construção e negócios, e o Departamento de Estatísticas do Trabalho para indicadores relevantes de preços e mão de obra que influenciam a intensidade de instalação.
Para manter as premissas de produto e segurança realistas, também revisamos materiais de referência como os códigos da Associação Nacional de Proteção contra Incêndios (para sistemas de energia de emergência), normas de organizações como a NEMA, e publicações técnicas e registros que descrevem tempo de operação, capacidade e casos de uso típicos. Registros de empresas, apresentações a investidores, cobertura jornalística de fontes confiáveis e uma assinatura paga aprovada para informações financeiras e notícias de empresas são utilizados para verificar a exposição de receita e o timing. Esses exemplos não são exaustivos, e muitos outros documentos e conjuntos de dados públicos são revisados para coletar insumos, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
As conversas primárias foram utilizadas para testar o que as fontes documentais não conseguem mostrar plenamente, especialmente onde os limites de tipo de sistema, as escolhas típicas de dimensionamento e os ciclos de substituição diferem por usuário final. Conversamos com um conjunto de fabricantes, distribuidores, empreiteiros, equipes de instalações e consultores de engenharia em todo os Estados Unidos para confirmar os fatores de adoção em saúde, data centers, telecomunicações, instalações industriais e uso residencial de backup.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 17% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 24% |
| Participantes menores: 21% | Gerentes: 59% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de demanda endereçável a partir da exposição à confiabilidade da rede elétrica dos EUA e da adoção de equipamentos de backup entre os principais usuários finais, que é então traduzida em receita utilizando faixas de preço realistas. O modelo é corroborado por verificações seletivas de baixo para cima, como o preço médio de venda de sistemas amostrados multiplicado pelos volumes de unidades esperados para casos de uso principais, e pelo feedback do canal sobre a composição de conjuntos geradores versus UPS e backup baseado em baterias.
Os insumos são mantidos práticos e reproduzíveis, incluindo sinais de frequência e duração de interrupções, atividade de nova construção e retrofit em instalações críticas, faixas típicas de kVA escolhidas pelos usuários finais, preferência de combustível e fricção de licenciamento, e timing de substituição de unidades envelhecidas. Onde a visibilidade direta de unidades é limitada, as lacunas são tratadas utilizando faixas de penetração em nível de aplicação validadas em entrevistas, depois submetidas a testes de estresse com base em divulgações de fornecedores e volume de trabalho de empreiteiros. A previsão utiliza análise de cenários ancorada nas tendências esperadas de confiabilidade da rede, expectativas do ciclo de construção e no ritmo de adições de capacidade em data centers e saúde, com o caminho anual final ajustado para corresponder à forma como os preços e a composição geralmente se movem neste mercado.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio de verificações repetidas em todo o modelo, onde os totais são comparados com sinais independentes, como a intensidade de construção nos mercados finais críticos, comentários sobre disponibilidade de combustível e equipamentos, e mudanças observadas no dimensionamento de sistemas e nos requisitos de tempo de operação. Quando um resultado parece incorreto, as premissas são reabertas, as variações são explicadas e perguntas de acompanhamento são enviadas de volta aos entrevistados antes que os números sejam finalizados.
Antes da aprovação final, um segundo analista revisa a lógica, as unidades e os movimentos ano a ano, de modo que erros simples e dupla contagem oculta sejam identificados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de código, temporadas de clima extremo que alteram os padrões de pedidos, ou oscilações significativas de preços. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Sistemas de Energia de Backup dos Estados Unidos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de energia de backup dos EUA frequentemente variam porque os analistas nem sempre contabilizam o mesmo conjunto de equipamentos, e também utilizam diferentes premissas de preço e composição para geradores, UPS e backup baseado em baterias. O timing pode adicionar outra camada, uma vez que alguns números são declarados em um ano-base diferente ou refletem padrões mais antigos de precificação e demanda impulsionada por interrupções.
Os maiores fatores de divergência geralmente provêm do escopo e das regras de contagem, por exemplo, se estações de energia portáteis e backup por célula de combustível estão incluídos, e se a estimativa mistura uso de reserva com implantações de uso primário e fora da rede. As diferenças também aparecem na forma como os preços médios de venda são projetados, uma vez que os custos de instalação conduzidos por empreiteiros e a composição de produtos podem mover os totais mesmo quando a demanda por unidades é estável. Uma separação mais rigorosa das tecnologias incluídas e uma atualização mais rápida quando os preços e a composição mudam ajudam a explicar a dispersão observada na tabela, que é a abordagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 5,53 bilhões (2025) | |
| Consultoria Global A | USD 21,21 bilhões (2026) | Utiliza uma cesta de produtos mais ampla que pode incorporar soluções e serviços de energia adjacentes, e não está claramente restrita a casos de uso de backup de reserva, o que infla o conjunto de receita contabilizado em comparação com uma definição mais restrita exclusiva de backup. |
| Publicação Setorial B | USD 4,31 bilhões (2024) | Rastreia um segmento mais restrito centrado no backup residencial na América do Norte, em vez dos Estados Unidos completos abrangendo demanda residencial, comercial e industrial, e o ano anterior pode não capturar mudanças recentes de composição e precificação. |
A comparação mostra que a dispersão é explicada principalmente pelo que é contabilizado e por se o escopo é nacional e multi-usuário final ou focado em um único segmento de demanda. Com regras claras de inclusão de tecnologia, tratamento consistente de ano e moeda, e premissas que podem ser rastreadas até a exposição a interrupções e a atividade de construção no mercado final, o tamanho de mercado resultante permanece mais fácil de reproduzir e verificar.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sistemas de energia de reserva dos Estados Unidos?
O mercado foi avaliado em USD 5,84 bilhões em 2026 e tem previsão de atingir USD 7,55 bilhões até 2031.
Qual tecnologia lidera as vendas no mercado de sistemas de energia de reserva dos Estados Unidos?
Os geradores a gás natural lideraram com 40,2% de participação na receita em 2025.
Qual é a velocidade de crescimento do segmento de células de combustível?
Os sistemas de energia de reserva por célula de combustível avançam a um CAGR de 9,6% até 2031.
Por que os data centers estão impulsionando a demanda por energia de reserva?
As cargas de trabalho de IA exigem de 50 a 60 kW por rack e rigoroso tempo de atividade, levando os operadores de hiperescala a instalar grande geração redundante.
Quais regulamentações mais impactam os geradores a diesel?
As regras Tier 4 Final da EPA que adicionam USD 8.000 a 15.000 por unidade para pós-tratamento e estendem o licenciamento em zonas de não conformidade.
Quais regiões dos EUA apresentam o crescimento mais forte?
Califórnia, Texas e Norte da Virgínia exibem as maiores taxas de instalação devido a desligamentos por incêndios florestais, isolamento da rede elétrica e concentração de data centers.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

