
Marktgröße und Marktanteil für Fahrzeugkollisionsvermeidungssysteme in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.55 Milliarden US-Dollar |
| Marktgröße (2026) | 7.07 Milliarden US-Dollar |
| Marktgröße (2031) | 10.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.89 % |
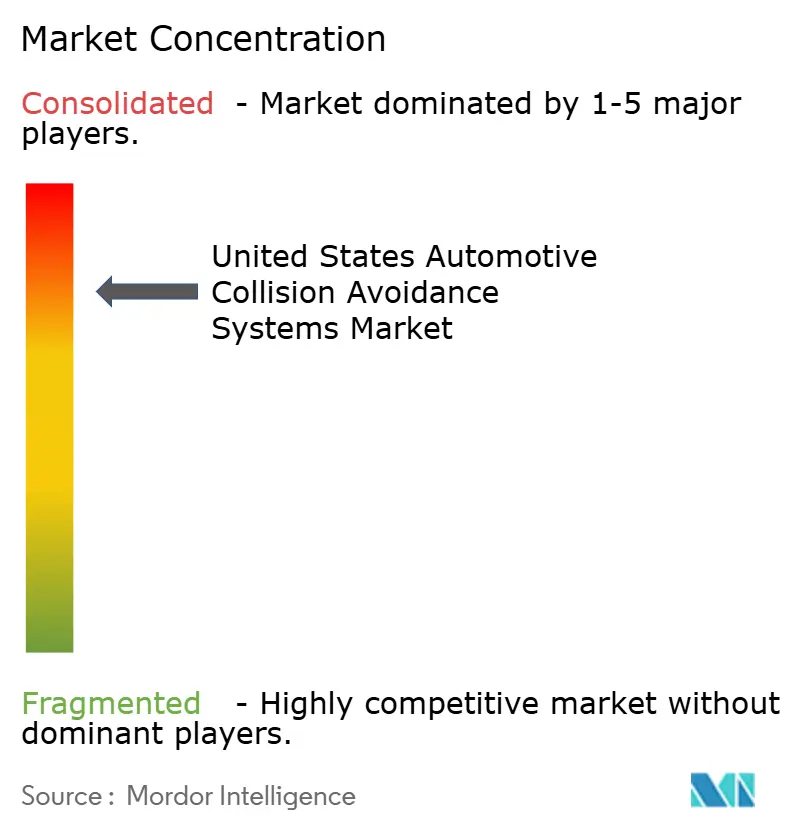
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fahrzeugkollisionsvermeidungssysteme in den Vereinigten Staaten von Mordor Intelligence
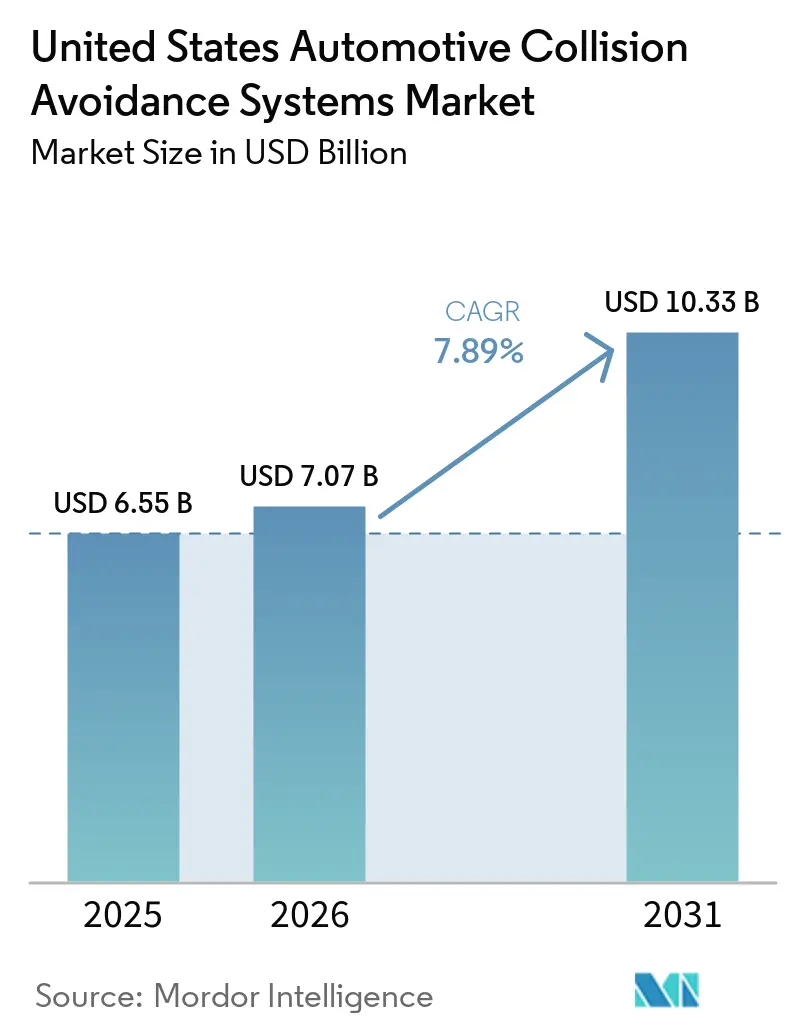
Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten wurde im Jahr 2025 auf 6,55 Milliarden USD geschätzt, wird für 2026 auf 7,07 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 10,33 Milliarden USD erreichen, bei einer CAGR von 7,89 % während des Prognosezeitraums (2026–2031). Bundesrechtliche Anforderungen an die automatische Notbremsung verlagern Kollisionsvermeidungsausrüstung von optionalen Paketen in standardmäßige Fahrzeugprogramme. Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten verändert sich auch dadurch, dass Automobilhersteller Radar, Kameras und Software in weniger elektronischen Steuergeräten zusammenführen. Dies begünstigt Zulieferer, die vollständige Systeme validieren und Fahrzeugprogramme über mehrere Modelljahre hinweg unterstützen können. Reparatur, Neukalibrierung und die Verfügbarkeit von Halbleitern bleiben wichtige Überlegungen, da Sicherheitsfunktionen sowohl nach dem Verkauf als auch während der Produktion Unterstützung benötigen. Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten hängt daher von zuverlässiger Sensorleistung, Fertigungsbereitschaft und klarer Fahrerkommunikation ab.
Wichtigste Erkenntnisse des Berichts
- Nach Funktionstyp hielt die Warnfunktion im Jahr 2025 einen Marktanteil von 35,56 % am Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten, während automatisierte Systeme bis 2031 voraussichtlich mit einer CAGR von 8,81 % wachsen werden.
- Nach Technologietyp hielt Radar im Jahr 2025 einen Anteil von 41,11 %, während Kameratechnologie bis 2031 voraussichtlich mit einer CAGR von 15,71 % wachsen wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Anteil von 80,29 % und werden bis 2031 voraussichtlich mit einer CAGR von 8,29 % wachsen.
- Nach Anwendung hielt der adaptive Tempomat im Jahr 2025 einen Anteil von 27,78 %, während die Totwinkelüberwachung bis 2031 voraussichtlich mit einer CAGR von 16,83 % wachsen wird.
- Nach Bundesstaat hielt Kalifornien im Jahr 2025 einen Anteil von 14,45 %, während Ohio bis 2031 voraussichtlich mit einer CAGR von 8,85 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Fahrzeugkollisionsvermeidungssysteme in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Standardisierung der automatischen Notbremsung und der Fußgänger-Notbremsung auf Bundesebene | +2.1% | National; Compliance-Investitionen konzentriert in den OEM-Kanälen Kalifornien, Texas, Michigan und Florida | Langfristig (≥ 4 Jahre) |
| Ausweitung der OEM-Serienausstattung auf Volumenfahrzeuge | +1.8% | National; Produktionskaskaden werden am frühesten in den Montagekorridoren Michigan, Kalifornien und Texas spürbar | Langfristig (≥ 4 Jahre) |
| Steigende Verbraucher- und Flottennachfrage nach verifizierten Kollisionsvermeidungssystemen | +1.4% | Kalifornien, Texas, Florida, New York, Ohio | Mittelfristig (2–4 Jahre) |
| Verbesserung der Kostenkurve bei Sensorfusion und Edge-KI | +1.2% | Michigan, Kalifornien, Texas, Ohio (primäre Automobil-F&E-Zentren) | Mittelfristig (2–4 Jahre) |
| Versicherungs- und Reparaturwirtschaftliche Anreize für präventive Sicherheit | +0.9% | Kalifornien, Florida, New York, Texas, Pennsylvania | Kurzfristig (≤ 2 Jahre) |
| Leistungslücke bei Nachtfahrten und für gefährdete Verkehrsteilnehmer in den Vereinigten Staaten | +0.6% | Florida, Arizona, Texas, Kalifornien (städtische Hauptverkehrsstraßen mit hoher Fußgängerunfallrate) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Standardisierung der automatischen Notbremsung und der Fußgänger-Notbremsung auf Bundesebene
Die bundesrechtliche Regelung zur automatischen Notbremsung setzt eine klare Ausrüstungsfrist für den Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten. Die NHTSA hat FMVSS Nr. 127 im Jahr 2024 finalisiert und schreibt vor, dass neue Leichtfahrzeuge bis September 2029 mit automatischer Notbremsung, einschließlich Fußgänger-Notbremsung, ausgestattet sein müssen[1]. Der Standard macht eine konsistente Erkennungsleistung zu einer fahrzeugweiten Designanforderung und nicht zu einer Funktion, die ausgewählten Ausstattungsvarianten vorbehalten ist. Automobilhersteller müssen Sensorik, Bremssteuerung, Softwarevalidierung und Fahrerhinweise als ein einheitliches Sicherheitssystem bewerten. Dies erhöht den Wert von Zulieferern, die Tests, Produktionsanlauf, Updates, zuverlässigen Nachtbetrieb und Fußgängererkennung unterstützen können. Die Regelung gibt Herstellern auch eine gemeinsame Grundlage für die Auswahl von Hardware- und Softwarepartnern, während sie die Bedeutung der Vermeidung unnötiger Bremsvorgänge erhöht.
Ausweitung der OEM-Serienausstattung auf Volumenfahrzeuge
Die Verlagerung von Optionspaketen zur Serienausstattung erhöht die Anzahl der Fahrzeuge, die Kollisionsvermeidungshardware benötigen. Sie verändert auch die Beschaffung, da ein Automobilhersteller möglicherweise eine Plattform für mehrere Fahrzeuglinien auswählt, anstatt separate Komponenten für jede Funktion zu kaufen. Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten profitiert, wenn eine gemeinsame Architektur Einstiegsmodelle und Fahrzeuge mit höherem Ausstattungsumfang ohne wiederholtes Redesign unterstützen kann. Die Serienausstattung schafft längere Lieferverpflichtungen für Sensoren, Rechenhardware, Software und Serviceunterstützung. Sie erfordert von Automobilherstellern, Kosten, Zuverlässigkeit, Verkabelung, Packaging und Updates über mehrere Ausstattungsvarianten hinweg zu managen. Zulieferer, die skalierbare Plattformen anbieten, können diesen Bedarf decken und dabei bedeutungsvolle Unterschiede zwischen Premium- und Volumenprogrammen erhalten.
Steigende Verbraucher- und Flottennachfrage nach verifizierten Kollisionsvermeidungssystemen
Flottenkäufer bewerten Sicherheitsausrüstung anhand von Fahrzeugausfallzeiten, Schadenshistorie, Reparaturunterbrechungen und Fahrermanagementbedarf. Ihr Beschaffungsprozess unterscheidet sich von dem einzelner Käufer, da Betriebsergebnisse über viele Fahrzeuge hinweg überprüft werden können. Das IIHS berichtete, dass Fahrzeuge, die mit umfassenderen Fahrerassistenz-Funktionspaketen ausgestattet sind, mit niedrigeren Schadensquoten bei Sachschadens-Haftpflichtansprüchen verbunden waren[2]. Dies unterstützt einen praktischen Ansatz für die Kombination mehrerer Assistenzfunktionen, anstatt jede Funktion als eigenständiges Zusatzmodul zu behandeln. Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten kann davon profitieren, wenn Flotten Sicherheitsfähigkeiten in Beschaffungsanforderungen festlegen. Er kann auch davon profitieren, wenn Versicherer und Flottenmanager konsistente Nachweise zum Vergleich von Ausrüstungspaketen nutzen.
Verbesserung der Kostenkurve bei Sensorfusion und Edge-KI
Die Sensorfusion verbessert die Art und Weise, wie Fahrzeuge Radar-, Kamera- und Ultraschalleingaben kombinieren, um Abstände, Bewegungen, Fahrspuren und nahegelegene Objekte zu interpretieren. Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten profitiert, wenn Funktionen, die früher separate elektronische Steuergeräte erforderten, über eine stärker integrierte Architektur betrieben werden können. Lokale Verarbeitung kann den Weg zwischen Sensorerfassung und einer Warn- oder Bremsentscheidung verkürzen und gleichzeitig den Verkabelungs- und Packaging-Aufwand reduzieren. Bosch hat Radar-System-on-Chips eingeführt, die Radarsensorik mit bordeigener Verarbeitung für fortschrittliche Fahrerassistenzfunktionen kombinieren, was diesen Ansatz veranschaulicht. Zulieferer, die Sensoren, Rechenhardware, Software und Reparaturverfahren aufeinander abstimmen können, sind besser positioniert, um Automobilhersteller zu unterstützen, die niedrigere Integrationskosten und zuverlässige Systemleistung anstreben.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemintegrations- und Kalibrierungskosten | -0.9% | Kalifornien, Texas, New York, Pennsylvania, Ohio (dichte Kollisionsreparatur- und OEM-Servicemärkte) | Mittelfristig (2–4 Jahre) |
| Volatilität in der Halbleiter- und Sensorlieferkette | -0.7% | National; erstrangige Auswirkungen in den Automobilmontagestandorten Michigan, Texas und Kalifornien | Langfristig (≥ 4 Jahre) |
| Leistungsminderung bei Dunkelheit, widrigen Wetterbedingungen und komplexer Straßengeometrie | -0.5% | Illinois, Pennsylvania, New York, Ohio (Schneegürtelstaaten); Arizona (Blendungsbedingungen durch Sonneneinstrahlung) | Mittelfristig (2–4 Jahre) |
| Verbrauchervertrauen, Fehlalarme und Haftungszuweisung | -0.4% | Kalifornien, Texas, Florida (höchste Dichte an AV/ADAS-Rechtsstreitigkeiten und Vorfallsmeldungen) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemintegrations- und Kalibrierungskosten
Kollisionsvermeidungssysteme erfordern eine genaue Ausrichtung nach einer Reparatur, die eine Windschutzscheibe, Stoßstange, Kühlergrill, Kamera oder einen anderen Sensorstandort betrifft. Dies schafft eine Serviceanforderung, die selbst nach einer geringfügigen Kollision entstehen kann. Reparaturbetriebe benötigen ausgebildete Techniker, geeignete Arbeitsbereiche, Werkzeuge, Zielmarken und Zugang zu modellspezifischen Verfahren. Ein Fahrzeug kann das Werk mit einem leistungsfähigen System verlassen, aber dennoch zu Kundenunzufriedenheit führen, wenn eine Neukalibrierung nach einem Schaden schwer zu arrangieren ist. Konsistente Diagnosen und klare Reparaturanleitungen können dazu beitragen, die beabsichtigte Leistung zu erhalten und die Unsicherheit für Fahrzeugbesitzer und Flotten zu reduzieren.
Volatilität in der Halbleiter- und Sensorlieferkette
Kollisionsvermeidungsausrüstung ist auf spezialisierte Halbleiter, Sensoren, Leistungsbauelemente und Kommunikationskomponenten angewiesen. Ein Mangel an einem einzigen Eingangsmaterial kann die Fahrzeugproduktion unterbrechen, da diese Teile innerhalb einer breiteren elektronischen Architektur zusammenwirken. Automobilzulieferer können ein neues Teil nicht einfach ersetzen, ohne Sicherheit, Haltbarkeit, Hardware- und Softwarekompatibilität zu bestätigen. Dies macht die Qualifizierung alternativer Quellen zu einer langfristigen Planungsaufgabe und nicht zu einer schnellen Einkaufsreaktion. Eine frühzeitige Lieferantendiversifizierung kann zusätzlichen Entwicklungsaufwand bedeuten, kann jedoch Störungen reduzieren, wenn eine unterstützende Komponente nicht mehr verfügbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktionstyp: Automatisierte Systeme gewinnen neben Warnfunktionen an Bedeutung
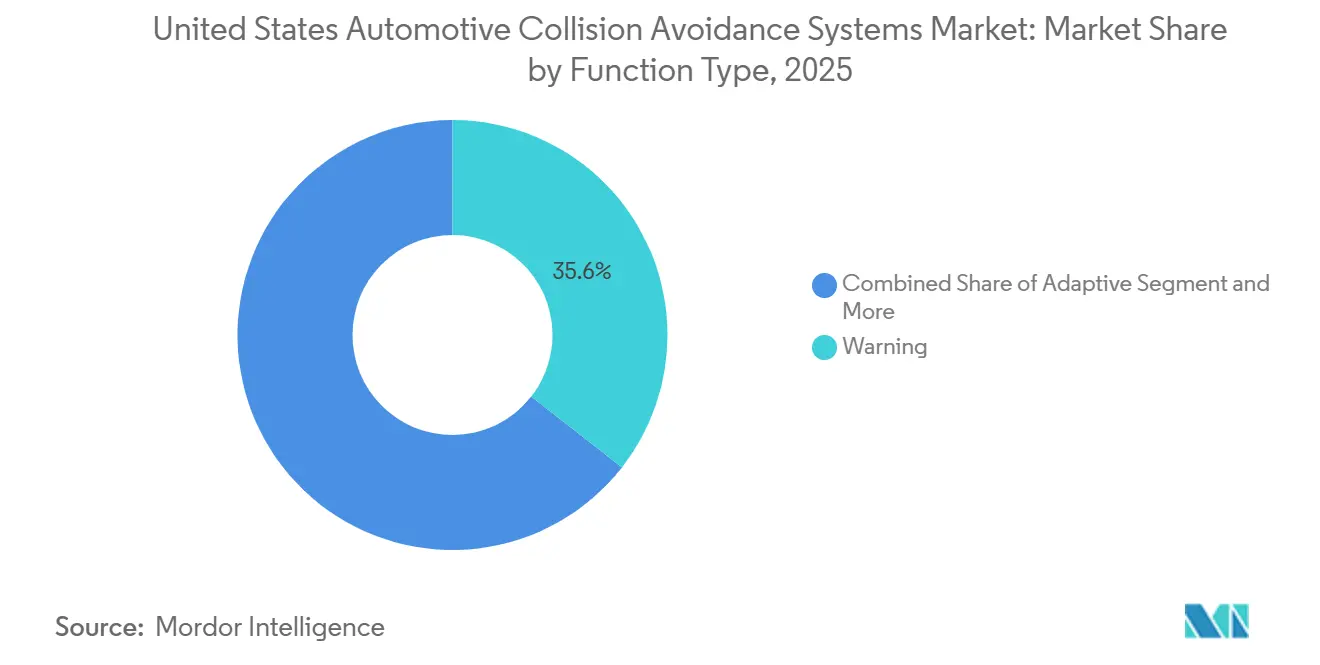
Warnfunktionen hielten im Jahr 2025 einen Marktanteil von 35,56 % am Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten nach Funktionstyp. Diese Kategorie umfasst Vorwärtskollisionswarnung, Spurverlassenswarnung, Totwinkelwarnung und verwandte Funktionen, die Fahrer zur Reaktion auffordern. Ihre etablierte Rolle spiegelt die Vertrautheit mit alarmbasierter Unterstützung in vielen Fahrzeugkategorien wider. Warnfunktionen können eingeführt werden, ohne die primäre Verantwortung des Fahrers für die Fahrzeugsteuerung zu verändern. Sie bieten auch eine gemeinsame Grundlage für Sicherheitspakete, die aktivere Unterstützungsformen beinhalten.
Automatisierte Funktionen werden bis 2031 voraussichtlich mit einer CAGR von 8,81 % wachsen. Diese Gruppe umfasst Systeme, die bremsen oder Lenkunterstützung leisten können, wenn ein Fahrzeug ein unmittelbares Risiko erkennt. Ihr Wachstum spiegelt die breitere Bewegung hin zu Eingriffen wider, wenn ein Fahrer nicht rechtzeitig reagiert. Überwachungsfunktionen bleiben relevant, da Informationen über die Fahreraufmerksamkeit beeinflussen können, wie eine Warnung oder ein Eingriff erfolgt. Adaptive Funktionen, einschließlich adaptivem Tempomat, überbrücken weiterhin grundlegende Warnungen und aktivere Unterstützung während des normalen Fahrens.

Nach Technologietyp: Radar bleibt etabliert, während Kameras expandieren
Radar hielt im Jahr 2025 einen Anteil von 41,11 % am Technologieumsatz im Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten. Seine Position spiegelt die Fähigkeit wider, Abstände und Relativgeschwindigkeiten in einer Vielzahl von Fahrsituationen zu messen. Automobilhersteller nutzen Radar zur Unterstützung von adaptivem Tempomat, Vorwärtskollisionsunterstützung und anderen Funktionen, die auf zuverlässige Entfernungsinformationen angewiesen sind. Es kann einen wichtigen Beitrag leisten, wenn Lichtverhältnisse die visuelle Sensorik erschweren. Radar wird zunehmend mit anderen Technologien kombiniert, anstatt als eigenständige Lösung eingesetzt zu werden.
Kameratechnologie wird bis 2031 voraussichtlich mit einer CAGR von 15,71 % wachsen. Kameras helfen dem Fahrzeug, Fahrspuren, Verkehrsteilnehmer, Schilder und den breiteren visuellen Kontext rund um ein Objekt zu interpretieren. Dies macht sie wichtig, wenn ein System ein detaillierteres Szenenverständnis benötigt, einschließlich Fußgängererkennung. LiDAR bleibt für ausgewählte Programme relevant, die eine detaillierte dreidimensionale Wahrnehmung erfordern, obwohl seine Verwendung je nach Fahrzeuglinie variiert. Ultraschallsensoren unterstützen weiterhin Nahbereichsfunktionen, insbesondere Einparken und Manövrieren bei niedrigen Geschwindigkeiten.
Nach Fahrzeugtyp: Personenkraftwagen sichern die breiteste Verbreitung
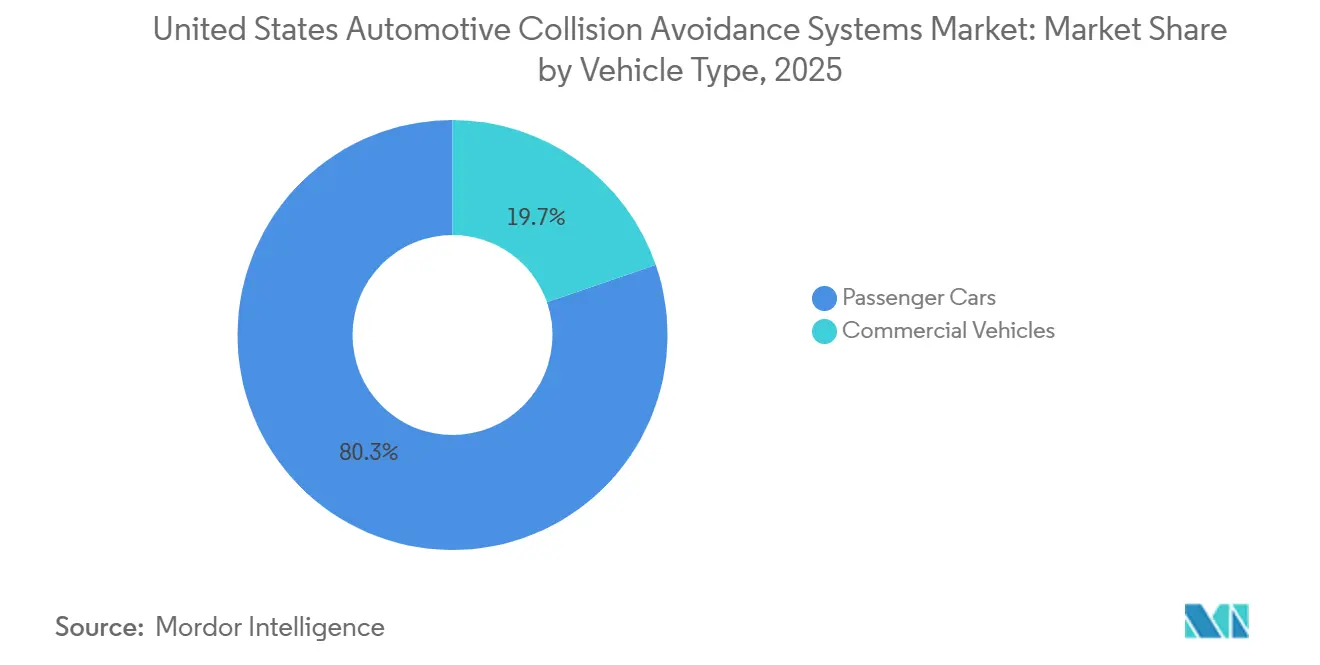
Personenkraftwagen machten im Jahr 2025 80,29 % der Fahrzeugkategorie aus. Ihre Position spiegelt das Ausmaß der Leichtfahrzeugproduktion und die breite Reichweite von Verbraucher- und Flottenkäufen wider. Automobilhersteller können Sicherheitsfunktionen über Personenfahrzeuglinien hinweg standardisieren, indem sie gemeinsame elektronische Plattformen nutzen. Das Segment umfasst privat genutzte Fahrzeuge sowie Fahrzeuge, die für Lieferung, Vermietung und Servicetätigkeiten eingesetzt werden. Dies macht Personenkraftwagen wichtig für die Erstausrüstungsinstallation und die langfristige Reparaturnachfrage.
Personenkraftwagen werden bis 2031 voraussichtlich mit einer CAGR von 8,29 % wachsen. Nutzfahrzeuge haben ein anderes Betriebsprofil, da sie möglicherweise eine breitere Sensorabdeckung und robuste Unterstützung für längere Nutzungszyklen erfordern. Ihre Sicherheitssysteme können auch unterschiedlichen Beladungs-, Anhänger- und Betriebsbedingungen ausgesetzt sein. Das Kernziel bleibt ähnlich, da Fahrzeugbetreiber zuverlässige Warnungen und angemessene Eingriffe benötigen. Die künftige Ausrichtung der Sicherheitsanforderungen für schwere Fahrzeuge wird beeinflussen, wie schnell diese Systeme auf gewerblichen Plattformen eingeführt werden.
Nach Anwendung: Adaptiver Tempomat führt, während Totwinkelüberwachung beschleunigt
Der adaptive Tempomat hielt im Jahr 2025 einen Anteil von 27,78 % am Anwendungsumsatz. Er ist oft eine der ersten fortschrittlichen Fahrerassistenzfunktionen, die Fahrer während normaler Autobahnfahrten nutzen. Die Funktion verwaltet den Fahrzeugabstand und kann längere Fahrten bei geeigneten Verkehrsbedingungen weniger anspruchsvoll machen. Automobilhersteller kombinieren ihn häufig mit Vorwärtssensorik und Bremsfunktionen. Dies macht den adaptiven Tempomat zu einem wichtigen Einstiegspunkt für umfassendere Kollisionsvermeidungspakete.
Die Totwinkelüberwachung wird bis 2031 voraussichtlich mit einer CAGR von 16,83 % wachsen. Die Funktion unterstützt Fahrer beim Spurwechsel, indem sie Fahrzeuge identifiziert, die möglicherweise nicht in den Spiegeln sichtbar sind. NAIC-Materialien identifizieren die Totwinkelwarnung als eine der Fahrerassistenzfunktionen, die in Bezug auf Versicherungsansprüche und Unfallprävention bewertet werden. Vorwärtskollisionswarnung, automatische Notbremsung, Spurverlassenswarnung und Einparkhilfe unterstützen weiterhin verschiedene Phasen der Fahraufgabe. Ein kohärentes Set von Warnungen kann Fahrern helfen zu verstehen, wie diese Anwendungen zusammenwirken.
Geografische Analyse
Radarsegment im US-amerikanischen Markt für Fahrzeugkollisionsvermeidungssysteme
Kalifornien machte im Jahr 2025 14,45 % des Staatssegments aus. Kalifornien, Texas und Florida weisen starke Nachfragebedingungen auf, bedingt durch Fahrzeugaktivität, dichte städtische Routen und hohe Exposition gegenüber komplexen Fahrsituationen. Kalifornien bietet auch ein Umfeld, in dem Hersteller Systeme im Pendlerverkehr, auf Autobahnen und in fußgängerreichen Gebieten bewerten können. Dies hilft Zulieferern, Betriebserfahrungen zu sammeln, die breitere Fahrzeugprogramme informieren können. Der Staat ist nicht nur deshalb wichtig, weil dort Fahrzeuge verkauft werden, sondern auch weil Technologieentwickler und Automobilhersteller ihn nutzen, um Sicherheitsfunktionen zu verfeinern. Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten profitiert, wenn Erkenntnisse aus diesen Anwendungsfällen auf Serienfahrzeugdesigns angewendet werden können.
Ohio wird bis 2031 voraussichtlich mit einer CAGR von 8,85 % wachsen, unterstützt durch seine Stellung im Automobilfertigungsnetzwerk des Mittleren Westens. Michigan, Ohio, Pennsylvania und Illinois spielen eine andere Rolle als nachfragestarke Küstenstaaten, da sie eng mit Ingenieurwesen, Beschaffung, Montage und Winterbedingungsvalidierung verbunden sind. Michigan bleibt wichtig für Fahrzeugprogrammentscheidungen und Zuliefererkoordination. Pennsylvania und Illinois bieten Kältewetterbedingungen, die Herstellern helfen, die Leistung zu bewerten, wenn sich Straßen, Beleuchtung und Sichtbarkeit verändern. Diese Standorte sind wichtig, da Automobilhersteller Fahrzeuge für den breiten nationalen Einsatz und nicht nur für ein einziges Klima vorbereiten. Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten benötigt diese Bandbreite an Testbedingungen, um eine zuverlässige Leistung zu unterstützen.
New York, Arizona und andere Staaten fügen dem nationalen Bild unterschiedliche Betriebsumgebungen hinzu. New York bietet dichte Kreuzungen, Fußgänger und häufige Spurwechsel, die das praktische Verhalten von Fahrerassistenzfunktionen testen können. Arizona bietet trockene, helle Bedingungen, die nützlich sind, um das Sensorverhalten bei Hitze und starker Sonneneinstrahlung zu bewerten. Andere Fertigungs- und Logistikzentren können durch Fahrzeugmontage, gewerblichen Transport und Flottenoperationen Nachfrage erzeugen. Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten wird sich je nach Bundesstaat unterschiedlich entwickeln, da Straßenbedingungen, Fahrzeugmix und Servicekapazität nicht überall gleich sind. Eine nationale Sicherheitsanforderung kann dennoch lokale Unterschiede bei Tests, Installation, Kalibrierung und Kundenerfahrung erzeugen.
Wettbewerbslandschaft
Personenkraftwagen-Segment im US-amerikanischen Markt für Fahrzeugkollisionsvermeidungssysteme
Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten ist stark konzentriert, da die führenden Zulieferer gemeinsam den Großteil der Erstausrüstungs-Designgewinne auf sich vereinen, während mehrere spezialisierte Technologie- und Komponentenanbieter aktiv bleiben. Der Markt wird von Zulieferern angeführt, die Sensorik, Rechenhardware, Software und Fahrzeugintegrationsunterstützung kombinieren. Robert Bosch GmbH, DENSO Corporation, ZF Friedrichshafen AG, Aptiv PLC und Mobileye Global Inc. sind wichtige Teilnehmer in dieser Zulieferergruppe. Der Wettbewerb dreht sich darum, ob ein Unternehmen vollständige Fahrzeugprogramme unterstützen kann, anstatt lediglich einen einzelnen Sensor zu verkaufen. Automobilhersteller benötigen Systeme, die mit Bremssteuerungen, elektrischen Architekturen, Fahreranzeigen und Diagnosewerkzeugen zusammenarbeiten. Zulieferer müssen auch die Validierung über die Lebensdauer eines Fahrzeugprogramms hinweg unterstützen. Dies schafft einen Vorteil für Unternehmen mit breiten Ingenieurressourcen und etablierten Beziehungen zu Fahrzeugherstellern.
Plattformintegration ist eine wichtige Wettbewerbsstrategie im Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten. Führende Zulieferer streben danach, Radar, Kameras, Verarbeitung und Software in ein System zu integrieren, das über mehrere Modelle hinweg eingesetzt werden kann. Dies kann den Aufwand reduzieren, der für die Qualifizierung verschiedener Teile von separaten Lieferanten erforderlich ist. Es erleichtert auch Automobilherstellern die Verwaltung von Software-Wartung und Funktionsupdates. Mobileye hat sich auf integrierte Wahrnehmungs- und Rechenplattformen für fortschrittliche Fahrerassistenzprogramme konzentriert. Bosch hat weiterhin radarbasierte Systeme entwickelt, die Sensorik und Verarbeitung näher am Sensor kombinieren. Aptiv hat ebenfalls Radarplattformen für zukünftige Fahrzeugarchitekturen weiterentwickelt, was zeigt, dass Leistung und Skalierbarkeit wichtige Wettbewerbspunkte bleiben.
Das Wettbewerbsfeld umfasst auch Halbleiterunternehmen und Servicespezialisten, die Fahrzeugsicherheitssysteme unterstützen. Infineon Technologies, NXP Semiconductors, Texas Instruments, Analog Devices und NVIDIA liefern Komponenten oder Rechenplattformen, die in der Automobilelektronik eingesetzt werden. Ihre Rolle ist wichtig, da Systemzulieferer zuverlässige Prozessoren, Energiemanagement und Signalverarbeitung benötigen, um fertige Sicherheitsfunktionen bereitzustellen. Kalibrierungs- und Reparaturanbieter werden sichtbarer, da die installierte Basis sensorausgestatteter Fahrzeuge wächst. Die geplante Übernahme des ADAS-Geschäfts von ZF durch HARMAN veranschaulicht das anhaltende Interesse an der Kombination von Automobilelektronik- und Sicherheitstechnologiefähigkeiten.
Branchenführer im US-amerikanischen Markt für Fahrzeugkollisionsvermeidungssysteme
-
Continental AG
-
Robert Bosch
-
ZF Friedrichshafen AG
-
Mobileye
-
Denso
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Berichtsumfang des Markts für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten
Markt für Fahrzeugkollisionsvermeidungssysteme in den Vereinigten Staaten in Kalifornien
Kalifornien führt weiterhin den US-amerikanischen Markt für Kollisionsvermeidungssysteme an und hält im Jahr 2024 etwa 11 % des gesamten Marktanteils. Die Dominanz des Bundesstaates wird durch sein robustes Automobilökosystem und ein fortschrittliches regulatorisches Umfeld vorangetrieben, das fortschrittliche Fahrzeugsicherheitstechnologien unterstützt. Kaliforniens Führungsrolle bei der Erprobung und Entwicklung autonomer Fahrzeuge hat ein förderliches Umfeld für die Einführung von Kollisionsvermeidungssystemen geschaffen. Die Präsenz großer Technologieunternehmen und Automobilinnovationszentren im Silicon Valley hat kontinuierliche Fortschritte bei Sensortechnologien und Algorithmen der künstlichen Intelligenz gefördert, die für diese Systeme unerlässlich sind. Die hohe Konzentration von Luxusfahrzeugverkäufen im Bundesstaat, bei denen fortschrittliche Fahrzeugsicherheitssysteme typischerweise zur Serienausstattung gehören, stärkt das Marktwachstum weiter. Darüber hinaus haben Kaliforniens strenge Fahrzeugsicherheitsvorschriften und Umweltpolitiken Automobilhersteller dazu veranlasst, ausgefeiltere Kollisionsvermeidungstechnologien in ihre Fahrzeuge zu integrieren. Die große Bevölkerung des Bundesstaates und die hohen Fahrzeugbesitzquoten, kombiniert mit dem wachsenden Verbraucherbewusstsein für Fahrzeugsicherheit, treiben weiterhin eine anhaltende Nachfrage nach diesen Systemen an.
Markt für Fahrzeugkollisionsvermeidungssysteme in den Vereinigten Staaten in Ohio
Ohio entwickelt sich zum am schnellsten wachsenden Markt für Fahrzeugkollisionsvermeidungssysteme mit einem prognostizierten CAGR von etwa 5 % von 2024 bis 2029. Das bemerkenswerte Wachstum des Bundesstaates ist auf seine starke Automobilfertigungsbasis und die zunehmende Integration fortschrittlicher Sicherheitstechnologien in lokal produzierte Fahrzeuge zurückzuführen. Ohios strategische Position in der Automobillieferkette, mit zahlreichen Tier-1- und Tier-2-Lieferanten, die auf Sicherheitssysteme spezialisiert sind, hat ein robustes Ökosystem für die Entwicklung von Kollisionsvermeidungstechnologien geschaffen. Der proaktive Ansatz des Bundesstaates bei der Einführung neuer Fahrzeugsicherheitstechnologien, unterstützt durch verschiedene Forschungseinrichtungen und Testanlagen, hat die Marktexpansion beschleunigt. Die Präsenz großer Automobilforschungszentren und Testgeländen hat die schnelle Validierung und Implementierung neuer Kollisionsvermeidungstechnologien erleichtert. Darüber hinaus haben Ohios vielfältige Wetterbedingungen es zu einem idealen Testgelände für die Entwicklung und Verfeinerung dieser Systeme unter verschiedenen Umweltherausforderungen gemacht. Der Fokus des Bundesstaates auf Initiativen zur intelligenten Mobilität und vernetzter Fahrzeuginfrastruktur hat ebenfalls zusätzliche Wachstumschancen für den Markt geschaffen.
Markt für Fahrzeugkollisionsvermeidungssysteme in den Vereinigten Staaten in Texas
Texas stellt einen bedeutenden Markt für Fahrzeugkollisionsvermeidungssysteme dar, der durch sein umfangreiches Verkehrsnetz und seinen vielfältigen Fahrzeugbestand vorangetrieben wird. Die einzigartige Kombination aus städtischen und ländlichen Fahrumgebungen des Bundesstaates hat unterschiedliche Anforderungen an verschiedene Arten von Kollisionsvermeidungstechnologien geschaffen. Der robuste Wirtschaftssektor und der große Nutzfahrzeugsektor von Texas haben die Einführung fortschrittlicher Sicherheitssysteme in Flottenfahrzeugen besonders beeinflusst. Das umfangreiche Autobahnnetz des Bundesstaates und die Hochgeschwindigkeitsfahrbedingungen haben die Bedeutung von Vorwärtskollisionswarnung und automatischen Notbremssystemen hervorgehoben. Die Präsenz großer Automobilfertigungsanlagen und Forschungszentren hat lokale Innovationen bei Kollisionsvermeidungstechnologien gefördert. Darüber hinaus hat das wachsende städtische Bevölkerungswachstum in Städten wie Houston, Dallas und Austin eine erhöhte Nachfrage nach Fahrzeugen mit fortschrittlichen Sicherheitsfunktionen geschaffen. Der Fokus des Bundesstaates auf die Reduzierung von Verkehrsunfällen durch technologische Lösungen hat die Einführung dieser Systeme weiter beschleunigt.
Markt für Fahrzeugkollisionsvermeidungssysteme in den Vereinigten Staaten in Florida
Der Markt für Fahrzeugkollisionsvermeidungssysteme in Florida ist durch seine einzigartige demografische Zusammensetzung und Fahrbedingungen gekennzeichnet. Die große Rentnergemeinde des Bundesstaates hat eine spezifische Nachfrage nach Fahrzeugen mit fortschrittlichen Sicherheitsfunktionen geschaffen, die das Fahrerbewusstsein und die Reaktionszeit verbessern. Die hohe Tourismusaktivität in Florida hat auch den Mietwagenmarkt dazu veranlasst, Fahrzeuge mit modernen Sicherheitssystemen einzusetzen. Die vielfältigen Fahrbedingungen des Bundesstaates, von dichten städtischen Gebieten bis hin zu Küstenautobahnen, haben unterschiedliche Kollisionsvermeidungslösungen erforderlich gemacht. Das Auftreten schwerer Wetterbedingungen hat insbesondere die Nachfrage nach Systemen vorangetrieben, die unter schwierigen Sichtverhältnissen effektiv funktionieren können. Floridas Engagement für Verbesserungen der Straßensicherheit hat zu einem erhöhten Bewusstsein und einer erhöhten Akzeptanz von Kollisionsvermeidungstechnologien geführt. Die Automobilhändler und Servicezentren des Bundesstaates haben eine entscheidende Rolle bei der Aufklärung der Verbraucher über die Vorteile dieser Sicherheitssysteme gespielt. Darüber hinaus treiben Floridas wachsende Bevölkerung und zunehmende Urbanisierung die Marktexpansion weiter voran.
Markt für Fahrzeugkollisionsvermeidungssysteme in den Vereinigten Staaten in anderen Bundesstaaten
Die verbleibenden Bundesstaaten in den Vereinigten Staaten zeigen unterschiedliche Akzeptanz- und Wachstumsniveaus bei Fahrzeugkollisionsvermeidungssystemen, die jeweils durch ihre einzigartigen geografischen, wirtschaftlichen und regulatorischen Umgebungen beeinflusst werden. Bundesstaaten wie New York haben in städtischen Gebieten hohe Akzeptanzraten gezeigt, wo komplexe Verkehrsbedingungen fortschrittliche Sicherheitsfunktionen wie Spurverlassenswarnung und Erkennung toter Winkel erfordern. Die nordöstlichen Bundesstaaten zeigen im Allgemeinen höhere Akzeptanzraten aufgrund ihrer dichten Bevölkerungszentren und herausfordernden Wetterbedingungen. Die Bundesstaaten des Mittleren Westens profitieren von ihrem starken Erbe in der Automobilfertigung und ihrer Testinfrastruktur. Die westlichen Bundesstaaten zeigen steigende Akzeptanzraten, die durch ihre technologieaffinen Bevölkerungen und den Fokus auf innovative Transportlösungen vorangetrieben werden. Die Marktentwicklung in diesen Regionen wird durch bundesstaatsspezifische Sicherheitsvorschriften, Verbraucherpräferenzen und die lokale Präsenz der Automobilindustrie weiter unterstützt. Das unterschiedliche Tempo der Infrastrukturentwicklung und die wirtschaftlichen Bedingungen in diesen Bundesstaaten prägen weiterhin die regionalen Akzeptanzmuster von Kollisionsvermeidungstechnologien.
Marktführer in der Branche für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten
Führende Unternehmen im US-amerikanischen Markt für Fahrzeugkollisionsvermeidungssysteme
Der Markt ist durch kontinuierliche Produktinnovation bei Sensortechnologien gekennzeichnet, insbesondere bei radar-, LiDAR- und kamerabasierten Systemen. Unternehmen verfolgen aktiv strategische Partnerschaften mit Technologieunternehmen und Automobilherstellern, um ihre Fähigkeiten im Bereich des autonomen Fahrens zu verbessern. Große Akteure erweitern ihren Fertigungsstandort, was besonders deutlich bei der Erweiterung der Texas-Anlage von Continental und der erhöhten Produktionskapazität von Aptiv zu erkennen ist. Investitionen in Forschung und Entwicklung konzentrieren sich stark auf die Integration mehrerer Funktionalitäten in einheitliche Plattformen, wobei Unternehmen wie Bosch und Delphi bahnbrechende Innovationen in der Fahrzeugsensorfusionstechnologie anführen. Die Branche erlebt einen starken Trend zur Entwicklung skalierbarer Lösungen, die in verschiedenen Fahrzeugsegmenten implementiert werden können, während gleichzeitig an der Kostenoptimierung gearbeitet wird, um diese Systeme für Massenmarktfahrzeuge zugänglicher zu machen.
Konsolidierter Markt unter Führung globaler Akteure
Die Wettbewerbslandschaft wird von etablierten globalen Automobiltechnologiekonzernen dominiert, wobei die vier größten Hersteller etwa siebzig Prozent des Marktanteils auf sich vereinen. Continental AG, Delphi Automotive (jetzt Aptiv), Robert Bosch und ZF Friedrichshafen AG haben sich durch ihre umfassenden Produktportfolios und starken Beziehungen zu großen Automobilherstellern als Marktführer etabliert. Diese Unternehmen nutzen ihre umfangreichen Forschungs- und Entwicklungskapazitäten, ihre globale Fertigungspräsenz und ihre langjährige Branchenexpertise, um ihre Wettbewerbspositionen zu behaupten. Der Markt hat eine erhebliche Konsolidierung durch strategische Übernahmen erlebt, insbesondere die Übernahme von WABCO durch ZF und die Übernahme von Mobileye durch Intel, was auf einen Trend zur Technologieintegration und Fähigkeitserweiterung hindeutet.
Die Marktstruktur ist durch hohe Eintrittsbarrieren gekennzeichnet, die auf das erhebliche technologische Fachwissen und die Kapitalanforderungen zurückzuführen sind, die für die Entwicklung und Herstellung von Fahrzeugkollisionsvermeidungssystemen erforderlich sind. Unternehmen bilden zunehmend strategische Allianzen und Joint Ventures, um Entwicklungskosten zu teilen und Innovationszyklen zu beschleunigen. Die Wettbewerbsdynamik wird weiter durch die Präsenz spezialisierter Akteure wie Mobileye und Autoliv geprägt, die sich starke Positionen in spezifischen Technologiesegmenten erarbeitet haben, während sie mit Vollsortimentslieferanten konkurrieren. Die Branche hat eine bemerkenswerte Verlagerung hin zur vertikalen Integration erlebt, wobei große Akteure ihre Fähigkeiten entlang der Wertschöpfungskette ausbauen, um ihre Marktpositionen zu stärken.
Innovation und Integration treiben den Markterfolg voran
Der Erfolg in diesem Markt hängt zunehmend von der Fähigkeit der Unternehmen ab, integrierte Lösungen zu entwickeln, die mehrere Sensortechnologien kombinieren und dabei wettbewerbsfähig in den Kosten bleiben. Etablierte Akteure konzentrieren sich auf die Stärkung ihrer technologischen Fähigkeiten durch erhöhte Investitionen in Forschung und Entwicklung sowie strategische Übernahmen innovativer Start-ups. Unternehmen betonen auch die Entwicklung skalierbarer Plattformen, die leicht an verschiedene Fahrzeugsegmente und Preispunkte angepasst werden können. Die Fähigkeit, starke Partnerschaften mit Automobilherstellern aufzubauen und hohe Qualitätsstandards zu halten, während strenge Sicherheitsvorschriften erfüllt werden, ist entscheidend für die Aufrechterhaltung der Marktposition geworden.
Für Neueinsteiger und kleinere Akteure liegt der Erfolg darin, spezifische technologische Nischen zu identifizieren und sich darauf zu konzentrieren, in denen sie überlegene Lösungen entwickeln können. Unternehmen müssen die steigende Endnutzernachfrage nach fortschrittlichen Sicherheitsfunktionen mit Kostenüberlegungen in Einklang bringen, insbesondere da Automobilhersteller bestrebt sind, diese Systeme in Mittelklassefahrzeuge zu integrieren. Das regulatorische Umfeld spielt weiterhin eine entscheidende Rolle bei der Gestaltung der Marktdynamik, wobei Unternehmen den sich entwickelnden Sicherheitsstandards und -anforderungen voraus sein müssen. Das Substitutionsrisiko bleibt aufgrund der kritischen Natur von Fahrzeugsicherheitssystemen relativ gering, aber Unternehmen müssen kontinuierlich innovieren, um ihren Wettbewerbsvorteil zu behalten und sich ändernden Kundenpräferenzen gerecht zu werden. Die Integration von Fahrzeugsicherheitstechnologie ist entscheidend für die Erfüllung dieser Anforderungen.
Jüngste Branchenentwicklungen
Juni 2020: Continental AG investierte 120 Millionen USD in die Errichtung einer neuen ADAS-Systemfertigungsanlage in Texas. Im September 2020 kooperierte das Unternehmen mit AEye, um sein auf LiDAR-Technologie basierendes Produktsortiment zu erweitern.
November 2020: Robert Bosch GmbH schloss sich mit Hunter Engineering zusammen, um fortschrittliche Fahrerassistenzsysteme in Nordamerika anzubieten.
Januar 2021: Denso Corporation ging eine Partnerschaft mit Aeva, einem US-amerikanischen Unternehmen für LiDAR- und Wahrnehmungssysteme, ein, um hochmoderne Sensor- und Wahrnehmungssysteme zu entwickeln.
Berichtsumfang des Markts für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten
Kollisionsvermeidungssysteme in der Automobilindustrie sind fortschrittliche Sicherheitstechnologien, die darauf ausgelegt sind, Unfälle auf der Straße zu verhindern oder abzumildern. Sie verwenden verschiedene Sensoren und Kommunikationsmittel, um die Umgebung zu überwachen und Warnungen oder automatische Eingriffe bereitzustellen, um Fahrern zu helfen, potenzielle Kollisionen mit anderen Fahrzeugen, Fußgängern oder Hindernissen zu vermeiden.
Der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten ist segmentiert nach Funktionstyp, Technologietyp, Fahrzeugtyp, Anwendung und Bundesstaat. Nach Funktionstyp ist der Markt segmentiert in Adaptiv, Automatisiert, Überwachung und Warnung. Nach Technologietyp ist der Markt segmentiert in Radar, LiDAR, Kamera und Ultraschall. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen und Nutzfahrzeuge. Nach Anwendung ist der Markt segmentiert in Adaptiver Tempomat, Autonome Notbremsung, Vorwärtskollisionswarnung, Totwinkelüberwachung, Spurverlassenswarnung und Einparkhilfe. Nach Bundesstaat ist der Markt segmentiert in Kalifornien, Texas, Florida, New York, Ohio, Arizona, Pennsylvania, Illinois und den Rest der Vereinigten Staaten. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Adaptiv |
| Automatisiert |
| Überwachung |
| Warnung |
| Radar |
| LiDAR |
| Kamera |
| Ultraschall |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Kalifornien |
| Texas |
| Florida |
| New York |
| Ohio |
| Rest der Vereinigten Staaten |
| Funktionstyp | Adaptiv |
| Automatisiert | |
| Überwachung | |
| Warnung | |
| Technologietyp | Radar |
| LiDAR | |
| Kamera | |
| Ultraschall | |
| Fahrzeugtyp | Personenkraftwagen |
| Nutzfahrzeuge | |
| Bundesstaat | Kalifornien |
| Texas | |
| Florida | |
| New York | |
| Ohio | |
| Rest der Vereinigten Staaten |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Kollisionsvermeidungssystemen in der Automobilindustrie in den Vereinigten Staaten an?
Bundesrechtliche Anforderungen an die automatische Notbremsung, Serienausstattungsprogramme der Fahrzeughersteller und Flottensicherheitsbedürfnisse unterstützen eine breitere Einführung.
Wie groß ist der Markt für Kollisionsvermeidungssysteme in der Automobilindustrie der Vereinigten Staaten?
Der Markt wird für 2026 auf 7,07 Milliarden USD geschätzt und soll bis 2031 einen Wert von 10,33 Milliarden USD erreichen.
Welcher Funktionstyp hatte im Jahr 2025 den größten Marktanteil?
Warnfunktionen führten die Funktionstyp-Kategorie mit einem Anteil von 35,56 % im Jahr 2025 an.
Welche Sensortechnologie wächst am schnellsten?
Kameratechnologie wird bis 2031 voraussichtlich mit einer CAGR von 15,71 % wachsen, da Fahrzeugprogramme eine stärkere visuelle Szeneninterpretation erfordern.